
Cuando los ETF de Ethereum comienzan a pagar rendimientos, ¿es este un punto de inflexión estructural?

 Prefiérenos en Google


Título original: "Nuevo máximo en staking, salida despejada: ¿ETH está ante un punto de inflexión estructural?"
Fuente original: imToken
Si tienes Ethereum en un ETF, ¿también podrás ganar intereses periódicamente, como al tener bonos?
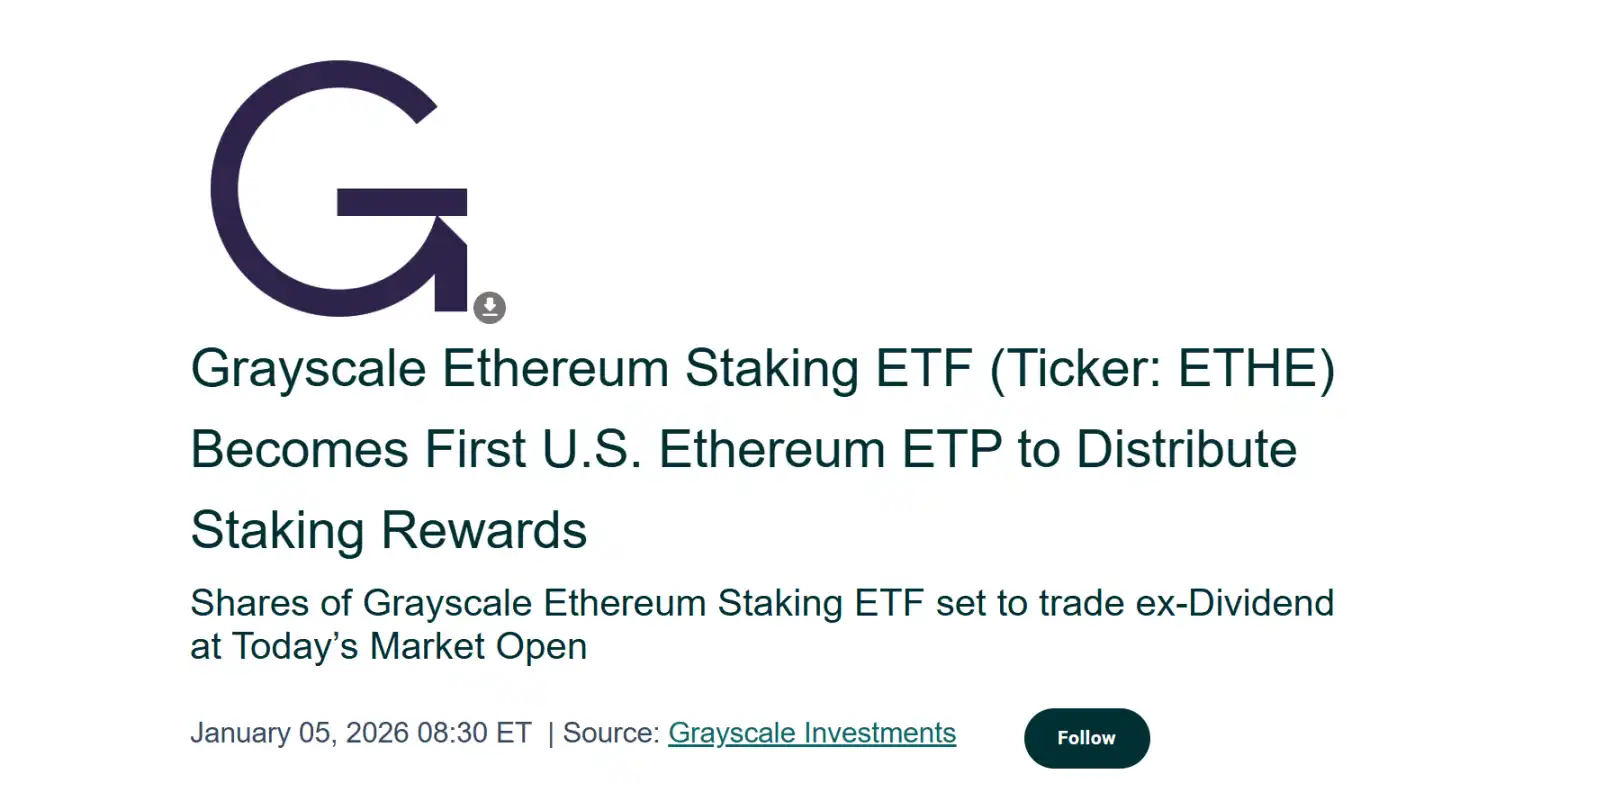
A principios de mes, Grayscale anunció que su Grayscale Ethereum Trust Staking ETF (ETHE) había distribuido a sus accionistas actuales los ingresos obtenidos mediante staking entre 06/10/2025 y 31/12/2025, convirtiéndose en el primer producto de trading spot de criptoactivos en EE. UU. en distribuir recompensas por staking a sus titulares.
Si bien para quienes están inmersos en Web3 esto podría parecer una operación on-chain rutinaria, en el contexto más amplio de la historia de las finanzas cripto significa que por primera vez, el rendimiento nativo de Ethereum se ha integrado en el formato estándar de las finanzas tradicionales, lo que sin duda representa un hito.
Más importante aún, no se trata de un hecho aislado. Los datos on-chain muestran un aumento continuo de la participación en el staking de Ethereum, una reducción gradual de los validadores en la cola de salida y una nueva acumulación en la cola de entrada, lo que indica que se están produciendo varios cambios al mismo tiempo.
Estas señales, que parecen dispersas, apuntan a una pregunta más profunda: ¿Ethereum está pasando gradualmente de ser un activo asignado en función de la volatilidad del precio a un "activo de rendimiento" que el capital a largo plazo acepta por sus características de ingresos estables?
I. Distribución de ingresos de los ETF: la primera experiencia de "staking" para los inversionistas tradicionales
Objetivamente, durante mucho tiempo el staking de Ethereum se pareció más a un experimento técnico algo especializado, limitado al "mundo on-chain".
Esto se debe a que no solo requiere que los usuarios conozcan aspectos básicos de criptografía, como las wallets y las claves privadas, sino que también entiendan los mecanismos de los validadores, las reglas de consenso, los períodos de bloqueo y la lógica de las penalizaciones. Aunque protocolos como los derivados de staking líquido (LSD), representados por Lido Finance, han reducido considerablemente las barreras de entrada, las propias recompensas por staking siguen existiendo principalmente en el entorno de los usuarios nativos de las criptomonedas (por ejemplo, stETH).
En definitiva, para la mayoría de los inversionistas de Web2, este sistema no es intuitivo ni de fácil acceso, lo que crea una brecha difícil de superar.
Ahora, los ETF están cerrando esa brecha. Según el plan de distribución de Grayscale, quienes tienen ETHE recibirán $0,083178 por cada acción que posean, correspondiente a los ingresos obtenidos mediante staking durante el período indicado y que ya fueron vendidos. La distribución tendrá lugar el 06/01/2026 (fecha exdividendo) y se pagará a los inversionistas que tengan acciones de ETHE al 05/01/2026 (fecha de registro).
En pocas palabras, estos ingresos no provienen de operaciones corporativas, sino de la seguridad de la red y de la participación en el consenso. En el pasado, este tipo de ingresos existía casi exclusivamente dentro de la industria cripto; ahora comienza a integrarse en estructuras financieras conocidas, como los ETF. Mediante una cuenta de acciones estadounidenses, un plan 401(k) tradicional o un fondo mutuo, los inversionistas pueden obtener recompensas nativas generadas por el consenso de la red Ethereum (en dólares estadounidenses), sin tener que ocuparse de las claves privadas.
Es importante recalcar que esto no significa que el staking de Ethereum ya cumpla plenamente con las normas, ni que los reguladores tengan una postura unificada sobre los servicios de staking de ETF. Sin embargo, en la realidad económica ya se produjo un cambio clave: por primera vez, usuarios ajenos al mundo cripto recibieron indirectamente recompensas nativas generadas por el consenso de la red Ethereum, sin tener que entender los nodos, las claves privadas ni las operaciones on-chain.
Desde esta perspectiva, la distribución de recompensas de los ETF no es un hecho aislado, sino el primer paso para que el staking de Ethereum entre en el radar de un público de capital más amplio.

Grayscale no es el único caso. Un ETF de Ethereum de 21Shares también anunció que distribuirá a sus accionistas actuales las recompensas obtenidas mediante el staking de ETH. En esta ocasión, el monto de la distribución es de $0,010378 por acción, y ya se dieron a conocer tanto la fecha exdividendo como los detalles del proceso de pago.
Esto sienta un precedente positivo, sobre todo porque instituciones influyentes como Grayscale y 21Shares tienen presencia tanto en TradFi como en Web3. Su efecto demostrativo va mucho más allá de un dividendo puntual y, sin duda, impulsa la implementación efectiva y la popularización del staking de Ethereum institucional y la distribución de recompensas en la práctica. Esto también significa que un ETF de Ethereum ya no es solo un activo sombra que sigue las fluctuaciones del precio, sino un producto financiero capaz de generar flujo de efectivo.
A largo plazo, a medida que se valide este modelo, no se descarta que gigantes de la gestión de activos tradicionales, como BlackRock y Fidelity, sigan el ejemplo e inviertan miles de millones de dólares a largo plazo en Ethereum.
II. Tasa de staking récord y la desaparición de la "cola de salida"
Si las recompensas de los ETF representan sobre todo un avance narrativo, la tasa total de staking y los cambios en la cola de staking reflejan de forma más directa el comportamiento de los fondos.
En primer lugar, la tasa de staking de Ethereum alcanzó un máximo histórico. Los datos de The Block muestran que actualmente, más de 36M ETH están en staking en la Beacon Chain de Ethereum, lo que representa casi 30% de la oferta circulante de la red, con un valor de mercado en staking superior a $118.000 M, un nuevo máximo histórico, mientras que el porcentaje más alto anterior de la oferta circulante se había registrado en 29,54%, en 07/2025.
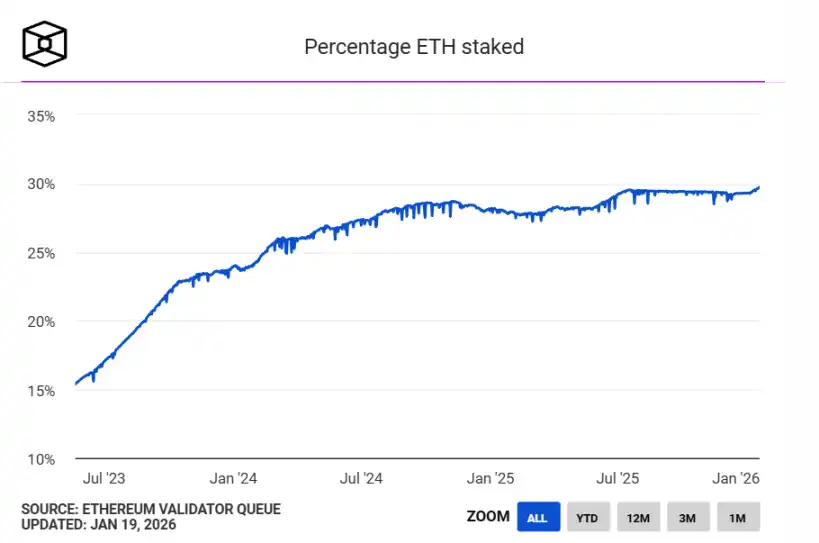
Fuente: The Block
Desde la perspectiva de la oferta y la demanda, una cantidad considerable de ETH está en staking, lo que significa que salió temporalmente del mercado de libre circulación. Esto también indica que una parte considerable del ETH circulante está pasando de ser un activo de trading de alta frecuencia a un activo de staking a largo plazo que cumple una función.
En otras palabras, ETH ya no es solo gas, un medio de transacción o una herramienta especulativa, sino que está asumiendo el papel de "medio de producción": participa en la seguridad de la red mediante el staking y genera recompensas de forma continua.
Al mismo tiempo, la cola de validadores ha experimentado un cambio interesante. Al momento de redactar este artículo, la cola de salida del staking de Ethereum PoS está casi vacía, mientras que la cola de entrada sigue creciendo (supera 2,73M ETH). En pocas palabras, actualmente una gran cantidad de ETH está optando por permanecer bloqueada a largo plazo en este sistema.
A diferencia del comportamiento transaccional, el staking es un método de asignación de baja liquidez, larga duración y enfocado en rendimientos estables. La disposición de los fondos a volver a entrar en la cola de staking implica, al menos, una cosa: en esta etapa, cada vez más participantes están dispuestos a aceptar el costo de oportunidad de este bloqueo a largo plazo.
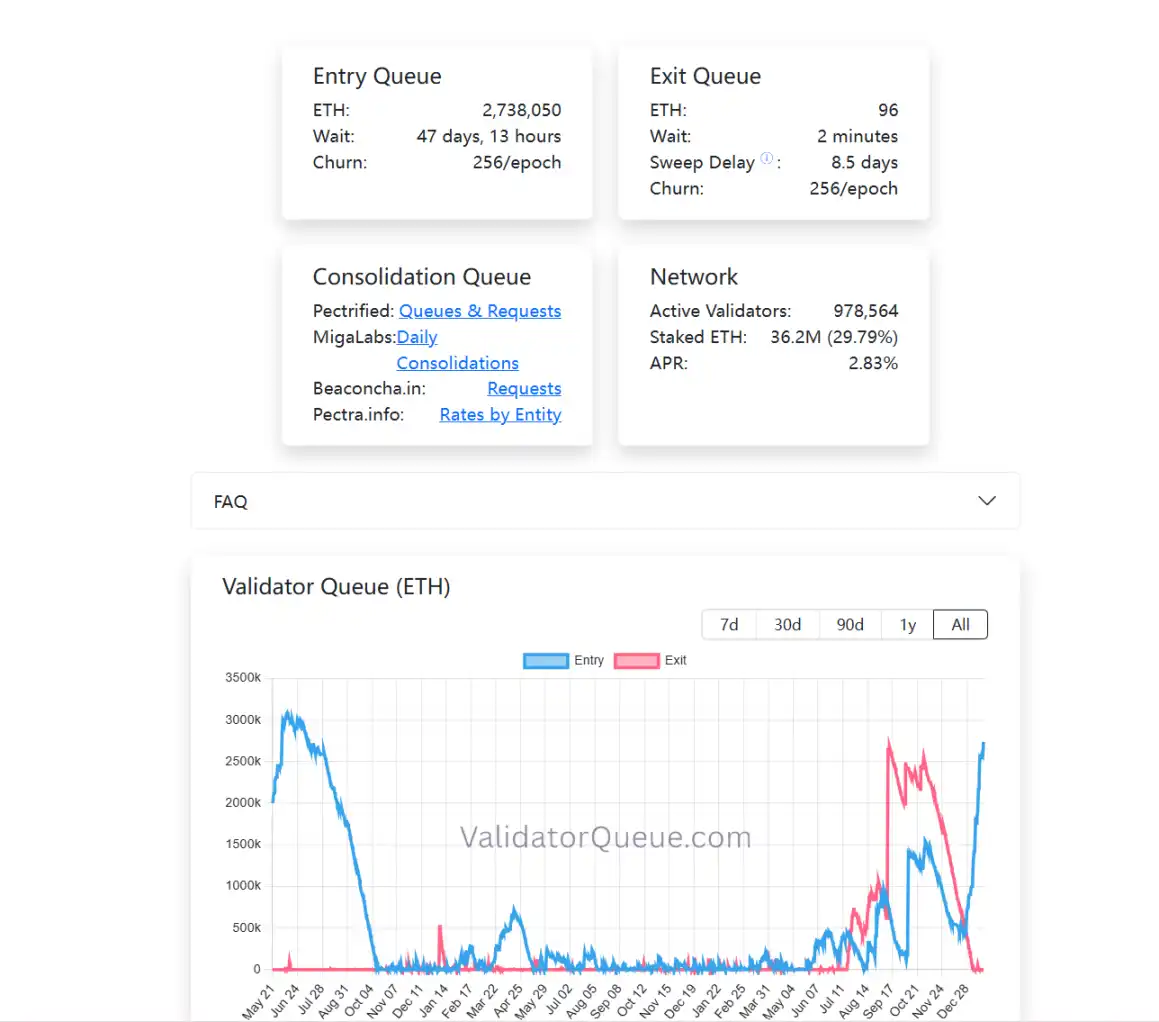
Al considerar en conjunto la distribución de rendimientos de los ETF institucionales, las tasas récord de staking y los cambios en la estructura de las colas, se perfila una tendencia bastante clara: el staking de Ethereum está pasando de ser un dividendo para los primeros participantes de la cadena a convertirse en una capa de rendimiento estructural de TradFi, aceptada gradualmente por el sistema financiero tradicional y reevaluada por el capital a largo plazo.
Analizar cualquiera de estos elementos por separado no basta para determinar una tendencia, pero, en conjunto, describen la maduración progresiva de la economía de staking de Ethereum.
III. La acelerada maduración futura del mercado de staking
Sin embargo, esto no significa que el staking haya convertido ETH en un "activo libre de riesgo". Por el contrario, a medida que cambia la composición de los participantes, también cambian los tipos de riesgo a los que se enfrenta el staking. Los riesgos técnicos se están asimilando gradualmente, mientras que los riesgos estructurales, los riesgos de liquidez y el costo de comprender el mecanismo cobran cada vez más importancia.
Es bien sabido que, durante el ciclo regulatorio anterior, la Comisión de Bolsa y Valores de Estados Unidos (SEC) recurrió con frecuencia a medidas coercitivas y emprendió acciones contra varios proyectos relacionados con el staking líquido, entre ellos los cargos por oferta de valores no registrados contra MetaMask/Consensys, Lido/stETH y Rocket Pool/rETH. Esto generó, en su momento, incertidumbre sobre el desarrollo a largo plazo de los ETF de Ethereum.
En la práctica, si los ETF participan o no en el staking, y de qué manera lo hacen, es fundamentalmente una cuestión de diseño del proceso del producto y de la estructura de cumplimiento, más que una negación de la propia red Ethereum. A medida que más instituciones exploran los límites en la práctica, el mercado también vota con fondos reales.
Por ejemplo, BitMine ha puesto más de 1M ETH en staking en el PoS de Ethereum, alcanzando 1,032M ETH, con un valor aproximado de $32.150 M, lo que representa una cuarta parte de sus tenencias totales de ETH (4,143M ETH).
En resumen, el staking de Ethereum ha evolucionado hasta el punto de dejar de ser una actividad de nicho dentro de la comunidad tecnológica.
A medida que los ETF comienzan a distribuir rendimientos de forma constante, los fondos a largo plazo están dispuestos a esperar 45 días en la fila para entrar en la capa de consenso y 30% de ETH se convierte en una barrera de seguridad, estamos presenciando cómo Ethereum construye formalmente un sistema de ingresos nativo aceptado por el mercado global de capitales.
Comprender este cambio quizá sea tan importante como participar o no participar.
Precio de --
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

Una demostración del vault de privacidad de Midnight necesita firmantes externos para liberar tokens de Ethereum

Robinhood Chain supera a Ethereum en ingresos: 51 contra 41 millones en el tercer trimestre

La dirección de depósito de CoinDCX fue utilizada durante 10 meses, con 15.8 millones de dólares en depósitos de usuarios no rastreados

¿Por qué los frontales de Crypto ganan tanto dinero con ingresos de millones de dólares al mes?

Por qué ganar rendimiento en XRP a través de esta billetera podría costarte dinero

Kaspa finaliza 3 estándares para tokens nativos y aplicaciones de pacto

Zebec Network informa sobre recompra de $100,000 de 40.5M ZBCN en el tercer trimestre

Informe DeFi del tercer trimestre de ARK Invest: La tokenización de acciones impulsa el aumento del comercio en cadena al 9%

Decibel lanza Mempool Encriptado de Aptos para proteger a los traders del MEV

El fundador de ZeroDev analiza EIP-8288 para mejorar la capacidad de escalado de Ethereum

Arkansas pide a la corte de apelaciones que restablezca las restricciones a la minería de criptomonedas para inversores extranjeros

¿Qué debe considerar un fabricante de teléfonos antes de integrar USDC en Samsung Wallet?

Hyperliquid solicita contratos perpetuos sobre la potencia de cálculo de IA a la CFTC

¿Cómo pueden las stablecoins entrar en la caja registradora de los comerciantes?

¿Por qué es difícil gastar dinero en la cadena con un agente de IA?

BNB Chain lanza un foro comunitario para NewL1, previsto para lanzarse a finales de 2026

Ethereum Programa la Actualización Glamsterdam para el 26 de Octubre en la Red de Pruebas Hoodi
JPMD vs. USDC: qué cambia con la expansión de JPMorgan en Ethereum
Compara JPMD vs. USDC, descubre la expansión de JPMorgan en Ethereum y entiende qué significan los tokens de depósitos bancarios para los pagos institucionales y la demanda de ETH.

Detalles del Protocolo de Roma sobre el acceso a Solana EVM mientras las demostraciones de préstamos se ejecutan en la testnet

¿Puede Celestia recuperarse con AI después de una caída del 97%?

Perp DEX genera 125 millones de dólares en comisiones mensuales, ¿quiénes son realmente los beneficiados?

Reducción del 99% en los costos de transacción de Ethereum, propuesta EIP-8288 de Vitalik

Un modelo de OpenAI gastó sin autorización una cantidad de Ether de prueba, que fue descubierto tres meses después

BitTorrent da la bienvenida a la infraestructura Web3 de próxima generación con un cambio de marca estratégico y la primera quema de BTT

Cripto: Ethereum se prepara para un aumento histórico de su límite de gas con Glamsterdam

Liquidez Global: ¿La crisis del petróleo japonés puede colapsar los Treasuries de EE. UU.?
ZKsync vs Starknet: ¿Cuál es el mejor ZK rollup?
Ethereum programa la prueba de gas de 200 millones de Hoodi para el 26 de octubre de 2026

Actualización de la marca BitTorrent y la recompra y quema de la primera fase de BTT se implementan simultáneamente, impulsando una nueva era de infraestructura Web3
Neo 10 años consolida N3 en la gobernanza por tokens y la estructura de comité
Una demostración del vault de privacidad de Midnight necesita firmantes externos para liberar tokens de Ethereum
Robinhood Chain supera a Ethereum en ingresos: 51 contra 41 millones en el tercer trimestre
La dirección de depósito de CoinDCX fue utilizada durante 10 meses, con 15.8 millones de dólares en depósitos de usuarios no rastreados
¿Por qué los frontales de Crypto ganan tanto dinero con ingresos de millones de dólares al mes?
Por qué ganar rendimiento en XRP a través de esta billetera podría costarte dinero
Kaspa finaliza 3 estándares para tokens nativos y aplicaciones de pacto
Contenido
Últimos artículos




Últimos listados de monedas en WEEX


