
صرافی رمزارزی غیرمتمرکز (DEX) چیست؟ نحوه کار، هزینهها، ریسکها و زمان استفاده از آن

 امتیازدهی ما در گوگل


صرافی رمزارزی غیرمتمرکز که معمولاً بهاختصار DEX نامیده میشود، پروتکلی معاملاتی مبتنی بر بلاکچین است که به کاربران امکان میدهد داراییهای دیجیتال را از کیف پول خود مبادله کنند، بیآنکه ابتدا آن داراییها را نزد یک صرافی امانی واریز کنند. DEX بهجای تکیه بر موتور تطبیق سفارش و دفتر کل حساب داخلیِ تحت مدیریت یک شرکت، از قراردادهای هوشمند، استخرهای نقدینگی، دفترهای سفارش درونزنجیرهای یا سامانههای مسیریابی برای قیمتگذاری و تسویه تراکنشها استفاده میکند.
عبارت «صرافی غیرمتمرکز» اغلب طوری به کار میرود که انگار برچسبی برای ایمنی است؛ اما چنین نیست. یک DEX میتواند ریسک نگهداری دارایی را حذف کند، اما در عوض ریسکهای قرارداد هوشمند، توکن، رابط کاربری، حاکمیت، اوراکل و ترتیبدهی تراکنشها را به همراه داشته باشد. پرسش هوشمندانه این نیست که آیا DEXها همیشه از صرافیهای متمرکز بهترند یا نه؛ پرسش این است که آیا یک DEX مشخص، مدل نگهداری دارایی، کیفیت اجرا و سطح تمرکززدایی لازم برای یک معامله خاص را فراهم میکند یا خیر.
خلاصه مطلب
| پرسش | پاسخ کوتاه |
|---|---|
| DEX به چه معناست؟ | DEX مخفف صرافی غیرمتمرکز است. |
| چه کسی داراییها را نگه میدارد؟ | معمولاً کاربر از طریق کیف پول خودامانی کنترل داراییها را حفظ میکند. |
| معاملات چگونه اجرا میشوند؟ | قراردادهای هوشمند، مبادلهها را از طریق استخرهای نقدینگی، دفترهای سفارش یا تجمیعکنندهها تسویه میکنند. |
| آیا استفاده از DEX به حساب کاربری نیاز دارد؟ | پروتکل اصلی معمولاً به یک کیف پول سازگار نیاز دارد، نه حساب سنتی صرافی. |
| آیا معامله در DEX رایگان است؟ | خیر. کاربران ممکن است کارمزد استخر، گس شبکه، اثر قیمتی، لغزش قیمت و هزینههای اجرای مرتبط با MEV بپردازند. |
| آیا همه DEXها کاملاً غیرمتمرکز هستند؟ | خیر. ممکن است کنترل همچنان در اختیار کلیدهای ارتقا، رابطهای کاربری، حاکمیت، اوراکلها یا شبکههای زیربنایی باشد. |
| آیا میتوان تراکنش را برگرداند؟ | معمولاً پس از نهاییشدن درونزنجیرهای، خیر. |
DEX در دنیای رمزارزها به چه معناست؟
DEX مخفف صرافی غیرمتمرکز است. در عمل، این اصطلاح به پروتکلی اشاره دارد که دستکم بخشی از وظایف اپراتور یک صرافی سنتی را با برنامههای مبتنی بر بلاکچین جایگزین میکند.
یک صرافی متمرکز موجودی کاربران را در پایگاه دادهای خصوصی ثبت میکند، دارایی مشتریان را نگه میدارد و برای پردازش معاملات از موتور تطبیق داخلی استفاده میکند. DEX معمولاً به کیف پول کاربر اجازه میدهد مستقیماً با یک یا چند قرارداد هوشمند تعامل داشته باشد. این قراردادها تعیین میکنند داراییها چگونه وارد استخرهای نقدینگی و از آنها خارج شوند، سفارشها چگونه تطبیق یابند و آیا تراکنش شرایط کاربر را برآورده میکند یا نه.
Coinbase، DEX را بازار همتابههمتایی تعریف میکند که در آن تراکنشها مستقیماً میان معاملهگران رمزارز انجام میشوند. Uniswap نکته مهمی را اضافه میکند: DEX لزوماً به معنای «صرافی» به مفهوم سنتی و شرکتی آن نیست. ممکن است مجموعهای از قراردادهای هوشمند باشد که تراکنشهای کیف پولبهکیف پول یا کیف پولبهاستخر را تسهیل میکند.
«همتابههمتا» را نیز نباید بیشازحد تحتاللفظی تفسیر کرد. در یک بازارساز خودکار، معاملهگر معمولاً داراییها را با یک استخر نقدینگی مبادله میکند، نه اینکه منتظر بماند یک فرد مشخص طرف دیگر معامله باشد.
صرافی رمزارزی غیرمتمرکز چگونه کار میکند؟
تراکنش DEX معمولاً چهار مؤلفه فنی را به هم متصل میکند: کیف پول کاربر، رابط صرافی، قراردادهای هوشمند پروتکل و بلاکچینی که تراکنش را تسویه میکند.
رابط کاربری یک تراکنش پیشنهادی ایجاد میکند، اما کیف پول باید آن را تأیید کند. سپس قرارداد هوشمند معامله را با قواعد پروتکل میسنجد. اگر شرایط برقرار باشد، بلاکچین جابهجایی داراییها را ثبت میکند. توکنهای دریافتی به کیف پول تحت کنترل کاربر واریز میشوند، نه به حسابی که صرافی مدیریت میکند.
این جدایی اهمیت دارد. ممکن است وبسایت DEX از دسترس خارج شود، درحالیکه قراردادهای هوشمند زیربنایی آن همچنان فعالاند. برعکس، ظاهر حرفهای یک وبسایت ثابت نمیکند که پروتکل پشت آن امن یا غیرمتمرکز است.
DEXهای بازارساز خودکار
بازارساز خودکار یا AMM به کاربران اجازه میدهد با نقدینگی سپردهگذاریشده در قراردادهای هوشمند معامله کنند. تأمینکنندگان نقدینگی جفتتوکنها را فراهم میکنند و در ازای آن سهمی از کارمزد معاملات میگیرند.
یکی از طراحیهای پایه AMM از فرمول حاصلضرب ثابت استفاده میکند:
در این فرمول، و مقدار دو دارایی در استخر را نشان میدهند، درحالیکه پیش از محاسبه کارمزدها ثابت میماند. وقتی معاملهگر یک دارایی را وارد استخر میکند، قرارداد هوشمند مقداری از دارایی دیگر را آزاد میکند. توازن ذخایر تغییر میکند و در نتیجه قیمت اعلامشده نیز تغییر مییابد.
Uniswap، Curve، Balancer و بسیاری از پروتکلهای دیگر از گونههایی از استخرهای نقدینگی خودکار استفاده میکنند. AMMهای مدرن ممکن است بهجای یک فرمول همگانی، از نقدینگی متمرکز، منحنیهای داراییهای باثبات، هوکهای سفارشی یا کارمزدهای پویا استفاده کنند.
DEXهای مبتنی بر دفتر سفارش
DEX مبتنی بر دفتر سفارش به معاملهگران اجازه میدهد سفارشهای خرید، فروش و محدود ثبت کنند. برخی سفارشها را بهطور کامل درونزنجیرهای ذخیره و تطبیق میدهند، درحالیکه برخی دیگر برای افزایش سرعت از زیرساخت برونزنجیرهای استفاده میکنند و نتیجه نهایی را درونزنجیرهای تسویه میکنند.
DEXهای دفتر سفارش میتوانند تجربهای شبیهتر به صرافی متمرکز ارائه کنند، بهویژه برای بازارهای اسپات، قراردادهای آتی دائمی و مشتقات دیگر. بااینحال، تمرکززدایی آنها فقط به خودامانی بودن محدود نمیشود. معاملهگر همچنان باید بررسی کند چه کسی زیرساخت تطبیق را اداره میکند، ارتقاها را کنترل میکند، دادههای قیمت را فراهم میکند و مسئولیت عملکردهای اضطراری را بر عهده دارد.
تجمیعکنندههای DEX و سامانههای مبتنی بر قصد
تجمیعکننده DEX چندین استخر یا پروتکل را برای یافتن مسیر اجرای بهتر جستوجو میکند. ممکن است بهجای فرستادن کل معامله از یک استخر، سفارش را میان چند منبع نقدینگی تقسیم کند.
سامانه مبتنی بر قصد یک گام جلوتر میرود. کاربر نتیجه موردنظر را مشخص میکند—مثلاً مبادله یک توکن با توکن دیگر، بهشرط دریافت دستکم مقدار معینی—و حلکنندگان رقیب راههای اجرای آن را جستوجو میکنند.
این سامانهها میتوانند اثر قیمتی را کاهش دهند، اما وابستگیهای تازهای ایجاد میکنند. اجرا ممکن است به روترها، حلکنندگان، رلهها، بریجها یا سامانههای جریان سفارش خصوصی متکی باشد. مسیریابی پیچیدهتر لزوماً به معنای تمرکززدایی بیشتر نیست.
قیمت --
هنگام مبادله در DEX دقیقاً چه اتفاقی میافتد؟
فرض کنید کاربری میخواهد USDC را با ETH مبادله کند.
ابتدا ممکن است لازم باشد کیف پول به یک قرارداد هوشمند اجازه دهد USDC را خرج کند. این تأییدیه جدا از خود مبادله است و ممکن است به تراکنش بلاکچینی جداگانهای نیاز داشته باشد.
سپس رابط DEX از یک استخر یا روتر قیمتهای پیشنهادی دریافت میکند. این قیمت به نقدینگی موجود، اندازه سفارش، کارمزد استخر، شرایط فعلی شبکه و میزان تحمل لغزش قیمت کاربر بستگی دارد.
پس از تأیید کاربر، تراکنش امضاشده به شبکه ارسال میشود. اعتبارسنجها یا سکوئنسرها تعیین میکنند چه زمانی تراکنش در بلاک گنجانده شود. سپس قرارداد هوشمند بررسی میکند که آیا شرط حداقل خروجی همچنان برقرار است یا خیر.
اگر قیمت از محدوده مجاز خارج شده باشد، ممکن است تراکنش ناموفق شود. کاربر همچنان ممکن است کارمزد شبکه را از دست بدهد، زیرا پردازش محاسباتی انجام شده است، هرچند مبادله تکمیل نشده باشد.
اگر تراکنش موفق شود، توکن ورودی از کیف پول خارج و توکن خروجی به آن منتقل میشود. معمولاً میتوان تراکنش و موجودیهای حاصل از آن را در یک مرورگر بلاکچین مشاهده کرد.
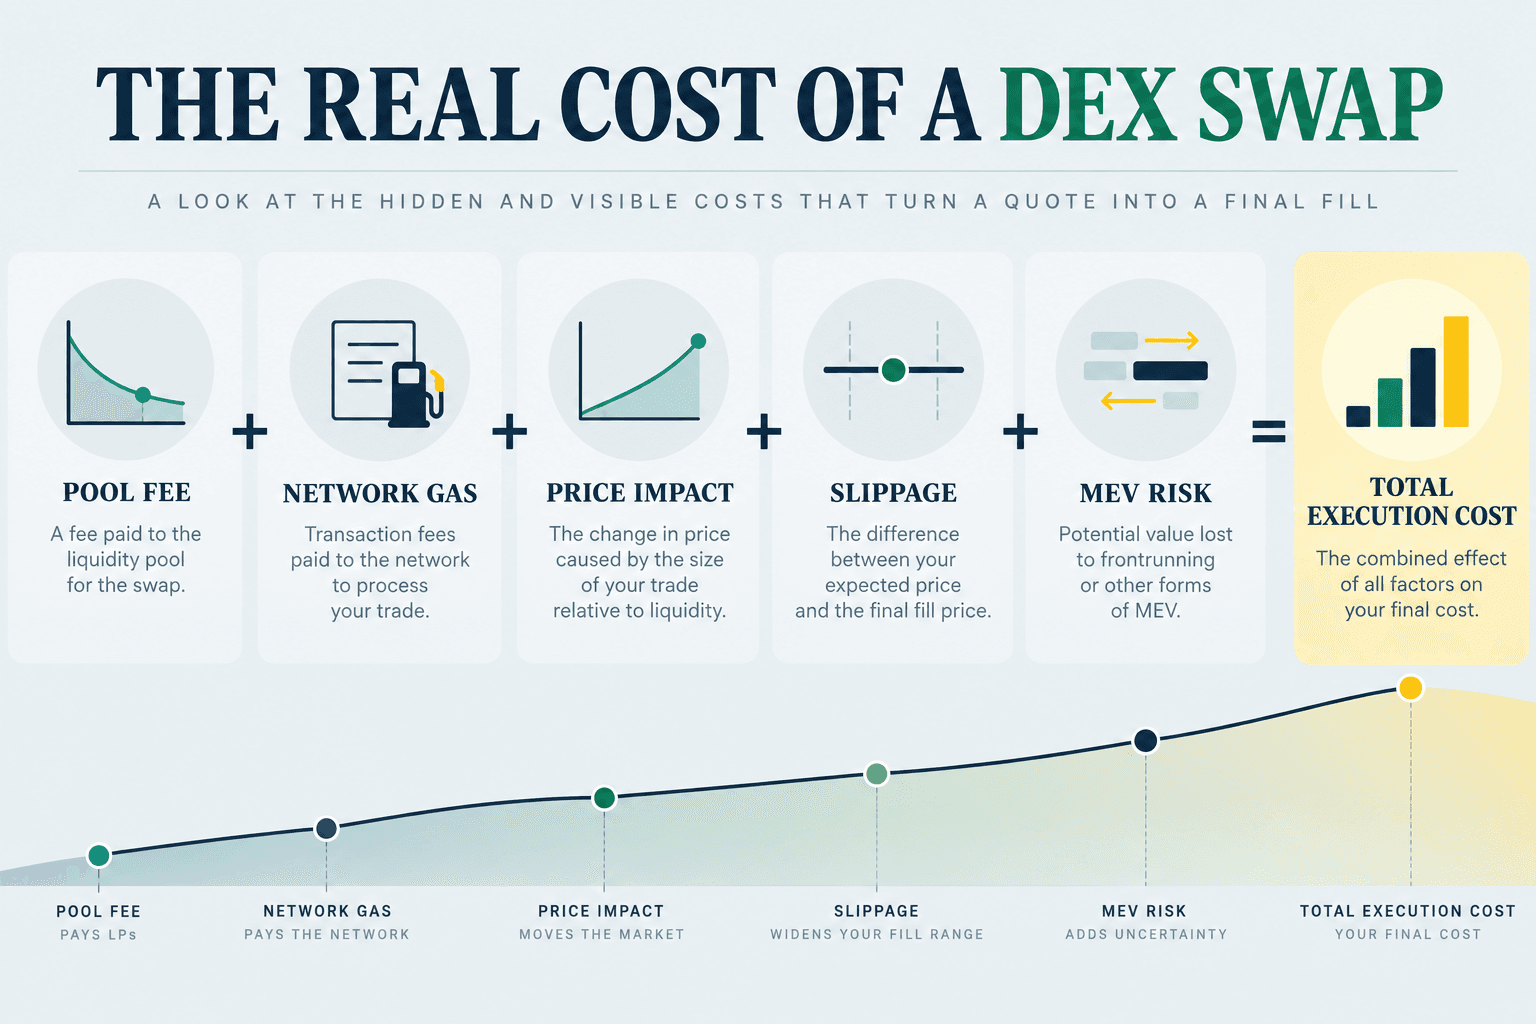
هزینه واقعی معامله در صرافی رمزارزی غیرمتمرکز
کارمزدی که کنار یک استخر نقدینگی نمایش داده میشود، کل هزینه استفاده از DEX نیست. مدل واقعبینانهتر چنین است:
این مؤلفهها رفتار متفاوتی دارند. گس معمولاً برای یک نوع تراکنش مشخص، هزینهای نسبتاً ثابت است. اثر قیمتی با افزایش اندازه معامله نسبت به نقدینگی موجود بیشتر میشود. لغزش قیمت به حرکت بازار و شرایط اجرا بستگی دارد. زیانهای MEV نیز تا حدی به میزان قابلمشاهده و قابلسوءاستفاده بودن سفارش پیش از تسویه وابستهاند.
پژوهشی که محلهای معاملاتی غیرمتمرکز و متمرکز را مقایسه کرد، نشان داد هزینههای ثابت بلاکچین بار نامتناسبی بر معاملات کوچک DEX تحمیل میکنند. همان پژوهش نشان داد اجرای معاملات DEX در صورت عمیقبودن نقدینگی، برای معاملات بهاندازه کافی بزرگ میتواند رقابتیتر شود.
مطالعهای جداگانه درباره تراکنشهای Uniswap به نتیجه دقیقتری رسید: گس معمولاً در مبادلههای کوچک بخش عمده هزینه را تشکیل میدهد، درحالیکه اثر قیمتی و لغزش برای مبادلههای بزرگ اهمیت بیشتری پیدا میکنند. این مطالعه همچنین نشان داد احتمال لغزش قیمت خصمانه در استخر میمکوینی پرنوسان، بیشتر از یک استخر جاافتاده USDC–ETH است.
کارمزد استخر یا پروتکل
هنگام اجرای مبادله، پروتکل کارمزد استخر را کسر میکند. بسته به DEX، این کارمزد ممکن است میان تأمینکنندگان نقدینگی، خزانه پروتکل یا مشارکتکنندگان دیگر توزیع شود.
سطح کارمزد پایینتر لزوماً به معنای هزینه کمتر نیست. یک استخر کمکارمزد با نقدینگی کمعمق ممکن است اثر قیمتی بیشتری از استخر پرکارمزدی با نقدینگی عمیق داشته باشد.
گس شبکه
گس به شبکه بلاکچین برای پردازش تراکنش پرداخت میشود و لزوماً به DEX پرداخت نمیشود.
گس باعث میشود اندازه معامله اهمیت پیدا کند. کارمزد شبکه $3 معادل %3 از یک معامله $100 است، اما فقط %0.03 از یک معامله $10,000 را تشکیل میدهد. به همین دلیل، مقایسه صرفِ کارمزدهای استخر که برحسب درصد بیان میشوند، میتواند اقتصاد یک مبادله کوچک را بهشدت نادرست نشان دهد.
اثر قیمتی
اثر قیمتی، تغییری است که خود معامله در قیمت اعلامشده یک استخر ایجاد میکند. این پدیده با حرکت عادی بازار یکسان نیست.
سفارشی بزرگ در یک استخر کمعمق، بخش قابلتوجهی از یکی از ذخایر را خارج میکند. AMM قیمت خود را در امتداد منحنی پیوند تغییر میدهد تا استخر بتواند توازن ریاضیاش را حفظ کند.
لغزش قیمت
لغزش قیمت، تفاوت میان قیمت اجرای موردانتظار و نتیجه واقعی است.
کاربران معمولاً میزان تحمل لغزش قیمت را تعیین میکنند تا مشخص کنند چه اندازه کاهش کیفیت اجرا را میپذیرند. تحمل بیشازحد محدود میتواند در بازار پرنوسان باعث شکست تراکنش شود. تحمل بیشازحد گسترده نیز ممکن است معامله را در معرض اجرای نامطلوب یا حمله ساندویچی قرار دهد.
MEV و بازچینی تراکنشها
حداکثر ارزش قابل استخراج یا MEV به ارزشی گفته میشود که از طریق کنترل یا سوءاستفاده از ترتیب تراکنشها به دست میآید. ازآنجاکه تراکنشهای درانتظار تأیید بلاکچین ممکن است قابلمشاهده باشند، گاهی مشارکتکننده دیگری میتواند تراکنشهایی را پیش و پس از مبادله کاربر قرار دهد.
در حمله ساندویچی، مهاجم پیش از معامله قربانی خرید میکند، اجازه میدهد سفارش قربانی قیمت را بالا ببرد و سپس میفروشد. در نتیجه، قربانی با قیمت اجرایی نامطلوبتری روبهرو میشود.
بانک تسویههای بینالمللی، ریسک ترتیبدهی تراکنشها، دستکاری قیمت و تمرکز حاکمیت را از نقاط ضعف مهم امور مالی غیرمتمرکز میداند.
نمونه محاسبه هزینه در صرافی رمزارزی غیرمتمرکز
یک استخر ساده با مدل حاصلضرب ثابت را در نظر بگیرید که شامل 1,000,000 USDC و 500 ETH است. پیش از معامله، قیمت ضمنی استخر $2,000 بهازای هر ETH است.
فرض کنید استخر کارمزدی معادل %0.30 دریافت میکند و فعلاً گس و تغییرات قیمت بیرونی را نادیده میگیریم.
| اندازه معامله | مقدار تقریبی ETH دریافتی | میانگین قیمت اجرا | هزینه بیشتر از قیمت اولیه استخر، یعنی $2,000 |
|---|---|---|---|
| 1,000 USDC | 0.4980 ETH | $2,008.02 | حدود %0.40 |
| 10,000 USDC | 4.9358 ETH | $2,026.02 | حدود %1.30 |
معامله بزرگتر صرفاً ده برابر کارمزد دلاری نمیپردازد؛ بلکه در امتداد منحنی AMM نیز پیشروی بیشتری میکند و اثر قیمتی بیشتری بهوجود میآورد.
این محاسبه عمداً سادهسازی شده است. تراکنش واقعی ممکن است از چند استخر عبور کند و همچنین مشمول گس، لغزش مثبت یا منفی، مالیات انتقال توکن یا زیانهای مرتبط با MEV شود. بااینحال، این نمونه نشان میدهد که عبارت «DEX %0.30 کارمزد میگیرد» توصیف کاملی از هزینه معامله نیست.
مقایسه درست، تعداد توکنهای خروجی دریافتی پس از محاسبه همه هزینههای اجراست، نه سطح کارمزدی که روی استخر نمایش داده میشود.
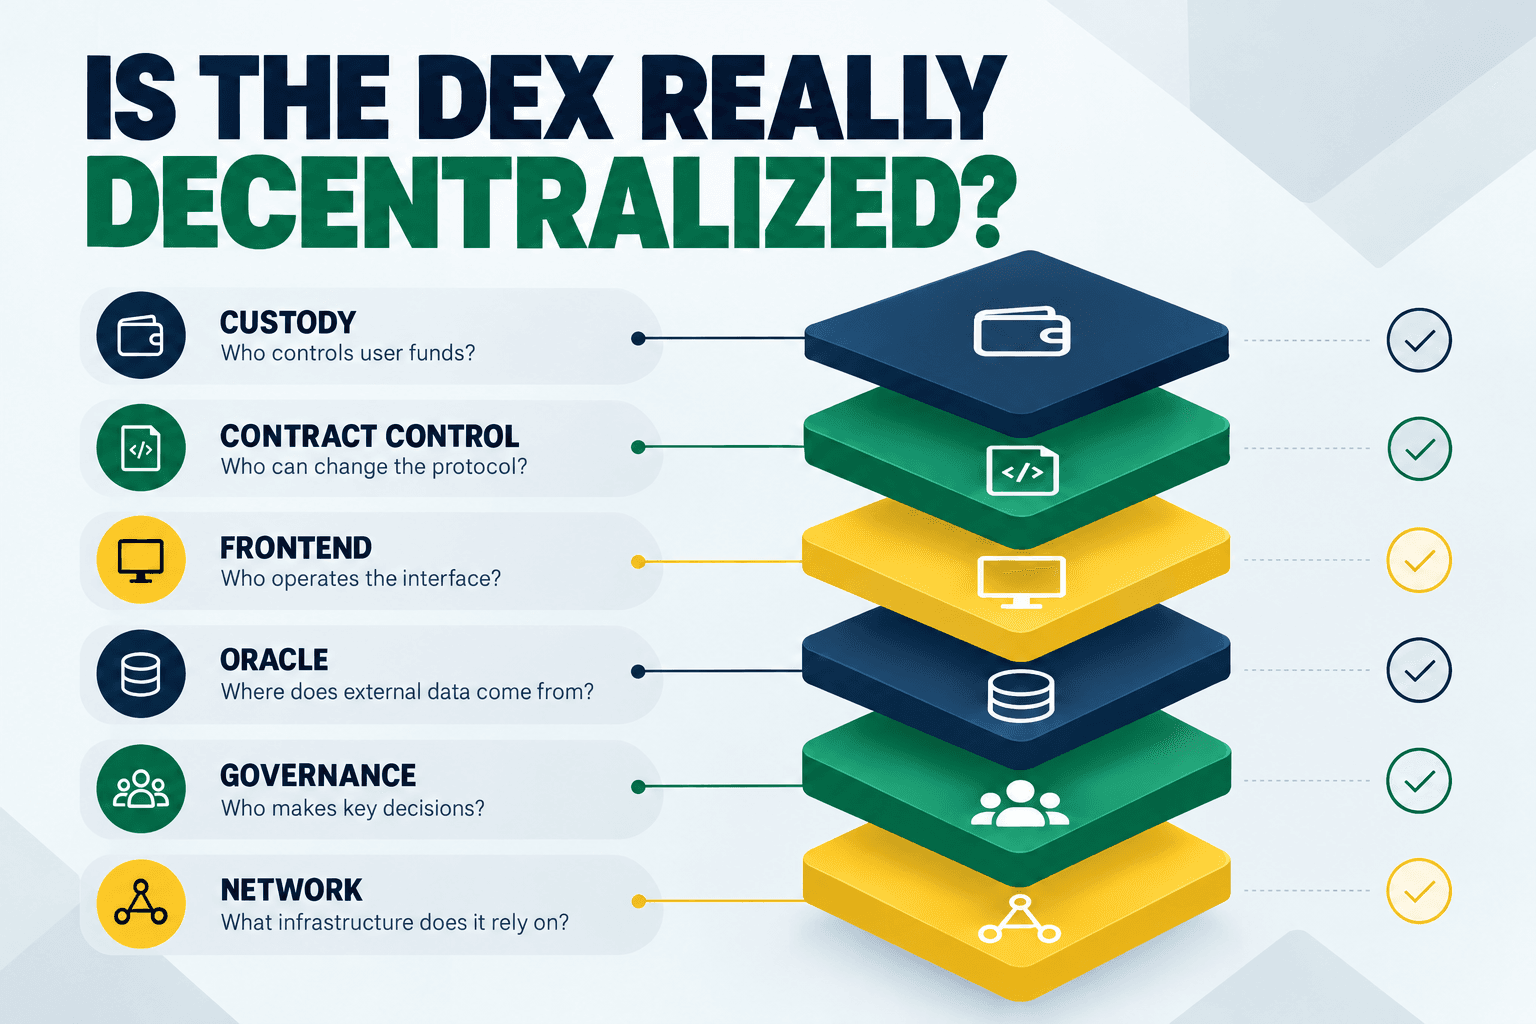
آیا صرافی رمزارزی غیرمتمرکز واقعاً غیرمتمرکز است؟
تمرکززدایی صفر و یکی نیست. یک پروتکل ممکن است غیرامانی باشد، اما در بخشهای دیگر همچنان کنترل متمرکز داشته باشد.
بانک تسویههای بینالمللی این مسئله را «توهم تمرکززدایی» مینامد: حتی زمانی که کارکردهای مالی با قراردادهای هوشمند اجرا میشوند، تصمیمهای حاکمیتی و عملیاتی ممکن است قدرت را در دست گروهی محدود متمرکز کنند.
یک بررسی کاربردی DEX باید شش لایه را ارزیابی کند.
| لایه | چه پرسشی باید مطرح شود؟ | نشانه تمرکز |
|---|---|---|
| نگهداری دارایی | چه کسی میتواند وجوه کاربران را جابهجا یا مسدود کند؟ | اپراتور میتواند داراییها را منتقل یا مسدود کند |
| کنترل قرارداد | آیا میتوان قراردادها را ارتقا داد، متوقف کرد یا جایگزین کرد؟ | یک کیف پول یا یک چندامضایی کوچک، ارتقاها را کنترل میکند |
| رابط کاربری | آیا کاربران بدون یک وبسایت میتوانند به پروتکل دسترسی پیدا کنند؟ | یک شرکت، تنها رابط کاربری قابلاستفاده را کنترل میکند |
| اوراکل | دادههای قیمت خارجی از کجا میآیند؟ | یک منبع یا اپراتور میتواند فید قیمت را تغییر دهد |
| حاکمیت | چه کسی میتواند تغییرات عمده را پیشنهاد و تصویب کند؟ | قدرت رأی یا تفویض اختیار بهشدت متمرکز است |
| شبکه | به کدام اعتبارسنجها، سکوئنسرها یا بریجها نیاز است؟ | اجرا به گروه کوچکی از زیرساختها وابسته است |
ممکن است یک پروتکل در یک لایه عملکرد خوبی داشته باشد و در لایهای دیگر ضعیف عمل کند. برای مثال، کاربران ممکن است کنترل داراییهایشان را حفظ کنند، درحالیکه یک مدیر همچنان توانایی متوقفکردن قراردادها را دارد. همچنین ممکن است قراردادهای یک پروتکل تغییرناپذیر باشند، اما پروتکل به یک رابط کاربری یا سکوئنسر متمرکز وابسته باشد.
به همین دلیل، «غیرامانی» و «کاملاً غیرمتمرکز» توصیفهای قابلجایگزینی نیستند.
مقایسه صرافی رمزارزی غیرمتمرکز و صرافی متمرکز
DEX و صرافی متمرکز مسائل متفاوتی را حل میکنند. مناسبترین محل معامله به این بستگی دارد که کاربر نگهداری شخصی دارایی، دسترسی به ارز فیات، سرعت اجرا، پشتیبانی مشتری، دسترسی به داراییها یا ترکیبپذیری درونزنجیرهای را در اولویت قرار دهد.
| ویژگی | صرافی غیرمتمرکز | صرافی متمرکز |
|---|---|---|
| نگهداری دارایی | معمولاً تا زمان اجرا نزد کاربر باقی میماند | معمولاً در حسابی تحت مدیریت صرافی نگهداری میشود |
| مدل حساب | اتصال کیف پول | حساب کاربری ثبتشده |
| تسویه | معمولاً درونزنجیرهای ثبت میشود | معمولاً پیش از برداشت، بهصورت داخلی ثبت میشود |
| دسترسی به ارز فیات | معمولاً محدود است | اغلب از واریز یا خرید با ارز فیات پشتیبانی میکند |
| انتخاب دارایی | بازارهای بدون نیاز به مجوز ممکن است توکنهای بیشتری فهرست کنند | داراییها را صرافی انتخاب میکند |
| هزینهها | کارمزد استخر، گس، اثر قیمتی، لغزش قیمت و MEV | کارمزد معامله، اختلاف قیمت خریدوفروش و احتمالاً کارمزد واریز یا برداشت |
| بازیابی تراکنش | معمولاً برگشتناپذیر است | پشتیبانی گاهی میتواند در مشکلات حساب داخلی مداخله کند |
| ریسک اصلی | ریسک قرارداد، توکن، کیف پول، مجوز و اجرا | ریسک نگهداری دارایی، پلتفرم، حساب و طرف مقابل |
| مناسب برای | نگهداری شخصی دارایی و برنامههای درونزنجیرهای | دسترسی به ارز فیات، معاملات فعال و مدیریت سادهتر حساب |
وقتی کاربر به مسیرهای ورود با ارز فیات، خدمات مشتری، نقدینگی عمیق دفتر سفارش یا ابزارهای معاملاتی پیشرفته مبتنی بر حساب نیاز دارد، CEX میتواند کاربردیتر باشد. DEX زمانی مفیدتر است که کاربر به تعامل مستقیم با دارایی درونزنجیرهای نیاز داشته باشد یا بخواهد هنگام معامله، کنترل دارایی را حفظ کند.
برای کاربرانی که محل معاملاتی مبتنی بر حساب را ترجیح میدهند، WEEX بازارهای اسپات و مشتقات متمرکز ارائه میکند. این یک صرافی غیرمتمرکز نیست و باید این تفاوت را روشن نگه داشت: استفاده از WEEX یعنی انتخاب مدل معاملاتی و نگهداری متمرکز، نه تراکنش DEX از کیف پول به قرارداد هوشمند.
مهمترین مزایای صرافی رمزارزی غیرمتمرکز چیست؟
مهمترین مزیت DEX، نگهداری شخصی دارایی است. کاربران معمولاً لازم نیست پیش از معامله، داراییهایشان را به حسابی تحت کنترل صرافی منتقل کنند.
DEXها همچنین بازارها را بازتر میکنند. ناشر توکن یا تأمینکننده نقدینگی میتواند بدون انتظار برای تأیید کمیته فهرستکردن داراییهای یک صرافی متمرکز، استخری ایجاد کند. این امر دسترسی سریعتری به داراییهای جدید و کمترشناختهشده فراهم میکند.
همین دسترسی آزاد ریسک نیز ایجاد میکند. فهرستشدن بدون نیاز به مجوز به این معناست که حضور یک توکن در DEX، قانونیبودن، نقدشوندگی، حسابرسیشدن یا ارتباط آن با پروژهای را که ادعا میکند نماینده آن است، ثابت نمیکند.
DEXها ترکیبپذیری هم فراهم میکنند. یک تراکنش میتواند در محیطی برنامهپذیر با صرافی، بازار وامدهی، بریج یا پروتکل دیگری تعامل کند. این قابلیت، راهبردهای پیچیده درونزنجیرهای را ممکن میکند، اما زنجیرههایی از وابستگی نیز ایجاد میکند که در آنها یک مؤلفه آسیبپذیر میتواند بر کل تراکنش اثر بگذارد.
مهمترین ریسکهای صرافی رمزارزی غیرمتمرکز چیست؟
ریسک قرارداد هوشمند یعنی احتمال وجود آسیبپذیری در کد یا عملکرد غیرمنتظره آن. حسابرسی میتواند عدمقطعیت را کاهش دهد، اما نمیتواند ثابت کند که قرارداد هیچ نقص قابلسوءاستفادهای ندارد.
ریسک توکن موضوعی جداگانه است. ممکن است یک DEX دقیقاً مطابق طراحی خود کار کند، درحالیکه توکن معاملهشده شامل قواعد مخرب انتقال، اختیار ضرب نامحدود، محدودیت فروش یا مالکیت متمرکز در دست افراد داخلی باشد.
ریسک مجوز زمانی ایجاد میشود که کاربران به قراردادها اجازه خرجکردن توکنهایشان را میدهند. ممکن است مجوز نامحدود پس از معامله اصلی همچنان فعال بماند. اگر قرارداد تأییدشده یا رابط مرتبط با آن به خطر بیفتد، ممکن است از این مجوز سوءاستفاده شود.
ریسک نقدینگی زمانی پدیدار میشود که استخر نتواند معاملهای را بدون اثر قیمتی قابلتوجه جذب کند. ارزش بازار اعلامشده یک توکن تضمین نمیکند که نقدینگی قابلتوجهی برای آن وجود داشته باشد.
ریسک رابط کاربری و فیشینگ نیز قابلتوجه است. یک وبسایت جعلی میتواند از DEX معتبری تقلید کند و درخواست امضاهای مخرب از کیف پول داشته باشد. قراردادهای هوشمند پروتکل واقعی از کسی که به دامنهای جعلی متصل میشود محافظت نمیکنند.
در نهایت، شاید فرایند عملیای برای بازیابی وجود نداشته باشد. معمولاً خدمات مشتری نمیتواند انتقال اشتباه، امضای مخرب یا مبادله تکمیلشده را برگرداند.
چگونه با ایمنی بیشتری از صرافی رمزارزی غیرمتمرکز استفاده کنیم؟
استفاده مسئولانه از DEX فراتر از اتصال کیف پول و فشردن دکمه «مبادله» است. فرایند باید پیش از ثبت تراکنش در بلاکچین آغاز شود.
- دامنه رسمی پروتکل را از بیش از یک منبع معتبر تأیید کنید.
- بلاکچین و نشانی قرارداد توکن را بررسی کنید. تطابق نام یا نماد کافی نیست.
- مسیر نقدینگی، اندازه استخر، خروجی اعلامشده، اثر قیمتی، کارمزد استخر و کارمزد تخمینی شبکه را بررسی کنید.
- میزان تحمل لغزش قیمت را آگاهانه تعیین کنید و آن را خودکار افزایش ندهید تا معامله انجام شود.
- درخواست کیف پول را با دقت بخوانید. مجوز توکن را از خود مبادله تشخیص دهید و از امضای پیامهای نامشخص خودداری کنید.
- هنگام تعامل با توکن، زنجیره یا پروتکل ناآشنا، یک تراکنش آزمایشی کوچک انجام دهید.
- تراکنش تأییدشده را در مرورگر بلاکچین بررسی کنید و ببینید آیا لازم است مجوز توکن کاهش یابد یا لغو شود.
این روند نمیتواند ریسک قرارداد هوشمند یا بازار را از میان ببرد؛ اما میتواند خطاهای قابلپیشگیری مربوط به دامنههای جعلی، شبکههای اشتباه، توکنهای تقلبی، مجوزهای بیشازحد و درخواستهای تراکنش نامفهوم را کاهش دهد.
چگونه بهترین DEX را برای یک معامله انتخاب کنیم؟
هیچ DEXی برای همه شرایط بهترین نیست. انتخاب درست به جفتتوکن، بلاکچین، اندازه معامله و الزامات اجرا بستگی دارد.
نخستین مقایسه باید بر اساس مقدار نهایی خروجی باشد. ممکن است یک استخر با کارمزد اعلامشده کمتر، بهدلیل نقدینگی کمعمق اجرای بدتری ارائه دهد.
مقایسه دوم باید مسیر مسیریابی باشد. تجمیعکننده زمانی که نقدینگی پراکنده است میتواند مفید باشد، اما معاملهگران باید بدانند آیا مسیر از بریجها، توکنهای بستهبندیشده یا پروتکلهای اضافی عبور میکند یا خیر.
مقایسه سوم باید میزان کنترل باشد. مجوزهای ارتقای قرارداد، قابلیتهای توقف اضطراری، تمرکز حاکمیت و وابستگی به رابط کاربری را بررسی کنید.
مقایسه چهارم باید سابقه عملیاتی باشد. قراردادهایی که مدت زیادی فعال بودهاند و مستندات شفاف و فعالیت واقعی قابلتوجهی دارند، شواهد بیشتری فراهم میکنند تا قراردادهایی که بهتازگی راهاندازی شدهاند و تبلیغات ناشناس و نقدینگی قابلراستیآزمایی اندکی دارند.
در نهایت، مطمئن شوید پروتکل در حوزه قضایی کاربر در دسترس است. ممکن است از نظر فنی بتوان به یک قرارداد هوشمند دسترسی داشت، درحالیکه رابط یا سرویس آن طبق قوانین محلی محدود شده باشد.
پرسشهای متداول
1. صرافی رمزارزی غیرمتمرکز چیست؟
صرافی رمزارزی غیرمتمرکز پروتکلی مبتنی بر بلاکچین است که به کاربران امکان میدهد داراییهای دیجیتال را از کیف پول خود و از طریق قراردادهای هوشمند معامله کنند، بدون اینکه آنها را نزد واسطهای امانی واریز کنند.
2. DEX در دنیای رمزارزها به چه معناست؟
DEX مخفف صرافی غیرمتمرکز است. این اصطلاح معمولاً صرافیهای مبتنی بر AMM، پلتفرمهای دفتر سفارش درونزنجیرهای یا ترکیبی و تجمیعکنندههایی را دربرمیگیرد که معاملات را میان چند منبع نقدینگی مسیریابی میکنند.
3. آیا صرافیهای غیرمتمرکز به KYC نیاز دارند؟
بسیاری از پروتکلهای اصلی DEX به حساب KYC متعارف نیاز ندارند. بااینحال، رابطها، ارائهدهندگان کیف پول، تجمیعکنندهها یا نقاط دسترسی تحت نظارت ممکن است محدودیت جغرافیایی، غربالگری تحریمها یا احراز هویت اعمال کنند.
4. آیا صرافیهای رمزارزی غیرمتمرکز امن هستند؟
DEXها برخی از ریسکهای امانی را حذف میکنند، اما همچنان با ریسکهای قرارداد هوشمند، توکن، کیف پول، نقدینگی، مجوز، حاکمیت و MEV روبهرو هستند. ایمنی به کل مسیر تراکنش بستگی دارد، نه فقط برچسب صرافی.
5. آیا DEX از صرافی متمرکز ارزانتر است؟
نه همیشه. گس میتواند بهشکل نامتناسبی بر معاملات کوچک DEX اثر بگذارد و معاملات بزرگ نیز ممکن است با اثر قیمتی و لغزش روبهرو شوند. مقایسه درست باید بر پایه هزینه کل اجرا و خروجی نهایی باشد، نه فقط کارمزد اعلامشده.
دیدگاه تحریریه WEEX: نگهداری شخصی، نیاز به اعتماد را از میان نمیبرد
مهمترین ویژگی صرافی رمزارزی غیرمتمرکز، ناشناسبودن یا دسترسی به هزاران توکن نیست. ویژگی مهم آن، توانایی معامله بدون واگذاری قبلی دارایی به اپراتور صرافی است. برای کاربرانی که امنیت کیف پول و اجرای درونزنجیرهای را درک میکنند، این یک پیشرفت ساختاری معنادار است.
اما صنعت اغلب اهمیت این دستاورد را بیشازحد بزرگ جلوه میدهد. حذف یک واسطه به معنای حذف همه وابستگیهای قابلاعتماد نیست. کنترل ممکن است دوباره در کلیدهای ارتقا، رابطها، سکوئنسرها، اوراکلهای قیمت، بریجها و حاکمیت متمرکز ظاهر شود.
بنابراین، نامیدن یک پلتفرم بهعنوان DEX باید آغاز بررسی باشد، نه پایان آن. بهترین DEX لزوماً پلتفرمی با بیشترین تعداد توکن، کمترین کارمزد استخر نمایشدادهشده یا پرصداترین ادعای تمرکززدایی نیست. بهترین گزینه، محل معاملاتی است که برای تراکنش موردنظر، بهترین ترکیب قابلراستیآزمایی از کنترل دارایی، کیفیت اجرا، شفافیت قرارداد، زیرساخت تابآور و هزینه کل قابلقبول را فراهم کند.
منابع
- Coinbase، «DEX چیست؟»، تاریخ دسترسی 05/10/2026.
- Uniswap Labs، «صرافی غیرمتمرکز (DEX) چیست؟»، منتشرشده در 21/02/2025؛ تاریخ دسترسی 05/10/2026.
- Chainalysis، «صرافی غیرمتمرکز: تعریف، نحوه کار و انطباق»، تاریخ دسترسی 05/10/2026.
- بانک تسویههای بینالمللی، «ریسکهای دیفای و توهم تمرکززدایی»، تاریخ دسترسی 05/10/2026.
- Barbon و Ranaldo، «درباره کیفیت بازارهای رمزارز: صرافیهای متمرکز در برابر غیرمتمرکز»، تاریخ دسترسی 05/10/2026.
- Adams، Chan، Markovich و Wan، «اجازه ندهید MEV از دستتان بلغزد: هزینههای مبادله در پروتکل Uniswap»، تاریخ دسترسی 05/10/2026.
- Caparros، Chaudhary و Klein، «مقیاسپذیری بلاکچین و تمرکز نقدینگی در صرافیهای غیرمتمرکز»، تاریخ دسترسی 05/10/2026.
تاریخ برش دادهها: 12:20 05/10/2026 UTC+8. صفحات Coinbase و Chainalysis برای همه گزارهها زمان دقیق دادهها را ارائه نکردهاند.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید
ارتقای گلمستردام اتریوم در سپولیا به گس 200M رسید: پس از این ارتقا چه چیزی تغییر میکند؟
بهترین کیف پول ارز دیجیتال در ۲۰۲۶: انتخابهای برتر برای هر نوع کاربر
USDC در Arc: راهاندازی میننت Circle چه تغییری برای دارندگان ایجاد میکند؟
استراتژی معاملات فیوچرز HYPE: قوانین تعیین حجم پوزیشن پیرامون آنلاکها
آیا خرید آربیتروم (ARB) پس از رشد ۳۰ درصدی ارزش دارد؟ تحلیل کاربرد، عرضه و ریسکها
رابینهود برای سهام توکنیزهشده یک زنجیره ساخت: آیا این زنجیره به کازینوی میمکوین تبدیل شده است؟
رمزارز BISCOTTI: توکن سگ رباتیک پشت عرضه اولیه Emblem Vault
ارز دیجیتال IMX چیست؟ چگونه لایه ۲ ایمیوتیبل (Immutable) به بزرگترین بلاکچین بازیهای Web3 تبدیل شد
ممپول چیست و چگونه کار میکند؟ راهنمایی برای مبتدیان
توکن CC (Canton Network) و انقلاب توکن سازی دارایی ها (RWA)؛ فرصت های سرمایه گذاری در صرافی WEEX
داگز (DOGS) چیست؟ تحلیل جامع آینده میم کوین تلگرام و آموزش معامله در صرافی WEEX
انفجار تعداد توکن ها در بازار کریپتو: بررسی رشد ۴۰ میلیونی از سال ۲۰۲۱ تا ۲۰۲۵
Arbitrum (ARB)؛ رهبر لایه دوم های اتریوم و فرصت های اکوسیستم آن
آینده شیبا اینو فراتر از یک میم؛ تحلیل جامع شیباریوم، متاورس و فرصت های سرمایه گذاری
استراتژی مدیریت ریسک تعطیلات در معاملات کالا؛ کاربرد عملی اهرم دینامیک در XNG
از ثبت نام تا اولین خرید بیت کوین در WEEX: راهنمای گام به گام مبتدیان
مقدمهای بر شبکه کانتون: عصری جدید برای داراییهای دیجیتال در سطح سازمانی
پلاسما (XPL) چیست و چگونه کار میکند؟
ارتقای گلمستردام اتریوم در سپولیا به گس 200M رسید: پس از این ارتقا چه چیزی تغییر میکند؟
بهترین کیف پول ارز دیجیتال در ۲۰۲۶: انتخابهای برتر برای هر نوع کاربر
USDC در Arc: راهاندازی میننت Circle چه تغییری برای دارندگان ایجاد میکند؟
استراتژی معاملات فیوچرز HYPE: قوانین تعیین حجم پوزیشن پیرامون آنلاکها
آیا خرید آربیتروم (ARB) پس از رشد ۳۰ درصدی ارزش دارد؟ تحلیل کاربرد، عرضه و ریسکها
رابینهود برای سهام توکنیزهشده یک زنجیره ساخت: آیا این زنجیره به کازینوی میمکوین تبدیل شده است؟


