
آنلاک XPL در ۲۵ سپتامبر: چگونه با امنیت لانگ یا شورت Plasma Futures بگیریم

 امتیازدهی ما در گوگل


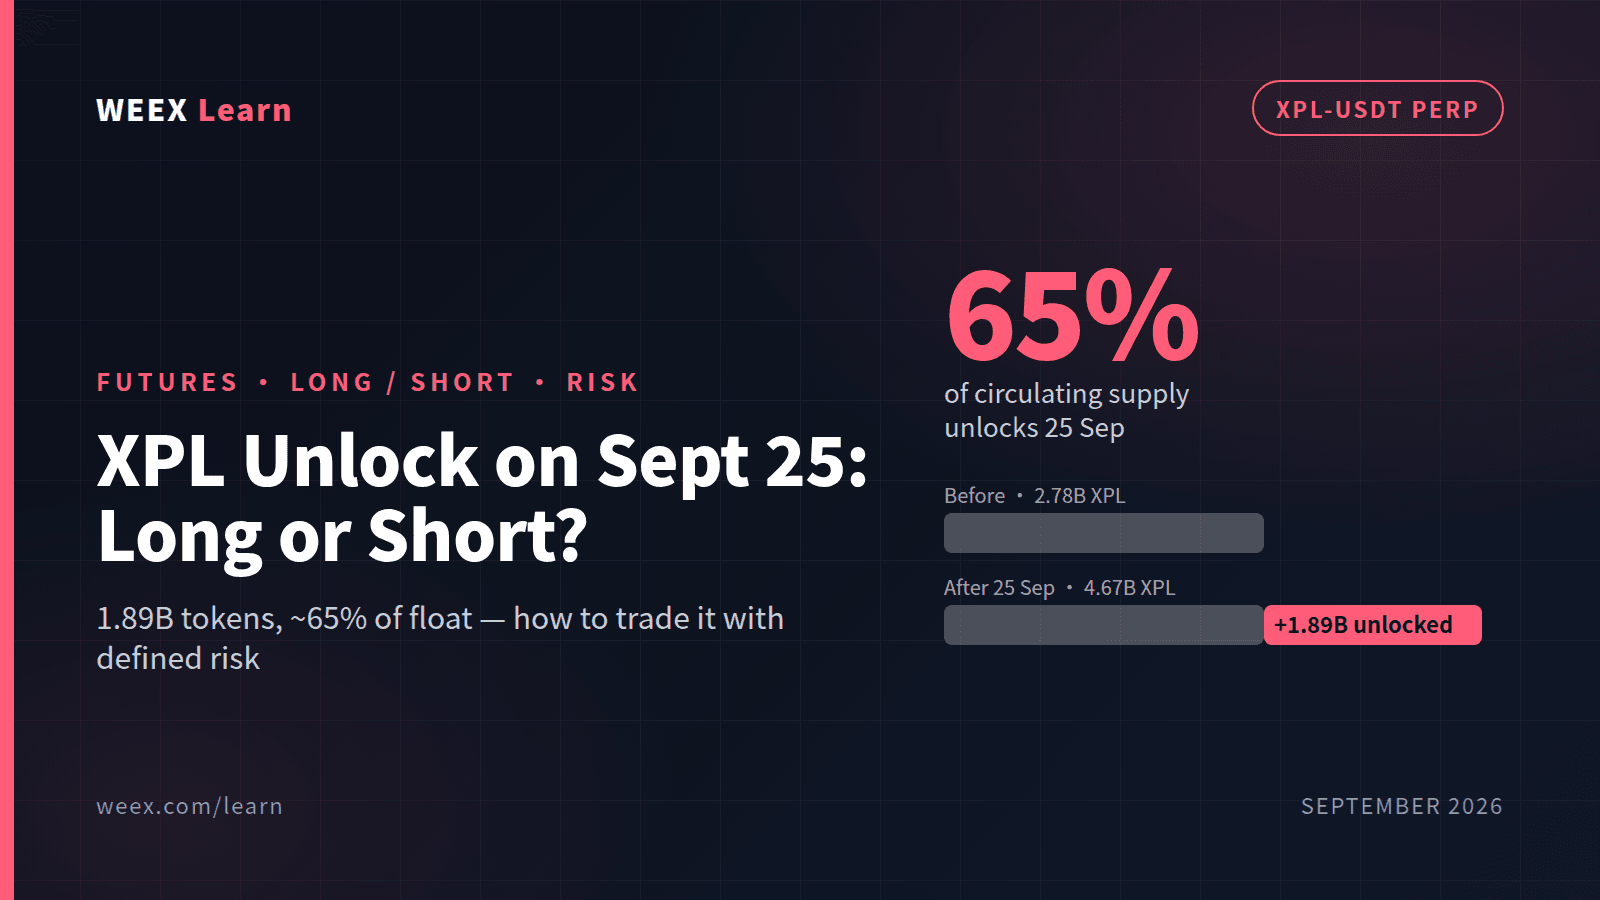
آنلاک XPL در ۲۵ سپتامبر ۲۰۲۶، تعداد 1,894,444,445 توکن Plasma را آزاد میکند — ۱.۸۱ میلیارد توکن از استخرهای تیم و سرمایهگذاران، بهعلاوه ۸۸.۹ میلیون توکن از سهم اکوسیستم — که تقریباً معادل ۶۵٪ از ۲.۷۸ میلیارد XPL در گردش در ابتدای ماه و بزرگترین آنلاک یکروزه در تاریخ این توکن است. BeInCrypto ارزش این سهم را حدود ۱۶۰ میلیون دلار برآورد میکند؛ برآورد CryptoTicker بر اساس قیمتهای ۱ سپتامبر ۱۵۲ میلیون دلار بود. عرضه در گردش به حدود ۴.۶۷ میلیارد، یعنی ۴۶.۷٪ از حداکثر ۱۰ میلیارد، افزایش مییابد و از اکتبر تا سپتامبر ۲۰۲۸، هر ماه ۲۲۷.۸ میلیون XPL دیگر وست میشود. این راهنما توضیح میدهد آنلاک درباره قیمت چه معنایی دارد و چه معنایی ندارد، چگونه برای این رویداد مشخص یک پوزیشن لانگ و شورت روی پرپچوال XPL بسازیم و چه قواعد مدیریت ریسکی مانع تبدیل معامله آنلاک به زیان در سطح حساب میشوند — زیرا سابقه بهخوبی نشان میدهد معاملات آنلاک هر دو طرف بازار را تنبیه میکنند.
آنلاک Plasma واقعاً چه چیزی را تغییر میدهد
Plasma یک Layer 1 ساختهشده برای انتقالهای بدون کارمزد USDT است. XPL در اواخر سپتامبر ۲۰۲۵ روی میننت راهاندازی شد، دو روز بعد در ۲۷ سپتامبر ۲۰۲۵ به سقف ۱.۶۸ دلار رسید و تا ۱ سپتامبر ۲۰۲۶ با قیمت ۰.۰۸۴۳ دلار معامله شد — یعنی ۹۵٪ افت — در حالی که ارزش بازار آن نزدیک ۲۳۴ میلیون دلار و ارزشگذاری کاملاً رقیقشده آن حدود ۸۴۳ میلیون دلار بود.
رویداد ۲۵ سپتامبر یک آنلاک cliff است: یکسوم تخصیص تیم و سرمایهگذاران قابل انتقال میشود و دوسوم باقیمانده طی ۲۴ ماه بعد بهصورت خطی وست میشود؛ سهم هر استخر ماهانه ۶۹.۴ میلیون XPL است. پیش از معامله باید این سازوکارها را درک کنید:
- آنلاکشدن به معنای فروش نیست. توکنها فقط از قرارداد قفلشده به کیفپولهایی منتقل میشوند که امکان فروش دارند؛ فروش یا عدم فروش به دارندگان بستگی دارد و تخصیص تیم، بهویژه، اغلب مشمول سیاستهای داخلی یا تعهدات استیکینگ است که روی زنجیره دیده نمیشوند.
- مازاد عرضه اکنون دائمی است. حتی اگر در ۲۵ سپتامبر هیچ توکنی فروخته نشود، بازار میداند که طی دو سال، هر ماه ۲۲۷.۸ میلیون XPL — حدود ۵٪ از عرضه در گردش پس از آنلاک — قابل فروش خواهد شد. این موضوع بدون توجه به جریانهای روز اول، شناوری توکن را دوباره قیمتگذاری میکند.
- بازار یک سال برای آمادهشدن فرصت داشته است. افت ۹۵٪ تا زمان یک آنلاک برنامهریزیشده یعنی بخش بزرگی از فروش مورد انتظار ممکن است از قبل در قیمت لحاظ شده باشد؛ به همین دلیل شورت ساده، آن معامله رایگانی نیست که به نظر میرسد.
گزارش بازار KuCoin در ۲۱ سپتامبر، آنلاک XPL را در کنار آنلاکهای AKE و GWEI در همان هفته فهرست کرد؛ مجموع آزادسازیها در کل بازار بیش از ۹۰۰ میلیون دلار بود، بنابراین این رویداد در خلأ اتفاق نمیافتد.
لانگ در برابر شورت XPL: هر طرف روی چه چیزی شرط میبندد
قرارداد پرپچوال به معاملهگر اجازه میدهد از هر دو جهت سود بگیرد و در حوالی آنلاک، هر دو جهت تز معاملاتی منسجمی دارند. اشتباه این است که یکی از آنها را بدیهی فرض کنیم.
تز شورت: قابل انتقالشدن ۶۵٪ از عرضه در گردش، فشار فروشی ایجاد میکند که عمق فعلی بازار توان جذب آن را ندارد. سرمایهگذارانی که در کسری از ۰.۰۸ دلار خرید کردهاند، حتی پس از افت ۹۵٪ از سقف، سودی برای قفلکردن دارند. آنلاکهای تاریخی با این ابعاد اغلب تا روز رویداد و اندکی پس از آن موجب افت شدهاند. اگر این الگو تکرار شود، شورت پیش از آنلاک سودآور خواهد بود.
تز لانگ: افت قیمت از قبل آنلاک را در خود لحاظ کرده است. توکنهایی که پیش از یک رویداد شناختهشده ۹۵٪ افت میکنند، اغلب پس از عبور رویداد و رفع ابهام جهش میکنند — معکوسِ «شایعه را بفروش، خبر را بخر». هر نشانهای از استیکشدن، قفلماندن یا نگهداری توکنهای تیم و سرمایهگذاران بهجای فروش، عرضه مورد ترس بازار را حذف کرده و شورتها را مجبور به بستن میکند. لانگی که پس از آنلاک و قابل مشاهدهشدن جریان اولیه گرفته شود، در صورت تحقق جهش سود میکند.
تفاوت اصلی دو طرف در زمانبندی است، نه جهت. شورتها میخواهند پیش از تاریخ وارد موقعیت شوند و اندکی پس از آن خارج شوند؛ لانگها میخواهند تا وقوع آنلاک و ثبت جریان چند ساعت اول صبر کنند. معاملهگری که خودِ ۲۵ سپتامبر، پس از افت توکن به داخل رویداد، شورت میگیرد، اغلب دقیقاً در لحظه آغاز تز لانگ در حال شورتکردن است.
نرخ فاندینگ در پرپچوال XPL-USDT عامل تعیینکننده است. اگر فاندینگ پیش از آنلاک بهشدت منفی باشد، شورتها شلوغاند و هزینه میپردازند و ریسک شورتاسکوئیز در جهش پس از آنلاک زیاد است. اگر فاندینگ خنثی یا مثبت باشد، شورت خلوتتر است و رویداد کمتر در قیمت لحاظ شده است.
چگونه شورت پیش از آنلاک را ساختاربندی کنیم
شورت XPL perpetual برای این رویداد چهار مؤلفه دارد، بهترتیب زیر.
- حالت مارجین: ایزوله. XPL توکنی ارزان و کمارزش از نظر بازار است که در حوالی رویداد عرضه ممکن است در یک جلسه ۳۰٪ یا بیشتر حرکت کند؛ زیان باید به مارجین اختصاصیافته به این موقعیت محدود شود، نه حساب.
- زمان ورود: پیش از آنلاک، ترجیحاً چند روز زودتر نه چند ساعت زودتر، زمانی که قیمت هنوز عدمقطعیت را نشان میدهد نه خود جریان عرضه را. ورود در ۲۴ سپتامبر، پس از افت ۱۵٪ به سمت رویداد، تعقیب شورت است.
- استاپلاس: تریگر بر اساس مارکپرایس، با market order، بالاتر از آخرین سقف نوسانی. بیاعتبارشدن شورت پیش از آنلاک، رشدی است که نشان دهد عرضه فروخته نمیشود؛ این وضعیت با شکست بالای محدوده پیش از آنلاک دیده میشود. اندازه موقعیت را طوری تعیین کنید که استاپ در آن سطح بیش از ۱٪ تا ۲٪ حساب فیوچرز هزینه نداشته باشد.
- برنامه خروج: حداقل نیمی از موقعیت را در زمان آنلاک یا کمی پس از آن ببندید، زیرا لحظه معلومشدن رویداد همان زمانی است که تز شورت کمترین مزیت را دارد. اگر جریان فروش بهوضوح سنگین بود، بخش باقیمانده را با استاپی باز دنبال کنید.
اهرم از فاصله استاپ پیروی میکند. سقف قرارداد WEEX XPL-USDT برابر 100× است؛ با استاپی ۱۵٪ بالاتر از ورود، که برای دامنه این توکن واقعبینانه است، هر اهرم بالاتر از حدود ۶× قیمت لیکوییدیشن را به استاپ نزدیکتر میکند. بیشتر معاملهگران شورت رویدادی روی توکنهای کمارزش را با اهرم ۲× تا ۳× انجام میدهند، دقیقاً چون استاپ باید باز باشد.
قیمت --
چگونه لانگ پس از آنلاک را ساختاربندی کنیم
لانگ یک معامله واکنشی است و باید همینطور با آن برخورد شود.
- حالت مارجین: ایزوله، به همان دلیل.
- تریگر ورود: نه زمان آنلاک، بلکه نخستین شواهد جذب عرضه — تثبیت قیمت یا پسگرفتن یک سطح پس از جریان اولیه، یا داده آنچین که انتقال توکنهای آنلاکشده به استیکینگ بهجای صرافیها را نشان دهد. بدون این شواهد معاملهای وجود ندارد؛ «خیلی افت کرده» تز معاملاتی نیست.
- استاپلاس: تریگر مارکپرایس، market order، پایینتر از کف پس از آنلاک. اگر قیمت پس از ورود کف جدیدی بسازد، برداشت جذب عرضه اشتباه بوده و موقعیت باید بسته شود.
- سودگیری: محدوده پیش از آنلاک هدف اول است. توکنی که پیش از رویداد ۲۰٪ فروخته شده و سطح پیش از رویداد را پس میگیرد، حرکت «خبر را بخر» را کامل کرده است؛ انتظار رشد بیشتر به تز جداگانهای نیاز دارد.
لانگ یک مزیت ساختاری دارد که شورت ندارد: لحظه مشخصی وجود دارد که پس از آن بدترین اطلاعات عرضه عمومی شده است. اما یک نقطهضعف ساختاری هم دارد — وست ماهانه ۲۲۷.۸ میلیون XPL یعنی هر جهش طی چند هفته با عرضه تازه قابل فروش روبهرو میشود، بنابراین لانگ معاملهای چندروزه است، نه موقعیتی برای نگهداری تا آنلاک اکتبر.
قواعد مدیریت ریسک مخصوص معاملات آنلاک
معاملات آنلاک مجموعهای قابل تشخیص از زیانها ایجاد میکنند و برای هرکدام قاعدهای وجود دارد که مانع آن میشود.
شورتاسکوئیز ناشی از شلوغی شورت. وقتی همه یک آنلاک مشهور را شورت میکنند، فاندینگ بهشدت منفی و open interest پیش از تاریخ افزایش مییابد. جذب هر مقدار عرضه، شورتها را مجبور میکند در نقدینگی کم ببندند و طی چند ساعت جهش ۳۰٪ تا ۵۰٪ ایجاد میشود. قاعده: پیش از شورتکردن، فاندینگ و open interest پرپچوال را بررسی کنید؛ اگر فاندینگ عمیقاً منفی و OI در سقفهاست، شورت معامله اجماعی با ریسک اسکوئیز نامتقارن است، پس اندازه را کم یا معامله را حذف کنید.
شکاف نقدینگی. توکنهای کمارزش در حوالی آنلاک با افزایش اسپرد از سوی market makerها، دفتر سفارش باریکتری پیدا میکنند. استاپلاس بازار ممکن است چند درصد دورتر از تریگر پر شود. قاعده: استاپ را دورتر از سطح مورد انتظار بگذارید و اندازه را بر اساس بدترین قیمت اجرا، نه قیمت تریگر، تعیین کنید.
معامله با ابزار اشتباه. شورت اسپات به قرضگرفتن توکن نیاز دارد که حوالی آنلاک ممکن است بازپسگرفته یا گران شود؛ پرپچوال این مشکل را ندارد، اما فاندینگ آن میتواند شدید باشد. قاعده: در پرپچوال، هزینه فاندینگ دوره نگهداری موردنظر را مدل کنید؛ شورت پنجروزه با فاندینگ منفی ۰.۱٪ در هر بازه، تقریباً ۱.۵٪ ارزش اسمی را برای نگهداری میپردازد و سود مورد انتظار را کاهش میدهد.
زیان در سطح حساب. cross margin روی توکنی که میتواند ۴۰٪ حرکت کند، معامله بد را به هفته بد تبدیل میکند. قاعده: برای معاملات رویدادی روی توکنهای کمارزش همیشه از isolated margin استفاده کنید. راهنمای مدیریت ریسک WEEX سقف هر معامله را ۱٪ تا ۲٪ حساب تعیین میکند و معاملات آنلاک جای عبور از این سقف نیستند.
نقطه کور وست زودهنگام. معاملهگرانی که cliff روز ۲۵ سپتامبر را معامله میکنند و برنامه خطی را فراموش میکنند، از آنلاک اکتبر غافلگیر میشوند. قاعده: هر موقعیت XPL که پس از هفته اول اکتبر نگه داشته شود، در معرض قابل فروششدن ۲۲۷.۸ میلیون توکن دیگر است و برنامه موقعیت باید این موضوع را لحاظ کند.
معاملهگران باتجربه پیرامون آنلاک XPL چه چیزی را زیر نظر دارند
ورودی صرافیها مهمترین نشانه است. توکنهای آنلاکشدهای که در ساعات پس از آنلاک مستقیماً به آدرسهای واریز صرافیهای متمرکز میروند، برای فروش آماده میشوند؛ توکنهایی که به قراردادهای استیکینگ میروند یا در کیفپول دریافتکننده میمانند، چنین وضعی ندارند. ردیابهای عمومی آنچین این موضوع را ظرف چند ساعت نشان میدهند و پرسش لانگ در برابر شورت را بسیار قابلاعتمادتر از قیمت بهتنهایی پاسخ میدهند.
دوم، رفتار open interest پس از رویداد است. اگر قیمت در آنلاک افت کند و open interest هم پایین بیاید، شورتها در حال سودگیریاند و فروش پایان طبیعی دارد. اگر قیمت افت کند اما open interest بالا برود، شورتهای جدید به حرکت اضافه میشوند و زمینه اسکوئیز را میسازند.
سوم، فاصله بین پرپچوال XPL و اسپات است. معاملهشدن پایدار پرپچوال با تخفیف نسبت به اسپات پیش از آنلاک، نشان میدهد بازار مشتقه بدبینتر از بازار اسپات است؛ این فاصله پس از رویداد معمولاً با شدت در یک جهت بسته میشود.
سؤالات متداول
۱. در ۲۵ سپتامبر ۲۰۲۶ چه مقدار XPL آنلاک میشود؟
حدود ۱.۸۹ میلیارد XPL: ۱.۸۱ میلیارد از استخرهای تیم و سرمایهگذاران، هرکدام ۸۳۳.۳ میلیون، بهعلاوه ۸۸.۹ میلیون از سهم اکوسیستم. این مقدار تقریباً ۶۵٪ از ۲.۷۸ میلیارد XPL در گردش در ابتدای سپتامبر و بر اساس قیمتهای اوایل سپتامبر حدود ۱۵۰ تا ۱۶۰ میلیون دلار ارزش دارد.
۲. آیا آنلاک XPL قیمت را پایین میآورد؟
لزوماً نه. توکنهای آنلاکشده قابل انتقالاند، نه اینکه خودکار فروخته شوند؛ ضمن اینکه XPL پیش از این رویداد حدود ۹۵٪ از سقف سپتامبر ۲۰۲۵ افت کرده است. آنلاکهای بزرگ برنامهریزیشده هم افتهای شدید و هم جهشهای رهاییبخش شدید ایجاد کردهاند؛ نتیجه به فروش دریافتکنندگان و شلوغی سمت شورت بستگی دارد.
۳. پیرامون آنلاک بهتر است XPL را لانگ کنیم یا شورت؟
بهطور انتزاعی هیچکدام بهتر نیست. شورت معاملهای برای موقعیتگیری پیش از رویداد است و باید در زمان آنلاک کاهش یابد؛ لانگ معاملهای واکنشی پس از رویداد است و به شواهد جذب عرضه نیاز دارد. فاندینگ و open interest پرپچوال نشان میدهند کدام طرف شلوغتر است.
۴. برای فیوچرز XPL در آنلاک از چه اهرمی استفاده کنم؟
کم. با استاپی در فاصله ۱۵٪، که نوسان XPL لازم میکند، اهرم بالاتر از حدود ۶× لیکوییدیشن را به استاپ نزدیکتر میکند. بیشتر معاملات رویدادی روی توکنهای کمارزش با isolated margin و اهرم ۲× تا ۳× انجام میشوند. سقف 100× قرارداد WEEX راهنمای استفاده نیست.
۵. پس از cliff روز ۲۵ سپتامبر چه اتفاقی میافتد؟
وست خطی آغاز میشود: تا سپتامبر ۲۰۲۸، هر ماه حدود ۲۲۷.۸ میلیون XPL از استخرهای تیم، سرمایهگذاران و اکوسیستم. هر ماه حدود ۵٪ از عرضه در گردش پس از آنلاک اضافه میشود، به همین دلیل موقعیتهای XPL پس از cliff باید کوتاهمدت باشند.
هشدار ریسک
فیوچرز پرپچوال XPL ابزار اهرمی است و زیان میتواند از مارجین واریزشده بیشتر شود. توکن Plasma تا سپتامبر ۲۰۲۶ حدود ۹۵٪ از سقف تاریخی خود افت کرده، ارزش بازار پایینی دارد و عمق دفتر سفارش آن نسبت به اندازه آنلاک ۲۵ سپتامبر کم است؛ همچنین پیرامون رویدادهای عرضه ممکن است در یک جلسه در هر دو جهت ۳۰٪ یا بیشتر حرکت کند. اگر توکنهای آنلاکشده فروخته نشوند، موقعیتهای شورت با ریسک اسکوئیز روبهرو هستند؛ موقعیتهای لانگ نیز فشار عرضه مستمر ناشی از وست ماهانه تا ۲۰۲۸ را تحمل میکنند. در شرایط نقدینگی کم، سفارشهای استاپلاس ممکن است بسیار بدتر از قیمت تریگر اجرا شوند؛ نرخ فاندینگ موقعیتهای شلوغ میتواند شدید باشد. دادههای جریان آنچین ممکن است اشتباه تفسیر شوند. داراییهای کریپتو نوسان دارند و ممکن است بخشی یا تمام ارزش خود را از دست بدهند. هیچیک از مطالب بالا توصیه سرمایهگذاری نیست.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید
معاملات کمی WEEX: استراتژیهای API در عمل چگونه اجرا میشوند
چگونه بروکر WEEX شوید: درخواست، راهاندازی API و آغاز به کار
راهاندازی کلید API در WEEX: چگونه یک پلتفرم شخص ثالث را با امنیت متصل کنیم
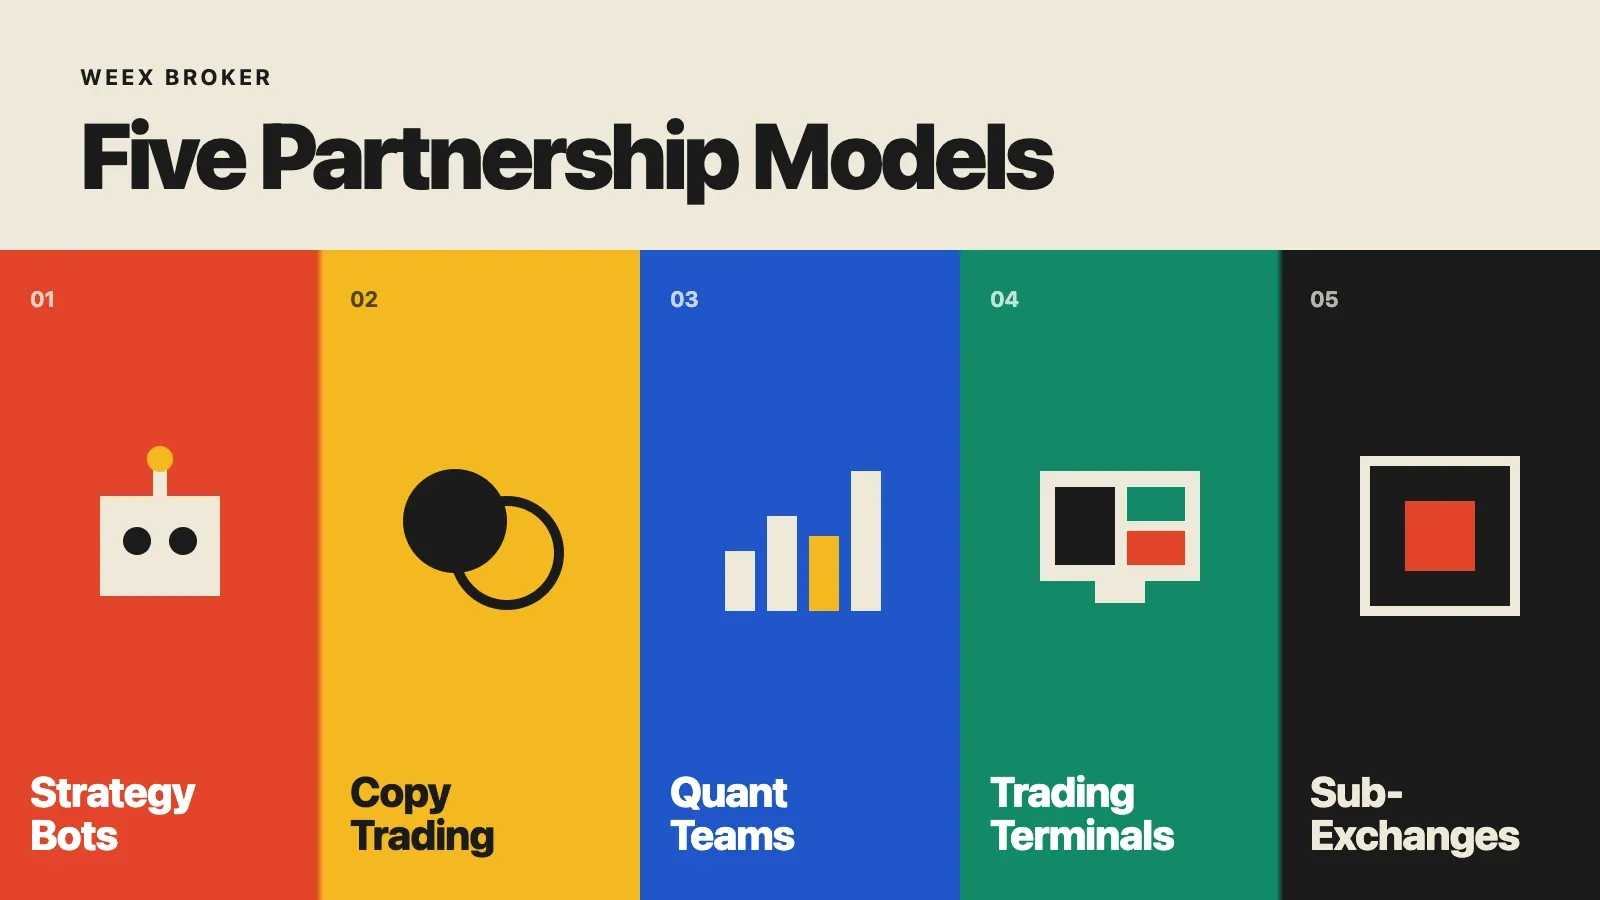
مدلهای بروکری WEEX: رباتهای استراتژی، کپیتریدینگ و صرافیهای زیرمجموعه
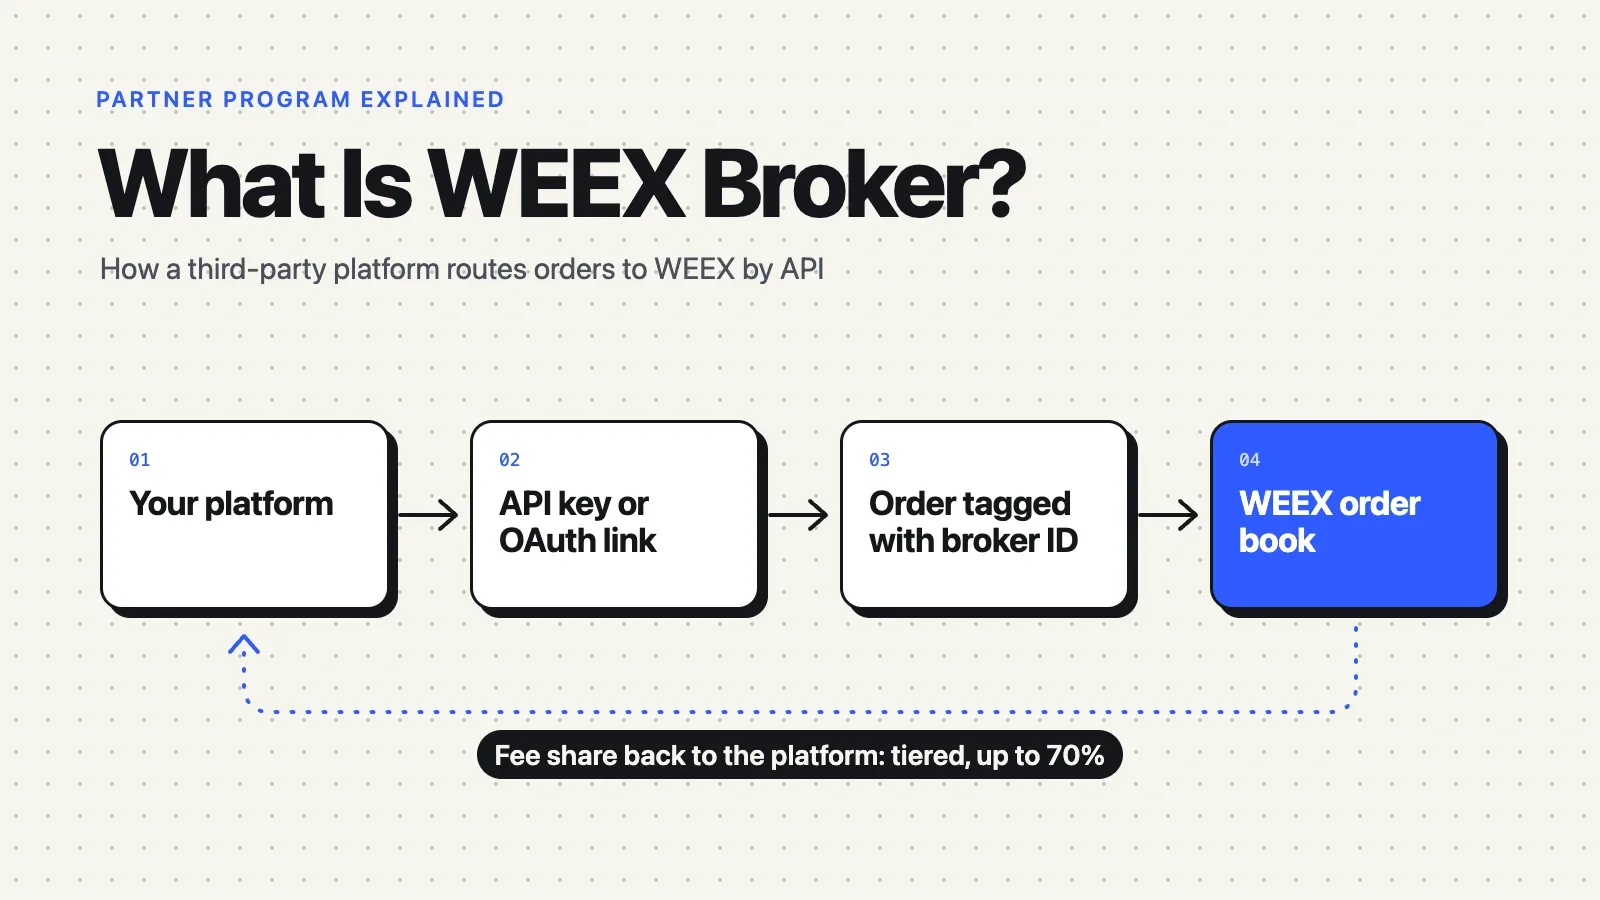
WEEX Broker چیست؟ برنامه API، کمیسیونها و نحوه عملکرد آن
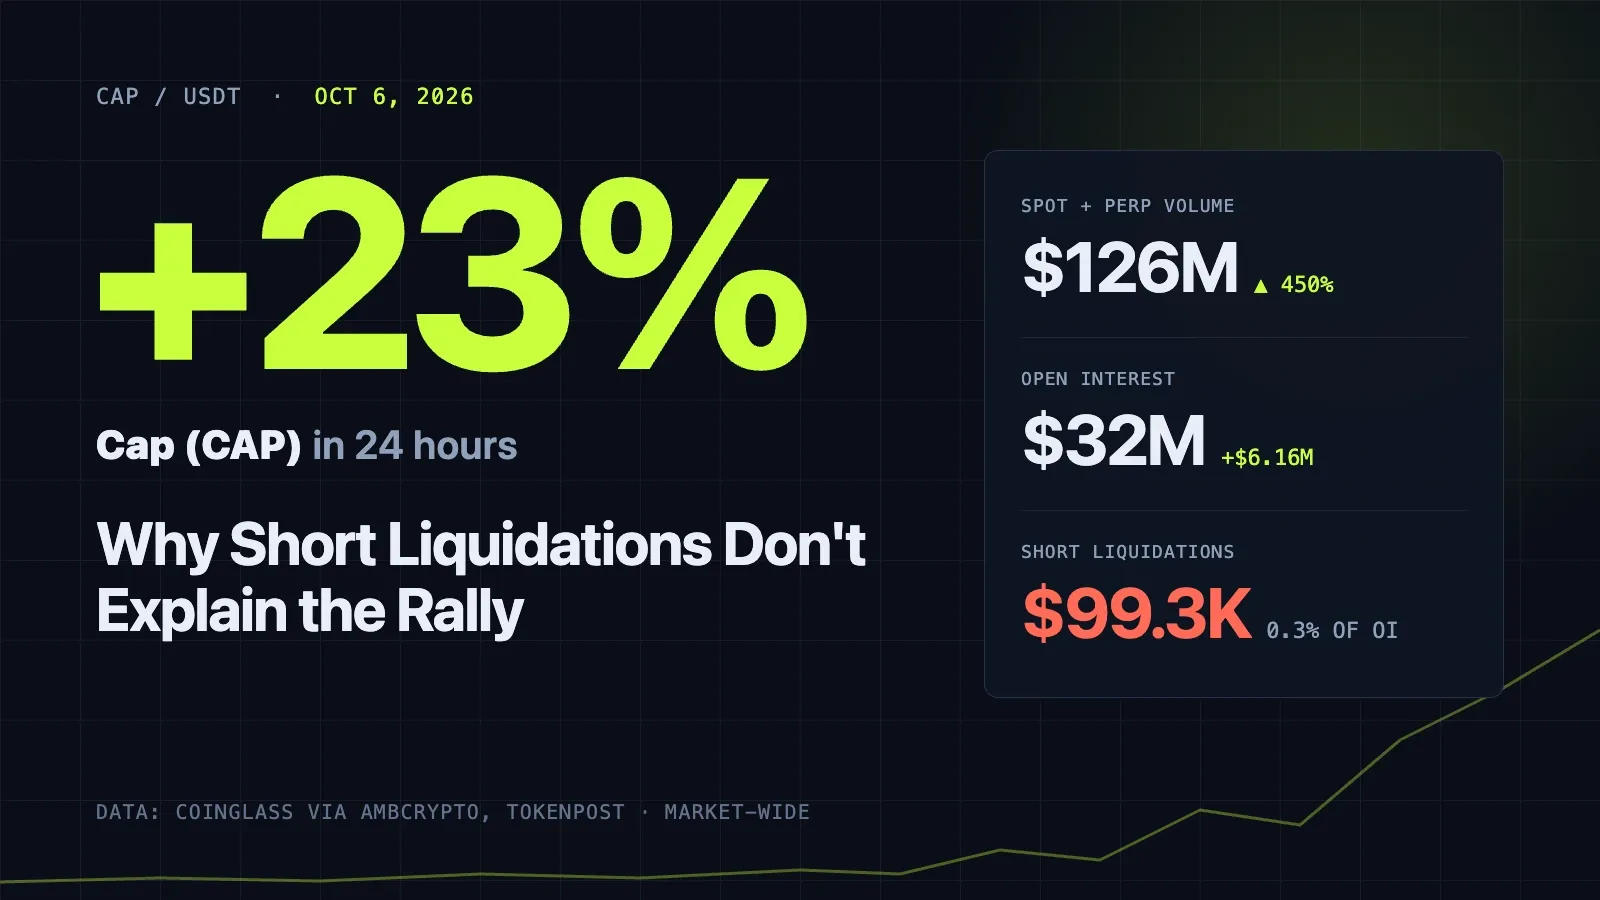
افزایش قیمت CAP %23: چرا لیکوییدشدن پوزیشنهای شورت، رشد را توضیح نمیدهد
صرافی WEEX چیست؟ معاملات ارز دیجیتال، API و مروری بر پلتفرم
شمارش معکوس ارتقای گلامستردام اتریوم: آیا قیمت ETH میتواند جهش کند؟
نقشه راه اتریوم 2030: رایانهٔ جهانی رمزنگاری ویتالیک
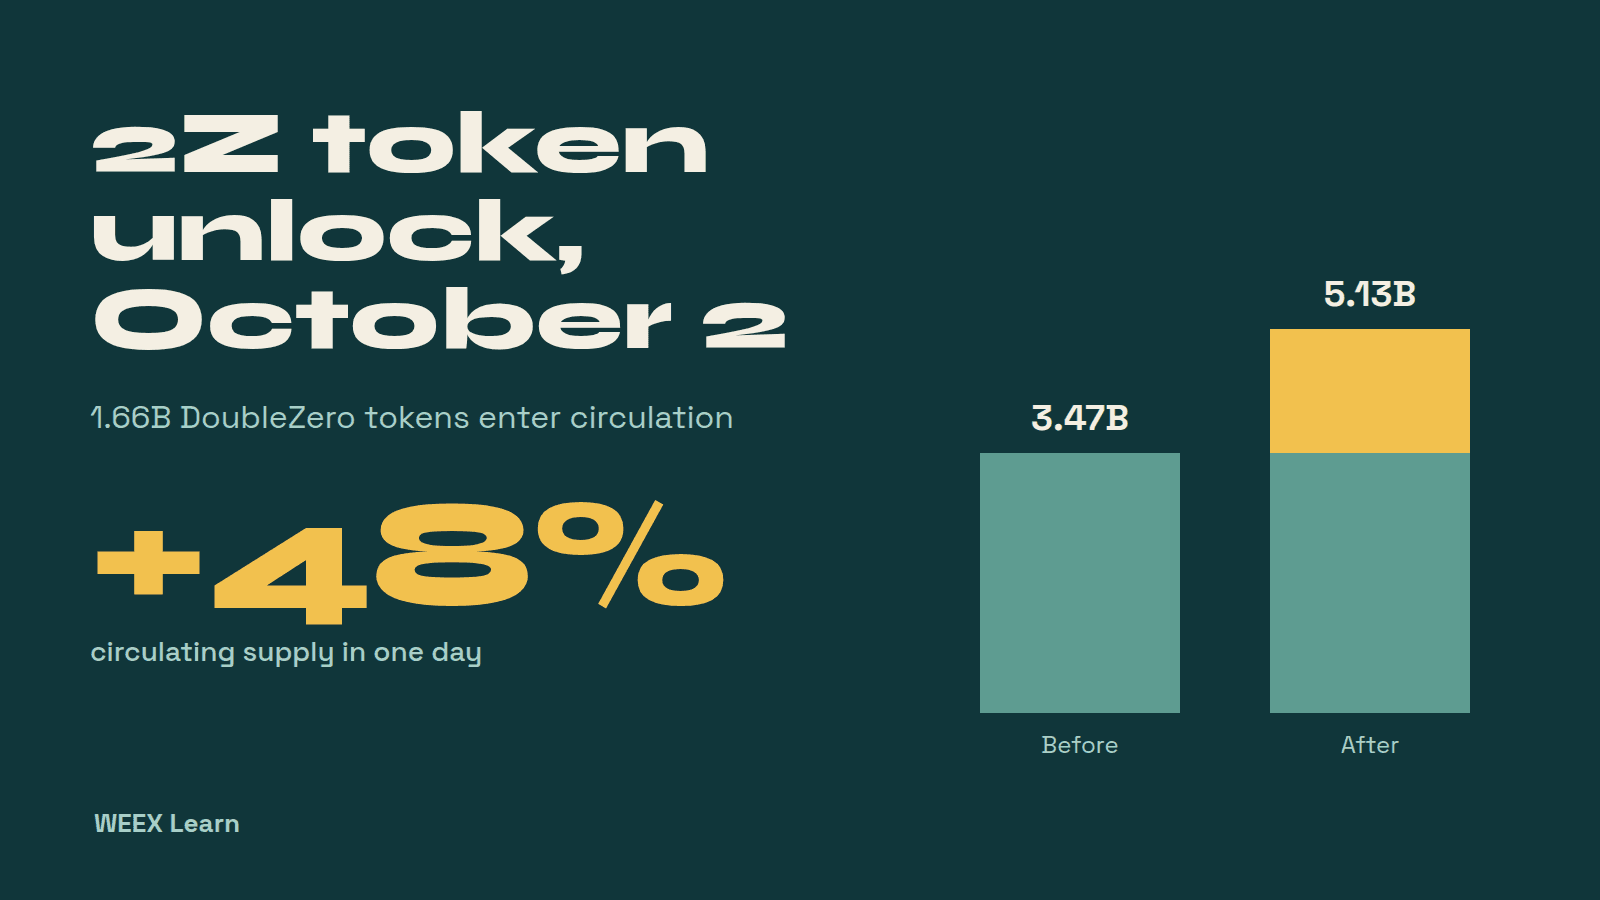
آزادسازی توکن 2Z در 02/10: توکنهای 1.66B DoubleZero چه معنایی دارند؟
تاریخ میننت سولانا آلپنگلو: چرا ۲۸ سپتامبر روز راهاندازی نبود
فیوچرز UNI: چگونه پس از رشد 2 برابری حد سود و حد ضرر تعیین کنیم
فیوچرز QNT: نرخ فاندینگ و لانگ در برابر شورت پس از رشد ۴ برابری
سبدهای توکنیزهشده BlackRock و Ondo در برابر ETFهای سنتی: واقعاً چه چیزی تغییر میکند؟
معاملات استراتژیمحور WEEX: 4 راه برای خودکارسازی معاملات رمزارزی
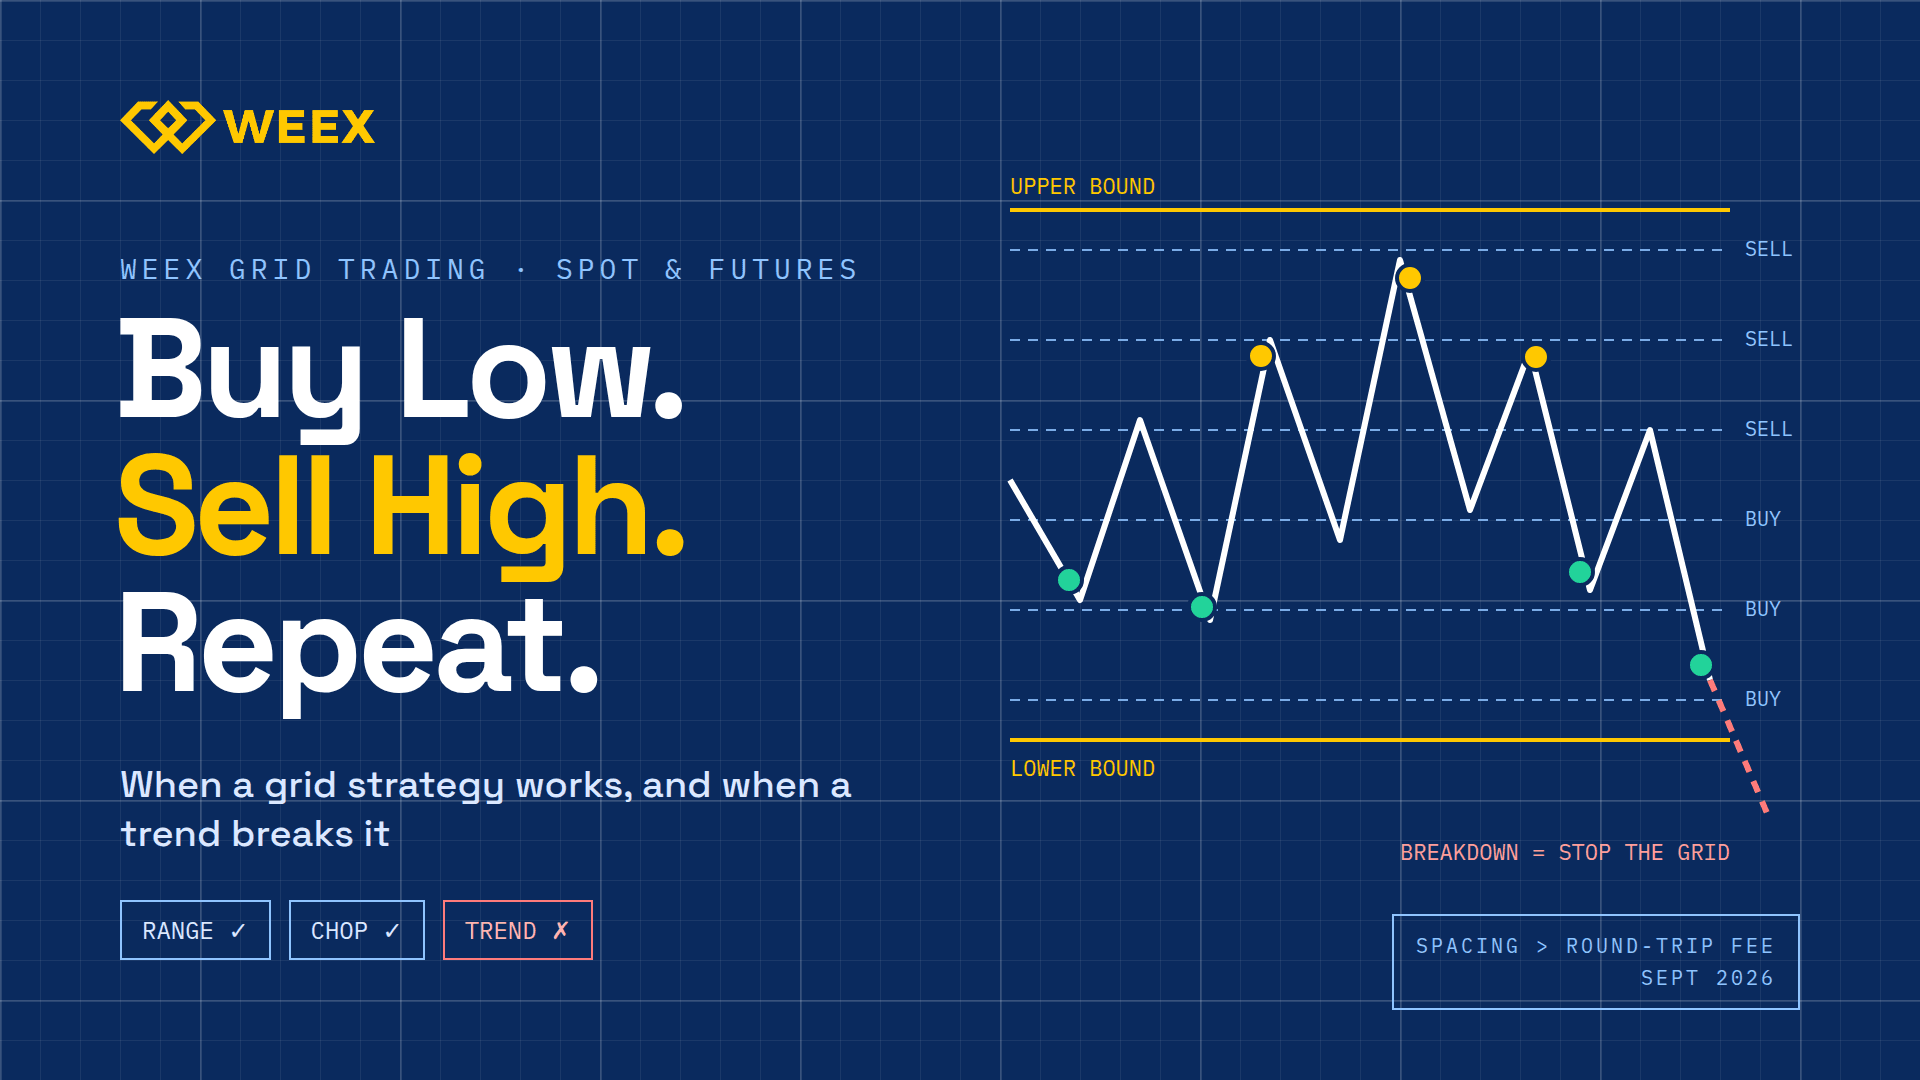
معاملات گرید WEEX: استراتژی گرید چه زمانی کار میکند و چه زمانی شکست میخورد
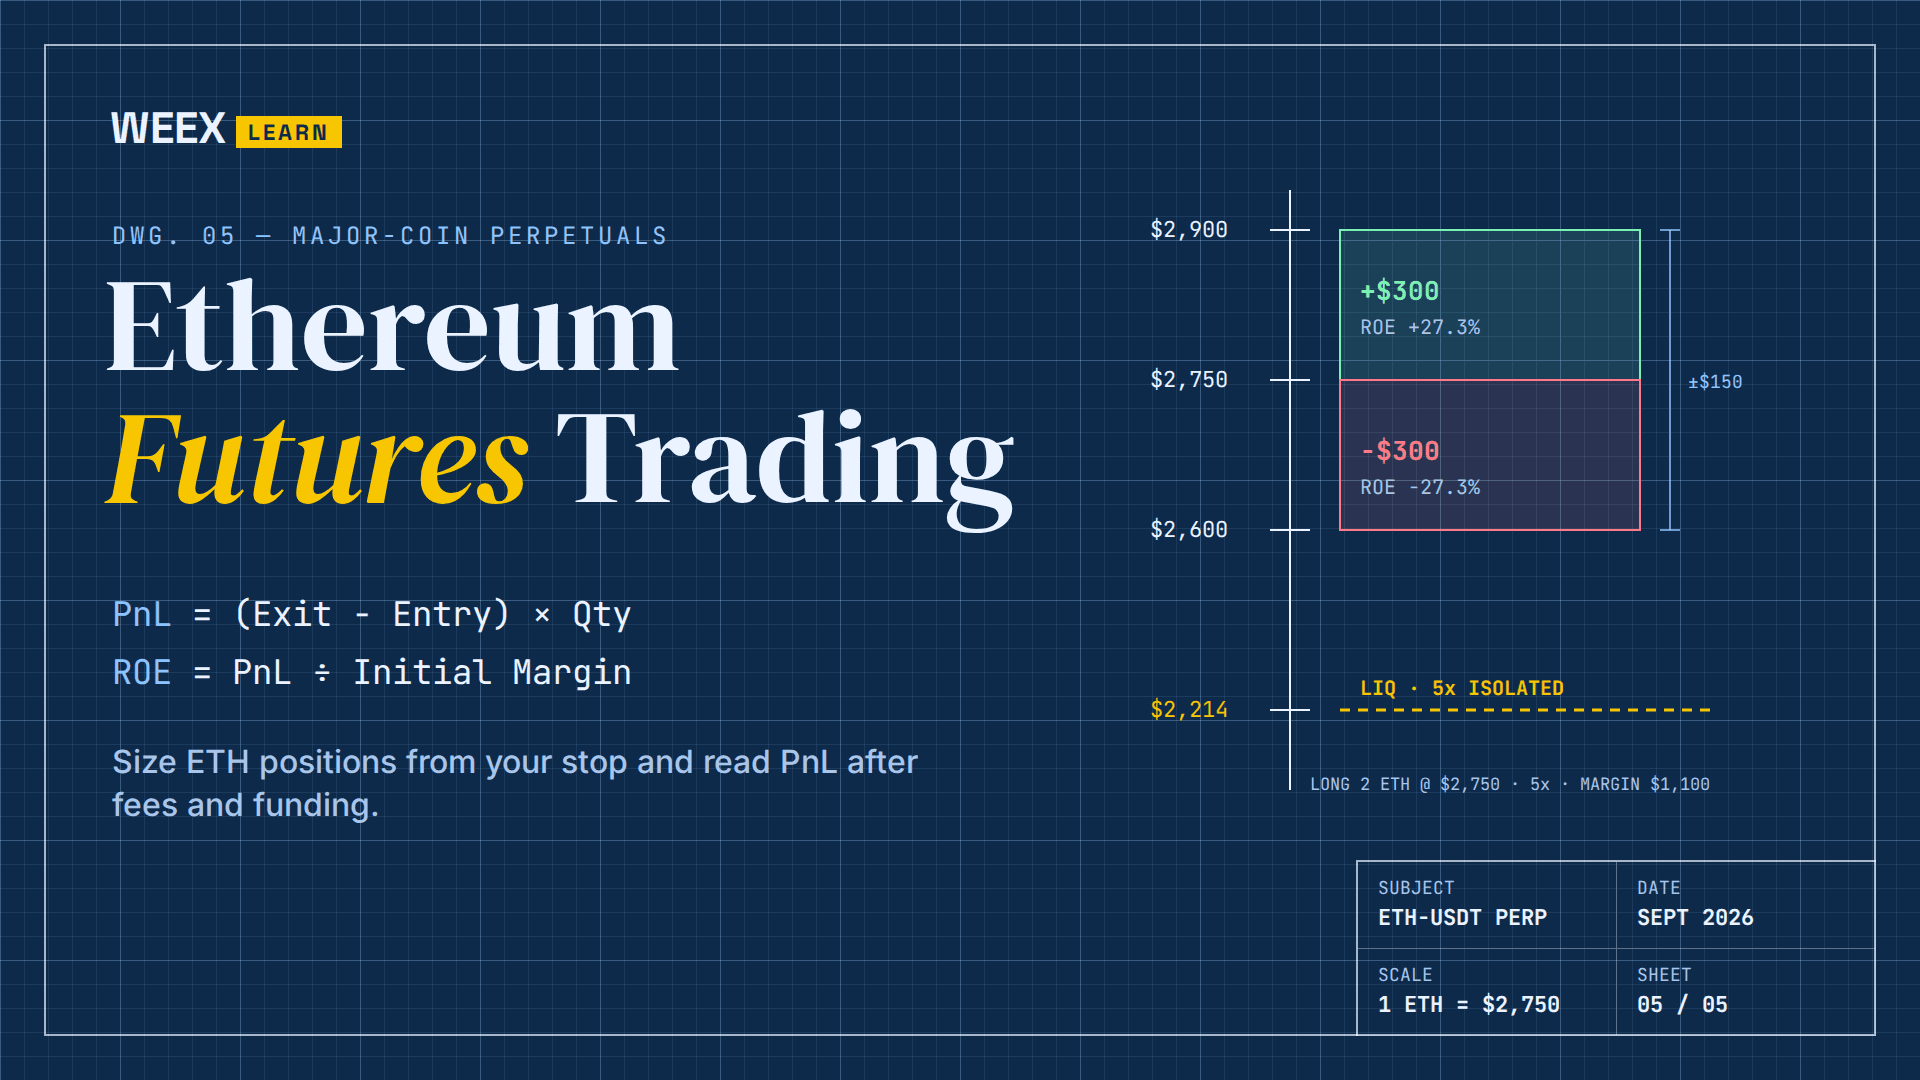
معامله فیوچرز اتریوم: چگونه اندازه پوزیشنهای ETH را تعیین کنیم و PnL را بخوانیم
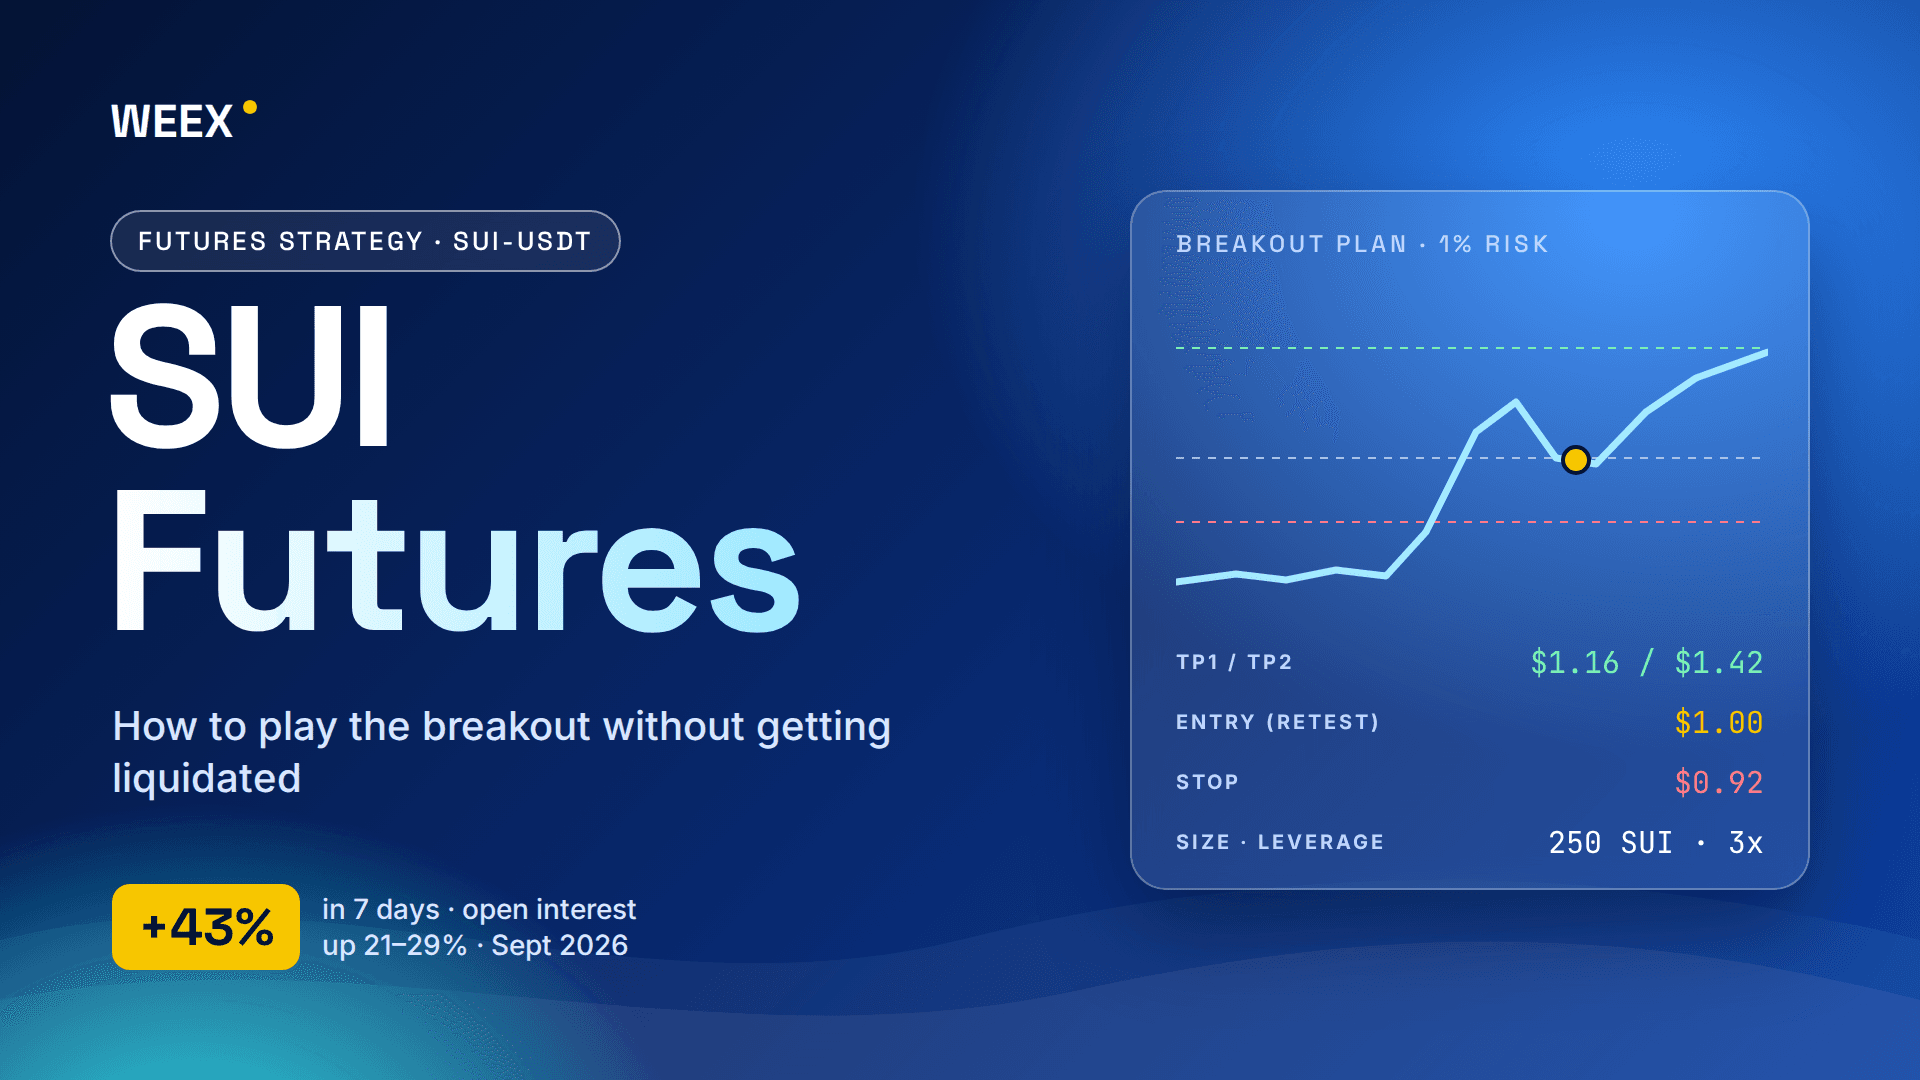
معاملات فیوچرز SUI: چگونه شکست صعودی را بدون لیکویید شدن معامله کنیم
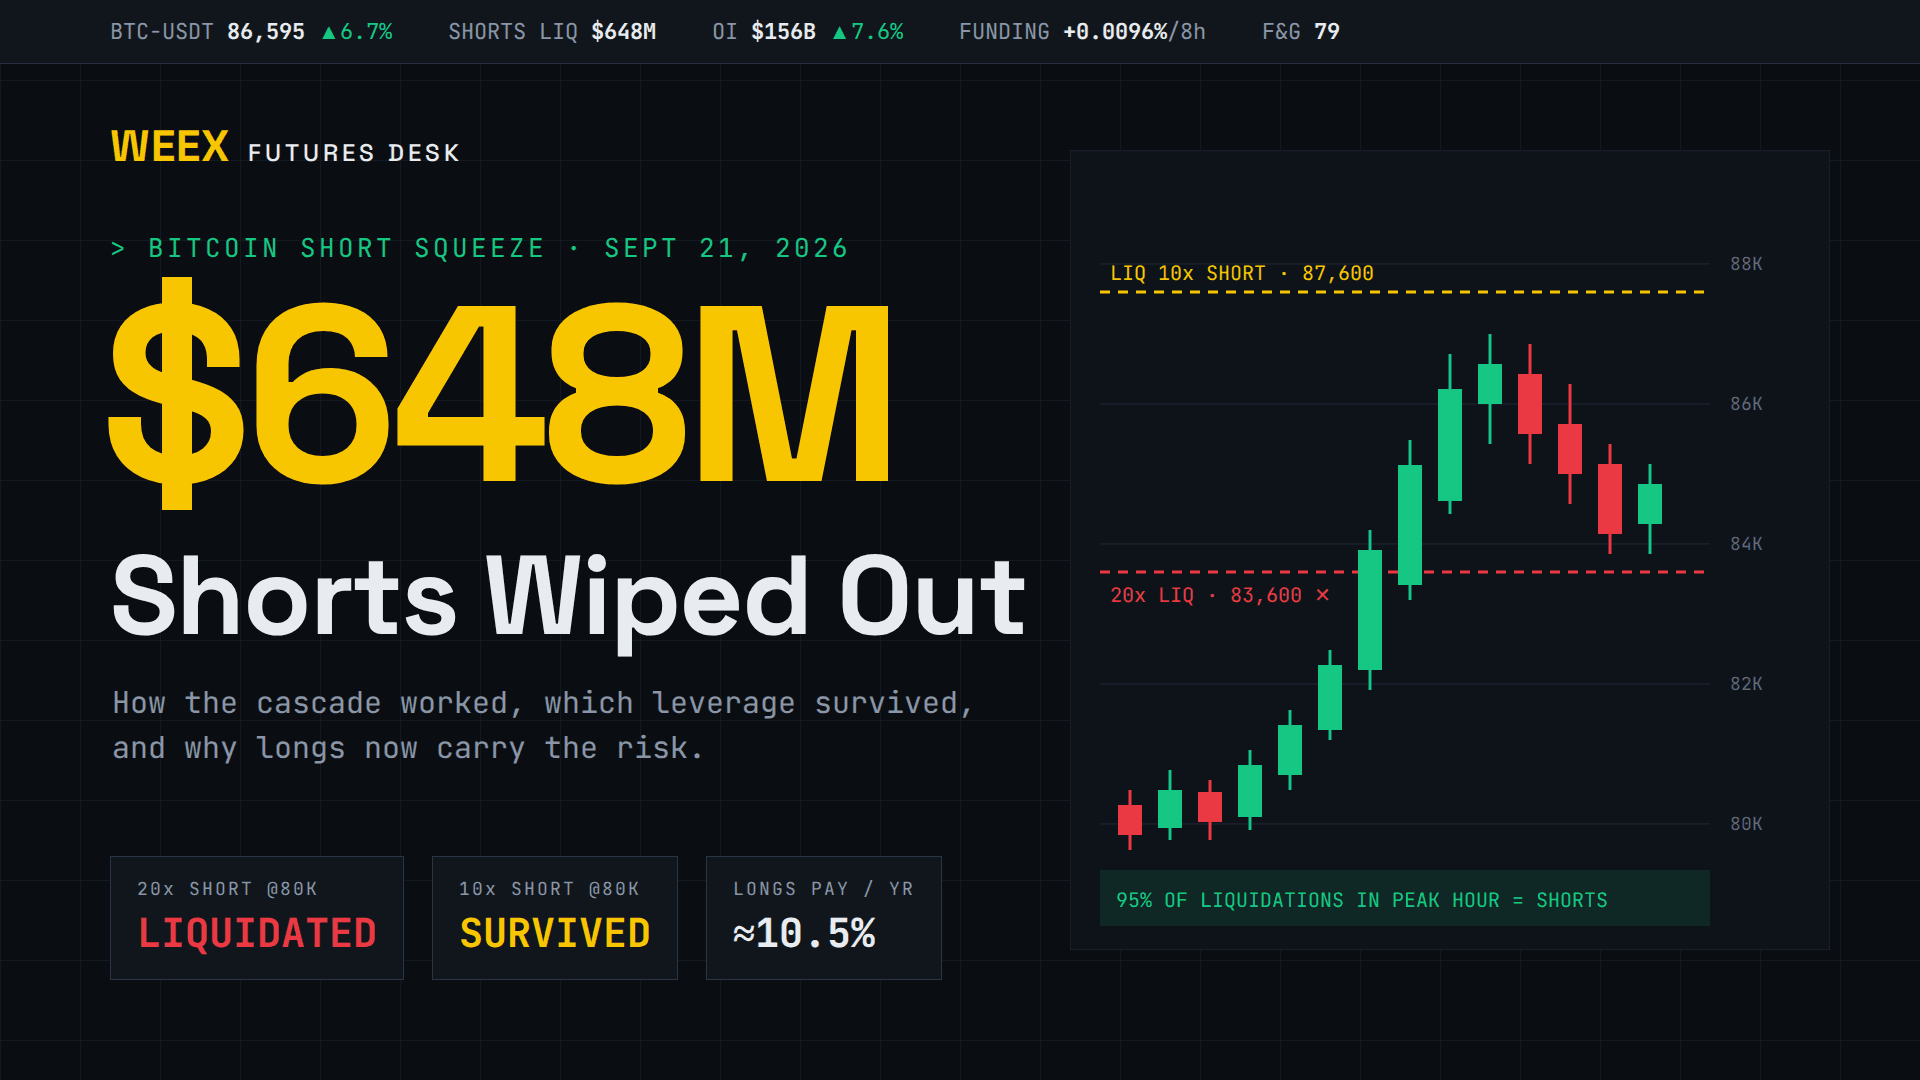
شرح شورت اسکوئیز بیتکوین: پشتپرده لیکوییدشدن 648 میلیون دلاری در 21 سپتامبر
ارتقای INJ Meridian: چه چیزی در 24 سپتامبر فعال میشود و پس از آن باید چه چیزی را زیر نظر گرفت
چرا PEPE امروز صعود کرده است؟ توضیح سیگنال نقدینگی میمکوین
نرخ فاندینگ ارز دیجیتال: BTC و ETH اکنون چقدر میپردازند؟
لیکویید شدن کریپتو: قیمت دقیقی که پوزیشن شما را از بین میبرد
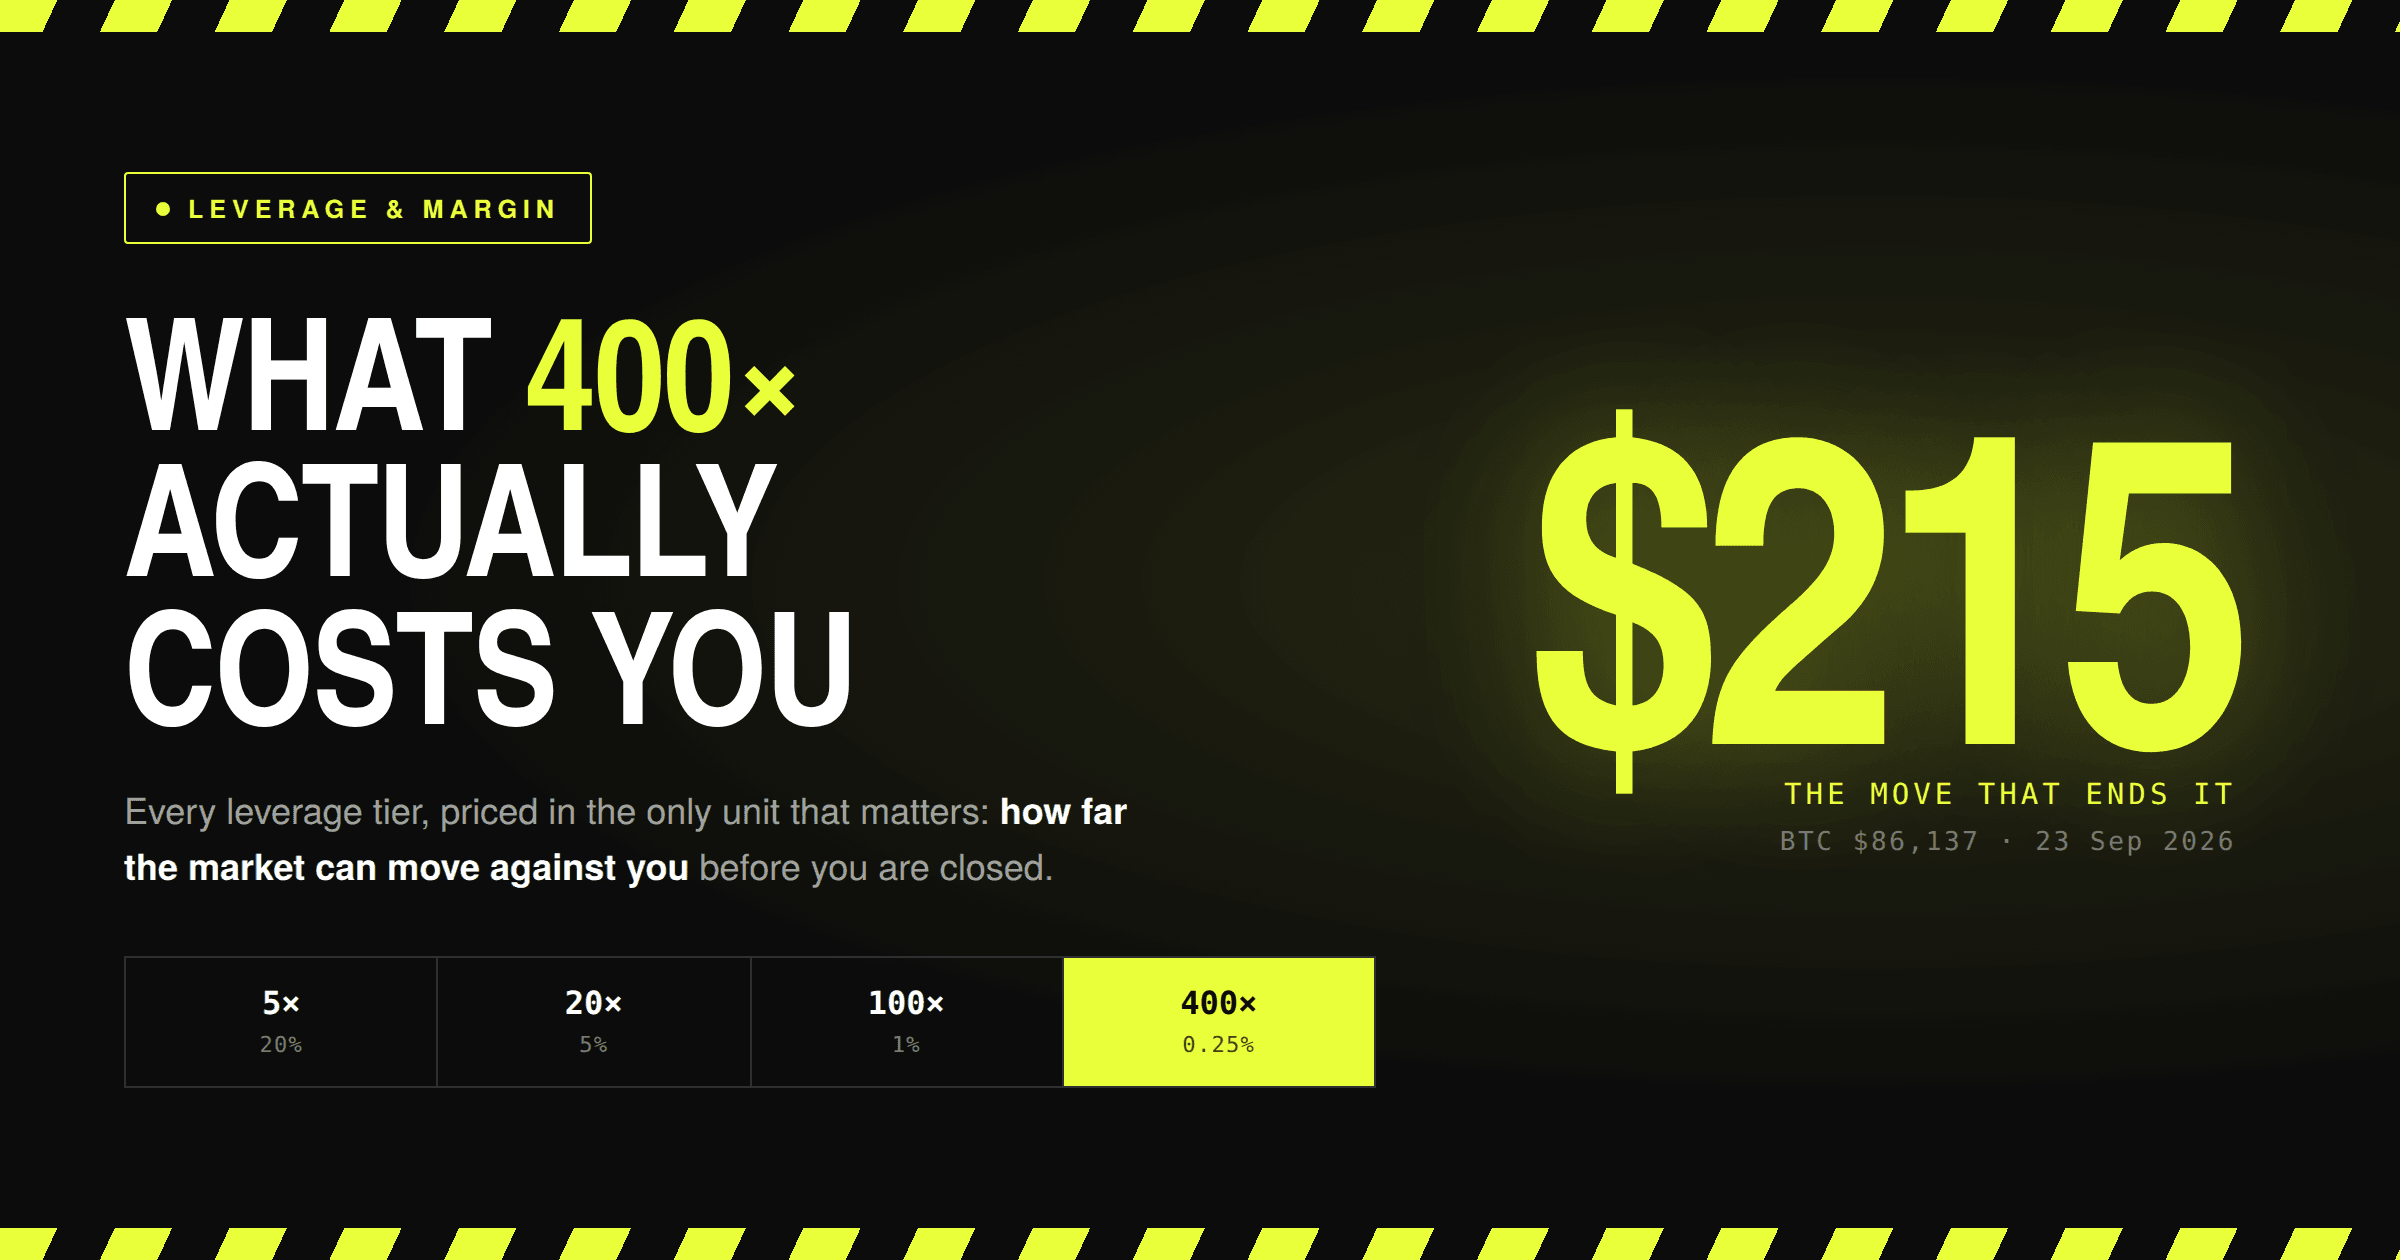
معاملات اهرمی کریپتو: اهرم ۴۰۰ برابری واقعاً چه هزینهای برای شما دارد
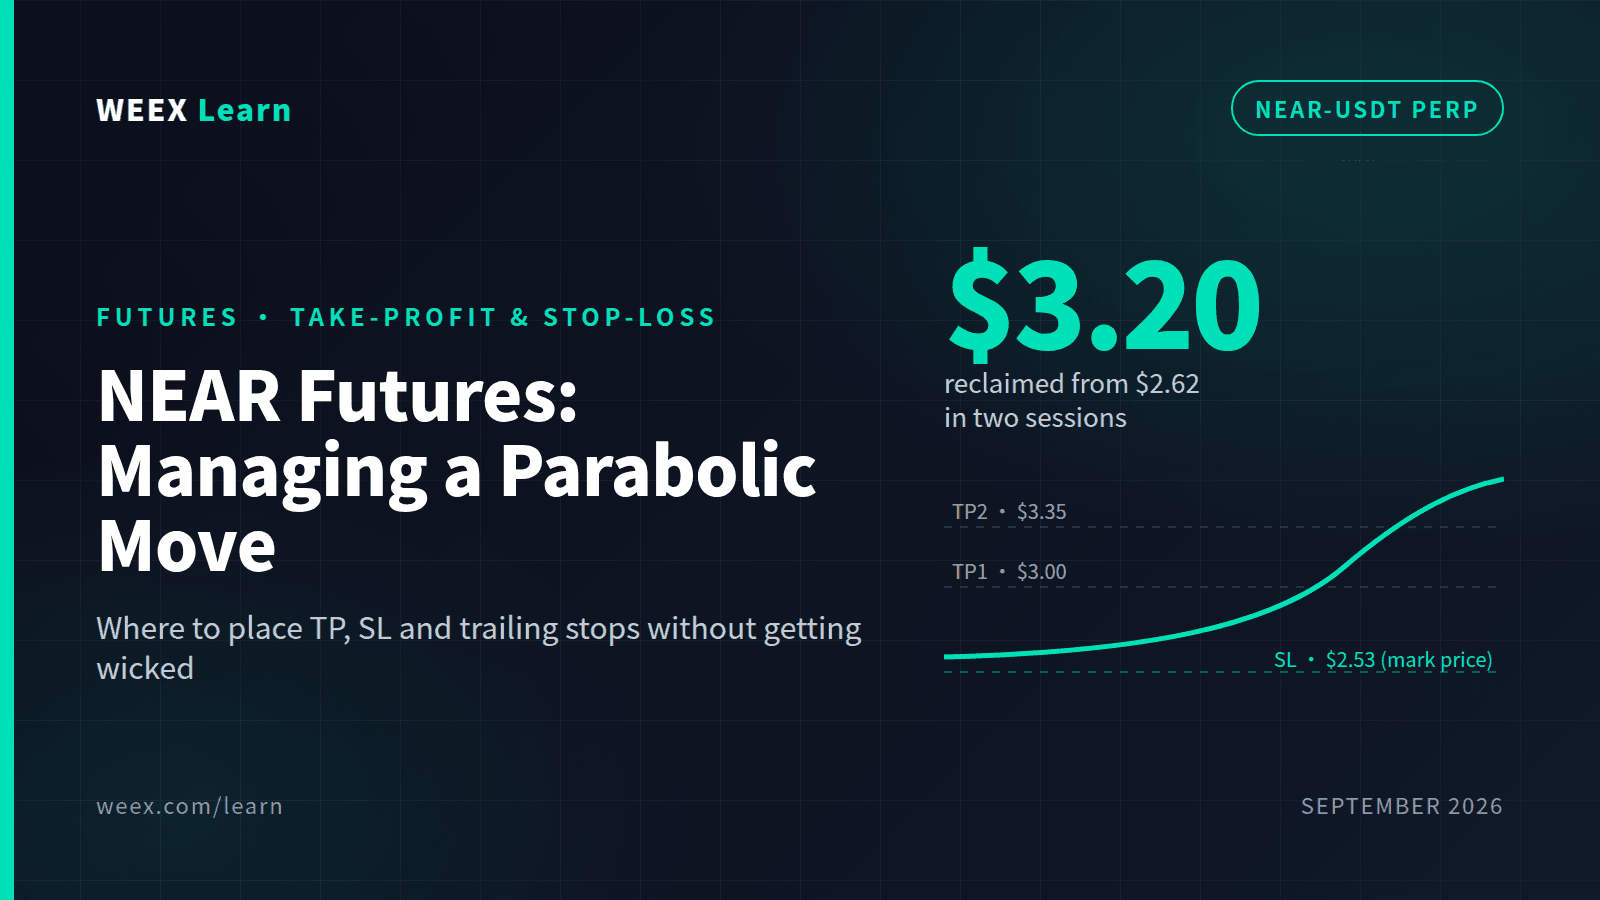
حد سود و حد ضرر معاملات آتی NEAR: مدیریت حرکت سهمی
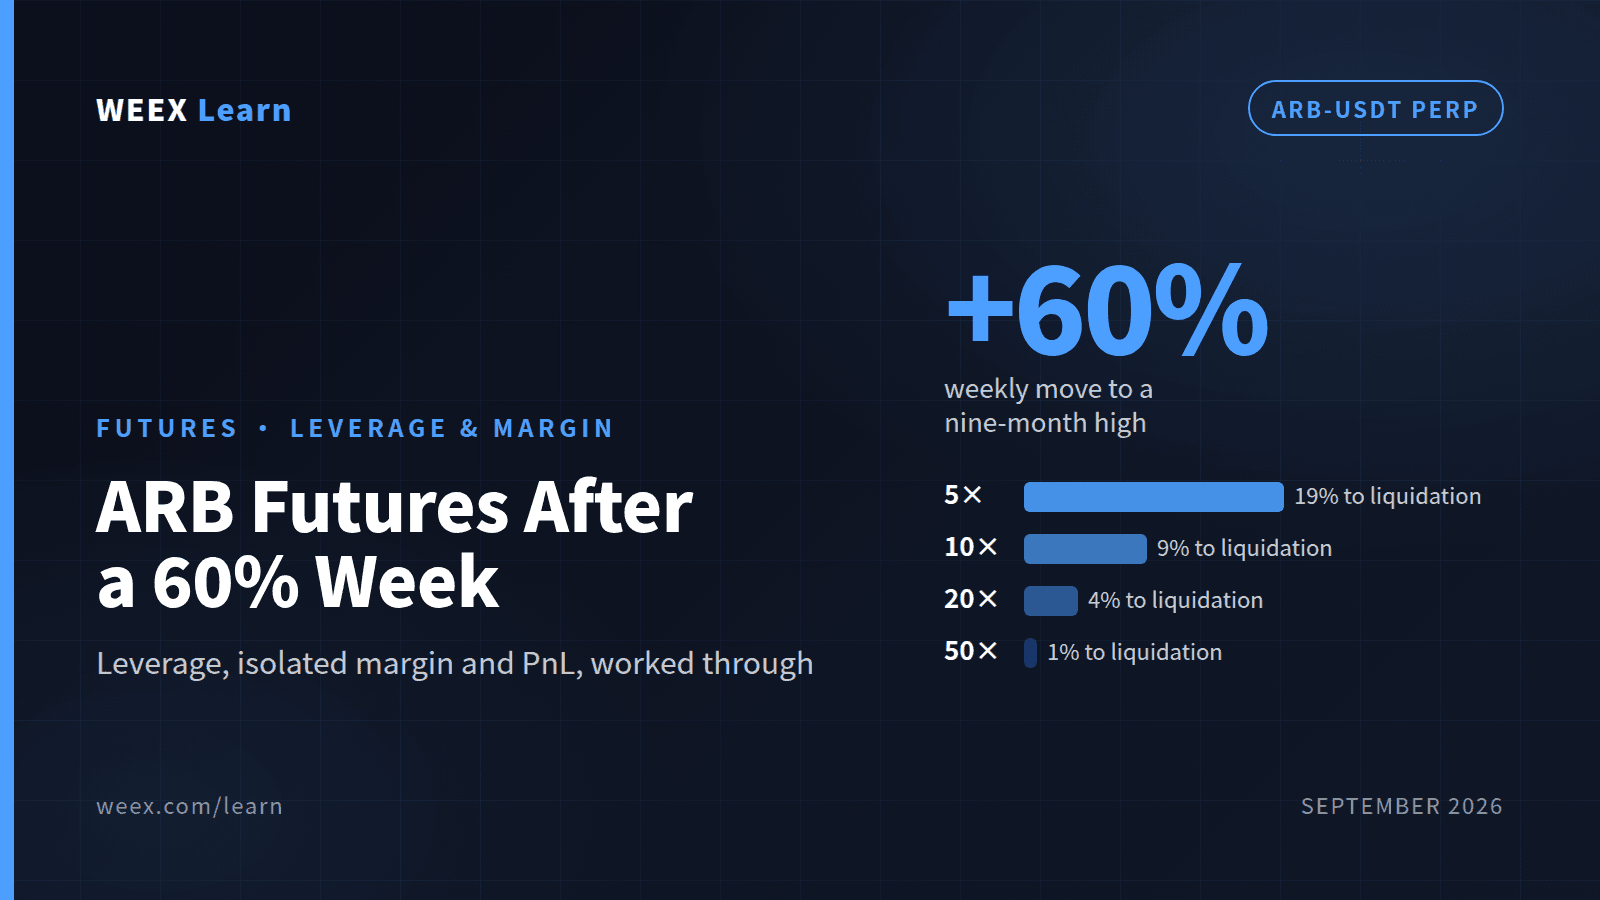
فیوچرز ARB پس از یک هفته رشد ۶۰٪: اهرم، مارجین ایزوله و PnL
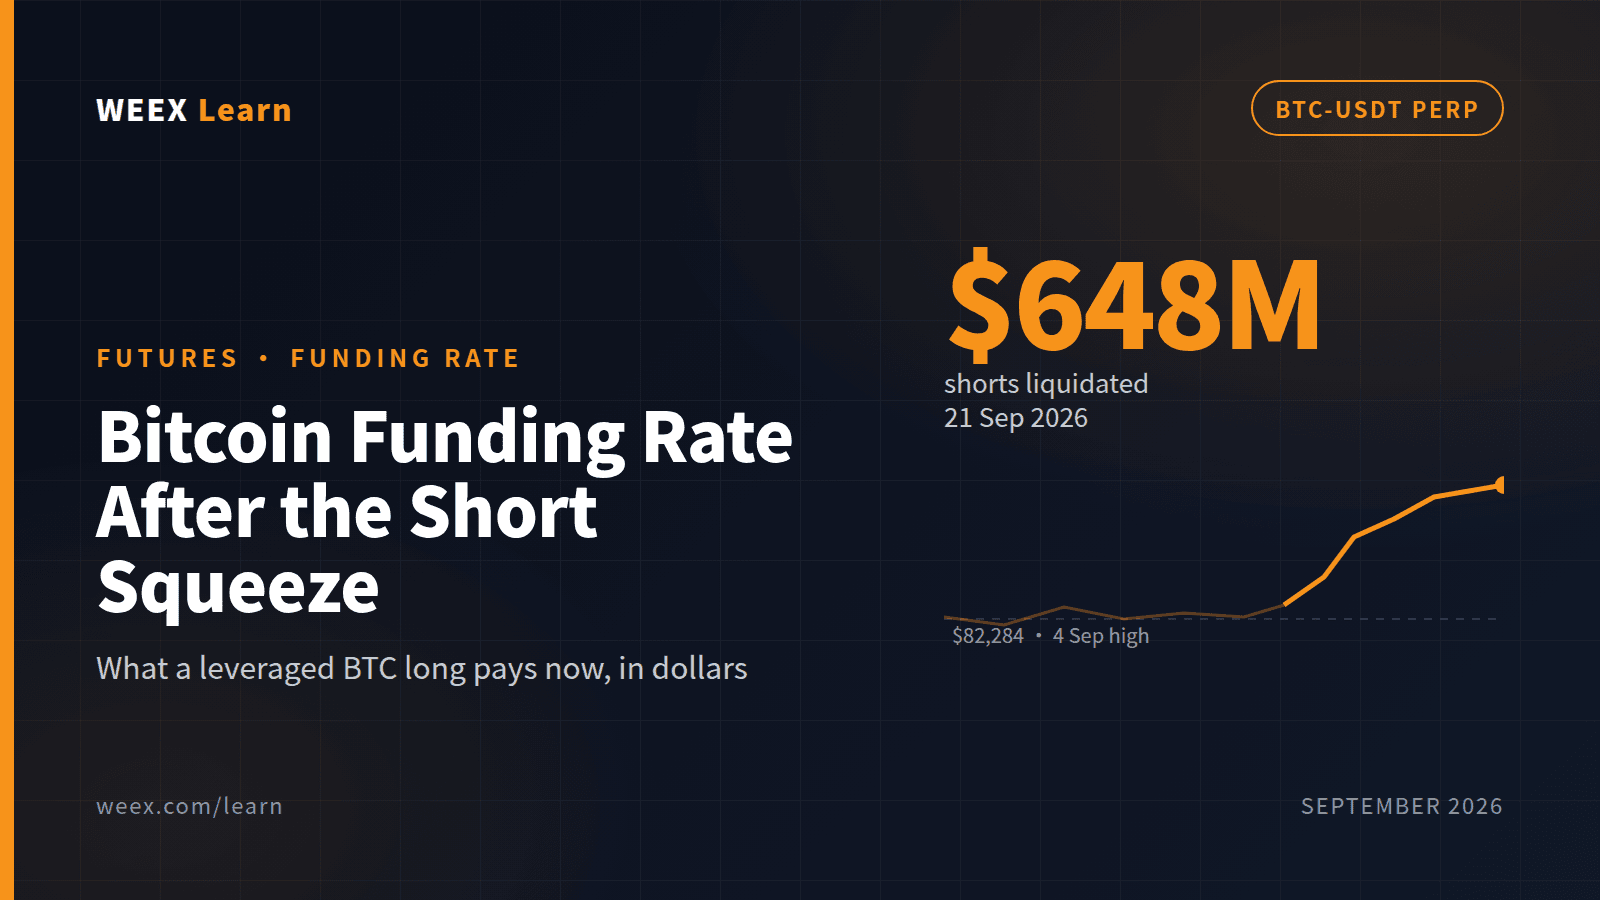
نرخ فاندینگ بیتکوین پس از شورت اسکوئیز ۶۴۸ میلیون دلاری: لانگها چه میپردازند؟
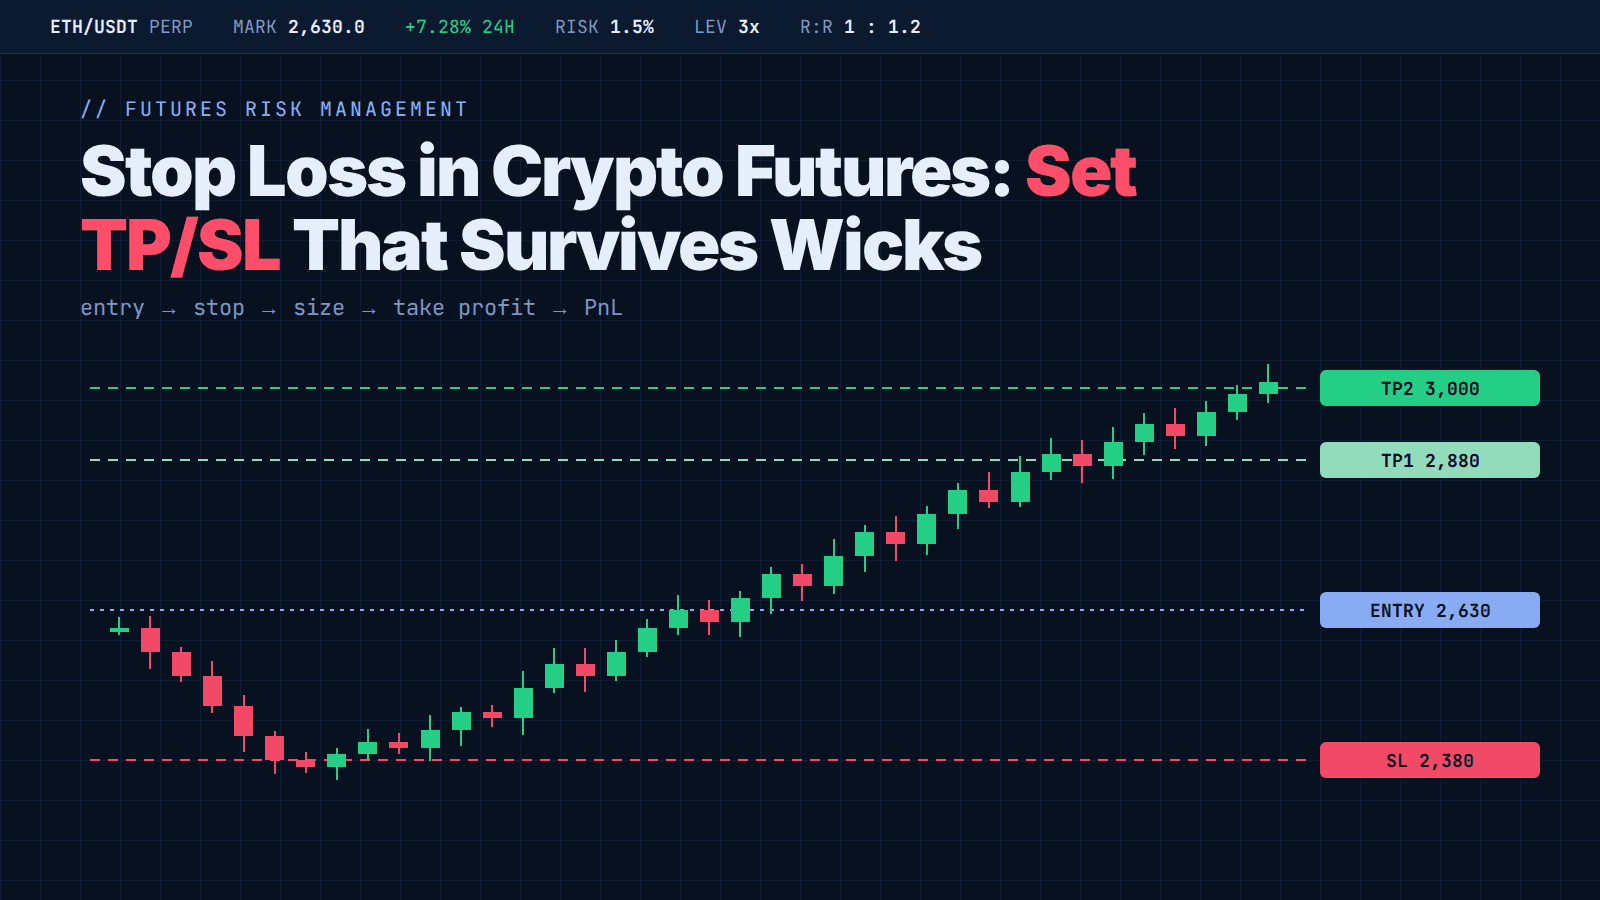
استاپلاس در معاملات فیوچرز کریپتو: چگونه TP/SL مقاوم در برابر سایههای قیمت تنظیم کنیم
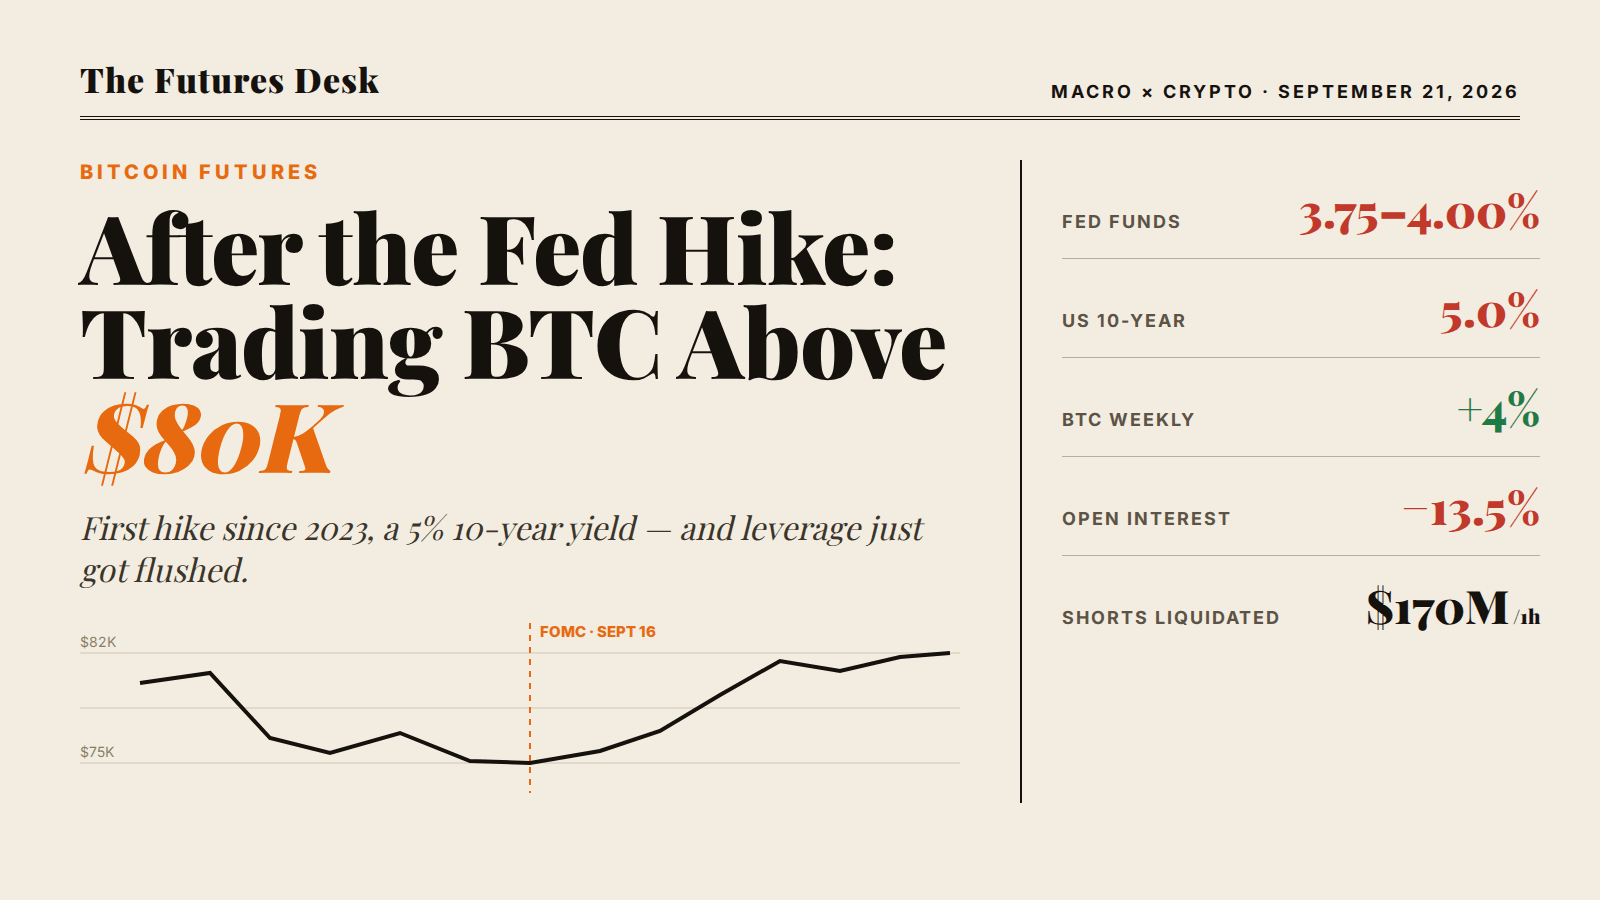
قراردادهای آتی بیتکوین پس از افزایش نرخ فدرال رزرو: چگونه BTC بالای ۸۰٬۰۰۰ دلار را معامله کنیم
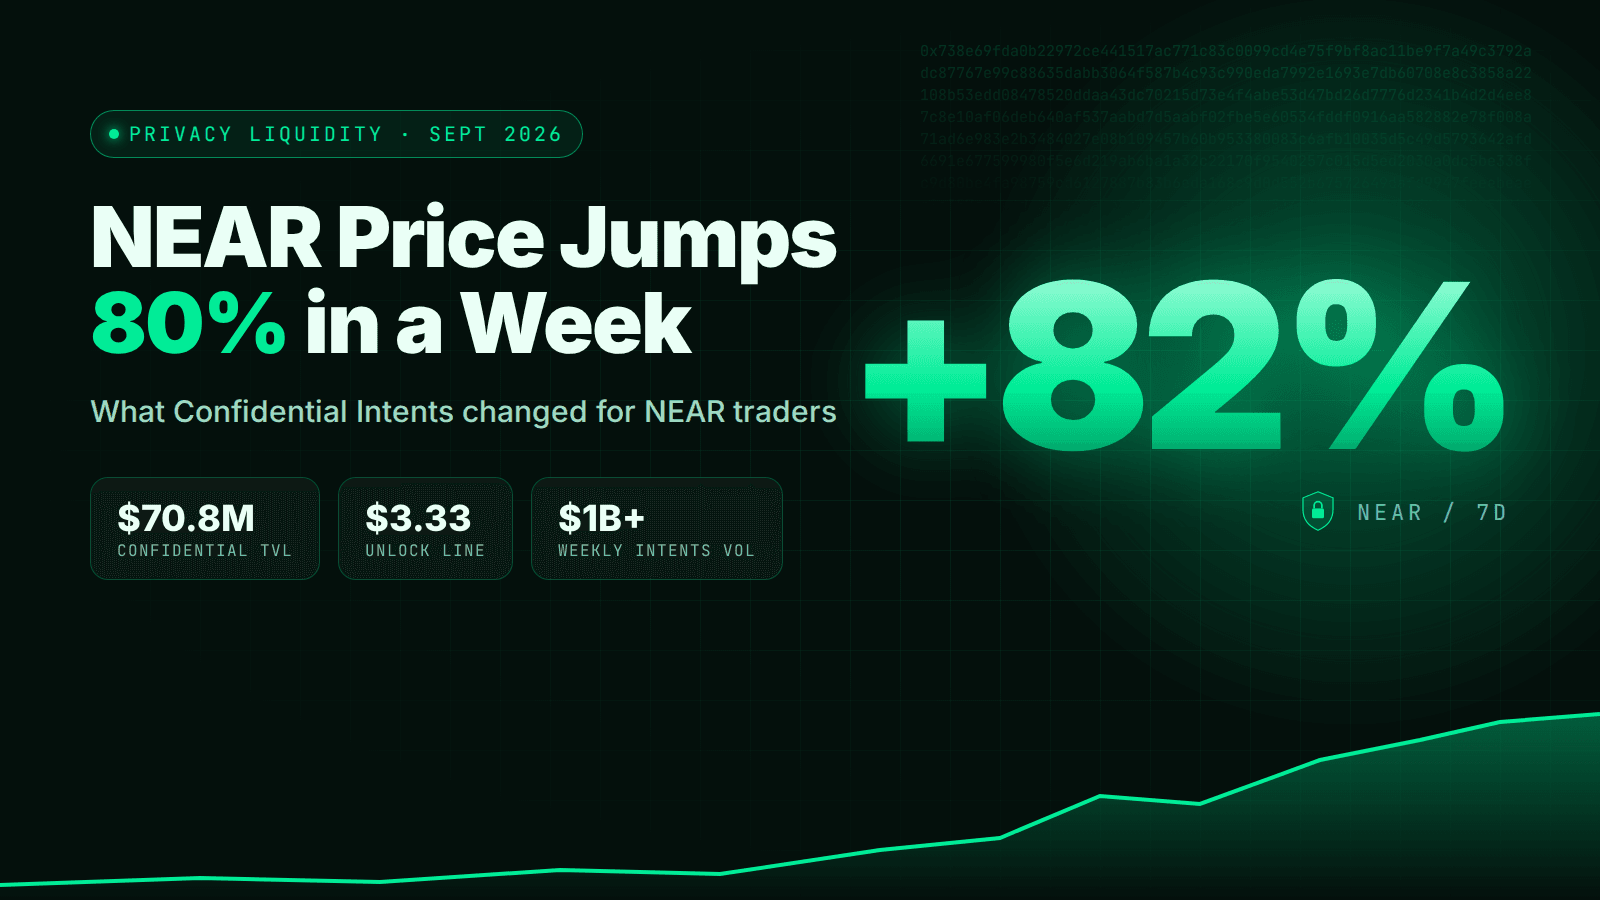
جهش ۸۰٪ قیمت NEAR در یک هفته: Confidential Intents چه چیزی را تغییر داد؟
معاملات کمی WEEX: استراتژیهای API در عمل چگونه اجرا میشوند
چگونه بروکر WEEX شوید: درخواست، راهاندازی API و آغاز به کار
راهاندازی کلید API در WEEX: چگونه یک پلتفرم شخص ثالث را با امنیت متصل کنیم
مدلهای بروکری WEEX: رباتهای استراتژی، کپیتریدینگ و صرافیهای زیرمجموعه
WEEX Broker چیست؟ برنامه API، کمیسیونها و نحوه عملکرد آن
افزایش قیمت CAP %23: چرا لیکوییدشدن پوزیشنهای شورت، رشد را توضیح نمیدهد


