
a16z در صندوق جدید $15B جذب سرمایه کرد: با وجود انتقادهای دیرینه، چرا به «بهترین داستانسرای» سرمایهگذاری خطرپذیر تبدیل شده است؟

 امتیازدهی ما در گوگل


عنوان اصلی: a16z؛ کارگزاران قدرت
منبع اصلی: Not Boring
ترجمه اصلی: Saoirse، Foresight News
یادداشت سردبیر: این مقاله بر غول سرمایهگذاری خطرپذیر، a16z، تمرکز دارد و با استفاده از صندوق جدید $15B آن، به بررسی عمیق هسته «سرمایهگذاری خطرپذیر نامتعارف» این شرکت میپردازد؛ رویکردی که با ذهنیت یک مهندس برای آینده برنامهریزی میکند و روی شرکتهای مستعد، مانند Databricks، شرطبندیهای قاطع انجام میدهد. مقاله با درآمیختن دادههای عملکردی و نمونههای شاخص، منطق پیشرفته این شرکت را از زمان تأسیس تا مدیریت بیشتر از $90B دارایی تشریح میکند. برای درک اینکه این «باورمند به فناوری» چگونه قواعد صنعت را از نو شکل میدهد، مقاله را بخوانید.
وقتی a16z جذب سرمایه $15B برای صندوق جدیدش را اعلام کرد، کل جامعه سرمایهگذاری خطرپذیر بار دیگر به تکاپو افتاد؛ عدهای پرسشهایی را مطرح کردند که سالها درباره الگوی آن وجود داشت و عدهای دیگر میپرسیدند این پول قرار است کجا خرج شود.
برای کشف رازهای این نهاد همواره بحثبرانگیز، با شرکای عمومی (GP) و شرکای محدود (LP) آن گفتوگو کردم، با بنیانگذاران شرکتهای سرمایهپذیر که ارزشگذاریشان به بیشتر از $200B رسیده بود، گفتوگوهای مفصلی داشتم و دادههای عملکرد صندوقهایش را از زمان تأسیس بررسی کردم.
بااینحال، بهجای پرداختن به اینکه «a16z کجا اشتباه کرد»، بیشتر علاقه دارم بپرسم: آن افراد باهوشی که همیشه در گذشته قضاوتهای درستی داشتهاند، حالا واقعاً روی چه چیزی تمرکز کردهاند؟ البته باید اعتراف کنم که مشاور ارز دیجیتال a16z بودهام و نامم در کنار چهرههای کلیدی این شرکت بهعنوان سهامدار ثبت شده است؛ بنابراین نمیتوانم ادعا کنم ناظری کاملاً بیطرفم.
اما قصد ندارم درباره ارزشمند بودن این سرمایهگذاری $15B داوری کنم؛ LPهای این نهاد با پول واقعی رأی خود را دادهاند و پاسخ تا ده سال دیگر روشن نخواهد شد. بیشتر میخواهم نشان دهم چرا a16z به «بهترین داستانسرا» در جامعه سرمایهگذاری خطرپذیر تبدیل شده است و چه جاهطلبی نامتعارفی پشت چشماندازش از آینده پنهان است.
«من در آینده زندگی میکنم و حال، گذشته من است؛ وجود من خودش یک هدیه است، اگر موافق نیستی، پس برو.»
—Kanye West، «Monster»
«بیشازحد خودنمایی میکنند»، «باید در سیاست کمتر حرف بزنند و بیشتر عمل کنند»، «با یکیدو مورد از سرمایهگذاریهای اخیرشان موافق نیستم»، «استفاده از حرفهای پاپ برای راهاندازی یک شبکه اجتماعی خیلی نامناسب است»، «با چنین اندازه صندوقی، نمیتوانند بازده معقولی برای LPها ایجاد کنند»...
a16z نزدیک به ۲۰ سال است که این حرفها را میشنود.
برای نمونه، در سال ۲۰۱۵، تد فرند، خبرنگار مجله نیویورکر، هنگام نگارش The Future Shaper با مارک اندریسن، همبنیانگذار و شریک عمومی a16z، صبحانه خورد. فرند پیش از آن، از یکی از همتایانش در حوزه سرمایهگذاری خطرپذیر شنیده بود که صندوق a16z بیشازحد بزرگ است، اما سهم مالکیتش پایین است [1] و برای اینکه چهار صندوق اول آن در مجموع بازدهی ۵ تا ۱۰ برابری داشته باشند، ارزشگذاری کل پرتفوی باید به $240B-$480B برسد.
فرند در مقاله نوشت: «وقتی سعی کردم این دادهها را با اندریسن راستیآزمایی کنم، او با بیاعتنایی دستش را تکان داد و گفت: «مزخرف است. ما یک الگوی تمامعیار داریم؛ آمدهایم فیل شکار کنیم و دنبال ماهیهای بزرگ برویم!»»
این صحنه را به خاطر بسپارید، چون ممکن است کمی بعد پرسشهای مشابهی داشته باشید و اندریسن هم احتمالاً واکنشی مشابه نشان دهد.
امروز، a16z اعلام کرده است که همه راهبردهای سرمایهگذاریاش در مجموع $15B جذب سرمایه داشتهاند و داراییهای تحت مدیریت آن بر اساس مقررات (RAUM) از $90B فراتر رفته است.
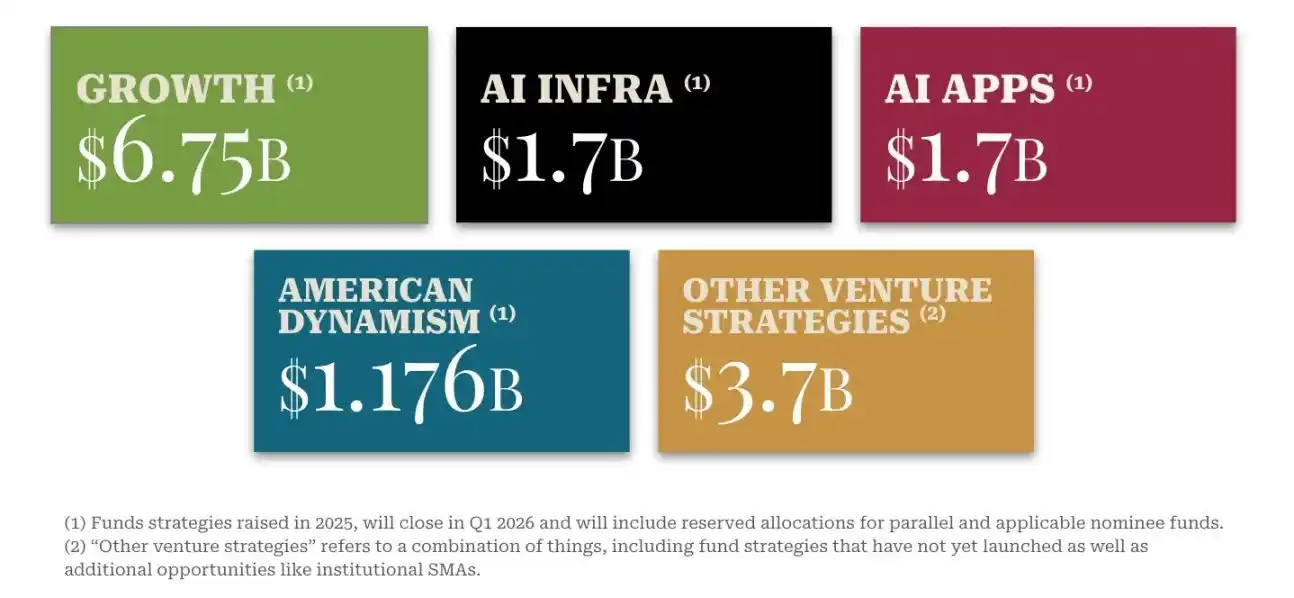
راهبردهای مختلف صندوقهای a16z و اندازه سرمایه جذبشده هرکدام در سال ۲۰۲۵
در سال ۲۰۲۵، بازار جذب سرمایه در حوزه سرمایهگذاری خطرپذیر در اختیار چند نهاد برتر است و مبلغ جذبشده توسط a16z از مجموع سرمایه جذبشده توسط Lightspeed، رتبه دوم با $9B، و Founders Fund، رتبه سوم با $5.6B، بیشتر است [2].
در بدترین شرایط جذب سرمایه برای سرمایهگذاری خطرپذیر طی نزدیک به پنج سال، مبلغ جذبشده a16z در سال ۲۰۲۵ معادل بیشتر از %18 از کل سرمایه جذبشده در حوزه سرمایهگذاری خطرپذیر آمریکا بود [3]. معمولاً تکمیل جذب سرمایه یک صندوق سرمایهگذاری خطرپذیر بهطور متوسط ۱۶ ماه طول میکشد، اما a16z این فرایند را در کمی بیش از سه ماه به پایان رساند.
با بررسی جزئیات، میبینیم چهار صندوق a16z در فهرست «۱۰ صندوق برتر از نظر جذب سرمایه در سراسر صنعت در سال ۲۰۲۵» قرار گرفتند: صندوق سرمایهگذاری خطرپذیر مرحله پایانی LSV V رتبه دوم را دارد؛ صندوق زیرساخت هوش مصنوعی X و صندوق کاربردهای هوش مصنوعی X مشترکاً رتبه هفتم را گرفتهاند؛ و «صندوق رشد آمریکا» AD II در رتبه دهم است.
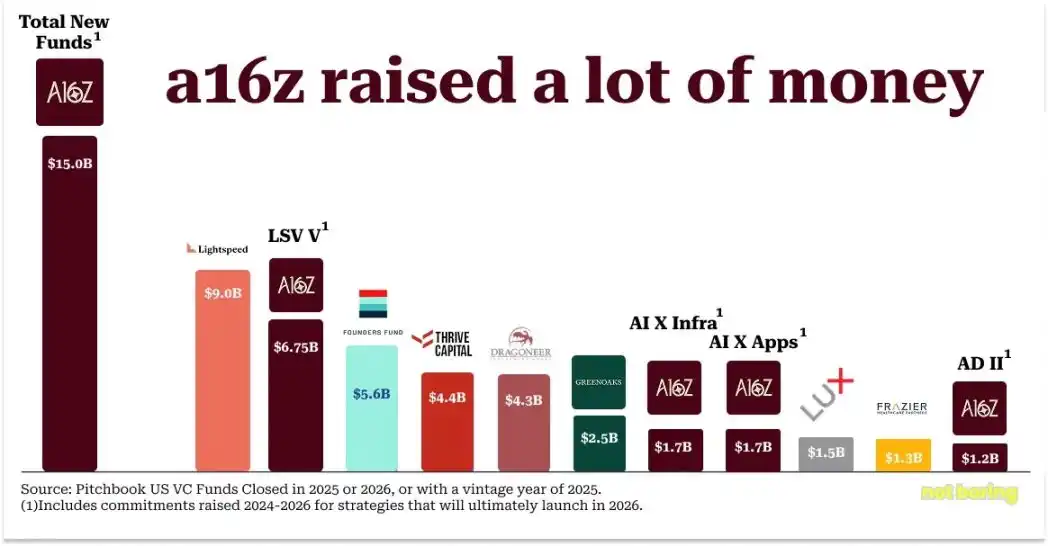
مقایسه اندازه سرمایه جذبشده نهادهای سرمایهگذاری خطرپذیر آمریکا در سالهای ۲۰۲۵ تا ۲۰۲۶
ممکن است بعضیها بگویند وقتی اینهمه پول در اختیار شرکتهای سرمایهگذاری خطرپذیر است، نمیتوانند آن را بهدرستی تخصیص دهند و بازدهی خارقالعاده ایجاد کنند. اما حدس میزنم پاسخ a16z احتمالاً این باشد: «بله، بله، هرچه شما بگویید.» بالاخره، آنها همیشه دنبال «شکار فیل و تعقیب نهنگ» بودهاند!
امروز، پرتفوی همه صندوقهای a16z شامل ۱۰ شرکت از «۱۵ شرکت خصوصی برتر از نظر ارزشگذاری» است: OpenAI، SpaceX، xAI، Databricks، Stripe، Revolut، Waymo، Wiz، SSI و Anduril [4].
a16z طی دهه گذشته از طریق صندوقهایش در ۵۶ شرکت تکشاخ سرمایهگذاری کرده است [5]؛ بیشتر از هر نهاد دیگری در این صنعت.
ارزشگذاری کل شرکتهای تکشاخ در پرتفوی هوش مصنوعی آن، %44 از کل صنعت را تشکیل میدهد [6] و در این زمینه نیز رتبه نخست را دارد.
a16z از سال ۲۰۰۹ تا ۲۰۲۵، سرمایهگذاریهای مرحله اولیه را در ۳۱ شرکت «بنگاههایی که در نهایت به $5B+ میرسند» رهبری کرد؛ این تعداد %50 بیشتر از مجموع شرکتهای رتبه دوم و سوم است.
آنها نهتنها الگویی تمامعیار دارند، بلکه حالا عملکرد قدرتمندی هم برای پشتیبانی از آن در اختیارشان است.
همانطور که گفته شد، همتایان این شرکت زمانی پرسیدند که آیا ارزشگذاری ترکیبی چهار صندوق اول a16z برای اثبات موفقیتش باید به $240B-$480B برسد یا نه. در واقع، ارزشگذاری ترکیبی صندوقهای I تا IV a16z، بر اساس ارزش فروش یا آخرین ارزشگذاری پس از جذب سرمایه، اکنون به $853B رسیده است [7].
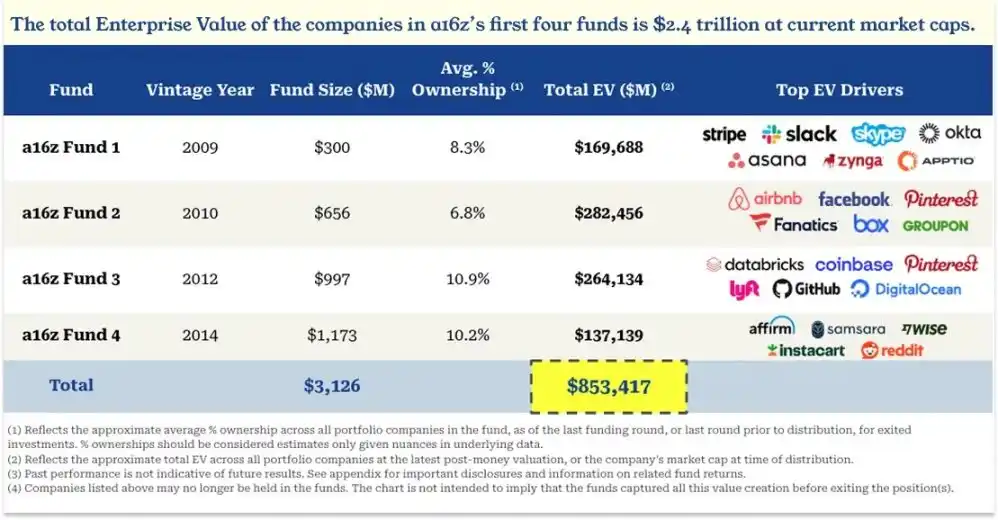
ارزش کل پرتفوی سرمایهگذاری چهار صندوق نخست a16z
و این فقط ارزشگذاری در زمان خروج است؛ ارزش بازار فیسبوک بهتنهایی از آن زمان تاکنون $15T افزایش یافته است!
این داستان بارها تکرار میشود: a16z شرطی ظاهراً دیوانهوار روی آینده میبندد، فعالان صنعت آن را «احمقانه» میخوانند، اما چند سال بعد معلوم میشود آنقدرها هم احمقانه نبوده است!
پس از بحران مالی جهانی در سال ۲۰۰۹، a16z صندوق اول خود را با $300M راهاندازی کرد و مفهوم «ارائه زیرساخت پشتیبانی عملیاتی به بنیانگذاران» را مطرح کرد. بن هوروویتز، همبنیانگذار و شریک عمومی a16z، به یاد میآورد: «با بسیاری از همکارانمان در حوزه سرمایهگذاری خطرپذیر صحبت کردیم؛ بیشترشان گفتند ایده احمقانهای است و توصیه کردند انجامش ندهیم. حتی میگفتند این مدل قبلاً امتحان شده و جواب نداده است.» حالا تقریباً همه شرکتهای برتر سرمایهگذاری خطرپذیر تیمهایی مشابه دارند.
در سال ۲۰۰۹، a16z از این صندوق $65M را برای مشارکت در خرید $2.7B اسکایپ از eBay، همراه با Silver Lake و نهادهای دیگر، اختصاص داد. آن زمان «همه میگفتند این معامله انجام نمیشود، چون ریسکهای مالکیت فکری خیلی زیاد است»؛ بالاخره eBay در جریان معامله بر سر مالکیت فناوری با بنیانگذاران اسکایپ درگیر یک دعوای حقوقی بود. کمتر از دو سال بعد، مایکروسافت اسکایپ را به قیمت $8.5B خرید و بن در یک پست وبلاگی به یاد شکوتردیدهای آن زمان افتاد [8].
در 09/2010، مارک و بن صندوق دوم خود را با $650M راهاندازی کردند و سپس سرمایهگذاریهای بزرگی در مراحل پایانی شرکتهایی مانند Facebook ($50M، با ارزشگذاری پس از سرمایهگذاری $34B)، Groupon ($40M، با ارزشگذاری پس از سرمایهگذاری $5B) و Twitter ($48M، با ارزشگذاری پس از سرمایهگذاری $4B) انجام دادند و روی باز شدن قریبالوقوع پنجره عرضه اولیه سهام شرط بستند. والاستریت ژورنال در مقالهای با عنوان «تازهواردان سرمایهگذاری خطرپذیر، سیلیکونولی را متحول میکنند» نوشت که همتایان از این کار چندان خوشحال نبودند و معتقد بودند «معامله سهام شرکتهای خصوصی، کاری نیست که سرمایهگذاری خطرپذیر باید انجام دهد». (در آن زمان، این روش که امروز رایج است، هنوز تازه بود و حتی عنوان «معاملات ثانویه» هم نداشت.) مت کوهلر، شریک Benchmark، زمانی گفت: «میشود با معامله قراردادهای آتی شکم خوک و نفت پول درآورد، اما ما نباید چنین کاری کنیم.» نتیجه چه شد؟ Groupon در 11/2011 با ارزشگذاری $17.8B وارد بورس شد؛ Facebook در 05/2012 با ارزشگذاری $104B عرضه اولیه سهام انجام داد؛ و Twitter در 11/2013 نخستین روز معاملاتیاش را با ارزشگذاری $31B به پایان رساند.
در 01/2012، مارک و بن صندوق سوم را با $1B و یک صندوق فرصت موازی با $540M راهاندازی کردند. شکوتردیدهای آن دوره به این انتقاد رایج تبدیل شده بود که «صندوقها بیشازحد بزرگاند»: مبلغ جذبشده a16z در آن سال %7.5 از کل سرمایه جذبشده در حوزه سرمایهگذاری خطرپذیر آمریکا بود، درحالیکه عملکرد کلی این صنعت ضعیف بود. مطالعه موردی دانشکده کسبوکار هاروارد درباره a16z در سال ۲۰۱۴ به گزارشی از بنیاد کافمن در سال ۲۰۱۲ اشاره کرد: «صنعت سرمایهگذاری خطرپذیر بیش از ده سال است که عملکرد ضعیفی داشته است.» دادههای انجمن کمبریج نشان میداد میانگین بازده سرمایهگذاری خطرپذیر در سال ۲۰۱۲ فقط %8.9 بود؛ بسیار پایینتر از %20.6 شاخص S&P 500. بیل دریپر، سرمایهگذار خطرپذیر افسانهای، زمانی گفت: «اجماع در صنعت سرمایهگذاری خطرپذیر سیلیکونولی این است که صندوقهای زیادی به دنبال تعداد کمی از شرکتهای واقعاً عالی هستند.» این گفته هنوز هم درست است.
در سال ۲۰۱۶، والاستریت ژورنال مقالهای منتشر کرد که دیوید روزنتال، از پادکست Acquired، آن را «مقالهای تخریبی که آشکارا با تأیید همتایان سرمایهگذار خطرپذیر نوشته شده» توصیف کرد. عنوان مقاله «بازده صندوق Andreessen Horowitz (a16z) از سرمایهگذاران خطرپذیر برتر عقب مانده است» بود. آن زمان سه صندوق a16z بهترتیب ۷، ۶ و ۴ سال از زمان تأسیسشان میگذشت. مقاله نوشته بود صندوق اول توانسته به %5 برتر صنعت برسد، صندوق دوم فقط در %25 برتر قرار داشت و صندوق سوم حتی به %25 برتر هم نرسیده بود.
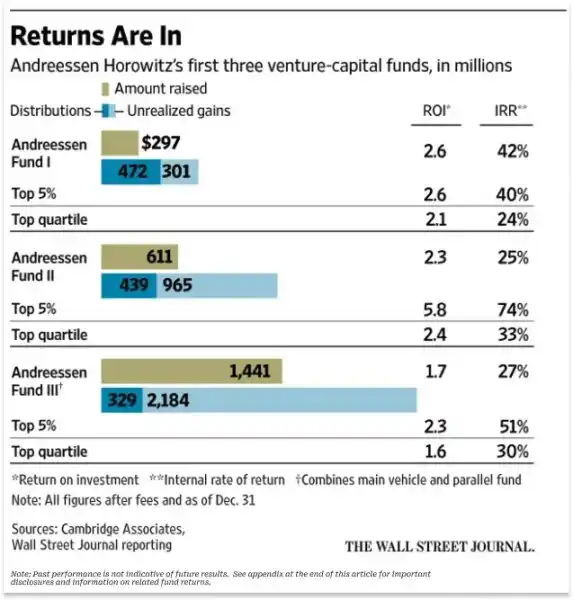
عملکرد سه صندوق نخست a16z و مقایسه آن با رهبران صنعت
اما با نگاه به گذشته، صندوق سوم بهعنوان یک «افسانه» برجسته میشود: تا 30/09/2025، نسبت خالص TVPI آن (ارزش کل به سرمایه پرداختشده) پس از کسر کارمزد به ۱۱٫۳ برابر رسید؛ با احتساب صندوقهای موازی، TVPI خالص آن ۹٫۱ برابر بود.
پرتفوی صندوق سوم شامل Coinbase (که در مجموع $7B برای LPهای a16z درآمد داشت)، Databricks، Pinterest، GitHub و Lyft است. (این صندوق از Uber جا ماند، اما یک فرصت ازدسترفته نتوانست دستاورد چند سرمایهگذاری دقیق را تحتالشعاع قرار دهد.) بهنظر من میتوان این صندوق را «یکی از موفقترین صندوقهای بزرگ سرمایهگذاری خطرپذیر در تاریخ» دانست. در پایان سهماهه سوم سال ۲۰۲۵، ارزشگذاری Databricks، که اکنون بزرگترین موقعیت سرمایهگذاری a16z است، $134B بود؛ این نشان میدهد عملکرد صندوق سوم همچنان رو به رشد است، البته با این فرض که ارزش سایر موقعیتها کاهش نیافته باشد. a16z تنها از طریق صندوق سوم و صندوقهای موازی آن، تاکنون $7B سود خالص بین LPها توزیع کرده و تقریباً به همین میزان نیز سود محققنشده دارد که هنوز به دست نیامده است.
بخش چشمگیری از این سود محققنشده به Databricks مربوط میشود. وقتی والاستریت ژورنال در سال ۲۰۱۶ از a16z انتقاد کرد، این شرکت کلانداده هنوز کوچک بود و فقط چند ماه با رسیدن به ارزشگذاری $5B فاصله داشت. امروز Databricks %23 از کل ارزش خالص داراییهای a16z (NAV) را تشکیل میدهد.
هر کسی که با a16z تعامل داشته باشد، بارها نام «Databricks» را میشنود. این شرکت نهتنها بزرگترین موقعیت سرمایهگذاری a16z است ــ شاید از نظر مبلغ سرمایهگذاری یکی از سه مورد برتر در کل صنعت سرمایهگذاری خطرپذیر باشد ــ بلکه مسیر رشد آن نیز نمونهای روشن از «بهترین الگوی عملیاتی» a16z است.
الگوی عملیاتی Databricks و a16z
پیش از پرداختن به Databricks، ابتدا باید چند نکته کلیدی درباره a16z را بدانیم.
اول اینکه a16z را مهندسان تأسیس کردهاند و اداره میکنند؛ نهفقط بنیانگذارانی که خودشان مهندس بودهاند، بلکه «بنیانگذارانی با پیشینه مهندسی». این موضوع بر منطق طراحی ساختار سازمانی آنها، از جمله تلاش برای بهرهگیری از صرفههای مقیاس و اثرات شبکهای، تأثیر گذاشته و معیارهایشان برای ارزیابی بازارها و شرکتها را شکل داده است.
دوم اینکه در a16z، «نفر دوم بودن در صنعت سرمایهگذاری» شاید بزرگترین «گناه نخستین سرمایهگذاری» باشد. اگر برنده اولیه را از دست بدهید، هنوز میتوانید بعداً در آن سرمایهگذاری کنید؛ اما اگر در شرکت رتبه دوم سرمایهگذاری کنید، فرصت سرمایهگذاری در برنده را کاملاً از دست میدهید، حتی اگر آن برنده هنوز مشخص نشده باشد.
سوم اینکه وقتی a16z شرکتی را «برنده رقابت» تشخیص میدهد، روش کلاسیکش این است که «بسیار بیشتر از انتظار طرف مقابل سرمایهگذاری کند». این رویکرد اغلب در صنعت به تمسخر گرفته میشود، اما آنها همیشه به آن پایبند میمانند.
این سه اصل از روزهای نخست a16z تاکنون تغییر نکردهاند.
در اوایل دهه ۲۰۱۰، چند سال پس از تأسیس a16z، «کلانداده» ترند روز بود و چارچوب غالب در این حوزه Hadoop بهشمار میرفت. Hadoop از مدل برنامهنویسی MapReduce شرکت گوگل استفاده میکرد و بهجای سختافزار اختصاصی گرانقیمت، وظایف محاسباتی را میان مجموعهای از سرورهای کالایی ارزانقیمت توزیع میکرد؛ رویکردی که میتوان آن را نیروی محرکه «دموکراتیزه شدن کلانداده» دانست. پس از آن، مجموعهای از شرکتها در اطراف Hadoop شکل گرفتند و در سال ۲۰۱۴، موج سرمایهگذاری صنعت به اوج رسید: Cloudera که در سال ۲۰۰۸ تأسیس شده بود، $900M جذب سرمایه کرد و کل سرمایهگذاری در شرکتهای مرتبط با Hadoop در آن سال، در مقایسه با قبل، پنج برابر شد و به $1.28B رسید؛ Hortonworks، شرکت جداشده از Yahoo، نیز همان سال وارد بورس شد.
با وجود رونق گرفتن موج کلانداده و سرازیر شدن سرمایهها، a16z هیچ اقدامی نکرد.
بن هوروویتز، «z» در a16z، اساساً به Hadoop باور نداشت. او که پیش از مدیرعاملی LoudCloud/OpsWare پیشینه علوم کامپیوتر داشت، معتقد بود Hadoop نمیتواند به معماری جریان اصلی تبدیل شود: «برنامهنویسی پیچیده است، مدیریت آن دشوار است و برای نیازهای آینده مناسب نیست؛ در هر گام از محاسبات MapReduce باید نتایج میانی روی دیسک نوشته شود، چیزی که در کارهای محاسباتی تکرارشوندهای مثل یادگیری ماشین آدم را از کندی کلافه میکند.»
اما بن گفت: «فکر نمیکنم این مسیرِ انقلاب معماری بعدی باشد.»
بعدها که Databricks ظهور کرد، بن گفت: «شاید این همان گزینه درست باشد.» و بعد، البته، تمامقد وارد شد.»
Databricks در زمانی مناسب و درست در نزدیکی دانشگاه کالیفرنیا، برکلی، متولد شد.
در جریان انقلاب ایران در سال ۱۹۸۴، خانواده علی قدسی از ایران گریختند و در سوئد ساکن شدند. والدین علی برای او یک رایانه Commodore 64 خریدند و او با استفاده از آن برنامهنویسی را بهصورت خودآموز یاد گرفت. مهارتهایش آنقدر چشمگیر بود که حتی از دانشگاه کالیفرنیا، برکلی، دعوتنامه پژوهشگر مهمان دریافت کرد.
علی در برکلی به آزمایشگاه پژوهشی AMPLab پیوست. او به همراه هشت پژوهشگر دیگر، از جمله استادان راهنمایش اسکات شنکر و یون استویکا، برای عملی کردن ایدههای مطرحشده در مقاله ماتی زهاریا، دانشجوی دکتری، همکاری کردند و Spark را توسعه دادند؛ یک موتور متنباز برای پردازش کلانداده.
Spark با این ایده طراحی شده بود که «بتوان قابلیتهای شبکههای عصبی غولهای فناوری را بدون رابطهای پیچیده بازآفرینی کرد». این فناوری زمانی رکورد جهانی سرعت مرتبسازی داده را شکست و مقاله زهاریا حتی جایزه «بهترین مقاله علوم کامپیوتر سال» را برد. اما مطابق سنت دانشگاهی، پس از متنباز کردن کد، تقریباً کسی از آن استفاده نکرد.
از سال ۲۰۱۲، این هشت نفر چندین بار برای شام دور هم جمع شدند و سرانجام تصمیم گرفتند شرکتی بر پایه Spark راهاندازی کنند و نام آن را Databricks بگذارند. هفت نفر از آنها همبنیانگذار شدند و شنکر نقش مشاور را بر عهده گرفت.
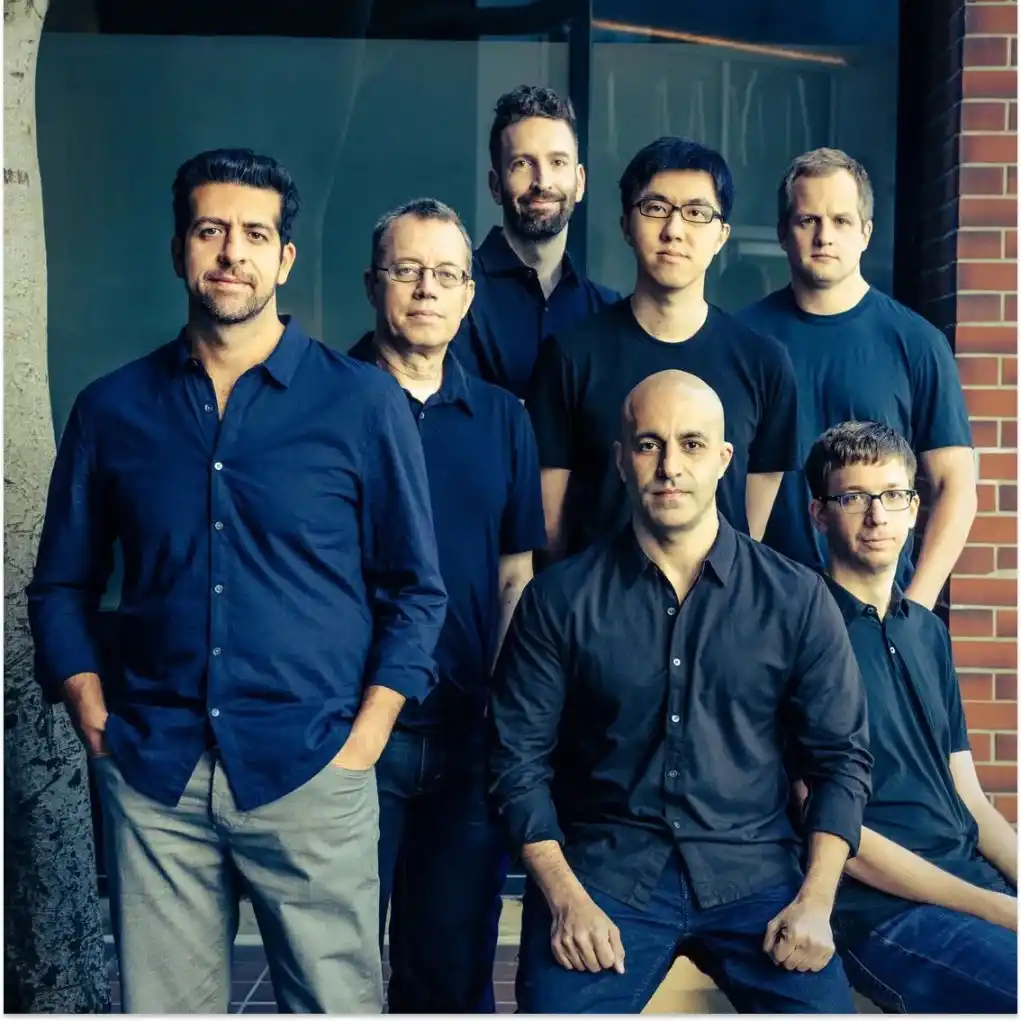
علی قدسی، همبنیانگذار Databricks، در مرکز ردیف جلو؛ Forbes
تیم در ابتدا فکر میکرد «کمی پول لازم دارد، اما نه خیلی زیاد». بن در مصاحبهای با لنی راچیتسکی به یاد آورد:
«وقتی با آنها دیدار کردم، گفتند: «باید $200,000 جذب سرمایه کنیم.» همان لحظه میدانستم که Spark را در اختیار دارند و رقبایشان شرکتهای Hadoopی هستند که از قبل سرمایه زیادی جذب کردهاند. از طرفی Spark متنباز بود و زمان اهمیت زیادی داشت.»
بن همچنین متوجه شد که این تیم بهعنوان دانشگاهی، «بهراحتی با هدفهای کوچک قانع میشود». او به لنی گفت: «معمولاً برای یک استاد، رسیدن به ارزشگذاری $50M در یک استارتاپ دانشگاهی بهتنهایی او را به یک «قهرمان» تبدیل میکند.»
بن بنابراین خبر «بدی» به تیم داد: «نمیتوانم چکی به مبلغ $200,000 بنویسم.»
بعد نوبت «خبر خوب» رسید: «میتوانم چکی به مبلغ $10M بنویسم.»
دلیلش این بود: «اگر میخواهید کسبوکاری راه بیندازید، باید جدی باشید و تمامقد وارد شوید؛ وگرنه بهتر است در دانشگاه بمانید.»
تیم تصمیم گرفت دانشگاه را رها کند. این تصمیم میزان سرمایهگذاری را بیشتر کرد و a16z رهبری دور تأمین مالی سری A دیتابریکس را بر عهده گرفت؛ ارزشگذاری پس از سرمایهگذاری $44M بود و a16z سهمی %24.9 داشت.
این رویارویی نخست ــ درخواست Databricks برای $200k و سرمایهگذاری $10M توسط a16z ــ مسیر همکاری را مشخص کرد: وقتی a16z در شما سرمایهگذاری کند، «با تمام وجود به شما باور خواهد داشت» و شما را به «هدفگذاری برای دستاوردهای بزرگتر» سوق میدهد.
وقتی درباره تأثیر a16z از علی پرسیدم، موضعش کاملاً روشن بود: «فکر میکنم بدون a16z، بهویژه بدون بن، Databricks امروز اصلاً وجود نداشت. فکر نمیکنم میتوانستیم تا اینجا پیش برویم. آنها واقعاً به ما باور داشتند.»
در سومین سال فعالیت شرکت، درآمدش فقط $1.5M بود. علی به یاد آورد: «آن زمان مطمئن نبودیم اصلاً موفق میشویم یا نه. تنها کسی که واقعاً باور داشت این شرکت در آینده ارزش بسیار زیادی پیدا میکند، بن هوروویتز بود. اعتمادبهنفس او از همه ما قویتر بود، واقعاً حتی از اعتمادبهنفس خودم هم بیشتر. بابت این موضوع باید تحسینش کرد.»
باور راسخ داشتن عالی است، اما ارزش آن وقتی بیشتر میشود که توانایی تبدیل کردن این باور به واقعیت را هم داشته باشید.
برای مثال، در سال ۲۰۱۶، وقتی علی میکوشید با مایکروسافت به توافق برسد، از نظر او نیاز بازار به «ادغام Databricks در پلتفرم ابری Azure» بسیار فوری بود و این همکاری باید بهطور طبیعی شکل میگرفت. او از چند شریک شرکتهای سرمایهگذاری خطرپذیر خواسته بود کمک کنند تا با ساتیا نادلا، مدیرعامل مایکروسافت، ارتباط بگیرد. آنها کمک کردند، اما این ارتباطها در نهایت «در فرایند دستیار رئیس شرکت گم شدند و به جایی نرسیدند».
سپس بن شخصاً وارد عمل شد تا برای علی یک مسیر ارتباطی رسمی با ساتیا ایجاد کند. علی به یاد آورد: «ایمیلی از ساتیا دریافت کردم که در آن نوشته بود: «ما به ایجاد یک مشارکت عمیق بسیار علاقهمندیم.» او معاونش و زیردستان معاونش را هم در رونوشت ایمیل گذاشته بود. ظرف چند ساعت، صندوق ورودیام پر از ۲۰ ایمیل شد؛ همه از کارکنان مایکروسافت بودند که پیشتر بینتیجه سعی کرده بودم با آنها تماس بگیرم و حالا در ایمیلهایشان میپرسیدند: «چه زمانی میتوانیم برای گفتوگوهای دقیق دیدار کنیم؟» همانجا فهمیدم: «این فرق میکند؛ این همکاری حتماً شکل میگیرد.»»
برای مثال دیگر، در سال ۲۰۱۷، علی در تلاش بود یک مدیر ارشد فروش استخدام کند تا شتاب رشد کسبوکار شرکت را افزایش دهد. این مدیر اجرایی پیشنهاد کرد بندی با عنوان «تغییر کنترل» در قرارداد گنجانده شود؛ یعنی در صورت خریداری شدن شرکت، سهام تعلقگرفته به او زودتر واگذار شود.
این موضوع به مانعی در مذاکرات تبدیل شد؛ بنابراین علی از بن خواست به متقاعد کردن این مدیر کمک کند و او را قانع کند که ارزشگذاری Databricks «میتواند به حداقل $10B برسد». بن پس از گفتوگو با او، ایمیل زیر را برای علی فرستاد:
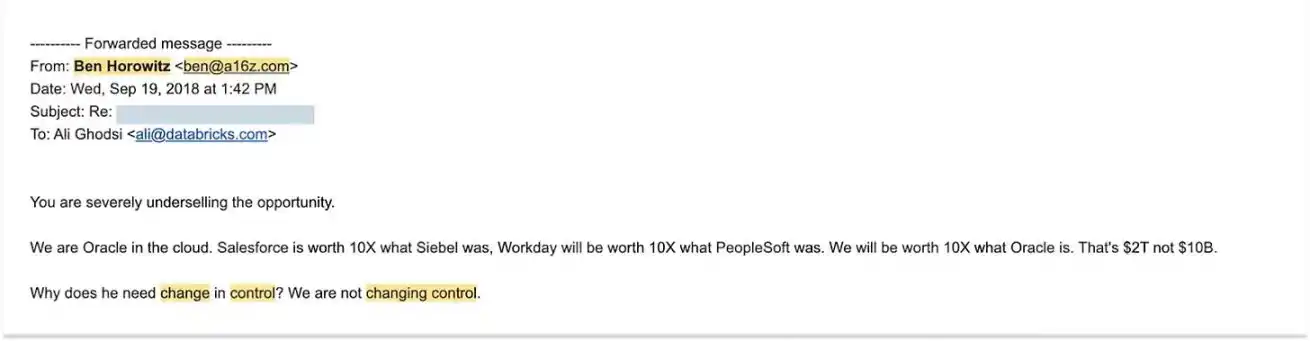
ایمیل بن هوروویتز به علی قدسی، 19/09/2018؛ به نقل از علی قدسی
«ارزش این فرصت را بهشدت دستکم گرفتهای.
ما به Oracle رایانش ابری تبدیل خواهیم شد. ارزش Salesforce ده برابر Siebel بود، ارزش Workday ده برابر PeopleSoft خواهد شد و ارزشگذاری ما ده برابر Oracle خواهد بود؛ یعنی هدف ما $2T است، نه $10B.
چرا او به بند «تغییر کنترل» نیاز دارد؟ کنترل شرکت تغییر نخواهد کرد.»
این شاید یکی از قاطعانهترین ایمیلهای شرکتی تاریخ باشد؛ بهویژه با توجه به اینکه در آن زمان نرخ درآمد سالانهشده Databricks $100M بود و ارزشگذاریاش فقط $10B. اما امروز نرخ درآمد سالانهشده شرکت از $480M فراتر رفته و ارزشگذاری آن به $134B رسیده است.
علی به من گفت: «آنها میتوانستند پتانسیل کامل یک ایده را ببینند. وقتی درگیر کار هستید و هر روز با عملیات روزمره سر و کار دارید، با چالشهای مختلف روبهرو میشوید ــ معاملهها به نتیجه نمیرسند، رقبا شما را تحت فشار میگذارند، پولتان تمام میشود، هیچکس شما را نمیشناسد و کارکنان پیدرپی شرکت را ترک میکنند ــ نگاه بلندمدت به مسئله دشوار است. اما آنها در جلسههای هیئتمدیره حاضر میشوند و میگویند: «بالاخره دنیا را فتح خواهید کرد.»»
قضاوت آنها درست از آب درآمد و این باور پاداشهای زیادی برایشان به همراه داشت. در مجموع، a16z در هر ۱۲ دور تأمین مالی Databricks مشارکت کرد و چهار دور را رهبری کرد. سرمایهگذاری در شرکتهایی مانند Databricks بود که باعث شد سرمایهگذاری اولیه a16z در صندوق AH 3 عملکرد بسیار خوبی داشته باشد؛ همزمان، Databricks محرک مهم رشد بازده صندوقهای بزرگتر «سرمایهگذاری خطرپذیر مرحله پایانی ۱، ۲ و ۴» نیز بود.
علی گفت: «اول از همه، آنها واقعاً عمیقاً به مأموریت شرکت اهمیت میدهند. فکر نمیکنم بن و مارک در درجه نخست این را سرمایهگذاریای برای دنبال کردن بازده ببینند؛ بازده سرمایهگذاری در جایگاه دوم است. آنها به فناوری باور دارند و میخواهند از فناوری برای تغییر جهان استفاده کنند.»
اگر نتوانید ارزیابی علی از مارک و بن را درک کنید، هرگز a16z را واقعاً نخواهید فهمید.
a16z واقعاً چیست؟
a16z یک صندوق سرمایهگذاری خطرپذیر سنتی نیست. در نگاه نخست، این موضوع روشن است: میزان سرمایه جذبشده اخیر این شرکت، از زمان راهاندازی $98B صندوق Vision شرکت SoftBank در سال ۲۰۱۷ و صندوق Vision II در سال ۲۰۱۹، در میان تمام حوزههای راهبردیاش بیسابقه بوده است [8]. این موضوع کاملاً با ویژگیهای سرمایهگذاری خطرپذیر سنتی در تضاد است. بااینحال، صندوق Vision شرکت SoftBank اساساً هنوز فقط یک «صندوق» است، اما a16z چنین نیست.
البته a16z صندوقهایی جذب سرمایه کرده و باید برای سرمایهگذاران بازده ایجاد کند. باید در این زمینه عملکردی عالی داشته باشد و تا اینجا نیز عملکردش چشمگیر بوده است. Not Boring دادههای بازده صندوقهای a16z را تا امروز به دست آورده که در ادامه آنها را به اشتراک میگذاریم.
اما پیش از هر چیز باید روشن کنیم: a16z دقیقاً چیست؟
a16z یک «جامعه مؤمن به فناوری» است. تمام کارهایی که انجام میدهد برای پیشبرد ظهور فناوریهای پیشرفتهتر و ساختن آیندهای بهتر است. این شرکت عمیقاً باور دارد [9]: «فناوری مایه شکوه جاهطلبی و دستاوردهای بشری، پیشتاز پیشرفت و تحقق تواناییهای انسان است.» همه اقدامات آن از همین باور بنیادی سرچشمه میگیرند. a16z به آینده ایمان راسخ دارد و تمام منابع شرکت را برای وفادار ماندن به این باور به میدان میآورد.
a16z یک «نهاد» است؛ کسبوکاری که برای دستیابی به رشد مقیاسپذیر ساخته شده و در فرایند بزرگ شدن، پیوسته خودش را بهبود میدهد. بهنظر من، بسیاری از ویژگیهای یک «نهاد» در «صندوقهای» سنتی وجود ندارند؛ در ادامه به این موضوع میپردازم. باور دارم جایگاه «نهاد بزرگتر از صندوق» دقیقاً متناقضترین جنبه خودآگاهی صنعت سرمایهگذاری خطرپذیر را روشن میکند: این صنعت مقیاسپذیرترین محصول را ــ تأمین مالی ــ در اختیار شرکتهای بالقوه مقیاسپذیر، یعنی استارتاپهای فناوری، قرار میدهد؛ اما خود صنعت را چیزی میداند که «قرار نیست مقیاسپذیر باشد».
این جایگاه «نهاد بزرگتر از صندوق» از دیوید هابر، شریک عمومی a16z، سرچشمه میگیرد. او از همه اعضای تیم بیشتر به «حلقه مالی شرق آمریکا» شباهت دارد و خودش را «دانشجوی الگوهای کسبوکار نهادهای سرمایهگذاری» میخواند. او توضیح میدهد: «تابع هدف صندوق ــ یعنی هدف اصلیاش ــ این است که با کمترین نیروی انسانی و در کوتاهترین زمان، بیشترین درآمد جانبی را به دست آورد؛ درحالیکه هدف نهاد ایجاد بازدهی چشمگیر و ساختن مزیت رقابتیای است که اثرات انباشتی ایجاد کند. باید به این فکر کنیم: چطور میتوانیم هنگام بزرگتر شدن، شرکت را قویتر کنیم، نه ضعیفتر؟»
a16z را مهندسان و کارآفرینان اداره میکنند. رویکرد معمول یک شرکت مدیریت دارایی سنتی، رقابت برای تصاحب سهم بزرگتری از یک «کیک» ثابت است؛ در مقابل، مهندسان و کارآفرینان میخواهند با ساختن سامانهای مقاومتر و افزایش مقیاسپذیری آن، خودِ «کیک» را بزرگتر کنند.
a16z «فرمانروای بُعد زمان» و «نهادی برای آینده» است. این نهاد در لحظاتی که جاهطلبیهای بزرگتری را در آغوش میکشد، خود را همتراز برترین نهادهای مالی جهان و دولتهای ملی میبیند. هدف اعلامشدهاش تبدیل شدن به «جی. پی. مورگانِ عصر اطلاعات» است، اما بهنظر من این گفته هنوز جاهطلبی واقعی آن را دستکم میگیرد. اگر دولتها در خدمت یک «حوزه مکانی مشخص» هستند، a16z در خدمت «بُعد زمانی گسترده آینده» است. سرمایهگذاری خطرپذیر فقط یکی از راههایی است که این شرکت پیدا کرده؛ روشی که از طریق آن میتواند بیشترین تأثیر را بر آینده بگذارد و الگوی کسبوکارش بیشترین همخوانی را با منطق «سود بردن از پیشرفت آینده» دارد.
a16z نفوذ ایجاد میکند و آن را «میفروشد». این شرکت از طریق توسعه مقیاسپذیر، ساخت فرهنگ، شبکهسازی، شکلدهی سازمانی و تجربههای موفق گذشته، نفوذش را گسترش میدهد؛ سپس این نفوذ را در اختیار استارتاپهای فناوری موجود در پرتفوی خود قرار میدهد، عمدتاً از طریق پشتیبانی فروش، بازاریابی، جذب نیرو و حفظ روابط دولتی. بااینحال، بهگفته بنیانگذارش، a16z «به هر شکل ممکن کمک میکند» و بهنظر میرسد تواناییهایش بسیار فراتر از اینها باشد.
اگر بخواهید چنین نهادی را طراحی کنید ــ نهادی که باور دارد «فناوری در حال نفوذ به بازارهایی بسیار فراتر از مرزهای صنعت سنتی فناوری است» و «همه حوزهها در نهایت فناوریمحور خواهند شد» ــ حاصل کارتان شرکتی خواهد بود که در هسته هزاران «اقتصادِ ممکنِ آینده» قرار دارد و «توانایی پیروزی» را میفروشد. بهنظر من، نهادی که در نهایت میسازید شباهت زیادی به a16z خواهد داشت.
چون شرکتهایی که ممکن است در هسته اقتصادهای آینده قرار بگیرند، در مراحل اولیه معمولاً کوچک و از پایه ضعیفاند. در آغاز در حوزههای گوناگون و با هدفها و رقبای متفاوت پراکندهاند و حتی ممکن است با هم رقابت کنند؛ همزمان باید با شرکتهای جاافتادهای مقابله کنند که بر بازار کنونی مسلطاند و حاضر نیستند جای خود را به تازهواردها بدهند. یک استارتاپ، هرقدر هم امیدبخش باشد، ممکن است برای استخدام بهترین نیروهای جذب استعداد با دشواری روبهرو شود و در نتیجه نتواند بهترین مهندسان و مدیران اجرایی را جذب کند؛ شاید نتواند برای ایجاد فضای رقابتی عادلانه از سیاستهای مطلوب خود دفاع کند؛ شاید مخاطب کافی نداشته باشد تا صدایش به گوش دیگران برسد؛ یا شاید اعتبار کافی برای فروش محصولاتش به سازمانهای دولتی و شرکتهای بزرگِ غرق در وعدههای فروشندگان درباره ایده بزرگ بعدی را نداشته باشد.
برای هر استارتاپی، سرمایهگذاری میلیاردها دلار صرفاً برای ساختن توانمندیهای بالا برای خودش منطقی نیست؛ اما اگر بتوان این توانمندیها را میان «همه این استارتاپها» توزیع کرد و «بازاری با ارزش آینده دهها تریلیوندلاری» را پوشش داد، شرکتهای کوچک ناگهان به منابع شرکتهای بزرگ دسترسی پیدا میکنند. موفقیتشان فقط به کیفیت محصول وابسته خواهد بود و میتوانند بهدرستی آینده را رقم بزنند.
ترکیب چابکی و نوآوری یک استارتاپ با نفوذ و قدرت یک «رهبر بُعد زمان» چه نتیجهای خواهد داشت؟
دقیقاً همین کاری است که a16z، از زمانی که خودش یک استارتاپ بود، برای انجامش تلاش کرده است.
چرا مارک و بن a16z را راهاندازی کردند؟
در 06/2007، مارک پستی وبلاگی با عنوان «تنها چیزی که اهمیت دارد» [11] نوشت که بخشی از مجموعه «راهنمای Pmarca برای استارتاپها» [12] بود. در نگاه نخست، این پست به استارتاپهای فناوری توصیههایی ارائه میکرد؛ اما با نگاه به گذشته، بیشتر شبیه «راهنمایی برای راهاندازی a16z» به نظر میرسد. هسته مقاله به این پرسش میپرداخت: از میان سه عنصر اصلی یک استارتاپ ــ تیم، محصول و بازار ــ کدامیک از همه مهمتر است؟
کارآفرینان و سرمایهگذاران خطرپذیر اغلب میگویند «تیم از همه مهمتر است»؛ مهندسان معمولاً میگویند «محصول از همه مهمتر است».
مارک نوشت: «من طرفدار دیدگاه سومی هستم. باور دارم بازار مهمترین عامل موفقیت یک استارتاپ است.»
چرا؟ او در مقاله توضیح داد:
«در یک بازار عالی ــ بازاری با مشتریان بالقوه واقعی و فراوان ــ بازار محصول را از دل یک استارتاپ بیرون میکشد...
برعکس، در بازاری نامناسب، حتی با بهترین محصول، تیم و عملکرد اجرایی در جهان هم شکست خواهید خورد...
پس، به احترام اندی رَچلف، شریک پیشین Benchmark Capital، «قاعده رچلف برای استارتاپها» را اینجا مطرح میکنم:
دلیل شماره یک شکست شرکتها، نبود بازار است.
بهگفته اندی:
تیم عالی + بازار نامناسب = بازار برنده است؛
تیم ضعیف + بازار عالی = بازار برنده است؛
تیم عالی + بازار عالی = احتمال وقوع اتفاقی واقعاً جادویی.»
بهنظر من، مارک و بن در دنیای سرمایهگذاری خطرپذیر «بازاری عالی» دیدند؛ بازاری که آن زمان هیچکس نمیدانست چقدر عالی است و پر از «تیمهای ضعیف» بود که تواناییهایشان به همان اندازه دستکم گرفته میشد.
بین سالهای ۲۰۰۷ تا ۲۰۰۹، بن و مارک به حرکت بعدیشان فکر میکردند. آنها کارآفرینان بسیار موفقی در حوزه فناوری بودند؛ با وجود موفقیتشان، همچنان احساس بیقراری میکردند و دقیقاً بهواسطه همین موفقیت، سرمایه لازم را برای جهشی بیمحابا در اختیار داشتند.
اما دقیقاً چه کاری باید میکردند؟
مارک و بن چه در دوران کارآفرینی و چه بعدها بهعنوان سرمایهگذاران فرشته، با بسیاری از سرمایهگذاران خطرپذیر غیرحرفهای سر و کار داشتند و با خودشان فکر میکردند: «رقابت با این آدمها میتواند سرگرمکننده باشد.»
دیوید هابر به من گفت: «بهنظر من، کاری که مارک انجام داد هیچوقت درباره پول نبود. او از حدود ۲۰سالگی ثروت زیادی داشت. احتمالاً در ابتدا این کار را بیشتر برای این انجام داد که «کمی به Benchmark یا Sequoia Capital نشان دهد چه خبر است».»
یکی دیگر از ویژگیهای صنعت سرمایهگذاری خطرپذیر که در اوج رکود اقتصادی ناشی از بحران مالی جهانی (GFC) تقریباً کسی به آن توجه نکرد، این بود که شاید این صنعت باکیفیتترین بازار جهان باشد. این نکته برای مارک اهمیت زیادی داشت.
البته همه شرکتهای سرمایهگذاری خطرپذیر بد نبودند. دو شرکتی که مارک میخواست به آنها «قدرتنمایی کند» ــ Sequoia Capital و Benchmark ــ در واقع شرکتهایی بسیار عالی بودند (مارک حتی به دیدگاههای اندی رچلف استناد میکرد!)؛ اما گرایشی به «کنار زدن بنیانگذاران» داشتند. برای بنیانگذارانی که میخواستند کنترل شرکت را حفظ کنند، پیتر تیل از سال ۲۰۰۵ Founders Fund را تأسیس کرده بود؛ صندوقی که در دوره سرمایهگذاری «صندوق نسخه ۲۰۰۷، صندوق دوم» قرار داشت. ماریو نوشت که این صندوق در نهایت به عملکردی رسید که «به ازای هر دلاری که سرمایهگذاری کردهاند، تاکنون $18.60 وجه نقد پس گرفتهاند؛ یعنی نسبت DPI یا توزیعشده به سرمایه پرداختشده.»
اما صنعت سرمایهگذاری خطرپذیر آن زمان، در مقایسه با امروز، همچنان «صنعتی تنبل، بسته و متکی به کار دستی» بود.
مارک اغلب داستانی را تعریف میکند: در سال ۲۰۰۹، هنگامی که او و بن مشغول بررسی تأسیس a16z بودند، با شریک عمومی یکی از شرکتهای برتر سرمایهگذاری خطرپذیر دیدار کردند. او سرمایهگذاری در استارتاپها را به «برداشتن سوشی از نوار نقاله» تشبیه کرد. مارک به یاد میآورد که آن شریک عمومی به او گفت:
«سرمایهگذاری خطرپذیر مثل رفتن به رستوران سوشی گردان است. کافی است در سند هیل رود بنشینید؛ استارتاپها خودشان به سراغتان میآیند. حتی اگر یکی را از دست بدهید، اشکالی ندارد، چون سوشی بعدی بهزودی میرسد. فقط بنشینید، عبور «سوشیها» را تماشا کنید و گاهی یکی را با دست بردارید.»
مارک در پادکست Uncapped به جک آلتمن توضیح داد: «اگر هدف فقط «حفظ وضع موجود» باشد، تا وقتی جاهطلبی صنعت محدود بماند، این رویکرد میتواند جواب بدهد.»
اما جاهطلبیهای مارک و بن خیلی فراتر از این بود. در شرکتی که میخواستند تأسیس کنند، «از دست دادن یک پروژه باکیفیت» ــ یعنی ناتوانی از سرمایهگذاری در شرکتی عالی ــ بزرگترین اشتباه بود. موضوع کوچکی هم نبود، چون آنها بهوضوح میدیدند که با رشد بازار، اندازه شرکتهای بزرگ فناوری بهطرزی باورنکردنی افزایش خواهد یافت.
بن و مارک در یادداشت جذب سرمایه «صندوق اول a16z» در 04/2009 نوشتند: «ده سال پیش حدود 50M کاربر اینترنت وجود داشت و تعداد کسانی که اتصال پهنباند داشتند حتی کمتر بود. امروز حدود 1.5B کاربر اینترنت داریم که بسیاری از آنها به اتصال پهنباند دسترسی دارند. بنابراین، چه در حوزه مصرفکننده و چه در زیرساخت، موفقترین شرکتهای این صنعت ممکن است ظرفیت بسیار بیشتری از موفقترین شرکتهای فناوری نسل قبل داشته باشند.»
همزمان، هزینه راهاندازی شرکت بهشدت کاهش یافته و فرایندها سادهتر شدهاند؛ یعنی در آینده استارتاپهای بیشتری شکل خواهند گرفت.
آنها در نامهای به LPهای بالقوه نوشتند: «طی دهه گذشته، هزینه توسعه یک محصول فناوری جدید و عرضه آن به بازار، دستکم در قالب نسخه بتا، بهشدت کاهش یافته است؛ امروز این هزینه معمولاً فقط $500K تا $1.5M است، درحالیکه یک دهه پیش به $5M تا $15M نیاز بود.»
در نهایت، با تبدیل شدن استارتاپها از «ارائهدهندگان ابزار» به «بازیگرانی که مستقیماً با غولهای صنعت رقابت میکنند»، جاهطلبیهایشان هم گسترش مییابد؛ یعنی همه صنایع در نهایت به صنایع فناوری تبدیل میشوند و اندازه همه آنها نیز رشد میکند.
به همین دلیل بود که در آن زمان «بازار» تا این اندازه ارزشمند بود. مارک ادامه داد:
«از دهه ۱۹۶۰ تا حدود سال ۲۰۱۰، صنعت سرمایهگذاری خطرپذیر از یک «الگوی ثابت» پیروی میکرد... شرکتهای آن زمان اساساً «ارائهدهنده ابزار» بودند؛ شرکتهایی که «کلنگ و بیل میفروختند» ــ رایانههای بزرگ، رایانههای رومیزی، تلفنهای هوشمند، لپتاپها، نرمافزارهای دسترسی به اینترنت، SaaS، پایگاههای داده، روترها، سوئیچها، دیسکدرایوها و نرمافزارهای واژهپرداز؛ همه اینها ابزار بودند.
حدود سال ۲۰۱۰، صنعت دستخوش تحولی دائمی شد... موفقترین شرکتهای فناوری، بیشازپیش شرکتهایی بودند که مستقیماً وارد صنایع سنتی میشدند و با غولهای موجود رقابت میکردند.»
آیا a16z در روزهای نخست شرکتها را «بیشازحد گران» ارزشگذاری میکرد؟ یا قیمتگذاری در مقایسه با ظرفیت آیندهای که آن شرکتها سرانجام محقق کردند، واقعاً معقول بود؟
با نگاه به گذشته، بهراحتی میتوان از دیدگاه دوم دفاع کرد؛ اما نکته چشمگیر درباره a16z این است که پیش از مشخص شدن نتیجه نیز به این دیدگاه پایبند بود.
آنها در پستشان نوشتند: هر سال حدود ۱۵ شرکت فناوری به درآمد سالانه $1B میرسند و این شرکتها %97 از کل ارزش بازار همه شرکتهایی را تشکیل میدهند که در همان سال تازه وارد بورس میشوند؛ این همان «قانون توان» معروف است. با توجه به این موضوع، آنها باید تمامقد وارد میشدند و تا حد ممکن در شرکتهایی سرمایهگذاری میکردند که پتانسیل قرار گرفتن میان آن ۱۵ شرکت را داشتند؛ سپس در میان این شرکتها، سرمایهگذاری در برندگان را دو و سه برابر میکردند.
اما انجام این کار فقط با دو شریک سرمایهگذار کافی نبود؛ a16z باید شرکت را به شکلی «از اساس متفاوت با همه دیگران» میساخت.
بنابراین، پس از مشخص کردن شرایط اولیه «صندوق اول» ــ هدف $250M و تعهد LPها به مبلغ $15M ــ بن و مارک راهبرد اصلی شرکت را در یک جمله خلاصه کردند.
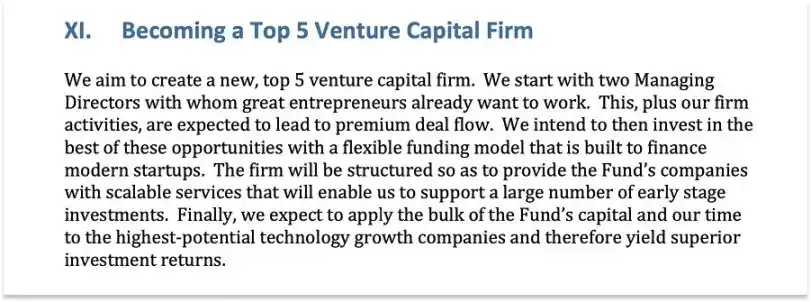
یادداشت صندوق اول
شرکت بسیار فراتر از «دو شریک» رشد کرده و جاهطلبیهایش دیگر به «ورود به جمع پنج شرکت برتر صنعت» محدود نیست، اما هنوز هم همین راهبرد را اجرا میکند.
قیمت --
سه مرحله رشد a16z
با نگاهی به مسیر کل شرکت از زمان تأسیس، باور دارم اعتقاد خارقالعاده و نامتقارن a16z به آینده و رویکرد خللناپذیرش، همواره مزیت رقابتی اصلی آن بوده است. همه مزیتهای دیگر از همین تفاوت سرچشمه گرفتهاند.
با گسترش جاهطلبیها، منابع، اندازه صندوقها و نفوذ شرکت، شیوه بهرهگیری از این مزیت و ایجاد تمایز نیز تغییر کرده است.
مرحله اول (۲۰۰۹ تا حدود ۲۰۱۷)
در مرحله اول فعالیت a16z، از سال ۲۰۰۹ تا حدود ۲۰۱۷، بینش محوری چنین بود: اگر «نرمافزار در حال بلعیدن جهان است»، ارزش برترین شرکتهای نرمافزاری بسیار بیشتر از انتظارهای آن زمان خواهد بود.
a16z با تکیه بر این باور سه اقدام انجام داد و با موفقیت از یک تازهوارد به یکی از پنج شرکت برتر سرمایهگذاری در صنعت تبدیل شد:
انجام معاملات با قیمت بالا: همانطور که گفته شد، بسیاری از همتایان در آن زمان بعضی از معاملات اولیه صندوق a16z را بیشازحد گران یا مغایر با روال معمول میدانستند. بن گیلبرت در پادکست «Acquired» گفت: «بیرون از شرکت عموماً آنها را به «پول خرج کردن برای خرید اعتبار» متهم میکردند و میگفتند با سرمایهگذاریهای گرانقیمت خود را به پروژههای باکیفیت میرسانند.» اما او همچنین اشاره کرد که این رویکرد در آن زمان منطقی بود و پرسید: «آیا کسی امروز فکر میکند ارزشگذاری واقعی پروژههایی که a16z بین سالهای ۲۰۰۹ تا ۲۰۱۵ رویشان سرمایهگذاری کرد واقعاً بیشازحد بالا بود؟ قطعاً نه.» بن هوروویتز در مطالعه موردی دانشکده کسبوکار هاروارد (HBS) در سال ۲۰۱۴ توضیح داد: «حتی وقتی ارزشگذاریها به میلیاردها دلار میرسند، سرمایهگذاران ممکن است همچنان ظرفیت این شرکتها را دستکم بگیرند.» فرصت a16z دقیقاً در همین «دستکمگرفتن» بود.
ساخت زیرساخت عملیاتیای که دیگران آن را «افراطی» میدانستند: ایجاد تیمی با خدمات کامل، استخدام شرکای جذب نیرو، راهاندازی مرکز توجیه مدیران اجرایی و... برای مدیران صندوق آن زمان، این اقدامات هزینههای اضافیای به نظر میرسیدند که مخارج را بالا میبردند. اما اگر کسی باور داشته باشد شرکتهای موجود در پرتفوی میتوانند به معیارهای صنعتی در قالب یک «شرکت تعریفکننده رده» تبدیل شوند و برای رسیدن به این هدف به قدرتی در سطح شرکتهای بزرگ نیاز دارند، این سرمایهگذاریها توجیهپذیرند. اقدام a16z برنامهریزی برای آینده بود؛ استارتاپهای آینده باید تصویر یک «شرکت بالغ» را داشته باشند تا بتوانند قراردادهای همکاری را از شرکتهای فهرست Fortune 500 بگیرند.
نگاه به بنیانگذاران فنی بهعنوان منبعی کمیاب: این هم نوعی شرطبندی بود؛ بهدلیل کاهش هزینه راهاندازی شرکت و پایین آمدن موانع، نابغههای فنی حتی بدون تجربه مدیریتی سنتی توانایی دارند و بیتردید شرکتهایی اثرگذارتر تأسیس خواهند کرد. بنابراین، a16z تمام تلاشش را برای جذب و حمایت از این بنیانگذاران به کار گرفت و الگوی CAA، آژانس استعدادیابی در صنعت نوآوری، را وارد حوزه سرمایهگذاری خطرپذیر کرد. امروز «دوستدار بنیانگذاران» بودن به مفهومی محبوب در صنعت تبدیل شده است، اما آن زمان این رویکرد بیتردید بسیار نوآورانه بود.
شایان ذکر است که در مرحله اول، هدف اصلی a16z سرمایهگذاری در «شرکتهای درست» و کسب سود زمانی بود که این شرکتها به مقیاس موفقیت مورد انتظارشان میرسیدند. البته به حمایت از بنیانگذاران هم توجه داشتند، اما اساساً هسته این مرحله بهرهگیری از فرصت «آربیتراژ ارزشگذاری» بود.
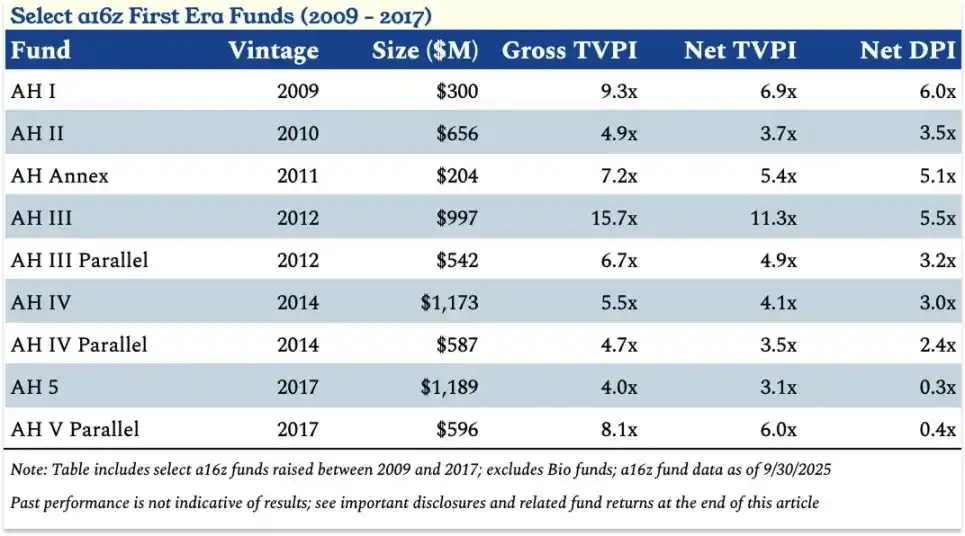
دادههای کلیدی صندوقهای a16z در سالهای ۲۰۰۹ تا ۲۰۱۷ (مرحله اول)
صندوق سوم a16z (AH III) بهدلیل سرمایهگذاری همزمان در Coinbase و Databricks عملکردی برجسته داشت؛ اما نکته مهمتر «ثبات» عملکرد آن بود.
دیوید کلارک، مدیر ارشد سرمایهگذاری VenCap که از زمان صندوق سوم a16z، LP این شرکت بوده است، گفت: «بهعنوان LP، از دیدن صندوقهایی خوشحال میشویم که بهطور پایدار نسبت خالص TVPI سهبرابری ــ نسبت ارزش کل به سرمایه پرداختشده ــ داشته باشند و گاهی به عملکرد TVPI خالص بیش از پنجبرابری برسند؛ a16z دقیقاً همین کار را کرده است. a16z یکی از معدود شرکتهایی است که میتواند چنین عملکردی را در بلندمدت و در مقیاس بزرگ، بهطور پیوسته ارائه دهد.» دادههای عملکرد بالا نیز همین را نشان میدهند.
اگر در این مرحله a16z حاضر بود برای ساختن اعتبار برند «بهای بالایی بپردازد» و «از مرز سرمایهگذاری در قراردادهای آتی شکم خوک عبور کند» تا منتظر بازده بلندمدت بماند، در کوتاهمدت هزینه این «تلاش» نسبتاً پایین به نظر میرسید.
مرحله دوم (۲۰۱۸ تا ۲۰۲۴)
در مرحله دوم a16z، از سال ۲۰۱۸ تا ۲۰۲۴، باور اصلی این شرکت تغییر کرد: اندازه شرکتهای برتر بسیار فراتر از انتظار همه خواهد رفت؛ آنها برای مدت طولانیتری خصوصی میمانند و «دامنه دگرگونی» فناوری در صنایع گستردهتر از چیزی است که بیشتر مردم تصور میکنند.
a16z بر پایه این باور سه گام برداشت تا از «جمع پنج شرکت برتر» به جایگاه رهبر صنعت برسد:
جذب سرمایههای بزرگتر: در مرحله اول، a16z از طریق ۹ صندوق $6.2B جذب کرد؛ درحالیکه در پنج سال مرحله دوم، از طریق ۱۹ صندوق $32.9B جذب کرد. اجماع سنتی در صنعت سرمایهگذاری خطرپذیر این است که «هرچه اندازه صندوق بزرگتر باشد، بازده کمتر است»، اما a16z دیدگاهی مخالف مطرح کرد: اگر ارزش نهایی شرکتهای برتر بیشتر شود، برای حفظ سهمی معنادار از مالکیت در چندین دور تأمین مالی، به سرمایه بیشتری نیاز است. بدترین سناریو برای سرمایهگذاران خطرپذیر این است که «فرصت سرمایهگذاری در یک شرکت برتر را از دست بدهند» یا «در شرکتی برتر که از قبل روی آن سرمایهگذاری کردهاند، سهم مالکیت کافی نداشته باشند». مارک اغلب میگوید: «در بدترین حالت، سرمایهای را که سرمایهگذاری کردهاید از دست میدهید (یعنی زیانی معادل 1x)، اما ظرفیت رشد بالقوه تقریباً نامحدود است.»
شکستن الگوی «یک صندوق» برای سرمایهگذاری متنوع: در مرحله اول، a16z عمدتاً صندوقهای اصلی و در کنار آنها صندوقهای مراحل پایانی را جذب میکرد. هر شریک عمومی (GP) حوزه تمرکز خودش را داشت، اما همه GPها از یک مخزن سرمایه مشترک سرمایهگذاری میکردند. افزون بر این، a16z بهدلیل تفاوتهای چشمگیر حوزه زیستفناوری با سایر حوزهها، یک صندوق زیستفناوری نیز جذب کرد. این مقاله بر صندوقهای سرمایهگذاری خطرپذیر a16z در حوزههای غیرزیستفناوری و غیرسلامت تمرکز میکند.
با ورود به مرحله دوم، a16z اجرای چیدمانی «غیرمتمرکز» را آغاز کرد. در سال ۲۰۱۸، a16z به رهبری کریس دیکسون نخستین صندوق متمرکز بر ارز دیجیتال خود، CNK I، را راهاندازی کرد. در سال ۲۰۱۹، این شرکت دیوید جورج را استخدام کرد تا تیم اختصاصی Late Stage Ventures (LSV) را تشکیل دهد و بزرگترین صندوق آن زمان، یعنی LSV I، را با اندازه $2.26B جذب کرد؛ رقمی که تقریباً دو برابر اندازه هر صندوق پیشین a16z بود. در این دوره، a16z چندین صندوق جدید در حوزههای اصلی، ارز دیجیتال، زیستفناوری، LSV و دیگر زمینهها جذب کرد. در سال ۲۰۲۱، صندوق بذر اختصاصی خود (AH Seed I، $478M) را نیز راهاندازی کرد؛ در سال ۲۰۲۲ صندوق بازی (Games I، $612M) و همان سال نخستین صندوق چنداستراتژی (2022 Fund، $1.4B) را آغاز کرد که به LPها امکان میداد متناسب با سهم خود در همه صندوقهای جذبشده در همان سال سرمایهگذاری کنند.
نکته مهم این است که هر صندوق میتوانست از منابع متمرکز شرکت، مانند تیم ارتباط با سرمایهگذاران، استفاده کند؛ اما هر صندوق برای پاسخگویی به نیازهای بنیانگذاران در حوزههای تخصصی خود، تیم پلتفرم اختصاصی تشکیل داد که بازاریابی، عملیات، امور مالی، برنامهریزی رویدادها، پژوهش سیاستگذاری و حوزههای دیگر را پوشش میداد.
طولانیتر شدن دوره نگهداری: در مرحله دوم توسعه a16z، شرکتهای پیشرو مدت بیشتری خصوصی ماندند و سرمایه بیشتری از بازارهای خصوصی جذب کردند؛ از جمله هم «تأمین مالی در بازار اولیه» برای عملیات شرکت و هم «معاملات بازار ثانویه» برای فراهمکردن نقدینگی برای کارکنان و سرمایهگذاران اولیه. وقتی a16z سهام فیسبوک را در مراحل پایانی و از طریق معاملهای در بازار ثانویه خرید، مت کولر این کار را به «سرمایهگذاری در قراردادهای آتی شکم خوک» تشبیه کرد. امروزه این مدل به هنجاری در صنعت تبدیل شده است؛ شرکتهایی مانند Stripe، SpaceX، WeWork و Uber و دیگران اکنون میتوانند در بازارهای خصوصی به نقدینگیای دسترسی پیدا کنند که پیشتر فقط در بازارهای عمومی در دسترس بود.
برای پاسخ به این روند، a16z دو اقدام کلیدی انجام داد: نخست، به مشاور سرمایهگذاری ثبتشده (RIA) تبدیل شد و امکان سرمایهگذاری آزادانه در ارز دیجیتال، سهام عمومی و معاملات بازار ثانویه را به دست آورد؛ دوم، تحت رهبری دیوید جورج، صندوق LSV I را که پیشتر به آن اشاره شد راهاندازی کرد. از $32.9B جذبشده توسط a16z در مرحله دوم، مجموعه صندوقهای LSV $14.3B را تشکیل میداد. همچنین صندوق ارز دیجیتال تفکیک شد؛ چهارمین صندوق ارز دیجیتال (CNK IV) به یک صندوق بذر ($1.5B) و یک صندوق مراحل پایانی ($3B) تقسیم شد.
در ادامه، ۱۰ سرمایهگذاری برتر هر صندوق LSV را میبینید که بر اساس «ارزشگذاری در آخرین دور تأمین مالی» یا «ارزش بازار فعلی» مرتب شدهاند:
LSV I: Coinbase، Roblox، Robinhood، Anduril، Databricks، Navan، Plaid، Stripe، Waymo، Samsara
LSV II: Databricks، Flock Safety، Robinhood (از بازار عمومی خارج شد و سرمایه صندوق دوباره در Databricks سرمایهگذاری شد)، Stripe، Deel، Figma، WhatNot، Anduril، Devoted Health، SpaceX
LSV III: SpaceX، Anduril، Flock Safety، Navan، OpenAI، Stripe، xAI، Safe Superintelligence، Wiz، DoorDash
LSV IV: SpaceX، Databricks، OpenAI، Stripe، Revolut، Cursor، Anduril، Waymo، Thinking Machine Labs، Wiz
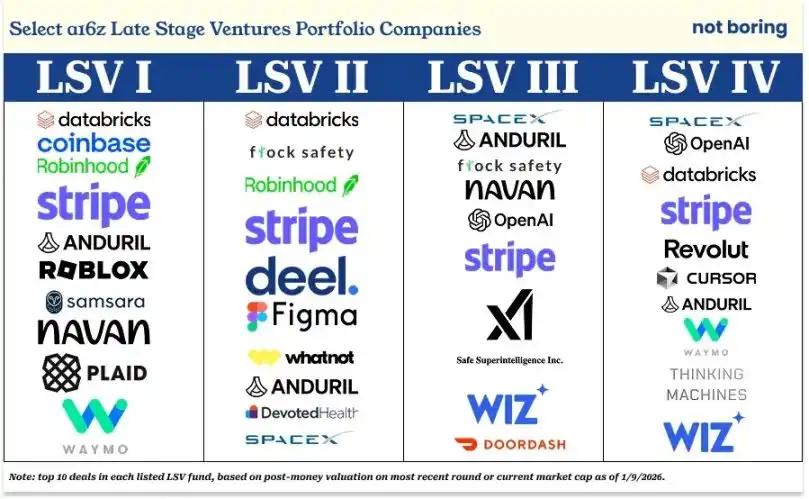
اگر، همانطور که پیشتر از سوی منتقدان بیرونی مطرح شده، سرمایهگذاریهای a16z صرفاً برای «سوارشدن بر موج محبوبیت شرکتهای مشهور» بوده باشد، پس سبد سرمایهگذاری بالا بیتردید یک «فهرست محبوبیت باکیفیت» است. مهمتر از آن، بر اساس دادههای Cambridge Associates برای سهماهه دوم سال ۲۰۲۵، LSV I در میان صندوقهای همدوره در جایگاه برتر %5 قرار دارد و LSV II و LSV III هر دو در میان صندوقهای همدوره در %25 برتر (یعنی چارک نخست) هستند.
تا 30/09/2025، TVPI خالص LSV I برابر با 3.3x است؛ TVPI خالص LSV II برابر با 1.2x است (هرچند پس از دورهای تأمین مالی اخیر Databricks و SpaceX، ممکن است این رقم افزایش یافته باشد)؛ و TVPI خالص LSV III برابر با 1.4x است. افزون بر این، گزارشهایی وجود دارد که SpaceX در آستانه تکمیل یک معامله بزرگ در بازار ثانویه است؛ ارزشگذاری آن ممکن است به 800B دلار برسد که بیش از دو برابر ارزش قبلی است، بنابراین احتمال افزایش بیشتر TVPI خالص LSV III بسیار بالاست.
باور راسخ a16z به اینکه ارزش نهایی این شرکتهای پیشرو بسیار بیشتر از تصور اغلب مردم خواهد بود (البته نه همه؛ برای مثال، ارزیابی Founders Fund از SpaceX و ارزیابی Thrive از Stripe با دیدگاه a16z همراستاست)، به این شرکت امکان داده است تا زمانی که این شرکتهای فناوری باکیفیت هنوز خصوصی هستند، سرمایه بیشتری در آنها سرمایهگذاری کند.
نکته کلیدی این است که a16z ثابت کرده: صندوقهای رشد نیز در شرایط مناسب میتوانند به بازدهی در سطح سرمایهگذاری خطرپذیر دست پیدا کنند. بهطور مشخص، بر اساس دادههای تحلیلی بهدستآمده از یکی از LPهای a16z، اگر یک شرکت سرمایهگذاری خطرپذیر توانایی بالایی در سرمایهگذاریهای اولیه داشته باشد و در مرحله رشد نیز به سرمایهگذاریهای خود ادامه دهد، نهتنها میتواند به بازدهی در سطح سرمایهگذاری خطرپذیر (از نظر ضریب بازده) برسد، بلکه نرخ بازده داخلی (IRR) بالاتری نیز به دست میآورد. البته، ایجاد رابطهای عمیقتر با این شرکتها میتواند نفوذ a16z در صنعت را بیش از پیش افزایش دهد.
در مرحله دوم، a16z مهمترین هدف را «حفظ بیشترین میزان ممکن از مالکیت در شرکتهای تراز اول» میداند. اگر بتواند از طریق سرمایهگذاریهای اولیه شناخت عمیقی از شرکت به دست آورد و سپس از راه صندوق اختصاصی مراحل پایانی سرمایهگذاریهای بیشتری انجام دهد (یا اشتباهات سرمایهگذاری اولیه را جبران کند)، دستیابی به این هدف آسانتر میشود؛ هرچند سهم مالکیت آن هنوز به سطح متداول «کنترلکننده» در سایر طبقات دارایی نرسیده است.
هسته این مرحله همچنان «آربیتراژ» است؛ اما برخلاف مرحله اول، a16z در این مرحله تلاش بیشتری برای کمک به موفقیت تکتک شرکتهای سبد سرمایهگذاری خود صرف میکند.
اگرچه چرخه بازده صندوقهای مرحله دوم هنوز بهطور کامل به پایان نرسیده است، عملکرد فعلی آنها در مقایسه با عملکرد صندوقهای مرحله اول در همین مقطع پیشتاز است؛ همان صندوقهایی که عملکردشان در آن زمان از سوی The Wall Street Journal ضعیف گزارش شده بود.
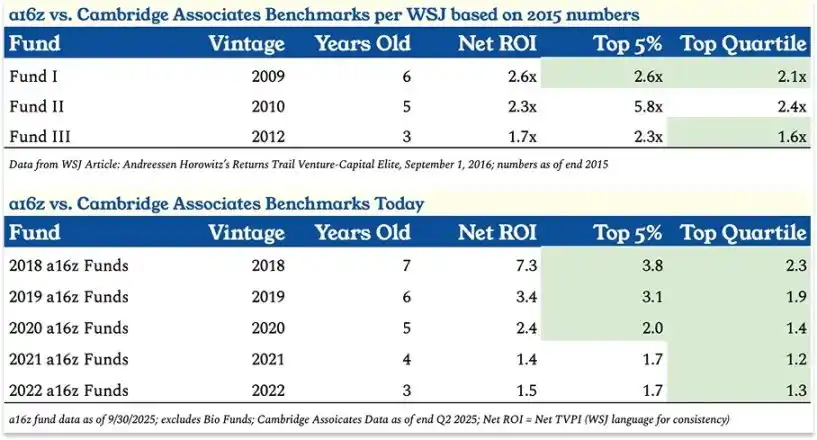
عملکرد بازده سرمایهگذاری صندوقهای a16z در مقایسه با معیار صنعت Cambridge Associates
بهطور مشخص، TVPI خالص صندوق سال ورود ۲۰۱۸ برابر با 7.3x است؛ صندوق سال ۲۰۱۹ برابر با 3.4x؛ صندوق سال ۲۰۲۰ برابر با 2.4x؛ صندوق سال ۲۰۲۱ برابر با 1.4x و صندوق سال ۲۰۲۲ برابر با 1.5x.
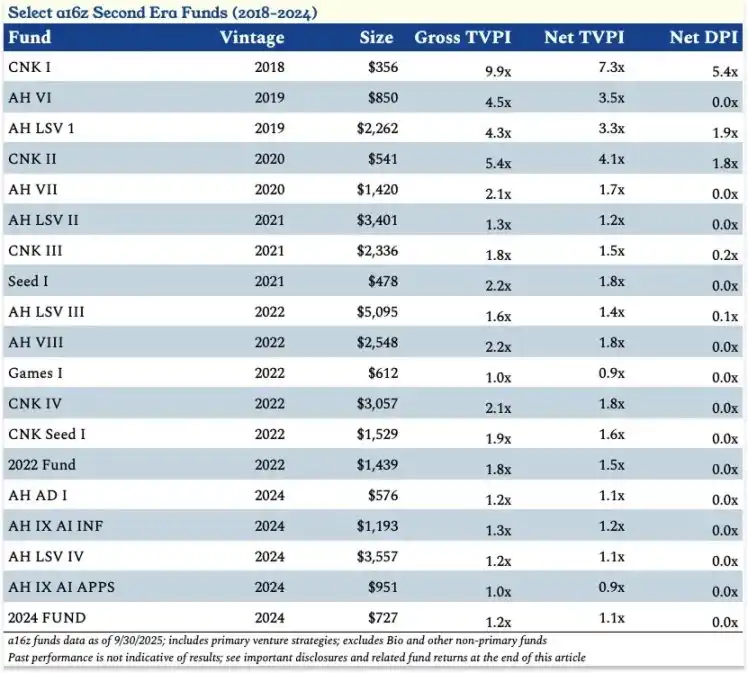
دادههای اصلی عملکرد بخشی از صندوقهای a16z از ۲۰۱۸ تا ۲۰۲۴ (مرحله دوم)
برجستهترین نکته این مرحله، عملکرد چشمگیر صندوقهای ارز دیجیتال (CNK 1-4 و CNK Seed 1) است؛ از میان آنها، CNK I نسبت سرمایه توزیعشده خالص به سرمایه پرداختشده (DPI) معادل 5.4x را برای LPها به ارمغان آورده است.
نکته شگفتآورتر این است که با وجود پرسشهایی در سال ۲۰۲۲ مبنی بر اینکه آیا a16z «زمانبندی بازار را اشتباه تشخیص داده و سرمایه بیش از حدی را وارد صندوق ارز دیجیتال کرده است»، صندوقی که اکنون با جذب $3B برای Crypto Network Fund IV (CNK IV) تشکیل شده، به TVPI خالص 1.8x رسیده است.
دو روایت اصلی مرحله دوم، یعنی مجموعه صندوقهای LSV و صندوق ارز دیجیتال، بهخوبی دو باور a16z درباره آینده را نشان میدهند: LSV به روند «طولانیتر شدن چرخه خصوصی شرکتها و افزایش نیاز به تأمین مالی از بازارهای خصوصی» پاسخ میدهد؛ درحالیکه ارز دیجیتال نماینده این ایده است که نوآوری (و بازده) ممکن است از حوزهای کاملاً جدید، خارج از مسیرهای سنتی سرمایهگذاری، سرچشمه بگیرد.
این دو روایت همچنین نیاز a16z به گسترش بیشتر دامنه خدماتش را برجسته میکنند؛ یعنی حمایت از شرکتهای سبد سرمایهگذاری و در عین حال توانمندسازی کل صنعت. برای نمونه، a16z برای کمک به رشد شرکتهای سبد سرمایهگذاری در مراحل پایانی باید برخی مزایای بازار عمومی را در بازار خصوصی بازآفرینی کند؛ و برای تضمین فضای بقا برای صنعت ارز دیجیتال در آمریکا و امکان رقابت عادلانه شرکتهای فناوری جدید با غولهای فعلی، باید وارد واشنگتن شود و در لابیگری سیاستگذاری مشارکت کند.
این مسیر به مرحله سوم a16z (از ۲۰۲۴ به بعد) میرسد. باور محوری این مرحله چنین است: با فراهمبودن شرایط رقابت برابر، شرکتهای فناوری جدید نهتنها میتوانند صنایع مختلف را از نو شکل دهند، بلکه میتوانند در همه صنایع پیشتاز شوند؛ و a16z باید صنعت و حتی کل کشور را در مسیر درست رهبری کند.
این باور بار دیگر جایگاه a16z را تغییر میدهد. وقتی شرکت به آستانهای مشخص میرسد (این جذب $15B نقطه عطفی روشن است)، دیگر «انتخاب برندگان» کافی نیست—
برای ساختن برندگان، باید محیطی را شکل دهید که رقابت آنها در آن امکانپذیر باشد.
بهگفته بن: «وقت آن است که صنعت را رهبری کنیم.»
مرحله سوم a16z: وقت رهبری صنعت است
در این لحظه شاید سناریویی را تصور کنید: تحلیلگری از یک شرکت سرمایهگذاری خطرپذیر رقیب به روزنامهنگار، تاد فرند، پیام میدهد و میگوید: «برای دستیابی به بازده 5-10x از این دو صندوق $15B، باید اندازه کل صنعت فناوری آمریکا را چند برابر کنید.»
و احتمالاً میتوانید پاسخ مارک و بن را حدس بزنید: بله، دقیقاً همین کار را قصد داریم انجام دهیم.
این دقیقاً همان برنامهای است که a16z آشکارا ترسیم کرده و منطق آن به این شرح است:
از سال ۲۰۱۵، a16z بیش از هر سرمایهگذار دیگری در شرکتهای تکشاخِ مراحل اولیه سرمایهگذاری کرده است و فاصله آن با سرمایهگذار رتبه دوم (Sequoia Capital) تقریباً بهاندازه فاصله سرمایهگذار رتبه دوم با رتبه دوازدهم است.
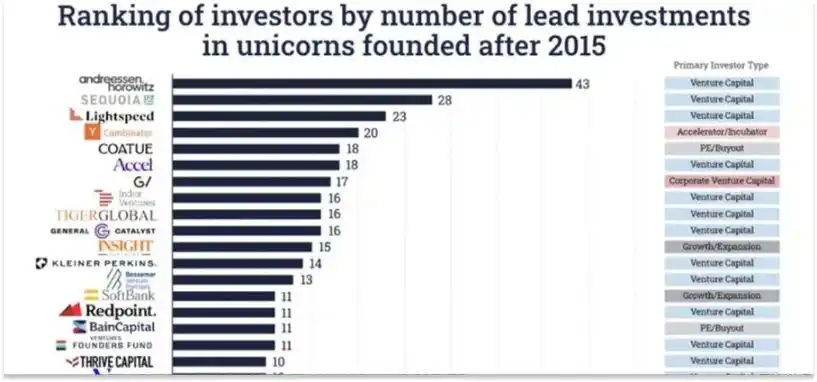
منبع داده: ایلیا استربولایف، استاد دانشگاه استنفورد
واضح است که «تعداد شرکتهای تکشاخی که از سرمایهگذاریهای اولیه رشد کردهاند» معیاری بسیار مشخص و راحت برای سنجش «سرمایهگذار برتر» است. روش رایجتر ارزیابی، بررسی بازده است؛ چه بازده چندبرابری، چه نرخ بازده داخلی (IRR) یا صرفاً مجموع وجه نقد توزیعشده میان شرکای محدود (LPها). برخی نیز بر نرخ موفقیت سرمایهگذاری یا ثبات عملکرد تمرکز میکنند. روشهای گوناگونی برای ارزیابی رتبهبندی صنعت سرمایهگذاری خطرپذیر وجود دارد که هرکدام از زاویهای متفاوت به موضوع نگاه میکنند.
اما بهنظر میرسد این معیار ارزیابی که بر «تعداد شرکتهای تکشاخ» متمرکز است، با دیدگاه a16z درباره صنعت همخوانی زیادی دارد. هنگام گفتوگو با تیم ارز دیجیتال a16z بارها این دیدگاه را شنیدم: اگر بسیاری از کارآفرینان برجسته در حوزهای خاص فعالیت میکنند، سرمایهگذاری روی آن حوزه قابلقبول است، حتی اگر در نهایت قضاوت اشتباه از آب درآید؛ اما سرمایهگذاری اشتباه در یک حوزه یا ازدستدادن رهبر آینده به هر دلیلی پذیرفتنی نیست. بهگفته بن:
«ما بهخوبی از ریسک بسیار بالای تأسیس یک شرکت آگاهیم؛ بنابراین تا زمانی که در فرایند سرمایهگذاری درست عمل کنیم و ارزیابی معقولی از ریسک داشته باشیم، حتی اگر برخی سرمایهگذاریها موفق نشوند، بیش از حد نگران نخواهیم شد. در مقابل، اگر نتوانیم بهدرستی ارزیابی کنیم که آیا یک کارآفرین بهترین گزینه در حوزه خود است یا نه، این مسئله را بسیار جدی میگیریم.
انتخاب حوزه نوظهور اشتباه، مسئله بزرگی نیست؛ انتخاب کارآفرین اشتباه مشکلی جدی است و ازدستدادن یک کارآفرین برجسته نیز به همان اندازه مشکلساز است. چه بهدلیل تعارض منافع و چه انصراف خودمان، اگر شرکتی با اهمیت تاریخی را از دست بدهیم، پیامدهایش بسیار وخیمتر از سرمایهگذاری روی بهترین کارآفرین در حوزهای است که دربارهاش اشتباه کردهایم.»
بر اساس «معیار اصلی» که a16z خودش تعریف کرده، این شرکت همین حالا به رهبر صنعت سرمایهگذاری خطرپذیر تبدیل شده است.
بن میپرسد: «خب، بعدش چه میشود؟ رهبری یک صنعت در عمل یعنی چه؟»
در اعلامیه مفصلی که درباره جذب $15B در پلتفرم X منتشر کردند، پاسخ را چنین بیان کردند: «بهعنوان یکی از رهبران صنعت سرمایهگذاری خطرپذیر آمریکا، آینده فناوریهای نوین آمریکا تا حدی در دستان ماست. مأموریت ما این است که پیروزی آمریکا در رقابت بر سر برتری فناوری در ۱۰۰ سال آینده را تضمین کنیم.»
اینکه یک شرکت سرمایهگذاری خطرپذیر چنین حرفی بزند، واقعاً نادر است.
اما اگر با این فرضها موافق باشید—فناوری موتور پیشرفت است؛ آمریکا باید با برتری فناورانه جایگاه پیشتاز خود را حفظ کند؛ a16z بزرگترین و بانفوذترین سرمایهگذار در شرکتهای فناوری نوظهور آمریکا است و توانایی و منابع لازم را دارد تا شرایط رقابتی برابر برای این شرکتها در برابر غولهای صنعت فراهم کند—آنگاه این حرف چندان نامعقول نیست.
او همچنین اشاره کرد که برای پیروزی در رقابت بر سر برتری فناوری در ۱۰۰ سال آینده (که a16z آن را معادل پیروزی در رقابت برای جایگاه پیشتاز کلی در ۱۰۰ سال آینده میداند)، باید معماریهای فناورانه جدید و کلیدی، یعنی هوش مصنوعی و ارز دیجیتال، را درک کرد و این فناوریها را در حوزههای حیاتی مانند زیستفناوری، دفاع، سلامت، امنیت عمومی، آموزش و حتی عملیات دولت به کار گرفت.
این فناوریها اندازه بازار را بهطور چشمگیری افزایش خواهند داد. همانطور که در مقالههای «بازار فناوری بهشدت گسترش خواهد یافت» و «همهچیز را میتوان فناورانه کرد» مطرح کردم، صنایعی که پیشتر در حوزه فناوری قرار نمیگرفتند و مسائل حلنشدهای که این حوزه پوشش نمیداد، اکنون در آن گنجانده میشوند. این یعنی چشمانداز عملیاتی ارزشآفرین (VCAV) برای سرمایهگذاری خطرپذیر نیز بهطور قابلتوجهی گسترش خواهد یافت.
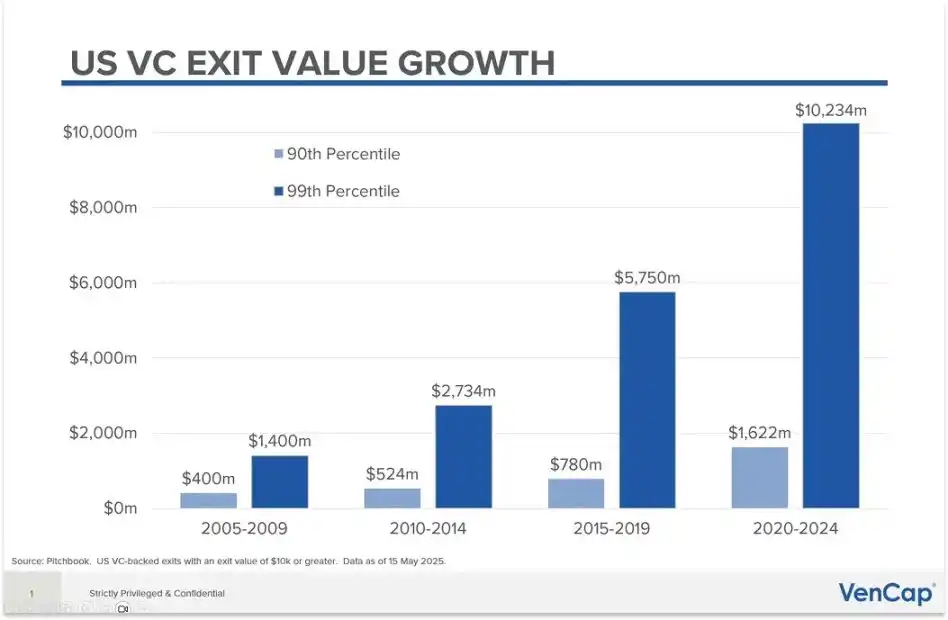
مقیاس خروجهای سرمایهگذاری خطرپذیر آمریکا بهطور چشمگیری در حال رشد است؛ منبع نمودار: دیوید کلارک، مدیر ارشد سرمایهگذاری VenCap
این ادامه راهبرد سرمایهگذاری دیرینه a16z است، اما با تغییری مفهومی و اساسی: اگر a16z نقش رهبری خود را بهدرستی ایفا کند، میتوان این ارزشها را بالفعل کرد و آینده آمریکا (و حتی جهان) را تضمین کرد.
بهطور مشخص، این کار به معنای انجام پنج اقدام است:
۱. بازآفرینی سیاستهای فناوری آمریکا برای بازگرداندن آنها به اوج؛
۲. پرکردن شکاف میان شرکتهای خصوصی و شرکتهای سهامی عام؛
۳. هدایت الگوهای بازاریابی بهسوی آینده؛
۴. پذیرفتن الگوهای جدید تأسیس شرکت؛
۵. شکلدادن پیوسته به فرهنگ سازمانی، همزمان با تقویت توانمندیهای خود.
تقریباً همه اقدامهای ظاهراً معمایی a16z در خدمت این پنج هدف اصلی هستند.
مهمتر از همه، a16z طی دو سال گذشته حضور پررنگتری در عرصه سیاسی داشته است و مارک و بن در آخرین انتخابات آشکارا از رئیسجمهور ترامپ حمایت کردند. این اقدام نارضایتی بسیاری را برانگیخت و برخی معتقد بودند که یک صندوق سرمایهگذاری خطرپذیر نباید در سیاست ملی دخالت کند.
بااینحال، a16z قاطعانه با این دیدگاه مخالف است. هدفش این است که «سیاست فناوری آمریکا را به شکوه پیشینش بازگرداند.»
مارک و بن موضع خود را در «دستورکار توسعه کسبوکارهای فناوری کوچک» تشریح کردند که ایده محوری آن چنین است:
کسبوکارهای کوچک و نوظهور فناوری برای توسعه ملی حیاتی هستند.
برای پیروزی در آینده، به قوانین، سیاستها و نظامهای نظارتیِ حامی نوآوری نیاز است؛ درعینحال باید از جلوگیری شرکتهای باسابقه و برخوردار از منابع گسترده از رقابت، از طریق «تسخیر نهادهای نظارتی»، پیشگیری کرد.
اما واقعیت فعلی کاملاً برعکس است: «ما باور داریم سیاستهای بد دولتی به بزرگترین تهدید پیش روی کسبوکارهای کوچک فناوری تبدیل شدهاند.»
در حال حاضر، نه در دولت و نه در رویارویی با غولهای صنعت، کسی از کسبوکارهای فناوری نوظهور دفاع نمیکند: شرکتهای باسابقه چنین کاری نمیکنند و استارتاپها نیز نباید منابع محدودشان را صرف این مسائل کنند.
موفقیت مالی شرکتهای سرمایهگذاری خطرپذیر پیوند نزدیکی با موفقیت شرکتهای نوظهور فناوری دارد؛ بنابراین صنعت سرمایهگذاری خطرپذیر باید این پرچم را به دست بگیرد و a16z بهعنوان یکی از رهبران آن مسئولیتی حتی بزرگتر دارد.
موضع سیاسی a16z «متمرکز بر یک موضوع» است و تنها بر توسعه کسبوکارهای کوچک فناوری تمرکز دارد؛ رویکرد آن نیز فراجناحی است.
مواضع عمومی این شرکت شامل این موارد است: «در مناقشات سیاسی نامرتبط با کسبوکارهای کوچک فناوری دخالت نمیکنیم» و «از یک سیاستمدار فقط بر اساس موضعش درباره کسبوکارهای کوچک فناوری حمایت یا با او مخالفت میکنیم، فارغ از وابستگی حزبی و مواضع او درباره مسائل دیگر.» بر اساس آنچه در a16z دیده و شنیدهام، اینها شعارهای توخالی نیستند، بلکه اصول واقعی عمل آنها هستند.
ورود a16z به سیاست بهدلیل سرگرمکنندهبودن آن نیست (هرچند دستکم بهنظر میرسد مارک از این «صحنه پرجنبوجوش» لذت میبرد؛ او به مسائل زیادی علاقهمند است و میتواند در پوچیها هم طنز پیدا کند—این توانایی مزیتی رقابتی است که کمتر از ارزش واقعیاش به آن توجه میشود، اما امروز فرصت پرداختن به آن را نداریم). a16z در کوتاهمدت حاضر است برای تضمین شکوفایی بلندمدت فناوریهای نوظهور، انتقادهایی را که بهخاطر «احمقانه بهنظررسیدن» و از سوی همهطرفها مطرح میشود تحمل کند.
بیل گرلی، شریک پیشین Benchmark، در مقالهاش با عنوان «2581 Miles» اشاره کرد که مدتها صنعت فناوری تا حد زیادی میتوانست واشنگتن را نادیده بگیرد و واشنگتن نیز صنعت فناوری را نادیده میگرفت. اما چند سال پیش اوضاع تغییر کرد؛ بخشی از دلایلش همانهایی است که پیشتر گفتم: جایگاه صنعت فناوری از «ساخت ابزار» به «رقابت با غولهای صنعت» تغییر کرده است. صنعت ارز دیجیتال نیز نخستین صنعتی است که با فشارهای نظارتی در سطح «مرگ و زندگی» روبهرو شده است.
وقتی a16z برای نخستینبار وارد عرصه سیاسی واشنگتن شد، «شرکتهای کوچک فناوری» هنوز گروه بانفوذی در واشنگتن نبودند. شرکتهای بزرگ فناوری تیمهای اختصاصی لابیگری و شبکههای ارتباط با دولت داشتند؛ غولهای صنعت—چه در بانکداری و دفاع و چه در بخشهای دیگر—نیز منابع و ارتباطات لابیگری خود را در اختیار داشتند. اما شرکتهای کوچک فناوری، از جمله شرکتهای ارز دیجیتال، از چنین حمایتی برخوردار نبودند. در آن زمان، بهجز شاید Coinbase، هیچ شرکت کوچک فناوریای توان پرداخت هزینه و سرمایهگذاری اولیه لازم برای ایجاد سازوکاری جهت نمایندگی منافع خود در واشنگتن (و حتی مجالس قانونگذاری ایالتهای سراسر آمریکا) را نداشت.
به همین دلیل، در 10/2022 تیم ارز دیجیتال a16z، کالین مککیون را بهعنوان رئیس امور دولتی استخدام کرد تا تلاشها برای آگاهکردن چهرههای سیاسی آمریکا درباره ارز دیجیتال را رهبری کند. کالین، کریس دیکسون، مایلز جنینگز—مدیر ارشد حقوقی بخش کریپتوی a16z—دیگر اعضای تیم و کارآفرینان سبد سرمایهگذاری a16z و کل صنعت ارز دیجیتال، چندین بار به واشنگتن سفر کردند تا سازوکار ارز دیجیتال، ظرفیت توسعه آن و از همه مهمتر این خطر را برای سیاستگذاران توضیح دهند که نظارت بیش از حد میتواند نوآوری در فناوریهای نوظهور را خفه کند.
این تلاشها نتیجه داد. تا حد زیادی بهلطف حمایتگری آنها و کمیته اقدام سیاسی فراجناحی «Fairshake SuperPAC»، صنعت ارز دیجیتال دیگر با خطر «خاموششدن» از طریق قانونگذاری روبهرو نیست. سال گذشته، رئیسجمهور ترامپ قانون «GENIUS Act» را امضا کرد که برای نخستینبار استیبلکوینها را تحت نظارت قرار داد؛ همزمان، لایحهای جامع درباره ساختار بازار ارز دیجیتال با حمایت گسترده فراجناحی در مجلس نمایندگان تصویب شد و اکنون در انتظار بررسی سناست. انتظار میرود این لایحه در اواخر سال جاری تصویب و به قانون تبدیل شود.
این تجربه با تبدیلشدن هوش مصنوعی به یکی از محورهای توجه در واشنگتن، نقشی اساسی ایفا کرد. امروز مککیون بر همه فعالیتهای امور دولتی a16z نظارت دارد و حضوری دائمی در واشنگتن ایجاد کرده است که حوزههایی مانند هوش مصنوعی، ارز دیجیتال و «پویایی آمریکایی» را پوشش میدهد. در حال حاضر، a16z برای تدوین استانداردهای نظارتی فدرال و یکپارچه در حوزه هوش مصنوعی تلاش میکند تا از سیاستهای نظارتی ناهماهنگ ایالتی جلوگیری و سیاستهای دیگری را که حامی نوآوری هستند ترویج کند.
اگرچه واژه «لابیگری» ممکن است بار معنایی منفی داشته باشد، واقعیت فعلی چنین است: رقبای شرکتهای کوچک فناوری، تیمهای امور دولتی و سیاستگذاری باتجربهای دارند و میکوشند با «تسخیر نهادهای نظارتی» ورود تازهواردها به بازار را دشوار کنند.
برای آنکه صنعت فناوری در آینده پیروز شود و صندوقهای a16z بازده داشته باشند، دیگر دورماندن از سیاست گزینهای عملی نیست. خبر خوب این است که بقای a16z به ایجاد، رشد و موفقیت استارتاپها وابسته است؛ ازاینرو این شرکت بیش از هر نهادی انگیزه دارد تا از محیط رقابتی عادلانه و مساعد برای نوآوری دفاع کند.
زیرا حتی خود a16z نیز اذعان میکند که در شرایط فعلی، هیچکس نمیتواند پیشبینی کند در آینده چه شرکتهایی پدید میآیند یا چگونه شکل خواهند گرفت.
ایده «پذیرفتن الگوی جدید تأسیس شرکت» یعنی پذیرفتن این احتمال که با کمک فناوری هوش مصنوعی، تعداد کارکنانی که یک بنیانگذار در آینده برای راهاندازی شرکت نیاز دارد شاید فقط 1/10 یا حتی 1/100 تعداد گذشته باشد و مؤلفههای لازم برای ساخت شرکتی بزرگ نیز ممکن است تفاوتی اساسی با گذشته داشته باشند. این یعنی خود a16z نیز باید خود را با شرایط تازه وفق دهد.
برای مثال، a16z برنامه شتابدهنده داخلیای به نام «Speedrun» راهاندازی کرده است: این برنامه تا $1M سرمایه در اختیار استارتاپها میگذارد و یک دوره شتابدهی ۱۲هفتهای برگزار میکند. از این طریق، a16z میتواند در مراحل اولیه با الگوهای تأسیس این شرکتهای جدید آشنا شود، هر شرکت شرکتکننده را بهطور کامل ارزیابی کند و در نتیجه درباره سرمایهگذاری بیشتر در شرکتهای امیدوارکننده تصمیمهای آگاهانهتری بگیرد.
بااینحال، این اقدام خطرهایی نیز دارد: افزایش تعداد شرکتهایی که میتوانند مدعی دریافت سرمایه از a16z باشند و پایینآوردن آستانه سرمایهگذاری ممکن است اعتبار برند a16z را تضعیف کند. برای نمونه، a16z بهخاطر سرمایهگذاری از طریق برنامه Speedrun در شرکتی به نام Doublespeed در پلتفرم X با جنجال روبهرو شد؛ این شرکت ادعا میکرد «زیرساخت تولیدکنندگان محتوای مصنوعی» ارائه میدهد، اما دیگران آن را به «مزرعه تلفن» و «ارائه اطلاعات بیارزش بهعنوان خدمت» متهم کردند.
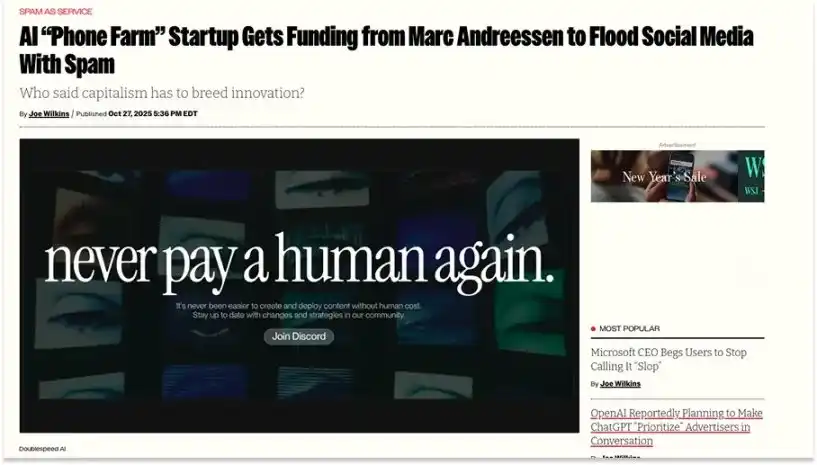
منبع: Futurism
دیدگاهی وجود دارد که «این شرکت از مارک اندریسن سرمایه گرفته است»؛ حرفی که کاملاً طعنهآمیز است، زیرا مارک در سرمایهگذاریهای کمتر از $1M در برنامه Speedrun مشارکت نمیکند و هر سرمایهگذاری Speedrun فقط حدود %0.001 از داراییهای تحت مدیریت (AUM) a16z را تشکیل میدهد. اما این دقیقاً مسئله اصلی را نشان میدهد: در پلتفرم X بارها به اشارههایی درباره «سرمایهگذاری a16z در این شرکت» برخوردهام و بعد فهمیدهام که احتمالاً پروژهای بوده که از طریق Speedrun شتابدهی شده است؛ سپس موضوع را بررسی کردهام. بااینحال، بیشتر مردم برای راستیآزمایی وقت نمیگذارند.
نمونه مشابه دیگری که جنجال بیشتری برانگیخته، استارتاپ Cluely است که ادعا میکند «به کاربران کمک میکند در انواع معاملات تقلب کنند» و a16z از طریق صندوق کاربردهای هوش مصنوعی خود، دور سرمایهگذاری $15M در این شرکت را رهبری کرد.
مردم حق دارند بپرسند: چرا a16z که به شکلدادن آینده آمریکا متعهد است، در شرکتی سرمایهگذاری میکند که «انتشار ویروسی» را به «اصول اخلاقی» ترجیح میدهد؟ از نگاه کاربران فعال اینترنت، آیا وجود شرکتی مانند Cluely در سبد سرمایهگذاری، اعتبار همه شرکتهای دیگری را که در آنها سرمایهگذاری شده تضعیف نمیکند؟
احتمالاً پاسخ مثبت است. شخصاً با این تصمیم سرمایهگذاری موافق نیستم؛ حسی «سطحی» و ناپسند به من میدهد.
اما! از منظر منطق خود a16z، این تصمیم با رویکردش سازگار است.
زیرا اگر خود محصول را کنار بگذاریم، پیام اصلی Cluely این است: در عصر هوش مصنوعی، الگوی تأسیس کسبوکار دستخوش تحولی بنیادین شده است؛ فرض بر این است که توانمندی مدل پایه بهسمت یکپارچهشدن و کالاییشدن میرود، بنابراین «قابلیت انتشار» به تنها عامل کلیدی تبدیل خواهد شد؛ و برای رسیدن به انتشار گسترده، حتی اگر جنجالی بهپا شود، اهمیتی ندارد.
اگر a16z واقعاً به «پذیرفتن الگوی جدید تأسیس کسبوکار» متعهد باشد، پرداخت $15M و تحمل جنجالی کوچک در پلتفرم X برای داشتن «صندلی ردیف اول» و مشاهده الگویی بسیار نوآورانه برای تأسیس کسبوکار، در واقع بهای چندان بالایی نیست.
در مقیاسی گستردهتر، در صنعتی که a16z در آن فعالیت میکند، گاهی «احمقانه بهنظررسیدن» بهایی ضروری برای پرهیز از سرنوشت Kodak است. شرکتها باید حاضر به پذیرش ریسک باشند و این ریسکها بسیار فراتر از مسائل مالیاند. با توجه به مقیاس a16z، سرمایهگذاری مبلغی اندک در واقع کمریسکترین راه برای خطرکردن است.
بااینحال، دیدگاه دیگری هم وجود دارد: از منظری کلی، این جنجالهای کوچک در پلتفرم X (که خود یکی از شرکتهای سبد سرمایهگذاری a16z است) بیاهمیتاند. درواقع، وقتی این مسئله را با کاترین بویل، شریک عمومی a16z (که از بنیانگذاران کسبوکار «رنسانس آمریکایی» این شرکت نیز هست)، مطرح کردم، چنین دیدگاهی را بیان کرد:
«شاید بگویید بله، بهخاطر بعضی شرکتها در پلتفرم X با انتقادهایی روبهرو میشویم؛ مثلاً افرادی در محافل خاصی در سانفرانسیسکو یا نیویورک از شرکتی خوششان نمیآید و میگویند: «دوست نداریم آنها در کسبوکار «رنسانس آمریکایی» فعالیت کنند! دوست نداریم در ارز دیجیتال کار کنند!»
اما در چشمانداز کلی نظام ما، این جنجالهای کوچک و زودگذر کاملاً ناچیزند.
همه نهادهای پیشرو، مانند ایالات متحده بهعنوان یک کشور، نظامی مقیاسپذیر دارند. وقتی آمریکا در عرصه جهانی دست به اقداماتی خجالتآور میزند، آیا برایمان مهم است؟ نه، چون تأثیر اساسی بر آمریکا نمیگذارد؛ همانطور که رویدادهای مشابه بر کلیسای کاتولیک روم اثر نمیگذارند.»
واحد فکری ما «قرن» است، نه «توییت».
ممکن است با همه کارهای a16z موافق نباشید، اما باید جسارت این شرکت را تحسین کنید.
نکته قابلتوجه این است که وقتی از برخی LPهای a16z درباره شرکتهای جنجالیای میپرسم که در پلتفرم X بحثبرانگیز شدهاند، اغلب با نگاهی متعجب میپرسند: «کدام شرکت؟»—روشن است که هرگز اسم این شرکتها را نشنیدهاند.
برای a16z، آنچه همیشه بیشترین اهمیت را داشته «شرکتهای پیشرو» هستند: شناسایی زودهنگام آنها، مشارکت موفق در دورهای تأمین مالی و حفظ هرچه بیشتر سهام آنها برای مدتی هرچه طولانیتر. اگر از هر LP در a16z درباره Databricks بپرسید، قطعاً آن را میشناسد.
اکنون، در مرحله سوم «رهبری صنعت»، نکتهای به همان اندازه مهم مطرح است: حتی با وجود رشد چشمگیر شرکتهای پیشرو، باید به آنها کمک کرد تا به رشد خود ادامه دهند.
بهباور من، این همان هسته حرف بن درباره «پرکردن شکاف میان توسعه شرکتهای خصوصی و شرکتهای عمومی» است؛ و مهمترین دیدگاهی است که درک کنونی از جایگاه a16z و نحوه مورد انتظار آن برای کسب بازده 5-10x از صندوق $15B را از نو شکل میدهد.
بن گفت: «در گذشته، سرمایهگذاران خطرپذیر به شرکتها کمک میکردند تا به $100M درآمد برسند و بعد آنها را برای فرایند عرضه اولیه سهام (IPO) به بانکهای سرمایهگذاری میسپردند.» اما آن دوران به پایان رسیده است. شرکتهای امروزی نهتنها مدت بیشتری خصوصی میمانند، بلکه بزرگتر نیز هستند؛ یعنی صنعت سرمایهگذاری خطرپذیر، با نمایندگی a16z، باید توانمندیهایش را برای پاسخگویی به نیازهای توسعه شرکتهای بزرگ ارتقا دهد.
در همین راستا، a16z اخیراً راگو راغورام، مدیرعامل پیشین VMware، را در نقشی «سهگانه» استخدام کرد: شریک عمومی در تیم زیرساخت هوش مصنوعی مارتین کاسادو، شریک عمومی در تیم صندوق رشد دیوید جورج و شریک مدیریتی که بهعنوان «مشاور بن برای کمک به اداره شرکت» فعالیت میکند. راگو و جن کا مجموعهای از اقدامات جدید را بهطور مشترک رهبری خواهند کرد تا «نیازهای شرکتهای بزرگ را در مسیر رشدشان برآورده کنند.»
این اقدامات بهطور مشخص شامل این موارد است: همکاری با دولتهای سراسر جهان برای کمک به شرکتهای سبد سرمایهگذاری جهت رسیدن به مقیاس و گسترش بازارهای محلی؛ ایجاد مشارکتهای راهبردی با شرکتهایی مانند Eli Lilly (که هر دو بهتازگی صندوق اکوسیستم زیستفناوری $500M را راهاندازی کردهاند)؛ افزایش تعداد و عمق روابط با شرکای محدود (LP) در سراسر جهان؛ و گسترش خدمات مرکز جلسات مدیران a16z که خدمات اختصاصی به شرکتهای بزرگ ارائه میدهد و آنها را قادر میسازد مستقیماً با کسبوکارهای سبد سرمایهگذاری a16z در حوزههای مرتبط در سراسر جهان تعامل داشته باشند.
حتی برای شرکتهای بزرگ نیز ساخت برخی منابع از صفر توسط هر شرکت بهتنهایی، نه عملی است و نه مقرونبهصرفه. اما اینکه a16z این منابع را بهطور متمرکز ایجاد و سپس در اختیار کل سبد سرمایهگذاری قرار دهد، انتخابی منطقی است. این منابع اتفاقاً به امور دولتی، شرکتهای با مقیاس تریلیوندلاری و تریلیونها دلار سرمایه مربوط میشوند.
همه این اقدامات میتوانند به شرکتها امکان دهند بدون قربانیکردن اعتبار، مشارکتها یا کانالهای تأمین مالی در دسترس شرکتهای عمومی، خصوصی بمانند.
این یعنی شرکتها میتوانند در بازار خصوصی—که یکی از حوزههای تمرکز اصلی a16z است—به مقیاس بزرگتری برسند.
همچنین به این معناست که a16z فرصت دارد سرمایه بیشتری را با احتمال معقول بازده چشمگیر سرمایهگذاری کند؛ بازده بیشتر نیز میتواند به منابع بیشتری برای ارتقای توانمندیها و تقویت نفوذ در صنعت تبدیل شود. این توانمندیها و نفوذ میتوانند به نوبه خود شرکتهای سبد سرمایهگذاری را بیشتر توانمند کنند و بهتدریج کل صنعت فناوری نوظهور را تقویت کنند؛ در نتیجه فناوریهای جدیدتر و باکیفیتتری در بخشهای بیشتری از اقتصاد به کار گرفته میشوند و در نهایت آیندهای بهتر برای همه رقم میخورد.
البته این مسیر ناگزیر با خطرهای زیادی همراه است. «پول بیشتر، مشکل بیشتر»؛ رهبران همیشه باید انتقادهای بیشتری را تحمل کنند و مواردی از این دست.
از دیدگاه من، a16z با گستردگی و مقیاسی بیسابقه در رقابت صنعت حضور دارد و این هم فرصت ایجاد میکند و هم خطر.
برای مثال، هرچه دامنه فعالیت گستردهتر باشد، نقاط بالقوه خطر نیز طبیعتاً بیشتر میشوند. از نظر نظری، هرچه شرکتی مدت بیشتری خصوصی بماند، ایجاد نقدینگی برای شرکای محدود (LPها) دشوارتر میشود؛ سرمایهگذاری LPها در صندوقهای جدید نیز دشوارتر خواهد شد، درحالیکه همین صندوقهای جدید پایه مالی سرمایهگذاری a16z در غولهای بالقوه آینده هستند.
اما در نهایت دو گروه اصلی هستند که همهچیز را تعیین میکنند: بنیانگذاران و LPها—آنها هم مشتریان شرکتاند و هم سرمایهگذارانش.
دو گروه کلیدی: LPها و بنیانگذاران
خواه بنیانگذاران انتخاب کنند سرمایهگذاری کدام نهاد را بپذیرند، خواه LPها انتخاب کنند از کدام نهاد حمایت مالی کنند، نگرش آنها به a16z دقیقاً تمام منطق اصلیای را در بر میگیرد که پیشتر دربارهاش صحبت کردم.
منطق تحلیلی من چنین است:
اگر برجستهترین بنیانگذاران باور داشته باشند نظامی که a16z ساخته میتواند بیش از روشهای دیگر به آنها در ساخت شرکتی بزرگتر کمک کند، سرمایهگذاری a16z را در اولویت قرار میدهند (یا دستکم مطمئن میشوند a16z یکی از منابع تأمین مالی آنها باشد).
اگر LPها باور داشته باشند a16z به سرمایهگذاری در بهترین بنیانگذاران ادامه میدهد، حتی در مواجهه با بحران نقدینگی نیز حمایت مالی از a16z را در اولویت میگذارند و سهم صندوق آن را برای بلندمدت نگه میدارند.
جن کا در گفتوگوی من با او داستانی تعریف کرد که بهخوبی نشان میدهد در صنعت سرمایهگذاری خطرپذیر، «سرمایهگذاری در بهترین شرکتها» (با فرض انتخاب بازار مناسب) تنها نکته کلیدی است.
چند سال پیش، در دوران رکود کوتاهمدت بازار سرمایهگذاری خطرپذیر، بازار بهدلیل نگرانیهای نقدینگی و نامشخصبودن موضع دولت ترامپ درباره وضعیت مالیاتی صندوقهای کمک مالی، با عدمقطعیت روبهرو بود. آن زمان a16z پیشقدم شد و به LPها پیشنهاد حمایت نقدینگی داد. با نگاهی به خبرهای آن دوره—از جمله شایعاتی درباره فروش سبدهای سرمایهگذاری خطرپذیر توسط صندوقهای کمک مالی تراز اول—روشن است که اقدام a16z مانند رساندن جرعهای آب به کسی در بیابان بود.
بهطور مشخص، صندوق نخست a16z (Fund 1) سهام دور بذر Stripe را در اختیار داشت و صندوق سوم (Fund III) در جریان دور تأمین مالی سری A سهم قابلتوجهی در Databricks خریده بود. a16z به LPها گفت: «میدانیم همه با بحران نقدینگی روبهرو هستید. اگر بخواهید، میتوانیم سهام شما در این شرکتها را بازخرید کنیم تا مقداری نقدینگی برایتان فراهم شود.»
جن به یاد آورد: «پکی، ماجرا این بود؛ هر ۳۰ LP پاسخ دادند که «بههیچوجه چنین چیزی را در نظر نمیگیریم». گفتند: «از پیشنهادتان متشکریم، اما نمیخواهیم سهام این شرکتها را نقد کنیم؛ نقدینگی از سهام شرکتهای دیگر میخواهیم.»
دیوید کلارک، مدیر ارشد سرمایهگذاری VenCap و یکی از LPهای a16z، توضیح داد: «ماهیت سرمایهگذاری خطرپذیر نه نقدینگی کوتاهمدت، بلکه رشد مرکب بلندمدت است. نمیخواهیم مدیر صندوق سهام باکیفیتترین شرکتها را خیلی زود بفروشد.»
آن مارتین از دانشگاه وسلیان یکی از آن ۳۰ LP اولیه بود و تجربه سرمایهگذاری او نیز قدرت رشد مرکب را تأیید میکند. او از زمان تأسیس نخستین صندوق a16z در سال ۲۰۰۹ از این مجموعه حمایت کرده است—آن زمان در صندوق موقوفه دانشگاه ییل فعالیت میکرد؛ اکنون بهعنوان مدیر ارشد سرمایهگذاری دانشگاه وسلیان در ۲۹ صندوق a16z مشارکت داشته است. صندوق جدیدی که a16z جذب کرده، این تعداد را از ۳۰ فراتر خواهد برد.
آن ماه گذشته در گفتوگوی ما گفت: «در سبدهایی که سرمایهگذاریشان را مدیریت میکنم، a16z نهتنها جایگاه قابلتوجهی دارد، بلکه داراییای است که طولانیترین مدت آن را نگه داشتهام. در نخستین جلسه کمیته سرمایهگذاری که پس از پیوستنم ریاستش را برعهده گرفتم، دو مدیر صندوق جدید را به اعضای کمیته پیشنهاد کردم و a16z یکی از آنها بود.»
آن در آغاز در صندوقی بهاندازه $300M سرمایهگذاری کرد—جن گفت: «او مستقیماً با بن درباره مفاد قرارداد مشارکت محدود (LPA) مذاکره کرد.» آن با دیدگاه a16z موافق است که «فرصت بازار در حال حاضر میتواند از صندوقی بزرگتر پشتیبانی کند.»
«چیزی که a16z را متمایز میکند... برای نمونه صندوق زیرساخت هوش مصنوعی $1.6B آنها را در نظر بگیرید؛ بهسادگی میتوانید یک محاسبه ماتریسی انجام دهید: «فرض کنید هنگام خروج، %8 از شرکت را در اختیار دارند... برای بازگرداندن سرمایه صندوق، ارزشگذاری خروج باید چقدر باشد؟» با سهم مالکیت %8، ارزشگذاری شرکت هنگام خروج باید $20B باشد. چنین سناریویی رایج نیست، اما بهنظر میرسد a16z بارها به آن دست پیدا میکند. مهمتر اینکه آیا سهم مالکیت %8 برای آنها منطقی است؟ چون اغلب سهم مالکیتشان بسیار بیشتر است.»
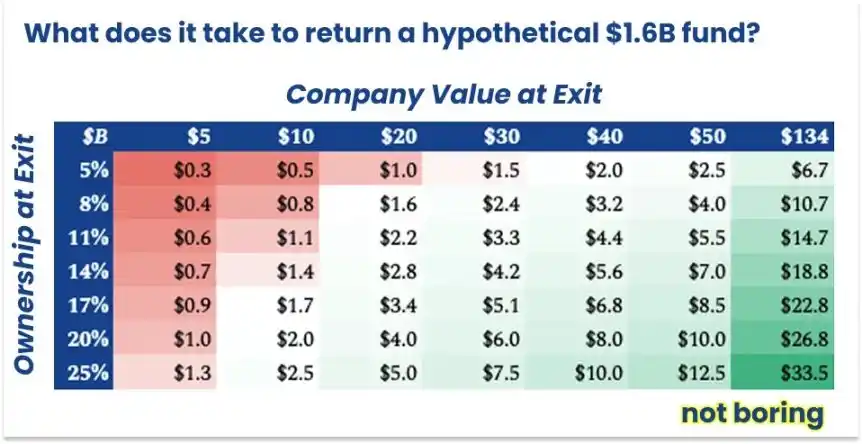
صرفاً برای توضیح... اما کاملاً امکانپذیر
آن به من گفت: «بهنظر من، نکته اصلی برای آنها سهم مالکیت و توانایی کمک به این شرکتها برای دستیابی به نتایجی عظیم است.» او افزود: «همین دو نکته است که به LPها درباره صندوقهای بزرگ اطمینان میدهد.»
همین توانایی «کمک به شرکتها برای دستیابی به نتایجی عظیم» است که باعث میشود حتی پرتقاضاترین بنیانگذاران نیز شرایط سرمایهگذاری مطلوبتری از سایر رقبایشان به a16z پیشنهاد دهند. تنها در سال ۲۰۲۵، a16z در چندین معامله با ارزشگذاریای پایینتر از دیگر شرکتهای تراز اولِ حاضر در همان دور سرمایهگذاری کرد. نمیتوانم نام شرکتهای مشخص را فاش کنم، اما میدانم فقط در سال گذشته چهار شرکت فناوری شناختهشده در دورهای تأمین مالی خود از این الگو استفاده کردند.
درواقع، بنیانگذاران برای منابعی که a16z میتواند فراهم کند ارزش زیادی قائلاند و گاهی حاضرند ارزشگذاریهایی پایینتر از سطح بازار را بپذیرند. این وضعیت در تضاد آشکار با روزهای نخست a16z است؛ زمانی که رقبا از ربودن مکرر پروژهها با قیمتهای بالا توسط a16z ناراضی بودند و حتی لقب «A-Ho» را برایش ساخته بودند. تغییر امروز بهخوبی ثابت میکند که همکاری با a16z میتواند ارزشی واقعی و ملموس ایجاد کند و شرکتها حاضرند در ازای آن «نرخ رقیقشدن سهام» بالاتری را بپذیرند.
این یعنی با وجود آنکه پیشتر از دو گروه کلیدی صحبت کردم، در نهایت فقط یک گروه اصلی وجود دارد: اگر بهترین بنیانگذاران حاضر باشند با a16z کار کنند، باکیفیتترین LPها نیز طبیعتاً از آنها پیروی خواهند کرد.
آیا a16z میتواند نتایج توسعه شرکتهای سبد سرمایهگذاری خود را بهبود دهد؟
این سؤال اصلی است، مگر نه؟ میتوانیم آن را با یک فرمول فرضی بیان کنیم:
درصد ارزش بازارِ ایجادشده بهواسطه مشارکت a16z × کل ارزش بازارِ متأثر
چالش اصلی این فرمول آن است که برای افزایش چشمگیر «سهم مشارکت» در سمت چپ، باید در کوچکترین «کل ارزش بازار متأثر» در سمت راست (یعنی مراحل اولیه یک شرکت) کمک ارائه کنید.
اما وقتی واقعاً به رشد کسبوکاری کوچک تا تبدیلشدن به غولی در صنعت کمک میکنید، وفاداریای که به دست میآورید بیقیمت است—بنیانگذاران شما را فعالانه به دیگر بنیانگذارانی که بهدنبال جذب سرمایهاند معرفی میکنند و در پوشش رسانهای از شما حمایت میکنند.
پیشتر از اریک تورنبرگ خواستم ارتباطم را با چند بنیانگذار مورد حمایت a16z برقرار کند و او ظرف چند ساعت مرا به بنیانگذاران شرکتهایی با ارزش بازار مجموعاً بیشتر از $200B معرفی کرد؛ از جمله علی غدسی از Databricks و گرت لنگلی از Flock Safety.
این دو بنیانگذار را مشخصاً نام میبرم، چون ظرف ۴۸ ساعت پس از برقراری ارتباط با آنها دو رویداد مهم رخ داد: Databricks یک دور تأمین مالی $40B را اعلام کرد که ارزش شرکت را به $134B رساند و Flock Safety در دستگیری مظنون قتل افراد مرتبط با دانشگاه براون و مؤسسه فناوری ماساچوست (MIT) کمک کرد. این دو رویداد بهخوبی نفوذ شرکتهای سبد سرمایهگذاری a16z را نشان میدهند.
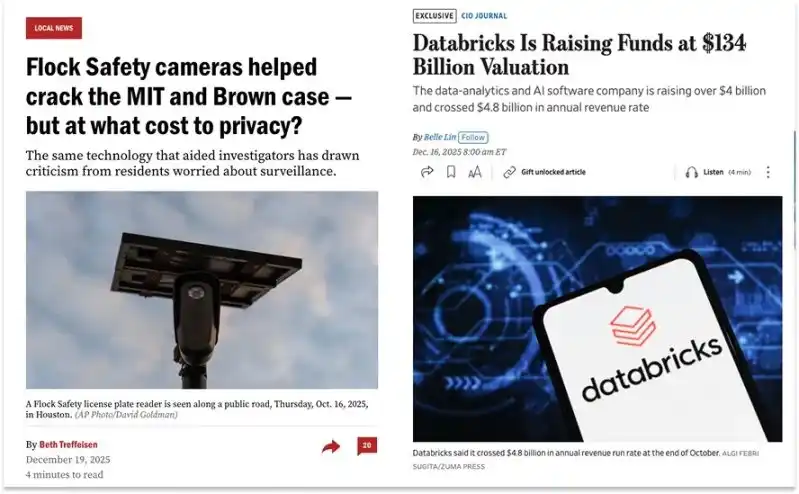
منبع: Boston.com و The Wall Street Journal
اما چیزی که واقعاً میخواهم بدانم این است: a16z چگونه از نفوذ خود برای حمایت از این شرکتها استفاده میکند؟ آیا این حمایت واقعاً مسیر رشد آنها را تغییر داده است؟ آیا اکوسیستم منابعی که a16z برای ساخت آن صدها میلیون و حتی میلیاردها دلار سرمایهگذاری کرده، واقعاً تغییر چشمگیری برای این شرکتها بهوجود آورده است؟
برای باورکردن شرطبندی a16z در مرحله سوم—یعنی ایجاد بازده چشمگیر برای صندوق جدید $15B از طریق گسترش بازار استارتاپهای فناوری و افزایش ارزش شرکتهای سبد سرمایهگذاری—شاید ابتدا لازم باشد باور کنید پاسخ پرسشهای بالا مثبت است.
و واقعاً پاسخ مثبت است.
به یاد بیاورید که علی از Databricks زمانی گفت: «بدون a16z، امروز Databricksی وجود نداشت.» این فقط یک شرکت بهتنهایی $134B (و همچنان در حال افزایش) به ارزش بازار قابلسرمایهگذاری توسط سرمایهگذاران خطرپذیر افزوده و بازده خالصی در حدود $20B برای a16z ایجاد کرده است. حتی اگر حرف او تاحدی اغراقآمیز باشد، بهسادگی میتوان استدلال کرد حمایت a16z از Databricks—از کمک اولیه به فروش و تسهیل همکاری با Microsoft گرفته تا کمک به ایجاد بخشهای مشخص—از ارزش کل سرمایهگذاریهای a16z در توسعه پلتفرم از زمان تأسیسش فراتر رفته است.
درواقع، میتوانیم فرضی را مطرح کنیم: اگر a16z اکنون هنوز حدود %15 از Databricks را در اختیار داشته باشد، محاسبهای سرانگشتی نشان میدهد که تنها کافی است سهم a16z در ارزشگذاری Databricks به حدود %25 برسد تا کارمزدهای معمول مدیریت سرمایهگذاری خطرپذیر را که از زمان تأسیسش دریافت کرده، پوشش دهد.
همه بنیانگذارانی که با آنها مصاحبه کردهام از الگوی کاری مشابهی در a16z صحبت کردهاند؛ فرقی نمیکند با کدام شریک عمومی (GP) تعامل داشته باشند، این الگو آشکارا یادآور آژانس استعدادیابی نوآور CAA است: وقتی به آنها نیاز ندارید، هرگز دخالت نمیکنند و اجازه میدهند کسبوکارتان را مستقلاً اداره کنید؛ اما وقتی درخواستی مطرح میکنید، «همهوهمه برای کمک بسیج میشوند.»
این همچنین یکی از راههای کلیدی a16z برای برندهشدن در معاملات سرمایهگذاری است: GP هر صندوق مسئول تصمیمگیری درباره اهداف سرمایهگذاری است و در صورت نیاز همه منابع شرکت—از جمله خود مارک و بن—را برای پیگیری کامل معامله بسیج میکند.
دیوید هابر به من گفت: «حالت ایدئال برای یک شرکت این است که «اختیار واگذارشده، باورهای مشترک و همکاری برای جهش» داشته باشد.» او افزود: «مارک معمولاً میگوید: «تا وقتی به من بگویید این شرکت Coinbase بعدی است، حاضرم به هرجای دنیا پرواز کنم. میتوانم همین امشب این کارآفرین را برای شام به خانهام دعوت کنم. همین حالا اقدام کنید، به هر قیمتی که شده.»»
پس از نهاییشدن معامله نیز الگوی همکاری GP با بنیانگذاران به همین شکل باقی میماند.
علی گفت: «صرفنظر از شرایط، حمایتشان بیوقفه است. a16z حتی بیش از حد از من و تیم مؤسس حمایت میکند؛ حتی اگر دیدگاههای متفاوتی داشته باشیم، هرگز بیش از اندازه دخالت نمیکنند. اما بهمحض اینکه به کمک نیاز داشته باشید، همه وارد عمل میشوند تا مطمئن شوند مشکل حل شده است.»
البته حمایت a16z از Databricks هم همینطور است و همین حرف را از چند شرکت دیگر در مراحل اولیه که a16z از آنها حمایت کرده نیز شنیدهام.
شین مک، مدیرعامل و همبنیانگذار XMTP، شرکتی در حوزه پروتکل ارتباطات بلادرنگ که در زمینه سرمایهگذاری a16z در ارزهای دیجیتال قرار میگیرد، در پیامی به من گفت:
«a16z مثل بیشتر سرمایهگذاران خطرپذیر کارهای زیادی انجام داده است. اما فکر میکنم مهمتر، کارهایی است که انجام نمیدهند:
آنها هرگز در جزئیات مدیریتی دخالت نمیکنند؛ وارد سفتهبازی کوتاهمدت نمیشوند؛ و هرگز نمیگذارند وقتم تلف شود. هر منبعی که در اختیارمان گذاشتهاند، مسیر رشد شرکت ما را تغییر داده است. باعث شدند بیشتر به خودم ایمان بیاورم، بفهمم که من هم میتوانم چنین کسبوکار بلندپروازانهای بسازم و اینکه با هم میتوانیم دنیا را تغییر دهیم.»
فکر میکنم این همان کاری است که در آن مهارت دارند: به من ایمان میآورند و کمکم میکنند از مرزهای خودباوریام فراتر بروم.
بنیانگذاران «شرکت پنهان» (که اواخر سال ۲۰۲۴، زمانی که a16z در آن سرمایهگذاری کرد، دربارهاش گزارش نوشتم)، دانچو لیلینتال و خوزه چایت، تجربهای بسیار مشابه داشتند؛ هرچند با GP متفاوتی (آنیش آچاریا) و در تیمی دیگر (AI Apps) همکاری میکردند.
چند هفته پیش، آنها تماس زومی با آنیش داشتند. مضطرب بودند، چون رشد شرکتشان «بهطور پیوسته مرکب میشد» و مثل شرکتهای هوش مصنوعی دیگر «جهشی و انفجاری» نبود.
دانچو به یاد آورد: «نگران بودیم که سرمایهگذاران فکر کنند: ‹این شرکت خیلی آهسته رشد میکند، نمیخواهم وقت بیشتری برایشان بگذارم.› آنیش از پشت صفحه به ما نگاه کرد و گفت: ‹بچهها، مگر اینکه بمیرم یا اخراجم کنند، تا آخر راه از شما حمایت میکنم. هر اتفاقی هم بیفتد، من اینجا هستم.›»
آنها این الگوی «دخالت نکردن، اما در دسترس بودن هنگام نیاز» را اینطور توصیف کردند:
«مثل یک والد ایدهآل و بینقص است؛ وقتی به آنها نیاز دارید کنارتان هستند، مسئولیتتان را میپذیرند و مطمئن میشوند همهچیز خوب پیش میرود؛ وقتی به آنها نیازی ندارید، دخالت نمیکنند و آشوب به پا نمیکنند.»
این الگو هم عالی است و هم آگاهانه طراحی شده است.
جو کانر، بنیانگذار Odyssey (شرکتی متمرکز بر «پلتفرم انتخاب مدرسه» که a16z و Not Boring Capital نیز از آن حمایت میکنند)، گفت برای مشاوره درباره عملیات روزمره به a16z مراجعه نمیکند، اما «هر وقت بخواهم با کسی در هر جای دنیا ارتباط بگیرم، فقط به کاترین پیام میدهم و او ارتباط را برقرار میکند.»
a16z میتواند به شرکتها کمک کند در هر حوزهای با متخصصان سراسر جهان ارتباط بگیرند، اما صریحاً میگوید که در عملیات شرکتها دخالت نمیکند. مارک در مطالعه موردی مدرسه کسبوکار هاروارد (HBS) در سال ۲۰۱۴ گفته بود: «ما چرخ کمکیِ استارتاپها نیستیم. شرکتها باید هر کاری را که خودشان از عهدهاش برمیآیند انجام دهند؛ ما آن کارها را بهجایشان انجام نمیدهیم.»
هدف a16z این است که به شرکتها «اعتبار» و «نفوذ» ببخشد.
a16z طی سالها خدمات گوناگونی ارائه کرده است. الکس دانکو که عمیقاً به این مسائل پرداخته، به من گفت: «مهمترین خدمتی که امروز ارائه میکنیم چیست؟ پشتیبانی استخدام و پشتیبانی فروش و بازاریابی. چرا این دو؟ چون این دو حوزه بیش از همه به ‹ذخیره اعتبار› نیاز دارند و نقش اصلی a16z همان ‹بانک اعتبار› است.»
یا به قول مارک: «چیزی که از یک سرمایهگذار خطرپذیر میخواهید، تقویت و گسترش نفوذتان است.»
جو دو نمونه برایم تعریف کرد.
زمانی که Odyssey هنوز در مراحل اولیه بود، با مشکلی مرتبط با Stripe روبهرو شدند که از راههای معمول قابل حل نبود. او گفت: «a16z کمک کرد با پاتریک کولیسان ارتباط بگیرم و مشکل بلافاصله حل شد. هر بار که درخواست کمک کردم، هرگز جواب رد نشنیدم. ارزش Stripe حدود $95B است، درحالیکه ارزشگذاری ما آن زمان تقریباً ناچیز بود. اما همه ما بخشی از اکوسیستم a16z هستیم و اعضای آن از یکدیگر حمایت میکنند.»
حتی بیرون از اکوسیستم a16z هم نام این شرکت اعتبار زیادی دارد. مشتریان Odyssey دولتهای ایالتی هستند؛ کارمندانی که شاید نتوانند نام سه شرکت سرمایهگذاری خطرپذیر را بگویند و حتی برایشان اهمیتی هم قائل نباشند. اما جو گفت: «آنها a16z را میشناسند، مارک و بن را میشناسند. وقتی سابقهای نداشتیم و ایالتها نمیتوانستند براساس تجربههای قبلی ما را انتخاب کنند، تأیید a16z به آنها اطمینان داد؛ باور کردند که میتوانیم به وعدههایمان عمل کنیم و فناوریمان همانقدر که تبلیغ میکردیم عالی است، چون نهادی که در Stripe و Instacart سرمایهگذاری کرده بود، ما را تأیید میکرد.»
در 10/2024، Odyssey قرارداد اجرای برنامه حساب پسانداز آموزشی تگزاس (ESA) به ارزش $1B را برنده شد؛ بزرگترین قرارداد از این نوع در آمریکا. امروز Odyssey با تلاشهای خودش اعتبار کسب کرده است.
این نمونهای ملموس از «ساختن اعتبار» است و نشان میدهد اعتبار چگونه میتواند گسترش یابد. برای اکثریت قاطع فعالان بازار که پیگیر تحولات سیلیکونولی نیستند، ساختن اعتبار به «پشتیبانی در مقیاس گسترده» نیاز دارد. هرچه بازاریابی شخصی a16z موفقتر باشد، اعتبار شرکتهای سبد سرمایهگذاری آن نزد مشتریان، شرکا و کارکنان بالقوه بیشتر میشود.
بن در مقاله «زمان پیشتازی صنعت فرا رسیده است» پرسید: «اگر شرکت ما کارهای شگفتانگیزی انجام دهد اما هیچکس از آن باخبر نشود، آیا واقعاً به هدفمان رسیدهایم؟» روشن است که بنیانگذاران از مخاطبان بازاریابی a16z هستند؛ آنها باید بدانند a16z چه کمکی میتواند به آنها بکند. اما درعینحال، مخاطبان بازاریابی a16z همه نهادهایی را نیز شامل میشوند که بنیانگذاران ممکن است در آینده با آنها همکاری کنند.
بازاریابی
به همین دلیل، سرمایهگذاری برای ایجاد یک تیم رسانهای داخلیِ درجهیک، ذاتاً منطقی است.
بخشی از توجهی که جلب میشود ارزان و فاقد تازگی است، اما هدف تیم رسانهای این است که توجه را به ارزش واقعی تبدیل کند. این تیم یک سیستم رسانهای داخلی کامل را اداره میکند: ایجاد و مدیریت کانالهای اختصاصی باکیفیت (در پلتفرم X، یوتیوب، اینستاگرام و Substack)، برنامهریزی رویدادهای عرضه محصول و رویدادهای تسلط بر تایملاین (یعنی انتشار متمرکز محتوا در پلتفرمها طی بازههای زمانی مشخص) و اعزام مستقیم کارکنان در مراحل حساس توسعه شرکتهای سبد سرمایهگذاری.
گرت لنگلی از Flock Safety چند هفته پیش به من گفت: «اخیراً با چند چالش روابط عمومی روبهرو بودهایم.» آن زمان شرکتش هنوز در حل پروندههای قتل دانشگاه MIT و دانشگاه براون کمک نکرده بود و وضعیت روابط عمومی را هم بهسرعت تغییر نداده بود. او گفت: «بیشتر نهادهایی که نامشان در فهرست سرمایهگذاران بود، فقط پیشنهادهایی مطرح کردند، اما a16z واقعاً دستبهکار شد. اریک و تیمش مستقیم وارد عمل شدند و بیپرده کمک کردند. حالا به فضای کاری اسلک ما پیوستهاند و در تدوین اسناد مربوط به جایگاهیابی و برندمان مشارکت میکنند. همین هفته هم با بن یک پادکست ضبط کردیم. اظهارنظر برندی معتبر و خوشنام مثل a16z در حمایت از کسبوکار ما برای آگاهی بازار و اعتمادبهنفس کارکنان حیاتی است.»
در دورههایی که شرکت بهخوبی پیش میرود، مثل روزهای پرجنبوجوش آغاز یک استارتاپ، آنها باز هم پشتیبانی ارائه میکنند. فیفی لی، دانشمند علوم رایانه افسانهای و بنیانگذار World Labs، گفت: «چهار هفته پیش از عرضه محصول ‹Marble›، تیم رسانهای جدیدشان ایده خلاقانهای پیشنهاد داد که تا آن زمان ندیده بودم: فیلمبرداری از ویدیوی عرضه محصول روی صحنه مجازی سهبعدی با LED، درحالیکه محیط صحنه همزمان و بهصورت زنده با محصول خودمان ساخته میشد. از تولید ویدیویی در سطح سینمایی و فیلمبرداری مستند پشتصحنه گرفته تا برنامهریزی رویداد عرضه و تعامل با رهبران فکری حوزه جلوههای بصری (VFX)، همکاری گستردهای با ما داشتند. عرضه نهایی محصول توجه زیادی جلب کرد. آن زمان هنوز قابلیتهای بازاریابی خودمان را ایجاد نکرده بودیم و آنها کمک کردند زیرساخت سیستم بازاریابیمان را بنا کنیم. چنین حمایتی که از ایدهپردازی خلاقانه تا ساخت یک کسبوکار را در بر میگیرد، در جای دیگری نظیر ندارد.»
قبول دارم شاید کمی جانبدارانه حرف بزنم، چون این افراد دوستان و شرکای قدیمی من هستند؛ اما واقعاً از بهترین متخصصان این صنعتاند.
اریک مدتهاست برای ساخت یک نهاد رسانهای جدید تلاش میکند و به همین دلیل بود که در ابتدا از او دعوت کردم در تولید «Miracle Age» مشارکت کند. او همچنین همیشه باور داشته که شرکتهای سرمایهگذاری خطرپذیر میتوانند مزیتهای ساختاری داشته باشند.
به یاد دارم یکبار درباره رویکرد اریک در ساخت تیمش صحبت میکردیم و هرگز تصور نمیکردم بتواند استعدادی مثل الکس لعنتی دانکو را جذب کند.
اگر «نوشتن فناوری انتقال نفوذ» باشد ــ باوری که عمیقاً به آن پایبندم ــ داشتن الکس دانکو و النا برگر که بهتازگی به تیم پیوسته، برایتان بنویسند و با شما همکاری کنند، بیتردید ابرقدرتی است که با پول نمیتوان خرید. امروز هر شرکتی برای استخدام یک «مدیر ارشد داستانگویی» رقابت میکند، اما a16z همچنان چنین استعدادهایی را جذب میکند و تواناییهایشان را در سراسر اکوسیستم شرکتهای سرمایهپذیر گسترش میدهد.
همچنین، نخستین بار در سال ۲۰۱۹ و در جریان حضورم در برنامه On Deck با اریک و دیوید بوث آشنا شدم. در جامعه فناوری، هیچکس بهاندازه دیوید ارزش «جامعهسازی» را عمیقاً درک نمیکند. او اکنون با منابع بیشتر و فرصتی برای ارتباط با استعدادهای برتر جهان، تجربهاش را به کار میگیرد و میکوشد a16z را به یک ماشین کارآمدتر برای «دسترسی در اولویت» تبدیل کند (یادداشت: منظور چرخه بازخورد مثبتی است که با هدایت منابع، منابع باکیفیت را جذب میکند) و به کسبوکار سرمایهگذاری خطرپذیر اثر شبکهای ببخشد.
میدانم شاید لحنم در حال حاضر کمی بیش از حد مشتاقانه باشد و a16z هم در گذشته تلاش کرده با پروژههایی مثل «Future» روایت صنعت را هدایت کند؛ پروژهای که متأسفانه هرگز به نتیجه نرسید. اما باید دو نکته را روشن کرد: ۱) با توجه به منطق اقتصادی بالا، a16z واقعاً باید صد تلاش مثل «Future» انجام دهد؛ ۲) این تیم پلتفرم تیمی است که از همه بیشتر میشناسم ــ بالاخره خودم هم در این حوزه فعالیت دارم و حتی تصور نمیکردم بتوانم چنین استعدادهایی پیدا کنم. اگر تیمهای دیگر هم بتوانند به این سطح برسند، بیش از پیش قانع میشوم که a16z واقعاً در حال ساخت ماشینی با مزیتهای مرکب است؛ مزیتی که ساخت مستقل آن برای یک شرکت دشوار خواهد بود.
هر دلاری که برای روایت داستان خود شرکت و شرکتهای سبد سرمایهگذاریاش خرج میشود، از ابعاد مختلف ارزش ایجاد میکند و هزینهای که به هر بُعد اختصاص مییابد تقریباً ناچیز است. افزون بر این، فارغ از میزان سرمایهگذاری a16z، اگر این سرمایهگذاریها کمک کنند حتی یک شرکت باکیفیت دیگر مثل Databricks، Coinbase، Applied Intuition، Deel، Cursor (یا هر شرکت دیگری که میشناسید و a16z از آن حمایت کرده) جذب کند، همه این سرمایهگذاریها ارزشش را دارند.
این منطق اقتصادی، راهنمای همه فعالیتهای a16z است. این منطق با منطق سرمایهگذاری شرکت در استارتاپها همخوانی دارد: «حداکثر چیزی که از دست میدهید مبلغ سرمایهگذاریتان است، اما بازده بالقوه تقریباً نامحدود است»؛ و اکنون در هر تصمیمی که شرکت میگیرد به کار میرود.
برای a16z، ساختن سیستمی که بیشتر شرکتهای سبد سرمایهگذاریاش به آن نیاز دارند (اما جزو کسبوکار اصلیشان نیست) بسیار منطقیتر از آن است که هر شرکت بهتنهایی آن را بسازد؛ دستکم تا زمانی که شرکت بهاندازه کافی بزرگ شود.
استخدام استعدادها
براساس بازخوردهای عملی، همه بنیانگذارانی که با آنها مصاحبه کردم گفتند حمایت a16z در دو حوزه اهمیت ویژهای دارد: جذب استعداد و فروش.
از زمان تأسیس، جذب استعداد بخش اصلی خدمات a16z بوده است. آن زمان مارک و بن، شانون کالاهان را از Opsware جذب کردند؛ سپس شانون بن را قانع کرد جف استامپ را بهعنوان مدیر استعدادها استخدام کند و آنها با هم تیم استعدادیابی «بیقیمت» در حوزه سرمایهگذاری خطرپذیرِ مراحل اولیه را ساختند.
علی در مقایسه تیمهای استعدادیابی a16z با دیگر شرکتهای سرمایهگذاری خطرپذیر گفت: «از نظر اندازه و کیفیت، اصلاً در یک سطح نیستند. سازمانهای دیگر شاید فقط ‹گاهی کمکی بکنند›؛ مثلاً چند نفر استخدام کنند تا در جذب نیرو به شما کمک کنند. اما a16z یک بخش حرفهای جذب نیرو دارد که مسئولیت اصلیاش تحقق اهداف استخدامی است؛ معیارهایش هم بستن قرارداد با نامزدهای منتخب و گردآوری مجموعهای از استعدادهای برتر برای شماست.»
بنیانگذاران شرکتها در مراحل مختلف رشد به من گفتهاند که این تیم استعدادیابی میتواند از زمان تأسیس تا رسیدن شرکت به بلوغ از آن پشتیبانی کند.
اسکار شولتز، همبنیانگذار و رئیس Cursor، در ایمیلی گفت: «مقیاس a16z به آنها اجازه میدهد در حوزههای کارکردی مختلف کمک کنند» و مهمترین این حوزهها «استخدام نیروهای مهندسی و پژوهشی و استخدام مدیران ارشد» هستند. «سازمانهای کوچکتر بهسادگی منابع لازم را ندارند تا دید جامعی از چشمانداز استعدادها در اختیارمان بگذارند.»
این «منبع» شامل شرکای عمومی (GPها) هم میشود. در گفتوگوی اخیر مارتین کاسادو، GP تیم زیرساخت هوش مصنوعی a16z، با مایکل ترول، مدیرعامل Cursor، آن دو گفتند که مارتین شبها و آخر هفتهها برای Cursor نیرو جذب میکند. ترول با شوخی گفت: «از اعضای هیئتمدیرهتان بخواهید بیشتر درگیر شوند، تا وقتی که ‹پرچم سفید را بالا ببرند›؛ از وقتشان حداکثر استفاده را بکنید.»
قاسر یونس، بنیانگذار و مدیرعامل Applied Intuition که ارزشگذاری آن به $15B رسیده، گفت: «بسیاری از کارکنان اولیه ما، از جمله مدیر ارشد عملیاتیمان، از طریق معرفیهای a16z آمدند. نفر دوم بخش مالیمان هم از طرف a16z معرفی شد. حتی چند نفر از کارکنان a16z به Applied Intuition پیوستند؛ از جمله متیو کولفورد که از اعضای اولیه تیم امور دولتی a16z بود.»
الکس بوعزیز، همبنیانگذار و مدیرعامل Deel، گفت هرچه شرکت رشد کرده و حضورش در سبد سرمایهگذاری a16z بیشتر شده، حمایت بیشتری دریافت کردهاند:
«از زمانی که همکاریمان با a16z را شروع کردیم، شانون باربور (شریک استعدادیابی مدیران ارشد) مثل یکی از اعضای تیم جذب نیروی ما بوده است. در استخدام مدیران ارشد از نزدیک با او و جف استامپ همکاری کردیم؛ برای مثال، هنگام استخدام مدیر ارشد مالی، بن شخصاً با همه نامزدها مصاحبه کرد که واقعاً غافلگیرکننده بود. مدیر مالیای که نظرمان را جلب کرد (جو کافمن) تواناییهای استثنایی و انتظارات بالایی داشت و بن و آنیش کمک کردند او را با موفقیت قانع کنم. آنیش برایش پیام میفرستاد و بن هم به او پیام میداد.»
امروز درآمد تکرارشونده سالانه (ARR) Deel از $1B فراتر رفته و هیئتمدیره در حال آمادهشدن برای عرضه اولیه سهام (IPO) است. «a16z کمک کرد دو نفر از سه عضو مستقل هیئتمدیره را جذب کنیم: فرانسیس دوسوزا (مدیر ارشد عملیاتی سابق Google Cloud و عضو هیئتمدیره Disney) و تاد فورد (مدیر ارشد مالی سابق Coupa و عضو هیئتمدیره HashiCorp). آنها مسئول شناسایی استعدادها، بررسی موشکافانه عمیق، بررسی سوابق و معرفی افراد هستند و زمان زیادی میگذارند تا شرکای راهبردی واقعی ما شوند.»
پشتیبانی فروش
چه در مراحل اولیه و چه در مراحل بعدی رشد شرکت، پشتیبانی فروش a16z به یک اندازه اهمیت دارد و هم حمایت مستقیم و هم توانمندسازی غیرمستقیم را در بر میگیرد.
Astro Mechanica شرکتی است که در چارچوب محور «پویایی آمریکایی» a16z و همچنین Not Boring Capital سرمایه دریافت کرده است. بنیانگذار و مدیرعامل آن، ایان بروک، گفت حمایت مستقیم و غیرمستقیم هر دو برای گسترش حضور شرکت در بخش دفاعی حیاتیاند.
او در ارزیابی ارزش حمایت غیرمستقیم گفت: «وقتی شرکت را به شرکای دولتی معرفی میکنیم، هیچ صندوق دیگری بهاندازه a16z اعتبار و شناخت برند ندارد، بهخصوص در وزارت دفاع (DoD).» درباره حمایت مستقیم هم گفت: «a16z مطمئن میشود که آنها در نهادهای دولتی نفوذ پیدا کنند تا بتوانند ما را به افراد کلیدی معرفی کنند؛ مثلاً ما را به نهادهایی مثل دفتر پشتیبانی سریع نیروی هوایی آمریکا وصل کنند.»
او در ادامه توضیح داد: «اصل همکاری با دولت، ایجاد رابطه با افراد و بخشهای مناسب است. a16z عمداً چنین روابطی را پرورش میدهد و فعالانه آنها را با ما به اشتراک میگذارد. یک مدیر ارشد از واحد نوآوری دفاعی (DIU) یکبار صریحاً به من گفت: ‹ما برای توصیههای a16z ارزش زیادی قائلیم و فعالانه از آنها میپرسیم: با کدام شرکتها باید وارد تعامل شویم؟›»
شرکت قاسر در درجه نخست محصولاتش را به خودروسازان میفروشد، اما بهتدریج فعالیتش را به بخش دفاعی و دیگر صنایع مرتبط با «پویایی آمریکایی» گسترش داده است. او معتقد است a16z کمک کرده شرکت با موفقیت وارد بخش دفاعی شود: «نخستین مشتری دفاعیمان از طریق رویدادهای مرکز کسبوکار اجرایی (EBC) آنها با ما ارتباط گرفت.» Applied Intuition میتواند در هر صنعتی معرفیهای دقیقی دریافت کند. قاسر گفت: «هر کسی را که بخواهم با او ارتباط بگیرم، مارک میتواند به من وصل کند. چه در حوزه دفاعی، خودروسازی، ساختوساز یا استخراج معدن، میتواند مسیرهای ارتباطی را ایجاد کند.»
البته a16z میتواند در فروش نرمافزار هم حمایت ارائه کند؛ این دقیقاً حوزه اصلی توانمندی شرکت است، جایی که اثرهای شبکهای و صرفههای ناشی از مقیاس بهطور کامل تحقق پیدا میکنند.
جردن توپولسکی، مدیر ارشد عملیاتی Cursor، گفت a16z در دور تأمین مالی سری A در Cursor سرمایهگذاری کرد و پشتیبانی فروشش بهطور مشخص اینطور نمود پیدا کرد: «در سال اول همکاریمان، تیم پلتفرم ما را به مدیران ارشد فناوری (CTO) نزدیک به ۲۰۰ مشتری هدف معرفی کرد. هر روز با ما جلسه هماهنگی داشتند، تا دیروقت در دفترمان میماندند و حتی جلسههای راهبردی ویژهای را با حضور تیمشان برای ما ترتیب دادند. وقتی وارد بخش خدمات مالی میشدیم، ظرف یک هفته در دفترشان ۳۴ جلسه با مدیران ارشد برایمان برگزار کردند. آنها مثل بخشی از تیم ورود ما به بازار (GTM) بودند.»
برای نمونهای دیگر، در مورد Databricks، %50 از فروشهای اولیه شرکت را میتوان به پشتیبانی EBC نسبت داد؛ و شراکت تحولآفرینشان با Microsoft بهویژه به پیگیری و تلاش بن وابسته بود.
الکس از Deel هم گفت که نفوذ به بازار سازمانی در اوایل کار برای شرکت دشوار بود، اما اکنون با کمک پلتفرم بازار سازمانی و تیم GTM شرکت a16z، مشتریان بزرگی جذب میکنند و شراکتهایشان را پیش میبرند. امروز درآمد حاصل از مشتریان سازمانی %10-%15 از کل درآمد شرکت را تشکیل میدهد.
الکس و گرت از Flock Safety هر دو گفتند که a16z در مراحل اولیه توسعه شرکت واقعاً رویکرد «دخالت نکردن، اما در صورت نیاز در دسترس بودن» را دنبال میکرد؛ اما با بزرگشدن شرکت، تیم پلتفرم a16z در بخشهای مرتبط شرکت مستقر میشود. این رویکرد هم به بنیانگذاران اجازه میدهد استقلال عملیاتی خود را حفظ کنند و هم پشتیبانی ملموسی برای رشد کسبوکار فراهم میآورد.
الکس گفت: «برای من، گاهی سخت است که دقیقاً به سرمایهگذاران بگویم چه کمکی لازم دارم. اما وقتی اعضای اختصاصی تیم پلتفرم در کنار تیم مستقر میشوند ــ مثلاً وقتی تیمهای جذب نیرو و GTM اهدافشان را با تیمهای داخلی ما همسو میکنند ــ نتیجه خیلی بهتر از زمانی است که خودم فعالانه نیازهای مشخصی را مطرح میکنم.»
گرت برای توصیف سیستم پشتیبانی a16z از «مدل هالتر سرمایهگذاری خطرپذیر» استفاده کرد:
«در بعضی شرکتهای سرمایهگذاری خطرپذیر، یک GP (شریک عمومی) مشخص را انتخاب میکنید و خود شرکت در درجه دوم اهمیت است. اما بهنظر من a16z دقیقاً برعکس است؛ شما شرکت را انتخاب میکنید، نه یک GP را. هرچند از نظر فنی DU (یک GP مشخص) عضو هیئتمدیره ماست، با بن، دیوید جورج (مسئول سرمایهگذاریهای رشدی)، الکس ایمرمن (که او هم عضو تیم رشد است)، اریک تورنبرگ (مسئول ارتباطات و برند)، استامپ (مسئول جذب مدیران ارشد) و افراد دیگر در ارتباطم؛ میتوانم همینطور ادامه بدهم، اما منظورم را متوجه شدهاید.»
و این فقط رابطهای شخصی خود من هستند. هر یک از اعضای تیم مدیریت ما در a16z رابطی اختصاصی دارد که نقش متناظری با مسئولیت او دارد. این سطح از پشتیبانی حیاتی است.»
دخالت عمیق در جزئیات عملیاتی شرکتهای برترِ سرمایهپذیر باعث میشود a16z بتواند از راههای ملموس و قابلاندازهگیری به رشد آنها کمک کند.
مهمتر از آن، این یعنی a16z این شرکتها را آنقدر خوب میشناسد که در لحظههای حساس هم «پشتیبانی اعتقادی» و هم «پشتیبانی مالی» ارائه کند.
پشتیبانی اعتقادی
قاسر یونس تجربه بسیار خوبی از همکاری با a16z داشت. مارک بهعنوان عضو هیئتمدیره، مستقیماً در امور شرکت دخالت دارد؛ اتفاقی که رایج نیست. هر زمان هم که به حمایت نیاز باشد، مارک و کل تیم a16z آمادهاند دست یاری بدهند و دسترسی به شبکه ارتباطیشان را فراهم کنند.
اما او درحالیکه برای خوششانسی به چوب میزند، میپذیرد: «هنوز با بحران واقعی روبهرو نشدهایم. فکر میکنم واکنش سرمایهگذار در زمان بحران، آزمون واقعی ارزش اوست.»
از این منظر، روایتهای گرت از Flock Safety و الکس از Deel درباره a16z بسیار قانعکنندهاند. همانطور که پیشتر گفته شد، تیم رسانهای جدید هنگام مواجهه Flock Safety با بحران روابط عمومی برای حمایت در شرکت مستقر شد و الکس هم پذیرفت که Deel سال گذشته با چالش مشابهی در روابط عمومی روبهرو شده بود.
منبع: Axios
الکس به من گفت: «بهعنوان یک سازمان، هر وقت رسانهها پوشش منفی منتشر میکنند، آنها قاطعانه کنار ما میایستند.»
این موضوع را بهخوبی به یاد دارم. وقتی Rippling، Deel را به جاسوسی متهم کرد، تقریباً بلافاصله پس از انتشار خبر دیدم که بن و آنیش آشکارا در توییتر از Deel حمایت میکنند؛ همان موقع فکر کردم این کار خیلی «جسورانه» است.
الکس گفت: «به ما گفتند: ‹شخصیت، شیوه کار، پیشینه و معیارهای اخلاقیات را میشناسیم و از تو حمایت میکنیم.› آنها نهتنها بیانیهای عمومی منتشر کردند، بلکه سریع هم واکنش نشان دادند. در گفتوگوهای خصوصی هم به دیگران یادآوری میکردند: ‹بچهها، شما الکس را میشناسید.› وقتی کسی مثل بن همه جزئیات را میداند و دو یا سه سال مشخصاً وضعیت شما را دنبال کرده، وزن حمایتش بیهمتاست.»
او اضافه کرد: «سرمایهگذاران دیگر هم حمایت کردند، اما حمایت a16z بهطور محسوسی بهتر بود. خودشان پیشقدم میشدند تا کمک کنند رویکردم را اصلاح کنم، حرفهایترین افراد را برای کمک وارد میکردند و حتی شخصاً برای حل مشکلات مداخله میکردند. در آن دوره آشفته، شریک قابلاعتمادتری از آنها پیدا نمیکردم.»
اگر نتوانید برای شرکتهایی که در آنها سرمایهگذاری کردهاید «حاضر شوید»، پس «اعتبار واقعی» چه فایدهای دارد؟
بعدتر، درآمد تکرارشونده سالانه (ARR) Deel از $1B فراتر رفت؛ سپس از سرمایهگذار جدید، Ribbit Capital، $300M جذب کردند. Ribbit Capital حتماً بررسی موشکافانهای انجام داده و در نهایت به همان نتیجهای رسیده که a16z رسیده بود. پس از این دور تأمین مالی، ارزشگذاری Deel پس از سرمایهگذاری به $17.3B رسید؛ $5B بیشتر از ارزشگذاری آنها در دور سری D در 02/2025 (پیش از بحران). البته a16z هم در این دور مشارکت کرد، همانطور که در همه دورهای تأمین مالی، از جمله معاملات ثانویه، مشارکت داشته است.
الکس گفت: «آنها سرمایهگذارانی فوقالعاده وفادارند. هر زمان فروش ثانویه سهام انجام شود یا سرمایهگذاران دیگر بخواهند از میزان سهامشان کم کنند، a16z تا جای ممکن سهام میخرد. تمام سهام Deel را که در بازار عمومی عرضه شده بود خریدند، چون عمیقاً در عملیات شرکت درگیرند و آنقدر خوب ما را میشناسند. سرمایهگذاران دیگر بازار با ما آشنا نیستند؛ بالاخره Deel قبلاً هرگز بهصورت عمومی تأمین مالی نشده بود.»
افزون بر این، Deel زمانی برای خرید شرکت دیگری به سرمایه نیاز داشت. الکس به یاد آورد: «تأمین مالی سری C ما یک دور معمولی نبود. میخواستم شرکتی را بخرم و فوراً به پول نیاز داشتم، بنابراین با چند سرمایهگذار تماس گرفتم. اما هیچ نهادی مثل a16z حاضر نبود عمل کند؛ کافی بود بگویم ‹این خرید چشمانداز صنعت را تغییر میدهد› تا بهسرعت $100M برای خرید تزریق کنند.»
الکس فاش کرد که به لطف این حمایت مستمر، صندوقهای مختلف a16z اکنون «بیشتر از %20» از Deel را در اختیار دارند. این میزان سهامداری حاصل ایمان راسخ و پشتیبانی راهبردی مشخص a16z است.
این دقیقاً اثربخشی مدل آنها را تأیید میکند: شناخت عمیق شرکتهای سرمایهپذیر، همکاری نزدیک با آنها و درنتیجه شناخت بهتر این شرکتها از هر نهاد دیگری؛ قاطعیت و تعهد کامل زمانی که دیگران تردید دارند؛ و کمک به شرکتها برای دستیابی به مقیاسی بسیار فراتر از رشدی که بهتنهایی میتوانستند داشته باشند.
پس از گفتوگو با بنیانگذاران، بهسادگی میتوان دید که همکاری با a16z تأثیری مستقیم و چشمگیر بر کسبوکارشان داشته است. اما همانند سیاست a16z در این حوزه، نفوذش تنها به اقدامات مستقیم محدود نمیشود و توانمندسازی غیرمستقیم را هم در بر میگیرد؛ حتی بنیانگذارانی که خارج از سبد سرمایهگذاری a16z هستند میتوانند از تغییراتی که این شرکت در صنعت به وجود میآورد بهرهمند شوند.
این یعنی حمایت a16z از شرکتهای سبد سرمایهگذاری خود و اکوسیستم گستردهتر استارتاپهای فناوری، راه دیگری برای ترغیب صندوقهای دیگر است تا بخشی از کارمزد مدیریتشان را به طرحهایی برای «کمک به موفقیت استارتاپها» اختصاص دهند.
قاسر از Applied Intuition به من گفت: «بسیاری از اصولی که a16z در سالهای نخست از آنها دفاع میکرد، حالا به دیدگاههای رایج در صنعت سرمایهگذاری خطرپذیر تبدیل شدهاند؛ مثل ‹محوریت بنیانگذار›، ‹داشتن GPهایی با پیشینه فنی› و ‹ساخت تیم پلتفرم›. اگر به گذشته نگاه کنیم، Benchmark، Founders Fund، KP، Sequoia، Khosla و نهادهای دیگر به ‹نامرئیبودن پس از سرمایهگذاری› افتخار میکردند؛ حتی صریحاً میگفتند ‹شاید دیگر هرگز خبری از ما نشنوید› و این رویکرد را بهجای ایراد، مزیت میدانستند. اما حالا شرایط کاملاً برعکس شده است: بنیانگذاران فعالانه میپرسند ‹دیگر چه چیزی میتوانید برایم فراهم کنید؟ بالاخره من میتوانم همهجا پول پیدا کنم.›»
«این همان اثری است که a16z بر صنعت گذاشته است.»
همانطور که در مقاله اوایل سال ۲۰۲۴ با عنوان «سرمایهگذاری خطرپذیر و ناهار مجانی» نوشتم، معتقدم کارمزدهای مدیریت «یکی از جذابترین دستههای سرمایه در جهان» هستند و a16z مقدار عظیمی کارمزد مدیریت دریافت میکند. این موضوع به یکی از انتقادهای اصلی بیرونیها هم تبدیل شده است؛ بعضیها معتقدند a16z همیشه میخواهد صندوقهای بیشتری جذب کند، چون هر پنی، صرفنظر از عملکرد سرمایهگذاری، هر سال برایش درآمد کارمزد مدیریت به همراه دارد.
اما شاید نگاه مفیدتر این باشد: a16z مشتاق جذب مبالغ هنگفت است، دقیقاً برای اینکه منابع قابلتوجهی را صرف ساخت سیستمی برای «کمک به موفقیت شرکتها» کند؛ سرمایهگذاریای که انگیزه انجامش برای کمتر صندوق دیگری وجود دارد، اما میتواند بهطور مؤثر به شرکتهای سبد سرمایهگذاری آن و شرکتهای نوظهور فناوری کمک کند تا رقابت کنند.
در ابتدا، همکاری من با تیم ارزهای دیجیتال a16z باعث شد این موضوع را درک کنم؛ و در فرایند نوشتن این مقاله، بیش از پیش مطمئن شدم: هیچ نهاد دیگری نمیتواند کارمزدهای مدیریت را بهاندازه a16z مؤثر و پیوسته در خدمت فعالیتهایش به کار بگیرد.
دیوید هابر گفت: «بهنظر من، یکی از مزیتهای ساختاری اولیه a16z این بود که مارک و بن پیشتر به استقلال مالی رسیده بودند و برای گذران زندگی به حقوقشان وابسته نبودند. بنابراین میتوانستند روی بلندمدت تمرکز کنند، کارمزدهای مدیریت را به ساخت پلتفرم اختصاص دهند و مزیت رقابتیای بسازند که از رشد مرکب سود میبرد. تا امروز هم به همین بدهبستان پایبند ماندهایم: بهجای پرداخت حقوق و پاداشهای بالا به کارکنان، مثل بسیاری از صندوقها، ترجیح میدهیم در خود شرکت سرمایهگذاری کنیم تا مزیت در گذر زمان بهصورت مرکب رشد کند [۱۲].»
میتوانید $1B را در صندوقهای LP (شریک محدود) سرمایهگذاری کنید تا سیستمی بسازید که به موفقیت همه استارتاپهای فناوری کمک کند؛ صرفاً با تکیه بر Databricks، این سرمایهگذاری میتواند چندین برابر بازده ایجاد کند؛ و موفقیتهای بعدی هر شرکتی مثل Coinbase، Applied Intuition، Deel، Cursor (یا هر شرکت دیگری که به ذهنتان میرسد و a16z از آن حمایت کرده) همچنان برای این سیستم بازده به همراه خواهد داشت.
درنتیجه، امروز همه شرکتهای بزرگ سرمایهگذاری خطرپذیر در تلاشاند سیستم مشابهی بسازند. این یعنی بنیانگذاران میتوانند دهها میلیارد دلار سرمایه و همچنین حمایت صدها متخصص کارکشته و صاحبارتباطات را دریافت کنند؛ متخصصانی که کمک میکنند جایگزین بازیگران ریشهدار صنعت شوند، اتلاف منابع را کاهش دهند، به تهدیدهای وجودی بپردازند، فاصلههای جهانی را کم کنند، امنیت را تضمین کنند و به همه هدفهایی برسند که فناوری باید در آینده دنبال کند.
و این دقیقاً اهمیت محوری مدل a16z است.
آینده شرکتهای آیندهساز
امروز a16z بیشتر از 600 کارمند دارد و نرخ جذب اعضای جدید آن بالاست. هرکسی که به شرکت میپیوندد باید «سند فرهنگ سازمانی» شرکت را امضا کند.
هرچند همه کارکنان شرکت این سند را میخوانند، کاترین بویل معتقد است: «آنطور که شایستهاش است به آن توجه نکردهایم.»
او گفت: «در این سند جملهای هست، نکته سوم: ما به آینده باور داریم و حاضریم شرکت را روی آن شرط ببندیم.» کاترین بهویژه با این جمله موافق است. از نظر او:
«همه در سیلیکونولی معنای این جمله را اشتباه میفهمند. معنایش این است که هرگز کاری نمیکنیم که شرطی علیه آینده باشد. به همین دلیل است که گاهی در مقایسه با نهادهای بدبین دیگر، شبیه ‹احمقها› به نظر میرسیم. اما سند فرهنگ سازمانی ما صریحاً میگوید هیچکس حق ندارد روی شکست آینده شرط ببندد.
راستش فکر میکنم این جمله باید نکته اول باشد. هیچ نهاد دیگری نمیتواند چنین تعهدی بدهد. نهادهای دیگر یادداشتهایی منتشر میکنند و میگویند ‹بحران کلان اقتصادی نزدیک است›، اما ‹باور به آینده و شرطبستن شرکت روی آن› دقیقاً همان چیزی است که مارک و بن این شرکت را برایش تأسیس کردند.
مارک و بن از اینکه ‹احمق› به نظر برسند نمیترسند، اما اگر کسی در هر حوزهای روی شکست آینده شرط ببندد، حتماً اخراج خواهد شد.»
با تمام وجود و بیقیدوشرط به آینده باور داشتن، بسته به نگاه شما میتواند سادهلوحانه و دلنشین یا پوچ و بیمعنا به نظر برسد.
چند سال پیش از آنکه برای شناخت a16z عمیق شوم، من هم فکر میکردم این حرف دستکم تا حدی پوچ است. مگر آنها صرفاً «شکارچی فیل» نبودند (یعنی سرمایهگذارانی که روی استارتاپهای تکشاخ بالقوه تمرکز میکنند)؟ فقط میخواستند برنده شوند. خودشان را در «آینده» میپیچیدند؛ مگر این کار فرقی با پیچیدن خودشان در «پرچم آمریکا» داشت؟
از بیرون، به نظر میرسد a16z میخواهد یکی از بزرگترین نهادهای مالی جهان را بسازد. این برداشت تا حدی از آنجا ناشی میشود که داراییهای تحت مدیریت آن از $90B فراتر رفته است؛ رقمی که برای من بیشک بسیار بزرگ است.
دیوید هابر هنگام مقایسه اندازه صندوق a16z با نهادهای مالی بزرگی مثل Apollo و Blackstone اشاره کرد که مقیاس a16z هنوز نسبتاً کوچک است؛ Blackstone داراییهایی به ارزش $1T را مدیریت میکند و Apollo هم بهزودی به همین مقیاس میرسد.
در زمینه مزیتهای مرکب، اثرهای مقیاس، سازوکارهای انگیزشی، عملیات داخلی و نحوه اداره یک نهاد مالی جهانی، a16z چیزهای زیادی میتواند از این غولها یاد بگیرد. در نگاه اول، این نهادها در شکل امروزیشان به آنچه a16z میخواهد به آن تبدیل شود شباهت دارند.
بااینحال، بهنظر من تفاوتی بنیادین میان این دو وجود دارد.
Apollo و Blackstone در واقع به چیزی «باور» ندارند؛ آنها نهادهای مالیای هستند که هدفشان ایجاد بازده مالی است. این بهخودیخود مشکلی ندارد: اقتصاد به خدماتی که ارائه میکنند نیاز دارد و آنها در این زمینه عملکرد خوبی دارند.
اما a16z «باور دارد». این شرکت در حال ساخت کسبوکاری است که با فناوری آیندهای بهتر را تصور میکند و امور مالی صرفاً ابزاری برای رسیدن به آن هدف است. این شرکت هم مثل هر شرکت فناوری درستوحسابی، با رشدش بهطور مستمر مزیتهایش را روی هم انباشته و بهینه میکند. توانایی بسیج منابع و نفوذ هرچه بیشتر را دارد و برای آیندهای که به آن باور دارد تلاش میکند؛ هرچند شکل دقیق آن آینده هنوز روشن نیست.
ترسیم جزئیات آینده وظیفه کارآفرین است. آنها جهت مشخص را ارائه میدهند و a16z پشتیبانی اعتقادی را فراهم میکند.
در آستانه پایان تماس، از علی پرسیدم: پس از بیش از یک دهه همکاری با a16z، فکر میکند بزرگترین برداشت اشتباه دنیای بیرون درباره این شرکت چیست؟ تقریباً بیدرنگ پاسخ داد.
او گفت: «بن و مارک واقعاً باورمندند. اگر حتی بعد از خواندن وبلاگهایشان هم این را نمیبینید، میتوانم بگویم باورشان به فناوری به حد ‹وسواس› رسیده است. واقعاً باور دارند که فناوری میتواند دنیا را از اساس تغییر دهد و در هر استارتاپی که با آن درگیر میشوند، از همین زاویه به آینده نگاه میکنند و حداکثر ظرفیتی را میبینند که آن شرکت میتواند به آن دست پیدا کند.»
با نگاهی به مسیر رشد a16z، این مسیر اساساً «تاریخ شکوتردید همگانی» است: همه فکر میکردند مارک و بن سرمایهگذاری خطرپذیر را به شیوهای «احمقانه» انجام میدهند؛ پس از حدود ده سال، وقتی نتایج را دیدند تازه فهمیدند حق با آنها بوده است؛ سپس همه از آنها تقلید کردند و از تمام مزیتهای مرکبی که a16z در «دهه شکوتردید» رقبا انباشته بود جا ماندند.
و این چرخه مدام تکرار میشود.
در آغاز، زمانی که اندازه صندوق فقط $300M یا حتی $1B بود، موفقیت این مدل تعجبآور نبود؛ اما با چنین مقیاس بزرگی، دیگر جواب نمیدهد.
موفقیت در روزهای آغازین یک شبکه اجتماعی عجیب نیست، اما در حوزه ارزهای دیجیتال، پویایی آمریکایی یا هوش مصنوعی قطعاً چنین نیست.
بااینحال، دستکم تا امروز، مدل a16z در اکثریت قاطع موارد موفق بوده است.
وقتی a16z تصمیم میگیرد به چیزی باور داشته باشد، باورش از باور هر کس دیگری قویتر و پایدارتر است. منابع لازم برای صبوری را دارد و میداند که این تعهد تزلزلناپذیر سرانجام نتیجه خواهد داد؛ ضمن اینکه منابع کافی برای اثبات آن هم در اختیار دارد.
چه فکر کنید قضاوتشان در این مورد درست است یا نه، چه با ایدههایشان موافق باشید یا نباشید و چه رویکردشان را دوست داشته باشید یا نه، مارک، بن و تیمی که در a16z ساختهاند واقعاً باور دارند که برای آینده و در این مسیر برای همه ما تلاش میکنند.
هرچند شاید کمی نامتعارف به نظر برسد، در میان همه مدلهای سرمایهگذاری خطرپذیری که دیدهام، رویکرد آنها را میتوان الگویی از «فروتنی» دانست: اگر گروهی از افراد بسیار باهوش به چیزی علاقهمند باشند، آن چیز احتمالاً ارزش علاقهمندشدن دارد. از آنها پیروی کنید، حتی پیش از آنکه دیگران متوجه شوند «اینجا فرصتی وجود دارد»، و یک صندوق کامل برای پیروی از آنها جذب کنید.
ممکن است با این رویکرد موافق نباشید؛ درواقع باید آن را زیر سؤال ببرید! در سرمایهگذاری خطرپذیر فقط یک مسیر درست وجود ندارد، اما باید چیزی داشته باشید که عمیقاً به آن باور دارید.
بااینحال، شاید بهتر باشد بدون درک «قواعد بازی»ای که a16z در آن مشارکت میکند و «شرطبندی»هایی که انجام داده، درباره آن قضاوت نکنید.
یکی از شرطبندیهای اصلی a16z این است که فناوری سهم فزایندهای از اقتصاد را به خود اختصاص خواهد داد و هنگامی که این روند رخ دهد، مقیاس شرکتهای نوظهور ۱۰ برابر و حتی ۱۰۰ برابر شرکتهای سنتیای خواهد بود که جایگزینشان میشوند. هر صندوق سرمایهگذاری خطرپذیر جسوری میتواند چنین پیشبینیای را بهعنوان یک قضاوت بنیادین مطرح کند.
اما شرطبندی منحصربهفرد دیگر a16z این است که باور دارد میتواند از طریق حمایت از سیاستگذاری، ساخت پلتفرم و یکپارچهسازی منابع، این آینده را شتاب ببخشد؛ آینده را زودتر و در شکلی باشکوهتر و کاملتر به ارمغان بیاورد و همزمان به شرکتهای سبد سرمایهگذاریاش کمک کند برنده شوند. براساس گفتوگوهایم با بنیانگذاران a16z، به نظر میرسد این شرطبندی اکنون نتیجه میدهد؛ شرطبندیای با عدمتقارن بسیار زیاد میان ریسک و پاداش: هر موفقیت میتواند توانمندیهای بیشتری برای شرکت ایجاد کند؛ کل سیستم مثل گلولهبرفی بهصورت نمایی رشد میکند و به رشد مرکب میرسد.
بهنظر من، وقتی دو شرطبندی نخست را کنار هم میگذاریم، جالبترین شرطبندی a16z در واقع «واضحترین» آنهاست؛ البته اگر از زاویهای متفاوت به آن نگاه کنیم:
شرکتهای سرمایهگذاری خطرپذیر هم میتوانند، مثل تقریباً همه انواع دیگر شرکتها در جهان، با بزرگشدن بهتر شوند.
اگر این شرطبندی درست باشد (و من فکر میکنم هست)، بهترین روزهای a16z هنوز در راه است.
بیتردید این اتفاق خوبی است و من برای این گروه از افراد احترام قائلم.
اما جایی که «محصول» a16z واقعاً میدرخشد این است: با گسترش مقیاس، واقعاً بهتر میشود؛ منابع، مهارتها، ارتباطات و نفوذ بیشتری انباشته میکند و هر شرکت فناوری نوظهوری که با آن همکاری کند، و حتی بسیاری از شرکتهایی که همکاری نمیکنند، میتوانند برای رشد از مقیاسش بهره بگیرند.
اگر a16z موفق شود، دنیا این را خواهد دید: شرکتهای فناوری نوظهور میتوانند در میدان رقابتی برابرتر با بازیگران ریشهدار صنعت رقابت کنند و در نهایت «بهترین محصول برنده شود».
اگر a16z موفق شود، دنیا این را خواهد دید: از انرژی تا هوش مصنوعی، از ارزهای دیجیتال تا خودروهای خودران، فناوریهای نوظهور در همه لایههای پشته فناوری میتوانند سریعتر و عمیقتر با اقتصاد ادغام شوند و تأثیر بیشتری بگذارند.
اگر شما هم مثل من باور دارید که «فناوریهای نوظهور میتوانند ابزارهایی در اختیار بشریت بگذارند تا دنیا را بهتر کند»، دنیایی که a16z در آن موفق شود، زودتر از راه میرسد و فراوانی بیشتری به همراه خواهد داشت.
a16z برای رسیدن به آن آینده تلاش میکند. اگر شرطبندی آنها کاملاً درست باشد، بهترین روزهای همه ما هم پیش روست.
پیوست: افشای مهم اطلاعات عملکرد
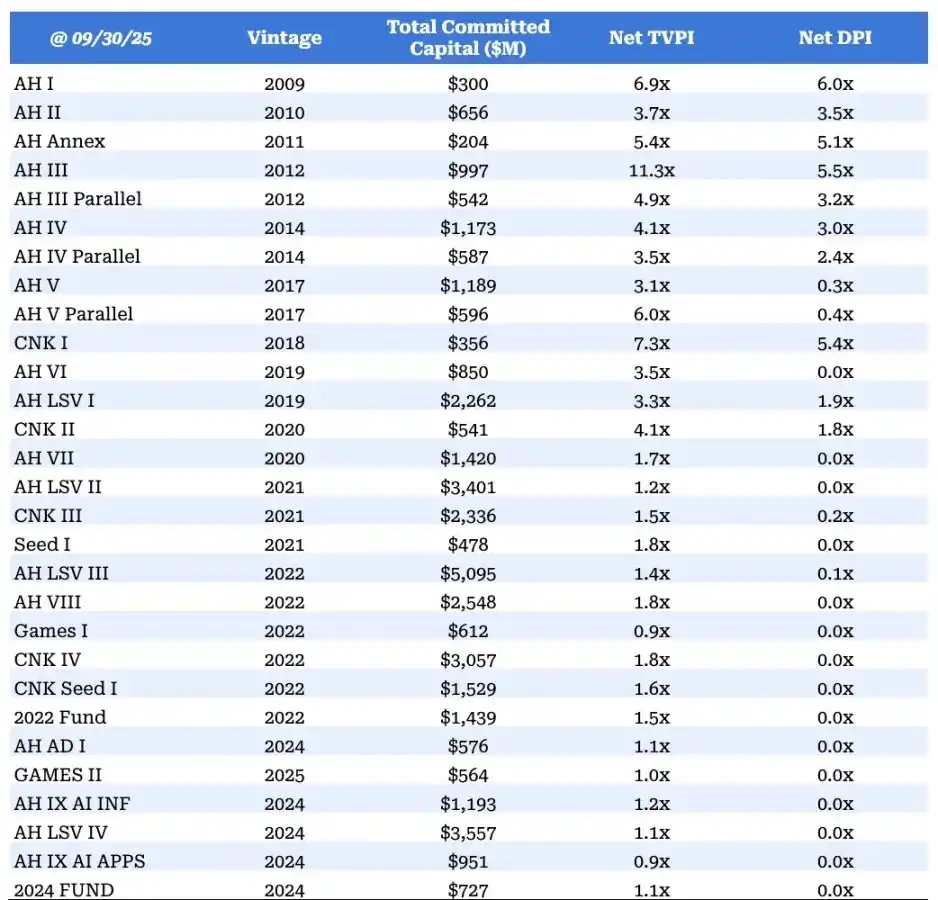
این پیوست صرفاً با هدف اطلاعرسانی ارائه شده و پیشنهاد فروش هیچگونه سهمی در صندوقهای تحت مدیریت a16z Capital Management LLC (که از این پس «ACM» نامیده میشود) نیست. اطلاعات این سند نباید بهعنوان مشاوره حقوقی، مالیاتی، سرمایهگذاری یا حسابداری تلقی شود و نباید به هیچ شکلی مبنای اتکا قرار گیرد. سرمایهگذاری در هر یک از صندوقهای تحت مدیریت ACM ریسک بالایی دارد، از جمله خطر ازدستدادن کل مبلغ سرمایهگذاری.
مگر آنکه خلافش ذکر شده باشد، همه دادهها مربوط به 30/09/2025 هستند. هیچیک از دادههای عملکرد، ارزشگذاریها و خلاصه صندوقهای درجشده در این سند حسابرسی نشدهاند و ممکن است تغییر کنند. عملکرد گذشته نشاندهنده نتایج آینده نیست و هیچ تضمینی وجود ندارد که صندوق یا سرمایهگذاریای که ACM در آینده مدیریت میکند عملکرد مشابهی داشته باشد. افزون بر این، بهدلیل تفاوتهای قابلتوجه در شرایط بازار، راهبردهای سرمایهگذاری و عوامل دیگر، عملکرد صندوقهای آتی ACM با عملکرد صندوقهای موجود قابلمقایسه نیست. هیچ سرمایهگذار منفرد یا صندوقی به عملکرد سرمایهگذاری نشاندادهشده در این سند دست نیافته است.
دادههای عملکرد ناخالص و خالص ارائهشده در این مقاله نمایانگر عملکرد واقعی صندوقهای تحت مدیریت ACM نیستند و نباید جایگزین آن تلقی شوند. دادههای عملکرد برخی صندوقها استفاده از اهرم، فراخوان سرمایه یا تسهیلات اعتباری مشابه را در نظر میگیرند؛ اگر محاسبه از زمان استفاده از تسهیلات اعتباری، بهجای زمان تأمین اولیه سرمایه، آغاز شود، دادههای عملکرد متفاوت و احتمالاً کمتر خواهند بود. دادههای عملکرد شامل عملکرد «صندوق اصلی» توصیفشده در این مقاله و همه «صندوقهای واسط» است (نهادهایی که سرمایه چند سرمایهگذار منفرد را عمدتاً برای سرمایهگذاری در صندوق اصلی تجمیع میکنند و اغلب کارمزد مدیریت یا سهم از سود نمیگیرند)؛ حذف این صندوقهای واسط به عملکرد کمتر منجر میشود. عملکرد صندوقها شامل عملکرد صندوق راهبرد Bio & Health شرکت ACM، صندوق Cultural Leadership، نهادهای ویژه تکسرمایهگذار یا نهادهای با هدف خاص و تکسرمایهگذار (SPV) نمیشود، مگر آنکه خلافش ذکر شده باشد.
دادههای عملکرد شامل وجوه سرمایهگذاریشده مجدد هستند؛ حذف بخش سرمایهگذاری مجدد، دادههای عملکرد متفاوتی ایجاد میکند. دادههای عملکرد، بخشودگی کارمزدهایی را که GP (شریک عمومی) داوطلبانه ارائه کرده در نظر میگیرند؛ حذف این بخشودگی کارمزدها به عملکرد پایینتر منجر میشود. سرمایهگذاریها و شرکتهای سرمایهپذیری که در این مقاله نام برده شدهاند، همه داراییهای صندوقهای ACM را در بر نمیگیرند و هیچ تضمینی وجود ندارد که سرمایهگذاریهای یادشده سودآور باشند یا سرمایهگذاریهای آینده ویژگیهای مشابهی داشته باشند یا به نتایج مشابهی برسند. دادههای عملکرد همه صندوقهای سرمایهگذاری تحت مدیریت ACM را شامل نمیشود. برای مشاهده فهرست همه پروژههای سرمایهگذاری تحت مدیریت ACM، به a16z.com/portfolio مراجعه کنید.
ارزش کل نسبت به سرمایه پرداختشده (TVPI) در سطح صندوق: نسبتِ (۱) مجموع مبالغ توزیعشده میان همه شرکای محدود (LPهای) صندوق و ارزش منصفانه کل حسابهای سرمایهای همه LPها در پایان دوره، به مجموع آوردههای سرمایهای همه LPها به صندوق. TVPI خالص با درنظرگرفتن تأثیر کارمزدهای مدیریت، هزینههای صندوق و سهم از سود تعدیل شده است.
توزیع نسبت به سرمایه پرداختشده (DPI) در سطح صندوق: نسبت مجموع مبالغی که صندوق ACM میان شرکای محدود توزیع کرده است به مجموع آوردههای سرمایهای همه LPهای صندوق.
شاخصهای عملکرد ناخالص در سطح صندوق: شامل وجه نقد، سایر داراییها و بدهیهای نگهداریشده در صندوق میشوند. بازده ناخالص شامل افزودن دوباره کارمزدهای مدیریت، سهم از سود و هزینههای صندوق است.
[۱] یک تحلیلگر از یکی از شرکتهای رقیب این نسبت را %7.5 برآورد کرده که با دادههای واقعی همخوانی نزدیکی دارد. میانگین سهم مالکیت a16z در شرکتهای سرمایهپذیرش %8 است.
[۲] دادههای Pitchbook نشان میدهد Founders Fund در سال ۲۰۲۵ برای صندوقهای Growth III ($4.6B) و IX ($9.72B) سرمایه جذب کرده است.
[۳] طبق دادههای Pitchbook، مجموع جذب سرمایه خطرپذیر در آمریکا در سال ۲۰۲۵ برابر با $82B بود که a16z $15B آن را تأمین کرد.
[۴] منبع: دادههای ارزشگذاری Pitchbook تا 14/09/2025.
[۵] منبع: ایلیا استربولایف، برنامه سرمایهگذاری خطرپذیر مدرسه کسبوکار فارغالتحصیلان دانشگاه استنفورد، 04/2025.
[۶] منبع: براساس دادههای Pitchbook در دسترس تا 31/07/2025؛ تکشاخهای هوش مصنوعی در سرزمین اصلی چین و هنگکنگ مستثنا شدهاند.
[۷] عملکرد گذشته نشاندهنده نتایج آینده نیست. برای افشاها و اطلاعات مهم درباره بازده صندوقها، لطفاً به پیوست مراجعه کنید.
[۸] یادداشت حامیان Insight Partners: صندوق XII این شرکت ($20B) که در سال ۲۰۲۲ جذب شد، شامل صندوقی برای تملک شرکتهاست.
[۹] برای اطلاعات بیشتر درباره «سرمایهگذاری خطرپذیر در مراحل پایانی (LSV)»، به گفتوگوی روشنگرانه اخیر میان دیوید جورج، پاتریک اوشانسی و هری استبینگس مراجعه کنید.
[۱۰] دهمین صندوق هوش مصنوعی a16z مبلغ $1.7B جذب کرد، اما برای سهولت محاسبه در این مقاله از $1.6B استفاده میکنیم.
[۱۱] «منطق اصلی ساده است: اگر صندوقهای بزرگ باور داشته باشند که میتوانند از رشد اکوسیستم فناوری در مراحل اولیه سود ببرند، دلیلی دارند که در انواع طرحهای ‹توسعه اکوسیستم› سرمایهگذاری کنند. اگر مثل من به مزایای فناوری باور دارید، کارمزدهایی که برای تقویت اکوسیستم فناوری استفاده میشوند، مانند ‹سرمایهگذاری خیریهای هستند که پیوسته ثمر میدهند›.»
a16z اخیراً اعلام کرده است که از «نامزدهایی حمایت میکند که با چشمانداز و ارزشهای فناوری ما همسو باشند». همچنین یک تیم پژوهشی ارزهای دیجیتال در سطح جهانی ساخته که باور محوریاش «فرصت ایجاد آزمایشگاه پژوهشی صنعت است که به پیوند نظریه دانشگاهی با رویه صنعتی کمک میکند» است. این تیم پس از آن چند محصول کاربردی مبتنی بر یافتههای پژوهشی، از جمله Lasso و Jolt را توسعه داده و متنباز کرده است.
برای نهادهایی که چشماندازی بلندمدت دارند، انگیزه اقتصادی وجود دارد تا از تراکنشهایی با چرخه بازدهی طولانی و عدمقطعیت بالا پشتیبانی کنند؛ انگیزهای برای حمایت که بهتدریج در بخشهای دولتی و دانشگاهیِ امروز، که روزبهروز خشکتر و کندتر میشوند، از میان رفته است. برای مثال، تعجب نمیکنم اگر در آینده آزمایشگاههای بیشتری برای پژوهشهای بنیادی و کاربردی، با پشتوانه سرمایهگذاری خطرپذیر، ظهور کنند.»
[12] ضروری است توجه داشته باشیم که اعضای تیم a16z دستمزد بسیار سخاوتمندانهای دریافت میکنند و نیازی نیست برایشان تأسف بخوریم. نکته اصلی این است: a16z انتخاب نکرده که حجم زیادی از سرمایه را در اختیار چند نفر قرار دهد (تا امکان کسب «درآمدی کافی برای خرید کهکشانها» را برایشان فراهم کند)، بلکه تصمیم گرفته به کارکنان بیشتری دستمزد سخاوتمندانه بدهد و از این راه مزیت رقابتیِ فزایندهای ایجاد کند.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

افزایش 14 برابری تقاضا برای ادغام بیتکوین در گزارش Breez

بازار وامگیری با وثیقه سهام آمریکایی راهاندازی شد

گزارش صبحگاهی وال استریت: بازار گاوی هوش مصنوعی با آزمون نرخ بهره مواجه میشود، سرمایهها به سمت داراییهای دفاعی میروند، اوراق قرضه 30 ساله آزمون بعدی است

Lightspark نسخه آزمایشی dotMoney را راهاندازی کرد، از ارسال وجوه آزمایشی از طریق لینک و فایل .money پشتیبانی میکند

گوگل پلتفرم Playground را برای تولید بازیهای قابل بازی راهاندازی کرد

عرضه RLUSD ریپل در سه ماهه سوم 765 میلیون دلار افزایش یافت

هفتهنامه RWA: دولت منطقه ویژه هنگ کنگ سپردهگذاری توکنسازی شده به دلار هنگ کنگ را معرفی کرد؛ استیبلکوین OUSD تحت رهبری Stripe بهطور رسمی راهاندازی شد

آیا بنیاد Compound "به خود سرقت میکند"؟

جام مقدس DeFi در قلب من

کیف پول Blink خدمات خود را پس از نفوذ به حسابهای امانی متوقف کرد

رشد سهام AMD برای سومین جلسه متوالی: مدیر ارشد فناوری میگوید تقاضا برای هوش مصنوعی هیچ نشانهای از کاهش ندارد
سهام AMD افت ۵.۶ درصدی ناشی از ترس هوش مصنوعی در روز دوشنبه را کاملاً جبران کرد و هفته را با ۸ درصد رشد به پایان رساند، در حالی که مدیر ارشد فناوری اعلام کرد تقاضا برای هوش مصنوعی با پشتوانه رشد ۱۰۷ درصدی دیتاسنترها، هیچ نشانهای از کاهش ندارد.

چرخه انتشار مدلهای هوش مصنوعی چین و آمریکا به ۴۴ روز کاهش یافت
گالکسی دو خزانه استیبل کوین در کامینو راه اندازی کرد

Crusoe 39 میلیارد دلار تأمین مالی دور F را تکمیل کرد و ارزش آن به 309 میلیارد دلار رسید

BitBox کیف پول Lightning را بدون عبارت پشتیبان جدید اضافه میکند

آیا SKY در سال ۲۰۲۶ به ۰.۱۰ دلار میرسد؟ استاندارد چارترد صعودی شده است

تری هاوس، گسترش بازار وام tETH به Compound V3 را دنبال میکند
گزارش روزانه Bitget UEX | قیمت نفت برنت به 107 دلار بازگشت؛ هفته تصمیمگیری فدرال رزرو در راه است؛ مذاکرات انویدیا برای سرمایهگذاری تا 10 میلیارد دلار در IPO Anthropic (14 سپتامبر 2026)

یونی سواپ پیشتازی DEX را گسترش میدهد و حجم معاملات از 70 میلیارد دلار عبور میکند

آیا بازگشت کنونی فرصتی برای خرید است تا زمانی که در چرخه افزایش نرخ بهره نیستیم؟

متا، هوش مصنوعی شخصی Muse را معرفی کرد، هزینه ماهانه حداکثر 100 دلار

فروش موتورسیکلتها در اوکراین در آگوست 2026 به میزان 15.5% کاهش یافت
پاداشهای معاملهگری رمزارز با هوش مصنوعی در برابر انسان در وییکس در سپتامبر ۲۰۲۶

معاملات هوش مصنوعی واقعی است یا تبلیغات؟ توضیح WEEX AI Wars II
انتشار مدلهای جدید توسط غولهای هوش مصنوعی و ایجاد خستگی مدلها

تکمیل نزدیک به دور تأمین مالی B XDOF با ارزش ۱۲ میلیارد دلار
نکات هفتگی | جنون میم و خطرات سهام رمزارز رابینهود در هم تنیده، انتشار جمعی مدلهای بزرگ هوش مصنوعی
گزارش صبحگاهی وال استریت: تغییر رویکرد وولر به سمت سیاستهای ملایم، تسلا، سهامهای رمزارز و نرمافزارهای هوش مصنوعی در کانون توجه

Claude Fable 5.1 با 24 امتیاز پیشتاز GPT-5.6 است و GLM-5.3 در جایگاه سوم قرار دارد

گزارش صبحگاهی وال استریت: فروش اوراق قرضه آمریکا موقتا متوقف شد، بازار سهام آمریکا افزایش یافت، نگرانیهای پنهان در مورد سهام نرمافزاری و حراج اوراق قرضه ژاپن
افزایش 14 برابری تقاضا برای ادغام بیتکوین در گزارش Breez
بازار وامگیری با وثیقه سهام آمریکایی راهاندازی شد
گزارش صبحگاهی وال استریت: بازار گاوی هوش مصنوعی با آزمون نرخ بهره مواجه میشود، سرمایهها به سمت داراییهای دفاعی میروند، اوراق قرضه 30 ساله آزمون بعدی است
Lightspark نسخه آزمایشی dotMoney را راهاندازی کرد، از ارسال وجوه آزمایشی از طریق لینک و فایل .money پشتیبانی میکند
گوگل پلتفرم Playground را برای تولید بازیهای قابل بازی راهاندازی کرد
عرضه RLUSD ریپل در سه ماهه سوم 765 میلیون دلار افزایش یافت


