L2 در برابر L1: جنگ پنهان؛ چه کسی در درآمد dApp پیروز میشود؟

 امتیازدهی ما در گوگل


عنوان مقاله اصلی: نبرد L2 در برابر L1 که هیچکس دربارهاش صحبت نمیکند
نویسنده مقاله اصلی: 0xtaetaehoho، مدیر ارشد امنیت در EclipseFND
ترجمه مقاله اصلی: zhouzhou، BlockBeats
یادداشت سردبیر: L2 از نظر هزینههای عملیاتی نسبت به L1 مزیت دارد، زیرا L2 فقط باید هزینه یک سیکوئنسر را بپردازد، در حالی که L1 باید هزینه امنیت همه اعتبارسنجها را تأمین کند. L2 در سرعت و کاهش MEV مزایای منحصربهفردی دارد و میتواند با مدلهای اقتصادی نوآورانه از حداکثرسازی درآمد dApp پشتیبانی کند. با اینکه L2 از نظر نقدینگی نمیتواند با L1 رقابت کند، ظرفیت آن در اقتصاد dApp گذار صنعت ارز دیجیتال را از زیرساخت به مدلهای کسبوکار بلندمدت و سودمحور پیش خواهد برد.
آنچه در ادامه میخوانید، محتوای اصلی است (با بازآرایی جزئی برای وضوح بیشتر):
در ادامه، ماتریس تصمیمگیری از دیدگاه dApp را میبینید که انتخاب میان استقرار روی L1 یا L2 را در شرایط فعلی بررسی میکند؛ با این فرض که هر دو از انواع مشابهی از اپلیکیشنها پشتیبانی میکنند (یعنی L1/L2 برای انواع خاصی از اپلیکیشنها سفارشیسازی نشدهاند).
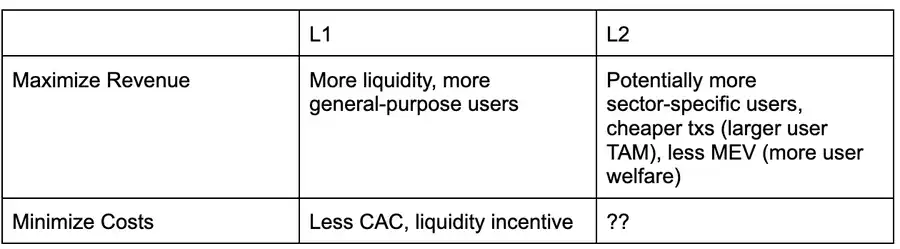
بهجز MEV نسبتاً کمتر که ناشی از متمرکز بودن تولیدکنندگان بلاک است، L2 هنوز از سایر مزایای خود بهطور کامل بهره نبرده است. برای نمونه، با اینکه L2 ظرفیت کاهش هزینه تراکنش و افزایش توان عملیاتی را دارد، سولانا در حال حاضر از نظر عملکرد و هزینه تراکنش، در مقایسه با L2های اکوسیستم EVM پیشتاز است.
با ادامه بهبود توان عملیاتی سولانا و پیشرفت سازوکارهای جذب MEV (مانند ASS و MCP)، L2 باید راههای تازهای برای کمک به dAppها پیدا کند تا درآمد را به حداکثر و هزینهها را به حداقل برسانند. از دیدگاه فعلی من، L2 از نظر ساختاری نسبت به L1 مزیت بیشتری دارد و میتواند راهبردهای حداکثرسازی درآمد dApp را سریعتر اجرا کند.
یکی از نقشهای کلیدی لایه اجرا در حداکثرسازی درآمد اپلیکیشن، تخصیص کارمزدها و MEV است.
در حال حاضر، جذب MEV یا تقسیم کارمزد به «پیشنهاددهندگان صادق بلاک» متکی است؛ پیشنهاددهندگانی که حاضرند از قواعد اولویتبندی پیروی کنند، یا درآمد را طبق قواعد ازپیشتعیینشده با اپلیکیشن تقسیم کنند. روش دیگر این است که بخشی از کارمزد پایه EIP1559 به dAppهایی اختصاص یابد که کاربران با آنها تعامل میکنند؛ به نظر میرسد Canto CSR و EVMOS از این روش استفاده میکنند. این کار دستکم به dAppها امکان میدهد توانایی خود را برای پیشنهاد قیمت در برابر درآمد MEV خودشان افزایش دهند و در بازار گنجاندن تراکنش رقابتیتر شوند.
در اکوسیستم L2، اگر پیشنهاددهنده بلاک را یک تیم اداره کند (یعنی فقط یک پیشنهاددهنده بلاک وجود داشته باشد)، ذاتاً «صادق» است و میتواند با سازوکار شهرت یا فناوری TEE (محیط اجرای مورداعتماد)، شفافیت الگوریتم ساخت بلاک را تضمین کند. در حال حاضر، دو L2 برای ساخت بلاک، تقسیم کارمزد و ترتیبدهی بر اساس اولویت را به کار گرفتهاند. Builder متعلق به Flashbots نیز میتواند با تغییرات جزئی، قابلیت مشابهی را در اختیار اکوسیستم OP-Stack قرار دهد.
در اکوسیستم SVM (ماشین مجازی سولانا)، زیرساختهای مشابهی مانند Jito میتوانند درآمد MEV را بهصورت متناسب میان dAppها بازتخصیص دهند (برای نمونه، بر اساس CUs محاسبه کنند؛ مشابه سازوکاری که Blast به کار گرفته است).
این یعنی درحالیکه L1 هنوز در حال پژوهش درباره MCP و طرحهای داخلی ASS است (سولانا ممکن است این تلاش را پیش ببرد، اما در اکوسیستم EVM برنامهای معادل برای احیای CSR وجود ندارد)، L2ها میتوانند این قابلیتها را سریعتر پیادهسازی کنند. از آنجا که L2ها میتوانند بدون الزام به استفاده از سازوکار OCAproof، به تولیدکنندگان بلاک مورداعتماد یا فناوری TEE تکیه کنند، میتوانند مدل MRMC یک dApp (درآمد، هزینه، رقابت MEV) را سریعتر تنظیم کنند.
بااینحال، مزایای L2 فقط به سرعت توسعه یا توانایی بازتخصیص کارمزد محدود نمیشود؛ این شبکهها با محدودیتهای ساختاری کمتری نیز روبهرو هستند.
شرایط بقای اکوسیستم L1 (یعنی شرایط حفظ شبکه اعتبارسنجها) را میتوان با معادله زیر توصیف کرد: مجموع اعتبارسنجها × هزینه عملیاتی هر اعتبارسنج + سرمایه موردنیاز برای استیکینگ × هزینه سرمایه < TEV (تورم + کل کارمزد شبکه + پاداش MEV)
از دیدگاه یک اعتبارسنج منفرد: هزینه عملیاتی اعتبارسنج + سرمایه موردنیاز برای استیکینگ × هزینه سرمایه > پاداش تورمی + کارمزد تراکنشها + درآمد MEV
به بیان دیگر، L1 با محدودیت سختی برای کاهش تورم یا کمکردن کارمزدها (از طریق تقسیم آنها با dAppها) روبهروست؛ اعتبارسنجها باید سودآور باقی بمانند!
اگر هزینه عملیاتی اعتبارسنج بالا باشد، این محدودیت آشکارتر میشود. برای مثال، Helius در مقالهای مرتبط با SIMD228 اشاره کرده است که اگر تورم مطابق منحنی انتشار پیشنهادی کاهش یابد، با نرخ استیکینگ %70، ممکن است %3.4 از اعتبارسنجهای فعلی بهدلیل کاهش سودآوری از شبکه خارج شوند (با این فرض که REV نوسانهای سال 2024 را حفظ کند).
REV (سهم MEV در پاداشهای استیکینگ) نوسان شدیدی دارد:· در روز رویداد TRUMP، سهم REV به %66 رسید· در تاریخ 19/11/2024، سهم REV برابر با %50 بود· در حال حاضر (هنگام نگارش)، سهم REV فقط %14.4 است
این یعنی در اکوسیستم L1، فشار بر سودآوری اعتبارسنجها سقفی برای کاهش تورم یا تغییر نحوه توزیع کارمزدها ایجاد میکند؛ اما L2 با چنین محدودیتی روبهرو نیست و بنابراین میتواند آزادانهتر راهبردهای بهینهسازی درآمد dApp را بررسی کند.
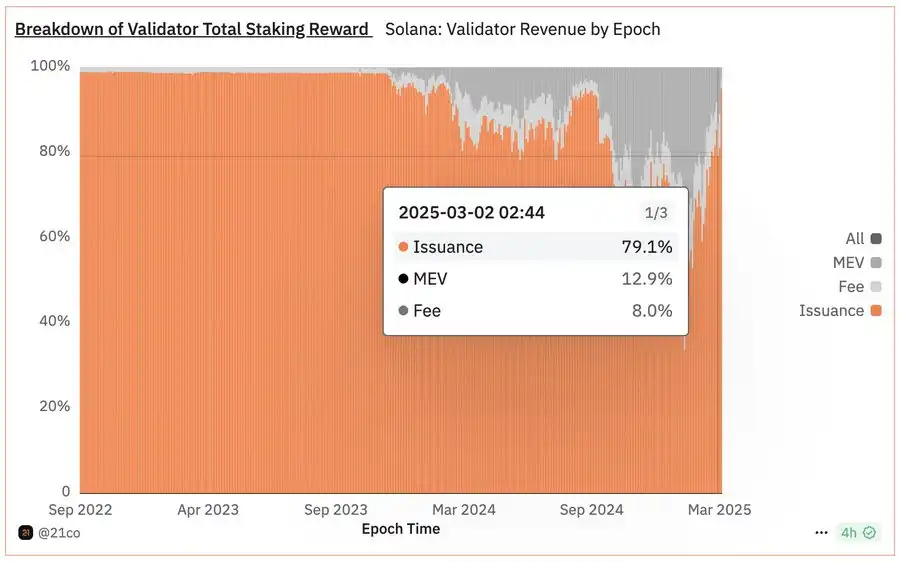
اعتبارسنجهای سولانا در حال حاضر با هزینههای عملیاتی بالایی روبهرو هستند که مستقیماً «فضای سود قابلتقسیم» را محدود میکند؛ بهویژه با کاهش نرخ تورم. اگر اعتبارسنجهای سولانا برای سودآور ماندن به REV (سهم MEV در پاداشهای استیکینگ) متکی باشند، سهم کلی قابلتخصیص به dAppها بهشدت محدود خواهد شد.
این موضوع بدهبستان جالبی ایجاد میکند: هرچه هزینههای عملیاتی اعتبارسنجها بیشتر باشد، نرخ برداشت کارمزد کلی شبکه نیز باید بالاتر باشد.
از دیدگاه کل شبکه، باید شرط زیر برقرار باشد: کل هزینههای عملیاتی شبکه (شامل هزینه سرمایه) < کل REV شبکه + عرضه در گردش
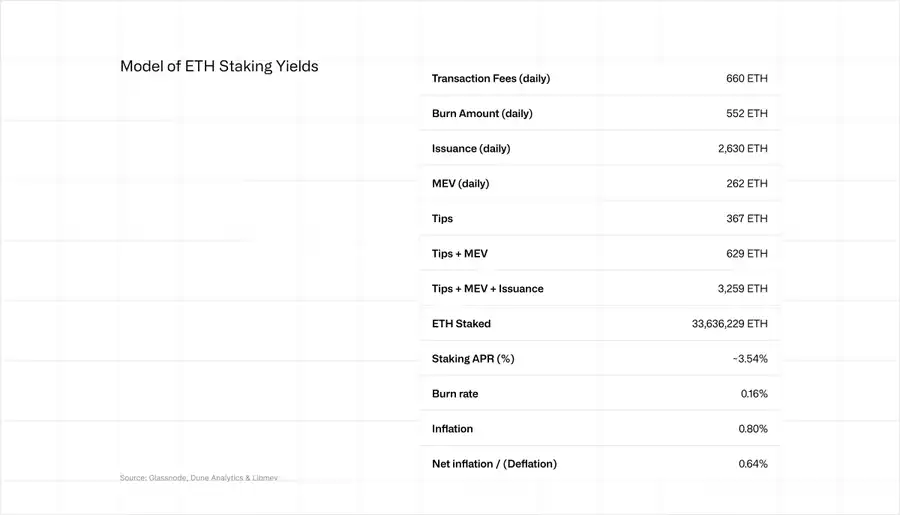
اتریوم نیز با شرایط مشابهی روبهروست، اما در مقیاس کمتر. در حال حاضر، APR (نرخ درصدی سالانه) استیکینگ ETH بین %2.9 تا %3.6 است و حدود %20 از آن از REV تأمین میشود. این یعنی توانایی اتریوم برای بهینهسازی درآمد dApp نیز بهطور مشابه تحت تأثیر الزامات سودآوری اعتبارسنجها قرار دارد.
اینجاست که L2 بهطور طبیعی مزیت دارد. در L2، کل هزینه عملیاتی شبکه فقط شامل هزینه عملیاتی یک سیکوئنسر است و چون نیازی به استیکینگ نیست، هزینه سرمایهای هم وجود ندارد.
در مقایسه با L1 که تعداد زیادی اعتبارسنج دارد، حاشیه سود موردنیاز برای سربهسر ماندن L2 ناچیز است. یعنی L2 میتواند با حفظ همان حاشیه سود، ارزش بیشتری به اکوسیستم dApp اختصاص دهد و ظرفیت درآمدزایی dApp را بهشکل چشمگیری افزایش دهد.
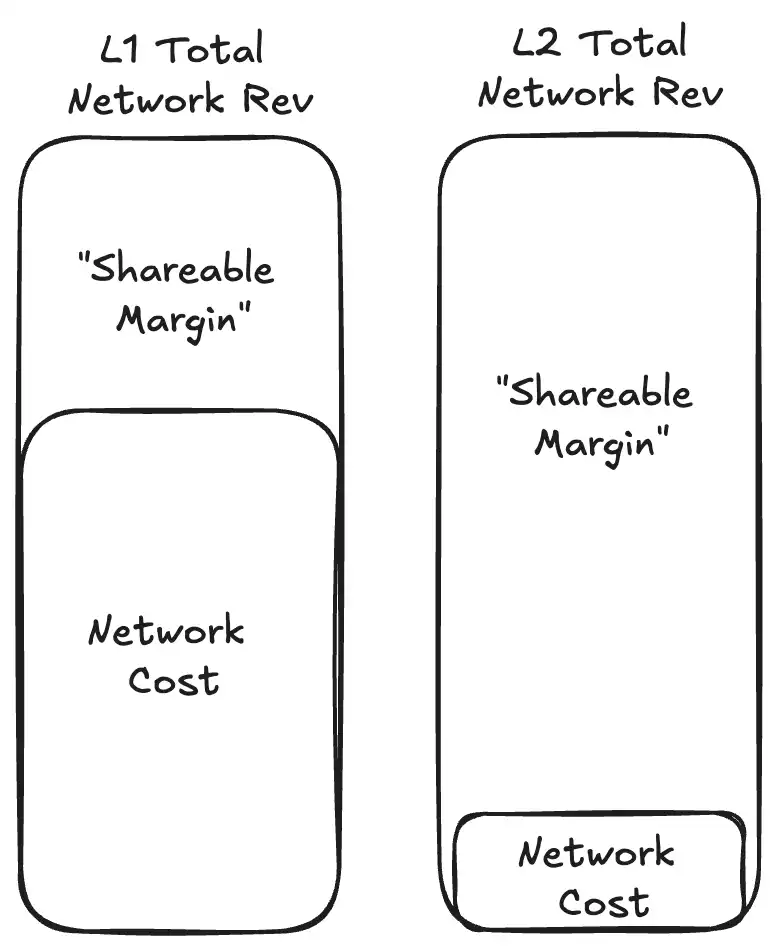
هزینه شبکه L2 همیشه از L1 هماندازه کمتر خواهد بود، زیرا L2 فقط باید بهصورت دورهای امنیت L1 را «قرض بگیرد» (با اشغال بخشی از فضای بلاک L1)، درحالیکه L1 باید تمام هزینه تأمین امنیت کل فضای بلاک خود را بپردازد.
نبرد L1 در برابر L2: چه کسی بر اقتصاد dApp مسلط میشود؟
طبق تعریف، L2 از نظر نقدینگی نمیتواند با L1 رقابت کند و ازآنجاکه کاربران همچنان عمدتاً در L1 حضور دارند، L2 در سطح کاربران نیز برای بهچالشکشیدن مستقیم L1 با دشواری روبهرو بوده است (هرچند Base در حال تغییر این روند است).
بااینحال، تا امروز تعداد کمی از راهکارهای L2 واقعاً از مزایای منحصربهفرد خود بهعنوان L2 بهره بردهاند؛ مزایایی که از متمرکز بودن تولید بلاک ناشی میشوند.
در نگاه اول، پرگفتوگوترین مزایای L2 عبارتاند از:
1. کاهش MEV مخرب
2. افزایش توان عملیاتی تراکنشها (برخی راهکارهای L2 در حال بررسی این مسیر هستند)
اما مهمتر از همه، میدان اصلی نبرد بعدی در جنگ L1 و L2، مدل اقتصادی dApp خواهد بود.
مزیت L2: TFM غیر OCAproof (ترکیبپذیری غیرمتعامد TFM)
مزیت L1: CSR (درآمدزایی مستقل قرارداد) یا MCP (پروتکل اجماع حداقلی) + مالیات MEV
این رقابت، صعودیترین اتفاق برای صنعت ارز دیجیتال است
چون مستقیماً به این نتایج منجر میشود:
· حداکثرسازی درآمد dApp و به حداقل رساندن هزینهها، و در نتیجه تشویق توسعهدهندگان به ساخت dAppهای بهتر.
· تغییر ساختار انگیزشی صنعت ارز دیجیتال از پریمیوم توکنهای زیرساختی پیشین (پریمیوم L(x)) به کسبوکار بلندمدت ارز دیجیتال که سودمحور است.
· ترکیب شفافیت مقرراتی دیفای، جذب ارزش توکن در سطح پروتکل و ورود سرمایه نهادی، که بازار ارز دیجیتال را بهسوی دورانی مبتنی بر «مدلهای کسبوکار واقعی» سوق میدهد.
همانطور که طی چند سال گذشته شاهد جریان یافتن سرمایه بهسوی توسعه زیرساختها و پیشبرد نوآوری در حوزههایی مانند رمزنگاری کاربردی، مهندسی عملکرد و سازوکارهای اجماع بودهایم، امروز رقابت میانزنجیرهای تحولی چشمگیر در ساختارهای انگیزشی صنعت ایجاد خواهد کرد و باهوشترین استعدادها را به لایههای اپلیکیشن کریپتو جذب میکند.
اکنون واقعاً نقطه آغاز پذیرش گسترده ارز دیجیتال است!
قیمت --
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

چرا استیکینگ مایع و خزانههای بازده در هایپرلیکوید پایدار نیستند؟

Ansem به Solana DeFi خوشبین است و آن را دست کم گرفته شده میداند

مدیران Jito Labs میگویند که مؤسسات مالی میتوانند بدون نیاز به مجوز در بلاکچینهای غیرمجاز بهطور قانونی فعالیت کنند

سولانا در یک معیار کلیدی از بیتکوین پیشی میگیرد، اما یک باگ نرمافزاری میتواند شبکه را از کار بیندازد
شرکتهای رمزارز از SEC میخواهند تا اجازه ارائه ETF رمزارز بهصورت محرمانه را بدهد - دنیای فینتک

گاز در حال از بین رفتن است: از VM تا بازار منابع، بلاکچین به سمت «زنجیره ابری» میرود

SEC در حال بررسی درخواستهای ETF کریپتو

هزینههای معامله سولانا به بالاترین حد تاریخی رسید، سرعت کاهش تورم گرههای تأییدکننده به ۳۰٪ افزایش یافت

DefiLlama 128 ارز دیجیتال را رتبهبندی کرد: تنها یک ارز نمره AAA را کسب کرد

معاملات مرتبط به AMM کمک خواهد کرد تا به بازارهای بزرگتری وارد شود، بنیانگذار توضیحاتی ارائه داد

Jito FireBAM به صورت متن باز در شبکه اصلی راه اندازی شد، از Frankendancer و Firedancer پشتیبانی می کند
گزارش Q2 سولانا: حجم معاملات داراییهای توکنی دو برابر شده و تقاضای غیرسوداگرانه به طور قابل توجهی افزایش یافته است
شبکه جیتو اعلام کرد که در سال آینده توکنهای JTO را خریداری خواهد کرد

جیتو (Jito) با شرکت سهامی عام Solana Company برای ارائه زیرساختهای سطح سازمانی در منطقه آسیا-اقیانوسیه همکاری میکند

کنفرانس اخیر فینتک فدرال رزرو چه پیامهایی برای صنعت ارز دیجیتال داشت؟
دابلزیرو پلتفرم Edge را راهاندازی میکند و خدمات دادهای آن-چین با تأخیر کم ارائه میدهد.

جیتو تفاهمنامهای را با ارائهدهنده خدمات میزبانی کرهای KODA امضا کرد تا سرمایهگذاری نهادی JitoSOL را بررسی کند.
دوران «توزیع گسترده کوین» در زنجیرههای عمومی به پایان میرسد

جذب سرمایه ۸ میلیون دلاری؛ چرا Bulk Trade وارد بازار رقابتی Perp DEX شده است؟

بنیاد Jito از بهروزرسانیهای توکنومیک JTO و بازخرید ۱ میلیون دلاری خبر داد
نازداک برای فهرست کردن ETF VanEck JitoSOL درخواست میکند

Jito استیکینگ تمام تخصیص توکن SKR خود را اعلام کرد

Jito اکسپلورر بلاکچین Solana با نام IBRL Explorer را راهاندازی کرد؛ نمایش ساختار داخلی بلاکها
در پرونده شکایت دستهجمعی Pump.fun، اجازه ارائه شواهد جدید درباره رفتار تراکنشهای MEV صادر شد

Jito: %100 از درآمد شبکه برای بازخرید توکن JTO استفاده میشود

پیش بینی قیمت Jito (JTO) Coin: افزایش 15% به $2.50 (آوریل 2025) – آیا به $3 خواهد رسید؟
من به عنوان یک متخصص در زمینه ارزهای دیجیتال، سالها است که بازار را زیر نظر دارم و…
شکایت از Pump.fun ادعای طرح شبیه slot machine به ارزش $5.5B را مطرح میکند
زمان انتشار: 2025-08-18T09:16:03.000Z در دنیای پرهیجان ارزهای دیجیتال، جایی که نوآوریها و چالشها دست در دست هم میدهند،…
Jito Labs پیشنهاد میدهد درآمد پروتکل میان دارندگان JTO توزیع شود تا تمرکززدایی شبکه تقویت شود
کوینبیس BNKR، JITOSOL و MPLX را به نقشه راه داراییهای خود اضافه کرد
Jito برای توسعه پروتکل، قصد ایجاد یک سابدائو را دارد
چرا استیکینگ مایع و خزانههای بازده در هایپرلیکوید پایدار نیستند؟
Ansem به Solana DeFi خوشبین است و آن را دست کم گرفته شده میداند
مدیران Jito Labs میگویند که مؤسسات مالی میتوانند بدون نیاز به مجوز در بلاکچینهای غیرمجاز بهطور قانونی فعالیت کنند
سولانا در یک معیار کلیدی از بیتکوین پیشی میگیرد، اما یک باگ نرمافزاری میتواند شبکه را از کار بیندازد
شرکتهای رمزارز از SEC میخواهند تا اجازه ارائه ETF رمزارز بهصورت محرمانه را بدهد - دنیای فینتک
گاز در حال از بین رفتن است: از VM تا بازار منابع، بلاکچین به سمت «زنجیره ابری» میرود