
Liquidazione di un prestito garantito da criptovalute: meglio rimborsare o aggiungere garanzie?

 Preferiti su Google



Liquidazione di un prestito garantito da criptovalute: rimborsare o aggiungere garanzie?
Rimborsare una parte di un prestito garantito da criptovalute di solito riduce il loan-to-value, o LTV, in modo più efficiente per ogni euro rispetto all'aggiunta di garanzie dello stesso valore. Aggiungere garanzie può comunque essere una scelta sensata se sono già disponibili asset idonei e preservare i fondi presi in prestito è importante. La decisione dipende, tuttavia, dalla provenienza del denaro usato per il rimborso, dalle regole di valutazione del prestatore, dalle condizioni sugli interessi e dalla possibilità che l'operazione venga completata prima che la liquidazione diventi possibile.
Riteniamo che chi prende in prestito dovrebbe confrontare debito, garanzie e riserve accessibili che restano dopo ciascuna operazione, invece di scegliere semplicemente l'opzione che migliora il punteggio di salute mostrato. Un'aggiunta di garanzie può offrire margine di manovra lasciando invariato l'intero debito. Impegnare ripetutamente altri asset per mantenere un prestito eccessivo può trasformare una decisione di finanziamento gestibile in un'esposizione molto più ampia.
Cosa innesca la liquidazione di un prestito garantito da criptovalute?
La liquidazione di un prestito garantito da criptovalute diventa possibile quando una posizione di prestito supera la soglia di rischio applicabile. Il prestatore o il protocollo può quindi utilizzare le garanzie per recuperare il debito, secondo le proprie regole.
Il calcolo di base è:
LTV = debito residuo / valore delle garanzie riconosciuto
Ad esempio:
40.000 $ / 60.000 $ = 66,67% LTV
Il debito residuo può includere gli interessi maturati. Il valore delle garanzie riconosciuto è il valore accettato nel calcolo del rischio del prestito, che non coincide necessariamente con quello mostrato su un exchange non correlato.
Le indicazioni di Coinbase sulla salute del prestito includono gli interessi non pagati nel debito residuo e specificano che le soglie di liquidazione variano in base al mercato delle garanzie. Chi prende in prestito dovrebbe usare la soglia indicata per il proprio prestito.
Anche una soglia di allerta è diversa da una soglia di liquidazione. Ricevere una notifica non garantisce un periodo di tempo entro il quale intervenire.
Nel caso dei prestiti basati su protocolli, il superamento di una soglia può rendere la posizione idonea all'intervento di liquidatori terzi. Morpho documenta liquidazioni parziali e totali, a seconda della posizione e della transazione.
L'obiettivo pratico è ripristinare un margine significativo prima di raggiungere quella soglia.
Parti da un solo prestito e da un obiettivo chiaro
Consideriamo un prestito ipotetico con i seguenti saldi attuali.
| Misurazione | Valore ipotizzato |
|---|---|
| Debito residuo | 40.000 $ |
| Valore delle garanzie riconosciuto | 60.000 $ |
| LTV attuale | 66,67% |
| Soglia di liquidazione a titolo esemplificativo | 80% |
| LTV obiettivo scelto dal debitore | 60% |
Si tratta di ipotesi a fini didattici, non delle condizioni offerte da un prestatore né di un LTV raccomandato.
Per i calcoli seguenti, ipotizziamo un solo asset volatile a garanzia, debito stabile denominato in dollari, nessuno sconto sulle garanzie e nessun costo di transazione. Inizialmente gli interessi restano invariati, così da poter confrontare chiaramente le due operazioni.
Senza intervenire, le garanzie del valore di 60.000 $ raggiungerebbero la soglia esemplificativa di 80% dopo una discesa a 50.000 $:
Valore delle garanzie alla liquidazione = debito residuo / LTV di liquidazione
40.000 $ / 80% = 50.000 $
Ciò rappresenta un calo di 16,67% rispetto al valore attuale:
Calo del prezzo fino alla soglia = 1 - (valore delle garanzie alla liquidazione / valore attuale delle garanzie)
1 - (50.000 $ / 60.000 $) = 16,67%
Il debitore ha ora due modi per raggiungere un LTV di 60%: ridurre il debito effettuando un rimborso oppure aumentare le garanzie a suo sostegno.
In tutti gli esempi, le percentuali possono essere inserite in una calcolatrice come valori decimali: 60% equivale a 0.60 e 80% equivale a 0.80.
Quanto devi rimborsare per raggiungere l'LTV obiettivo?
Se il rimborso proviene da fondi esterni alle garanzie vincolate, l'importo richiesto è:
Rimborso richiesto = debito attuale - (LTV obiettivo × valore attuale delle garanzie)
Nel nostro esempio:
40.000 $ - (60% × 60.000 $) = 4.000 $
Dopo un rimborso di 4.000 $, il debito scende a 36.000 $ e le garanzie mantengono un valore di 60.000 $.
LTV dopo il rimborso = 36.000 $ / 60.000 $ = 60%
Questa operazione riduce la passività stessa. Non richiede di vincolare altre unità dell'asset volatile.
Il rimborso, tuttavia, deve essere effettivamente regolato e accreditato. Acquistare l'asset da usare per il rimborso, inviare un trasferimento o inviare una transazione non significa necessariamente che il saldo del prestito sia già cambiato.
Prezzo di --
Quante garanzie devi aggiungere invece?
Per un'integrazione che utilizza lo stesso asset a garanzia e le stesse regole di valutazione:
Valore aggiuntivo delle garanzie richiesto = (debito attuale / LTV obiettivo) - valore attuale delle garanzie
Nell'esempio occorre:
(40.000 $ / 60%) - 60.000 $ = 6.666,67 $
Il debito resta pari a 40.000 $, mentre il valore riconosciuto delle garanzie sale a circa 66.666,67 $.
| Risultato | Rimborsare il debito | Aggiungere garanzie |
|---|---|---|
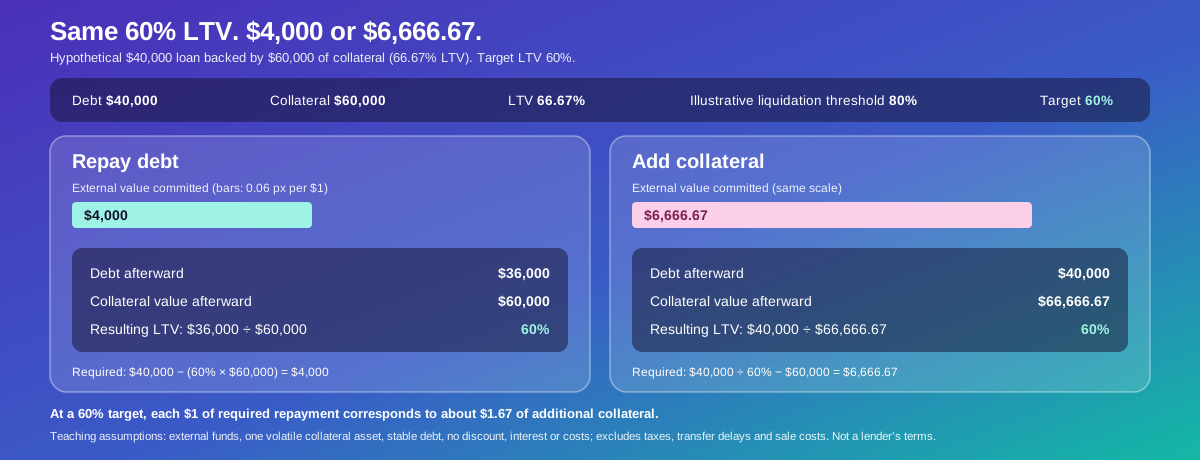
| Valore esterno impegnato | 4.000 $ | 6.666,67 $ |
| Debito successivo all'operazione | 36.000 $ | 40.000 $ |
| Valore delle garanzie successivo all'operazione | 60.000 $ | 66.666,67 $ |
| LTV risultante | 60% | 60% |
Per raggiungere lo stesso obiettivo, la via dell'aggiunta di garanzie richiede un valore maggiore.
In questo modello semplificato:
Integrazione di garanzie richiesta = rimborso esterno richiesto / LTV obiettivo
4.000 $ / 60% = 6.666,67 $
Con un obiettivo di 60%, a ogni dollaro di rimborso richiesto corrisponde circa 1,67 $ di garanzie aggiuntive.
Questo è un confronto degli effetti sul bilancio. Non tiene ancora conto dei costi di vendita degli asset, delle imposte, dei ritardi nei trasferimenti o del fatto che il debitore possieda già garanzie idonee.
Lo stesso LTV obiettivo offre lo stesso margine di sicurezza rispetto al prezzo?
In base alle ipotesi indicate, sì. Se il debito resta costante e tutte le garanzie si muovono della stessa percentuale, entrambe le posizioni che partono da un LTV di 60% raggiungono una soglia di 80% dopo un calo delle garanzie pari a 25%.
La relazione è:
Calo del prezzo fino alla soglia = 1 - (LTV attuale / LTV di liquidazione)
Quindi:
1 - (60% / 80%) = 25%
La seguente prova di stress si applica a entrambi i percorsi verso l'LTV obiettivo.
| Ulteriore calo delle garanzie | LTV risultante |
|---|---|
| 0% | 60,00% |
| 10% | 66,67% |
| 20% | 75,00% |
| 25% | 80,00% |
Il valore di 25% descrive la soglia matematica, non una perdita che il debitore può attendere di subire senza rischi. Gli interessi, i ritardi di esecuzione e le differenze di valutazione possono ridurre il margine di manovra effettivo.
Ciò evita anche un'interpretazione errata comune: in questo caso il percorso del rimborso è meno costoso da attuare, ma non crea un margine percentuale immediato maggiore quando entrambi i percorsi terminano allo stesso LTV.
Il debito residuo e gli asset impegnati sono diversi, e questo conta per le decisioni successive.
E se avessi a disposizione gli stessi 10.000 $ per entrambe le opzioni?
Un confronto a parità di budget risponde a una domanda diversa.
Supponiamo che il debitore abbia 10.000 $ di fondi esterni e li usi tutti per rimborsare il debito oppure per acquistare e vincolare 10.000 $ di garanzie aggiuntive.
| Misurazione | Rimborsare 10.000 $ | Aggiungere 10.000 $ di garanzie |
|---|---|---|
| Debito residuo | 30.000 $ | 40.000 $ |
| Valore delle garanzie | 60.000 $ | 70.000 $ |
| LTV | 50,00% | 57,14% |
| Calo fino alla soglia ipotizzata di 80% | 37,50% | 28,57% |
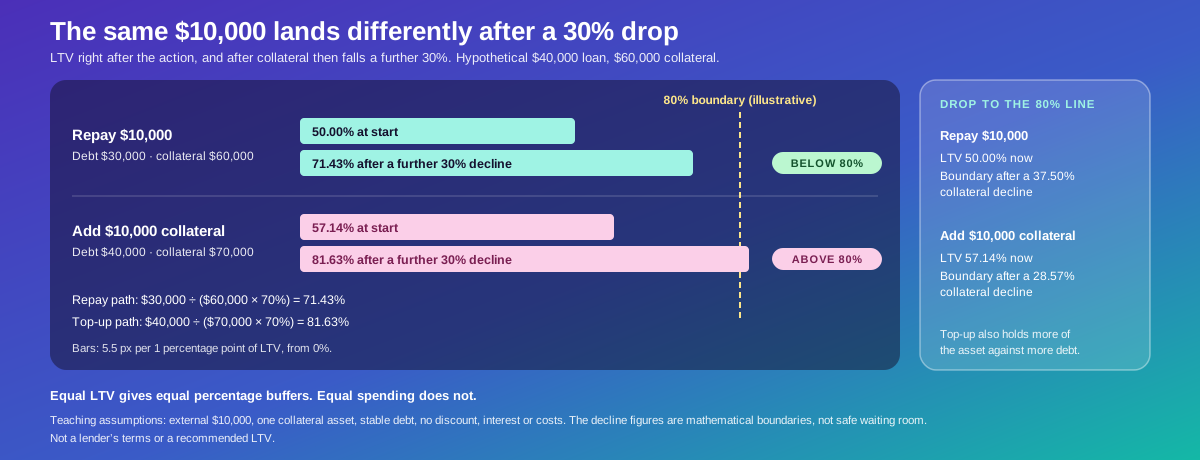
A parità di valore esterno impegnato, il rimborso produce un LTV inferiore e un margine iniziale più ampio rispetto a un calo del prezzo.
Una successiva flessione delle garanzie di 30% rende evidente la differenza.
Nel percorso del rimborso:
LTV dopo il calo = debito residuo / valore delle garanzie dopo il calo
30.000 $ / (60.000 $ × 70%) = 71,43%
Nel percorso dell'aggiunta di garanzie:
40.000 $ / (70.000 $ × 70%) = 81,63%
Il percorso dell'integrazione supera la soglia esemplificativa, mentre quello del rimborso resta al di sotto.
Esiste un compromesso economico: l'acquisto di garanzie aggiuntive crea anche una maggiore esposizione a un eventuale recupero. Il percorso dell'integrazione è quindi una scelta di mantenere più debito e detenere più asset, non semplicemente un metodo amministrativo alternativo.
Se le garanzie erano già presenti altrove nel portafoglio del debitore, vincolarle non aumenta di per sé l'esposizione complessiva al mercato. Aumenta però la quantità impegnata nel prestito e riduce le riserve liberamente accessibili.
Cosa cambia se vendi le garanzie vincolate per rimborsare?
Rimborsare con fondi esterni e rimborsare vendendo garanzie esistenti comportano calcoli diversi.
La vendita di garanzie riduce sia il debito sia gli asset che lo sostengono. Non si può quindi riutilizzare semplicemente la cifra di rimborso di 4.000 $ indicata sopra.
L'importo da vendere è:
Vendita di garanzie richiesta = [debito attuale - (LTV obiettivo × valore attuale delle garanzie)] / (1 - LTV obiettivo)
Nell'esempio:
[40.000 $ - (60% × 60.000 $)] / (1 - 60%) = 10.000 $
Dopo l'operazione, il debito è pari a 30.000 $ e le garanzie a 50.000 $, con un LTV di 60%.
Al contrario, vendere soltanto 4.000 $ lascerebbe:
LTV dopo la vendita = (40.000 $ - 4.000 $) / (60.000 $ - 4.000 $)
36.000 $ / 56.000 $ = 64,29%
Questo migliora la posizione, ma non raggiunge l'obiettivo.
La formula presuppone che l'operazione sia consentita, che il ricavato equivalga al valore riconosciuto degli asset venduti e che i costi siano nulli. Una piattaforma attiva potrebbe offrire un'operazione di rimborso tramite garanzie, imporre restrizioni o richiedere una sequenza diversa.
Non dare per scontato che sia sicuro prelevare prima le garanzie. Rimuoverle prima di ridurre il debito può peggiorare la salute del prestito.
Il rimborso riduce sempre i costi degli interessi?
No. Il risparmio sugli interessi dipende dal contratto di prestito.
Per un prestito in cui gli interessi futuri maturano sul saldo residuo, ridurre il debito in genere abbassa gli interessi successivi, a condizione che il tasso e le altre condizioni restino invariati.
A titolo esemplificativo, supponiamo che il debito cresca di 1% nel mese successivo:
| Percorso a parità di budget | Debito iniziale | Aumento degli interessi ipotizzato |
|---|---|---|
| Rimborsare 10.000 $ | 30.000 $ | 300 $ |
| Aggiungere 10.000 $ di garanzie | 40.000 $ | 400 $ |
Si tratta di un'ipotesi di crescita, non di un tasso applicato.
Gli impegni a tasso fisso possono funzionare diversamente. Le attuali indicazioni di Coinbase sui pagamenti distinguono i prestiti a tasso variabile da quelli a tasso fisso e specificano che il rimborso anticipato dei prestiti a tasso fisso non riduce gli interessi dovuti.
Occorre distinguere due domande: quanto migliora la salute del prestito con il rimborso e quanto interesse si risparmia davvero?
Le risposte non sono necessariamente proporzionali.
Come scegliere un margine di sicurezza per un ulteriore calo del prezzo?
L'LTV obiettivo dovrebbe riflettere uno scenario di stress, invece di limitarsi a corrispondere al colore preferito del pannello di controllo.
Nel modello semplificato:
LTV sotto stress = LTV iniziale × (1 + tasso di crescita del debito) / (1 - tasso di calo delle garanzie)
Per mantenere l'LTV sotto stress al di sotto della soglia di liquidazione:
LTV iniziale < LTV di liquidazione × (1 - tasso di calo delle garanzie) / (1 + tasso di crescita del debito)
Con una soglia di liquidazione di 80%, un calo delle garanzie di 30% e una crescita del debito di 1%:
LTV iniziale < 80% × (1 - 30%) / (1 + 1%)
LTV iniziale < 55,45%
Un LTV iniziale di 60% non soddisferebbe questo scenario.
Si tratta di un calcolo di pianificazione, non di una previsione né di un livello universalmente sicuro. Non considera gli sconti di valutazione, i parametri variabili, le commissioni e le transazioni non riuscite. Chi prende in prestito dovrebbe prevedere un margine aggiuntivo, invece di puntare esattamente alla soglia calcolata.
Perché le protezioni automatiche del prestito possono comunque non funzionare?
L'automazione può ridurre la necessità di intervenire manualmente, ma dipende comunque dall'idoneità, dai fondi disponibili e dalla corretta esecuzione.
Coinbase afferma che la sua funzione di protezione richiede garanzie disponibili, si applica una sola volta prima di dover essere riattivata e scade dopo un anno. Fondi insufficienti possono comportare un'applicazione parziale o nulla. Le indicazioni precisano esplicitamente che la volatilità del mercato e i problemi tecnici possono impedire l'esecuzione.
Queste condizioni sono specifiche del prodotto, ma illustrano le domande operative che vale la pena porsi.
La protezione utilizza asset già presenti in un saldo idoneo? Rimane attiva dopo un intervento precedente? Può essere eseguita abbastanza rapidamente durante un brusco movimento del mercato? Cosa succede se l'intero importo dell'integrazione non è disponibile?
Un avviso non è un rimborso. Una funzione attiva non equivale a un'aggiunta di garanzie completata.
La conferma significativa è l'aggiornamento del saldo del prestito e dell'indicatore di salute dopo che l'operazione è stata regolata.
Quando aggiungere garanzie può essere la scelta pratica migliore?
Un'integrazione può essere ragionevole quando sono già disponibili garanzie idonee, procurarsi gli asset per il rimborso richiederebbe più tempo e l'esposizione risultante resta accettabile.
Il tempo di esecuzione conta quando ci si avvicina alla soglia di liquidazione. Un miglioramento modesto che può essere completato rapidamente può essere più utile di un'operazione teoricamente efficiente che richiede più trasferimenti.
Anche preservare la liquidità può essere importante. I fondi presi in prestito potrebbero essere già destinati a un'obbligazione e il rimborso potrebbe lasciare troppo poca liquidità accessibile per le spese essenziali.
L'aggiunta di garanzie comporta comunque un costo opportunità. L'asset vincolato diventa meno liberamente disponibile e può essere venduto in base alle regole di liquidazione.
Una verifica utile consiste nel chiedersi se, partendo da zero oggi, il debitore sceglierebbe di detenere una posizione ampliata in garanzie insieme al debito residuo. Se la risposta è no, l'integrazione potrebbe soltanto rimandare una riduzione necessaria.
Quando è opportuno dare priorità al rimborso?
Il rimborso è particolarmente rilevante quando l'obiettivo del debitore è ridurre il debito, preservare le unità di garanzia esistenti ed evitare di aumentare ulteriormente l'esposizione.
L'esempio a parità di budget mostra il vantaggio matematico del rimborso quando sono disponibili fondi esterni e gli asset ricevono la stessa valutazione in dollari.
Ma usare ogni dollaro disponibile può rendere fragile una famiglia o un'azienda in un altro modo. Un pannello di controllo del prestito dall'aspetto sano non tiene conto di affitto, stipendi, imposte o altri obblighi a breve termine.
Confronta la posizione dopo il rimborso con la riserva di liquidità che resta al di fuori. Se entrambe sono insufficienti, potrebbe essere opportuno valutare la chiusura completa o una ristrutturazione più ampia, invece di ripetere piccoli interventi.
Il rimborso dipende inoltre dall'accesso all'asset accettato. Un saldo detenuto in un conto soggetto a restrizioni potrebbe non essere utilizzabile immediatamente; Coinbase avverte in particolare che i fondi depositati possono essere soggetti a blocchi temporanei che incidono sui pagamenti.
Come cambiano il confronto i prestiti con più asset?
Un semplice modello basato sul valore in dollari e sull'LTV potrebbe non bastare quando più asset a garanzia e di debito condividono la stessa posizione.
Asset diversi a garanzia possono essere soggetti a soglie di liquidazione o criteri di valutazione differenti. Anche i loro prezzi possono scendere contemporaneamente, mentre il valore dell'asset di debito può a sua volta cambiare.
Aave utilizza un health factor basato sul valore totale delle garanzie, sulla soglia di liquidazione ponderata e sul valore totale del prestito. La documentazione segnala che le variazioni sia delle garanzie sia degli asset presi in prestito influiscono sulla salute della posizione e che non esiste un health factor universalmente sicuro.
Di conseguenza, l'aggiunta di 1.000 $ in un asset può migliorare la salute della posizione in modo diverso rispetto all'aggiunta di 1.000 $ in un altro.
Allo stesso modo, Morpho specifica che le garanzie sono legate a ciascun mercato. Gli asset presenti altrove in un conto non dovrebbero essere considerati automaticamente a sostegno di quella posizione.
Prima di applicare le formule semplificate, utilizza l'allocazione e l'indicatore di rischio effettivi.
Come può WEEX Convert aiutare a preparare i fondi per il rimborso?
Per chi detiene asset su WEEX, WEEX Convert può aiutare a valutare una conversione supportata nell'asset necessario per rimborsare un prestito su un'altra piattaforma. Occorre verificare la disponibilità degli asset selezionati e del conto.
La procedura pertinente consiste nel selezionare gli asset Da e A, inserire l'importo e controllare la quantità stimata da ricevere prima di confermare. La guida ufficiale di WEEX Convert descrive questo processo di verifica della quotazione e indica che i tassi di conversione possono differire dai prezzi spot.
La pagina pubblicizza l'assenza di commissioni di conversione, ma il confronto finale dovrebbe comunque basarsi sui proventi netti effettivamente utilizzabili. Commissioni di prelievo, costi di rete, importi minimi e tempi di trasferimento possono influire sulla quantità che arriva al prestatore.
Prima di trasferire, verifica il token e la rete esatti accettati. Valori in dollari simili non rendono asset diversi intercambiabili ai fini del rimborso.
Una conversione completata non riduce automaticamente un prestito esterno. Il rimborso deve raggiungere la destinazione corretta ed essere applicato al debito. Quando la liquidazione è vicina, un percorso tra piattaforme diverse potrebbe richiedere troppo tempo.
Cosa verificare dopo aver agito?
L'operazione è completa solo quando il suo effetto compare nella posizione di prestito.
Per il rimborso, verifica che il debito residuo sia diminuito dell'importo accreditato. Per un'integrazione, controlla che le garanzie siano state assegnate al prestito corretto e riconosciute al valore previsto.
Ricalcola quindi il margine di sicurezza usando le nuove cifre del debito e delle garanzie, compresi gli interessi contabilizzati durante la procedura.
Le istruzioni di rimborso di Aave distinguono l'autorizzazione a trasferire un token dalla conferma del rimborso e dal controllo del conseguente health factor. La distinzione è importante: la sola autorizzazione non riduce il debito.
Conserva la registrazione della transazione e verifica se sia necessario riattivare le protezioni automatiche. Prima di considerare risolta la situazione, rivaluta le riserve che restano al di fuori del prestito.
Il punto di vista editoriale di WEEX: migliorare l'LTV è solo una parte della decisione
Nel confronto semplificato a parità di budget, il rimborso è in genere più efficiente per ogni dollaro. È quindi un ottimo punto di partenza quando lo scopo è ridurre il debito e sono facilmente disponibili fondi esterni per il rimborso.
L'aggiunta di garanzie può comunque essere utile, soprattutto quando gli asset idonei sono accessibili e la velocità di esecuzione è importante. Va però considerata come un impegno di asset a fronte di un debito che continua a esistere.
La distinzione cruciale è tra raggiungere lo stesso rapporto e utilizzare lo stesso budget. A parità di ipotesi, un LTV uguale produce gli stessi margini percentuali immediati; una spesa esterna uguale produce risultati diversi.
Riteniamo che chi prende in prestito dovrebbe puntare a una posizione sostenibile anche in caso di un ulteriore calo, tenendo conto della liquidità conservata al di fuori di essa. Un rapporto più sano è utile solo se contribuisce a un bilancio complessivo più resiliente.
FAQ
1. È meglio rimborsare un prestito garantito da criptovalute o aggiungere garanzie?
Con fondi esterni e criteri di valutazione identici, il rimborso riduce maggiormente l'LTV per ogni dollaro. La scelta pratica dipende anche dai tempi di transazione, dalle riserve residue, dalle condizioni del prestito e dalla disponibilità di garanzie idonee.
2. Quanto devo rimborsare per raggiungere un LTV obiettivo?
Nel modello semplificato, sottrai dall'importo del debito residuo il prodotto tra LTV obiettivo e valore attuale delle garanzie. Un debito di 40.000 $ garantito da asset del valore di 60.000 $ richiede un rimborso esterno di 4.000 $ per raggiungere un LTV di 60%.
3. Aggiungere garanzie riduce il mio debito?
No. Aumenta gli asset che sostengono il debito. Gli interessi e gli obblighi di rimborso continuano secondo quanto previsto dal contratto.
4. Le protezioni automatiche possono garantire che eviterò la liquidazione?
No. La loro efficacia dipende dalle condizioni del prodotto, dagli asset disponibili e dalla corretta esecuzione. Verifica che la funzione sia ancora attiva e controlla la posizione dopo ogni intervento.
5. Posso vendere le garanzie per rimborsare il prestito?
Alcuni prodotti lo consentono, ma vendere garanzie riduce sia il debito sia gli asset che lo garantiscono. Di conseguenza, la quantità da vendere può essere superiore a quella necessaria per un rimborso esterno che raggiunga lo stesso LTV obiettivo. Prima di procedere, verifica che l'operazione sia consentita.
Fonti
| Fonte | Materiale esaminato |
|---|---|
| Salute del prestito Coinbase | LTV, soglie specifiche per il mercato e limiti delle protezioni |
| Pagamenti dei prestiti Coinbase | Condizioni di rimborso, differenze sugli interessi e blocchi temporanei |
| Documentazione di Morpho sulla liquidazione | Idoneità alla liquidazione e recupero delle garanzie |
| Garanzie e salute della posizione su Morpho | Allocazione delle garanzie specifica per mercato |
| Health factor e liquidazioni su Aave | Calcoli della salute su più asset e rischio di liquidazione |
| Guida al rimborso di Aave | Passaggi per autorizzazione, rimborso e conferma |
| WEEX Convert | Anteprima della conversione e accesso al prodotto |
| Guida di WEEX Convert | Verifica della quotazione, limiti supportati e registrazioni delle conversioni |
Fonti consultate 27/10/2026. Tutti gli importi dei prestiti, le soglie e gli scenari di stress usati nei calcoli sono ipotetici.
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche

Chi possiede azioni tokenizzate? Un gran numero di investitori al dettaglio, ma gli asset sono altamente concentrati

Depositi di stablecoin in DeFi crescono a 24 miliardi di dollari

Cinque progetti DeFi in lista di osservazione: dai vault stratificati al libro ordini perpetuo on-chain

[Colonna] Robinhood Chain, la frenesia dei meme coin è finita, ma la crescita continua

Punti salienti della settimana | L'oro scende sotto i 4000 dollari durante la Golden Week, a16z Crypto rinominato in a16z Frontier

Lido presenta il meccanismo Turbulence Controls per affrontare eventi estremi

5 giorni, 1,2 miliardi di dollari di volume di scambi, TVL solo 11 milioni: perché Metric merita attenzione?

I token azionari di Robinhood ora disponibili nel mercato di prestito Morpho

Guida al mining DeFi: 5 progetti potenziali da tenere d'occhio

Ledger Wallet lancia funzionalità di prestito crittografico, supporta il prestito di USDC e USDT con cbBTC e wBTC come collaterale

La funzione di ordini P2P di Morpho supporta qualsiasi asset di prestito

Le uscite proposte da Lido pagherebbero i creditori con il collaterale dei mutuatari

Cinque progetti DeFi in lista di osservazione: dai vault stratificati al libro degli ordini perpetuo on-chain
DefiLlama e Trueo lanciano un mercato per le entrate dei protocolli e la probabilità di vulnerabilità

8 milioni di dollari in 3 settimane, ma l'80% dei fondi è "inattivo": quanta vera domanda c'è nel "gioco dei giganti" di OUSD?

Il prestito di Bitcoin su Base raggiunge un massimo storico

Qual è la difficoltà di spendere con gli AI Agent sulla blockchain?

Il calo dell'attività di trading dei Meme coin su Robinhood Chain e il flusso di fondi verso il prestito di stablecoin

Lido lancia il meccanismo Fallback Exits per supportare i prestatori nel prelievo di garanzie
I portafogli crypto si espandono nei centri DeFi mentre gli scambi e i rendimenti si spostano nell'app
Dalla liquidazione istituzionale a un ecosistema aperto: Canton può replicare il percorso di sviluppo di Robinhood Chain?

Abbiamo sopravvalutato il valore dell'emissione di stablecoin, ma sottovalutato il potere dei servizi finanziari locali

10 notizie da sapere oggi: il Regno Unito conserverà BTC sequestrati, privacy finanziaria e la nuova IA ...

Morpho nomina Brian Foster responsabile dello sviluppo del mercato

Oltre la metà del supporto USDe di Ethena è destinato al prestito

a16z ripensa il KYC: le istituzioni abbracciano la blockchain, senza rimanere intrappolate nei tradizionali framework KYC
Conversazione con Haseeb, partner di Dragonfly: Gli agenti non hanno bisogno di Crypto, solo gli esseri umani!

CoinShares porta il rendimento delle stablecoin nei portafogli Safe
Decine di miliardi di dollari di criptovalute esposte a rischi: chi si farà carico della copertura?
Web3: I punti salienti e i successi del settore da non perdere questa settimana
Chi possiede azioni tokenizzate? Un gran numero di investitori al dettaglio, ma gli asset sono altamente concentrati
Depositi di stablecoin in DeFi crescono a 24 miliardi di dollari
Cinque progetti DeFi in lista di osservazione: dai vault stratificati al libro ordini perpetuo on-chain
[Colonna] Robinhood Chain, la frenesia dei meme coin è finita, ma la crescita continua
Punti salienti della settimana | L'oro scende sotto i 4000 dollari durante la Golden Week, a16z Crypto rinominato in a16z Frontier
Lido presenta il meccanismo Turbulence Controls per affrontare eventi estremi
Contenuti
Ultimi articoli


Ultimi listing di monete su WEEX


