
Dlaczego USDD ma przewagę nad bankami w erze cyfrowych dolarów

 Oceń nas w Google


W miarę jak tradycyjne giganty wkraczają w świat cyfrowych dolarów, Yvonne Chia z USDD wyjaśnia, dlaczego dostęp 24/7, samodzielne przechowywanie i przejrzysty zysk dają zdecentralizowanym stablecoinom przewagę, której banki nie mogą powielić.
20 listopada -- Road Town, Totorla, Brytyjskie Wyspy Dziewicze -- Zdecentralizowany protokół stablecoina USDD przyspiesza swoją wielołańcuchową użyteczność na TRON, Ethereum i BNB Chain---łącząc zautomatyzowany zysk sUSDD za pomocą swojego Smart Allocatora z transferami GasFree bez TRX---w miarę jak tradycyjne giganty finansowe ścigają się, aby zbudować konkurencyjne tory stablecoinowe.
W niedawnej rozmowie z branżowym partnerem wymiany ChangeNOW, Yvonne Chia, szefowa komunikacji USDD, przedstawiła, dlaczego samodzielne przechowywanie, rozliczenia 24/7 i przejrzyste rezerwy on-chain dają zdecentralizowanym cyfrowym dolarom strukturalną przewagę nad alternatywami emitowanymi przez banki.
1. Dostęp bez zezwoleń vs. Konta z ograniczeniami
Dla miliardów ludzi na całym świecie otwarcie i utrzymanie tradycyjnego konta bankowego wciąż wiąże się z papierkową robotą, minimalnymi wymaganiami salda, ograniczeniami geograficznymi i opóźnieniami w zatwierdzeniu. Nawet gdy banki integrują tory stablecoinowe za kulisami, te usługi pozostają zamknięte za murami zgodności z przepisami i kontrolą pośredników.
Stablecoiny natywne dla kryptowalut odwracają ten model. Jak podkreśliła Yvonne Chia podczas wywiadu:
"Porównaj to z stablecoinem takim jak USDD, gdzie wszystko, czego potrzebujesz, to telefon, działające połączenie internetowe, możesz natychmiast założyć portfel i masz dostęp do swoich funduszy od razu."
Z USDD użytkownicy mogą uzyskać dostęp i zarządzać swoimi cyfrowymi dolarami bezpośrednio przez swoje portfele, nie polegając na tradycyjnych pośrednikach finansowych.
To oznacza fundamentalną zmianę w dostępie do finansów: użytkownicy nie są już ograniczeni do usług, godzin pracy czy struktur konta jednej instytucji. Zamiast tego mają wolność w posiadaniu, zarządzaniu i transferze swoich aktywów na własnych warunkach.
Samodzielne przechowywanie daje również użytkownikom większą autonomię w podejmowaniu decyzji finansowych. Mogą wybierać, które portfele używać, gdzie transferować swoje aktywa i z którymi wspieranymi aplikacjami zdecentralizowanymi współpracować, bez potrzeby kierowania każdej transakcji przez scentralizowaną instytucję finansową.
Z USDD cyfrowe dolary użytkowników mogą poruszać się z nimi w otwartym ekosystemie blockchain, zamiast pozostawać związane z konkretnym bankiem lub dostawcą usług.
2. Globalne rozliczenia 24/7 vs. "Godziny bankowe"
Tradycyjne sieci płatnicze wciąż działają według harmonogramów sprzed dziesięcioleci: terminy weekendowe, dni wolne od pracy i wielodniowe opóźnienia w rozliczeniach transgranicznych, którym towarzyszą wysokie opłaty za przelewy.
Sieci blockchain nigdy się nie zamykają. Niezależnie od tego, czy jest to niedzielny wieczór, czy dzień świąteczny, USDD porusza się globalnie, nie polegając na tradycyjnych godzinach pracy banków czy oknach rozliczeniowych.
"Możemy przeprowadzać transfery 24/7 i nie jesteśmy ograniczeni przez tradycyjne godziny bankowe. Myślę, że w pewnym sensie stablecoiny nie tylko stają się bankami, ale przewyższają to, co tradycyjne banki mogą oferować użytkownikom."
Aby codzienne transfery były jeszcze łatwiejsze niż w aplikacjach fintech, USDD wprowadziło integrację GasFree na TRON, umożliwiając użytkownikom w obsługiwanych portfelach płacenie opłat sieciowych bezpośrednio w USDD, bez potrzeby posiadania TRX.
To usuwa kolejny praktyczny barierę dla adopcji stablecoinów: konieczność nabywania i utrzymywania oddzielnego tokena gazu tylko po to, aby transferować cyfrowe dolary. Dzięki GasFree uprawnieni użytkownicy mogą płacić około 0,5 USDD za transakcję, w porównaniu do około 1,5 USDT za standardowy transfer USDT w odniesieniu do warunków opłat.
Te ulepszenia mają znaczenie, ponieważ użyteczność stablecoina nie jest określona tylko przez jego powiązanie. Niskokosztowe transfery, proste doświadczenia z portfelami i dostępność przez całą dobę to to, co sprawia, że cyfrowe dolary są praktyczne do codziennych płatności i globalnych transferów wartości.
3. Przekazywanie zysku z powrotem do użytkowników vs. Marże bankowe
Być może najostrzejsza różnica między bankami a zdecentralizowanymi stablecoinami leży w sposobie, w jaki dystrybuowane są zyski.
W tradycyjnym bankowości instytucje przyjmują depozyty klientów, inwestują je w rynki generujące zyski i zatrzymują znaczną część zwrotów. Codzienni deponenci mogą otrzymywać stosunkowo niskie stopy procentowe, podczas gdy produkty o wyższych zyskach często wiążą się z wymaganiami kwalifikacyjnymi, minimalnymi depozytami lub ustalonymi okresami zapadalności.
Stablecoiny wprowadzają inny sposób uczestniczenia w możliwościach cyfrowego dolara. Zamiast trzymać kapitał wyłącznie na tradycyjnym koncie depozytowym, użytkownicy mogą uzyskać dostęp do możliwości zysku on-chain poprzez zdecentralizowane protokoły i przejrzyste mechanizmy inwestycyjne.
USDD został stworzony, aby bezpośrednio zwracać tę wartość posiadaczom. Dzięki USDD Earn użytkownicy mogą wpłacać USDD, aby otrzymać sUSDD, zarabiając zautomatyzowany, konkurencyjny zysk napędzany przez nasz system Smart Allocator, bez ustalonych okresów blokady ograniczających dostęp do ich kapitału.
Dla użytkowników rozróżnienie to jest ważne: USDD Earn zapewnia dostęp do produktywnego stablecoina, zachowując jednocześnie elastyczność, zamiast wymagać od użytkowników zaangażowania kapitału w konwencjonalny produkt o stałym terminie.
4. Weryfikacja Onchain vs. Zaufanie Instytucjonalne
Tradycyjne banki proszą klientów o zaufanie zamkniętym bilansom i okresowym sprawozdaniom regulacyjnym — aż kryzys udowodni inaczej.
USDD przyjmuje inne podejście poprzez swoją etykę "Nie ufaj, weryfikuj", podkreślając publicznie dostępne informacje on-chain i niezależną weryfikację.
- Przejrzystość Onchain: Adresy inteligentnych kontraktów, rezerwy zabezpieczeń i wdrożenia Smart Allocator są publicznie widoczne, co pozwala użytkownikom na bezpośrednie sprawdzenie odpowiednich informacji na blockchainie.
- Strukturalne Ujawnienia: Kwartalne Raporty Skarbowe dostarczają dodatkowych informacji na temat pozycji rezerw, wyników finansowych i rozwoju operacyjnego.
- Niezależne Przeglądy Bezpieczeństwa: USDD przechodzi audyty bezpieczeństwa przeprowadzane przez strony trzecie w celu oceny swoich inteligentnych kontraktów i identyfikacji potencjalnych luk.
Przejrzystość nie eliminuje ryzyk finansowych ani technicznych, ale zmienia sposób, w jaki użytkownicy mogą je oceniać. Zamiast polegać wyłącznie na zapewnieniach instytucji, użytkownicy mają dostęp do informacji, które można niezależnie zbadać i zweryfikować.
5. Poza Jedną Siecią: Otwarty, Wielołańcuchowy Ekosystem Finansowy
Wolność finansowa to nie tylko posiadanie cyfrowych dolarów. To także możliwość ich wykorzystania wszędzie tam, gdzie istnieją możliwości i aplikacje. Stablecoin ograniczony do jednej sieci lub ograniczonego przypadku użycia nie może w pełni zrealizować potencjału otwartej finansów blockchain.
Po aktualizacji protokołu w styczniu 2025 roku, USDD rozszerzył się natywnie z TRON na Ethereum i BNB Chain, rozszerzając swój zasięg na wiele ekosystemów blockchain.
Ta obecność wielołańcuchowa pozwala USDD łączyć się z różnymi społecznościami, środowiskami płynności i zdecentralizowanymi aplikacjami. Jego produkt sUSDD również rozszerzył się na integracje DeFi, w tym Pendle i Morpho, dając użytkownikom dodatkowe sposoby na dostęp do strategii zysku w różnych wspieranych ekosystemach.
Szerszy obraz to połączony ekosystem finansowy, w którym użytkownicy mogą przechodzić między posiadaniem, transferem, wymianą i wdrażaniem swoich stablecoinów zgodnie z własnymi potrzebami. To nie są izolowane funkcje. Razem sprawiają, że stablecoiny stają się bardziej użyteczne jako codzienna infrastruktura finansowa.
Przyszłość: Połączona, Otwarta i Wielołańcuchowa
Banki z pewnością będą nadal korzystać z stablecoinów do modernizacji swoich rozliczeń zaplecza. Jednak prawdziwa wolność finansowa pochodzi z otwartych sieci, w których aktywa swobodnie przepływają między protokołami bez pośredników.
Dla USDD, możliwość wykracza poza oferowanie aktywów powiązanych z dolarem. Chodzi o uczynienie cyfrowych dolarów dostępnymi, przenośnymi i produktywnymi w ramach powiązanego ekosystemu finansowego. Od samodzielnego przechowywania i transferów 24/7 po elastyczne możliwości zysku i dostęp do multichain DeFi, te możliwości dają użytkownikom więcej sposobów na wykorzystanie swoich pieniędzy.
Banki mogą wprowadzać stablecoiny do tradycyjnych finansów. Protokół kryptograficzny pokazuje, co stablecoiny mogą umożliwić poza tym.
Obejrzyj pełny wywiad na https://x.com/USDDecentralize/status/2121126175099773054.
Zbadaj ekosystem USDD na usdd.io.
Zdecentralizowany USD (USDD)
[email protected]
Cena --
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

Założyciel Sky podejrzewany o opróżnienie własnego funduszu pożyczkowego USDS

Morpho podwaja pożyczki w ciągu roku: ile wniosły kanały współpracy?

Samopomoc i przełom w zimie: jak pożyczki kryptowalutowe szukają nowego wzrostu?

Animoca współzałożyciel krytykuje tradycyjne konta oszczędnościowe, AI i DeFi mogą przekształcić usługi finansowe

Arogancja i uprzedzenia a16z

WBTC rozszerza działalność na poufny DeFi, nagrody STRK i pożyczki instytucjonalne

Plan pożyczkowy Lido może zablokować spłatę pożyczek bez zatrzymywania odsetek

Pożyczki XRP wywołują 883 likwidacje, a 53 mln dolarów pozostaje zagrożonych

RWA Tygodnik: NYSE będzie używać Avalanche do rozliczania tokenizowanych akcji; Goldman Sachs, Citigroup i inni zobowiązali się do wspólnego projektu stablecoinowego na kwotę około 270 milionów dolarów

Analitycy: HYPE lepiej radzi sobie z wykupem niż PUMP, AAVE i JUP
Alta pozyskuje 47,5 mln USD na blockchain wspierany przez sceptyka kryptowalut Jacka Zhanga

Zadłużenie kart kredytowych w USA osiąga 1,29 biliona dolarów, podczas gdy pożyczki Bitcoin ujawniają różnice w zabezpieczeniach

Valour wprowadza osiem nowych ETP kryptowalutowych, w tym Canton, Morpho i Raydium
Raport Chainalysis: Dlaczego rynek kryptowalut w Europie Zachodniej utrzymuje się pomimo globalnego spadku?
Tokenizowane złoto może teraz zabezpieczać pożyczki Coinbase. Ceny są aktualizowane w dni robocze

Raycash uruchamia główną sieć Ethereum, oferując płatności w prywatnych stablecoinach oraz funkcje zysku

Erebor, nazywany „następnym Silicon Valley Bank”, co przyciąga SBI i Robinhood?

reUSD i reUSDe przekroczyły 400 milionów dolarów depozytów, reUSD uruchomione na Monad

Onlend wprowadza infrastrukturę bez kodu do uruchamiania niestandardowych aplikacji pożyczkowych na łańcuchu

Morpho udziela pożyczek na ponad 58 miliardów dolarów: czy wzrost opiera się na aplikacjach, czy na nagrodach i subsydiach?

Te same złe długi, pięć momentów uznania strat: Kto powinien ponieść straty w skarbcu DeFi?
Udział rynku pożyczek Spark w trzecim kwartale wzrósł do 13,2%, przychody netto spadły o 30%

Głęboki raport branżowy 1kx Blockchain: Kto naprawdę zarabia?

USDD raportuje silne wyniki skarbcowe, wzrost kluczowych wskaźników i rozwój ekosystemu

Depozyty Morpho RWA przekraczają 2 miliardy dolarów, a pożyczki zbliżają się do 900 milionów dolarów

Birch Hill zakończyło rundę finansowania seed w wysokości 4 milionów dolarów, Multicoin Capital liderem
Nowa fala TGE nadchodzi? 19 projektów może zadebiutować w czwartym kwartale
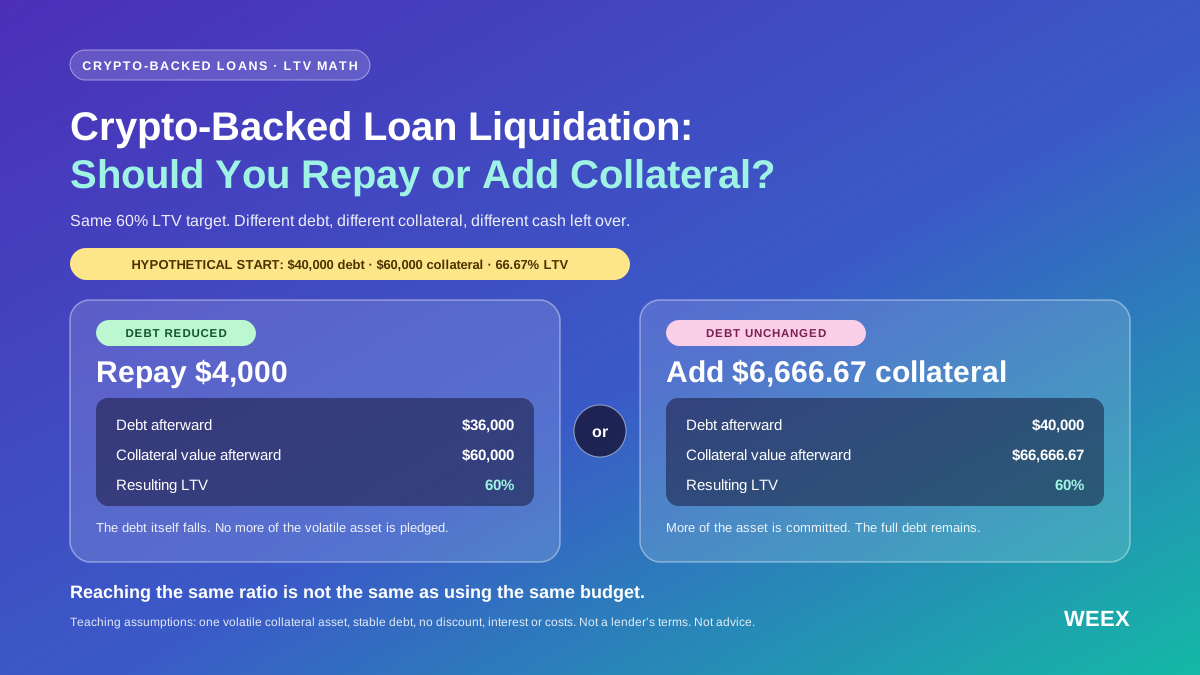
Likwidacja pożyczki zabezpieczonej kryptowalutami: spłacić ją czy dodać zabezpieczenie?
Grozi Ci likwidacja pożyczki zabezpieczonej kryptowalutami? Porównaj spłatę i zwiększenie zabezpieczenia przy takim samym budżecie, uwzględniając LTV, testy warunków skrajnych i limity ochrony.

Kto posiada tokenizowane akcje? Liczba inwestorów detalicznych jest ogromna, ale aktywa są mocno skoncentrowane
Depozyty stablecoin w DeFi rosną do 24 miliardów dolarów
Założyciel Sky podejrzewany o opróżnienie własnego funduszu pożyczkowego USDS
Morpho podwaja pożyczki w ciągu roku: ile wniosły kanały współpracy?
Samopomoc i przełom w zimie: jak pożyczki kryptowalutowe szukają nowego wzrostu?
Animoca współzałożyciel krytykuje tradycyjne konta oszczędnościowe, AI i DeFi mogą przekształcić usługi finansowe
Arogancja i uprzedzenia a16z
WBTC rozszerza działalność na poufny DeFi, nagrody STRK i pożyczki instytucjonalne
Najnowsze artykuły


Najnowsze notowania monet na WEEX


