
O que é um evento de desalavancagem no mercado de criptomoedas? Liquidações vs. ADL

 Avalie no Google
O que é um evento de desalavancagem no mercado de criptomoedas? Liquidações vs. ADL
Um evento de desalavancagem no mercado de criptomoedas ocorre quando traders reduzem a exposição alavancada, voluntariamente ou por meio do fechamento forçado de posições. Isso pode envolver queda no open interest, liquidações de margem e, sob determinadas condições específicas de uma exchange, desalavancagem automática, ou ADL. Esses mecanismos estão relacionados, mas são diferentes: uma liquidação comum fecha uma posição com garantia insuficiente, enquanto a ADL pode reduzir uma posição lucrativa de um trader com exposição oposta quando os controles de risco normais da plataforma não conseguem absorver adequadamente essa exposição.
O atalho mais enganoso é tratar toda queda no open interest denominado em dólares como prova de que um volume equivalente de capital alavancado saiu do mercado. Variações de preço podem reduzir esse número sem que nenhum contrato seja encerrado. Uma análise útil precisa distinguir a reavaliação de preços, a redução real de posições e as evidências de liquidação forçada antes de declarar que a alavancagem foi “eliminada”.
O que significa desalavancagem em cripto?
Desalavancagem significa reduzir a exposição em relação ao patrimônio que a sustenta. Os traders podem fazer isso fechando parte de uma posição, adicionando garantias ou combinando as duas ações.
Em uma conta de trading simplificada:
Um trader com $10.000 de exposição sustentada por $2.000 de patrimônio tem alavancagem efetiva de 5×. Reduzir a exposição para $6.000 sem alterar o patrimônio diminui essa proporção para 3×.
Adicionar garantias também pode reduzir a alavancagem sem encerrar contratos. Isso importa porque o open interest acompanha as posições em aberto, e não as garantias que as sustentam. A CoinGlass define open interest como os contratos que continuam abertos e não liquidados, algo distinto do volume de negociação.
Consequentemente, dois mercados com open interest idêntico podem ter perfis de alavancagem muito diferentes. Um pode conter posições com garantias adequadas, enquanto o outro depende de margens de segurança reduzidas.
O inverso também é possível: a exposição nominal pode cair enquanto a alavancagem efetiva aumenta, porque o patrimônio da conta cai mais rapidamente.
Considere uma posição inicialmente avaliada em $10.000 frente a $2.000 de patrimônio. Após um movimento adverso, suponha que a exposição passe a valer $9.000 e o patrimônio caia para $1.000. A alavancagem efetiva aumentou de 5× para 9×.
Um valor menor para a posição não significa necessariamente que ela ficou mais segura.
Quais são as diferenças entre desalavancagem voluntária, liquidação e ADL?
A diferença está em quem inicia a redução, qual conta é afetada e por que a posição é encerrada.
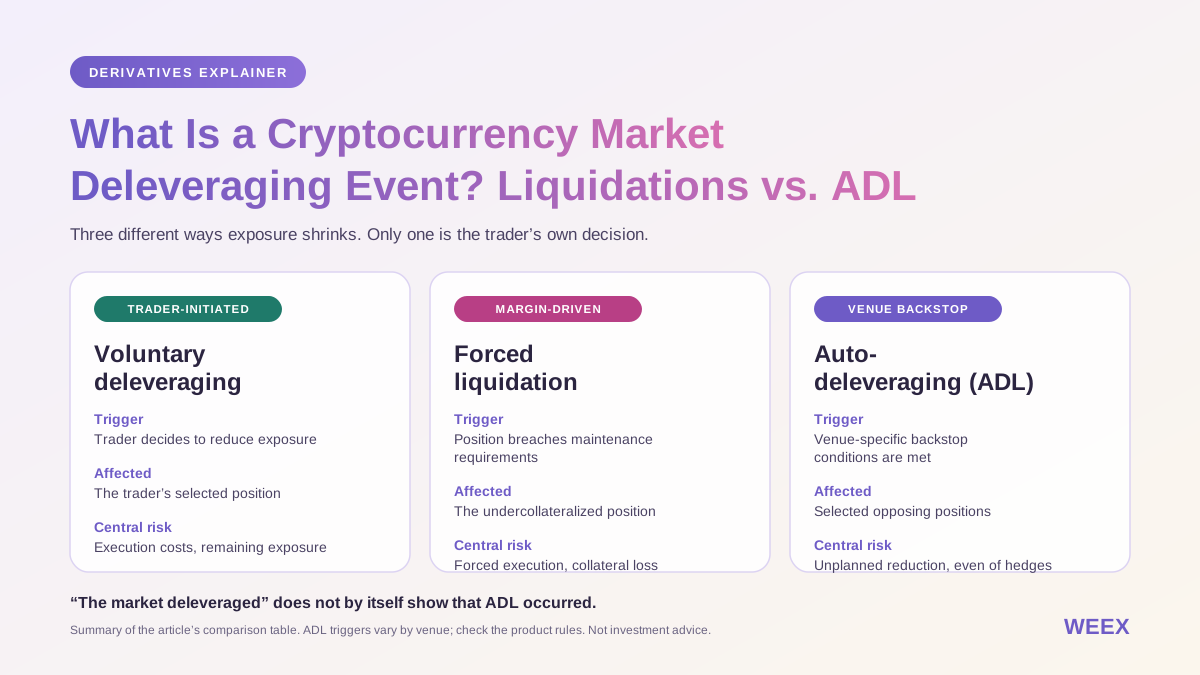
A desalavancagem voluntária é uma decisão do trader. A liquidação comum ocorre em resposta à margem insuficiente. A ADL é um mecanismo de controle de risco da plataforma que pode afetar posições opostas.
| Mecanismo | Principal gatilho | Posição afetada | Risco central |
|---|---|---|---|
| Desalavancagem voluntária | O trader decide reduzir a exposição | Posição escolhida pelo trader | Custos de execução e exposição remanescente |
| Liquidação forçada | A conta ou posição viola os requisitos de margem de manutenção | Posição com garantias insuficientes | Execução forçada e perda de garantias |
| Desalavancagem automática | As condições específicas da plataforma para acionar o mecanismo são atendidas | Posições opostas selecionadas | Redução não planejada, inclusive de hedges lucrativos |
A documentação de ADL da WEEX descreve reduções de posições de contrapartes quando as reservas de risco não conseguem assumir adequadamente a exposição liquidada. Os gatilhos e procedimentos exatos devem ser verificados nas regras aplicáveis ao produto. (Central de Ajuda da WEEX)
Uma notícia dizendo que “o mercado passou por desalavancagem” não comprova que ocorreu ADL. Para comprovar uma ADL na exchange, é necessária uma evidência mais específica, como um aviso da plataforma, um registro de execução de ADL ou reduções documentadas de posições de contrapartes.
Como começa uma cascata de liquidações?
Uma cascata de liquidações é um ciclo de retroalimentação no qual o fechamento forçado de posições contribui para aumentar a pressão sobre os preços, provocando novas liquidações.
Em um mercado com predominância de posições compradas, uma queda inicial reduz o patrimônio das contas. Posições que se aproximam dos requisitos de margem de manutenção ficam vulneráveis. Então, os mecanismos de liquidação tentam reduzir ou fechar essas exposições.
Se houver pouco interesse de compra executável, esses fechamentos podem pressionar os preços para baixo. Mais contas ultrapassam seus limites de margem, provocando outra rodada de saídas forçadas.
A sequência se inverte durante um short squeeze: a alta dos preços prejudica as posições vendidas, e o fechamento forçado dessas posições cria demanda de compra.
A variável importante é a liquidez executável. Um mercado pode registrar um volume diário substancial e, ao mesmo tempo, oferecer pouca profundidade perto do preço atual durante um choque repentino.
Por que as margens de segurança importam mais do que o nível de alavancagem
Uma posição comprada simplificada de $10.000, lastreada por $1.000 de margem, começa com alavancagem de aproximadamente 10×. Um movimento adverso de 5% gera uma perda de trading de cerca de $500, sem incluir taxas e funding.
Essa perda consome metade da margem inicial, e não 5% dela.
Em geral, a liquidação ocorre antes que a conta esgote cada dólar, porque ainda se aplicam os requisitos de manutenção e outras cobranças. A documentação de liquidação da WEEX descreve limites de margem de manutenção e um processo gradual de redução de risco, em vez de uma regra universal do tipo “perca 100% primeiro”. (Central de Ajuda da WEEX)
O ponto exato de liquidação depende do contrato, do nível da posição, do modo de margem, das garantias e de outras condições da conta. Um cálculo simples de alavancagem não substitui o cálculo de risco atual da plataforma.
Por que o open interest em dólares pode cair sem que contratos sejam encerrados?
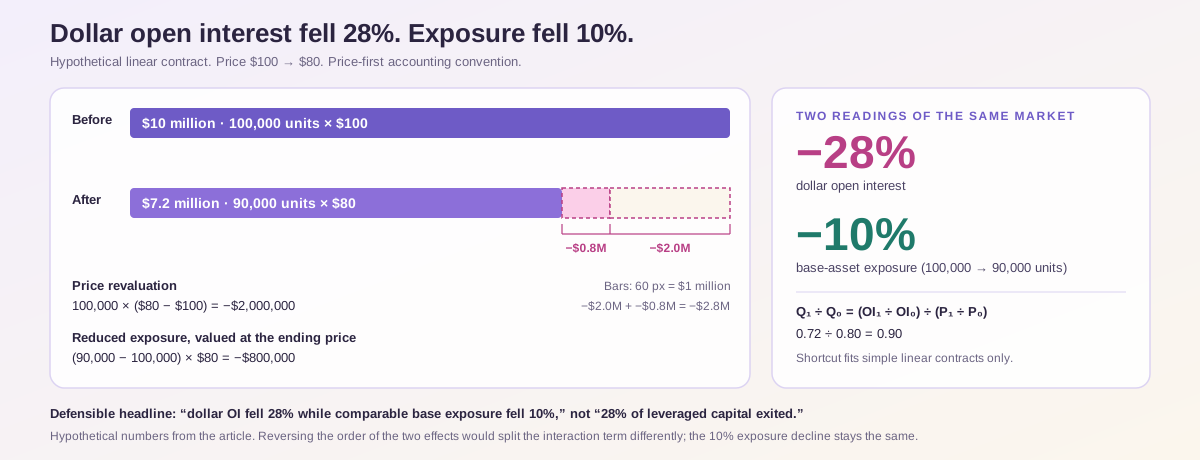
O open interest denominado em dólares combina a quantidade de posições com sua avaliação. Em um contrato linear simplificado com multiplicador fixo do ativo-base:
Isso significa que a queda dos preços reduz mecanicamente o open interest em dólares, mesmo que a exposição ao ativo-base permaneça inalterada.
O exemplo hipotético a seguir separa esses efeitos.
| Métrica | Antes | Depois |
|---|---|---|
| Preço de referência | $100 | $80 |
| Exposição em aberto ao ativo-base | 100,000 unidades | 90,000 unidades |
| Open interest em dólares | $10M | $7,2M |
O open interest em dólares cai 28%, mas a exposição em aberto ao ativo-base cai 10%.
Usando um cálculo que considera primeiro o preço, a queda de $2,8M se divide em:
O primeiro componente é a reavaliação de preço. O segundo é a redução da exposição avaliada ao preço final.
Essa decomposição é uma convenção contábil: inverter a ordem distribui o efeito da interação de outra forma. No entanto, a queda observada de 10% na exposição ao ativo-base permanece inalterada.
Um ajuste prático
Quando a estrutura do contrato permitir, a proporção da exposição pode ser calculada assim:
Neste caso:
Portanto, a exposição corresponde a 90% do nível inicial.
Esse atalho não é adequado para todos os produtos. Contratos inversos, valores fixos em dólares por contrato, multiplicadores variáveis e agregados de mercados diferentes exigem especificações próprias.
A manchete defensável é “o OI em dólares caiu 28%, enquanto a exposição comparável ao ativo-base caiu 10%”, e não “28% do capital alavancado saiu do mercado”.
A queda no open interest comprova liquidações forçadas?
Não. A queda do open interest só indica uma redução nos contratos em aberto depois de considerar as unidades de medida e a metodologia. Ela não identifica por que esses contratos desapareceram.
Os traders podem fechar posições voluntariamente, os contratos podem vencer ou a exposição pode migrar entre produtos e exchanges.
O material educativo da CME distingue o fechamento de uma posição em futuros com vencimento determinado da transferência da exposição para um contrato com vencimento posterior. Portanto, uma queda no contrato que está vencendo pode coexistir com a manutenção da exposição em outro lugar.
Em geral, contratos perpétuos não têm esse mecanismo de vencimento programado, mas os agregados podem combinar perpétuos com futuros de vencimento determinado. Verifique o que o gráfico inclui.
Os totais de liquidação não são iguais às variações do OI
Um número de liquidações geralmente descreve o valor nominal das posições fechadas à força, conforme informado durante um intervalo. Uma variação do OI compara a exposição em aberto em dois momentos.
Novas posições podem ser abertas durante o mesmo intervalo em que posições antigas são liquidadas. Fechamentos voluntários podem ocorrer junto com os forçados. A avaliação em dólares pode mudar ao longo do período.
Por isso, os valores de liquidações informados e a queda líquida no open interest não precisam coincidir.
Nenhum dos dois números equivale automaticamente às garantias perdidas, à receita da exchange ou ao dinheiro retirado do setor.
A qualidade dos dados acrescenta outra limitação. Uma pesquisa de Giagkiozis e Said, que examinou feeds de exchanges em dois períodos de 2023, identificou inconsistências nos dados informados de open interest e nas mensagens de liquidação. Essa constatação histórica reforça a necessidade de validação cuidadosa; não demonstra que todos os feeds atuais sejam imprecisos.
Quando a desalavancagem do mercado se torna auto-desalavancagem?
A ADL se torna relevante quando os procedimentos normais de liquidação e os mecanismos de reserva aplicáveis não conseguem absorver adequadamente a exposição em situação de estresse segundo as regras da plataforma.
Não se trata simplesmente de uma versão mais rápida de um stop-loss.
Um stop-loss segue uma instrução do trader. A liquidação ocorre quando a margem é insuficiente. A ADL reduz posições opostas selecionadas para lidar com um problema mais amplo de gestão de risco.
É importante observar que o fundo de reserva nem sempre precisa chegar a um saldo literalmente zero para que a ADL seja possível. As regras publicadas pela OKX incluem um limite predefinido para o fundo de segurança e condições adicionais para determinados produtos pré-mercado. A documentação também diferencia o tratamento do preço de marcação e do preço de falência.
Essas são disposições específicas de cada plataforma, não padrões universais.
Antes de depender de uma posição lucrativa em derivativos durante um período de estresse do mercado, entenda o método de seleção aplicável, o possível tratamento da liquidação e o processo de notificação.
Um hedge lucrativo pode ser reduzido por ADL?
Sim. Uma posição lucrativa em derivativos pode ser selecionada segundo as regras de ADL de uma exchange, mesmo quando está protegendo outra exposição.
A consequência prática é uma mudança na direção que resta na carteira.
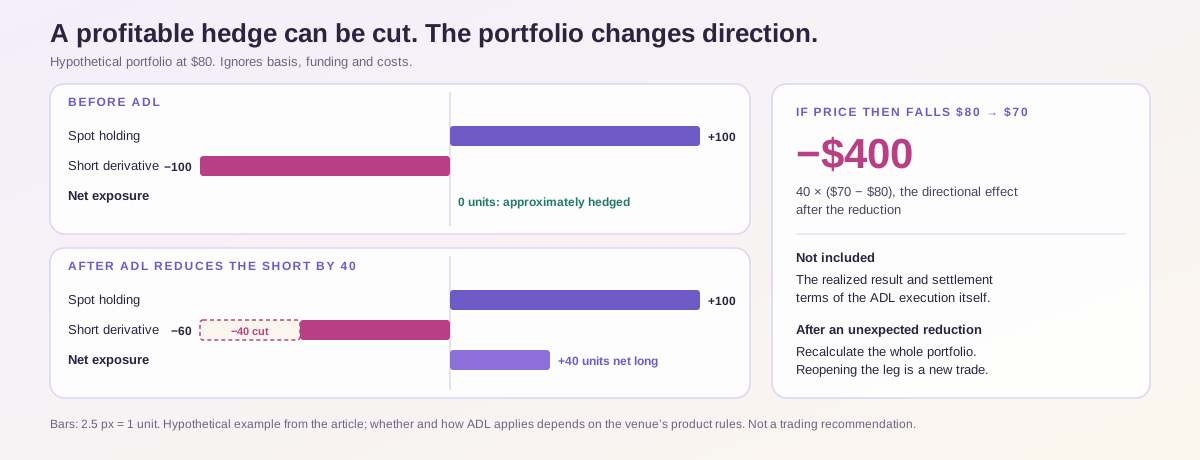
Considere uma carteira hipotética que mantém 100 unidades de um ativo e uma posição vendida em derivativo linear que cobre 100 unidades. Desconsiderando basis, funding e custos, as exposições se compensam aproximadamente.
A um preço de $80:
| Posição | Exposição |
|---|---|
| Posição spot | +100 unidades |
| Derivativo vendido | −100 unidades |
| Exposição líquida aproximada | 0 unidades |
Suponha que a ADL reduza em 40 unidades a posição vendida. Agora, a carteira mantém +100 unidades no spot e −60 unidades em derivativos, restando 40 unidades de exposição líquida comprada.
Se depois o preço cair de $80 para $70, o efeito direcional adicional será aproximadamente:
Esse cálculo descreve a exposição ao preço após a redução. Ele não inclui o resultado realizado nem as condições de liquidação da própria execução de ADL.
A lição operacional é simples: após uma redução inesperada de posição, recalcule a carteira inteira. Uma estratégia que antes estava protegida pode já não estar mais.
Reabrir imediatamente a posição que falta também é uma nova operação. Os spreads, a liquidez, o funding e as restrições da plataforma podem ter mudado substancialmente.
O que um evento histórico de desalavancagem demonstra?
O episódio de 10/10/2025 ilustra por que os totais de liquidação, as variações do open interest e as condições locais de preço devem ser examinados separadamente.
A retrospectiva da CoinDesk Data informou aproximadamente $19B em liquidações nominais durante mais de 24 horas e uma queda em dólares muito maior no open interest agregado. Também documentou fragmentação de preços entre plataformas de negociação. São observações históricas, não números referentes a 26/10/2026.
A discrepância é analiticamente útil. Ela demonstra por que subtrair um número de destaque de outro não produz uma estimativa confiável de saídas voluntárias.
Também mostra por que um preço de referência amplo pode divergir dos preços realmente disponíveis em uma plataforma durante períodos de estresse. Uma carteira pode enfrentar um problema de liquidez local mesmo quando um agregado global parece menos extremo.
A lição relevante é identificar o mercado, o intervalo de tempo e o método de medição antes de tirar conclusões sobre a dimensão de um evento de liquidação.
Como saber se a desalavancagem está chegando ao fim?
Nenhum indicador isolado confirma que um evento de desalavancagem terminou.
Uma desaceleração na queda do open interest pode significar que as saídas forçadas estão diminuindo. Também pode refletir uma pausa temporária antes da formação de novas posições ou da chegada de outra onda de vendas.
Uma avaliação mais útil combina várias observações.
| Observação | O que ajuda a avaliar | O que não pode comprovar sozinha |
|---|---|---|
| OI por contrato ou em unidades do ativo-base se estabiliza | A redução de posições pode estar desacelerando | As posições restantes têm garantias adequadas |
| A atividade de liquidação diminui | Os fechamentos forçados informados estão arrefecendo | Os dados informados estão completos |
| Os spreads diminuem e a profundidade melhora | As condições de execução estão se recuperando | Os preços atingiram um fundo duradouro |
| A demanda no mercado spot absorve as vendas | Os compradores estão absorvendo a oferta disponível | A demanda vai persistir |
| O funding se torna menos extremo | A pressão sobre os preços dos perpétuos está moderando | Uma reversão direcional é iminente |
A sequência importa. Uma estabilização acompanhada por melhores condições de execução é mais convincente do que uma recuperação em um livro de ordens vazio.
O funding também precisa de contexto. Uma taxa menos positiva pode indicar menor demanda por exposição comprada. Uma taxa negativa pode acompanhar um posicionamento baixista ou demanda por hedge. Nenhuma das duas é um sinal automático de compra.
Uma redefinição da alavancagem pode reduzir uma fonte de fragilidade, mas deixar sem solução a fraca demanda spot, os problemas com garantias ou as pressões econômicas mais amplas.
Um mercado de derivativos mais equilibrado não é o mesmo que um fundo de mercado confirmado.
Como os traders devem verificar a exposição na WEEX?
O fluxo de trabalho útil na WEEX começa pelas condições de risco da posição, e não pela oportunidade de aumentar a alavancagem.
Use a página de mercados de futuros da WEEX para localizar o produto relevante e, em seguida, consulte as informações atuais do contrato e a interface de trading. O guia para iniciantes de futuros da WEEX apresenta o painel de ordens e os controles de posição.
Para uma posição existente, examine em conjunto o tamanho nominal, a margem de suporte, o nível estimado de liquidação e o modo de margem selecionado. Reduzir o nível de alavancagem não deve ser confundido com necessariamente reduzir o número de contratos mantidos.
Verifique também a base de acionamento de qualquer ordem de proteção. Um gatilho baseado no último preço e um cálculo de risco baseado no preço de marcação podem se comportar de maneira diferente durante uma desarticulação rápida do mercado. Uma ordem acionada ainda precisa ser executada.
A documentação do processo de liquidação e a explicação sobre ADL da WEEX abordam etapas diferentes da gestão de risco. Ler ambas ajuda a distinguir uma redução causada pela condição de margem da sua própria posição de uma redução de contraparte.
A Central de Confiança da WEEX fornece informações sobre reservas e o fundo de proteção. As reservas do fundo ou as divulgações sobre reservas não devem ser interpretadas como uma promessa de que uma posição individual em futuros não possa ser liquidada ou reduzida. A página informa que a cobertura de proteção está sujeita aos termos aplicáveis, aos requisitos de elegibilidade e às exclusões.
O que um relatório útil sobre desalavancagem deve incluir?
Um relatório confiável deve permitir que os leitores reconstituam sua afirmação central.
Primeiro, especifique o intervalo observado e o fuso horário. Um total de liquidações em quatro horas não deve ser comparado com uma variação de open interest em 24 horas sem explicação.
Segundo, identifique o universo de produtos. Separe perpétuos de futuros com vencimento determinado e diferencie contratos lineares de produtos inversos quando suas medições forem distintas.
Terceiro, mantenha unidades comparáveis. Quando disponível, mostre o open interest em dólares junto com a exposição em contratos ou em unidades do ativo-base. Documente inclusões, exclusões ou lacunas na cobertura das exchanges.
Quarto, separe observações de interpretações. “As liquidações de posições compradas informadas aumentaram” é uma observação. “Todos os comprados fracos saíram do mercado” é uma afirmação muito mais forte, que a estatística não pode comprovar.
Por fim, descreva o que poderia mudar a conclusão. Um novo crescimento do OI sem melhora da liquidez, vendas persistentes no mercado spot ou mais pressão sobre as garantias poderiam enfraquecer uma tese inicial de estabilização.
Essa disciplina de reportagem produz uma resposta mais útil do que um total de liquidações alarmante seguido por um preço-alvo sem fundamento.
Visão editorial da WEEX: meça a exposição que permanece
Um evento de desalavancagem no mercado de criptomoedas é melhor entendido como uma mudança nas posições, nas garantias e nas condições de execução — não apenas como um grande número vermelho em um painel de liquidações.
A análise mais sólida separa três perguntas: quanta exposição foi realmente encerrada, quanto do valor informado mudou por causa das variações de preço e se as posições restantes conseguem resistir a mais pressão.
A ADL acrescenta outra dimensão. Acertar a direção do mercado não garante que uma posição lucrativa em derivativos permaneça intacta, e uma redução inesperada pode deixar exposta uma carteira que antes estava protegida.
Na nossa avaliação, a afirmação de que “a alavancagem foi eliminada” deve ser tratada como uma hipótese que exige evidências. Até que a exposição por contrato, a resiliência da margem e a liquidez executável deem suporte a essa afirmação, ela é prematura.
Perguntas frequentes
1. O que é um evento de desalavancagem no mercado de criptomoedas?
É um período em que a exposição alavancada é reduzida por mudanças voluntárias de posição, liquidação forçada ou outras ações de gestão de risco. Uma queda isolada do open interest em dólares não é suficiente para medir a redução real de posições.
2. Desalavancagem é o mesmo que liquidação?
Não. A liquidação é uma forma de redução forçada da exposição. Os traders também podem reduzir a alavancagem voluntariamente, fechando posições ou aumentando as garantias sem violar os requisitos de margem de manutenção.
3. É possível sofrer auto-desalavancagem mesmo tendo lucro?
Sim. Dependendo das regras da plataforma, a ADL pode reduzir posições lucrativas opostas quando os procedimentos normais de liquidação e os mecanismos de reserva não conseguem absorver adequadamente a exposição em situação de estresse.
4. A queda do open interest significa que o mercado atingiu o fundo?
Não. Ela pode indicar que há menos posições em aberto, mas a reavaliação de preços, o vencimento e a migração entre produtos podem afetar a leitura. Uma recuperação duradoura também depende da demanda, das condições das garantias e da liquidez.
5. Como posso verificar se um fechamento foi uma liquidação ou uma ADL?
Consulte o rótulo da execução, o histórico da posição, as notificações e as regras aplicáveis da exchange. A liquidação normalmente está relacionada à condição de margem da sua própria posição; a ADL é uma ação de controle de risco de contraparte. Se os registros não identificarem o mecanismo, peça esclarecimentos ao suporte.
Fontes
| Fonte | Material consultado |
|---|---|
| CoinGlass | Definições de open interest e conceitos de cálculo |
| CME Group | Vencimento de futuros, compensação e rolagem |
| Giagkiozis e Said | Reconciling Open Interest with Traded Volume in Perpetual Swaps, revisado em 04/04/2024 |
| CoinDesk Data | Retrospectiva do evento de mercado de 10/10/2025, publicada em 28/10/2025 |
| OKX | Gatilhos de ADL e tratamento de posições, atualizado em 11/08/2026 |
| Processo de liquidação da WEEX | Margem de manutenção e procedimentos de redução de risco |
| Guia de ADL da WEEX | Mecanismo de auto-desalavancagem de contraparte |
| Central de Confiança da WEEX | Informações sobre reservas e cobertura de proteção condicional |
Fontes consultadas em 26/10/2026. Os exemplos numéricos de trading são cálculos hipotéticos.
Este conteúdo é fornecido apenas para fins informativos gerais e não constitui aconselhamento financeiro, de investimento, jurídico ou tributário. Quaisquer eventos, recompensas, promoções online ou informações relacionadas mencionadas neste documento não devem ser consideradas uma recomendação, solicitação ou convite para comprar, vender, negociar ou realizar qualquer outra transação com criptoativos. Criptoativos são altamente voláteis e podem resultar em perdas. A disponibilidade dos serviços, produtos e eventos relacionados da WEEX pode variar conforme a região. É de sua responsabilidade garantir que sua participação esteja em conformidade com as leis e regulamentações locais aplicáveis.
Você também pode gostar
Por que a criptomoeda Quant (QNT) está em alta hoje? O que preço e volume realmente mostram
Por que Quant (QNT) está em alta hoje? Confira os dados de preço e volume, o cronograma da parceria bancária, as premissas sobre a demanda pelo token e os riscos antes de negociar.
O que é trenching em cripto? Gíria de trading, riscos de tokens e custos de saída
O que é trenching em cripto? Entenda a gíria, as verificações de tokens, os riscos de liquidez e como um token em alta ainda pode gerar prejuízo após os custos de trading.

Lei da Carolina do Norte sobre reembolsos em quiosques de criptomoedas: quem tem direito e quando se aplica?
Entenda a lei da Carolina do Norte sobre reembolsos em quiosques de criptomoedas: a data de início 01/2027, quem tem direito, prazos para denúncias e documentos que as vítimas devem guardar.

Quem é Kimchi, trader de criptomoedas? Idade, nome real e trajetória no trading
Quem é Kimchi, trader de criptomoedas? Confira o que se sabe sobre sua idade, o nome Clayton Kim, sua trajetória no trading, as alegações de lucro e a parceria com a Pump.fun.
Acordo de data centers da Amazon com 3M: o que significa para as ações da Amazon (AMZN) e da 3M (MMM)
Avalie o acordo de data center da Amazon com 3M, o limite de exercício do warrant de $6B, a possível diluição e o que o acordo pode significar para as ações AMZN e MMM.

Ações da CoreWeave vs. Nebius: qual negócio de nuvem de IA enfrenta maior risco de financiamento?
Compare as ações da CoreWeave e da Nebius considerando dívida, fluxo de caixa, adiantamentos de clientes e diluição para avaliar qual negócio de nuvem de IA enfrenta maior risco de financiamento.

O que é a Messari? Pesquisa cripto, integração com a Blockworks e ferramentas para investidores

Como Myer Kripke investiu com Warren Buffett? Lições de investimento de longo prazo

Rentabilidade da mineração de Bitcoin (BTC): a dificuldade maior vai levar mineradores a vender?
Por que a Ethena (ENA) está em alta? Recuperação do preço, crescimento da USDe e riscos do token

Por que as empresas estão reduzindo os gastos com IA? O que isso significa para as ações de IA
Previsão de preço do XRP (XRP): o alvo de $750 de BarriC passa no teste de capitalização de mercado?
Previsão de preço do XRP: veja o alvo de $750 de BarriC, os cálculos de capitalização de mercado, cenários para a próxima alta, a demanda por tokens e o que poderia sustentar uma recuperação até $5.
O que as novas especificações do Tesla Roadster significam para as ações da Tesla (TSLA)?
Conheça as novas especificações do Tesla Roadster, os pagamentos de reserva e o plano de produção para 2028, além do que a apresentação pode significar para as ações da Tesla e os lucros futuros.
Previsão de preço da Quant (QNT) 2026–2030: a adoção bancária pode impulsionar o retorno a $500?
Revisão Semanal de TradFi da WEEX: contratos de semicondutores ficam para trás, enquanto Apple e Coinbase sobem
Revisão semanal de TradFi da WEEX: contratos de chips ficam atrás do SPY enquanto Apple e Coinbase sobem. Compare retornos, atividade de compra e riscos de produtos de ETF alavancados.
Temporada das altcoins? Por que 63% das altcoins superaram o Bitcoin (BTC) enquanto os retornos medianos da WEEX ficaram estáveis
Revisão semanal de altcoins da WEEX: 63% das altcoins superaram o Bitcoin, enquanto os retornos medianos ficaram estáveis. Veja a força relativa, os limites do ranking e os sinais de temporada das altcoins.
Panorama semanal do Bitcoin (BTC): preço recua enquanto indicadores de compras spot e de futuros da WEEX divergem
Panorama semanal do Bitcoin com base nos dados da WEEX: compare semanas concluídas e parciais, indicadores de compras spot e de futuros e os limites dos dados de posicionamento dos traders.
Ações do Google antes dos resultados da Alphabet: gastos com IA e crescimento da Busca podem sustentar GOOGL?
A Alphabet divulga os resultados do 3º trimestre de 2026 em 28/10. Veja os sinais da Busca, do Google Cloud, dos gastos com IA e das projeções que influenciam as ações da GOOGL.
Ações da AMD antes dos resultados do 3º trimestre de 2026: receita, demanda por IA e principais riscos a acompanhar
A AMD divulgará os resultados do 3º trimestre de 2026 em 03/11. Veja os sinais de data center, demanda por IA, margens e projeções que podem influenciar as ações da AMD.
Por que a criptomoeda DIMO (DIMO) está subindo? Utilidade dos dados veiculares, oferta do token e riscos de liquidez explicados
Por que a DIMO está subindo? Analise a utilidade dos dados veiculares, as mudanças nas recompensas da DIMO, a oferta de tokens, o FDV, os riscos de liquidez e as provas necessárias para uma adoção real.
Por que a criptomoeda Monad (MON) está em alta hoje? Expectativas sobre atualização de privacidade e desbloqueio de tokens em novembro
Por que Monad (MON) está em alta hoje? Analise as expectativas sobre a atualização de privacidade, o impulso do ecossistema Open, o desbloqueio em 24/11, o risco de oferta e os futuros de MON.
Por que a criptomoeda iExec RLC (RLC) está subindo hoje? Demanda por privacidade, migração multichain e teste de volume
Por que iExec RLC está subindo hoje? Veja o volume de RLC, a utilidade da computação confidencial, a oferta do token, a migração por bridge e os sinais de adoção a acompanhar.
Bitcoin (BTC) vai voltar a subir em 2026? Como distinguir uma recuperação real de um repique causado pelo fechamento de posições vendidas
O Bitcoin vai voltar a subir em 2026? Saiba como a demanda spot, os fluxos de ETF, a liquidez cripto, o posicionamento em futuros e as condições macroeconômicas moldam uma recuperação real do BTC.
Por que o Bitcoin (BTC) está caindo? Como ler um mapa de calor de liquidações de BTC sem tentar adivinhar o fundo
Por que o Bitcoin cai? Saiba como um mapa de calor de liquidações de BTC, o OI de cripto, o funding, a alavancagem e a profundidade de mercado ajudam a explicar vendas e fundos falsos.
Por que o preço da Quant (QNT) está subindo? Entenda o acordo de depósitos tokenizados da The Clearing House
Por que a Quant (QNT) está subindo? Entenda o acordo de depósitos tokenizados da The Clearing House, a utilidade da QNT, os riscos de preço e como negociar QNT na WEEX.
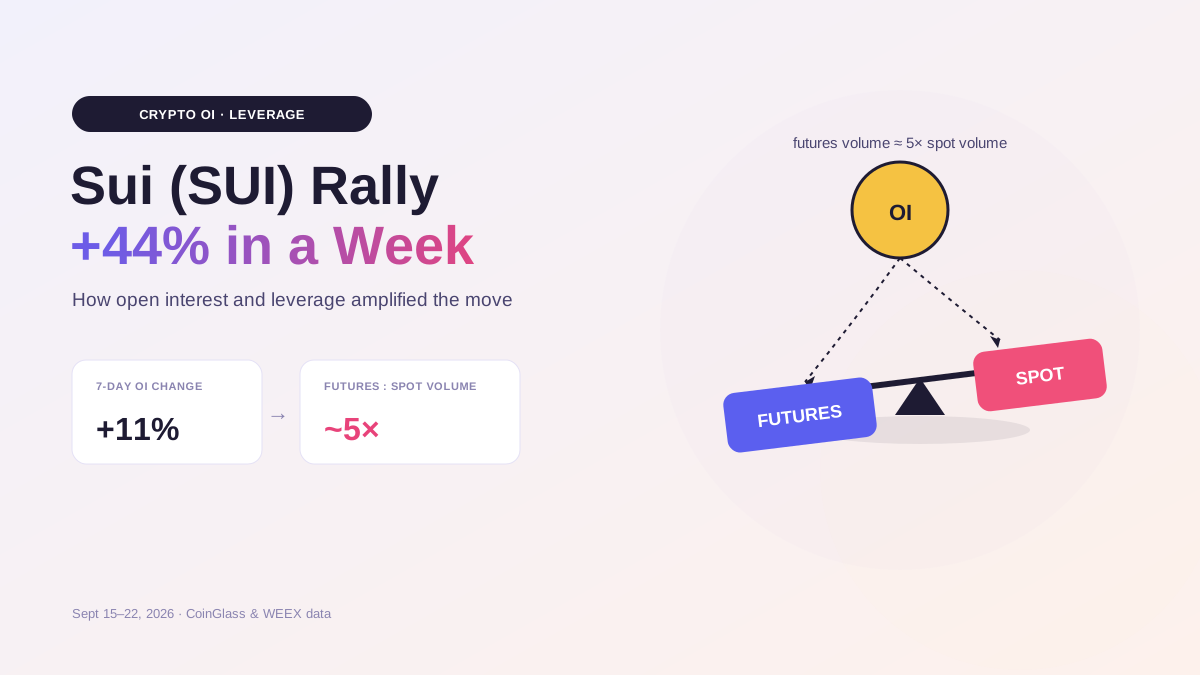
Por que o preço da criptomoeda Sui (SUI) disparou 44%? O OI e a alavancagem explicam a alta
Veja por que a Sui (SUI) disparou 44%, como o OI e a alavancagem em criptoativos ampliaram a alta, o que significa a correção e como negociar SUI na WEEX.
How Did a Hacker Create 46 Billion Fake Bitcoin in the Symbiosis Exploit? Prevent Bitcoin Hacker With WEEX Now
How two Symbiosis bridge bugs let a hacker mint 46.1 billion unbacked syBTC, drain Bitcoin pools and expose critical bridge risks.
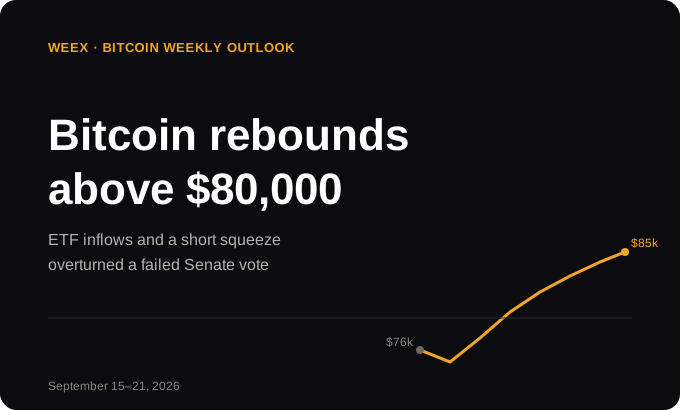
Panorama semanal do Bitcoin na WEEX: por que o Bitcoin se recuperou acima de $80.000 após a votação da CLARITY Act?
O Bitcoin se recuperou acima de $80.000, enquanto ações da SEC e da CFTC, novos aportes em ETFs e um short squeeze superaram a rejeição da CLARITY Act.

Trump concordou com limites para a renda com criptomoedas — isso será suficiente para salvar hoje a Lei CLARITY?
Trump concordou com limites éticos para criptomoedas na Lei CLARITY, mas sua $1,4B renda já existente com criptomoedas fica protegida. Confira a análise completa.

Chances de aprovação do CLARITY Act despencam para 16% e depois sobem para 31%: por dentro da disputa ética que não se resolve
As chances de aprovação do CLARITY Act despencaram para 16% e depois se recuperaram com o acordo de Trump sobre ética — mas uma nova oposição surgiu. Veja a cronologia completa das probabilidades.
Por que a criptomoeda Quant (QNT) está em alta hoje? O que preço e volume realmente mostram
Por que Quant (QNT) está em alta hoje? Confira os dados de preço e volume, o cronograma da parceria bancária, as premissas sobre a demanda pelo token e os riscos antes de negociar.
O que é trenching em cripto? Gíria de trading, riscos de tokens e custos de saída
O que é trenching em cripto? Entenda a gíria, as verificações de tokens, os riscos de liquidez e como um token em alta ainda pode gerar prejuízo após os custos de trading.
Lei da Carolina do Norte sobre reembolsos em quiosques de criptomoedas: quem tem direito e quando se aplica?
Entenda a lei da Carolina do Norte sobre reembolsos em quiosques de criptomoedas: a data de início 01/2027, quem tem direito, prazos para denúncias e documentos que as vítimas devem guardar.
Quem é Kimchi, trader de criptomoedas? Idade, nome real e trajetória no trading
Quem é Kimchi, trader de criptomoedas? Confira o que se sabe sobre sua idade, o nome Clayton Kim, sua trajetória no trading, as alegações de lucro e a parceria com a Pump.fun.
Acordo de data centers da Amazon com 3M: o que significa para as ações da Amazon (AMZN) e da 3M (MMM)
Avalie o acordo de data center da Amazon com 3M, o limite de exercício do warrant de $6B, a possível diluição e o que o acordo pode significar para as ações AMZN e MMM.
Ações da CoreWeave vs. Nebius: qual negócio de nuvem de IA enfrenta maior risco de financiamento?
Compare as ações da CoreWeave e da Nebius considerando dívida, fluxo de caixa, adiantamentos de clientes e diluição para avaliar qual negócio de nuvem de IA enfrenta maior risco de financiamento.


