
Рынку кредитования не нужна модель с посредником

 Оценить в Google


Название оригинальной статьи: CLOB-кредитование: рынкам не нужны кураторы
Автор оригинальной статьи: @0xJaehaerys, Gelora Research
Перевод оригинальной статьи: EeeVee, SpecialistXBT, BlockBeats
Примечание редакции: после эксплойтов Stream Finance и USDX сообщество DeFi переживает болезненное разочарование. Такие протоколы, как Morpho и Euler, внедрили модель «куратора», чтобы решить проблему фрагментации ликвидности, но непреднамеренно вернули моральные риски, связанные с «человеческим фактором», в ончейн-среду. Автор статьи указывает, что существующие протоколы кредитования ошибочно объединили «определение риска» и «сопоставление ордеров». Вдохновившись моделью традиционного финансового стакана ордеров, статья предлагает новую парадигму без кураторов, где маршрутизация выполняется алгоритмами.
Логика развития рынков кредитования
История ончейн-транзакций может помочь нам понять, как развивался рынок кредитования.
AMM на основе постоянных функций (например, Uniswap) решили фундаментальную задачу: как создать рынок без активных маркетмейкеров? Ответ — задать «форму» ликвидности с помощью инвариантной функции. Поставщики ликвидности заранее соглашаются на набор стратегий, которые протокол выполняет автоматически.
В торговле это работает эффективно, поскольку она относительно проста: покупатель и продавец встречаются по определенной цене. Однако кредитование устроено гораздо сложнее. Кредит включает несколько параметров:
Процентная ставка
Коэффициент «кредит/стоимость залога» (LTV)
Срок (фиксированный или плавающий)
Механизм ликвидации
Сопоставление заемщиков и кредиторов должно одновременно учитывать все перечисленные параметры.
Ранние протоколы кредитования в DeFi напрямую переняли решения, похожие на AMM. Такие протоколы, как Compound и Aave, задавали кривую процентной ставки, а кредиторы вносили средства в общий пул. Благодаря этому рынок кредитования мог работать даже без активных кредиторов.
Однако у этой аналогии есть фатальный недостаток. В торговле на DEX форма кривой постоянной функции влияет на качество исполнения (проскальзывание, глубина); в кредитовании же форма кривой процентной ставки напрямую определяет риск. Когда все кредиторы используют один пул, они также разделяют риски по всем видам залога, которые пул принимает. Кредиторы не могут указать, что готовы брать на себя только определенный риск.
В торговле эту проблему решает стакан ордеров: он позволяет маркетмейкерам самостоятельно задавать «ценовую кривую». Каждый маркетмейкер выставляет котировки по комфортной для него цене, а стакан объединяет их в единый рынок, при этом каждый маркетмейкер сохраняет контроль над собственным уровнем риска.
Можно ли применить похожий подход в кредитовании? Ответ на этот вопрос пытается найти проект под названием Avon.
Проблема фрагментации ликвидности
Первая попытка DeFi дать кредиторам больше возможностей состояла в изоляции рынков.
Такие протоколы, как Morpho Blue и Euler, позволяют любому создать рынок кредитования с заданными параметрами: определенным залогом, активом займа, фиксированным коэффициентом LTV и кривой процентной ставки. Кредиторы вносят средства в рынок, соответствующий их готовности к риску. Дефолт на одном рынке никогда не затронет другой.
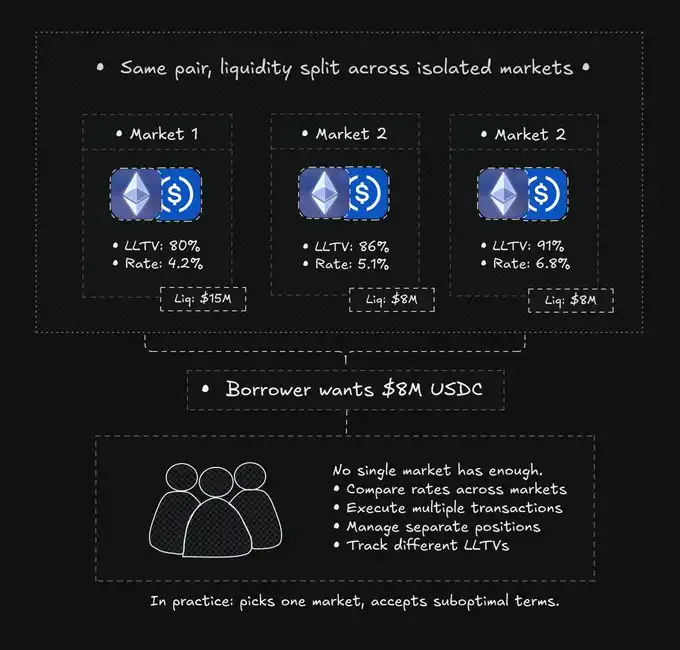
Для кредиторов это идеальное решение: они получают желаемую изоляцию рисков.
Но для заемщиков оно ведет к фрагментации.
Например, при кредитовании ETH под залог ETH и займе в USDC может существовать дюжина разных рынков:
Рынок B: ликвидность 3млн, LTV 86%, ставка 5,1%
Рынок C: ликвидность 2млн, LTV 91%, ставка 6,8%
… и еще 9 рынков с меньшей ликвидностью
Пользователь, желающий занять 8млн USD, не сможет получить всю сумму на одном рынке. Ему придется вручную сравнивать ставки, проводить несколько транзакций, управлять разрозненными позициями и отслеживать разные пороги ликвидации. Теоретически оптимальное решение — разделить заем между четырьмя или более рынками.
На практике никто так не делает. Заемщики обычно выбирают один рынок. В раздробленных пулах средства используются неэффективно.
Изоляция рыночных рисков решила проблему кредиторов, но создала проблему для заемщиков.
Цена --
Ограничения кураторских хранилищ
Модель кураторских хранилищ пытается устранить этот разрыв.
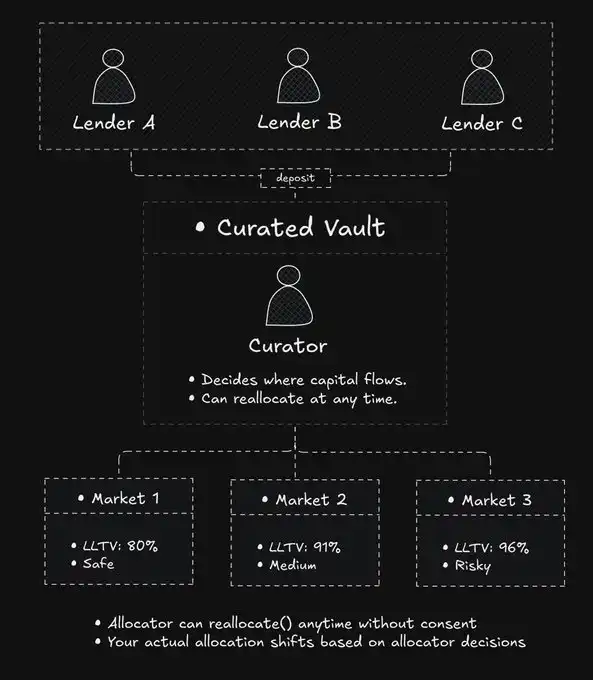
Идея такова: профессиональные кураторы управляют потоками капитала. Кредиторы вносят средства в хранилище, а куратор распределяет их между разными базовыми рынками, чтобы оптимизировать доходность и управлять рисками. Заемщики по-прежнему сталкиваются с фрагментацией рынков, но кредиторам хотя бы не приходится вручную перераспределять средства.
Это удобно кредиторам, которые хотят настроить систему и забыть о ней, но возвращает то, от чего DeFi стремилась избавиться: право принимать решения по собственному усмотрению.
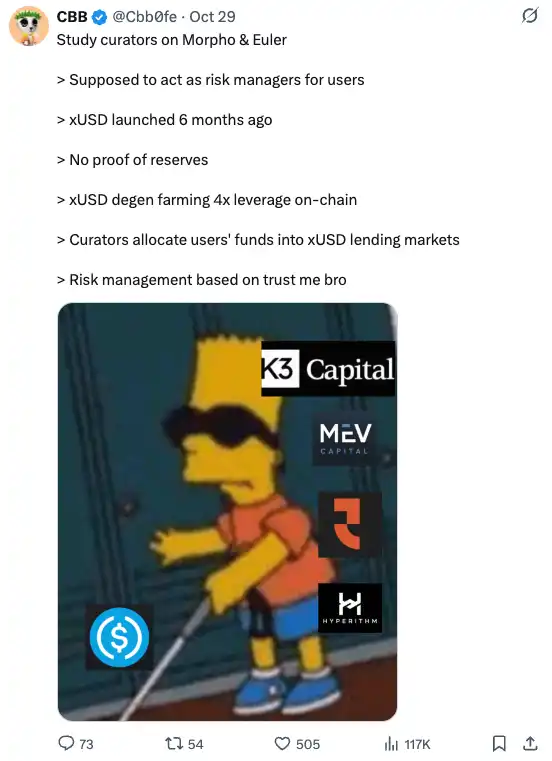
Администратор решает, какие рынки получат финансирование, и может в любой момент перераспределить средства. Риск кредиторов меняется в зависимости от решений администратора, которые невозможно предсказать или контролировать. Как выразился один пользователь Twitter: «Администратор играет с заемщиком в PvP, а заемщик даже не знает, что с него собирают урожай».
Эта асимметрия проявляется не только в стратегии, но и в точности данных интерфейса. Интерфейс Morpho иногда сообщает: «Доступно 3 млн $ ликвидности», однако на практике средств с низкой ставкой мало, а большая часть ликвидности доступна по высоким ставкам.
Когда координация ликвидности зависит от решений людей, прозрачность снижается.
Распределители средств меняют объем ликвидности на рынках по собственному графику, а не в ответ на текущий спрос. Хранилища пытаются решить проблему фрагментации для заемщиков с помощью «ребалансировки», но для этого требуются комиссии за gas, желание администратора и время. В результате заемщики по-прежнему получают невыгодные ставки.
Разделение риска и сопоставления
Протоколы кредитования объединяют два принципиально разных модуля.
Определение риска пользователем: разные кредиторы по-разному оценивают качество залога и допустимый уровень заемного плеча.
Способ сопоставления в протоколе кредитования: это механический процесс. Он не требует субъективных суждений пользователя — только эффективной маршрутизации.
Модель общего пула связывает эти два элемента и лишает кредиторов контроля.
Модель изолированных пулов разделяет подходы к оценке риска, но отказывается от автоматического сопоставления: заемщикам приходится вручную искать оптимальный вариант.
Модель кураторских хранилищ возвращает сопоставление благодаря роли администратора, но требует доверять ему.
Можно ли автоматизировать сопоставление, не передавая кому-либо право принимать решения (и не допуская ручного вмешательства)?
В торговле эту задачу решает стакан ордеров. Маркетмейкеры задают котировки, стакан объединяет их в общую глубину, а сопоставление происходит детерминированно — сначала исполняются лучшие цены. Никто не решает, куда направить ордер: все определяет механизм.
CLOB-кредитование применяет тот же принцип на кредитном рынке:
Кредиторы определяют риски с помощью изолированной стратегии.
Стратегии размещают котировки в общем стакане ордеров.
Заемщики получают доступ к объединенной ликвидности.
Сопоставление происходит автоматически, без вмешательства администратора.
Риск остается у кредиторов, а координация становится механизированной. Ни на одном этапе не требуется доверять посреднику.
Двухуровневая архитектура
Avon обеспечивает кредитование через стакан ордеров с помощью двух отдельных уровней.
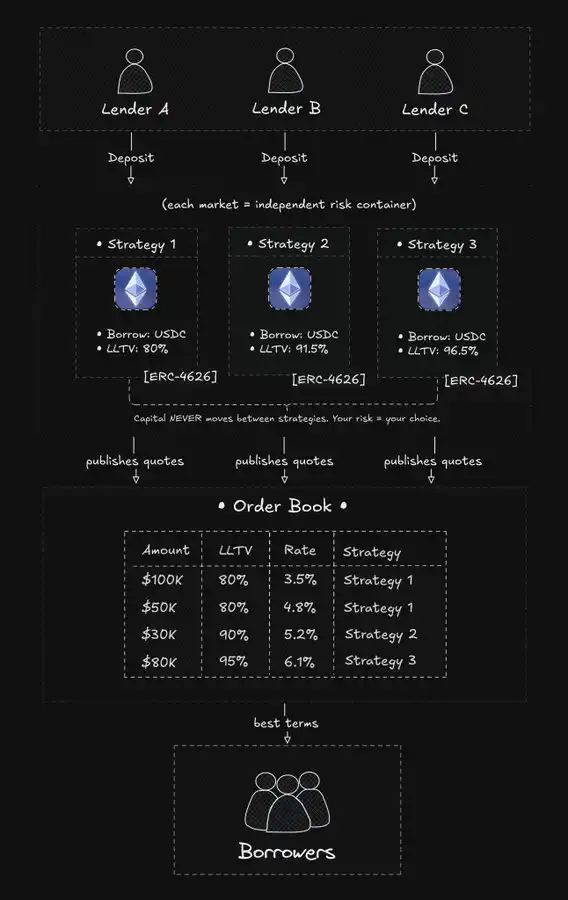
Уровень стратегий
«Стратегия» — это изолированный рынок кредитования с фиксированными параметрами.
Создатель стратегии задает следующие параметры: залог и актив займа, LTV для ликвидации, кривую процентной ставки, оракул и механизм ликвидации.
После развертывания форма кривой процентной ставки становится неизменной. Кредиторы заранее точно знают правила.
Средства никогда не перемещаются между стратегиями.
Если вы внесли средства в стратегию A, они останутся в ней до вывода. Никаких администраторов, ребалансировки и внезапных изменений уровня риска.
Параметры по-прежнему задают люди — управляющие стратегиями, — но они принципиально отличаются от администраторов. Администраторы распределяют средства, решая, куда направить капитал; управляющие стратегиями действительно управляют рисками: они устанавливают правила, но не перемещают средства. Их роль напоминает DAO-протокол Aave: DAO. Право решать, куда направить капитал, всегда остается у кредиторов.
Как система адаптируется к изменениям рынка? Благодаря конкуренции, а не изменению параметров. Если безрисковые ставки резко вырастут, старые стратегии будут принудительно ликвидированы (отток средств), а новые — созданы (приток средств). Право выбора переносится с вопроса «куда направить средства» (решение администратора) на вопрос «какую стратегию выбрать» (решение кредитора).
Уровень сопоставления
Стратегии не обслуживают заемщиков напрямую, а размещают котировки в общем стакане ордеров.
Стакан объединяет котировки всех стратегий в единую картину. Заемщики видят совокупную глубину всех стратегий, принимающих их залог.
Когда заемщик размещает ордер, механизм сопоставления:
Отбирает совместимые котировки (по типу залога и требованиям к LTV).
Сортирует их по процентной ставке.
Начинает исполнение с самой дешевой.
Проводит расчет в одной атомарной транзакции.
Если одна стратегия может исполнить весь ордер, она это делает. Если нет, ордер автоматически распределяется между несколькими стратегиями. Для заемщика все выглядит как одна транзакция.
Важно: стакан ордеров только считывает состояние стратегий и не может его менять. Его задача — координировать доступ; полномочий распределять капитал у него нет.
Перспективы RWA
В DeFi всегда существовало структурное противоречие, мешающее привлечению институциональных участников: требования к соблюдению норм ведут к сегрегации, но сегрегация подавляет ликвидность.
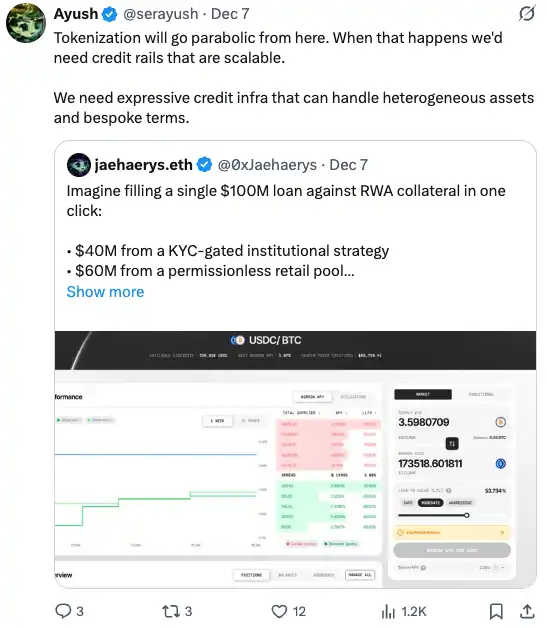
Aave Arc попытался внедрить модель «закрытого сада», в которой соответствующие требованиям участники используют собственный пул. В результате ликвидность оказалась низкой, а разница между ставками — значительной. Aave Horizon экспериментировал с «полуоткрытой» моделью (эмитентам RWA требуется пройти KYC, но кредитование остается без разрешений). Это стало шагом вперед, однако институциональные заемщики по-прежнему не могли получить доступ к пулу ликвидности Aave объемом 32 млрд $. Некоторые проекты изучают роллапы с ограниченным доступом. Процедура KYC проводится на уровне инфраструктуры. Такой подход подходит для некоторых сценариев, но приводит к фрагментации ликвидности на уровне сети. Пользователи, прошедшие проверку, в сети A ончен не могут получить доступ к ликвидности в сети B.
Модель стакана ордеров предлагает третий путь.
На уровне стратегий можно реализовать любые правила доступа (KYC, географические ограничения, проверку статуса аккредитованного инвестора). Механизм сопоставления отвечает только за подбор.
Если соответствующая требованиям стратегия и стратегия без ограничений предлагают совместимые условия, они могут одновременно профинансировать один и тот же заем.
Представим, что корпоративное казначейство использует токенизированные государственные облигации в качестве залога, чтобы занять 100 млн $:
30 млн $ — стратегия с обязательным KYC для институциональных участников (LP пенсионного фонда)
20 млн $ — стратегия с проверкой аккредитации инвесторов (LP семейного офиса)
50 млн $ — стратегия без каких-либо ограничений (LP розничного инвестора)
Средства не смешиваются на уровне источника, институты соблюдают требования, а ликвидность объединена в глобальном масштабе. Это устраняет тупик, при котором «соблюдение требований означает сегрегацию».
Многомерный механизм сопоставления
Стакан ордеров сопоставляет ордера только по одному параметру — цене. Самая высокая заявка на покупку встречается с самой низкой заявкой на продажу.
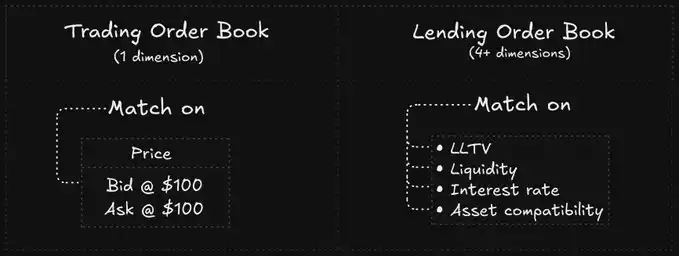
Кредитный стакан должен одновременно учитывать несколько параметров:
Процентная ставка: она должна быть ниже максимально допустимой для заемщика.
LTV: коэффициент «кредит/стоимость залога» заемщика должен соответствовать требованиям стратегии.
Совместимость активов: соответствие валют.
Ликвидность: ее на рынке должно быть достаточно.
Заемщики, предоставляющие больше залога (то есть использующие более низкий LTV) или согласные на более высокую процентную ставку, могут получить доступ к большему числу стратегий. Механизм находит самый дешевый вариант в рамках заданных ограничений.
Крупным заемщикам важно учитывать следующее: в Aave ликвидность объемом 1 млрд $ сосредоточена в одном пуле. В кредитовании через стакан ордеров 1 млрд $ может быть распределена между сотнями стратегий. Заем в размере 100 млн $ быстро исчерпает весь стакан: исполнение начнется с самой дешевой стратегии и постепенно перейдет к более дорогим. Проскальзывание будет заметным.
В системах на основе пулов тоже возникает проскальзывание, но проявляется оно иначе: резкий рост использования пула повышает процентную ставку. Ключевое отличие — в прозрачности. В стакане ордеров проскальзывание видно заранее. В пуле оно становится заметным только после исполнения сделки.
Плавающая ставка и переоценка
В кредитовании DeFi используется плавающая процентная ставка. Она меняется вместе с уровнем использования ликвидности.
Это создает проблему синхронизации: если уровень использования стратегии изменится, а котировка в стакане ордеров не обновится, заемщик может провести сделку по неправильной цене.
Решение — постоянная переоценка.
При изменении состояния стратегии в стакан ордеров сразу публикуется новая котировка. Для этого инфраструктура должна обладать очень высокой производительностью:
Очень быстрое время создания блока.
Очень низкие комиссии за транзакции.
Атомарное считывание состояния.
Именно поэтому Avon выбрал MegaETH. В основной сети Ethereum такая архитектура непрактична из-за высоких комиссий за gas.
Существующие ограничения:
Если рыночная ставка меняется, а фиксированная кривая стратегии не подстраивается, может возникнуть «мертвая зона»: заемщики считают ставку слишком высокой и не берут кредиты, а кредиторы не получают доходность. В Aave кривая корректируется автоматически, тогда как в режиме CLOB кредиторам нужно вручную вывести средства и перевести их в новую стратегию. Это цена контроля.
Управление позициями в нескольких стратегиях
Если заем финансируется несколькими стратегиями, у заемщика фактически возникает позиция, распределенная между ними.
В интерфейсе она выглядит как один заем, но в основе состоит из независимых частей:
Независимые ставки: ставка по компоненту A может вырасти из-за увеличения использования стратегии A, тогда как ставка по компоненту B останется прежней.
Независимые коэффициенты здоровья: при падении цены сначала будет частично ликвидирована часть позиции с более строгими ограничениями по LTV. Вас не ликвидируют сразу целиком — позиция будет постепенно уменьшаться в результате серии частичных ликвидаций.
Чтобы упростить работу с позициями, Avon предлагает единое управление ими (добавление залога в один клик и автоматическое распределение с учетом весов) и рефинансирование в один клик: система автоматически берет новый заем, чтобы погасить старый, с помощью флеш-займов и фиксирует лучшую рыночную ставку.
Заключение
Кредитование в DeFi прошло несколько этапов:
Протоколы с общими пулами: обеспечили заемщикам глубину рынка, но лишили кредиторов контроля.
Изолированные рынки: дали контроль кредиторам, но усложнили процесс заимствования.
Хранилища: пытаются объединить два подхода, но создают риски из-за решений, принимаемых по усмотрению управляющих.
Централизованный лимитный стакан ордеров (CLOB): устраняет это противоречие. Право определять риск возвращается кредитору, а сопоставление выполняет механизм стакана ордеров.
Принцип этой конструкции ясен: если сопоставление можно выполнять с помощью кода, вмешательство человека больше не нужно. Рынок способен саморегулироваться.
Оригинальный твит: «Ссылка на оригинальный твит»
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться

Lido запускает механизм Fallback Exits для поддержки кредиторов в извлечении залога
Криптокошельки расширяются в DeFi-центры, так как обмены и доходность перемещаются в приложение

От институциональных расчетов до открытой экосистемы: сможет ли Canton воспроизвести путь развития Robinhood Chain?

Мы переоценили ценность эмиссии стейблкоинов, но недооценили силу локализованных финансовых услуг

10 новостей, которые вы должны знать сегодня: Великобритания сохранит конфискованный BTC, финансовая конфиденциальность и новый ИИ ...

Morpho назначил Брайана Фостера ответственным за развитие рынка

Более половины резервов USDe от Ethena выделено на кредитование

a16z переосмысливает KYC: учреждения принимают блокчейн, не застревая в традиционных рамках KYC

Разговор с партнером Dragonfly Хасибом: Агентам не нужны криптовалюты, людям нужны!

CoinShares приносит доходность от стейблкоинов в кошельки Safe

Миллиарды долларов криптоактивов под угрозой: кто возьмет на себя риски?
Web3 Газета: главные события и хиты недели, которые нельзя пропустить

Ledger Wallet – Октябрь 2026: управлять своими криптовалютами без потери контроля

Американские акции можно использовать в качестве залога, но замкнутый цикл заимствования на блокчейне еще не завершен

Дэвид Шварц против генерального директора Flare: насколько велико может быть кредитование в XRP Ledger?

Кто на самом деле владеет токенизированными акциями?

ArkStream Capital: Поскольку Binance становится 'безопасной акцией', криптовалюта проходит беспрецедентную трансформацию

Будет ли доходность JPYSC достигать домохозяйств? О текущем положении участников рынка и разработки

Расширение залогового кредитования биткойнов для оплаты учебы, оборотных средств и других нужд

Рынок кредитования Lido Lend ожидает одобрения голосования Lido DAO
Налогообложение криптовалют/стейблкоинов, налог на выход, кошельки: поправки к проекту бюджета 2027 года

Ledger запускает кредиты в биткойнах для держателей без необходимости продажи

Firelight запускает защиту, встроенную в DeFi хранилища
Почему ликвидное залоговое обеспечение и доходные хранилища трудно поддерживать в Hyperliquid?

Arbitrum присоединился к альянсу стабильных монет Paxos, USDG запущен на Arbitrum

S&P Global нацеливается на риски криптовалютных фондов с новой структурой

ЕС расширяет запрет на проценты по стейблкоинам... Конфликт между ЕЦБ и отраслью
RWA Weekly: Правительство Гонконга вводит токенизированные депозиты в гонконгских долларах; стабильная монета OUSD, управляемая Stripe, официально запущена

Эксплуатация FlashLoopAdapter привела к потере $305K из кошельков Safe, связанных с Aave
Будут ли криптовалютные обмены / стейблкоины облагаться налогом во Франции?
Lido запускает механизм Fallback Exits для поддержки кредиторов в извлечении залога
Криптокошельки расширяются в DeFi-центры, так как обмены и доходность перемещаются в приложение
От институциональных расчетов до открытой экосистемы: сможет ли Canton воспроизвести путь развития Robinhood Chain?
Мы переоценили ценность эмиссии стейблкоинов, но недооценили силу локализованных финансовых услуг
10 новостей, которые вы должны знать сегодня: Великобритания сохранит конфискованный BTC, финансовая конфиденциальность и новый ИИ ...
Morpho назначил Брайана Фостера ответственным за развитие рынка
Содержание
Свежие статьи


Свежие листинги на WEEX


