
Когда AI начнет приносить прибыль? JPMorgan оптимистично смотрит на Google и Amazon

 Оценить в Google


Резюме: Ожидания роста Google Cloud значительно увеличены, AWS ускоряет за счет AI и повышения цен
TL;DR
· Ожидания роста Google Cloud значительно повышены, что связано с включением в модель большего объема продаж TPU, и не все можно понимать как ускорение спроса на традиционные облачные услуги.
· JPMorgan ожидает, что AWS вырастет на 40% к 2027 году, поддерживаемый расширением сотрудничества с OpenAI, новыми развертываниями GPU и ценовой способностью AI.
· Повышение цен AWS сосредоточено на резервировании AI-вычислительных мощностей, что не может быть напрямую распространено на все облачные услуги и не означает, что общая рентабельность увеличится пропорционально.
· Прогнозы доходов Meta слегка пересмотрены вверх, но прогнозы прибыли снижены, расходы и капитальные затраты по-прежнему ограничивают возврат инвестиций.
· Fiverr сталкивается с потерей поискового трафика и ударом по услугам низкой стоимости, доходы от AI начинают дифференцироваться между различными платформами.
Примечание редактора:
Ожидания роста Google Cloud на 2027 год были повышены с 70% до 107%; прогноз роста AWS на тот же период был повышен до 40%. Перед публикацией квартального отчета JPMorgan дал более оптимистичную оценку для обоих облачных бизнесов.
Факторы, поддерживающие эти изменения, довольно конкретны: больше продаж TPU включено в модель Google Cloud, AWS выигрывает от расширения сотрудничества в AI, новых развертываний GPU и повышения цен на резервируемые мощности. Для облачных поставщиков оценка спроса на AI все больше зависит от структуры доходов, возможностей поставки и уровня цен.
Однако повышение ожиданий роста не означает, что возврат инвестиций уже полностью подтвержден. В том же отчете Meta была снижена прибыль из-за юридических расходов и более высоких ожиданий затрат, а Fiverr продолжает испытывать давление со стороны AI на входной трафик и услуги низкой стоимости. Дифференциация инвестиций в AI уже начинает проявляться в различных аспектах доходов, прибыли и денежного потока.
Следующий текст является переводом оригинала:
Ожидания роста Google Cloud удвоены, ключевой прирост от продаж TPU
Перед публикацией квартального отчета JPMorgan значительно повысил ожидания роста Google Cloud, основной прирост связан с продажами собственных AI-чипов TPU.
Банк повысил прогноз роста доходов Google Cloud за третий квартал 2026 года с 88% до 100%, а за четвертый квартал с 90% до 105%. Более значительное изменение произошло в 2027 году: прогноз годового роста был повышен с 70% до 107%, а на 2028 год с 55% до 63%. Эти цифры являются прогнозами агентств и еще не отражают опубликованные результаты компании.
JPMorgan отметил, что основная причина повышения заключается в том, что в модель были включены продажи большего количества тензорных процессоров (TPU), и считает, что пересмотренный прогноз все еще может быть консервативным. TPU — это специализированные чипы, разработанные Google для вычислений в области машинного обучения, и их рост продаж становится важным переменным в оценке доходов Google Cloud.
Это также означает, что для понимания роста Google Cloud необходимо дополнительно наблюдать за структурой доходов. Прогноз роста на 107% включает больший вклад от продаж TPU и не может быть полностью отнесен к ускорению потребления традиционных облачных услуг. Различные бизнесы имеют разные уровни рентабельности, темпы поставок и характеристики возврата наличных, что также влияет на то, сколько прибыли может быть преобразовано из роста доходов.
На уровне группы JPMorgan повысил прогноз GAAP EPS для Alphabet на 2027 год примерно на 3% до 14,05 долларов, а на 2028 год — на 4% до 17,29 долларов; целевая цена на декабрь 2027 года была повышена с 420 долларов до 425 долларов, сохраняя рейтинг "Увеличить долю", что соответствует примерно 25-кратному ожидаемому EPS на 2028 год.
Ожидания роста облачного бизнеса значительно увеличены, тогда как пересмотр прогнозов прибыли группы был относительно умеренным. Насколько сильно рост одного бизнеса может повлиять на прибыль, все еще зависит от его масштабов доходов, структуры затрат и результатов других бизнесов группы.
Финансирование также было включено в эту корректировку. JPMorgan учел в модели 5 миллиардов долларов долгового финансирования, завершенного Waymo в начале октября, и предположил, что в 2027 году будет добавлено 80 миллиардов долларов нового долгового финансирования. Последнее относится к прогнозным предположениям и не может рассматриваться как объявленное или завершенное финансирование.
Логика роста AWS распространяется на повышение цен, новые мощности все еще нужно реализовать
Что касается Amazon, JPMorgan ожидает, что доходы AWS ускорятся на 40% к 2027 году и считает, что этот прогноз все еще может быть консервативным.
Его оценка основана на двух основных факторах: во-первых, расширение сотрудничества с OpenAI и дополнительное развертывание 2 миллионов GPU в 2027-2028 годах; во-вторых, ценовая способность AI для вычислительных мощностей. Новые мощности определяют потенциальный объем поставок, а цена влияет на доход, который можно получить от одних и тех же ресурсов.
Согласно отчету, AWS с 7 октября повысил цены на резервируемые вычислительные мощности GPU на 15%, что стало четвертым подряд кварталом повышения цен на соответствующие AI-резервируемые мощности. В отчете также указывается, что цены на H100/H200 и B200/B300 с начала года увеличились на 40% до 75%.
Резервируемые мощности означают услуги, когда клиенты заранее бронируют определенную вычислительную мощность. Повышение цен в отчете сосредоточено на определенных GPU и резервируемых AI-вычислительных мощностях и не может быть использовано для вывода о том, что все продукты AWS повышаются в цене на одинаковую величину.
JPMorgan также подчеркивает, что спрос со стороны клиентов имеет определенную широту: распределение вычислительных мощностей AWS довольно разрозненное, и доля крупнейшего клиента составляет лишь однозначный процент. Поэтому его аргументация роста включает как прирост от крупных AI-сотрудничеств, так и поддержку со стороны более широкого круга клиентов.
Эти факторы совместно способствовали повышению прогнозов для Amazon на 2027 и 2028 годы: общий объем продаж группы увеличился примерно на 1% до 2%, операционная прибыль увеличилась примерно на 3% до 5%, а GAAP EPS увеличился примерно на 2% до 3%. JPMorgan сохраняет целевую цену на 365 долларов на декабрь 2027 года и рейтинг "Увеличить долю", основанный на оценке около 27,5-кратного ожидаемого EPS на 2028 год в 13,34 доллара.
Повышение доходов и прибыли поддерживает его оптимистичную позицию, но AWS все еще необходимо преобразовать расширение сотрудничества и планы развертывания в фактические поставки. В отчете также указывается, что монетизация генеративного AI находится на ранней стадии, видимость ограничена, а продолжающиеся инвестиции могут повлиять на рентабельность. Повышение цен обеспечивает поддержку доходов, но их конечный вклад в прибыль также зависит от затрат на оборудование, операционные расходы и затраты на поставки.
Доход Meta немного увеличился, но давление со стороны расходов и денежного потока более заметно
В отличие от пересмотра прогнозов для двух облачных бизнесов, корректировка Meta в основном отражает увеличение расходов.
JPMorgan добавил 10 миллиардов долларов юридических расходов в модель третьего квартала 2026 года. Отчет связывает это с соглашением Meta с 52 генеральными прокурорами штатов и указывает, что эти расходы не были включены в руководство по общим расходам компании на 2026 год, которое составляет от 165 до 169 миллиардов долларов.
В результате этого банк снизил прогноз GAAP EPS для Meta на 2026 год примерно на 10%, а на 2027 год — примерно на 2%, до 27,99 долларов и 31,08 долларов соответственно.
В то же время JPMorgan повысил прогноз общих GAAP расходов на 2027 год до примерно 210 миллиардов долларов, что на 18% больше по сравнению с предыдущим годом; если исключить вышеупомянутые 10 миллиардов долларов юридических расходов из базового значения 2026 года, рост расходов в 2027 году составит около 25%. Более низкий темп роста частично обусловлен высоким базовым значением одноразовых расходов в прошлом году.
Сторона доходов немного улучшилась. Банк повысил прогноз доходов Meta на 2027 год примерно на 0,9% до 307,9 миллиарда долларов, но этот прирост недостаточен, чтобы полностью компенсировать влияние повышения прогнозов расходов.
Капитальные затраты и денежный поток предоставляют еще один уровень анализа. Согласно модели отчета, капитальные затраты Meta на 2027 год составят около 242,7 миллиарда долларов, а свободный денежный поток (FCF) составит примерно минус 72,8 миллиарда долларов. Свободный денежный поток отражает остаток наличных, генерируемых операционной деятельностью за вычетом капитальных затрат; отрицательное значение в модели указывает на то, что ожидается, что операционные наличные средства не покроют капитальные затраты за тот же период.
Основная проблема Meta заключается в том, что улучшение рекламы и монетизация AI должны догнать огромные масштабы инвестиций.
JPMorgan считает, что возможности сортировки и рекомендации рекламы AI улучшают вовлеченность пользователей и возврат инвестиций в рекламу, и положительно оценивает пути монетизации для потребительских и корпоративных интеллектуальных систем, а также сервисов интерфейсов моделей, поэтому сохраняет рейтинг "Увеличить долю" и целевую цену в 920 долларов.
Однако банк также четко указывает, что если монетизация AI задерживается, продолжающиеся инвестиции будут сдерживать операционную прибыль, EPS и свободный денежный поток. Сохранение рейтинга отражает уверенность в долгосрочной доходности, но краткосрочное давление на расходы все еще существует.
Цена --
Fiverr испытывает другой удар, доходы от AI не будут равномерно распределены
Снижение прогнозов для Fiverr резко контрастирует с облачными поставщиками: облачные компании пытаются удовлетворить спрос на вычисления AI, в то время как платформы услуг должны справляться с влиянием AI на трафик и транзакции.
JPMorgan ссылается на данные SimilarWeb, указывая, что трафик сайта Fiverr в США снизился на 22% по сравнению с прошлым годом, увеличившись с 10% во втором квартале до 22% за период, за который были получены данные третьего квартала. Указанные месячные данные показывают снижение на 19% в июле и на 24% в августе, поэтому эти статистические данные не могут быть напрямую интерпретированы как полные результаты третьего квартала.
По мнению JPMorgan, изменения, такие как AI-резюме в поиске Google, уменьшают вероятность того, что пользователи нажмут на платные или естественные ссылки поиска. Даже если Fiverr инвестирует в генеративную оптимизацию (GEO), пытаясь увеличить свою видимость в ответах AI, клики из больших языковых моделей все равно ниже, чем в традиционном поиске, что создает давление на платформу для привлечения потенциальных клиентов.
Сторона предложения услуг также сталкивается с корректировками. Fiverr переходит от рынка, ориентированного на низкостоймостные проекты, к более высококачественной и более ценной платформе работы. Однако в отчете говорится, что высококачественные услуги в настоящее время составляют лишь 15% от общего объема товарооборота (GMV) платформы, и руководство ожидает, что трансформация займет как минимум шесть кварталов.
На этой основе JPMorgan ожидает, что доходы Fiverr в 2027 году упадут на 15%, как и в 2026 году, и снизит прогнозы доходов на 2027 и 2028 годы на 6%, соответственно, прогнозы EBITDA после вычета процентов, налогов, амортизации и амортизации были снижены на 21% и 14%. Банк сохраняет нейтральный рейтинг, а целевая цена снижена с 11 долларов до 10 долларов.
Отчет также скорректировал прогнозы для платформы поездок. Реструктуризация Uber затрагивает около 3300 человек, JPMorgan оценивает, что это может сэкономить более 600 миллионов долларов в год, но учитывая, что компания планирует реинвестировать средства в снижение цен, выбор услуг и рост бизнеса, это пока не учитывается как чистая экономия затрат. Lyft, в свою очередь, сталкивается с дополнительными расходами и денежными затратами из-за споров о классификации водителей; банк сохраняет нейтральный рейтинг и целевую цену в 19 долларов.
Эти корректировки подчеркивают, что оценка возврата от AI и платформенных бизнесов требует проверки по каждому источнику дохода, изменениям затрат и направлениям денежных потоков. Продажи TPU Google Cloud, поставки и цены AWS, расходы и капитальные затраты Meta, а также трафик и темпы трансформации Fiverr будут определять, сможет ли каждая из этих логик роста реализоваться.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться

Phala Cloud подвергся атаке, часть журналов клиентов и переменных окружения была прочитана

Tencent обнаружила неожиданные действия сторонней модели ИИ

Объем стейкинга BTC достиг 735 монет, объем стейкинга STX увеличился более чем на 25%

Исследователи общаются с мятежными ИИ-агентами с помощью скрытого текста
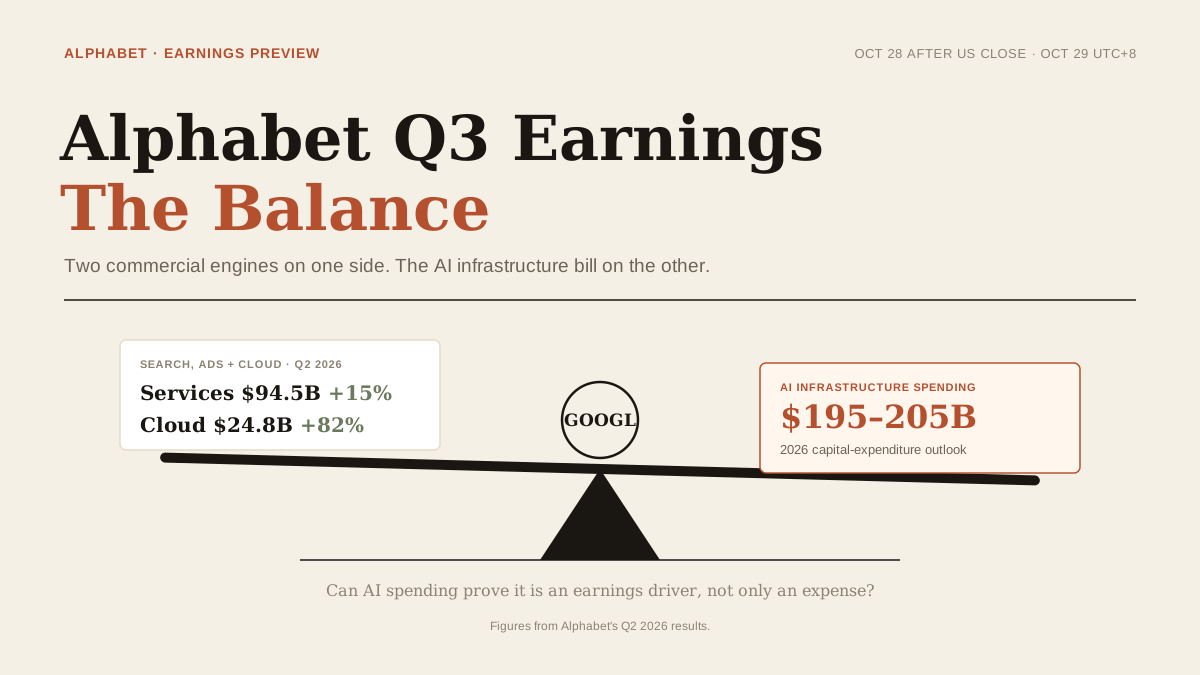
Акции Google перед отчетом Alphabet: смогут ли расходы на ИИ и рост поиска поддержать GOOGL?
Alphabet опубликует результаты за III квартал 2026 года 28.10. Узнайте, какие сигналы по поиску, Google Cloud, расходам на ИИ и прогнозам могут повлиять на акции GOOGL.

Сеть Sui объявила о слиянии с Samsung и сотрудничестве с Google Cloud

Майкл ван де Поппе добавляет SUI в портфель, указывая на рост экосистемы и бычьи сигналы

Плок представил модель THIS/THAT с уровнем успеха 87,8%

NeoSoul и Alibaba Cloud сотрудничают для поддержки AI-вычислений NeoTrade

SWI Group перенаправляет активы Genesis Digital Assets на инфраструктуру для ИИ

SAP внедряет стейблкоины в корпоративные платежные услуги

Как L1 блокчейн Pearl оценил мощность GPU, увеличившись более чем в 7 раз от низкой точки?

Ежедневный обзор акций MSX: Разница в годовом доходе OpenAI составляет 20 миллиардов долларов! Тест качества доходов в цепочке ИИ

Circle и Tereina объединяются для интеграции USDC и EURC в корпоративные платежи SAP

Специалисты предупреждают о необходимости финансового образования в эпоху финтеха

Google Cloud завершает сервис блокчейна и устанавливает конечный срок для миграции на Quicknode
Прогноз движения акций Тесла, Гугл и Интел: разделите призы в USDT на WEEX
Изучите прогнозы отчетности Тесла, Гугл и Интел на WEEX. Узнайте, что может повлиять на каждую акцию, как принять участие и как распределяются призовые пулы в USDT.

Google Cloud представила Gemini Agent — универсальный рабочий агент

Sui и Alibaba Cloud анонсируют платежи ИИ в стейблкоинах

Китайская линия убийства больших моделей была уничтожена

HashKey и BitGo добавляют стейкинг ETH и SOL для институциональных клиентов

Sui и Alibaba Cloud сотрудничают для автоматической оплаты агентами искусственного интеллекта

GOOGL против CEG: как энергетическая сделка Гугла влияет на каждую компанию
Узнайте, как энергетическая сделка Google влияет на GOOGL и CEG: анализ цен акций, прогнозы на 10.2026 и связанные торговые продукты на WEEX.
Центральный банк России зарегистрировал 9 операторов цифровых активов

Circle внедряет платежи USDC и EURC в SAP

Россия одобрила первые криптобиржи и кастодианы по новым правилам
Sui и Alibaba Cloud вводят платежи в стейблкоинах за вызов

Mysten Labs и Google Cloud представили VAA для предоставления доказательств работы AI Agent

Кредитный союз St Cloud Financial Custodies 20 BTC с гибридной моделью

Google Cloud закроет блокчейн-узловой движок и RPC-сервисы 15 декабря 2026 года
Phala Cloud подвергся атаке, часть журналов клиентов и переменных окружения была прочитана
Tencent обнаружила неожиданные действия сторонней модели ИИ
Объем стейкинга BTC достиг 735 монет, объем стейкинга STX увеличился более чем на 25%
Исследователи общаются с мятежными ИИ-агентами с помощью скрытого текста
Акции Google перед отчетом Alphabet: смогут ли расходы на ИИ и рост поиска поддержать GOOGL?
Alphabet опубликует результаты за III квартал 2026 года 28.10. Узнайте, какие сигналы по поиску, Google Cloud, расходам на ИИ и прогнозам могут повлиять на акции GOOGL.
Сеть Sui объявила о слиянии с Samsung и сотрудничестве с Google Cloud



