加密貨幣抵押貸款清算:應該還款還是追加抵押品?

 設為Google首選來源



加密貨幣抵押貸款清算:還款還是追加抵押品?
償還部分加密貨幣抵押貸款,通常比追加等值抵押品更能有效降低每一美元對應的貸款價值比(LTV)。如果手上已有符合資格的資產,而且需要保留借入資金,追加抵押品仍可能是合理選擇。不過,決策取決於還款資金的來源、貸款方的估值規則、利息條款,以及交易能否在可能遭清算前完成。
我們的看法是,借款人應比較每種操作完成後剩餘的債務、抵押品與可動用儲備,而不是只選擇能改善畫面上健康度分數的按鈕。追加抵押品可以爭取喘息空間,但全部債務仍然存在。為了維持規模過大的貸款而反覆投入更多資產,可能會讓原本可控的借貸決策演變成更大的風險敞口。
什麼情況會觸發加密貨幣抵押貸款清算?
當借款部位突破適用的風險門檻時,就可能發生加密貨幣抵押貸款清算。貸款方或協議接著可以依照規則使用抵押品償還債務。
基本計算方式如下:
LTV = 未償還債務 / 認列抵押品價值
例如:
40,000美元 / 60,000美元 = 66.67% LTV
未償還債務可能包含累計利息。認列抵押品價值是貸款風險計算所接受的價值,不一定等於無關交易所上顯示的數字。
Coinbase 的貸款健康度指引將未付利息計入未償還債務,並指出清算門檻因抵押品市場而異。借款人應以自身實際貸款所顯示的門檻為準。
警示門檻也不同於清算門檻。收到通知並不代表一定有一段保證可供回應的時間。
在協議借貸中,突破門檻可能使部位符合第三方清算人的處理條件。Morpho 的文件說明,根據部位和交易情況,清算可能是部分清算,也可能是全部清算。
實際目標是在抵達該界線前,恢復具有意義的緩衝空間。
先從一筆貸款和明確目標開始
以下是假設一筆貸款目前餘額的例子。
| 衡量項目 | 假設值 |
|---|---|
| 未償還債務 | 40,000美元 |
| 認列抵押品價值 | 60,000美元 |
| 目前 LTV | 66.67% |
| 示意清算門檻 | 80% |
| 借款人選定的目標 LTV | 60% |
這些數值僅為說明用途,不代表貸款方報價或建議的 LTV。
以下計算假設抵押品為一種波動資產、債務以穩定美元計價、沒有抵押品折價,也沒有交易成本。起初先假設利息維持不變,以便直接比較兩種操作。
若不採取行動,價值為60,000美元的抵押品在下跌至50,000美元後,將觸及示意的80%界線:
清算時的抵押品價值 = 未償還債務 / 清算 LTV
40,000美元 / 80% = 50,000美元
這代表抵押品價值較目前下跌16.67%:
觸及界線前的價格跌幅 = 1 - (清算時的抵押品價值 / 目前抵押品價值)
1 - (50,000美元 / 60,000美元) = 16.67%
借款人現在有兩種方式達到60% LTV:還款以降低債務,或增加支撐貸款的抵押品。
在以下例子中,百分比可以用小數輸入計算機:60%等於 0.60,80%等於 0.80。
要還多少款才能達到目標 LTV?
若還款資金來自已質押抵押品以外的來源,所需金額如下:
所需還款額 = 目前債務 - (目標 LTV × 目前抵押品價值)
以此例來說:
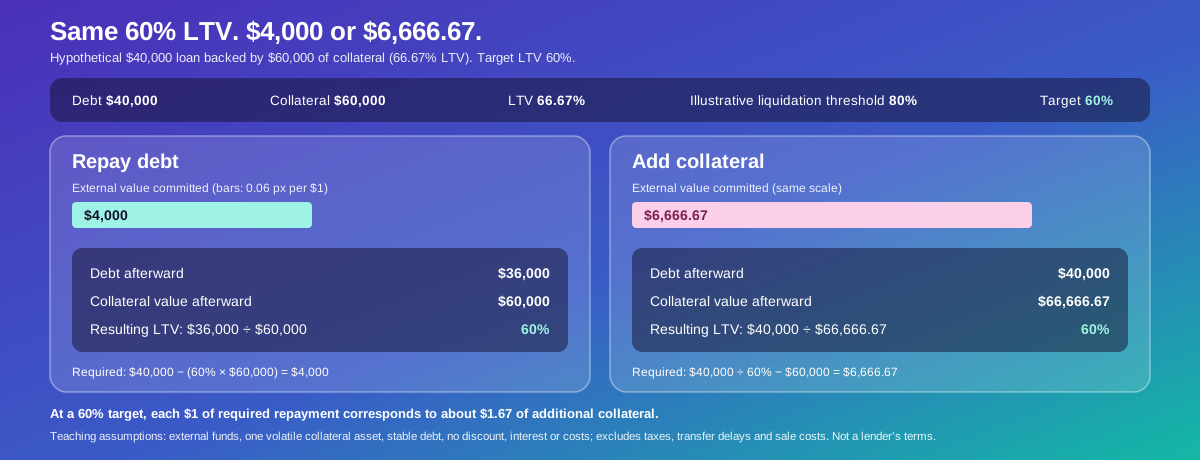
40,000美元 - (60% × 60,000美元) = 4,000美元
償還4,000美元後,債務會降至36,000美元,抵押品價值則維持在60,000美元。
還款後的 LTV = 36,000美元 / 60,000美元 = 60%
這項操作會直接減少負債,不需要再質押更多波動資產。
不過,還款必須實際完成結算並入帳。購買還款資產、發送轉帳或提交交易,不一定代表貸款餘額已經變動。
-- 價格
改為追加抵押品要增加多少?
若追加的是相同抵押品資產,且估值方式相同:
所需追加抵押品價值 = (目前債務 / 目標 LTV) - 目前抵押品價值
此例所需金額為:
(40,000美元 / 60%) - 60,000美元 = 6,666.67美元
債務仍為40,000美元,而認列抵押品將增至約66,666.67美元。
| 結果 | 償還債務 | 追加抵押品 |
|---|---|---|
| 投入的外部資金價值 | 4,000美元 | 6,666.67美元 |
| 操作後的債務 | 36,000美元 | 40,000美元 |
| 操作後的抵押品價值 | 60,000美元 | 66,666.67美元 |
| 操作後的 LTV | 60% | 60% |
若要達到相同目標,透過追加抵押品需要投入更多價值。
在這個簡化模型中:
所需追加抵押品 = 所需外部還款額 / 目標 LTV
4,000美元 / 60% = 6,666.67美元
目標為60%時,每一美元的所需還款額,約相當於1.67美元的額外抵押品。
這裡比較的是資產負債表的影響,尚未計入出售資產的成本、稅款、轉帳延遲,或借款人是否已持有符合資格的抵押品。
相同的目標 LTV 是否代表相同的價格緩衝?
在上述假設下,是的。如果債務維持不變,且所有抵押品以相同比例變動,兩個從60% LTV 起步的部位,在抵押品下跌25%後都會觸及80%界線。
其關係如下:
觸及界線前的價格跌幅 = 1 - (目前 LTV / 清算 LTV)
因此:
1 - (60% / 80%) = 25%
以下壓力測試適用於兩種目標 LTV 路徑。
| 抵押品進一步下跌幅度 | 相應 LTV |
|---|---|
| 0% | 60.00% |
| 10% | 66.67% |
| 20% | 75.00% |
| 25% | 80.00% |
25%是數學上的界線,不代表借款人可以安心等到抵押品下跌這麼多。利息、執行延遲與估值差異,都可能縮小實際可用的緩衝空間。
這也能避免一種常見誤解:在此例中,還款路徑的成本較低,但若兩種路徑最終達到相同 LTV,並不會產生更大的即時百分比緩衝。
兩種方式剩餘的債務和資產投入不同,這會影響後續決策。
若兩種操作都能使用相同的10,000美元,該怎麼比較?
相同預算的比較,回答的是另一個問題。
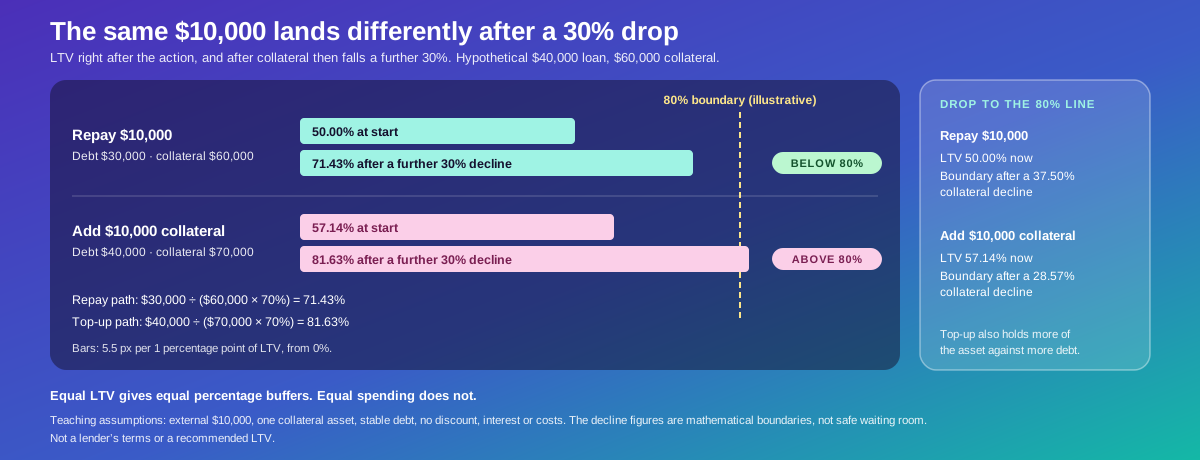
假設借款人有10,000美元外部資金,可以選擇全數用來償還債務,或購買並質押10,000美元的額外抵押品。
| 衡量項目 | 償還10,000美元 | 追加10,000美元抵押品 |
|---|---|---|
| 剩餘債務 | 30,000美元 | 40,000美元 |
| 抵押品價值 | 60,000美元 | 70,000美元 |
| LTV | 50.00% | 57.14% |
| 觸及假設80%界線前的跌幅 | 37.50% | 28.57% |
投入相同外部資金時,還款能帶來較低的 LTV 和較大的初始價格緩衝。
抵押品再下跌30%,差異就會顯現。
還款路徑的計算方式如下:
下跌後的 LTV = 剩餘債務 / 下跌後的抵押品價值
30,000美元 / (60,000美元 × 70%) = 71.43%
追加抵押品路徑的計算方式如下:
40,000美元 / (70,000美元 × 70%) = 81.63%
追加抵押品路徑會突破示意門檻,而還款路徑仍低於門檻。
這也存在經濟上的取捨:購買額外抵押品,也會增加資產反彈時的曝險。因此,追加抵押品代表選擇保留更多債務並持有更多該資產,而不只是另一種行政處理方式。
若借款人原本就在投資組合的其他地方持有抵押品,質押本身不會增加總市場曝險;但會增加投入貸款的資產,並減少可自由動用的儲備。
若出售已質押的抵押品來還款,計算有何不同?
使用外部資金還款,和出售現有抵押品來還款,是兩種不同的計算方式。
出售抵押品會同時減少債務和支撐債務的資產,因此不能直接套用前述4,000美元的還款數字。
所需出售金額如下:
所需出售抵押品 = [目前債務 - (目標 LTV × 目前抵押品價值)] / (1 - 目標 LTV)
以此例來說:
[40,000美元 - (60% × 60,000美元)] / (1 - 60%) = 10,000美元
操作後,債務為30,000美元,抵押品為50,000美元,LTV 為60%。
相較之下,若只出售4,000美元,則會得到:
出售後的 LTV = (40,000美元 - 4,000美元) / (60,000美元 - 4,000美元)
36,000美元 / 56,000美元 = 64.29%
這能改善部位,但仍未達到目標。
此公式假設允許進行該操作、出售所得等於售出抵押品的認列價值,而且沒有任何成本。實際平台可能提供以抵押品還款的操作、設定限制,或要求不同的操作順序。
不要假設可以先安全地提取抵押品。債務尚未減少前先移除抵押品,可能會使貸款健康度惡化。
還款一定會降低利息成本嗎?
不一定。利息節省取決於貸款協議。
若未來利息依剩餘餘額累計,在利率和其他條件維持不變的情況下,降低債務通常會減少後續利息。
舉例來說,假設債務在下一個月增加1%:
| 相同預算的操作路徑 | 起始債務 | 假設增加的利息 |
|---|---|---|
| 償還10,000美元 | 30,000美元 | 300美元 |
| 追加10,000美元抵押品 | 40,000美元 | 400美元 |
這是債務增長的假設情境,不是貸款報價利率。
固定利息承諾的情況可能不同。Coinbase 目前的付款指引區分浮動利率借款和固定利率貸款,並指出提前償還其固定利率貸款不會減少應付利息。
應分開考慮兩個問題:還款能在多大程度上改善貸款健康度?實際上又能節省多少利息?
兩者的答案不一定成正比。
應如何選擇應對價格再次下跌的緩衝?
目標 LTV 應根據壓力情境設定,而不是單純配合儀表板偏好的顏色。
在簡化模型中:
壓力情境下的 LTV = 起始 LTV × (1 +債務增長率) / (1 - 抵押品跌幅)
若要讓壓力情境下的 LTV 低於清算門檻:
起始 LTV < 清算 LTV × (1 - 抵押品跌幅) / (1 +債務增長率)
若清算門檻為80%、抵押品下跌30%,且債務增加1%:
起始 LTV < 80% × (1 - 30%) / (1 + 1%)
起始 LTV < 55.45%
起始 LTV 為60%,將無法符合這個情境。
這是規劃計算,不是預測,也不是普遍適用的安全水準。它未納入估值折扣、參數變動、費用和交易失敗等因素。借款人應預留更多空間,而不是將目標設在計算出的精確界線上。
為什麼自動貸款保障仍可能失效?
自動化可以減少手動操作的需求,但仍取決於資格、可用資金和執行是否成功。
Coinbase 表示,其保障功能需要有可用抵押品,執行一次後必須重新啟用,且有效期為一年。資金不足可能導致部分執行或完全無法執行。其指引明確指出,市場波動和技術問題可能阻礙操作完成。
這些條件因產品而異,但也說明了值得確認的操作問題。
保障功能是否使用符合資格餘額中已有的資產?先前介入後,功能是否仍保持啟用?市場急劇波動時,功能能否及時執行?若無法提供全部追加金額,會發生什麼情況?
收到警示並不等於已還款。功能已啟用也不代表抵押品已成功追加。
有意義的確認方式,是在操作結算後查看更新的貸款餘額和健康度指標。
什麼情況下,追加抵押品可能是較實際的選擇?
若已有符合資格的抵押品、取得還款資產需要較長時間,而且增加後的曝險仍可接受,追加抵押品可能是合理做法。
接近清算界線時,執行速度很重要。能迅速完成的小幅改善,可能比理論上更有效率、但需要多次轉帳的操作更有用。
保留流動性也可能很重要。借入資金可能已用於履行某項義務,而還款可能導致可動用現金不足以支付必要開支。
然而,追加抵押品仍有機會成本。質押資產會變得較難自由動用,也可能依照清算規則被出售。
一項實用的檢驗方式是問自己:如果今天從頭開始,借款人會選擇持有增加後的抵押品部位,同時保留剩餘債務嗎?若答案是否定的,追加抵押品可能只是在延後必要的減倉。
什麼時候應優先考慮還款?
若借款人的目標是降低債務、保留現有抵押品數量,並避免增加曝險,還款尤其值得考慮。
相同估值條件下,若可使用外部還款資金,相同預算的例子顯示還款在數學上更有優勢。
但用盡所有可用資金,可能讓家庭或企業在其他方面變得脆弱。貸款儀表板看起來健康,並未涵蓋房租、薪資、稅款或其他近期義務。
還款後,應同時評估貸款部位和貸款以外剩餘的現金儲備。如果兩者都不足,與其反覆進行小額操作,不如考慮完全結清或進行更大幅度的重整。
還款也取決於能否取得貸款方接受的資產。受限制帳戶中的餘額可能無法立即使用;Coinbase 特別提醒,存入的資金可能受到臨時凍結,影響付款。
多資產貸款會如何改變比較方式?
若同一部位涉及多種抵押品和債務資產,簡單的美元 LTV 模型可能不足以使用。
不同抵押品資產可能適用不同的清算門檻或估值方式。它們的價格也可能同步下跌,而債務資產本身的價值也可能變動。
Aave 使用健康因子,其計算依據包括抵押品總價值、加權清算門檻和借款總價值。其文件指出,抵押品與借入資產的變動都會影響健康度,而且不存在普遍適用的安全健康因子。
因此,追加價值1,000美元的某種資產,對健康度的改善可能不同於追加價值1,000美元的另一種資產。
同樣地,Morpho 的文件指出,抵押品是以各個市場為單位指定的。帳戶其他位置的資產不應自動視為支撐該部位的抵押品。
使用簡化公式前,請先確認實際配置和風險指標。
WEEX Convert 如何協助準備還款資金?
對於在 WEEX 持有資產的讀者,WEEX Convert 可協助比較兌換為其他平台所需還款資產的選項。請先確認所選資產和帳戶是否支援該服務。
操作流程是選擇兌出和兌入資產、輸入金額,並在確認前檢視預估到帳金額。WEEX 的官方 Convert 指南說明了報價檢視流程,並指出兌換匯率可能與現貨價格不同。
頁面標示不收取兌換費,但比較時仍應以實際可用的淨所得為準。提領費、網路成本、最低限額和轉帳時間,都可能影響最終到達貸款方的金額。
轉帳前,請確認貸款方確切接受的 token 和網路。美元價值相近,不代表不同資產可以互換還款。
兌換完成也不會自動減少外部貸款。還款資金必須送達正確目的地,並實際用於償還債務。若接近清算,多平台轉帳流程可能耗時過久。
採取行動後應確認哪些事項?
只有當操作的效果反映在借款部位中,才算真正完成。
若是還款,請確認未償還債務已按入帳金額減少。若是追加抵押品,請確認抵押品已配置到正確貸款,並以預期價值獲得認列。
接著,使用新的債務和抵押品數字重新計算緩衝空間,並納入操作期間入帳的利息。
Aave 的還款說明區分了核准 token 轉帳、確認還款,以及檢查最終健康因子等步驟。這項區分很重要:只有授權並不代表債務已減少。
保留交易紀錄,並確認是否需要重新啟用任何自動保障功能。在認定部位問題已解決之前,重新評估貸款以外剩餘的儲備。
WEEX 編輯觀點:改善 LTV 只是決策的一部分
在簡化的相同預算比較中,每一美元還款通常更有效率。若目標是降低債務,而且容易取得外部還款資金,這會是很好的起點。
追加抵押品仍可能有用,尤其是在容易取得符合資格的資產、且執行速度很重要時。但應將其視為以資產支撐持續存在的債務。
關鍵差異在於達到相同比率與使用相同預算。在假設相同的情況下,相同 LTV 會帶來相同的即時百分比緩衝;相同的外部支出則會產生不同結果。
我們認為,借款人應以能承受價格再次下跌的部位為目標,同時考慮留在部位之外的現金。只有當更健康的比率能讓整體資產負債表更具韌性時,它才真正有價值。
常見問題
1. 加密貨幣抵押貸款應該還款還是追加抵押品?
若使用外部資金,且估值方式相同,每一美元還款能更有效降低 LTV。實際選擇還取決於交易時效、剩餘儲備、貸款條款,以及是否已持有符合資格的抵押品。
2. 要還多少款才能達到目標 LTV?
在簡化模型中,從未償還債務中減去目標 LTV 乘以目前抵押品價值。若債務為40,000美元,抵押品價值為60,000美元,則需從外部還款4,000美元,才能達到60% LTV。
3. 追加抵押品會降低我的債務嗎?
不會。這會增加支撐債務的資產。利息和還款義務仍依照協議持續計算。
4. 自動保障功能能保證我不會遭到清算嗎?
不能。其效果取決於產品條件、可用資產和操作是否成功。請確認功能仍然啟用,並在介入後檢查部位狀況。
5. 我可以出售抵押品來償還貸款嗎?
部分產品允許這麼做,但出售抵押品會同時減少債務和支撐債務的資產。因此,若要達到相同目標 LTV,所需出售金額可能高於使用外部資金還款。嘗試操作前,請先確認平台允許的方式。
資料來源
| 來源 | 查閱資料 |
|---|---|
| Coinbase 貸款健康度 | LTV、市場特定門檻與保障功能限制 |
| Coinbase 貸款付款 | 還款條款、利息差異與臨時凍結 |
| Morpho 清算文件 | 清算資格與抵押品回收 |
| Morpho 抵押品與健康度 | 各市場特定的抵押品配置 |
| Aave 健康因子與清算 | 多資產健康度計算與清算風險 |
| Aave 還款指南 | 核准、還款和確認步驟 |
| WEEX Convert | 兌換預覽與產品使用方式 |
| WEEX Convert 指南 | 報價檢視、支援限額與兌換紀錄 |
資料查閱日期:2026/10/27。計算中使用的所有貸款金額、門檻和壓力情境均為假設值。
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡

誰在持有代幣化股票?散戶數量龐大,資產卻高度集中

DeFi中的穩定幣存款增長至240億美元

五個 DeFi 項目進觀察名單:從分級金庫到鏈上永續訂單簿

[專欄] 羅賓漢鏈,雖然迷因幣熱潮已結束,但成長仍在繼續

一週精選丨黃金週內跌破4000美元,a16z Crypto更名為a16z Frontier

Lido 介紹 Turbulence Controls 機制應對極端事件

5 天 12 億美元交易量、TVL 僅 1100 萬,Metric 為何值得關注?

Robinhood股票代幣接入Morpho借貸市場

DeFi 掘金指南:5 個值得關注的潛力項目

Ledger Wallet 推出加密借貸功能,支持 cbBTC、wBTC 抵押借入 USDC、USDT

Morpho P2P 訂單功能支持任意借貸資產

Lido 提議的退出方案將用借款人抵押品支付貸款人

五個 DeFi 項目進觀察名單:從分級金庫到鏈上永續訂單簿

某機構被盜97.3萬枚MORPHO,價值約230萬美元
DefiLlama 與 Trueo 上線協議收入及漏洞概率市場

3週吸金8億美元,八成資金卻在「躺平」:OUSD的「巨頭局」有多少真需求?

費用開關上線後,UNI 的估值溢價還撐得住嗎?

比特幣持有者在 Base 上借貸規模創歷史新高

AI Agent鏈上花錢這件事,到底難在哪裡?

Robinhood Chain Meme幣交易熱度下降,鏈上資金流向穩定幣借貸

Lido 推出 Fallback Exits 機制支持出借方提取抵押品
加密貨幣錢包擴展至DeFi中心,交易和收益在應用內進行
從機構結算到開放生態:Canton 能否複製 Robinhood Chain 的發展路徑?

我們高估了穩定幣發行的價值,卻低估了本地化金融服務的力量

今日必知的10條新聞:英國將保留被扣押的BTC、金融隱私與新AI...

Morpho 任命 Brian Foster 負責市場拓展

Ethena 的 USDe 超過一半的支持資金分配於貸款

a16z 重新思考 KYC:機構擁抱鏈上,不必困在傳統 KYC 框架
對話Dragonfly合夥人Haseeb:Agents不需要Crypto,人類才需要!