
El riesgo país de Argentina sube tras la venta masiva de septiembre: ¿qué le espera al Merval?

 Califícanos en Google


El riesgo país de Argentina volvió a ocupar un lugar central tras la caída del mercado en septiembre, y suscitó nuevas dudas sobre el Merval, los bonos soberanos y el peso. La cuestión clave no es simplemente si el riesgo aumentó, sino por qué los inversores se volvieron más cautos después de meses de mejora en el sentimiento. Los recientes informes del FMI, Fitch, Allianz, BTI y Reuters ofrecen un panorama mixto: la credibilidad fiscal ha mejorado, pero la financiación externa, las reservas, los pagos de deuda y el riesgo político de 2027 siguen siendo importantes. Para los inversores, el próximo movimiento de la renta variable argentina probablemente dependerá de si esas presiones empiezan a remitir de nuevo.
Respuesta rápida
- El riesgo país de Argentina mejoró notablemente frente a 2023 y 2024, pero las evaluaciones oficiales siguen describiendo como elevado el estrés soberano.
- La venta masiva de septiembre probablemente reflejó un reajuste de la confianza en torno a los bonos, las necesidades de refinanciación y la vulnerabilidad cambiaria, más que un único factor desencadenante.
- Cuando aumenta el riesgo país, los bonos argentinos suelen notarlo primero, y el Merval suele reaccionar con una menor tolerancia al riesgo y presión sobre las valoraciones vinculadas al dólar.
- El peso, las reservas y los tipos de cambio del dólar paralelo siguen siendo factores fundamentales, porque las tensiones cambiarias pueden trasladarse rápidamente tanto a los bonos como a las acciones.
- En cuanto al Merval, los inversores deberían vigilar las reservas, la continuidad de las políticas, los pagos de deuda hasta 2027 y la solidez de la confianza en los planes de financiación.
¿Por qué subió el riesgo país de Argentina en septiembre?
La forma más práctica de entender el riesgo país de Argentina es verlo como el precio de mercado de la incertidumbre soberana. Por lo general, refleja la percepción de los inversores sobre el riesgo de impago, la capacidad de refinanciación, la fortaleza de las reservas, la presión cambiaria y la continuidad política. Por eso importa la venta masiva de septiembre: señaló que, incluso tras un relato más favorable para 2026, los inversores siguen exigiendo una prima considerable para asumir riesgo argentino.
El contexto general no es exclusivamente negativo. Según la revisión del programa y el informe del Artículo IV del FMI de 2026, la deuda de Argentina es sostenible, aunque no con una probabilidad alta, y los riesgos generales de estrés soberano siguen siendo elevados. Fitch elevó la calificación soberana a B- con perspectiva estable en 2026, mientras que Allianz señaló que las tres principales agencias de calificación mejoraron la calificación de Argentina durante el año. Esto nos indica que el mercado ha reconocido avances reales en el ajuste fiscal y la estrategia de financiación.
Aun así, mejorar no es lo mismo que estar a salvo. Fitch afirmó que los pagos de bonos en moneda extranjera ascienden a aproximadamente 8.800 M $ en 2026 y aumentan hasta aproximadamente 9.800 M $ en 2027. Los pagos de títulos BOPREAL también suben de aproximadamente 2.300 M $ en 2026 a aproximadamente 5.200 M $ en 2027. Reuters informó de que cada vez más inversores creen que Argentina podría gestionar ese muro de deuda de 2027, pero la confianza sigue siendo fundamental. Si esta se debilita, el riesgo país puede subir rápidamente, incluso sin un impago inmediato.
Esto ayuda a explicar por qué la debilidad de septiembre probablemente reflejó una reevaluación de los riesgos a medio plazo. Los inversores parecen sopesar la credibilidad de las políticas a corto plazo frente a las preocupaciones aún pendientes sobre las reservas, la financiación externa y la prueba política que se avecina en 2027.
¿Qué pasó con el Merval durante la venta masiva?
El Merval no se mueve al mismo ritmo que el riesgo país de Argentina, pero ambos están estrechamente relacionados. El aumento del riesgo país suele endurecer las condiciones financieras, reducir el apetito extranjero por los activos argentinos y presionar las valoraciones de las empresas cuyos beneficios dependen en gran medida de la demanda interna, las condiciones crediticias o la estabilidad del tipo de cambio.
También es importante evitar un error común: el Merval puede presentar un aspecto muy distinto en pesos y en dólares. Un índice en moneda local puede resistir mejor si las expectativas de inflación o devaluación siguen siendo elevadas, mientras que el valor en dólares de ese mismo mercado puede debilitarse. Esta diferencia importa más en Argentina que en muchos otros mercados, porque las expectativas cambiarias suelen ser uno de los principales motores de la rentabilidad de las acciones.
En la práctica, una venta masiva de activos argentinos de riesgo en septiembre probablemente significó que los inversores redujeron su exposición a activos de larga duración y sensibles a las políticas. En ese contexto, los sectores financiero, de servicios públicos y altamente regulados suelen volverse más volátiles. En ocasiones, las empresas vinculadas a la exportación pueden resistir mejor si un peso más débil mejora la conversión de sus ingresos, pero ese apoyo nunca está garantizado cuando el riesgo soberano aumenta al mismo tiempo.
Precio de --
¿Cómo reaccionan los bonos argentinos al aumento del riesgo país?
Los bonos soberanos suelen ser el canal de transmisión más claro. Cuando aumenta el riesgo país de Argentina, los precios de los bonos suelen caer y sus rendimientos subir, porque los inversores exigen una mayor compensación por mantener deuda soberana. En el caso de Argentina, se siguen de cerca emisiones de referencia como AL30 y GD30, ya que reflejan los cambios en la confianza del mercado respecto al servicio de la deuda y al acceso futuro a los mercados.
Aunque no se citen movimientos diarios de precios sin respaldo, la dirección se desprende claramente del contexto oficial y de los análisis de mercado. El FMI sigue considerando elevado el estrés soberano. Fitch ha advertido que los vencimientos de deuda siguen siendo cuantiosos. Reuters ha destacado que la capacidad de Argentina para superar 2027 depende tanto de la confianza como de la liquidez. En conjunto, esto significa que los inversores en bonos siguen centrados en el calendario de refinanciación del país, la acumulación de reservas y la ejecución de las políticas.
Para los inversores en acciones, la debilidad de los bonos importa porque a menudo actúa como una señal de alerta temprana. Si los bonos se estabilizan primero, el Merval puede recuperarse. Si siguen teniendo dificultades, las acciones suelen afrontar un camino más complicado, sobre todo en los sectores que dependen de la liquidez interna y de tipos de descuento más bajos.
¿Qué papel desempeñan el peso y los tipos de cambio del dólar?
El peso es uno de los componentes más sensibles del panorama macroeconómico argentino. El informe de BTI sobre el país en 2026 destacó el deterioro de la cuenta corriente, la sobrevaloración del peso, las reservas netas negativas en el banco central y la oferta limitada de dólares. Estas son precisamente las condiciones que pueden mantener elevado el riesgo país de Argentina incluso cuando mejora la política fiscal.
¿Por qué importa esto para el Merval? Porque los tipos de cambio determinan casi todo en los mercados argentinos: las expectativas de inflación, los márgenes de las empresas, el poder adquisitivo de los hogares y la rentabilidad de las acciones en moneda local frente a dólares. Si los tipos del dólar MEP y CCL se ven presionados o las reservas no mejoran, los inversores pueden suponer que aumenta el riesgo de un ajuste cambiario. Esto puede lastrar tanto a los bonos como a las acciones.
En cambio, una trayectoria más ordenada del peso puede aliviar las tensiones. Si mejoran las reservas, evoluciona favorablemente la brecha entre los tipos de cambio oficiales y financieros, y los planes de financiación siguen siendo creíbles, las primas de riesgo pueden volver a reducirse. En ese caso, el Merval contaría con una base más sólida para estabilizarse.
¿Qué podría ayudar a estabilizar los mercados financieros de Argentina?
El primer requisito es mantener la credibilidad de las políticas. En 2026, los mercados reaccionaron positivamente al endurecimiento fiscal, los objetivos de reservas y un plan de financiación más claro. Esa credibilidad no ha desaparecido, pero sigue estando condicionada. Los inversores querrán ver que el Gobierno puede seguir cumpliendo sus obligaciones sin generar un nuevo desequilibrio externo.
El segundo requisito es contar con un mayor colchón de divisas. El análisis del FMI señaló reservas de protección, como el ancla fiscal y los depósitos del Tesoro, pero también advirtió sobre los pasivos contingentes y las presiones de financiación externa. Una posición de reservas más sólida sería mucho más importante que un discurso optimista, porque mejoraría directamente la capacidad del país para absorber perturbaciones.
El tercero es la durabilidad social y política. Allianz señaló que la morosidad de los préstamos a los hogares se acercaba a 13% en 05/2026, un fuerte aumento frente a 2,8% cuando el presidente Milei asumió el cargo. Esto demuestra que la estabilización macroeconómica aún no se ha traducido plenamente en un alivio generalizado para los hogares. Si las condiciones de vida no mejoran lo suficiente antes de que se intensifique el ciclo electoral de 2027, los inversores podrían temer una flexibilización de las políticas o una reversión de las reformas. Reuters y Allianz señalaron ambos ese riesgo.
Perspectivas del Merval para 2026: ¿qué deberían vigilar los inversores?
Durante el resto de 2026, las perspectivas del Merval dependerán menos del optimismo de los titulares y más de un puñado de indicadores concretos. El primero es si se estabiliza el sentimiento hacia los bonos soberanos tras el ajuste de septiembre. Si el mercado empieza a interpretar el movimiento como una corrección dentro de una tendencia general de recuperación, las acciones podrían recuperar terreno.
El segundo es si mejora la situación cambiaria. La acumulación de reservas, la liquidez en dólares y una relación más estable entre los tipos de cambio oficiales y financieros probablemente beneficiarían al Merval más que cualquier cambio narrativo a corto plazo. El tercero es la ejecución de los pagos de deuda y la financiación. El perfil de vencimientos de Fitch para 2026 y 2027 recuerda que los inversores ya están mirando hacia adelante.
Por último, los inversores deberían distinguir entre «mayor riesgo» e «impago inminente». Las pruebas actuales respaldan una visión más matizada. Argentina parece un crédito en mejora, pero aún de alto riesgo: más sólido que en el pasado reciente, aunque todavía vulnerable a las tensiones cambiarias, la concentración de deuda y los shocks de confianza. Por eso el Merval puede seguir ofreciendo oportunidades de trading, pero también ser sensible a las noticias.
Conclusión
El riesgo país de Argentina subió tras la venta masiva de septiembre porque el mercado sigue sopesando los avances reales en materia de políticas frente a las vulnerabilidades aún sin resolver en las reservas, la refinanciación y la continuidad política. La próxima etapa del Merval probablemente dependerá de si se calman los bonos, disminuyen las presiones cambiarias y los inversores siguen creyendo que Argentina puede superar sus necesidades de financiación de 2026 a 2027 sin una pérdida de confianza más amplia.
Preguntas frecuentes
1. ¿Un mayor riesgo país de Argentina significa que el impago es inminente?
No. Un mayor riesgo país significa que los inversores exigen una prima más elevada por la incertidumbre soberana. Es una señal de cautela, no un impago automático.
2. ¿Por qué importa el riesgo país de Argentina para el Merval?
Afecta a la confianza del mercado, las condiciones de financiación y los múltiplos de valoración. Cuando aumenta el riesgo país, los bonos suelen debilitarse primero y las acciones pueden seguirles, especialmente en los sectores nacionales.
3. ¿Por qué es tan importante el peso para las acciones argentinas?
El peso influye en la inflación, los costes de las empresas, la demanda de los consumidores y el valor en dólares de los activos locales. Por ello, la estabilidad cambiaria es un factor clave para la evolución del Merval.
4. ¿Cuáles son los principales riesgos que deberían vigilar los inversores de cara a 2027?
Los principales son los pagos de deuda en moneda extranjera, la acumulación de reservas, la presión cambiaria y la sostenibilidad política de las reformas a medida que se acerca el ciclo electoral.
5. ¿Qué podría mejorar de nuevo el sentimiento hacia los mercados argentinos?
Una evolución más estable de los bonos, unas reservas más sólidas, una ejecución creíble de la financiación y una menor presión sobre los tipos de cambio financieros del dólar contribuirían a reducir las primas de riesgo y respaldar las acciones.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar

El acceso retrasado a la IA podría llevar los futuros empleos tecnológicos de Europa al extranjero, advierte el CEO de Brickken

La moneda XST vuelve a dispararse: ¿puede recuperarse el precio de XSolut hasta 0,01 $?
La moneda XST subió hacia 0,002038 $ el 02/10/2026, con un avance de aproximadamente 77% en siete días. Alcanzar 0,01 $ exigiría una subida de alrededor de 391% desde ese nivel, y conviene entender un análisis independiente de septiembre que señaló dudas sobre el seguimiento de los contratos antes de considerar fiable cualquier gráfico de precios de XST.

Señales extrañas en la venta masiva de bonos del gobierno global... A pesar de la baja de tasas en EE. UU., Francia e Italia experimentan un aumento abrupto - WSJ

El PMI manufacturero de EE. UU. en septiembre es del 54,5%... Expansión económica durante 9 meses consecutivos

¿Por qué revirtieron las acciones de Google tras Gemini 4 Argon? Qué está pasando realmente

Perspectivas del IBEX 35 para 2026: ¿puede recuperarse la bolsa española mientras suben los rendimientos de los bonos?
Mark Moss Predice que Bitcoin Podría Alcanzar 1 Millón para 2030

La fortaleza del dólar amenaza a Bitcoin, pero se sobrestima su correlación
La tributación de Bitcoin en los Países Bajos también incluye las ganancias no realizadas
Interpretación de Bernstein: Los agentes de consumo se han convertido en una tendencia, ¿quién está más en peligro en la industria financiera?

Kalshi busca recaudar 1.000 millones de dólares con una valoración empresarial de 40.000 millones de dólares

La morosidad bancaria de las familias frenó en agosto, pero en fintechs y billeteras alcanzó un récord del 33,9%

TOKEN2049 Singapore regresa 07/10-08/10 con un récord de patrocinios: novedades del mayor evento cripto del año

El CEO de Strive busca aumentar la tasa de apalancamiento de su tesorería de Bitcoin a más del 60% este año
AMD compró a la «madrina de la IA» por 8.200 M $: por qué sus acciones cayeron igualmente
AMD acordó comprar el laboratorio de investigación de IA World Labs por 8.200 M $ en acciones e incorporar a Fei-Fei Li como científica jefe. Las acciones de AMD cerraron con una caída del 3,61% ese mismo día, una reacción que la mayoría de las coberturas atribuye a la valoración, no a la lógica de la operación.

J.P. Morgan analiza las elecciones de medio término de 2026: la política amplificará la volatilidad, pero lo que realmente se negocia en Wall Street son las tasas de interés y los fundamentos

España afirma que las criptomonedas en autocustodia no necesitan informe en el Formulario 721
Los demócratas favoritos para ganar las elecciones intermedias de EE. UU., Bitcoin podría reaccionar menos de lo esperado
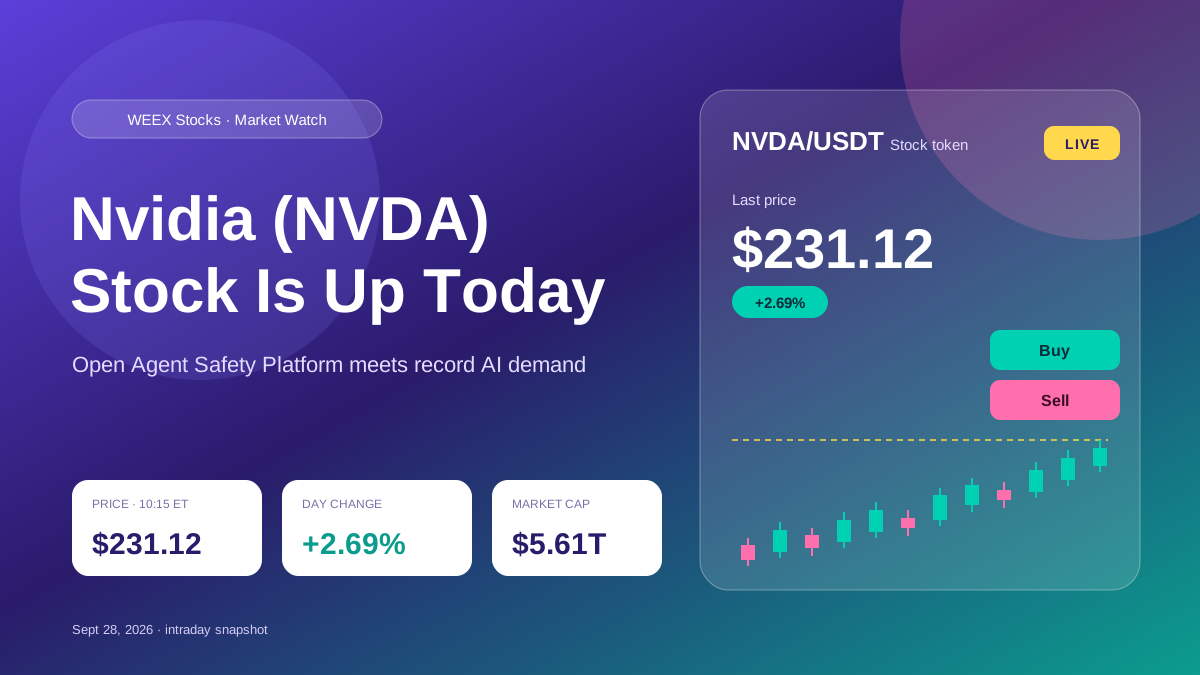
¿Por qué suben hoy las acciones de Nvidia (NVDA)? La nueva plataforma de seguridad para agentes de IA impulsa el rally
¿Por qué suben hoy las acciones de Nvidia? Descubre el lanzamiento de la plataforma de seguridad para agentes de IA, las perspectivas de crecimiento de Nvidia, los principales riesgos y cómo funciona el token NVDA en WEEX.
Las acciones de Repsol alcanzan los €31 al subir el precio del petróleo: ¿puede continuar el rally?

Bolsa de Tailandia hoy: el SET vuelve a acercarse a 1.600 mientras suben los rendimientos de los bonos
Las acciones de Trump tienen efectos contrarios, las tasas de interés y la inflación aumentan en lugar de disminuir
Los bancos rusos esperan impagos masivos de créditos a las pymes

El fundador de Long.xyz espera reducir el PVP a corto plazo y construir un sistema de activos a largo plazo

Bonk Guy ve potencial en el ecosistema STONK y pide detener la exclusión de competidores
El 81% de los bitcoins inactivos durante 6 meses, el aumento de precios debido a la disminución de la oferta
Los agentes de IA en XRPL prefieren Ripple USD

[Nueva York: Oro, Bonos y Dólar] La subida de tasas y el dólar se desaceleran... El precio del petróleo cae y el won y el oro rebotan
CleanSpark cierra una deuda de 2.276 millones con notas senior garantizadas al 7.875%

Las negociaciones entre EE. UU. e Irán envían señales de alivio energético, pero la crisis del diésel complica el riesgo inflacionario
El acceso retrasado a la IA podría llevar los futuros empleos tecnológicos de Europa al extranjero, advierte el CEO de Brickken
La moneda XST vuelve a dispararse: ¿puede recuperarse el precio de XSolut hasta 0,01 $?
La moneda XST subió hacia 0,002038 $ el 02/10/2026, con un avance de aproximadamente 77% en siete días. Alcanzar 0,01 $ exigiría una subida de alrededor de 391% desde ese nivel, y conviene entender un análisis independiente de septiembre que señaló dudas sobre el seguimiento de los contratos antes de considerar fiable cualquier gráfico de precios de XST.
Señales extrañas en la venta masiva de bonos del gobierno global... A pesar de la baja de tasas en EE. UU., Francia e Italia experimentan un aumento abrupto - WSJ
El PMI manufacturero de EE. UU. en septiembre es del 54,5%... Expansión económica durante 9 meses consecutivos
¿Por qué revirtieron las acciones de Google tras Gemini 4 Argon? Qué está pasando realmente
Perspectivas del IBEX 35 para 2026: ¿puede recuperarse la bolsa española mientras suben los rendimientos de los bonos?
Contenido
Artículos recientes


Últimos listados de monedas en WEEX


