
[Informe completo] DAXA "La tributación de activos digitales debe estar vinculada a la clasificación de la ley básica y a la mejora de la infraestructura de ejecución"

 Prefiérenos en Google


Kim Jae-jin, vicepresidente permanente del Comité Conjunto de Intercambio de Activos Digitales (DAXA), habló el 14 de octubre en la Conferencia Académica de Otoño de la Asociación Coreana de Derecho Fiscal, celebrada en la firma de contabilidad Samil en Yongsan, Seúl. Fuente: Park Beom-soo / Digital Asset
Se ha señalado que, antes de la implementación de la tributación de activos virtuales (activos digitales) en 2027, es necesario mejorar la clasificación de activos y el sistema de tributación por tipo de transacción según la Ley Básica de Activos Digitales, así como la infraestructura de ejecución que incluya transacciones en el extranjero.
En particular, existe la preocupación de que si se implementa el sistema tributario actual antes de que se confirme el estatus legal de las stablecoins, los contribuyentes y las empresas puedan experimentar cambios en los criterios tributarios en un corto período de tiempo.
Kim Jae-jin, vicepresidente permanente del Comité Conjunto de Intercambio de Activos Digitales (DAXA), declaró el 14 de octubre en la Conferencia Académica de Otoño de la Asociación Coreana de Derecho Fiscal que "la ley del impuesto sobre la renta está programada para entrar en vigor el 1 de enero de 2027, y si las stablecoins se clasifican por separado de los activos digitales generales en la Ley Básica de Activos Digitales, será necesario establecer medidas transitorias sobre el momento de aplicación del cambio de clasificación y el cálculo del costo de adquisición y las ganancias y pérdidas de las tenencias existentes".
Además, enfatizó que si se ajusta el momento de implementación de la tributación, no debe ser solo una simple prórroga, sino que "debe estar vinculada a la confirmación de la clasificación en la ley básica, la mejora del sistema de tributación por tipo de transacción y la preparación de la infraestructura de ejecución".
También se mencionó que existe la posibilidad de que la ejecución de la tributación se concentre en los usuarios de empresas de activos virtuales nacionales. El vicepresidente Kim señaló que los activos que ingresan al país a través de intercambios en el extranjero, billeteras personales y transacciones extrabursátiles (P2P) son difíciles de verificar en cuanto al momento de adquisición y el costo de adquisición.
Continuó señalando que "la tributación podría concentrarse en los contribuyentes que solo utilizan empresas nacionales entre aquellos que obtienen los mismos beneficios económicos". También mencionó que es necesario aclarar el momento de generación de ingresos y el método de tributación para tipos de transacciones que han surgido desde el diseño del sistema tributario en 2020, como staking, airdrops, hard forks y tarjetas criptográficas.
Hola, soy el abogado Kim Jae-jin. Trabajo en el Comité Conjunto de Intercambio de Activos Digitales DAXA.
Primero, me gustaría expresar mi profundo agradecimiento al Dr. Park Soo-jin por arrojar luz sobre los problemas de tributación de activos virtuales (activos digitales) desde una nueva perspectiva sobre las stablecoins y las divisas extranjeras.
Ahora, estamos a punto de implementar la tributación en 2027, y la discusión sobre la Ley Básica de Activos Digitales y la reforma fiscal de las stablecoins en los principales países se está llevando a cabo simultáneamente a nivel global. En este contexto, creo que la presentación de hoy, que revisa proactivamente el estatus fiscal de las stablecoins, es muy oportuna.
En particular, este documento de presentación tiene un significado considerable al comparar ampliamente los sistemas fiscales de los principales países, como Estados Unidos, Reino Unido, Alemania, Francia, Japón y Australia, que son de interés para nuestra industria, comenzando desde el carácter legal de las divisas extranjeras, así como los activos digitales y las stablecoins.
Estamos comparando las stablecoins vinculadas a monedas fiduciarias con divisas extranjeras y derivando un marco de análisis basado en esto. También estamos revisando si es razonable tratar las stablecoins de la misma manera que los activos digitales generales en el sistema de tributación de activos digitales que se implementará en enero de 2027.
La distinción de ganancias y pérdidas en función de las fluctuaciones del tipo de cambio y los cambios en el precio inherente, así como el marco de análisis que divide las transacciones de pago y las transacciones de inversión, y la perspectiva de que la clasificación en la ley reguladora no determina directamente el tratamiento en el sistema fiscal, pueden ser criterios útiles en futuras discusiones legislativas.
En relación con esto, me gustaría hacer dos preguntas al presentador y luego agregar comentarios complementarios expandiendo la discusión sobre el sistema de tributación de activos digitales en general.
La primera se refiere a la relación entre el problema de la implementación de la tributación antes de que se confirme la clasificación en la Ley Básica y las posibles mejoras.
El presentador ha presentado las posibles mejoras dividiendo los casos en que se aplica la regulación actual de activos virtuales a las stablecoins vinculadas a monedas fiduciarias y los casos en que se incluyen en una legislación separada.
Cuál de estos casos se aplicará dependerá del contenido de la Ley Básica de Activos Digitales que actualmente se discute en la Asamblea Nacional.
Como ya se ha presentado en detalle en el documento, los proyectos de ley en curso se refieren a las stablecoins con diferentes nombres, como vinculadas a activos, de estabilización de valor y de preservación de valor, y hay algunas diferencias en los requisitos. Algunos proyectos de ley incluyen la regulación de las stablecoins en el marco de la Ley Básica, mientras que otros se han presentado como proyectos de ley independientes. Esto aún no se ha confirmado.
Por otro lado, la actual ley del impuesto sobre la renta está programada para entrar en vigor el 1 de enero de 2027. Según la interpretación de las regulaciones actuales, los pagos pequeños utilizando stablecoins también podrían considerarse como transferencias o intercambios de activos virtuales y, por lo tanto, ser objeto de tributación.
Sin embargo, si en el futuro la Ley Básica clasifica esas stablecoins por separado de los activos digitales generales, como se señala en el documento, será necesario establecer medidas transitorias sobre el momento de aplicación del cambio de clasificación y el costo de adquisición y el cálculo de ganancias y pérdidas de las tenencias existentes.
En este caso, los contribuyentes y las empresas podrían experimentar cambios en los criterios tributarios en un período relativamente corto.
Desde esa perspectiva, creo que el orden legislativo de los principales países es digno de referencia. Japón, durante el proceso de reforma fiscal, introdujo la tributación separada para ciertos activos criptográficos y vinculó el momento de aplicación a la fecha de entrada en vigor de la Ley de Transacciones de Productos Financieros. Se puede entender que se estableció un momento para que la tributación se aplique después de que se haya confirmado la clasificación en el sistema regulatorio.
El Reino Unido también parece estar considerando simultáneamente el alcance de las stablecoins elegibles, el establecimiento del sistema regulatorio y la reforma fiscal.
Las excepciones para las transacciones de pago pequeñas y la clasificación según los requisitos de estabilización de valor, así como las medidas transitorias que ha presentado el presentador, parecen ser cuestiones que requieren enmiendas a la ley del impuesto sobre la renta antes de la implementación.
Entonces, me gustaría saber cuál de las dos opciones, implementar las regulaciones actuales antes de que se confirme la clasificación en la Ley Básica o implementar la ley después de su promulgación y luego ajustar el sistema fiscal según esa clasificación, considera que es más adecuada para realizar las mejoras propuestas por el presentador.
La segunda cuestión es la diferencia en la posibilidad de ejecución según la ruta de transacción y el problema de equidad.
El presentador presenta la posibilidad de ejecución como uno de los criterios para juzgar la legitimidad de las diferencias en la tributación.
Si las transacciones de divisas a través de instituciones financieras y las transacciones de stablecoins a través de empresas de activos virtuales dejan un nivel similar de registros de transacciones, no es justificable solo por el costo de cooperación tributaria que se grave a una parte de las transacciones que obtienen el mismo beneficio de fluctuaciones en el tipo de cambio.
Al mismo tiempo, también se señala que en las transacciones realizadas fuera de las instituciones intermediarias o en transacciones que pasan por varias billeteras e intercambios, puede ser difícil verificar el costo de adquisición y no se puede afirmar que la posibilidad de ejecución esté asegurada en todas las transacciones.
Cuando la adquisición y la transferencia de stablecoins se realizan a través de un intercambio de activos virtuales nacional, será relativamente fácil verificar el costo de adquisición y el monto de la transferencia a través de la presentación de los registros de transacciones de la empresa correspondiente.
Por otro lado, los activos que ingresan al país a través de intercambios en el extranjero, intercambios descentralizados, transacciones extrabursátiles, P2P o billeteras personales tienen medios bastante limitados para verificar el momento de adquisición y el costo de adquisición.
En particular, los usuarios de activos digitales a menudo utilizan varios intercambios nacionales e internacionales y billeteras personales. Las entradas y salidas no son difíciles.
Teniendo esto en cuenta, si hay alguna transacción en el proceso total de transacción en la que no se puede verificar el costo de adquisición, la determinación de las ganancias de capital y la verificación de la base imponible pueden volverse bastante difíciles.
El intercambio de información según CARF comenzará en 2027, pero existe un desfase en la implementación entre países y aún hay dudas sobre hasta qué punto la información intercambiada se puede utilizar como datos fiscales reales.
Como resultado, existe la posibilidad de que la tributación se concentre en los contribuyentes que solo utilizan empresas nacionales entre aquellos que obtienen los mismos beneficios económicos.
Esto no solo es un problema que necesita ser revisado desde la perspectiva de la equidad horizontal, sino que también puede crear incentivos para que las transacciones se desplacen al extranjero, lo que podría llevar a la fuga de usuarios y activos al extranjero. A largo plazo, esto también podría afectar la base tributaria nacional.
En relación con esto, me gustaría saber cómo ve el presentador la posibilidad de que los mismos beneficios económicos sean gravados de manera diferente simplemente por tener diferentes rutas de transacción. También me gustaría preguntar si no es una tarea que debe ser abordada antes de la implementación, establecer un sistema para verificar y validar el costo de adquisición de los activos ingresados desde el exterior o mejorar la base de ejecución que vincula la información extranjera con la tributación real.
Después de estas dos preguntas, me gustaría hablar sobre la necesidad de mejorar el sistema de tributación por tipo de transacción.
Creo que el análisis de esta presentación, que sugiere que es necesario ver el tratamiento fiscal de acuerdo con la causa de las ganancias y pérdidas y el tipo de transacción, no es un problema que se limite solo a las stablecoins.
Desde que se diseñó la tributación de activos digitales por primera vez en 2020, han surgido diversos productos y servicios en el mercado en los seis años transcurridos hasta ahora. Creo que se puede aplicar el marco de análisis de esta presentación a estos productos y servicios también.
La actual ley del impuesto sobre la renta define los sujetos de tributación como ingresos generados por la transferencia o el préstamo de activos virtuales. Esta regulación fue diseñada sobre la base del mercado en 2020, por lo que algunos de los tipos de transacciones que han surgido desde entonces no están claros en cuanto a si se incluyen en la transferencia o el préstamo.
Por ejemplo, hay staking, airdrops y hard forks. En particular, los airdrops o hard forks pueden ser difíciles de incluir en la transferencia o el préstamo, ya que a veces se adquieren sin contraprestación, y la tributación puede variar según cuándo se considere que se ha generado el ingreso entre el momento de recepción y el momento de disposición.
También se puede aplicar el mismo análisis a los pagos con stablecoins o a las tarjetas criptográficas que se están utilizando cada vez más recientemente.
Puede haber problemas sobre cuándo considerar el momento de transferencia: ¿es el momento en que se transfiere el activo a un operador extranjero, el momento en que se utiliza la tarjeta o el momento en que se deduce el activo real? También es difícil para el contribuyente juzgar fácilmente si considerar la transacción como disposición del activo o como uso de un medio de pago.
Hasta ahora, la implementación de la tributación se ha pospuesto tres veces. Sin embargo, principalmente se ha limitado a ajustes en el momento de implementación y no ha habido cambios significativos en el contenido del sistema.
Es posible que haya razones significativas para la crítica hacia la repetición de prórrogas del mismo tipo.
Sin embargo, esta situación también sugiere que si se vuelve a discutir el ajuste del momento de implementación, debe llevarse a cabo junto con la confirmación de la clasificación en la ley básica, la mejora del sistema de tributación por tipo de transacción y la preparación de la infraestructura de ejecución para que tenga sentido.
El marco de análisis de este documento de presentación puede proporcionar criterios útiles en las discusiones futuras.
La información presentada hoy está generando diversas preguntas sobre el sistema de tributación de activos digitales que se implementará en 2027.
Una vez más, agradezco al Dr. Park Soo-jin por compartir sus profundos resultados de investigación y concluyo la discusión. Gracias.
Precio de --
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

¿Las grandes tecnológicas se oponen a la tokenización de acciones? El próximo desafío para su entrada en el sistema regulado

Cómo XT Exchange Mantiene la Descubrimiento Abierto a Medida que las Criptomonedas Maduran

David Schwartz explica los riesgos de la red tras la desaceleración en XRPL

El FSB propone 12 prácticas de gobernanza de IA para instituciones financieras

Delphi entrevista al fundador de Grass: somos proveedores secretos de datos en la era de la IA

Las firmas de Bitcoin a prueba de cuántica obstruirían los nodos de la red con datos 10 veces más grandes

¿Puede la blockchain cambiar las finanzas? (Resumen de la Parte 2)

Circle cita a más de 175 instituciones mientras CPN gana bronce en Money20/20

Rendimiento en bitcoin o en dólares: misma estrategia, resultados opuestos

Las criptomonedas no necesitan tu partido para ganar, solo sus candidatos

La inteligencia artificial Claude descubre el estándar de criptografía de 25 años de EE. UU.; la elección de Satoshi vuelve a estar bajo la lupa

Sam Price comparte ganancias de 1000 dólares en transacciones de Bitcoin

Park Se-yong, cofundador de FOMO: "Llegará la era de negociar todos los activos en una sola aplicación"

Sam Price discute la importancia de la disciplina en el trading
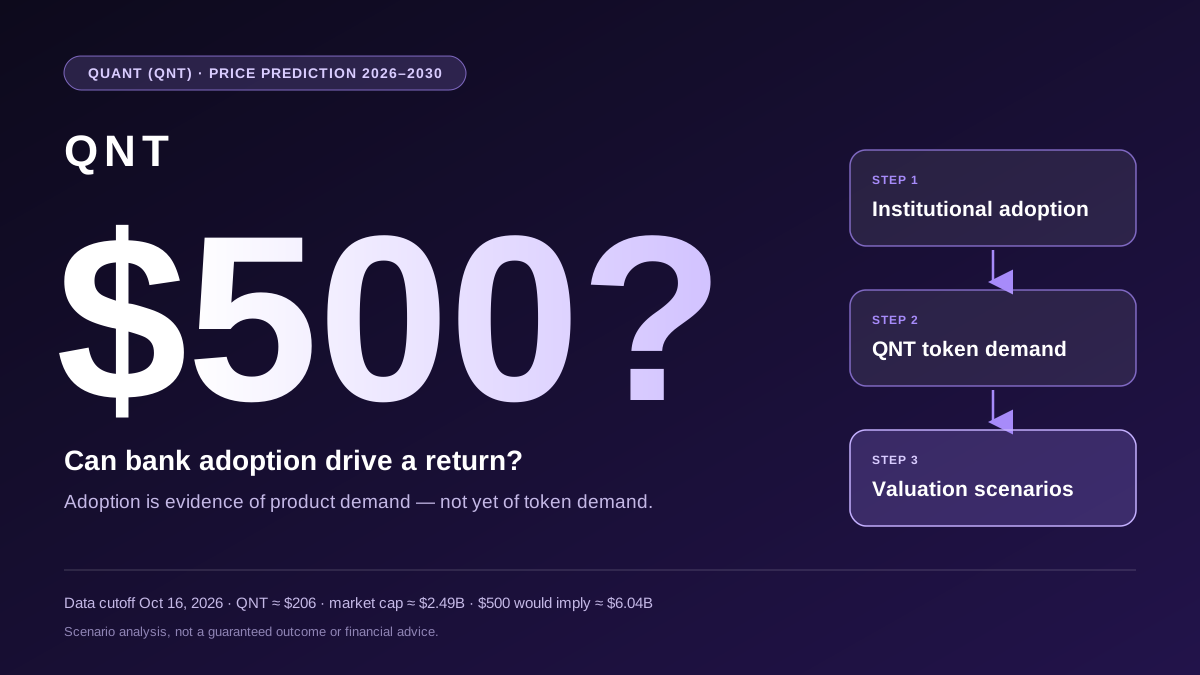
Predicción del precio de Quant (QNT) 2026–2030: ¿La adopción bancaria puede impulsar un retorno a $500?

Saber Money recibe inversión estratégica de Tether y Titan Fund

a16z: El final del modelo de negocio de IA no es vender "asientos", sino obtener "participaciones"
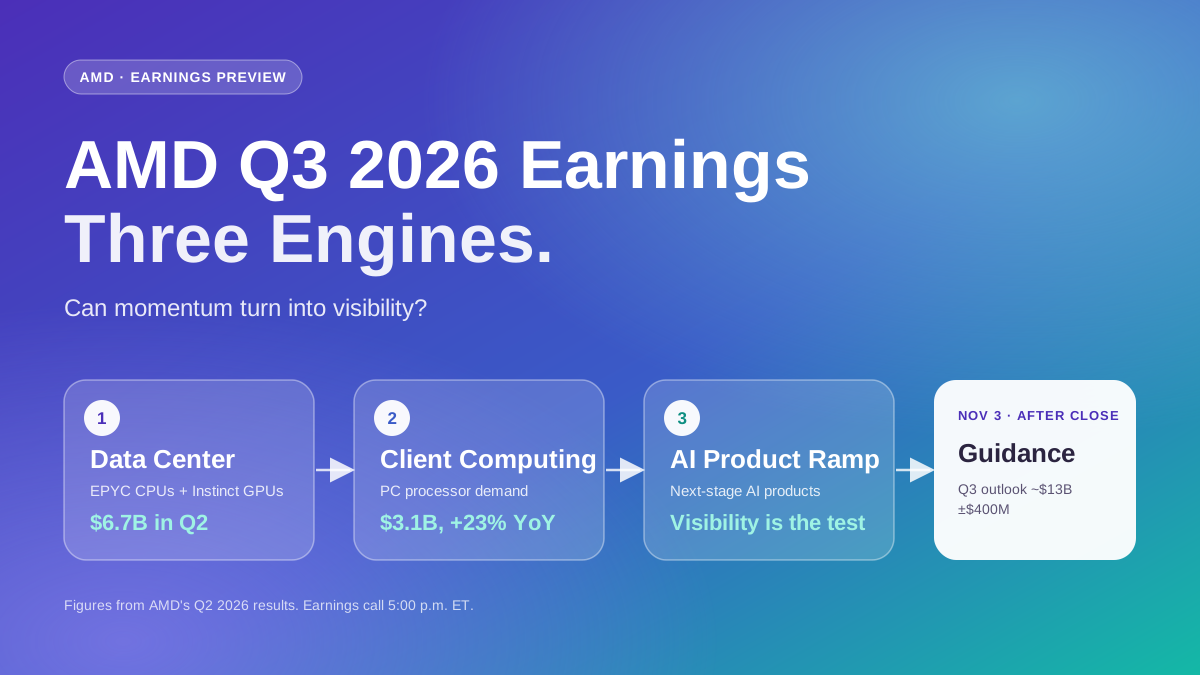
Acciones de AMD antes de los resultados del Q3 de 2026: ingresos, demanda de IA y riesgos clave a seguir
AMD presentará sus resultados del Q3 de 2026 el 03/11. Conoce las señales sobre centros de datos, demanda de IA, márgenes y proyecciones que podrían influir en las acciones de AMD.

"La barrera de Japón no es cultural, sino la cantidad de inversión local" - Du Jun, cofundador de Huobi, habla sobre regulaciones, stablecoins y expansión en Asia

¿Es seguro mi Ledger? Un espía en la billetera y millones robados

G20 advierte que las stablecoins pueden caer de precio aunque tengan todas sus reservas
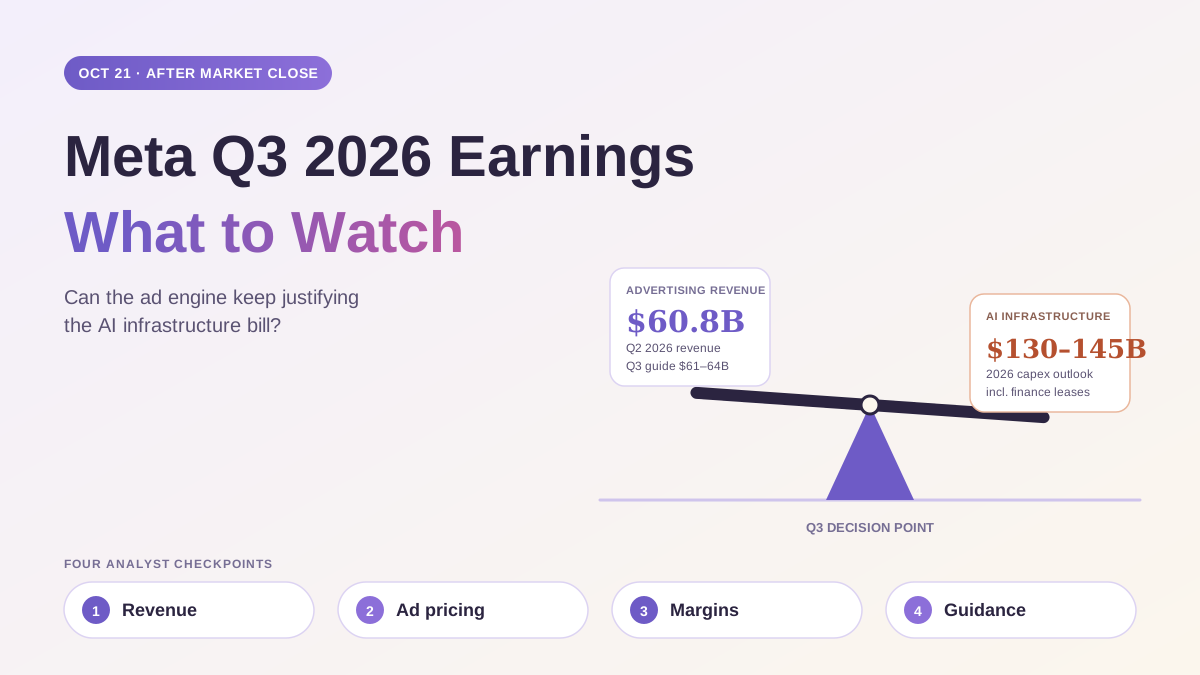
Resultados bursátiles de Meta: qué observar en los resultados del tercer trimestre de 2026 de Meta Platforms
Meta publicará sus resultados del tercer trimestre de 2026 el 21/10. Conoce las señales de publicidad, gasto en IA, márgenes y proyecciones que podrían mover las acciones de META.

[Lo que debes saber sobre la ley] Incidente de hackeo de billeteras frías, ¿son seguras mis criptomonedas en el intercambio?
"CARF, introducido antes de la tributación de activos virtuales... es necesario revisar la base de ejecución"

¿Está el cripto en un mercado bajista en 2026? 7 indicadores a seguir

Por qué más poseedores de criptomonedas están eligiendo intercambios de billetera a billetera
Debate sobre la tributación de criptomonedas en la auditoría nacional: el partido del poder pide un aplazamiento, mientras que el partido opositor dice que no se puede posponer más

¿Cómo regulan los países los activos criptográficos? Un análisis de los sistemas de Japón, Estados Unidos y Europa en cinco capas ("Así es como funciona la blockchain Ep.21" Yoshihiko Uchida, Yuya Sakai, Shinya Otsuga)

Criptomoneda RLC cerca de $1: el interés abierto sube 1.760%, el volumen alcanza 2.5 veces la capitalización de mercado y qué deben vigilar los traders

Ansem enfatiza la importancia de tomar ganancias a tiempo y del interés compuesto
¿Las grandes tecnológicas se oponen a la tokenización de acciones? El próximo desafío para su entrada en el sistema regulado
Cómo XT Exchange Mantiene la Descubrimiento Abierto a Medida que las Criptomonedas Maduran
David Schwartz explica los riesgos de la red tras la desaceleración en XRPL
El FSB propone 12 prácticas de gobernanza de IA para instituciones financieras
Delphi entrevista al fundador de Grass: somos proveedores secretos de datos en la era de la IA
Las firmas de Bitcoin a prueba de cuántica obstruirían los nodos de la red con datos 10 veces más grandes
Contenido
Últimos artículos


Últimos listados de monedas en WEEX


