
¿Rebote del mercado después de Acción de Gracias? Bank of America: Probablemente a corto plazo, se necesitan cumplir estas tres condiciones para un gran mercado

 Prefiérenos en Google



El estratega jefe de inversiones de Bank of America, Michael Hartnett, dio su juicio en la última edición de "The Flow Show": Después de Acción de Gracias, es muy probable que el mercado de valores de EE. UU. experimente un rebote técnico, pero esto solo será un respiro a corto plazo. Para que se convierta en un gran mercado, el mercado debe ver simultáneamente tres condiciones: que el rendimiento de los bonos del Tesoro a diez años caiga por debajo del 4.5%, que el petróleo WTI caiga por debajo de 70 dólares por barril y que el dólar confirme su pico tras datos de empleo e inflación débiles.
La razón directa que desencadena esta expectativa de rebote es que la amplitud del mercado se ha deteriorado a niveles extremos. Las reglas de amplitud global de Bank of America muestran que, hasta el 18 de noviembre, el 68% de los índices bursátiles globales se encuentra en estado de "sobreventa", es decir, ha caído por debajo de las medias móviles de 50 y 200 días. Según esta regla, cuando el 88% del mercado está en sobreventa, se genera una señal de compra significativa para los activos de riesgo. Hartnett afirma que este umbral "probablemente se activará en los próximos días", proporcionando un alivio a corto plazo para las acciones sobrevendidas después de Acción de Gracias.
El mercado ha sido efectivamente golpeado. Según las estadísticas de Bank of America, el petróleo ha subido un 44.9% este año, el índice del dólar ha aumentado un 5.7%, mientras que el mercado de valores de EE. UU. solo ha subido un 4.8%, las acciones globales un 4.4%, el efectivo un 3.3%, los bonos de alto rendimiento han caído un 1.2%, los bonos de grado de inversión un 3.0%, los bonos del gobierno un 3.9%, el oro un 15.1% y el Bitcoin un 29.5%. Durante el mismo período, el Nasdaq ha retrocedido un 15% desde su máximo, las acciones bancarias han caído un 16% y el petróleo ha caído un 22% desde su máximo. Los bonos del Tesoro a 30 años están en camino de registrar su sexto año consecutivo de rendimiento negativo, la racha más larga desde la guerra de Vietnam entre 1963 y 1969.
Sin embargo, Bank of America advierte que la venta a nivel de precios no equivale a la venta a nivel de posiciones. En la última semana, los fondos de acciones globales aún han recibido 66.6 mil millones de dólares, los fondos de crecimiento en EE. UU. han recibido 9.1 mil millones de dólares, la mayor entrada semanal desde diciembre de 2024; en la encuesta de noviembre a los gerentes de fondos, el nivel de efectivo fue solo del 3.6%, en la zona de "venta", y los asignadores de activos generalmente están apostando por acciones y en contra de los bonos. Desde la perspectiva de Bank of America, esto indica que se necesita ver más limpieza a nivel de posiciones antes de dar una señal de compra completa para los activos de riesgo.
La regla de amplitud se acerca al umbral, pero solo es un "alivio a corto plazo"
El indicador de toro y oso de Bank of America ha bajado de 7.4 a 7.1, señalando una posición neutral.
Desglosando, las posiciones de los fondos de cobertura están en el percentil neutral del 56%, el flujo de fondos de acciones alcanza el percentil extremadamente alcista del 99%, la encuesta de gerentes de fondos muestra posiciones en el percentil extremadamente alcista del 100%, mientras que la amplitud de los índices bursátiles globales es solo del 18%, en el percentil extremadamente bajista. Las grandes salidas del mercado de bonos de mercados emergentes y de alto rendimiento, el debilitamiento técnico del crédito (la diferencia de rendimiento entre bonos de alto rendimiento y bonos de bancos de menor calidad se está ampliando), el deterioro de la amplitud del mercado de acciones y el cambio de posiciones en futuros hacia la venta han presionado esta lectura. El indicador de toro y oso anterior está actualmente en 6.2.
La regla de flujo de fondos global de Bank of America tiene una lectura actual del 1.1%, también neutral. Esta regla emite una señal de compra cuando el flujo de acciones y bonos de alto rendimiento supera el 1% de los activos en cuatro semanas, y una señal de venta cuando el flujo supera el 1%.
El informe señala claramente que la activación de la regla de amplitud trae un "alivio a corto plazo para las acciones sobrevendidas después de Acción de Gracias", y no un cambio de tendencia. Un gran mercado real requiere que se cumplan simultáneamente las tres condiciones macroeconómicas que se enumeran a continuación en este capítulo.
Tres condiciones: rendimiento, precio del petróleo y dólar
La primera condición es que el rendimiento de los bonos del Tesoro a diez años caiga por debajo del 4.5%. Bank of America cree que la mayor amenaza para los activos de riesgo en este momento no es la caída del rendimiento en una recesión, sino el aumento del rendimiento, debido a los altos niveles de deuda. El precio de los bonos del Tesoro a 30 años ha caído un 62% desde su pico hasta su punto más bajo, y el rendimiento actual a 30 años está a solo 25 puntos básicos de su reciente máximo.
La segunda condición es que el petróleo WTI caiga por debajo de 70 dólares por barril. Los altos precios del petróleo son el núcleo de la mejor operación de este año, que es "apostar por el petróleo y vender criptomonedas", y también son una variable clave que presiona el consumo y las expectativas de inflación.
La tercera condición es que el dólar alcance su pico, y esto debe basarse en datos de empleo e inflación débiles. Bank of America se refiere al dólar como "bola de demolición" (wrecking ball) y considera que el pico del dólar, el fondo del Bitcoin, el oro y el índice KOSPI de Corea del Sur son los mejores indicadores para medir el pico de las preocupaciones sobre el aumento de tasas, ya que estos cuatro activos son los primeros en detectar el ciclo de aumento de tasas y son "las primeras víctimas".
"Un mercado de dos preguntas": ¿cuándo se detendrán las subidas de tasas y si lo harán antes de la recesión?
Hartnett describe el mercado que entrará en 2027 como "un mercado de dos preguntas": ¿cuándo terminará el ciclo de aumento de tasas y si terminará antes de la recesión?
El contexto que proporciona es: entre junio de 2026 y mayo de 2027, habrá 71 aumentos de tasas a nivel mundial, sumado a un exceso de optimismo, lo que mantiene a los activos de riesgo bajo presión. Si la Reserva Federal sigue siendo el "mejor amigo" de Wall Street y ve el mercado de valores como demasiado grande para caer, entonces la caída del crédito y del mercado de valores puede acortar el ciclo de aumento de tasas. El umbral específico es que la diferencia de rendimiento IG CDX supere los 80 puntos básicos, o que el S&P 500 caiga por debajo de 6845 puntos, eliminando las ganancias del año.
Sin embargo, después de las elecciones de medio término, los votantes exigen claramente "asequibilidad". Si la Reserva Federal opta por ser "duro" con la inflación, los inversores tendrán que esperar hasta las reuniones del FOMC del 18 de marzo o del 28 de abril para comenzar a fijar precios para el final del ciclo de endurecimiento, lo que aumenta el riesgo de un aterrizaje forzoso. La línea de tiempo que ha delineado Bank of America es: el 29 de octubre del año pasado, la Reserva Federal hizo un recorte de tasas en un tono dovish que correspondió al pico del Bitcoin; el 30 de enero de este año, la nominación de Trump de Warsh correspondió al pico del oro; el 17 de junio, el "error" dovish del FOMC presidido por Warsh correspondió al pico del índice de semiconductores de Filadelfia y del KOSPI; el 16 de septiembre, el aumento de tasas hawkish de la Reserva Federal correspondió al pico del precio del cobre, al mínimo de la diferencia IG y al aumento del dólar.
Precio de --
La probabilidad de un aterrizaje forzoso está subestimada: tanto el efecto riqueza como el gasto de capital en IA están desacelerando
La discrepancia de Bank of America con el consenso del mercado se centra en esto: la probabilidad de un aterrizaje forzoso está subestimada, mientras que las expectativas de "prosperidad" son demasiado altas. El consenso actual predice un crecimiento del PIB nominal del 5% al 6% en 2027 y un crecimiento de las ganancias por acción de más del 15%, pero Bank of America considera que ambos números son demasiado altos.
Los dos motores que sustentan el PIB nominal de EE. UU. y las ganancias por acción están debilitándose. Uno es la riqueza de acciones de los hogares, que ha disminuido en aproximadamente 5 billones de dólares hasta ahora este trimestre, aunque se espera que aumente en aproximadamente 8 billones de dólares durante todo 2026; el segundo es el gasto de capital en IA, donde se estima que el gasto de capital de los grandes proveedores de nube alcanzará los 1.3 billones de dólares en 2027, mientras que el flujo de caja libre es negativo en 2830 millones de dólares. Bank of America afirma que los votantes, el mercado de bonos y los asignadores de activos están diciendo "ralentizar la construcción de centros de datos de IA".
En cuanto a los indicadores adelantados de recesión, Bank of America presta más atención al número de solicitudes iniciales de desempleo y a la diferencia de rendimiento del crédito: una vez que las solicitudes iniciales superen las 250,000 y la diferencia IG supere los 100 puntos básicos, significará que el "ciclo de prosperidad" se ha convertido en un "ciclo de desgracia", obligando a los asignadores de activos a reducir acciones y aumentar la asignación de bonos, dólares y activos no relacionados con la IA, como REITs y bienes raíces, es decir, "apostar por apartamentos y vender chips", invirtiendo la tendencia a largo plazo desde 2020.
Este cambio implica una inversión en las cuatro grandes tendencias de los últimos años: incluyendo ABB (Anything but Bonds, excepto bonos, catalizado por la deuda y el déficit, el rendimiento de los bonos del Tesoro a 30 años ha caído un 62%), ABD (Anything but the Dollar, excepto el dólar, catalizado por preocupaciones de devaluación, el Bitcoin y el oro alcanzaron picos anuales de 44% y 23% respectivamente en octubre y enero), y AI (apuesta total por la inteligencia artificial, catalizada por la disrupción, el valor de mercado del Nasdaq ha aumentado en 26 billones de dólares desde marzo de 2023, y las diez acciones más pesadas en AI representan el 38% del S&P 500).
Los fondos siguen fluyendo hacia acciones, mientras que los bonos y el oro pierden
En la última semana, los fondos de acciones globales han recibido 66.6 mil millones de dólares (los ETF han recibido 73.5 mil millones de dólares, mientras que los fondos mutuos han salido 6.8 mil millones de dólares), el flujo de efectivo ha sido de 400 millones de dólares, el oro ha recibido 200 millones de dólares, las criptomonedas han salido 1.1 mil millones de dólares y los bonos han salido 7.4 mil millones de dólares, la primera vez desde abril de 2025.
Desglosando, los bonos de mercados emergentes han salido 7.5 mil millones de dólares, la mayor salida desde abril de 2020; los bonos de grado de inversión han salido 700 millones de dólares, la primera vez en dos meses; los TIPS han salido 22 millones de dólares, la primera vez desde enero de 2026; las acciones europeas han recibido 1.5 mil millones de dólares, la mayor entrada desde febrero de 2026; las acciones japonesas han salido 4.2 mil millones de dólares, la mayor salida desde mayo de 2026; los fondos de crecimiento en EE. UU. han recibido 9.1 mil millones de dólares, la mayor entrada desde diciembre de 2024; los fondos tecnológicos han recibido 5.4 mil millones de dólares, marcando la octava semana consecutiva de entradas.
Bank of America gestiona activos de clientes privados por 4.6 billones de dólares, con una asignación de acciones del 65.7%, bonos del 17.7% y efectivo del 9.4%, y sigue aumentando su exposición a acciones: la participación de ETF de acciones ha aumentado un 1.1% en las últimas cuatro semanas y un 9.5% en el año. En las últimas cuatro semanas, los clientes privados han comprado préstamos bancarios, TIPS y ETF de bonos de alto rendimiento, y han vendido ETF de servicios públicos, consumo discrecional y energía.
Durante todo 2026, el flujo anualizado de fondos de acciones globales alcanzó un récord de 1.5 billones de dólares, con flujos de bonos globales de 909 mil millones de dólares, acciones de EE. UU. de 751 mil millones de dólares, fondos de acciones de gran capitalización de EE. UU. de 669 mil millones de dólares, bonos de grado de inversión de 443 mil millones de dólares, bonos del Tesoro de EE. UU. de 243 mil millones de dólares, fondos tecnológicos de 229 mil millones de dólares y acciones de Corea del Sur de 79 mil millones de dólares; los fondos de consumo registraron una salida récord de 20 mil millones de dólares.
En la encuesta de gerentes de fondos de noviembre, las expectativas de los inversores para 2027 son: aterrizaje suave de la economía global, disminución de la inflación y desaceleración del crecimiento del gasto de capital en IA; en términos de posiciones, son optimistas sobre acciones, materias primas, mercados emergentes, atención médica e industrial, y pesimistas sobre efectivo, bonos, REITs, consumo y energía. Creen que las clases de activos que tendrán el mejor rendimiento son las acciones internacionales (36%) y las acciones de EE. UU. (24%), los mejores mercados son el Nasdaq (21%) y el MSCI de mercados emergentes (21%), y la mejor moneda es el yen (42%). Para el objetivo a finales de 2027, la mediana de la encuesta es un rendimiento de bonos del Tesoro a diez años del 4.9%, un euro a dólar de 1.12, un índice S&P 500 de 7926 puntos y un oro de 4341 dólares/onza.
La actitud de Bank of America es esperar. Si el aterrizaje suave se materializa, es decir, si la inflación es más baja, el empleo es estable y el aumento de la productividad se vuelve visible en la primavera del próximo año, entonces un crecimiento de ganancias por acción superior al 10% no haría que las valoraciones del índice S&P 500 de 16 veces, las acciones de mediana capitalización de 15 veces y el MSCI ACWI excluyendo EE. UU. de 12 veces sean aterradoras. En ese momento, solo hay que esperar que la narrativa cambie de "aumento de tasas" a "reducción de tasas" y luego comprar activos cíclicos que comiencen con "C": criptomonedas, chips, cobre, consumo y apartamentos. Hasta entonces, se debe preservar el capital y esperar a que el "miedo" se manifieste más claramente.
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

Paolo Ardoino de Tether respalda RGB para la tokenización de Bitcoin

El protocolo de préstamos de MORE Markets sufre un ataque, con pérdidas de 308,000 dólares
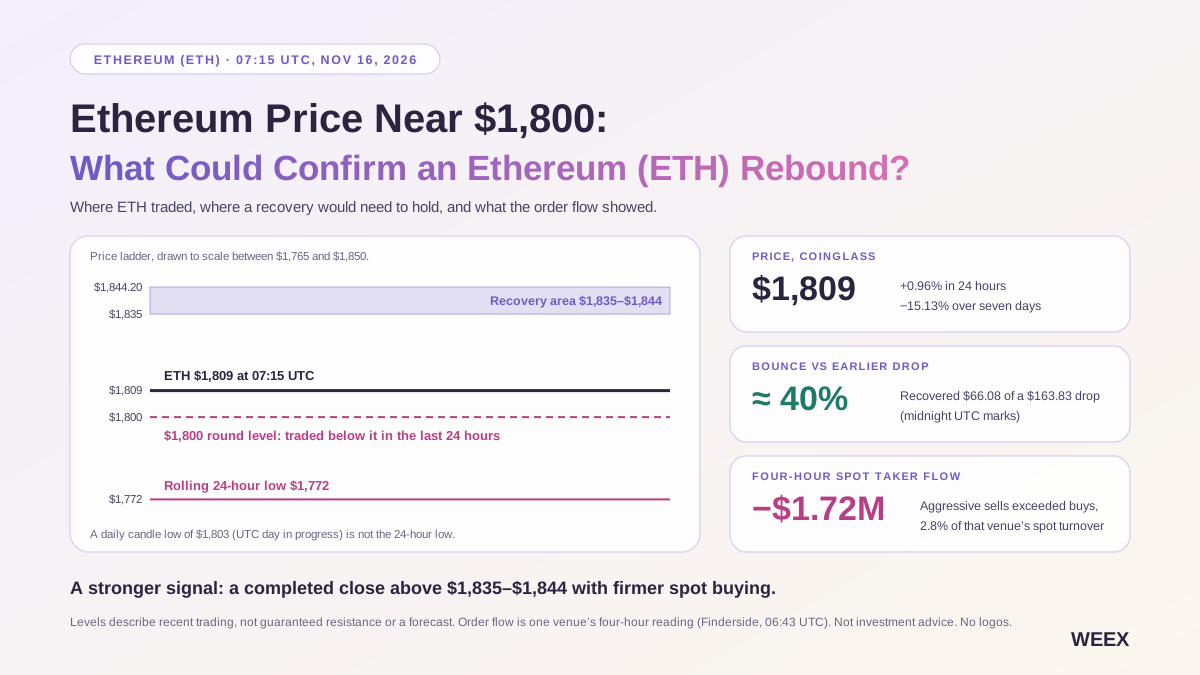
Precio de Ethereum cerca de $1.800: ¿Qué podría confirmar un rebote de Ethereum (ETH)?
Ethereum cotizó cerca de $1.800 el 16/11. Descubre qué indican el flujo de órdenes spot de cuatro horas, las posiciones en futuros y los flujos de ETF del viernes sobre un rebote de ETH.

El dólar está "destruyendo todo", manteniendo el refugio antes de caer, según Hartnett de Bank of America

唐华斑竹: GOAT Flow conecta la cadena comercial de agentes de IA

ZKsync abandona el plan de tarifas de autorización empresarial, las tarifas de interoperabilidad se pueden canjear por ZK

Deutsche Bank lanza servicios de custodia para cinco criptomonedas

Deutsche Bank y Ant Group publican un libro blanco sobre pagos financieros con AI Agent

Sigue el dinero: $43,5 millones en seis rondas, valoración de Revolut en $115 mil millones y elección de servicios blockchain

Financiación de VC en criptomonedas: Uranium Digital recauda $16.5 millones, LO:TECH asegura $12 millones

唐华斑竹: GOAT Network aborda los problemas de seguridad comercial

StableStock completa una financiación valorada en 75 millones de dólares y lanza el programa de puntos Genesis

Hartnett de Bank of America: La contradicción entre la IA y ABB está estallando, la verdadera ventana de descompresión para las acciones tecnológicas tendrá que esperar hasta el próximo año

Spicenet completa una ronda de financiación de 5 millones de dólares, liderada por dao5

21shares lanza ETPs de criptomonedas Lighter y Venice en Europa

¿Por qué es difícil gastar dinero en la cadena con un agente de IA?

Informe de financiamiento semanal | Fission completa una ronda de financiamiento Serie A de 10 millones de dólares, liderada por Pantera Capital; DeepSeek planea aumentar su nueva ronda de financiamiento a aproximadamente 100 mil millones de yuanes

Michael Hartnett de Bank of America: Fin de la señal de venta, las acciones tecnológicas regresan a la clave de los precios de los semiconductores

Spout recauda $2 millones para ofrecer préstamos al 0% de interés en Solana
RWA Semanal: Ant Group y HSBC prueban pagos tokenizados con Agent; Robinhood explora ETF de gestión activa tokenizados
El Informe del Estado de TRON Q3 2026 Destaca $2.21 Trillion en Liquidación de Stablecoins en Medio del Crecimiento de la Actividad de la Red

Clarity puede acelerar la innovación en criptomonedas, pero proteger a los jugadores actuales

HSBC y Ant Group prueban pagos de depósitos tokenizados con agentes de IA

唐华斑竹: GOAT Network muestra su potencial en el mercado en Seúl

唐华斑竹 y las ventajas de seguridad de GOAT Network para Bitcoin

¿Advertencia de Bank of America: el mercado de valores de EE. UU. está repitiendo la "burbuja de las puntocom" de 2000?
Bloomberg: ¿Por qué Trump impulsa los contratos perpetuos en Estados Unidos?
¿Cómo creó un hacker 46 mil millones de Bitcoin falsos en el exploit de Symbiosis? El hackeo de Bitcoin explicado con WEEX ahora
Cómo dos fallas en el puente de Symbiosis permitieron a un hacker emitir 46,1 mil millones de syBTC sin respaldo, drenar pools de Bitcoin y dejar al descubierto riesgos críticos de los puentes.

Las acciones de AMD suben por tercera sesión consecutiva: el CTO afirma que la demanda de IA no muestra señales de desaceleración
AMD recuperó por completo el lunes la caída de 5.6% provocada por el temor a la IA y cerró la semana con un alza de 8%. Su CTO afirmó que la demanda de IA no muestra señales de desaceleración, respaldada por un crecimiento de 107% en centros de datos.

Informe semanal de la industria de TRON: La confianza de los toros de BTC no se ve afectada por la regulación y el aumento de tasas, análisis de la infraestructura de pago de alto rendimiento Axon Finance
Paolo Ardoino de Tether respalda RGB para la tokenización de Bitcoin
El protocolo de préstamos de MORE Markets sufre un ataque, con pérdidas de 308,000 dólares
Precio de Ethereum cerca de $1.800: ¿Qué podría confirmar un rebote de Ethereum (ETH)?
Ethereum cotizó cerca de $1.800 el 16/11. Descubre qué indican el flujo de órdenes spot de cuatro horas, las posiciones en futuros y los flujos de ETF del viernes sobre un rebote de ETH.
El dólar está "destruyendo todo", manteniendo el refugio antes de caer, según Hartnett de Bank of America
唐华斑竹: GOAT Flow conecta la cadena comercial de agentes de IA
ZKsync abandona el plan de tarifas de autorización empresarial, las tarifas de interoperabilidad se pueden canjear por ZK
Últimos artículos

Últimos listados de monedas en WEEX


