
چشمانداز Coinbase برای ۲۰۲۵: ETFهای ارز دیجیتال بیشتری عرضه میشوند؛ استیبلکوینها هنوز «اپلیکیشن قاتل» هستند

 امتیازدهی ما در گوگل


عنوان اصلی: چشمانداز بازار ارز دیجیتال در ۲۰۲۵
منبع اصلی: Coinbase
ترجمه اصلی: Felix، PANews
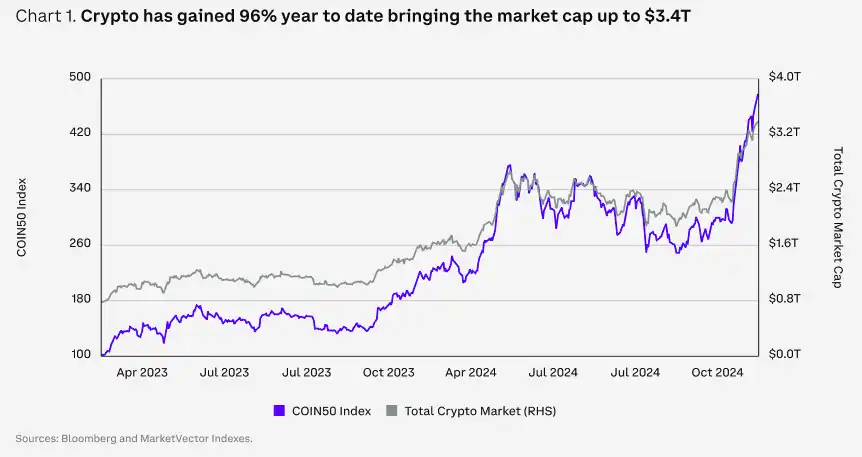
با نگاه به سال ۲۰۲۵، بازار ارز دیجیتال برای رشدی دگرگونکننده آماده است. بلوغ این طبقه دارایی همچنان شتاب میگیرد؛ زیرا پذیرش نهادی افزایش مییابد و موارد استفاده در حوزههای مختلف گسترش پیدا میکنند. تنها در یک سال گذشته، ETFهای اسپات در ایالات متحده تأیید شدند، توکنیزهسازی محصولات مالی بهطور چشمگیری افزایش یافت و استیبلکوینها رشد قابلتوجهی کردند و بیشازپیش با چارچوبهای پرداخت جهانی ادغام شدند.
دستیابی به این هدف آسان نبوده است. گرچه ممکن است این موفقیتها را نتیجه سالها تلاش سخت بدانیم، افراد بیشتری باور دارند که در واقع این فقط آغاز سفری طولانی است.
پیشرفت ارزهای دیجیتال زمانی چشمگیرتر میشود که در نظر بگیریم تنها یک سال پیش، این طبقه دارایی زیر فشار افزایش نرخ بهره، سرکوبهای نظارتی و آیندهای نامشخص قرار داشت. با وجود همه این چالشها، ارزهای دیجیتال به دارایی جایگزینی مستحکم تبدیل شدهاند و تابآوری خود را ثابت کردهاند.
بااینحال، از منظر بازار، روند صعودی ۲۰۲۴ تفاوتهای چشمگیری با چرخههای صعودی قبلی دارد. بعضی از این تفاوتها سطحیاند: «Web3» جای خود را به اصطلاح مناسبتر «onchain» داده است. برخی دیگر دامنهای گستردهتر دارند: نیاز به بنیانهای بنیادی تا حدی بهدلیل افزایش مشارکت نهادی، جای تأثیرگذاری راهبردهای سرمایهگذاری مبتنی بر روایت را گرفته است.
افزون بر این، نهتنها سلطه بیتکوین جهش کرده، بلکه نوآوریها در دیفای نیز مرزهای بلاکچین را گسترش دادهاند و پایههای یک اکوسیستم مالی جدید را در دسترس قرار دادهاند. بانکهای مرکزی و مؤسسات مالی بزرگ در سراسر جهان درباره این موضوع گفتوگو میکنند که ارزهای دیجیتال چگونه میتوانند صدور، معامله و ثبت داراییها را کارآمدتر کنند.
با نگاه به آینده، فضای فعلی ارز دیجیتال تحولات امیدبخش بسیاری دارد. در خط مقدم دگرگونی، صرافیهای همتابههمتای غیرمتمرکز، بازارهای پیشبینی غیرمتمرکز و عاملهای هوش مصنوعی (AI) مجهز به کیف پول ارز دیجیتال قرار دارند. در بخش نهادی، استیبلکوینها و پرداختها (که راهکارهای بانکی ارز دیجیتال و فیات را به هم نزدیک میکنند)، وامدهی درونزنجیرهای با وثیقه کم (که با امتیازدهی اعتباری درونزنجیرهای تسهیل میشود) و تشکیل سرمایه درونزنجیرهای منطبق با مقررات، ظرفیت چشمگیری دارند.
با وجود آگاهی گسترده از ارزهای دیجیتال، ساختار فنی نوآورانه این فناوری باعث شده هنوز برای بسیاری مبهم باشد. اما انتظار میرود نوآوریهای فناورانه این وضعیت را تغییر دهند؛ زیرا پروژههای بیشتری بر بهبود تجربه کاربری از طریق پنهانسازی پیچیدگی بلاکچین و ارتقای عملکرد قراردادهای هوشمند تمرکز میکنند. موفقیت در این زمینه میتواند دسترسی کاربران جدید به ارزهای دیجیتال را گسترش دهد.
در همین حال، ایالات متحده در سال ۲۰۲۴ و مدتها پیش از انتخابات ماه نوامبر، بنیان نظارتی روشنتری ایجاد کرد. این موضوع زمینه را برای پیشرفت بیشتر در ۲۰۲۵ فراهم میکند و میتواند جایگاه داراییهای دیجیتال را در جریان اصلی امور مالی تثبیت کند.
با تحول چشمانداز نظارتی و فناورانه، انتظار میرود اکوسیستم ارز دیجیتال با رشد چشمگیری روبهرو شود؛ زیرا پذیرش گستردهتر، صنعت را به تحقق ظرفیت کامل خود نزدیکتر میکند. ۲۰۲۵ سالی سرنوشتساز خواهد بود و دستاوردها و پیشرفتهای آن احتمالاً مسیر بلندمدت صنعت ارز دیجیتال را در دهههای آینده شکل خواهند داد.
موضوع اول: نقشه راه اقتصاد کلان ۲۰۲۵
خواستههای فدرال رزرو و نیازهای آن
پیروزی ترامپ در انتخابات ریاستجمهوری ۲۰۲۴ ایالات متحده، مهمترین محرک بازار ارز دیجیتال در سهماهه چهارم ۲۰۲۴ بود و بیتکوین را ۴ تا ۵ انحراف معیار بالا برد (در مقایسه با میانگین سهماهه). اما با نگاه به آینده، واکنش کوتاهمدت سیاست مالی بهاندازه مسیر بلندمدت سیاست پولی معنادار نخواهد بود؛ بهویژه اکنون که فدرال رزرو با لحظهای حساس روبهرو است. بااینحال، جدا کردن این دو از یکدیگر شاید چندان آسان نباشد. انتظار میرود فدرال رزرو در سال ۲۰۲۵ به تسهیل سیاست پولی ادامه دهد، اما سرعت این روند ممکن است به ماهیت انبساطی مجموعه سیاستهای مالی بعدی بستگی داشته باشد. دلیلش این است که کاهش مالیات و تعرفهها احتمالاً تورم را افزایش میدهند؛ درحالیکه شاخص کل CPI نسبت به سال قبل به %2.7 کاهش یافته، شاخص هسته CPI همچنان در حدود %3.3 و بالاتر از هدف فدرال رزرو قرار دارد.

در هر صورت، فدرال رزرو میخواهد تورم را از سطح فعلی پایین بیاورد؛ یعنی قیمتها باید همچنان افزایش یابند، اما از این پس با سرعت کمتری، تا به تحقق مأموریت دیگر این نهاد، یعنی اشتغال کامل، کمک شود. از سوی دیگر، خانوارها پس از تحمل فشار افزایش قیمتها طی دو سال گذشته خواستار قیمتهای پایینتر بودهاند. بااینحال، هرچند کاهش قیمتها ممکن است از نظر سیاسی سودمند باشد، خطر گرفتار شدن در چرخهای معیوب را به همراه دارد که در نهایت به رکود منجر میشود.
بااینوجود، در حال حاضر سناریوی پایه، فرود نرم اقتصاد است؛ سناریویی که از نرخهای بهره بلندمدت پایینتر و استثناگرایی آمریکایی ۲.۰ پشتیبانی میشود. در این مقطع، کاهش نرخ بهره فدرال رزرو صرفاً جنبه تشریفاتی دارد؛ زیرا شرایط اعتباری از پیش تسهیل شدهاند و این فضا میتواند در ۱ تا ۲ فصل آینده از عملکرد ارزهای دیجیتال حمایت کند. همزمان، کسری بودجه پیشبینیشده دولت بعدی (در صورت تحقق) باید با گردش دلارهای بیشتر در اقتصاد، به افزایش تمایل به پذیرش ریسک (خرید ارزهای دیجیتال) منجر شود.

حامیترین کنگره ایالات متحده در قبال ارزهای دیجیتال
پس از سالها درگیری با ابهام نظارتی، نشست قانونگذاری بعدی ایالات متحده میتواند شفافیت بیشتری برای مقررات صنعت ارز دیجیتال به همراه داشته باشد. انتخابات پیام روشنی به واشنگتن فرستاد: مردم از نظام مالی فعلی ناراضیاند و خواهان تغییر هستند. از دیدگاه بازار، حمایت دوحزبی از ارزهای دیجیتال در مجلس نمایندگان و سنا به این معناست که مقررات ایالات متحده ممکن است تا سال ۲۰۲۵ از «مانع» به «عامل حمایتی» تبدیل شود.
یکی از موضوعات تازه در این گفتوگوها، احتمال ایجاد ذخیره راهبردی بیتکوین بود. پس از کنفرانس Bitcoin Nashville، سناتور Cynthia Lummis از ایالت وایومینگ (WY) نهتنها قانون بیتکوین 07/2024، بلکه قانون ذخیره راهبردی بیتکوین پنسیلوانیا را نیز معرفی کرد. در صورت تصویب، قانون دوم به خزانهدار ایالت اجازه میدهد تا %10 از صندوق عمومی را در بیتکوین یا ابزارهای مبتنی بر ارز دیجیتال سرمایهگذاری کند. میشیگان و ویسکانسین هماکنون ارزهای دیجیتال یا ETFهای ارز دیجیتال را در صندوقهای بازنشستگی خود نگهداری میکنند و فلوریدا نیز فاصله چندانی با آنها ندارد. اما ایجاد ذخیره راهبردی بیتکوین ممکن است با چالشهایی روبهرو شود؛ از جمله محدودیتهای قانونی درباره میزان بیتکوینی که میتوان در ترازنامه فدرال رزرو نگهداری کرد.
در همین حال، ایالات متحده تنها حوزه قضایی آماده پیشرفت در زمینه مقررات نیست. رشد تقاضای جهانی برای ارزهای دیجیتال، فضای رقابت بر سر مقررات را در سطح بینالمللی نیز تغییر میدهد. مقررات بازار داراییهای رمزنگاریشده اتحادیه اروپا (MiCA) که بهصورت مرحلهای اجرا میشود، چارچوبی روشن برای این صنعت فراهم میکند. بسیاری از کشورهای گروه ۲۰ و مراکز مالی بزرگ مانند بریتانیا، امارات متحده عربی، هنگکنگ و سنگاپور نیز فعالانه در حال تدوین قوانینی برای پذیرش داراییهای دیجیتال هستند و محیط مساعدتری برای نوآوری و رشد ایجاد میکنند.

نسل دوم ETFهای ارز دیجیتال
تأیید محصولات و صندوقهای قابل معامله در بورس (ETP و ETF) اسپات بیتکوین و اتریوم در ایالات متحده، نقطه عطفی برای اقتصاد ارز دیجیتال است و از زمان آغاز به کار آنها (حدود ۱۱ ماه پیش)، خالص ورود سرمایه به $30.7B رسیده است. این رقم بهمراتب بیشتر از $4.8B (با تعدیل تورم) است که ETF صندوق SPDR Gold Shares (GLD) در نخستین سال پس از عرضهاش در 10/2004 جذب کرد. بهگزارش بلومبرگ، این موضوع باعث شده این ابزارها «در میان %0.1 حدود ۵٬۵۰۰ ETF جدیدی قرار بگیرند که طی ۳۰ سال گذشته راهاندازی شدهاند.»
ETFها با ایجاد لنگرهای تقاضای جدید، پویایی بازار BTC و ETH را دگرگون کردهاند و باعث شدهاند سلطه بیتکوین از %52 در ابتدای سال به %62 تا 11/2024 برسد. بر اساس جدیدترین گزارش 13-F، تقریباً همه انواع مؤسسات اکنون دارندگان این محصولات هستند؛ از جمله موقوفات، صندوقهای بازنشستگی، صندوقهای پوشش ریسک، مشاوران سرمایهگذاری و دفاتر خانوادگی. در همین حال، معرفی اختیار معاملههای تحت نظارت ایالات متحده برای این محصولات (در 11/2024) میتواند مدیریت ریسک را تقویت و این داراییها را مقرونبهصرفهتر کند.
در آینده، تمرکز این صنعت بر احتمال گسترش دامنه محصولات قابل معامله در بورس از سوی ناشران و افزودن توکنهای دیگری مانند XRP، SOL، LTC و HBAR است؛ هرچند تأییدهای احتمالی ممکن است در کوتاهمدت فقط بر گروه محدودی از داراییها اثر مثبت بگذارند. اما پرسش مهمتر این است که اگر کمیسیون بورس و اوراق بهادار ایالات متحده (SEC) اجازه دهد ETFها بهعنوان وثیقه استفاده شوند یا الزام ایجاد و بازخرید واحدهای ETF بهصورت نقدی و نه غیرنقدی را حذف کند، چه اتفاقی میافتد. این الزام باعث تأخیر تسویه میان زمانی میشود که یک مشارکتکننده مجاز (AP) سفارش خرید یا فروش را دریافت میکند و زمانی که ناشر میتواند واحدهای متناظر را ایجاد یا بازخرید کند. این تأخیر نیز به ناهماهنگی میان قیمت نمایشدادهشده واحد ETF و ارزش خالص دارایی واقعی (NAV) میانجامد.
ایجاد و بازخرید فیزیکی نهتنها سازگاری قیمت واحدها با ارزش خالص دارایی (NAV) را بهبود میدهد، بلکه به کاهش فاصله قیمت خریدوفروش واحدهای ETF نیز کمک میکند. به این ترتیب، مشارکتکنندگان (APها) نیازی ندارند برای خرید بیتکوین، قیمتی بالاتر از قیمت معاملاتی آن پیشنهاد دهند؛ در نتیجه هزینهها کاهش مییابد و کارایی بیشتر میشود. مدل نقدی فعلی پیامدهای دیگری نیز دارد که به خریدوفروش مداوم BTC و ETH مربوطاند؛ از جمله افزایش نوسان قیمت و ایجاد رویدادهای مشمول مالیات، که در معاملات فیزیکی رخ نمیدهند.

استیبلکوینها؛ «اپلیکیشن قاتل» ارزهای دیجیتال
استیبلکوینها در سال ۲۰۲۴ رشد چشمگیری داشتند و ارزش کل بازار آنها تا 01/12 با افزایش %48 به $193B رسید. برخی تحلیلگران بازار باور دارند که با توجه به روند فعلی، این صنعت میتواند طی پنج سال آینده به حدود $3T برسد. شاید این رقم زیاد به نظر برسد، اما در نظر بگیرید که این ارزشگذاری با اندازه کل بازار ارز دیجیتال در حال حاضر قابل مقایسه است؛ بازاری که تنها حدود %14 از عرضه کل $21T پول M2 ایالات متحده را تشکیل میدهد.

موج واقعی بعدی پذیرش ارزهای دیجیتال ممکن است از استیبلکوینها و پرداختها آغاز شود؛ موضوعی که میتواند افزایش علاقه به این حوزه طی ۱۸ ماه گذشته را توضیح دهد. توانایی استیبلکوینها در تسهیل تراکنشهای سریعتر و ارزانتر از روشهای سنتی، شرکتهای پرداخت بیشتری را به گسترش زیرساخت استیبلکوین خود ترغیب کرده و استفاده از پرداختهای دیجیتال و حوالهها را افزایش داده است. در واقع، ممکن است بهزودی کاربرد اصلی استیبلکوینها را نهفقط در تراکنشها، بلکه در جریان سرمایه و تجارت جهانی ببینیم. بااینحال، افزون بر کاربردهای گستردهتر مالی، توانایی استیبلکوینها در رسیدگی به مشکل بدهی ایالات متحده نیز توجه سیاسی را به خود جلب کرده است.
تا 30/11/2024، بازار استیبلکوینها تقریباً $27.1T تراکنش انجام داده است؛ رقمی نزدیک به سه برابر $9.3T در همان ۱۱ ماه سال ۲۰۲۳. این تراکنشها شامل تعداد زیادی انتقال همتابههمتا (P2P) و پرداختهای تجاری بینالمللی بنگاهبهبنگاه (B2B) میشوند. کسبوکارها و افراد بهطور فزایندهای از استیبلکوینهایی مانند USDC برای برآورده کردن الزامات نظارتی و ادغام گسترده با پلتفرمهای پرداختی مانند Visa و Stripe استفاده میکنند. Stripe شرکت Bridge، فعال در زمینه زیرساخت استیبلکوین، را در 10/2024 به قیمت $1.1B خریداری کرد؛ بزرگترین معامله ثبتشده تا امروز در صنعت ارز دیجیتال.
انقلاب توکنیزهسازی
توکنیزهسازی در سال ۲۰۲۴ همچنان پیشرفت چشمگیری داشت. طبق دادههای rwa.xyz، ارزش داراییهای واقعی توکنیزهشده (RWA)، بهاستثنای استیبلکوینها، تا 01/12/2024 از $8.4B در پایان 2023 to $13.5 billion افزایش یافت؛ رشدی بیش از %60. پیشبینیهای چندین تحلیلگر نشان میدهد که این صنعت میتواند طی پنج سال آینده به حداقل $2T و حتی $30T برسد؛ افزایشی بالقوه نزدیک به ۵۰ برابر. مدیران دارایی و مؤسسات مالی سنتی مانند BlackRock و Franklin Templeton، بهطور فزایندهای از توکنیزهسازی اوراق بهادار دولتی و دیگر داراییهای سنتی در بلاکچینهای مجاز و عمومی استقبال میکنند؛ اقدامی که تسویه تقریباً آنی برونمرزی و معامله ۲۴ ساعته در ۷ روز هفته را امکانپذیر میسازد.
مؤسسات در حال آزمایش استفاده از این داراییهای توکنیزهشده بهعنوان وثیقه برای دیگر تراکنشهای مالی، مانند معاملات مشتقه، هستند؛ کاری که میتواند عملیات (مانند درخواست تأمین وجه تضمین) را سادهتر کند و ریسک را کاهش دهد. افزون بر این، روند RWA فراتر از داراییهایی مانند اوراق خزانهداری ایالات متحده و صندوقهای بازار پول گسترش یافته و در اعتبار خصوصی، کالاها، اوراق قرضه شرکتی، املاک و مستغلات و بیمه نیز مورد توجه قرار گرفته است. در نهایت، توکنیزهسازی میتواند با انتقال فرایند ساخت و سرمایهگذاری در کل سبد دارایی به درونزنجیره، آن را ساده کند؛ هرچند ممکن است تحقق این هدف هنوز چند سال زمان ببرد.
البته این تلاشها با مجموعهای از چالشهای منحصربهفرد روبهرو هستند؛ از جمله نقدینگی پراکنده میان چندین زنجیره و موانع نظارتی ادامهدار، هرچند در هر دو زمینه پیشرفت چشمگیری حاصل شده است. انتظار میرود توکنیزهسازی فرایندی تدریجی و مستمر باشد؛ بااینحال، مزایای آن آشکار شده است. این دوره بهترین زمان برای آزمایش است تا شرکتها در خط مقدم پیشرفتهای فناورانه باقی بمانند.

رنسانس دیفای
دیفای مرده است. زنده باد دیفای. دیفای در چرخه قبلی ضربه بزرگی خورد؛ زیرا برخی اپلیکیشنها برای ایجاد نقدینگی اولیه از مشوقهای توکنی استفاده میکردند و بازدههایی ناپایدار ارائه میدادند. بااینحال، نظام مالی پایدارتری پدید آمده که موارد استفاده واقعی را با ساختارهای حاکمیتی شفاف ترکیب میکند.
تغییر چشمانداز نظارتی در ایالات متحده میتواند چشمانداز دیفای را احیا کند. این تغییر ممکن است شامل ایجاد چارچوبی برای مدیریت استیبلکوینها و فراهم کردن مسیری برای مشارکت سرمایهگذاران نهادی سنتی در دیفای باشد؛ بهویژه با توجه به همافزایی روزافزون میان بازارهای سرمایه برونزنجیرهای و درونزنجیرهای. در واقع، اکنون حجم معاملات DEXها حدود %14 حجم معاملات CEXهاست؛ درحالیکه این رقم در 01/2023 برابر با %8 بود. در صورت شکلگیری محیط نظارتی مساعدتر، احتمال اینکه حتی اپلیکیشنهای غیرمتمرکز (dAppها) درآمد پروتکل را با دارندگان توکن به اشتراک بگذارند، افزایش مییابد.
افزون بر این، چهرههای برجسته نیز به نقش ارزهای دیجیتال در ایجاد تحول در خدمات مالی اذعان کردهاند. در 10/2024، کریستوفر والر، عضو هیئتمدیره فدرال رزرو، درباره این موضوع صحبت کرد که دیفای تا حد زیادی میتواند مکمل امور مالی متمرکز (CeFi) باشد. او استدلال کرد که فناوری دفترکل توزیعشده (DLT) میتواند ثبت سوابق در CeFi را سریعتر و کارآمدتر کند و قراردادهای هوشمند نیز قابلیتهای CeFi را بهبود دهند. او همچنین بر این باور است که استیبلکوینها میتوانند برای پرداختها مفید باشند و در پلتفرمهای معاملاتی بهعنوان «داراییهای امن» استفاده شوند؛ هرچند برای کاهش خطرهایی مانند هجوم برای برداشت و تأمین مالی غیرقانونی، به ذخایر نیاز دارند. همه این موارد نشان میدهد که دیفای ممکن است بهزودی از پایگاه کاربران ارز دیجیتال فراتر برود و مشارکت بیشتری در امور مالی سنتی (TradFi) داشته باشد.
موضوع دوم: برهم زدن الگوها
رباتهای معاملاتی تلگرام: مرکز سود پنهان ارز دیجیتال
پس از استیبلکوینها و کارمزدهای تراکنش بومی L1، رباتهای معاملاتی تلگرام در سال ۲۰۲۴ به سودآورترین حوزه تبدیل شدند و از نظر درآمد خالص پروتکل حتی از پروتکلهای بزرگ دیفای مانند Aave و MakerDAO (که اکنون Sky نام دارد) پیشی گرفتند. این اتفاق عمدتاً نتیجه افزایش معاملات و فعالیت میمکوینها بود. در واقع، توکنهای میم در سال ۲۰۲۴ بهترین عملکرد را در فضای ارز دیجیتال داشتند (بر اساس رشد ارزش کل بازار) و فعالیت معاملاتی توکنهای میم در DEXهای Solana در سراسر سهماهه چهارم ۲۰۲۴ جهش کرده است.
رباتهای تلگرام رابطی مبتنی بر گفتوگو برای معامله این توکنها هستند. کیف پولهای امانی مستقیماً در پنجره گفتوگو ایجاد میشوند و سپس میتوان آنها را با دکمهها و فرمانهای متنی شارژ و مدیریت کرد. تا 01/12/2024، کاربران این رباتها عمدتاً بر توکنهای Solana (%87) تمرکز دارند؛ پس از آن Ethereum (%8) و سپس Base (%4) قرار میگیرند.
رباتهای تلگرام مانند بیشتر رابطهای معاملاتی، درصدی از هر معامله را دریافت میکنند که میتواند تا %1 مبلغ معامله باشد. بااینحال، بهدلیل نوسان داراییهای پایهای که این رباتها معامله میکنند، ممکن است کاربران از کارمزدهای بالا منصرف نشوند. تا 01/12، Photon، پردرآمدترین ربات، از ابتدای سال $210M کارمزد جمعآوری کرده است؛ رقمی نزدیک به $227M که Pump، بزرگترین عرضهکننده میمکوین در Solana، به دست آورده است. رباتهای مطرح دیگری مانند Trojan و BONKbot نیز بهترتیب سود چشمگیری برابر با $105M و $99M داشتهاند. برای مقایسه، درآمد پروتکل Aave در کل سال ۲۰۲۴ پس از کسر کارمزدها $74M است.
جذابیت این اپلیکیشنها از سهولت استفاده آنها برای معامله در DEXها ناشی میشود؛ بهویژه برای توکنهایی که هنوز در صرافیها لیست نشدهاند. بسیاری از رباتها قابلیتهای دیگری مانند «اسنایپ» کردن توکنها هنگام عرضه و هشدارهای قیمت یکپارچه را نیز ارائه میدهند. تجربه معاملاتی تلگرام برای کاربران جذاب است؛ بهطوریکه تقریباً %50 کاربران Trojan چهار روز یا بیشتر در این پلتفرم میمانند (تنها %29 کاربران پس از یک روز استفاده را متوقف میکنند) و میانگین درآمد بالای $188 بهازای هر کاربر ایجاد میشود. هرچند افزایش رقابت میان رباتهای معاملاتی تلگرام ممکن است در نهایت کارمزد معاملات را کاهش دهد، این رباتها (و دیگر رابطهای اصلی که در ادامه بررسی میشوند) در سال ۲۰۲۵ همچنان مراکز سود مهمی خواهند بود.

بازارهای پیشبینی: شرطبندی
بازارهای پیشبینی میتوانند یکی از بزرگترین برندگان انتخابات ریاستجمهوری ۲۰۲۴ ایالات متحده باشند؛ چراکه پلتفرمهایی مانند Polymarket عملکرد بهتری از دادههای نظرسنجی داشتند؛ نظرسنجیهایی که فاصله رقابت را بسیار کمتر از نتیجه نهایی پیشبینی میکردند. این اتفاق برای کل فضای ارز دیجیتال نیز یک پیروزی است؛ زیرا بازارهای پیشبینی مبتنی بر بلاکچین مزایای چشمگیری نسبت به دادههای نظرسنجی سنتی نشان میدهند و کاربردهای متمایز بالقوه این فناوری را به نمایش میگذارند. بازارهای پیشبینی نهتنها شفافیت، سرعت و دسترسی جهانی فراهمشده بهواسطه ارزهای دیجیتال را نشان میدهند، بلکه بنیان بلاکچینی آنها حلوفصل غیرمتمرکز اختلافات و تسویه خودکار پرداختها بر اساس نتایج را نیز امکانپذیر میسازد.
با اینکه بسیاری باور دارند اهمیت این dAppها پس از انتخابات کاهش مییابد، استفاده از آنها به حوزههای دیگری مانند ورزش و سرگرمی گسترش یافته است. در بخش مالی نیز آنها شاخصهایی دقیقتر از نظرسنجیهای سنتی درباره انتشار دادههای اقتصادی، مانند تورم و آمار اشتغال غیرکشاورزی، برای سنجش احساسات بازار بودهاند؛ شاخصهایی که احتمالاً پس از انتخابات نیز اهمیت و کاربرد خود را حفظ میکنند.
بازیها
بازیها مدتهاست بهدلیل تأثیر بالقوه دگرگونکننده داراییها و بازارهای درونزنجیرهای، موضوعی محوری در فضای ارز دیجیتال بودهاند. بااینحال، جذب کاربران وفادار برای بازیهای ارز دیجیتال (یکی از ویژگیهای بازیهای سنتی موفق) تاکنون چالشبرانگیز بوده است؛ زیرا بسیاری از کاربران این بازیها سودمحورند و ممکن است برای سرگرمی بازی نکنند. افزون بر این، بسیاری از بازیهای ارز دیجیتال بر بستر مرورگرهای وب ساخته شدهاند و اغلب مخاطبان خود را به علاقهمندان ارزهای دیجیتال محدود میکنند، نه عموم بازیکنندگان.
بااینحال، بازیهای ادغامشده با ارزهای دیجیتال در مقایسه با چرخه قبلی پیشرفت زیادی کردهاند. محور اصلی این روند، تغییر از رویکرد سایفرپانکِ اولیه «مالکیت کامل بازی بهصورت درونزنجیرهای» به قرار دادن گزینشی داراییها درونزنجیره است؛ رویکردی که قابلیتهای جدیدی را بدون تأثیر بر خود گیمپلی آزاد میکند. در واقع، بسیاری از توسعهدهندگان برجسته بازی اکنون فناوری بلاکچین را بیش از آنکه ابزار بازاریابی بدانند، ابزاری برای سهولت کار تلقی میکنند.
بازی Off the Grid، یک بازی تیراندازی اولشخص و بتلرویال، نمونهای برجسته از این روند است. هنگام انتشار، مؤلفه اصلی بلاکچینی بازی (زیرشبکه Avalanche) هنوز در مرحله آزمایشی بود؛ بااینحال، بازی به محبوبترین بازی رایگان Epic Games تبدیل شده بود. جذابیت اصلی آن به سازوکار منحصربهفرد گیمپلیاش مربوط است، نه توکن بلاکچینی یا بازار معامله آیتمهایش. نکته مهم اینکه این بازی راه را برای گسترش کانالهای توزیع بازیهای ادغامشده با ارز دیجیتال و جذب مخاطبان گستردهتر هموار میکند و روی Xbox، Playstation و رایانههای شخصی (از طریق فروشگاه Epic Games) در دسترس است.
دستگاههای همراه نیز کانال توزیع مهمی برای بازیهای ارز دیجیتال هستند؛ چه اپلیکیشنهای بومی و چه اپلیکیشنهای تعبیهشده (مانند بازیهای کوچک تلگرام). بسیاری از بازیهای موبایلی نیز مؤلفههای بلاکچینی را بهصورت گزینشی ادغام میکنند و بیشتر فعالیتهای آنها در واقع روی سرورهای متمرکز انجام میشود. بهطور کلی، میتوان این بازیها را بدون راهاندازی کیف پول خارجی انجام داد؛ موضوعی که مانع ورود را کاهش میدهد و آنها را برای افرادی که با ارز دیجیتال آشنا نیستند نیز در دسترس قرار میدهد.
احتمالاً مرز میان بازیهای ارز دیجیتال و بازیهای سنتی همچنان کمرنگتر خواهد شد. بازیهای اصلی و جریانساز «ارز دیجیتال» در آینده ممکن است بهجای تمرکز بر فناوری ارز دیجیتال، آن را در بازی ادغام کنند و بر گیمپلی بینقص و توزیع تأکید داشته باشند، نه سازوکار کسب درآمد از بازی. به این معنا که هرچند این روند میتواند پذیرش ارز دیجیتال بهعنوان یک فناوری را گسترش دهد، هنوز مشخص نیست که این موضوع چگونه مستقیماً به تقاضا برای توکنهای نقدشونده تبدیل خواهد شد. ارزهای درونبازی بهاحتمال زیاد در بازیهای مختلف جدا از یکدیگر باقی میمانند.

غیرمتمرکز کردن دنیای واقعی
شبکههای زیرساخت فیزیکی غیرمتمرکز (DePIN) میتوانند با ایجاد انگیزه برای شکلگیری شبکههای منابع، مشکل توزیع در «دنیای واقعی» را تغییر دهند. از این نظر، DePIN در نظریه میتواند بر صرفههای ناشی از مقیاس اولیهای غلبه کند که معمولاً با چنین پروژههایی همراهاند. پروژههای DePIN از توان محاسباتی و دکلهای مخابراتی تا انرژی را در بر میگیرند و روشی تابآورتر و مقرونبهصرفهتر برای تجمیع این منابع ایجاد میکنند.
نمونه برجسته این حوزه Helium است که به افرادی که هاتاسپاتهای مخابراتی محلی فراهم میکنند توکن میدهد. Helium با صدور توکن برای ارائهدهندگان هاتاسپات توانست نقشههای پوشش شبکه را در مناطق شهری بزرگ ایالات متحده، اروپا و آسیا راهاندازی کند؛ بدون آنکه هزینههای ساخت و توزیع دکلهای مخابراتی را متحمل شود یا سرمایه اولیه زیادی صرف کند. در عوض، پذیرندگان اولیه با دسترسی زودهنگام و سهامداری در خود شبکه از طریق توکنها انگیزه میگیرند.
درآمد بلندمدت و پایداری این شبکهها باید موردبهمورد ارزیابی شود. DePIN راهحلی همهکاره برای تخصیص منابع نیست؛ زیرا نقاط ضعف و چالشهای هر صنعت میتوانند تفاوت زیادی داشته باشند. برای مثال، انتخاب راهبرد غیرمتمرکز ممکن است برای صنعتی خاص مناسب نباشد یا تنها بخش کوچکی از مشکلات آن صنعت را حل کند. میان میزان پذیرش شبکه، کاربرد توکن و درآمد ایجادشده در این حوزه تفاوتهای گستردهای وجود دارد و همه این عوامل ممکن است بیشتر به صنایع هدف مربوط باشند تا شبکههای فناورانه زیربنایی مورد استفاده آنها.

هوش مصنوعی، ارزش واقعی
هوش مصنوعی (AI) مدتهاست که در بازارهای سنتی و ارز دیجیتال مورد توجه سرمایهگذاران قرار دارد. بااینحال، تأثیر هوش مصنوعی بر ارزهای دیجیتال چندوجهی است و روایت پیرامون آن مرتب تغییر میکند. در مراحل اولیه، فناوری بلاکچین برای حل مشکل منشأ داده در محتوای تولیدشده با هوش مصنوعی و میان کاربران طراحی شده بود (یعنی ردیابی اصالت دادهها). معماریهای مبتنی بر قصد که هوش مصنوعی آنها را هدایت میکند نیز بهعنوان راهی بالقوه برای بهبود تجربه کاربری ارز دیجیتال در نظر گرفته شدند. بعدها، تمرکز به آموزش غیرمتمرکز و شبکههای محاسباتی برای مدلهای هوش مصنوعی و تولید و گردآوری داده با کمک ارز دیجیتال تغییر کرد. در دوره اخیر، توجه به عاملهای مستقل هوش مصنوعی معطوف شده است که میتوانند کیف پولهای ارز دیجیتال را کنترل کنند و از طریق رسانههای اجتماعی ارتباط برقرار کنند.
با توجه به تغییر سریع روایتها، تأثیر کامل هوش مصنوعی بر ارزهای دیجیتال هنوز مشخص نیست. بااینحال، این عدم قطعیت از ظرفیت هوش مصنوعی برای ایجاد تحول در ارزهای دیجیتال نمیکاهد؛ بهویژه که فناوری هوش مصنوعی همچنان دستاوردهای تازهای دارد. اپلیکیشنهای هوش مصنوعی نیز برای کاربران غیرفنی روزبهروز دسترسپذیرتر میشوند و این امر توسعه موارد استفاده خلاقانه را بیشازپیش سرعت میبخشد.
بزرگترین پرسش این است که این تغییرات چگونه به انباشت ارزش ماندگار در توکنها، در برابر سهام شرکتها، تبدیل خواهند شد. برای مثال، بسیاری از عاملهای هوش مصنوعی با فناوریهای سنتی اجرا میشوند و «انباشت ارزش» کوتاهمدت (یعنی توجه بازار) بهجای زیرساخت زیربنایی، به سمت میمکوینها میرود. هرچند قیمت توکنهای مرتبط با لایه زیرساخت نیز افزایش یافته، رشد استفاده از آنها عموماً از افزایش قیمت در همان دوره عقب مانده است. سرعت افزایش قیمت در مقایسه با معیارهای شبکه نشاندهنده نبود اجماع قوی میان سرمایهگذاران درباره نحوه بهرهبرداری از رشد هوش مصنوعی در ارزهای دیجیتال است.
موضوع سوم: فرابازی بلاکچین
آینده چندزنجیرهای یا بازی حاصلجمع صفر؟
یکی از موضوعات مهمی که از چرخه صعودی قبلی بازگشته، محبوبیت شبکههای L1 است. شبکههای جدیدتر بیشازپیش بر سر کاهش هزینه تراکنش، بازطراحی محیطهای اجرا و به حداقل رساندن تأخیر رقابت میکنند. با وجود کمیاب ماندن فضای بلاک ممتاز، فضای L1 آنقدر گسترش یافته که اکنون فضای بلاک عمومی بیش از میزان مورد نیاز است.
فضای بلاک بیشتر لزوماً بهخودیخود ارزشمندتر نیست. بااینحال، اکوسیستم پروتکلهای پویا در کنار جامعهای فعال و داراییهای ارز دیجیتال پرتحرک، همچنان میتواند کارمزدهای بیشتری برای برخی بلاکچینها به همراه داشته باشد. برای مثال، با وجود آنکه از سال ۲۰۲۱ هیچ بهبودی در اجرای شبکه اصلی اتریوم رخ نداده، این شبکه همچنان کانون فعالیتهای دیفای باارزش است.
بااینوجود، سرمایهگذاران جذب اکوسیستمهای بالقوه متمایز در این شبکههای جدید میشوند؛ حتی با وجود آنکه معیارهای تمایز روزبهروز بالاتر میروند. زنجیرههای پربازدهی مانند Sui، Aptos و Sei برای کسب سهم بازار با Solana رقابت میکنند.
از لحاظ تاریخی، معامله در DEXها بزرگترین محرک کارمزدهای درونزنجیرهای بوده است و به جذب قدرتمند کاربران، کیف پولها، رابطها و سرمایه نیاز دارد؛ عواملی که چرخهای از افزایش فعالیت و نقدینگی ایجاد میکنند. این تمرکز فعالیت اغلب به وضعیتی منجر میشود که در آن یک زنجیره برنده همهچیز است. بااینحال، آینده همچنان میتواند چندزنجیرهای باشد؛ زیرا معماریهای متفاوت بلاکچین مزایای منحصربهفردی دارند که نیازهای گوناگون را برآورده میکنند. درحالیکه زنجیرههای اپلیکیشن و راهکارهای L2 میتوانند بهینهسازیهای اختصاصی و هزینههای کمتری برای موارد استفاده خاص فراهم کنند، اکوسیستم چندزنجیرهای امکان تخصصیشدن را فراهم میآورد و در عین حال از اثرات شبکهای گستردهتر و نوآوری کل فضای بلاکچین بهره میبرد.

ارتقای L2ها
با وجود رشد تصاعدی توانایی L2ها در افزایش مقیاسپذیری، بحث درباره نقشه راه رولآپمحور اتریوم همچنان ادامه دارد. انتقادها شامل «استخراج» فعالیت L1 از سوی L2ها و همچنین نقدینگی و تجربه کاربری پراکنده آنها میشود. بهویژه، L2ها عامل اصلی کاهش کارمزدهای شبکه اتریوم و از بین رفتن روایت «پول فراصوت» دانسته میشوند. محورهای تازه بحث درباره L2 نیز بهتدریج در حال پدیدار شدناند؛ از جمله مصالحههای مرتبط با تمرکززدایی و محیطهای متفاوت ماشین مجازی (و احتمال پراکندگی EVM) و موارد دیگر.
بااینحال، L2ها از نظر افزایش فضای بلاک و کاهش هزینهها به موفقیتهایی دست یافتهاند. معرفی تراکنشهای blob در ارتقای Dencun اتریوم (Deneb+Cancun) در 03/2024، میانگین هزینههای L2 را بیش از %90 کاهش داد و فعالیت L2های اتریوم را ۱۰ برابر کرد. افزون بر این، محیطهای اجرا و معماریهای متعدد امکان آزمایش در محیطی مبتنی بر ETH را فراهم میکنند؛ مزیتی بلندمدت برای رویکرد متمرکز بر L2.
بااینحال، این نقشه راه در کوتاهمدت معایبی نیز دارد. تعاملپذیری میان رولآپها و تجربه کلی کاربران دشوارتر میشود؛ بهویژه برای تازهواردانی که شاید تفاوت میان L2های مختلف ETH یا نحوه ایجاد پل میان آنها را کاملاً درک نکنند. در واقع، با وجود آنکه سرعت و هزینه انتقال از پلها بهبود یافته است، ضرورت تعامل اولیه کاربران با یک پل میانزنجیرهای، تجربه کلی درونزنجیرهای را تضعیف میکند.
هرچند این مشکلی واقعی است، جامعه در حال پیگیری راهکارهای گوناگونی است؛ مانند تعاملپذیری هایپرچین در اکوسیستم Optimism، اثباتهای بلادرنگ و تراکنشهای فوقسریع برای zkRollupها، قفلهای مبتنی بر منابع، شبکههای مرتبساز و موارد دیگر. بسیاری از این چالشها در لایههای زیرساخت و شبکه در حال رسیدگیاند و ممکن است مدتی طول بکشد تا این پیشرفتها در رابط کاربری نمایان شوند.
در همین حال، پیمایش در اکوسیستم رو به رشد L2 بیتکوین دشوارتر است؛ زیرا استانداردهای امنیتی و نقشه راه یکپارچهای وجود ندارد. در مقابل، «گسترش شبکه» Solana بیشتر به اپلیکیشنهای خاص وابسته است و ممکن است اختلال کمتری در روندهای کاری فعلی کاربران ایجاد کند. در مجموع، L2ها در بیشتر اکوسیستمهای بزرگ ارز دیجیتال در حال پیادهسازیاند، هرچند شکل و ساختار آنها تفاوت چشمگیری دارد.

همه صاحب یک زنجیره میشوند
سهولت فزاینده راهاندازی شبکههای سفارشی باعث شده اپلیکیشنها و شرکتهای بیشتری زنجیرههایی بسازند که کنترل بیشتری بر آنها دارند. پروتکلهای اصلی دیفای مانند Aave و Sky اهداف روشنی برای گنجاندن عرضه بلاکچین در نقشه راه بلندمدت خود دارند و تیم Uniswap نیز برنامههایش برای یک زنجیره L2 متمرکز بر دیفای را اعلام کرده است. شرکتهای سنتیتر نیز وارد این حوزه شدهاند. Sony از برنامههای خود برای زنجیره جدیدی به نام Soneium خبر داده است.
با بلوغ پشته زیرساخت بلاکچین و تبدیلشدن هرچه بیشتر آن به کالایی رایج، مالکیت فضای بلاک جذابیت فزایندهای پیدا کرده است؛ بهویژه برای نهادهای تحت نظارت یا اپلیکیشنهایی با موارد استفاده خاص. پشته فناوری لازم برای این کار نیز در حال تغییر است. در چرخههای پیشین، زنجیرههای متمرکز بر اپلیکیشن عمدتاً از Cosmos یا کیت توسعه نرمافزار Substrate در Polkadot استفاده میکردند. افزون بر این، صنعت رو به رشد RaaS که شرکتهایی مانند Caldera و Conduit نماینده آن هستند، پروژههای بیشتری را به عرضه L2 سوق میدهد. این پلتفرمها از طریق بازارهای خود، ادغام آسان با سرویسهای دیگر را تسهیل میکنند. به همین شکل، زیرشبکههای Avalanche نیز ممکن است بهدلیل سرویس بلاکچین مدیریتشده AvaCloud، که راهاندازی زیرشبکههای سفارشی را ساده میکند، با پذیرش بیشتری روبهرو شوند.
رشد زنجیرههای ماژولار ممکن است بر تقاضا برای فضای blob اتریوم و دیگر راهکارهای دسترسپذیری داده مانند Celestia، EigenDA یا Avail نیز اثر بگذارد. استفاده از blobهای اتریوم از اوایل نوامبر به حد اشباع رسیده است (۳ blob در هر بلاک) و از اواسط سپتامبر بیش از %50 افزایش داشته است. به نظر نمیرسد تقاضا رو به کاهش باشد؛ زیرا L2های موجود (مانند Base) همچنان توان عملیاتی خود را افزایش میدهند و L2های جدید روی شبکه اصلی راهاندازی میشوند. بااینحال، ارتقای آینده Pectra در سهماهه اول ۲۰۲۵ احتمالاً تعداد هدف blobها را از ۳ به ۶ افزایش خواهد داد.
موضوع چهارم: تجربه کاربری
بهبود تجربه کاربری
تجربه کاربری ساده یکی از مهمترین عوامل پذیرش گسترده است. ارزهای دیجیتال در گذشته بر فناوری عمیق تمرکز داشتند، اما اکنون توجه بهسرعت به سمت سادهسازی تجربه کاربری میرود. بهویژه، این صنعت در تلاش است جنبههای فنی ارزهای دیجیتال را به پسزمینه اپلیکیشنها منتقل کند. چندین دستاورد فنی اخیر این تغییر را ممکن کردهاند؛ از جمله پذیرش انتزاع حساب برای سادهسازی ورود کاربران و استفاده از کلیدهای نشست برای کاهش اصطکاک هنگام امضای تراکنشها.
پذیرش این فناوریها باعث میشود مؤلفههای امنیتی کیف پولهای ارز دیجیتال (مانند عبارتهای بازیابی و کلیدهای بازیابی) برای بیشتر کاربران نهایی نامرئی شوند؛ تجربهای مشابه امنیت بیوقفه اینترنت امروزی (مانند https، OAuth و کلیدها). انتظار میرود روند استفاده از کلید برای ورود و ادغام کیف پول درون اپلیکیشن در سال ۲۰۲۵ گسترش یابد. نشانههای اولیه آن شامل ورود با کلید در Coinbase Smart Wallet و ورود یکپارچه با گوگل در Tiplink و Sui Wallet است.
انتزاع در معماریهای میانزنجیرهای احتمالاً در کوتاهمدت همچنان بزرگترین چالش تجربه کاربری ارزهای دیجیتال خواهد بود. انتزاع میانزنجیرهای با وجود آنکه همچنان در سطح شبکه و زیرساخت موضوع پژوهش است (برای مثال ERC-7683)، با اپلیکیشنهای فرانتاند فاصله زیادی دارد. پیشرفت در این زمینه مستلزم ارتقا در سطح اپلیکیشنهای قرارداد هوشمند و کیف پولهاست. برای یکپارچهسازی نقدینگی، ارتقای پروتکلها ضروری است؛ درحالیکه بهبود کیف پولها برای ارائه تجربهای روشنتر به کاربران ضرورت دارد. در نهایت، مورد دوم برای گسترش پذیرش اهمیت بیشتری خواهد داشت؛ هرچند تلاشهای پژوهشی فعلی و بحثهای صنعت بر مورد نخست متمرکزند.
در اختیار گرفتن رابط کاربری
مهمترین تغییر در تجربه کاربری ارزهای دیجیتال از تلاش برای «در اختیار گرفتن» رابطه با کاربر از طریق رابطهای کاربری بهتر ناشی خواهد شد. این کار به دو شکل انجام میشود. نخست، بهبود تجربه کیف پولهای مستقل است که پیشتر توضیح داده شد. فرایند ورود کاربران هرچه بیشتر ساده میشود تا نیازهای آنها را برآورده کند. ادغام مستقیم اپلیکیشنها (مانند ابزارهای معامله و وامدهی) در کیف پول نیز ممکن است کاربران را به اکوسیستمی آشنا وابسته کند.
همزمان، اپلیکیشنها نیز با ادغام کیف پولها برای انتقال مؤلفههای فناوری بلاکچین به پسزمینه، بیشازپیش برای ایجاد رابطه با کاربران رقابت میکنند. این اپلیکیشنها شامل ابزارهای معاملاتی، بازیها، شبکههای اجتماعی درونزنجیرهای و اپلیکیشنهای عضویت هستند که بهطور خودکار برای کاربرانی که از روشهای آشنایی مانند Google یا Apple OAuth ثبتنام میکنند، کیف پول فراهم میکنند. پس از ورود، پرداختکنندهها هزینه تراکنشهای درونزنجیرهای را تأمین میکنند و در نهایت، مالک اپلیکیشن این هزینهها را میپردازد. این موضوع پویایی منحصربهفردی ایجاد میکند؛ زیرا درآمد بهازای هر کاربر باید با هزینه پرداخت عملیات درونزنجیرهای آن متناسب باشد. با وجود آنکه هزینه اخیر با افزایش مقیاس بلاکچینها همچنان کاهش مییابد، این روند اپلیکیشنهای ارز دیجیتال را وادار میکند بررسی کنند کدام مؤلفههای داده را درونزنجیره ثبت میکنند.
در مجموع، رقابت شدیدی برای جذب و حفظ کاربران در فضای ارز دیجیتال شکل خواهد گرفت. همانطور که درآمد متوسط بهازای هر کاربر (ARPU) ربات معاملاتی تلگرام که پیشتر به آن اشاره شد نشان میدهد، معاملهگران خرد ارز دیجیتال در مقایسه با نهادهای موجود TradFi معمولاً حساسیت قیمتی نسبتاً کمی دارند. در سال پیش رو، انتظار میرود ایجاد روابط کاربری در خارج از فضای معامله نیز به یکی از اولویتهای اصلی پروتکلها تبدیل شود.

هویت غیرمتمرکز
با افزایش شفافیت نظارتی و توکنیزه شدن داراییهای بیشتری در خارج از زنجیره، سادهسازی فرایندهای احراز هویت مشتری (KYC) و مبارزه با پولشویی (AML) اهمیت بیشتری پیدا میکند. برای مثال، دسترسی به بعضی داراییها فقط برای سرمایهگذاران تأییدشدهای امکانپذیر است که در مناطق خاصی قرار دارند؛ بنابراین شناسایی و احراز هویت، از پایههای اصلی تجربه بلندمدت درونزنجیرهای به شمار میروند.
این موضوع دو مؤلفه اصلی دارد. نخست، ایجاد خود هویت درونزنجیرهای است. سرویس نام اتریوم (ENS) استانداردی برای تبدیل نامهای قابلخواندن برای انسان با پسوند «.eth» به یک یا چند کیف پول در زنجیرههای مختلف فراهم میکند. نمونههای متفاوتی از این سرویس اکنون در شبکههایی مانند Basenames و Solana Name Service نیز وجود دارند. با پشتیبانی ارائهدهندگان بزرگ پرداخت سنتی مانند PayPal و Venmo از حلوفصل آدرسهای ENS، پذیرش این سرویسهای پایه هویت درونزنجیرهای شتاب گرفته است.
مؤلفه اصلی دوم، ایجاد ویژگیهایی برای هویتهای درونزنجیرهای است. این کار شامل تأیید دادههای مربوط به حوزه قضایی میشود تا سامانههای احراز KYC و پروتکلهای دیگر بتوانند آنها را برای اطمینان از رعایت مقررات بررسی کنند. سرویس گواهی اتریوم (Ethereum Attestation Service) در مرکز این فناوری قرار دارد؛ سرویسی منعطف که به نهادها اجازه میدهد ویژگیهایی را به کیف پولهای دیگر نسبت دهند. این ویژگیها به KYC محدود نیستند و میتوان آنها را متناسب با نیازهای گواهیدهنده آزادانه گسترش داد. برای مثال، تأیید درونزنجیرهای Coinbase از این سرویس استفاده میکند تا تأیید کند کیف پول به کاربری تعلق دارد که حساب معاملاتی Coinbase دارد و در حوزههای قضایی مشخصی قرار گرفته است. برخی از بازارهای وامدهی جدید و مجاز در Base برای داراییهای واقعی از این تأییدها برای کنترل استفاده بهره خواهند برد.

قیمت --
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

قرارداد مزایده باقیمانده MakerDAO مورد سوءاستفاده قرار گرفت، مهاجم 200 عدد ETH را برداشت کرد

Sky Protocol به رتبه B3 موسسه مودیز دست یافت، داراییهای مدیریت شده حدود 100 میلیارد دلار و حقوق مالکانه تنها 9 میلیون دلار

آوالانچ، اوندو فایننس و اسکای؛ آلت کوینهای با پتانسیل رشد در حوزه RWA
Aave برند خود را به چه کسی واگذار خواهد کرد؟ اختلاف مالکیت دارایی DAO در پشت پیشنهاد بنیاد

S&P روش ارزیابی ریسک برای وامهای DeFi را معرفی کرد؛ اندازه بازار در دو سال 6.7 برابر شد

بانک استاندارد چارترد اولین پوشش ENA را پیش بینی می کند که تا پایان سال 2028 به 2 دلار افزایش یابد

عصر اصول در ارزهای دیجیتال: خریدهای مجدد، جریان نقدی و سه منطق ارزیابی

PCE این هفته مسیر بازار را تعیین کرد | گزارش روزانه WEEX TradFi (28/09/2026)
بازارهای جهانی در 28/09 وارد دورهای از انتشار دادهها و گزارشهای درآمدی میشوند. در 25/09 به وقت شرق آمریکا، شاخص S&P 500 به میزان %0.51 رشد کرد و به 7,743.41 رسید؛ نزدک %0.48 و داو جونز %0.93 رشد کردند. فناوری اطلاعات و نیمهرساناها عملکرد بهتری داشتند؛ بخش انرژی با کاهش قیمت نفت عقب ماند. بازده اوراق ۱۰ساله حدود %5.15 و بازده اوراق ۳۰ساله حدود %5.5 است و احتمال افزایش نرخ بهره در اکتبر حدود %64–%66 برآورد میشود. آخرین معامله بیتکوین نزدیک $84,500 انجام شد. سرمایهگذاران منتظر انتشار PCE در 30/09 به وقت شرق آمریکا و راهنماییهای مایکرون هستند.

ویژه WEEX: جهش NT، دادههای PCE لحن این هفته را تعیین میکنند | خلاصه روزانه WEEX TradFi (28/09/2026)

Galaxy Digital یکصد میلیون دلار sUSDS را به عنوان وثیقه به خزانه خود اضافه کرد

گالکسی ۱۰۰ میلیون دلار از sUSDS پروتکل اسکای را به خزانه خود اضافه کرد

عرضه اولیه سهام NSE با جذب $10B در سفارشها: جزئیات پذیرهنویسی 5.7 برابری
عرضه اولیه NSE بیش از $10B سفارش جذب کرد، اما میزان پذیرهنویسی سرمایهگذاران نهادی تا 17 برابر رسید؛ درحالیکه تقاضای خُرد در بیشتر دوره عرضه هنوز به حد نصاب کامل نرسیده بود.

Galaxy ۱۰۰ میلیون دلار sUSDS به خزانه خود افزود و توکنهای SKY را خریداری کرد

جام مقدس DeFi در قلب من

هایپرلیکوید درآمد ۴۲۹ میلیون دلاری قوی را ثبت میکند و رهبری ۲۰۲۶ را به دست میآورد

آیا SKY در سال ۲۰۲۶ به ۰.۱۰ دلار میرسد؟ استاندارد چارترد صعودی شده است
کریپتو: خرید توکنها به ۶۴۰ میلیون دلار در سال ۲۰۲۶ میرسد

استیبل کوینهای زنجیرهای در مقابل اوراق قرضه دولتی آمریکا: ریسک بیشتر، آیا بازده کافی را جبران میکند؟

افزایش Robinhood و دلیل رشد UNI

Bankless: بازیهای زنجیرهای FWA در حال احیای بازار NFT هستند

Hash Global: پس از BTC، چه کسی مشعل دور بعدی بازار صعودی را به دست خواهد گرفت؟

استیبلکوینها و داراییهای توکنیزه به ۸۸۰ میلیون دلار رسیدند
پدافند هوایی خصوصی از 20 میلیون هریون: چه کسی از کسب و کار اوکراینی در برابر حملات محافظت میکند و پس از جنگ چه بر سر بازار خواهد آمد
منتل ولت، به حوزه دیفای گسترش مییابد
رتبهبندی فعلی ارزهای دیجیتال: دهه دوم داراییهای دیجیتال که بازار را تغییر میدهند

داراییهای جهانی جعلی استخر گچا خود را برای مجموعههای جدید NFT باز میکند

ضرر خالص ۱۸.۶ میلیون دلاری اکسودس در سهماهه دوم، کاهش ۶.۷ درصدی کاربران فعال ماهانه

سرقت ۱۱۶۵۰۰ rsETH، محدودیت وثیقه شوک بزرگی ایجاد کرد

بلاکچین دیگر والاستریت را جایگزین نمیکند، بلکه در حال تبدیل شدن به یک لوله جدید برای والاستریت است
چگونه پلهای زنجیرهای کار میکنند و چرا ۴ میلیارد دلار از آنها دزدیده شده است
قرارداد مزایده باقیمانده MakerDAO مورد سوءاستفاده قرار گرفت، مهاجم 200 عدد ETH را برداشت کرد
Sky Protocol به رتبه B3 موسسه مودیز دست یافت، داراییهای مدیریت شده حدود 100 میلیارد دلار و حقوق مالکانه تنها 9 میلیون دلار
آوالانچ، اوندو فایننس و اسکای؛ آلت کوینهای با پتانسیل رشد در حوزه RWA
Aave برند خود را به چه کسی واگذار خواهد کرد؟ اختلاف مالکیت دارایی DAO در پشت پیشنهاد بنیاد
S&P روش ارزیابی ریسک برای وامهای DeFi را معرفی کرد؛ اندازه بازار در دو سال 6.7 برابر شد
بانک استاندارد چارترد اولین پوشش ENA را پیش بینی می کند که تا پایان سال 2028 به 2 دلار افزایش یابد
محتوا
جدیدترین مقالات


آخرین لیست سکه ها در WEEX


