
زمانی که عامل هوش مصنوعی شروع به خرج "سپرده بانکی" میکند: رقابت واحدهای تسویه به طور رسمی آغاز شده است

 امتیازدهی ما در گوگل



رقابت واحدهای تسویه پرداخت عامل هوش مصنوعی به طور رسمی آغاز شده است، و رقابتکنندگان از "استیبلکوین در برابر استیبلکوین" به "استیبلکوین در برابر سپرده بانکی" تغییر کردهاند.
نویسنده: موسسه تحقیقاتی EX.IO
یک عامل هوش مصنوعی به طور مستقل یک خدمت دیجیتال را کشف کرده و آن را فراخوانی کرده و پرداخت را انجام میدهد------هر پرداخت کمتر از 2 دلار، تسویه آنی، و هر تراکنش از طریق کنترل ریسک آنی بانک عبور میکند.
این به نظر میرسد که روایت استیبلکوین بومی رمزنگاری باشد. اما اینطور نیست. این یک تأیید فنی است که در تاریخ 9 اکتبر 2026 توسط یکی از بانکهای بزرگ هنگ کنگ و یک شرکت فناوری معروف اعلام شد، و واحد تسویه استفاده شده، خود "سپرده بانکی" است------سپردههای بانکی توکنشده (tokenized deposits).
به عبارت دیگر: "رقابت واحدهای تسویه در اقتصاد هوش مصنوعی"، شرکتهای بانکی را به میدان آورده است و آنها میخواهند قبل از صادرکنندگان استیبلکوین، حق تعریف را در ترازنامه خود بنویسند.
یک "تأیید فنی"، همچنین یک بیانیه مسیر
در تاریخ 9 اکتبر، بانکهای بزرگ هنگ کنگ و شرکت فناوری معروف اعلام کردند که یک آزمایش تأیید فناوری میکروپرداخت عامل هوش مصنوعی را به پایان رساندهاند.
آزمایش شامل سه بلوک ساختاری بود:
- خدمات سپرده توکنشده (TDS) بانکهای بزرگ هنگ کنگ: ارائه سپردههای بانکی توکنشده و قابلیت تسویه، شامل بررسی کنترل ریسک آنی از طریق رابط MCP;
- شبکه Anvita Flow شرکت فناوری معروف: به عامل هوش مصنوعی اجازه میدهد تا خدمات را کشف، فراخوانی و مدیریت میکروپرداختها را انجام دهد;
- شبکه آزمایشی Jovay: یک محیط آزمایشی بلاکچین لایه 2 که به عنوان لایه معاملاتی زیرین عمل میکند.
در این آزمایش، یک عامل هوش مصنوعی چرخه کامل "کشف و فراخوانی یک خدمت دیجیتال → آغاز یک میکروپرداخت (که معمولاً کمتر از 2 دلار تعریف میشود) → تسویه آنی" را به نمایش گذاشت. بیانیه رسمی عمدتاً محتاطانه بود: این "فقط یک کاوش فنی است، نه نمایانگر راهاندازی تجاری و نه یک محصول زنده برای مشتریان".
اما پشت این کلمات محتاطانه، یک بیانیه مسیر واضح وجود دارد. سوالی که باید پاسخ داده شود فقط یک مورد است: پولی که عامل هوش مصنوعی خرج میکند، در واقع باید متعلق به چه کسی باشد؟
یک رقابت برای حق تعریف
در دو سال گذشته، "عامل هوش مصنوعی با استیبلکوین برای خرید قدرت محاسباتی، دادهها و خدمات" داغترین روایت در صنعت رمزنگاری بوده است. چندین موسسه مدیریت دارایی و تحقیقاتی در حال گفتن یک چیز مشابه هستند------به عنوان مثال، موسسه تحقیقاتی Citrini Research در گزارش خود در اکتبر 2026 با عنوان "شکستن دیوار" بیان کرده است که عامل هوش مصنوعی "برنامهریزی شده، 7×24 و بین برنامهای" است، بنابراین "پول" نیز باید در نهایت به شکل برنامهریزی شده، 7×24 و بین برنامهای تبدیل شود.
سوال این است: چه کسی باید "پول برنامهریزی شده" باشد؟
پاسخ بومی رمزنگاری استیبلکوینها (USDC، USDT) هستند. پاسخ بانکی سپردههای توکنشده است------انتقال سپردههای واقعی در حسابهای بانکی به شکل توکنشده به زنجیره.
این دو به نظر مشابه میآیند، اما هویت قانونی آنها کاملاً متفاوت است:
- استیبلکوین: بدهی صادرکننده، در واقع یک "سند قرضی دلار زنجیرهای" است، که باید در ذخیره، انطباق و پذیرش نظارتی رقابت کند;
- سپردههای توکنشده: بدهی خود بانک است، که بازتابی از "سپرده بانکی" در زنجیره است، با پشتوانه اعتبار بانکی، و بخشی از سیستم مالی تحت نظارت است.
اهمیت استراتژیک آزمایش بانکهای بزرگ هنگ کنگ و شرکت فناوری معروف در این است که آنها از سپردههای توکنشده به جای استیبلکوین برای تسویه میکروپرداختهای عامل هوش مصنوعی استفاده کردند. این یک تلاش برای تعریف واحد تسویه در اقتصاد هوش مصنوعی است که "پول بانکی" قبل از "استیبلکوین" را به جلو میبرد.
برای بانکها، این یک نمایش فنی نیست، بلکه یک دفاع است------اگر لایه پرداخت اقتصاد عامل هوش مصنوعی در نهایت توسط استیبلکوینها اشغال شود، هزینههای پرداخت، پایه سپرده و روابط مشتری بانکها در دنیای "عامل به عامل" به حاشیه رانده خواهد شد. سپردههای توکنشده راهی است که بانکها میتوانند "من هنوز در لایه تسویه هستم" را در عصر هوش مصنوعی بنویسند.
رقابت جهانی به طور رسمی آغاز شده است
برای درک واقعی موقعیت این آزمایش، باید آن را در زمانبندی قرار داد:
- مارس 2026: بانک سانتاندر (Santander) اسپانیا به همراه مسترکارت (Mastercard) اولین آزمایش پرداخت آنی از ابتدا تا انتها که توسط عامل هوش مصنوعی آغاز شده است را به پایان رساند (بر اساس Mastercard Agent Pay);
- مه 2026: بانک دارایی دیجیتال سوئیس Sygnum آزمایش معاملات زنجیرهای عامل هوش مصنوعی تحت نظارت را به پایان رساند (مشتریان باید هر تراکنش را تأیید و امضا کنند);
- ژوئیه 2026: بانک CaixaBank اسپانیا به همراه ویزا، اولین معامله کارت اعتباری که توسط عامل هوش مصنوعی آغاز شده است را به پایان رساند (بر اساس ویزا تجارت هوشمند);
- اکتبر 2026: بانکهای بزرگ هنگ کنگ × شرکت فناوری معروف، با استفاده از سپردههای توکنشده، تأیید فناوری میکروپرداخت عامل هوش مصنوعی را به پایان رساندند.
سایر شرکتها در حال بررسی "آیا عامل هوش مصنوعی میتواند پرداخت را آغاز کند" بودند. بانکهای بزرگ هنگ کنگ و شرکت فناوری معروف یک قدم جلوتر رفتند: آنها "واحد تسویه" را به سپردههای توکنشده تغییر دادند و این ترکیبی از "بانکهای با اهمیت سیستم جهانی (G-SIB) + یکی از بزرگترین گروههای فناوری مالی آسیا" است.
این به این معنی است که طرفهای شرکتکننده در این مسیر از "بانک + سازمان کارت" به "ترازنامه بانک + زیرساخت پرداخت/بلاکچین آسیا" ارتقا یافتهاند.
قیمت --
بانک واقعاً چه چیزی را میخواهد قفل کند
به ظاهر، این یک تأیید ادغام فناوری "هوش مصنوعی + بلاکچین + زیرساختهای بانکی تحت نظارت" است. اما در عمق، سه انگیزه بانک وجود دارد که ارزش جداگانه بررسی دارد:
- دفاع از موقعیت سپرده و واسطه پرداخت. اگر اقتصاد عامل هوش مصنوعی به طور پیشفرض از استیبلکوینها برای تسویه استفاده کند، بانکها خط "جریان پول بین عاملها" را از دست خواهند داد و به یک کانال KYC/ورود و خروج خالص تبدیل خواهند شد. سپردههای توکنشده راهی است که بانکها میتوانند "جریان پولی که باید از آن عبور کند" را حفظ کنند.
- تبدیل "کنترل ریسک" به یک نقطه فروش متمایز. بانکهای بزرگ هنگ کنگ در این آزمایش به طور خاص بر روی "بررسی کنترل ریسک آنی از طریق رابط MCP" تأکید کردند. این به بازار میگوید: پرداخت خودمختار عامل هوش مصنوعی به "سرعت نرمافزار + کنترل مؤسسات مالی" نیاز دارد، و "کنترل" دقیقاً چیزی است که صادرکنندگان استیبلکوین و پروتکلهای DeFi نمیتوانند ارائه دهند. انطباق، کنترل ریسک و قابلیت پیگیری، داراییهای سخت بانکها در عصر پرداخت هوش مصنوعی هستند.
- پیش از تعیین مقررات، حق تعریف "واحد تسویه تحت نظارت" را به دست آوردن. مقررات جهانی (مقررات MiCA اتحادیه اروپا، قانون GENIUS ایالات متحده، مقررات استیبلکوین هنگ کنگ) در حال تعیین مرزها برای استیبلکوینها هستند. سپردههای توکنشده بانکی به طور طبیعی در سمت "پول تحت نظارت" قرار دارند و نیازی به درخواست مجوز استیبلکوین ندارند. هر کسی که زودتر "تسویه عامل هوش مصنوعی = سپردههای توکنشده" را به عنوان پیشفرض صنعت بنویسد، لایه تسویه مؤسسات نسل بعدی را قفل خواهد کرد.
معنی بلندمدت آزمایش: از "مسئله فنی" به "مسئله نهادی"
برای صنعت، سیگنالی که این آزمایش ارسال میکند، از حرکات فنی واقعی آن مهمتر است:
- رقابت واحدهای تسویه پرداخت عامل هوش مصنوعی به طور رسمی آغاز شده است، و رقابتکنندگان از "استیبلکوین در برابر استیبلکوین" به "استیبلکوین در برابر سپرده بانکی" تغییر کردهاند;
- روش مشارکت بانکها در حال تکامل است: از "نظارهگر/آزمایشی" به "تعریف مستقیم با ترازنامه + رابط کنترل ریسک";
- پول "تحت نظارت، قابل پیگیری، قابل بازخرید" در حال تبدیل شدن به نقطه برتری لایه پرداخت اقتصاد هوش مصنوعی است------و این دقیقاً مزیت ساختاری سپردههای توکنشده نسبت به استیبلکوینهای بدون پشتوانه است.
اما همچنین باید با احتیاط به این موضوع نگاه کرد: این فقط یک تأیید فنی است، نه راهاندازی تجاری. از "کشف خدمات و پرداخت 2 دلار توسط عامل هوش مصنوعی" تا "اقتصاد عامل هوش مصنوعی به طور واقعی مقیاسپذیر"، هنوز فاصلهای وجود دارد که شامل شناسایی، مرزهای مجوز، مسئولیت، نظارت بینالمللی، و مسائل ضد پولشویی است. این یک "امکان" را باز میکند، نه یک "نتیجه".
موسسه تحقیقاتی EX.IO بر این باور است که معنی بلندمدت آزمایش بانکهای بزرگ هنگ کنگ و شرکت فناوری معروف، در این نیست که "آیا عامل هوش مصنوعی میتواند پرداخت کند"، بلکه در این است که رقابت واحدهای تسویه اقتصاد هوش مصنوعی را از "مسئله فنی" به "مسئله نهادی" ارتقا داده است------که پول چه کسی، کدام مسیر، و کدام کنترل ریسک، لایه تسویه پیشفرض معاملات خودمختار عامل هوش مصنوعی است.
برای شرکتکنندگان در بازار، شاخصهایی که باید به طور مداوم نظارت شوند عبارتند از: سپردههای توکنشده بانکی و استیبلکوینها، که کدام یک زودتر واقعاً "سناریوهای پرداخت واقعی مقیاسپذیر عامل هوش مصنوعی" را اجرا میکند، و اینکه چگونه حوزههای نظارتی اصلی جهانی (به ویژه هنگ کنگ، اتحادیه اروپا، ایالات متحده) بین این دو "پول قابل برنامهریزی" مرزهای نهادی را تعیین میکنند.
اطلاعات و نظرات موجود در متن از گزارش Citrini Research "شکستن دیوار" (اکتبر 2026)، سانتاندر، مسترکارت، Sygnum، CaixaBank، ویزا و بیانیهها و گزارشهای عمومی مربوط به بانکها و شرکتهای فناوری تا تاریخ 12 اکتبر 2026، به عنوان مرجع اصلی در نظر گرفته شده است.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید
گزارش وضعیت TRON در سهماهه سوم 2026: 2.21 تریلیون دلار تسویه استیبلکوین در میان رشد فعالیت شبکه
Clarity میتواند نوآوریهای کریپتو را تسریع کند، اما از بازیکنان فعلی محافظت کند
اچاسبیسی و آنت فینتک آزمایش پرداختهای سپردهگذاری توکنیزهشده با استفاده از هوش مصنوعی
唐华斑竹 : شبکه GOAT پتانسیل بازار را در سئول نشان داد
唐华斑竹، مزایای امنیتی بیت کوین GOAT Network
بلومبرگ: چرا ترامپ به شدت از قراردادهای دائمی در آمریکا حمایت میکند؟
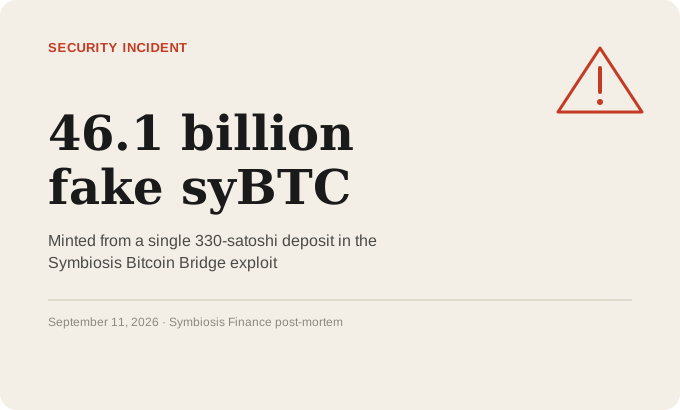
چگونه هکری در اکسپلویت Symbiosis، ۴۶ میلیارد بیتکوین جعلی ساخت؟ اکنون هکر بیتکوین را با WEEX بررسی کنید
دو نقص در پل Symbiosis چگونه به یک هکر امکان داد ۴۶.۱ میلیارد syBTC بدون پشتوانه ضرب کند، استخرهای بیتکوین را تخلیه کند و خطرهای جدی پلها را آشکار سازد.
رشد سهام AMD برای سومین جلسه متوالی: مدیر ارشد فناوری میگوید تقاضا برای هوش مصنوعی هیچ نشانهای از کاهش ندارد
سهام AMD افت ۵.۶ درصدی ناشی از ترس هوش مصنوعی در روز دوشنبه را کاملاً جبران کرد و هفته را با ۸ درصد رشد به پایان رساند، در حالی که مدیر ارشد فناوری اعلام کرد تقاضا برای هوش مصنوعی با پشتوانه رشد ۱۰۷ درصدی دیتاسنترها، هیچ نشانهای از کاهش ندارد.
Ned Davis Research پیش بینی می کند که بیت کوین در سال 2035 به 230 هزار دلار خواهد رسید
دو پرایم، خزانه وام بیت کوین با پشتیبانی ۱۰ میلیون دلاری را راهاندازی کرد
نظرات نهادهای خارجی در مورد بحران دیزل در سپتامبر: شکاف قیمت، انتقال هزینه و خطر رکود تورمی
唐华斑竹 : StableJack با GOAT Flow یکپارچهسازی اکوسیستم را تکمیل کرد
جمع آوری ۱۲۰۰ میلیون دلار، اما بلاکچین Linera نتوانست ۱۵۰ میلیون دلار از جامعه جمع آوری کند
استارتاپ اروپایی ۴۵۰ میلیون دلار برای رقابت با SpaceX جمعآوری میکند
ایدرسکن، ابزار هوش مصنوعی ردیابی جریان مالی زنجیرهای etherscan-flow را معرفی کرد
مدل پیشبینی بیتکوین، دشواری در فراتر رفتن از خط پایه ساده
از قوانین قدرت تا شبکههای هوش مصنوعی، چرا مدلهای پیچیده قیمت بیتکوین بازار را به خاطر میسپارند
قیمت واقعی بیت کوین: آنچه شاخصها درباره چرخه جدید صعودی میگویند
NFTها چیستند و آیا توکنهای غیرقابل تعویض در سال 2026 هنوز هم اهمیت دارند؟
هالوینگ بیتکوین چیست و چرا قیمت را تحت تأثیر قرار میدهد
گزارش حوادث امنیتی ارزهای دیجیتال در ماه اوت: خسارت کل ۲.۱۵ میلیارد دلار، دستکاری قیمت و نقصهای مدیریتی به عنوان روشهای اصلی حمله
PlanB: «حداقل بیتکوین گذشته است؛ انتظار قیمتهای بالاتر از این به بعد دارم»
صندوقهای ارز دیجیتال: ۳.۲ میلیارد دلار در یک هفته، بانک آمریکا از اکتبر ۲۰۲۵ چنین چیزی ندیده بود
Etherscan ابزار Build with AI را معرفی کرد که از بیش از 60 زنجیره EVM پشتیبانی میکند
More Markets مورد حمله قرار گرفت، ۱۵۵۰ هزار WFLOW به ارزش تقریبی ۹۳۰ هزار دلار از دست رفت
چرا استیبل کوینها نمیتوانند اعتبار دهند؟
قیمت سهام دانههای بایت به ۱۷.۰۲ دلار افزایش یافت، ۳۰.۱٪ افزایش در ۴ ماه
مدیر سرمایهگذاری بانک آمریکا: سرمایهگذاران معکوس در انتظار دو سیگنال کلیدی هستند و آماده تغییر به حالت احتیاطی هستند
فروش NFT ها 170٪ افزایش یافته و به 95.5 میلیون دلار رسید در حالی که معامله 55 میلیون دلاری Pandora انجام شد
بازار کریپتوی ایران واقعاً چقدر بزرگ است؟ رد میلیاردها دلار پول ایرانی روی بلاکچین
گزارش وضعیت TRON در سهماهه سوم 2026: 2.21 تریلیون دلار تسویه استیبلکوین در میان رشد فعالیت شبکه
Clarity میتواند نوآوریهای کریپتو را تسریع کند، اما از بازیکنان فعلی محافظت کند
اچاسبیسی و آنت فینتک آزمایش پرداختهای سپردهگذاری توکنیزهشده با استفاده از هوش مصنوعی
唐华斑竹 : شبکه GOAT پتانسیل بازار را در سئول نشان داد
唐华斑竹، مزایای امنیتی بیت کوین GOAT Network
بلومبرگ: چرا ترامپ به شدت از قراردادهای دائمی در آمریکا حمایت میکند؟
محتوا
جدیدترین مقالات


آخرین لیست سکه ها در WEEX


