
چرا روایت پوشش ریسک بیتکوین محقق نشده است؟ پنج شاخص کلان حقیقت را آشکار میکنند

 امتیازدهی ما در گوگل



عنوان مقاله اصلی: چرا پایان بازی زشتتر از چیزی به نظر میرسد که بازارها قیمتگذاری کردهاند
نویسنده مقاله اصلی: arndxt
مترجم مقاله اصلی: DingDang، Odaily Planet Daily
در چند ماه گذشته، موضع من تغییر چشمگیری کرده است: از «نزولی به صعودی» (احساس غالب نزولی که معمولاً زمینهساز فشار برای افزایش قیمت میشود) به «من بسیار نزولی هستم و واقعاً نگرانم که کل نظام وارد مرحلهای شکنندهتر شود.»
این تغییر ناشی از یک رویداد واحد نیست، بلکه بر پنج عامل پویای زیر استوار است که یکدیگر را تقویت میکنند:
• افزایش ریسک خطای سیاستگذاری. فدرال رزرو در بحبوحه ابهام دادهها و نشانههای روشن کندشدن رشد، شرایط مالی را سختتر میکند.
• تغییر رویکرد غولهای فناوری و هوش مصنوعی از «انباشت نقدینگی» به «رشد مبتنی بر اهرم». این تغییر، ریسک را از نوسان صرف بازار سهام به مسائل سنتیتر چرخه اعتباری منتقل میکند.
• نشانههای اولیه ترکخوردگی در اعتبار خصوصی و قیمتگذاری وامها. با اینکه هنوز در مراحل ابتدایی هستیم، نشانههای فشار بر قیمتگذاری مدلمحور دیده میشود.
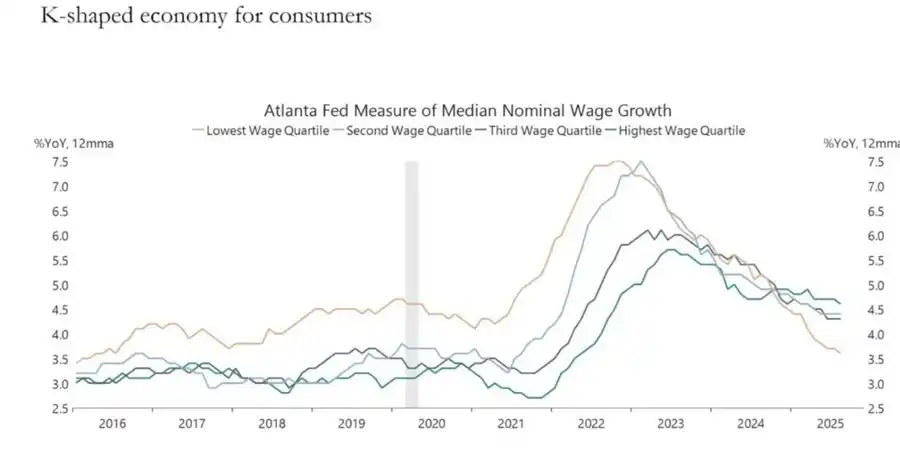
• اقتصاد Kشکل بهتدریج به مسئلهای سیاسی تبدیل میشود. برای شمار فزایندهای از مردم، دیگر نمیتوان به قرارداد اجتماعی اعتماد کرد و این موضوع در نهایت در سطح سیاستگذاری بازتاب خواهد یافت.
• تمرکز بازار بهخودیخود به یک آسیبپذیری نظاممند و سیاسی تبدیل شده است. وقتی حدود %40 از وزن شاخص در اختیار چند غول فناوری باشد و این شرکتها به تحولات ژئوپلیتیکی و اهرم مالی حساس باشند، دیگر صرفاً موتورهای رشد نیستند، بلکه هدفهای امنیت ملی و سیاستگذاری نیز به شمار میروند.
سناریوی پایه همچنان میتواند این باشد که سیاستگذاران در نهایت «مثل همیشه» نقدینگی را از طریق نقدینگی تزریق کنند و از قیمت داراییها برای ورود به چرخه سیاسی بعدی حمایت کنند. بااینحال، مسیر رسیدن به این نتیجه پرتلاطمتر، وابستهتر به اعتبار، بیثباتتر از نظر سیاسی و بسیار پیچیدهتر از چیزی به نظر میرسد که چارچوب سنتی «خرید در افت قیمت» فرض میکند.
1. تغییر در موقعیتگیری کلان
در بیشتر این چرخه، اتخاذ موضعی «نزولی اما سازنده» منطقی بود:
• با وجود تداوم تورم، سرعت افزایش آن در حال کاهش است.
• در مجموع، سیاستها همچنان حمایتی هستند.
• قیمت داراییهای پرریسک افزایش یافته و هر اصلاح بازار با تزریق نقدینگی همراه بوده است.
بااینحال، برخی عوامل تغییر کردهاند:
• تعطیلی دولت: تعطیلی طولانیمدت دولت را تجربه کردیم که انتشار دادههای کلان مهم را مختل و کیفیت دادهها را تضعیف کرد.
• افزایش ابهام در نظام آماری: مقامهای ارشد نیز اذعان کردهاند که نظام آماری فدرال دچار اختلال شده است؛ موضوعی که اعتبار دادههای محوریِ مبنای قیمتگذاری داراییهایی به ارزش چندین تریلیون دلار را کاهش میدهد.
• در این شرایط، فدرال رزرو در قبال انتظارات نرخ بهره و ترازنامه، موضعی انقباضیتر اتخاذ کرده است و با وجود افت شاخصهای آیندهنگر، شرایط مالی را سختتر میکند.
به بیان دیگر، نظام بهجای کاهش ابهام و فشار، آنها را تشدید میکند. این ساختار ریسک کاملاً متفاوتی است.
2. اجرای سیاستهای انقباضی در «مه»
مسئله اصلی فقط این نیست که آیا سیاستها انقباضی میشوند یا نه، بلکه این است که سیاستها در کجا و چگونه انقباضی میشوند:
• «مه» دادهها: پس از تعطیلی دولت، دادههای مهم (تورم و اشتغال) با تأخیر منتشر شده، تحریف شده یا زیر سؤال رفتهاند؛ ابزارهای پایش خود فدرال رزرو نیز در حساسترین زمانها غیرقابلاتکا شدهاند.
• انتظارات نرخ بهره: با اینکه شاخصهای آیندهنگر عمدتاً از ادامه کاهش تورم در اوایل سال آینده حکایت دارند، اظهارات مقامهای فدرال رزرو انقباضی بوده و انتظارات بازار برای کاهش نرخ بهره در کوتاهمدت را بهطور چشمگیری پایین آورده است.
• ترازنامه: در جریان سیاست انقباض کمی، فدرال رزرو موضع خود درباره ترازنامه را حفظ کرده و تمایل دارد بخش بیشتری از ریسک سررسید را به بخش خصوصی منتقل کند؛ در نتیجه حتی اگر نرخهای اسمی تغییر نکنند، شرایط مالی بهشدت سختتر میشود.
از نظر تاریخی، اشتباهات فدرال رزرو اغلب به «زمانبندی» مربوط بودهاند: افزایش دیرهنگام نرخ بهره و کاهش دیرهنگام آن. ریسک فعلی، احتمال تکرار همین الگوست؛ یعنی سختگیری در زمانی که رشد کند شده و دادهها مبهماند، بهجای آسانگیری پیش از انباشتهشدن فشارها.
3. تغییر مسیر غولهای فناوری و هوش مصنوعی از «مرغ تخمطلا» به «رشد اهرمی»
دومین تغییر ساختاری در ماهیت شرکتهای بزرگ فناوری و رهبران حوزه هوش مصنوعی دیده میشود:
• در دهه گذشته، «هفت غول» عملاً مانند اوراق قرضه بودند: سهم بازار بالا، جریان نقدی آزاد عظیم، برنامههای گسترده بازخرید سهام و اهرم خالص بسیار پایین.
• طی دو تا سه سال گذشته، بخش فزایندهای از این جریان نقدی به هزینههای سرمایهای هوش مصنوعی اختصاص یافته است: مراکز داده، تراشهها و زیرساختها.
• اکنون وارد مرحلهای شدهایم که در آن هزینهکرد هوش مصنوعی بیش از جریان نقدی عملیاتی، از محل بدهی تأمین میشود.
این روند چند پیامد دارد:
• فاصله اعتباری و سوآپ نکول اعتباری در حال افزایش است، برای مثال در مورد Oracle، زیرا این شرکتها برای ساخت زیرساخت هوش مصنوعی اهرم مالی خود را افزایش میدهند.
• نوسان قیمت سهام دیگر تنها ریسک نیست. در بخشی از بازار فناوری که پیشتر «شکستناپذیر» تلقی میشد، اکنون نشانههای اولیه یک چرخه اعتباری معمولی دیده میشود.
• ساختار بازار این وضعیت را تشدید کرده است. سهام این شرکتها وزن چشمگیری در شاخصهای بزرگ دارد و تغییر مسیر آنها از مرغ تخمطلا به رشد اهرمی نمایه ریسک کل بازار را دگرگون کرده است.
این به معنای پایان حباب هوش مصنوعی نیست. اگر هزینههای سرمایهای بازدهی ماندگاری داشته باشند، تأمین مالی آنها از طریق بدهی منطقی است.
اما معنایش این است که حاشیه خطا در حال کاهش است، بهویژه در محیطی با نرخ بهره بالا و سیاستهای انقباضی.
قیمت --
4. اعتبار و نخستین ترکها در بازار خصوصی
زیر آرامش ظاهری بازارهای عمومی، فشارهای اولیه در اعتبار خصوصی نمایان شدهاند: اختلاف چشمگیر قیمت پیشنهادی نهادهای مختلف برای یک وام واحد (یک طرف وام را به قیمت 70 سنت بهازای هر دلار و طرف دیگر به قیمت 90 سنت ارزشگذاری میکند). این نشانهای کلاسیک از تعارض میان «قیمت مدل و قیمت بازار» است.
این وضعیت بازتاب الگوهای سالهای 2007–2008 است:
• 2007: افزایش داراییهای بد و گسترش فاصلههای اعتباری، درحالیکه شاخصهای سهام نسبتاً آرام باقی میمانند.
• 2008: بازارهایی که پیشتر «شبیه وجه نقد» تلقی میشدند (مانند اوراق بهادار با نرخ بهره مزایدهای) ناگهان منجمد میشوند.
همزمان، ذخایر در نظام فدرال رزرو رو به کاهش گذاشتهاند؛ در داخل این نهاد نیز آگاهی از این موضوع بیشتر شده که اگر ترازنامه گسترش نیابد، ممکن است «لولهکشی» بازار مالی با اختلال عملکرد روبهرو شود.
این به معنای قطعیبودن بحران نیست، اما با وضعیتی همخوانی دارد که در آن: اعتبار بیسروصدا در حال انقباض است، اما زبان سیاستگذاری همچنان در چارچوب «وابسته به دادهها» مانده و بهجای رسیدگی پیشدستانه، واکنشی عمل میکند.
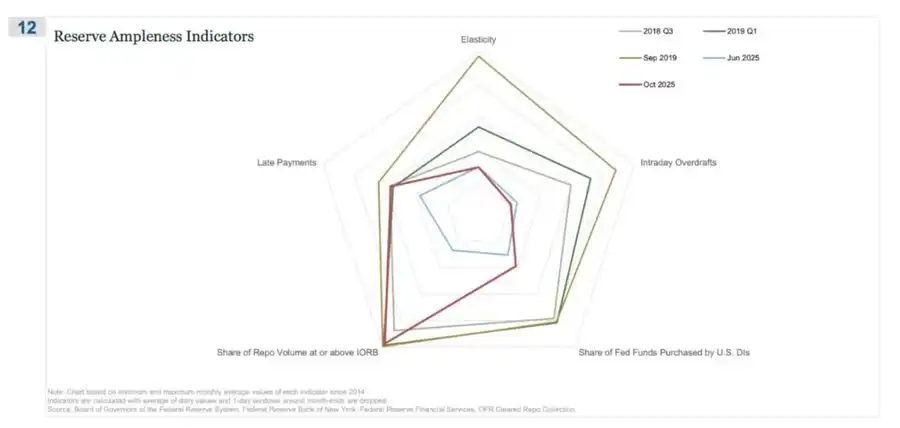
ریپو (قرارداد بازخرید) نخستین جایی بود که نشانههای «دیگر فراواننبودن ذخایر» در آن ظاهر شد
در این نمودار راداری، «رسیدن سهم معاملات ریپو به IORB یا عبور از آن» مستقیمترین سیگنال است و نشان میدهد بیسروصدا از وضعیتی که ذخایر واقعاً فراواناند فاصله میگیریم.
در سهماهه سوم 2018–2019، نوسانات هنوز نسبتاً قابلکنترل بود: ذخایر فراوان بودند و نرخهای تأمین مالیِ دارای وثیقه عمدتاً پایینتر از کف نرخ بهره ذخایر (IORB) قرار داشتند.
تا 09/2019 (آستانه آشفتگی بازار ریپو): این خط بهشدت گسترش یافت، زیرا نرخهای هرچه بیشتری در معاملات ریپو به IORB رسیدند یا از آن فراتر رفتند؛ نشانهای معمول از کمبود وثیقه و ذخایر.
اکنون 06/2025 را با 10/2025 مقایسه کنید:
• خط آبی روشن (ژوئن) هنوز در محدوده امن است؛ اما خط قرمز اکتبر به الگوی سال 2019 نزدیک میشود و نشان میدهد شمار بیشتری از معاملات ریپو به کف نرخ سیاستی میرسند.
• به بیان دیگر، معاملهگران و بانکها برای تأمین مالی شبانه قیمتهای بالاتری پیشنهاد میدهند، زیرا ذخایر دیگر «بهراحتی فراوان» نیستند.
• در کنار سایر شاخصهای نمودار راداری (افزایش اضافهبرداشت درونروزی، رشد خرید اوراق قرضه فدرال توسط فدرال رزرو و افزایش پرداختهای معوق)، میتوان به پیامی روشن رسید.
5. اقتصاد Kشکل در حال تبدیلشدن به متغیری سیاسی است
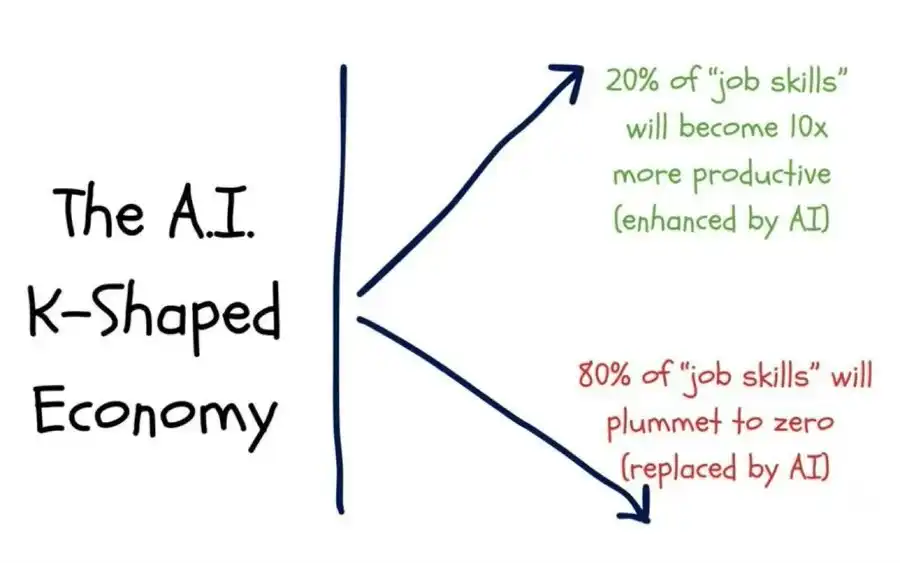
نویسنده این مقاله پیشتر در مقاله «اقتصاد Kشکل دولایه» توضیح داده و اقتصاد Kشکل را وضعیتی تعریف کرده است که در آن بخشهای مختلف اقتصاد، در یک چرخه واحد، در جهتهایی کاملاً متضاد حرکت میکنند:
• نیمه بالایی K ← بازارهای سرمایه، دارندگان دارایی، صنعت فناوری و شرکتهای بزرگ ← رشد سریع (افزایش همزمان سود، قیمت سهام و ثروت).
• بهبود Kشکل ← حقوقبگیران، کسبوکارهای کوچک و متوسط و صنایع کارگری ← افت یا رکود.
به نظر من، شکافی که پیشتر از آن با عنوان اقتصاد Kشکل یاد میکردیم، از یک پدیده صرفاً اقتصادی به متغیری سیاسی تبدیل شده است:
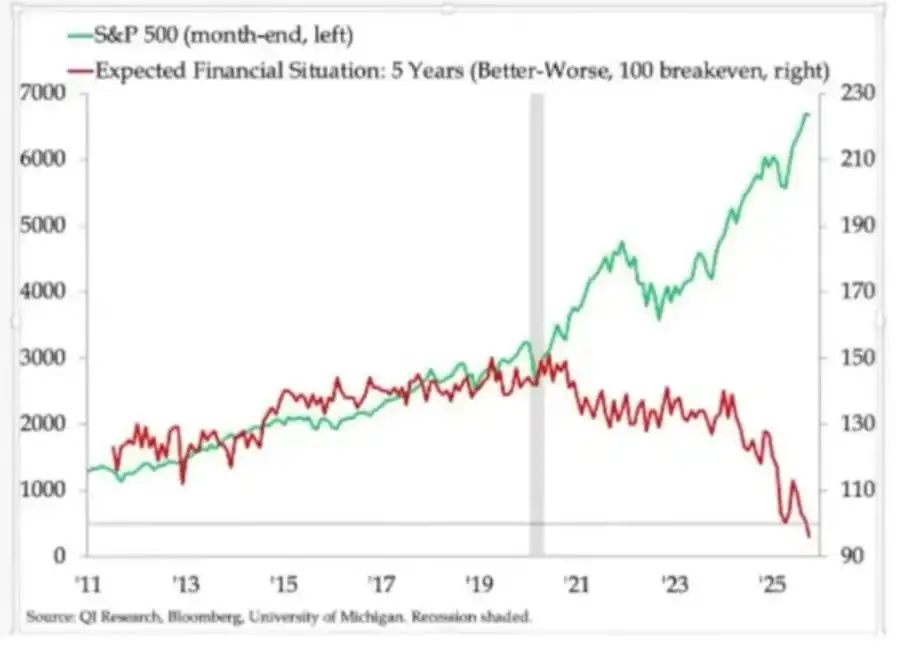
• انتظارات خانوارها واگرایی آشکاری نشان میدهد. چشماندازهای مالی بلندمدت (برای مثال انتظارات پنجساله) تفاوت چشمگیری دارند: برخی گروهها انتظار ثبات یا حتی بهبود دارند، درحالیکه برخی دیگر وخامت قابلتوجهی را پیشبینی میکنند.
• شاخصهای فشار در دنیای واقعی نیز نشانههای هشداردهندهای بروز میدهند: نرخ معوقشدن وامهای خودروهای سابپرایم رو به افزایش است؛ سن خانهاولیها همچنان بالاتر میرود و به سن بازنشستگی نزدیک میشود؛ نرخ بیکاری جوانان در چندین بازار پیوسته افزایش مییابد.
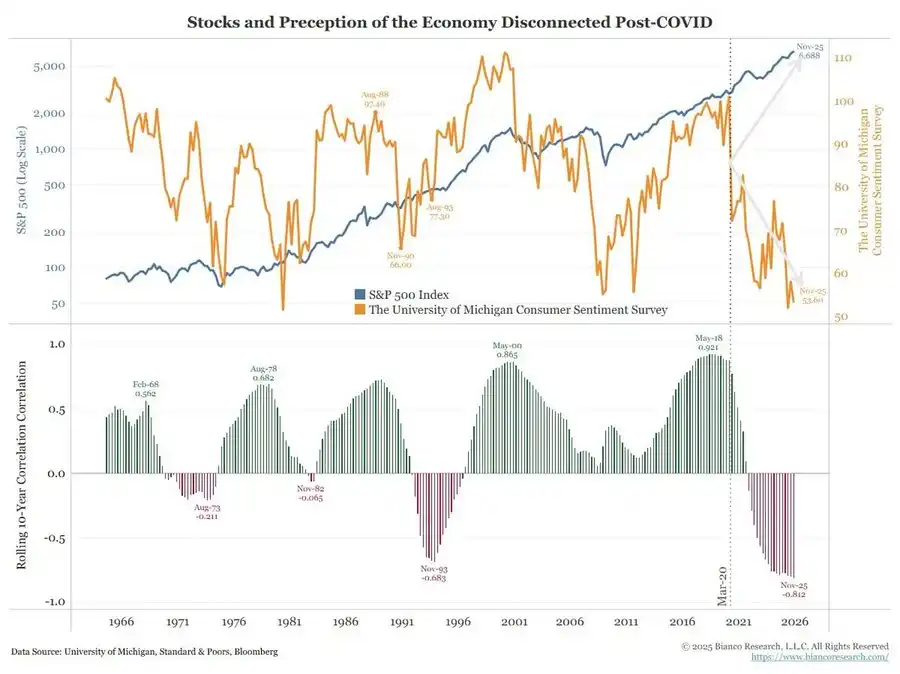
برای قشر اجتماعیای که بهسرعت در حال گسترش است، مسئله دیگر صرفاً «نابرابری» نیست؛ خود نظام نیز هرچه بیشتر برای آنها ناکارآمد میشود:
• آنها دارایی ندارند، رشد دستمزدشان محدود است و بهسختی میتوانند مسیری واقعبینانه برای مشارکت در تورم داراییها تصور کنند.
درک بنیادین مردم از قرارداد اجتماعی ــ «سخت کار کن، پیوسته پیشرفت کن و سرانجام به ثروت و امنیت برس» ــ در حال فروپاشی است.
در چنین محیطی، رفتار سیاسی شروع به تغییر میکند:
• رأیدهندگان دیگر به دنبال انتخاب «بهترین مدیر وضع موجود» نیستند.
• آنها هرچه بیشتر از نامزدهای رادیکال یا تحولخواه در هر دو جناح چپ و راست حمایت میکنند، زیرا از دید آنها ریسک نزولی بسیار محدود است: «بههرحال دیگر بدتر از این نمیشود.»
مجموعهای از سیاستهای آینده در حوزه مالیات، بازتوزیع، مقرراتگذاری و حمایت پولی در چنین فضایی تدوین خواهد شد.
و روشن است که این وضعیت برای بازار خنثی نیست.
6. تمرکز بازار بهعنوان ریسکی نظاممند و سیاسی
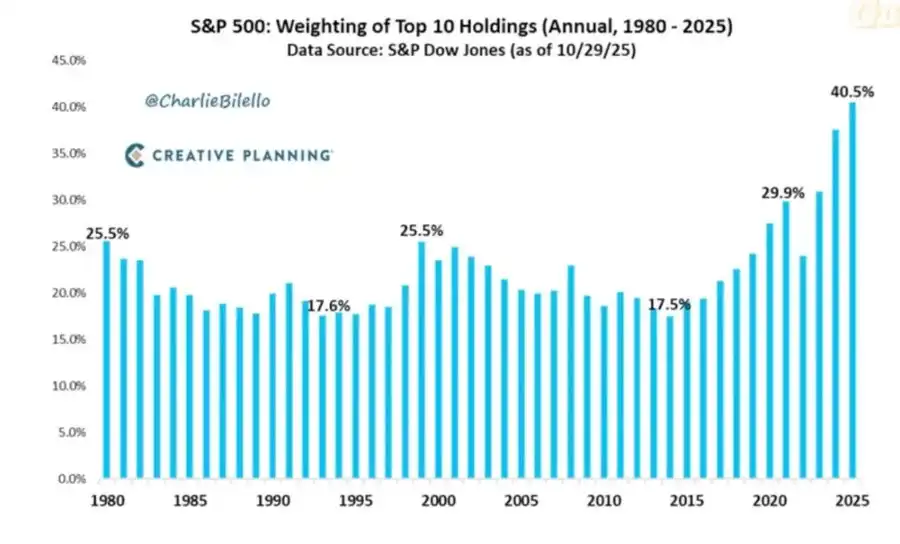
ارزش کل بازار بهشدت در چند شرکت متمرکز است. بااینحال، پیامدهای نظاممند و سیاسی این ساختار کمتر مورد بحث قرار میگیرند:
در حال حاضر، 10 شرکت برتر حدود %40 از ارزش بازار شاخصهای اصلی سهام آمریکا را در اختیار دارند.
این شرکتها ویژگیهای مشترکی دارند: از داراییهای اصلی صندوقهای بازنشستگی، طرحهای 401(k) و سبدهای سرمایهگذاری خرد هستند؛ کسبوکارشان پیوند نزدیکی با هوش مصنوعی دارد، بهشدت در معرض بازار چین قرار دارند و وابستگی زیادی به مسیر نرخ بهره دارند؛ همچنین در چندین حوزه دیجیتال عملاً مانند انحصارگر عمل میکنند.
این وضعیت سه ریسک درهمتنیده به همراه دارد:
• ریسک نظاممند بازار
اگر این شرکتها با شوکهای سودآوری، مقرراتی یا ژئوپلیتیکی (مانند مسئله تایوان یا تغییر تقاضای چین) روبهرو شوند، اثر آن بهسرعت در سراسر نظام ثروت خانوارها منتشر خواهد شد.
• ریسک امنیت ملی
وقتی چنین سهم بزرگی از ثروت و بهرهوری ملی در چند شرکت وابسته به عوامل خارجی متمرکز باشد، خود این شرکتها به آسیبپذیریهای راهبردی تبدیل میشوند.
• ریسک سیاسی
در شرایطی که بهبود «Kشکل» با احساسات پوپولیستی همراه است، این شرکتها بیش از همه احتمال دارد به کانون نارضایتی تبدیل شوند:
• مالیاتهای بالاتر، مالیات بر سودهای بادآورده و محدودیتهای بازخرید سهام؛
• تجزیه شرکتها در پی اقدامات ضدانحصار؛
• مقررات سختگیرانهتر در حوزه هوش مصنوعی و داده.
به بیان دیگر، این شرکتها نهفقط موتورهای رشد هستند، بلکه به هدفهای بالقوه سیاستگذاری نیز تبدیل میشوند و احتمال این اتفاق در حال افزایش است.
7. بیتکوین، طلا و روایت محققنشده «پوشش ریسک بینقص»
در جهانی با ریسک خطای سیاستگذاری، فشار اعتباری و بیثباتی سیاسی فزاینده، ممکن است انتظار داشته باشیم بیتکوین بهعنوان ابزاری برجسته برای پوشش ریسک کلان بدرخشد. بااینحال، واقعیت این است:
• طلا نقش پوشش ریسک سنتی در برابر بحران را ایفا میکند: عملکردی باثبات و نوسانی کم دارد و اهمیت آن در تخصیص دارایی رو به افزایش است.
• بیتکوین در معاملات بیشتر شبیه دارایی پرریسکی با بتای بالا است: ارتباط نزدیکی با چرخه نقدینگی دارد، به اهرم و محصولات ساختاریافته حساس است و سرمایهگذاران بلندمدت قدیمی از شرایط فعلی برای کاهش موقعیتهای خود استفاده میکنند.
روایتهای اولیه تمرکززدایی و انقلاب پولی هنوز از نظر مفهومی جذاباند، اما واقعیت این است:
• جریانهای غالب سرمایه در حال حاضر عمدتاً از رفتارهای مالیشده ناشی میشوند: راهبردهای کسب بازده، مشتقات و الگوهای فروش نوسان.
• عملکرد واقعی بیتکوین بیشتر به بتای فناوری نزدیک است تا یک پوشش ریسک کلانِ خنثی و مقاوم.
من همچنان معتقدم 2026 میتواند سالی سرنوشتساز برای بیتکوین باشد (چرخه سیاستگذاری جدید، محرکهای احتمالی و کاهش بیشتر اعتماد به داراییهای سنتی میتوانند در کنار هم این نقطه عطف را رقم بزنند).
بااینحال، سرمایهگذاران باید بدانند که بیتکوین در این مرحله هنوز ویژگیهای پوشش ریسکی را که بسیاری انتظار داشتند ارائه نکرده است؛ این دارایی همچنان بخشی از مجموعه نقدینگیای است که ما نسبت به آن نگرانیم.
8. چارچوب سناریوها تا سال 2026
یکی از راههای مفید برای درک شرایط فعلی، در نظر گرفتن آن بهعنوان «تخلیه کنترلشده حباب» است که با هدف فراهمکردن فضا برای دور بعدی محرکها انجام میشود.
توالی احتمالی رویدادها میتواند چنین باشد:
1) میانه 2024 تا 2025: انقباض و فشار کنترلشده.
• تأثیرهای مقطعی ناشی از تعطیلی دولت و آشفتگی سیاسی؛
• اتخاذ لحنی انقباضی از سوی فدرال رزرو در اظهارات و سیاست ترازنامهای و سختترشدن شرایط مالی؛
• افزایش اندک فاصلههای اعتباری؛ بخشهای سفتهبازانه (هوش مصنوعی، فناوریهای دارای مدتزمان بالا و بخشی از اعتبار خصوصی) پیشگام جذب شوکها میشوند.
2) اواخر 2025 تا 2026: ورود به مرحله تزریق دوباره نقدینگی در چرخه سیاسی.
• با کاهش انتظارات تورمی و اصلاح بازار، سیاستگذاران دوباره «فضای مانور» پیدا میکنند؛
• کاهش نرخ بهره و اقدامات مالی آغاز میشوند و بر اساس اهداف رشد و انتخابات تنظیم خواهند شد؛
• پیامدهای تورمی بهدلیل اثرهای تأخیری، پس از نقاط عطف سیاسی کلیدی نمایان میشوند.
3) پس از 2026: بازقیمتگذاری نظاممند.
مقیاس و شکل دور بعدی محرکها مسیر آینده را تعیین خواهد کرد:
• یا دور دیگری از تورم داراییها همراه با مداخله سیاسی و مقرراتی قویتر؛
• یا رویارویی مستقیمتر با مسائل ساختاریِ پایداری بدهی، تمرکز و قرارداد اجتماعی.
این چارچوب قطعی نیست، اما با انگیزههای قدرتمند فعلی همخوانی نزدیکی دارد:
• چهرههای سیاسی، انتخاب مجدد را به تعادل بلندمدت ترجیح میدهند؛
• آسانترین ابزار سیاستگذاری همچنان نقدینگی و پرداختهای انتقالی است، نه اصلاحات ساختاری؛
• و برای استفاده دوباره از این ابزارها، ابتدا باید حباب فعلی را تخلیه کنند.
جمعبندی
همه نشانهها به یک نتیجه اشاره دارند: نظام وارد مرحلهای شکنندهتر از چرخه شده که در آن خطاها کمتر بخشوده میشوند.
با توجه به الگوهای تاریخی، سیاستگذاران در نهایت نقدینگی زیادی تزریق خواهند کرد. اما پیش از ورود به مرحله بعد، باید از دورهای با ویژگیهای زیر عبور کنیم:
• شرایط مالی سختگیرانهتر،
• حساسیت اعتباری بیشتر،
• آشفتگی سیاسی شدیدتر،
و واکنشهای سیاستی هرچه غیرخطیتر.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

چه کسی اتریوم را تعریف کرد؟ همگرایی فرهنگی و حقیقت رمزنگاری

بلک راک توضیح میدهد که چرا عوامل هوش مصنوعی بیتکوین را به پول فیات ترجیح میدهند و برزیلی نشان میدهد که پاسخ 134 ساله است

مرگ هسین-جو، جام زهر رمزنگاری

مدیر عامل Phemex: پدیده باربل در بازار کریپتو، دلایل عدم جایگزینی کامل معاملهگران توسط AI و دیدگاه مثبت نسبت به Q4

از Robinhood به ARC: چگونه فرصتهای اولیه را در بلاکچین جدید شکار کنیم؟
نبرد نهایی 2029: مسابقه طولانیمدت فناوری ضد کوانتوم در تاریخ اتریوم

بدهی دولتی: راز طلا که دولتها نمیگویند

Harmony قصد دارد شبکه اصلی را ببندد و ONE را به اتریوم منتقل کند و به کسب و کار ویدیوهای ترکیبی هوش مصنوعی روی آورد

گسترش استارلینک برزیل: مرز جدید حاکمیت دیجیتال در کشور

چرا مؤسسات تریلیون دلاری از ورود به زنجیره میترسند؟ بنیانگذار EthSystems: حریم خصوصی زنجیر مرگبار "شفاف" اتریوم است

تبدیل بدهی: خزانه کسریها را پنهان کرده و پسانداز را با استیبلکوینها مصادره میکند

گفتگو با بنیانگذاران ETH Systems: اتریوم هنوز به چه قابلیتهای زنجیرهای برای والاستریت نیاز دارد

صحنه بزرگ بعدی کدگذاری AI کجاست؟ درباره چهار زمانبندی در فرآیند توسعه AI صحبت کنیم
بنیانگذار گیت، دکتر ... هان: زمستان ارزهای دیجیتال، تغییر شکل ساختاری را به دنبال دارد و هر چیزی که روی زنجیره باشد، به یک الگوی جدید در امور مالی تبدیل خواهد شد.

آیا XRP یک سرمایهگذاری خوب در سال 2026 است؟ چرا روی ۱.۴۵ دلار گیر کرده است؟
قیمت ریپل (XRP) این هفته ۶.۷ درصد افزایش یافته است، اما ذخایر ارزی همچنان بالا است. آیا افزایش ناگهانی نوسانات قریبالوقوع است؟ ما روند قیمت، جریانهای ورودی ETF، فعالیت نهنگها و کاتالیزورهای
نظارتی را تجزیه و تحلیل میکنیم تا به این سوالات پاسخ دهیم: آیا XRP افزایش خواهد یافت، چرا XRP کاهش مییابد و آیا XRP در حال حاضر یک سرمایهگذاری خوب است؟

بهروزرسانی اخبار مقررات رمزنگاری 2026: قانون CLARITY، چارچوب SEC-CFTC و گزارشدهی هزینه پایه 1099-DA بهطور رسمی آغاز شد
آخرین اخبار مقررات رمزنگاری آوریل 2026: قانون CLARITY به دلیل بازده استیبلکوین متوقف شده است، پنجره سنا در حال بسته شدن است. گزارشدهی هزینه پایه فرم 1099-DA اکنون الزامی است. راهنمای طبقهبندی SEC-CFTC. بینشهای قابل اقدام در زمینه انطباق.

اخبار مقررات رمزارز 2026: چارچوب SEC-CFTC، قانون GENIUS و MiCA 2 در راه است
آخرین اخبار مقررات رمزارز آوریل 2026: راهنمای مشترک SEC-CFTC پنج دستهبندی توکن را تعیین میکند، وزارت خزانهداری و FDIC قوانین اجرایی قانون GENIUS را پیشنهاد میکنند، اتحادیه اروپا نشان میدهد که MiCA 2 در راه است. بینشهای قابل اقدام در زمینه انطباق درونسازمانی.
وقتی سازندگان بازار پیشدستانه شروع به ابتکار عمل میکنند
کوین وارش و کریپتو ۲۰۲۶: آیا رئیس فدرال رزرو طرفدار رمزارز، محرک روند صعودی است؟
رئیسجمهور ترامپ، کوین وارش را به عنوان رئیس جدید فدرال رزرو منصوب کرد (با اجرایی شدن در مه ۲۰۲۶). تحلیل سرمایهگذاریهای تاریخی وارش در ارزهای دیجیتال، استراتژی کاهش نرخ بهره مبتنی بر هوش مصنوعی او، و تأثیر بالقوه آن بر بیتکوین، دیفای و مقررات استیبلکوین.

بهروزرسانی قانون شفافیت ۲۰۲۶: آیا قبل از مهلت ماه مه تصویب خواهد شد؟ آنچه سرمایهگذاران ETF XRP باید اکنون بدانند
قانون شفافیت (CLARITY) برای تصویب در سنا با ضربالاجل ماه مه روبرو است. آخرین اخبار مربوط به استیبل کوینها نشان میدهد که به توافقی در مورد بازدهی رسیدهایم. جریان ورودی XRP ETF به ۱۱۹ میلیون دلار رسید. راهنمای کاربر WEEX در داخل.

سرمایهگذاران خطرپذیر ارزهای دیجیتال بهطور جمعی حضور خود را افزایش میدهند؛ آیا بازار در حال کفسازی و بازگشت است؟

پاداش کسب خودکار ۲۰۲۶: WEEX در مقابل Binance در مقابل Bybit در مقابل OKX در مقابل Kraken (فقط یک مورد هزینه اضافی پرداخت میکند)
درآمد خودکار ۲۰۲۶: بایننس؟ بای بیت؟ بدون پاداش اضافی. فقط WEEX نرخ بهره سالانه (APR) +0.5% + 300% برای معرفیکنندگان ارائه میدهد. مدت محدود. دقیقاً ببینید چقدر بیشتر میتوانید درآمد کسب کنید.
آیا بیتکوین در حال شکلگیری کف خود در سال 2026 است؟ چگونه شوک تعرفه و آتشبس میتواند BTC را به سمت 75 هزار دلار سوق دهد
بیتکوین ممکن است در حال شکلگیری کف خود در سال 2026 نزدیک به 65 هزار دلار باشد. ببینید چگونه شوکهای تعرفه، ورود ETF و آتشبس ایران میتواند شکلدهندهی شکست بعدی BTC به سمت 75 هزار دلار باشد.

بسننت خواستار تصویب قانون شفافیت اکنون است: اقتصاددانان کاخ سفید میگویند هیچ خطری از بابت فرار بانکی وجود ندارد (دادههای CEA)
وزیر خزانهداری اسکات بسننت ندای قوی برای کنگره برای تصویب قانون شفافیت صادر کرده و در یک مقاله در وال استریت ژورنال استدلال کرده است که تنظیمات جامع بازار ارزهای دیجیتال برای حفظ رهبری در بازار مالی جهانی ضروری است.

بهروزرسانی بازار WEEX: توافق آتشبس آمریکا و ایران باعث جهش قیمت بیتکوین شد
۸ آوریل ۲۰۲۶ – در تحولی مهم در ژئوپلیتیک جهانی، ایالات متحدهٔ آمریکا رئیسجمهور دونالد ترامپ اعلام کرد که با ایران آتشبس موقت دو هفتهای برقرار کرده است که واکنش قابلتوجهی را در بازارهای مختلف و در میان انواع داراییها به دنبال داشته است. این تحولات پس از گفتگوهای میان ترامپ، نخستوزیر پاکستان شهباز شریف و رئیس ستاد ارتش، ژنرال عاصم منیر، رخ میدهد. این اعلامیه هماکنون در بازارهای جهانی، بهویژه در بازار نفت، طلا و ارزهای دیجیتال، طنینانداز شده است.

از وحشت تا پمپ: چگونه معاملهگران بیتکوین آتشبس دو هفتهای آمریکا و ایران را بازی میکنند
برای اکثر مردم، آتشبس دو هفتهای آمریکا و ایران مربوط به مسائل ژئوپلیتیک، قیمت نفت و احتمال به تعویق افتادن جنگ جهانی سوم است. اما برای معاملهگران ارزهای دیجیتال که اواخر یکشنبه شب به صفحات نمایش خود خیره شده بودند، ماجرا کاملاً چیز دیگری بود: واضحترین سیگنال ریسکپذیری در ماههای اخیر.
ژو هانگ، بنیانگذار ییدائو یونگچه: کریپتوکارنسی سرانجام به زمان درخشش خود رسیده است.
همبنیانگذار آفچین لبز: لایه ۲ اتریوم نیاز دارد تا یک مکانیزم قیمتگذاری پویا را برای گسترش مقیاسپذیر اتخاذ کند.
دیفای فرو نپاشیده است؛ پس چرا جذابیتش را از دست داده؟
فدرال رزرو نرخ بهره را ۲۵ واحد پایه کاهش داد و به کاهش ترازنامه در دسامبر پایان میدهد
چه کسی اتریوم را تعریف کرد؟ همگرایی فرهنگی و حقیقت رمزنگاری
بلک راک توضیح میدهد که چرا عوامل هوش مصنوعی بیتکوین را به پول فیات ترجیح میدهند و برزیلی نشان میدهد که پاسخ 134 ساله است
مرگ هسین-جو، جام زهر رمزنگاری
مدیر عامل Phemex: پدیده باربل در بازار کریپتو، دلایل عدم جایگزینی کامل معاملهگران توسط AI و دیدگاه مثبت نسبت به Q4
از Robinhood به ARC: چگونه فرصتهای اولیه را در بلاکچین جدید شکار کنیم؟
نبرد نهایی 2029: مسابقه طولانیمدت فناوری ضد کوانتوم در تاریخ اتریوم


