
Liquidação de empréstimo garantido por criptoativos: deve reembolsar ou adicionar colateral?

 Avaliar no Google



Liquidação de empréstimo garantido por criptoativos: reembolsar ou adicionar colateral?
O reembolso parcial de um empréstimo garantido por criptoativos costuma reduzir o rácio entre empréstimo e valor do colateral, ou LTV, de forma mais eficiente por dólar do que adicionar o mesmo valor em colateral. Adicionar colateral pode, ainda assim, fazer sentido quando já existem ativos elegíveis disponíveis e é importante preservar os fundos emprestados. No entanto, a decisão depende da origem do dinheiro usado no reembolso, das regras de avaliação do mutuante, das condições dos juros e da possibilidade de concluir a transação antes de se tornar possível a liquidação.
Na nossa perspetiva, os mutuários devem comparar a dívida, o colateral e as reservas acessíveis que restam após cada ação, em vez de simplesmente escolherem a opção que melhora o indicador de saúde apresentado. Um reforço de colateral pode dar margem de manobra sem reduzir a dívida total. Continuar a comprometer mais ativos para manter um empréstimo excessivo pode transformar uma decisão de crédito controlável numa exposição muito maior.
O que desencadeia a liquidação de um empréstimo garantido por criptoativos?
A liquidação de um empréstimo garantido por criptoativos torna-se possível quando uma posição de empréstimo ultrapassa o limite de risco aplicável. O mutuante ou protocolo pode então usar o colateral para recuperar a dívida, de acordo com as suas regras.
O cálculo básico é:
LTV = Dívida em aberto / Valor reconhecido do colateral
Por exemplo:
$40 000 / $60 000 = 66,67% LTV
A dívida em aberto pode incluir juros acumulados. O valor reconhecido do colateral corresponde ao valor aceite no cálculo de risco do empréstimo — não necessariamente ao valor apresentado numa exchange não relacionada.
As orientações da Coinbase sobre a saúde do empréstimo incluem os juros não pagos na dívida em aberto e indicam que os limites de liquidação variam consoante o mercado de colateral. Os mutuários devem usar o limite indicado para o seu empréstimo concreto.
Um limite de alerta também é diferente de um limite de liquidação. Receber uma notificação não garante um período específico para responder.
No caso de empréstimos baseados em protocolos, ultrapassar um limite pode tornar uma posição elegível para intervenção de liquidadores terceiros. A Morpho documenta liquidações parciais e totais, dependendo da posição e da transação.
O objetivo prático é restabelecer uma margem significativa antes de atingir esse limite.
Comece com um empréstimo e um objetivo claro
Considere um empréstimo hipotético com os seguintes saldos atuais.
| Indicador | Valor presumido |
|---|---|
| Dívida em aberto | $40 000 |
| Valor reconhecido do colateral | $60 000 |
| LTV atual | 66,67% |
| Limite de liquidação ilustrativo | 80% |
| LTV alvo escolhido pelo mutuário | 60% |
Estes são pressupostos para fins didáticos, não condições cotadas por um mutuante nem um LTV recomendado.
Para os cálculos abaixo, suponha um único ativo de colateral volátil, uma dívida estável denominada em dólares, nenhum desconto sobre o colateral e custos de transação nulos. Inicialmente, os juros mantêm-se constantes para que as duas ações possam ser comparadas de forma clara.
Sem intervenção, um colateral no valor de $60 000 atingiria o limite ilustrativo de 80% após cair para $50 000:
Valor do colateral na liquidação = Dívida em aberto / LTV de liquidação
$40 000 / 80% = $50 000
Isso representa uma queda de 16,67% face ao valor atual:
Queda de preço até ao limite = 1 - (Valor do colateral na liquidação / Valor atual do colateral)
1 - ($50 000 / $60 000) = 16,67%
O mutuário tem agora duas formas de alcançar um LTV de 60%: reduzir a dívida através de um reembolso ou aumentar o colateral que a garante.
Nos exemplos, as percentagens podem ser introduzidas numa calculadora como números decimais: 60% equivale a 0.60 e 80% equivale a 0.80.
Quanto tem de reembolsar para atingir o LTV alvo?
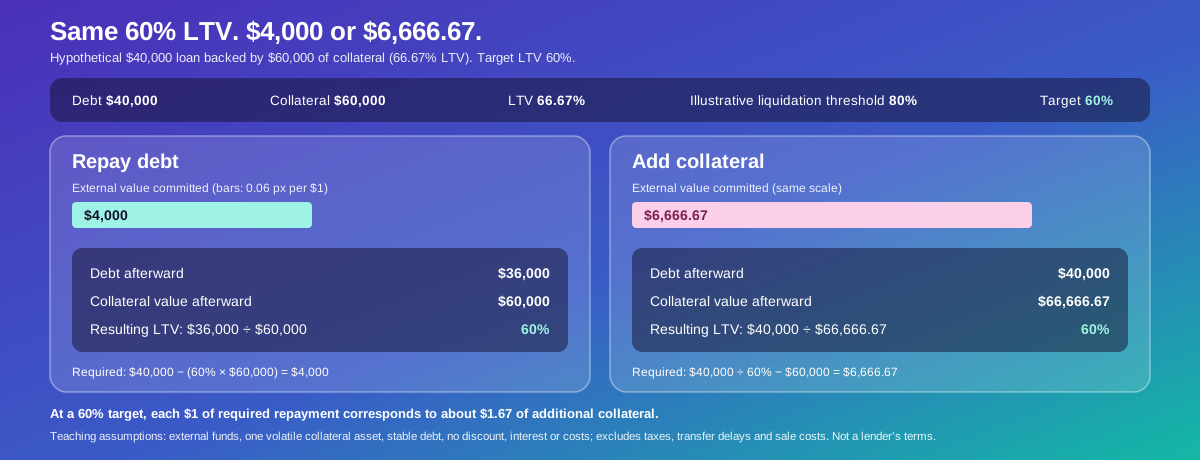
Quando o reembolso é feito com fundos externos ao colateral dado em garantia, o montante necessário é:
Reembolso necessário = Dívida atual - (LTV alvo × Valor atual do colateral)
No exemplo:
$40 000 - (60% × $60 000) = $4000
Após um reembolso de $4000, a dívida desce para $36 000 e o colateral continua a valer $60 000.
LTV após o reembolso = $36 000 / $60 000 = 60%
Esta ação reduz o próprio passivo. Não exige a prestação de unidades adicionais do ativo volátil.
No entanto, o reembolso tem de ser efetivamente liquidado e creditado. Comprar o ativo de reembolso, enviar uma transferência ou submeter uma transação não significa necessariamente que o saldo do empréstimo já tenha sido alterado.
Preço --
Quanto colateral tem de adicionar em alternativa?
Para um reforço com o mesmo ativo de colateral e o mesmo tratamento de avaliação:
Valor adicional de colateral necessário = (Dívida atual / LTV alvo) - Valor atual do colateral
O exemplo exige:
($40 000 / 60%) - $60 000 = $6666,67
A dívida mantém-se em $40 000, enquanto o valor reconhecido do colateral sobe para aproximadamente $66 666,67.
| Resultado | Reembolsar dívida | Adicionar colateral |
|---|---|---|
| Valor externo comprometido | $4000 | $6666,67 |
| Dívida após a ação | $36 000 | $40 000 |
| Valor do colateral após a ação | $60 000 | $66 666,67 |
| LTV resultante | 60% | 60% |
Atingir o mesmo objetivo exige um valor superior através da via do colateral.
Neste modelo simplificado:
Reforço de colateral necessário = Reembolso externo necessário / LTV alvo
$4000 / 60% = $6666,67
Com um LTV alvo de 60%, cada dólar de reembolso necessário corresponde a aproximadamente $1,67 em colateral adicional.
Esta é uma comparação dos efeitos no balanço. Ainda não tem em conta os custos de venda de ativos, impostos, atrasos nas transferências ou a possibilidade de o mutuário já possuir colateral elegível.
O mesmo LTV alvo oferece a mesma margem para uma queda de preço?
Segundo os pressupostos indicados, sim. Se a dívida se mantiver constante e todo o colateral variar na mesma percentagem, ambas as posições que começam com um LTV de 60% atingem um limite de 80% após uma queda de 25% no colateral.
A relação é:
Queda de preço até ao limite = 1 - (LTV atual / LTV de liquidação)
Assim:
1 - (60% / 80%) = 25%
O teste de esforço seguinte aplica-se a ambas as opções que atingem o LTV alvo.
| Queda adicional do colateral | LTV resultante |
|---|---|
| 0% | 60,00% |
| 10% | 66,67% |
| 20% | 75,00% |
| 25% | 80,00% |
O valor de 25% descreve o limite matemático, não uma perda que o mutuário possa aguardar em segurança. Os juros, os atrasos de execução e as diferenças de avaliação podem reduzir a margem de manobra utilizável.
Isto também evita uma interpretação comum: neste caso, a opção de reembolso é menos dispendiosa de estabelecer, mas não cria uma margem percentual imediata maior quando ambas as opções terminam com o mesmo LTV.
A dívida restante e os ativos comprometidos são diferentes em cada opção, o que importa para as decisões seguintes.
E se tiver o mesmo montante de $10 000 disponível para qualquer uma das ações?
Uma comparação com orçamento igual responde a uma pergunta diferente.
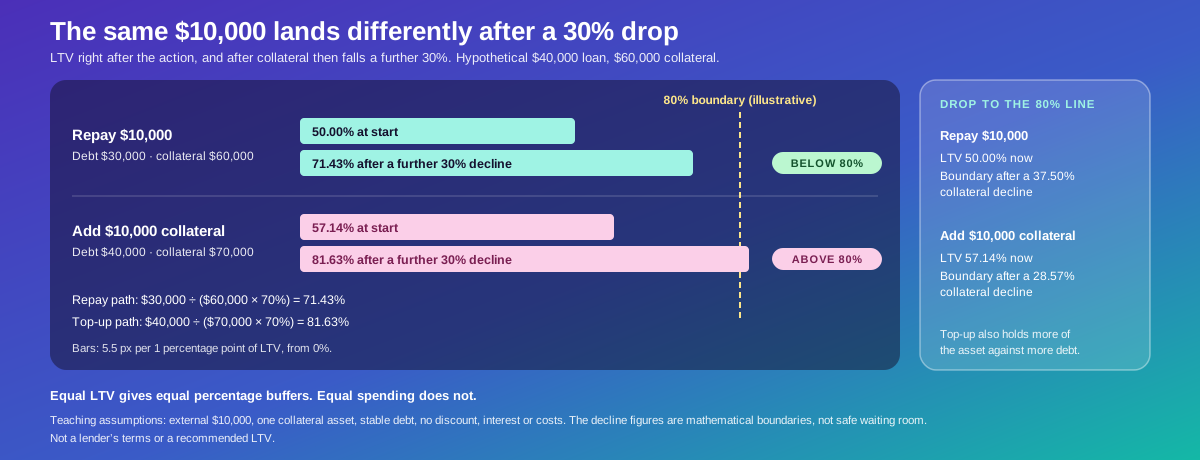
Suponha que o mutuário tem $10 000 em fundos externos e os utiliza na totalidade para reembolsar a dívida ou para comprar e prestar $10 000 em colateral adicional.
| Indicador | Reembolsar $10 000 | Adicionar $10 000 em colateral |
|---|---|---|
| Dívida restante | $30 000 | $40 000 |
| Valor do colateral | $60 000 | $70 000 |
| LTV | 50,00% | 57,14% |
| Queda até ao limite presumido de 80% | 37,50% | 28,57% |
Com o mesmo montante externo comprometido, o reembolso resulta num LTV mais baixo e numa margem inicial maior para uma queda de preço.
Uma queda adicional de 30% no colateral torna a diferença visível.
Na opção de reembolso:
LTV após a queda = Dívida restante / Valor do colateral após a queda
$30 000 / ($60 000 × 70%) = 71,43%
Na opção de reforço de colateral:
$40 000 / ($70 000 × 70%) = 81,63%
A opção de reforço ultrapassa o limite ilustrativo, enquanto a opção de reembolso permanece abaixo dele.
Há uma contrapartida económica: comprar colateral adicional também aumenta a exposição a uma recuperação do mercado. A opção de reforço é, por isso, uma decisão de manter mais dívida e deter mais do ativo, e não apenas um método administrativo alternativo.
Se o colateral já existia noutra parte da carteira do mutuário, prestá-lo como garantia não aumenta, por si só, a exposição total ao mercado. Aumenta, no entanto, o montante comprometido com o empréstimo e reduz as reservas de livre acesso.
O que muda se vender o colateral prestado como garantia para reembolsar?
Reembolsar com fundos externos e reembolsar através da venda de colateral existente são cálculos diferentes.
A venda de colateral reduz tanto a dívida como os ativos que a garantem. Não se pode simplesmente reutilizar o valor de reembolso de $4000 indicado acima.
O montante de venda necessário é:
Venda de colateral necessária = [Dívida atual - (LTV alvo × Valor atual do colateral)] / (1 - LTV alvo)
No exemplo:
[$40 000 - (60% × $60 000)] / (1 - 60%) = $10 000
Depois, a dívida é de $30 000 e o colateral é de $50 000, o que resulta num LTV de 60%.
Em contrapartida, vender apenas $4000 deixaria:
LTV após a venda = ($40 000 - $4000) / ($60 000 - $4000)
$36 000 / $56 000 = 64,29%
Isso melhora a posição, mas não atinge o objetivo.
Esta fórmula pressupõe que a ação é permitida, que o valor recebido corresponde ao valor reconhecido do colateral vendido e que os custos são nulos. Uma plataforma ativa pode disponibilizar uma operação de reembolso com colateral, impor restrições ou exigir uma sequência diferente.
Não parta do princípio de que pode primeiro retirar o colateral em segurança. Removê-lo antes de reduzir a dívida pode piorar a saúde do empréstimo.
O reembolso reduz sempre os custos com juros?
Não. A poupança em juros depende do contrato de empréstimo.
Num empréstimo em que os juros futuros incidem sobre o saldo restante, reduzir a dívida geralmente diminui os juros posteriores, desde que a taxa e as restantes condições não se alterem.
A título ilustrativo, suponha que a dívida aumenta 1% no próximo mês:
| Opção com orçamento igual | Dívida inicial | Juros adicionais presumidos |
|---|---|---|
| Reembolsar $10 000 | $30 000 | $300 |
| Adicionar $10 000 em colateral | $40 000 | $400 |
Esta é uma hipótese de crescimento, não uma taxa cotada.
Os compromissos com juros fixos podem funcionar de forma diferente. As orientações atuais de pagamento da Coinbase distinguem os empréstimos com taxa variável dos empréstimos com taxa fixa e indicam que o reembolso antecipado dos seus empréstimos com taxa fixa não reduz os juros devidos.
Separe duas questões: em que medida o reembolso melhora a saúde do empréstimo e quantos juros efetivamente poupa?
As respostas não têm de ser proporcionais.
Como deve escolher uma margem para outra queda de preço?
O LTV alvo deve refletir um cenário de esforço, em vez de simplesmente corresponder à cor preferida de um painel de controlo.
No modelo simplificado:
LTV sob esforço = LTV inicial × (1 + Taxa de crescimento da dívida) / (1 - Taxa de queda do colateral)
Para que o LTV sob esforço permaneça abaixo do limite de liquidação:
LTV inicial < LTV de liquidação × (1 - Taxa de queda do colateral) / (1 + Taxa de crescimento da dívida)
Com um limite de liquidação de 80%, uma queda de 30% no colateral e um crescimento da dívida de 1%:
LTV inicial < 80% × (1 - 30%) / (1 + 1%)
LTV inicial < 55,45%
Um LTV inicial de 60% não cumpriria esse cenário.
Este é um cálculo de planeamento, não uma previsão nem um nível seguro universal. Não inclui descontos de avaliação, parâmetros variáveis, taxas nem falhas de transação. O mutuário precisaria de uma margem adicional, em vez de apontar exatamente para o limite calculado.
Porque pode falhar a proteção automática do empréstimo?
A automatização pode reduzir a necessidade de intervenção manual, mas continua a depender da elegibilidade, dos fundos disponíveis e da execução bem-sucedida.
A Coinbase indica que a sua funcionalidade de proteção exige colateral disponível, é aplicada uma vez antes de precisar de ser reativada e expira após um ano. A insuficiência de fundos pode resultar numa aplicação parcial ou nula. As suas orientações afirmam explicitamente que a volatilidade do mercado e problemas técnicos podem impedir a execução.
Estas condições são específicas do produto, mas ilustram as questões operacionais que vale a pena colocar.
A proteção usa ativos que já estão num saldo elegível? Continua ativa depois de uma intervenção anterior? Consegue executar-se com rapidez suficiente durante uma variação brusca? O que acontece se não estiver disponível o montante total do reforço?
Um alerta também não é um reembolso. Uma funcionalidade ativa não significa que o colateral adicional tenha sido efetivamente adicionado.
A confirmação relevante é o saldo do empréstimo e o indicador de saúde atualizados após a conclusão da ação.
Quando pode ser mais prático adicionar colateral?
Um reforço pode ser razoável quando já existe colateral elegível disponível, os ativos para reembolso demorariam mais tempo a obter e a exposição resultante continua a ser aceitável.
O tempo de execução importa perto do limite de liquidação. Uma melhoria modesta que possa ser concluída rapidamente pode ser mais útil do que uma operação teoricamente eficiente que exija várias transferências.
Preservar liquidez também pode ser importante. Os fundos emprestados podem já estar destinados a uma obrigação, e o reembolso pode deixar pouco dinheiro acessível para despesas essenciais.
No entanto, adicionar colateral continua a ter um custo de oportunidade. O ativo prestado como garantia fica menos disponível e pode ser vendido ao abrigo das regras de liquidação.
Um teste útil é perguntar se, começando hoje do zero, o mutuário escolheria manter a posição de colateral ampliada juntamente com a dívida restante. Se a resposta for não, o reforço pode estar a adiar uma redução necessária.
Quando deve dar prioridade ao reembolso?
O reembolso é especialmente relevante quando o objetivo do mutuário é reduzir a dívida, preservar as unidades de colateral existentes e evitar aumentar a exposição.
O exemplo com orçamento igual demonstra a sua vantagem matemática quando há fundos externos para reembolso e os ativos recebem uma avaliação idêntica em dólares.
Mas utilizar todos os dólares disponíveis pode deixar um agregado familiar ou uma empresa vulnerável de outra forma. Um painel de controlo do empréstimo com bom aspeto não tem em conta a renda, os salários, os impostos nem outras obrigações de curto prazo.
Compare a posição após o reembolso com as reservas de dinheiro que ficam de fora. Se ambas forem insuficientes, pode valer a pena considerar o encerramento total ou uma reestruturação mais ampla, em vez de intervenções pequenas e repetidas.
O reembolso também depende do acesso ao ativo aceite. Um saldo numa conta sujeita a restrições pode não estar imediatamente disponível; a Coinbase alerta especificamente que os fundos depositados podem estar sujeitos a bloqueios temporários que afetam os pagamentos.
Como mudam a comparação os empréstimos com vários ativos?
Um modelo simples de LTV em dólares pode ser insuficiente quando vários ativos de colateral e de dívida partilham a mesma posição.
Os diferentes ativos de colateral podem estar sujeitos a limites de liquidação ou a tratamentos de avaliação distintos. Os seus preços também podem cair em simultâneo, e o valor do próprio ativo da dívida pode mudar.
A Aave utiliza um fator de saúde baseado no valor total do colateral, no limite de liquidação ponderado e no valor total dos empréstimos. A sua documentação indica que as alterações tanto do colateral como dos ativos emprestados afetam a saúde e que não existe um fator de saúde universalmente seguro.
Consequentemente, adicionar $1000 de um ativo pode melhorar a saúde de forma diferente de adicionar $1000 de outro.
Do mesmo modo, a Morpho documenta que o colateral é específico de cada mercado. Não se deve contar automaticamente com ativos noutras partes de uma conta como suporte dessa posição.
Use a alocação e o indicador de risco reais antes de aplicar as fórmulas simplificadas.
Como pode a WEEX Convert ajudar a preparar fundos para o reembolso?
Para os leitores que detêm ativos na WEEX, a WEEX Convert pode ajudar a comparar uma conversão suportada para um ativo necessário para reembolsar um empréstimo noutra plataforma. A disponibilidade deve ser verificada para os ativos e a conta selecionados.
O processo relevante consiste em selecionar os ativos de origem e destino, introduzir o montante e rever o valor estimado a receber antes de confirmar. O guia oficial da Convert da WEEX descreve este processo de consulta da cotação e indica que as taxas de conversão podem diferir dos preços spot.
A página anuncia que não cobra uma taxa de conversão, mas a comparação final deve continuar a basear-se no valor líquido utilizável. As comissões de levantamento, os custos de rede, os montantes mínimos e os prazos de transferência podem afetar o montante que chega ao mutuante.
Confirme o token e a rede exatos aceites antes de transferir. Valores semelhantes em dólares não tornam ativos diferentes permutáveis para efeitos de reembolso.
Uma conversão concluída também não reduz automaticamente um empréstimo externo. O reembolso tem de chegar ao destino correto e ser aplicado à dívida. Quando a liquidação está próxima, uma operação entre plataformas pode demorar demasiado.
O que deve verificar depois de agir?
A operação só fica concluída quando o seu efeito aparece na posição de empréstimo.
No caso do reembolso, confirme que a dívida em aberto diminuiu pelo montante creditado. No caso de um reforço, verifique se o colateral foi atribuído ao empréstimo correto e reconhecido pelo valor esperado.
Em seguida, volte a calcular a margem com os novos valores da dívida e do colateral, incluindo os juros contabilizados durante o processo.
As instruções de reembolso da Aave distinguem a autorização de uma transferência de tokens da confirmação do reembolso e da verificação do fator de saúde resultante. Essa distinção importa: a autorização, por si só, não reduz a dívida.
Guarde o registo da transação e confirme se é necessário reativar alguma proteção automática. Reavalie as reservas que ficam fora do empréstimo antes de considerar a posição resolvida.
Perspetiva editorial da WEEX: melhorar o LTV é apenas parte da decisão
Na comparação simplificada com orçamento igual, o reembolso é geralmente mais eficiente por dólar. Isso torna-o um bom ponto de partida quando o objetivo é reduzir a dívida e existem fundos externos para reembolso prontamente disponíveis.
Adicionar colateral pode continuar a ser útil, sobretudo quando há ativos elegíveis disponíveis e a rapidez de execução é importante. Mas deve ser avaliado como um compromisso de ativos perante uma dívida que continua a existir.
A distinção crucial está entre atingir o mesmo rácio e usar o mesmo orçamento. Com pressupostos idênticos, um LTV igual produz margens percentuais imediatas iguais; uma despesa externa igual produz resultados diferentes.
Na nossa perspetiva, os mutuários devem otimizar a posição para a conseguirem manter durante outra queda, incluindo o dinheiro que conservam fora dela. Um rácio mais saudável só é valioso quando contribui para um balanço global mais resiliente.
Perguntas frequentes
1. É melhor reembolsar um empréstimo garantido por criptoativos ou adicionar colateral?
Com fundos externos e tratamento de avaliação idêntico, o reembolso reduz mais o LTV por dólar. A escolha prática também depende do prazo da transação, das reservas restantes, das condições do empréstimo e da existência de colateral elegível disponível.
2. Quanto tenho de reembolsar para atingir um LTV alvo?
No modelo simplificado, subtraia à dívida em aberto o LTV alvo multiplicado pelo valor atual do colateral. Uma dívida de $40 000 garantida por $60 000 em colateral exige um reembolso externo de $4000 para atingir um LTV de 60%.
3. Adicionar colateral reduz a minha dívida?
Não. Aumenta os ativos que garantem a dívida. Os juros e as obrigações de reembolso continuam a ser determinados pelo contrato.
4. A proteção automática pode garantir que evito a liquidação?
Não. A sua eficácia depende das condições do produto, dos ativos disponíveis e da execução bem-sucedida. Confirme que a funcionalidade continua ativa e verifique a posição após qualquer intervenção.
5. Posso vender colateral para reembolsar o empréstimo?
Alguns produtos permitem-no, mas vender colateral reduz tanto a dívida como os ativos que a garantem. Por isso, a venda necessária pode ser superior ao reembolso externo para alcançar o mesmo LTV alvo. Confirme qual é a operação permitida antes de tentar fazê-lo.
Fontes
| Fonte | Material analisado |
|---|---|
| Saúde do empréstimo da Coinbase | LTV, limites específicos de cada mercado e limitações da proteção |
| Pagamentos de empréstimos da Coinbase | Condições de reembolso, diferenças nos juros e bloqueios temporários |
| Documentação de liquidação da Morpho | Elegibilidade para liquidação e recuperação do colateral |
| Colateral e saúde na Morpho | Alocação de colateral específica de cada mercado |
| Fator de saúde e liquidações da Aave | Cálculos de saúde com vários ativos e risco de liquidação |
| Guia de reembolso da Aave | Passos de autorização, reembolso e confirmação |
| WEEX Convert | Pré-visualização da conversão e acesso ao produto |
| Guia da WEEX Convert | Revisão de cotações, limites suportados e registos de conversão |
Fontes consultadas em 27/10/2026. Todos os montantes de empréstimo, limites e cenários de esforço usados nos cálculos são hipotéticos.
Este conteúdo é disponibilizado apenas para fins informativos gerais e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Quaisquer eventos, recompensas, promoções online ou informações relacionadas aqui mencionados não devem ser interpretados como uma recomendação, solicitação ou convite para comprar, vender, negociar ou realizar quaisquer outras operações com criptoativos. Os criptoativos são altamente voláteis e podem resultar em perdas. A disponibilidade dos serviços, produtos e eventos relacionados da WEEX pode variar consoante a região. O utilizador é responsável por garantir que a sua participação está em conformidade com a legislação e os regulamentos locais aplicáveis.
Também poderá gostar de

Quem está a deter ações tokenizadas? O número de investidores de retalho é elevado, mas os ativos estão altamente concentrados

Depósitos de stablecoin em DeFi crescem para 24 mil milhões de dólares

Cinco projetos DeFi na lista de observação: de cofres escalonados a livros de ordens perpétuos na cadeia

[Coluna] Robinhood Chain, a febre dos memecoins acabou, mas o crescimento continua

Destaques Semanais | O Ouro Cai Abaixo de $4000 Durante a Semana Dourada, a16z Crypto Renomeado para a16z Frontier

Lido apresenta o mecanismo Turbulence Controls para lidar com eventos extremos

5 dias, 1.2 mil milhões de dólares em volume de transações, TVL apenas 11 milhões: Por que devemos prestar atenção à Metric?

Tokens de ações da Robinhood agora acessíveis no mercado de empréstimos Morpho

Guia de Mineração DeFi: 5 Projetos Potenciais a Observar

Ledger Wallet lança funcionalidade de empréstimo em criptomoedas, suportando cbBTC e wBTC como garantia para empréstimos em USDC e USDT

A funcionalidade de ordens P2P da Morpho suporta qualquer ativo de empréstimo

As saídas propostas da Lido pagariam os credores com colaterais dos mutuários

Cinco Projetos DeFi Sob Observação: De Cofres em Camadas a Livros de Ordens Perpétuos em Cadeia
DefiLlama e Trueo lançam mercado de receitas de protocolos e probabilidade de falhas

3 semanas a captar 800 milhões de dólares, mas 80% dos fundos estão "parados": qual é a verdadeira demanda no "jogo dos gigantes" do OUSD?

Após a ativação do switch de taxas, a valorização do UNI ainda se sustenta?

O volume de empréstimos de detentores de Bitcoin na Base atinge um recorde histórico

O que torna difícil gastar em agentes de IA?

Queda na popularidade das moedas Meme da Robinhood Chain, fluxo de fundos on-chain se estabiliza em empréstimos de stablecoins

Lido lança mecanismo Fallback Exits para apoiar a retirada de colaterais pelos credores
As carteiras de criptomoedas expandem-se em centros DeFi à medida que as trocas e rendimentos se movem para dentro da aplicação
Da liquidação institucional ao ecossistema aberto: Será que a Canton consegue replicar o caminho de desenvolvimento da Robinhood Chain?

Superestimámos o valor da emissão de stablecoins, mas subestimámos o poder dos serviços financeiros localizados

10 notícias que deves saber hoje: Reino Unido conservará BTC apreendido, privacidade financeira e a nova IA ...

Morpho nomeia Brian Foster para liderar a expansão de mercado

Mais de metade do backing do USDe da Ethena é alocado a empréstimos

a16z repensa o KYC: instituições abraçam o on-chain, sem ficarem presas ao quadro tradicional do KYC
Diálogo com Haseeb, parceiro da Dragonfly: Os Agentes não precisam de Crypto, os humanos é que precisam!

CoinShares traz rendimento de stablecoin para carteiras Safe
Bilhões de dólares em ativos criptográficos expostos a riscos, quem irá garantir?
Quem está a deter ações tokenizadas? O número de investidores de retalho é elevado, mas os ativos estão altamente concentrados
Depósitos de stablecoin em DeFi crescem para 24 mil milhões de dólares
Cinco projetos DeFi na lista de observação: de cofres escalonados a livros de ordens perpétuos na cadeia
[Coluna] Robinhood Chain, a febre dos memecoins acabou, mas o crescimento continua
Destaques Semanais | O Ouro Cai Abaixo de $4000 Durante a Semana Dourada, a16z Crypto Renomeado para a16z Frontier
Lido apresenta o mecanismo Turbulence Controls para lidar com eventos extremos
Conteúdos
Últimos artigos


Últimas listagens de moedas na WEEX


