
Ф’ючерси на Біткоїн на 83 тис. $: PnL і розрахунок розміру позиції напередодні тижня звіту про зайнятість

 Оцінити в Google


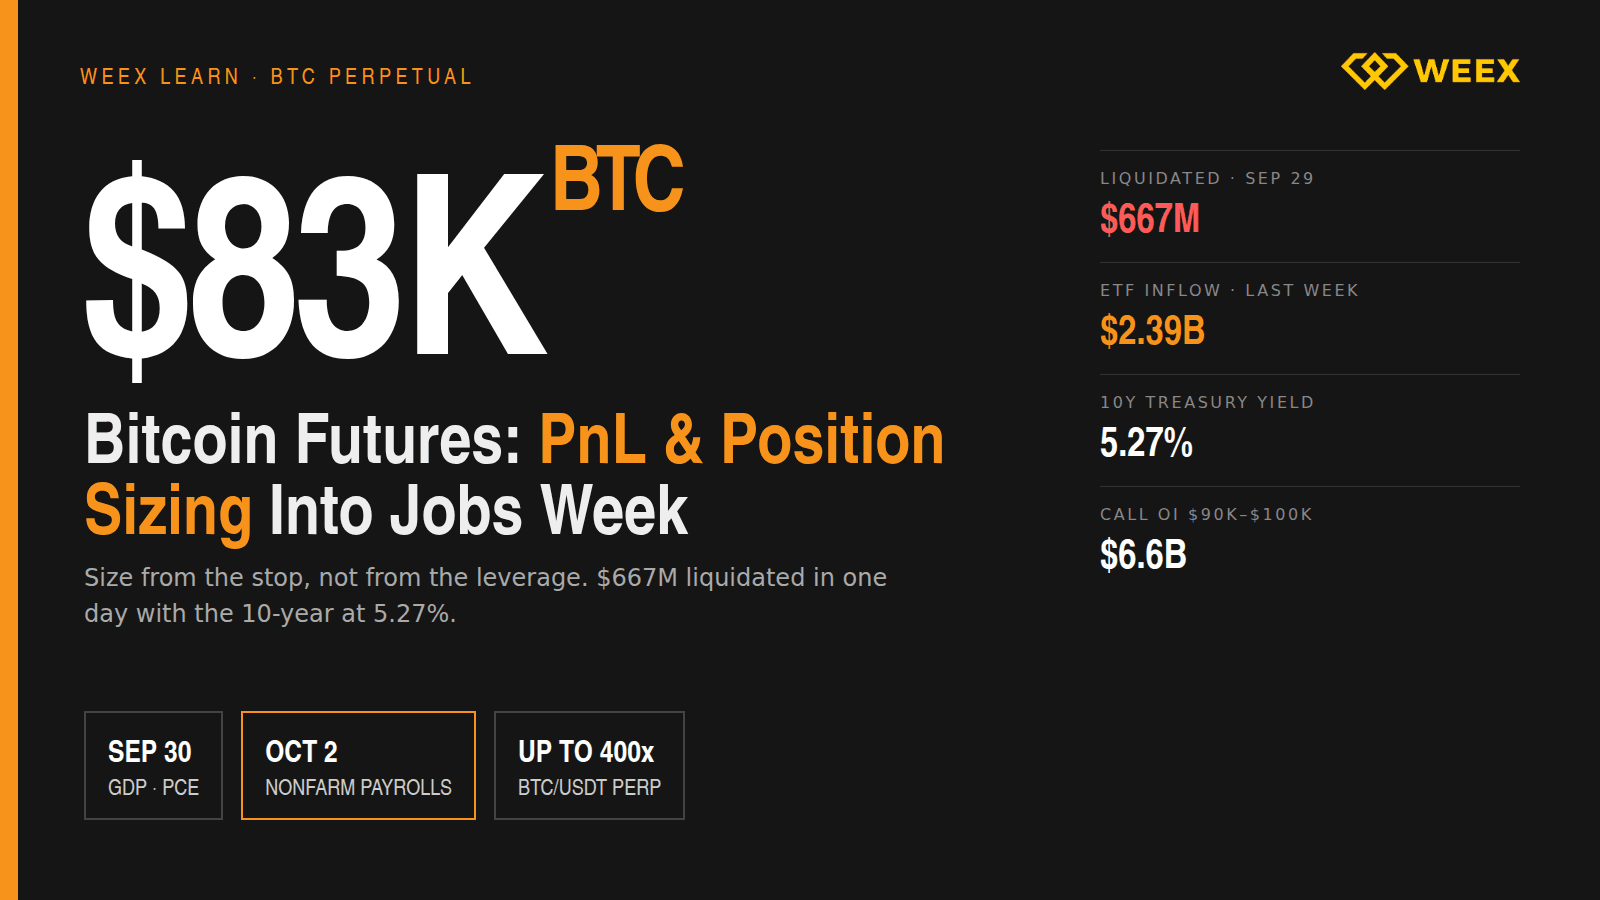
Трейдери ф’ючерсами на Біткоїн входять у найнасиченіший макроекономічними подіями тиждень кварталу, і ринок уже показує, як карає за надмірний розмір позиції. Станом на 30.09.2026 BTC торгується поблизу 83 400 $, знизившись на 3,5% за сім днів від піку 87 000 $, але додавши 7,1% за понад 30 днів і понад 40% за квартал. Лише 29.09 було ліквідовано криптоф’ючерсних позицій на 667 млн $, з них 160 млн $ — у Біткоїні. Дані про ВВП США, зайнятість та інфляцію будуть оприлюднені 30.09, а звіт про зайнятість у несільськогосподарському секторі — 02.10. Дохідність 10-річних казначейських облігацій США становить 5,27% — це найвищий рівень із 2007 року. У цій статті розглянемо, як насправді розраховуються прибутки та збитки за безстроковим ф’ючерсом BTC, чому саме розмір позиції, а не кредитне плече, визначає, чи переживе трейдер публікацію даних, і що дані про деривативи говорять про позиціонування натовпу.
Позиції Біткоїна напередодні тижня публікації даних
Факти станом на 30.09.2026 за даними CoinGecko, CoinDesk та бірж:
- Ціна BTC — 83 432 $, діапазон за 24 години — від 82 864 $ до 84 486 $, обсяг торгів за 24 години — 28,5 млрд $, ринкова капіталізація — 1,68 трлн $. Історичний максимум 126 080 $ вищий на 34%.
- Минулого тижня спотові Bitcoin ETF залучили 2,386 млрд $ — це найбільший тижневий приплив коштів із 10.2025. Ethereum ETF залучили ще 86,95 млн $ 25.09.
- Ліквідації: 330 млн $ серед 107,000 трейдерів 28.09 (230,65 млн $ лонгів, 99,53 млн $ шортів), а потім 667 млн $ 29.09 (160 млн $ у BTC, 126 млн $ в ETH, 24 млн $ у SOL, 22 млн $ в XRP).
- Макроекономіка: дохідність 10-річних казначейських облігацій США становить 5,27%, індекс долара зріс на 2,7% із 09.09 і становить близько 101.50. 29.09 золото подешевшало майже на 4%, тоді як Біткоїн просів на 1%. S&P 500 знизився на 0,77%, а Nasdaq — на 0,92% 29.09.
- Опціони: відкритий інтерес на Deribit становить 2,45 млрд $ за страйком кол-опціонів 90 000 $, 2,33 млрд $ за 95 000 $ і 1,79 млрд $ за 100 000 $. Джуррієн Тіммер із Fidelity описав пробій фігури подвійного дна вище 80 000 $ із цільовим рівнем 100 000 $.
Тут протистоять одне одному два чинники: попит з боку ETF і ситуація з дохідністю. За тиждень інституційні інвестори купили 2,4 млрд $ спотового Біткоїна, тоді як решта ризикових активів розпродавалася на тлі дохідності 10-річних облігацій на рівні 5,27%. Те, що Біткоїн випередив золото приблизно на три відсоткові пункти в день стрибка дохідності, — незвично, і саме тому актуальний сценарій досягнення 100 000 $. Це також пояснює, чому лонги з кредитним плечем переповнені: 28.09 ліквідації лонгів більш ніж удвічі перевищили ліквідації шортів, а розпродаж 29.09 був ще масштабнішим.
Як працює PnL за безстроковим ф’ючерсом BTC
У прибутку та збитку за безстроковим ф’ючерсом є два стани, і плутанина між ними призводить до ліквідації трейдерів, які вважають, що мають «прибуток».
Нереалізований PnL — це переоцінка відкритої позиції за ринковою ціною. Для лінійного безстрокового ф’ючерсу BTC з маржею в USDT він дорівнює розміру позиції в BTC, помноженому на різницю між поточною ціною маркування та ціною входу. Лонг на 0.5 BTC, відкритий за 83 000 $, коли BTC коштує 85 000 $, показує 1000 $ нереалізованого PnL. Це значення змінюється з кожним тіком, розраховується за ціною маркування, а не за ціною останньої угоди, і саме його біржа використовує, щоб визначити, чи достатньо у вас маржі.
Реалізований PnL — це вже зафіксований результат: закриті позиції, плюс або мінус платежі за фінансування, мінус торгові комісії. За безстроковим ф’ючерсом BTC платежі за фінансування переказуються між лонгами та шортами кожні вісім годин; коли ставка фінансування позитивна, лонги платять шортам. За тиждень утримання позиції витрати на фінансування та комісії для позиції з кредитним плечем часто перевищують очікування трейдерів. Вони списуються з реалізованого PnL незалежно від того, закрито позицію чи ні.
Пастка в тому, що нереалізований PnL сприймається як гроші. Трейдер, який має 1000 $ прибутку за позицією з плечем 10x і збільшує її, не додає кошти з прибутку: додаткову позицію й надалі забезпечує початкове заставне забезпечення, а нереалізований прибуток зникне за відкату на 2,4%. У цьому й полягає арифметика більшості з 230 млн $ ліквідацій лонгів 28.09: позиції, які впевнено були в плюсі за 87 000 $, а за 83 000 $ зникли.
Розмір позиції — ключова змінна, а не кредитне плече
Кредитне плече — це налаштування відображення. Ризик визначає розмір позиції.
Позиція з плечем 10x і маржею 1000 $ та позиція з плечем 1x і маржею 10 000 $ контролюють однаковий обсяг Біткоїна — 10 000 $, і за падіння на 5% обидві втрачають 500 $. Різниця — у рівні ліквідації: позицію з плечем 10x ліквідують приблизно на 9% нижче ціни входу, а позицію з плечем 1x не ліквідують узагалі. Кредитне плече визначає, який рух ви здатні пережити; розмір позиції — скільки коштуватиме цей рух. Трейдери, які спершу обирають кредитне плече, а розмір позиції підлаштовують під нього, діють навпаки.
Метод, який варто застосовувати перед запланованою подією:
- Визначте ціну, за якої сценарій перестає бути актуальним. Для лонгу BTC від 83 400 $ таким рівнем може бути денне закриття нижче зони підтримки 82 000 $–83 000 $, яка втрималася 29.09. Встановіть стоп на 81 500 $ — це відстань у 2,3%.
- Визначте ризик для рахунку. Один відсоток від рахунку на 50 000 $ становить 500 $.
- Розрахуйте розмір позиції за цими двома значеннями. Ризик у 500 $, поділений на відстань до стопа 2,3%, означає позицію приблизно на 21 700 $, або 0.26 BTC за ціною 83 400 $.
- Кредитне плече встановлюйте останнім і лише для визначення розміру внесеної маржі. За плеча 5x позиція на 21 700 $ потребує близько 4350 $ маржі, а ліквідація відбудеться поблизу 67 000 $ — значно нижче за стоп. За плеча 20x потрібно 1085 $, а ліквідація настане поблизу 79 800 $, що небезпечно близько до рівня, якого BTC може досягти після публікації звіту про зайнятість, перш ніж спрацює стоп.
Розмір позиції однаковий за плеча 5x і 20x. Варіант із плечем 5x переживе невдалу публікацію даних; позицію з плечем 20x можуть ліквідувати до спрацювання стопа, за гіршою ціною та з комісією. У тиждень публікації даних економія на маржі завдяки вищому кредитному плечу нічого не дає, але може завадити вийти з позиції.
Ціна --
Як звіт про зайнятість впливає на ф’ючерси BTC
Звіт про зайнятість у несільськогосподарському секторі, який опублікують 02.10, може спричинити найсильнішу реакцію. Важливі не самі цифри, а їхній вплив на дохідність: сильніші дані збільшують імовірність підвищення ставок ФРС, підштовхують дохідність 10-річних облігацій до 6%, про який попереджають деякі аналітики, і тиснуть на всі ризикові активи з довгою дюрацією. Слабкі дані мають протилежний ефект.
На безстрокових ф’ючерсах BTC у перші хвилини після публікації відбуваються три речі:
- Спред між цінами купівлі та продажу розширюється, а глибина книги ордерів у межах 0,5% від середньої ціни різко зменшується. Ринкові ордери та спрацьовані стопи виконуються зі прослизанням у кілька разів більшим за звичайне.
- Ставку фінансування переглядають під час наступного восьмигодинного періоду. Якщо BTC зростає, лонги накопичуються, а фінансування стає позитивним: це витрати на утримання позиції та сигнал, що рух відбувається за рахунок кредитного плеча.
- Ланцюгові ліквідації рухаються в напрямку позицій переповненої сторони. 28.09–29.09 такою стороною були лонги. Відкритий інтерес за кол-опціонами на Deribit обсягом 6,6 млрд $ зі страйками від 90 000 $ до 100 000 $ свідчить, що ринок опціонів позиціонується на зростання. Дані про ліквідації на ринку безстрокових ф’ючерсів показують, що він уже зайняв таку позицію — і вже платить за це.
Трейдер, для якого несприятливий рух на 5% означає втрату 1% рахунку, не мусить прогнозувати результат публікації. Трейдер, для якого рух на 5% означає ліквідацію, перетворив макроекономічну публікацію на підкидання монети з негативним очікуваним результатом, адже біржа стягує комісію під час закриття позиції.
Безстроковий ф’ючерс BTC на WEEX: параметри контракту станом на 30.09
Котирування безстрокового ф’ючерсу BTC/USDT на WEEX під час отримання даних 30.09.2026 становило 84 362 $; доступне кредитне плече — до 400x. Спотова торгівля BTC/USDT на WEEX дає змогу отримати експозицію без кредитного плеча. Згаданий вище приплив коштів до спотових ETF — 2,4 млрд $ за тиждень — пояснює, чому спотовий Біткоїн тримався краще за решту ризикових активів; саме на безстрокових ф’ючерсах із кредитним плечем зосередилися просідання.
Щодо плеча 400x: за такого значення рівень ліквідації розташований приблизно за 0,2% від ціни входу — всередині внутрішньоденного діапазону 30.09, який становив близько 2%. Це максимальне значення, а не рекомендація. Метод розрахунку розміру позиції, описаний вище, рідко дає значення понад 5x для позиції, утримуваної під час публікації даних.
Огляд ринку: реальний попит зустрічається з переповненими лонгами
Найточніше тлумачення подій цього тижня полягає в тому, що і в бичачого, і в ведмежого сценарію є реальні підстави. Приплив коштів до ETF — найбільший майже за рік, а Біткоїн відокремлюється від золота під час стрибків дохідності, що підтримує сценарій досягнення 100 000 $ у перспективі кількох місяців. Дані про безстрокові ф’ючерси показують, що короткострокові спекулянти вже зайняли лонги, двічі за два дні зазнали ліквідацій і незабаром зіткнуться з двома макроекономічними публікаціями за три дні, тоді як дохідність 10-річних облігацій становить 5,27%. Обидва твердження можуть бути правильними. Стратегія, що враховує обидва чинники, передбачає меншу, ніж здається природною, позицію, стоп нижче рівня 82 000 $, настільки низьке кредитне плече, щоб позицію закрив стоп, а не механізм ліквідації, і відмову від збільшення позиції за рахунок нереалізованого PnL до публікації даних 02.10.
Поширені запитання
1. У чому різниця між нереалізованим і реалізованим PnL за ф’ючерсами на Біткоїн?
Нереалізований PnL — це переоцінка відкритої позиції за ринковою ціною, яка змінюється з кожним тіком; саме її біржа порівнює з вашою маржею. Реалізований PnL — це зафіксований прибуток або збиток за закритими позиціями за вирахуванням комісій і з урахуванням платежів за фінансування. Нереалізований прибуток — це не застава, яку можна безпечно використати для збільшення позиції.
2. Як розрахувати розмір ф’ючерсної позиції BTC перед звітом про зайнятість у несільськогосподарському секторі?
Спочатку встановіть стоп (наприклад, 81 500 $ для лонгу від 83 400 $, на відстані 2,3%), визначте ризик для рахунку (1% від 50 000 $ становить 500 $), а потім розрахуйте розмір позиції так, щоб збиток за стопом дорівнював цій сумі: близько 21 700 $, або 0.26 BTC. Кредитне плече обирайте останнім і встановлюйте його на достатньо низькому рівні, щоб ліквідація була далеко за стопом.
3. Який обсяг Біткоїна було ліквідовано цього тижня?
28.09.2026 по всьому крипторинку було ліквідовано позицій на 330 млн $ (230,65 млн $ лонгів, 99,53 млн $ шортів), а 29.09 — на 667 млн $, з яких 160 млн $ припадало на Біткоїн, а 126 млн $ — на Ефіріум.
4. Чому Біткоїн тримається, хоча дохідність зростає?
Минулого тижня спотові Bitcoin ETF залучили 2,386 млрд $ — найбільший тижневий приплив із 10.2025. 29.09 BTC знизився лише на 1%, тоді як золото подешевшало майже на 4% за дохідності 10-річних облігацій на рівні 5,27%. Інституційний попит на спотовий актив поглинає продажі на ринку безстрокових ф’ючерсів із кредитним плечем.
5. Що таке подвійне дно Біткоїна на рівні 100 тис. $?
Джуррієн Тіммер із Fidelity вказав на фігуру подвійного дна з пробоєм вище 80 000 $ і цільовим рівнем 100 000 $. Відкритий інтерес за кол-опціонами на Deribit становить 2,45 млрд $ за 90 000 $, 2,33 млрд $ за 95 000 $ і 1,79 млрд $ за 100 000 $, що свідчить про позиціонування ринку опціонів на такий сценарій. Це графічна модель, а не гарантія.
Попередження про ризики
Біткоїн волатильний і може різко подешевшати після публікації макроекономічних даних, зокрема даних про ВВП та інфляцію 30.09 і звіту про зайнятість у несільськогосподарському секторі 02.10; позиції можуть призвести до часткової або повної втрати коштів. Безстрокові ф’ючерси посилюють рухи ринку завдяки кредитному плечу: за плеча 20x рух на 5% призводить до ліквідації, яка відбувається за гіршою ціною, ніж спрацювання стоп-лоса, і супроводжується комісією. У хвилини навколо публікації даних ліквідність різко падає, а прослизання зростає, тому стопи можуть виконуватися далеко від заданого рівня. За позиціями з кредитним плечем платежі за фінансування та комісії кожні вісім годин зменшують реалізований PnL. Дохідність 10-річних казначейських облігацій США на рівні 5,27% та зміцнення долара є чинниками тиску на ризикові активи, а приплив коштів до ETF може змінитися на відтік. Цей матеріал не є інвестиційною порадою.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися
Ставка фінансування ETH сьогодні: 0,0087% за 8 годин, лонги на Ефірі знову нарощують плече

Найкращий майнер криптовалют для початківців: що перевірити перед купівлею — вартість, електроенергію, хешпрайс і прибуток
Найкращі криптоподкасти для початківців: план прослуховування на 4 тижні

Чи проб’є біткоїн $87 000 цього тижня: CPI, виступи ФРС та відплив коштів з ETF

Ціна Conflux (CFX) злетіла на тлі планів Китаю щодо національної блокчейн-мережі: чи згадується CFX у політиці?
Найкращий криптогаманець для початківців у 2025 році: оберіть за тим, що плануєте робити
Ставка фінансування криптовалют: хто платить, скільки це коштує і про що свідчить
Аналіз ф’ючерсів BTC: рівень 80 тис. $ втримався, але лонги й далі переплачують

Чому STRK зріс на понад 25%? Ідея Starknet про перехід на блокчейн першого рівня, квантова дорожня карта та ризики стрибка
Що таке вузол блокчейну? Типи, кількість у 2026 році та реальні витрати
Що таке блокчейн і як він працює? Простежуємо один реальний платіж
Анонімний криптогаманець: що приховує кожен і де він не справляється
Як купити криптовалюту через Apple Pay за 5 кроків: чому банк може відхилити платіж
Чому падає Біткоїн (BTC)? Як читати теплову карту ліквідацій BTC, не намагаючись вгадати дно
Найкращий застосунок криптогаманця у 2026 році: як обрати між гарячими, холодними, кастодіальними та Web3-гаманцями
Що таке блокчейн і як він працює? Пояснення на прикладі одного реального блоку
Психологія трейдингу для початківців: математика ваших емоцій
Solana ETF: рекордні надходження та інтерес до SOL
Що таке блокчейн і як він працює? Відстеження транзакції
Анонімний криптогаманець: що досі захищає вашу приватність у 2026 році
Стрибок і розворот ціни HBAR: лонг, шорт і стоп-лосс ордери
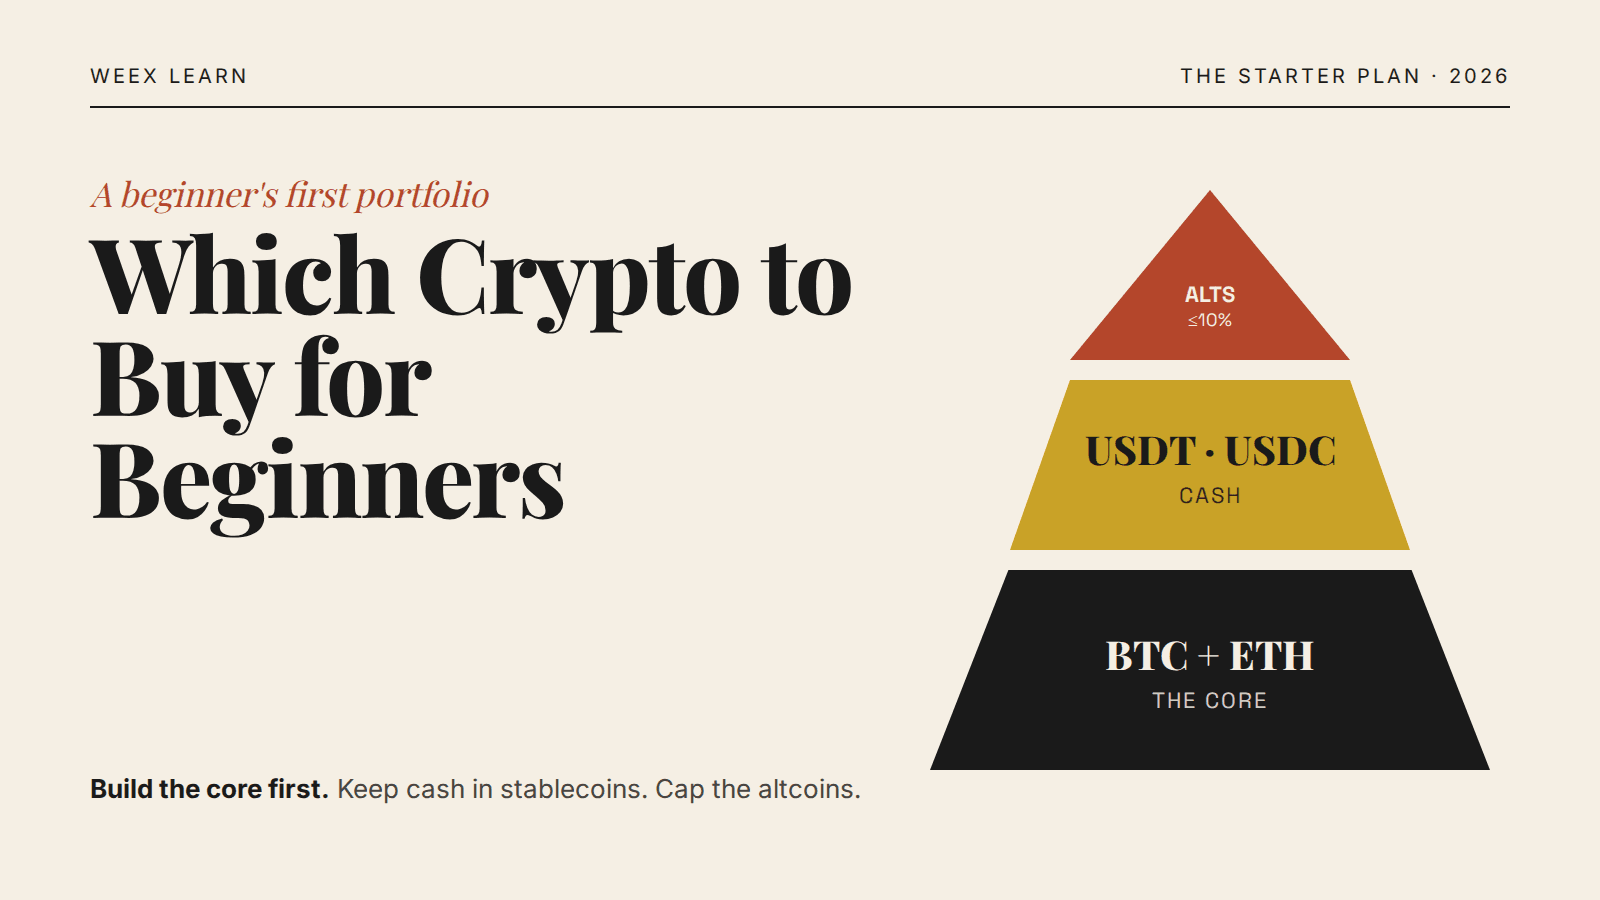
Яку криптовалюту купити початківцям: простий стартовий план із 3 рівнів
Поетапне відновлення виведення коштів на Bitget: графік (UTC+8) і перевірки для користувачів Тайваню
Податковий законопроєкт Німеччини щодо криптовалют на 2027 рік: що означає замінна база оподаткування у 50 відсотків
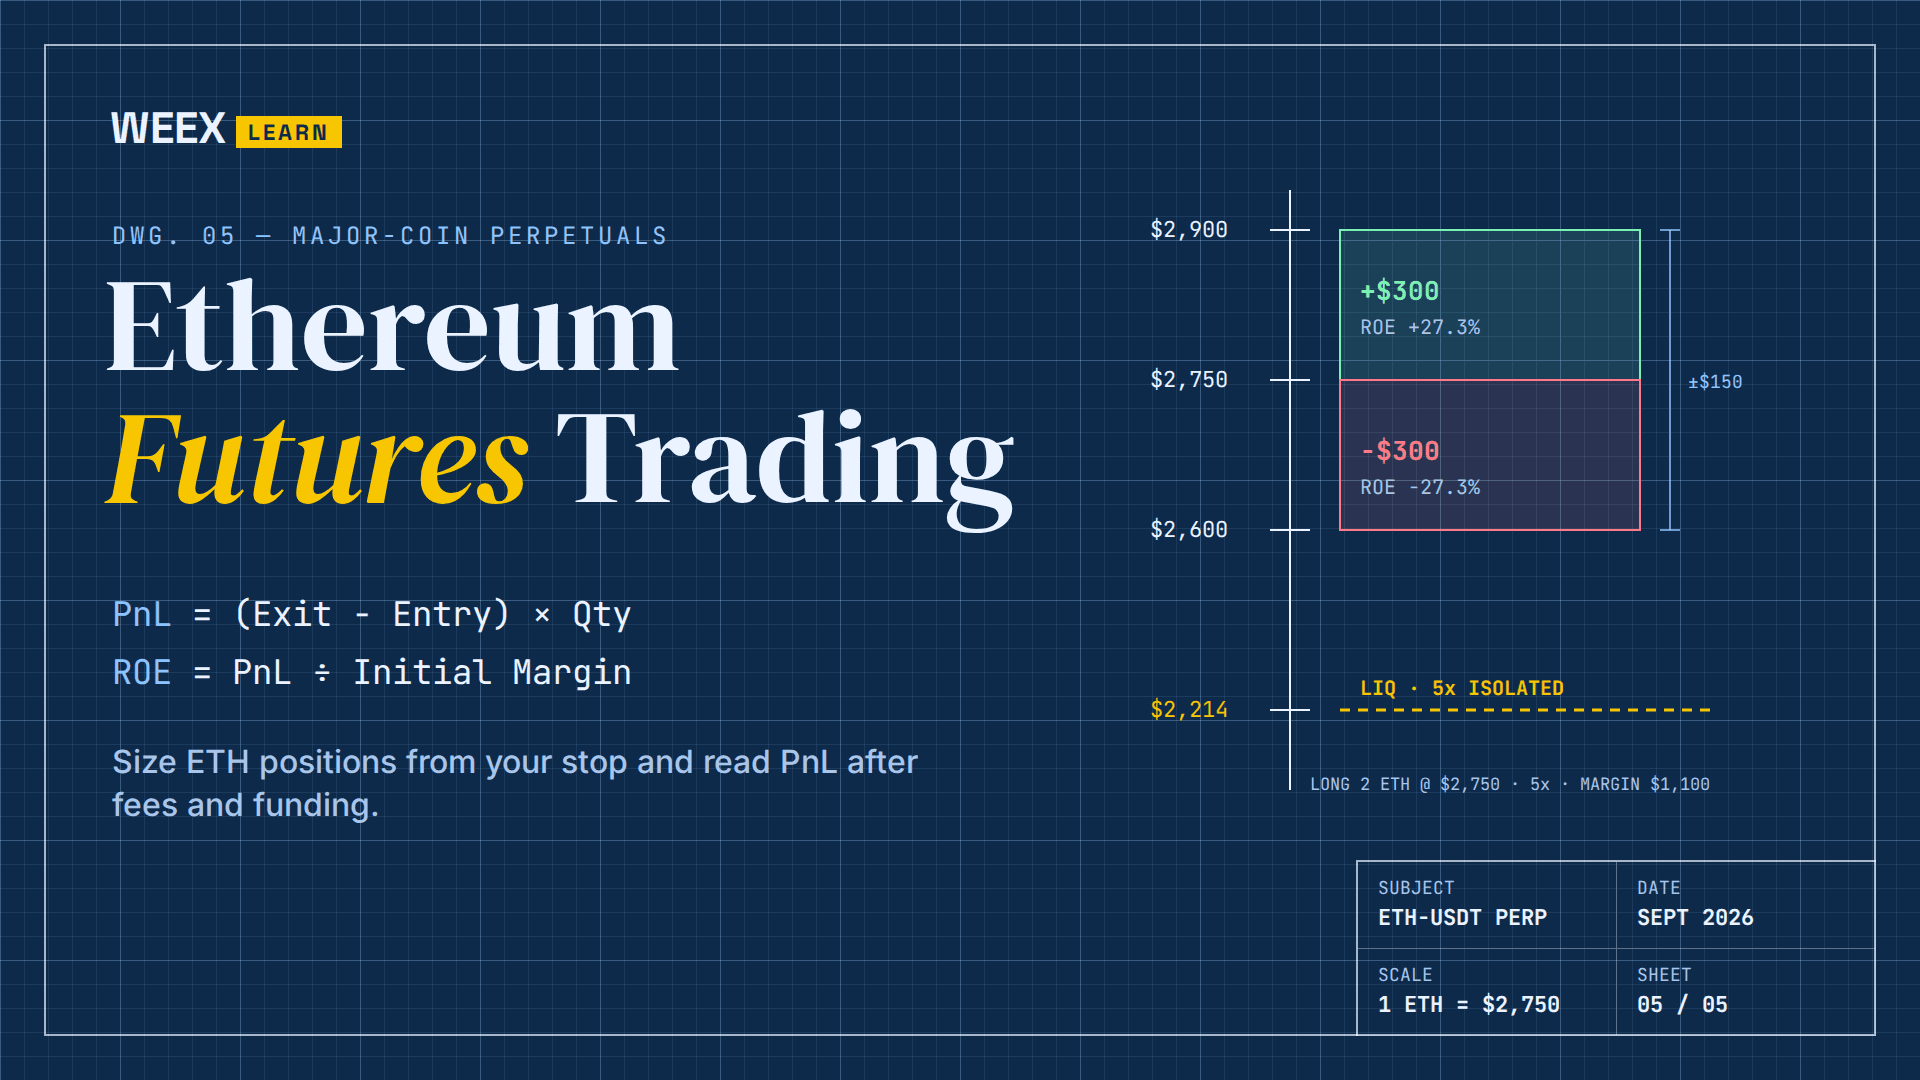
Торгівля ф’ючерсами на Ефіріум: як визначити розмір позиції ETH і читати PnL

Гаманець Фантом проти МетаМаск: у чому різниця

Як установити та налаштувати гаманець Фантом
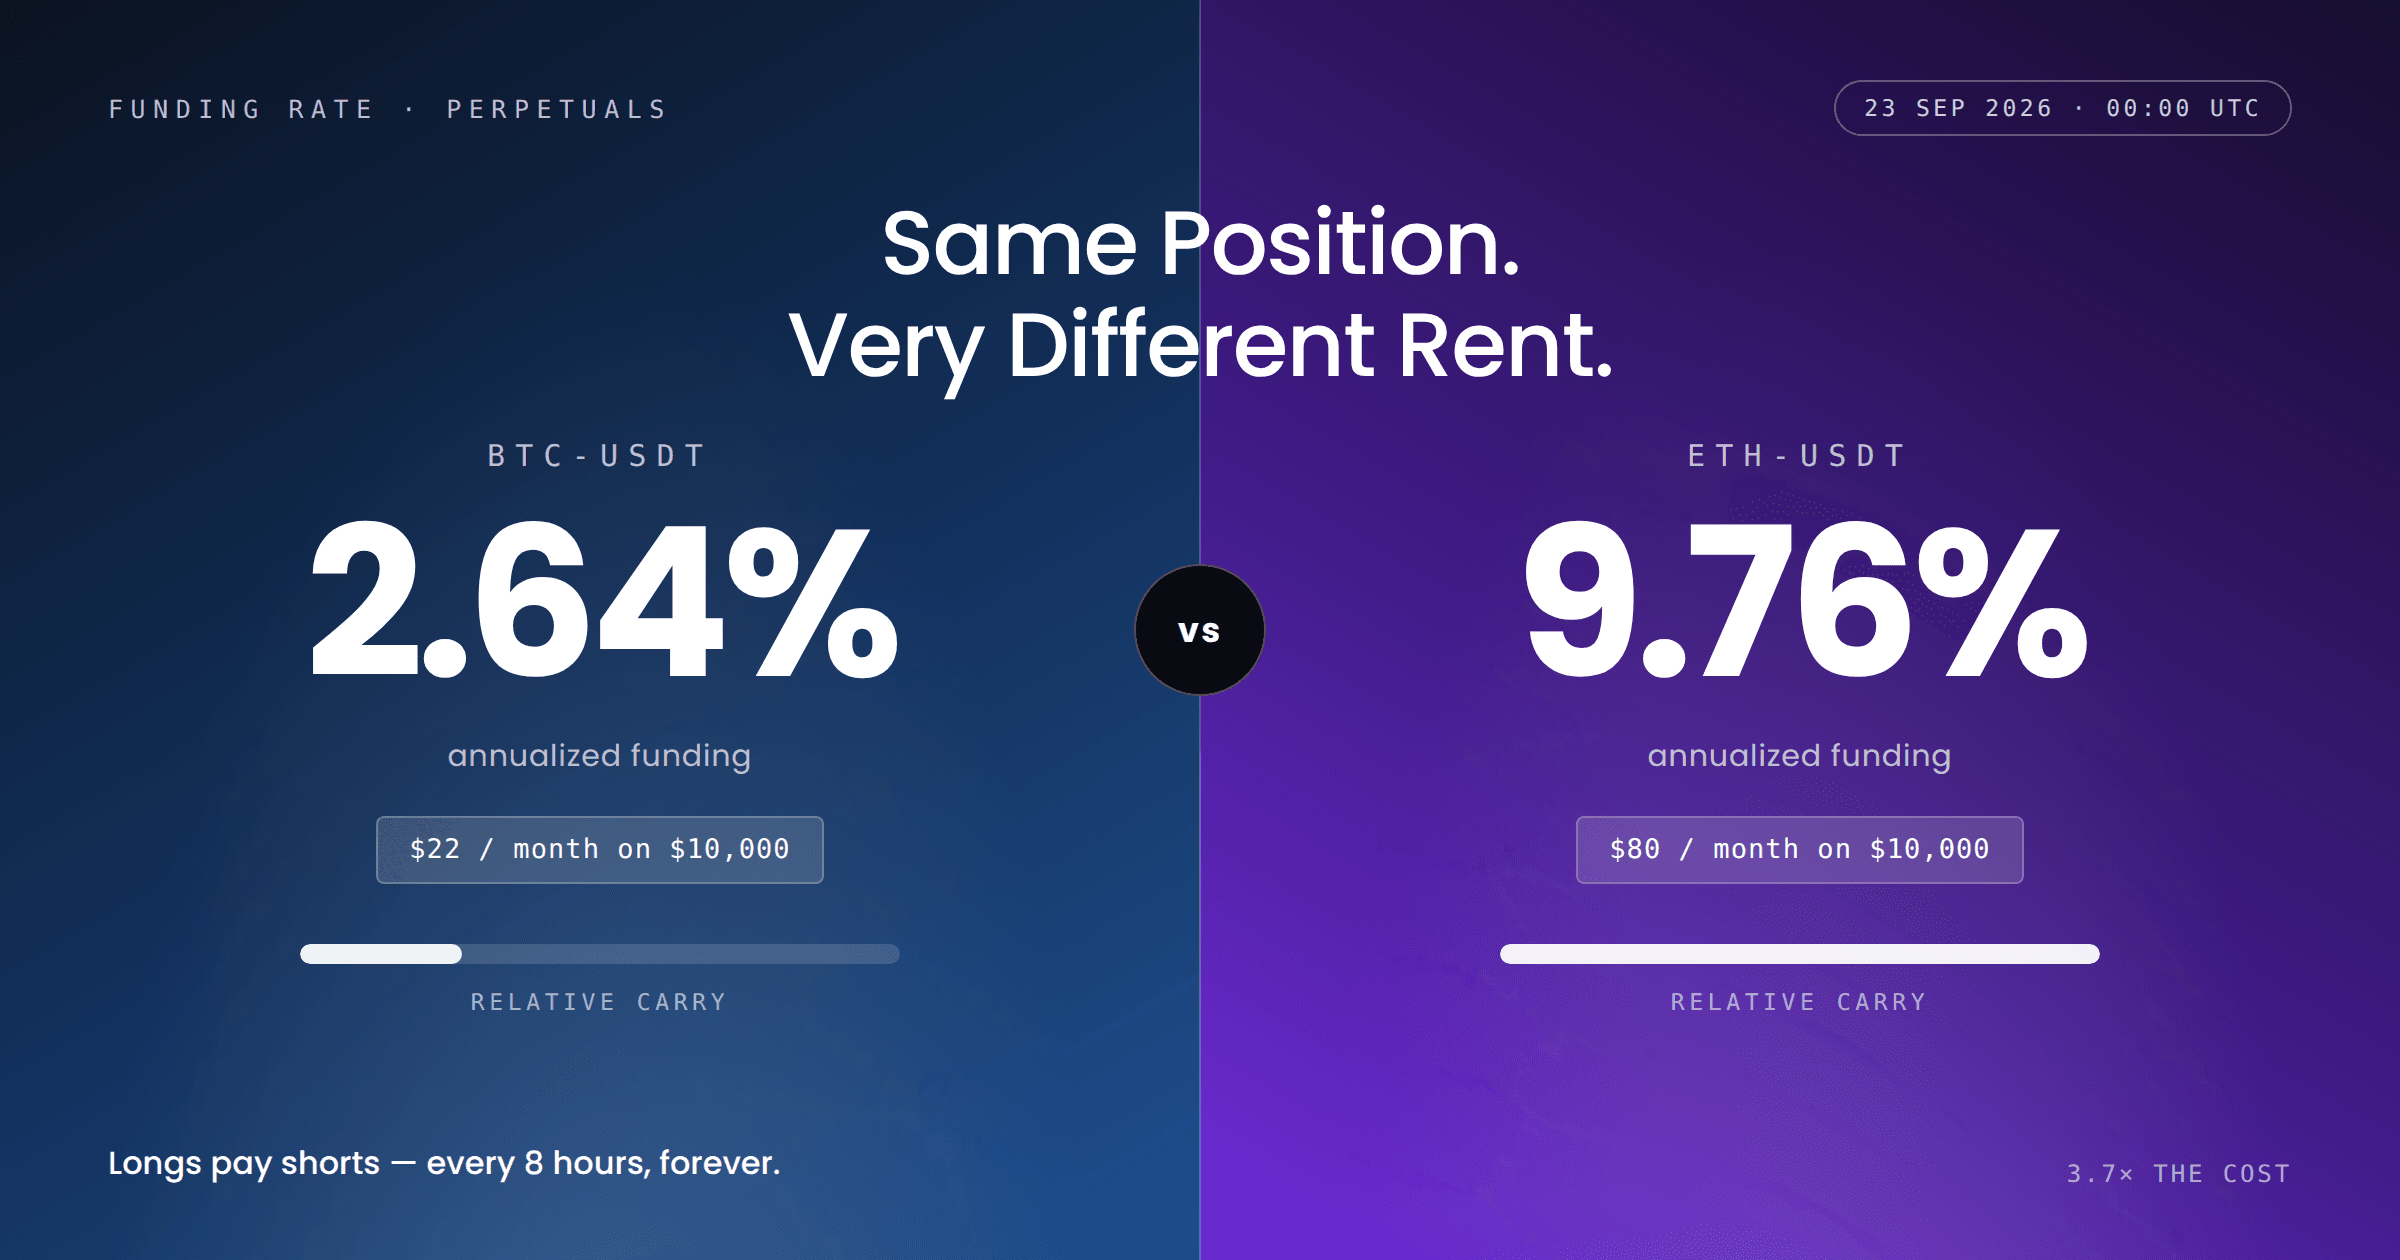
Ставка фінансування криптовалют: скільки зараз платять BTC та ETH
Торгівля криптоф’ючерсами: одна реальна угода від входу до виходу
Для чого використовується блокчейн? Рейтинг застосувань за реальними грошима у 2026 році
Ставка фінансування ETH сьогодні: 0,0087% за 8 годин, лонги на Ефірі знову нарощують плече
Найкращий майнер криптовалют для початківців: що перевірити перед купівлею — вартість, електроенергію, хешпрайс і прибуток
Найкращі криптоподкасти для початківців: план прослуховування на 4 тижні
Чи проб’є біткоїн $87 000 цього тижня: CPI, виступи ФРС та відплив коштів з ETF
Ціна Conflux (CFX) злетіла на тлі планів Китаю щодо національної блокчейн-мережі: чи згадується CFX у політиці?
Найкращий криптогаманець для початківців у 2025 році: оберіть за тим, що плануєте робити


