
Стрибок і розворот ціни HBAR: лонг, шорт і стоп-лосс ордери

 Оцінити в Google


Ціна токена HBAR різко злетіла 29.09.2026, а майже так само швидко повернулася вниз. Токен Hedera піднявся на 22,6% до 0,1188 $, досягнувши внутрішньоденного максимуму 0,1306 $ після того, як платформу цифрової ідентичності IDTrust від The Hashgraph Group внесли до каталогу IBM Cloud, а потім до 30.09 впав на 12,3% — приблизно до 0,103 $. Такий повний зворотний рух — класичний приклад стрибка на новинах і найкраща ілюстрація того, як насправді працюють довгі й короткі позиції, ринкові та лімітні ордери, а також ордери тейк-профіт і стоп-лосс, коли графік рухається на 30% протягом двох торгових сесій. У цій статті на прикладі руху HBAR розглянемо кожен із них, спираючись на датовані дані з безстрокових ф’ючерсних і спотових пар HBAR/USDT на WEEX.
Що сталося з ціною HBAR 29.09
Протягом тижня з’явилися три новини, які ринок об’єднав в один рух.
- 23.09–24.09: IBM додала IDTrust — платформу децентралізованої ідентичності на базі Hedera, створену The Hashgraph Group, — до свого Cloud Catalog і визнала групу срібним партнером і постачальником керованих послуг. Це перший комерційний корпоративний застосунок на базі Hedera, розміщений на великому хмарному маркетплейсі. IBM не інвестувала в HBAR — вона забезпечила поширення застосунку Hedera.
- 24.09: Hedera передала свій Cross-Ledger Protocol (CLPR) проєкту Linux Foundation Decentralized Trust.
- 28.09: NVIDIA оголосила про запуск Open Agent Safety Platform за участю IBM. Hedera не згадували, але користувачі соцмереж однаково пов’язали ці події.
Реакція ціни відбулася 29.09: HBAR додав 22,6% і закрився поблизу 0,1188 $, внутрішньодня злетів до 0,1306 $ і за день пройшов 1,567 млрд $ — близько 30% його ринкової капіталізації. Біткоїн майже не змінився і тримався поблизу 83 000 $, тож це був специфічний рух HBAR, а не реакція на ринок загалом. До 30.09, за даними CoinGecko, HBAR коштував 0,1029 $ — за 24 години він упав на 12,3%, а за сім днів зріс лише на 3,9%. На WEEX спотова пара HBAR/USDT торгувалася за 0,10352 $ 30.09.
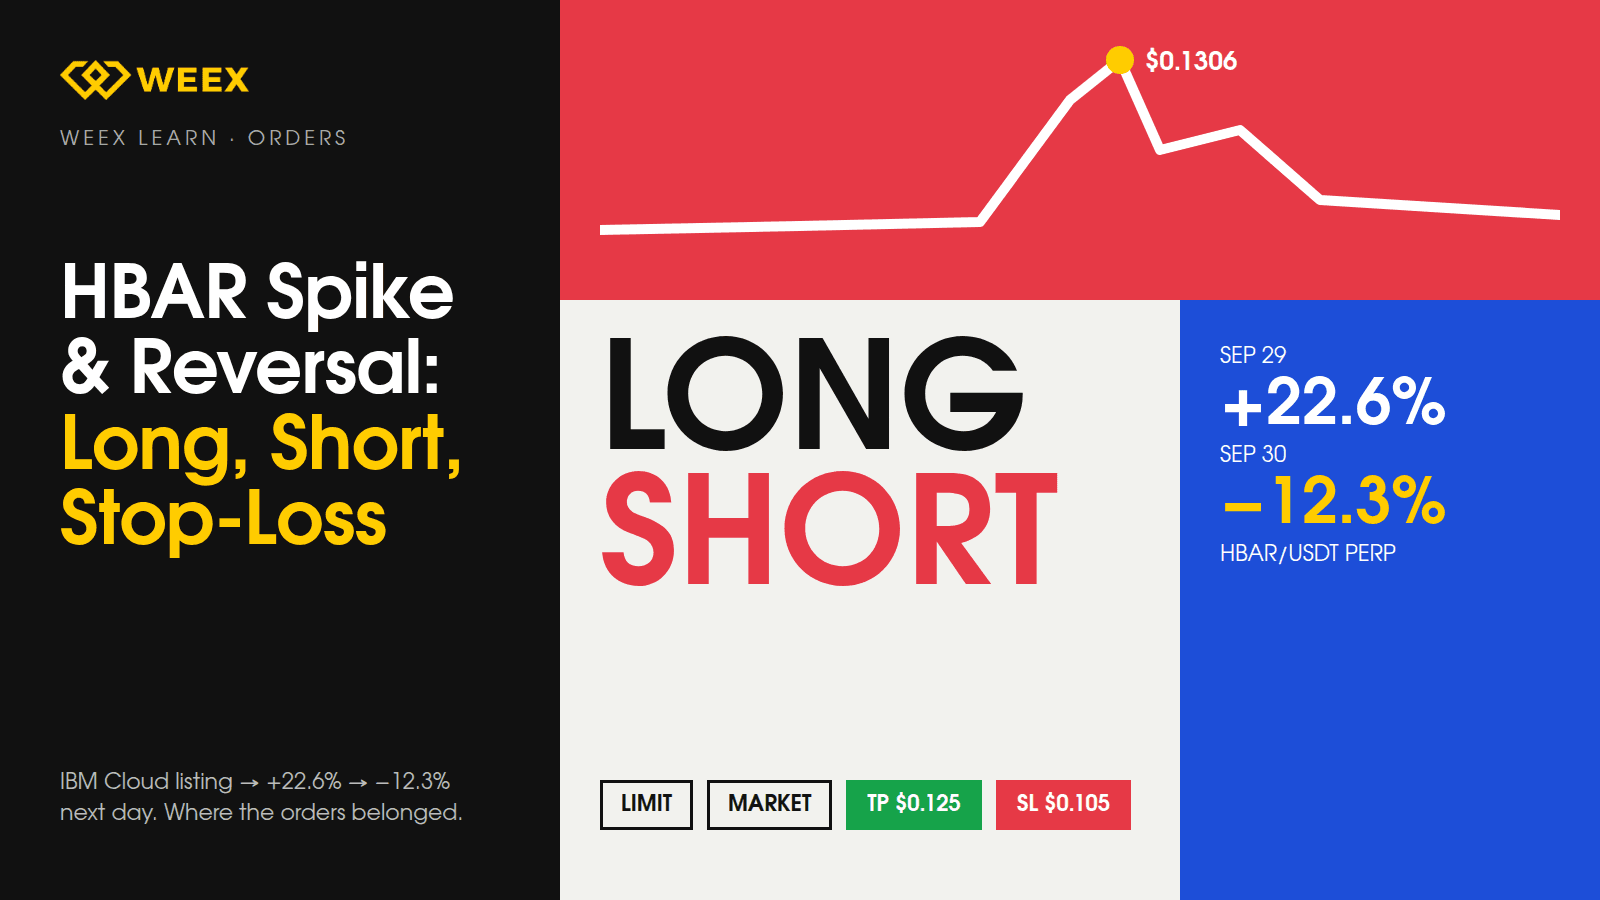
Форма руху має значення: тижнями ціна трималася поблизу 0,10 $, потім відбувся вертикальний прорив, невдала спроба піднятися до 0,13 $ — і повернення майже до початкового рівня. Майже всі, хто купив на прориві ринковим ордером, тепер у збитку. Майже всі, хто відкрив шорт на шпилі до 0,13 $ без стопа, на короткий час опинилися у серйозній скруті, перш ніж ціна відкотилася. Обидві групи мали б кращий результат, якби заздалегідь розмістили ордери.
Лонг проти шорту під час стрибка на новинах
Довга позиція приносить прибуток, коли HBAR зростає, а коротка — коли він падає. На безстроковому контракті обидві позиції однаково легко відкрити, і для обох діють ті самі механізми кредитного плеча та ліквідації. Різниця полягає в тому, на що робить ставку кожна з них.
Відкрити лонг під час стрибка 29.09 означало поставити на те, що лістинг IBM забезпечить стійкий попит: нових власників, більший обсяг торгів і вищий ціновий діапазон. Відкрити шорт на шпилі до 0,13 $ означало зробити ставку, що новина забезпечить доступ до каналів поширення, а не створить попит; що 87,7% від максимальної пропозиції HBAR обсягом 50млрд уже перебуває в обігу, тож дефіциту пропозиції не буде; і що внутрішньоденний рух на 30% для токена обсягом 4,5 млрд $ повернеться до середнього значення. Обидві ідеї були обґрунтованими. Цього разу виграв шорт, але цікавіше питання не в тому, хто мав рацію, а в тому, яким мав бути розмір кожної позиції та як її слід було захистити.
Правило, яке працює за будь-якого сценарію цієї угоди: під час стрибка на новинах важливіше не те, у який бік ви торгуєте, а ціна, на якій визнаєте свою помилку. Лонг від 0,118 $, закритий за стоп-лоссом на 0,113 $, приносить збиток 4%. Лонг від 0,118 $ без стопа тепер коштує 0,103 $ — збиток 13%, і залишається тільки сподіватися. Шорт від 0,125 $ зі стопом на 0,132 $ втратив би кілька відсотків, якби шпиль зачепив стоп, але потім можна було б відкрити позицію знову; шорт від 0,125 $ без стопа на максимумі був би у збитку 5% і був би ліквідований за плеча 20x.
Ринкові та лімітні ордери й чому спред різко розширюється
Ринковий ордер виконується негайно за найкращою доступною ціною. Лімітний ордер виконується лише за вказаною вами ціною або вигіднішою, і може взагалі не спрацювати.
Під час стрибка 29.09 книга ордерів HBAR спорожнювалася в напрямку руху ціни. Трейдери, які розміщували ринковий ордер на купівлю за ціною, що на графіку здавалася рівною 0,125 $, часто отримували виконання за 0,128 $ або ще гіршою ціною, оскільки лімітні ордери на продаж між цими рівнями вже були виконані. Ця різниця між очікуваною та фактичною ціною виконання називається прослизанням, і вона найбільша саме тоді, коли ринковий ордер здається найнагальнішим.
Лімітні ордери вирішують проблему ціни виконання, але створюють іншу: якщо HBAR не повернеться до вашої ціни, ви пропустите угоду. На практиці більшість досвідчених трейдерів використовують лімітні ордери для входу під час стрибків, погоджуючись пропустити частину рухів, а ринкові ордери залишають для виходу, коли важливіше закрити позицію, ніж отримати останній тик. Пропущена угода нічого не коштує. Прослизання на 3% під час входу й ще на 3% під час панічного виходу коштує 6% ще до того, як угода встигла принести результат.
Що стосується HBAR, лімітний ордер на купівлю в зоні підтримки 0,115 $–0,117 $, яку аналітики назвали після стрибка, спрацював би під час корекції 30.09 за ціною, на 3% вигіднішою за ціну закриття після стрибка і на 12% вигіднішою за максимум сесії.
Ціна --
Ордери тейк-профіт і стоп-лосс: як виставляти їх для HBAR
Ордер тейк-профіт автоматично закриває позицію, коли ціна досягає цільового рівня на вашу користь. Ордер стоп-лосс закриває її, коли ціна досягає рівня, що рухається проти вас. Обидва є умовними ордерами, які розміщуються на біржі та виконуються без потреби стежити за екраном.
Для лонгу, відкритого поблизу 0,116 $ під час корекції, можна використати рівні, які аналітики опублікували після стрибка:
- Стоп-лосс нижче 0,105 $ — нижньої межі зони підтримки. Закриття нижче цього рівня означає, що стрибок повністю розвернувся і торговий сценарій не справдився. Ризик від 0,116 $ становить близько 9,5%.
- Перший тейк-профіт на рівні 0,125 $ — першого рівня опору. Потенційна винагорода становить близько 7,8%, тож співвідношення ризику до винагороди до першої цілі — приблизно 1:0.8. Саме тому багато трейдерів закрили б тут лише частину позиції.
- Другий тейк-профіт на рівні 0,130 $ — максимуму сесії. Потенційна винагорода становить близько 12%, а співвідношення ризику до винагороди для решти позиції — 1:1.3.
Для шорту, відкритого поблизу 0,125 $ під час повторної перевірки рівня опору:
- Стоп-лосс вище 0,132 $, трохи вище шпиля до 0,1306 $. Ризик становить близько 5,6%.
- Тейк-профіт на рівні 0,105 $–0,107 $ — у зоні підтримки. Потенційна винагорода становить близько 15%. Співвідношення ризику до винагороди — 1:2.7. Саме тому після стрибка шорт був краще структурованою угодою, хоча лонг був популярнішим.
Є два нюанси, які трейдери часто не враховують. По-перше, стоп-лосс на безстроковому контракті може спрацьовувати за марк-ціною або останньою ціною. Для токена з добовим обсягом торгів 1,5 млрд $ і шпилем до 0,13 $ стоп за останньою ціною може спрацювати через одну агресивну угоду, хоча марк-ціна цього рівня так і не досягне. Перевірте, який саме тип ціни використовує ваш ордер. По-друге, після спрацювання стоп-лосс перетворюється на ринковий ордер, тому під час стрибка він може виконатися з прослизанням. Стоп-лімітний ордер дає змогу уникнути цього, але на швидкому ринку він може взагалі не спрацювати. Для більшості позицій розміром як у HBAR оптимальним стандартним вибором є звичайний стоп-ринковий ордер: витрати на прослизання менші, ніж втрати від невиконаного стопа.
Безстроковий контракт HBAR на WEEX: параметри станом на 30.09
Для безстрокового контракту HBAR/USDT на WEEX доступне кредитне плече до 200x. 30.09.2026 спотова пара HBAR/USDT торгувалася за 0,10352 $; ринкова капіталізація становила близько 4,55 млрд $, а пропозиція в обігу — 43,83млрд.
Щодо кредитного плеча: HBAR зріс на 22,6%, а наступного дня впав на 12,3%. За плеча 10x будь-який із цих рухів ліквідував би позицію, відкриту в неправильному напрямку. За плеча 5x падіння 30.09 саме по собі коштувало б лонгу 60% його маржі. Для токена в умовах стрибка на новинах плече від 2x до 3x — це діапазон, у якому позицію закриває стоп-лосс, а не механізм ліквідації. Вище плече передає контроль над виходом біржі.
За чим досвідчені трейдери стежать на другий день
Другий день після стрибка на новинах розповідає більше, ніж перший. 30.09 обсяг торгів HBAR впав із 1,57 млрд $ до 457 млн $ — на 71%, тоді як ціна втратила більшість приросту. Така картина — обсяг знижується, а ціна відкочується — свідчить, що стрибок спричинили короткострокові спекулянти, які вже вийшли з ринку, а не нові власники, що накопичують токени. Якби лістинг у IBM Cloud залучав стійкий попит, під час відкату ціна втрималася б на вищому рівні, а обсяг був би ближчим до показника дня стрибка.
Практичний висновок: зона 0,115 $–0,117 $ тепер відділяє «здорову корекцію після прориву» від «невдалого прориву». 30.09 HBAR закрився нижче цієї зони. Поки ціна не повернеться вище неї за зростання обсягу, максимум 29.09 на рівні 0,1306 $ залишається опором, а кожен відскок до 0,12 $–0,125 $ створює можливість для описаного вище сценарію шорту. Це не прогноз — це рівні, на яких варто розміщувати ордери.
Поширені запитання
1. Чому HBAR зріс 29.09.2026?
23.09–24.09 IBM додала платформу цифрової ідентичності IDTrust від The Hashgraph Group, створену на базі Hedera, до свого Cloud Catalog, а оголошення NVIDIA про безпеку ШІ за участю IBM 28.09 посилило позитивний інформаційний фон. 29.09 HBAR зріс на 22,6% до 0,1188 $, досягнувши внутрішньоденного максимуму 0,1306 $, а 30.09 впав на 12,3%.
2. Чи варто відкривати лонг або шорт HBAR після стрибка?
Жоден із напрямків не є правильним за замовчуванням. Після стрибка шорт від 0,125 $ зі стопом на 0,132 $ мав краще співвідношення потенційної винагороди до ризику (близько 1:2.7), ніж лонг від 0,116 $ зі стопом на 0,105 $ (близько 1:0.8 до першої цілі). Який би напрямок ви не обрали, рівень стоп-лоссу важливіший за напрямок угоди.
3. Чим відрізняються ордери стоп-лосс і тейк-профіт?
Стоп-лосс закриває вашу позицію, коли ціна рухається проти вас і досягає заданого рівня, обмежуючи збиток. Тейк-профіт закриває її, коли ціна досягає вашої цілі, фіксуючи прибуток. Після встановлення обидва ордери автоматично виконуються на біржі.
4. Чому мій ринковий ордер виконався за гіршою ціною під час стрибка HBAR?
Через прослизання. Ринковий ордер використовує ліквідність, доступну в книзі ордерів, а під час стрибка книга спорожнюється в напрямку руху ціни. Лімітні ордери фіксують ціну виконання, але можуть не спрацювати; використовуйте їх для входу під час стрибків, а ринкові ордери — лише для термінового виходу.
5. Яке кредитне плече зараз безпечне для ф’ючерсів HBAR?
За два дні поспіль HBAR зріс на 22,6%, а потім упав на 12,3%. За плеча 10x будь-який із цих рухів ліквідує позицію, відкриту в неправильному напрямку. Під час стрибків на новинах плече 2–3x — це діапазон, у якому виходом керує ваш стоп-лосс, а не механізм ліквідації.
Попередження про ризики
HBAR — волатильний актив: наприкінці 09.2026 за два дні поспіль він зріс на 22,6%, а потім упав на 12,3%; торгівля ним може призвести до часткової або повної втрати коштів. Безстрокові ф’ючерси посилюють такі рухи завдяки кредитному плечу, а механізм ліквідації закриває позиції за гіршими цінами, ніж стоп-лосс, і додатково стягує комісію. Після спрацювання стоп-лосс стає ринковим ордером і під час стрибків може виконатися зі значним прослизанням; стопи за останньою ціною можуть спрацьовувати через поодинокі агресивні угоди. Лістинг у IBM Cloud забезпечує поширення застосунку Hedera, а не означає інвестицію IBM у HBAR. Наступного дня після стрибка обсяг знизився на 71%, що свідчить про участь короткострокових спекулянтів, а не стійкий попит. HBAR також залежить від загальноринкових ризиків і регуляторних змін. Цей матеріал не є інвестиційною порадою.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися

Аналіз акцій PEP: чому PEPon торгується вище за акції PepsiCo
Криптовалюта xStocks: що таке токенізовані акції, як вони працюють і що варто перевірити власникам
Ставка фінансування BTC та відкритий інтерес: що вимірює кожен показник і як читати їх разом
Що таке криптовалюта Перл (PRL) і як працює її майнінг?
Що сталося з криптовалютою Аерго (AERGO)? Міграція токена та що робити власникам
Що таке криптовалюта HeyElsa (ELSA) і як вона працює?
Стейкати ETH чи тримати USDT на WEEX? Рух ціни, що визначає вибір

Наскільки прозора криптобіржа? Перевірка підтвердження резервів і фондів захисту
Як користуватися Центром довіри WEEX: перевірка резервів, Фонду захисту та офіційних контактів
Як користуватися Центром довіри WEEX: перевірка резервів, Фонду захисту та офіційних контактів
Наскільки прозора криптобіржа? Перевірка підтвердження резервів і фондів захисту

Що таке торгівля криптовалютою з кредитним плечем? Посібник для початківців із простими прикладами
Що таке маржинальна торгівля криптовалютою? Як вона працює, чим відрізняється від ф’ючерсної торгівлі та що може піти не так
Торгівля криптовалютою з кредитним плечем: як працюють безстрокові ф’ючерси, маржа та ліквідація
Найкраща платформа для торгівлі криптовалютами з кредитним плечем: що порівняти, перш ніж обрати біржу
Акції Nvidia цього тижня: чому NVDA впали, а потім відскочили, і що побоювання щодо фінансування ШІ означають для акцій виробників чипів

Стейкінг WXT за скорочення пропозиції: як спалювання підвищує дохідність
Чи забезпечені токенізовані акції реальними акціями? Чим володіють їхні власники
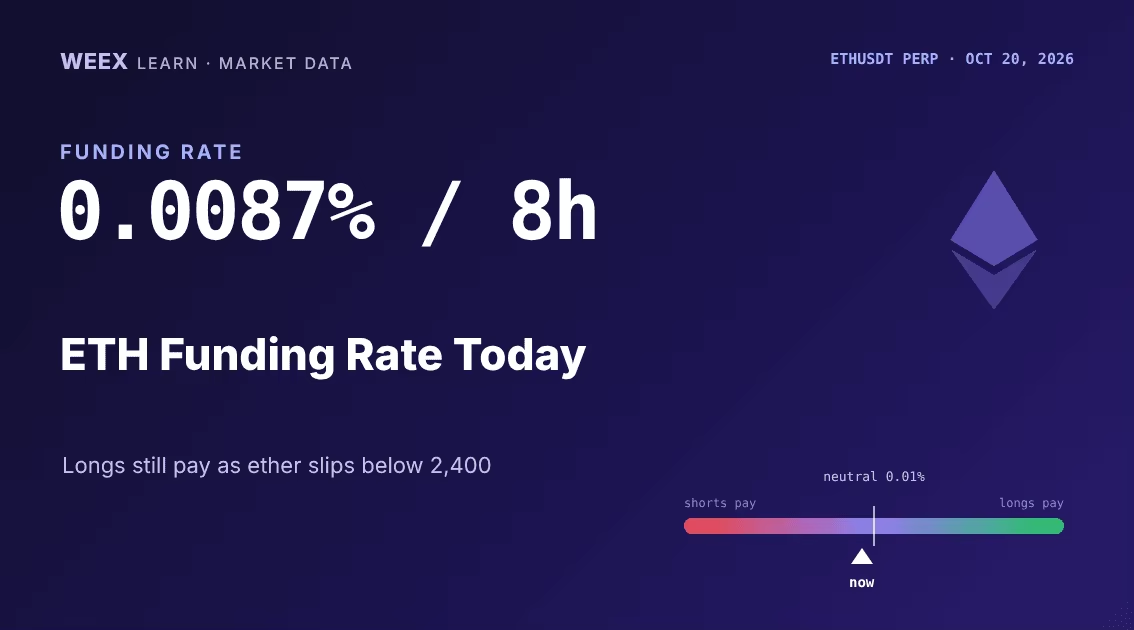
Ставка фінансування ETH сьогодні: 0,0087% за 8 годин, лонги на Ефірі знову нарощують плече
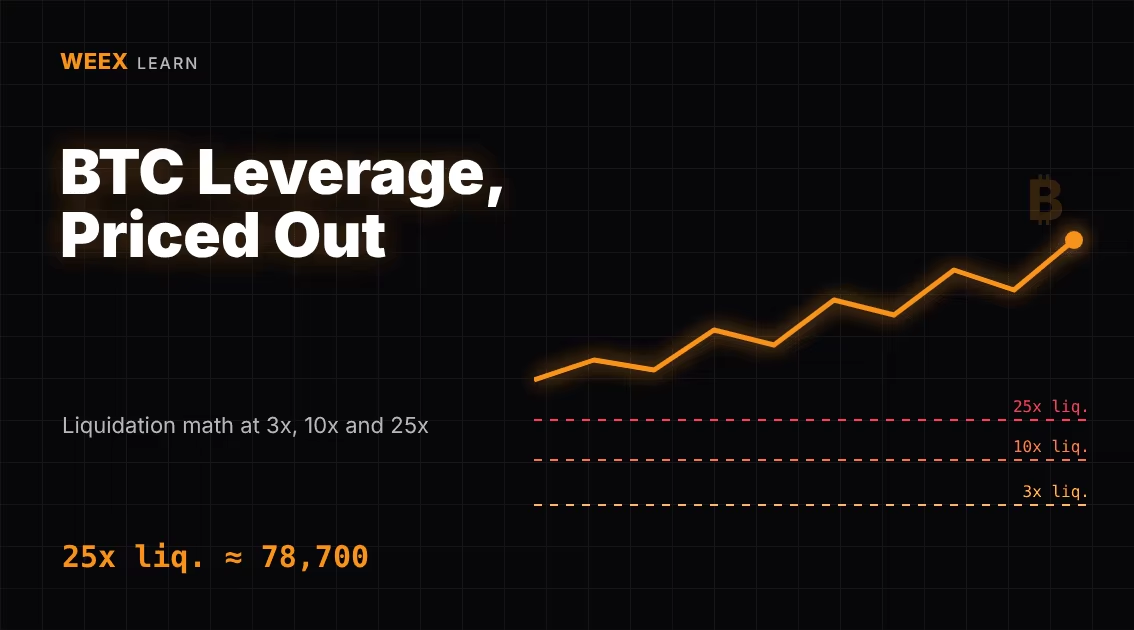
Маржинальна торгівля Біткоїном: розрахунок ліквідації BTC при плечі 3x, 10x і 25x
Платформа для торгівлі криптовалютою з кредитним плечем: 6 перевірок перед поповненням рахунку
Що таке маржинальна торгівля? Приклад із 1000 $ за кредитного плеча 3x і 10x
Що таке кредитне плече в торгівлі? Як працюють коефіцієнти 5x і 10x та як вони впливають на ризик
Що таке торгівля з кредитним плечем? Посібник для початківців із маржі, ліквідації та комісій за фінансування
Чи є RSI хорошим індикатором? Як працює індекс відносної сили, його обмеження та як його використовують трейдери
Акції CXMT: що таке ЧанСінь Меморі, чому вони впали 19.10 і за чим стежити далі

Чому падають акції CoreWeave (CRWV)? Борг, дохідність облігацій і думки аналітиків

Пояснення різких коливань KOSPI: Samsung, SK Hynix і сумніви щодо витрат на ШІ, що стоять за розворотом
Втрати від USDT без руху: скільки невикористані баланси недоотримують щороку
Монета «Літаючий родстер Тесла» (FTR): що це таке і що перевірити перед торгівлею мемкоїном про родстер
Аналіз акцій PEP: чому PEPon торгується вище за акції PepsiCo
Криптовалюта xStocks: що таке токенізовані акції, як вони працюють і що варто перевірити власникам
Ставка фінансування BTC та відкритий інтерес: що вимірює кожен показник і як читати їх разом
Що таке криптовалюта Перл (PRL) і як працює її майнінг?
Що сталося з криптовалютою Аерго (AERGO)? Міграція токена та що робити власникам
Що таке криптовалюта HeyElsa (ELSA) і як вона працює?
Вміст
Популярні монети
Найновіші статті


