
Токенізовані акції: чому 37% компаній відмовляються від OKXICE

 Оцінити в Google


Спільне підприємство між криптовалютною біржею OKX та Міжконтинентальною біржею (ICE), власником Нью-Йоркської фондової біржі, стикається з перешкодою, яку жоден рядок коду не може вирішити: переконати великі компанії дозволити торгівлю своїми акціями на блокчейні.
IBM, Oracle, Intel та IonQ приєдналися до списку компаній, які відхилили цю ініціативу, збільшивши загальну кількість заперечень до 26. Раніше вже відмовили такі компанії, як Microsoft, Alphabet, Goldman Sachs, Cisco та Wells Fargo. З 62 компаній, зазначених у початковому плані OKXICE, 23 відмовилися, що становить близько 37% початкового списку.
Ця ситуація виявляє основну напругу на ринку токенізації активів: технологія може бути готовою, але емітенти ще не переконані, що участь варта ризику.
Як працює інноваційна структура SEC
Комісія з цінних паперів США (SEC) створила так звану "Виняток для інновацій" терміном на п’ять років. Кваліфіковані платформи можуть тестувати торгівлю акціями на блокчейні, працюючи 24 години на добу, сім днів на тиждень. Але є й зворотний бік: компанії, що входять до списку, мають право заборонити включення своїх цінних паперів.
Механізм працює так: платформа публікує публічне повідомлення зі списком акцій, які вона планує запропонувати. З моменту публікації кожна компанія має 30 днів, щоб зареєструвати заперечення. Якщо нічого не сказати, мовчання прирівнюється до згоди, без можливості подальшого відкликання.
OKXICE опублікувала своє перше повідомлення 4 жовтня, детально описуючи модель, яка використовує ліквідні пулі Uniswap v4 на блокчейні XLayer від OKX. Транзакції будуть розраховуватися в стейблкоїнах, а торгівля відбуватиметься через автоматизованих маркет-мейкерів (AMM), без традиційної книги замовлень.
Проблема асиметричних стимулів
Щоб зрозуміти хвилю відмов, потрібно звернути увагу на структуру стимулів, яку створила ця структура. Заперечувати нічого не коштує. Прийняти, з іншого боку, означає дозволити торгівлю акціями компанії в новому середовищі, без знайомої регуляторної бази, без механізму виходу та з потенційно низькою ліквідністю.
Юридичні команди та команди з роботи з інвесторами все ще намагаються зрозуміти практичні наслідки. Сказати "ні" — це найнадійніша відповідь, коли вартість очікування дорівнює нулю, а вартість участі невизначена. Експерти галузі вказують на те, що регуляторний дизайн, хоча й інноваційний, створив природний ухил до відмови.
Існує також питання попиту. Токенізація теоретично могла б відкрити доступ до міжнародних інвесторів, які сьогодні мають труднощі з прямою купівлею американських акцій. Але аналітики великих фінансових установ стверджують, що ця потенційна вигода може не компенсувати занепокоєння щодо безперервної торгівлі (24/7) поза рамками традиційного ринку, де ліквідність, як правило, нижча поза робочими годинами.
Стратегія "чекати і дивитися"
Ендрю Куомо, співголова OKXICE та колишній губернатор Нью-Йорка, розглядав заперечення як передбачувані. На пресконференції минулого тижня він сказав, що багато компаній віддають перевагу "чекати і дивитися, як це працює, перш ніж бути першими, хто візьме участь".
Ця заява виявляє класичну динаміку ринків, що зароджуються: ніхто не хоче бути першим, але всі хочуть бути другими. Якщо платформа продемонструє ліквідність, безпеку та реальний попит з боку компаній, які погодилися, можливо, двері почнуть відкриватися в наступних циклах.
Три заперечення надійшли від компаній, які навіть не були в початковому списку: Cerebras Systems, Arm Holdings та Wells Fargo. Це свідчить про те, що деякі компанії активно стежать за процесом і вживають запобіжних заходів, навіть до того, як їх формально включать.
Ціна --
Що це означає для токенізації активів
Рух OKXICE є одним з найамбітніших тестів токенізації реальних активів (RWA) на американському ринку. На відміну від токенів, які представляють боргові зобов'язання або сировинні товари, ми говоримо про акції публічних компаній, які котируються на NYSE та Nasdaq, що торгуються в ліквідних пулах DeFi.
Рівень відмови 37% не є, безумовно, знаком смерті. Ще залишаються десятки компаній, які не заперечували, і платформа може почати працювати з меншим списком. Справжній виклик полягає в тому, щоб довести, що модель генерує достатню ліквідність, щоб виправдати існування паралельного ринку.
Для більш широкої криптоекосистеми цей епізод підкреслює урок, який сектор децентралізованих фінансів вже повинен був засвоїти: технічна інфраструктура є необхідною умовою, але недостатньою. Без узгодження стимулів між усіма учасниками ринку інституційне прийняття просувається повільно.
Контекст стейблкоїнів та дохідності RWA
План OKXICE вписується в момент, коли стейблкоїни, забезпечені реальними активами, забезпечують дохідність від 5% до 7% на рік, тоді як ставки фінансування на крипторинку знижуються до близько 4%. Регуляторні ініціативи, такі як закон GENIUS у США, можуть виштовхнути частину цієї дохідності за межі ланцюга, що може розширити адресний ринок до близько 4 мільярдів доларів протягом наступних трьох років.
Цей фон допомагає пояснити, чому ICE, одна з найбільших операторів бірж у світі, вирішила співпрацювати з OKX. Це не технологічна філантропія. Це ставка на те, що блокчейн-інфраструктура захопить значну частку глобального обсягу торгівлі активами в найближчі роки. Питання в тому, чи погодяться емітенти з цим баченням у темпі, якого потребує ринок.
Цей контент є інформаційним та освітнім і не є інвестиційною рекомендацією. Минулі результати не є гарантією майбутніх результатів.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися

Ondo запустив 15 токенізованих акцій на Robinhood Chain

Як проектна документація Optimism тихо позбавляє виборів токенхолдерів

Комісії onchain: криптопротоколи отримали 4 мільярди доларів у третьому кварталі
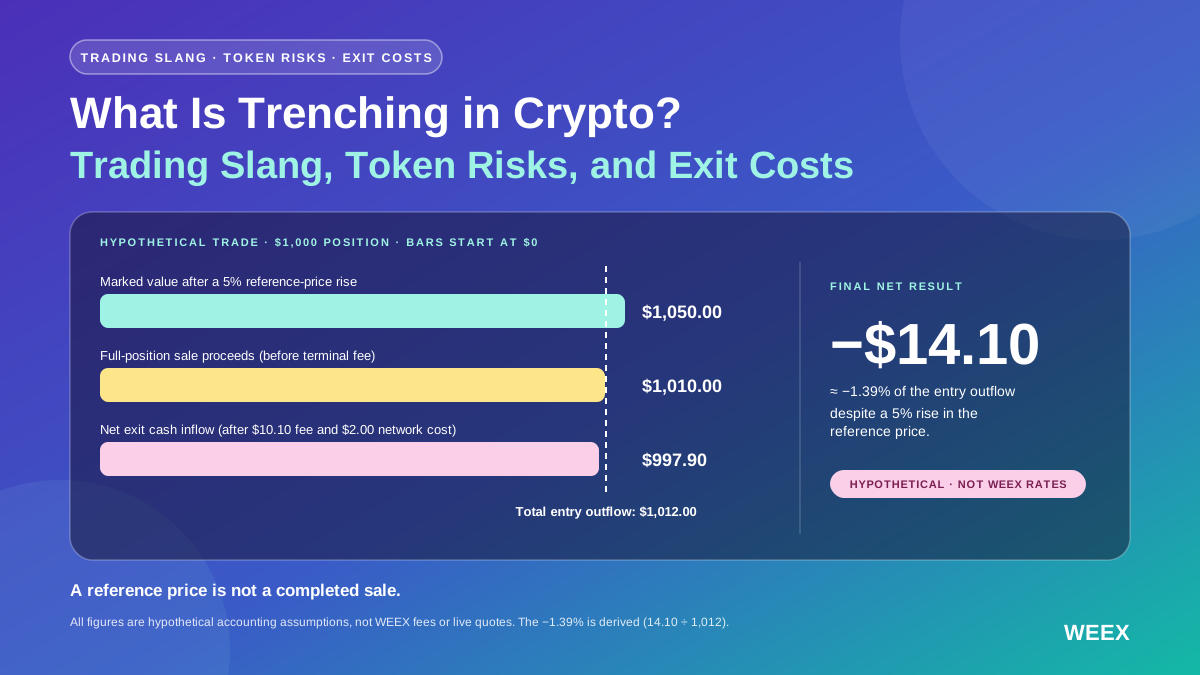
Що таке тренчинг у криптовалюті? Трейдерський сленг, ризики токенів і витрати на вихід
Що таке тренчинг у криптовалюті? Дізнайтеся про сленг, перевірку токенів, ризики ліквідності та про те, як зростання токена все одно може призвести до збитку після торгових витрат.

Атака на управління X100: що вона означає для індустрії?

[ETH-ліст] Meritz Securities розглядає токенізацію корейських цінних паперів на основі OP-стека
Власник NYSE підтримує токени акцій 24/7 без звичних цінових правил Уолл-стріт

Токенізовані акції: чому 22 гіганти відхиляють план OKX та ICE

Перетворення спекуляцій на бізнес: експеримент з ліквідністю акцій Standard Reserve

Uniswap запускає агрегаторні хуки для маршрутизації ліквідності зовнішніх DEX

Uniswap v4 запустив функцію агрегації, що підтримує упаковку зовнішньої ліквідності

eUSD (Telcoin): курс 1.00 долар, ринкова капіталізація 10.04M доларів

Золото, USDC, Uniswap: як Matrixdock та Arc розширюють застосування токенізованого золота в блокчейні?
Заснована засновником Robinhood, ця крипто-компанія прагне створити рівень даних для ери ШІ

Dataline завершила фінансування на 10,6 мільйона доларів у раунді seed, планує випустити токен до кінця 2026 року

Крипто AI з «трильйоном токенів» має лише 8,7 мільйона доларів доходу за місяць

Sam Price розкриває запуск ф'ючерсів UNI Uniswap на CME
DefiLlama та Trueo запускають ринок доходів протоколів та ймовірності вразливостей

Microsoft, Google та ще 14 компаній виступили проти торгівлі токенізованими акціями на платформі OKXICE TSV

Midnight запустив функцію кросчейн-приватних транзакцій Nightmode

Голова CFTC: Подолання фрагментації на рівні штатів, щоб зробити США світовою криптостолицею
Ексклюзив WEEX: технологічний сектор відновлюється; Біткоїн утримує підтримку 81 000 $–82 000 $ | Щоденний огляд WEEX TradFi (20.10.2026)

Технологічні акції відновлюються; Біткоїн утримує підтримку 81 000 $–82 000 $ | Щоденний огляд WEEX TradFi (20.10.2026)
19.10 технологічні акції відновилися. Три основні індекси показали різноспрямовану динаміку, причому Nasdaq був відносно сильнішим. Акції Intel зросли після підвищення рейтингу JPMorgan, а SpaceX завершила торги з приростом понад 2%. Біткоїн торгувався поблизу 81 000 $–82 000 $ — зони, яку трейдери вважали сильною підтримкою та локальним дном. Worldcoin (WLD) за 24 години зріс більш ніж на 10%, випередивши провідні криптоактиви. У центрі уваги 20.10 — звітність SPCX та інших компаній, акції яких торгуються на біржі.

CME планує запустити ф'ючерси на Bitcoin Cash та Uniswap

Джастін Сан: Hyperliquid є одним з найбільших нових відкриттів цього циклу, регулювання вплине на перехід CEX до DEX

Robinhood Chain забезпечує 53% доходу Uniswap у вересні

Лише 18% позицій Uniswap v3 нижче $1,000 перевершують утримання після витрат на газ, виявляє дослідження

Тестування активного маркет-мейкінгу на блокчейні: більше прибутку, ніж у AMM, чи це роздрібні інвестори купують?

Розмова з Haotian: На початку бичачого ринку не слід лише переслідувати меми! Наступний етап Robinhood — це Hooks, Agents, Tokenized Stock DeFi
Чистий прибуток протоколу Spark за третій квартал перевищив 4 мільйони доларів, обсяг угод за перший місяць перевищив 14 мільярдів доларів
Ondo запустив 15 токенізованих акцій на Robinhood Chain
Як проектна документація Optimism тихо позбавляє виборів токенхолдерів
Комісії onchain: криптопротоколи отримали 4 мільярди доларів у третьому кварталі
Що таке тренчинг у криптовалюті? Трейдерський сленг, ризики токенів і витрати на вихід
Що таке тренчинг у криптовалюті? Дізнайтеся про сленг, перевірку токенів, ризики ліквідності та про те, як зростання токена все одно може призвести до збитку після торгових витрат.
Атака на управління X100: що вона означає для індустрії?
[ETH-ліст] Meritz Securities розглядає токенізацію корейських цінних паперів на основі OP-стека


