
AIINU tras LongX: qué paga realmente el ciclo de comisiones de NVDA 3x

 Califícanos en Google


AIINU obtuvo un mecanismo realmente nuevo el 1 de septiembre de 2026, aunque es más pequeño de lo que sugieren los titulares. Long.xyz lanzó LongX Expansion, envolviendo posiciones de NVIDIA con apalancamiento 3x mantenidas en Lighter en un ERC-20 que se puede mintear libremente; las comisiones de esa actividad vuelven a AI, el token que WEEX lista como AIINU. La narrativa es potente: computación de AI, acciones tokenizadas y apalancamiento acumulados en un activo de Robinhood Chain. Las cuentas son más sobrias. A 3 de septiembre de 2026, AIINU cotiza a $0.284227, con una capitalización de $268.902 million y 1.000 billion tokens en circulación, mientras que la community vault que recibe el ciclo de comisiones ha acumulado aproximadamente $190,000 en NVDA: cerca del 0.07% de esa capitalización. Este artículo desglosa cómo está conectado el mecanismo LongX, qué ha capturado realmente la vault y las matemáticas del apalancamiento que oculta la capa meme.
Qué cambió realmente LongX Expansion para AIINU
Long.xyz lanzó su primer producto LongX, NVDA 3x Long (NVDAx3L), el 1 de septiembre junto con el par de demostración DEMOTHREE/NVDAx3L. Foresight News informó de que la capitalización de DEMOTHREE alcanzó casi $6 million con un volumen aproximado de $3.2 million ese día, mientras que AI llegó a unos $213 million.
El cambio estructural está en contra de qué puede cotizarse ahora un meme token. La innovación original de AIINU fue emparejarlo con NVDA tokenizado en lugar de WETH, la historia que WEEX cubrió en su explicación del origen de AIINU. LongX amplía el menú de colateral desde la exposición a acciones al contado hasta la exposición a acciones apalancadas. En principio, un memecoin puede valorarse ahora contra una posición de NVDA 3x.
Long ha sido inusualmente directo sobre el nivel de madurez: la empresa calificó la expansión de «altamente experimental» y solo el par de demostración oficial está protegido. Los pares NVDAx3L lanzados por terceros no lo están.
Para quien lea aquí «first mover», conviene aclararlo: no lo es. RobinVista lanzó un wrapper 2x, NVDA2L, el 24 de julio de 2026; simplemente carecía de un mecanismo de emisión meme asociado, que es la parte que genera comisiones.
Cómo funciona el wrapper NVDAx3L y por qué su NAV se retrasa
NVDAx3L lo emite un contrato de vault de LongX con mint abierto. Cualquiera deposita fondos y recibe participaciones creadas al valor liquidativo de ese momento; el protocolo mantiene y rebalancea la posición subyacente 3x en Lighter, la plataforma de perpetuals zk-rollup que captó $68 million con una valoración de $1.5 billion en noviembre de 2025 y que contó con Robinhood Markets entre sus respaldos.
El mecanismo importante para los traders es el momento de liquidación. El NAV se calcula después de que Lighter envía state proofs a Robinhood Chain en lotes. El mercado primario —mint y redemption— liquida al NAV. El mercado secundario —el pool DEX— liquida continuamente al precio que dicte el flujo de órdenes. Ambas rutas pueden divergir y el diseño supone que los arbitrageurs cerrarán la brecha.
En la práctica, esa suposición es donde se gana y se pierde dinero. El arbitrage requiere que alguien mantenga inventory durante el intervalo del proof, soportando el movimiento de NVDA a 3x mientras el NAV de referencia queda obsoleto. En un mercado tranquilo, el spread es estrecho y el mecanismo parece limpio. Con un movimiento rápido de NVDA, el arbitrage deja de ser libre de riesgo, los spreads se amplían y el precio al que realmente se opera es el del pool, no el NAV del dashboard.
¿El fee flywheel llega realmente a los holders de AIINU?
Esta es la afirmación que repite cada análisis y que nadie cuantifica. Este es el flujo real.
Las comisiones proceden de la configuración de Uniswap V4 hook en los pools de Long, no de un impuesto de compra/venta escrito en el contrato del token. Es un diseño considerablemente mejor porque no rompe la composability. Cuando el emisor activa Community Mode, el receptor de comisiones pasa de una wallet personal a la vault oficial, con este reparto:
- Lado comprador, donde las comisiones se acumulan en el stock token: 80% para la vault y 20% para el receptor original. Solo el protocolo puede cambiar estos parámetros.
- Lado vendedor, donde las comisiones se acumulan en el propio meme token: la mitad se quema permanentemente y la otra mitad queda bloqueada en la vault.
Veamos las cifras comunicadas el 1 de septiembre. La AI Community Vault tenía aproximadamente $190,000 en tokens NVDA. Aproximadamente 8.4 million AI se habían quemado de forma permanente y otros 8.4 million estaban bloqueados en la vault.
Comparemos esas cifras con el supply y la capitalización. El burn representa el 0.84% del supply circulante de 1.000 billion; burn más lock equivale al 1.68%. El NVDA de la vault, frente a una capitalización de $268.902 million, supone aproximadamente 0.07%. Además, más de 9,000 acciones de NVDA están bloqueadas en el pool de Uniswap, alrededor del 17% del supply circulante de NVDA tokenizado de Robinhood. Es un dato real de liquidez, pero pertenece al pool, no a los holders.
La lectura más acertada es que este flywheel es actualmente un mecanismo de señalización, no un suelo de valoración. Demuestra que las comisiones se capturan fuera de la wallet del fundador, y retirar o inmovilizar el 1.68% del supply en aproximadamente un mes no es irrelevante. Pero los activos de la vault son estáticos hoy. El roadmap de Long incluye buybacks, ampliaciones del pool y airdrops como usos futuros, y a 1 de septiembre no había código público verificable para esas funciones. Hasta que la vault pueda desplegar fondos, el NVDA acumulado es un número en una página, no una orden de compra.
Precio de --
El problema de decay 3x que nadie incorpora a un meme pair
Los wrappers apalancados tienen un coste bien documentado que procede de la aritmética, no de las comisiones. Una posición 3x rebalanceada debe comprar con fuerza y vender con debilidad para mantener el múltiplo, lo que hace que el resultado dependa del camino: un recorrido de ida y vuelta que deje plano el subyacente puede dejar a la baja el wrapper apalancado. El análisis de WEEX sobre por qué el ETF inverso 3x del Nasdaq pierde valor pone cifras concretas a la versión tradicional: un producto que siguió correctamente su objetivo diario todos los días ha perdido el 99.97% desde su lanzamiento.
NVDAx3L no es estructuralmente idéntico a un ETP con reset diario. Es una posición de perpetuals rebalanceada por el protocolo, por lo que también soporta costes de funding y exposición a liquidación que un wrapper ETP no tiene. Pero la lógica de dependencia del camino se mantiene, y la volatilidad realizada de NVDA es suficientemente alta para que se note. Cuando un memecoin cotiza contra este wrapper, se acumulan tres factores:
- El movimiento propio de NVDA, amplificado tres veces.
- El lastre del rebalanceo más el funding de perpetuals del wrapper.
- La repricing independiente del meme token, impulsada por el sentimiento.
Históricamente, la tercera capa ha dominado. Entre julio y el 1 de septiembre, NVDA pasó de $208.76 a aproximadamente $220.78, cerca de un 6%, mientras AI subió unas 14x desde una capitalización de $14 million. Quien compra AIINU para exponerse a NVDA está comprando el instrumento equivocado; la rentabilidad ha procedido casi por completo del precio del lado meme. La narrativa del apalancamiento atrae atención, pero hasta ahora no es una fuente de rentabilidad.
Cómo operar con AIINU en WEEX y qué vigilar
Para los traders que quieren exposición sin tocar la infraestructura de Robinhood Chain, el par spot AIINU/USDT de WEEX cotiza directamente el token frente a una stablecoin. A 3 de septiembre de 2026 muestra $0.284227, una capitalización de $268.902 million y 1.000 billion tokens en circulación; la página enlaza también el contrato de Robinhood Chain 0x2e8c31162b855a2ffa90f6f8634643ad6f111e18. Verifica la dirección antes de interactuar con cualquier pool de AIINU on-chain, porque son habituales las colisiones de ticker con un token de Base no relacionado.
A partir de ahora hay que vigilar cuatro cosas, por orden de lo que realmente cambiaría la tesis:
- Si la vault obtiene funciones de deployment. La acumulación estática es una historia; los buybacks automatizados son una orden de compra. Busca código de contrato publicado y verificable.
- Profundidad del pool de NVDA frente al pool de WETH. La liquidez vinculada a acciones es el diferenciador. Si se reduce, se debilita toda la premisa del diseño.
- Si los pares LongX superan la demo protegida. Los pares sin protección son donde primero sufren los inversores minoristas.
- Deriva competitiva. Pons integró el stock pairing de Uniswap V4 el 4 de agosto, Bankr admite más de 90 tokens de acciones y ETF, y MOO y SPACEHOOD han superado $15 million. La ventaja de Long es Community Vault, no el pairing en sí; y las ventajas basadas en una sola función del contrato se erosionan rápido.
Lo que los traders suelen pasar por alto: durante una caída brusca de NVDA, los stock tokens que respaldan el pool se retiran en masa. La diferencia entre el precio del gráfico y el precio al que realmente puedes salir es máxima justo cuando más quieres salir; en un par ligado a 3x, esa brecha llega tres veces más rápido. Dimensiona la posición para la salida, no para la entrada.
AIINU es el mayor activo de la categoría de memes vinculados a acciones y LongX es el mecanismo más interesante construido sobre él. Ambas afirmaciones pueden ser ciertas mientras el fee loop siga valiendo, por ahora, solo el 0.07% de la capitalización que supuestamente debe respaldar.
FAQ
1. ¿LongX paga directamente a los holders de AIINU?
No. Las comisiones van a una community vault y a burns permanentes, no a distribuciones para los holders. A 1 de septiembre de 2026, la vault tenía unos $190,000 en NVDA y aproximadamente 8.4 million AI; otros 8.4 million AI habían sido quemados. Los activos de la vault son actualmente estáticos y las funciones de deployment siguen en el roadmap.
2. ¿Es NVDAx3L lo mismo que un ETF de NVDA 3x?
No estructuralmente. Es una posición de perpetuals en Lighter envuelta como ERC-20, por lo que soporta costes de funding y riesgo de liquidación que un exchange-traded product no tiene. Comparte el problema de la dependencia del camino: los mercados agitados erosionan los wrappers apalancados incluso cuando el subyacente termina plano.
3. ¿Por qué AIINU subió mucho más que NVDA?
Porque la rentabilidad procedió del precio del lado meme, no de la exposición a acciones. Entre julio y el 1 de septiembre, NVDA subió aproximadamente un 6%, mientras AI aumentó unas 14x desde una capitalización de $14 million. El pairing con NVDA define la liquidez y el flujo de comisiones, pero no determina el precio.
4. ¿Qué pares LongX están protegidos?
Según el propio encuadre de Long, que califica la expansión de altamente experimental, solo está protegido el par de demostración oficial. Los pares NVDAx3L lanzados por terceros no tienen esa protección.
5. ¿Cómo confirmo que estoy viendo el AIINU correcto?
Comprueba la dirección del contrato en el explorador de Robinhood Chain enlazado desde la página de mercado de AIINU en WEEX, no solo el ticker. En Base cotiza otro token AIINU independiente y no relacionado.
Advertencia de riesgo
AIINU es un memecoin sin flujos de caja, sin derecho sobre el capital y sin derecho de redemption, además de estar expuesto a una capa de derivados apalancados que no controla. Los criptoactivos son muy volátiles y pueden provocar una pérdida parcial o total del capital. Los riesgos específicos de esta estructura son: el NAV de NVDAx3L se liquida a partir de state proofs agrupadas y, por tanto, se retrasa respecto a los precios en tiempo real, de modo que el precio de mint-redeem y el del mercado secundario pueden divergir; una caída determinada de NVDA golpea al wrapper 3x aproximadamente tres veces más, y el rebalanceo junto con el funding de perpetuals erosiona el valor en mercados agitados incluso si NVDA termina plano; Long ha calificado la expansión de altamente experimental y solo protege el par de demostración oficial. En el lado meme, la liquidez concentrada en un pool de acciones tokenizadas puede retirarse rápidamente durante una caída, por lo que quizá sea imposible salir de posiciones grandes cerca del precio mostrado. El precio on-chain continúa cuando los mercados de acciones estadounidenses están cerrados, generando gaps y arbitrage concentrado en la apertura. Los activos de la community vault son estáticos y, a 1 de septiembre de 2026, no existía código público verificable para buybacks o deployment; las comisiones acumuladas no deben tratarse como un suelo de precio. Existen riesgos de smart contract, contraparte y regulación en Long.xyz, Lighter y Robinhood Chain. Verifica la dirección del contrato antes de interactuar on-chain.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
Token PONS de Robinhood Chain: en qué se basa el rally de recompras

¿Qué es PONS? Dentro de la «moneda 100x» que conquista Robinhood Chain
¿Por qué sube Zcash? Claves del rally de ZEC
Estrategia de trading de futuros de HYPE: reglas de tamaño en torno a los desbloqueos
Funding rate de Bitcoin antes de la Fed: cuánto pagan los largos por mantener BTC
PnL de futuros sobre acciones de Dell: cómo funcionan las ganancias y pérdidas en los perpetuos de DELL
Cómo ponerse corto en acciones de Intel con futuros: dónde colocar TP y SL
Futuros de acciones de Oracle tras resultados: cómo se liquidó el apalancamiento
Cómo operar con el token de acciones de Microsoft (MSFT) usando USDT en WEEX
Cómo operar con el token de acciones de Apple (AAPL) con USDT en WEEX
Trading de futuros de criptomonedas explicado: apalancamiento, financiación y liquidación
Futuros de acciones AVAV: cómo operar con AeroVironment usando apalancamiento
Trading de futuros cripto: apalancamiento, financiación y perps de Apple
Inversiones de Donald Trump en acciones petroleras: 9 nombres, 6 negociables ahora
¿Qué es 4STOCK? Explicación de la tendencia Stock Meme en BNB Chain

El token LAPTOP de Hunter Biden ya está en Base: cuidado con las copias
Cómo operar el token de acciones de Tesla (TSLA) con USDT en WEEX: guía para principiantes en 2026
Las acciones de SPCX reciben un objetivo de 220 USD: por qué todo depende de la reutilización de Starship

¿Es VVV una buena inversión tras subir un 40 % hoy? Qué está impulsando realmente su precio
El precio de SPCX sube el día del fin del lock-up: por qué una mayor oferta no provocó una caída
Cómo operar el token bursátil de NVIDIA (NVDA) con USDT en WEEX

La acción de NVDA cerca de máximos mientras sus rivales caen un 18–32%: ¿qué explica la brecha?
MiCA: ¿Cómo afecta a los traders cripto?
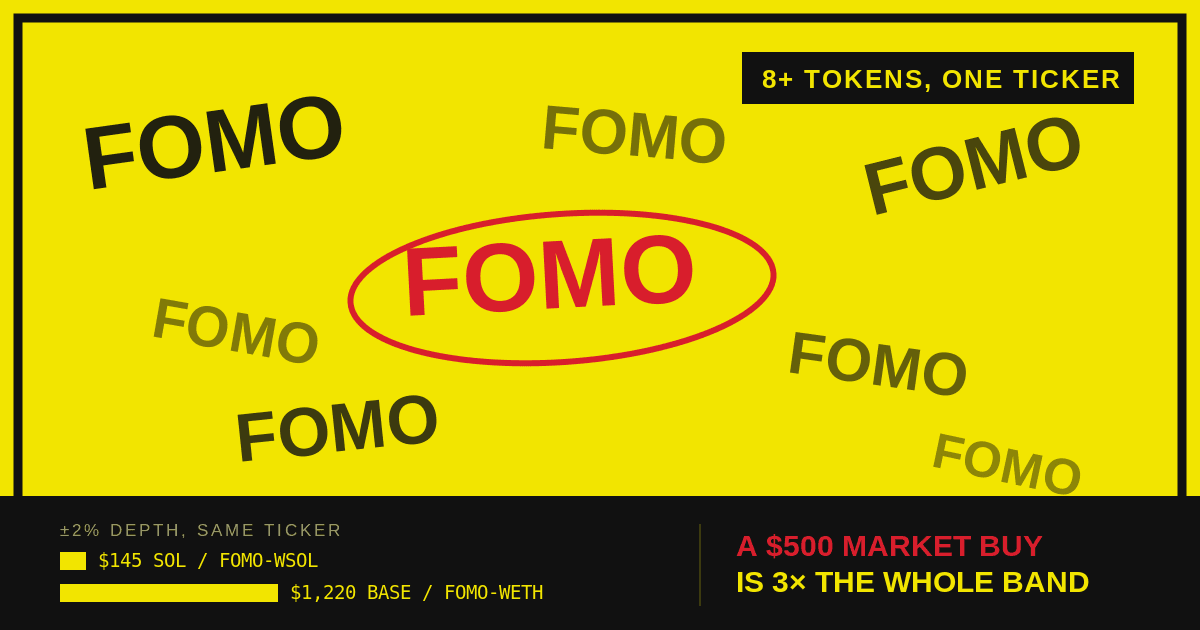
Token FOMO: cuál estás comprando realmente y cuáles son sus riesgos
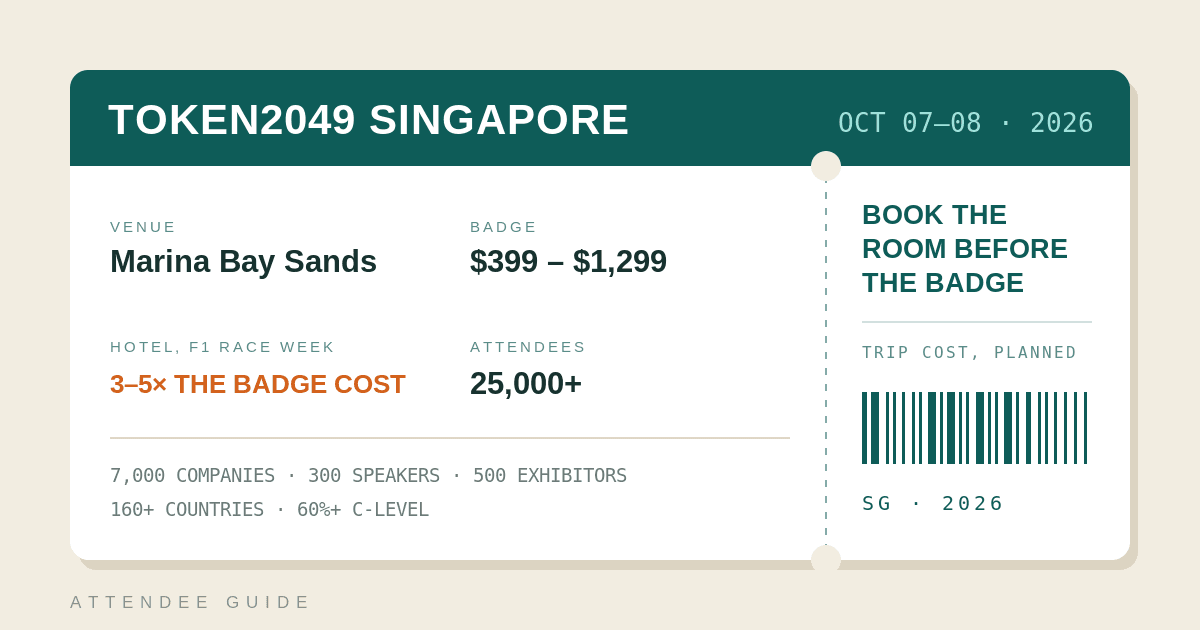
TOKEN2049 Singapore 2026: guía práctica para asistentes
WEEX en TOKEN2049 Singapur: tercer año y una apuesta Platinum mayor
Explicación de las herramientas de trading con IA de WEEX antes de TOKEN2049 Singapore
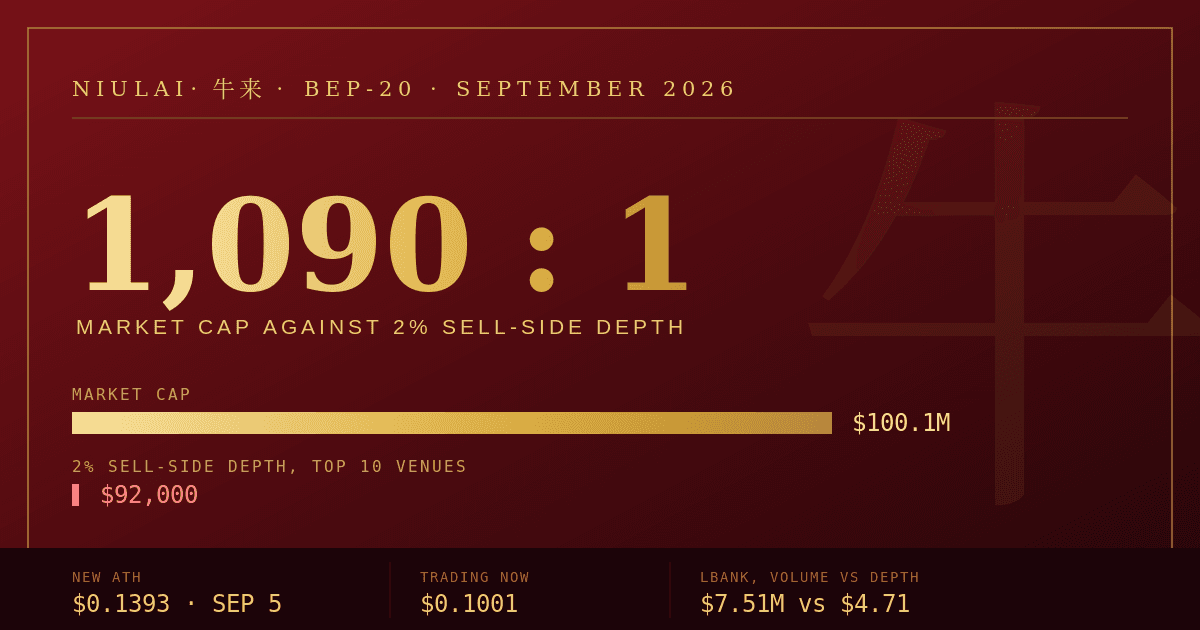
Predicción del precio de Niulai: una capitalización de mercado de 100 M$ sobre 92.000 $ de profundidad
¿Tiene el expresidente Biden vínculos con $LAPTOP? ¿Es legítima la moneda?
¿Quién es Hunter Biden? La historia tras su nueva criptomoneda $LAPTOP
Token PONS de Robinhood Chain: en qué se basa el rally de recompras
¿Qué es PONS? Dentro de la «moneda 100x» que conquista Robinhood Chain
¿Por qué sube Zcash? Claves del rally de ZEC
Estrategia de trading de futuros de HYPE: reglas de tamaño en torno a los desbloqueos
Funding rate de Bitcoin antes de la Fed: cuánto pagan los largos por mantener BTC
PnL de futuros sobre acciones de Dell: cómo funcionan las ganancias y pérdidas en los perpetuos de DELL


