
Robinhood creó una cadena para acciones tokenizadas: ¿acaba de convertirse en un casino de memecoins?

 Califícanos en Google


Robinhood pasó años trabajando para hacer realidad una visión concreta: construir una blockchain lo bastante sólida como para llevar acciones tokenizadas, ETF y activos del mundo real a un sector de DeFi favorable para las instituciones. Dos meses después del lanzamiento efectivo de esa cadena, parte de la actividad más intensa que se produce en ella no es la negociación de acciones. Es la especulación con memecoins, incluido un token que lleva el nombre de la antigua imagen de marca de la propia empresa y que subió más de un 2.000 % en una semana.
La distancia entre aquello para lo que se construyó Robinhood Chain y en lo que realmente se ha convertido es la verdadera historia, y resulta especialmente interesante de analizar porque los datos que la sustentan están documentados de forma inusualmente exhaustiva en DefiLlama, los exploradores on-chain y una oleada de cobertura tanto celebratoria como escéptica desde el lanzamiento del 1 de julio.
Que una nueva blockchain se aleje de su propósito declarado no es algo extraordinario por sí mismo. Lo que hace que Robinhood Chain merezca un análisis más profundo es quién la construyó y por qué. Robinhood no es una startup nativa de las criptomonedas que experimenta con lanzamientos de tokens. Es un bróker cotizado y regulado, con decenas de millones de usuarios con fondos depositados, y una parte importante de su propuesta blockchain consistía en llevar la infraestructura y los estándares de cumplimiento asociados a las finanzas tradicionales a un entorno permissionless.
Ahí es exactamente donde comienza la contradicción. La cadena ha crecido de forma explosiva según prácticamente cualquier métrica disponible de volumen de negociación, pero la composición de ese crecimiento es muy distinta de la visión de las finanzas tokenizadas que Robinhood destacó originalmente.
Para entender por qué, hay que analizar para qué se diseñó la cadena, qué empezaron a hacer realmente los usuarios en ella y qué dicen las cifras sobre la distancia entre ambas cosas.
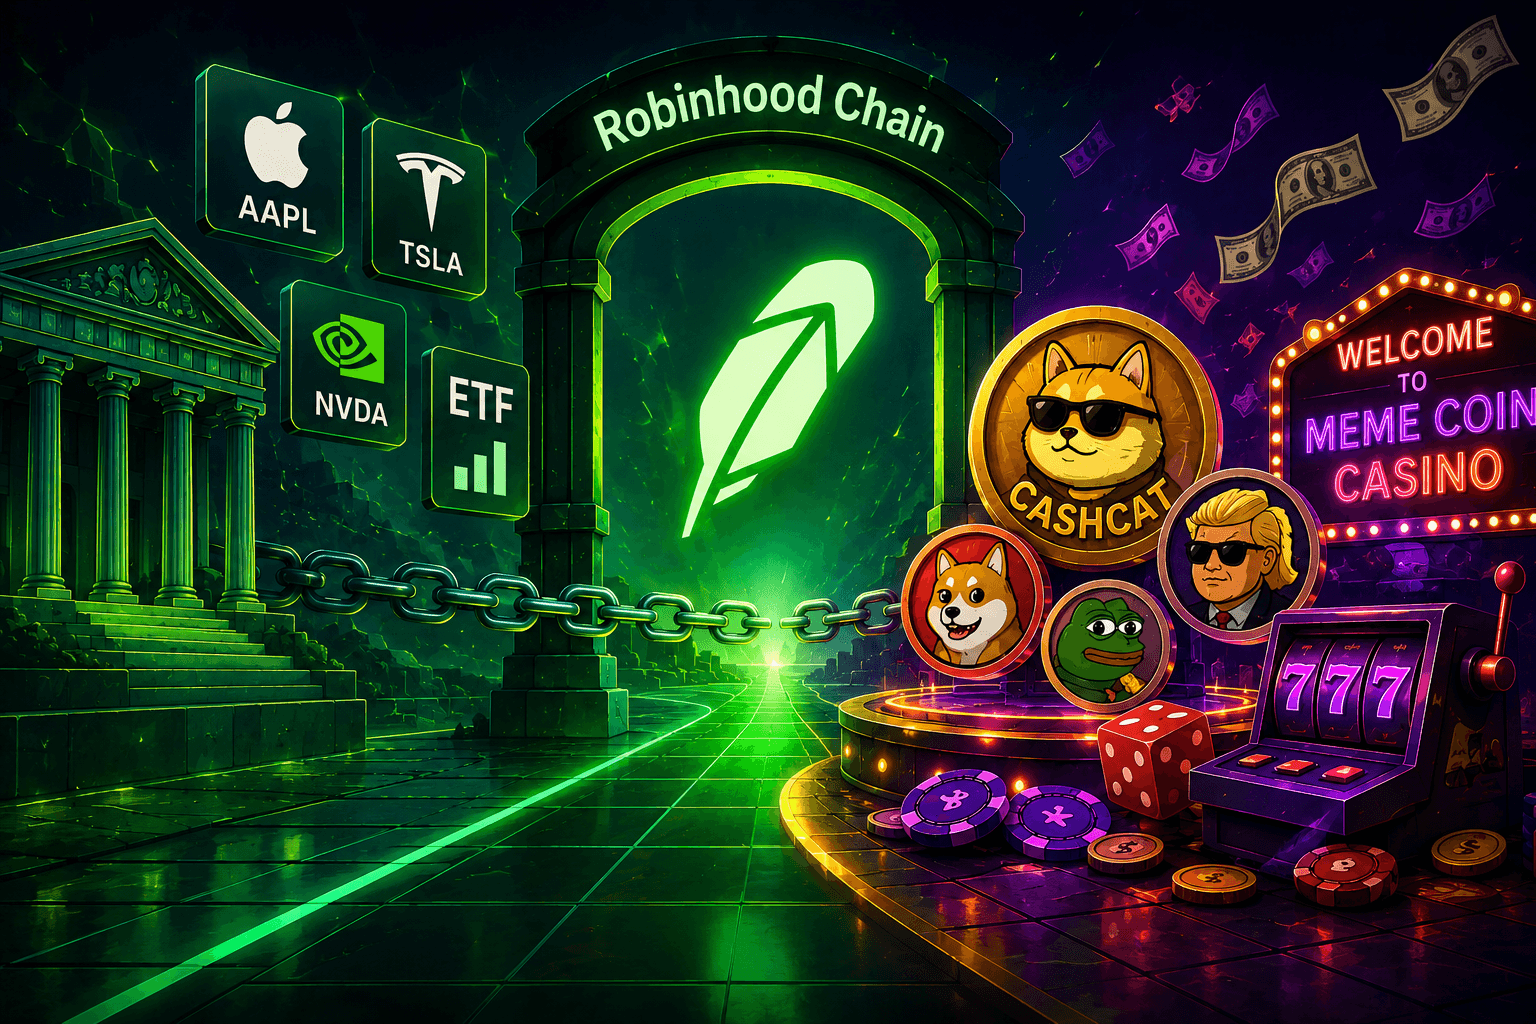
Para qué se construyó realmente Robinhood Chain
Robinhood Chain es una red Layer 2 compatible con Ethereum y construida con tecnología de Arbitrum. Funciona con su propio entorno de ejecución dedicado y liquida las operaciones en Ethereum, con las comisiones de transacción pagadas en ETH. El proyecto entró en testnet pública en febrero de 2026, antes de que la mainnet se activara oficialmente el 1 de julio de 2026.
En un evento de producto de alto perfil celebrado en 2025, Robinhood anunció más de 200 acciones y ETF estadounidenses para usuarios europeos que cumplieran los requisitos. Esto les permitía obtener exposición a esos activos mediante tokens dentro de la aplicación de Robinhood, con planes de trasladar con el tiempo una mayor parte de esa infraestructura a su propia cadena.
Robinhood presentó el proyecto blockchain más amplio como una infraestructura diseñada para conectar las finanzas tradicionales y las finanzas on-chain. El ecosistema que lo rodeaba parecía adecuadamente institucional. Uniswap fue presentado como el principal protocolo público de liquidez, Morpho proporcionaba la infraestructura de préstamos subyacente para el producto de rendimiento de Robinhood y entre las empresas que trabajaban con la red se encontraban los proveedores de infraestructura Chainlink, Alchemy y BitGo.
Hay un detalle legal importante bajo la etiqueta «acciones tokenizadas» que es fácil pasar por alto. Los nuevos Stock Tokens de Robinhood están estructurados como valores de deuda tokenizados, no como propiedad directa de las acciones subyacentes. Por tanto, sus titulares no reciben los mismos derechos legales o de propiedad efectiva que los accionistas de los valores subyacentes. Además, el producto no está disponible para clientes estadounidenses y está restringido a mercados internacionales elegibles.
La propia Robinhood es un bróker regulado, y sus productos oficiales Stock Token operan mediante estructuras legales y de cumplimiento específicas. Robinhood Chain, sin embargo, es permissionless.
Robinhood puede decidir cómo funcionan sus productos financieros oficiales. No puede decidir por completo qué desarrolladores y traders independientes eligen construir y negociar en la blockchain que sustenta esos productos.
Robinhood Chain creció a una velocidad extrema tras el lanzamiento
La curva de crecimiento desde el 1 de julio ha sido realmente inusual y está bien documentada mediante datos secuenciales. Para el 3 de julio, el valor total bloqueado rondaba los 17 millones de dólares, según datos de DefiLlama citados por CoinDesk. En aproximadamente una semana y media, la cifra había subido hasta unos 135 millones de dólares, mientras que el volumen acumulado de negociación en DEX ya se contaba por miles de millones.
Las actualizaciones públicas de DefiLlama mostraban una curva igualmente pronunciada. A mediados de julio, el TVL había superado los 130 millones de dólares, las stablecoins habían rebasado los 290 millones y el volumen acumulado de DEX había alcanzado varios miles de millones de dólares.
El número de direcciones activas diarias confirmó directamente los datos de negociación. Solo el 8 de julio, la cadena registró 193.187 direcciones activas, de las cuales 141.565 realizaron transacciones por primera vez, según datos de Dune Analytics recogidos por medios especializados.
El crecimiento no se estabilizó después de ese repunte inicial. Para el 11 de agosto, el volumen de DEX en 24 horas había superado los 650 millones de dólares, situando a Robinhood Chain entre las mayores blockchains por esa métrica en aquel momento.
Para el 30 de agosto, la cadena procesó un récord de 5,52 millones de transacciones en un solo día, junto con aproximadamente 875 millones de dólares de volumen en DEX.
A finales de agosto, el volumen de DEX a siete días había alcanzado unos 6.160 millones de dólares, un 79 % más que la semana anterior. En ciertos momentos, el volumen de DEX en 24 horas de Robinhood Chain incluso superó al de redes consolidadas como la mainnet de Ethereum, BNB Chain y Base.
Esas clasificaciones pueden cambiar rápidamente a medida que se mueve el volumen diario, pero la dirección general es difícil de discutir. Robinhood Chain no tuvo problemas para atraer actividad. La atrajo con una rapidez extraordinaria. La pregunta más importante es qué tipo de actividad llegó realmente.
El negocio de RWA crece, solo que mucho más despacio
El volumen de negociación y el TVL solo cuentan una parte de la historia. El dato más importante para evaluar si Robinhood Chain se está convirtiendo en lo que Robinhood imaginó originalmente es la cantidad de activos del mundo real tokenizados que realmente residen en la red.
Durante las primeras semanas de la cadena, el desequilibrio era llamativo. A mediados de julio, el valor total de los RWA en Robinhood Chain, que incluía acciones tokenizadas y una pequeña cantidad de bonos del Tesoro estadounidense tokenizados, rondaba los 12,8 millones de dólares, según la revisión de datos de DefiLlama realizada por CoinDesk. Unos 10,68 millones procedían de acciones, mientras que aproximadamente 410.000 dólares correspondían a bonos del Tesoro.
Para el 17 de julio, la cadena mantenía casi 357 millones de dólares en stablecoins frente a una capitalización activa de mercado de RWA inferior a 15 millones. Un análisis calculó que la proporción entre el valor de los RWA tokenizados y el volumen semanal de DEX era de solo el 0,28 % durante aquellas primeras semanas.
Pero aquella primera fotografía ya no cuenta toda la historia. Para el 1 de septiembre, los datos de DefiLlama mostraban que la capitalización activa de mercado de RWA de Robinhood Chain había crecido hasta aproximadamente 163 millones de dólares. Pasar de unos 12,8 millones a mediados de julio a unos 163 millones supone un crecimiento significativo. Por tanto, sería incorrecto afirmar que la estrategia de finanzas tokenizadas de Robinhood no ha llegado a ninguna parte.
El problema es que casi todo lo que la rodea ha crecido todavía más rápido. A finales de agosto, el volumen semanal de DEX ya superaba los 6.000 millones de dólares. Los launchpads de memecoins estaban creando miles de tokens nuevos y las aplicaciones de trading especulativo generaban una gran parte de los ingresos de las aplicaciones.
Robinhood está atrayendo más activos del mundo real tokenizados. Pero el lado especulativo y permissionless de la cadena se ha movido mucho más rápido.
Precio de --
CASHCAT se convirtió en el símbolo de la contradicción
Si hay un token que captura la ironía de esta situación, es CASHCAT. El memecoin toma su nombre de «Cash Cat», la imagen de marca asociada a los primeros años de Robinhood. CASHCAT es un memecoin independiente y no un proyecto oficial de Robinhood. Esa distinción no impidió que se convirtiera en uno de los tokens más reconocibles del ecosistema inicial de Robinhood Chain.
CoinDesk informó de que CASHCAT subió un 2.158 % en siete días a mediados de julio, hasta alcanzar una capitalización de mercado de aproximadamente 156 millones de dólares. Al mismo tiempo, el valor total de los RWA en Robinhood Chain rondaba los 12,8 millones de dólares. Eso significaba que un solo memecoin llegó a valer temporalmente unas doce veces más que todas las acciones tokenizadas y los bonos del Tesoro registrados en la red juntos.
La comparación correspondía a ese momento concreto de julio. El valor de los RWA de Robinhood Chain ha crecido considerablemente desde entonces. Pero como símbolo de lo que estaba ocurriendo en la red, era difícil de superar.
Robinhood llevaba años hablando de finanzas tokenizadas. Uno de los primeros activos en captar una atención generalizada en su nueva blockchain fue un token de broma que hacía referencia a su antigua imagen de marca.
La historia se volvió aún más inusual a principios de agosto, cuando Robinhood hizo que CASHCAT estuviera disponible para operar en su propia plataforma. Conviene leer esa decisión con atención. La decisión de un bróker de listar un activo refleja lo que Robinhood está dispuesta a ofrecer a sus clientes. No significa que Robinhood haya creado el token ni implica que CASHCAT tenga un equipo, producto o futuro a largo plazo oficiales.
Aun así, demostró lo rápido que el lado permissionless de Robinhood Chain se había vuelto difícil de separar de la historia más amplia de Robinhood en el mundo cripto.
El boom de los launchpads: cómo Pons se hizo con el control
CASHCAT no fue un acontecimiento aislado. Bajo la superficie de los memecoins individuales se estaba desarrollando otra dinámica competitiva: los launchpads de tokens competían por el control del mercado especulativo de Robinhood Chain, que crecía rápidamente.
Noxa fue uno de los primeros launchpads en atraer una actividad significativa, antes de suspender temporalmente los lanzamientos de nuevos tokens por problemas como el spam de tokens y la actividad de bots.
Otras plataformas ocuparon rápidamente ese espacio. Pons se convirtió en una de las más importantes. Su modelo se parece mucho más al tipo de producto asociado a la economía de memecoins de Solana que a la infraestructura de un bróker tradicional. Los usuarios pueden crear y negociar nuevos tokens con relativamente pocas fricciones, lo que genera comparaciones evidentes con Pump.fun y el modelo de lanzamiento instantáneo de tokens que ayudó a popularizar.
Para el 30 de agosto, la escala absoluta de esa actividad se había vuelto difícil de ignorar. Los usuarios lanzaron aproximadamente 22.600 tokens en un solo día utilizando únicamente Pons. Los datos de ingresos del mismo periodo hacen aún más clara la composición de la actividad de Robinhood Chain. Las herramientas de trading de memecoins GMGN y Pons, junto con Uniswap, generaron alrededor del 88 % de los aproximadamente 2,66 millones de dólares de ingresos de aplicaciones de la cadena en 24 horas.
Eso no significa que Robinhood obtuviera 2,66 millones de dólares. Representa los ingresos generados por las aplicaciones que operan en la blockchain. Aun así, la composición resulta reveladora. Algunos de los mayores generadores iniciales de ingresos de la cadena no eran productos de acciones tokenizadas. Eran herramientas que ayudaban a crear y negociar tokens cripto.
La importancia va más allá de Pons. Que una fábrica de tokens al estilo de Pump.fun se convirtiera en una de las mayores fuentes de actividad de una blockchain creada por un bróker regulado es una combinación realmente extraña.
Cuando los memecoins y las acciones tokenizadas empiezan a mezclarse
Los tokens nativos de las criptomonedas empiezan a experimentar con la exposición a acciones tokenizadas, acercando las dos caras de Robinhood Chain.
Un ejemplo es REAL, un proyecto de token con estilo meme conectado con una exposición tokenizada a NVIDIA. Un memecoin normal es relativamente fácil de entender. Su valor depende en gran medida de la especulación, el interés de la comunidad, la liquidez y la demanda del mercado. Un producto de acciones tokenizadas también puede entenderse cuando sigue una estructura legal claramente definida. Combinar ambos elementos hace que el panorama sea menos claro.
Un token cripto puede negociarse junto a una exposición a acciones tokenizadas sin convertirse necesariamente en un valor o un derivado. Sin embargo, a medida que los proyectos crean vínculos cada vez más complejos entre tokens permissionless y activos financieros tradicionales, puede ser mucho más difícil determinar exactamente qué están comprando los inversores.
El tratamiento regulatorio de cada producto depende en última instancia de su estructura específica y de la jurisdicción correspondiente. Lo importante aquí es la tendencia general.
Robinhood Chain ya se está convirtiendo en un campo de pruebas para combinaciones de exposición financiera tradicional y especulación cripto permissionless que las categorías existentes no siempre describen con precisión.
El asterisco de la subvención del gas: por qué las cifras actuales de crecimiento necesitan contexto
Hay un detalle fácil de pasar por alto en las cifras de crecimiento de los titulares que merece una atención explícita. Robinhood ha estado subvencionando las comisiones de gas para las transacciones elegibles realizadas a través de Robinhood Wallet durante un periodo inicial de 90 días.
Eso no significa que todas las transacciones de Robinhood Chain hayan sido gratuitas. Los usuarios que interactúan con la blockchain fuera de la experiencia subvencionada de Robinhood Wallet siguen pagando las comisiones normales de gas en ETH.
Tampoco significa que la actividad sea falsa o esté fabricada. Es evidente que capital real ha circulado por los exchanges descentralizados y los mercados de memecoins de Robinhood Chain. Pero la subvención importa a la hora de interpretar las cifras.
Unos costes de transacción más bajos facilitan que los usuarios experimenten, operen con más frecuencia, interactúen con nuevos tokens y realicen transacciones que quizá no harían si cada acción tuviera su coste normal. Por eso, los primeros dos meses de Robinhood Chain vienen acompañados de un asterisco importante.
Una parte de la actividad inicial de los usuarios de la red se desarrolló mientras los costes de transacción se reducían deliberadamente para los usuarios de Robinhood Wallet.
Por tanto, el final de ese periodo inicial de subvención debería proporcionar una de las primeras pruebas útiles de lo sostenible que es realmente la actividad.
Si el número de transacciones, las direcciones activas y el volumen de DEX siguen siendo sólidos después, ganará fuerza el argumento de que Robinhood Chain ha desarrollado una demanda verdaderamente orgánica.
Si caen con fuerza, parte del crecimiento inicial podría demostrar ser más sensible a los incentivos de lo que sugerían las cifras de los titulares.
Qué dicen los críticos y los primeros inversores
La distancia entre el propósito declarado de Robinhood Chain y su uso real no ha pasado desapercibida.
Jon Ma, que afirmó haber participado en una inversión pre-IPO de Robinhood mientras trabajaba en Whale Rock en 2019, criticó públicamente a mediados de julio el rumbo centrado en los memecoins.
Contó que abrió su wallet de Robinhood y descubrió que estaba dominada por la actividad de memecoins, incluido un token llamado «Pointless Coin» que recibió mediante airdrop.
Su argumento era concreto. Los activos del mundo real tokenizados, y no los memecoins, podían representar una oportunidad a largo plazo mucho más sostenible para Robinhood. Ma también planteó un escenario en el que Robinhood podría alcanzar finalmente 100 millones de usuarios y generar unos 10.000 millones de dólares de ingresos en 2030. Esas cifras formaban parte de su propia tesis de inversión, no eran objetivos oficiales ni previsiones de Robinhood.
La crítica apunta a una cuestión estratégica más amplia. Los memecoins son extremadamente eficaces para generar atención y actividad a corto plazo. Los activos financieros tokenizados ofrecen potencialmente algo diferente: una razón para seguir utilizando la infraestructura durante años. Es posible que Robinhood quiera ambas cosas.
El reto consiste en evitar que lo primero defina la reputación de lo segundo. El historial regulatorio de Robinhood añade otra capa.
En 2023, el bróker dejó de ofrecer soporte para ADA, MATIC y SOL después de que esos activos fueran considerados valores en acciones de aplicación de la SEC relacionadas con grandes exchanges de criptomonedas. Los usuarios tuvieron tiempo para transferir los activos afectados antes de que se vendieran las posiciones restantes.
Eso no significa que los memecoins de Robinhood Chain vayan a afrontar el mismo desenlace. La propia Robinhood Chain es permissionless. Que un token exista en la red no equivale a que Robinhood lo haya listado oficialmente o lo respalde a través de sus productos de bróker regulados.
Pero el precedente demuestra por qué esas dos capas del ecosistema deben mantenerse separadas. Robinhood no puede necesariamente impedir que exista un token permissionless. Sí puede decidir si los clientes de Robinhood pueden negociarlo mediante productos de Robinhood. A medida que crezca el ecosistema de memecoins, esa distinción podría adquirir una importancia cada vez mayor.
¿Se ha convertido Robinhood Chain en un casino de memecoins?
Los memecoins y los launchpads han impulsado claramente una parte significativa de la atención inicial de la red, de los ingresos de las aplicaciones y de la actividad de trading descentralizado.
CASHCAT llegó a valer temporalmente más de doce veces que todos los RWA de la cadena en aquel momento. Más tarde, Pons permitió lanzar aproximadamente 22.600 tokens en un solo día. Las aplicaciones relacionadas con memecoins se convirtieron en algunas de las mayores fuentes de ingresos de la red. Han sido elementos centrales de los dos primeros meses de Robinhood Chain.
Pero declarar muerto el experimento original con RWA sería ir demasiado lejos. Los activos del mundo real tokenizados en Robinhood Chain también han crecido sustancialmente, desde unos 12,8 millones de dólares a mediados de julio hasta aproximadamente 163 millones el 1 de septiembre. Ambos lados crecen al mismo tiempo. Sencillamente, uno avanza mucho más rápido.
Incluso podría ser una consecuencia natural de hacer que Robinhood Chain sea permissionless. Los productos financieros cuidadosamente estructurados necesitan tiempo para emitirse, distribuirse, regularse y adoptarse. Un memecoin puede crearse en cuestión de minutos.
Por tanto, la verdadera prueba no es si los memecoins desaparecen. La verdadera prueba es si Robinhood puede convertir parte de la liquidez, los usuarios, los desarrolladores y la atención que llegan a través del lado especulativo de la red en una demanda duradera de las acciones tokenizadas, los ETF y los activos del mundo real que la cadena se construyó originalmente para transportar.
Si lo consigue, el boom de los memecoins podría acabar pareciendo un motor inesperado de adquisición de usuarios para un ecosistema financiero mucho mayor. Si no lo consigue, Robinhood Chain corre el riesgo de ser conocida para siempre como un mercado especulativo de alta velocidad bajo una etiqueta de finanzas institucionales. El final del periodo inicial de subvención del gas debería ofrecer una de las primeras señales claras sobre la dirección real de la red.
Para los traders que quieran seguir directamente este tipo de ecosistema rápido y de alta volatilidad, WEEX ofrece mercados spot y de futuros con tokens en tendencia de varias redes blockchain, incluida la actividad de memecoins y launchpads que ha definido los primeros meses de Robinhood Chain. La operativa en WEEX está respaldada por un fondo de protección de 1.000 BTC divulgado públicamente, lo que proporciona a los traders una capa de seguridad verificable al navegar por mercados volátiles y rápidos como este.
Conclusión
Los dos primeros meses de Robinhood Chain cuentan una historia con dos caras. Por las métricas brutas de crecimiento, es una de las nuevas blockchains que más rápido crecen en el sector cripto y en ocasiones ha superado a la mainnet de Ethereum, BNB Chain y Base. Pero ese crecimiento no se parece en nada a la visión de finanzas tokenizadas que Robinhood presentó originalmente.
En julio, un memecoin bautizado con la antigua imagen de marca de Robinhood valía doce veces más que todos los activos tokenizados de la red juntos. El valor de los RWA también ha crecido desde entonces, de 12,8 millones de dólares a 163 millones el 1 de septiembre.
La cuestión no es si Robinhood Chain es un mercado de RWA o de memecoins. Ahora mismo es ambas cosas. Qué lado terminará definiéndola es lo que debería revelar el final de la subvención del gas.
Preguntas frecuentes
1. ¿Para qué se construyó originalmente Robinhood Chain?
Una Layer 2 de Ethereum que se lanzó el 1 de julio de 2026, diseñada principalmente para respaldar acciones tokenizadas, ETF y activos del mundo real, sin dejar de ser permissionless para los desarrolladores independientes.
2. ¿Es Robinhood Chain una blockchain regulada?
No. Los productos oficiales Stock Token de Robinhood operan mediante estructuras legales reguladas, pero la cadena en sí es permissionless, por lo que los tokens y las aplicaciones independientes no son automáticamente productos oficiales de Robinhood.
3. ¿Cuánto valor en RWA hay realmente en Robinhood Chain?
Ha crecido considerablemente: desde aproximadamente 12,8 millones de dólares a mediados de julio hasta unos 163 millones el 1 de septiembre, aunque sigue siendo muy inferior a la actividad total de negociación en DEX.
4. ¿Qué es CASHCAT y por qué es importante?
Un memecoin independiente inspirado en la antigua imagen de marca «Cash Cat» de Robinhood. Subió más de un 2.000 % en una semana de julio y alcanzó brevemente una capitalización de mercado más de doce veces superior a la de todos los RWA de la cadena juntos.
5. ¿Son fiables las cifras de crecimiento teniendo en cuenta la subvención del gas?
La actividad es real, pero Robinhood subvencionó el gas para las transacciones elegibles de Robinhood Wallet durante un periodo inicial de 90 días. Las cifras posteriores al final de ese periodo serán una prueba más clara de la demanda orgánica.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
¿Qué es TermMax (TMX)? Así es el nuevo token DeFi de tipo fijo que se lanza hoy

¿Qué es Morpho (MORPHO) y cómo funciona?
¿Por qué sube Zcash? Claves del rally de ZEC
Estrategia de trading de futuros de HYPE: reglas de tamaño en torno a los desbloqueos
Funding rate de Bitcoin antes de la Fed: cuánto pagan los largos por mantener BTC
PnL de futuros sobre acciones de Dell: cómo funcionan las ganancias y pérdidas en los perpetuos de DELL
Cómo ponerse corto en acciones de Intel con futuros: dónde colocar TP y SL
Futuros de acciones de Oracle tras resultados: cómo se liquidó el apalancamiento
Cómo operar con el token de acciones de Microsoft (MSFT) usando USDT en WEEX
Cómo operar con el token de acciones de Apple (AAPL) con USDT en WEEX
Trading de futuros de criptomonedas explicado: apalancamiento, financiación y liquidación
Futuros de acciones AVAV: cómo operar con AeroVironment usando apalancamiento
Trading de futuros cripto: apalancamiento, financiación y perps de Apple
Inversiones de Donald Trump en acciones petroleras: 9 nombres, 6 negociables ahora
¿Qué es 4STOCK? Explicación de la tendencia Stock Meme en BNB Chain
El token LAPTOP de Hunter Biden ya está en Base: cuidado con las copias
Cómo operar el token de acciones de Tesla (TSLA) con USDT en WEEX: guía para principiantes en 2026

Las acciones de SPCX reciben un objetivo de 220 USD: por qué todo depende de la reutilización de Starship

¿Es VVV una buena inversión tras subir un 40 % hoy? Qué está impulsando realmente su precio
El precio de SPCX sube el día del fin del lock-up: por qué una mayor oferta no provocó una caída
Cómo operar el token bursátil de NVIDIA (NVDA) con USDT en WEEX

La acción de NVDA cerca de máximos mientras sus rivales caen un 18–32%: ¿qué explica la brecha?
MiCA: ¿Cómo afecta a los traders cripto?
Token FOMO: cuál estás comprando realmente y cuáles son sus riesgos
TOKEN2049 Singapore 2026: guía práctica para asistentes
WEEX en TOKEN2049 Singapur: tercer año y una apuesta Platinum mayor
Explicación de las herramientas de trading con IA de WEEX antes de TOKEN2049 Singapore
Predicción del precio de Niulai: una capitalización de mercado de 100 M$ sobre 92.000 $ de profundidad
¿Tiene el expresidente Biden vínculos con $LAPTOP? ¿Es legítima la moneda?
¿Quién es Hunter Biden? La historia tras su nueva criptomoneda $LAPTOP
¿Qué es TermMax (TMX)? Así es el nuevo token DeFi de tipo fijo que se lanza hoy
¿Qué es Morpho (MORPHO) y cómo funciona?
¿Por qué sube Zcash? Claves del rally de ZEC
Estrategia de trading de futuros de HYPE: reglas de tamaño en torno a los desbloqueos
Funding rate de Bitcoin antes de la Fed: cuánto pagan los largos por mantener BTC
PnL de futuros sobre acciones de Dell: cómo funcionan las ganancias y pérdidas en los perpetuos de DELL
Contenido
Monedas populares
Artículos recientes


