
FedNow vs. The Clearing House: ¿quién ganará la batalla por los pagos de la Fed?

 Prefiérenos en Google


Título original: Los bancos exigen demoras mientras las empresas cripto buscan acceso a los pagos de la Fed
Autores originales: Emily Mason y Evan Weinberger, Bloomberg
Traducción: Peggy, BlockBeats
Nota del editor: Las reglas de acceso al sistema de pagos de EE. UU. atraviesan un momento decisivo. La industria bancaria quiere seguir controlando la puerta de entrada a la Reserva Federal para evitar una corrida bancaria y el desorden regulatorio, mientras que las empresas cripto y fintech buscan eludir a los intermediarios bancarios y acceder directamente al sistema central de compensación. Las disputas sobre los rendimientos de stablecoin, los permisos de las cuentas y las responsabilidades regulatorias están entrelazadas, lo que intensifica cada vez más este debate institucional. El foco de la controversia ya no es el diseño de una cuenta específica, sino quién tiene derecho a acceder directamente al núcleo de la infraestructura de pagos de EE. UU.
A continuación, el texto original:
La industria bancaria se ha opuesto oficialmente a abrir el sistema de pagos de la Reserva Federal directamente a las empresas cripto y fintech, lo que intensifica aún más la controversia sobre «quién tiene derecho a controlar la entrada central de la infraestructura de pagos de EE. UU.»
El Bank Policy Institute, la Clearing House Association y el Financial Services Forum presentaron un argumento detallado en una carta de opinión conjunta en la que solicitan un período de espera obligatorio de 12 meses antes de que las empresas puedan solicitar una cuenta de pagos. En concreto, estos grupos de presión sostienen que la Reserva Federal no debería conceder acceso al sistema a los emisores de stablecoin recién autorizados hasta que demuestren que pueden operar de forma segura y sólida. Si la disputa escala a un proceso judicial, estos argumentos podrían servir de base para una mayor intensificación del conflicto.
El núcleo de la disputa es si se debe permitir el acceso directo al «conducto» de pagos de la Reserva Federal, un privilegio monopolizado durante mucho tiempo por el sistema bancario. Actualmente, las empresas cripto y fintech siguen dependiendo de bancos asociados para acceder a la infraestructura de pagos y al apoyo para el cumplimiento de las normas contra el lavado de dinero. El concepto propuesto de «cuenta limitada» podría permitir a los emisores de stablecoins y a las empresas de pagos eludir a los intermediarios bancarios y acceder directamente al sistema de la Reserva Federal.
Los grupos de la industria bancaria creen que un requisito previo para estas cuentas debería ser que los solicitantes cuenten con un «historial de al menos 12 meses de operación exitosa y segura». Señalan que la Reserva Federal carece de experiencia suficiente con muchas de las posibles instituciones solicitantes y no tiene autoridad regulatoria directa sobre la mayoría de ellas. Además, aunque el presidente promulgó la Genius Act en julio de este año, el marco regulatorio específico para los operadores de stablecoins aún no se ha implementado por completo.
El Bank Policy Institute, la Clearing House Association y el Financial Services Forum afirmaron en una carta conjunta presentada el 06/02 que, si bien la propuesta estableció algunas salvaguardas importantes para el sistema financiero, no necesariamente protegía contra el posible riesgo de corrida de las nuevas entidades autorizadas.
El grupo de defensa de la regulación financiera Better Markets advirtió que el impulso general quizá no favorezca a los bancos. Dennis Kelleher, director ejecutivo de Better Markets, escribió en un comentario: «Es muy probable que el plan de la Fed para ofrecer cuentas de pagos avance independientemente de la oposición». El plazo para presentar comentarios públicos venció el viernes pasado.
Para abordar estas preocupaciones de manera proactiva y alinearse con las próximas normas relacionadas con la Genius Act, numerosas empresas fintech y cripto comenzaron a solicitar una licencia nacional de banco fiduciario; algunas declararon explícitamente que su objetivo final es solicitar acceso a la cuenta maestra de la Reserva Federal.
Ya en 2022, la Fed introdujo un proceso de revisión escalonado para evaluar las solicitudes de cuentas maestras. Anchorage Digital Bank, que cuenta con una licencia nacional de banco fiduciario, presentó recientemente una solicitud como entidad de «Nivel 3», lo que suele implicar los estándares de revisión más estrictos. La American Bankers Association sostiene que el acceso a cuentas maestras debería limitarse a las instituciones de «Nivel 1», reguladas directamente por agencias bancarias federales y con seguro de la FDIC.
El grupo bancario también señala que las nuevas cuentas de pagos no deberían servir como «trampolín» para acceder a la cuenta maestra, y que dicho acceso siempre debería obtenerse mediante un proceso de solicitud independiente.
Circle y Anchorage consideran que las «cuentas limitadas» propuestas son demasiado rígidas y restrictivas en su diseño. Por ejemplo, la propuesta actual no permite a los titulares de cuentas acceder a FedACH, un sistema de pagos que procesa billones de dólares en transacciones al año. El gobernador de la Reserva Federal, Christopher Waller, dijo anteriormente, al presentar el plan de cuentas el año pasado, que las cuentas limitadas no ofrecerían la posibilidad de sobregiro ni acceso al financiamiento de la ventanilla de descuento. Circle señaló en su carta que el acceso a FedACH para las cuentas de pagos depende de que se establezcan controles correspondientes para evitar sobregiros.
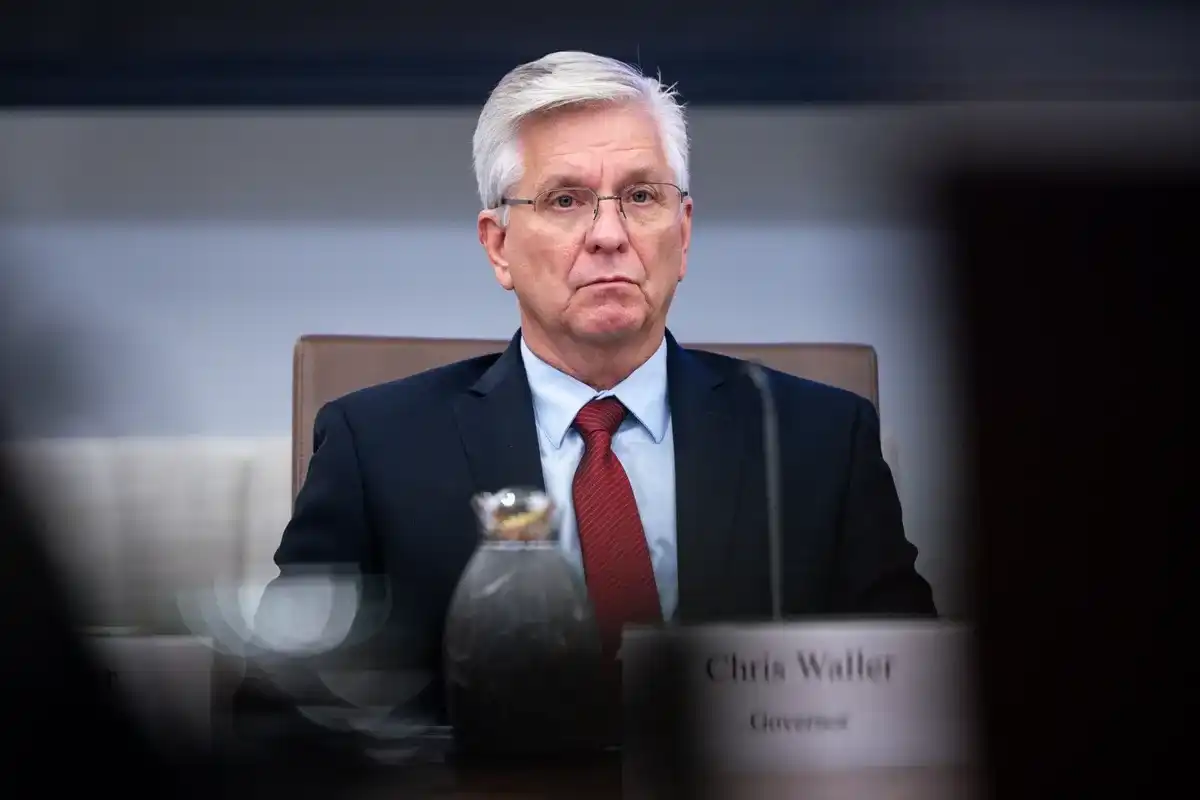
El gobernador de la Junta de la Reserva Federal, Christopher Waller, durante una reunión de la Junta de la Reserva Federal en Washington, D. C., EE. UU., el 24 de octubre de 2025. Foto: Al Drago/Bloomberg.
La Financial Technology Association también ha criticado el límite de saldo nocturno. El límite se fija en $500M o 10% del total de activos (lo que sea menor). La asociación sostiene que este límite es demasiado estricto para las empresas de pagos más grandes, ya que estas instituciones suelen procesar a diario volúmenes de transacciones de decenas de miles de millones de dólares.
Anchorage señala que, si se mantuviera este límite, los titulares de las cuentas tendrían que transferir cada noche los fondos excedentes a una cuenta bancaria corresponsal al final de cada día hábil. Además, Anchorage añade que los titulares de cuentas de pagos también deberían poder ganar intereses sobre los saldos que mantienen en la cuenta de reserva de la Reserva Federal.
Este debate se desarrolla en paralelo a otro tema muy delicado: si se debería permitir que exchanges de criptomonedas como Coinbase Global Inc. ofrezcan a los usuarios un incentivo vinculado a sus saldos de stablecoins. Actualmente, Coinbase Global Inc. ofrece un rendimiento de 3,5% a quienes mantienen un saldo de USDC. La industria bancaria cree que esta práctica podría «desviar» depósitos del sistema financiero tradicional y amenazar la base de depósitos bancarios. Este desacuerdo ha frenado el avance de la legislación correspondiente.
Según se informa, la Casa Blanca está interviniendo para facilitar las negociaciones y espera alcanzar un acuerdo sobre este tema para fin de mes.
Sin embargo, estas preocupaciones no han sido el foco central de las conversaciones sobre las «cuentas limitadas».
Los defensores de la estabilidad financiera y los grupos de la industria bancaria han advertido que las cuentas propuestas exceden la autoridad legal de la Reserva Federal y podrían generar riesgos sistémicos importantes.
El grupo de vigilancia financiera Better Markets fue tajante en su carta de comentarios: «La propia propuesta deja claro que la Reserva Federal reconoce que los titulares actuales y potenciales de cuentas de pagos representan un riesgo enorme tanto para el sistema de la Reserva Federal como para el sistema financiero en su conjunto. Por eso, casi toda la propuesta está dedicada a mitigar riesgos».
Precio de --
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

Colombia captura a red que lavó USD 42 millones con criptomonedas

Solana apunta a una finalización más rápida, mientras Wall Street reduce el efectivo que debe moverse

Más allá de los mercados de predicción: ¿cómo determinar si un evento hará que el Bitcoin suba o baje?

Ki Young Ju: Nuevas entradas de capital en BTC reducen el riesgo de mercado bajista

Stablecoins: La brecha de 6.6 billones de dólares que asusta a los bancos
USDC se convierte en el primer 'token de dinero electrónico significativo' de la UE

De un sueño en AWS a una máquina de cosecha de liquidez: la verdad de suma cero detrás de las enormes ganancias de Hyperliquid

Cuenta regresiva para la entrada en vigor de la Ley GENIUS: ¿Qué cambió la regla final de la OCC?

Fundador de Folius Ventures: ¡Crypto VC desaparecerá! En la próxima ronda, no busques más historias de 100x, compra directamente a los ganadores

Bélgica rechaza el uso de activos congelados de Rusia para Ucrania

Cripto: Los stablecoins mueven 400 millones de dólares por hora

La actividad de criptomonedas P2P en Canadá cae desde un pico de 650,000 a medida que disminuyen los números de estudiantes

Las compras de stablecoins atraen una propuesta de gacha mientras SP3ND planea compras aleatorias

Senado de México aprueba Ley de Economía Digital para pagos electrónicos

ZachXBT informa sobre el lavado de criptomonedas a través de FreedomXMR en Hyperliquid

Italia: 30 detenidos por organización de lavado de activos digitales vinculada a la mafia

La nueva memecoin KIMCHI alcanza una valoración de 40 millones de dólares

Zebec Network informa sobre recompra de $100,000 de 40.5M ZBCN en el tercer trimestre

Tether invierte en fintech para llevar USDT al comercio minorista de América Latina

Standard Chartered absorberá Zodia Custody tras firmar un acuerdo de adquisición

CEO de Blockchain.com: Las instituciones impulsan el crecimiento del mercado de criptomonedas
La OCC establece reglas definitivas para las stablecoins
Estados Unidos anuncia un plan para combatir fraudes de criptomonedas extranjeras

¿Cómo afectará el cambio de control del Congreso a la valoración del mercado de criptomonedas en las elecciones intermedias de EE. UU.?

Aviones privados y presión de inversores: el CEO de Polymarket se ve obligado a madurar

De Ledger a Bitget: ¿Cuáles son las "zonas de confianza" ignoradas en la seguridad de las criptomonedas?
Polonia: 337 millones de zlotys en estafas de criptomonedas blanqueados en lingotes falsos, nueve arrestos

Doctor Profit advierte sobre un gran evento de liquidación de Monero (XMR)

La economía cripto mundial se reduce un 1,6 por ciento hasta junio de 2026

Un tribunal del Reino Unido permite a 16,000 víctimas apelar en un caso de fraude de 61,000 BTC
Colombia captura a red que lavó USD 42 millones con criptomonedas
Solana apunta a una finalización más rápida, mientras Wall Street reduce el efectivo que debe moverse
Más allá de los mercados de predicción: ¿cómo determinar si un evento hará que el Bitcoin suba o baje?
Ki Young Ju: Nuevas entradas de capital en BTC reducen el riesgo de mercado bajista
Stablecoins: La brecha de 6.6 billones de dólares que asusta a los bancos
USDC se convierte en el primer 'token de dinero electrónico significativo' de la UE
Contenido
Últimos artículos

Últimos listados de monedas en WEEX


