
Legge della Carolina del Nord sui rimborsi dei chioschi crypto: chi ne ha diritto e quando si applica?

 Preferiti su Google



Legge della Carolina del Nord sui rimborsi dei chioschi crypto: chi ne ha diritto e quando si applica?
La legge della Carolina del Nord sui rimborsi dei chioschi crypto prevede rimedi diversi per i nuovi clienti e quelli già esistenti, subordinati alla segnalazione tempestiva e a una determinazione di frode da parte del Commissioner of Banks. I nuovi clienti idonei ricevono il rimborso dell’importo in dollari depositato; i clienti esistenti idonei ricevono il rimborso delle commissioni dell’operatore. Le disposizioni principali entreranno in vigore il 01/01/2027. Alla data del 26/10/2026, i lettori non dovrebbero presumere che il nuovo meccanismo di rimborso si applichi già alle perdite precedenti. (ncleg.gov)
La distinzione più importante è tra l’entrata in vigore di una legge e la possibilità di ottenere un rimborso in un caso specifico. Un titolo che promette “rimborsi per gli ATM crypto” non considera le domande che determinano l’esito: quando è avvenuta la transazione, quale operatore l’ha gestita, se il cliente era nuovo e se la segnalazione della frode è stata inviata all’autorità competente.
Questa guida si basa sulla normativa approvata e sulle attuali risorse ufficiali per presentare reclami. Distingue la procedura prevista dalla legge, che entrerà in vigore in futuro, dalle procedure di segnalazione che le vittime possono seguire fin da ora.
Cos’è la legge della Carolina del Nord sui rimborsi dei chioschi crypto?
Il Virtual Currency Kiosk Consumer Protection Act, approvato tramite l’House Bill 920 come Session Law 2026-45, istituisce un quadro normativo per i chioschi di criptovalute operanti nella Carolina del Nord.
Il quadro normativo riguarda licenze, limiti alle transazioni, informative, prevenzione delle frodi, ricevute, assistenza clienti, annullamenti e alcuni rimborsi. È stato approvato il 07/07/2026 e le disposizioni principali entreranno in vigore il 01/01/2027. (house.ncleg.gov)
Un chiosco crypto è una macchina automatizzata fisica utilizzata per facilitare transazioni che coinvolgono contanti e valute virtuali. I consumatori incontrano spesso queste macchine nei minimarket o nelle stazioni di servizio.
L’aspetto familiare della macchina può nascondere una differenza importante rispetto alle normali operazioni bancarie. Una persona che deposita contanti potrebbe avviare un trasferimento di criptovaluta verso una destinazione controllata da qualcun altro.
Questa distinzione diventa fondamentale quando un truffatore fornisce istruzioni, un indirizzo di crypto wallet o una richiesta di pagamento. La transazione può sembrare eseguita esattamente secondo le istruzioni, pur essendo stata indotta fraudolentemente.
Le disposizioni della legge sui rimborsi riguardano circostanze ben definite. Non garantiscono il rimborso di ogni perdita in criptovalute.
Quando entra in vigore la legge?
La data principale di entrata in vigore è il 01/01/2027, non la data in cui la legge è stata firmata.
La Sezione 4 stabilisce questa data, salvo diverse disposizioni, e fa riferimento ai reati commessi a partire da quel momento. Separatamente, la Sezione 3 impone al Commissioner di stabilire entro tale data le procedure per determinare i casi di frode e le relative norme attuative; questa sezione è entrata in vigore al momento dell’approvazione della legge.
Per chi legge questo articolo nel 10/2026, ci sono quindi due compiti distinti.
Primo, segnalare tempestivamente una presunta truffa attraverso i canali ufficiali disponibili. Secondo, verificare quali norme e rimedi si applichino alla transazione specifica. Non rimandare la segnalazione in attesa di gennaio.
| Data rilevante | Significato |
|---|---|
| 07/07/2026 | La legge è stata approvata |
| 26/10/2026 | Data di aggiornamento di questo articolo; la data principale di entrata in vigore è ancora futura |
| 01/01/2027 | Data principale di entrata in vigore e scadenza per l’adozione delle procedure attuative |
La tabella chiarisce le tempistiche, non determina l’idoneità di una singola persona. Per una transazione effettuata in prossimità della data di entrata in vigore potrebbe essere necessario esaminare i fatti specifici e le indicazioni attuative dell’autorità di vigilanza.
È possibile recuperare una perdita subita prima del 01/2027?
Non presumere che una perdita precedente al 2027 rientri nel nuovo meccanismo di rimborso previsto dalla legge.
La legge approvata non garantisce il rimborso di tutte le truffe storiche legate ai chioschi crypto. Le disposizioni sulla data di entrata in vigore sono un motivo per chiedere conferma caso per caso, anziché considerare automaticamente coperta una perdita precedente.
Tuttavia, “il nuovo meccanismo potrebbe non applicarsi” non significa “non c’è motivo di segnalare la frode”.
L’operatore potrebbe avere una politica di rimborso già in vigore. La transazione potrebbe essere ancora in sospeso. Potrebbe inoltre essere necessario indagare su altre questioni relative alla tutela dei consumatori.
In un articolo pubblicato a ottobre, WRAL ha riportato le risposte degli operatori, descrivendo le politiche attuali e i preparativi per la nuova legge. Queste dichiarazioni mostrano perché una politica aziendale volontaria e un obbligo di legge futuro vadano valutati separatamente. Non garantiscono un rimborso da parte di nessuno dei due operatori.
Chiedi all’operatore di comunicarti per iscritto la politica applicabile e conserva la risposta. Nel frattempo, usa i canali ufficiali per le segnalazioni e non affidarti esclusivamente all’interpretazione dell’azienda.
Prezzo di --
Chi ha diritto a un rimborso?
Le disposizioni sui rimborsi distinguono tra clienti di valute virtuali nuovi ed esistenti.
Ai sensi della G.S. 53-457, per entrambe le categorie è necessario segnalare il trasferimento fraudolento al Commissioner entro 30 giorni e ottenere una determinazione di frode secondo le procedure del Commissioner. Lo status del cliente determina il rimedio specifico previsto.
| Status del cliente al momento della transazione | Rimedio previsto al verificarsi delle condizioni |
|---|---|
| Nuovo cliente | Rimborso dell’intero importo in dollari depositato nel chiosco |
| Cliente esistente | Rimborso delle commissioni applicate dall’operatore |
La definizione di “nuovo” è più ampia di “prima transazione di sempre”. La legge include chi non ha mai effettuato transazioni con il licenziatario e chi ha effettuato la prima transazione con quel licenziatario nei 30 giorni precedenti. I clienti esistenti sono definiti come coloro la cui prima transazione risale a oltre 30 giorni prima.
Il riferimento al licenziatario è importante. Utilizzare una macchina fisica diversa non crea necessariamente un nuovo rapporto se entrambe le macchine sono gestite dallo stesso operatore autorizzato.
Al contrario, l’esperienza generale di una persona con le criptovalute non basta, da sola, a determinare come la legge classifichi il suo rapporto con un particolare licenziatario.
In caso di date limite o di contestazioni sulla cronologia del conto, conserva la documentazione della prima transazione e chiedi al Commissioner come si applica la definizione.
Quali sono i tre periodi di tempo che i lettori dovrebbero conoscere?
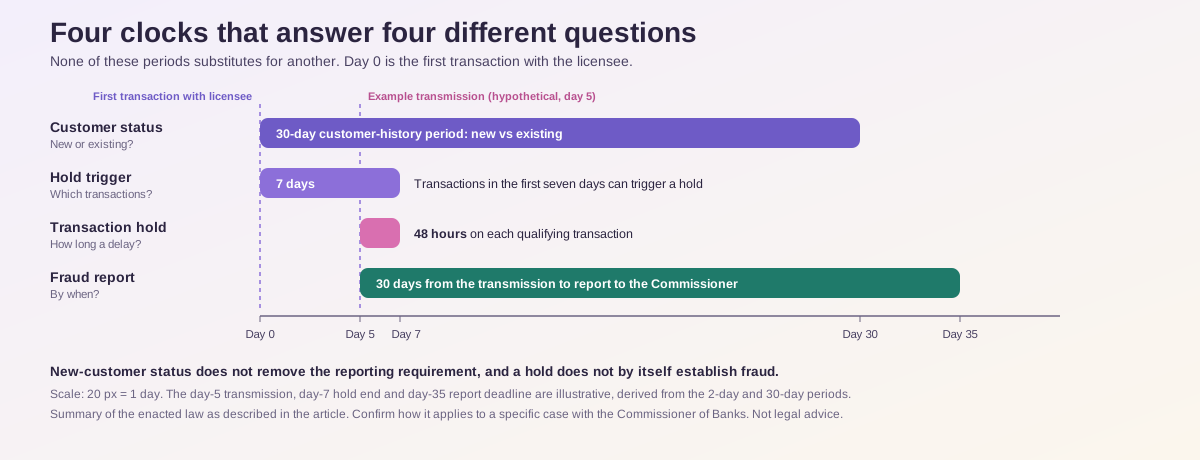
La legge prevede diverse scadenze che rispondono a domande differenti. Confonderle può portare i consumatori a fraintendere sia le misure preventive sia i requisiti per ottenere un rimborso.
La distinzione più utile è tra il periodo per classificare il cliente, il criterio che fa scattare il blocco della transazione e la scadenza per segnalare la frode.
| Periodo di tempo | A cosa si riferisce | Equivoco comune |
|---|---|---|
| Periodo di 30 giorni relativo alla cronologia del cliente | Determina se il cliente è nuovo o esistente | “Nuovo” significa solo alla prima visita in assoluto |
| Primi sette giorni dopo la prima transazione | Determina quali transazioni fanno scattare il blocco obbligatorio | Ogni nuovo cliente è soggetto al blocco per tutti i 30 giorni |
| Blocco di 48 ore | Ritardo prima che una transazione idonea possa essere completata | È un periodo di chargeback valido per tutti |
| 30 giorni dal trasferimento | Segnalazione della frode al Commissioner | La scadenza parte dal momento in cui la vittima scopre la truffa |
La disposizione sul blocco si applica alle transazioni avviate da clienti la cui prima transazione è avvenuta nei sette giorni precedenti. Ogni transazione idonea ha un proprio blocco di 48 ore.
Queste scadenze non sono intercambiabili. Essere classificati come nuovi clienti non elimina l’obbligo di segnalazione, e il ritardo di una transazione non dimostra automaticamente che si sia verificata una frode.
Segnalare la frode entro 30 giorni significa ricevere il rimborso entro 30 giorni?
No. La condizione dei 30 giorni riguarda la segnalazione della frode, non una scadenza garantita per il pagamento.
La disposizione sui rimborsi calcola il termine per la segnalazione a partire dal trasferimento. Richiede inoltre, separatamente, che il Commissioner determini che si sia verificata una frode. Non stabilisce che la semplice presentazione di un reclamo comporti automaticamente un pagamento entro lo stesso periodo.
Questo comporta una conseguenza pratica importante: non aspettare che l’operatore concluda un’indagine interna prima di verificare la procedura di segnalazione dell’autorità di vigilanza.
Conserva registrazioni separate della data della transazione, del momento in cui hai contattato l’operatore e di quando hai segnalato il caso al Commissioner. Un ticket dell’assistenza clienti e un reclamo all’autorità di vigilanza non sono documenti intercambiabili.
Se ci sono stati più trasferimenti, elencali singolarmente. Non presumere che la data dell’ultimo pagamento faccia ripartire il termine per i pagamenti precedenti.
Se la scadenza è vicina, contatta subito il Commissioner per sapere come presentare la segnalazione e fornire la documentazione di supporto. Non aspettare di aver ricostruito ogni dettaglio della truffa.
Dove dovrebbero segnalare una truffa legata a un chiosco crypto le vittime?
La disposizione sui rimborsi approvata individua nel Commissioner of Banks della Carolina del Nord l’autorità che riceve la segnalazione e determina se si è verificata una frode.
L’attuale pagina del Commissioner dedicata alle richieste dei consumatori e alle informazioni sui reclami spiega come verificare se una società è soggetta a regolamentazione e come accedere alla procedura di reclamo online. Offre anche un canale per domande generali.
La pagina consultata per questo articolo descrive la procedura generale per i reclami. Non va presentata come un portale separato per i rimborsi dei chioschi del 2027, la cui piena attuazione sia già stata verificata.
Contatta l’operatore del chiosco
Utilizza le informazioni di contatto riportate su una ricevuta autentica o provenienti da una fonte aziendale verificata.
Chiedi se la transazione è stata completata, se è ancora attivo un blocco e se è possibile annullarla o ottenere un rimborso previsto dalla politica aziendale. Richiedi un numero di pratica e una conferma scritta.
Questo contatto può aiutare a conservare i documenti e a chiarire lo stato della transazione. Non sostituisce la segnalazione all’autorità indicata dalla legge.
Utilizza le risorse ufficiali per i reclami del Commissioner
Parti dalla pagina ufficiale con le informazioni sui reclami, anziché da un link inviato da una persona che ti contatta senza preavviso.
Descrivi il chiosco, l’operatore, la transazione e la presunta frode. Spiega che il reclamo riguarda un chiosco di valute virtuali e chiedi come seguire la procedura di segnalazione o di determinazione della frode applicabile.
La procedura generale del Commissioner prevede l’esame dei reclami e la richiesta di risposte alle società. Presentare un reclamo è un passaggio amministrativo, non un’approvazione automatica dell’idoneità al rimborso.
Segnala la truffa alle altre autorità competenti
La pagina per presentare un reclamo del Dipartimento di Giustizia della Carolina del Nord offre diverse opzioni per i reclami dei consumatori. Potrebbe essere necessario segnalare il caso anche alle forze dell’ordine locali, soprattutto se sono state usate minacce o impersonificazioni.
Le indicazioni del NCDOJ sulle truffe crypto invitano a segnalarle tempestivamente. Queste segnalazioni aggiuntive sono utili, ma i lettori non dovrebbero presumere che sostituiscano il requisito specifico di segnalazione al Commissioner.
Quali documenti dovresti conservare?
Una documentazione chiara aiuta a distinguere la truffa vera e propria dalla transazione al chiosco utilizzata per metterla in atto.
Il seguente elenco è una checklist pratica per prepararsi, non l’affermazione che ogni elemento sarà obbligatorio per una futura richiesta di rimborso.
| Documento | Perché è utile |
|---|---|
| Ricevuta del chiosco e riferimento della transazione | Identifica il pagamento e l’operatore |
| Ubicazione della macchina e informazioni identificative | Collega il reclamo al chiosco fisico |
| Importo in dollari, importo in criptovaluta e commissioni | Distingue il valore depositato dagli addebiti |
| Indirizzo di destinazione e identificativo della transazione | Aiuta a identificare il trasferimento registrato |
| Data della prima transazione con l’operatore | Aiuta a stabilire la cronologia rilevante del cliente |
| Messaggi, numeri di telefono e istruzioni di pagamento | Documenta come è stato indotto il pagamento |
| Numeri di pratica dell’operatore e delle autorità | Documenta la cronologia delle segnalazioni |
Le disposizioni della legge sulle ricevute prevedono informazioni dettagliate sulla transazione, tra cui orari, identificativi, indirizzi, addebiti e informazioni sulla politica di rimborso.
Se non hai più la ricevuta, spiegalo nella segnalazione e fornisci qualsiasi altra documentazione disponibile. La mancanza di un documento è un motivo per chiedere aiuto nel reperire le prove, non per rimandare la segnalazione.
Conserva gli originali e invia copie attraverso i canali ufficiali. Il NCDOJ raccomanda espressamente di fornire copie leggibili dei documenti di supporto e avverte che quelli inviati potrebbero diventare documenti pubblici. Evita di includere le frasi di recupero del wallet o altre informazioni sensibili non pertinenti.
Come si applicherebbero le regole in situazioni realistiche?
Gli esempi sono utili solo se le ipotesi sono esplicite. Le situazioni che seguono sono ipotetiche e presuppongono una transazione a cui si applicano le nuove disposizioni.
Scenario 1: un nuovo cliente segnala tempestivamente
Un cliente effettua la prima transazione con un operatore e viene ingannato, inducendolo a inviare fondi a un truffatore. Segnala il trasferimento fraudolento al Commissioner entro il termine previsto.
Resta da stabilire se il Commissioner determinerà che si è verificata una frode e quale procedura si applicherà. Essere un nuovo cliente e segnalare tempestivamente sono condizioni importanti, ma un articolo non può approvare in anticipo la richiesta.
Scenario 2: un cliente abituale è ancora nel periodo iniziale
Un cliente ha utilizzato per la prima volta lo stesso operatore due settimane prima.
Definirlo un “cliente abituale” nella conversazione comune non significa necessariamente che sia un cliente esistente ai sensi della legge. Fa fede la definizione legale basata sulla cronologia del cliente.
Ecco perché la data della prima transazione può essere più importante del numero di visite.
Scenario 3: un cliente di lunga data chiede il rimborso dell’intero deposito
Un cliente la cui prima transazione con il licenziatario risale a diversi mesi prima segnala un trasferimento fraudolento.
Diventa importante la distinzione prevista dalla legge tra rimborso del deposito e rimborso delle commissioni dell’operatore. Non si dovrebbe promettere il rimborso dell’intero deposito solo perché è stata inviata tempestivamente una segnalazione di frode.
Potrebbe essere opportuno esaminare altri fatti o rimedi, ma non vanno inventati sulla base di un titolo generico.
Scenario 4: la perdita è avvenuta nel 10/2026
Una vittima viene a conoscenza della legge dopo aver perso denaro prima della sua data principale di entrata in vigore.
Dovrebbe segnalare subito il caso e chiedere informazioni sulle politiche e sui rimedi esistenti applicabili. Aspettare gennaio non farà rientrare automaticamente la transazione precedente nel nuovo quadro normativo.
È possibile annullare una transazione in sospeso presso un chiosco crypto?
La legge approvata prevede l’annullamento con rimborso integrale e immediato se l’annullamento avviene prima del completamento. Questo è un caso distinto dalla procedura di rimborso per frode dopo il trasferimento.
Il blocco obbligatorio crea una possibile finestra d’intervento per le transazioni idonee. L’operatore non può semplicemente sbloccare in anticipo una transazione bloccata su richiesta del cliente: il blocco è soggetto a specifici requisiti di legge.
Per chi si accorge di essere vittima di una truffa mentre la transazione è ancora in sospeso, la domanda immediata riguarda quindi lo stato della transazione: è stata davvero completata o è ancora possibile bloccarla?
Chiedilo direttamente all’operatore e conserva la risposta. Non affidarti solo a chi ti chiama sostenendo che il pagamento sia irreversibile o che serva un altro deposito per risolvere il problema.
Il principio generale vale anche prima dell’entrata in vigore delle nuove disposizioni: contatta subito l’operatore per una transazione che potrebbe essere ancora in sospeso, senza presumere che il diritto di annullamento previsto dalla legge futura sia già applicabile.
Il limite alle commissioni del 12% rende sicura una transazione al chiosco?
No. Un limite alle commissioni riguarda il costo della transazione; non autentica il destinatario e non rende legittima una richiesta di pagamento.
Il nuovo quadro normativo limita al 12% del valore della transazione pertinente l’insieme delle commissioni e degli addebiti, incluso lo spread. Stabilisce inoltre limiti giornalieri diversi per i clienti nuovi ed esistenti.
Si tratta di misure di tutela con finalità specifiche. Non vanno interpretate come un’autorizzazione a procedere con un pagamento sospetto.
Per esempio, un trasferimento ipotetico di 1.000 $ può comunque causare una perdita di 1.000 $ anche se l’operatore non applica alcuna commissione. Costi inferiori non risolvono il problema di inviare valore a un truffatore.
Allo stesso modo, restare al di sotto di un limite giornaliero non dimostra che una transazione sia appropriata. Un truffatore può chiedere un importo inferiore al tetto normativo.
La domanda migliore è se il pagamento sia davvero una tua scelta, diretto a un destinatario che hai verificato in modo indipendente e motivato da una ragione che superi un esame attento.
La legge copre le perdite legate al trading online su un exchange crypto?
Non presumere che una norma scritta per i chioschi fisici di valute virtuali si applichi al normale trading online sugli exchange.
Una perdita dovuta alle oscillazioni dei prezzi di mercato, un prelievo online contestato e un trasferimento al chiosco indotto fraudolentemente riguardano fatti diversi. Prima di valutare qualsiasi rimedio, occorre identificare il prodotto e la transazione.
La legge distingue inoltre l’operatore di un chiosco da un’attività che si limita a fornire spazio per una macchina gestita da terzi. Il solo nome della stazione di servizio potrebbe quindi non bastare per identificare l’operatore pertinente. (ncleg.gov)
Per i lettori che valutano i servizi online, il parallelo utile è la verifica. Il Trust Center di WEEX consente di consultare le informazioni di WEEX su sicurezza e trasparenza, mentre il verificatore dei contatti di WEEX aiuta a controllare i canali che dichiarano di appartenere a WEEX.
Queste risorse hanno una finalità diversa dal quadro normativo della Carolina del Nord sui rimborsi dei chioschi. Non dimostrano che una perdita al chiosco sia coperta da WEEX né che un determinato servizio sia disponibile in una specifica giurisdizione.
E se qualcuno si offrisse di recuperare il denaro a pagamento?
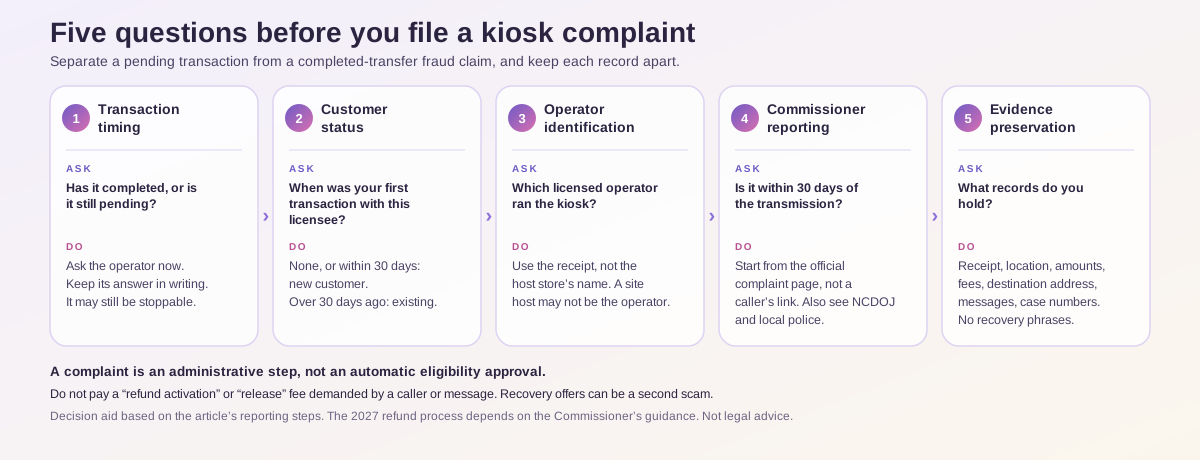
Considera l’offerta di recupero come una possibile truffa a sé stante.
Chi è a conoscenza della tua perdita potrebbe sostenere di rappresentare un investigatore, un ufficio governativo, un exchange o una società di recupero. Conoscere l’incidente non dimostra che la sua identità sia autentica.
Il Dipartimento di Giustizia della Carolina del Nord ha avvertito che le persone che hanno già perso criptovalute possono essere nuovamente prese di mira da presunti servizi di recupero.
Utilizza i recapiti ottenuti in modo indipendente dai siti ufficiali. Non pagare una richiesta inattesa di “attivazione del rimborso”, “verifica” o “svincolo” solo perché il mittente cita la nuova legge.
Se qualcuno afferma di rappresentare WEEX, verifica la sua dichiarazione attraverso il verificatore ufficiale. Se sostiene di rappresentare il Commissioner o il NCDOJ, torna ai canali di contatto pubblicati dall’ente stesso.
Una legge che crea potenziali diritti al rimborso non rende autentico ogni messaggio che li pubblicizza.
Il punto di vista editoriale di WEEX
Il nuovo quadro normativo della Carolina del Nord è significativo perché introduce responsabilità specifiche per un metodo di pagamento spesso utilizzato nelle truffe segnalate. La sua efficacia pratica, tuttavia, dipende dalla comprensione delle condizioni da parte dei consumatori.
La semplificazione più pericolosa è: “segnala una truffa crypto e riavrai tutti i tuoi soldi”. Questa affermazione ignora le tempistiche, la classificazione del cliente, l’autorità a cui inviare la segnalazione e la procedura per determinare la frode.
L’approccio migliore è concreto: identifica l’operatore, conserva la documentazione della transazione, segnala tempestivamente e distingui l’annullamento di una transazione in sospeso da una richiesta di rimborso per frode dopo un trasferimento completato.
Per le perdite precedenti al 01/2027, chiedi aiuto ora invece di aspettare una futura data di entrata in vigore. Per le transazioni successive, segui le attuali indicazioni attuative del Commissioner invece di affidarti a un vecchio titolo o alle rassicurazioni verbali di un operatore.
Domande frequenti
1. Quando entra in vigore la legge della Carolina del Nord sui rimborsi dei chioschi crypto?
Le disposizioni principali entreranno in vigore il 01/01/2027. La sezione che incarica il Commissioner di definire le procedure attuative è entrata in vigore al momento dell’approvazione della legge.
2. Ogni vittima di una truffa tramite ATM crypto riceve un rimborso completo?
No. La legge distingue tra clienti nuovi ed esistenti e richiede una segnalazione tempestiva e una determinazione di frode. I rimedi previsti differiscono tra le due categorie di clienti.
3. Il termine di 30 giorni inizia quando scopro la truffa?
La disposizione sui rimborsi calcola il periodo per la segnalazione a partire dal trasferimento. Non presumere che scoprire la truffa in un secondo momento faccia ripartire il termine.
4. È sufficiente segnalare il caso alla società che gestisce il chiosco?
La condizione prevista dalla legge specifica che la segnalazione deve essere presentata al Commissioner of Banks. Contattare l’operatore può essere importante, ma non va considerato un sostituto della segnalazione richiesta all’autorità di vigilanza.
5. Posso chiedere un rimborso per il denaro perso prima del 01/2027?
Non presumere che il nuovo meccanismo copra le perdite precedenti. Segnala tempestivamente il caso e chiedi all’operatore e alle autorità competenti quali politiche e rimedi si applichino alla tua transazione.
Fonti
| Fonte | Materiale consultato | Data |
|---|---|---|
| Session Law 2026-45 della Carolina del Nord | Legge approvata, definizioni, ricevute e disposizioni attuative | Approvata il 07/07/2026; verificata il 26/10/2026 |
| G.S. 53-457 | Condizioni per i rimborsi, annullamenti, limiti e commissioni | Verificata il 26/10/2026 |
| Commissioner of Banks: informazioni sui reclami | Canali ufficiali attuali per reclami e richieste di informazioni | Consultata il 26/10/2026 |
| NCDOJ: presenta un reclamo | Indicazioni per le segnalazioni dei consumatori e i documenti di supporto | Consultata il 26/10/2026 |
| WRAL: truffe tramite ATM crypto e risposte degli operatori | Notizie recenti e differenze tra le politiche aziendali | Pubblicato il 19/10/2026 |
| Sheppard: legge della Carolina del Nord sui chioschi | Panoramica normativa e requisiti operativi | Pubblicato il 20/08/2026 |
| NCDOJ: truffe di recupero delle criptovalute | Avvertenza sulle truffe secondarie | Consultata il 26/10/2026 |
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche

La Settimana Avanti: 4 momenti importanti per il mercato delle criptovalute

I mercati previsionali portano realmente valore? – Tiger Research
Che cos’è il trenching nel mondo crypto? Slang di trading, rischi dei token e costi di uscita
Che cos’è il trenching nel mondo crypto? Scopri lo slang, i controlli sui token, i rischi di liquidità e perché un token in rialzo può comunque causare una perdita dopo i costi di trading.

La rielezione di Lula provoca panico nei mercati, il mercato azionario brasiliano affronta il rischio di interruzione

L'FCA propone controlli potenziati per i portafogli personali nella guida sulle criptovalute
Ethereum: Glamsterdam rinviato dopo la rilevazione di rischi su 13 contratti

House of Doge termina l'autorizzazione a Dogecoin, cambia CEO e prevede l'acquisizione di McQueen Labs

Startup americana sviluppa oro artificiale, evidenziando la scarsità di Bitcoin
La BCE afferma che l'euro digitale darà all'Europa il controllo sui suoi sistemi di pagamento

Decisione sui tassi della Fed, dati PCE e situazione dei tassi in Giappone saranno annunciati

La comunità di Monero sostiene la proposta di 45 XMR per lo sviluppo del core

I rischi nell'economia globale si accumulano: doppia minaccia da Trump, allerta debito nell'intelligenza artificiale

FOUNDATION vittima di attacchi di spam con domini contraffatti

Keystone rivela una violazione dei dati dei clienti dei portafogli

[Controversia sul Bitcoin a 0 dollari②] "0 dollari è esagerato"... Le ragioni del rifiuto di Wall Street
Il Canada propone il rimborso diretto delle stablecoin per i piccoli detentori con un limite di commissione dell'1%

Decisione della Fed, PIL e PCE dettano il tono | Anteprima settimanale dei mercati WEEX (10.26-10.30)

Esclusiva WEEX

Conferenza Ripple Swell programmata per il 27-29 ottobre a New York

L'oro scende sotto 4.000 $, Bitcoin arretra sotto 80.000 $ | WEEX TradFi Daily(26/10/2026)
Alla chiusura del 23/10, i principali indici hanno chiuso in ordine sparso, con il Dow più debole. Il Brent è salito a circa 116,7 $, vicino ai massimi degli ultimi sei mesi, mentre il settore energetico ha guidato i rialzi; l'oro è brevemente sceso sotto 4.000 $ mentre Bitcoin arretrava verso 80.000 $. La scorsa settimana i titoli della cybersicurezza si sono rafforzati, con CrowdStrike in rialzo di quasi 12%. I mercati osservano se la correzione di Bitcoin sia vicina alla conclusione e attendono oggi i risultati di Verizon, Cadence, Celestica e Amkor.

Il prospetto IPO di Anthropic sarà reso pubblico il 26 ottobre
Il Partito Progressista si oppone al rinvio della tassazione sui redditi da criptovalute

La Superintendencia del Mercado di Valori di Panama esclude le criptovalute dalla sua supervisione

Un'organizzazione no-profit pubblica un annuncio per avvertire sui rischi della tokenizzazione delle azioni
Il presidente Trump congela circa 156 miliardi di yen in criptovalute legate a frodi

DBS prevede che il rendimento dei Treasury a 10 anni scenderà al 4,8%

Market Maker di Criptovalute: Quali sono le caratteristiche di un market maker legittimo?

Vitalik supporta Kimi 3.1 escludendo capacità di attacco informatico avanzato

Un funzionario fiscale del Connecticut accusato di dichiarazione falsa delle perdite in criptovalute

L'agenzia di regolamentazione finanziaria della California si oppone alla proposta di criptovalute della SEC
La Settimana Avanti: 4 momenti importanti per il mercato delle criptovalute
I mercati previsionali portano realmente valore? – Tiger Research
Che cos’è il trenching nel mondo crypto? Slang di trading, rischi dei token e costi di uscita
Che cos’è il trenching nel mondo crypto? Scopri lo slang, i controlli sui token, i rischi di liquidità e perché un token in rialzo può comunque causare una perdita dopo i costi di trading.
La rielezione di Lula provoca panico nei mercati, il mercato azionario brasiliano affronta il rischio di interruzione
L'FCA propone controlli potenziati per i portafogli personali nella guida sulle criptovalute
Ethereum: Glamsterdam rinviato dopo la rilevazione di rischi su 13 contratti
Contenuti
Ultimi articoli


Ultimi listing di monete su WEEX


