
Що таке децентралізована криптобіржа (DEX)? Як вона працює, які витрати й ризики та коли нею користуватися

 Оцінити в Google


Децентралізована криптобіржа, яку зазвичай скорочено називають DEX, — це торговий протокол на базі блокчейну, що дає змогу користувачам обмінювати цифрові активи безпосередньо зі своїх гаманців, не вносячи їх спочатку на кастодіальну біржу. Замість корпоративного механізму зіставлення ордерів і внутрішнього реєстру рахунків DEX використовує смартконтракти, пули ліквідності, ончейн-книги ордерів або системи маршрутизації для визначення ціни та розрахунку за транзакціями.
Словосполучення «децентралізована біржа» часто сприймають як позначку безпеки. Але це не так. DEX може усунути ризик зберігання коштів, водночас створюючи ризики, пов’язані зі смартконтрактами, токенами, інтерфейсом, управлінням, оракулами та порядком виконання транзакцій. Правильне запитання — не в тому, чи DEX завжди кращі за централізовані біржі, а в тому, чи забезпечує конкретна DEX потрібну модель зберігання, якість виконання та рівень децентралізації для певної угоди.
Коротко
| Запитання | Коротка відповідь |
|---|---|
| Що означає DEX? | DEX означає децентралізовану біржу. |
| Хто зберігає активи? | Зазвичай користувач зберігає контроль над ними через гаманець із самостійним зберіганням. |
| Як виконуються угоди? | Смартконтракти проводять обмін через пули ліквідності, книги ордерів або агрегатори. |
| Чи потрібен обліковий запис для DEX? | Зазвичай для взаємодії з протоколом потрібен сумісний гаманець, а не традиційний біржовий обліковий запис. |
| Чи безкоштовні угоди на DEX? | Ні. Користувачі можуть платити комісії пулу, мережевий газ, а також зазнавати цінового впливу, прослизання та витрат, пов’язаних із MEV. |
| Чи кожна DEX повністю децентралізована? | Ні. Контроль може залишатися зосередженим у ключах оновлення, інтерфейсах, управлінні, оракулах або базових мережах. |
| Чи можна скасувати транзакцію? | Зазвичай ні — після її остаточного запису в блокчейн. |
Що означає DEX у криптовалютах?
DEX — це скорочення від «децентралізована біржа». На практиці так називають протокол, який замінює принаймні частину функцій звичайного біржового оператора програмами на базі блокчейну.
Централізована біржа записує баланси користувачів у приватну базу даних, зберігає активи клієнтів і використовує внутрішній механізм зіставлення ордерів для обробки угод. DEX зазвичай дає змогу гаманцю користувача напряму взаємодіяти з одним або кількома смартконтрактами. Ці контракти визначають, як активи надходять до пулів ліквідності й виходять із них, як зіставляються ордери та чи відповідає транзакція умовам користувача.
Coinbase визначає DEX як одноранговий маркетплейс, де транзакції відбуваються безпосередньо між криптотрейдерами. Uniswap додає важливе уточнення: DEX не обов’язково є «біржею» у традиційному корпоративному розумінні. Це може бути набір смартконтрактів, що забезпечує транзакції між гаманцями або між гаманцем і пулом.
«Одноранговий» також не слід розуміти надто буквально. На біржі з автоматизованим маркетмейкером трейдер зазвичай обмінює активи з пулом ліквідності, а не чекає, поки конкретна людина стане іншою стороною угоди.
Як працює децентралізована криптобіржа?
Транзакція на DEX зазвичай поєднує чотири технічні компоненти: гаманець користувача, інтерфейс біржі, смартконтракти протоколу та блокчейн, у якому проводиться розрахунок за транзакцією.
Інтерфейс формує запропоновану транзакцію, але її має підтвердити гаманець. Потім смартконтракт перевіряє угоду відповідно до правил протоколу. Якщо умови виконано, блокчейн фіксує переміщення активів. Отримані токени надходять у гаманець під контролем користувача, а не на рахунок, яким керує біржа.
Це розмежування має значення. Сайт DEX може зникнути, тоді як її базові смартконтракти залишатимуться працездатними. І навпаки, сучасний вебсайт не доводить, що протокол за ним безпечний або децентралізований.
DEX на базі автоматизованого маркетмейкера
Автоматизований маркетмейкер (AMM) дає змогу користувачам торгувати за рахунок ліквідності, внесеної до смартконтрактів. Постачальники ліквідності надають пари токенів і натомість отримують частину торгових комісій.
В одній із базових моделей AMM використовується формула постійного добутку:
У цій формулі і — це кількість двох активів у пулі, а залишається сталою величиною до врахування комісій. Коли трейдер додає один актив, смартконтракт видає частину іншого. Співвідношення резервів змінюється, а разом із ним змінюється й ціна, яку показує пул.
Uniswap, Curve, Balancer та багато інших протоколів використовують різні варіанти автоматизованих пулів ліквідності. У сучасних AMM можуть застосовуватися концентрована ліквідність, криві для стейблкоїнів, користувацькі хуки або динамічні комісії замість єдиної універсальної формули.
DEX із книгою ордерів
DEX із книгою ордерів дає трейдерам змогу подавати заявки на купівлю, продаж і лімітні ордери. Деякі такі біржі зберігають ордери та зіставляють їх повністю в блокчейні, а інші використовують для швидкості позаланцюгову інфраструктуру, проводячи остаточний розрахунок у блокчейні.
DEX із книгою ордерів може забезпечити досвід торгівлі, подібніший до централізованої біржі, особливо на спотових ринках, ринках безстрокових ф’ючерсів та інших деривативів. Однак ступінь її децентралізації залежить не лише від самостійного зберігання активів. Трейдеру варто з’ясувати, хто керує інфраструктурою зіставлення ордерів, контролює оновлення, надає цінові дані та відповідає за аварійні функції.
Агрегатори DEX і системи на основі намірів
Агрегатор DEX шукає кращий маршрут виконання угоди через кілька пулів або протоколів. Замість того щоб спрямовувати всю угоду через один пул, він може розділити ордер між кількома джерелами ліквідності.
Система на основі намірів іде далі. Користувач указує бажаний результат — наприклад, обміняти один токен на інший і отримати щонайменше певну кількість, — а конкуруючі виконавці шукають спосіб здійснити обмін.
Такі системи можуть зменшити ціновий вплив, але додають залежності. Виконання може спиратися на маршрутизатори, виконавців, ретранслятори, мости або системи приватного потоку ордерів. Складніший маршрут не обов’язково є децентралізованішим.
Ціна --
Що насправді відбувається під час обміну на DEX?
Припустімо, користувач хоче обміняти USDC на ETH.
Спочатку гаманцю може знадобитися надати смартконтракту дозвіл витрачати USDC. Це окремий дозвіл, не сама операція обміну, і для нього може знадобитися окрема транзакція в блокчейні.
Потім інтерфейс DEX запитує котирування в пулу або маршрутизатора. Котирування залежить від доступної ліквідності, розміру ордера, комісій пулу, поточних умов у мережі та встановленого користувачем допуску на прослизання.
Коли користувач підтверджує операцію, підписана транзакція надсилається до мережі. Валідатори або секвенсори визначають, коли її буде включено до блокчейну. Потім смартконтракт перевіряє, чи досі виконується умова щодо мінімального обсягу отримання.
Якщо ціна вийшла за дозволений діапазон, транзакція може завершитися помилкою. Користувач усе одно може втратити кошти на мережеву комісію, адже обчислення вже виконувалися, хоча обмін не відбувся.
Якщо транзакція успішна, вхідний токен виходить із гаманця, а вихідний надходить до нього. Транзакцію та отримані баланси зазвичай можна перевірити через блокчейн-оглядач.
Реальна вартість угоди на децентралізованій криптобіржі
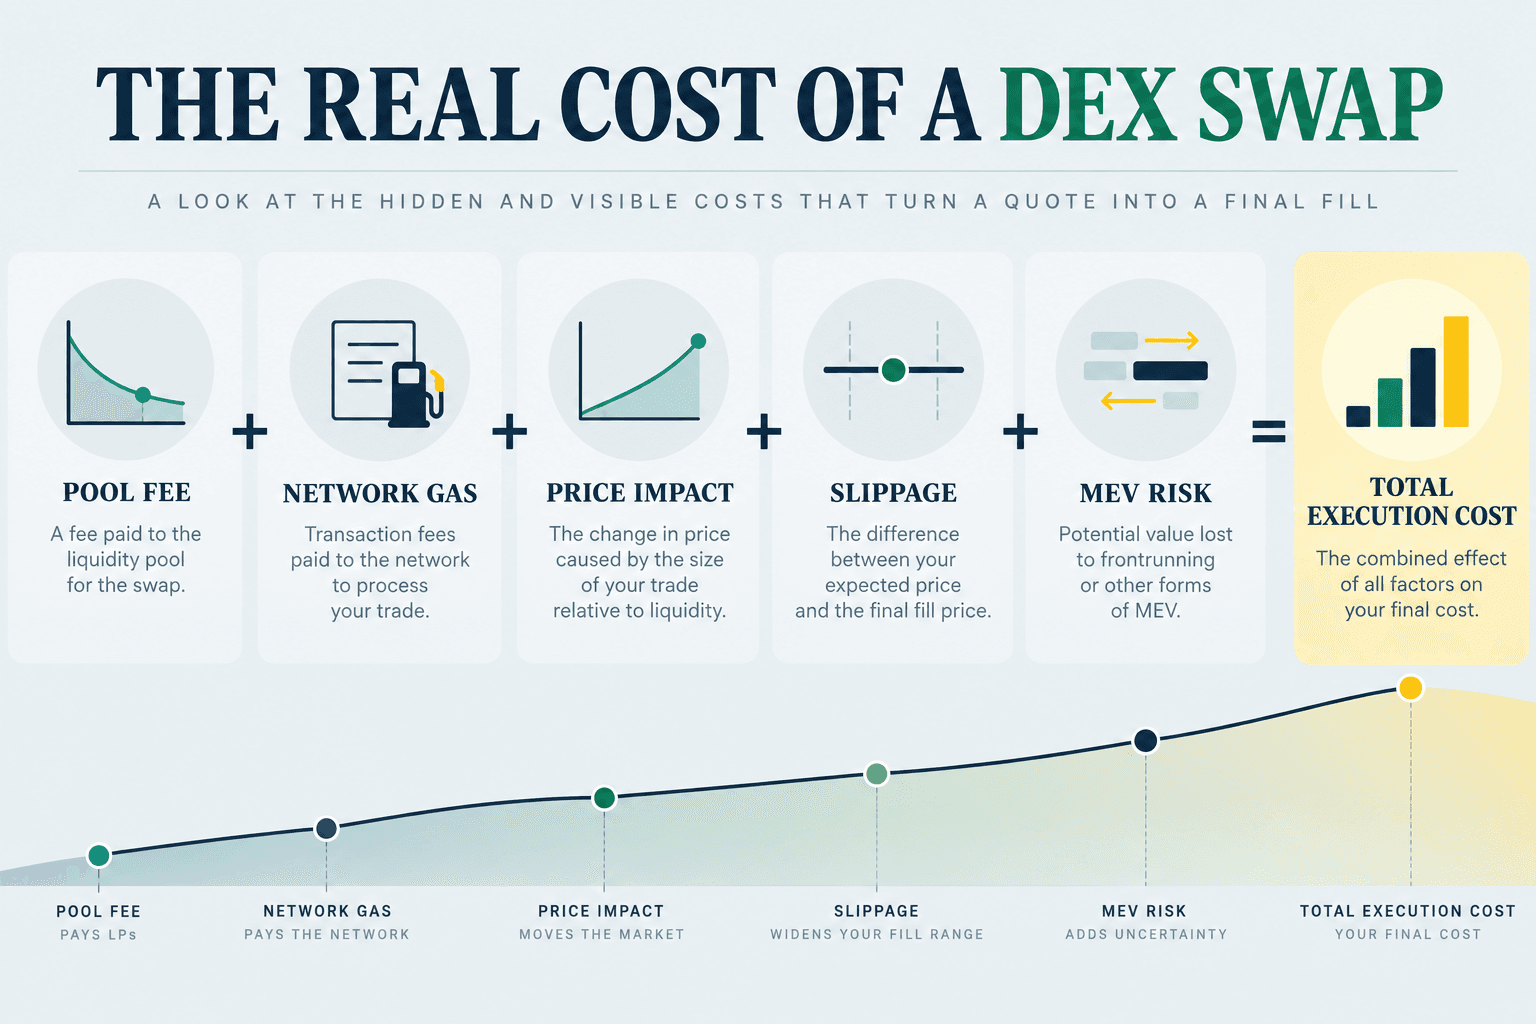
Комісія, показана поруч із пулом ліквідності, — не повна вартість використання DEX. Реалістичніша модель має такий вигляд:
Ці складові поводяться по-різному. Газ часто є відносно фіксованою витратою для певного типу транзакції. Ціновий вплив зростає пропорційно розміру угоди порівняно з доступною ліквідністю. Прослизання залежить від зміни ринку й умов виконання. Втрати, пов’язані з MEV, частково залежать від того, наскільки помітним і вразливим для використання є ордер до моменту розрахунку.
Дослідження, у якому порівнювали децентралізовані й централізовані майданчики, показало, що фіксовані витрати блокчейну непропорційно сильно впливають на невеликі угоди на DEX. Те саме дослідження виявило, що за достатньо великих угод виконання на DEX може бути конкурентнішим за умови глибокої ліквідності.
Окреме дослідження транзакцій Uniswap дійшло точнішого висновку: для невеликих обмінів основною витратою зазвичай є газ, тоді як для великих важливішими стають ціновий вплив і прослизання. У ньому також виявили, що несприятливе прослизання було ймовірнішим у волатильному пулі мемкоїнів, ніж у зрілому пулі USDC–ETH.
Комісія пулу або протоколу
Комісія пулу утримується протоколом під час виконання обміну. Залежно від DEX, її можуть розподіляти між постачальниками ліквідності, казначейством протоколу або іншими учасниками.
Нижчий рівень комісії не обов’язково означає нижчі витрати. Пул із низькою комісією та малою ліквідністю може створити більший ціновий вплив, ніж пул із вищою комісією та глибокою ліквідністю.
Мережевий газ
Газ сплачується мережі блокчейну за обробку транзакції. Він не обов’язково сплачується DEX.
Газ створює важливий ефект залежності від розміру угоди. Комісія мережі в розмірі 3 $ становить 3% від угоди на 100 $, але лише 0,03% від угоди на 10 000 $. Саме тому порівняння лише процентних комісій пулу може суттєво спотворити економіку невеликого обміну.
Ціновий вплив
Ціновий вплив — це зміна ціни, яку показує пул, спричинена самою угодою. Це не те саме, що звичайна зміна ринкової ціни.
Великий ордер у пулі з малою ліквідністю забирає значну частину одного з резервів. AMM змінює ціну вздовж кривої зв’язування, щоб пул зберігав математичний баланс.
Прослизання
Прослизання — це різниця між очікуваною ціною виконання та фактичним результатом.
Користувачі часто встановлюють допуск на прослизання, який визначає, наскільки вони погоджуються на погіршення ціни. Надто вузький допуск може спричинити невдалу транзакцію на волатильному ринку. Надто широкий допуск може наразити угоду на невигідне виконання або сендвіч-атаку.
MEV і зміна порядку транзакцій
Максимальна вилучувана вартість (MEV) — це вартість, отримана завдяки контролю над порядком транзакцій або його використанню. Оскільки незавершені транзакції в блокчейні можуть бути видимі до підтвердження, інший учасник іноді може розмістити транзакції до та після обміну користувача.
Під час сендвіч-атаки зловмисник купує актив до угоди жертви, дає її ордеру підштовхнути ціну вгору, а потім продає актив. У результаті жертва отримує гіршу ціну виконання.
Банк міжнародних розрахунків визначає ризики, пов’язані з порядком транзакцій, маніпулюванням цінами та концентрацією управління, як суттєві слабкі місця децентралізованих фінансів.
Приклад розрахунку вартості угоди на децентралізованій криптобіржі
Розгляньмо спрощений пул із постійним добутком, що містить 1,000,000 USDC і 500 ETH. До угоди розрахункова ціна в пулі становить 2000 $ за ETH.
Припустімо, що пул стягує комісію 0,30%, а витрати на газ і зовнішні зміни ціни тимчасово не враховуються.
| Розмір угоди | Приблизна кількість отриманих ETH | Середня ціна виконання | Витрати понад початкову ціну 2000 $ у пулі |
|---|---|---|---|
| 1,000 USDC | 0.4980 ETH | 2008,02 $ | Приблизно 0,40% |
| 10,000 USDC | 4.9358 ETH | 2026,02 $ | Приблизно 1,30% |
Велика угода не просто має комісію в доларах, що вдесятеро більша. Вона також проходить далі вздовж кривої AMM, створюючи більший ціновий вплив.
Цей розрахунок навмисно спрощено. Реальну транзакцію можуть спрямувати через кілька пулів, а також стягнути за неї газ, спричинити позитивне або негативне прослизання, податки на переказ токенів чи втрати, пов’язані з MEV. Проте цей приклад показує, чому фраза «DEX стягує 0,30%» не описує повністю вартість торгівлі.
Правильно порівнювати кількість вихідних токенів, отриманих після врахування всіх витрат на виконання, а не рівень комісії, зазначений для пулу.
Чи справді децентралізована криптобіржа децентралізована?
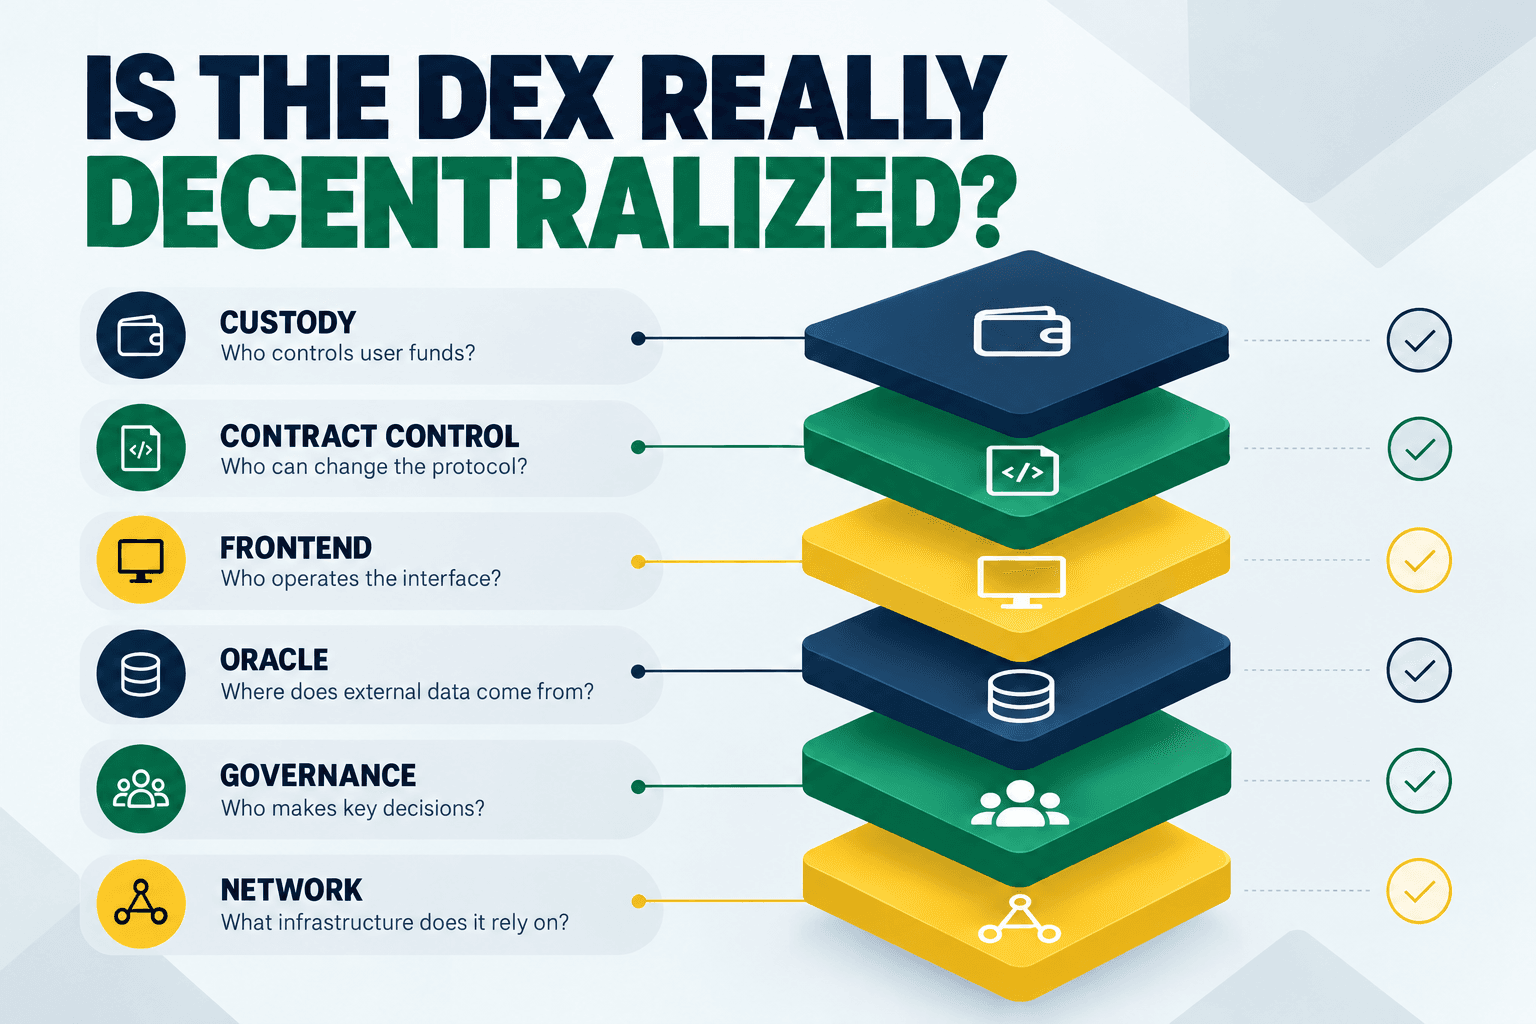
Децентралізація не є бінарною характеристикою. Протокол може не зберігати активи користувачів, але водночас мати централізовані механізми контролю в інших сферах.
Банк міжнародних розрахунків описує цю проблему як «ілюзію децентралізації»: рішення щодо управління та операційної діяльності можуть концентрувати владу, навіть коли фінансові функції виконуються за допомогою смартконтрактів.
Під час практичної оцінки DEX варто розглянути шість рівнів.
| Рівень | Яке запитання поставити | Ознака централізації |
|---|---|---|
| Зберігання | Хто може переміщувати або заморожувати кошти користувачів? | Оператор може переказувати активи або блокувати їх |
| Контроль над контрактами | Чи можна оновлювати, призупиняти або замінювати контракти? | Одна адреса або невелика мультипідписна група контролює оновлення |
| Інтерфейс | Чи можуть користувачі отримати доступ до протоколу без одного конкретного сайту? | Єдина компанія контролює єдиний придатний для використання інтерфейс |
| Оракул | Звідки надходять зовнішні цінові дані? | Одне джерело або оператор може змінювати потік цінових даних |
| Управління | Хто може пропонувати та ухвалювати важливі зміни? | Право голосу або делегування сильно зосереджене |
| Мережа | Які валідатори, секвенсори чи мости потрібні? | Виконання залежить від невеликої групи інфраструктурних учасників |
На одному рівні протокол може показувати добрі результати, а на іншому — погані. Наприклад, користувачі можуть зберігати контроль над активами, але адміністратор матиме можливість призупиняти контракти. Або контракти протоколу можуть бути незмінними, але він залежатиме від централізованого інтерфейсу чи секвенсора.
Саме тому поняття «без кастодіального зберігання» та «повністю децентралізований» не є взаємозамінними.
Децентралізована криптобіржа та централізована біржа
DEX і централізована біржа розв’язують різні завдання. Найкращий майданчик залежить від того, що для користувача важливіше: самостійне зберігання активів, доступ до фіатних валют, швидкість виконання, підтримка клієнтів, доступність активів чи ончейн-компонованість.
| Характеристика | Децентралізована біржа | Централізована біржа |
|---|---|---|
| Зберігання активів | Зазвичай залишаються в користувача до виконання угоди | Зазвичай зберігаються на рахунку під управлінням біржі |
| Модель облікового запису | Підключення гаманця | Зареєстрований обліковий запис користувача |
| Розрахунок | Зазвичай записується в блокчейн | Зазвичай спершу обліковується всередині біржі, до виведення коштів |
| Доступ до фіатних валют | Зазвичай обмежений | Часто підтримує поповнення фіатними коштами або купівлю за них |
| Вибір активів | На бездозвільних ринках можуть бути доступніші токени | Активи обирає біржа |
| Витрати | Комісія пулу, газ, ціновий вплив, прослизання та MEV | Торгова комісія, спред і можливі комісії за внесення чи зняття коштів |
| Відновлення транзакції | Зазвичай незворотна | Підтримка іноді може втрутитися у проблеми з внутрішнім обліковим записом |
| Основний ризик | Ризики контракту, токена, гаманця, дозволів і виконання | Ризики зберігання, платформи, облікового запису та контрагента |
| Для чого підходить найкраще | Самостійне зберігання активів і ончейн-застосунки | Доступ до фіатних валют, активна торгівля та простіше керування обліковим записом |
CEX може бути практичнішим вибором, якщо користувачеві потрібні фіатні шлюзи, служба підтримки, глибока ліквідність книги ордерів або розширені інструменти для торгівлі через обліковий запис. DEX може бути кориснішою, якщо потрібна пряма взаємодія з ончейн-активом або користувач хоче зберегти контроль над активами під час угоди.
Для користувачів, які віддають перевагу майданчику з обліковим записом, WEEX пропонує централізовані спотові ринки та ринки деривативів. Це не децентралізована біржа, і цю відмінність слід чітко розуміти: використання WEEX означає вибір централізованої моделі торгівлі та зберігання, а не транзакції DEX між гаманцем і смартконтрактом.
Які основні переваги децентралізованої криптобіржі?
Найважливіша перевага DEX — самостійне зберігання активів. Зазвичай користувачам не потрібно переказувати їх на рахунок під контролем біржі перед торгівлею.
DEX також роблять ринки доступнішими. Емітент токена або постачальник ліквідності може створити пул, не чекаючи на централізований комітет із лістингу. Це забезпечує швидший доступ до нових і нішевих активів.
Така відкритість водночас створює ризики. Бездозвільний лістинг означає, що присутність токена на DEX не доводить його легітимність, ліквідність, проходження аудиту чи зв’язок із проєктом, від імені якого він виступає.
DEX також забезпечують компонованість. Транзакція може взаємодіяти з біржею, кредитним ринком, мостом або іншим протоколом у межах одного програмованого середовища. Це уможливлює складні ончейн-стратегії, але водночас створює ланцюги залежностей, у яких уразливість одного компонента може вплинути на всю транзакцію.
Які основні ризики децентралізованої криптобіржі?
Ризик смартконтракту — це ймовірність того, що код містить уразливість або працює непередбачувано. Аудит може зменшити невизначеність, але не здатен довести, що в контракті немає вразливих до експлуатації недоліків.
Ризик токена — окреме питання. DEX може працювати саме так, як задумано, навіть якщо токен, яким торгують, має шкідливі правила переказу, необмежені повноваження на випуск, обмеження на продаж або концентроване володіння інсайдерами.
Ризик дозволів виникає, коли користувачі уповноважують контракти витрачати токени. Необмежений дозвіл може залишатися активним і після завершення початкової угоди. Якщо затверджений контракт або пов’язаний із ним інтерфейс буде скомпрометовано, цим дозволом можуть скористатися зловмисники.
Ризик ліквідності виникає, коли пул не може поглинути угоду без значного цінового впливу. Заявлена ринкова капіталізація токена не гарантує наявності суттєвої ліквідності.
Також значними є ризики інтерфейсу та фішингу. Шахрайський сайт може імітувати справжню DEX і запитувати шкідливі підписи в гаманці. Смартконтракти справжнього протоколу не захищають користувача, який під’єднався до домену-двійника.
Нарешті, практичної процедури відновлення може не бути. Помилковий переказ, шкідливий підпис або завершений обмін зазвичай не можна скасувати через службу підтримки.
Як безпечніше користуватися децентралізованою криптобіржею
Відповідальне використання DEX вимагає більшого, ніж просто підключити гаманець і натиснути «Обміняти». Діяти потрібно ще до того, як транзакція потрапить у блокчейн.
- Перевірте офіційний домен протоколу щонайменше за двома надійними джерелами.
- Перевірте блокчейн і адресу контракту токена. Однакової назви чи тікера недостатньо.
- Перегляньте маршрут ліквідності, розмір пулу, очікуваний результат, ціновий вплив, комісію пулу та приблизну мережеву комісію.
- Установіть обдуманий допуск на прослизання, а не збільшуйте його автоматично, доки угода не пройде.
- Уважно прочитайте запит гаманця. Розрізняйте дозвіл на витрачання токенів і сам обмін та не підписуйте незрозумілі повідомлення.
- Проведіть невелику тестову транзакцію, якщо взаємодієте з незнайомим токеном, блокчейном або протоколом.
- Перевірте підтверджену транзакцію через блокчейн-оглядач і з’ясуйте, чи потрібно зменшити або відкликати якийсь дозвіл на витрачання токенів.
Цей порядок дій не усуває ризики смартконтрактів або ринку. Однак він може зменшити кількість помилок, яких можна уникнути, зокрема пов’язаних із фальшивими доменами, неправильними мережами, підробленими токенами, надмірними дозволами та незрозумілими запитами транзакцій.
Як вибрати найкращу DEX для угоди
Універсально найкращої DEX не існує. Вибір залежить від пари токенів, блокчейну, розміру угоди та вимог до її виконання.
Спершу потрібно порівняти остаточну кількість отриманих токенів. Пул із нижчою заявленою комісією все одно може забезпечити гірше виконання через малу ліквідність.
Далі слід порівняти маршрутизацію. Агрегатор може бути корисним, коли ліквідність розпорошена, але трейдерам варто розуміти, чи проходить маршрут через мости, обгорнуті токени або додаткові протоколи.
Третій критерій — контроль. Перевірте дозволи на оновлення контрактів, функції аварійного призупинення, концентрацію управління та залежність від інтерфейсу.
Четвертий критерій — історія роботи. Контракти, які давно працюють і мають прозору документацію та значну реальну активність, дають більше підстав для довіри, ніж нещодавно розгорнуті контракти з анонімною рекламою та невеликою ліквідністю, яку можна перевірити.
Насамкінець переконайтеся, що протокол доступний у юрисдикції користувача. До смартконтракту може бути технічний доступ, хоча інтерфейс або сервіс залишаються обмеженими місцевими правилами.
Поширені запитання
1. Що таке децентралізована криптобіржа?
Децентралізована криптобіржа — це протокол на базі блокчейну, який дає змогу користувачам торгувати цифровими активами зі своїх гаманців через смартконтракти, не передаючи їх на зберігання кастодіальному посереднику.
2. Що означає DEX у криптовалютах?
DEX означає децентралізовану біржу. Зазвичай цей термін охоплює біржі на базі AMM, ончейн-платформи або гібридні платформи з книгою ордерів, а також агрегатори, які спрямовують угоди через кілька джерел ліквідності.
3. Чи вимагають децентралізовані біржі проходження KYC?
Багато базових протоколів DEX не вимагають звичайного облікового запису з KYC. Однак інтерфейси, постачальники гаманців, агрегатори або регульовані точки доступу можуть застосовувати географічні обмеження, перевірку на відповідність санкціям або вимоги щодо підтвердження особи.
4. Чи безпечні децентралізовані криптобіржі?
DEX усувають частину кастодіальних ризиків, але залишаються ризики смартконтрактів, токенів, гаманців, ліквідності, дозволів, управління та MEV. Безпека залежить від усього шляху транзакції, а не лише від назви біржі.
5. Чи дешевша DEX за централізовану біржу?
Не завжди. На невеликі угоди DEX може непропорційно сильно впливати газ, тоді як великі угоди можуть зазнавати цінового впливу й прослизання. Порівнювати слід загальні витрати на виконання та остаточний результат, а не лише заявлену комісію.
Редакційна позиція WEEX: самостійне зберігання не скасовує потреби в довірі
Найважливіша перевага децентралізованої криптобіржі — не анонімність і не доступ до тисяч токенів. Це можливість торгувати, не передаючи спершу контроль над активами біржовому оператору. Для користувачів, які розуміють принципи безпеки гаманців і ончейн-виконання, це суттєве структурне покращення.
Однак індустрія часто перебільшує значення цього досягнення. Усунення одного посередника не усуває всіх залежностей від довірених сторін. Контроль може знову зосередитися в ключах оновлення, інтерфейсах, секвенсорах, цінових оракулах, мостах і надмірно концентрованому управлінні.
Тож назва платформи DEX має стати початком перевірки, а не її завершенням. Найкраща DEX — не обов’язково та, що має найбільше токенів, найнижчу комісію пулу на екрані чи найгучніше заявляє про децентралізацію. Це майданчик, що забезпечує найкраще підтверджуване поєднання контролю над активами, якості виконання, прозорості контрактів, стійкої інфраструктури та прийнятних сукупних витрат для запланованої транзакції.
Джерела
- Coinbase, «Що таке DEX?», дата звернення 05.10.2026.
- Uniswap Labs, «Що таке децентралізована біржа (DEX)?», опубліковано 21.02.2025; дата звернення 05.10.2026.
- Chainalysis, «Децентралізована біржа: визначення, принцип роботи та відповідність вимогам», дата звернення 05.10.2026.
- Банк міжнародних розрахунків, «Ризики DeFi та ілюзія децентралізації», дата звернення 05.10.2026.
- Barbon і Ranaldo, «Про якість ринків криптовалют: централізовані та децентралізовані біржі», дата звернення 05.10.2026.
- Adams, Chan, Markovich і Wan, «Не дайте MEV прослизнути: вартість обміну в протоколі Uniswap», дата звернення 05.10.2026.
- Caparros, Chaudhary і Klein, «Масштабування блокчейну та концентрація ліквідності на децентралізованих біржах», дата звернення 05.10.2026.
Дата відсікання даних: 05.10.2026 12:20 UTC+8. На сторінках Coinbase і Chainalysis не було зазначено точну дату даних для кожного твердження.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися

Найкращий криптогаманець 2026: найкращі варіанти для кожного типу користувачів

Як знайти адресу гаманця та історію транзакцій

Що таке блокчейн-експлорер і як він працює?
USDC в Arc: що змінить запуск мейннету Circle для власників
Стратегія торгівлі ф’ючерсами HYPE: правила розміру позиції навколо розлоків
Чи варто купувати Арбітрум (ARB) після зростання на 30%? Аналіз корисності, пропозиції та ризиків
Robinhood створила блокчейн для токенізованих акцій: чи не став він казино мемкоїнів?

Чи варто купувати Cronos (CRO) у 2026 році? Зростання екосистеми, дохідність стейкінгу та фактори ризику
Що таке мемпул і як він працює? Посібник для початківців
Що таке Somnia (SOMI) і як вона працює?

Що таке монета Camp Network (CAMP)? Повний посібник
Криптовалюта xStocks: що таке токенізовані акції, як вони працюють і що варто перевірити власникам
Ставка фінансування BTC та відкритий інтерес: що вимірює кожен показник і як читати їх разом
Що таке криптовалюта Перл (PRL) і як працює її майнінг?
Що сталося з криптовалютою Аерго (AERGO)? Міграція токена та що робити власникам
Що таке криптовалюта HeyElsa (ELSA) і як вона працює?
Стейкати ETH чи тримати USDT на WEEX? Рух ціни, що визначає вибір

Наскільки прозора криптобіржа? Перевірка підтвердження резервів і фондів захисту
Як користуватися Центром довіри WEEX: перевірка резервів, Фонду захисту та офіційних контактів
Як користуватися Центром довіри WEEX: перевірка резервів, Фонду захисту та офіційних контактів
Наскільки прозора криптобіржа? Перевірка підтвердження резервів і фондів захисту
Що таке торгівля криптовалютою з кредитним плечем? Посібник для початківців із простими прикладами
Що таке маржинальна торгівля криптовалютою? Як вона працює, чим відрізняється від ф’ючерсної торгівлі та що може піти не так
Торгівля криптовалютою з кредитним плечем: як працюють безстрокові ф’ючерси, маржа та ліквідація
Найкраща платформа для торгівлі криптовалютами з кредитним плечем: що порівняти, перш ніж обрати біржу
Акції Nvidia цього тижня: чому NVDA впали, а потім відскочили, і що побоювання щодо фінансування ШІ означають для акцій виробників чипів

Стейкінг WXT за скорочення пропозиції: як спалювання підвищує дохідність
Чи забезпечені токенізовані акції реальними акціями? Чим володіють їхні власники
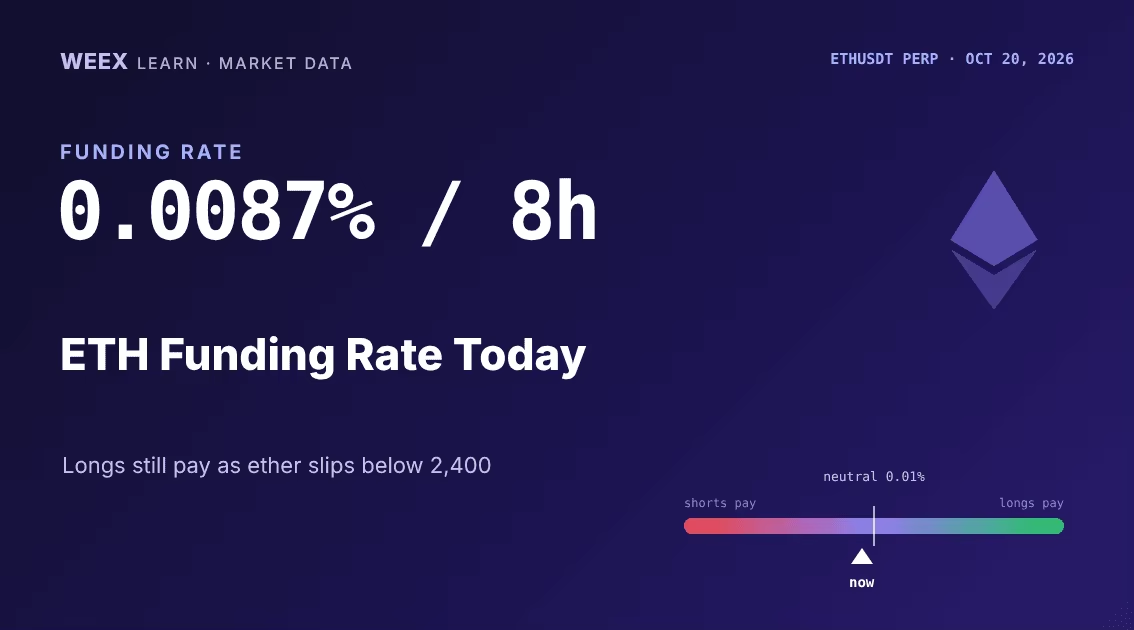
Ставка фінансування ETH сьогодні: 0,0087% за 8 годин, лонги на Ефірі знову нарощують плече
Маржинальна торгівля Біткоїном: розрахунок ліквідації BTC при плечі 3x, 10x і 25x
Найкращий криптогаманець 2026: найкращі варіанти для кожного типу користувачів
Як знайти адресу гаманця та історію транзакцій
Що таке блокчейн-експлорер і як він працює?
USDC в Arc: що змінить запуск мейннету Circle для власників
Стратегія торгівлі ф’ючерсами HYPE: правила розміру позиції навколо розлоків
Чи варто купувати Арбітрум (ARB) після зростання на 30%? Аналіз корисності, пропозиції та ризиків





