
Що таке подія скорочення кредитного плеча на крипторинку? Ліквідації та ADL

 Оцінити в Google


Що таке подія скорочення кредитного плеча на криптовалютному ринку? Ліквідації та ADL
Подія скорочення кредитного плеча на криптовалютному ринку відбувається, коли трейдери зменшують позиції з кредитним плечем добровільно або через примусове закриття позицій. Вона може супроводжуватися зниженням відкритого інтересу, ліквідаціями маржинальних позицій і, за певних умов конкретної криптобіржі, автоматичним скороченням позицій, або ADL. Ці механізми пов’язані, але відрізняються: звичайна ліквідація закриває позицію з недостатнім забезпеченням, тоді як ADL може скоротити прибуткову позицію трейдера з протилежним напрямком, якщо звичайні засоби контролю ризиків платформи не можуть належним чином покрити позицію.
Найоманливіше спрощення — вважати кожне зниження відкритого інтересу, вираженого в доларах, доказом того, що з ринку вийшов еквівалентний обсяг капіталу з кредитним плечем. Зміни ціни можуть зменшити цей показник, навіть якщо жоден контракт не було закрито. Щоб зробити коректний висновок, потрібно розрізняти переоцінку через зміну ціни, фактичне скорочення позицій і ознаки примусової ліквідації, перш ніж заявляти, що кредитне плече «вимито» з ринку.
Що означає скорочення кредитного плеча у криптовалютах?
Скорочення кредитного плеча означає зменшення експозиції відносно капіталу, який її забезпечує. Трейдери можуть зробити це, закривши частину позиції, додавши забезпечення або поєднавши обидва варіанти.
Для спрощеного торгового рахунку:
Трейдер, який має експозицію 10 000 $, забезпечену власним капіталом 2000 $, використовує ефективне кредитне плече 5×. Скорочення експозиції до 6000 $ за незмінного власного капіталу зменшує це співвідношення до 3×.
Додавання забезпечення також може зменшити кредитне плече без закриття контрактів. Це важливо, оскільки відкритий інтерес відображає невиконані позиції, а не забезпечення, яке їх підтримує. CoinGlass визначає відкритий інтерес як контракти, що залишаються відкритими й неврегульованими; це окремий показник від обсягу торгів.
Отже, два ринки з однаковим відкритим інтересом можуть мати дуже різні профілі кредитного плеча. На одному позиції можуть бути добре забезпечені, тоді як інший може спиратися на малі запаси маржі.
Можлива й протилежна ситуація: номінальна експозиція знижується, а ефективне кредитне плече зростає, оскільки власний капітал рахунку падає швидше.
Розгляньмо позицію, початкова вартість якої становить 10 000 $ за власного капіталу 2000 $. Після несприятливого руху експозиція, припустімо, коштує 9000 $, а власний капітал зменшився до 1000 $. Ефективне кредитне плече зросло з 5× до 9×.
Менша вартість позиції не обов’язково означає, що позиція стала безпечнішою.
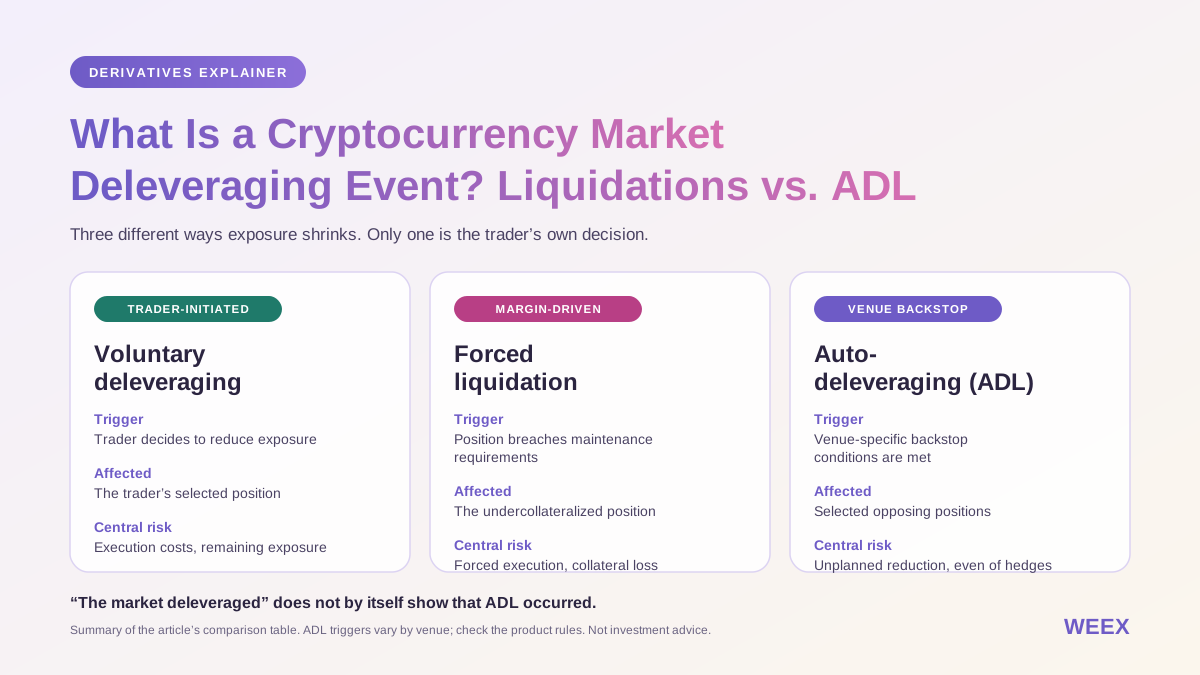
Чим відрізняються добровільне скорочення кредитного плеча, ліквідація та ADL?
Різниця полягає в тому, хто ініціює скорочення, на чий рахунок воно впливає та чому позицію закривають.
Добровільне скорочення кредитного плеча — це рішення трейдера. Звичайна ліквідація є реакцією на недостатню маржу. ADL — це механізм контролю ризиків платформи, який може впливати на позиції з протилежним напрямком.
| Механізм | Основний тригер | Позиція, на яку впливає | Головний ризик |
|---|---|---|---|
| Добровільне скорочення кредитного плеча | Трейдер вирішує зменшити експозицію | Вибрана позиція трейдера | Витрати на виконання та експозиція, що залишається |
| Примусова ліквідація | Рахунок або позиція порушує вимоги до підтримувальної маржі | Позиція з недостатнім забезпеченням | Примусове виконання та втрата забезпечення |
| Автоматичне скорочення кредитного плеча | Виконано специфічні для платформи умови резервного механізму | Вибрані позиції з протилежним напрямком | Незаплановане скорочення, зокрема прибуткового хеджування |
У документації WEEX щодо ADL описано скорочення позицій контрагентів, коли резерви ризику не можуть належним чином перебрати ліквідовану експозицію. Точні тригери й процедури потрібно перевіряти за правилами відповідного продукту. (Довідковий центр WEEX)
Повідомлення в новинах про те, що «ринок скоротив кредитне плече», не доводить, що відбувся ADL. Щоб підтвердити ADL на рівні біржі, потрібні конкретніші докази: наприклад, повідомлення платформи, запис про виконання ADL або документально підтверджене скорочення позицій контрагентів.
Як починається каскад ліквідацій?
Каскад ліквідацій — це зворотний зв’язок, за якого примусове закриття позицій посилює тиск на ціну й запускає нові ліквідації.
На ринку з переважанням довгих позицій початкове падіння зменшує власний капітал рахунків. Позиції, що наближаються до вимог підтримувальної маржі, стають вразливими. Тоді механізми ліквідації намагаються скоротити або закрити таку експозицію.
Якщо доступного попиту на купівлю недостатньо, це закриття може ще більше знизити ціни. Ще більше рахунків порушують порогові значення маржі, що спричиняє нову хвилю примусових виходів.
Під час шорт-сквізу послідовність зворотна: зростання цін завдає збитків коротким позиціям, а їх примусове закриття створює попит на купівлю.
Ключова змінна — ліквідність, доступна для виконання угод. Ринок може демонструвати значний добовий обсяг торгів, але мати малу глибину поблизу поточної ціни під час раптового шоку.
Чому запаси маржі важливіші за позначення кредитного плеча
Спрощена довга позиція 10 000 $, забезпечена маржею 1000 $, спочатку має приблизно 10× кредитного плеча. Несприятливий рух на 5% створює торговий збиток приблизно 500 $ без урахування комісій і фінансування.
Цей збиток поглинає половину початкової маржі, а не 5% від неї.
Ліквідація зазвичай відбувається до того, як рахунок вичерпає кожен долар, оскільки застосовуються вимоги підтримувальної маржі та інші збори. У документації WEEX щодо ліквідації описано порогові значення підтримувальної маржі й поступовий процес зниження ризику, а не універсальне правило «спочатку втратити 100%». (Довідковий центр WEEX)
Точний рівень ліквідації залежить від контракту, рівня позиції, режиму маржі, забезпечення та інших умов рахунку. Простий розрахунок кредитного плеча не замінює актуального розрахунку ризику платформи.
Ціна --
Чому відкритий інтерес у доларах може знижуватися без закриття контрактів?
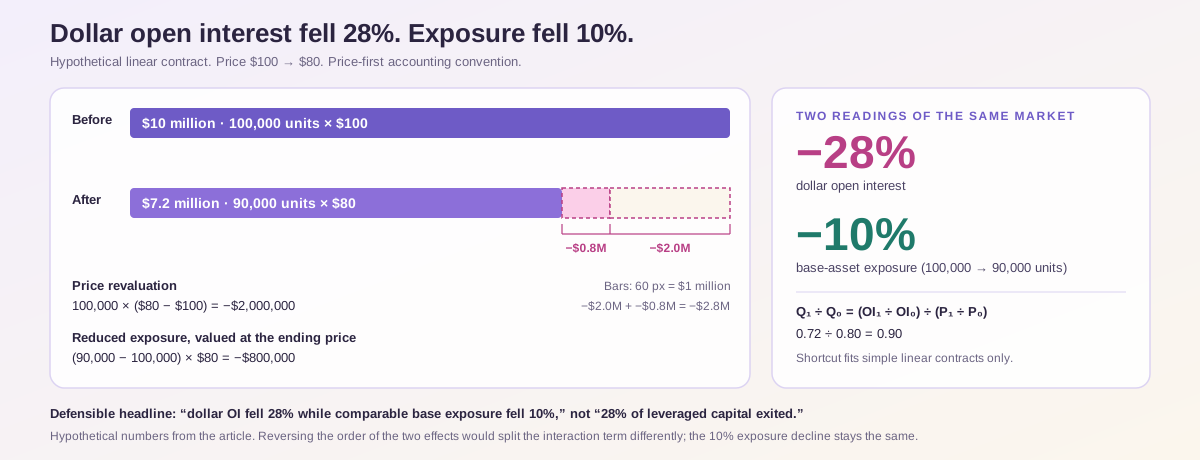
Відкритий інтерес у доларах поєднує кількість позицій з їхньою оцінкою. Для спрощеного лінійного контракту з фіксованим множником базового активу:
Це означає, що падіння цін механічно зменшує відкритий інтерес у доларах, навіть якщо експозиція в базовому активі залишається незмінною.
Наведений нижче гіпотетичний приклад показує ці ефекти окремо.
| Показник | До | Після |
|---|---|---|
| Референсна ціна | 100 $ | 80 $ |
| Експозиція в базовому активі, що залишається відкритою | 100,000 одиниць | 90,000 одиниць |
| Відкритий інтерес у доларах | 10 млн $ | 7,2 млн $ |
Відкритий інтерес у доларах падає на 28%, але експозиція в базовому активі, що залишається відкритою, зменшується на 10%.
Якщо спочатку врахувати зміну ціни, зниження на 2,8 млн $ складається з:
Перший компонент — переоцінка через зміну ціни. Другий — зменшення експозиції, оцінене за кінцевою ціною.
Цей розклад є обліковою домовленістю: якщо змінити порядок розрахунку, ефект взаємодії буде розподілено інакше. Однак спостережуване зниження експозиції в базовому активі на 10% залишається незмінним.
Практичне коригування
Якщо структура контракту це дозволяє, співвідношення експозиції можна розрахувати так:
Тут:
Отже, експозиція становить 90% від початкового рівня.
Це спрощення не підходить для кожного продукту. Для інверсних контрактів, контрактів із фіксованою доларовою вартістю, змінних множників і агрегованих даних різних ринків потрібні власні специфікації.
Коректніше сказати: «відкритий інтерес у доларах знизився на 28%, тоді як порівнювана експозиція в базовому активі знизилася на 10%», а не «28% капіталу з кредитним плечем вийшло з ринку».
Чи доводить падіння відкритого інтересу примусову ліквідацію?
Ні. Падіння відкритого інтересу підтверджує скорочення кількості відкритих контрактів лише після врахування одиниць вимірювання та методології. Воно не показує, чому ці контракти зникли.
Трейдери можуть закривати позиції добровільно, контракти можуть закінчуватися, а експозиція — переходити між продуктами та біржами.
Навчальні матеріали CME розрізняють закриття ф’ючерсної позиції з конкретною датою та перенесення експозиції в пізніший контракт. Тому зниження показника контракту, термін якого завершується, може відбуватися одночасно зі збереженням експозиції в іншому місці.
Зазвичай у безстрокових контрактах немає запланованого механізму завершення строку, але агреговані дані можуть поєднувати безстрокові ф’ючерси з ф’ючерсами з датою завершення. Перевіряйте, що саме включено до графіка.
Сумарні ліквідації — це не те саме, що зміни відкритого інтересу
Показник ліквідацій зазвичай відображає номінальну вартість позицій, примусово закритих за певний проміжок часу. Зміна відкритого інтересу порівнює експозицію, що залишається відкритою, у двох часових точках.
Нові позиції можуть відкриватися в той самий проміжок часу, коли ліквідуються старі. Добровільне закриття може відбуватися паралельно з примусовим. Доларова оцінка може змінюватися протягом усього періоду.
Тому показники заявлених ліквідацій і чистого зниження відкритого інтересу не обов’язково збігаються.
Жоден із цих показників автоматично не дорівнює втраченому забезпеченню, доходу біржі чи коштам, виведеним з індустрії.
Якість даних створює ще одне обмеження. У дослідженні Giagkiozis і Said, де аналізувалися потоки даних бірж за два періоди 2023 року, було виявлено невідповідності в повідомленнях про відкритий інтерес і ліквідації. Цей історичний висновок свідчить про потребу ретельної перевірки, але не доводить, що кожен поточний потік даних є неточним.
Коли скорочення кредитного плеча на ринку стає ADL?
ADL стає актуальним, коли звичайна обробка ліквідацій і передбачені резервні механізми не можуть належним чином покрити проблемну експозицію за правилами платформи.
Це не просто швидша версія стоп-лосу.
Стоп-лос виконує вказівку трейдера. Ліквідація є реакцією на недостатню маржу. ADL скорочує вибрані позиції з протилежним напрямком, щоб розв’язати ширшу проблему управління ризиками.
Важливо, що резервний фонд не завжди має буквально повністю вичерпатися, перш ніж стане можливим ADL. Опубліковані правила OKX містять попередньо встановлений поріг фонду безпеки й додаткові умови для певних передринкових продуктів. У документації також розрізняється порядок застосування ціни маркування та ціни банкрутства.
Це правила окремої платформи, а не універсальні стандарти.
Перш ніж покладатися на прибуткову позицію в деривативах під час ринкового стресу, з’ясуйте відповідний метод відбору позицій, можливий порядок розрахунку та процедуру сповіщення.
Чи може ADL скоротити прибуткове хеджування?
Так. За правилами ADL біржі може бути вибрано прибуткову позицію в деривативах, навіть якщо вона захищає іншу експозицію.
Практичний наслідок — зміна напрямку портфеля, що залишається.
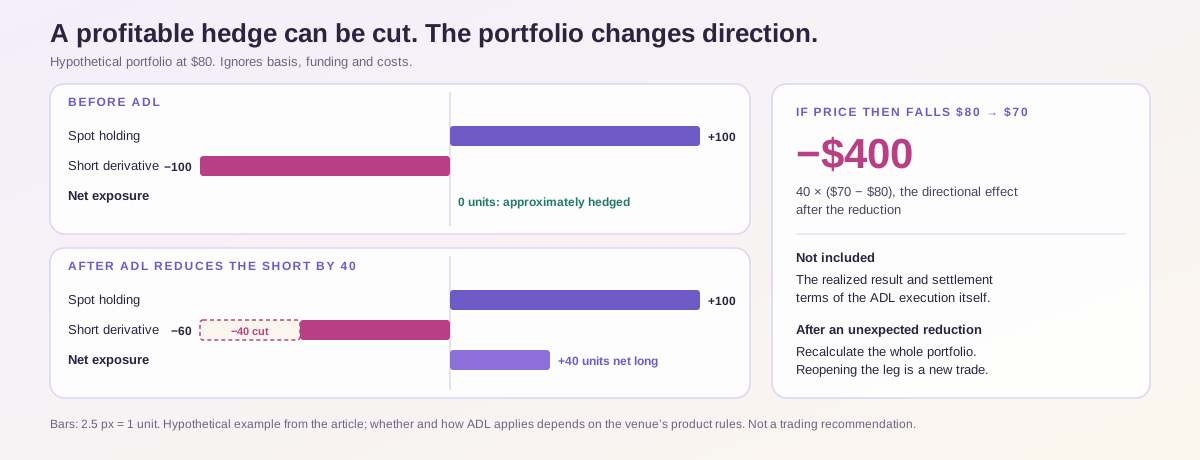
Розгляньмо гіпотетичний портфель, що містить 100 одиниць активу та коротку лінійну позицію в деривативі, яка покриває 100 одиниць. Якщо не враховувати базис, фінансування та витрати, експозиції приблизно компенсують одна одну.
За ціни 80 $:
| Позиція | Експозиція |
|---|---|
| Спотовий актив | +100 одиниць |
| Коротка позиція в деривативі | −100 одиниць |
| Приблизна чиста експозиція | 0 одиниць |
Припустімо, ADL скорочує 40 одиниць короткої позиції. Тепер портфель містить +100 одиниць на спотовому ринку та −60 одиниць у деривативах, залишаючи 40 одиниць чистої довгої експозиції.
Якщо згодом ціна впаде з 80 $ до 70 $, додатковий ефект зміни напрямку становитиме приблизно:
Цей розрахунок описує цінову експозицію після скорочення. Він не враховує реалізований результат і умови розрахунку самого виконання ADL.
Практичний висновок простий: після несподіваного скорочення позиції перерахуйте весь портфель. Стратегія, яка раніше була захеджована, тепер може залишитися без хеджу.
Негайне відновлення відсутньої частини позиції — це також нова угода. Спреди, ліквідність, фінансування та обмеження платформи могли суттєво змінитися.
Що показує історична подія скорочення кредитного плеча?
Епізод 10.10.2025 показує, чому сумарні ліквідації, зміни відкритого інтересу та локальні умови ціноутворення слід аналізувати окремо.
У ретроспективному звіті CoinDesk Data йшлося приблизно про 19 млрд $ номінальної вартості ліквідацій за понад 24 годин і значно більше зниження сукупного відкритого інтересу в доларах. У звіті також зафіксовано фрагментацію ціноутворення на різних торгових майданчиках. Це історичні спостереження, а не показники за 26.10.2026.
Розбіжність має аналітичну цінність. Вона демонструє, чому віднімання одного гучного показника від іншого не дає надійної оцінки добровільних виходів.
Вона також показує, чому широка референсна ціна та фактичні ціни, доступні на окремій платформі, можуть розходитися під час стресу. Портфель може зіткнутися з локальною проблемою ліквідності, навіть якщо глобальний агрегований показник виглядає менш екстремальним.
Перш ніж робити висновки про масштаб ліквідацій, потрібно визначити відповідний ринок, часовий проміжок і метод вимірювання.
Як визначити, чи завершується скорочення кредитного плеча?
Жоден окремий індикатор не підтверджує, що подія скорочення кредитного плеча завершилася.
Уповільнення падіння відкритого інтересу може означати, що примусові виходи слабшають. Але це також може бути тимчасова пауза перед накопиченням нових позицій або новою хвилею продажів.
Корисніша оцінка враховує кілька спостережень.
| Спостереження | Що допомагає оцінити | Чого саме по собі не доводить |
|---|---|---|
| Відкритий інтерес у контрактах або базових одиницях стабілізується | Скорочення позицій може сповільнюватися | Позиції, що залишилися, мають достатнє забезпечення |
| Активність ліквідацій знижується | Заявлені примусові закриття слабшають | Дані є повними |
| Спреди звужуються, а глибина ринку зростає | Умови виконання угод відновлюються | Ціни досягли стійкого дна |
| Попит на спотовому ринку поглинає продажі | Покупці приймають доступну пропозицію | Попит збережеться |
| Ставки фінансування стають менш екстремальними | Тиск на ціноутворення безстрокових контрактів слабшає | Невдовзі відбудеться зміна напрямку руху |
Послідовність має значення. Стабілізація разом із поліпшенням умов виконання угод переконливіша за відскок ціни на порожньому стакані ордерів.
Ставки фінансування також потрібно розглядати в контексті. Менш позитивна ставка може свідчити про зниження попиту на довгі позиції. Від’ємна ставка може супроводжувати ведмежі позиції або попит на хеджування. Жоден із цих показників автоматично не є сигналом до купівлі.
Перезавантаження кредитного плеча може зменшити одне джерело крихкості, але не усунути слабкий попит на спотовому ринку, проблеми із забезпеченням або ширший економічний тиск.
Чистіший ринок деривативів — це не те саме, що підтверджене ринкове дно.
Як трейдерам перевірити експозицію на WEEX?
Корисний порядок дій на WEEX починається з перевірки умов ризику позиції, а не з пошуку можливості збільшити кредитне плече.
Скористайтеся сторінкою ф’ючерсних ринків WEEX, щоб знайти потрібний продукт, а потім перегляньте актуальну інформацію про контракт і торговий інтерфейс. Посібник WEEX для початківців із ф’ючерсної торгівлі містить вступ до панелі ордерів і керування позиціями.
Для відкритої позиції перевірте разом її номінальний розмір, забезпечення маржею, орієнтовний рівень ліквідації та вибраний режим маржі. Зменшення налаштування кредитного плеча не слід плутати зі скороченням кількості утримуваних контрактів.
Також перевірте ціну, за якою спрацьовує захисний ордер. Тригер за останньою ціною та розрахунок ризику за ціною маркування можуть поводитися по-різному під час різкого розбалансування. Ордер, який спрацював, ще має бути виконаний.
Документація WEEX щодо процесу ліквідації та пояснення ADL описує різні етапи управління ризиками. Ознайомлення з обома матеріалами допоможе відрізнити скорочення через стан власної маржі від скорочення позиції контрагента.
У Центрі довіри WEEX наведено інформацію про резерви та фонд захисту. Наявність фонду або розкриття інформації про резерви не слід трактувати як обіцянку, що окрема ф’ючерсна позиція не може бути ліквідована чи скорочена. На сторінці зазначено, що захист надається відповідно до застосовних умов, вимог щодо відповідності критеріям та винятків.
Що має містити корисний звіт про скорочення кредитного плеча?
Надійний звіт має давати читачам змогу відтворити його основний висновок.
По-перше, вкажіть період спостереження та часовий пояс. Сумарні ліквідації за чотири години не слід порівнювати зі зміною відкритого інтересу за 24 години без пояснення.
По-друге, визначте перелік продуктів. Відокремте безстрокові контракти від ф’ючерсів із датою завершення, а також розрізняйте лінійні та інверсні контракти, якщо методи їх вимірювання різняться.
По-третє, використовуйте порівнювані одиниці. За можливості показуйте відкритий інтерес у доларах разом з експозицією в контрактах або базових одиницях. Документуйте додавання бірж до охоплення, вилучення з нього або прогалини в даних.
По-четверте, відокремлюйте спостереження від інтерпретацій. «Заявлені ліквідації довгих позицій зросли» — це спостереження. «Усі слабкі довгі позиції зникли» — значно сильніше твердження, якого цей статистичний показник не може довести.
Нарешті, опишіть, що могло б змінити висновок. Повторне зростання відкритого інтересу без поліпшення ліквідності, тривалий тиск продажів на спотовому ринку або подальше погіршення стану забезпечення можуть спростувати початкову тезу про стабілізацію.
Така дисципліна звітності дає кориснішу відповідь, ніж гучний показник ліквідацій, за яким іде непідкріплена цільова ціна.
Редакційна позиція WEEX: вимірюйте експозицію, що залишається
Подію скорочення кредитного плеча на криптовалютному ринку найкраще розуміти як зміну позицій, забезпечення та умов виконання угод, а не просто як велике червоне число на панелі ліквідацій.
Якісний аналіз розділяє три запитання: який обсяг експозиції фактично закрили, наскільки змінилася заявлена вартість через рух цін і чи можуть позиції, що залишилися, витримати подальший стрес.
ADL додає ще один вимір. Правильний прогноз напрямку не гарантує, що прибуткова позиція в деривативах залишиться незмінною, а несподіване скорочення може залишити портфель, який раніше був захеджований, без захисту.
На нашу думку, твердження «кредитне плече вимито з ринку» слід вважати гіпотезою, що потребує доказів. Поки її не підтверджують дані про експозицію в контрактах, стійкість маржі та ліквідність, доступна для виконання угод, робити такий висновок зарано.
Поширені запитання
1. Що таке подія скорочення кредитного плеча на криптовалютному ринку?
Це період, коли експозиція з кредитним плечем скорочується через добровільні зміни позицій, примусову ліквідацію або інші дії з управління ризиками. Самого падіння відкритого інтересу в доларах недостатньо, щоб виміряти фактичне скорочення позицій.
2. Чи є скорочення кредитного плеча тим самим, що й ліквідація?
Ні. Ліквідація — це один із видів примусового скорочення експозиції. Трейдери також можуть добровільно зменшити кредитне плече, закривши позиції або збільшивши забезпечення, не порушуючи вимог підтримувальної маржі.
3. Чи можуть вашу позицію скоротити через ADL, навіть якщо вона прибуткова?
Так. Залежно від правил платформи, ADL може скоротити прибуткові позиції з протилежним напрямком, якщо звичайна обробка ліквідацій і резервні механізми не можуть належним чином покрити проблемну експозицію.
4. Чи означає падіння відкритого інтересу, що ринок досяг дна?
Ні. Воно може вказувати на зменшення кількості відкритих позицій, але на показник також впливають переоцінка через зміну цін, завершення строку контрактів і перехід між продуктами. Стійке відновлення також залежить від попиту, стану забезпечення та ліквідності.
5. Як перевірити, чи було закриття позиції ліквідацією або ADL?
Перевірте позначку виконання, історію позиції, сповіщення та чинні правила біржі. Ліквідація зазвичай пов’язана зі станом вашої маржі; ADL — це дія з управління ризиком контрагента. Якщо в записах не зазначено механізм, зверніться по роз’яснення до служби підтримки.
Джерела
| Джерело | Переглянуті матеріали |
|---|---|
| CoinGlass | Визначення відкритого інтересу та принципи розрахунку |
| CME Group | Завершення строку ф’ючерсів, взаємозалік і перенесення контрактів |
| Giagkiozis і Said | Узгодження відкритого інтересу з обсягом торгів у безстрокових свопах, переглянуто 04.04.2024 |
| CoinDesk Data | Ретроспективний огляд ринкової події 10.10.2025, опублікований 28.10.2025 |
| OKX | Тригери ADL і порядок роботи з позиціями, оновлено 11.08.2026 |
| Процес ліквідації WEEX | Підтримувальна маржа та процедури зниження ризику |
| Посібник WEEX з ADL | Механізм автоматичного скорочення позицій контрагентів |
| Центр довіри WEEX | Інформація про резерви та умовне покриття захисту |
Джерела перевірено 26.10.2026. Числові приклади торгівлі є гіпотетичними розрахунками.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися

Засновник Folius Ventures: Crypto VC зникне! У наступному раунді не шукайте нові історії на 100x, просто купуйте переможців

Облігації в доларах знову падають, а ризик країни перевищує 600 базисних пунктів

Zano повернувся до стану до 6-го хардфорку, видаливши місячні транзакції на блокчейні

Епштейн запитує про структуру стейблкоїнів та модель доходів бірж

Ринок "онチェйн волтів" розширюється від автоматичного управління активами до ролі фондового менеджера

Bitpace покладається на Fireblocks для міжнародних платежів зі стейблкоїнами

Hyperliquid обговорює безстрокові ф'ючерси через Payward у США

Ліберленд отримав 804 тисячі заяв на громадянство
Біткоїн падає, золото оновлює максимум, а крах долара розгортається

Fidelity запустить стейблкоїн FIDD на Ефіріумі
Revolut розширює банківську діяльність у Перу на тлі стратегій грошових переказів у Латинській Америці
Ключові висновки: Revolut прагне отримати банківську ліцензію в Перу в межах стратегічного розширення в Латинській Америці…
Franklin Templeton отримала зелене світло на запуск токенізованого фонду грошового ринку в Сінгапурі

MultiBank запускає цифрову екосистему активів на мільярди доларів
Чому криптовалюта Quant (QNT) сьогодні зростає? Що насправді показують ціна й обсяг торгів
Чому Quant (QNT) сьогодні зростає? Оцініть дані про ціну й обсяг торгів, хронологію банківського партнерства, припущення щодо попиту на токен і ризики перед торгівлею.
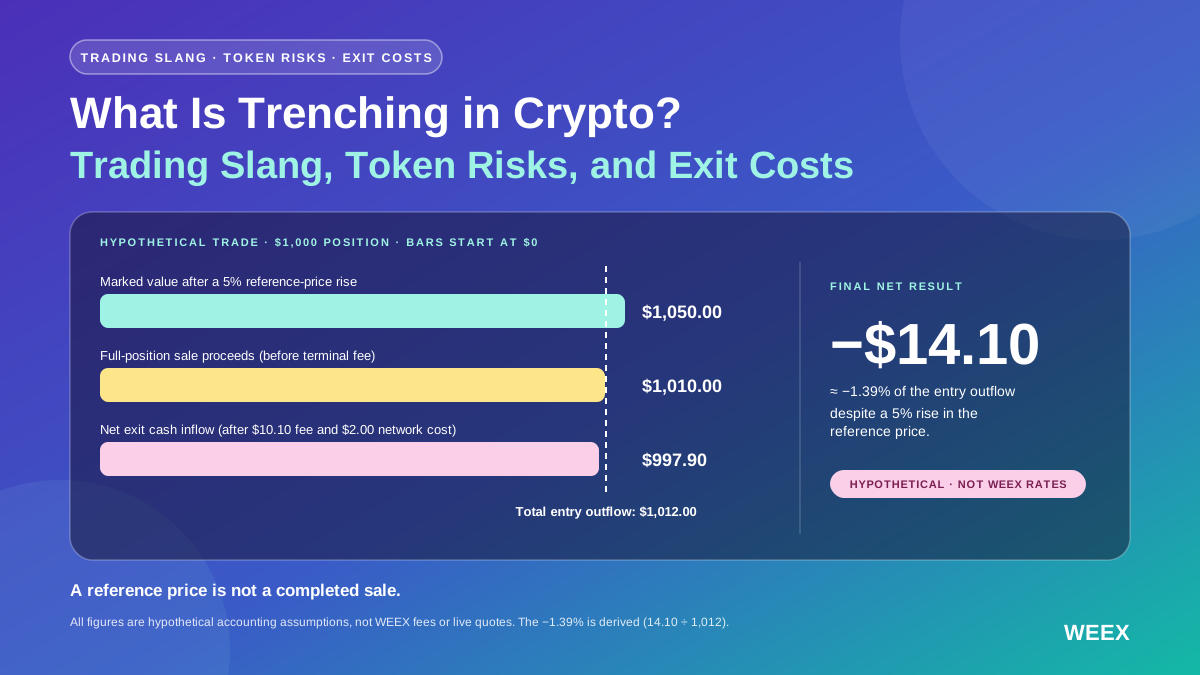
Що таке тренчинг у криптовалюті? Трейдерський сленг, ризики токенів і витрати на вихід
Що таке тренчинг у криптовалюті? Дізнайтеся про сленг, перевірку токенів, ризики ліквідності та про те, як зростання токена все одно може призвести до збитку після торгових витрат.

Закон Північної Кароліни про повернення коштів за криптокіоски: хто має право і коли він набуває чинності?
Дізнайтеся про закон Північної Кароліни щодо повернення коштів за операції в криптокіосках: дата набрання чинності 01.2027, хто має право на відшкодування, строки подання повідомлень і які документи варто зберегти постраждалим.

Хто такий криптотрейдер Кімчі? Вік, справжнє ім’я та досвід торгівлі
Хто такий криптотрейдер Кімчі? Дізнайтеся, що відомо про його вік, ім’я Клейтон Кім, досвід торгівлі, заяви про прибутки та партнерство з Pump.fun.
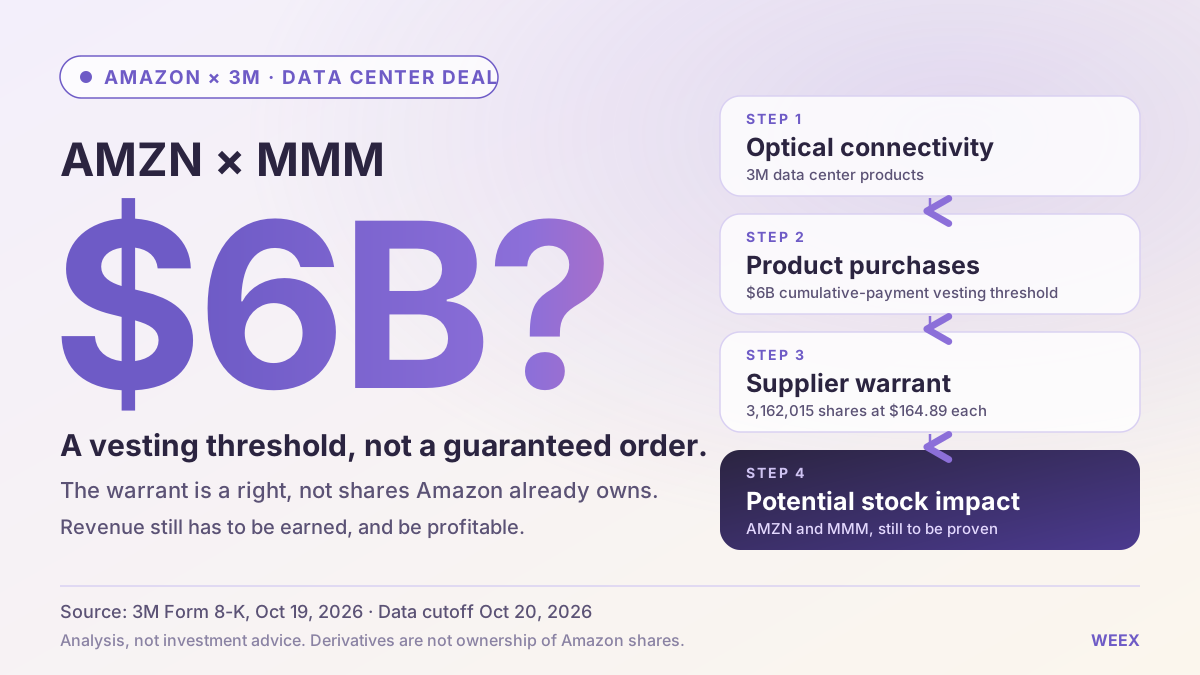
Угода Amazon щодо дата-центру 3млн: що вона означає для акцій Amazon (AMZN) і 3млн (MMM)
Оцініть угоду Amazon щодо дата-центру 3млн, поріг варранта в 6 млрд $, потенційне розмивання акцій і можливий вплив домовленості на акції AMZN та MMM.

Акції CoreWeave чи Nebius: який бізнес хмарних обчислень для ШІ має вищий ризик фінансування?
Порівняйте акції CoreWeave і Nebius за боргом, грошовим потоком, авансовими платежами клієнтів і розмиванням частки, щоб оцінити, який бізнес хмарних обчислень для ШІ має вищий ризик фінансування.

Що таке Messari? Криптодослідження, інтеграція з Blockworks та інструменти для інвесторів

Як Майєр Кріпке інвестував із Ворреном Баффетом? Уроки довгострокового інвестування

Рентабельність майнінгу Біткоїна (BTC): чи спровокує підвищення складності продажі майнерами?
Чому зростає Ethena (ENA)? Відновлення ціни, зростання USDe та ризики токена

Чому компанії скорочують витрати на штучний інтелект? Що це означає для акцій ШІ-компаній
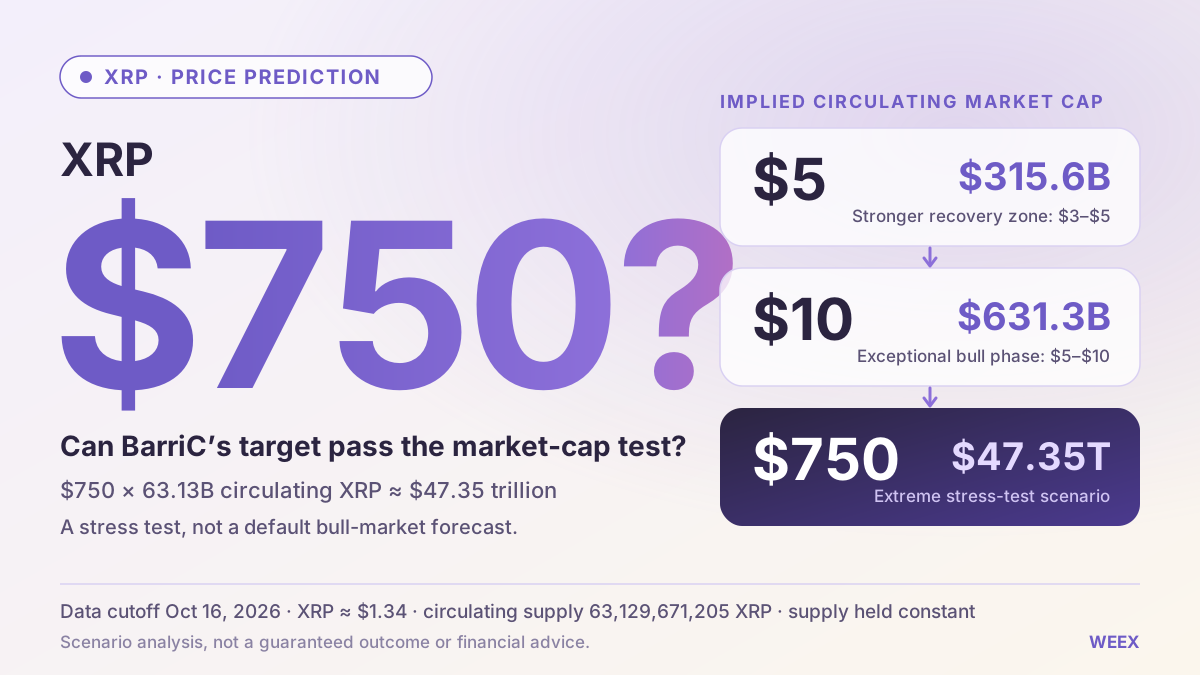
Прогноз ціни XRP (XRP): чи проходить ціль BarriC у 750 $ перевірку ринковою капіталізацією?
Прогноз ціни XRP: розглядаємо ціль BarriC у 750 $, розрахунки ринкової капіталізації, сценарії наступного бичачого циклу, попит на токен і те, що може підтримати відновлення до 5 $.
Що означають нові характеристики Tesla Roadster для акцій Tesla (TSLA)?
Дізнайтеся про характеристики нового Tesla Roadster, платежі за бронювання та план початку виробництва у 2028 році, а також про те, що презентація може означати для акцій Tesla та майбутнього прибутку.
Прогноз ціни Quant (QNT) на 2026–2030 роки: чи допоможе впровадження банками повернутися до 500 $?
Щотижневий огляд TradFi від WEEX: контракти на напівпровідники відстають, тоді як Apple і Coinbase зростають
Щотижневий огляд WEEX TradFi: контракти на напівпровідники відстали від SPY, тоді як Apple і Coinbase зросли. Порівняйте дохідність, активність покупців і ризики продуктів ETF із кредитним плечем.
Сезон альткоїнів? Чому 63% альткоїнів випередили Біткоїн (BTC), тоді як медіанна дохідність на WEEX залишилася без змін
Щотижневий огляд альткоїнів WEEX: 63% альткоїнів випередили Біткоїн, тоді як медіанна дохідність залишилася без змін. Дізнайтеся про відносну стійкість, обмеження рейтингу та сигнали сезону альткоїнів.
Тижневий прогноз Біткоїна (BTC): ціна знижується, а дані про купівлі на споті та ф'ючерсах WEEX розходяться
Тижневий прогноз Біткоїна на основі даних WEEX: порівняння завершених і неповних тижнів, даних про купівлі на споті та ф'ючерсах і обмежень показників позиціонування трейдерів.
Засновник Folius Ventures: Crypto VC зникне! У наступному раунді не шукайте нові історії на 100x, просто купуйте переможців
Облігації в доларах знову падають, а ризик країни перевищує 600 базисних пунктів
Zano повернувся до стану до 6-го хардфорку, видаливши місячні транзакції на блокчейні
Епштейн запитує про структуру стейблкоїнів та модель доходів бірж
Ринок "онチェйн волтів" розширюється від автоматичного управління активами до ролі фондового менеджера
Bitpace покладається на Fireblocks для міжнародних платежів зі стейблкоїнами
Вміст
Найновіші статті


Нещодавні лістинги монет на WEEX


