
Pagos con stablecoins en Europa: ¿Cómo se integran CASP, PI y EMI?

 Prefiérenos en Google
¿Cómo se dividen las funciones en un pago?
Escrito por: Shao Jiadian
Una plataforma de pagos transfronterizos se prepara para ingresar al mercado europeo.
Desea que los clientes en el extranjero paguen con stablecoins, y la plataforma se encargará de recibir los activos, completar el intercambio y finalmente liquidar en euros en la cuenta bancaria del comerciante europeo. Todo el proceso podría tener solo un botón de «Pagar con Stablecoin» en la interfaz del producto.
Sin embargo, cuando el proyecto realmente comienza a diseñar la cadena de transacciones, rápidamente se encuentra con varias preguntas: ¿quién puede recibir el USDC del cliente? ¿Quién tiene la autoridad para custodiar o transferir stablecoins? ¿Qué autorizaciones se requieren para convertir stablecoins en euros? Si el comerciante desea una cuenta de cobro, ¿quién la proporcionará? ¿La liquidación en moneda fiduciaria es responsabilidad de CASP, PI o EMI?
Así, un producto de pago con stablecoins que parece simple puede involucrar simultáneamente la regulación de MiCA y los servicios de pago de la UE.
No hay un «paquete de licencias CASP+PI+EMI» unificado para los pagos con stablecoins en Europa. Lo que realmente necesita el proyecto es determinar quién asumirá los servicios de activos digitales, servicios de pago y negocios de dinero electrónico según las funciones comerciales.
Para un equipo inicial, no es necesario poseer todas las licencias; pero si la división de funciones entre las partes no está clara, incluso si los socios ya tienen licencias, toda la cadena de pagos aún puede tener vacíos regulatorios.
01 CASP, PI y EMI no son la misma licencia
Muchos proyectos, al elegir licencias europeas, colocan CASP, PI y EMI en la misma tabla comparativa, tratando de determinar cuál tiene «más funciones» y cuál tiene «mejor relación calidad-precio».
Pero estas tres identidades regulatorias no abordan el mismo problema.
CASP: aborda la identidad regulatoria de los servicios de activos criptográficos.
Según MiCA, CASP significa Proveedor de Servicios de Activos Criptográficos, y se dedica principalmente a la custodia y gestión de activos criptográficos de los clientes, intercambio de activos criptográficos, ejecución de órdenes, transferencia de activos criptográficos, entre otros servicios.
Para una plataforma de pagos con stablecoins, si la empresa controla efectivamente la billetera del cliente y actúa en nombre del cliente para intercambiar o transferir stablecoins, es necesario determinar si estas actividades caen bajo la regulación de CASP y qué permisos de servicio específicos se requieren.
PI: aborda la identidad regulatoria de los servicios de pago.
PI significa Institución de Pago. Los servicios de pago bajo PSD2 incluyen la ejecución de transacciones de pago, remesas, emisión de herramientas de pago, adquisición de comerciantes, entre otras actividades.
Por ejemplo, si el proyecto necesita ejecutar pagos en euros para empresas, liquidar moneda fiduciaria con comerciantes o proporcionar otros servicios de pago que cumplan con la definición de PSD2, puede necesitar la participación de PI u otros proveedores de servicios de pago con las calificaciones correspondientes.
Pero PI no es una licencia para la custodia o el intercambio de activos criptográficos, ni necesariamente tiene la calificación para emitir dinero electrónico.
EMI: aborda la emisión de dinero electrónico y servicios de pago relacionados.
EMI significa Institución de Dinero Electrónico. A diferencia de PI, EMI puede emitir dinero electrónico dentro del alcance permitido y proporcionar servicios de pago relacionados de acuerdo con la ley.
Sin embargo, aquí también es necesario distinguir entre dos conceptos: el dinero electrónico en el sistema de cuentas tradicional y el token de dinero electrónico bajo el marco de MiCA, es decir, EMT (Token de Dinero Electrónico).
Según el artículo 48 de MiCA, los emisores que emiten o buscan autorización para negociar EMT al público en la UE, en principio, deben tener la identidad de una institución de crédito o de dinero electrónico y cumplir con otras condiciones establecidas por MiCA. Pero el uso de stablecoins emitidas por terceros para pagos no significa que el proyecto esté emitiendo EMT, ni significa que deba obtener una licencia de EMI solo para usar stablecoins.
Por lo tanto, los tres conceptos se pueden entender en una frase:
CASP se ocupa de los servicios de activos criptográficos, PI se ocupa de los servicios de pago, EMI se ocupa de la emisión de dinero electrónico y las capacidades de pago relacionadas.
La verdadera cuestión no es elegir uno de ellos, sino determinar qué servicios se activan en un pago.
02 Desglosando un pago con stablecoins, los límites de las licencias se vuelven claros
Supongamos que un comerciante europeo desea aceptar pagos en stablecoins de empresas extranjeras, pero lo que finalmente recibe son euros.
El proyecto puede desglosar la transacción en cinco etapas.
Primer paso, el cliente inicia el pago. El cliente utiliza su propia billetera para transferir a una dirección de cobro designada por la plataforma un tipo de stablecoin que cumpla con los requisitos regulatorios aplicables en la UE. Si la plataforma solo muestra la instrucción de cobro, su naturaleza regulatoria no es la misma que si la plataforma realmente recibe y controla los activos del cliente.
Segundo paso, las stablecoins ingresan a la billetera correspondiente. Si la plataforma o la institución asociada controla la clave privada en nombre del cliente, gestiona los activos o asume la obligación de reembolso, es necesario determinar si esto implica servicios de custodia y gestión bajo MiCA.
Tercer paso, la plataforma completa la transferencia o el intercambio de activos. Si una institución con licencia transfiere stablecoins en nombre del cliente o convierte stablecoins en euros, las actividades correspondientes deben coincidir con el alcance de autorización específico de CASP. Dependiendo del modelo de negocio, también es necesario distinguir si la institución está utilizando capital propio como contraparte para el intercambio o actuando en nombre del cliente para ejecutar órdenes.
Cuarto paso, la moneda fiduciaria ingresa al sistema de pago. Cuando los euros ingresan a la cuenta de pago o la plataforma comienza a realizar transferencias, remesas y liquidaciones en moneda fiduciaria para el comerciante, es necesario determinar si las instituciones involucradas tienen la calificación de servicio de pago correspondiente bajo PSD2.
Quinto paso, el comerciante finalmente recibe el pago. Hasta aquí, el comerciante puede no haber tenido contacto con la cadena de bloques, solo ve un ingreso normal en euros.
Lo que realmente se debe tener en cuenta es que estas cinco etapas no necesariamente son completadas por cinco empresas, ni es necesario que una sola empresa asuma todas las responsabilidades.
Un proyecto puede ser manejado por CASP para activos criptográficos y luego colaborar con PI o EMI para completar el pago; o puede ser que la misma institución obtenga múltiples calificaciones regulatorias necesarias y asuma varias etapas.
Antes de juzgar la cantidad de licencias, primero se debe determinar la cantidad de negocios y los límites de servicio.
03 Después de 2026, ¿por qué es más probable que CASP y las licencias de pago se superpongan?
Algunos proyectos en el pasado pensaron que mientras la transacción ocurriera en la cadena, incluso si las stablecoins se usaban para pagar a terceros, solo necesitaban considerar MiCA.
Pero la regulación de la UE ya ha dejado claro que esta comprensión no es completa.
En junio de 2025, la Autoridad Bancaria Europea (EBA) publicó una carta de No-Action sobre la conexión entre la regulación de MiCA y PSD2, explicando claramente el problema de que algunos servicios de tokens de dinero electrónico tienen simultáneamente atributos de servicios de pago.
Según la opinión de la EBA, si CASP transfiere EMT en nombre del cliente, las actividades relacionadas pueden constituir simultáneamente servicios de pago bajo PSD2. Si CASP proporciona una billetera de custodia a nombre del cliente y esa billetera permite al cliente enviar y recibir EMT a terceros, también puede involucrar la regulación de cuentas de pago y servicios de pago.
Por el contrario, simplemente realizar intercambios entre activos criptográficos definidos por MiCA o intercambios entre diferentes activos criptográficos no significa que se reconozcan automáticamente como servicios de pago de PSD2 solo porque la transacción involucra EMT.
Esta distinción es muy importante.
Porque para una plataforma de stablecoins, «ayudar al cliente a intercambiar stablecoins» y «actuar en nombre del cliente para pagar a otros con stablecoins» pueden ser dos problemas regulatorios diferentes.
El 2 de marzo de 2026, finaliza el período de transición establecido anteriormente por la EBA. La EBA también publicó una opinión posterior en febrero de 2026, exigiendo a las autoridades competentes de cada país que decidan si los servicios de pago relacionados con EMT pueden continuar según si la empresa ya ha obtenido la autorización para servicios de pago, si ha presentado una solicitud y otras condiciones específicas. Para las instituciones que cumplen con condiciones específicas y cuya solicitud aún está en revisión, hay disposiciones para continuar operando según la opinión regulatoria; las instituciones que no cumplen con las condiciones deben cesar los servicios relacionados y manejar adecuadamente las relaciones con los clientes.
Por lo tanto, no se puede entender simplemente que «CASP debe obtener PI a partir del 2 de marzo» ni que «si ya se ha solicitado PI, se puede operar indefinidamente».
Lo que realmente se necesita determinar es qué servicio de EMT proporcionado por la plataforma tiene simultáneamente atributos de pago y si la autorización de pago correspondiente o la estructura de colaboración ya se han implementado.
Hay una excepción que a menudo se pasa por alto: el artículo 60 de MiCA permite a algunas instituciones financieras autorizadas proporcionar ciertos servicios de activos criptográficos después de cumplir con los requisitos y completar la notificación. Por ejemplo, EMI puede proporcionar servicios de custodia, gestión y transferencia para EMT que emite bajo ciertas condiciones. Esto no significa que una EMI pueda custodiar o intercambiar todas las stablecoins de terceros en el mercado sin una evaluación adicional.
Por lo tanto, CASP y PI/EMI pueden necesitar combinarse, pero la forma de combinación no es simplemente escribir varios nombres de licencias en el mismo documento.
04 Pagos con stablecoins en Europa: ¿qué estructuras considerar?
Desde la perspectiva de implementación del proyecto, sugiero considerar primero tres estructuras, en lugar de entrar directamente en la solicitud de las tres licencias.
Primera: CASP se encarga de los activos criptográficos, PI o EMI se encargan de los pagos.
Esta es una forma de división de funciones que es relativamente fácil de entender. La custodia de activos criptográficos, el intercambio y las transferencias relacionadas son asumidos por un CASP calificado, mientras que la cuenta de pago en euros, las remesas en moneda fiduciaria o la liquidación con comerciantes son responsabilidad de PI, EMI o bancos con las calificaciones correspondientes.
Para proyectos emergentes o equipos que desean validar el mercado europeo primero, esta forma tiene la ventaja de poder aprovechar las capacidades de instituciones ya autorizadas, evitando construir un sistema regulatorio completo desde el primer día.
Pero el proyecto aún necesita resolver cuestiones como con quién firma el cliente, quién controla los activos, quién ejecuta las instrucciones de pago y quién asume la responsabilidad de AML y reembolsos. Especialmente cuando se trata de transferencias de EMT, no se puede ignorar la posible regulación de servicios de pago solo porque la etapa en la cadena sea manejada por CASP.
Segunda: la misma entidad tiene calificaciones de CASP y servicios de pago.
Si el proyecto ya tiene una escala de negocio madura y desea operar a largo plazo en la UE con pagos en stablecoins, puede considerar que la misma entidad obtenga legalmente las calificaciones necesarias para servicios de activos criptográficos y de pago.
La ventaja potencial de este modelo es que el servicio al cliente, el control de riesgos y las responsabilidades regulatorias son más fáciles de coordinar dentro de la misma entidad, reduciendo algunos costos de coordinación entre instituciones.
Pero también aumenta los requisitos de capital, personal, gobernanza, sistemas y cumplimiento continuo, y no significa que «una empresa con dos licencias cubra automáticamente todas las funciones». Diferentes negocios aún deben cumplir con los requisitos regulatorios correspondientes.
Tercera: basándose en PI, EMI o bancos, conectar capacidades específicas de CASP.
Si el proyecto es originalmente una institución de pago tradicional y desea agregar cobros en stablecoins o liquidaciones transfronterizas, puede partir de la infraestructura de pago existente y delegar la custodia de activos digitales, el intercambio, etc., a un CASP calificado.
Esta forma es más adecuada para empresas que ya tienen cuentas y redes de pago en Europa, pero carecen de capacidades de servicios de activos criptográficos.
Si se trata de emitir EMT por cuenta propia o utilizar el mecanismo de notificación específico de instituciones financieras establecido en el artículo 60 de MiCA, también se debe evaluar por separado la calificación y el alcance del negocio.
05 Un paso más importante que la combinación de licencias: confirmar si se puede usar la stablecoin
Este es un problema que el proyecto de pagos en stablecoins de Europa en 2026 debe abordar con prioridad.
El 8 de octubre de 2026, la ESMA publicó una opinión regulatoria sobre los servicios de activos criptográficos relacionados con ART y EMT que no cumplen con los requisitos de MiCA, exigiendo claramente que los CASP autorizados por MiCA dejen de ofrecer servicios relacionados con estas stablecoins no conformes a los clientes de la UE.
Este requisito regulatorio no se limita a la cotización de monedas en los intercambios o a las funciones de compra y venta, sino que también abarca una variedad de servicios como custodia, intercambio, ejecución de órdenes y transferencia de activos criptográficos. Para las exposiciones de riesgo existentes, la ESMA también exige que las autoridades regulatorias insten a las empresas a rectificar de acuerdo con los arreglos propuestos en la opinión.
Esto significa que, si un proyecto de pago criptográfico está preparado para llevar a cabo cobros o liquidaciones en stablecoins en la UE, el primer paso ya no es preguntar:
"¿Qué CASP deberíamos solicitar?"
sino:
"¿Las stablecoins que estamos preparados para apoyar cumplen con los requisitos aplicables de MiCA?"
Los emisores de diferentes stablecoins, su estado de autorización, naturaleza legal y los servicios que ofrecen pueden variar. Incluso si el proyecto no emite stablecoins, necesita verificar si los tokens relevantes pueden ser legalmente incluidos en el ámbito de servicios para clientes de la UE.
Por lo tanto, no se puede asumir que una stablecoin puede ser utilizada directamente para todas las operaciones en la UE solo porque tiene un alto volumen de transacciones, buena liquidez y es ampliamente utilizada internacionalmente.
Para los proyectos reales, la elección de la moneda se ha convertido en un problema regulatorio antes del diseño de licencias.
06 Si se han encontrado las tres licencias, ¿por qué el negocio aún puede no funcionar?
Un proyecto puede encontrar socios CASP, PI y EMI al mismo tiempo, pero eso no significa que toda la cadena de financiamiento necesariamente pueda completarse.
Por ejemplo, un CASP puede recibir e intercambiar stablecoins, pero el banco que abre la cuenta de liquidación en moneda fiduciaria no acepta una fuente de fondos específica; un PI puede ejecutar pagos en euros, pero no tiene aprobados los tipos de comerciantes y regiones de clientes relacionados con el proyecto; un EMI puede proporcionar servicios de dinero electrónico y de pago, pero el acuerdo de colaboración no cubre una cierta estructura de liquidación transfronteriza que el proyecto ha dispuesto.
Estos problemas son difíciles de identificar solo a partir de los nombres de las licencias.
Una forma de revisión más realista es colocar al cliente, los activos y los fondos en un diagrama de flujo, respondiendo al mismo tiempo a varias preguntas.
Al mismo tiempo, la transferencia en cadena también puede necesitar cumplir con el Reglamento de Información sobre Transferencias de Fondos y Activos Criptográficos de la UE y los requisitos de la Regla de Viaje de la EBA. Para transacciones que involucran múltiples CASP, instituciones de pago o direcciones de auto-custodia, la información de ambas partes de la transacción, la verificación de sanciones, el manejo de anomalías y la división de responsabilidades deben ser organizados con anticipación.
Por lo tanto, el verdadero desafío de implementar pagos en stablecoins suele aparecer en los puntos de conexión entre las licencias.
El cumplimiento de un solo eslabón no puede demostrar automáticamente que toda la cadena de pagos está en conformidad.
07 ¿Qué proyectos deberían tener su propia licencia y cuáles son más adecuados para colaborar primero?
Para los equipos de startups que aún están validando el mercado europeo, si el producto solo involucra funciones limitadas de cobro o liquidación en stablecoins y puede ser realmente asumido por instituciones con licencia existentes, entonces evaluar primero el modelo de colaboración suele ser más práctico.
Pero el requisito es que el proyecto en sí no proporcione servicios que necesiten autorización fuera de la estructura de colaboración, y no puede permitir que la institución con licencia asuma solo una "cobertura de licencia" nominal.
Si la empresa ya tiene clientes empresariales estables en Europa, planea controlar a largo plazo la relación con los clientes, las billeteras, el intercambio, los pagos y la liquidación de comerciantes, y desea ampliar las funciones del producto, entonces necesita evaluar más a fondo la necesidad de tener un CASP, calificación de servicios de pago, o establecer una estructura regulatoria a largo plazo a través de diferentes entidades dentro del grupo.
Para las empresas con una base de negocio tradicional de PI/EMI, primero deben aclarar si la nueva función de stablecoin realmente activa los requisitos de servicio de MiCA, y luego decidir si colaborar con un CASP de terceros, expandir legalmente la calificación regulatoria, o ajustar los productos y las rutas de fondos.
El orden de juicio debe ser siempre:
Función del negocio → Atributos regulatorios → División de entidades → Ruta de licencia → Bancos y aterrizaje de fondos.
Y no registrar primero tres empresas y luego buscar las licencias que se pueden solicitar por separado.
08 ¿Cómo apoyamos generalmente este tipo de proyectos?
Para los equipos que se preparan para llevar a cabo pagos en stablecoins en Europa, el primer paso generalmente no es decidir directamente solicitar un CASP, PI o EMI, sino primero reconstruir completamente el proceso de negocio.
El proyecto necesita aclarar la región del pagador y del beneficiario, el tipo de stablecoin, el método de control de billetera, la relación contractual con los clientes, el mecanismo de intercambio, la cuenta en moneda fiduciaria y los arreglos de liquidación final, determinando qué funciones pertenecen a los servicios de activos criptográficos de MiCA, cuáles pueden entrar en el ámbito de los servicios de pago de PSD2, y si también involucran la emisión de EMT u otra regulación financiera.
En esta etapa, se pueden formar los "Opiniones de Diagnóstico de Conformidad del Modelo de Negocios de Pagos en Stablecoins de Europa", "Análisis de Aplicabilidad de CASP y PSD2" y "Matriz de Funciones del Producto y Identidad Regulatoria", aclarando qué capacidades necesita el proyecto y si ya hay instituciones colaboradoras que puedan proporcionar legalmente.
Luego, en torno a la elección del país de origen de la UE, la división de entidades con licencia y el diseño de la ruta de fondos, se formarán el "Plan de Estructura Colaborativa de CASP y PI/EMI", "Diagrama de Ruta de Fondos en Cadena y Fuera de Cadena", "Análisis de Control y Aislamiento de Activos de Clientes" y "Matriz de Funciones del Grupo y Responsabilidades Regulatorias", asegurando que las relaciones con los clientes, el flujo de activos y las responsabilidades de conformidad entre las diferentes entidades puedan corresponder.
Para los proyectos que ya han entrado en la fase de implementación, también se necesita preparar la explicación de la fuente de fondos, el análisis de la región de los clientes y el tipo de transacción, el sistema de AML/KYC/KYT y la Regla de Viaje, la verificación de la cobertura de licencias de los socios y los materiales de debida diligencia de las instituciones, y llevar a cabo contratos, informes regulatorios y arreglos de conformidad continua.
Mankun espera resolver no solo qué licencias debería obtener el proyecto, sino también permitir que los servicios de activos criptográficos, los pagos en moneda fiduciaria y la colaboración bancaria funcionen bajo una misma estructura de negocio clara.
Conclusión: Pagos en stablecoins en Europa, la clave no es obtener las tres licencias
Volviendo a la pregunta inicial. ¿Cómo se combinan los pagos en stablecoins de Europa, CASP, PI y EMI?
La respuesta no es que cada proyecto necesite obtener las tres licencias por separado.
Si la plataforma asume principalmente la custodia, el intercambio o la transferencia de activos criptográficos, necesita evaluar la autorización de servicios relacionados bajo MiCA; si además proporciona cuentas de pago a los clientes, ejecuta pagos en moneda fiduciaria o servicios de pago relacionados con EMT, también necesita evaluar los requisitos regulatorios de PSD2; si el proyecto emite EMT por su cuenta, debe considerar por separado la calificación del emisor y las obligaciones relacionadas con MiCA.
Estas funciones pueden ser asumidas legalmente por la misma entidad, o pueden ser completadas en colaboración por diferentes instituciones con licencia después de una clara división de trabajo.
Pero independientemente de qué camino se elija, al final, se necesita que el contrato con el cliente, el control de activos, el flujo de fondos, el alcance de la licencia y las responsabilidades regulatorias sean consistentes.
Lo que realmente se necesita para los pagos en stablecoins no es simplemente juntar las tres licencias CASP, PI y EMI, sino que cada paso de un fondo que va de la cadena a la cuenta bancaria tenga un responsable correcto.
Esa es la única estructura de pagos conforme que realmente puede sostener la operación del mercado europeo.
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

La próxima prueba de la Fed para Bitcoin viene con un problema oculto en los datos de inflación de Estados Unidos

El mercado cripto pierde altitud, la paciencia se convierte en un hábito – Steady Lads

¿Por qué 22 gigantes de mil millones rechazan ser "tokenizados"?

Rails, uniendo las finanzas tradicionales y las finanzas descentralizadas

¿Es el comercio 24/7 una necesidad? Desglosando el ritmo real de comercio de contratos perpetuos RWA

Ciberataque a GMO en Japón: cuentas de trading devastadas, GMO Coin asegura estar a salvo

El plan maestro de Musk para desacreditar a los nuevos proveedores de nube

Resultados de Google el 28/10: ¿La decisión de la Fed moverá las acciones de GOOGL?
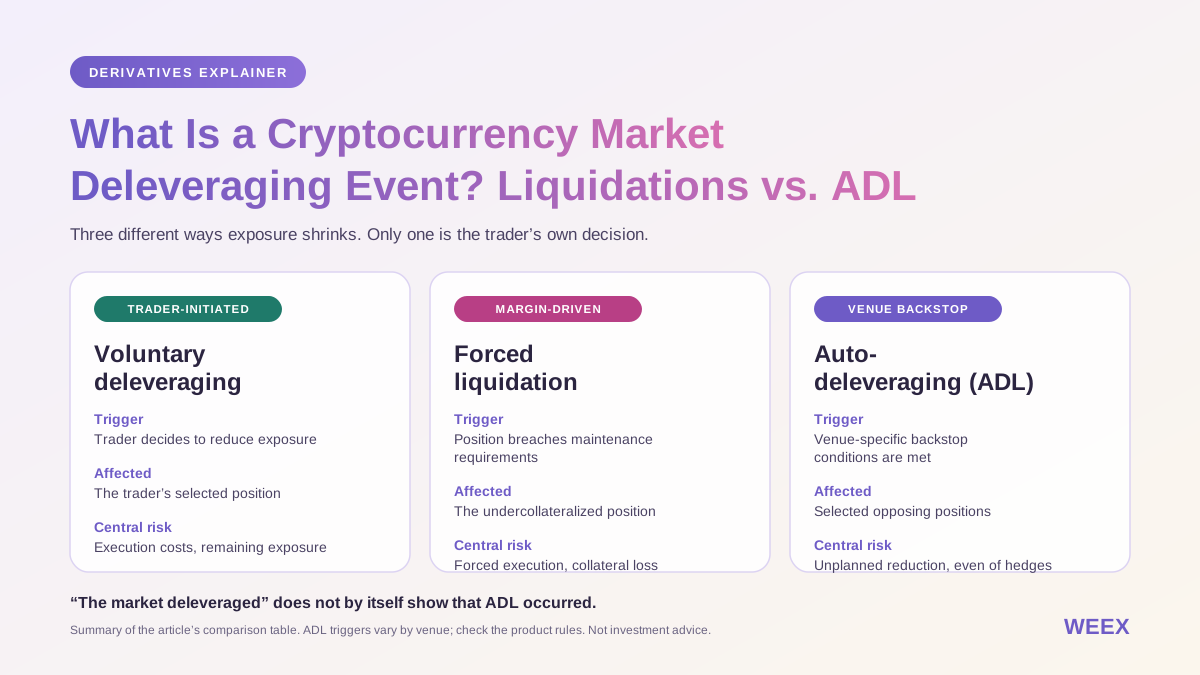
¿Qué es un evento de desapalancamiento del mercado de criptomonedas? Liquidaciones vs. ADL
Entendé qué es un evento de desapalancamiento del mercado de criptomonedas: liquidación vs. ADL, caídas engañosas del interés abierto, riesgos de cobertura y qué verificar antes de operar.

La Semana Adelante: 4 momentos clave para el mercado de criptomonedas

¿Los mercados de predicción realmente aportan utilidad? – Tiger Research

¿Quiénes están en posesión de acciones tokenizadas? Gran cantidad de minoristas, pero los activos están altamente concentrados
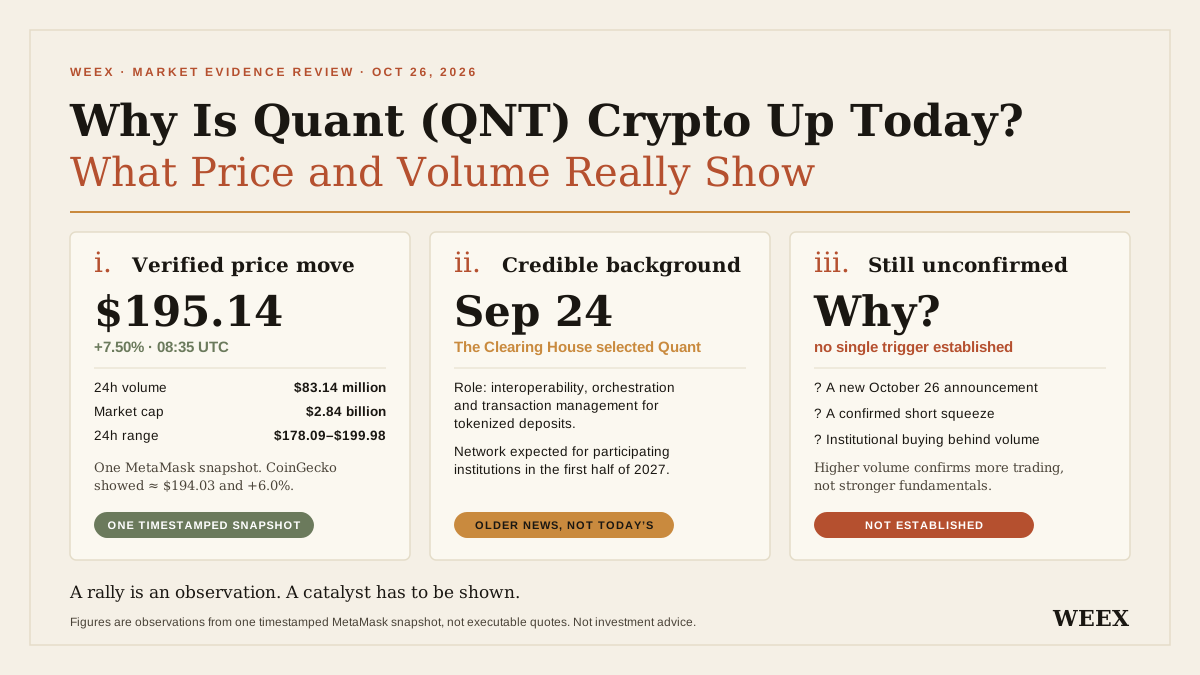
¿Por qué sube hoy la cripto Quant (QNT)? Qué muestran realmente el precio y el volumen
¿Por qué sube hoy Quant (QNT)? Revisá los datos de precio y volumen, el cronograma de la alianza bancaria, las hipótesis sobre la demanda del token y los riesgos antes de operar.
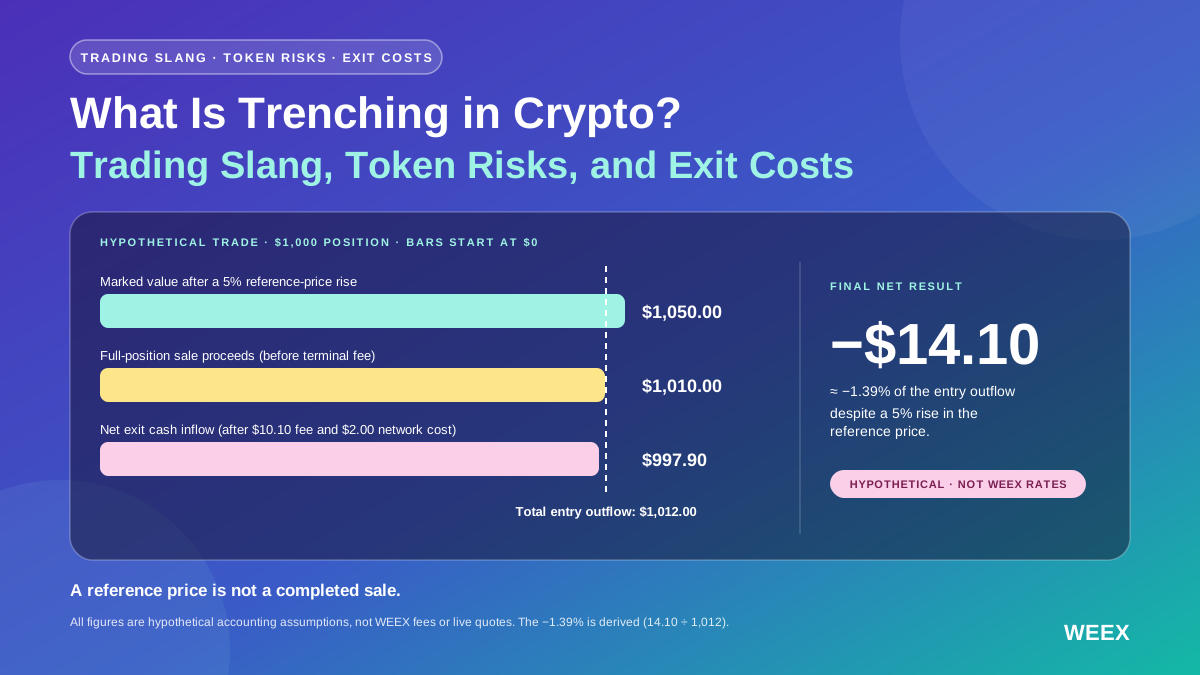
¿Qué es el trenching en cripto? Jerga de trading, riesgos de los tokens y costos de salida
¿Qué es el trenching en cripto? Conocé la jerga, cómo revisar tokens, los riesgos de liquidez y por qué un token en alza igual puede generar pérdidas después de los costos de trading.

El préstamo relámpago obtiene dos asientos de gobernanza, ¿qué lecciones deja el robo de X100 para la industria?

Ley de reembolsos por kioscos de criptomonedas de Carolina del Norte: ¿Quiénes califican y cuándo se aplica?
Conocé la ley de reembolsos por kioscos de criptomonedas de Carolina del Norte: la fecha de entrada en vigor 01/2027, quiénes califican, los plazos para denunciar y qué documentos deberían conservar las víctimas.

La IA reduce drásticamente el costo de encontrar vulnerabilidades, dividiendo a la industria cripto en dos enfoques
Ethereum: Glamsterdam pospuesto tras detectar riesgos en 13 contratos

¿Quién está ganando dinero con el dólar digital? Distribución de ganancias entre emisores de stablecoins, distribuidores y procesadores de pagos
Pump.fun: Por qué las ganancias mostradas pueden engañar a los adeptos del copy-trading

La emoción de las altcoins se diversifica: ¿cómo operan las ballenas en medio del pánico del mercado?

El BCE dice que el euro digital dará a Europa control sobre sus sistemas de pago

IOSG: KBW y TOKEN2049, tras la marea de criptomonedas, ¿quién sigue construyendo?

La comunidad de Monero apoya la propuesta de 45 XMR para el desarrollo central

Los riesgos en la economía global se acumulan: Doble amenaza de Trump, alarma de deuda en inteligencia artificial

¿Cuán lejos estamos de un "ICO conforme" tras el cierre del período de consulta de las nuevas regulaciones de criptomonedas de la SEC?

HSBC inicia operaciones con RedCoin, una stablecoin vinculada al dólar de Hong Kong, a través de PayMe, alcanzando más de 3.3 millones de usuarios y 100,000 comercios

[Controversia sobre el Bitcoin a 0 dólares②] "0 dólares es exagerado"... Razones por las que Wall Street lo refutó
Canadá propone retiros directos de stablecoin para pequeños tenedores con un límite de tarifa del 1%

[ETH Letter] Meritz Securities revisa la tokenización de valores en Corea basada en OP Stack
La próxima prueba de la Fed para Bitcoin viene con un problema oculto en los datos de inflación de Estados Unidos
El mercado cripto pierde altitud, la paciencia se convierte en un hábito – Steady Lads
¿Por qué 22 gigantes de mil millones rechazan ser "tokenizados"?
Rails, uniendo las finanzas tradicionales y las finanzas descentralizadas
¿Es el comercio 24/7 una necesidad? Desglosando el ritmo real de comercio de contratos perpetuos RWA
Ciberataque a GMO en Japón: cuentas de trading devastadas, GMO Coin asegura estar a salvo


