
Resultados del 3T de GOOGL: por qué cayó Alphabet pese al crecimiento de 103% de Google Cloud

 Califícanos en Google


Los resultados de Alphabet del 3T de 2026 dejaron la divergencia más llamativa de la temporada: GOOGL registró un crecimiento de los ingresos del 25% y un negocio de Google Cloud que más que duplicó su tamaño, pero las acciones sufrieron su peor jornada desde la salida a bolsa de 2004. La explicación está por debajo de la línea de ingresos. El BPA según los principios GAAP cayó hasta 2,12 $, el flujo de caja libre pasó a ser negativo, con -9.070 M $, y el gasto de capital en IA alcanzó 51.400 M $ en un solo trimestre. Este artículo analiza por qué el crecimiento y el precio divergieron, cómo leer las cifras del BPA sin mezclar los datos GAAP y ajustados, si Cloud puede financiar la expansión de la infraestructura de IA y qué deberían comprobar los operadores de GOOGL en WEEX antes de actuar.
La venta masiva también se reflejó en WEEX. Una captura de los futuros de GOOGL en WEEX tomada tras los resultados mostraba una caída en 24 horas del 10,12%, cercana al retroceso de casi 13% de las acciones cotizadas en el Nasdaq el 29/10. Para quienes quieran exponerse a esa volatilidad, la página de negociación de acciones de GOOGL y el contrato perpetuo GOOGL-USDT son las dos vías de acceso de WEEX, y funcionan de forma muy distinta (más adelante explicamos por qué).
La semana de resultados también coincide con la campaña de WEEX Dice Rush: Magnate de Wall Street, que estará activa hasta 03/11/2026 (UTC+8). Cada día, WEEX empareja dos acciones estadounidenses y los usuarios eligen cuál creen que registrará el mayor movimiento porcentual. Los dados que se ganan al completar tareas de negociación de acciones al contado y futuros sobre acciones desbloquean recompensas en un tablero de juego respaldado por un fondo de premios de millones. Es una forma de bajo compromiso de poner en práctica una previsión sobre movimientos posteriores a los resultados, como el de GOOGL; no pueden participar los usuarios de regiones donde está restringida la negociación de derivados.
Resultados de Alphabet del 3T de 2026: las cifras clave
Alphabet presentó los resultados del trimestre cerrado el 30/09/2026, tras el cierre del mercado estadounidense del 28/10. Estas son las principales cifras, extraídas del comunicado de la empresa y de la conferencia sobre resultados:
- Ingresos: 127.580 M $, un 25% más interanual, ligeramente por debajo de la previsión de consenso de LSEG, de 128.220 M $.
- Google Search y otros: 63.350 M $, un 12% más. La tasa de crecimiento fue del 19% en el 1T y del 17% en el 2T; los analistas esperaban aproximadamente 65.000 M $.
- Anuncios de YouTube: 11.210 M $, un 9% más, frente a una estimación cercana a 11.400 M $.
- Google Cloud: 30.710 M $, un 103% más; el margen operativo del segmento subió al 36,2%, frente al 23,7% de un año antes.
- Ingresos de explotación: 40.580 M $, un 30% más, con un margen operativo del 31,8%.
- BPA diluido según los principios GAAP: 2,12 $, frente a 2,87 $ de un año antes.
- Gastos de capital: 51.360 M $, más del doble de los 23.950 M $ gastados en el 3T de 2025.
- Flujo de caja libre: -9.070 M $, frente a -5.860 M $ en el 2T y +24.460 M $ un año antes.
Si se leen las cifras de arriba abajo, el problema del mercado queda claro. El negocio operativo se fortaleció, ya que los ingresos de explotación crecieron más rápido que los ingresos. Todo lo ocurrido después de los ingresos de explotación y en el estado de flujos de caja fue a peor.
¿Por qué cayó GOOGL pese al fuerte crecimiento de los ingresos?
Se juntaron tres factores, y sus efectos se acumulan.
En primer lugar, se ralentizó el motor principal de la publicidad. El crecimiento de Search se desaceleró por tercer trimestre consecutivo y quedó por debajo de las estimaciones en unos 1.500 M $; los anuncios de YouTube también se quedaron cortos. La dirección señaló que el crecimiento de las consultas alcanzó su ritmo más rápido en cinco años, impulsado por AI Mode y AI Overviews. La lectura bajista es que, por ahora, el aumento de las consultas impulsadas por IA no se está traduciendo en un incremento proporcional de los ingresos publicitarios. El debate sigue abierto, pero la desaceleración de Search es la cifra a la que más sensible es la valoración de Alphabet.
En segundo lugar, el flujo de caja evolucionó en la dirección equivocada. El flujo de caja libre varió en unos 33.500 M $ frente al mismo trimestre del año anterior, y los 27.400 M $ adicionales de gastos de capital explican la mayor parte de ese cambio. Alphabet tampoco ha recomprado acciones en lo que va de 2026, captó 12.400 M $ mediante ventas de acciones en el mercado durante el trimestre, vendió 28.700 M $ en bonos y ahora tiene 125.100 M $ de deuda a largo plazo. Una empresa que antes financiaba las recompras con el excedente de caja ahora obtiene capital externo para financiar su expansión.
En tercer lugar, las previsiones apuntaron a que la tendencia continuará. Se mantuvo el rango de gastos de capital para 2026, de 195.000 M $ a 205.000 M $, lo que implica un gasto en el 4T de aproximadamente 63.000 M $ a 73.000 M $; además, la dirección afirmó que los gastos de capital de 2027 aumentarán significativamente. Google también empezó a alquilar capacidad de computación de terceros al final del 3T, lo que, según sus previsiones, presionará los márgenes de Cloud en el 4T.
El resultado, el 29/10: las acciones cayeron casi un 13%, su mayor descenso en una sola jornada desde la salida a bolsa, y borraron cerca de 500.000 M $ de su valor de mercado.
BPA GAAP frente a BPA ajustado: no confundas las dos cifras
Esta semana se ha dicho a la ligera que «Alphabet no alcanzó las previsiones de BPA», pero los detalles importan si estás comparando titulares.
- El BPA diluido GAAP de 2,12 $ es la cifra comunicada oficialmente. Incluye una pérdida de 8.660 M $ en títulos de renta variable, principalmente una depreciación no realizada de la participación de Google en SpaceX después de que el precio de sus acciones cayera durante el trimestre. Alphabet afirma que esa pérdida redujo el BPA en 0,55 $.
- El BPA ajustado de 2,67 $ es la cifra de LSEG, aproximadamente equivalente al BPA GAAP una vez sumada de nuevo esa pérdida en títulos de renta variable.
- El consenso de 3,02 $ es la estimación ajustada que manejaban los analistas.
De ello se desprenden dos conclusiones. Comparar 2,12 $ con 3,02 $ exagera el incumplimiento, porque enfrenta un resultado GAAP con una estimación ajustada. Pero excluir SpaceX tampoco salva el trimestre: incluso con un BPA de 2,67 $, la cifra quedó unos 0,35 $ por debajo de las expectativas. La pérdida de la inversión explica la caída frente a los 2,87 $ del año pasado, pero no explica toda la diferencia respecto al consenso. Ese déficit restante hizo que la venta continuara el 29/10, en vez de desvanecerse como una historia contable puntual.
Precio de --
¿Puede el crecimiento del 103% de Google Cloud cubrir los gastos de capital en IA?
Cloud es el argumento más sólido de los alcistas, y las cifras son realmente impresionantes. Unos ingresos de 30.710 M $ significan que la unidad ha más que duplicado su tamaño en un año. El crecimiento se aceleró del 63% en el 1T al 82% en el 2T y al 103% en el 3T. La cartera de pedidos alcanzó 561.000 M $, y solo se espera que mayor que 55% se convierta en ingresos en los próximos 24 meses. Según la dirección, la aplicación Gemini ha alcanzado 1.000 M usuarios.
El problema es la diferencia de escala. Cloud generó unos 11.100 M $ de ingresos de explotación en el 3T. Si se anualiza esa cifra, se obtienen aproximadamente 44.000 M $, frente a un presupuesto de gastos de capital para 2026 de unos 200.000 M $ y otro presupuesto para 2027 que seguirá aumentando. Es cierto que ese gasto también beneficia a Search, YouTube y Google DeepMind, así que Cloud no es la única vía para recuperar la inversión. Pero es la más visible y, además, el segmento en el que la dirección acaba de advertir de una presión sobre los márgenes por el uso de capacidad de computación de terceros.
Hay un segundo coste, más lento. Aproximadamente el 65% del gasto en infraestructura del 3T se destinó a servidores y equipos de red con una vida útil de unos seis años. Ese gasto se imputa a la cuenta de resultados como depreciación durante años, por lo que los gastos de capital de hoy se convierten en un lastre para los márgenes del futuro, aunque los ingresos sigan creciendo. La mejor lectura del 3T no es que la apuesta por la IA esté fracasando. Es que el plazo de recuperación de la inversión se ha alargado y encarecido, y el mercado ha vuelto a valorar GOOGL en función de ese calendario.
Cómo operar con GOOGL en WEEX: acciones frente a futuros
WEEX ofrece dos formas de operar con GOOGL, y no son intercambiables.
La página de negociación de acciones de GOOGL es la opción de WEEX en la categoría de acciones para Alphabet, cotizada frente a USDT. Ofrece exposición al precio de GOOGL, pero no es una cuenta de corretaje ni significa que tengas acciones registradas de Alphabet. El contrato perpetuo GOOGL-USDT es un derivado: puedes abrir posiciones largas o cortas con apalancamiento, las posiciones conllevan pagos de financiación y una posición apalancada puede liquidarse. Una posición en futuros tampoco equivale a poseer acciones.
Pasos prácticos para cualquiera de las dos opciones:
- Consulta el calendario del mercado estadounidense. WEEX señala en sus anuncios de cotización de contratos perpetuos sobre acciones estadounidenses que estos contratos se negocian las 24 horas del día, los 7 días de la semana, pero la liquidez varía según la sesión, por lo que los diferenciales pueden ampliarse considerablemente fuera del horario habitual de Estados Unidos.
- Confirma el estado del contrato. Cuando consultamos la página del perpetuo de GOOGL el 30/10, mostraba un aviso de interruptor automático que permitía únicamente cancelar órdenes. Comprueba que el mercado admite abrir nuevas posiciones antes de planificar una operación.
- Decide el tamaño de la posición antes de aplicar apalancamiento. Un movimiento nocturno del 10% como el del 29/10 liquidaría por completo una posición larga con apalancamiento de 10x.
- Utiliza órdenes limitadas en torno a la apertura y el cierre de Estados Unidos, cuando es más probable que se produzcan brechas tras la publicación de resultados.
- Si mantienes una posición durante varios días, sigue la financiación del perpetuo. Una concentración de posiciones cortas tras una venta masiva puede hacer que la financiación juegue en contra de los vendedores en corto.
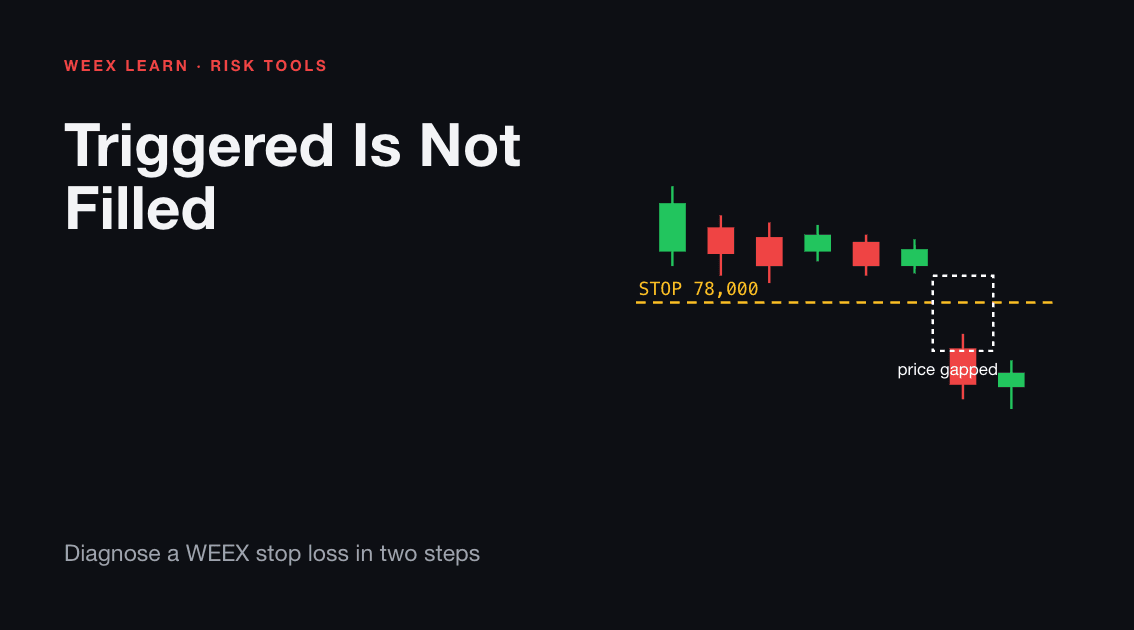
Lo que suelen pasar por alto los operadores es el riesgo de brecha. La reacción de GOOGL a los resultados se produjo principalmente en la negociación posterior al cierre y en la siguiente apertura, justo cuando los libros de órdenes de los contratos vinculados a acciones suelen tener poca profundidad. En ese intervalo, las órdenes de stop situadas cerca del mercado pueden ejecutarse a un precio muy inferior al de activación.
Qué deberían vigilar a continuación los operadores de GOOGL
El próximo movimiento de GOOGL dependerá de unos pocos datos, no del crecimiento de los ingresos anunciado en los titulares, que ya decepcionó al mercado:
- El informe 10-Q del 3T, previsto para los próximos días, con detalles sobre depreciación, deuda y ajustes de valor de las inversiones en renta variable.
- El crecimiento de Search en el 4T, que, según advirtió la dirección, tendrá que compararse con la fuerte aceleración del año pasado.
- El margen de Cloud, para comprobar cuánto afecta el cambio a la capacidad de computación de terceros al nivel del 36,2% registrado en el 3T.
- La cifra de gastos de capital de 2027, que se espera conocer en la conferencia sobre los resultados del 4T. Una cifra muy superior a 200.000 M $ sin un aumento equivalente de los ingresos agravaría la preocupación por el flujo de caja.
- La remuneración al accionista, incluido si se reanudan las recompras. Se mantuvo el dividendo trimestral de 0,22 $, pagadero el 14/12 a los titulares registrados el 07/12.
En resumen, tras los resultados del 3T de Alphabet, GOOGL sigue siendo una empresa de rápido crecimiento y Cloud ya es una fuente real de beneficios, pero se está pidiendo a los inversores que financien una expansión de la infraestructura de IA cuyos rendimientos llegarán más tarde que sus costes. Hasta que el flujo de caja libre vuelva a crecer o Search se acelere de nuevo, es probable que GOOGL se mueva más al ritmo de los titulares sobre gastos de capital que de las sorpresas positivas en los ingresos. Puedes seguir el precio en la página de acciones de GOOGL de WEEX y participar en el evento bursátil Dice Rush antes de que termine el 03/11.
Preguntas frecuentes
1. ¿Por qué cayó la acción de Alphabet tras los resultados del 3T de 2026?
Los ingresos de Search y YouTube quedaron por debajo de las estimaciones, el flujo de caja libre pasó a ser negativo, con -9.070 M $, y los gastos de capital de 51.400 M $ llegaron acompañados de una advertencia de que el gasto de 2027 aumentará significativamente. El fuerte crecimiento de Cloud no bastó para contrarrestar esas preocupaciones.
2. ¿Incumplió Alphabet las expectativas de BPA en el 3T?
Sí, si se comparan cifras equivalentes. El BPA ajustado de 2,67 $ quedó por debajo del consenso de 3,02 $. El BPA GAAP de 2,12 $ se redujo aún más por una pérdida de 0,55 $ por acción en inversiones de renta variable, principalmente en SpaceX.
3. ¿Cuánto gastará Alphabet en gastos de capital para IA en 2026?
Alphabet prevé gastos de capital de entre 195.000 M $ y 205.000 M $ en 2026 y gastó 132.000 M $ durante los primeros nueve meses. La mayor parte se destina a infraestructura de IA, incluidos servidores, redes y centros de datos.
4. ¿Operar con GOOGL en WEEX equivale a poseer acciones de Alphabet?
No. La página de acciones de GOOGL de WEEX ofrece exposición al precio cotizada en USDT, y el contrato perpetuo GOOGL-USDT es un derivado apalancado. Ninguna de las dos opciones supone tener acciones registradas de Alphabet en una cuenta de corretaje.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
Acciones de CLS tras los resultados del T3: ingresos al alza 83%, perspectivas para 2027 y qué deberían comprobar los inversores
Avance en directo del día 2 de WEEX TOKEN2049: KOLs, AWS, PingCAP y Andrew
Horario de la retransmisión en directo de WEEX TOKEN2049: fechas, horas y enlaces
Cómo ver en directo a WEEX desde TOKEN2049 Singapur el 07/10-08/10
Desbloqueo de LayerZero 10/2026: ¿Puede ZRO mantener 2 $ pese a las entradas de ballenas?
El hackeo de Binance explicado: qué está confirmado, qué está en disputa y qué deben hacer ahora los usuarios
Seguridad de los monederos calientes explicada: lecciones del incidente de Binance
Estafas tras el hackeo de Binance: cómo detectar falsas ofertas de reembolso y recuperación
Retiros de Binance pausados: qué deben comprobar los usuarios ahora mismo
El precio de HYPE se dispara tras el respaldo de ICE a trade[XYZ] en Hyperliquid: qué está confirmado y qué no
¿Es legítimo XTruth Oil (XTO)? Verificación del contrato, interrupciones en los pagos y riesgos de liquidez
Anuncio de United States Dividend Fund (USDF) 30/10 y fecha 31/10: qué verificar antes de creer cualquiera de las dos afirmaciones
Fondo de Dividendos de Estados Unidos (USDF): ¿está relacionado con el plan de dividendos de Trump?
Ripple National Trust Bank: quién se beneficia realmente de la aprobación de la OCC
Entrada de Hyperliquid en EE. UU.: qué construye realmente el plan de Payward de Kraken
¿Cómo ganan dinero los emisores de stablecoins? El negocio detrás de un token de 1 $
Robinhood RLUSD: qué significa la alianza de Ripple para XRP y el XRP Ledger
Por qué se dispararon las acciones de Unitree: mejora de JPMorgan, plazos de la IA física y qué deberían comprobar los inversores
Acciones de AVGO y META: qué revela una semana de financiación de IA de 88.000 M $
Resultados del 3T de SKHY: el aumento del beneficio de SK Hynix, del 632%, se debe a los precios
BTC lucha por 80 K $ antes de la Fed: por qué el apalancamiento no se ha eliminado
XRP tras la autorización de la OCC a Ripple: qué cambia con la aprobación bancaria
El precio del oro vuelve a superar 4.000 $: la Fed, el riesgo de Irán y la próxima prueba
Mejora de recomendación de Barclays sobre TSLA: qué presupone el precio objetivo de 450 $
Tipo de interés de USDT en 2026: APR actual y calculadora de ganancias
Regulación cripto en Taiwán en 2027: claves para los inversores
¿Qué implica el acuerdo entre Kalshi y S&P Dow Jones? Contratos de eventos frente a inversión en índices
Acciones tokenizadas: qué son y qué revisar antes de operar
¿Qué movimientos de WEEX reducen tus intereses de Auto Earn? 9 acciones analizadas
Vaciado de wallets del bot cripto Bloom: qué ocurrió y qué deben comprobar los usuarios
Acciones de CLS tras los resultados del T3: ingresos al alza 83%, perspectivas para 2027 y qué deberían comprobar los inversores
Avance en directo del día 2 de WEEX TOKEN2049: KOLs, AWS, PingCAP y Andrew
Horario de la retransmisión en directo de WEEX TOKEN2049: fechas, horas y enlaces
Cómo ver en directo a WEEX desde TOKEN2049 Singapur el 07/10-08/10
Desbloqueo de LayerZero 10/2026: ¿Puede ZRO mantener 2 $ pese a las entradas de ballenas?
El hackeo de Binance explicado: qué está confirmado, qué está en disputa y qué deben hacer ahora los usuarios


