
Mejora de recomendación de Barclays sobre TSLA: qué presupone el precio objetivo de 450 $

 Califícanos en Google


Barclays elevó la recomendación de TSLA de Igual ponderación a Sobreponderar el 26 de oct. de 2026 y subió su precio objetivo de 370 $ a 450 $. La recomendación apuesta a que tres factores compensarán una valoración que ya parece exigente: una posible fusión entre Tesla y SpaceX, la recuperación del negocio automovilístico y los primeros avances de Robotaxi. Las acciones de Tesla cerraron ese día cerca de 392 $, con una subida de aproximadamente 5%.
Este artículo hace tres cosas:
- Distingue lo que Tesla comunicó realmente el 21 de oct. de lo que presupone el precio objetivo de 450 $.
- Expone qué debe ocurrir todavía para que haya una fusión.
- Explica cómo se comportan el token bursátil de TSLA y los futuros de TSLA en WEEX cuando una acción se mueve por las noticias.
Por qué Barclays elevó la recomendación de TSLA a Sobreponderar
El analista Dan Levy basó la mejora de recomendación en tres argumentos.
- Una prima por fusión. Levy considera que la estructura más probable es una operación íntegramente en acciones, con SpaceX como adquirente debido a sus acciones de doble clase. Espera que los accionistas de Tesla reciban cierta prima y considera que la combinación es una parte clave de la tesis alcista. También sostiene que es poco probable que los inversores vendan en corto las acciones antes de un posible anuncio, lo que debería limitar las caídas.
- El negocio principal. Barclays espera que el negocio automovilístico de Tesla crezca este año tras dos años de caídas. Prevé un impulso adicional en 2027 gracias a la demanda de Full Self-Driving y al aumento de las exportaciones de Giga Shanghai. También describe el negocio energético como prácticamente agotado para 2027, impulsado por la demanda de los centros de datos.
- Robotaxi. Levy señala un fuerte aumento de los kilómetros recorridos por Robotaxi en las últimas semanas. También apunta que la adopción de FSD superó el 75% en los vehículos nuevos adquiridos en Norteamérica durante el tercer trimestre.
El propio Levy advierte que la tesis no debería depender únicamente de las fusiones y adquisiciones. La cobertura publicada de la nota no indica una cifra para la prima ni los cálculos de valoración que respaldan 450 $.
Para poner el precio objetivo en contexto:
- Antes de la nota, el precio objetivo de consenso del mercado rondaba 409 $ y alcanzó un máximo de 426 $ en julio.
- Desde el cierre del 26 de oct., 450 $ implica una posible subida de aproximadamente 15%.
- Tras la subida, Tesla cotizaba a unas 184 veces sus beneficios futuros. Su media de los últimos cinco años es de unas 108 veces.
Lo más importante es lo que la mejora de recomendación no cambia. Se trata de la opinión de un analista a 12 meses. No añade pedidos, entregas ni beneficios. Tampoco es un precio de operación ni una oferta, y nadie ha acordado pagar 450 $ por una acción de Tesla.
Qué mostraron ya los resultados de Tesla del tercer trimestre
Tesla comunicó los resultados del tercer trimestre tras el cierre del mercado estadounidense el 21 de oct., cinco días antes de la mejora de recomendación. Estos son los datos publicados:
- Ingresos: 28.050 M $, sin cambios interanuales y en línea con las estimaciones.
- Beneficios: El BPA no-GAAP fue de 0,48 $, por encima de la estimación de 0,45 $. El beneficio neto GAAP fue de 787 M $, un descenso del 43%.
- Márgenes: El margen bruto total subió al 19,6% desde el 18,0% de un año antes. El margen bruto de automoción, excluidos los créditos regulatorios, fue del 18,1%.
- Margen operativo: 2,6%. Los ingresos operativos cayeron un 56% hasta 718 M $, mientras que el gasto en I+D aumentó un 69%.
- Entregas: 486,532, un descenso interanual del 2,1%. Tesla señaló la disponibilidad de baterías como el factor que limita el volumen de vehículos.
- Flujo de caja y gastos de capital: El flujo de caja libre fue de 1.530 M $. Los gastos de capital del trimestre ascendieron a 4.730 M $, frente a una previsión para 2026 de más de 25.000 M $.
- Software: Las suscripciones activas a FSD alcanzaron 1,74M, un aumento del 67%.
- Energía: Las instalaciones de almacenamiento aumentaron un 10%, hasta 13.7 GWh, pero los ingresos energéticos cayeron un 16%.
En conjunto, el tercer trimestre mostró una recuperación de los márgenes, no un crecimiento del volumen. La historia de crecimiento de la nota de Barclays sigue siendo una previsión. Un operador que incorpore esa previsión a las cifras comunicadas acaba pagando por 2027 a precios de 2026.
¿Está confirmada la fusión entre Tesla y SpaceX?
No. A 28 de oct. de 2026, no hay ningún acuerdo firmado, términos anunciados ni votación programada. Este es el estado real del proceso:
- 20 de oct.: En la llamada sobre los resultados del tercer trimestre de SpaceX, Musk dijo que ambas empresas habían formado comités especiales de consejeros independientes. Señaló que los comités no habían acordado los términos y que no había garantías de que se cerrara un acuerdo.
- El papel de Musk: Musk afirma haberse apartado de las conversaciones por ser una parte en conflicto, aunque respalda públicamente una combinación.
- Aprobación de SpaceX: El informe trimestral de SpaceX del 22 de oct. indica que cualquier operación necesitaría la aprobación de su comité especial, su consejo y su accionista mayoritario. Ese accionista es Musk, que posee más del 80% del poder de voto de SpaceX.
- Aprobación de Tesla: Este es el obstáculo más difícil. El acuerdo necesita el apoyo de más del 50% de todas las acciones en circulación, no solo de la mayoría de los votos emitidos. Con la participación de aproximadamente el 74% que Tesla registró en 2025, eso equivale a cerca del 68% de los votos emitidos. El propio Musk lo calificó de «un obstáculo bastante alto».
- Calendario: La documentación para la junta anual de Tesla del 3 de dic. no incluye ninguna propuesta de fusión, por lo que cualquier votación tendría lugar más adelante.
- Otras cuestiones pendientes: Siguen siendo aplicables las revisiones regulatorias, también en China. También quedan por resolver cuestiones de equidad sobre la relación de canje, ya que Barclays estima que Musk podría controlar alrededor del 53% del poder de voto de la empresa combinada.
Precio de --
Dos escenarios para el precio objetivo de TSLA de 450 $
Si la fusión avanza, la relación de canje se convierte en el factor decisivo. Una vez anunciados los términos, TSLA empezará a cotizar en función de esa relación multiplicada por el precio de las acciones de SpaceX. En la práctica, TSLA se convertirá en un indicador indirecto de SpaceX. En ese escenario, 450 $ solo estaría al alcance si tanto la prima como el precio de SpaceX se mantienen durante el proceso de votación, que podría durar meses. Cualquier titubeo de las acciones de SpaceX se trasladaría directamente a Tesla.
Si la fusión se estanca o se prolonga, el argumento de la prima pierde fuerza y TSLA vuelve a valorarse en función de su negocio principal. Eso supone un margen operativo del 2,6% y un múltiplo de beneficios futuros muy superior al histórico de la propia acción. También desaparecería el respaldo de que «nadie vende en corto antes de un acuerdo» que cita Levy. Como referencia, la acción cotizó entre aproximadamente 355 $ y 387 $ durante la semana anterior a la mejora de recomendación, cuando ya se hablaba públicamente de una fusión, pero Barclays aún no había expresado su respaldo.
La trayectoria más probable a corto plazo se sitúa entre ambos escenarios: un trabajo lento de los comités, interrumpido por titulares. Estas son las señales que conviene vigilar:
- comunicados oficiales de cualquiera de los comités especiales;
- un documento 8-K o una declaración de representación sobre la fusión;
- el precio de las acciones de SpaceX;
- el informe de entregas de Tesla del cuarto trimestre, a principios de enero.
Cómo operar con TSLA en WEEX: token bursátil frente a futuros
WEEX ofrece dos formas de obtener exposición a TSLA, y se comportan de manera muy distinta ante un movimiento impulsado por los titulares.
El token bursátil de TSLA de WEEX es un activo sintético que sigue el precio de Tesla. No es una acción de Tesla.
- Sin derechos de accionista. Según las normas de negociación de tokens bursátiles de WEEX, los titulares de tokens no tienen derechos de voto ni a dividendos. Si se celebra una votación sobre la fusión, los titulares de tokens no participarán.
- Operaciones societarias. WEEX gestiona las operaciones societarias de acuerdo con sus propias normas. Una fusión íntegramente en acciones sería precisamente una operación de este tipo, así que comprueba cómo se trataría el token si se anuncian los términos.
- Horario de negociación. La negociación sigue las sesiones de EE. UU.: premercado, horario habitual y posmercado, todo en hora del Este.
- Fines de semana y festivos. La negociación se suspende, no es posible cerrar las posiciones y los precios pueden abrir con un salto cuando el mercado reanuda la actividad. Una publicación de Musk un sábado implica un riesgo real.
El contrato de futuros TSLA-USDT es un derivado apalancado, y la página del contrato indica un apalancamiento de hasta 100x.
Una captura de los futuros de WEEX tomada tras la mejora de recomendación mostraba TSLA-USDT al alza 6,08% mayor que 24 horas. Es algo más que la subida de aproximadamente 5% al cierre del Nasdaq, lo que significa que el contrato reflejó parte del exceso de movimiento intradía.
Ahí está la trampa de perseguir un movimiento como este. Con un apalancamiento de 10x, una reversión del 10% elimina el margen. Los costes de financiación y el deslizamiento también se acumulan si mantienes una posición durante un proceso de fusión que puede prolongarse meses.
Antes de operar con cualquiera de los dos productos, realiza estas cuatro comprobaciones:
- Decide si quieres exposición al precio sin apalancamiento (el token) o una posición apalancada (futuros).
- Comprueba la sesión estadounidense en curso y si puedes salir antes de un fin de semana o festivo.
- Ajusta el apalancamiento a un posible salto de precio realista, no al movimiento del día.
- Coloca un stop por debajo del nivel al que cotizaba la acción antes de la mejora de recomendación del 26 de oct., para que refleje el escenario del negocio principal y no la prima de fusión.
Qué deberían vigilar a continuación los operadores de TSLA
La mejora de recomendación de TSLA movió la acción por una expectativa, no por un acontecimiento. Ya se conocen las cifras del tercer trimestre. La fusión, la prima y la recuperación del volumen en 2027 aún no se han materializado.
Hasta que alguno de los comités especiales haga un anuncio concreto, 450 $ es la opinión de un banco sobre un escenario que aún requiere una votación muy exigente de los accionistas de Tesla, la aprobación de Musk en la parte de SpaceX y la autorización regulatoria. Puedes seguir TSLA en WEEX mediante el token bursátil o el contrato de futuros, pero dimensiona cada posición teniendo en cuenta el escenario en el que la operación tarde más de lo que espera el mercado.
Preguntas frecuentes
1. ¿Cuál es el precio objetivo de Barclays para TSLA?
450 $, elevado desde 370 $ el 26 de oct. de 2026, junto con un cambio de recomendación de Igual ponderación a Sobreponderar. Está por encima del consenso del mercado, de aproximadamente 409 $. Es una estimación de un analista a 12 meses, no un precio de operación.
2. ¿Ha acordado Tesla fusionarse con SpaceX?
No. Ambas empresas formaron comités especiales el 20 de oct., pero no se han acordado los términos. Para aprobar una operación, tendría que votar a favor más del 50% de las acciones en circulación de Tesla, además de obtener la aprobación del comité de SpaceX, de su consejo y de Musk como accionista mayoritario.
3. ¿Llegará TSLA a 450 $?
Depende principalmente de si se anuncian los términos de la fusión y de cuál sea la prima. Sin un acuerdo, la acción se valora en función de un negocio con un margen operativo del 2,6% en el tercer trimestre y que cotiza a unas 184 veces sus beneficios futuros. Es más difícil justificar 450 $ con ese escenario.
4. ¿Los tokens bursátiles TSLA de WEEX otorgan derechos de voto?
No. Son tokens sintéticos que siguen el precio de Tesla. Sus titulares no poseen acciones y no pueden votar sobre una fusión ni recibir dividendos.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
Tesla Roadster: acabados Performance, Thrust y Rocket, especificaciones, precio y producción en 2028
El hackeo de Binance explicado: qué está confirmado, qué está en disputa y qué deben hacer ahora los usuarios
Seguridad de los monederos calientes explicada: lecciones del incidente de Binance
Estafas tras el hackeo de Binance: cómo detectar falsas ofertas de reembolso y recuperación
Retiros de Binance pausados: qué deben comprobar los usuarios ahora mismo
El precio de HYPE se dispara tras el respaldo de ICE a trade[XYZ] en Hyperliquid: qué está confirmado y qué no
Resultados del 3T de GOOGL: por qué cayó Alphabet pese al crecimiento de 103% de Google Cloud
¿Es legítimo XTruth Oil (XTO)? Verificación del contrato, interrupciones en los pagos y riesgos de liquidez
Anuncio de United States Dividend Fund (USDF) 30/10 y fecha 31/10: qué verificar antes de creer cualquiera de las dos afirmaciones
Fondo de Dividendos de Estados Unidos (USDF): ¿está relacionado con el plan de dividendos de Trump?
Ripple National Trust Bank: quién se beneficia realmente de la aprobación de la OCC
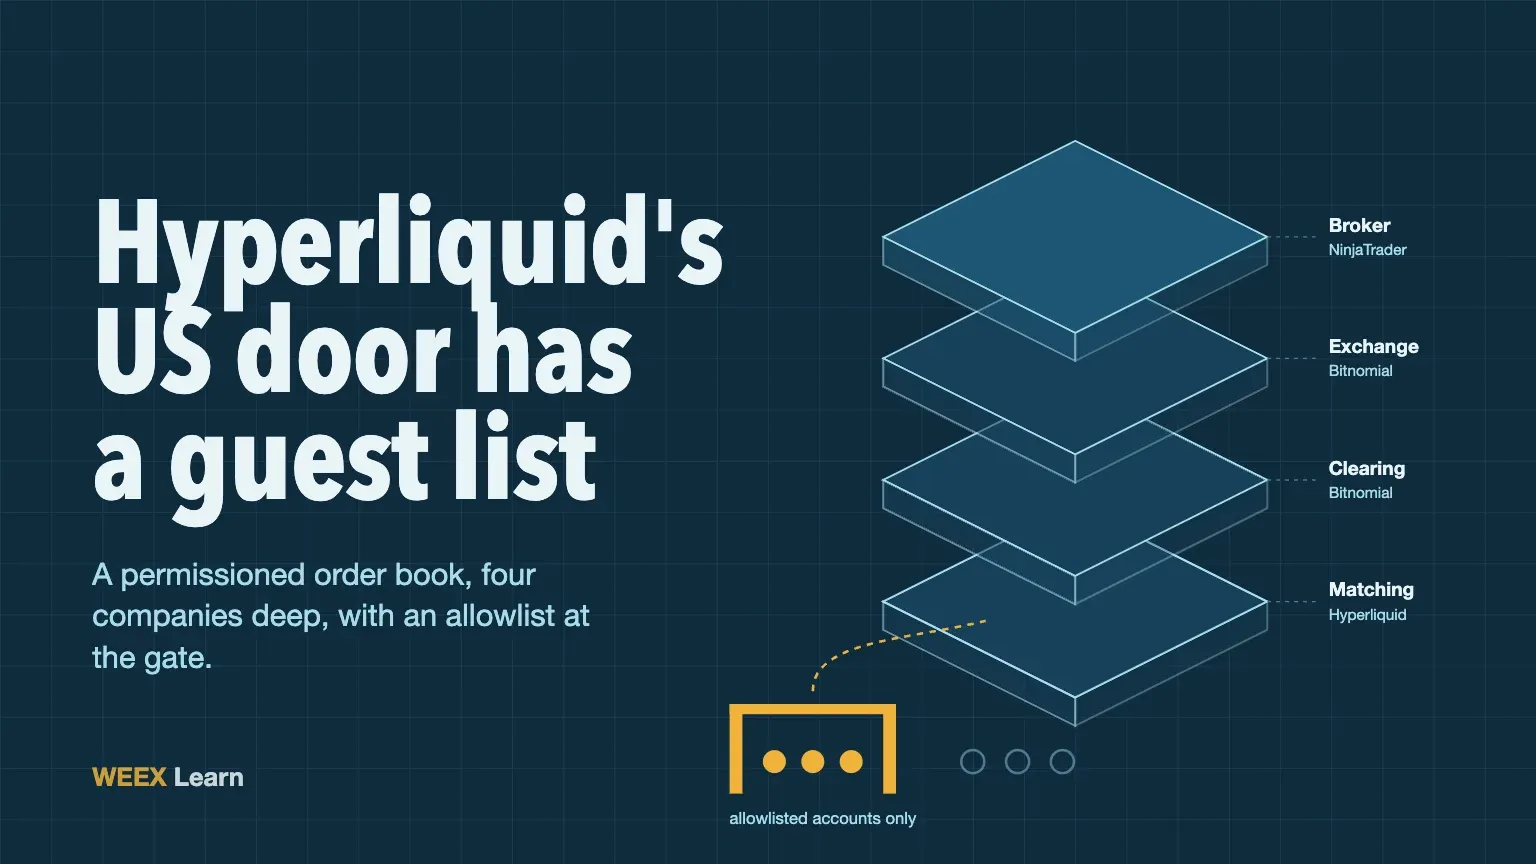
Entrada de Hyperliquid en EE. UU.: qué construye realmente el plan de Payward de Kraken
¿Cómo ganan dinero los emisores de stablecoins? El negocio detrás de un token de 1 $
Robinhood RLUSD: qué significa la alianza de Ripple para XRP y el XRP Ledger
Por qué se dispararon las acciones de Unitree: mejora de JPMorgan, plazos de la IA física y qué deberían comprobar los inversores
Acciones de AVGO y META: qué revela una semana de financiación de IA de 88.000 M $
Resultados del 3T de SKHY: el aumento del beneficio de SK Hynix, del 632%, se debe a los precios
BTC lucha por 80 K $ antes de la Fed: por qué el apalancamiento no se ha eliminado
XRP tras la autorización de la OCC a Ripple: qué cambia con la aprobación bancaria
El precio del oro vuelve a superar 4.000 $: la Fed, el riesgo de Irán y la próxima prueba
Tipo de interés de USDT en 2026: APR actual y calculadora de ganancias
Regulación cripto en Taiwán en 2027: claves para los inversores
¿Qué implica el acuerdo entre Kalshi y S&P Dow Jones? Contratos de eventos frente a inversión en índices
Acciones tokenizadas: qué son y qué revisar antes de operar
Acciones de CLS tras los resultados del T3: ingresos al alza 83%, perspectivas para 2027 y qué deberían comprobar los inversores
¿Qué movimientos de WEEX reducen tus intereses de Auto Earn? 9 acciones analizadas
Vaciado de wallets del bot cripto Bloom: qué ocurrió y qué deben comprobar los usuarios
Cómo usar WEEX Bubbles: guía práctica sobre las burbujas cripto y las tendencias del mercado
Acciones de TSLA tras la presentación del Roadster volador: qué dicen los resultados del tercer trimestre, los rumores de fusión con SpaceX y los analistas
Acciones de SK Hynix antes de los resultados del 3T: noticias sobre un dividendo especial, HBM4 y qué esperan ver los inversores el 28/10
Tesla Roadster: acabados Performance, Thrust y Rocket, especificaciones, precio y producción en 2028
El hackeo de Binance explicado: qué está confirmado, qué está en disputa y qué deben hacer ahora los usuarios
Seguridad de los monederos calientes explicada: lecciones del incidente de Binance
Estafas tras el hackeo de Binance: cómo detectar falsas ofertas de reembolso y recuperación
Retiros de Binance pausados: qué deben comprobar los usuarios ahora mismo
El precio de HYPE se dispara tras el respaldo de ICE a trade[XYZ] en Hyperliquid: qué está confirmado y qué no


