
¿Qué implica el acuerdo entre Kalshi y S&P Dow Jones? Contratos de eventos frente a inversión en índices

 Califícanos en Google


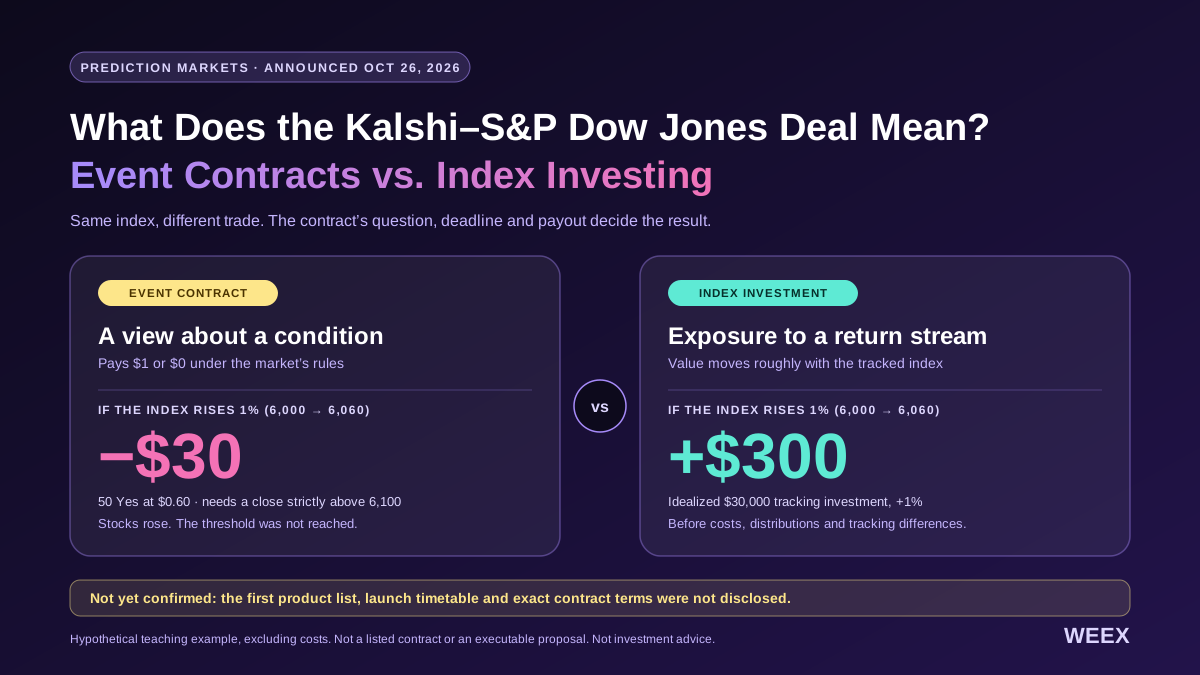
¿Qué implica el acuerdo entre Kalshi y S&P Dow Jones? Contratos de eventos frente a inversión en índices
El acuerdo de Kalshi–S&P Dow Jones conecta los mercados de predicción con índices de referencia financieros consolidados. Anunciado el 26/10/2026, el acuerdo abarca contratos de eventos vinculados a índices y el desarrollo de índices que utilizan datos de mercados de predicción. Para los inversores, la distinción fundamental es que comprar un contrato sobre el resultado de un índice no ofrece la misma exposición que poseer un fondo indexado. La pregunta del contrato, la fecha límite y el pago determinan la operación, no simplemente si las acciones suben.
Nuestra valoración es que la importancia de la colaboración reside en unos productos financieros mejor definidos y en datos sobre expectativas potencialmente útiles. No debe presentarse como un atajo para invertir en índices. Un operador puede predecir correctamente que el mercado bursátil subirá y, aun así, perder una operación con un contrato de eventos porque el índice no supera el umbral especificado antes de la hora establecida.
¿Qué anunciaron Kalshi y S&P Dow Jones Indices?
El acuerdo tiene dos vertientes: los índices de referencia consolidados pueden convertirse en referencias para contratos de eventos, mientras que los precios de los mercados de predicción pueden servir de base para nuevos índices.
La cobertura de Finance Magnates identifica ambas partes del acuerdo. También señala que los socios se describen mutuamente como proveedores preferentes, en lugar de anunciar una relación exclusiva.
La distinción es útil porque las dos iniciativas tienen finalidades diferentes.
Un contrato de eventos vinculado a un índice permite al operador tomar una posición sobre un resultado definido. En cambio, un índice elaborado a partir de datos de mercados de predicción podría resumir las expectativas de varios mercados seleccionados.
Uno genera un resultado de negociación conforme a las reglas de un contrato. El otro proporciona una medición según la metodología de un índice.
Ninguna de estas funciones debe confundirse con un fondo de inversión convencional que mantiene una cartera de valores.
¿Qué se ha confirmado y qué no?
En la revisión del 27/10, el anuncio establece un marco de cooperación. No proporciona una especificación completa de todos los productos que puedan resultar de ella.
| Pregunta | Qué establece el material revisado |
|---|---|
| ¿Qué respaldará la liquidación? | Los valores oficiales de los índices de S&P DJI para los próximos contratos vinculados |
| ¿Fluirán los datos de predicción en la otra dirección? | El acuerdo incluye la creación de índices a partir de datos de contratos de eventos de Kalshi |
| ¿Qué productos se lanzarán primero? | No se facilitó una lista inicial definitiva de productos |
| ¿Cuándo se lanzarán? | No se hizo público un calendario detallado de lanzamiento |
| ¿Cuáles son las condiciones exactas de negociación? | Es necesario verificar por separado las reglas de cada contrato y las comisiones aplicables |
Reuters y Cointelegraph también informaron de que no se habían publicado detalles sobre el lanzamiento. Por tanto, un anuncio de colaboración no debe considerarse una prueba de que ya esté disponible un contrato nuevo concreto.
¿Comprar un contrato de eventos sobre un índice equivale a invertir en el índice?
No. El índice de referencia identifica qué observa el contrato; la estructura de pagos determina lo que recibe el operador.
Un contrato de eventos binario sencillo podría preguntar si el valor oficial de un índice cerrará por encima de un umbral en una fecha concreta. Con esa estructura ilustrativa, el resultado favorable paga 1 $ por contrato y el desfavorable paga 0 $.
Kalshi documenta esta estructura para los contratos binarios sencillos, y subraya que las reglas de cada mercado determinan la liquidación y el pago reales. También distingue entre el pago potencial y el beneficio. (Centro de ayuda de Kalshi)
Un fondo indexado tiene un objetivo distinto. Investor.gov define un fondo indexado como un fondo de inversión o ETF que busca replicar la rentabilidad de un índice de mercado. Los gastos del fondo, los costes de negociación y las diferencias de seguimiento pueden afectar al resultado.
La diferencia práctica es considerable.
Si un índice sube moderadamente, una inversión que lo replique puede ganar valor. Un contrato que exija una subida mayor antes de una fecha límite puede vencer sin generar un pago favorable.
A la inversa, un evento que cumpla las condiciones puede generar el pago íntegro del contrato aunque el índice cierre apenas por encima del umbral. Una subida mucho mayor del índice no aumentaría necesariamente ese pago fijo.
Un contrato de eventos expresa una opinión sobre una condición. Una inversión en un índice proporciona exposición a una corriente de rentabilidad.
Contratos de eventos frente a fondos indexados y futuros sobre índices
Estos instrumentos pueden hacer referencia al mismo mercado y, sin embargo, responder de manera distinta a sus movimientos.
Por lo general, el valor de una inversión íntegramente pagada en un fondo indexado varía con la cartera que replica. Una posición convencional en futuros sobre índices genera ganancias o pérdidas según los cambios en el precio del contrato y su multiplicador. Un contrato de eventos binario produce su resultado de liquidación en función de una condición especificada.
| Característica | Contrato de eventos binario sencillo | Fondo indexado íntegramente pagado | Futuros convencionales sobre índices |
|---|---|---|---|
| Exposición principal | Un resultado definido | Rentabilidad de una cartera replicada | Variaciones del precio de un futuro |
| Patrón de pago habitual | Liquidación fija favorable o desfavorable | Aproximadamente proporcional a la rentabilidad del fondo | Variación del precio del contrato × multiplicador |
| Fecha límite | La establece el mercado | Mantener el fondo no implica por sí solo una fecha límite ligada a un evento | Se aplica el vencimiento del contrato |
| Propiedad | No se poseen los componentes del índice | Se poseen participaciones del fondo | Exposición a derivados |
| Principales aspectos adicionales | Umbral, plazo, reglas y liquidez | Gastos y diferencias de seguimiento | Margen, liquidación diaria, base y vencimiento |
| ¿Puede una pequeña subida del mercado generar pérdidas? | Sí, si no se cumple la condición | Es posible debido a costes o efectos de seguimiento | Es posible si el precio de los futuros o la ejecución difieren |
CME indica que su contrato de futuros Micro E-mini S&P 500 tiene un multiplicador de 5 $ por punto del índice. Esto ofrece una referencia concreta para el ejemplo siguiente.
La tabla no significa que un instrumento sea siempre mejor que los demás. Muestra por qué el objetivo del operador debe determinar la elección del producto.
Precio de --
Un escenario de mercado, tres resultados de negociación distintos
Un ejemplo práctico aclara las diferencias mejor que descripciones como «exposición alcista».
Supongamos las siguientes condiciones iniciales hipotéticas:
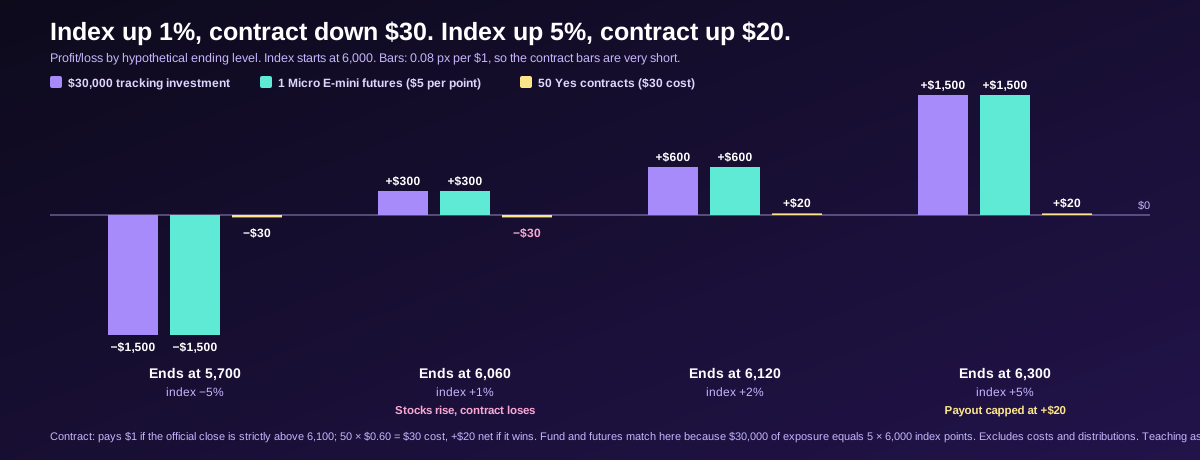
El índice parte de 6,000. Un contrato de eventos ilustrativo pregunta si su valor oficial de cierre terminará estrictamente por encima de 6,100 en una fecha determinada. Un operador compra 50 contratos Yes a 0,60 $ cada uno y gasta 30 $ antes de comisiones.
A modo de comparación, consideremos una inversión de 30.000 $ que replica perfectamente la rentabilidad del precio del índice y un contrato largo de futuros Micro E-mini abierto en 6,000.
Son hipótesis didácticas, no niveles actuales del índice, una cotización verificada de Kalshi ni una propuesta de negociación ejecutable.
| Nivel final hipotético | Rentabilidad del precio del índice | P/G de la inversión de réplica idealizada de 30.000 $ | P/G de un contrato de futuros Micro* | P/G de 50 contratos Yes |
|---|---|---|---|---|
| 5,700 | −5% | −1.500 $ | −1.500 $ | −30 $ |
| 6,060 | +1% | +300 $ | +300 $ | −30 $ |
| 6,120 | +2% | +600 $ | +600 $ | +20 $ |
| 6,300 | +5% | +1.500 $ | +1.500 $ | +20 $ |
*La columna de futuros supone que el nivel de cierre o liquidación del contrato coincide con el nivel final ilustrado. Todos los resultados excluyen los costes. La inversión de réplica no incluye distribuciones ni diferencias de seguimiento.
El resultado de 6,060 es el más ilustrativo. Las acciones suben, pero el contrato de eventos pierde porque no se alcanza el umbral.
El resultado de 6,300 muestra la limitación opuesta. Una subida más fuerte aumenta las ganancias de la inversión de réplica y de la posición en futuros, pero el pago del contrato binario sigue teniendo un límite.
Por qué no son apuestas de igual tamaño
La comparación equipara la exposición inicial al mercado de la inversión de réplica y del contrato de futuros en 30.000 $. Deliberadamente, no pretende que la compra del contrato de eventos por 30 $ genere una exposición equivalente.
Un contrato binario no tiene una conversión fija y universal a un nominal de índice. Su sensibilidad cambia según la distancia al umbral, el tiempo restante, la volatilidad y el precio de mercado.
Del mismo modo, el requisito de margen de los futuros no equivale a su valor nominal. Comparar la rentabilidad de los futuros sobre el margen depositado con la rentabilidad de un fondo sobre el capital íntegramente invertido respondería a otra pregunta.
¿Por qué puedes acertar la dirección y aun así perder?
Un contrato de eventos sobre un índice puede exigir algo más que acertar la dirección. El operador debe entender el nivel pertinente, el periodo de observación y la definición de liquidación.
«Las acciones subirán» es una tesis incompleta si la pregunta es si un índice cerrará por encima de una cifra concreta el próximo viernes.
Un toque no es lo mismo que un cierre
Imaginemos que el índice alcanza 6,150 durante la sesión, pero cierra en 6,090.
Un contrato hipotético basado en tocar los 6,100 podría cumplir su condición. Un contrato basado en cerrar por encima de 6,100 no la cumpliría.
Esos resultados no son contradictorios. Las preguntas son distintas.
«Por encima de» no es lo mismo que «igual o superior a»
Con una condición estricta de «por encima de 6,100», un valor de liquidación de exactamente 6,100 no cumple el requisito. Una condición de «igual o superior a» trata la igualdad de otra manera.
Una sola palabra puede determinar el pago completo.
El momento puede importar tanto como el nivel
Un objetivo alcanzado después de la fecha límite de observación puede ser irrelevante. Los festivos, los cierres anticipados del mercado o la publicación tardía de datos oficiales también pueden ser importantes si las reglas los contemplan.
Las preguntas frecuentes de Kalshi sobre los mercados distinguen entre el fin de la negociación y la determinación y liquidación del resultado. Explican que puede ser necesario esperar a que se publiquen los datos definitivos de la fuente o a una hora de determinación especificada antes de liquidar el resultado.
El procedimiento correcto es leer las reglas completas del mercado antes de convertir una previsión en una orden.
¿Qué mejora la liquidación con un índice oficial?
Una referencia oficial identificada ayuda a aclarar qué valor publicado rige el resultado. Reduce la posibilidad de tomar como referencia de liquidación un gráfico no relacionado, la cotización de un ETF o el precio nocturno de los futuros.
No resuelve todas las cuestiones contractuales.
Un reglamento completo debe especificar la versión pertinente del índice, la hora de observación, la condición que debe cumplirse y el tratamiento de circunstancias excepcionales.
Por ejemplo, un índice de rentabilidad de precios y uno de rentabilidad total miden cosas diferentes. El valor de cierre de un índice al contado también difiere conceptualmente de la última cotización de futuros.
Estas distinciones importan incluso cuando los instrumentos suelen moverse al unísono.
La concesión de licencias no implica respaldo
El anuncio oficial declara expresamente que los contratos de Kalshi basados en el S&P 500 y otros índices de S&P no están patrocinados, vendidos ni respaldados por S&P DJI.
Esto distingue la concesión de licencias para utilizar datos de referencia de una valoración sobre si una operación es adecuada o tiene un precio atractivo.
El nombre de un índice de referencia conocido puede ayudar a identificar qué se mide. No garantiza liquidez, rentabilidades favorables ni una interpretación correcta de las reglas por parte del operador.
¿Un contrato a 60 centavos representa realmente una probabilidad del 60%?
En un contrato sencillo que paga 1 $ o 0 $, un precio de 60 centavos suele interpretarse como una probabilidad implícita de mercado aproximada del 60%.
Kalshi lo describe como una señal de mercado generada por la negociación, no como un resultado garantizado ni como una frecuencia estadística objetiva. Su material educativo también reconoce que el comportamiento de los operadores y las fricciones del mercado pueden afectar a los precios.
Para tomar una decisión de negociación real, utiliza el precio ejecutable e incluye los costes.
Supongamos que 50 contratos cuestan 30 $ y que los costes totales estimados son 1 $. Si se mantienen hasta la liquidación, la posición recibe 50 $ si el resultado es favorable y 0 $ en caso contrario.
La probabilidad de equilibrio es:
El coste de 1 $ es hipotético; no es una comisión de Kalshi cotizada.
Si el operador estima por su cuenta una probabilidad de éxito del 65%, el beneficio esperado estimado es:
Ese valor esperado solo es tan fiable como la estimación de probabilidad. No es el resultado más probable de una sola operación: el resultado efectivo será una ganancia o una pérdida según el contrato.
El precio mostrado no siempre es tu precio de entrada
Un titular o un gráfico puede mostrar la última operación u otro precio de referencia. Tu compra debe ejecutarse contra las órdenes de venta disponibles.
Si no hay suficientes contratos disponibles al nivel indicado, el precio medio de compra puede ser más alto. En consecuencia, también aumenta la probabilidad de equilibrio.
Las directrices de Kalshi sobre comisiones señalan que algunos mercados tienen cargos diferentes y que en determinados casos se aplican comisiones de creador. Consulta la tarifa aplicable y la vista previa de la orden en lugar de suponer que todos los mercados tienen costes idénticos.
¿Se puede vender antes de que se liquide el evento?
Una venta anticipada puede transformar la operación: de una posición sobre el resultado de la liquidación pasa a ser una posición sobre las expectativas cambiantes del mercado.
En el ejemplo anterior, supongamos que los 50 contratos comprados a 0,60 $ pueden venderse posteriormente a 0,75 $. La ganancia bruta sería:
Ese resultado no exigiría esperar a que se produjera el desenlace final.
Sin embargo, una valoración mostrada no garantiza que se pueda salir de la posición. Las directrices de cartera de Kalshi indican que para vender se necesitan compradores y que las órdenes pueden ejecutarse total o parcialmente, o no ejecutarse.
Por tanto, puede ser más difícil de lo esperado monetizar una posición que parece rentable en pantalla, especialmente cuando las ofertas disponibles cubren solo una cantidad pequeña.
La planificación de una salida anticipada debe tener en cuenta tanto el precio aceptable como el volumen ejecutable.
¿Qué podrían indicar a los inversores los índices creados a partir de mercados de predicción?
Un índice elaborado a partir de los precios de contratos de eventos mediría algo distinto de la rentabilidad de una inversión en un índice de renta variable.
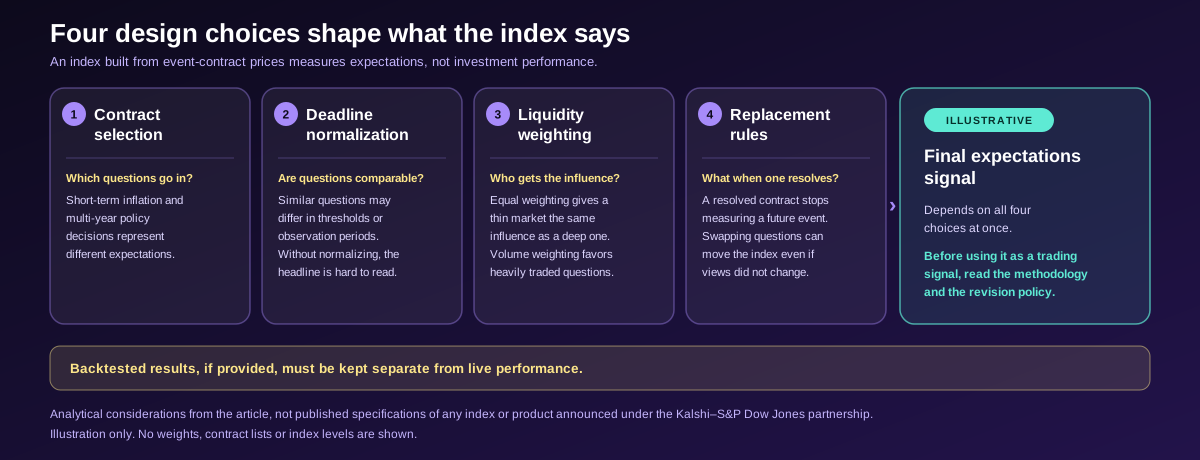
Su utilidad dependería del diseño: qué preguntas se incluyen, cómo se ponderan los contratos y cómo aborda la metodología los cambios en las fechas límite, la profundidad del mercado y los eventos resueltos.
Se trata de consideraciones analíticas, no de especificaciones publicadas para un producto anunciado en el marco de esta colaboración.
La selección de contratos determina el significado
Un índice de preguntas sobre la inflación a corto plazo representaría unas expectativas diferentes de las de un índice que abarcase decisiones de política monetaria durante varios años.
Incluso las preguntas aparentemente similares pueden diferir en sus umbrales o periodos de observación. Combinarlas sin una normalización cuidadosa puede dificultar la interpretación del indicador general.
Los contratos resueltos necesitan una regla de sustitución
Un contrato de eventos se acerca a su resolución y, después, deja de medir la incertidumbre sobre un evento futuro. Un índice continuo debe decidir cómo sustituirlo.
Un cambio en el conjunto de preguntas puede alterar un índice aunque los operadores no hayan revisado sus opiniones sobre el mismo evento subyacente.
La ponderación afecta a la señal
Una ponderación equitativa puede dar a un mercado poco líquido la misma influencia que a uno profundo. La ponderación por volumen puede favorecer las preguntas con más negociación, mientras que otros métodos implican distintas ventajas e inconvenientes.
Antes de utilizar un índice de este tipo como señal de negociación, los lectores deberían consultar su metodología y su política de revisión.
¿Cómo pueden aplicar los usuarios de WEEX esta distinción entre productos?
Para los lectores de WEEX, la lección pertinente es distinguir una opinión sobre un evento de una opinión sobre los movimientos continuos de los precios.
La página de productos TradFi de WEEX es un punto de partida para explorar los derivados de mercados tradicionales disponibles. La guía de activos TradFi de WEEX describe el acceso a los movimientos de precios mediante margen, en lugar de la propiedad de las acciones subyacentes. (Centro de ayuda de WEEX)
Un enfoque práctico empieza por la tesis. ¿Prevés un resultado de cierre concreto, buscas una exposición direccional continua o estás creando una cartera de inversión a largo plazo?
Después, examina el instrumento real. Confirma el mercado de referencia, el tamaño del contrato, los requisitos de margen, los costes y la disponibilidad actual para operar. La elegibilidad y las especificaciones de los productos pueden variar.
En una exposición perpetua, los costes de mantenimiento y las condiciones de liquidación forzosa importan tanto como la dirección. En un contrato de eventos binario, son fundamentales la redacción del umbral y el momento de liquidación. En un fondo indexado, importan el comportamiento de seguimiento y los gastos recurrentes.
La guía de futuros TradFi de WEEX es una referencia interna útil para comprender su estructura de derivados. No debe interpretarse como prueba de que WEEX haya incluido los contratos de Kalshi tratados en este artículo.
¿Qué deberían vigilar los inversores a continuación?
Los próximos avances relevantes serán las especificaciones de los productos y la existencia de mercados operativos.
La publicación de un contrato concreto permitiría a los lectores examinar la pregunta real, la fuente de liquidación, la fecha límite y el tratamiento de las comisiones. La publicación de una metodología de índices permitiría evaluar si su señal se mantiene coherente a lo largo del tiempo.
Tras el lanzamiento, la profundidad ejecutable y los diferenciales mostrarían si se puede utilizar un producto con el tamaño de operación previsto. La actividad de negociación por sí sola no demostraría que sea posible salir de las posiciones de forma fiable.
En el caso de los índices de expectativas, el comportamiento histórico y la continuidad metodológica serían más importantes que un nombre atractivo. Si se facilitan resultados de pruebas retrospectivas, también habría que distinguirlos de la rentabilidad en vivo.
La colaboración crea un marco. Su valor práctico se entenderá mejor a medida que se publiquen esos detalles.
Opinión editorial de WEEX: adapta el producto a la pregunta
El acuerdo entre Kalshi y S&P Dow Jones es importante porque conecta la infraestructura de índices de referencia con mercados que asignan precios a resultados definidos. Su valor dependerá de la claridad con que los productos resultantes especifiquen y midan esos resultados.
Para los lectores, la distinción más importante es económica. Un contrato binario, un fondo indexado y una posición en futuros pueden hacer referencia al mismo mercado y, aun así, recompensar previsiones diferentes.
El ejemplo práctico muestra por qué importa: un índice al alza puede coexistir con un contrato de eventos perdedor, mientras que una subida mayor puede no añadir nada a un pago limitado.
En nuestra opinión, el siguiente paso más acertado es examinar el contrato en vez de operar basándose en el titular de la colaboración. Identifica la pregunta, calcula el pago, incluye los costes y establece un plan de salida. El nombre del índice de referencia viene después del análisis.
Preguntas frecuentes
1. ¿En qué consiste el acuerdo entre Kalshi y S&P Dow Jones?
Es un acuerdo que abarca contratos de eventos vinculados a índices de referencia de S&P DJI y la creación de índices que utilizan datos de mercados de predicción de Kalshi. Ambas actividades deben evaluarse por separado.
2. ¿Puedo comprar un fondo indexado del S&P 500 mediante estos contratos de eventos?
Un contrato de eventos no se convierte en un fondo indexado por hacer referencia al S&P 500. Paga de acuerdo con las reglas de su mercado, en lugar de proporcionar la misma exposición que la propiedad de participaciones de un fondo.
3. ¿Ya están disponibles los contratos recién anunciados?
El anuncio revisado no ofrecía un calendario definitivo de lanzamiento ni especificaciones completas de los productos iniciales. Comprueba que exista una cotización real y consulta sus reglas antes de dar por hecho que un contrato concreto está disponible.
4. ¿Puedo perder con un contrato de eventos aunque el índice suba?
Sí. El índice puede subir sin alcanzar el umbral requerido antes de la fecha límite. El contrato también podría especificar un valor de cierre en lugar de un nivel tocado durante la sesión.
5. ¿Los datos oficiales del índice garantizan que una operación sea segura?
No. Identifican una referencia para la medición. La redacción del contrato, el precio de entrada, las comisiones, la liquidez y la incertidumbre del resultado siguen determinando los riesgos y el desenlace de la operación.
Fuentes
| Fuente | Material consultado |
|---|---|
| S&P Global | Anuncio oficial de la colaboración, 26/10/2026 |
| Reuters | Información sobre el acuerdo y detalles de productos no revelados |
| Finance Magnates | Acuerdo bidireccional sobre datos y licencias |
| Guía de cartera de Kalshi | Pagos binarios, valoraciones y limitaciones de la venta anticipada |
| Preguntas frecuentes de Kalshi sobre mercados | Determinación, liquidación y plazos de las fuentes oficiales |
| Comisiones de Kalshi | Cargos específicos de cada mercado y comisiones de creador |
| Guía de probabilidades de Kalshi | Interpretación de los precios de los contratos de eventos |
| Investor.gov | Definición de fondo indexado y limitaciones del seguimiento |
| CME Group | Multiplicador del contrato Micro E-mini S&P 500 |
| Guía TradFi de WEEX | Exposición a derivados y aspectos relacionados con la disponibilidad de productos |
Fuentes consultadas el 27/10/2026. Todos los escenarios numéricos de negociación son hipotéticos.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
Avance en directo del día 1 de WEEX TOKEN2049: stand, MBTI y demo de IA
Avance en directo del día 2 de WEEX TOKEN2049: KOLs, AWS, PingCAP y Andrew
Horario de la retransmisión en directo de WEEX TOKEN2049: fechas, horas y enlaces
Cómo ver en directo a WEEX desde TOKEN2049 Singapur el 07/10-08/10
Las acciones de SPCX tienen un catalizador el 22 de septiembre: por qué importa el lanzamiento de Starship de hoy
El hackeo de Binance explicado: qué está confirmado, qué está en disputa y qué deben hacer ahora los usuarios
Seguridad de los monederos calientes explicada: lecciones del incidente de Binance
Estafas tras el hackeo de Binance: cómo detectar falsas ofertas de reembolso y recuperación
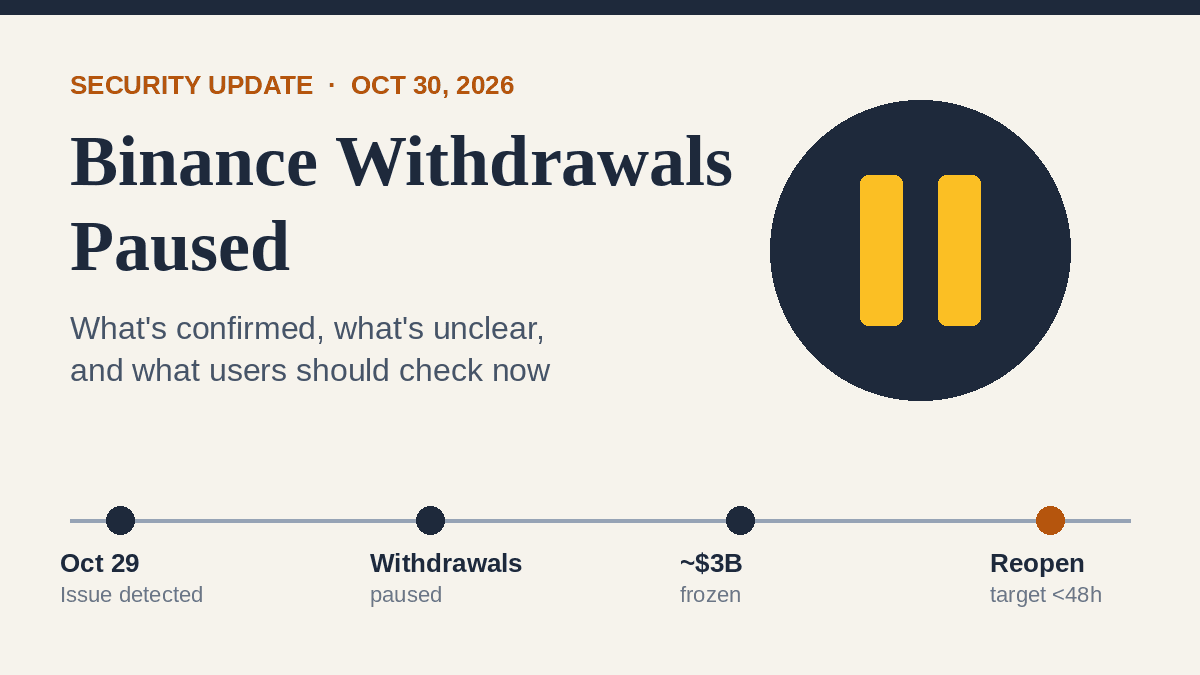
Retiros de Binance pausados: qué deben comprobar los usuarios ahora mismo
El precio de HYPE se dispara tras el respaldo de ICE a trade[XYZ] en Hyperliquid: qué está confirmado y qué no
Resultados del 3T de GOOGL: por qué cayó Alphabet pese al crecimiento de 103% de Google Cloud
¿Es legítimo XTruth Oil (XTO)? Verificación del contrato, interrupciones en los pagos y riesgos de liquidez
Anuncio de United States Dividend Fund (USDF) 30/10 y fecha 31/10: qué verificar antes de creer cualquiera de las dos afirmaciones
Fondo de Dividendos de Estados Unidos (USDF): ¿está relacionado con el plan de dividendos de Trump?
Ripple National Trust Bank: quién se beneficia realmente de la aprobación de la OCC
Entrada de Hyperliquid en EE. UU.: qué construye realmente el plan de Payward de Kraken
¿Cómo ganan dinero los emisores de stablecoins? El negocio detrás de un token de 1 $
Robinhood RLUSD: qué significa la alianza de Ripple para XRP y el XRP Ledger
Por qué se dispararon las acciones de Unitree: mejora de JPMorgan, plazos de la IA física y qué deberían comprobar los inversores
Acciones de AVGO y META: qué revela una semana de financiación de IA de 88.000 M $
Resultados del 3T de SKHY: el aumento del beneficio de SK Hynix, del 632%, se debe a los precios
BTC lucha por 80 K $ antes de la Fed: por qué el apalancamiento no se ha eliminado
XRP tras la autorización de la OCC a Ripple: qué cambia con la aprobación bancaria
El precio del oro vuelve a superar 4.000 $: la Fed, el riesgo de Irán y la próxima prueba
Mejora de recomendación de Barclays sobre TSLA: qué presupone el precio objetivo de 450 $
Tipo de interés de USDT en 2026: APR actual y calculadora de ganancias
Regulación cripto en Taiwán en 2027: claves para los inversores
Acciones tokenizadas: qué son y qué revisar antes de operar
Acciones de CLS tras los resultados del T3: ingresos al alza 83%, perspectivas para 2027 y qué deberían comprobar los inversores
¿Qué movimientos de WEEX reducen tus intereses de Auto Earn? 9 acciones analizadas
Avance en directo del día 1 de WEEX TOKEN2049: stand, MBTI y demo de IA
Avance en directo del día 2 de WEEX TOKEN2049: KOLs, AWS, PingCAP y Andrew
Horario de la retransmisión en directo de WEEX TOKEN2049: fechas, horas y enlaces
Cómo ver en directo a WEEX desde TOKEN2049 Singapur el 07/10-08/10
Las acciones de SPCX tienen un catalizador el 22 de septiembre: por qué importa el lanzamiento de Starship de hoy
El hackeo de Binance explicado: qué está confirmado, qué está en disputa y qué deben hacer ahora los usuarios
Contenido
Monedas populares
Artículos recientes


