
Samsung y SK Hynix representan la mitad del KOSPI: Por qué esta concentración es ahora el mayor problema del mercado

 Califícanos en Google

El hecho de que Samsung y SK Hynix representen más de la mitad del KOSPI es una realidad estructural que generó ganancias extraordinarias en el índice durante el superciclo de memoria de IA y que ahora está produciendo una vulnerabilidad extraordinaria durante la recalibración de valoración de la IA.
La concentración del KOSPI en dos empresas de semiconductores de memoria no siempre fue tan pronunciada. Se volvió así de concentrada a medida que las capitalizaciones de mercado de Samsung y SK Hynix crecieron drásticamente durante el aumento de la demanda de memoria impulsado por la IA, elevando sus pesos en el índice progresivamente a medida que sus precios de acciones subían más rápido que el resto del mercado coreano cotizado. Lo que convirtió al KOSPI en uno de los índices con mejor rendimiento del mundo durante el superciclo es ahora la misma característica estructural que lo hace uno de los más vulnerables, porque el KOSPI ha perdido efectivamente su función como indicador diversificado de la economía coreana y se ha convertido en una apuesta apalancada sobre si el superciclo de memoria de IA continúa.
Cómo el KOSPI se convirtió en un índice de dos acciones
Entender por qué la concentración alcanzó su nivel extremo actual requiere rastrear cómo se desarrolló en lugar de simplemente observar dónde se encuentra hoy.
La estructura de ponderación histórica del KOSPI siempre estuvo inclinada hacia los grandes conglomerados coreanos en lugar de distribuir el peso de manera uniforme entre los sectores. Samsung Electronics ha sido el mayor componente del KOSPI durante décadas, reflejando su posición como la empresa más grande de Corea por ingresos, empleo y reconocimiento de marca internacional. La concentración era significativa pero no extrema mientras el negocio de Samsung estuviera diversificado en electrónica de consumo, pantallas y semiconductores de formas que limitaban su correlación con cualquier tema tecnológico único.
La transición de una ponderación significativa de Samsung a una ponderación combinada extrema de Samsung y SK Hynix ocurrió específicamente cuando la memoria HBM se convirtió en el producto más valioso en la industria de semiconductores. La división de memoria de Samsung y todo el negocio de SK Hynix se convirtieron en beneficiarios directos del mismo ciclo de inversión en infraestructura de IA que impulsó el rendimiento extraordinario de Nvidia. Dos empresas que históricamente habían sido parcialmente competitivas entre sí se convirtieron simultánea y fuertemente en beneficiarias correlacionadas del mismo impulsor de demanda.
A medida que los precios de las acciones de Samsung y SK Hynix subieron drásticamente para reflejar la demanda de HBM, sus capitalizaciones de mercado crecieron más rápido que el resto de los componentes del KOSPI, aumentando mecánicamente sus pesos en el índice sin ninguna decisión activa de los gestores de índices o inversores de concentrarse en estos dos nombres. La concentración es la consecuencia matemática de que dos empresas superen drásticamente el rendimiento dentro de un índice ponderado por capitalización en lugar del resultado de cualquier decisión deliberada de concentrar el índice en semiconductores de memoria.
El problema de correlación que crea la concentración
Una dimensión de la concentración de Samsung y SK Hynix en el KOSPI que es analíticamente más significativa que los porcentajes de peso por sí solos es la correlación entre las dos empresas que la concentración combinada con la correlación crea.
Samsung y SK Hynix son ambos productores de memoria HBM que compiten en el mismo mercado, sirven a bases de clientes superpuestas y están expuestos al mismo ciclo de demanda de infraestructura de IA. Sus precios de acciones han mostrado históricamente una alta correlación durante períodos en los que el ciclo de memoria era el impulsor dominante del rendimiento de la renta variable coreana. Durante condiciones normales de mercado, la alta correlación entre dos acciones se compensa parcialmente cuando su peso combinado es relativamente pequeño y el otro 90% de los componentes del índice proporciona diversificación. Cuando el peso combinado supera el 50%, la alta correlación entre los dos componentes dominantes significa que el KOSPI tiene una diversificación efectiva mínima independientemente de cuántas otras empresas coticen.
La consecuencia práctica es que el KOSPI se comporta como una inversión de factor único en lugar de un índice de mercado diversificado cuando tanto Samsung como SK Hynix están en la misma tendencia direccional. La caída del índice del 5,12% de hoy por dos declinantes del 9% es la expresión aritmética de este comportamiento de factor único. Un índice con una diversificación genuina en sectores no correlacionados requeriría que sus mayores componentes cayeran drásticamente más del 9% para producir una caída del índice del 5%, porque los otros componentes compensarían parcialmente la caída. Un índice donde dos componentes correlacionados representan más del 50% del peso produce caídas en el índice que siguen de cerca a esas dos empresas en lugar de mezclarlas con un rendimiento compensatorio de participaciones no correlacionadas.
Quién soporta el riesgo de concentración y quién no
El riesgo de concentración que crea la ponderación de Samsung y SK Hynix en el KOSPI no se distribuye equitativamente entre los diferentes tipos de inversores que participan en el mercado coreano.
Los inversores minoristas nacionales coreanos que poseen fondos indexados o ETFs que siguen al KOSPI son la categoría de inversores más directamente expuesta al riesgo de concentración porque están accediendo al índice como un vehículo de diversificación sin darse cuenta de que la diversificación efectiva del índice se ha reducido drásticamente por la concentración. Un inversor minorista que compra un producto del índice KOSPI esperando exposición a la economía coreana en realidad está recibiendo exposición a semiconductores de memoria de IA coreanos con una pequeña capa de diversificación de las empresas cotizadas restantes.
Los inversores institucionales coreanos, incluidos los fondos de pensiones y las compañías de seguros que poseen activos significativos vinculados al KOSPI, enfrentan restricciones regulatorias y fiduciarias que limitan su capacidad para reducir la exposición al KOSPI incluso cuando el riesgo de concentración se vuelve visible. Un fondo de pensiones cuya estrategia de emparejamiento de pasivos requiere exposición a la renta variable coreana no puede simplemente vender su asignación al KOSPI porque la concentración se ha vuelto extrema. Por lo tanto, el riesgo de concentración se traslada parcialmente a los inversores institucionales que están estructuralmente obligados a mantenerlo.
Los inversores internacionales que utilizan ETFs de renta variable coreana como una asignación de exposición a mercados emergentes o tecnología asiática están haciendo una apuesta diferente a la que implica la descripción del fondo. Juntos, los dos fabricantes de chips de memoria representan más de la mitad de la ponderación total del KOSPI, dejando al mercado en general altamente vulnerable a la recalibración global de las acciones relacionadas con la IA.
Un inversor internacional que compra un ETF de renta variable coreana esperando una exposición coreana diversificada está recibiendo una exposición altamente concentrada a la memoria de IA. La divergencia entre lo que los fondos de renta variable coreana describen que proporcionan y lo que la concentración actual realmente entrega es la brecha de información específica que produce sorpresa cuando ocurren caídas del KOSPI de la magnitud actual.
Precio de --
Los ejemplos históricos que muestran cómo termina la concentración
La concentración actual del KOSPI en Samsung y SK Hynix tiene paralelos históricos en otros mercados que se resolvieron a través de mecanismos reconocibles en lugar de simplemente persistir indefinidamente.
El caso histórico más directamente comparable es la concentración del NASDAQ en empresas tecnológicas durante el período de 1999 a 2000, cuando los cinco mayores componentes del índice llegaron a representar una parte extraordinaria del peso total del índice a medida que las acciones tecnológicas subían drásticamente más rápido que el mercado en general. La concentración terminó a través de una combinación de las acciones tecnológicas cayendo desde sus valoraciones máximas y los componentes restantes del índice manteniendo sus valores, lo que redujo mecánicamente los pesos de las acciones tecnológicas a medida que caían sus precios. El proceso fue doloroso para los inversores que mantuvieron el índice concentrado en los pesos máximos y beneficioso para los inversores que mantuvieron sus posiciones durante el período de reequilibrio porque la diversificación efectiva del índice mejoró gradualmente a medida que la concentración se deshacía.
La concentración de Samsung y SK Hynix en el KOSPI se ha estado deshaciendo a través del mismo mecanismo desde el pico del superciclo de memoria de IA a principios de 2026. A medida que los precios de las acciones de Samsung y SK Hynix han caído durante la venta masiva de julio y principios de agosto, sus capitalizaciones de mercado han disminuido en relación con el resto del KOSPI, reduciendo mecánicamente sus pesos en el índice. La reducción de peso es un proceso gradual en lugar de inmediato, y requiere un rendimiento inferior sostenido de los componentes concentrados en lugar de la caída de una sola sesión para producir un reequilibrio de peso significativo.
La implicación de inversión que revela la concentración
La concentración estructural en Samsung y SK Hynix produce una implicación de inversión específica para diferentes enfoques de exposición a la renta variable coreana que la apariencia superficial del índice como un mercado diversificado no comunica.
Los inversores que desean una diversificación genuina de la economía coreana en lugar de exposición a semiconductores de memoria de IA deben reconocer que los productos que siguen al KOSPI no están proporcionando actualmente lo que implica la descripción. Los sectores coreanos que no están correlacionados con el superciclo de memoria de IA, incluidas las empresas de consumo coreanas, las instituciones financieras coreanas, la atención médica coreana y los industriales coreanas, están disponibles a través de enfoques específicos del sector o a través de productos de renta variable coreana de igual peso que no heredan la concentración ponderada por capitalización.
Los inversores que desean específicamente exposición a semiconductores de memoria de IA y se sienten cómodos con la concentración deben reconocer que el KOSPI proporciona esa exposición con una diversificación ligeramente mayor que poseer Samsung y SK Hynix directamente, pero sustancialmente menos diversificación de lo que sugiere la descripción de mercado amplio del KOSPI. El KOSPI para este inversor es un vehículo único conveniente para una apuesta concentrada en lugar de una exposición de mercado genuinamente diversificada.
Los inversores que están utilizando la exposición a la renta variable coreana como un diversificador de mercados emergentes dentro de una cartera más amplia deben evaluar si la concentración actual significa que su asignación coreana está creando más correlación con sus participaciones tecnológicas o de semiconductores existentes de lo que sugiere la justificación de diversificación geográfica. Una cartera que posee acciones de semiconductores de EE. UU. y fondos indexados de renta variable coreana puede tener menos diversificación real de lo que implica el número de posiciones.
Si la concentración es autocorrectiva
Una pregunta específica y prácticamente importante sobre la concentración de Samsung y SK Hynix en el KOSPI es si el mecanismo que creó la concentración es también el mecanismo que eventualmente la corregirá.
La concentración fue creada por Samsung y SK Hynix superando drásticamente al resto del KOSPI a medida que la demanda de memoria de IA elevaba sus valoraciones. El mecanismo de corrección es el mismo proceso a la inversa. A medida que las valoraciones de Samsung y SK Hynix caen durante la recalibración de la IA, sus capitalizaciones de mercado disminuyen en relación con el resto del índice, reduciendo sus pesos y restaurando gradualmente una concentración más equilibrada.
La autocorrección ya está en marcha. La caída del 35% en julio de SKHY y la caída comparable en Samsung ya han reducido los pesos de ambas empresas desde los niveles máximos de concentración. Una caída continua o incluso un período sostenido de rendimiento inferior en relación con los componentes restantes del KOSPI mejoraría progresivamente la diversificación efectiva del índice sin requerir ninguna decisión explícita de reequilibrio del índice.
Las ganancias por acción futuras y las previsiones de beneficios para 2026 a 2027 se están revisando al alza, y el índice económico líder mantiene su tendencia alcista.
La combinación de caídas en el precio de las acciones que reducen la concentración mientras las previsiones fundamentales de ganancias continúan siendo revisadas al alza es la configuración específica que históricamente precede a la reversión a la media en índices concentrados. La concentración que produjo ganancias excepcionales cuando ambas empresas estaban subiendo se reducirá a medida que caigan sus precios, y el crecimiento de las ganancias que la comunidad de analistas continúa proyectando eventualmente se reafirmará en las valoraciones cuando la recalibración de la valoración de la IA se agote.
Para aquellos que buscan participar en los mercados financieros globales, tener acceso a la plataforma de negociación adecuada es importante. WEEX ofrece productos de negociación de criptomonedas y acciones, cubriendo los principales mercados globales, incluidas acciones y activos digitales.
Conclusión
El hecho de que Samsung y SK Hynix representen más de la mitad del KOSPI ha transformado lo que alguna vez fue un índice de mercado coreano genuinamente diversificado en una apuesta efectiva de factor único sobre si el superciclo de memoria de IA continúa. La concentración no fue creada deliberadamente. Fue la consecuencia matemática de que dos empresas superaran drásticamente el rendimiento dentro de un índice ponderado por capitalización durante el aumento de la inversión en infraestructura de IA.
La concentración es ahora el mayor problema estructural del KOSPI porque significa que cada preocupación sobre la sostenibilidad de la demanda de memoria de IA, cada pregunta sobre el precio de HBM y cada dinámica competitiva de semiconductores coreanos produce consecuencias a nivel de índice que afectan a todos los inversores del KOSPI, independientemente de si pretendían específicamente tomar exposición a semiconductores de memoria de IA.
El mecanismo de autocorrección está en marcha a medida que las caídas en el precio de las acciones de Samsung y SK Hynix reducen sus capitalizaciones de mercado y, por lo tanto, sus pesos en el índice. El ritmo de esa corrección depende de cuán sostenida sea la venta masiva actual en relación con el rendimiento de los componentes restantes del KOSPI. El resultado final es un KOSPI más equilibrado que refleja mejor la economía coreana diversificada en lugar de reflejar principalmente la exposición de dos empresas a un solo ciclo de demanda tecnológica.
FAQ
1. ¿Por qué Samsung y SK Hynix representan más de la mitad del KOSPI?
La concentración se desarrolló gradualmente a medida que las capitalizaciones de mercado de Samsung y SK Hynix crecieron drásticamente más rápido que el resto del KOSPI durante el superciclo de memoria de IA desde 2023 hasta principios de 2026. En un índice ponderado por capitalización, las empresas cuyas capitalizaciones de mercado crecen más rápido que el promedio del índice aumentan mecánicamente sus pesos sin ninguna decisión deliberada de concentrarse. La concentración es la consecuencia matemática de un rendimiento extraordinario por parte de dos componentes correlacionados en lugar de una elección explícita de construcción de índice.
2. ¿Qué significa la concentración para los inversores que poseen productos del índice KOSPI?
Los inversores que poseen productos que siguen al KOSPI están recibiendo una exposición altamente concentrada a semiconductores de memoria de IA en lugar de la exposición diversificada a la economía coreana que los productos de índice de mercado amplio suelen implicar. La diversificación efectiva del KOSPI se ha reducido drásticamente por la concentración, lo que significa que las participaciones en índices de renta variable coreana pueden tener más correlación con las carteras de tecnología y semiconductores de lo que sugiere la justificación de diversificación geográfica.
3. ¿Es la concentración del KOSPI autocorrectiva?
Sí, a través del mismo mecanismo ponderado por capitalización que la creó. A medida que los precios de las acciones de Samsung y SK Hynix caen durante la recalibración de la valoración de la IA, sus capitalizaciones de mercado disminuyen en relación con el resto del índice, reduciendo mecánicamente sus pesos y restaurando gradualmente una concentración más equilibrada. La autocorrección ya está en marcha a través de las caídas de julio y principios de agosto, pero requiere un rendimiento inferior relativo sostenido por parte de ambas empresas para producir un reequilibrio de peso significativo.
4. ¿Cómo se relaciona la caída del 5% del KOSPI de hoy con las caídas del 9% de Samsung y SK Hynix?
La conexión aritmética es directa. Cuando dos empresas correlacionadas que representan más del 50% del peso del índice caen cada una un 9% en la misma sesión, la consecuencia matemática es aproximadamente una caída del índice del 5%, incluso si el 50% restante de los componentes se mantiene relativamente estable. La brecha entre las caídas individuales del 9% y la caída del índice del 5% representa la compensación parcial de los componentes restantes cuyo rendimiento diluye la venta concentrada sin evitar que produzca un resultado severo a nivel de índice.
5. ¿Qué inversores están más expuestos al riesgo de concentración del KOSPI?
Los inversores minoristas nacionales coreanos que poseen productos del índice KOSPI esperando una exposición diversificada a la economía coreana enfrentan la mayor brecha entre la expectativa y la realidad porque están accediendo a lo que parece ser un índice de mercado amplio mientras reciben en realidad una exposición concentrada a la memoria de IA. Los inversores institucionales coreanos enfrentan un riesgo de concentración que no pueden reducir fácilmente debido a las restricciones regulatorias que requieren una asignación de renta variable coreana. Los inversores internacionales que utilizan ETFs de renta variable coreana para la diversificación de mercados emergentes pueden estar creando una correlación involuntaria con las participaciones tecnológicas existentes en lugar de una diversificación geográfica genuina.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar

Acciones de MRVL antes del 27 de agosto: El número que decide el informe
¿Qué es IREN? Cómo funciona realmente la empresa de centros de datos de IA detrás del contrato de 9.700 millones de dólares con Microsoft
Las acciones de IREN y la entrega a Microsoft: qué significan realmente completar Horizonte 1 y obtener la categoría Exemplar de Nvidia
Las acciones de TSMC apuestan 100.000 millones de dólares por el auge de la IA: qué significa realmente la mayor inversión en fundición de la historia
AMD vs Nvidia tras los resultados del Q2: ¿Qué acción es mejor comprar?
Acciones de Intel vs. AMD: ¿Cuál es la mejor compra tras el segundo trimestre?
Predicción del precio de las acciones de Intel 2026-2027: ¿Puede INTC alcanzar los 150 $ tras la recuperación de su fundición?
Predicción del precio de las acciones de TSMC 2026-2027: ¿Puede TSM alcanzar los 600 $ tras los resultados del segundo trimestre?
¿Es momento de comprar acciones de ASML tras los resultados del segundo trimestre? Lo que la previsión anual de 43.000-45.000 millones de euros dice a los inversores
Giro en la carrera de la IA: ¿es la infraestructura física el próximo gran avance?
¿Por qué sube Zcash? Claves del rally de ZEC
Estrategia de trading de futuros de HYPE: reglas de tamaño en torno a los desbloqueos
Funding rate de Bitcoin antes de la Fed: cuánto pagan los largos por mantener BTC
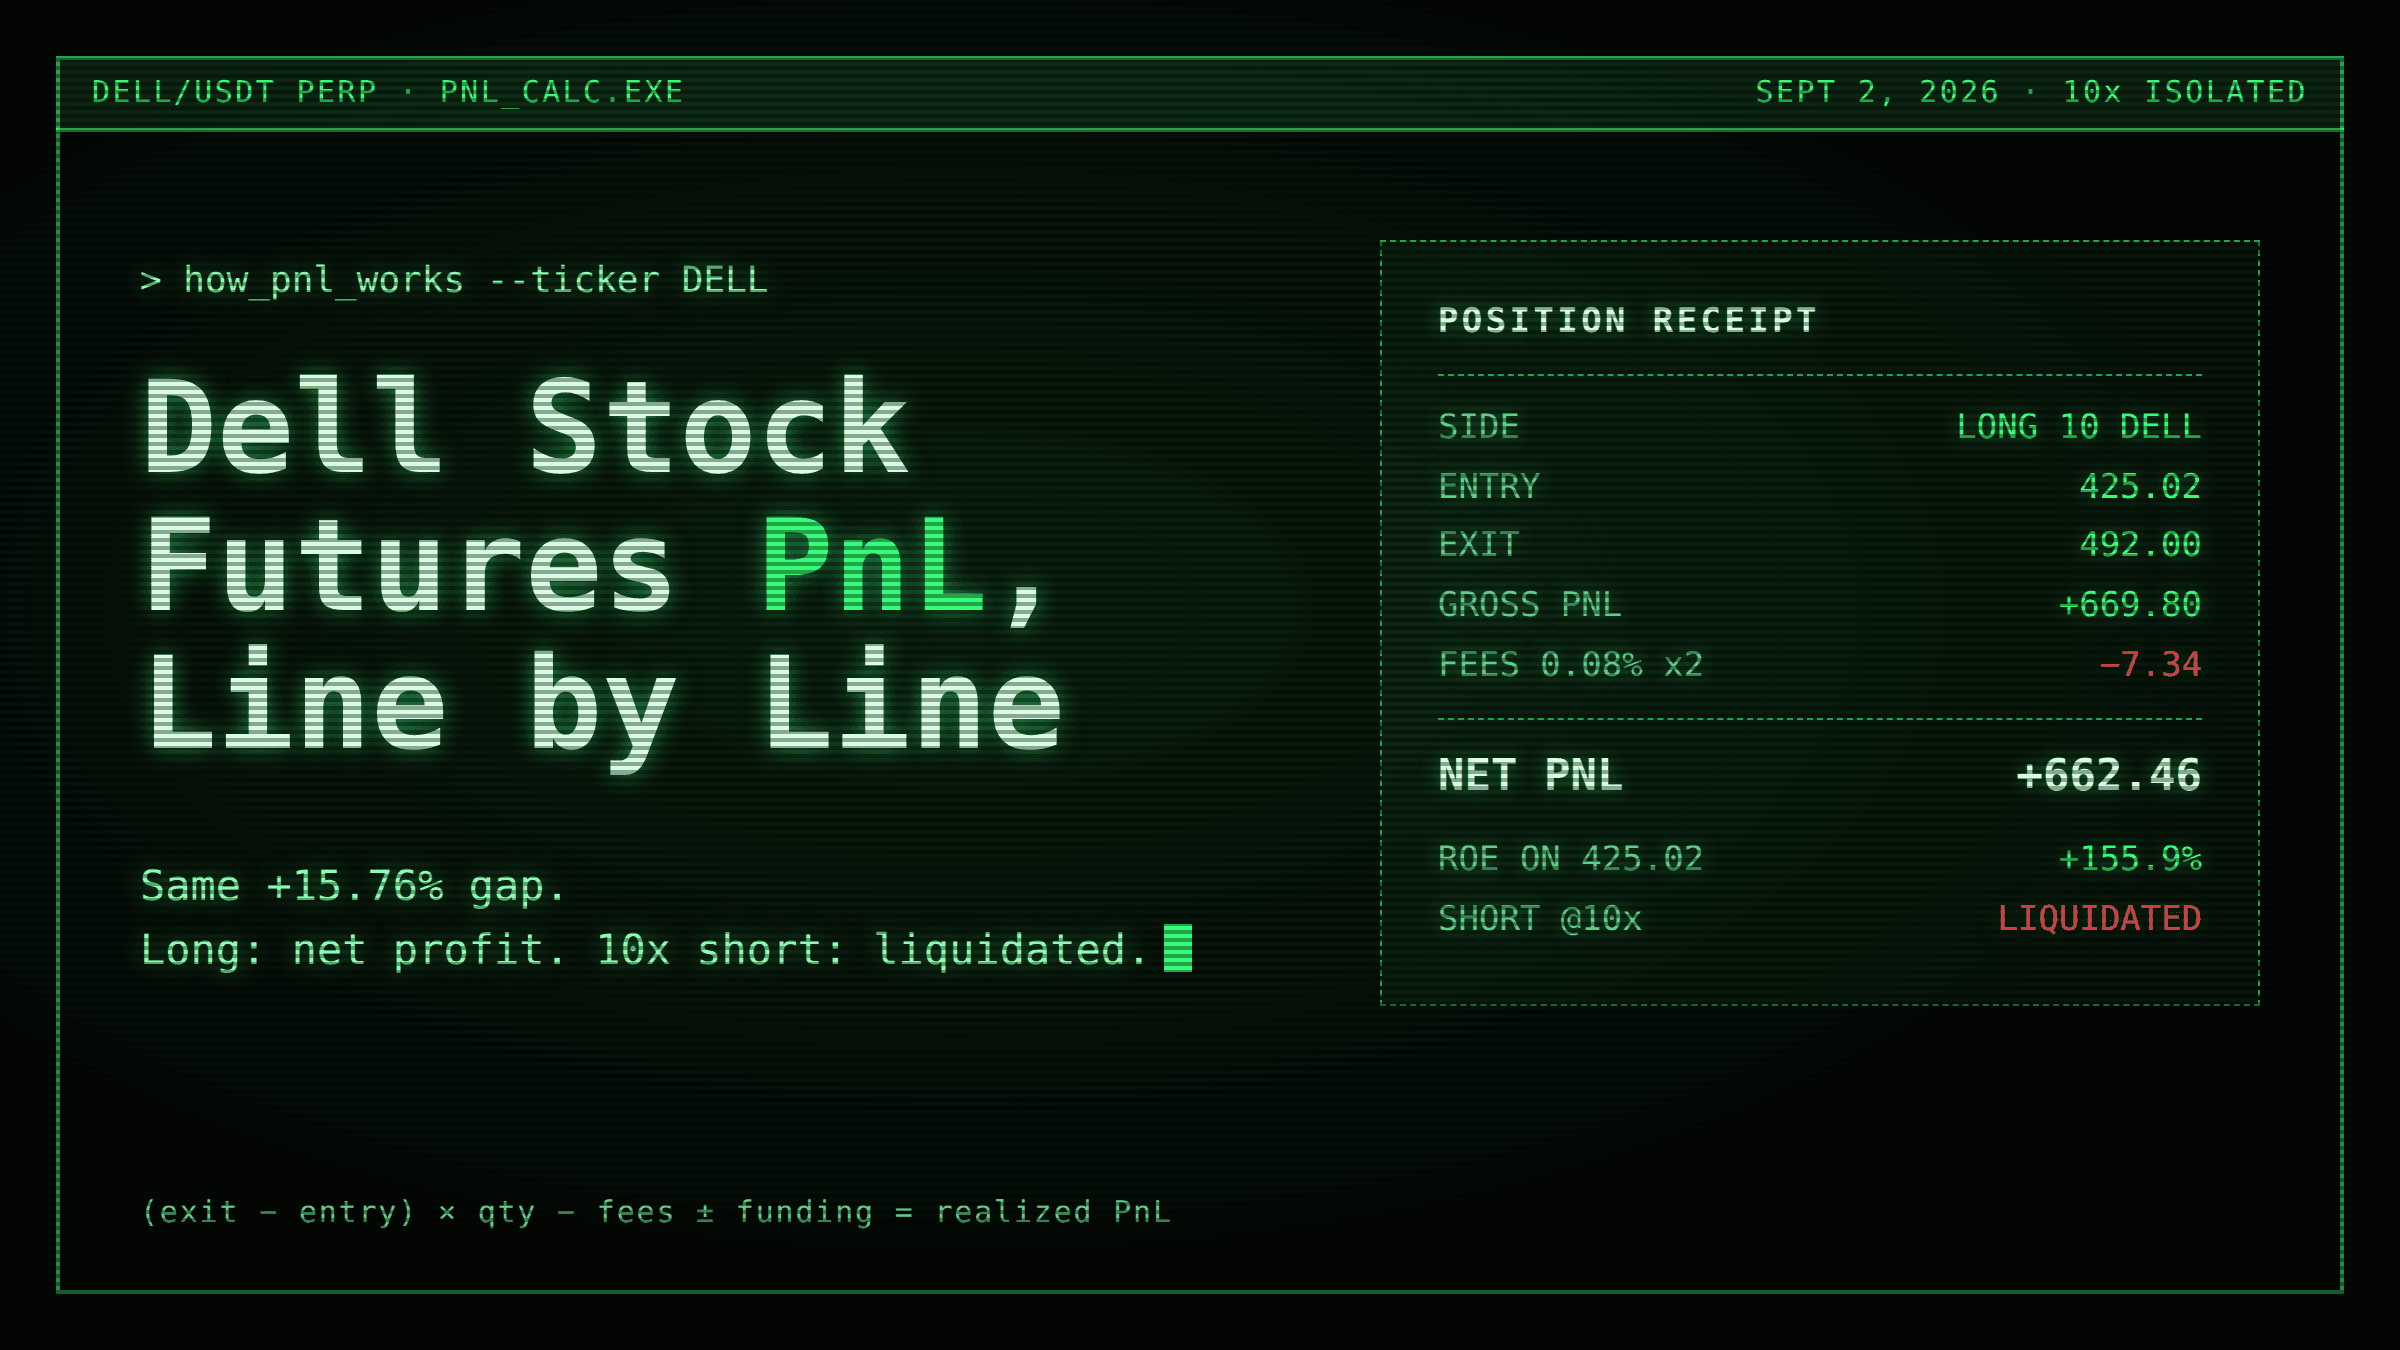
PnL de futuros sobre acciones de Dell: cómo funcionan las ganancias y pérdidas en los perpetuos de DELL
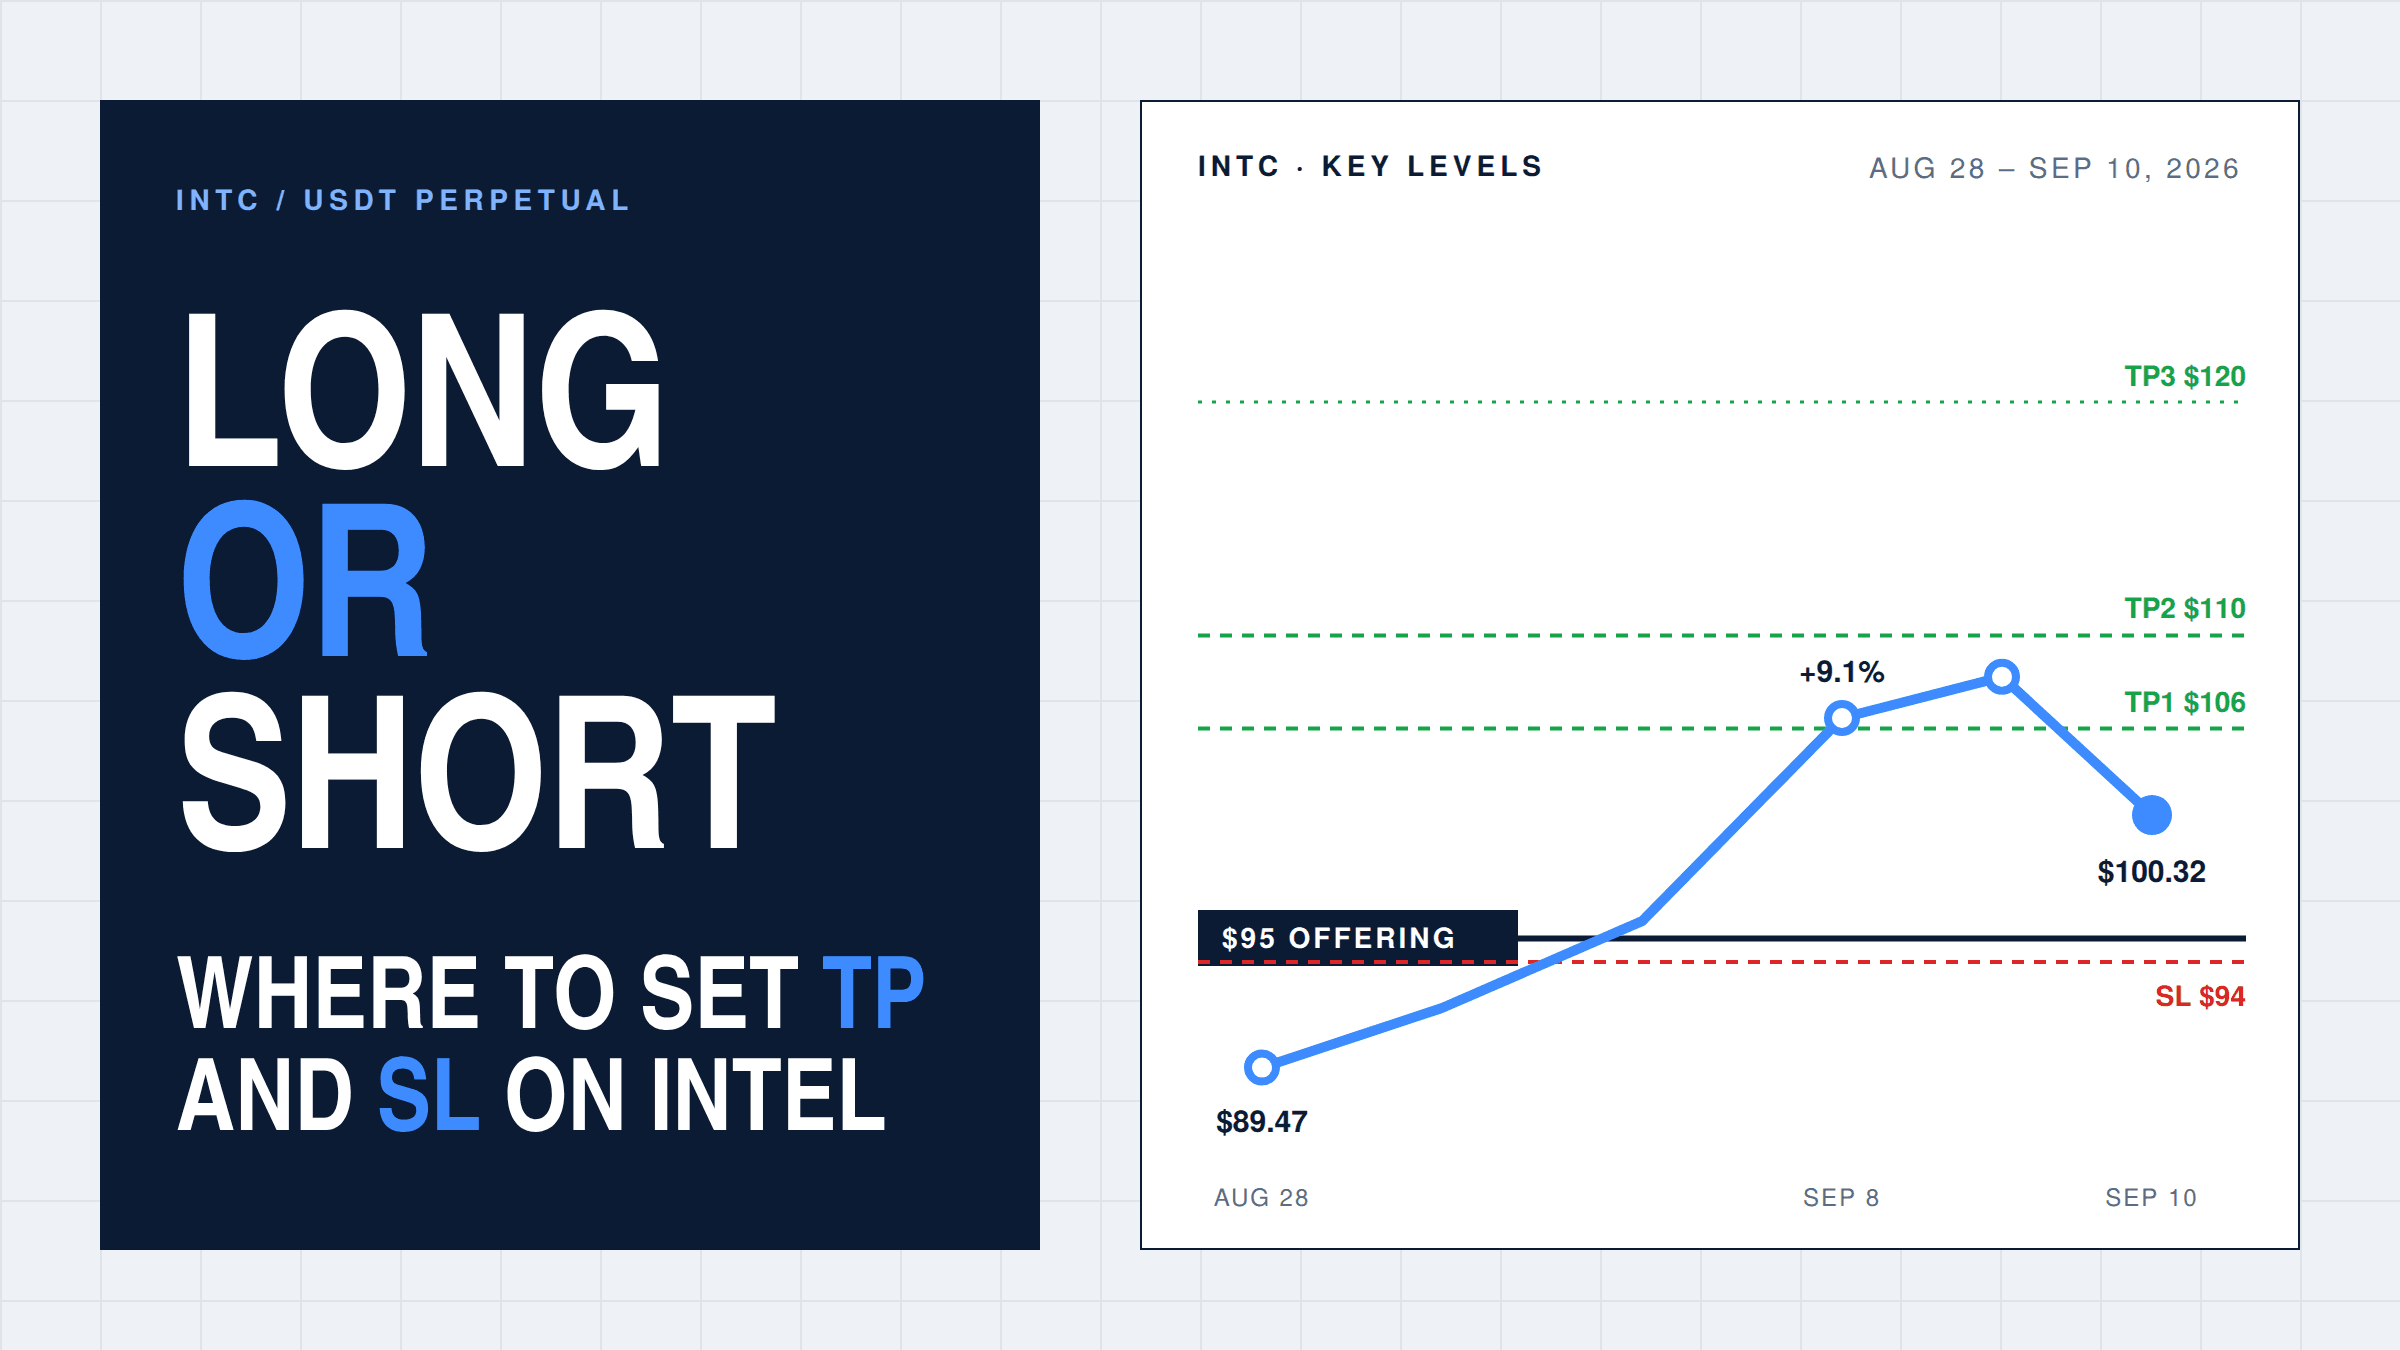
Cómo ponerse corto en acciones de Intel con futuros: dónde colocar TP y SL
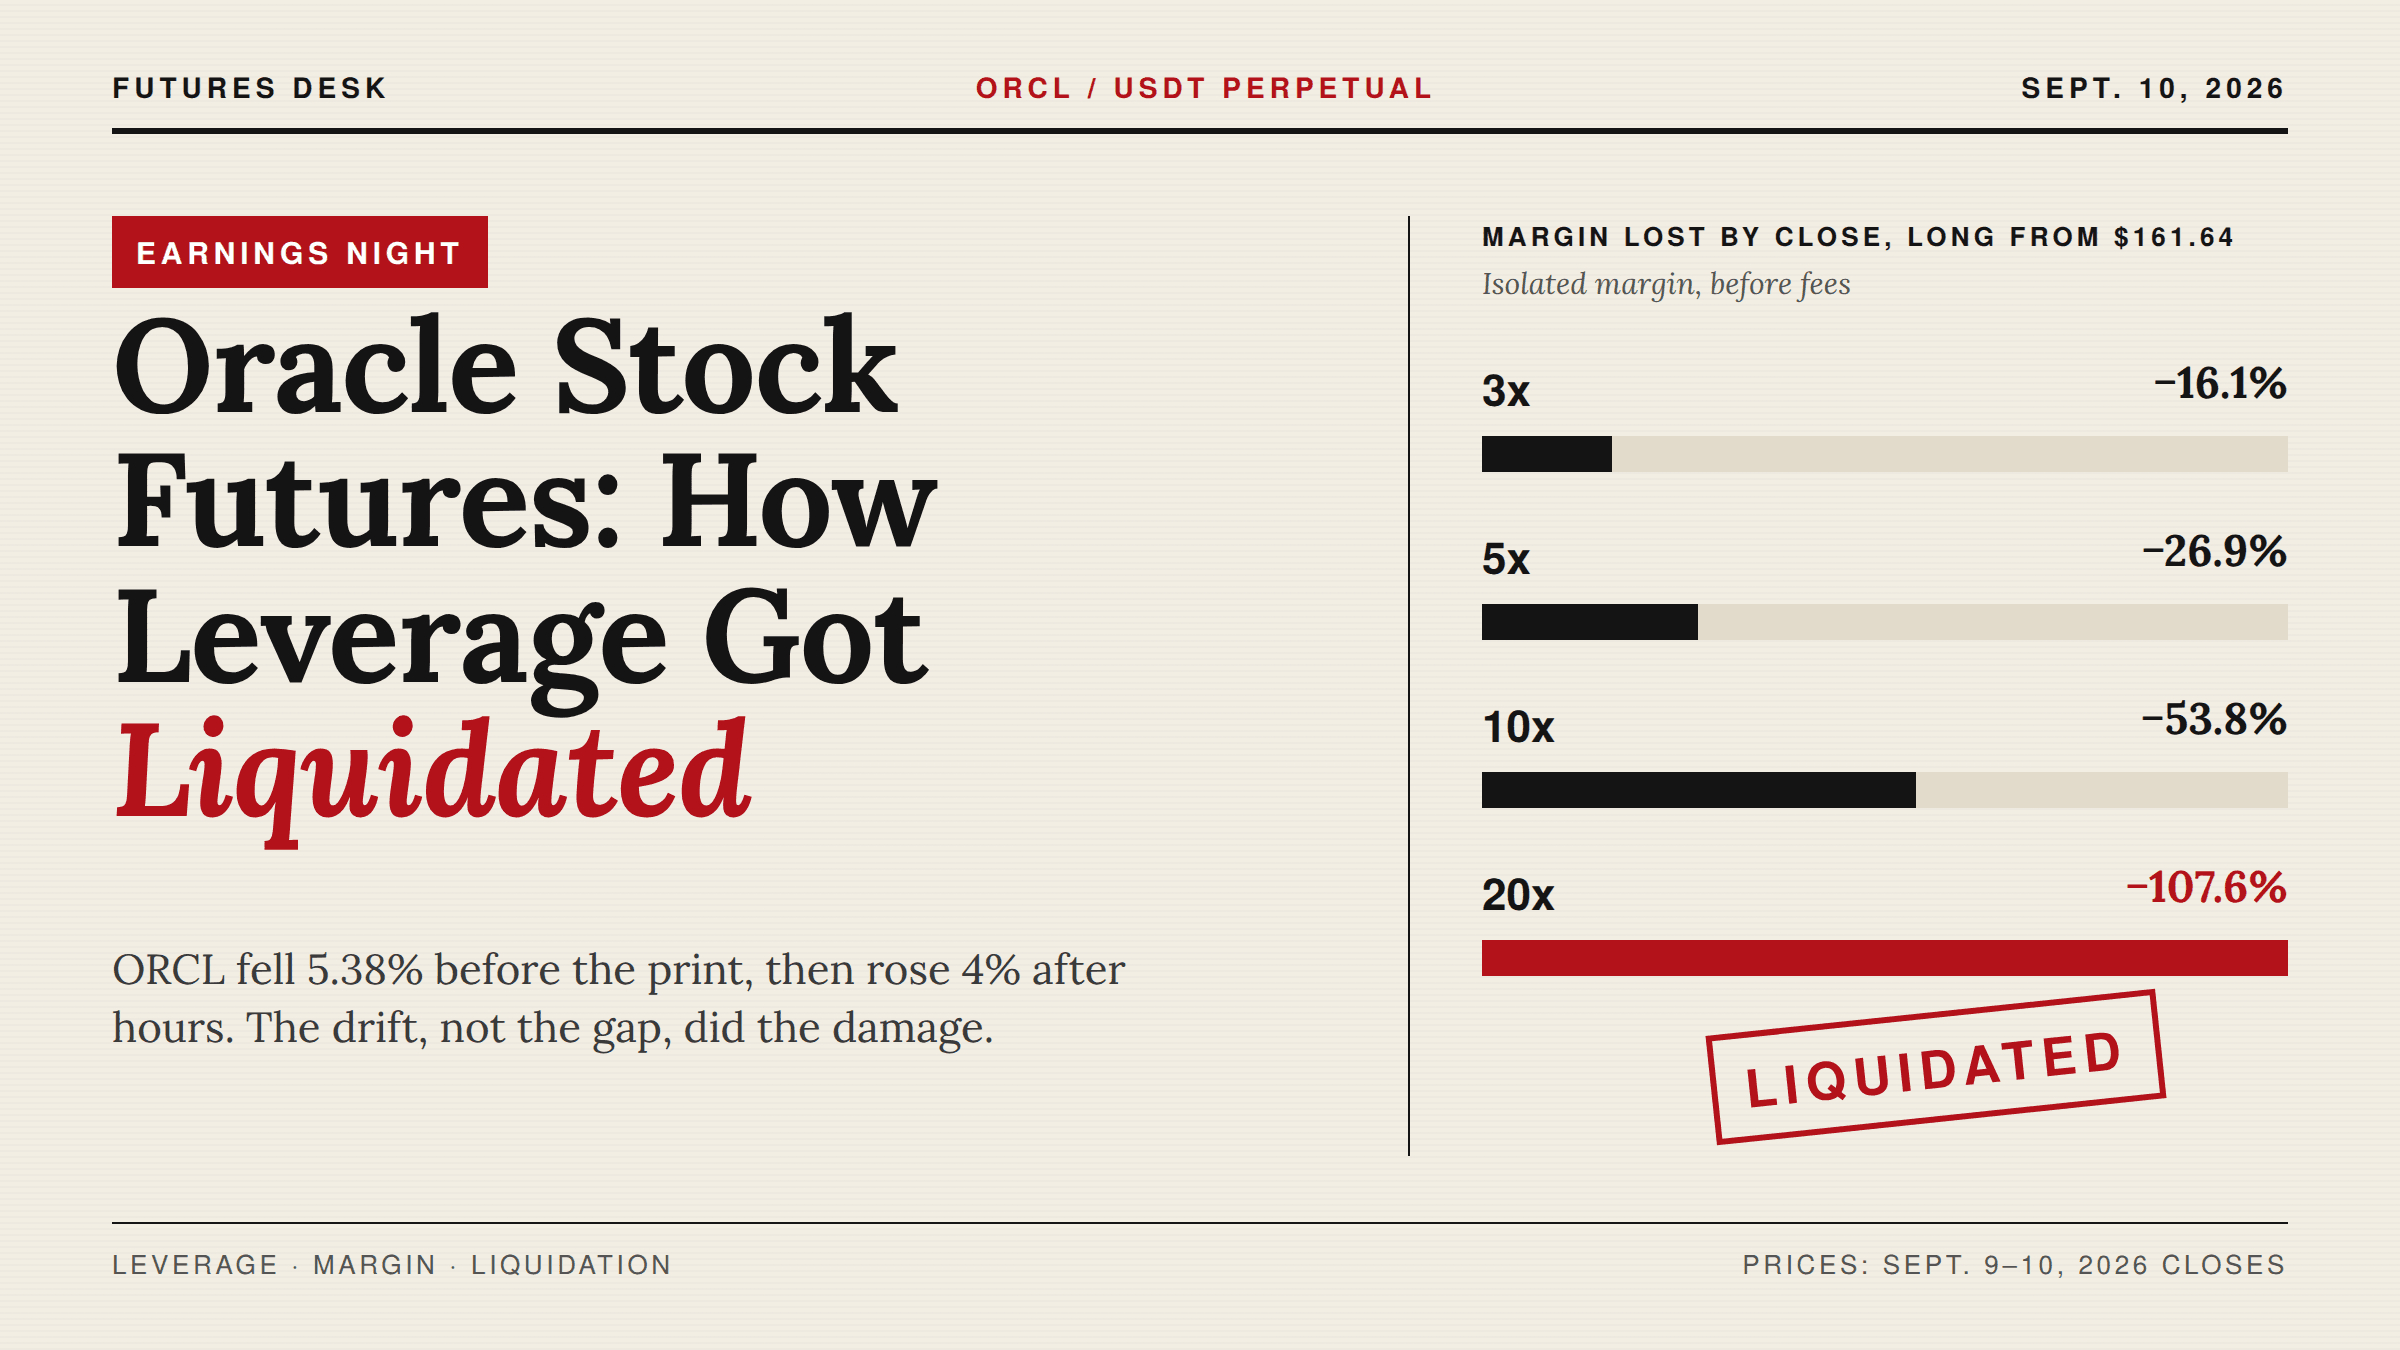
Futuros de acciones de Oracle tras resultados: cómo se liquidó el apalancamiento
Cómo operar con el token de acciones de Microsoft (MSFT) usando USDT en WEEX
Cómo operar con el token de acciones de Apple (AAPL) con USDT en WEEX
Trading de futuros de criptomonedas explicado: apalancamiento, financiación y liquidación
Futuros de acciones AVAV: cómo operar con AeroVironment usando apalancamiento
Trading de futuros cripto: apalancamiento, financiación y perps de Apple
Inversiones de Donald Trump en acciones petroleras: 9 nombres, 6 negociables ahora
¿Qué es 4STOCK? Explicación de la tendencia Stock Meme en BNB Chain

El token LAPTOP de Hunter Biden ya está en Base: cuidado con las copias
Cómo operar el token de acciones de Tesla (TSLA) con USDT en WEEX: guía para principiantes en 2026
Las acciones de SPCX reciben un objetivo de 220 USD: por qué todo depende de la reutilización de Starship

¿Es VVV una buena inversión tras subir un 40 % hoy? Qué está impulsando realmente su precio
El precio de SPCX sube el día del fin del lock-up: por qué una mayor oferta no provocó una caída
Cómo operar el token bursátil de NVIDIA (NVDA) con USDT en WEEX

La acción de NVDA cerca de máximos mientras sus rivales caen un 18–32%: ¿qué explica la brecha?
Acciones de MRVL antes del 27 de agosto: El número que decide el informe
¿Qué es IREN? Cómo funciona realmente la empresa de centros de datos de IA detrás del contrato de 9.700 millones de dólares con Microsoft
Las acciones de IREN y la entrega a Microsoft: qué significan realmente completar Horizonte 1 y obtener la categoría Exemplar de Nvidia
Las acciones de TSMC apuestan 100.000 millones de dólares por el auge de la IA: qué significa realmente la mayor inversión en fundición de la historia
AMD vs Nvidia tras los resultados del Q2: ¿Qué acción es mejor comprar?
Acciones de Intel vs. AMD: ¿Cuál es la mejor compra tras el segundo trimestre?
Contenido
Monedas populares
Artículos recientes


