
Predicción del precio de las acciones de TSMC 2026-2027: ¿Puede TSM alcanzar los 600 $ tras los resultados del segundo trimestre?

 Califícanos en Google

Que las acciones de TSMC alcancen los 600 $ a finales de 2027 no es la opinión de consenso, pero se encuentra dentro del rango de resultados que los datos del segundo trimestre han hecho más creíbles. Las acciones de TSMC ya han recompensado generosamente a los accionistas en 2026 gracias a la demanda de chips de IA, confirmada ahora por los datos financieros auditados y no solo por las proyecciones de la dirección. Que las acciones de TSMC alcancen los 600 $ desde los niveles actuales requiere una apreciación adicional de aproximadamente el 37% en dieciocho meses, lo que suena ambicioso hasta que se analizan los impulsores específicos y se comprueba que ninguno requiere nada más allá de la continuación de lo que el segundo trimestre ya demostró.
La predicción de 600 $ es el escenario optimista, no el caso base. El caso base, en el que la demanda de chips de IA se mantiene en los niveles actuales y el múltiplo se mantiene cerca de su nivel actual, produce algo más cercano a los 500 $ - 520 $ para finales de 2027. Llegar a los 600 $ requiere la trayectoria de beneficios del caso base más una expansión moderada del múltiplo o un crecimiento de los beneficios que supere al caso base. Ambas condiciones tienen catalizadores específicos e identificables que el periodo 2026-2027 contiene.
Los cálculos de beneficios para llegar a los 600 $
El punto de partida más concreto para la predicción de 600 $ es la trayectoria de beneficios establecida por los resultados del segundo trimestre y lo que esa trayectoria implica para el beneficio por acción del ejercicio 2027.
El beneficio neto de TSMC creció aproximadamente un 59% interanual en el segundo trimestre. Incluso teniendo en cuenta cierta desaceleración en la tasa de crecimiento a medida que el periodo base se vuelve más exigente, el beneficio por acción del ejercicio 2027 se encamina hacia un nivel que hace que los 600 $ sean alcanzables con un múltiplo que no requiere que el mercado sea inusualmente generoso.
Si el BPA del ejercicio 2027 alcanza aproximadamente los 24 $ a 26 $ con la trayectoria actual, 600 $ implica un múltiplo futuro de aproximadamente 23 a 25 veces esos beneficios. Ese rango está ligeramente por encima de las 22 veces actuales, pero por debajo de los múltiplos que ASML, Nvidia y AMD manejan con una visibilidad de demanda comparable o más débil. La predicción de 600 $ no requiere una expansión del múltiplo a un nivel extraordinario. Requiere que el múltiplo se normalice ligeramente al alza desde un nivel que refleja el descuento por riesgo geopolítico máximo hacia un nivel que refleje el compromiso de inversión de 200.000 millones de dólares en EE. UU., reduciendo progresivamente ese descuento.
La trayectoria de beneficios que produce un BPA de 24 $ a 26 $ en el ejercicio 2027 requiere dos cosas. Un crecimiento de los ingresos que se mantenga en el 25% o más anual a medida que el aumento de 2nm, la expansión de la capacidad CoWoS y la demanda continua de chips de IA se combinan. Y que el margen bruto se mantenga en el rango del 65% al 67% a medida que los costes de expansión de las fábricas en EE. UU. son absorbidos por las altas tasas de utilización en lugar de permitir que compriman los márgenes a nivel general de la empresa.
Ambas condiciones estuvieron presentes en el segundo trimestre. La previsión de la dirección para el tercer trimestre de 11.000 a 12.000 millones de dólares implica que la trayectoria de ingresos se mantiene en lugar de desacelerarse. La previsión de margen bruto, que se mantiene en el extremo superior del rango, implica que la absorción de costes de expansión en EE. UU. está funcionando según lo previsto.
El aumento de 2nm que convierte los 600 $ en una historia de 2027
El catalizador específico más importante para que las acciones de TSMC alcancen los 600 $, que aún no era visible en el primer trimestre y está empezando a aparecer en el segundo, es el aumento de los volúmenes de producción de 2nm hacia la entrega a escala comercial.
El nodo de proceso de 2nm de TSMC es la próxima generación tecnológica más allá de la familia N3 actual que produce la mayor parte de los ingresos de vanguardia de la empresa. La transición a la producción de 2nm es significativa para el camino de las acciones de TSMC hacia los 600 $ por una razón financiera específica: los nodos de vanguardia obtienen precios de venta medios más altos que los nodos maduros, y la transición a una nueva generación de vanguardia permite a TSMC restablecer las conversaciones de precios con los clientes en la nueva plataforma en lugar de enfrentarse a la presión de precios en los nodos establecidos.
Se espera que Apple sea el primer cliente importante en desplegar la producción de 2nm en volumen para el chip A20 destinado al iPhone 18. Se espera que las plataformas GPU de próxima generación de Nvidia después de Blackwell utilicen las capacidades de 2nm de TSMC. Los chips para clientes y centros de datos de AMD están igualmente en la hoja de ruta para la transición a 2nm hasta 2027.
El impacto específico en los ingresos de la adopción de 2nm para las acciones de TSMC es tanto de volumen como de precio. Volumen porque los clientes que han estado limitados por la capacidad en N3 tendrán capacidad adicional disponible a medida que la capacidad de 2nm entre en línea junto con N3, en lugar de reemplazarlo. Precio porque 2nm conlleva una prima significativa sobre N3 para una funcionalidad equivalente, lo que refleja la inversión en ingeniería y las mejoras de rendimiento necesarias para fabricar en ese nodo.
El aumento de 2nm que llega en volumen hasta 2027 es el catalizador más importante para que las acciones de TSMC superen la trayectoria del caso base hacia los 600 $ en lugar de detenerse cerca de los 500 $ a 520 $.
La reducción del riesgo geopolítico que expande el múltiplo
Un impulsor de que las acciones de TSMC alcancen los 600 $ que opera independientemente de la trayectoria de beneficios es la reducción progresiva del descuento por riesgo geopolítico que históricamente ha suprimido el múltiplo de TSMC por debajo de lo que su posición competitiva y tasa de crecimiento justificarían de otro modo.
El compromiso de inversión de 200.000 millones de dólares en EE. UU. anunciado junto con los resultados del segundo trimestre es la expresión más concreta de esa reducción de riesgo disponible hoy. Pero la reducción real del riesgo ocurre no cuando se anuncia el compromiso, sino cuando las fábricas de EE. UU. se construyen, califican y producen chips en volúmenes que representan una diversificación significativa lejos de la concentración en Taiwán.
El cronograma para que los volúmenes de producción de las fábricas en EE. UU. se vuelvan significativos es aproximadamente de 2027 a 2028 para que las primeras fábricas de Arizona alcancen una producción de alto volumen. A medida que se acerca ese cronograma y se confirman los hitos de producción en EE. UU., el descuento por riesgo geopolítico que los inversores aplican a las acciones de TSMC disminuye progresivamente.
Un múltiplo de TSMC hoy refleja el descuento total por riesgo geopolítico de la concentración en Taiwán. Un múltiplo más alto en 2027, cuando las primeras fábricas en EE. UU. se acerquen a la producción en volumen, refleja un descuento por riesgo geopolítico parcialmente reducido. La diferencia entre esos dos múltiplos aplicados a la trayectoria de beneficios que los resultados del segundo trimestre han establecido es la brecha específica entre el caso base y la predicción optimista de 600 $.
El impulsor de la reducción del riesgo geopolítico no es especulativo en el sentido de requerir que suceda algo inesperado. Requiere que las fábricas en EE. UU. progresen en el cronograma que implica el propio compromiso de inversión de TSMC. Si ese progreso se confirma a través de actualizaciones trimestrales y anuncios de instalaciones, la revalorización del múltiplo es una consecuencia mecánica en lugar de una decisión subjetiva.
Lo que significa la expansión de la capacidad CoWoS para el techo de ingresos
Una limitación en la predicción de 600 $ que merece un tratamiento específico es el cuello de botella del empaquetado avanzado CoWoS que ha estado limitando la entrega de aceleradores de IA durante todo 2026.
El camino de TSMC hacia los 600 $ depende en parte de que la capacidad CoWoS se expanda desde el objetivo de 125.000 obleas por mes en el segundo semestre de 2026 hacia niveles más altos en 2027 a medida que entra en línea capacidad de empaquetado adicional. El cuello de botella de CoWoS ha sido la limitación física que separa el potencial de ingresos de TSMC de sus ingresos realizados durante todo el auge de los chips de IA, porque cada acelerador de IA que no puede empaquetarse debido a las limitaciones de CoWoS es una unidad de ingresos que TSMC no puede reconocer independientemente de cuánta demanda exista.
Si la capacidad CoWoS se expande en el cronograma que TSMC ha estado comunicando, el techo de ingresos se eleva por encima de lo que la capacidad de 2026 por sí sola puede soportar. Una mayor capacidad CoWoS significa más aceleradores Nvidia Blackwell entregados, más GPU AMD Helios empaquetadas y más productos integrados HBM completados. Cada una de esas entregas adicionales representa ingresos que requiere la trayectoria de beneficios hacia los 24 $ a 26 $ en el BPA del ejercicio 2027.
Los resultados del segundo trimestre de hoy y los comentarios de la dirección sobre el progreso de la expansión de CoWoS serán la primera actualización formal sobre si el aumento del segundo semestre de 2026 va por buen camino. Un informe de expansión de CoWoS en marcha por parte de la dirección hoy es la confirmación a corto plazo más importante de que el techo de ingresos está subiendo hacia el nivel que requiere la predicción de 600 $.
Precio de --
Tres escenarios hasta finales de 2027
En un escenario optimista, el aumento de 2nm ofrece una adopción por parte de los clientes más rápida de lo que supone el caso base con Apple, Nvidia y AMD convirtiendo volúmenes significativos a 2nm hasta 2027, la capacidad CoWoS se expande más allá del objetivo de 125.000 obleas por mes del segundo semestre de 2026 para soportar mayores volúmenes de aceleradores de IA, el aumento de las fábricas en EE. UU. confirma el cronograma de reducción de riesgo geopolítico permitiendo una expansión del múltiplo de 22 veces hacia 25 a 27 veces, y los márgenes brutos se mantienen en el rango del 66% al 68% a medida que los costes de expansión en EE. UU. se absorben por completo. Las acciones de TSMC alcanzan los 500 $ a finales de 2026 y los 600 $ a mediados de 2027 a medida que la combinación de crecimiento de beneficios y revalorización del múltiplo se compone.
En un escenario moderado, el aumento de 2nm procede en el cronograma actual con Apple liderando en el primer semestre de 2027 y Nvidia siguiendo en el segundo semestre de 2027, la capacidad CoWoS alcanza el objetivo de 125.000 obleas por mes sin una aceleración significativa más allá de él, el progreso de las fábricas en EE. UU. confirma el cronograma sin producir un volumen antes de lo esperado, y los márgenes brutos se mantienen en el rango del 65% al 67%. Las acciones de TSMC alcanzan los 480 $ a 500 $ a finales de 2026 y se acercan a los 550 $ a 580 $ durante 2027. La predicción de 600 $ llega a principios de 2028 en lugar de a finales de 2027.
En un escenario cauteloso, el aumento de 2nm se enfrenta a los retrasos de calificación que las nuevas generaciones de procesos han encontrado históricamente, la expansión de la capacidad CoWoS alcanza limitaciones en la cadena de suministro que empujan el cronograma más allá del objetivo del segundo semestre de 2026, los desarrollos geopolíticos crean una incertidumbre renovada sobre Taiwán que vuelve a expandir el descuento del múltiplo en lugar de permitir que se reduzca, y los márgenes brutos se enfrentan a más presión de la que la dirección ha guiado por los costes de aumento de las fábricas en EE. UU. Las acciones de TSMC se consolidan entre 420 $ y 470 $ durante gran parte de 2027 antes de recuperarse a medida que se resuelven los cronogramas de 2nm y CoWoS. La predicción de 600 $ se convierte en una historia de 2029.
Por qué merece la pena examinar los 600 $ en lugar de los 500 $
El caso base de 500 $ a 520 $ es donde se agrupan la mayoría de los objetivos de los analistas tras el buen resultado del segundo trimestre y es el número que requiere las suposiciones menos heroicas para justificarse. La razón por la que merece la pena examinar específicamente los 600 $ en lugar de simplemente señalar el caso base es que los impulsores del escenario optimista no son especulativos.
El aumento de 2nm está confirmado y programado. La expansión de CoWoS está en progreso y limitada por la capacidad. El compromiso de inversión en EE. UU. está anunciado y financiado. La reducción del riesgo geopolítico que produce la inversión en EE. UU. es mecánica en lugar de discrecional. Ninguno de esos impulsores requiere que TSMC haga algo inesperado. Requieren que TSMC ejecute planes a los que ya se ha comprometido públicamente.
Cuando el escenario optimista requiere solo la ejecución de compromisos existentes en lugar de nuevas sorpresas positivas, la probabilidad del escenario optimista es mayor de lo que sería para una predicción que requiere que surjan nuevos catalizadores. La predicción de 600 $ es ambiciosa en relación con el caso base, pero menos especulativa de lo que la brecha entre el caso base y el caso optimista podría sugerir.
Para aquellos que buscan participar en los mercados financieros globales, tener acceso a la plataforma de trading adecuada es importante. WEEX ofrece productos de trading de criptomonedas y acciones, cubriendo los principales mercados globales, incluyendo acciones de EE. UU. y activos digitales.
Conclusión
Que las acciones de TSMC alcancen los 600 $ a finales de 2027 requiere que el aumento de 2nm ofrezca una adopción de volumen por parte de Apple, Nvidia y AMD en el cronograma actual, que la capacidad CoWoS se expanda más allá del objetivo del segundo semestre de 2026 hacia niveles que eliminen el cuello de botella del empaquetado como una limitación de ingresos, y que el compromiso de inversión en EE. UU. produzca la reducción del riesgo geopolítico que permita que el múltiplo se normalice de 22 veces hacia 25 veces sobre unos beneficios más altos del ejercicio 2027.
Ninguno de esos requisitos es especulativo. Todos ellos están en progreso y en cronogramas que las propias comunicaciones de TSMC han establecido. El caso base produce 500 $ a 520 $ si esos planes se ejecutan según lo programado sin aceleración. El caso optimista produce 600 $ si el aumento de 2nm y la expansión de CoWoS llegan ligeramente antes del cronograma base y la revalorización del múltiplo sigue el progreso de la inversión en EE. UU.
La confirmación del segundo trimestre de un crecimiento de ingresos del 33%, un crecimiento del beneficio neto del 59% y una concentración de ingresos de IA del 61% proporciona la base. El aumento de 2nm y la ejecución de la inversión en EE. UU. proporcionan la estructura. Si los 600 $ llegan a finales de 2027 o requieren todo 2028 depende de cuál de esos cronogramas se cumpla primero.
FAQ
1. ¿Pueden las acciones de TSMC alcanzar los 600 $ a finales de 2027?
Es el escenario optimista en lugar del caso base. El consenso de los analistas del caso base se agrupa en torno a los 500 $ a 520 $. La predicción de 600 $ requiere que el aumento de 2nm ofrezca una adopción de volumen por parte de los principales clientes en el cronograma actual, que la capacidad CoWoS se expanda más allá de los objetivos del segundo semestre de 2026, y que el compromiso de inversión en EE. UU. produzca una reducción del riesgo geopolítico que permita que el múltiplo se normalice de 22 veces hacia 25 veces sobre unos beneficios más altos del ejercicio 2027.
2. ¿Cuál es el precio de las acciones de TSMC hoy?
Las acciones de TSMC cotizan cerca de los 437 $ en la Bolsa de Nueva York bajo el ticker TSM tras los resultados del segundo trimestre de 2026, que confirmaron un crecimiento de ingresos de aproximadamente el 33% y un crecimiento del beneficio neto del 59%. La acción ha ganado aproximadamente un 52% en lo que va de año, lo que la convierte en una de las de mejor rendimiento entre las empresas de tecnología de gran capitalización en 2026.
3. ¿Qué es el aumento de 2nm y por qué es importante para la predicción de 600 $?
El nodo de proceso de 2nm de TSMC es la próxima generación tecnológica más allá de la familia N3 actual y obtiene precios de venta medios más altos que los nodos establecidos. Se espera que Apple sea el primer cliente importante en volumen para el iPhone 18, con Nvidia y AMD siguiendo hasta 2027. El aumento de 2nm proporciona tanto un potencial de volumen como de precio que la trayectoria de 500 $ del caso base no incorpora completamente.
4. ¿Qué papel juega la capacidad CoWoS para alcanzar los 600 $?
El empaquetado avanzado CoWoS ha sido el cuello de botella físico que ha limitado la entrega de aceleradores de IA durante todo 2026. La expansión más allá del objetivo de 125.000 obleas por mes del segundo semestre de 2026 hacia niveles más altos en 2027 eleva el techo de ingresos por encima de lo que la capacidad actual puede soportar, proporcionando los ingresos incrementales que requiere la trayectoria de beneficios hacia los 600 $.
5. ¿Cuál es el mayor riesgo para que las acciones de TSMC alcancen los 600 $?
El riesgo geopolítico de Taiwán combinado con los retrasos en la calificación de 2nm es la combinación específica más probable para empujar el cronograma de 600 $ desde finales de 2027 hasta 2028 o 2029. Cualquier desarrollo geopolítico que vuelva a expandir el descuento por riesgo en lugar de permitir que se reduzca a través del progreso de la inversión en EE. UU. comprimiría el múltiplo precisamente en el momento en que el crecimiento de los beneficios requiere estabilidad o expansión del múltiplo para alcanzar los 600 $.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar

Acciones de MRVL antes del 27 de agosto: El número que decide el informe
¿Qué es IREN? Cómo funciona realmente la empresa de centros de datos de IA detrás del contrato de 9.700 millones de dólares con Microsoft
Las acciones de IREN y la entrega a Microsoft: qué significan realmente completar Horizonte 1 y obtener la categoría Exemplar de Nvidia
Las acciones de TSMC apuestan 100.000 millones de dólares por el auge de la IA: qué significa realmente la mayor inversión en fundición de la historia
AMD vs Nvidia tras los resultados del Q2: ¿Qué acción es mejor comprar?
Samsung y SK Hynix representan la mitad del KOSPI: Por qué esta concentración es ahora el mayor problema del mercado
Acciones de Intel vs. AMD: ¿Cuál es la mejor compra tras el segundo trimestre?
Predicción del precio de las acciones de Intel 2026-2027: ¿Puede INTC alcanzar los 150 $ tras la recuperación de su fundición?
¿Es momento de comprar acciones de ASML tras los resultados del segundo trimestre? Lo que la previsión anual de 43.000-45.000 millones de euros dice a los inversores
Giro en la carrera de la IA: ¿es la infraestructura física el próximo gran avance?
¿Por qué sube Zcash? Claves del rally de ZEC
Estrategia de trading de futuros de HYPE: reglas de tamaño en torno a los desbloqueos
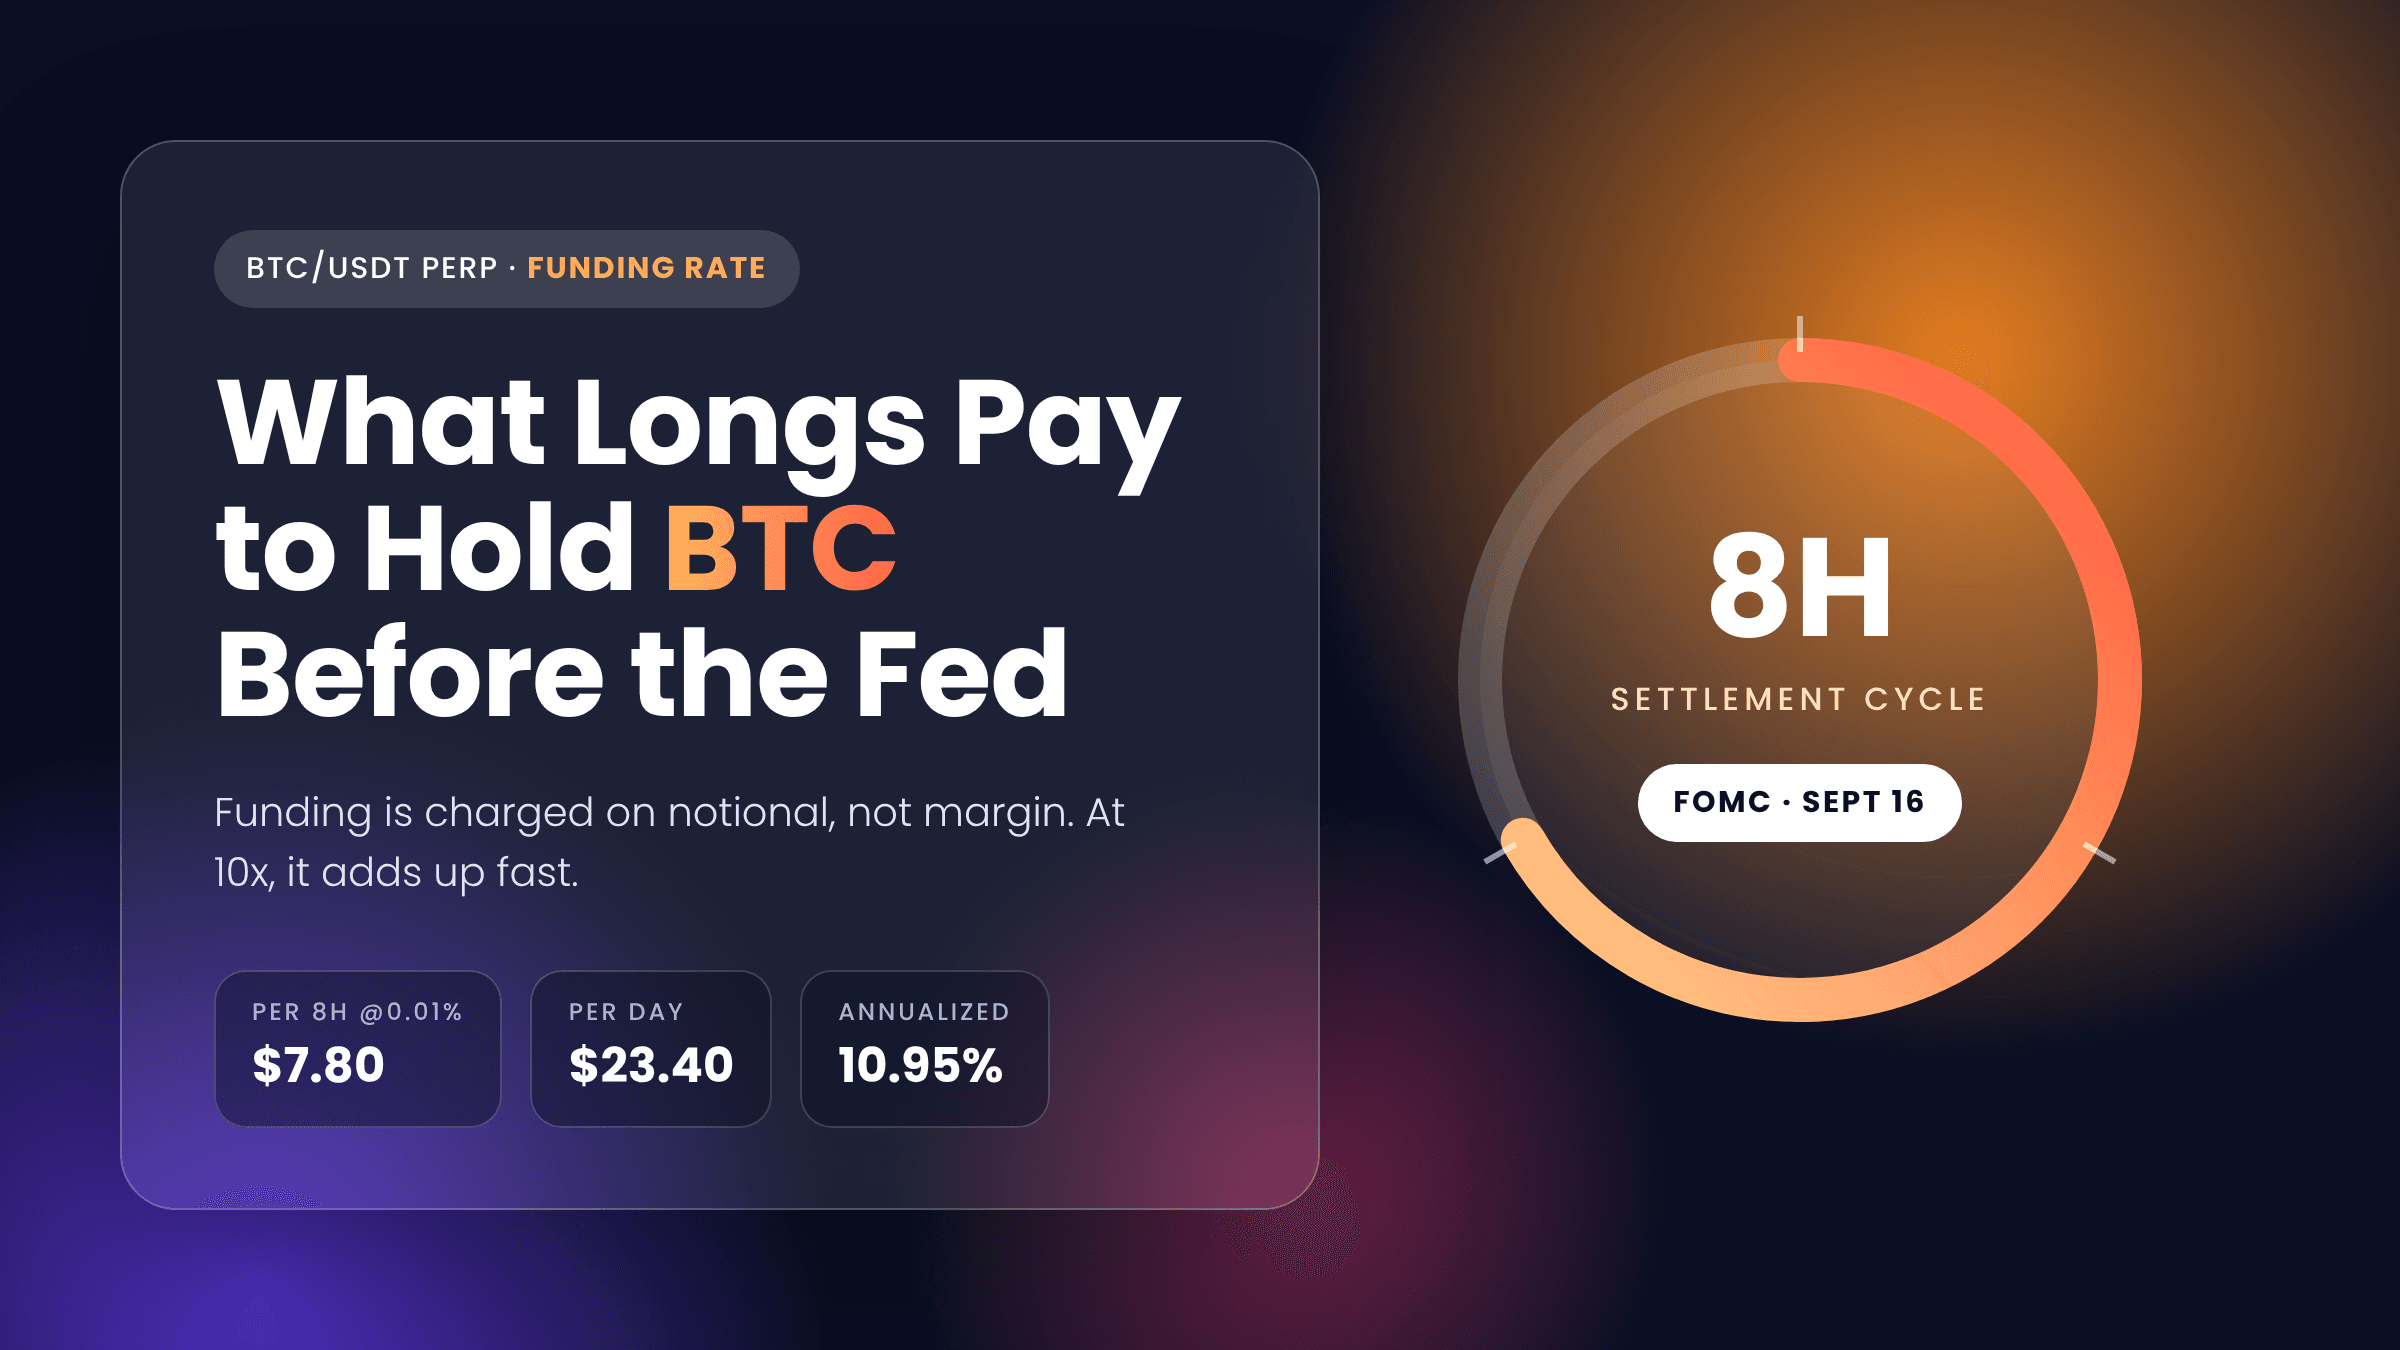
Funding rate de Bitcoin antes de la Fed: cuánto pagan los largos por mantener BTC
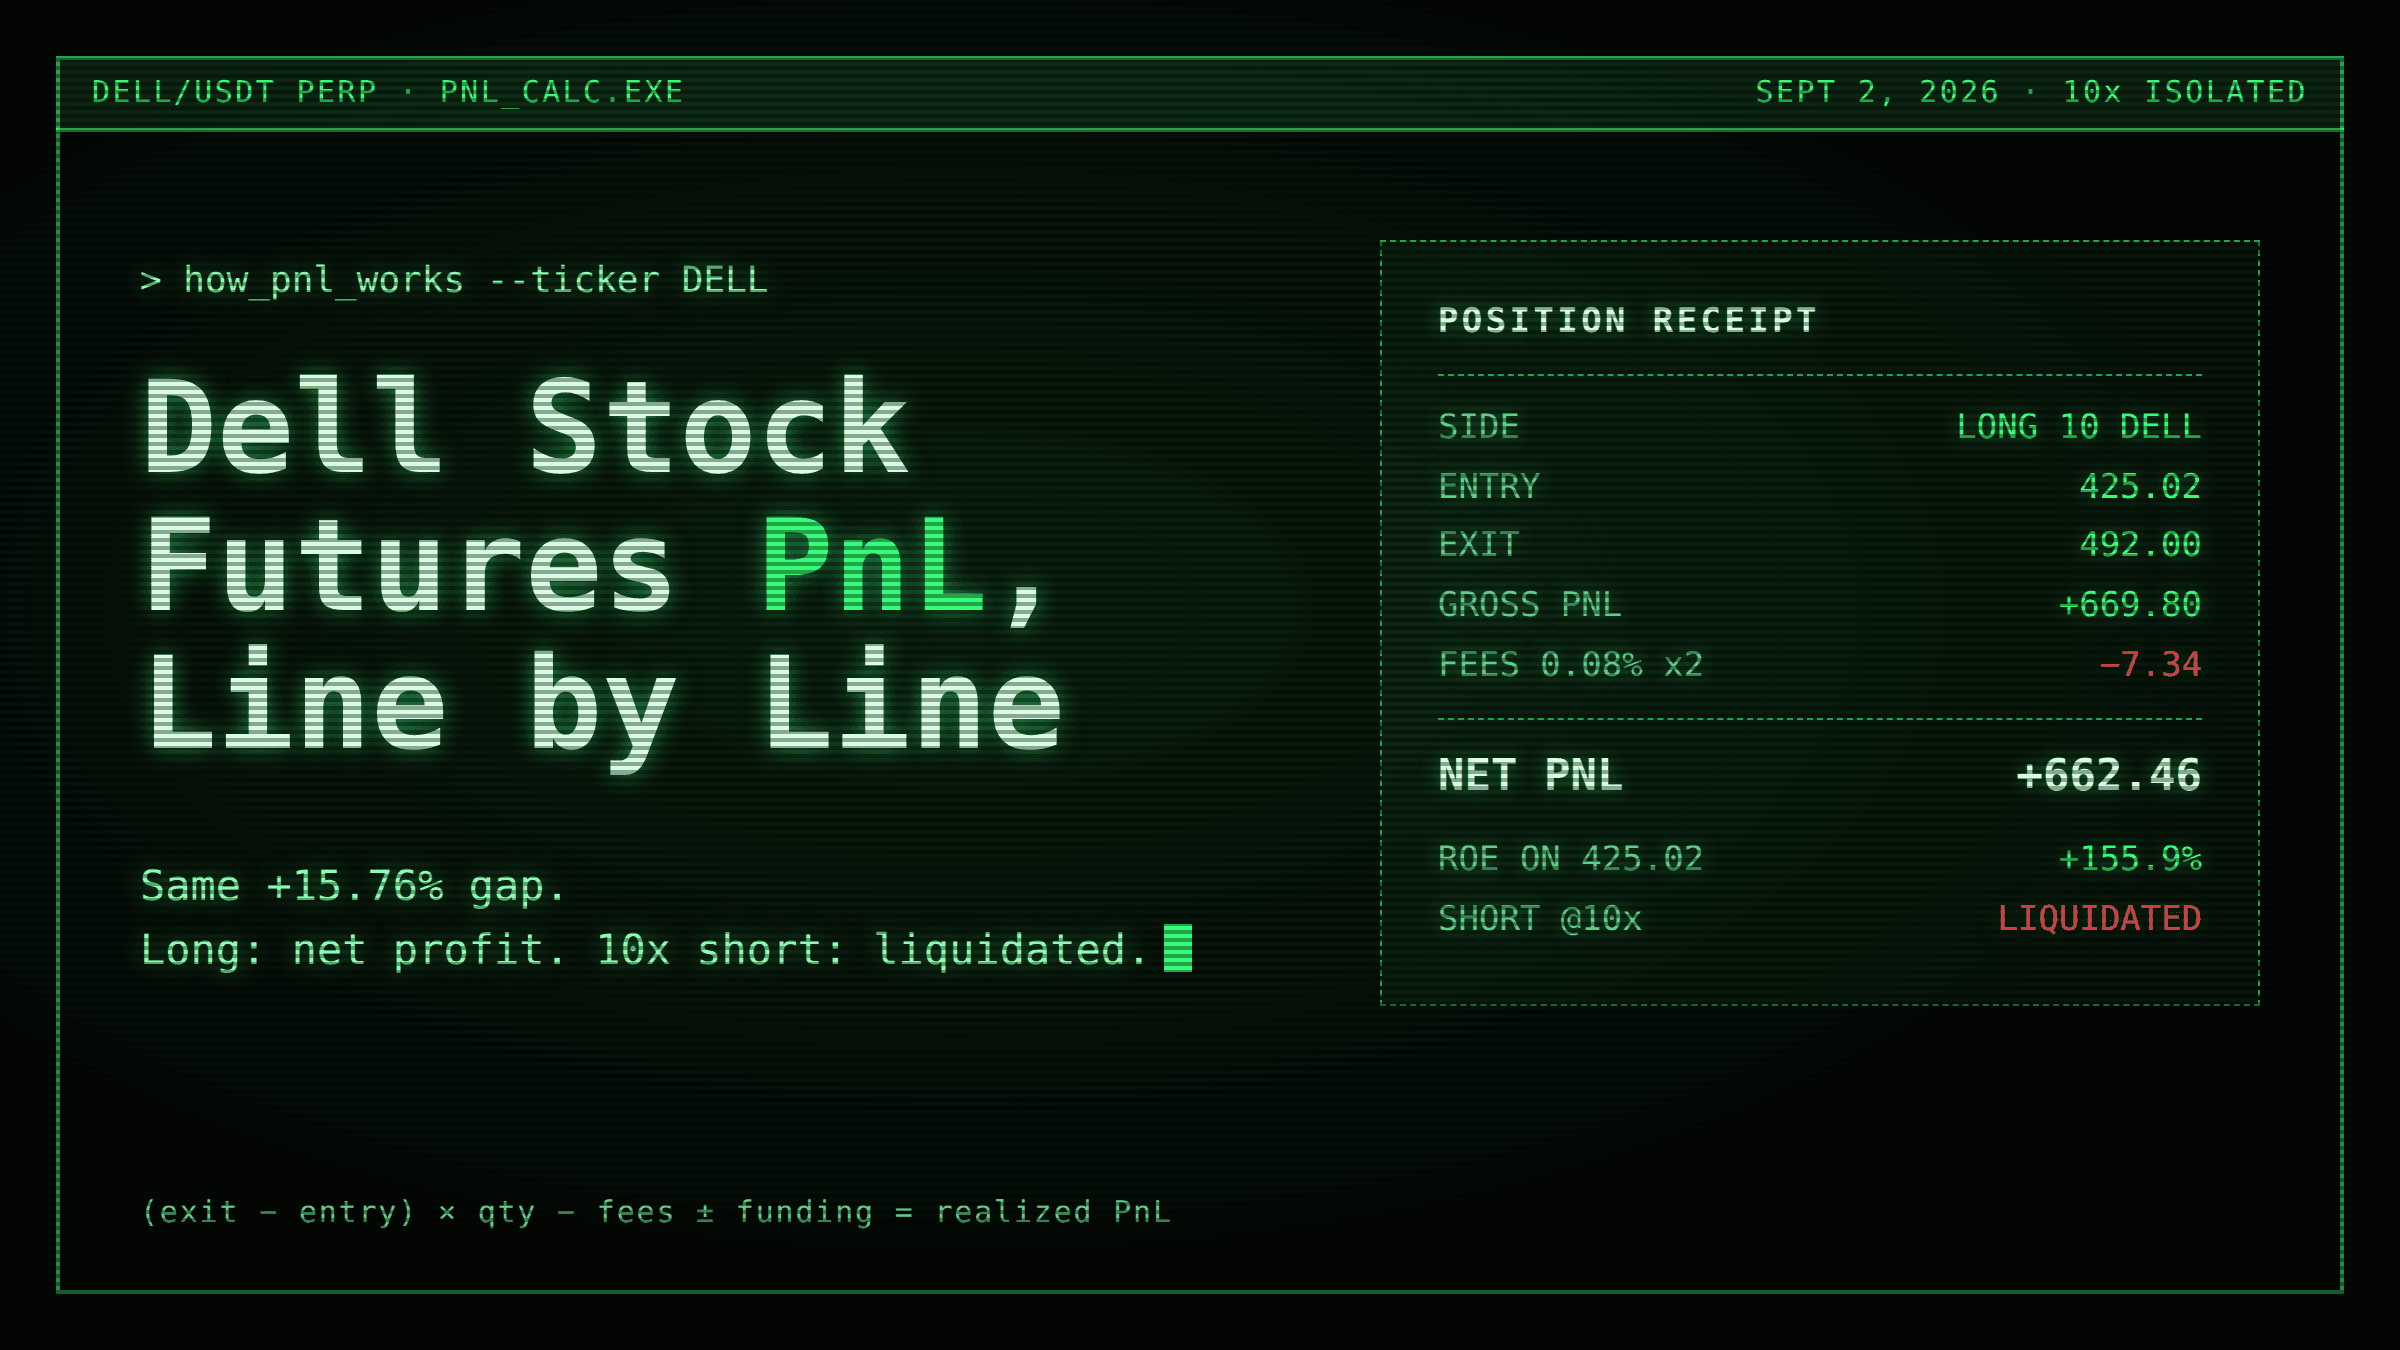
PnL de futuros sobre acciones de Dell: cómo funcionan las ganancias y pérdidas en los perpetuos de DELL
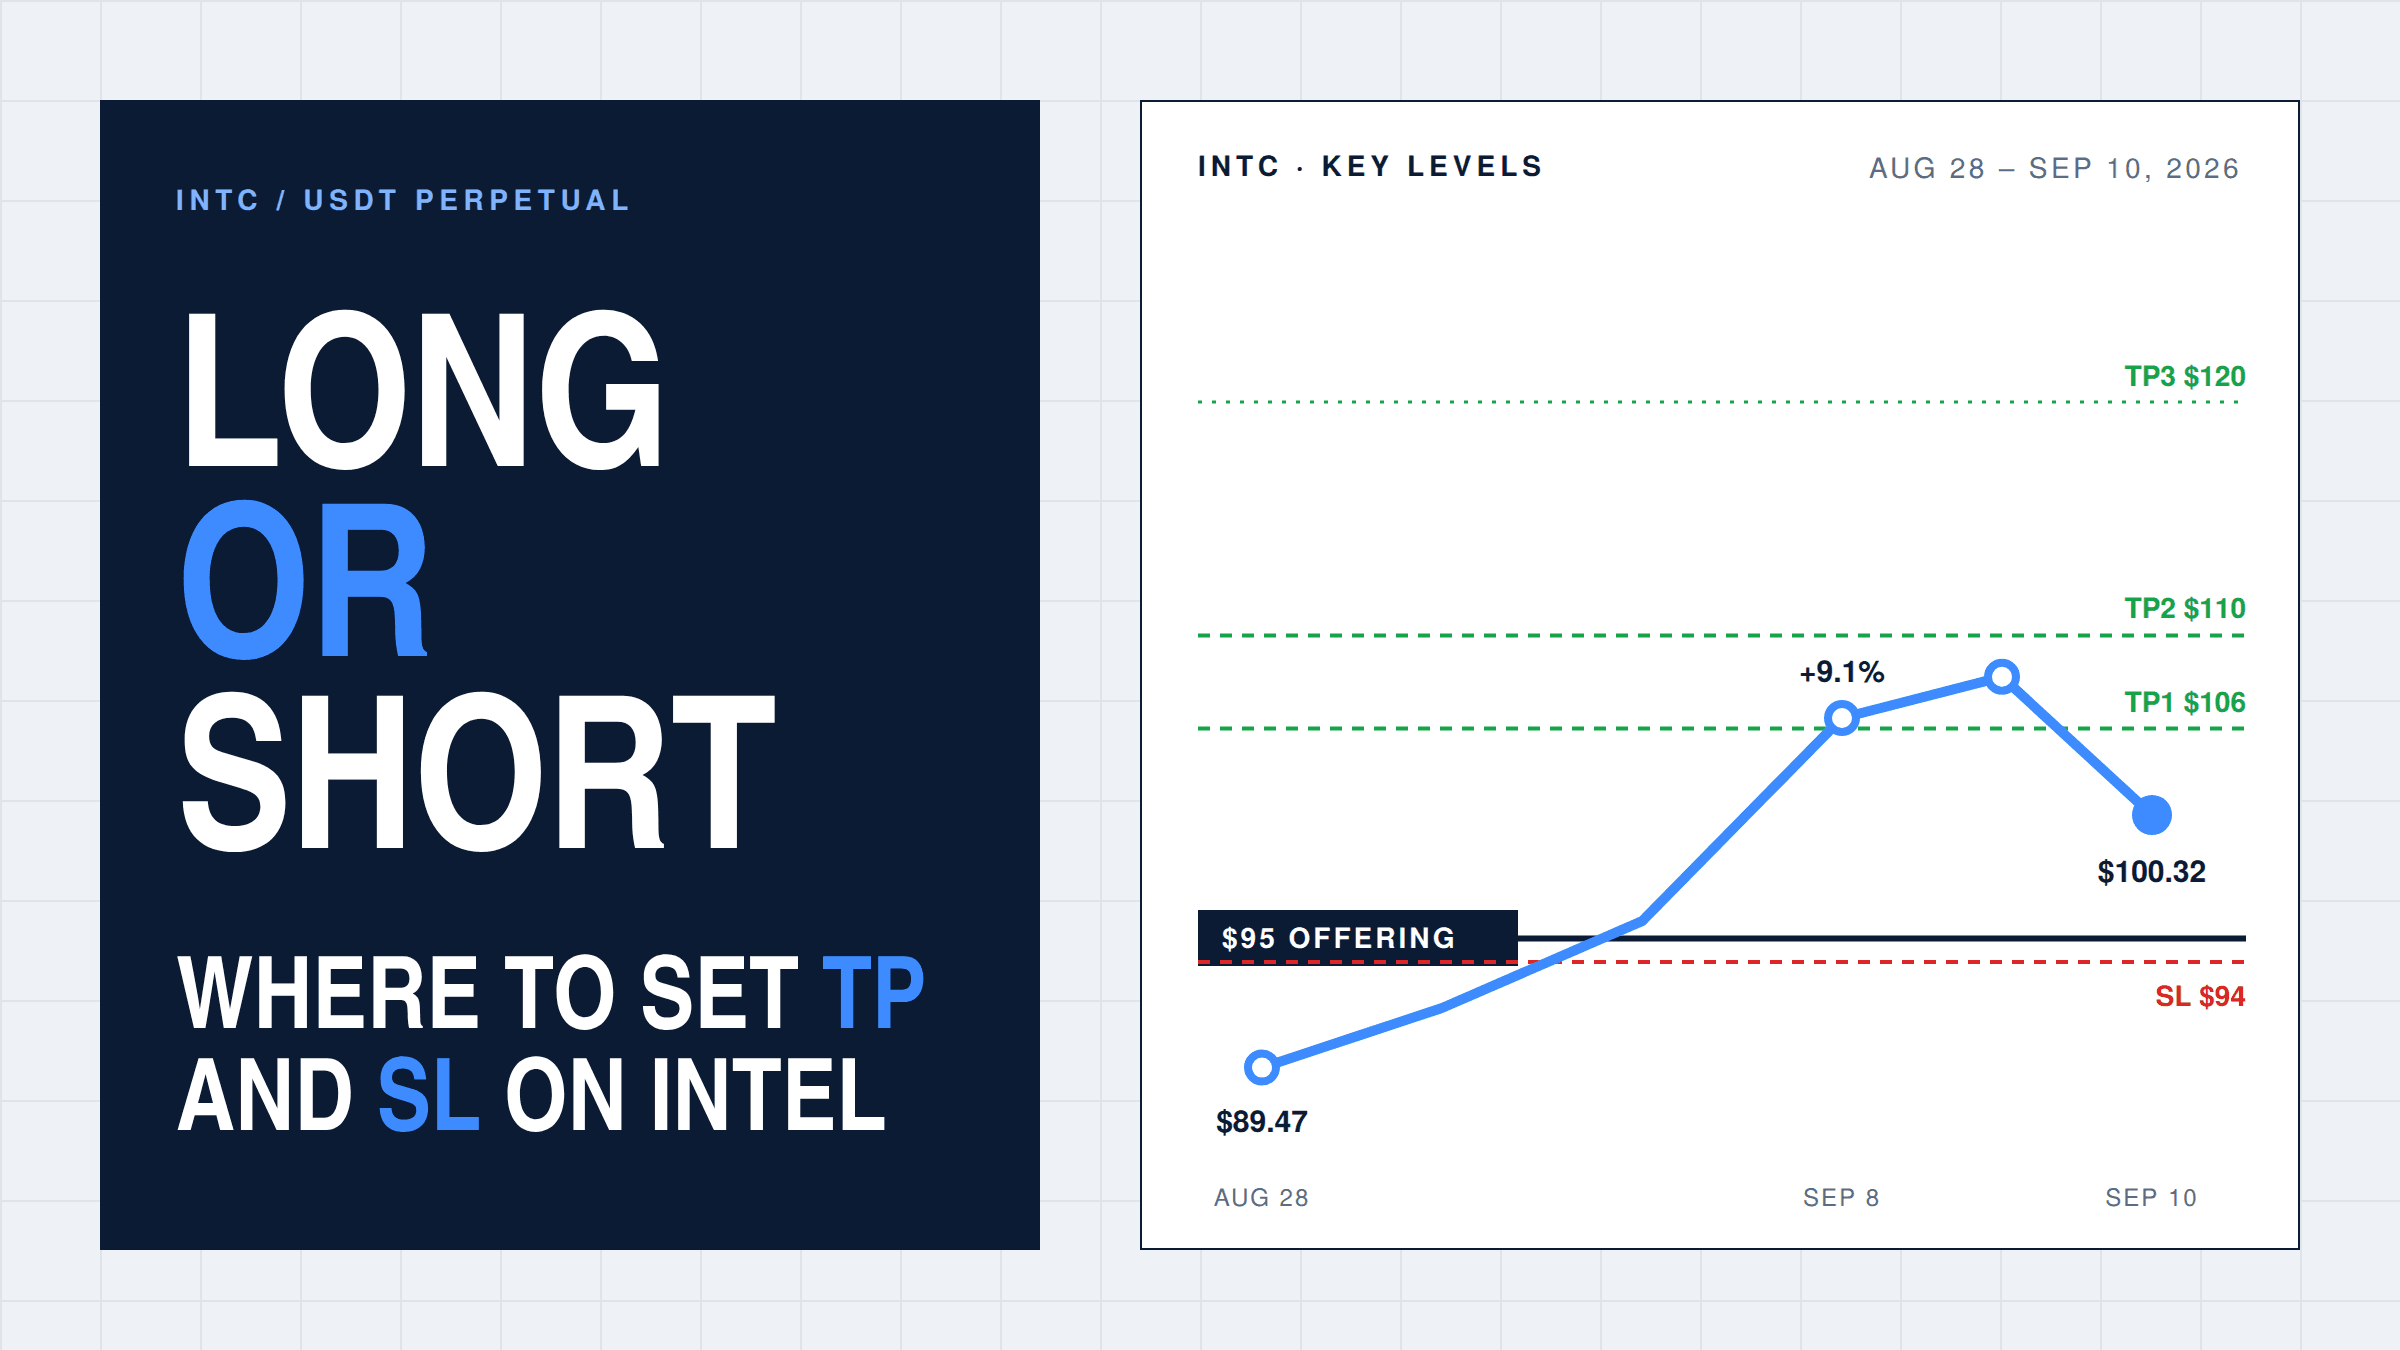
Cómo ponerse corto en acciones de Intel con futuros: dónde colocar TP y SL
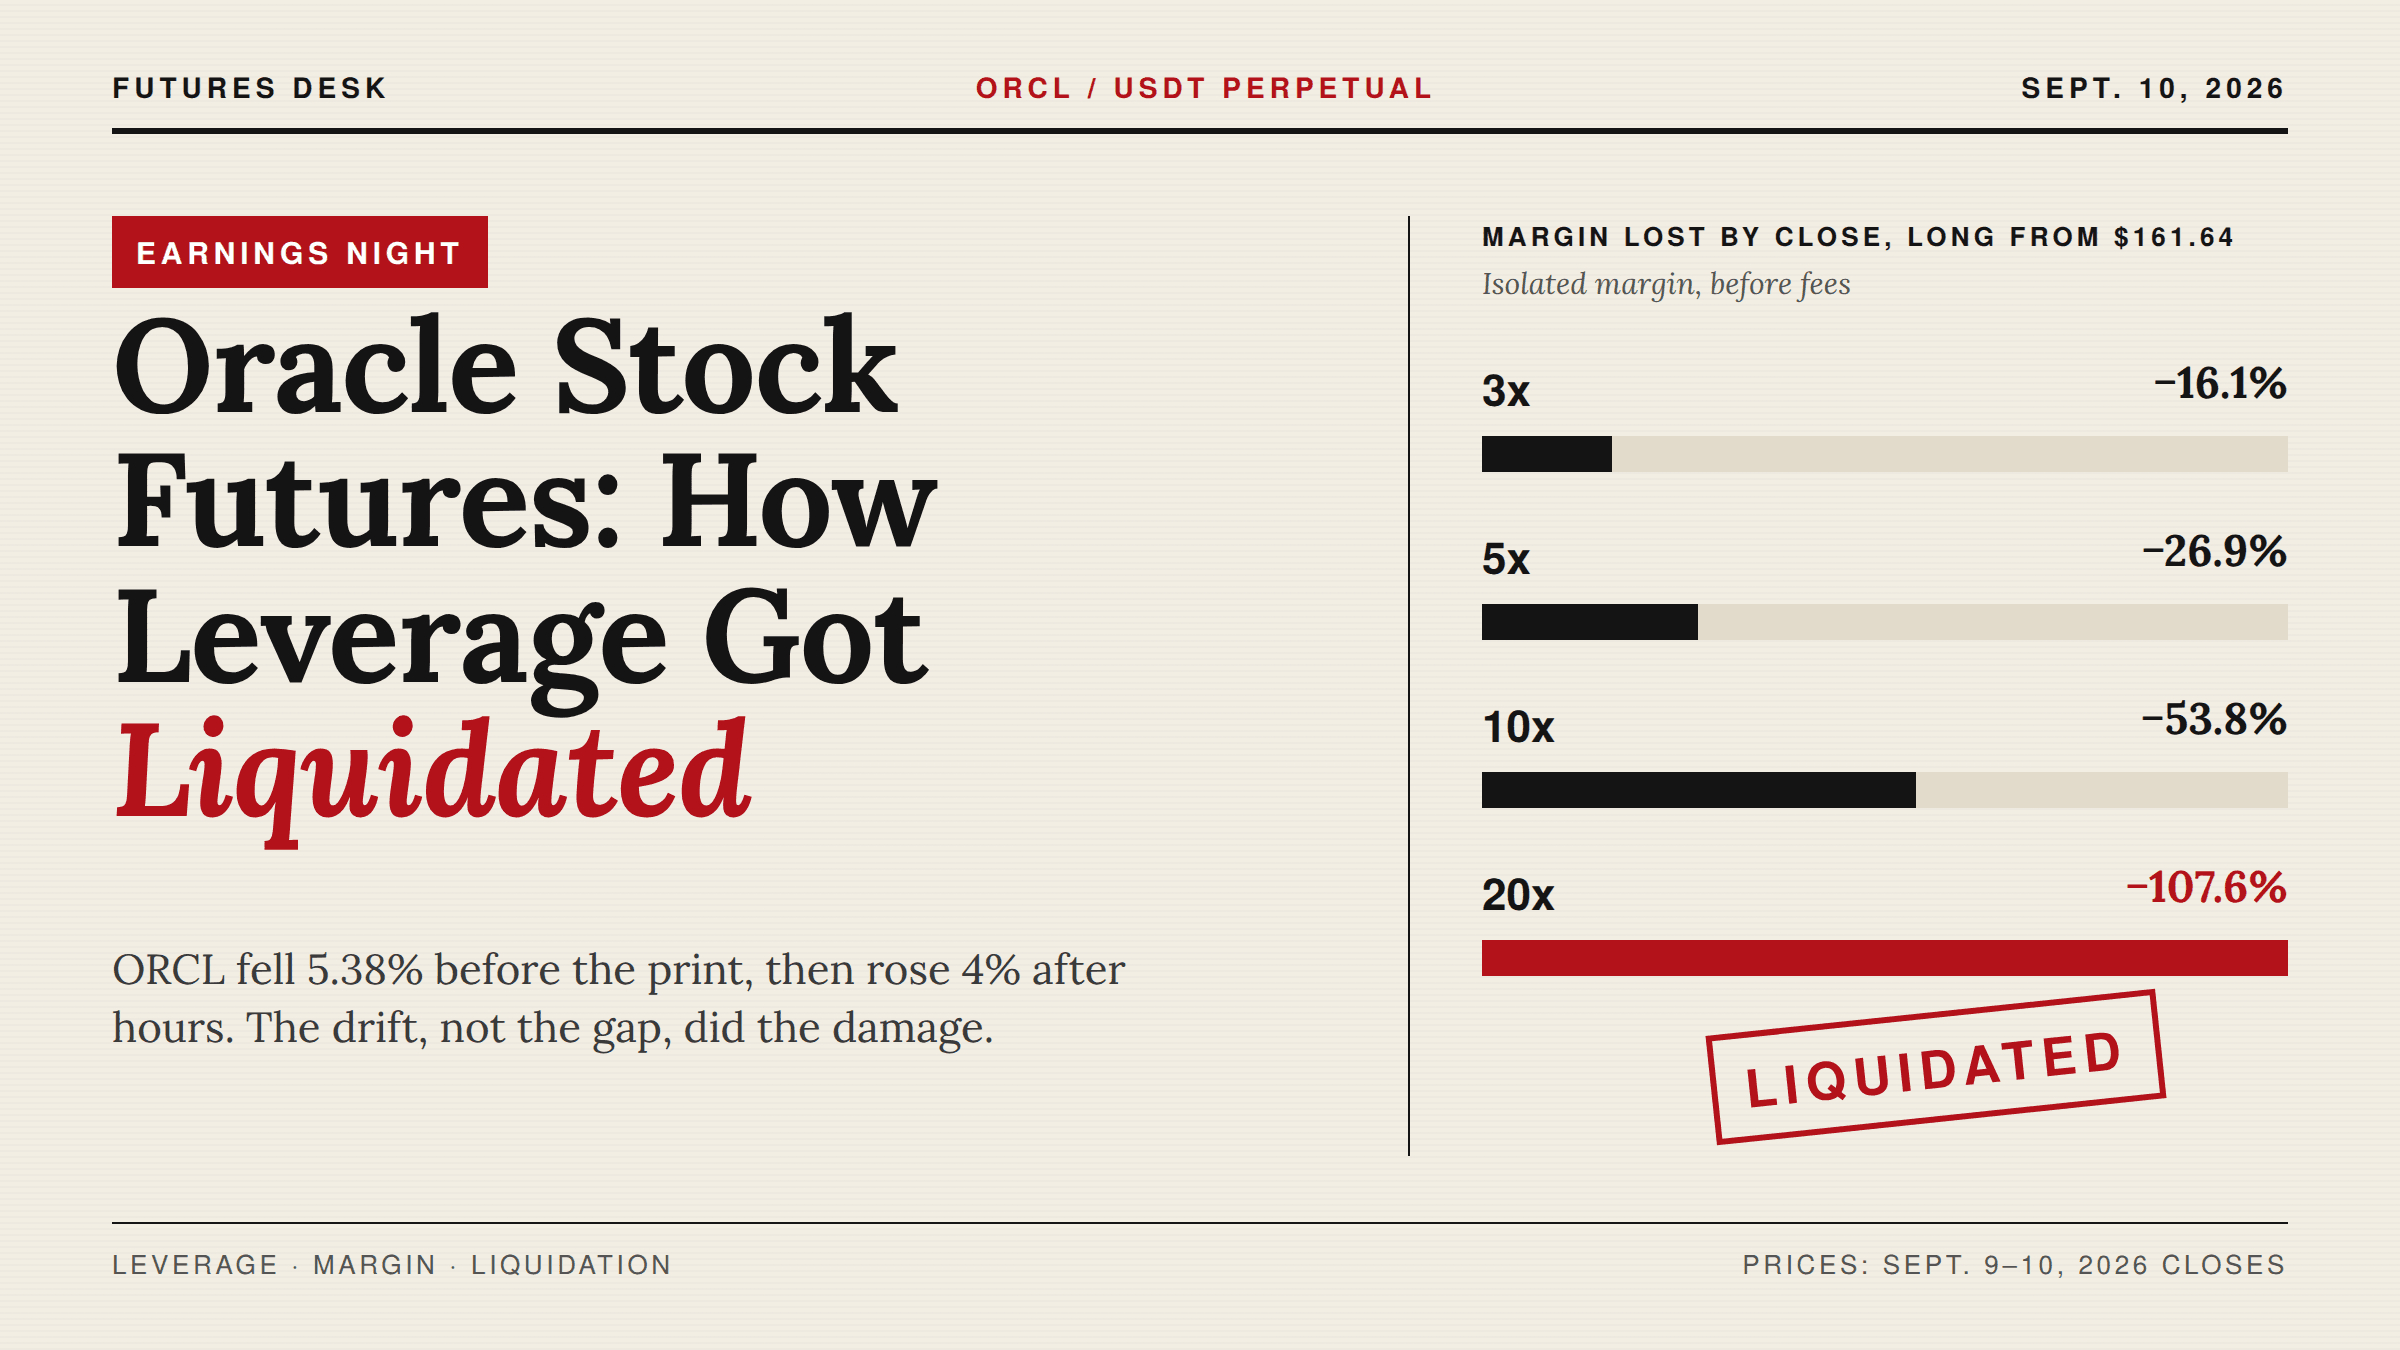
Futuros de acciones de Oracle tras resultados: cómo se liquidó el apalancamiento
Cómo operar con el token de acciones de Microsoft (MSFT) usando USDT en WEEX
Cómo operar con el token de acciones de Apple (AAPL) con USDT en WEEX
Trading de futuros de criptomonedas explicado: apalancamiento, financiación y liquidación
Futuros de acciones AVAV: cómo operar con AeroVironment usando apalancamiento
Trading de futuros cripto: apalancamiento, financiación y perps de Apple
Inversiones de Donald Trump en acciones petroleras: 9 nombres, 6 negociables ahora
¿Qué es 4STOCK? Explicación de la tendencia Stock Meme en BNB Chain

El token LAPTOP de Hunter Biden ya está en Base: cuidado con las copias
Cómo operar el token de acciones de Tesla (TSLA) con USDT en WEEX: guía para principiantes en 2026
Las acciones de SPCX reciben un objetivo de 220 USD: por qué todo depende de la reutilización de Starship

¿Es VVV una buena inversión tras subir un 40 % hoy? Qué está impulsando realmente su precio
El precio de SPCX sube el día del fin del lock-up: por qué una mayor oferta no provocó una caída
Cómo operar el token bursátil de NVIDIA (NVDA) con USDT en WEEX

La acción de NVDA cerca de máximos mientras sus rivales caen un 18–32%: ¿qué explica la brecha?
Acciones de MRVL antes del 27 de agosto: El número que decide el informe
¿Qué es IREN? Cómo funciona realmente la empresa de centros de datos de IA detrás del contrato de 9.700 millones de dólares con Microsoft
Las acciones de IREN y la entrega a Microsoft: qué significan realmente completar Horizonte 1 y obtener la categoría Exemplar de Nvidia
Las acciones de TSMC apuestan 100.000 millones de dólares por el auge de la IA: qué significa realmente la mayor inversión en fundición de la historia
AMD vs Nvidia tras los resultados del Q2: ¿Qué acción es mejor comprar?
Samsung y SK Hynix representan la mitad del KOSPI: Por qué esta concentración es ahora el mayor problema del mercado
Contenido
Monedas populares
Artículos recientes


