
آزادسازی توکن HYPE و اهرم: عدد $1.2B چه چیزی را پنهان میکند

 امتیازدهی ما در گوگل


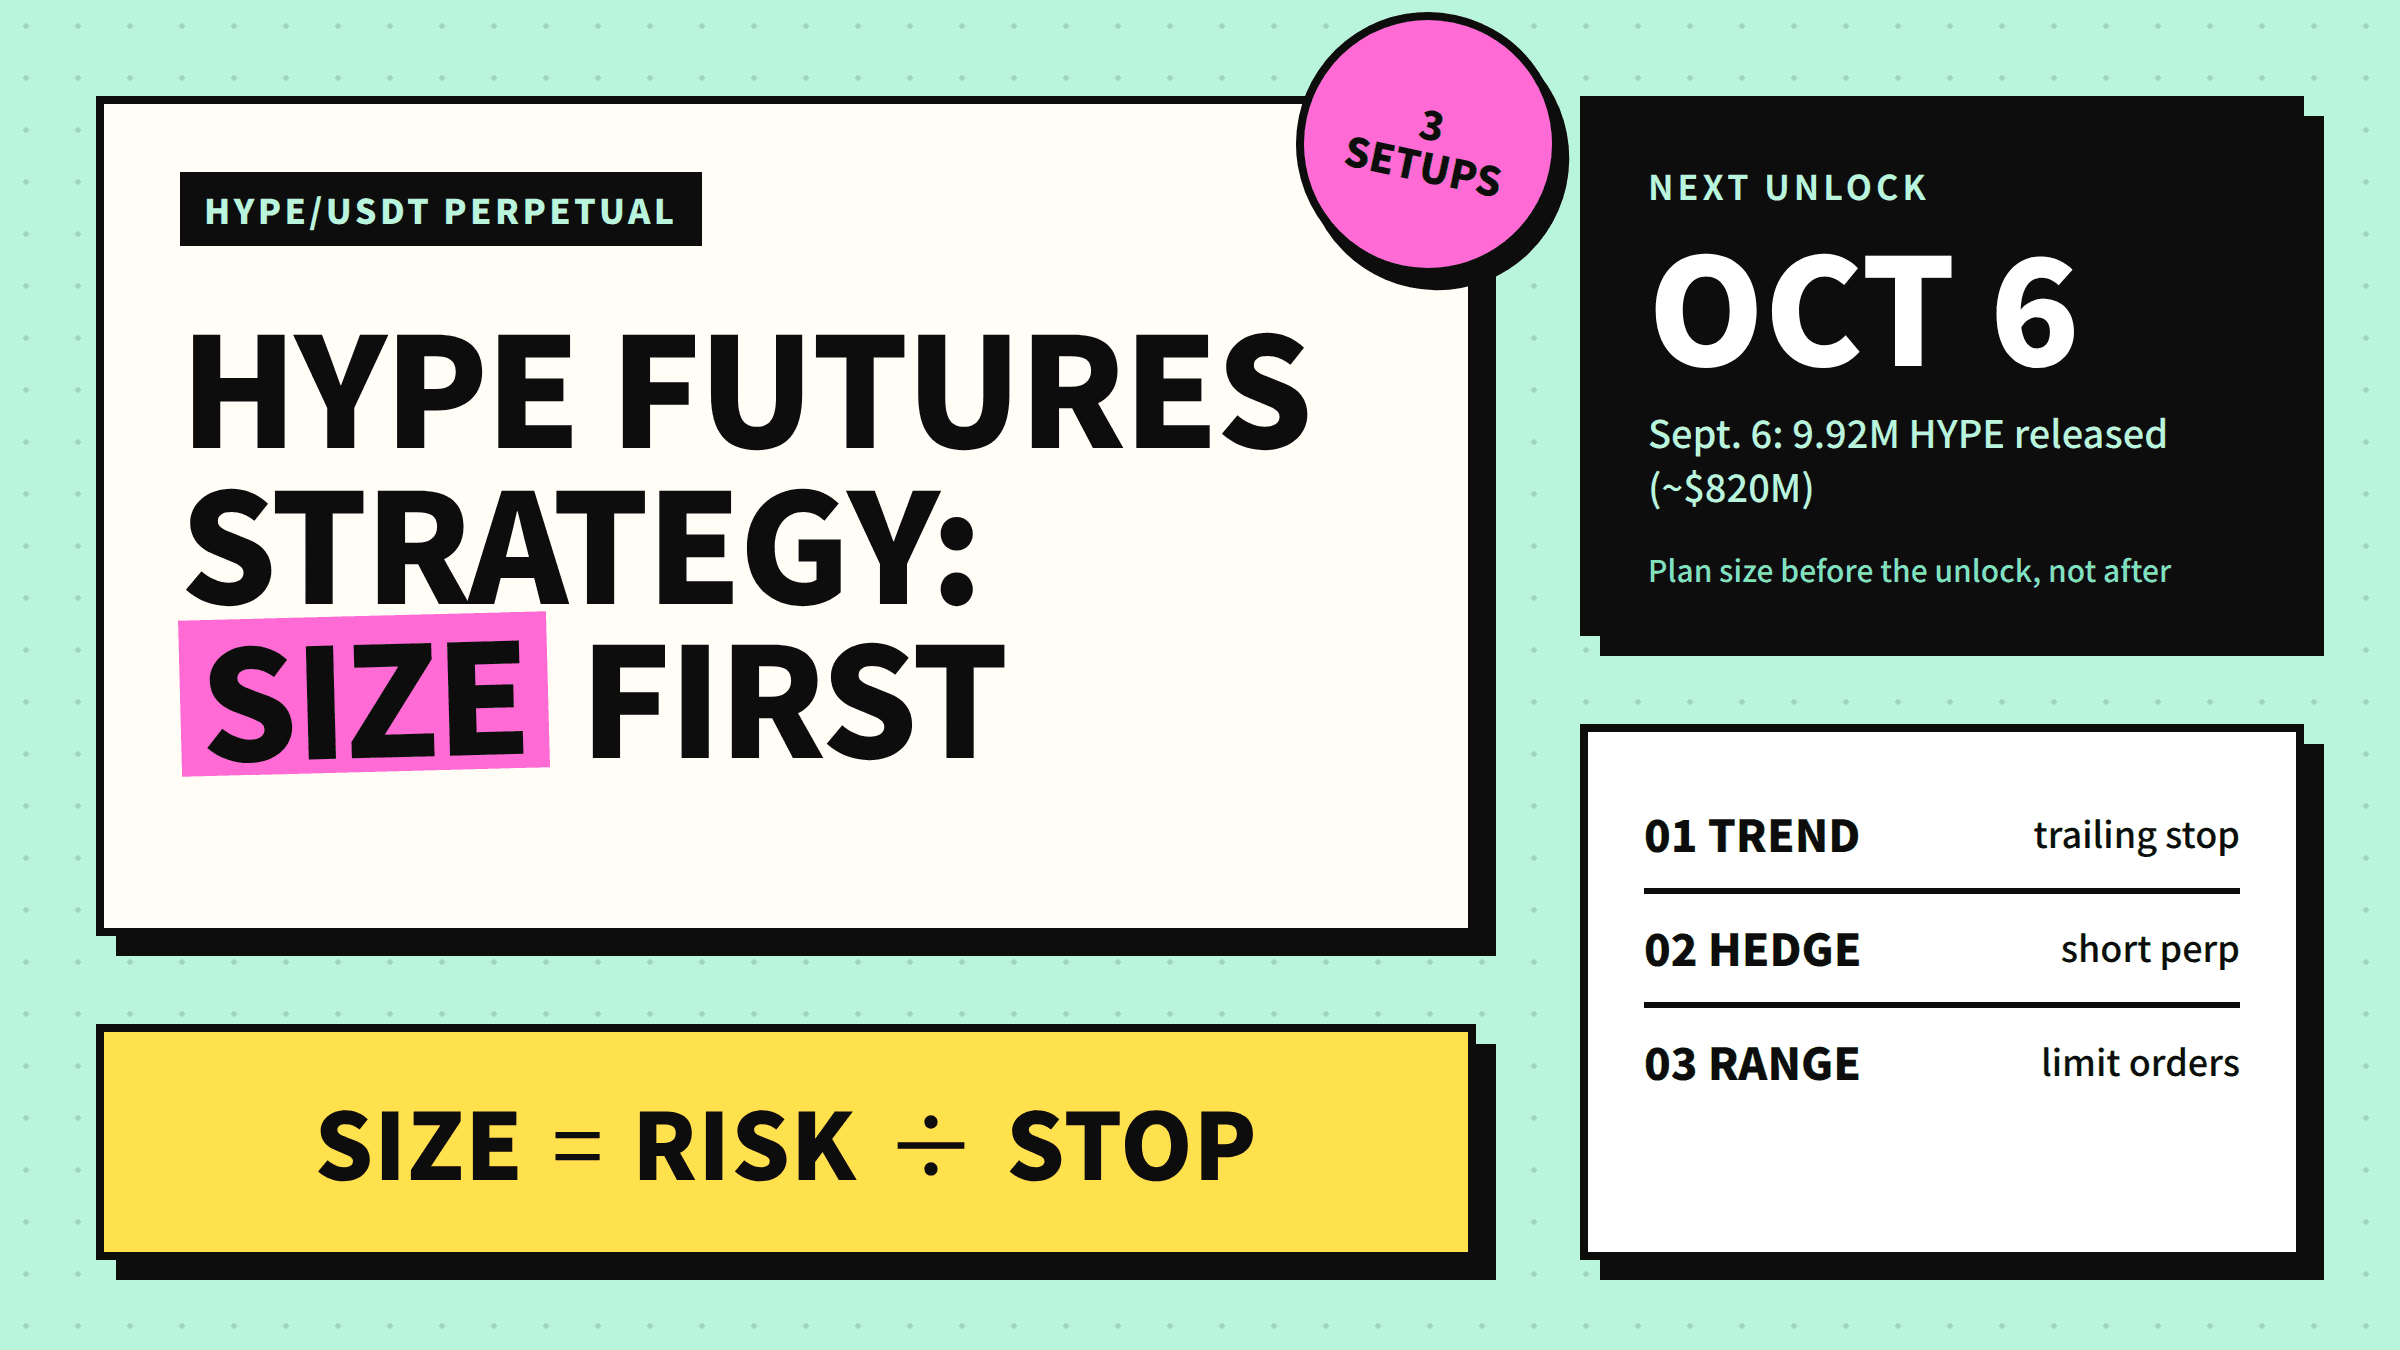
هایپرلیکوئید هر ماه HYPE را طبق یک تقویم ثابت آزاد میکند و tranche بعدی هماندازه trancheای است که در 29/08/2026—14/08/2026، 175,778 توکن آن آزاد شد؛ توکنهایی که بر اساس قیمتهای اعلامشده در حوالی آن آزادسازی، حدود $1.2B ارزش داشتند (Decrypt، 08/2026). بیشتر پوششهای خبری بر همین عدد متمرکز بودهاند. اما این عدد کمفایدهترین بخش ماجراست. پس از آزادسازی 03/2026، حدود %1.75 از توکنهای آزادشده در ماه بعد به نشانیهای واریز صرافیها منتقل شدند. آزادسازی توکن HYPE اهمیت دارد، اما نه به این دلیل که دیواری از عرضه قرار است به سفارشهای خرید هجوم بیاورد. اهمیت آن در این است که رویدادی زمانبندیشده و نوسانزا در بازاری است که موقعیتهای اهرمی آن تقریباً 24 برابر گردش روزانه بازار نقدی است؛ و همین موضوع معاملهگران را از بازار بیرون میکند.
HYPE در 15/09/2026 با قیمت $79.72 معامله شد و در همان روز %2.28 افزایش یافت؛ ارزش بازار آن $20.07B بود و 251.73M توکن از حداکثر عرضه 951.76M در گردش قرار داشت (CoinMarketCap). اوج تاریخی $89.57 در 06/09/2026 ثبت شد؛ یعنی نه روز پیش از نگارش این مطلب و حدود %11 بالاتر از قیمت فعلی.
آزادسازی بعدی HYPE چه زمانی است و چه حجمی دارد؟
آزادسازیها ماهانه انجام میشوند. tranche 29/08/2026 شامل 14,175,778 توکن HYPE بود که معادل حدود %1.4 از کل عرضه و %2.7 از ارزش بازار است؛ این مقدار بین سرمایهگذاران اولیه با سهم %46.6، تخصیصهای جامعه مانند کمکهزینهها و پاداشها با سهم %46.3، و بنیاد هایپر با سهم %7 تقسیم شد. tranche سپتامبر نیز همین حجم را دارد. تخصیصهای مشارکتکنندگان اصلی طبق برنامهای جداگانه و در 12 مرحله آزاد میشوند؛ به همین دلیل DefiLlama در 06/09/2026 یک آزادسازی یکباره کوچکتر به میزان 433,419 توکن HYPE ثبت کرد؛ حجمی در حدود $34.21M، یا %0.19 از توکنهای در گردش.
پیش از مقایسه گزارشها، نکتهای را در نظر داشته باشید: پلتفرمهای ردیابی درباره عرضه در گردش HYPE توافق ندارند. DefiLlama در 15/09/2026 رقم 222.45M را نشان میداد؛ در همان روز، CoinMarketCap رقم 251.73M را ثبت کرده بود. اختلاف %13 در مخرج محاسبه یعنی هر رقمی که بهعنوان «درصدی از عرضه در گردش» درباره این آزادسازی میخوانید، بر مبنای متفاوتی محاسبه شده است. این درصدها را تقریبی بدانید، نه دقیق، و بهجای آن بر تعداد توکنها تکیه کنید.
اگر سازوکار برنامه آزادسازی برایتان تازگی دارد، مطلب توضیحی WEEX درباره وستینگ شرح میدهد که چرا توکنها بهتدریج آزاد میشوند، نه اینکه در زمان عرضه یکجا توزیع شوند.
چرا رقم آزادسازی $1.2B فشار فروش واقعی را بیشازحد نشان میدهد؟
آزادسازی، توکنها را وارد بازار نمیکند؛ فقط امکان دریافت آنها را فراهم میسازد. فروش یا عدم فروش تصمیمی جداگانه است که در مورد هایپرلیکوئید، بیشتر آن را افرادی میگیرند که سهم خود را زمانی دریافت کردند که HYPE با قیمت تکرقمی معامله میشد.
آزادسازی 03/2026 روشنترین شاهد موجود است: حدود %1.75 از توکنهای آزادشده ظرف یک ماه به نشانیهای واریز صرافیها رسیدند. بقیه توکنها در جای خود باقی ماندند. در سوی مقابل، صندوق کمکرسانی هایپرلیکوئید هر روز حدود $1M توکن HYPE را از محل درآمد پروتکل میخرد و از گردش خارج میکند و تاکنون در مجموع 48.42M توکن را بازخرید کرده است؛ رقمی نزدیک به سهونیم برابر اندازه یک tranche ماهانه.
سابقه قیمت هم این موضوع را تأیید میکند، نه اینکه با آن تناقض داشته باشد. HYPE پس از آزادسازی ژوئیه %7 کاهش یافت، پس از آزادسازی ژوئن %1 رشد کرد و پس از آزادسازی مه %14.1 افت کرد. اینها نوسانهای عادی یک آلتکوین با نوسانپذیری HYPE هستند، نه نشانه توزیع اجباری. برداشت بهتر این است که روز آزادسازی به رویدادی زمانبندیشده برای تغییر احساسات بازار تبدیل میشود: معاملهگران برای ریزش موقعیت میگیرند، ریزش معمولاً با شدتی که تبلیغ شده رخ نمیدهد و نوسان رفتوبرگشتی حاصل، خطر واقعی است.
بازار قراردادهای دائمی HYPE، 24 برابر بازار نقدی آن است
این همان عددی است که گزارشهای آزادسازی نادیده میگیرند. در 15/09/2026، سود باز قراردادهای آتی HYPE به $2.93B رسید و حجم معاملات آتی 24 ساعته $2.15B بود؛ در حالی که حجم معاملات نقدی 24 ساعته $122.73M بود (CoinGlass). یعنی در برابر هر دلار معاملهشده در بازار نقدی طی یک روز، حدود 24 دلار موقعیت اهرمی باز وجود دارد.
برای نوسان شدید در چنین بازاری نیازی به فروش واقعی نیست. کافی است دفتر سفارشهای نقدی کمعمق باشد و مجموعهای از سطوح لیکوییدشدن در یک محدوده قیمتی قرار گرفته باشند. وقتی یک خبر زمانبندیشده حد ضررها را به محدودهای باریک میکشاند ــ و همین دقیقاً کاری است که تاریخ علنیشده آزادسازی انجام میدهد ــ یک حرکت محدود به آن محدوده آبشاری از سفارشها را به راه میاندازد و این آبشار خودتقویتشونده است: لیکوییدشدنها به سفارشهای بازار تبدیل میشوند و سفارشهای بازار قیمت را جابهجا میکنند و به خوشه بعدی میرسانند.
به همین دلیل، پرسش کاربردی پیش از هفته آزادسازی این نیست که «آیا افراد داخلی میفروشند؟»؛ بلکه این است که «قیمت لیکوییدشدن من نسبت به یک حرکت یکروزه %14 کجا قرار دارد؟»؛ زیرا HYPE امسال در یکی از روزهای آزادسازی چنین حرکتی را تجربه کرده است.
قیمت --
چگونه برای هفته آزادسازی اهرم انتخاب کنیم و گرفتار نوسان لحظهای نشویم؟
اول مشخص کنید باید چه میزان حرکت قیمتی را تاب بیاورید، بعد اهرم را محاسبه کنید؛ نه برعکس. بدترین افت روزانه HYPE پس از آزادسازی در چهار ماه گذشته %14.1- بود (05/2026). موقعیت خرید با مارجین ایزوله که توان تحمل حرکت نامطلوب %15 را ندارد، عملاً شرطبندی بر این است که آزادسازی این بار آرامتر از ماه مه خواهد بود.
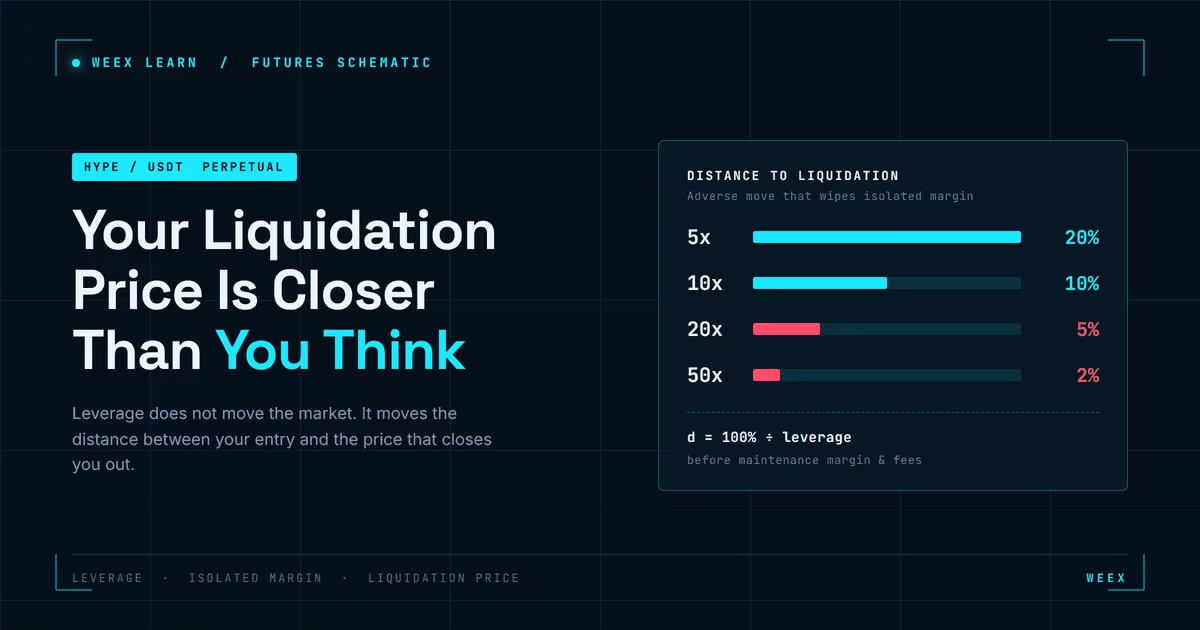
محاسبه ساده است و انعطافپذیری ندارد: با صرفنظر از کارمزد و مارجین نگهداری، موقعیت ایزوله تقریباً در فاصله 1/اهرم از قیمت ورود لیکویید میشود. در اهرم 20x این فاصله حدود %5 است؛ در 10x حدود %10؛ و در 5x حدود %20. فقط مورد آخر با حاشیه کافی از دامنه نوسان واقعی HYPE در روز آزادسازی عبور میکند. مارجین نگهداری و نرخ تأمین مالی، نقطه لیکوییدشدن واقعی را به قیمت ورود نزدیکتر میکنند؛ بنابراین این ارقام را خوشبینانه در نظر بگیرید.
دو تغییر بیشتر از عوضکردن قیمت ورود اثر دارند:
- اگر از قبل وارد معامله شدهاید، بهجای کاهش اهرم در میانه معامله مارجین اضافه کنید. افزایش مارجین ایزوله، بدون آنکه مجبور شوید موقعیت را ببندید و دوباره با پرداخت فاصله قیمت وارد شوید، قیمت لیکوییدشدن را از بازار دورتر میکند. راهنمای WEEX درباره تأثیر تغییر مارجین بر قیمت لیکوییدشدن این محاسبه را با مثالهای عددی توضیح میدهد.
- اندازه موقعیت را بر اساس سایه کندل تعیین کنید، نه قیمت پایانی آن. در بازاری با نسبت 24:1 میان سود باز و حجم نقدی، پایینترین قیمت در جریان آبشار لیکوییدشدن میتواند بسیار پایینتر از قیمت پایانی کندل باشد. معاملهگرانی که جهت حرکت روز آزادسازی را درست پیشبینی کردند اما باز هم لیکویید شدند، تقریباً همیشه قیمت پایانی را درست و سایه کندل را اشتباه برآورد کرده بودند.
کاری که معاملهگران باتجربه در این بازه انجام میدهند هیجانانگیز نیست: اندازه موقعیت را کم میکنند، حاشیه لیکوییدشدن را بیشتر میکنند و موقعیت کوچکتر را به حد ضرر نزدیکتر ترجیح میدهند. حد ضرر نزدیک در میانه آبشار لیکوییدشدن، سفارشی است که در بدترین نقدشوندگی موجود به بازار فرستاده میشود.
چگونه در حوالی آزادسازی، قراردادهای آتی HYPE را در WEEX معامله کنیم؟
WEEX تا 15/09/2026 قراردادهای آتی دائمی HYPE-USDT را با اهرم حداکثر 100x فهرست کرده است. مراحل کار:
- صفحه قرارداد HYPE-USDT را باز کنید و پیش از هر کار دیگری، نرخ تأمین مالی و زمان باقیمانده تا پرداخت بعدی آن را بررسی کنید؛ تأمین مالی هزینه نگهداری موقعیت در طول یک رویداد چندروزه است.
- اگر این معامله بر مبنای یک رویداد است، مارجین ایزوله انتخاب کنید. مارجین ایزوله زیان را به مارجین اختصاصیافته به همین موقعیت محدود میکند؛ اما در مارجین متقاطع، بقیه موجودی قراردادهای آتی شما نیز پشتوانه آن میشود.
- اهرم را بر اساس میزان افتی تعیین کنید که میتوانید تحمل کنید و قاعده 1/اهرم بالا را حداقل در نظر بگیرید، نه هدف.
- موقعیت را باز کنید و بلافاصله حد ضرری بگذارید که بیرون از محدوده آبشار لیکوییدشدن باشد، نه درست درون آن.
- مارجین را یک روز پیش از آزادسازی دوباره بررسی کنید، نه در ساعت وقوع آن.
نرخ تأمین مالی در اینجا نیازمند توجه ویژه است. مثبتبودن نرخ تأمین مالی پیش از یک رویداد زمانبندیشده یعنی خریداران برای نگهداشتن موقعیت به فروشندگان پول میپردازند؛ و بالا بودن نرخ تأمین مالی موقعیتهای خرید پیش از آزادسازی، یکی از نشانههای قابلاتکاترِ احتمال شکلگیری آبشار در جهت نزولی است ــ چه خود آزادسازی به فروش منجر شود و چه نشود.
مهمترین نکته چیست؟
سه عامل را واقعبینانه رتبهبندی کنید. اثر آزادسازی بر عرضه کماهمیتترین عامل است؛ دادههای ماه مارس دیتا و برنامه سوزاندن توکن هر دو نشان میدهند که بخش عمده آن جذب میشود. موقعیتگیری مهمترین عامل است، زیرا نسبت 24:1 اهرم به حجم نقدی، یک رویداد احساسی را به رویدادی برای لیکوییدشدن تبدیل میکند. نرخ تأمین مالی میان این دو قرار میگیرد: نشان میدهد کدام سمت بازار شلوغتر است و در نتیجه آبشار احتمالاً به کدام جهت حرکت میکند. معاملهگرانی که امسال در پیشبینی آزادسازی توکن HYPE اشتباه کردند، اغلب نکته اول را درست و نکته دوم را اشتباه تشخیص دادند.
پرسشهای متداول
1. آزادسازی بعدی توکن HYPE چه زمانی است؟
هایپرلیکوئید هر ماه HYPE آزاد میکند. tranche 29/08/2026 شامل 14,175,778 توکن بود و tranche بعدی نیز همین حجم را دارد؛ در کنار آن، آزادسازی یکباره جداگانه و کوچکتری برای مشارکتکنندگان اصلی در 06/09/2026 ثبت شد (433,419 توکن HYPE). پیش از معامله، یک ردیاب زنده آزادسازی را بررسی کنید، زیرا برنامهها و ارقام عرضه در گردش ممکن است اصلاح شوند.
2. آیا آزادسازی HYPE همیشه باعث سقوط قیمت میشود؟
خیر. HYPE پس از آزادسازی 07/2026 به میزان %7 افت کرد، پس از ژوئن %1 رشد کرد و پس از ماه مه %14.1 کاهش یافت. دامنه نتایج بسیار گسترده است و همین دلیلی است برای آنکه اندازه موقعیت را محتاطانه تعیین کنید، نه اینکه جهت حرکت را حدس بزنید.
3. واقعاً چه مقدار از توکنهای آزادشده به فروش میرسد؟
پس از آزادسازی 03/2026، حدود %1.75 از توکنهای آزادشده ظرف یک ماه به نشانیهای واریز صرافیها رسیدند. این فقط یک داده است، نه یک قاعده؛ اما تنها رقم اندازهگیریشده موجود است و بسیار کمتر از عددی است که در تیترها میبینید.
4. چه میزان اهرم برای HYPE در حوالی آزادسازی امن است؟
هیچ اهرمی امن نیست. برای مقایسه، بزرگترین افت یکروزه HYPE پس از آزادسازی در سال جاری %14.1 بود و موقعیت ایزوله، پیش از احتساب کارمزدها، تقریباً در فاصله 1/اهرم از قیمت ورود لیکویید میشود؛ بنابراین هر اهرمی بالاتر از 5–7x برای تکرار چنین روزی فضای کافی باقی نمیگذارد.
5. چرا سود باز HYPE بسیار بیشتر از حجم معاملات نقدی آن است؟
هایپرلیکوئید یک بستر معاملات قراردادهای آتی دائمی است و HYPE داراییای است که بیش از همه با این بازار پیوند دارد. در 15/09/2026، سود باز قراردادهای آتی $2.93B بود، در برابر حجم معاملات نقدی 24 ساعته $122.73M؛ ساختاری که نسبت به حجم فروش واقعی، آبشارهای لیکوییدشدن را تشدید میکند.
هشدار ریسک
HYPE داراییای پرنوسان است و معامله اهرمی آن میتواند به از دست رفتن بخشی یا تمام مارجین اختصاصیافته منجر شود، حتی در روزهایی که پیشبینی جهت حرکت شما درست است. ریسکهای مشخص این مقاله متمرکزند، نه کلی: سود باز در حدود 24 برابر گردش روزانه بازار نقدی به این معناست که آبشارهای لیکوییدشدن میتوانند قیمت را بسیار فراتر از آنچه عرضه یا تقاضای زیربنایی توجیه میکند جابهجا کنند و پایینترین قیمت در جریان آبشار ممکن است بسیار کمتر از قیمت پایانی باشد. تاریخهای زمانبندیشده آزادسازی، حد ضررها و سطوح لیکوییدشدن را در محدودههای قیمتی باریکی متمرکز میکنند و احتمال دقیقاً چنین نتیجهای را افزایش میدهند. پرداختهای تأمین مالی در موقعیتهای شلوغ انباشته میشوند و میتوانند بازده نگهداری چندروزه را بهطور چشمگیری کاهش دهند. ارقام عرضه در گردش HYPE در پلتفرمهای ردیابی بیش از %10 با هم تفاوت دارند؛ بنابراین هر درصد رقیقشدنی که به آن اتکا میکنید با خطای اندازهگیری همراه است. فقط با سرمایهای معامله کنید که توان از دستدادنش را دارید و اندازه موقعیت را بر مبنای افتی تعیین کنید که میتوانید تحمل کنید، نه بازدهی که میخواهید به دست آورید.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید
توکن HYPE رپشده کوینبیس (cbHYPE) چیست؟ نحوه کار روی Base، پشتوانه ۱:۱، ریسکها و تبدیل HYPE
رمزارز Lighter (LIT Crypto) چیست و چرا توکن LIGHTER در سپتامبر ۲۰۲۶ افزایش یافت؟
جهش ۸۰٪ قیمت NEAR در یک هفته: Confidential Intents چه چیزی را تغییر داد؟
پیشبینی قیمت پامپ فان و ارز PUMP؛ سناریوهای منسوب و عوامل اثرگذار
ارز GENIUS چیست؟ آشنایی با جنیوس ترمینال
چه کسانی در TOKEN2049 سنگاپور ۲۰۲۶ شرکت میکنند؟ سخنرانان، صرافیها و غرفهداران برتر
پرپچوال سهام SanDisk: معامله SNDK هنگام تعطیلی Nasdaq
استراتژی معاملات فیوچرز HYPE: قوانین تعیین حجم پوزیشن پیرامون آنلاکها
سهام Robinhood کتی وود: معاملات او در ۲۰۲۶ واقعاً چه چیزی را نشان میدهد؟
سهام آمازون و سانحه هواپیما: قیمتگذاری AMZN هنگام تعطیلی NYSE
توکن PONS در Robinhood Chain: چه چیزی پشتوانه رشد ناشی از بازخرید است؟
PONS چیست؟ نگاهی به «کوین ۱۰۰ برابری» که Robinhood Chain را فرا گرفته است
HYPE چیست؟ راهنمای کامل Hyperliquid و معاملات HYPE
بیتکوین در ۷۵,۰۰۰ دلار: کالبدشکافی یک شورت اسکوئیز ۳ میلیارد دلاری
جهش قیمت XRP همگام با بیتکوین و اتریوم: چه عواملی محرک رالی کریپتو در ۲۰ اوت هستند
جهش ۱۱ درصدی قیمت بیتکوین و عبور از ۷۰,۰۰۰ دلار برای اولین بار از ژوئن: سه محرک اصلی این حرکت چه بودند؟
پیشبینی قیمت بیتکوین در سال ۲۰۲۶: بازپسگیری ۷۰ هزار دلار چه معنایی برای مسیر بازگشت به ۱۲۶ هزار دلار دارد؟
نحوه معامله سهام Unitree زمانی که نمیتوانید 688836 بخرید
علت ریزش ارز سایرن (SIREN) چه بود؟ ماجرای فروش نهنگ و آنچه از سایرن قابل اثبات است
ارز BASED چیست؟ توکن سوپراپ معاملاتی Based روی Hyperliquid و آینده ارز based
آنلاک ۳۰ ژوئیه Hyperliquid (HYPE): زمان آزادسازی ۱۹۸ میلیون دلار استیک و تأثیر آن بر قیمت چیست؟
احراز هویت در WEEX چگونه است؟ مدارک، دلیل و رفع خطا
فصل میم کوین ۲۰۲۵ از راه میرسد؟
کوین نیگلیکوید (NL) چیست؟ راهنمای جامع توکن میم سولانا
توکن HYPE رپشده کوینبیس (cbHYPE) چیست؟ نحوه کار روی Base، پشتوانه ۱:۱، ریسکها و تبدیل HYPE
رمزارز Lighter (LIT Crypto) چیست و چرا توکن LIGHTER در سپتامبر ۲۰۲۶ افزایش یافت؟
جهش ۸۰٪ قیمت NEAR در یک هفته: Confidential Intents چه چیزی را تغییر داد؟
پیشبینی قیمت پامپ فان و ارز PUMP؛ سناریوهای منسوب و عوامل اثرگذار
ارز GENIUS چیست؟ آشنایی با جنیوس ترمینال
چه کسانی در TOKEN2049 سنگاپور ۲۰۲۶ شرکت میکنند؟ سخنرانان، صرافیها و غرفهداران برتر


