
Барр из ФРС предупреждает: инфляция не под контролем, необходимы дополнительные повышения ставок

 Оценить в Google


[Мехико — корреспондент Шим Ён Джэ] Майкл Барр, член Федеральной резервной системы США (ФРС), заявил, что для снижения инфляции до целевого уровня с высокой вероятностью потребуются дополнительные корректировки денежно-кредитной политики. Экономический рост и рынок труда остаются устойчивыми, однако инфляция превышает целевой показатель ФРС 2%. Риски, связанные с ценами, возросли, а риски на рынке труда снизились.
23-го числа (по местному времени) на саммите "Доступность жилья в 2026 году: саммит по развитию сообществ", организованном Федеральным резервным банком Чикаго, Барр проанализировал структурные причины жилищного кризиса в США. По его оценке, дефицит предложения жилья в стране составляет от 2млн до 5,5млн единиц. Среди основных причин он назвал ограничения в сфере землепользования и строительства, застой в росте производительности строительства, ослабление строительной отрасли после финансового кризиса и рост затрат на строительство после COVID-19.
"Неясна динамика снижения инфляции до 2%"... Намек на дальнейшие корректировки политики
Барр пояснил, что в последние 18 месяцев экономика США сталкивалась с потрясениями из-за пошлин, конфликтов на Ближнем Востоке и войны России в Украине. В последнее время также резко вырос спрос на инвестиции в строительство инфраструктуры для искусственного интеллекта (AI). По его оценке, эти потрясения усилили инфляционное давление.
Барр отметил, что экономический рост остается высоким, а рынок труда — устойчивым. Однако инфляция превышает целевой показатель ФРС 2% и не демонстрирует явной тенденции к своевременному снижению до этого уровня.
Он пояснил, что риски достижения целевого уровня инфляции возросли, тогда как риски на рынке труда снизились. Поэтому, по его словам, необходимо скорректировать денежно-кредитную политику, чтобы сбалансировать риски, связанные с двумя мандатами ФРС: максимальной занятостью и стабильностью цен.
Барр оценил принятое на прошлой неделе Федеральным комитетом по операциям на открытом рынке (FOMC) решение повысить ключевые ставки как важную меру и заявил, что также поддержал это повышение.
Он пояснил, что с учетом изменений экономической ситуации денежно-кредитная политика отклонилась от надлежащего курса. По его мнению, повышение ставки на прошлой неделе стало правильной корректировкой в нужном направлении.
Барр также допустил возможность дальнейших корректировок. Он заявил, что, исходя из базового прогноза, дополнительные меры политики с высокой вероятностью будут необходимы, чтобы своевременно снизить инфляцию до целевого уровня.
Он подчеркнул, что стабильность цен имеет решающее значение для устойчивого роста, способствующего максимальной занятости.
Доступность жилья на минимуме за 21 год... Цены на жилье выросли на 70%, доходы — на 17%
Барр отметил, что за длительный период доступность жилья в США ухудшилась. Он пояснил, что многие домохозяйства с трудом справляются с расходами на жилье, поскольку арендная плата и цены на жилье выросли относительно доходов и сбережений.
Согласно Монитору доступности жилья Федерального резервного банка Атланты, к 07.2026 индекс доступности жилья, как ожидается, снизится до 68 — самого низкого уровня за 21 год.
Значение индекса ниже 100 означает, что домохозяйствам со средним доходом трудно позволить себе жилье по медианной цене при текущих ипотечных ставках.
По словам Барра, жилье в США в целом оставалось доступным с момента падения цен в 2006 году и до начала пандемии COVID-19. С тех пор индекс непрерывно держится ниже 100.
Реальные цены на жилье также достигли рекордных уровней в различных регионах США. В сочетании с более высокими, чем до COVID-19, ипотечными ставками это затруднило покупку жилья для многих домохозяйств, пояснил Барр.
Он подчеркнул, что, хотя краткосрочные ставки ФРС влияют на долгосрочные ставки по займам, включая ипотечные, на ипотечные ставки воздействует и множество других факторов. Как правило, при снижении инфляции ипотечные ставки тоже снижаются, а ФРС работает над достижением целевого уровня стабильности цен.
Разрыв между доходами и ценами на жилье также увеличился.
Согласно данным, представленным Барром, медианный доход домохозяйств в США с поправкой на инфляцию вырос примерно на 17% в период с 2000 по 2024 год. За тот же период реальные цены на жилье увеличились примерно на 70%.
Это указывает на то, что темпы роста цен на жилье значительно опережали рост доходов домохозяйств.
Согласно отчету ФРС об экономическом положении домохозяйств США, среди тех, кто планировал купить первое жилье в 2024 году, 68% сообщили, что не могут позволить себе первоначальный взнос.
Арендаторы сталкиваются с аналогичной нагрузкой на бюджет. При аренде нового жилья требуется значительная сумма на оплату первого месяца, залог и сборы за подачу заявки.
Бремя арендной платы также выросло.
По словам Барра, в 1980 году 55% арендного жилья стоило меньше 3500 $ в пересчете на текущую стоимость. Сейчас арендная плата ниже этой суммы лишь за 20% жилья.
В настоящее время около половины арендаторов в США тратят на аренду более 30% своего дохода. Примерно четверть арендаторов отдают за жилье более половины дохода.
Эффект блокировки мешает выходу существующего жилья на рынок... Ипотечные ставки ниже 4% по половине кредитов
Барр отметил, что у домохозяйств, взявших ипотеку по низким ставкам до 2022 года, меньше стимулов продавать нынешнее жилье и переезжать. При переезде им пришлось бы платить по текущим высоким ипотечным ставкам.
В настоящее время ставки примерно по половине ипотечных кредитов в США ниже 4%. Примерно 80% кредитов выданы по ставкам ниже 6%.
Так называемый "эффект блокировки", при котором владельцы жилья не хотят отказываться от низких ставок, сокращает как спрос на жилье, так и его предложение.
Барр пояснил, что на рынке с дефицитом предложения сокращение числа выставленных на продажу объектов может перевесить снижение спроса и потенциально привести к росту цен на жилье.
В конечном итоге покупатели жилья сталкиваются не только с высокими ценами и ипотечными ставками, но и с ростом страховых взносов для домовладельцев и налога на недвижимость.
Арендная плата также значительно превысила уровни до COVID-19.
По словам Барра, в августе этого года компонент потребительского индекса цен США (CPI), отражающий стоимость аренды жилья, был на 34% выше, чем в 12.2019. Хотя темпы роста расходов на жилье значительно замедлились по сравнению с 2022–2023 годами, они по-прежнему увеличиваются примерно на 2,75% в годовом исчислении.
Барр заявил, что для повышения доступности жилья различным институтам и отраслям необходимо совместно и эффективно решать эту проблему.
Цена --
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться

Goldman Sachs и замедление потребления на фоне угасания импульса налоговых возвратов

Walmart и Target объявят результаты за второй квартал

Обнаружено северокорейское проникновение в 1.640 компаний для кражи криптовалюты

От Новой Зеландии до Парагвая: неожиданная новая жизнь Тима Пейна между футболом, чипа гуасу и вирусной славой

Человек-паук: Новый день

Руководитель SIG в Китае Гун Тин планирует уйти или основать новый фонд

Беатрис Падин покинула Zara после 40 лет работы

Жизнь в Европе ставит мишень на спину за наличие биткойнов
После запуска GPT-5.6 случайно удалены локальные файлы на Mac

Polymarket подает заявку на получение лицензии на маржинальную торговлю в США

Hyperliquid предлагает пять изменений в регулирование SEC по криптовалютам

Искусственный спрос, реальные убытки: как работают популярные криптосхемы

Майкл Сейлор: «Биткойн возвращается на бычий рынок»
Из-за крупных вложений в Samsung и SK Hynix крупнейший пенсионный фонд Южной Кореи понес убытки более 130 миллиардов долларов

Ripple обсудит безопасность XRP Ledger на Swell 2026

Хатем Дуйдар присоединился к инвесторам Tactful AI для поддержки ее расширения в области решений искусственного интеллекта

Проект Catalyst Cardano выбрал 12 проектов для пилотного фонда в 2 миллиона ADA

От нуля до финансовой свободы: Обзор airdrop HYPE и торговая философия трейдера

BingX, YouHodler и Openbank Santander присоединились к реестру MiCA ЕС

Slow Mist выпустила отчет об анализе трояна DarkSword: открытый код был использован в качестве оружия, криптокошельки iOS под угрозой

Эмиратская компания Nabta Health получает инвестиции от PVP в рамках раунда на сумму 3 миллиона долларов

Держатели XRP теперь могут зарабатывать на комиссиях от клиентов DeFi Kraken, но есть одно но

Сможет ли Celestia восстановиться с помощью AI после падения более чем на 97%?

Почему мем-коины трудно преодолеть рыночную капитализацию в 50 000 долларов? Этот рынок выжимает деньги у розничных инвесторов

QCP: Увеличение кредитного риска из-за ИИ, биткойн может преодолеть диапазон

BlackRock хочет, чтобы токенизированные фонды поддерживали традиционные сделки на Уолл-Стрит
Новая мафия PayPal: 10 стажёров, 100 миллиардов долларов

Партнеры Variant: На какую две большие группы направляются маржинальные доллары во второй половине бычьего рынка?

BNB Chain занимает 42,6% токенизированного фондового рынка, обгоняя Ethereum и Solana
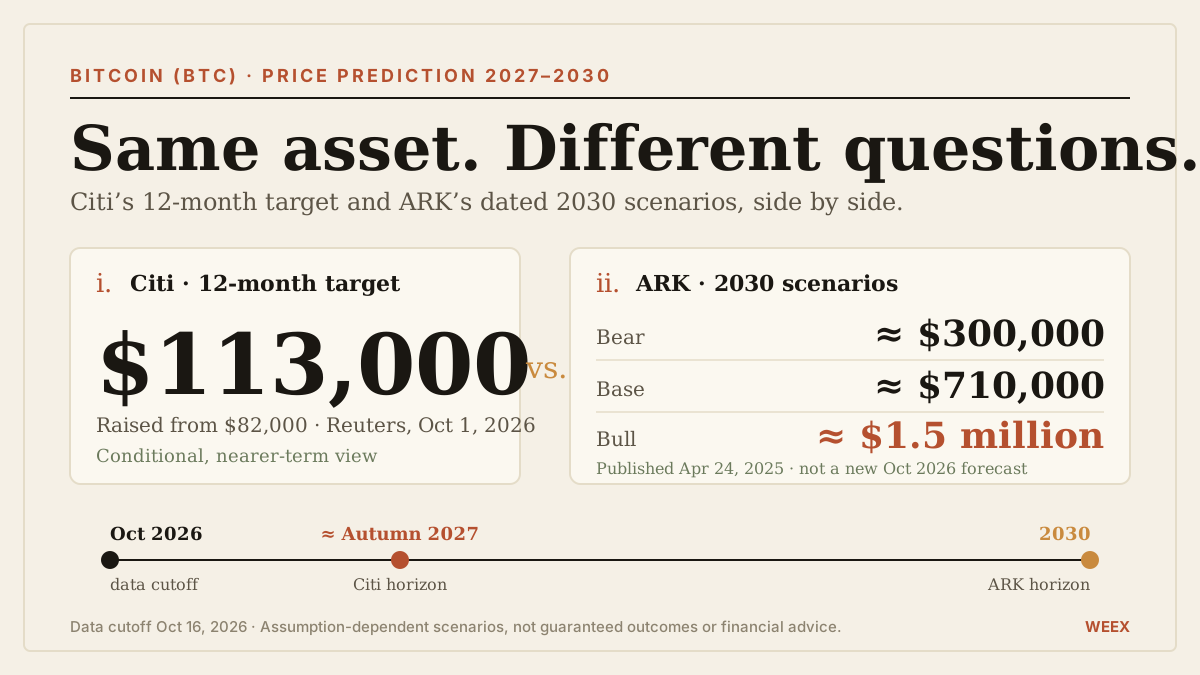
Прогноз цены Биткоина (BTC) на 2027–2030 годы: цель Citi в 113 000 $ и сценарии ARK Кэти Вуд
Прогноз цены Биткоина на 2027–2030 годы: сравниваем цель Citi в 113 000 $ со сценариями ARK с датами публикации, предположениями о спросе, расчетами стоимости и ключевыми рисками.
Goldman Sachs и замедление потребления на фоне угасания импульса налоговых возвратов
Walmart и Target объявят результаты за второй квартал
Обнаружено северокорейское проникновение в 1.640 компаний для кражи криптовалюты
От Новой Зеландии до Парагвая: неожиданная новая жизнь Тима Пейна между футболом, чипа гуасу и вирусной славой
Человек-паук: Новый день
Руководитель SIG в Китае Гун Тин планирует уйти или основать новый фонд
Содержание
Свежие статьи


Свежие листинги на WEEX


