
Исследовательский отчет Messari за 2026 год: взгляд на семь ключевых трендов крипторынка

 Оценить в Google


Оригинальное название статьи: The Crypto Theses 2026
Автор оригинальной статьи: Messari
Перевод: Peggy, BlockBeats
Примечание редакции: на фоне мрачных настроений в 2025 году и одновременно ускоряющегося прихода институциональных игроков отчет Messari «The Theses 2026» посвящен семи ключевым направлениям: криптоденьгам, TradFi, блокчейнам, DeFi, ИИ, DePIN и потребительским приложениям. В нем системно изложены ключевые нарративы и структурные тенденции, которые, по мнению авторов, продолжат оказывать значительное влияние в ближайшие годы.
Эта статья — отрывок из «The Theses 2026», посвященный основным положениям о криптоденьгах. В нем рассматриваются логика Messari и спорные взгляды на денежные свойства таких активов, как BTC, ETH, ZEC и другие.
Введение
Добро пожаловать в «The Theses 2026»!
2025 год, возможно, стал самым поляризующим в истории криптоиндустрии. Ваша итоговая оценка этого года во многом зависит от того, на чьей вы стороне и кто вы.
Если вы читаете этот отчет в офисе с видом на Уолл-стрит, то, возможно, это лучший год в истории криптовалют, который вам довелось пережить. Но если вы на другом полюсе — проводите больше 12 часов в день, наблюдая за группами в Telegram и Discord, — то можете с ностальгией вспоминать прошлое. Одно можно сказать наверняка: 2025 год вновь доказал, что волатильность этой индустрии не уступает резким колебаниям на ценовых графиках, за которыми мы наблюдаем каждый день.
Вспомним, что происходило в этом году:
В начале года мы стали свидетелями того, что, как стало ясно позднее, было самым захватывающим запуском токена в истории: TRUMP. Хотя ажиотаж быстро угас, запуск стал важным стресс-тестом и показал, насколько развилась ончейн-инфраструктура.
Крупнейшее государство мира официально объявило Биткоин уникальным активом для сохранения стоимости и включило его в государственные резервы, оставив возможность для дальнейшего накопления при условии «бюджетной нейтральности». Всего два года назад это казалось несбыточной мечтой.
Кризис идентичности, мучивший Эфириум два года, наконец достиг кульминации, и в результате сеть стала сильнее. Сегодня Эфириум укрепляет свои позиции в качестве центра институционального внедрения.
DAC (Digital Asset Custodians — кастодианы цифровых активов) стали модным словом года, а совокупное давление покупателей с их стороны подтолкнуло весь класс активов к историческим максимумам.
Законопроект GENIUS Act, ставший прорывной первой в США законодательной инициативой в сфере криптовалют, был официально подписан. Он заложил основу для рынка стейблкоинов, который, по прогнозу министра финансов США, в будущем может вырасти до триллионов долларов.
10.10 произошло крупнейшее в истории сокращение кредитного плеча на крипторынке: за считаные минуты многие активы упали на более 50%, а некоторые даже ненадолго торговались по нулевой цене — буквально. После этого криптоактивы заметно уступали классам активов, с которыми исторически сильно коррелировали, включая золото, серебро и акции.
Компании будущего рождаются ончейн. По прибыли на одного сотрудника Hyperliquid и Tether, возможно, уже вошли в число самых прибыльных компаний в истории. Такие приложения, как Polymarket и pump.fun, успешно «перешли пропасть» и стали частью массовой культуры.
Все это время Messari Research помогала вам следить за тенденциями индустрии. Мы выпустили два знаковых исследовательских отчета о ключевых трендах стейблкоинов и ИИ; наш ранний прогноз по Hyperliquid, сделанный в начале 2024 года, подтвердился, и мы непрерывно отслеживали рост проекта в течение всего года. По мере того как индустрия начинает переосмысливать принципы оценки криптоактивов, мы публикуем модели оценки для самых разных направлений, включая L1, публичные блокчейны, DePIN и кредитные протоколы, а также для более специализированных типов активов, таких как платформы запуска токенов и ИИ-хедж-фонды.
От тарифной политики Трампа и ее побочных эффектов для крипторынка до того, как токенизация меняет индустрию коллекционных предметов, перенося на блокчейн даже карты покемонов, — мы поддерживали необходимую гибкость исследовательской работы. Команда Protocol Services Messari сотрудничала с протоколами более 150, чтобы содействовать развитию индустрии, предоставляя объективные аналитические выводы.
В этом году «The Theses» состоит из семи основных разделов, посвященных криптоденьгам, TradFi, блокчейнам, DeFi, ИИ, DePIN и потребительским приложениям. В них мы подробно рассмотрим ключевые нарративы и темы, которые, по нашему мнению, будут иметь большое значение в ближайшие годы.
После семи основных разделов мы сохранили популярные материалы, такие как Messari Analyst Picks и Messari Awards. Новинка этого выпуска — Alumni Theses: подборка подробных статей нескольких выпускников Messari, которые находятся в авангарде развития индустрии. Наконец, мы также предлагаем заглянуть в новую аналитическую модель, находящуюся в разработке, — Disruption Factor.
Криптовалюта как основа индустрии: главная тема
Авторы: AJC, Drexel Bakker, Youssef Haidar
Биткоин окончательно обособился от других криптоактивов и на данный момент, без сомнения, является самой доминирующей криптовалютой.
Относительное отставание BTC во второй половине этого года отчасти объясняется давлением продаж со стороны ранних крупных держателей. Мы не считаем, что это перерастет в долгосрочную структурную проблему: в обозримом будущем «денежный нарратив» BTC, как ожидается, останется убедительным.
Оценки L1 все сильнее отрываются от фундаментальных показателей. Выручка L1 значительно снизилась год к году, а их оценка все больше основывается на предположении о наличии «денежной премии». За редкими исключениями мы ожидаем, что большинство L1 будут уступать BTC.
ETH остается самым спорным активом. Опасения по поводу захвата ценности не исчезли полностью, однако динамика рынка во второй половине 2025 года говорит о готовности инвесторов рассматривать ETH как криптовалюту, сопоставимую с BTC. Если в 2026 году рынок вернется к бычьему ралли, DAT Эфириума может получить «вторую жизнь».
ZEC постепенно оценивается рынком как криптовалюта, ориентированная на приватность, а не просто нишевая монета конфиденциальности. В эпоху усиления наблюдения, доминирования институциональных игроков и финансовых репрессий она может стать важным дополнительным защитным активом наряду с BTC.
Все больше приложений могут предпочесть создавать собственные денежные системы, а не полагаться на нативный актив сети, в которой они работают. Вероятнее всего, первыми на этот путь встанут приложения с социальными функциями и сильными сетевыми эффектами.
Введение
В первом разделе «The Theses» этого года мы сосредоточились на самом фундаментальном и важном элементе криптореволюции — деньгах. Это не случайно.
Когда летом мы начали планировать выпуск Theses этого года, мы и представить не могли, что настроения на рынке настолько резко изменятся и станут негативными.
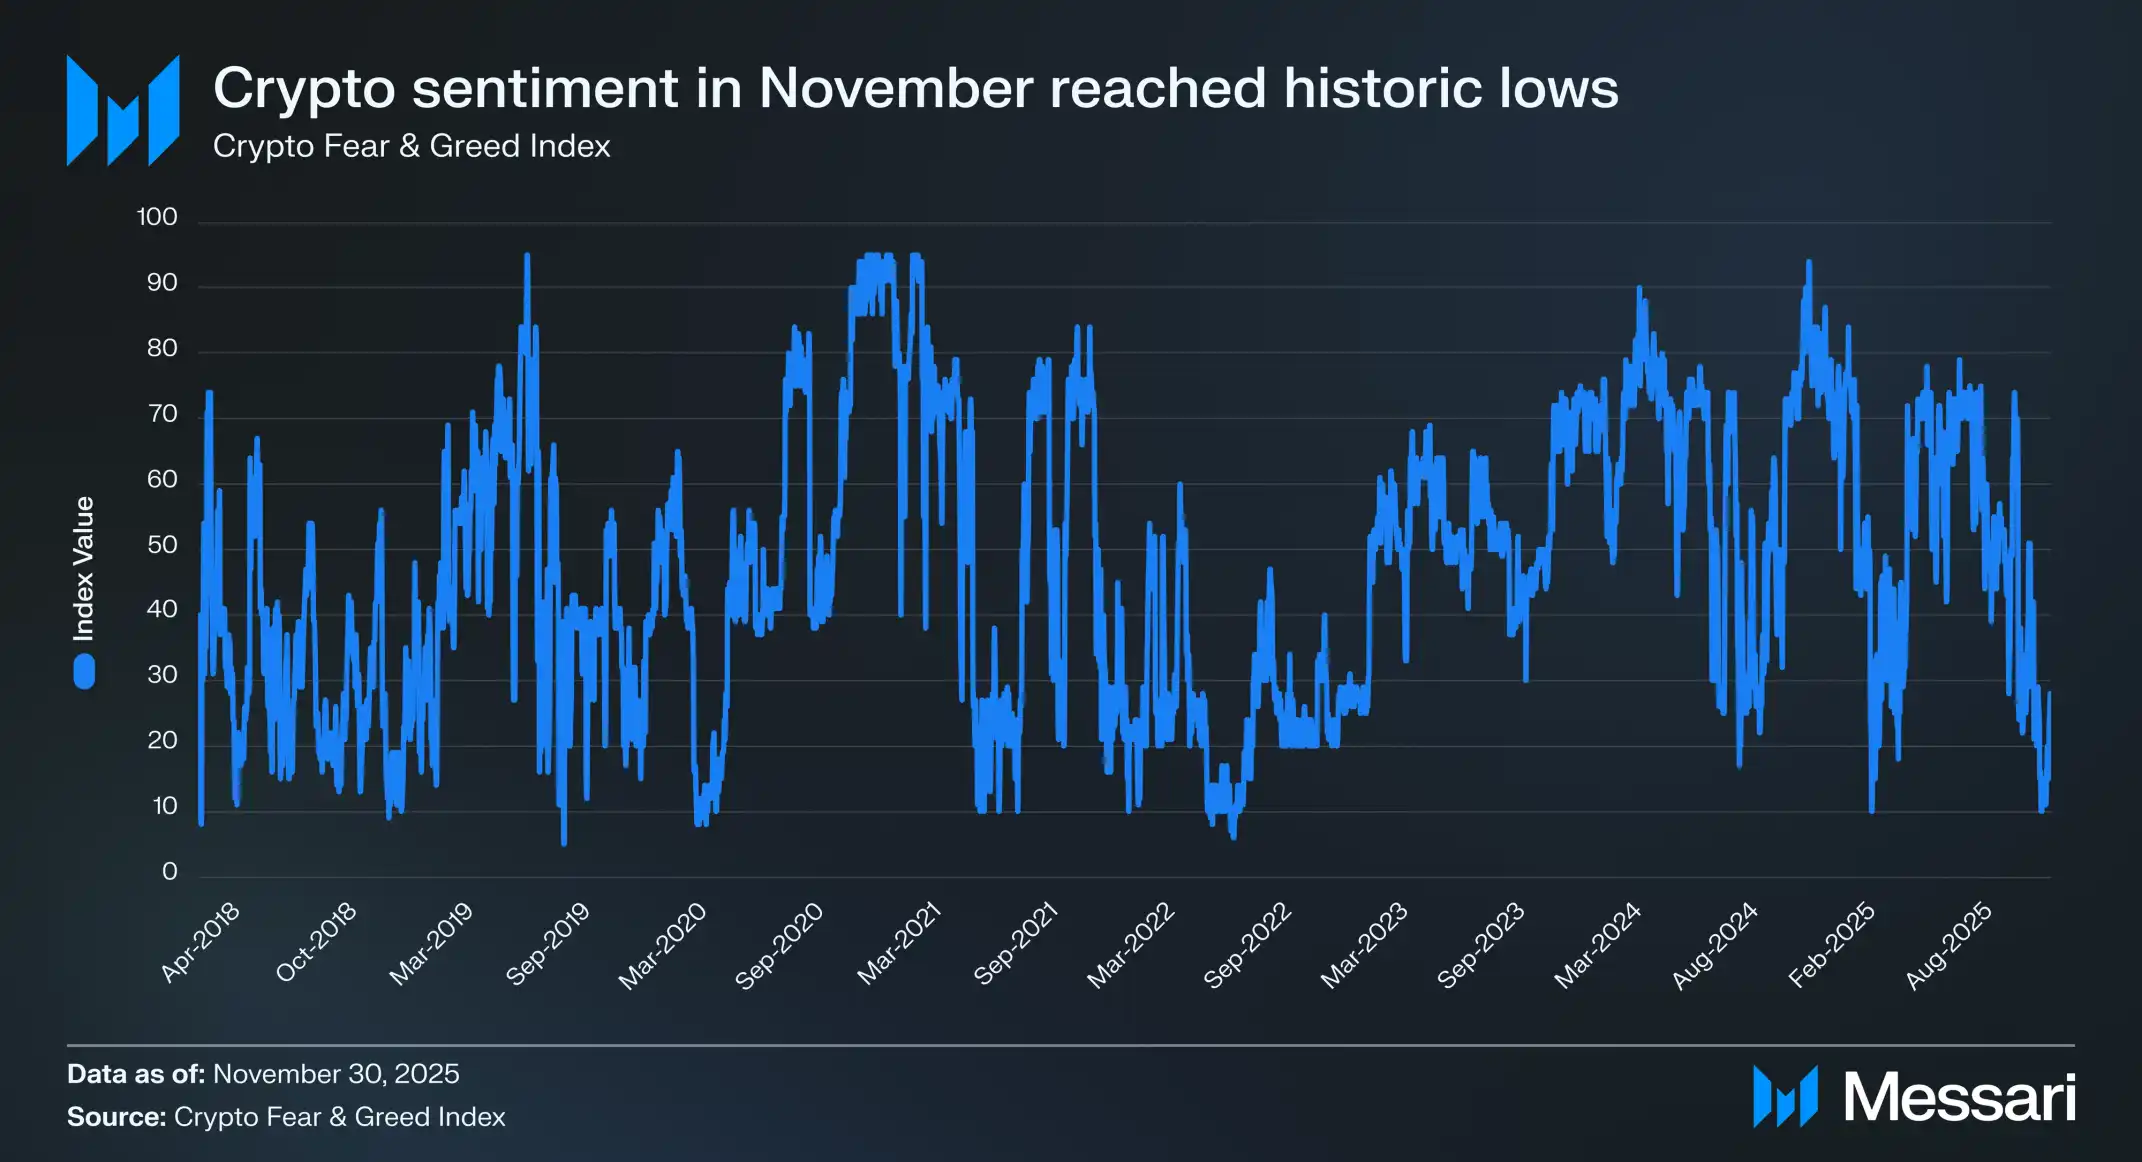
В 11.2025 индекс страха и жадности на крипторынке ненадолго опустился до 10, войдя в зону «экстремального страха». До этого в истории было всего несколько случаев, когда индекс достигал отметки 10 или опускался ниже нее. Это происходило во время:
— краха Luna в мае 06.2022 и периода распространения последствий краха 3AC;
масштабной цепочки маржин-коллов в 05.2021;
обвала рынка из-за COVID-19 в 03.2020;
нескольких этапов медвежьего рынка 2018–2019 годов.
За всю историю развития криптоиндустрии периоды столь глубокого пессимизма встречались редко и почти всегда совпадали с моментами, когда отрасль действительно находилась на грани краха, а ее перспективы ставились под серьезное сомнение. Однако очевидно, что сегодняшняя ситуация иная.
Ни одна крупная криптобиржа не скрылась с пользовательскими средствами; ни одну откровенную финансовую пирамиду не раздули до оценки в сотни миллиардов долларов; а общая рыночная капитализация не опустилась ниже пика предыдущего цикла.
Напротив, криптоактивы признаются на высших уровнях глобальной институциональной системы и постепенно интегрируются в нее. Комиссия по ценным бумагам и биржам США публично заявила, что в течение двух лет все финансовые рынки США, как ожидается, перейдут ончейн; предложение стейблкоинов достигло исторического максимума, а нарратив о массовом внедрении, который мы повторяли последнее десятилетие, наконец воплощается в жизнь.
И все же настроения в криптоиндустрии редко бывали настолько мрачными. Каждую неделю или две на разных площадках появляется пост от человека, убежденного, что он зря потратил жизнь на криптоиндустрию, или от кого-то, кто утверждает, будто все созданное в этой сфере в итоге будет воспроизведено, присвоено или захвачено существующими институтами.
Именно на фоне этого резкого контраста — продолжающегося эмоционального спада и растущего институционального внедрения — сейчас лучше всего переосмыслить криптоиндустрию, опираясь на базовые принципы. А ключевой принцип, давший начало этой хаотичной, но увлекательной отрасли, предельно прост: создать денежную систему, которая превосходит существующую фиатную систему и служит ей альтернативой.
С момента появления генезис-блока Биткоина этот идеал глубоко укоренился в ДНК индустрии. В блоке намеренно выгравирована строка, ставшая впоследствии широко известной: «The Times 03/Jan/2009 Chancellor on brink of second bailout for banks» («The Times, 03.01.2009. Министр финансов на пороге второй программы спасения банков»).
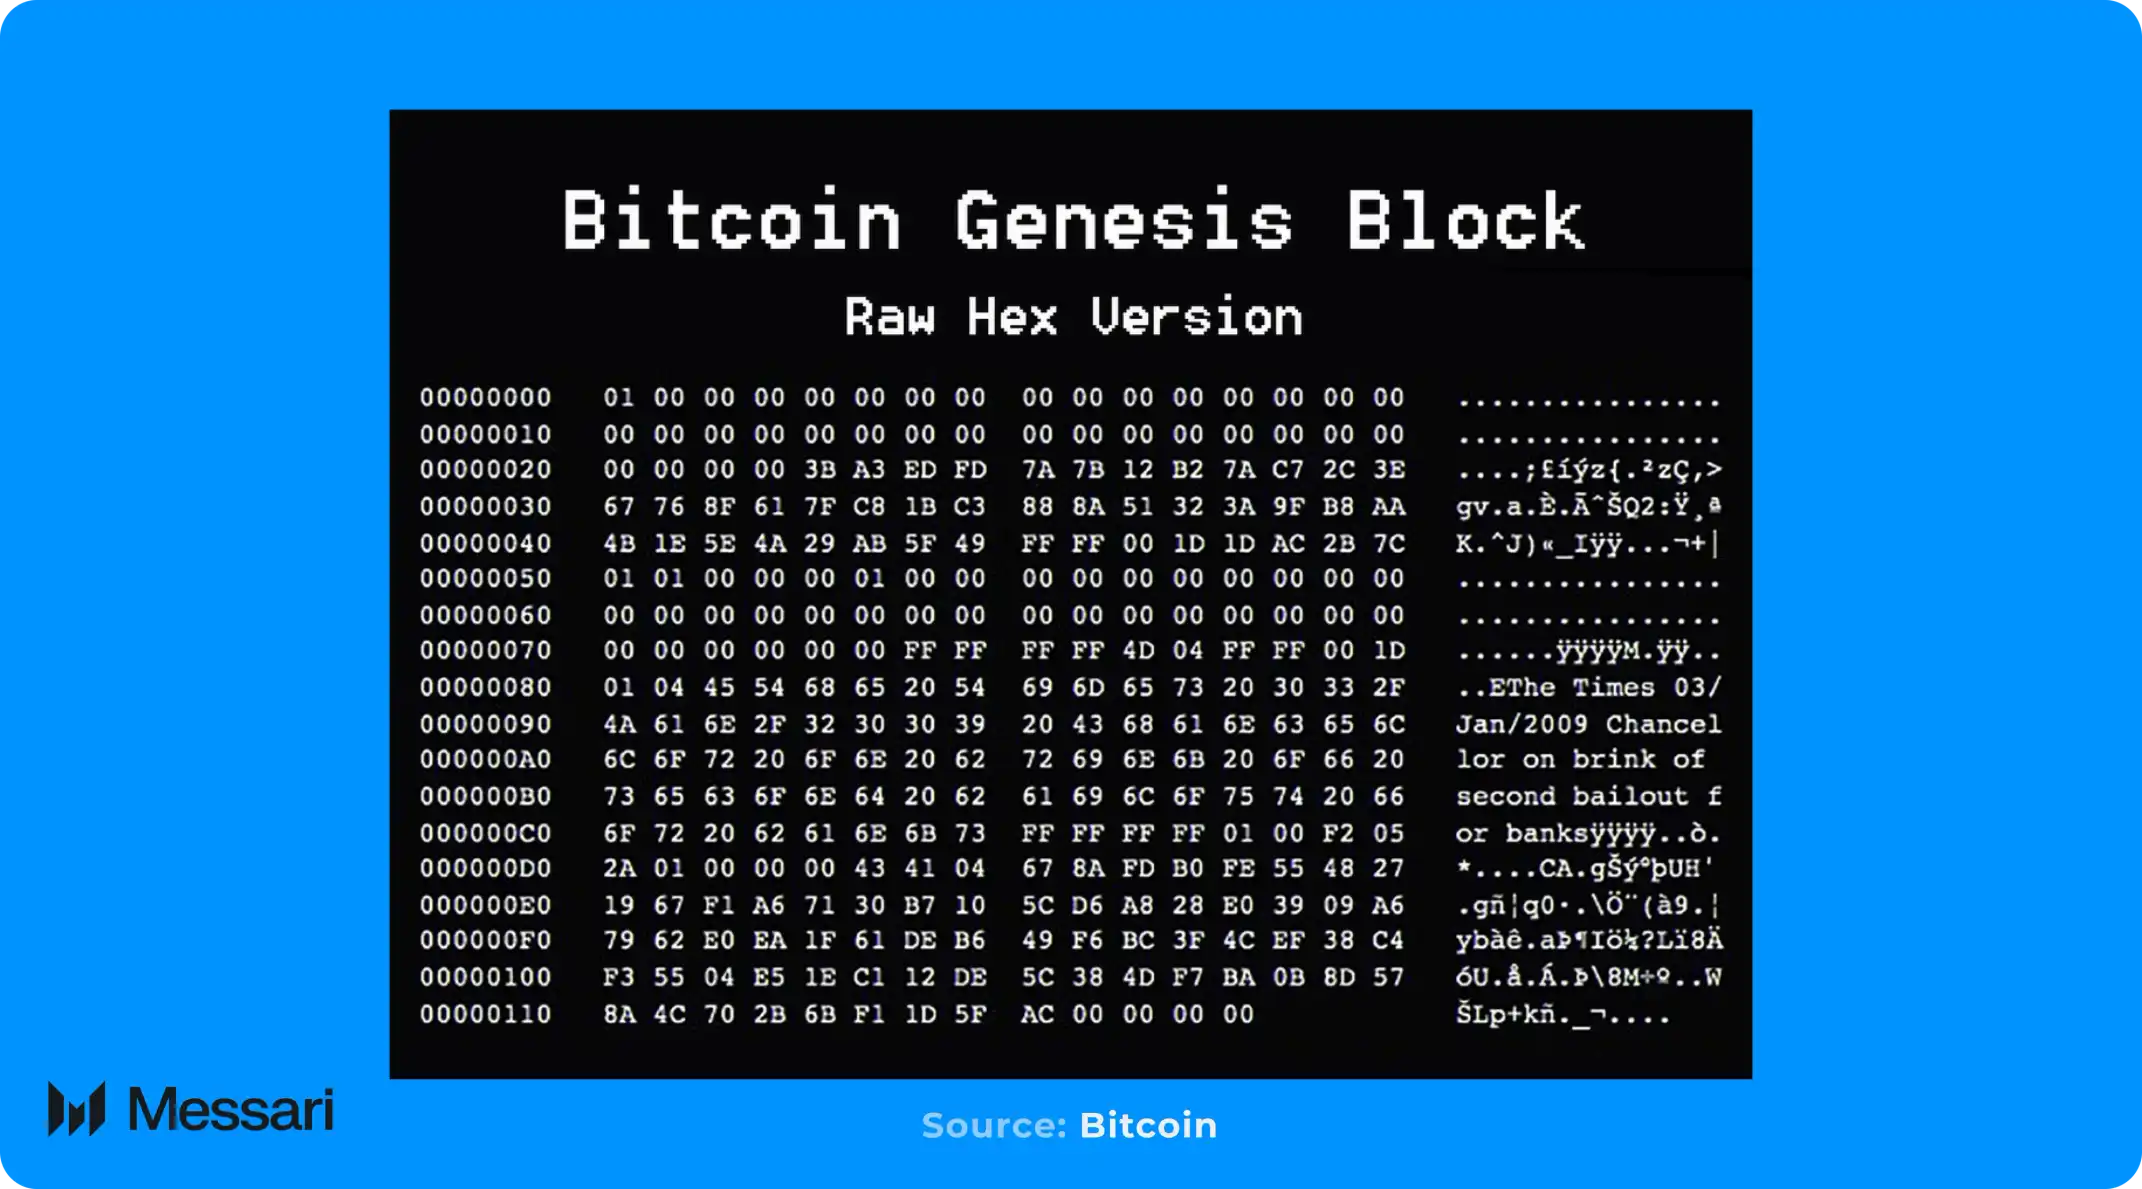
Значение этих истоков заключается в том, что на каком-то незаметном этапе многие уже забыли, какую проблему изначально должна была решить криптовалюта.
Биткоин не создавался для того, чтобы дать банкам более эффективный канал расчетов; он не должен был экономить несколько базисных пунктов на валютных переводах и уж точно не предназначался для работы вечного «игрового автомата» со спекулятивными токенами и бесконечным выпуском.
Его появление было прежде всего ответом на сбой денежной системы.
Поэтому, чтобы действительно понять нынешнее положение криптоиндустрии, нужно вернуться к главному вопросу всей отрасли: почему криптоденьги важны?
Почему криптоденьги?
На протяжении большей части современной истории у людей почти не было реального выбора в том, «какими деньгами пользоваться». В сегодняшней глобальной денежной системе, основанной на фиатных валютах, люди фактически привязаны к валюте своей страны и решениям ее центрального банка.
Государства определяют, в какой валюте вы получаете доход, копите и платите налоги. Если эта валюта подвержена инфляции, обесценивается или систематически управляется ненадлежащим образом, вам остается лишь пассивно это принимать.
Более того, политический или экономический строй ничего не меняет: будь то свободный рынок, авторитарный режим или развивающаяся экономика, почти везде наблюдается одна и та же картина — государственный долг движется только в одном направлении.
За последнюю четверть века отношение государственного долга к ВВП значительно выросло в крупнейших экономиках мира. В США и Китае, двух крупнейших экономиках планеты, отношение общего государственного долга к ВВП увеличилось на 127% и 289% соответственно. Независимо от политического устройства и изменений темпов роста, непрерывное наращивание государственного долга стало структурной особенностью глобальной финансовой системы.
Когда долг постоянно растет быстрее экономики, основная нагрузка часто ложится на вкладчиков. Инфляция и стабильно низкие реальные процентные ставки продолжают снижать покупательную способность фиатных сбережений, по сути переводя богатство от частных вкладчиков государству.
Криптоденьги предлагают альтернативу этой системе, отделяя государство от валюты. На протяжении истории правительства нередко меняли правила обращения денег, когда инфляция, контроль над движением капитала или ужесточение регулирования отвечали их интересам. Криптоденьги передают управление денежной системой децентрализованной сети, а не единому властному центру.
В результате вновь появляется «выбор валюты»: вкладчики могут выбрать денежный актив, который лучше соответствует их ценностям, потребностям и предпочтениям, не будучи вынужденными оставаться в системе, часто подрывающей их долгосрочное финансовое благополучие.
Разумеется, такой выбор имеет смысл лишь в том случае, если «выбранный вариант действительно обладает преимуществами». Криптоденьги — именно такой вариант: их ценность основана на сочетании характеристик, которые прежде никогда не существовали одновременно.
Одна из основ ценности криптоденег — предсказуемая денежно-кредитная политика, основанная на правилах. Эти правила не являются обещанием какого-либо института, а представляют собой неотъемлемое свойство программного обеспечения, которое используют тысячи независимых участников. Для изменения правил требуется широкий консенсус, а не решение нескольких лиц, поэтому произвольно и внезапно менять денежную политику крайне сложно.
В отличие от фиатной системы, где денежная масса часто пассивно увеличивается под политическим или экономическим давлением, правила работы криптоденег открыты и предсказуемы, а их исполнение обеспечивается механизмом консенсуса, исключающим тайное вмешательство.
Криптоденьги также коренным образом меняют способы защиты личного капитала. В фиатной системе самостоятельное хранение средств стало практически невозможным: большинству людей приходится полагаться на банки и других финансовых посредников. Даже традиционные несуверенные активы, например золото, часто хранятся централизованно в депозитариях, вновь создавая риски, связанные с доверием.
На практике это означает, что после решения кастодиана или правительства ваши активы могут задержать, ограничить доступ к ним или вовсе сделать их недоступными.
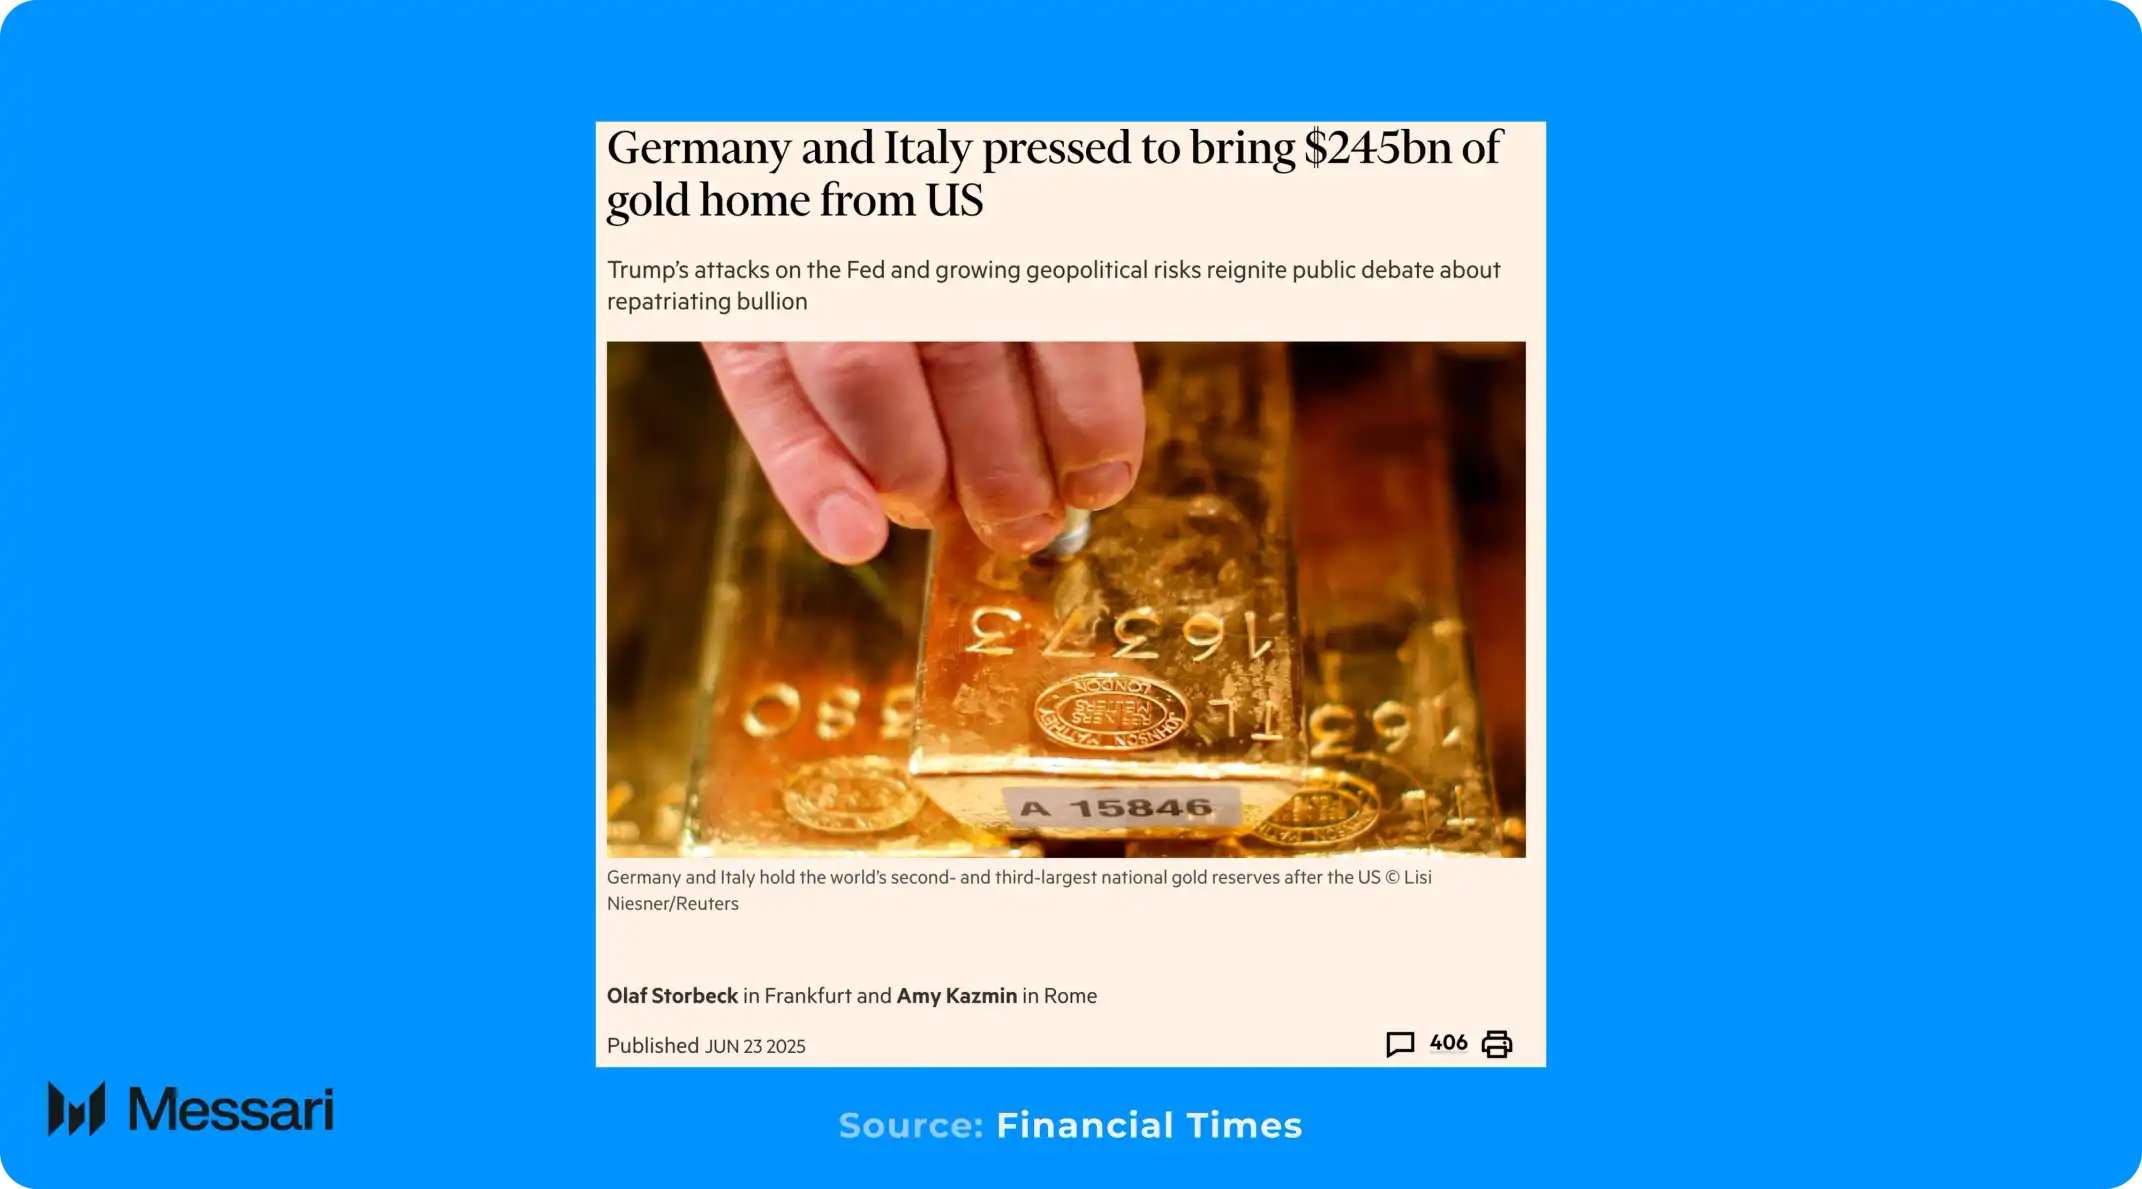
Криптоденьги позволяют владеть активами напрямую, самостоятельно хранить и защищать их, не полагаясь на кастодиальные организации. По мере того как финансовые ограничения — от лимитов на снятие денег в банках до контроля над движением капитала — становятся все более распространенными во всем мире, значение этой возможности растет.
Наконец, криптоденьги созданы для глобального цифрового мира. С их помощью можно мгновенно проводить трансграничные операции на любую сумму без разрешения каких-либо институтов. В этом их существенное отличие от золота: золото трудно делить на части, проверять и перевозить, особенно через границы.
Криптоденьги, напротив, позволяют осуществлять глобальные переводы за считаные минуты, без ограничений по сумме и без участия централизованных посредников. Это дает людям возможность свободно распоряжаться своим капиталом независимо от места жительства и политической обстановки.
В целом ценностное предложение криптоденег очевидно: они дают людям выбор валюты, устанавливают предсказуемые правила работы, устраняют единые точки отказа и позволяют свободно перемещать ценность по всему миру. В системе, где государственный долг продолжает стремительно расти, а основное бремя ложится на вкладчиков, ценность криптоденег будет лишь увеличиваться.
Биткоин: самая доминирующая криптовалюта
Биткоин создал категорию криптовалют, поэтому вполне естественно начать именно с него. Почти семнадцать лет спустя BTC остается крупнейшим и самым известным активом во всей отрасли.
А поскольку природа денег в конечном счете определяется общественным консенсусом, а не техническим устройством, ключ к определению «денежного статуса» актива — в том, готов ли рынок постоянно наделять его долгосрочной премией.
По этому критерию положение BTC как ведущей криптовалюты уже совершенно очевидно.

Лучше всего это видно по динамике рынка BTC за последние три года. С 01.12.2022 BTC вырос в общей сложности на 429% — с 17 200 $ до 90 400 $. За это время Биткоин неоднократно обновлял исторические максимумы. Последний из них был достигнут 06.10.2025, когда цена составила 126 200 $.
В начале текущего бычьего цикла рыночной капитализации BTC на уровне примерно 318 млрд $ не хватало, чтобы войти в число крупнейших активов мира. Сегодня его рыночная капитализация выросла до 1,81 трлн $, что делает его девятым крупнейшим активом в мире. Рынок не только вознаградил BTC более высокой ценой, но и вывел его в высшую лигу глобальной системы активов.
Еще показательнее то, как изменились результаты BTC относительно всего крипторынка. Исторически на бычьем рынке, когда капитал перемещается по кривой риска в сторону более рискованных активов, доминирование Биткоина (BTC.D) обычно снижается. Однако в этом бычьем цикле, сосредоточенном вокруг BTC, тенденция полностью изменилась.
За те же три года BTC.D вырос с 36,6% до 57,3% с учетом стейблкоинов. Это свидетельствует о существенном отделении BTC от остальной части крипторынка.
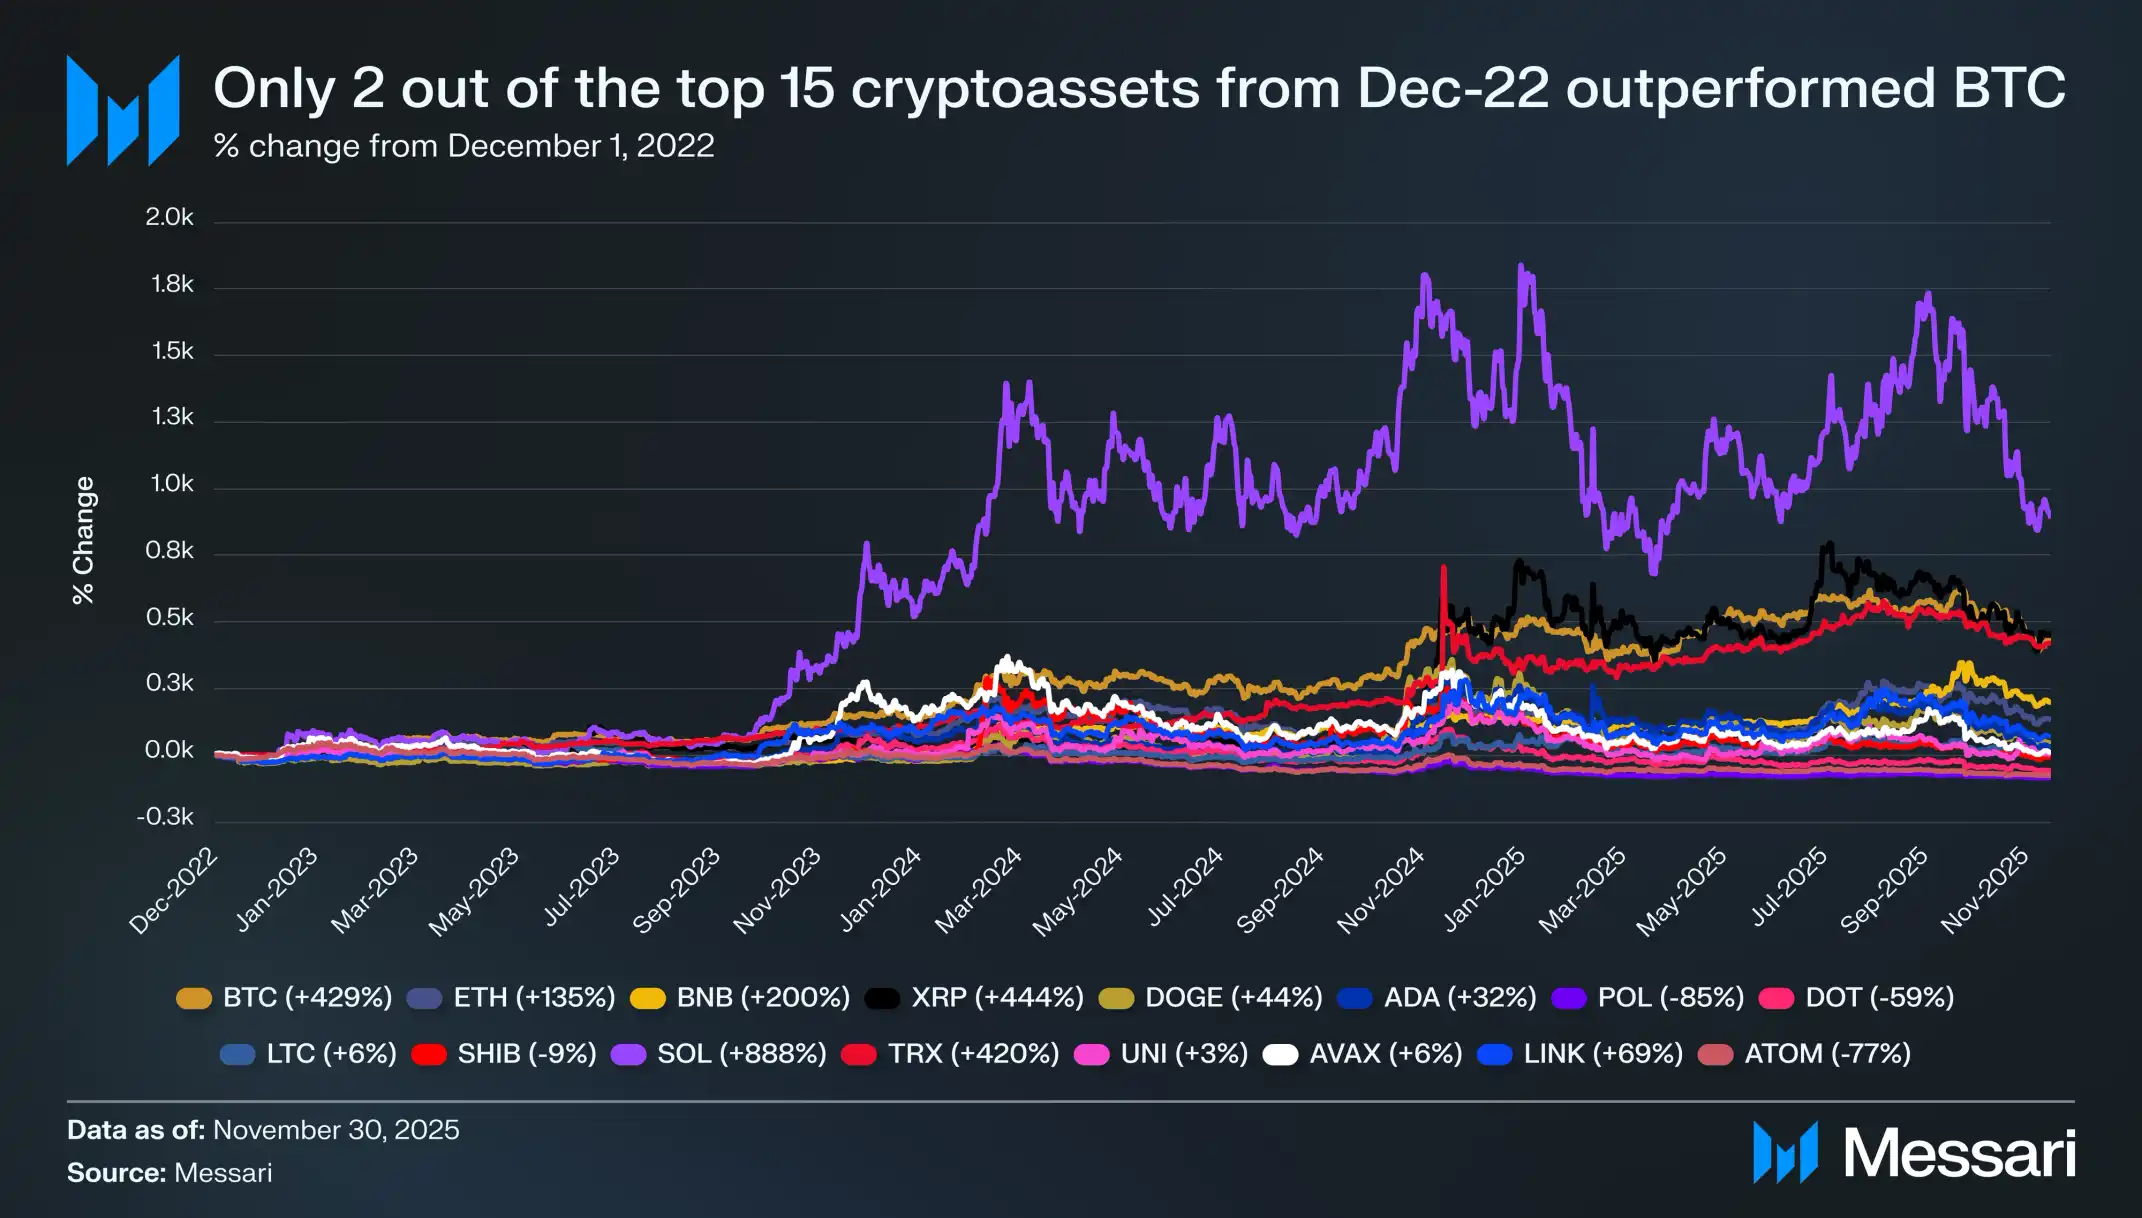
Среди пятнадцати крупнейших криптоактивов по рыночной капитализации на 01.12.2022 только два актива (XRP и SOL) на тот момент показали результат лучше BTC, причем значительно опередить его удалось только SOL — рост составил 888% против 429% у BTC.
Большинство остальных активов заметно отстало: многие крупные токены за тот же период едва вышли в ноль или даже остались в отрицательной зоне доходности.
В их числе ETH, подорожавший всего на 135%, BNB, выросший на 200%, и DOGE, прибавивший 44%. А такие активы, как POL (-85%), DOT (-59%) и ATOM (-77%), до сих пор остаются в глубокой просадке.
Это особенно примечательно с учетом масштаба самого BTC. Будучи активом с капитализацией в триллионы долларов, он теоретически требует для движения цены привлечения наибольшего объема капитала, но все же показал результат лучше почти всех основных токенов. Это говорит о реальном и устойчивом спросе на BTC со стороны покупателей. Большинство других активов, напротив, скорее выступают в роли «β»: они лишь пассивно следуют за ростом, когда BTC ведет за собой весь рынок.

Один из главных факторов устойчивого спроса на BTC — ускоряющееся внедрение со стороны институциональных инвесторов. Самая показательная форма институционального входа в этом цикле — спотовый ETF на Биткоин.
Рыночный спрос на такие продукты практически ненасытен. iShares Bitcoin Trust (IBIT), запущенный BlackRock, неоднократно устанавливал рекорды в истории ETF и получил прозвище «самый успешный запуск ETF в истории».
Всего через 341 день после листинга активы IBIT под управлением (AUM) достигли 70 млрд $, побив рекорд SPDR Gold Shares (GLD) на целых 1,350 дней и показав выдающийся результат.
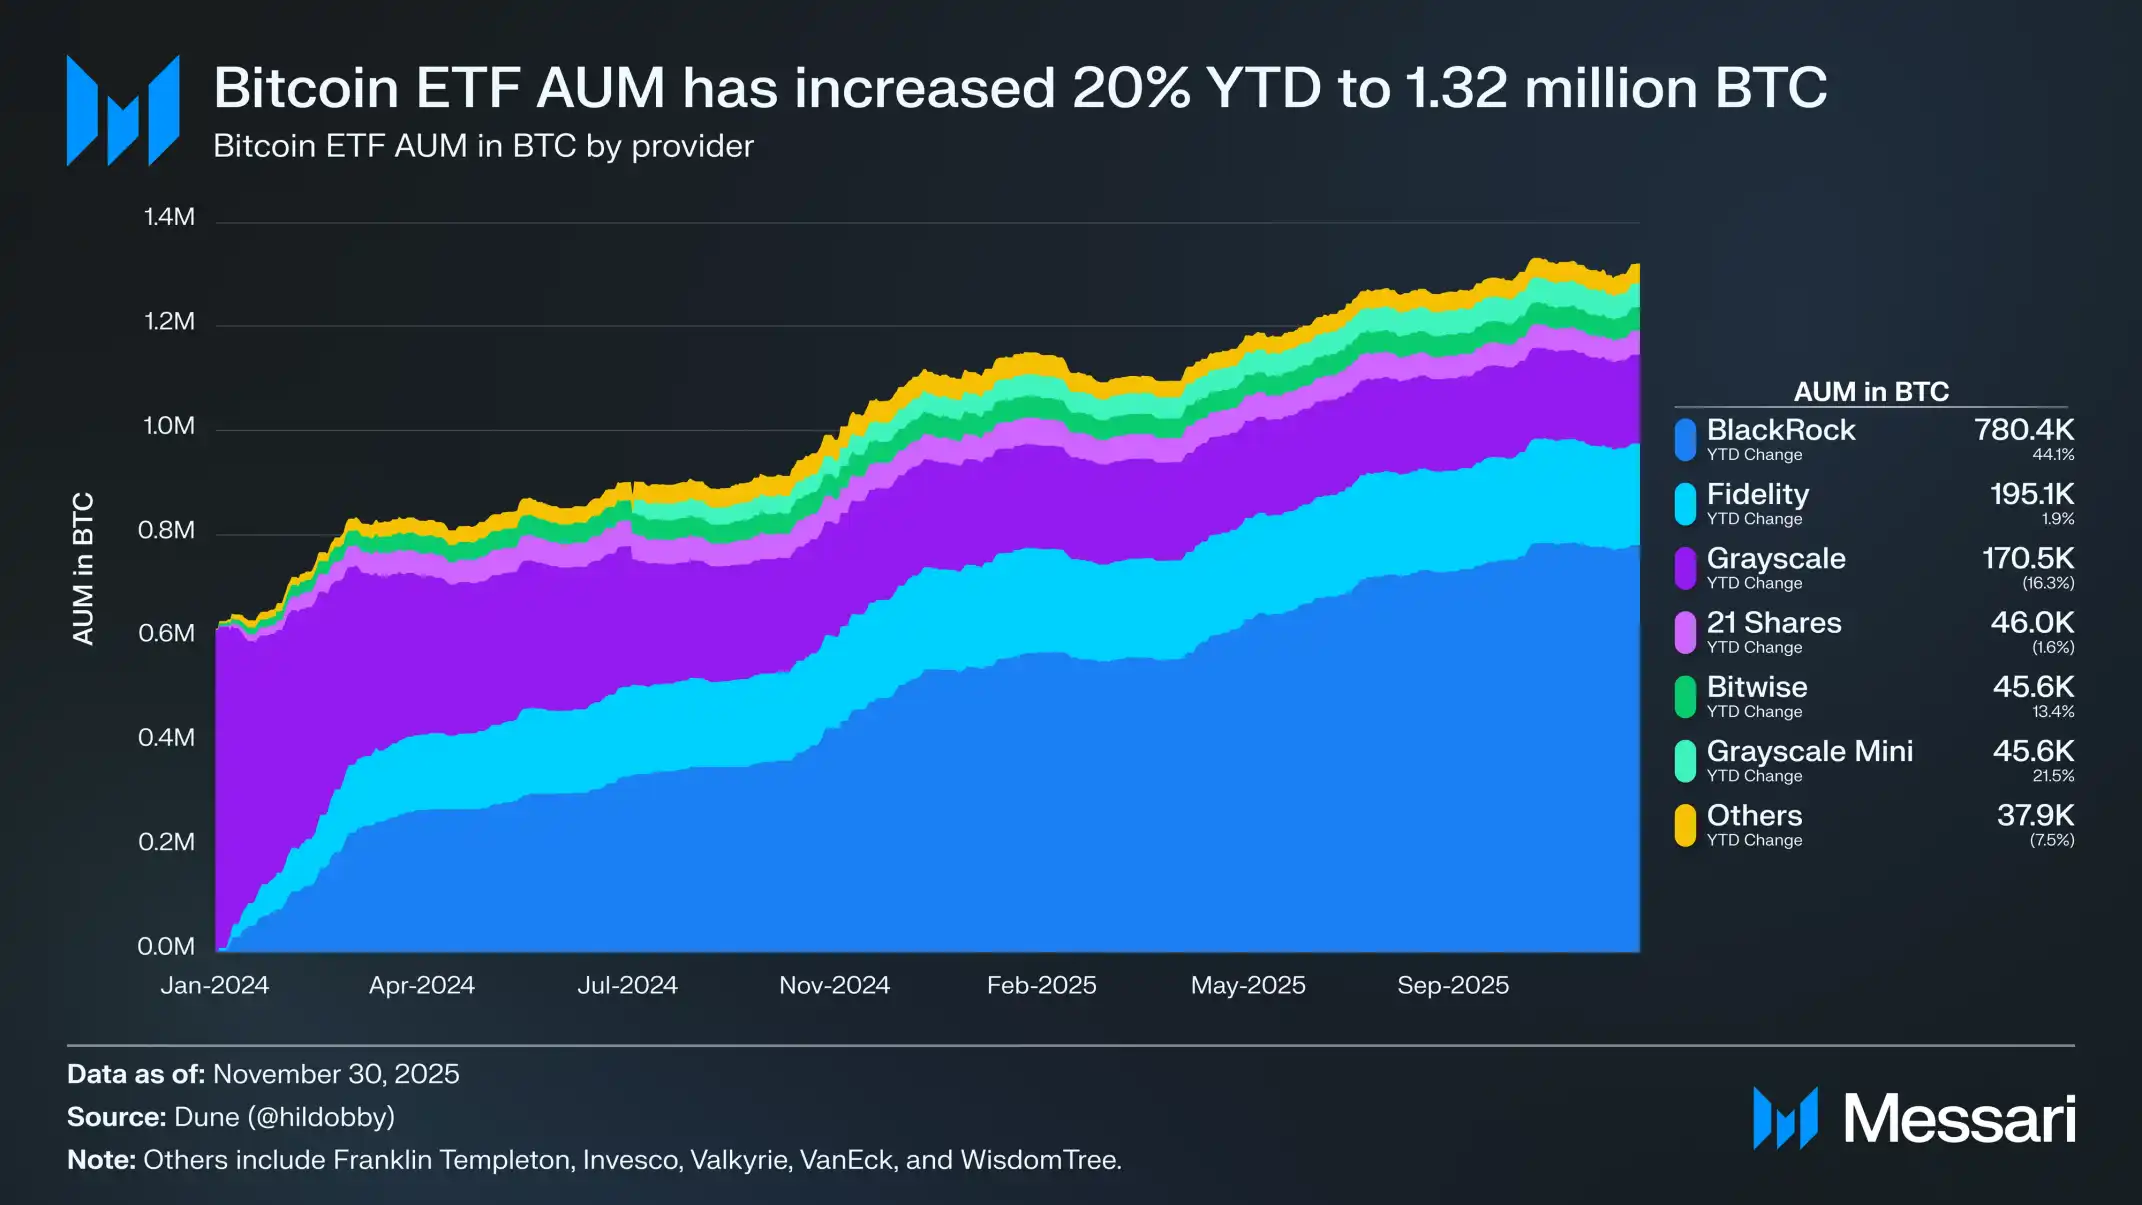
Импульс, заданный листингом ETF в 2024 году, без перерыва сохранился и в 2025 году. На данный момент совокупные активы под управлением (AUM) биткоин-ETF с начала года выросли примерно на 20%, а объем принадлежащих им BTC увеличился приблизительно с 1,1млн до 1,32млн BTC. По текущим ценам это соответствует Биткоину стоимостью более 120 млрд $, находящемуся в распоряжении этих продуктов, или более 6% от максимального предложения BTC.
Вместо того чтобы постепенно ослабевать после первоначального запуска, спрос на ETF превратился в постоянный источник давления покупателей: продукты стабильно накапливают BTC независимо от рыночных условий.
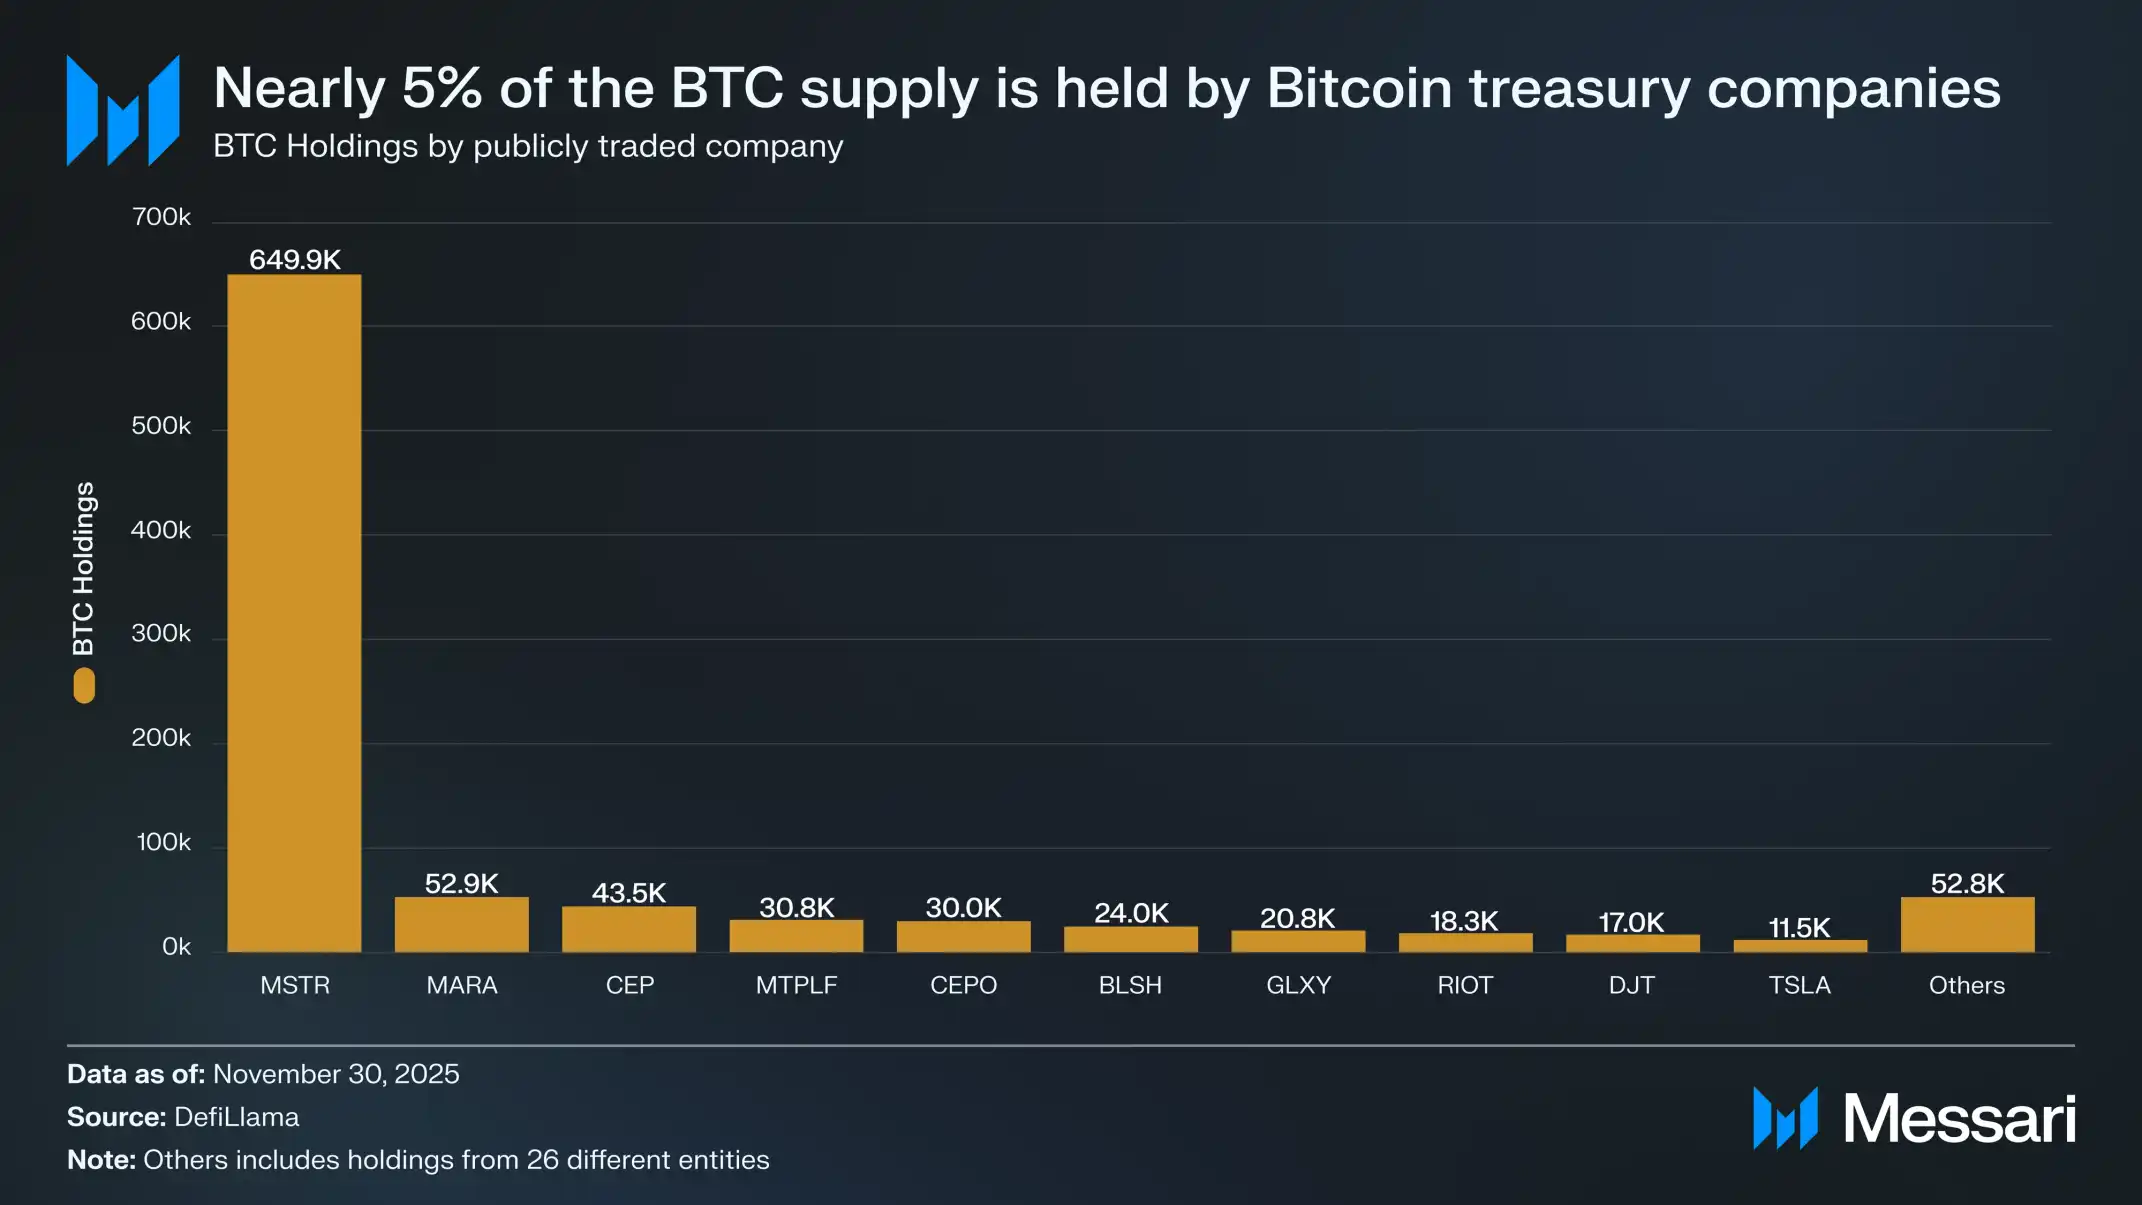
Кроме того, участие институциональных инвесторов больше не ограничивается ETF. В 2025 году значимыми покупателями стали цифровые казначейства активов (DAT), что еще больше укрепило роль BTC в качестве корпоративного резервного актива. Хотя Strategy Майкла Сэйлора уже давно служит самым заметным примером накопления Биткоина компаниями, сегодня почти 200 компаний по всему миру держат BTC на своих балансах.
Если учитывать только публичные компании, в совокупности они владеют примерно 1,06млн BTC, то есть около 5% общего предложения Биткоина. Из них Strategy держит 650,000 BTC, намного опережая все остальные компании и занимая крупнейшую долю с большим отрывом.
Пожалуй, главным событием 2025 года, наглядно отделившим BTC от других криптоактивов, стало официальное создание Стратегического биткоин-резерва (SBR). В институциональной форме SBR подтвердил давно сложившийся рыночный консенсус: BTC относится к иной категории, чем другие криптоактивы. В рамках этой концепции BTC рассматривается как стратегический денежный товар, а остальные цифровые активы объединяются в отдельный пул и управляются традиционным способом.
В официальном заявлении Белый дом назвал BTC «уникальным средством сохранения стоимости в глобальной финансовой системе» и сравнил его с «цифровым золотом». Что важнее, указ президента также поручил Министерству финансов разработать возможные стратегии для будущего хранения BTC. Хотя реальные покупки еще не состоялись, само наличие этой «политической опции» послало ясный сигнал: на федеральном уровне BTC начали рассматривать с перспективной точки зрения резервного актива.
Когда планы будущих покупок будут реализованы, денежный статус Биткоина укрепится не только в сфере криптоактивов, но и во всех классах активов.
Является ли BTC «хорошими деньгами»?
Хотя BTC занял ведущую позицию среди различных криптоденег, 2025 год также положил начало новому раунду дискуссий о его денежных свойствах. Золото, крупнейший по современным меркам несуверенный денежный актив, остается важнейшим ориентиром для оценки BTC.
На фоне обострения геополитической напряженности и роста ожиданий дальнейшего смягчения денежно-кредитной политики золото показало один из самых сильных годовых результатов за последние десятилетия. BTC, напротив, не следовал за ним синхронно.
Хотя в 12.2024 соотношение BTC/XAU достигло исторического максимума, с тех пор оно снизилось примерно на 50%. Это снижение особенно примечательно, поскольку долларовая цена золота продолжала обновлять исторические максимумы. С начала года золото подорожало на более 60%, достигнув 4150 $ за тройскую унцию.
Общая рыночная стоимость золота приближается к 30 трлн $, а доля BTC составляет лишь малую часть этой суммы. Такое расхождение закономерно вызывает вопрос:
Если BTC не рос вместе с золотом в один из сильнейших для него периодов, насколько надежен его статус «цифрового золота»?

Если динамика цены Биткоина не совпадала с динамикой золота, следующим ориентиром становится его результат относительно традиционных рискованных активов. Исторически на разных этапах BTC демонстрировал определенную корреляцию с фондовыми индексами, включая SPY и QQQ.
Например, с 04.2020 по 04.2025 средний коэффициент скользящей 90-дневной корреляции BTC с SPY составлял примерно 0.52, а его корреляция с золотом была сравнительно слабой — 0.18. Учитывая эту историческую закономерность, ослабление всего фондового рынка могло бы логично объяснить отставание BTC от золота.
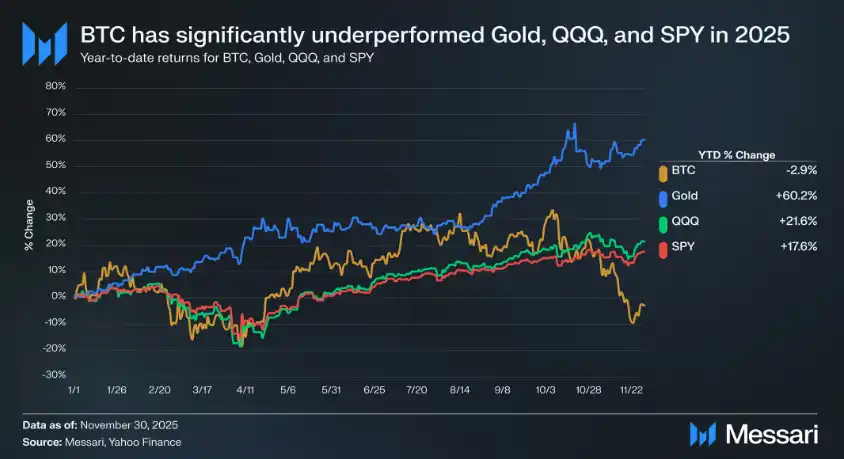
Однако этого не произошло. С начала года золото (XAU) подорожало примерно на 60%, SPY вырос на 17,6%, QQQ — на 21,6%, тогда как BTC подешевел на 2,9%. Учитывая, что рыночная капитализация BTC намного меньше, чем у золота и крупных фондовых индексов, а его волатильность выше, значительное отставание от этих эталонных активов в 2025 году неизбежно вызвало вопросы к нарративу о сохранении стоимости.
На фоне исторических максимумов золота и акций, исходя из прошлой корреляции BTC, можно было ожидать от него похожей динамики, но реальность оказалась иной. Почему?
Прежде всего, важно отметить, что это отставание не наблюдалось на протяжении всего года: изменения произошли сравнительно недавно. По состоянию на 14.08.2025 абсолютная доходность BTC с начала года все еще выше, чем у XAU, SPY и QQQ. Его относительное ослабление постепенно проявилось лишь в октябре. Важно не столько то, как долго длится отставание, сколько его масштаб.
На этот результат могли повлиять разные факторы, но мы считаем, что решающее значение имело изменение поведения ранних крупных держателей монет. За последние два года институционализация BTC привела к существенной трансформации его структуры ликвидности. Глубокий и регулируемый рынок, созданный благодаря таким каналам, как ETF, теперь позволяет крупным держателям продавать активы без серьезного влияния на рынок — в прошлых циклах это было почти невозможно.
Для многих таких держателей это первый реальный шанс упорядоченно и с минимальным влиянием на рынок зафиксировать прибыль.
Как рыночные истории, так и ончейн-данные свидетельствуют о том, что некоторые долгосрочные держатели, чьи активы долгое время не двигались, используют эту возможность, чтобы сократить свои позиции.
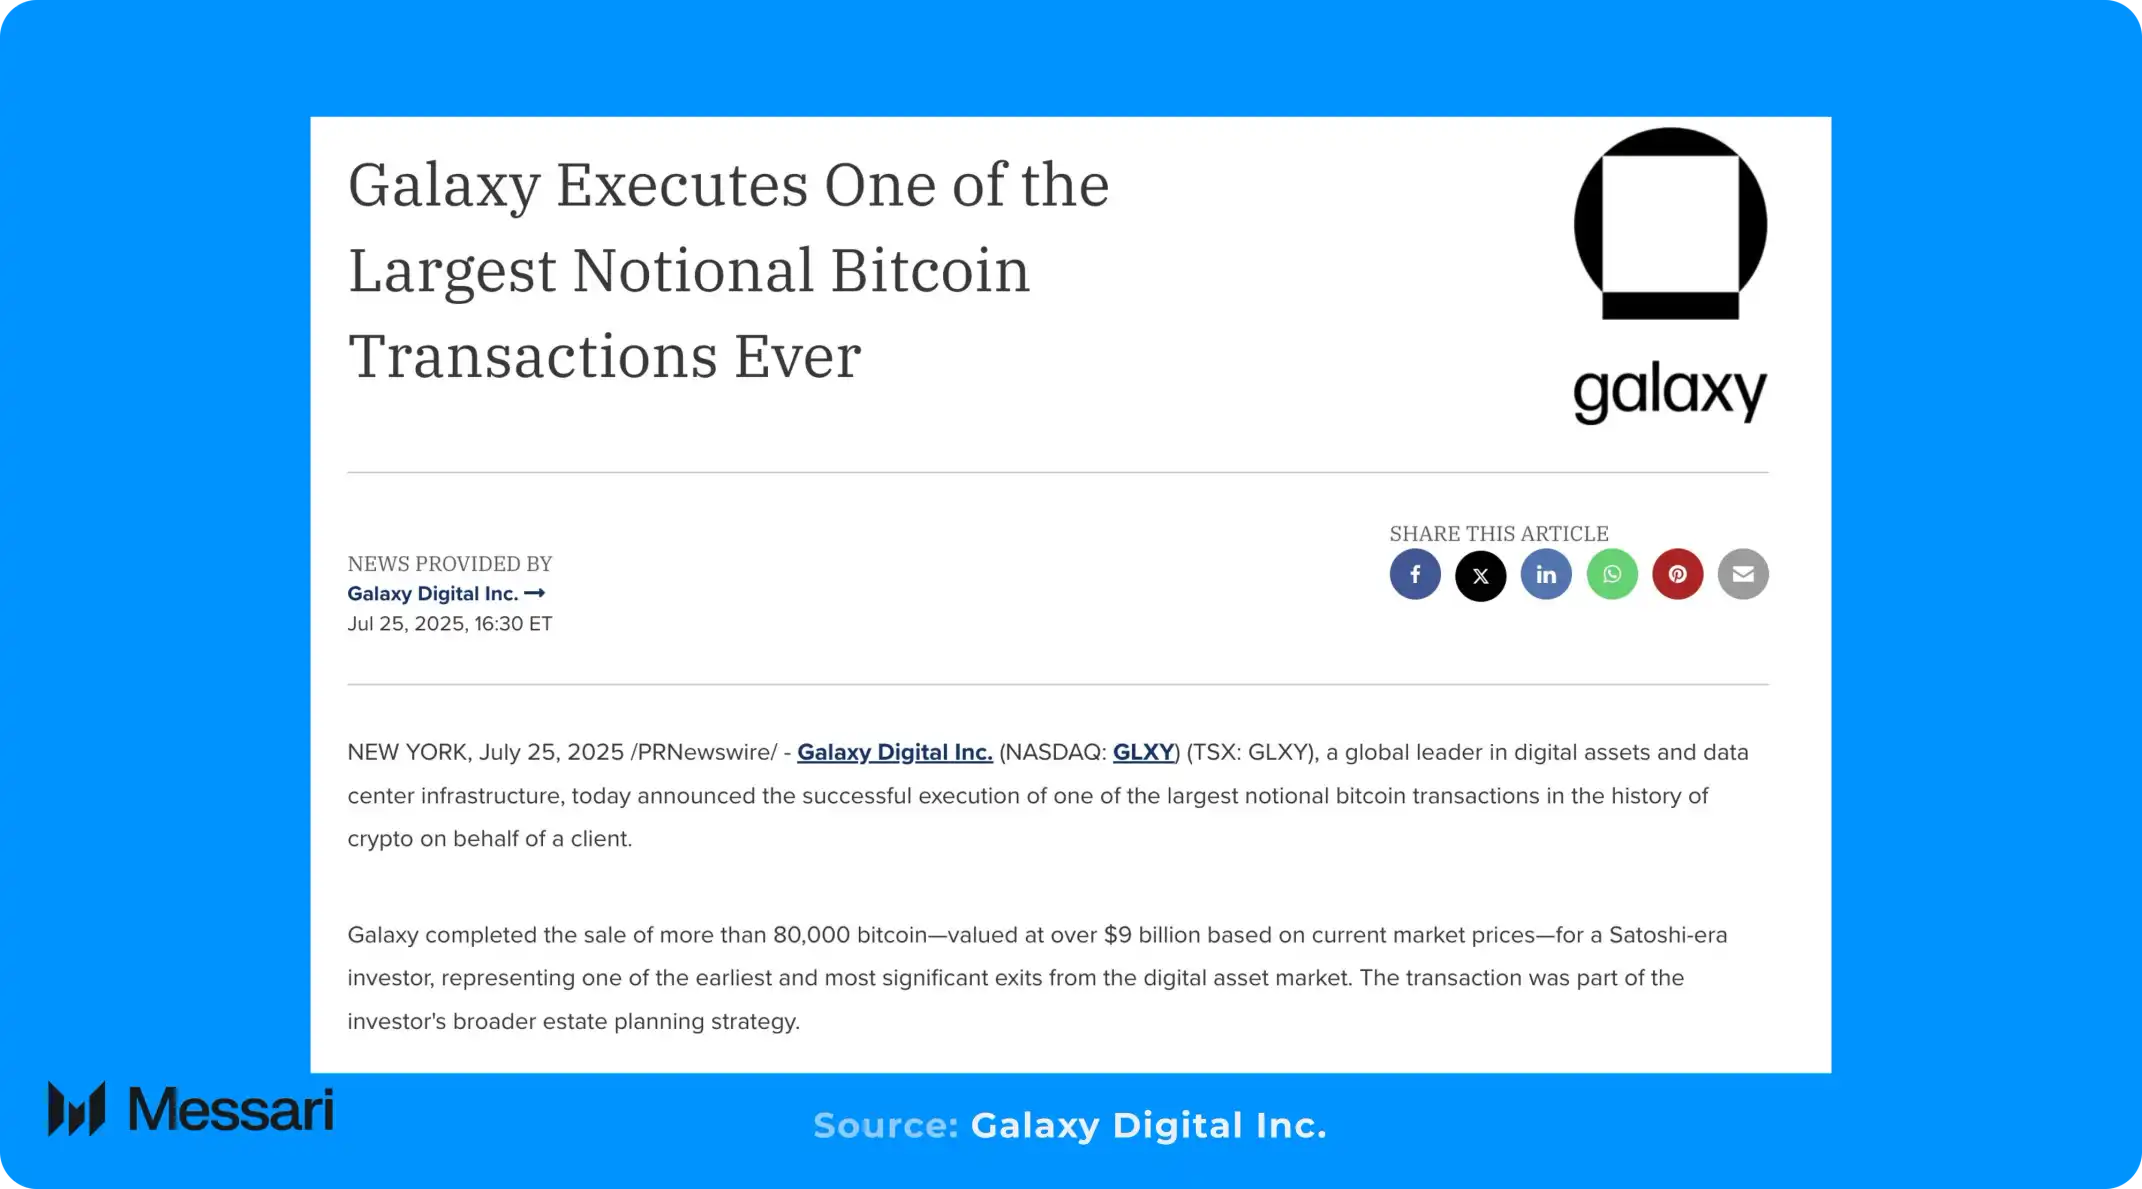
В начале этого года Galaxy Digital помогла инвестору «эпохи Сатоши» продать 80,000 BTC. Эта сделка составила примерно 0,38% от общего предложения Биткоина, причем все монеты принадлежали одному владельцу.
Такого объема достаточно, чтобы создать значительное давление на цену в любых рыночных условиях.
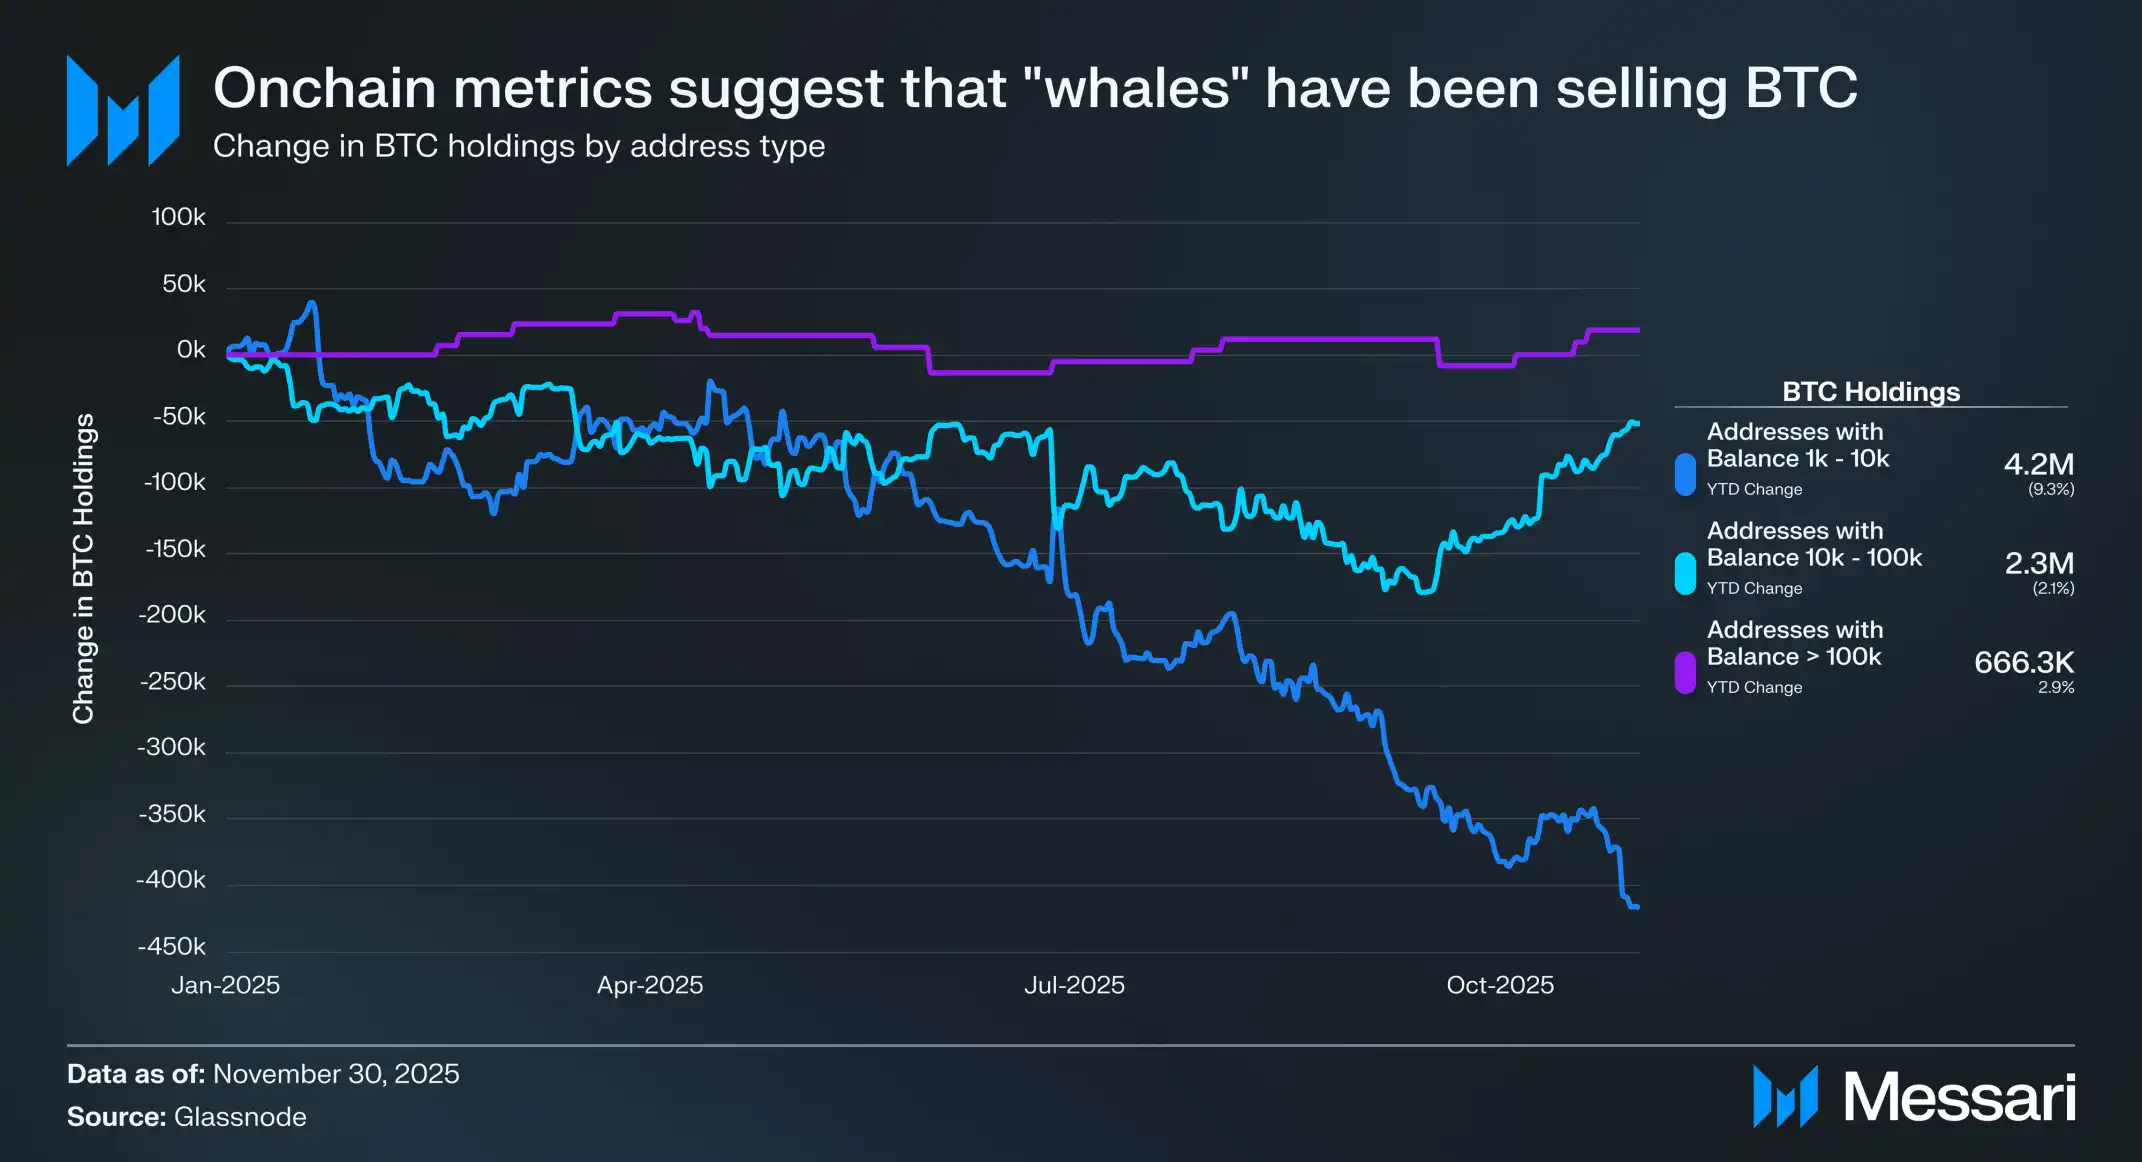
Ончейн-метрики Биткоина показывают похожую тенденцию. С 2025 года одни из крупнейших и самых долгосрочных держателей — адреса с балансом от 1,000 до 100,000 BTC — в совокупности остаются чистыми продавцами. В начале года на этих адресах находилось примерно 6,9млн BTC, почти треть всех находящихся в обращении биткоинов. В течение года их владельцы постоянно выводили монеты на рынок.
В частности, с начала года чистый отток с адресов, содержащих от 1,000 до 10,000 BTC, составил 417,300 BTC (-9% с начала года), а с адресов с балансом от 10,000 до 100,000 BTC дополнительно вывели 51,700 BTC (-2% с начала года).
По мере дальнейшей институционализации Биткоина и перехода все большего числа транзакций и денежных потоков во внешние по отношению к блокчейну каналы информационная ценность самих ончейн-данных будет постепенно снижаться. Тем не менее, если рассматривать эти данные вместе с рыночными событиями, например продажей BTC «инвестором эпохи Сатоши», есть веские основания заключить, что в 2025 году, особенно во второй его половине, ранние крупные держатели в целом были чистыми продавцами.
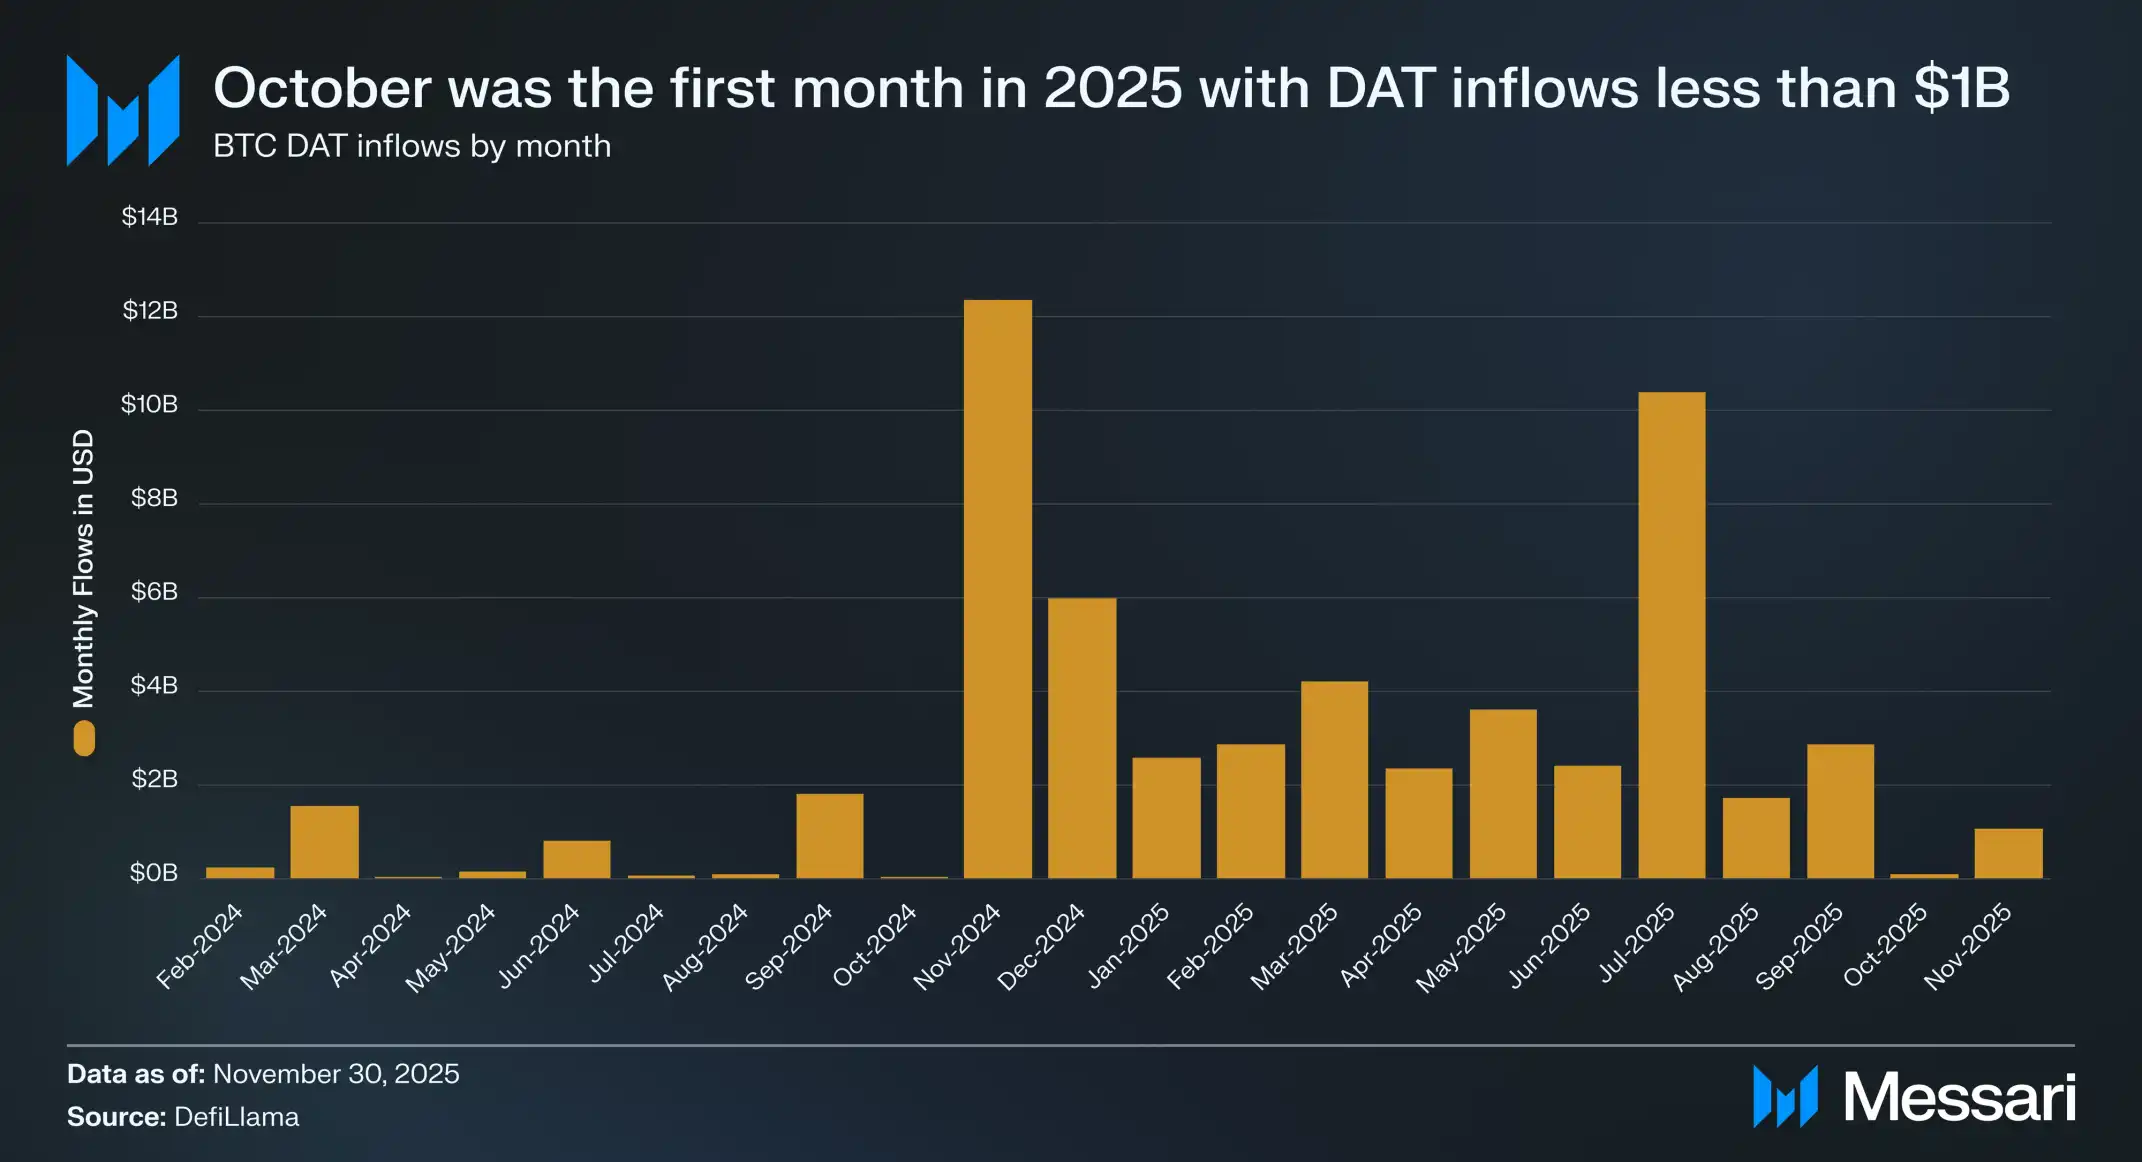
Эта волна предложения совпала с заметным ослаблением основного давления покупателей, которое поднимало цену BTC в течение последних двух лет. В октябре приток средств в сделки по корректировке институционального спроса (DAT) значительно сократился: впервые с 2025 года месячный чистый приток DAT оказался меньше 1 млрд $. В то же время спотовые биткоин-ETF, которые весь год были чистыми покупателями, с октября стали чистыми продавцами.
Когда оба крупных источника стабильного спроса одновременно слабеют за короткий период, рынку приходится одновременно сталкиваться с концентрированным давлением продаж со стороны ранних крупных держателей и ослаблением спроса. Сочетание этих сил закономерно оказывает значительное давление на цену.
Стоит ли беспокоиться? Опровергло ли недавнее отставание Биткоина его «монетизацию»?
На наш взгляд, нет. Как гласит старая поговорка: «В периоды неопределенности смотрите на более длинный горизонт». Одних трех месяцев слабой динамики недостаточно, чтобы окончательно отвергнуть долгосрочный тезис о BTC. Исторически BTC переживал более продолжительные периоды отставания, после которых не только восстанавливался, но и достигал новых максимумов по отношению к доллару и золоту. Нынешнее отставание действительно стало неудачей, но мы не считаем его структурной проблемой.
В перспективе 2026 года ситуация становится еще сложнее. По мере того как BTC все чаще рассматривается как макроактив, значение традиционных аналитических моделей, например «четырехлетнего цикла», снижается. На динамику BTC сильнее будут влиять макропеременные, поэтому главные вопросы теперь таковы:
Продолжат ли центральные банки накапливать золото?
Будут ли ускоряться тенденции на фондовом рынке, обусловленные ИИ?
Уволит ли Трамп Пауэлла?
Если да, заставит ли Трамп нового председателя ФРС начать покупать BTC?
Эти переменные крайне трудно предсказать, и мы не претендуем на то, чтобы знать ответы наверняка.
Но в долгосрочной денежной траектории BTC мы уверены. В течение многих лет и даже десятилетий мы ожидаем, что денежная стоимость BTC будет расти — как по отношению к доллару, так и к золоту. В конечном счете это суждение можно свести к одному вопросу: «Являются ли криптоденьги более совершенной формой денег?»
Если ответ положительный, долгосрочное направление движения BTC становится очевидным.
За пределами BTC: как оценивать L1?
BTC явно занял позицию ведущих криптоденег, но это не единственный криптоактив с денежной премией. Оценка некоторых токенов Layer 1 (L1) также отражает определенную премию за денежные свойства или, по крайней мере, учитывает потенциал ее появления в будущем.
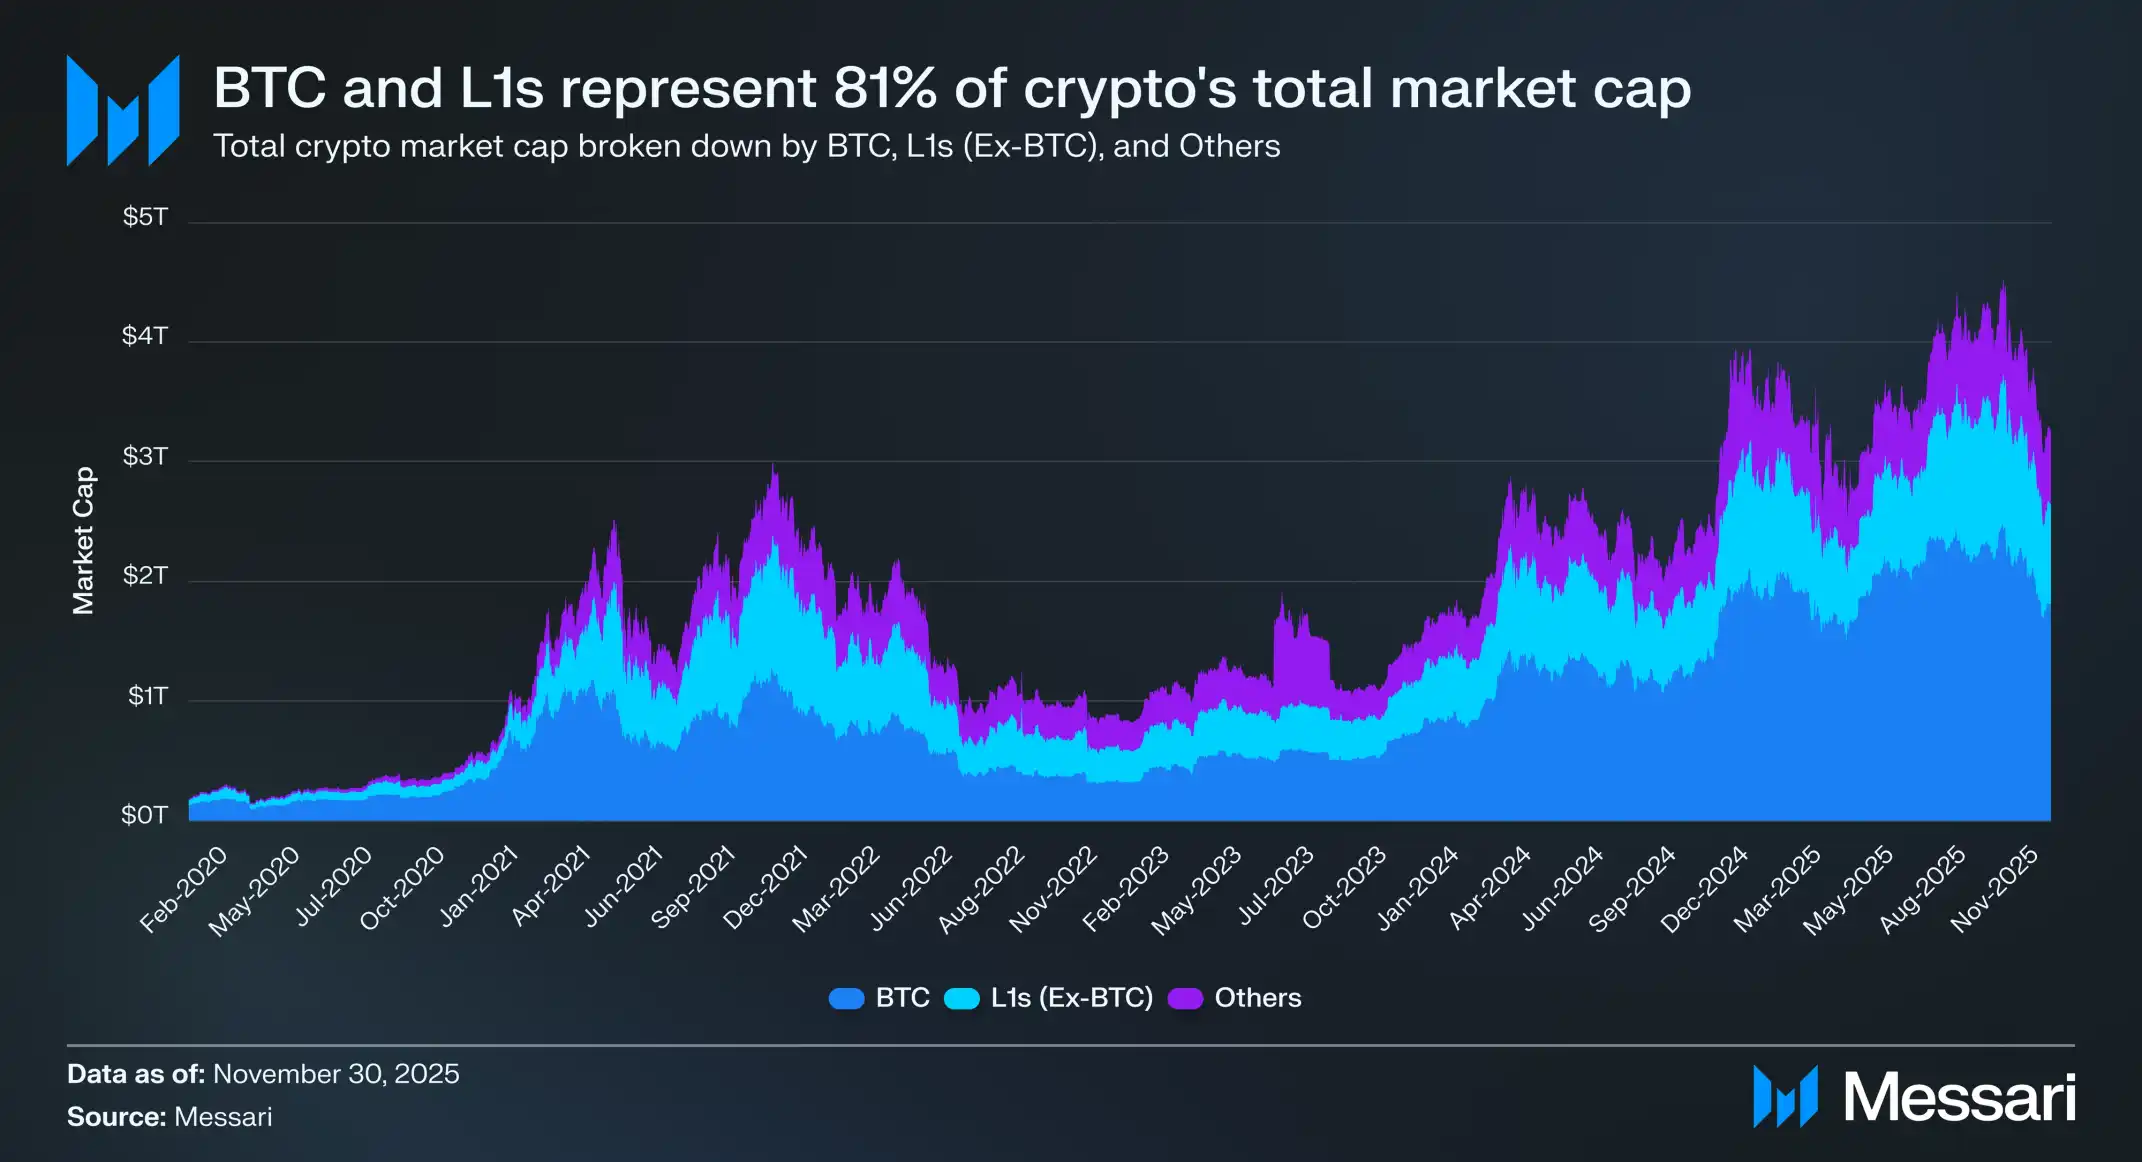
Сейчас общая рыночная капитализация крипторынка составляет примерно 3,26 трлн $. На BTC приходится около 1,8 трлн $; из оставшихся 1,45 трлн $ примерно 830 млрд $ сосредоточено в различных альтернативных токенах L1. В целом около 2,63 трлн $, или примерно 81% капитализации крипторынка, приходится на активы, которые рынок уже считает деньгами или, по его мнению, может наделить денежной премией в будущем.
Поэтому трейдерам, инвесторам, управляющим активами и разработчикам необходимо понимать, как рынок присваивает или снимает денежную премию. В криптоиндустрии мало факторов сильнее влияющих на оценку актива, чем готовность рынка считать его «деньгами». Именно поэтому прогноз того, куда в будущем будут перетекать денежные премии, — пожалуй, самая важная отдельная переменная при формировании портфеля активов в этой отрасли.
Как уже говорилось, мы ожидаем, что в ближайшие годы BTC продолжит отбирать долю рынка у золота и других несуверенных активов для сохранения стоимости. Но возникает вопрос: какое место в этой картине займут L1?
Поднимет ли прилив все лодки или по мере того, как BTC будет «заполнять разрыв» с золотом, часть денежной премии уйдет от других L1?
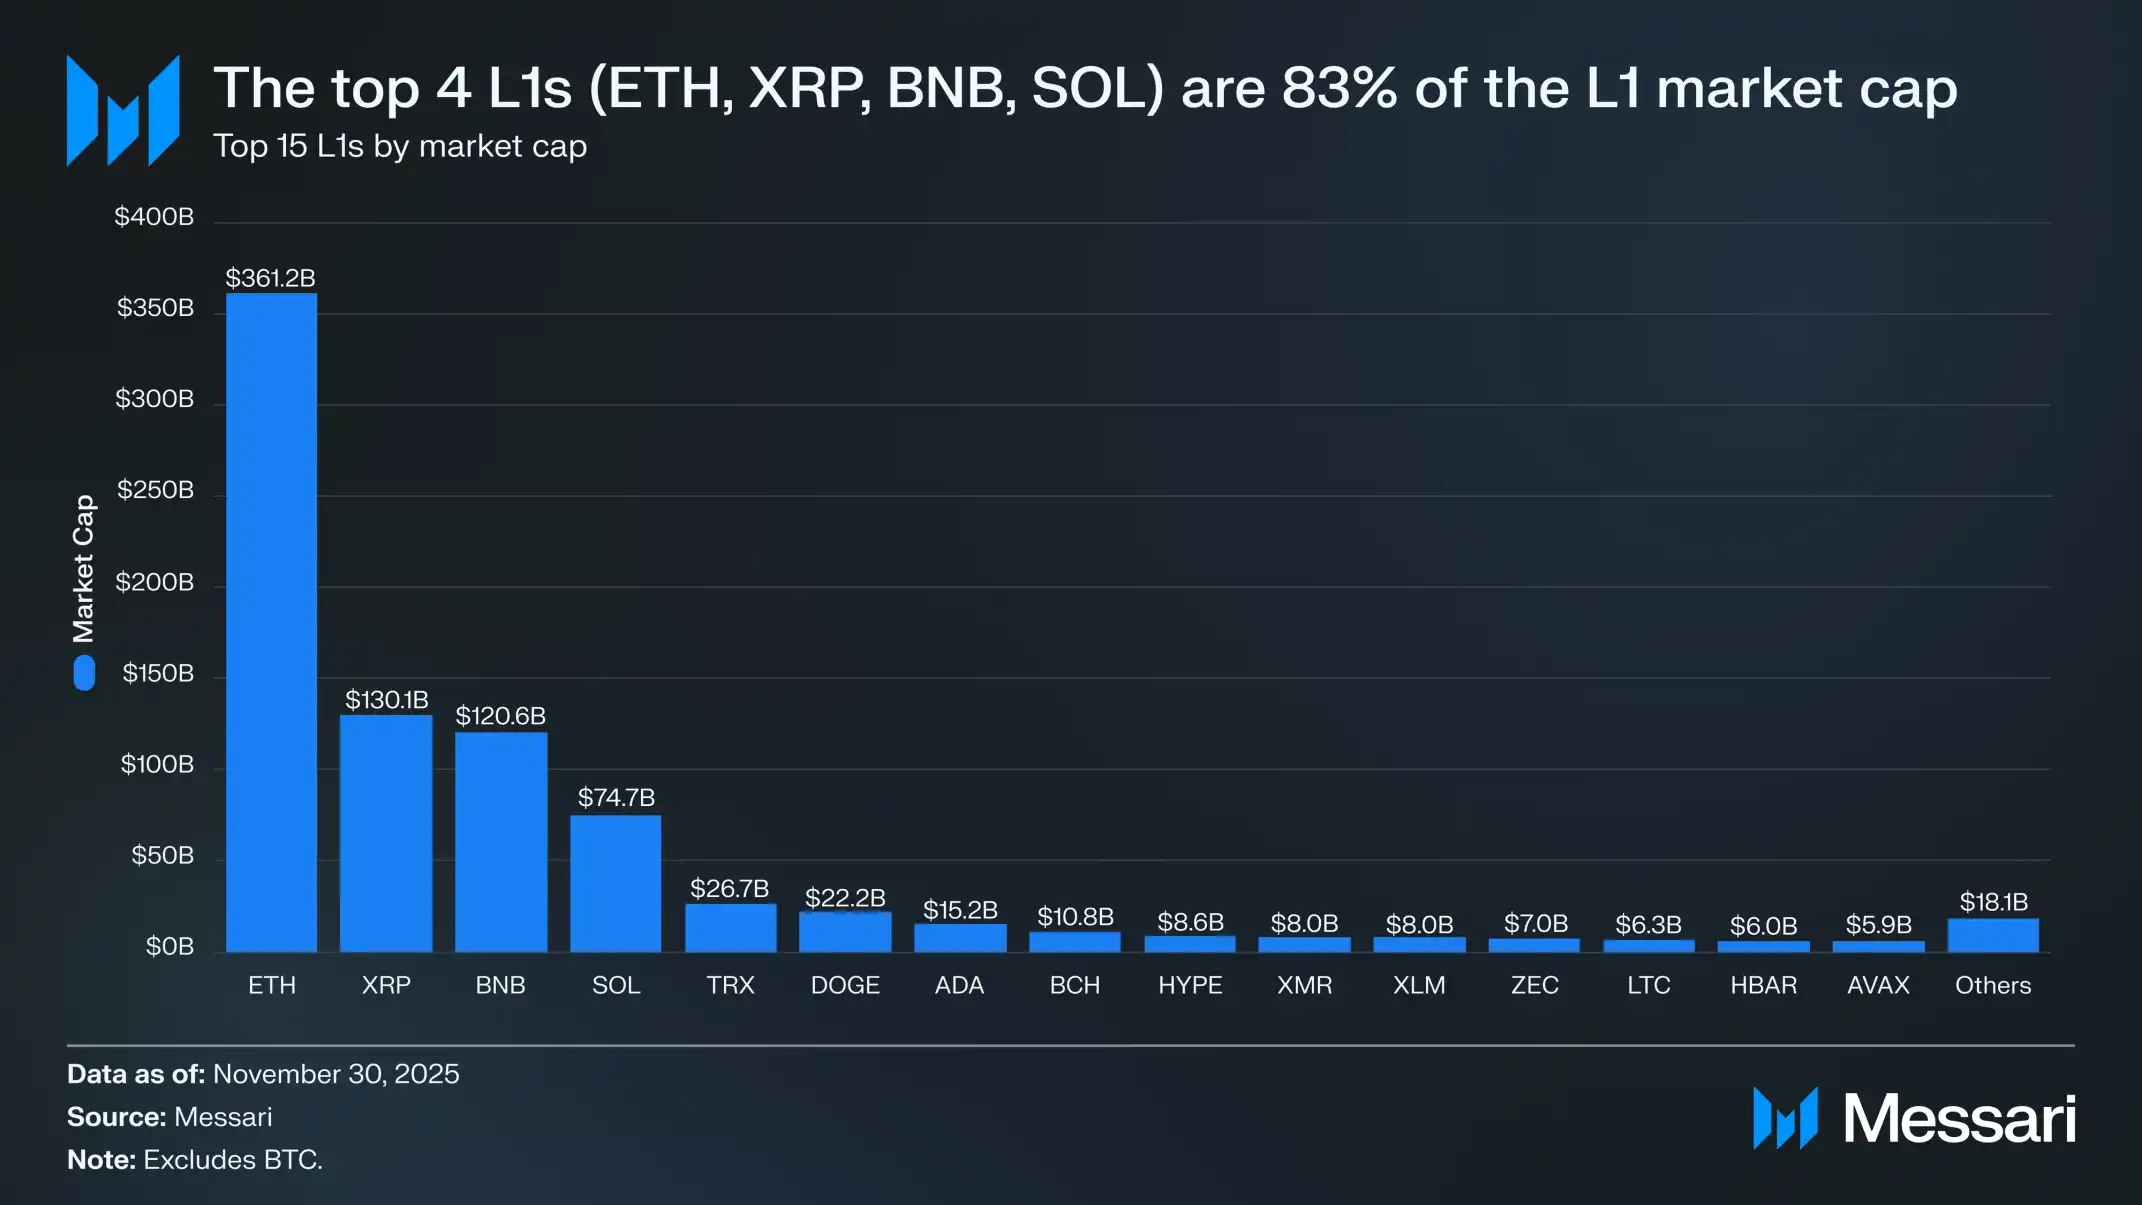
Прежде всего необходимо понять, как сейчас оцениваются L1. Четыре ведущих L1 по рыночной капитализации — ETH (3,612 трлн $), XRP (1,301 трлн $), BNB (1,206 трлн $) и SOL (746,8 млрд $). Их общая рыночная капитализация составляет 6,866 трлн $, или примерно 83% всего сектора альтернативных L1.
После первой четверки наблюдается значительный разрыв в оценке активов (например, капитализация TRX составляет примерно 266,7 млрд $), но общий масштаб сектора остается значительным. Даже капитализация AVAX, занимающего 15-е место среди L1, превышает 50 млрд $.
Важно подчеркнуть, что рыночная капитализация L1 не равна подразумеваемой денежной премии. Современные распространенные подходы к оценке L1 можно в основном разделить на три категории:
(i) денежная премия,
(ii) реальная экономическая ценность (REV) и
(iii) спрос на экономическую безопасность.
Следовательно, рыночная капитализация проекта складывается не только из того, что рынок считает его «деньгами», но и из совокупности нескольких логик оценки.
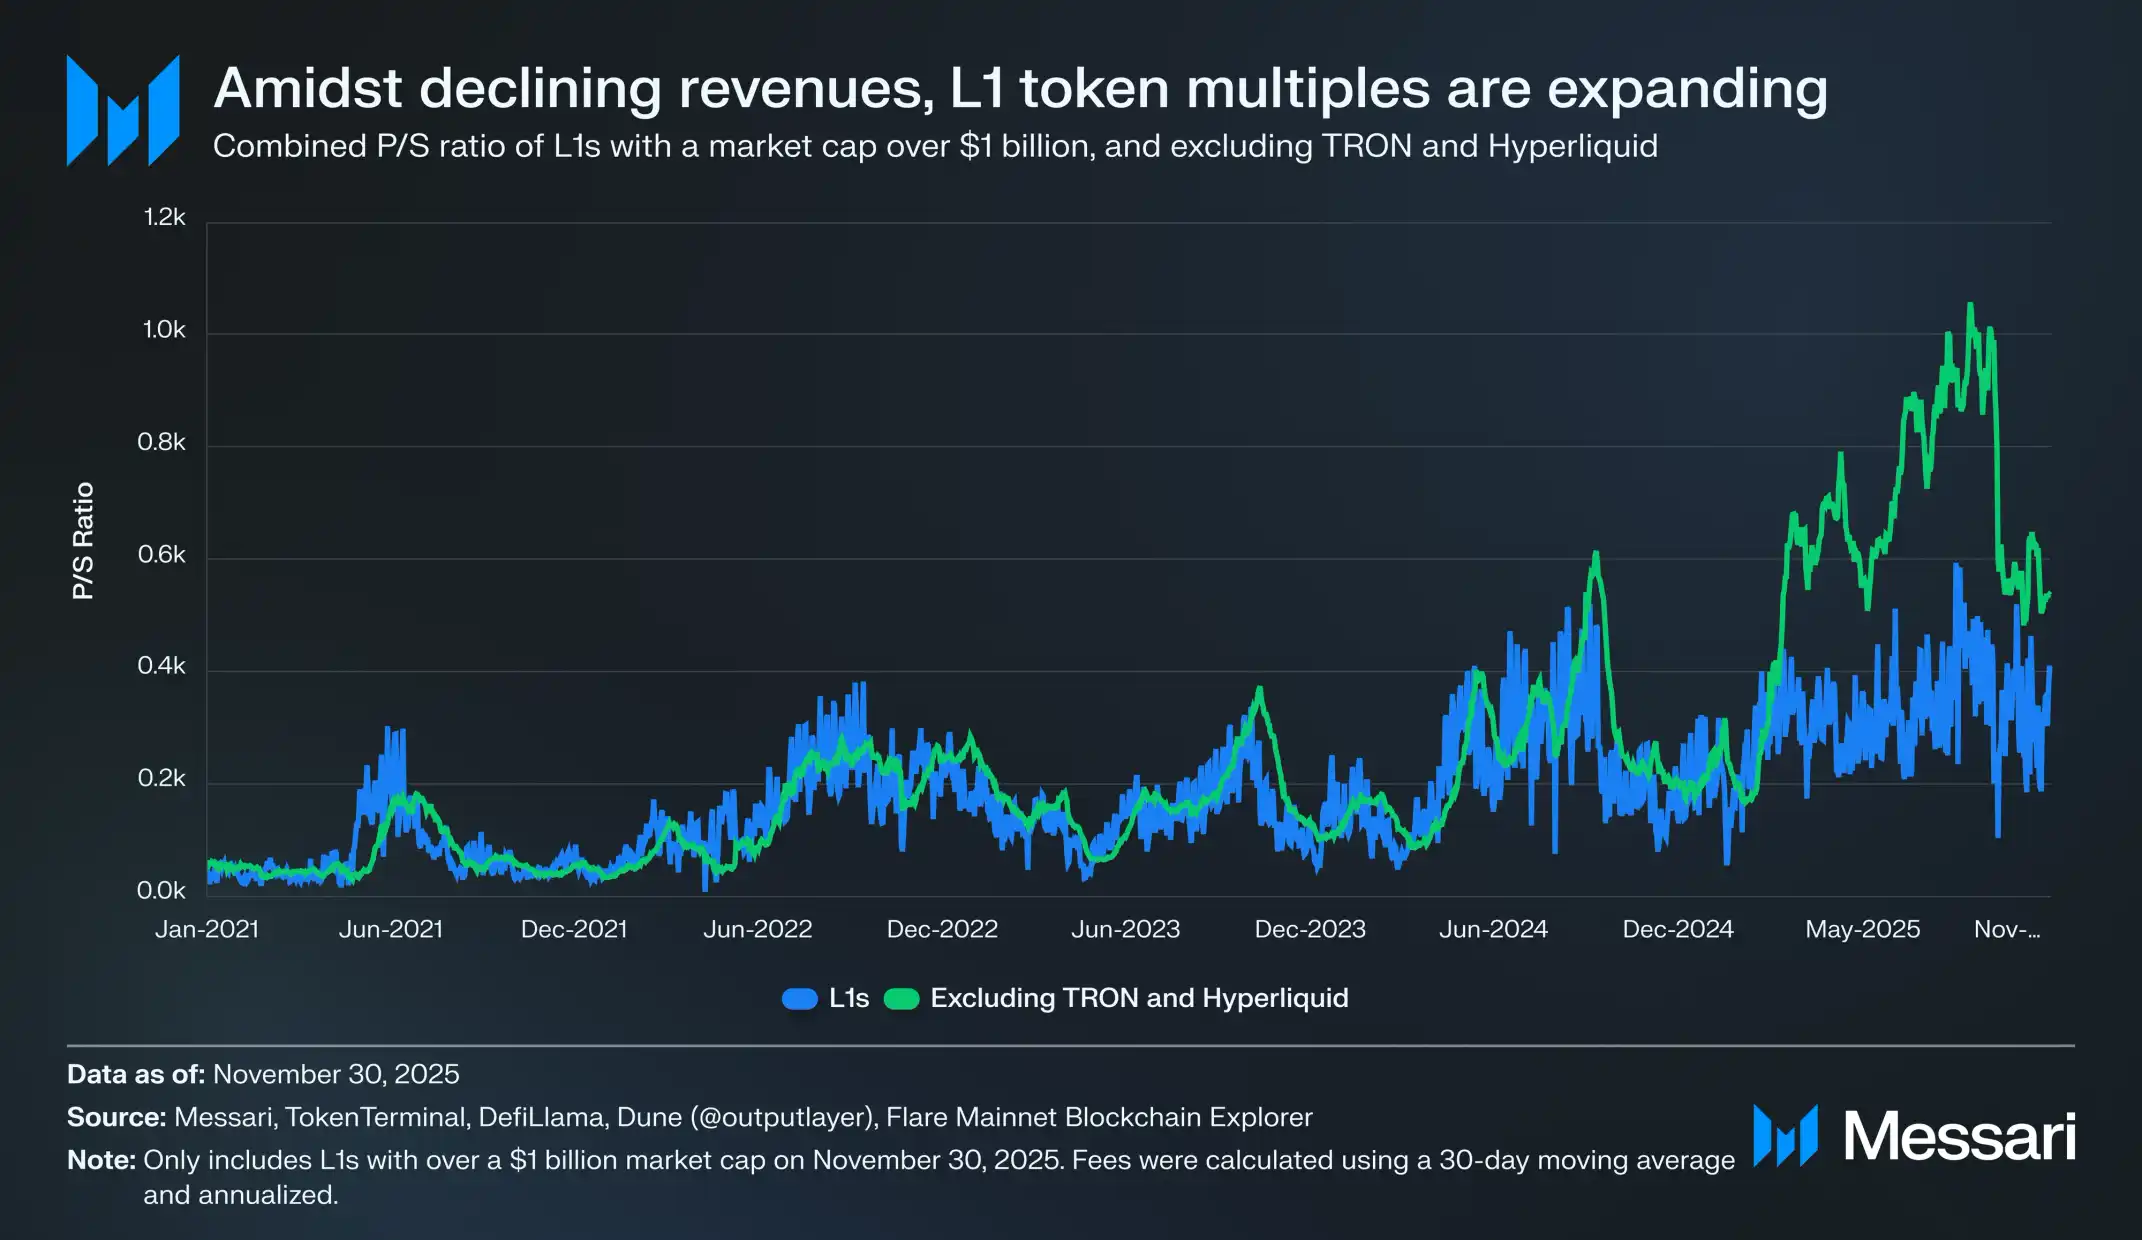
Несмотря на существование различных конкурирующих моделей оценки, рынок все чаще оценивает L1 исходя из «денежной премии», а не «выручки». За последние несколько лет совокупный коэффициент цены к продажам (P/S) для всех L1 с рыночной капитализацией более 1 млрд $ постепенно вырос примерно с 200x до 400x. Однако это поверхностное значение несколько вводит в заблуждение, поскольку в расчет включены TRON и Hyperliquid.
За последние 30 дней на TRX и HYPE пришлось 51% выручки выборки, тогда как их совокупная рыночная капитализация составила лишь 4%. Эти два актива существенно снизили общий уровень P/S.
Если убрать эти два выброса, картина становится совершенно ясной: выручка продолжает падать, а оценка L1 растет. Скорректированный коэффициент P/S демонстрирует устойчивый восходящий тренд:
30.11.2021: 40x
30.11.2022: 212x
30.11.2023: 137x
30.11.2024: 205x
30.11.2025: 536x
С точки зрения REV (реальной экономической ценности) возможное объяснение состоит в том, что рынок заранее учитывает ожидания будущего роста выручки. Однако при проверке фундаментальных показателей это объяснение трудно подтвердить. У выручки той же выборки L1 (по-прежнему без TRON и Hyperliquid) почти каждый год наблюдалось снижение — кроме одного:
2021: 123,3 млрд $
2022: 48,9 млрд $ (снижение на 60% год к году)
2023: 27,2 млрд $ (снижение на 44% год к году)
2024: 35,5 млрд $ (рост на 31% год к году)
2025: 17 млрд $ (в пересчете на год — снижение на 52% год к году)
По нашему мнению, самое простое и прямое объяснение состоит в том, что эти оценки обусловлены главным образом денежной премией, а не текущим или ожидаемым уровнем выручки.
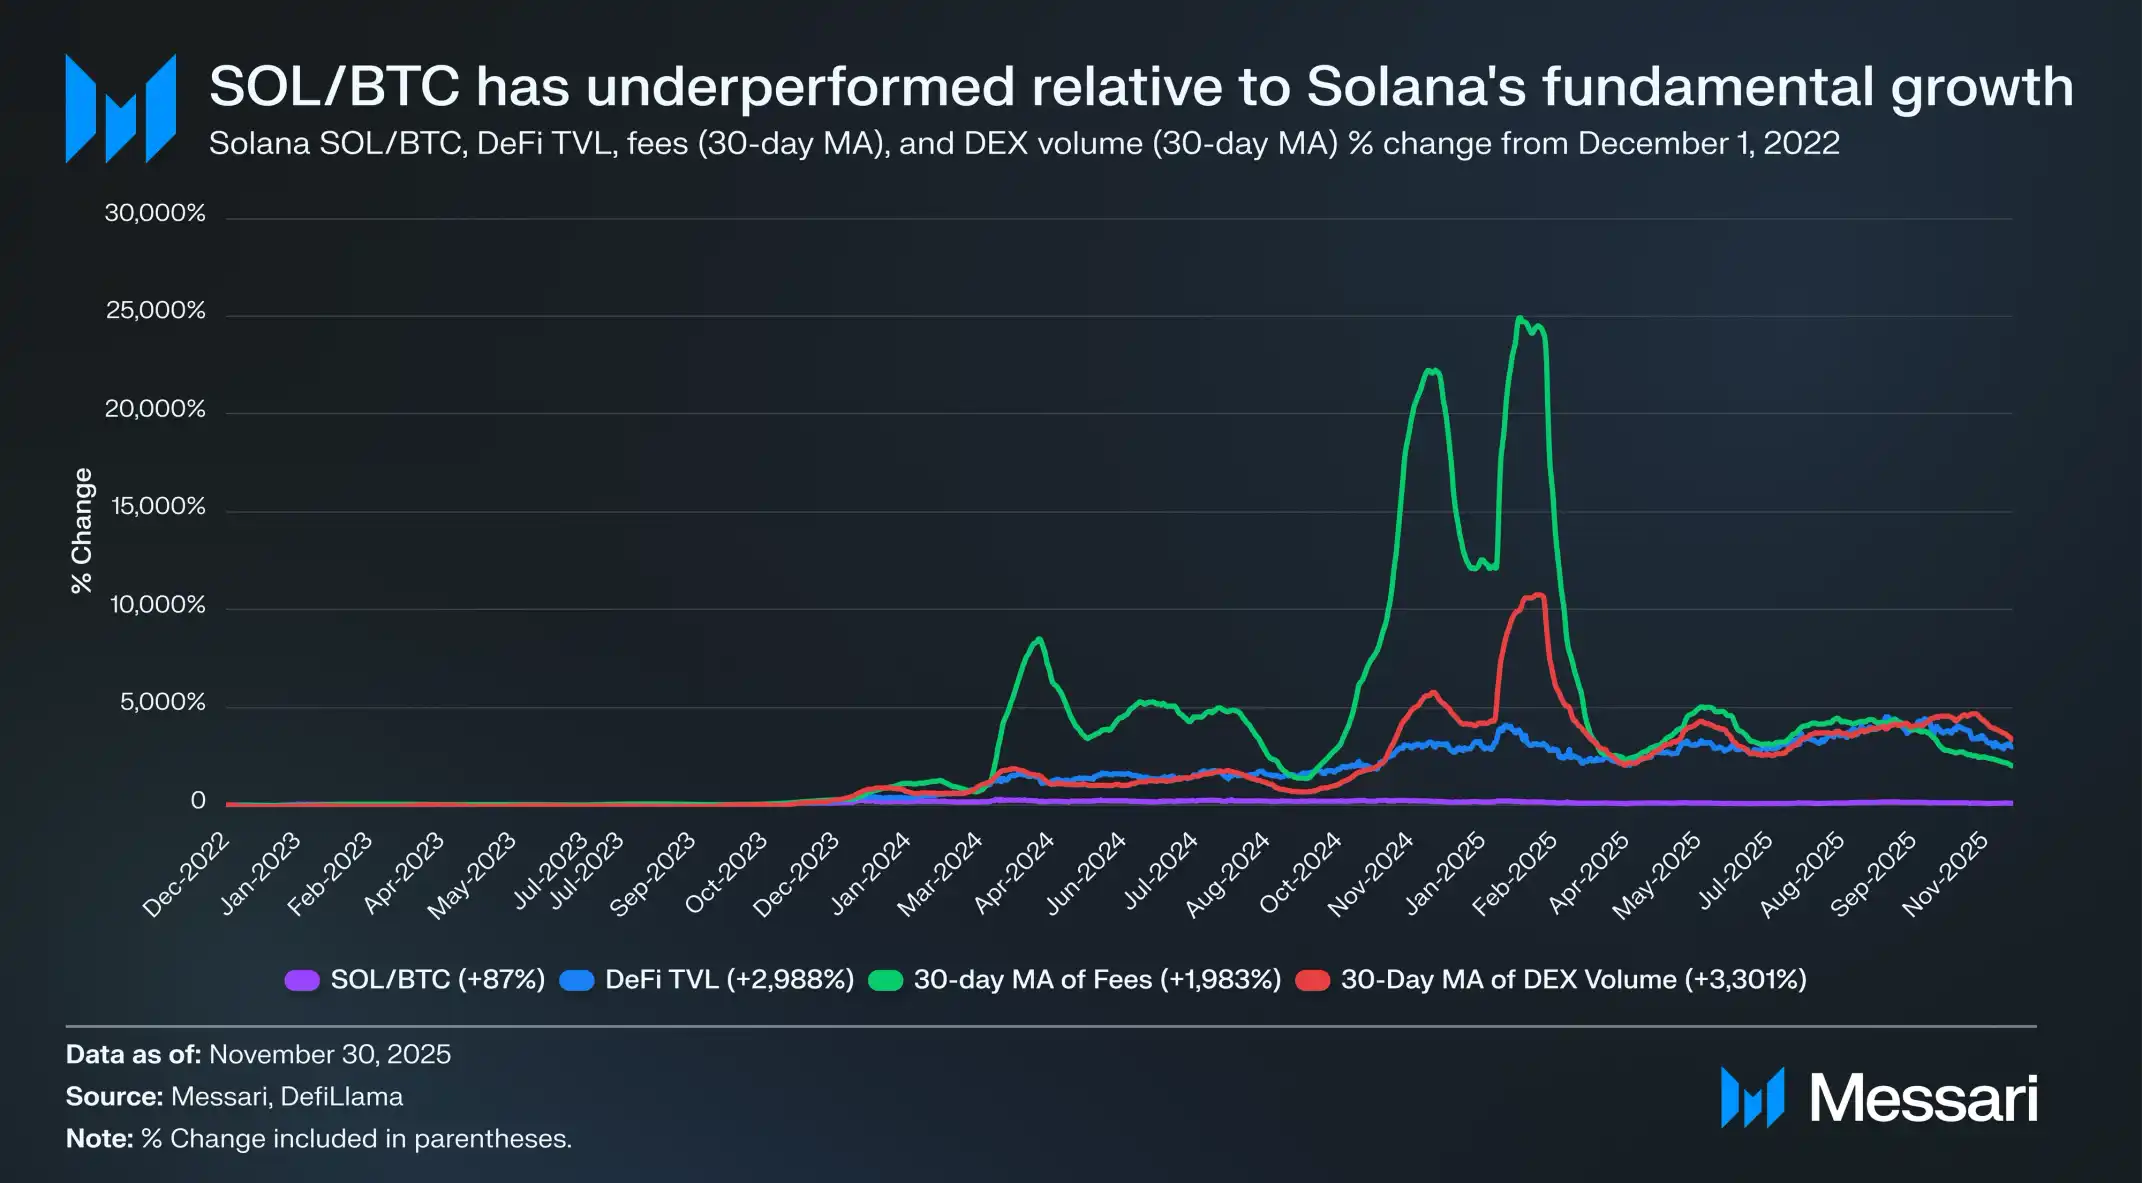
Дополнительный анализ опережающей динамики SOL показывает, что рост его цены мог быть даже ниже темпов роста фундаментальных показателей экосистемы. За тот же период, в течение которого SOL опередил BTC на 87%, фундаментальные показатели Solana демонстрировали взрывной рост: TVL в DeFi увеличился на 2 988%, комиссии выросли на 1 983%, а объем торгов на DEX подскочил на 3 301%. По любым разумным оценкам, с 01.12.2022 экосистема Solana выросла в 20–30 раз.
Однако SOL, основной актив, лежащий в основе этого роста и отражающий его, опередил BTC всего на 87%.
Перечитайте это предложение.
Чтобы L1 обеспечил существенную избыточную доходность относительно BTC, его экосистема должна вырасти не просто на 200%–300%, а на 2 000%–3 000%, чтобы добиться значительного двузначного относительного опережения.
Исходя из всего сказанного, мы считаем, что, хотя оценки L1 по-прежнему основаны на ожидании «потенциальной денежной премии в будущем», уверенность рынка в этих ожиданиях постепенно ослабевает. При этом рынок не поколебался в своей вере в денежную премию BTC; можно даже утверждать, что его преимущество становится все заметнее.
Кроме того, хотя криптоденьгам с технической точки зрения не нужны транзакционные комиссии или выручка для обоснования их оценки, для L1 эти метрики крайне важны. В отличие от BTC, нарратив L1 во многом зависит от развития экосистемы — приложений, пользователей, пропускной способности и экономической активности, — которое должно «поддерживать» стоимость токена.
Однако если использование экосистемы L1 год к году сокращается, что отражается на снижении транзакционных комиссий и выручки, токен теряет свое уникальное конкурентное преимущество перед BTC. Без реального экономического роста рынку будет все труднее принимать нарративы этих L1-криптоденег.
Заглядывая вперед, мы не считаем, что эта тенденция развернется в 2026 году или позднее. За очень редкими возможными исключениями альтернативные L1, как мы ожидаем, продолжат уступать BTC долю рынка. Их оценки в основном обусловлены ожиданиями будущих денежных премий, а по мере того как рынок будет постепенно осознавать, что среди всех активов именно BTC — наиболее убедительный кандидат на роль криптоденег, эти оценки продолжат снижаться.
В ближайшие годы Биткоин столкнется с трудностями, однако эти проблемы либо слишком отдалены, либо зависят от слишком большого числа неизвестных переменных, чтобы сейчас служить основанием для денежной премии других L1. Для L1 требования к доказательствам изменились: по сравнению с BTC их нарративы уже не столь убедительны, а в долгосрочной перспективе они не могут полагаться на общий рост рыночных настроений как на оправдание своих оценок.
Контраргумент: почему L1 все еще могут конкурировать с BTC?
Хотя мы не ожидаем, что L1 в ближайшей перспективе будут опережать BTC, считать, будто их денежная премия неизбежно упадет до нуля, тоже ошибочно. Рынок вряд ли присвоит активам оценку в миллиарды долларов без веских оснований; сохранение таких оценок показывает, что инвесторы верят в возможность закрепления некоторых L1 в более широкой экосистеме криптоденег.
Иными словами, хотя BTC явно занял ведущую позицию среди криптоактивов, в долгосрочной перспективе некоторые L1 все же могут сформировать собственные денежные ниши, если Биткоин не решит ряд структурных проблем.
Квантовая угроза
Самая актуальная потенциальная угроза денежному статусу BTC — так называемая «квантовая угроза». Если квантовые компьютеры достигнут достаточной мощности, они потенциально смогут взломать используемый Биткоином алгоритм цифровой подписи на эллиптических кривых (ECDSA), позволяющий атакующим вычислять приватные ключи по публичным. Теоретически это поставит под угрозу все адреса, чьи публичные ключи были раскрыты в блокчейне, включая повторно использованные адреса и старые UTXO, созданные до широкого распространения передовых практик.
По оценке Ника Картера, примерно 4,8млн BTC (около 23% от общего предложения) хранится на таких адресах с раскрытыми ключами и теоретически уязвимо для квантовой атаки. Из них примерно 1,7млн BTC (8% общего предложения) находятся на ранних адресах p2pk, где почти наверняка лежат «утраченные монеты» — активы владельцев, которые умерли, не проявляют активности или больше не контролируют приватные ключи. Эта часть активов и представляет собой наиболее сложную и нерешенную проблему.
Если квантовые вычисления действительно несут угрозу, Биткоину придется внедрить квантово-устойчивые схемы цифровой подписи. Если это преобразование не завершить, денежная ценность BTC окажется под угрозой краха, а классическая поговорка даже изменится на противоположную: «Наличие ключей не обязательно означает, что у вас есть монеты». Поэтому мы считаем, что сеть Биткоина неизбежно обновится, чтобы противостоять квантовой угрозе.
Настоящая сложность заключается не в самом обновлении, а в том, как поступить с этими «утраченными монетами». Даже после внедрения новых форматов квантово-устойчивых адресов эти монеты, скорее всего, останутся неподвижными на неопределенный срок и в долгосрочной перспективе будут уязвимы. На данный момент чаще всего обсуждаются два возможных пути:
Ничего не делать: со временем любая организация, располагающая квантовыми возможностями, сможет забрать эти монеты, вернув на рынок до 8% предложения. Скорее всего, они попадут к новым владельцам, а не к первоначальным держателям. Это почти наверняка снизит цену BTC и ослабит доверие рынка к его денежным свойствам.
Прямое уничтожение этих монет: после достижения заранее установленной высоты блока сделать уязвимые монеты непригодными для расходования, фактически навсегда удалив их из предложения. Однако у такого решения есть и существенные компромиссы: оно нарушает давний принцип Биткоина — устойчивость к цензуре — и может создать опасный прецедент: монеты можно «проголосовать» и тем самым исключить из обращения.
К счастью, в краткосрочной перспективе квантовые вычисления вряд ли станут реальной угрозой для Биткоина. Несмотря на значительный разброс прогнозов, даже самые смелые оценки обычно относят самое раннее возможное окно риска примерно к 2030 году. Исходя из этих сроков, мы не ожидаем существенного прогресса в решении квантовой проблемы в 2026 году. Это по-прежнему долгосрочный вопрос управления сетью, а не неотложная инженерная задача.
Долгосрочную траекторию оценить ещё сложнее. Главный нерешённый вопрос заключается в том, как сеть в конечном итоге поступит с неактивными монетами, которые нельзя перенести на адреса, устойчивые к квантовым атакам. Мы не можем с уверенностью сказать, какой путь выберет Биткоин, но уверены, что в конечном счёте сеть примет решение, которое поможет сохранить и максимизировать стоимость BTC.
Эти два основных подхода фактически можно считать направленными на одну и ту же цель: первый сохраняет устойчивость к цензуре, но может привести к появлению нового предложения; второй жертвует частью нарратива об устойчивости к цензуре, зато не позволяет BTC попасть в руки незаконных субъектов.
Какой бы путь в итоге ни был выбран, квантовая проблема представляет собой реальный долгосрочный вызов для управления сетью. Если квантовые вычисления станут реальной угрозой, а Биткоин не пройдёт обновление, BTC утратит статус денежного актива; и тогда альтернативные криптовалюты с более надёжной защитой от квантовых атак могут перехватить денежную премию, которой когда-то пользовался BTC.
Отсутствие программируемости
Ещё одно структурное ограничение сети Биткоина — отсутствие универсальной программируемости. Биткоин намеренно выбрал дизайн, не являющийся полным по Тьюрингу, а язык его скриптов строго ограничен по функциональности, что сдерживает сложность логики транзакций в блокчейне.
В отличие от других экосистем, где смарт-контракты могут нативно проверять и выполнять сложные условия подписи, Биткоин сейчас не способен напрямую проверять внешние сообщения, а добиться взаимодействия между блокчейнами с минимальным уровнем доверия без использования внецепочной инфраструктуры непросто.
По этой причине целый класс приложений — например, DEX, ончейн-деривативы, инструменты конфиденциальности и другие — практически невозможно создать непосредственно на L1 Биткоина.
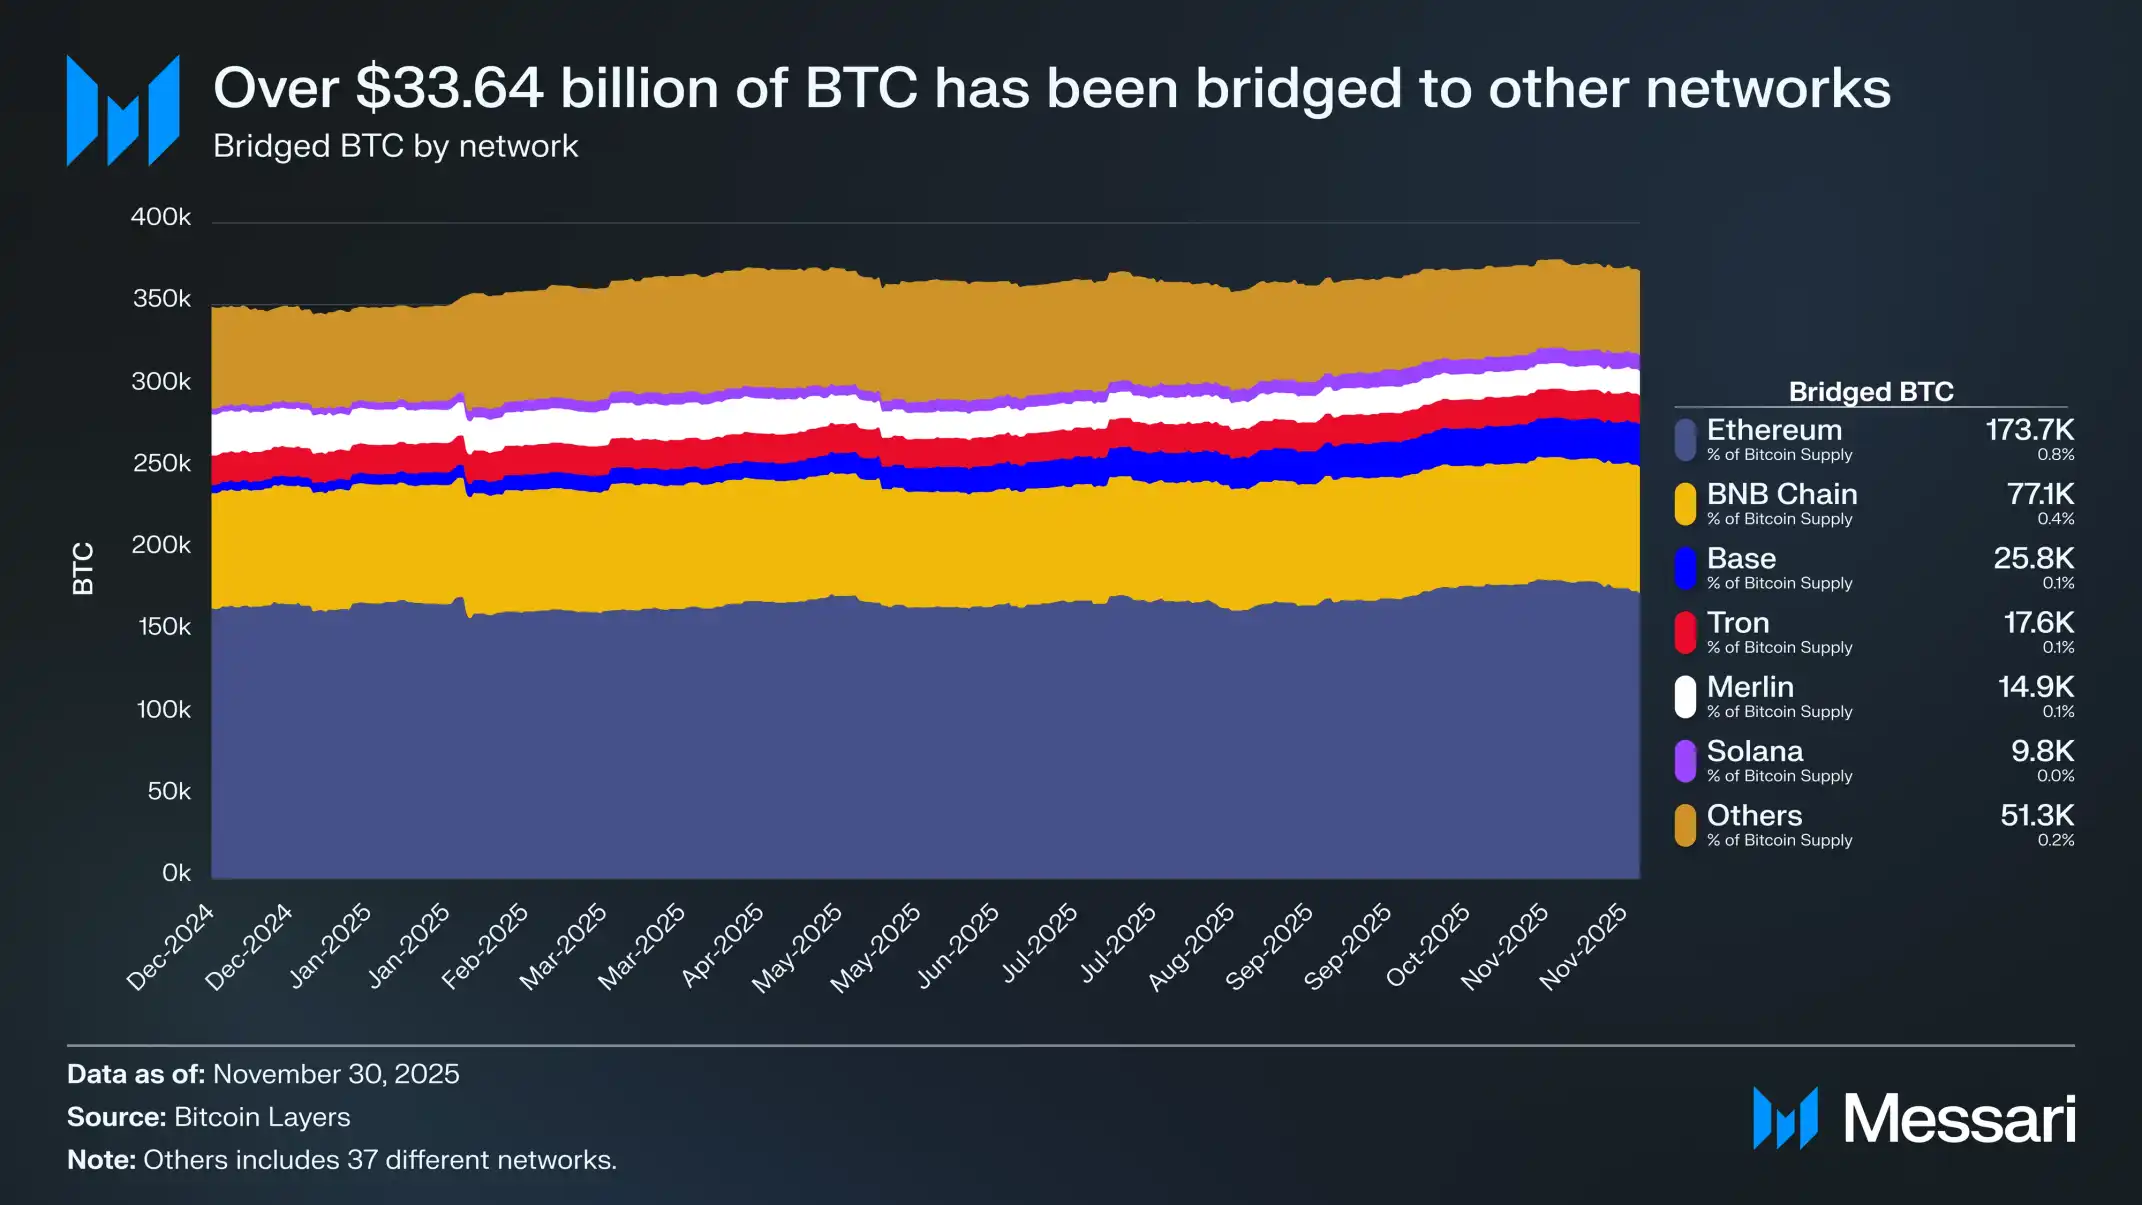
Хотя некоторые сторонники утверждают, что такой дизайн помогает уменьшить поверхность атаки и сохраняет простоту Биткоина как валюты, нельзя отрицать, что значительная часть держателей BTC хочет получить доступ к программируемой среде. На момент написания этой статьи 370,300 BTC (примерно 33,64 млрд $) были переведены в другие сети. Из них 365,000 BTC (около 99% всех BTC, перемещённых между сетями) используют кастодиальные схемы или предполагают доверие к посредникам. Иными словами, чтобы использовать BTC в более функциональной экосистеме, пользователи фактически вновь принимают на себя весь набор рисков, от которых Биткоин изначально призван был избавить.
В экосистеме Биткоина попытки решить эту проблему — включая федеративные сайдчейны, ранние решения L2 и мультиподписи с низким уровнем доверия — не привели к существенному снижению зависимости от критически важных допущений о доверии. Пользователи действительно хотят применять BTC в более программируемой среде, но при отсутствии по-настоящему бездоверительного способа взаимодействия между сетями им часто приходится соглашаться на централизованные кастодиальные организации.
По мере роста объёма BTC и превращения этого актива в макроэкономический инструмент спрос на способы эффективного использования BTC будет только увеличиваться. Будь то использование BTC в качестве залога, кредитование, обмен на другие активы или взаимодействие с более гибкими и программируемыми финансовыми системами — пользователи хотят не просто хранить валюту, но и иметь возможность её применять.
Однако при нынешнем устройстве Биткоина все эти варианты использования несут существенный хвостовой риск: применение BTC в программируемой среде или торговле с плечом почти неизбежно требует передать хранение актива централизованному посреднику.
По этим причинам мы считаем, что в конечном счёте сети Биткоина потребуется поддержать такие сценарии использования посредством форка, чтобы сделать их возможными без доверия и разрешений. Мы не считаем, что для этого Биткоину нужно превращаться в платформу смарт-контрактов; более разумным решением может стать добавление новых опкодов, например OP_CAT, которые обеспечат взаимодействие и компонуемость BTC между сетями без доверия.
OP_CAT интересен тем, что для потенциального обеспечения перемещения BTC между разными сетями без доверия достаточно относительно небольшого изменения на уровне консенсуса. Речь не о превращении Биткоина в платформу смарт-контрактов, а о внедрении относительно простого опкода: при использовании вместе с Taproot и существующими примитивами Script он может позволить Биткоину напрямую выполнять условия расходования средств и ограничивать их на базовом уровне.
Эта возможность позволит создавать кроссчейн-мосты для BTC без доверия, не полагаясь на кастодианов, федеративные механизмы или внешние наборы валидаторов. Тем самым будет устранён основной риск нынешней ситуации: именно из-за этих рисков сегодня сотни тысяч BTC обёрнуты в кастодиальные активы.
В отличие от квантовой угрозы, отсутствие программируемости в Биткоине не ставит под угрозу его способность выполнять денежную функцию. Тем не менее оно ограничивает потенциальный размер рынка BTC как криптоденег. Спрос на «программируемую валюту» уже очевиден: сейчас в кроссчейн-средах заблокировано более 370 000 BTC (примерно 1,76% от общего предложения), а объём активов, размещённых в экосистеме DeFi, превысил 120 млрд $.
По мере дальнейшего расширения криптоэкосистемы и перехода всё большего числа финансовых операций в блокчейн этот спрос будет только расти. Однако сейчас Биткоин не предлагает бездоверительного способа безопасно использовать BTC в программируемой экосистеме. Если рынок в итоге сочтёт связанные с этим риски неприемлемыми, главными бенефициарами спроса станут программируемые активы L1, такие как ETH, SOL и другие.
Бюджет безопасности
Последняя структурная проблема Биткоина — его бюджет безопасности. Эту тему обсуждают уже более десяти лет, и хотя рынок сильно расходится во мнениях относительно её серьёзности, она всегда оставалась одним из самых спорных вопросов, связанных с долгосрочной денежной устойчивостью Биткоина.
По сути, бюджет безопасности — это совокупное вознаграждение майнеров за поддержание безопасности сети. Сейчас оно состоит главным образом из двух частей: награды за блок и комиссий за транзакции. Награда за блок сокращается вдвое примерно каждые четыре года, поэтому со временем Биткоину придётся в основном полагаться на комиссии за транзакции, а в ещё более отдалённом будущем — полностью на них, чтобы стимулировать майнеров и дальше защищать сеть.

В период всплеска популярности Ordinals и Runes рынку на какое-то время показалось, что одних комиссий за транзакции может хватить для вознаграждения майнеров и обеспечения безопасности сети. В 04.2024 доход от ончейн-комиссий достиг 281,4 млн $ — это был второй по величине месячный показатель за всю историю. Однако всего через полтора года доход от комиссий за транзакции резко упал. Фактически в 11.2025 ончейн-комиссии составили лишь 4,87 млн $ — минимальный месячный показатель с 12.2019.
Хотя резкое падение комиссий за транзакции вызывает тревогу, оно не обязательно означает непосредственную угрозу. Субсидия за блок в Биткоине по-прежнему служит значительным стимулом для майнеров и будет оставаться таковым ещё несколько десятилетий. Даже в 2050 году сеть будет выпускать примерно 50 BTC в неделю, что по-прежнему представляет собой значительную эмиссию для майнеров. Пока субсидия за блок остаётся главным источником дохода майнеров, безопасность сети вряд ли окажется под угрозой.
Однако вероятность того, что ончейн-комиссии за транзакции полностью заменят субсидию за блок, становится всё ниже.
Важно отметить, что дискуссия о бюджете безопасности — это не просто вопрос о том, «смогут ли комиссии полностью заменить субсидию». Комиссии не обязательно должны быть равны нынешнему размеру субсидии: достаточно, чтобы они превышали стоимость проведения одной убедительной атаки. Саму эту стоимость невозможно точно рассчитать, и она может значительно измениться по мере развития технологий майнинга и трансформации энергетического рынка.
Если в будущем затраты на майнинг существенно снизятся, уменьшится и минимально необходимый уровень комиссий. Это может произойти при разных сценариях: в умеренном — последовательные улучшения ASIC и более доступное подключение к простаивающим источникам возобновляемой энергии снизят предельные издержки майнеров; в экстремальном — прорывы в энергетике, например коммерциализация управляемого термоядерного синтеза или появление сверхдешёвой атомной энергии, могут на порядки снизить цены на электричество и коренным образом изменить экономику поддержания хешрейта.
Даже если признать, что переменных слишком много, чтобы точно рассчитать бюджет безопасности Биткоина и определить необходимый уровень защиты, всё равно нужно рассмотреть гипотетический сценарий: вознаграждение майнеров в конечном итоге может оказаться недостаточным для экономически оправданного обеспечения безопасности сети. Тогда механизм стимулов, лежащий в основе «нейтральности без доверия» Биткоина, начнёт ослабевать, а безопасность сети будет всё больше зависеть от общественных ожиданий, а не от обеспеченных экономическими стимулами ограничений.
Возможен сценарий, при котором некоторые участники — например, криптобиржи, кастодианы, государства или крупные держатели — согласятся майнить себе в убыток, чтобы защитить активы, от которых они зависят. Однако, хотя такой «защитный майнинг» технически может поддержать безопасность сети, он также способен подорвать общественный консенсус вокруг BTC как валюты. Если пользователи начнут считать, что безопасность BTC зависит от согласованных действий нескольких крупных организаций, его денежная нейтральность и, как следствие, денежная премия могут оказаться под давлением.
Столь же вероятен и другой сценарий: ни одна организация не захочет нести убытки ради поддержания сети. В таком случае Биткоин может столкнуться с риском атаки 51%. Хотя атака 51% не уничтожит Биткоин навсегда (PoW-сети, такие как Ethereum Classic и Monero, переживали атаки 51%), она, несомненно, вызовет серьёзные вопросы о безопасности Биткоина.
На долгосрочный бюджет безопасности Биткоина влияет так много неопределённых факторов, что никто не может дать однозначный ответ на вопрос о том, как система будет развиваться через десятилетия. Эта неопределённость не представляет для BTC непосредственной угрозы, но создаёт долгосрочный хвостовой риск, который рынок должен учитывать в цене. С этой точки зрения денежную премию, сохраняющуюся у некоторых активов L1, можно также считать защитой от крайне маловероятного события — «угрозы долгосрочной экономической безопасности Биткоина».
Дискуссия об ETH: криптоденьги ли это?
Среди всех крупных криптоактивов ни один не вызывал столь продолжительных и непрекращающихся споров, как ETH. Статус BTC как главных криптоденег почти не подвергается сомнению, тогда как роль ETH остаётся далеко не определённой.
Одни считают ETH единственным активом помимо BTC, обладающим заслуживающими доверия денежными свойствами и не зависящим от государства; другие видят в ETH скорее «бизнес» со снижающейся выручкой, сокращающейся маржой и конкуренцией со стороны более быстрых и дешёвых сетей L1.
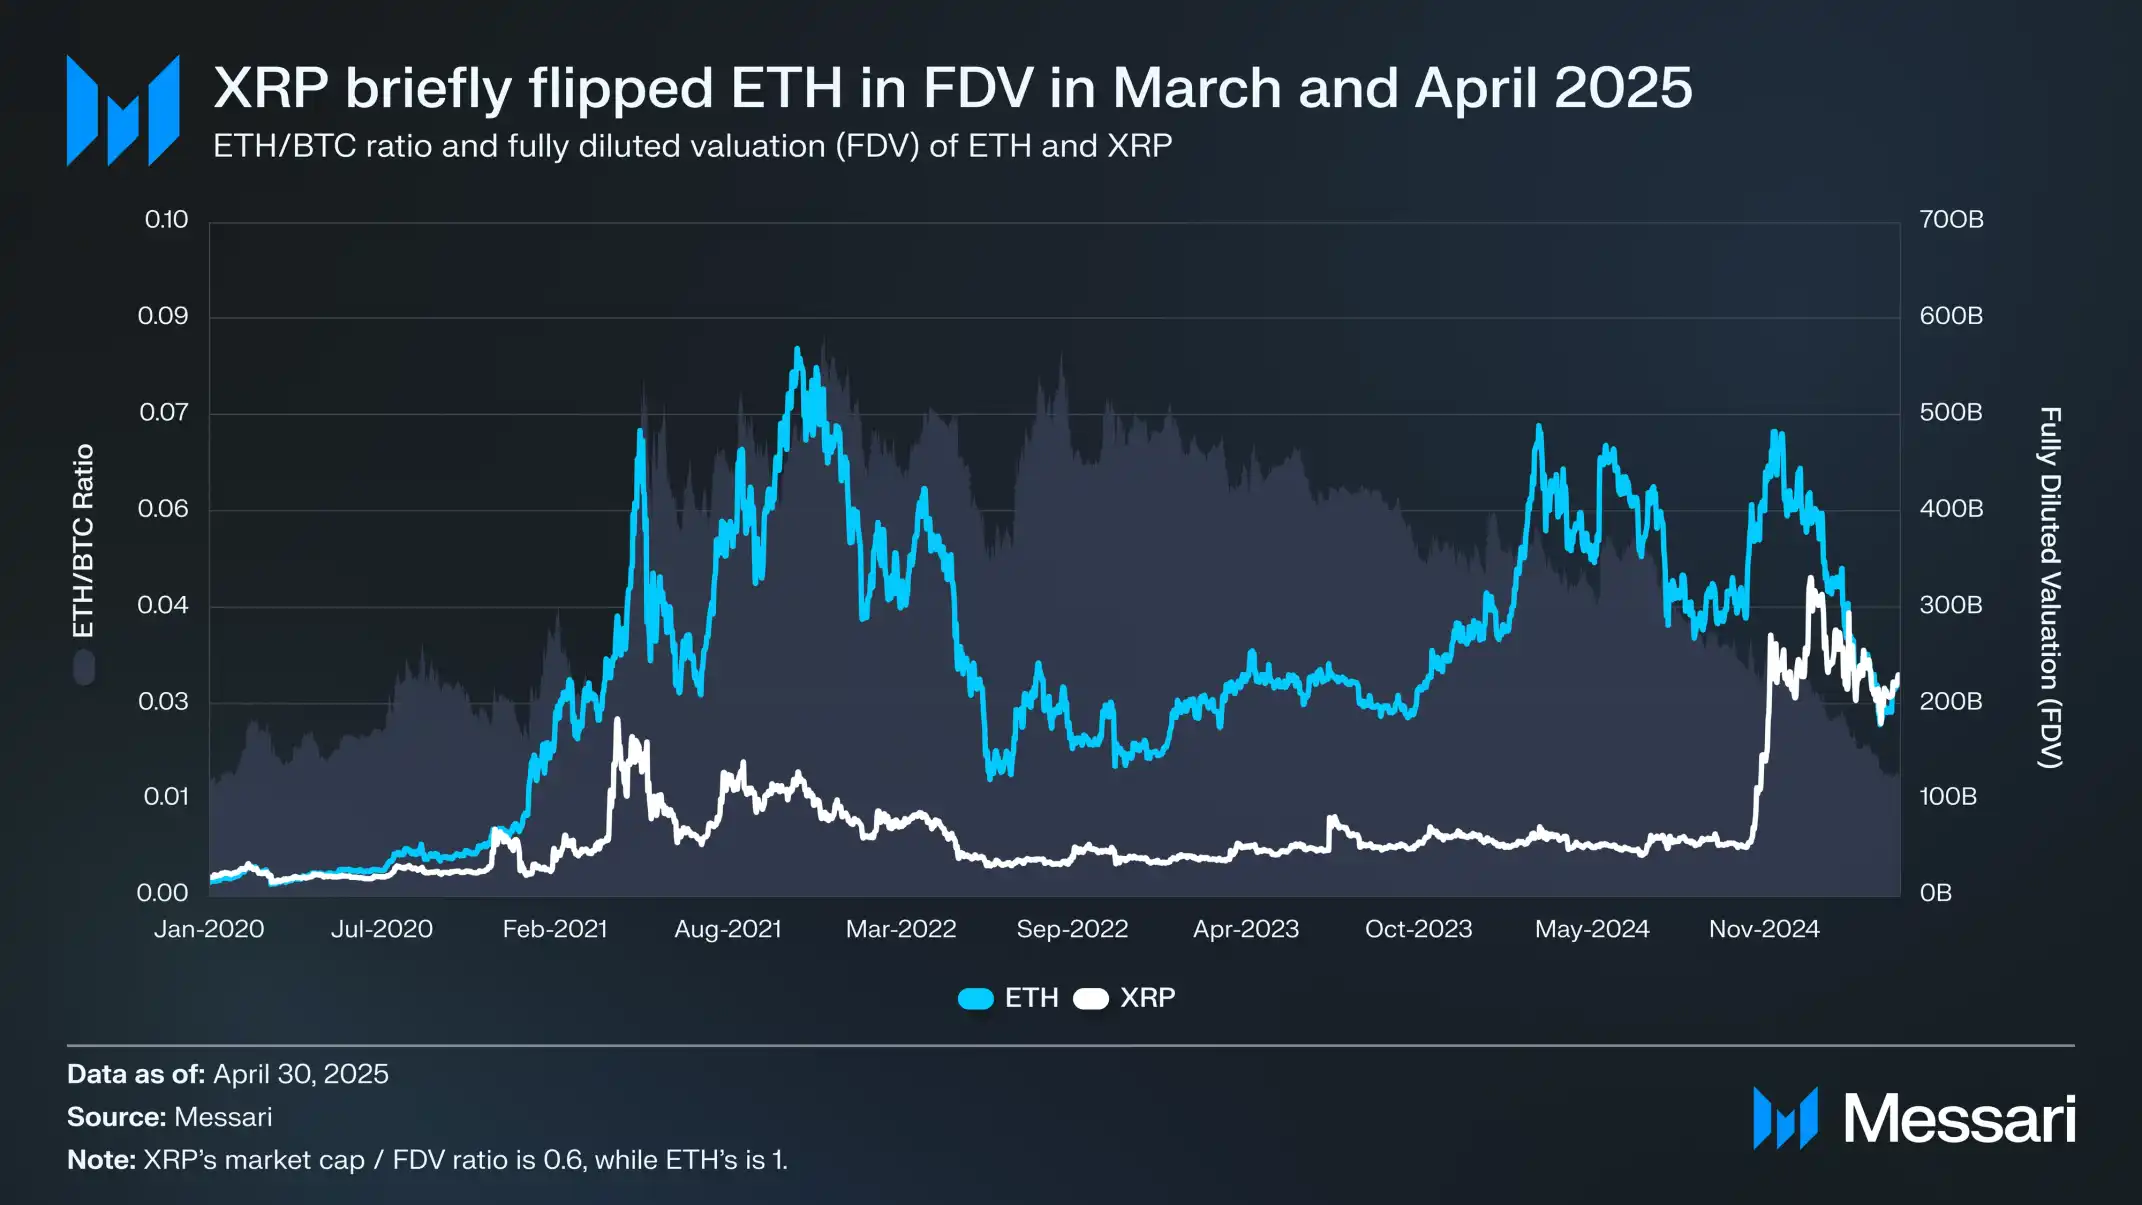
Похоже, эта дискуссия достигла кульминации в первой половине этого года. В марте XRP ненадолго обошёл ETH по полностью разводнённой оценке (FDV) (стоит отметить, что предложение ETH уже полностью находится в обращении, тогда как доля XRP в обращении сейчас составляет лишь около 60%).
На 16.03 FDV ETH составляла примерно 227,65 млрд $, тогда как FDV XRP достигла 239,23 млрд $ — результата, который годом ранее почти никто не счёл бы возможным. Затем, на 08.04.2025, курс ETH/BTC опустился ниже 0.02 — впервые с 02.2020. Иными словами, весь избыточный рост ETH относительно BTC в предыдущем цикле был полностью нивелирован.
К тому моменту настроения рынка вокруг ETH опустились до минимального уровня за несколько лет.
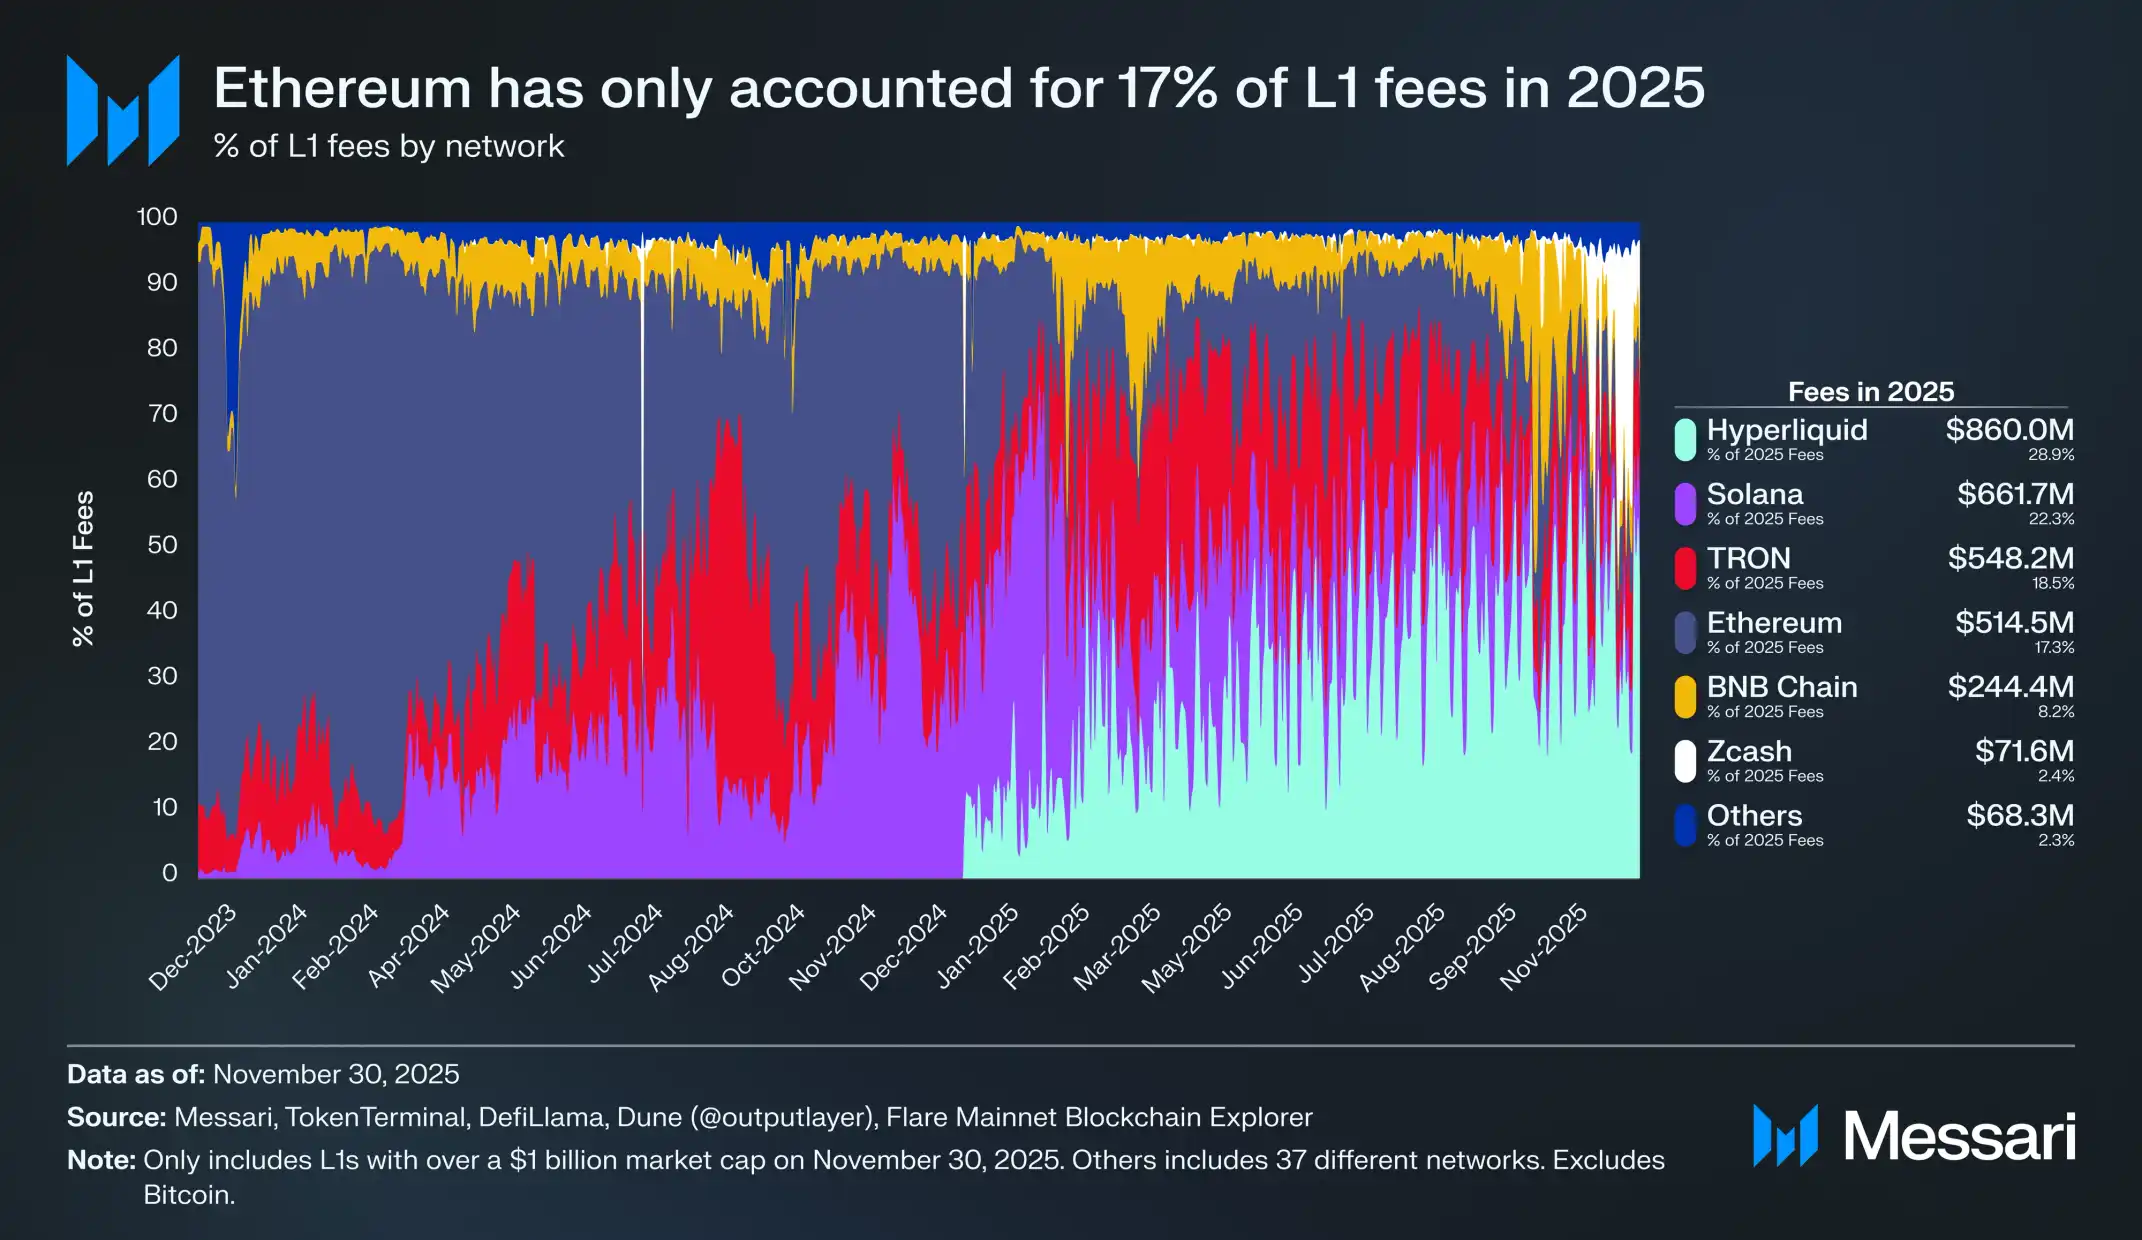
Хуже того, динамика цены — лишь часть проблемы. По мере развития конкурирующих экосистем доля Ethereum в комиссиях за транзакции L1 неуклонно сокращалась. В 2024 году свои позиции восстановила Solana, а в 2025 году стремительный рост показал Hyperliquid. Вместе они сократили долю Ethereum в комиссиях до 17% — лишь четвёртого места среди всех L1. Это разительно отличается от первого места годом ранее и демонстрирует резкое падение.
Комиссии — не единственный показатель, но они, несомненно, ясно показывают, куда перемещается экономическая активность. Сейчас Ethereum сталкивается с наиболее жёсткой конкуренцией за всю историю своего развития.
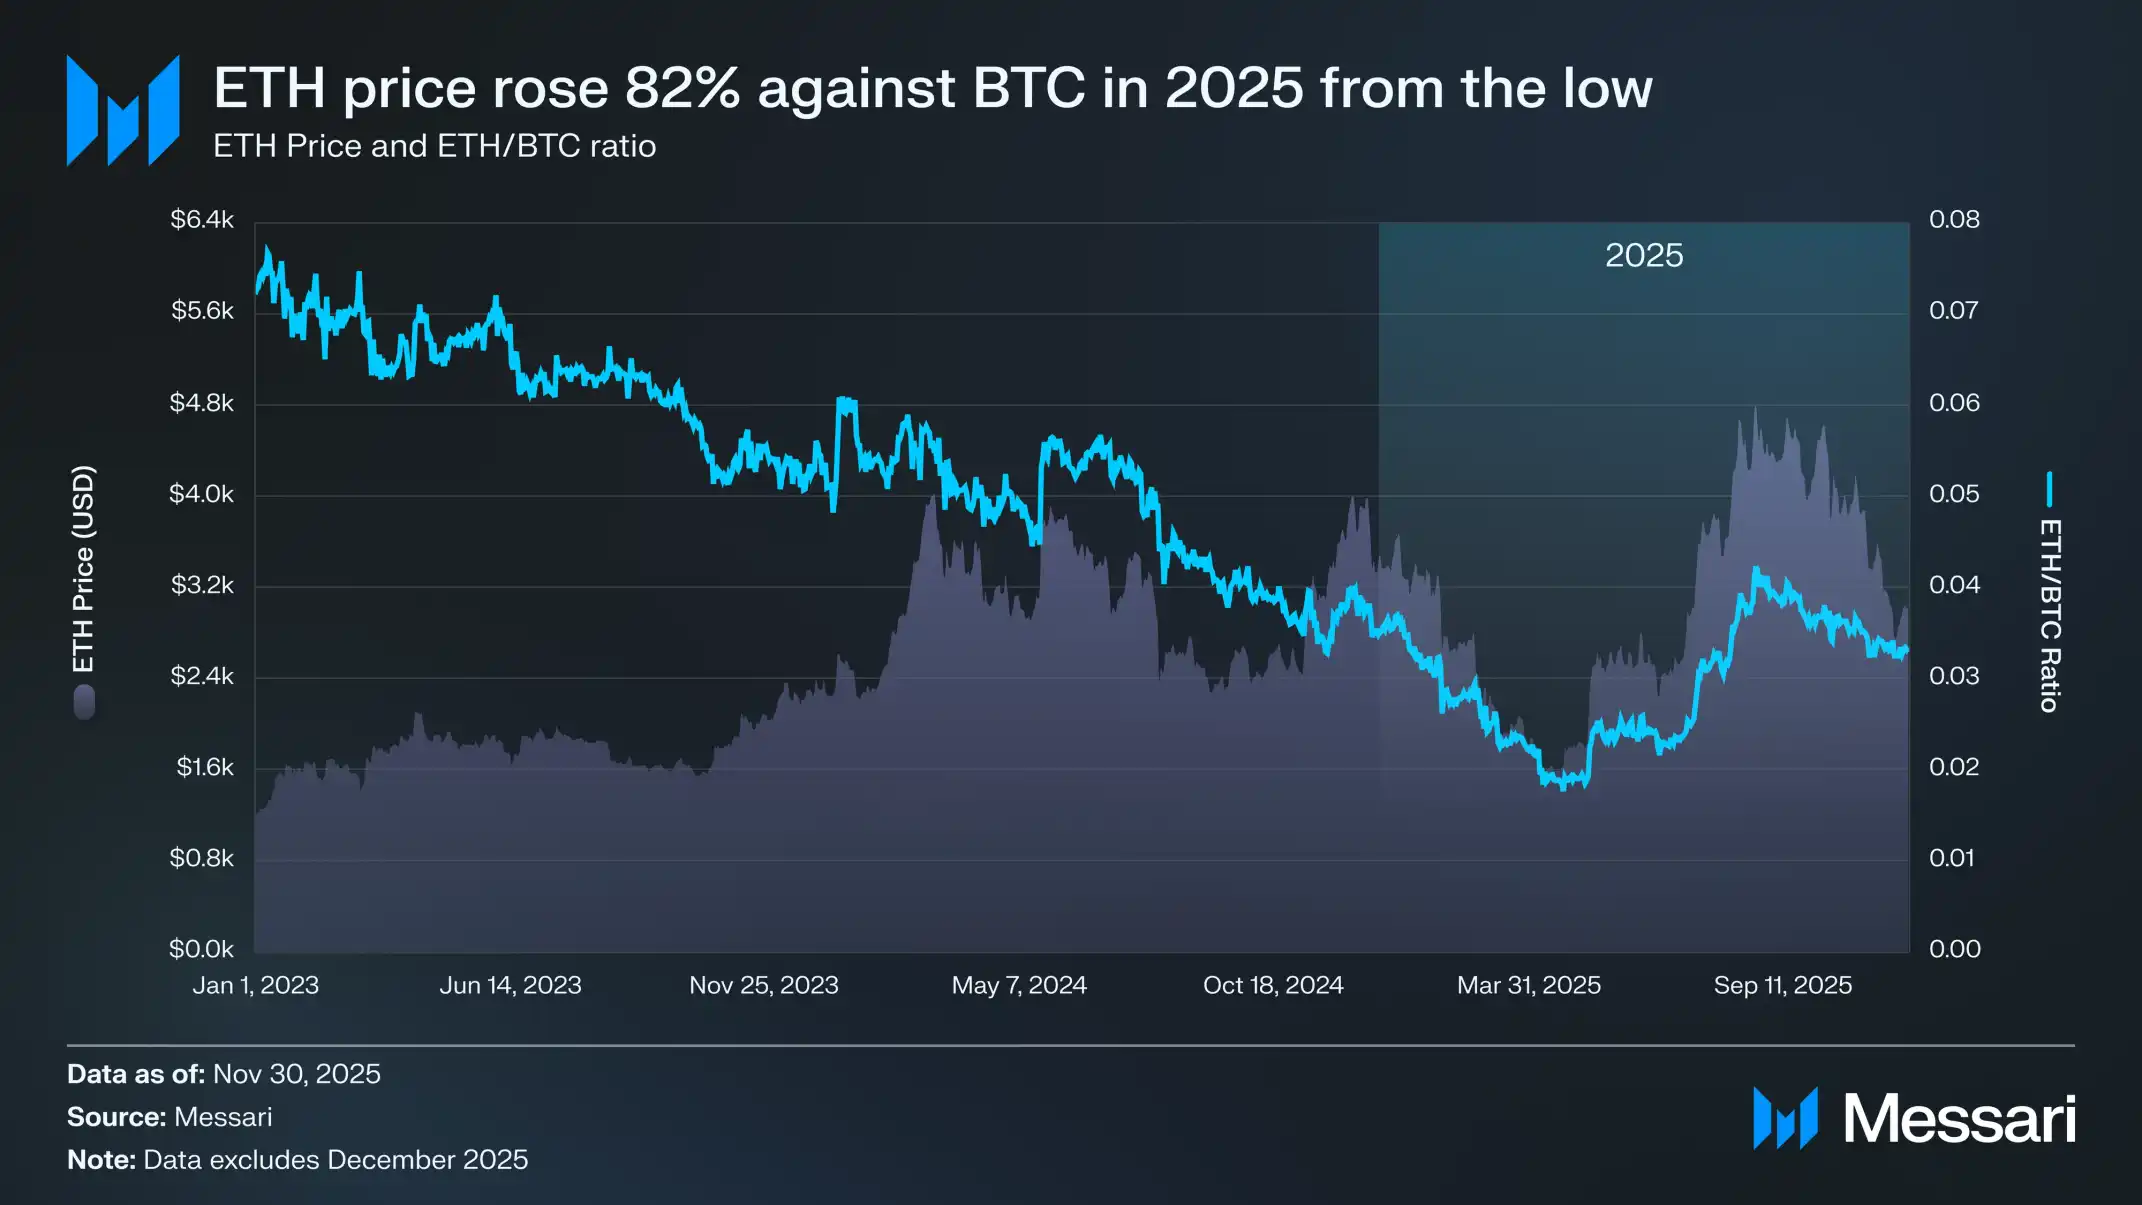
Однако история не раз показывала, что самые значительные развороты на крипторынке часто происходят в моменты крайнего пессимизма. Когда ETH повсеместно считают «провалившимся активом» и рынок от него отворачивается, многие предполагаемые «проблемы» актива уже полностью учтены в цене.
В 05.2025 впервые появились признаки чрезмерного пессимизма на рынке. С тех пор заметно развернулись и соотношение ETH/BTC, и цена ETH в долларах США. Курс ETH/BTC вырос с апрельского минимума 0.017 до 0.042 в августе — прирост составил 139%; одновременно цена самого ETH за тот же период поднялась с 1646 $ до 4793 $, увеличившись в общей сложности на 191%. Импульс достиг пика на 24.08, когда ETH установил новый исторический максимум на отметке 4946 $.
После этого цикла переоценки рынок постепенно осознал, что общая траектория ETH сменила направление и вновь стала восходящей. Перемены в руководстве Ethereum Foundation (о них речь пойдёт далее в этом материале), а также появление казначейств цифровых активов, ориентированных на ETH, придали рынку определённость и уверенность, которых ему заметно не хватало в течение прошлого года.
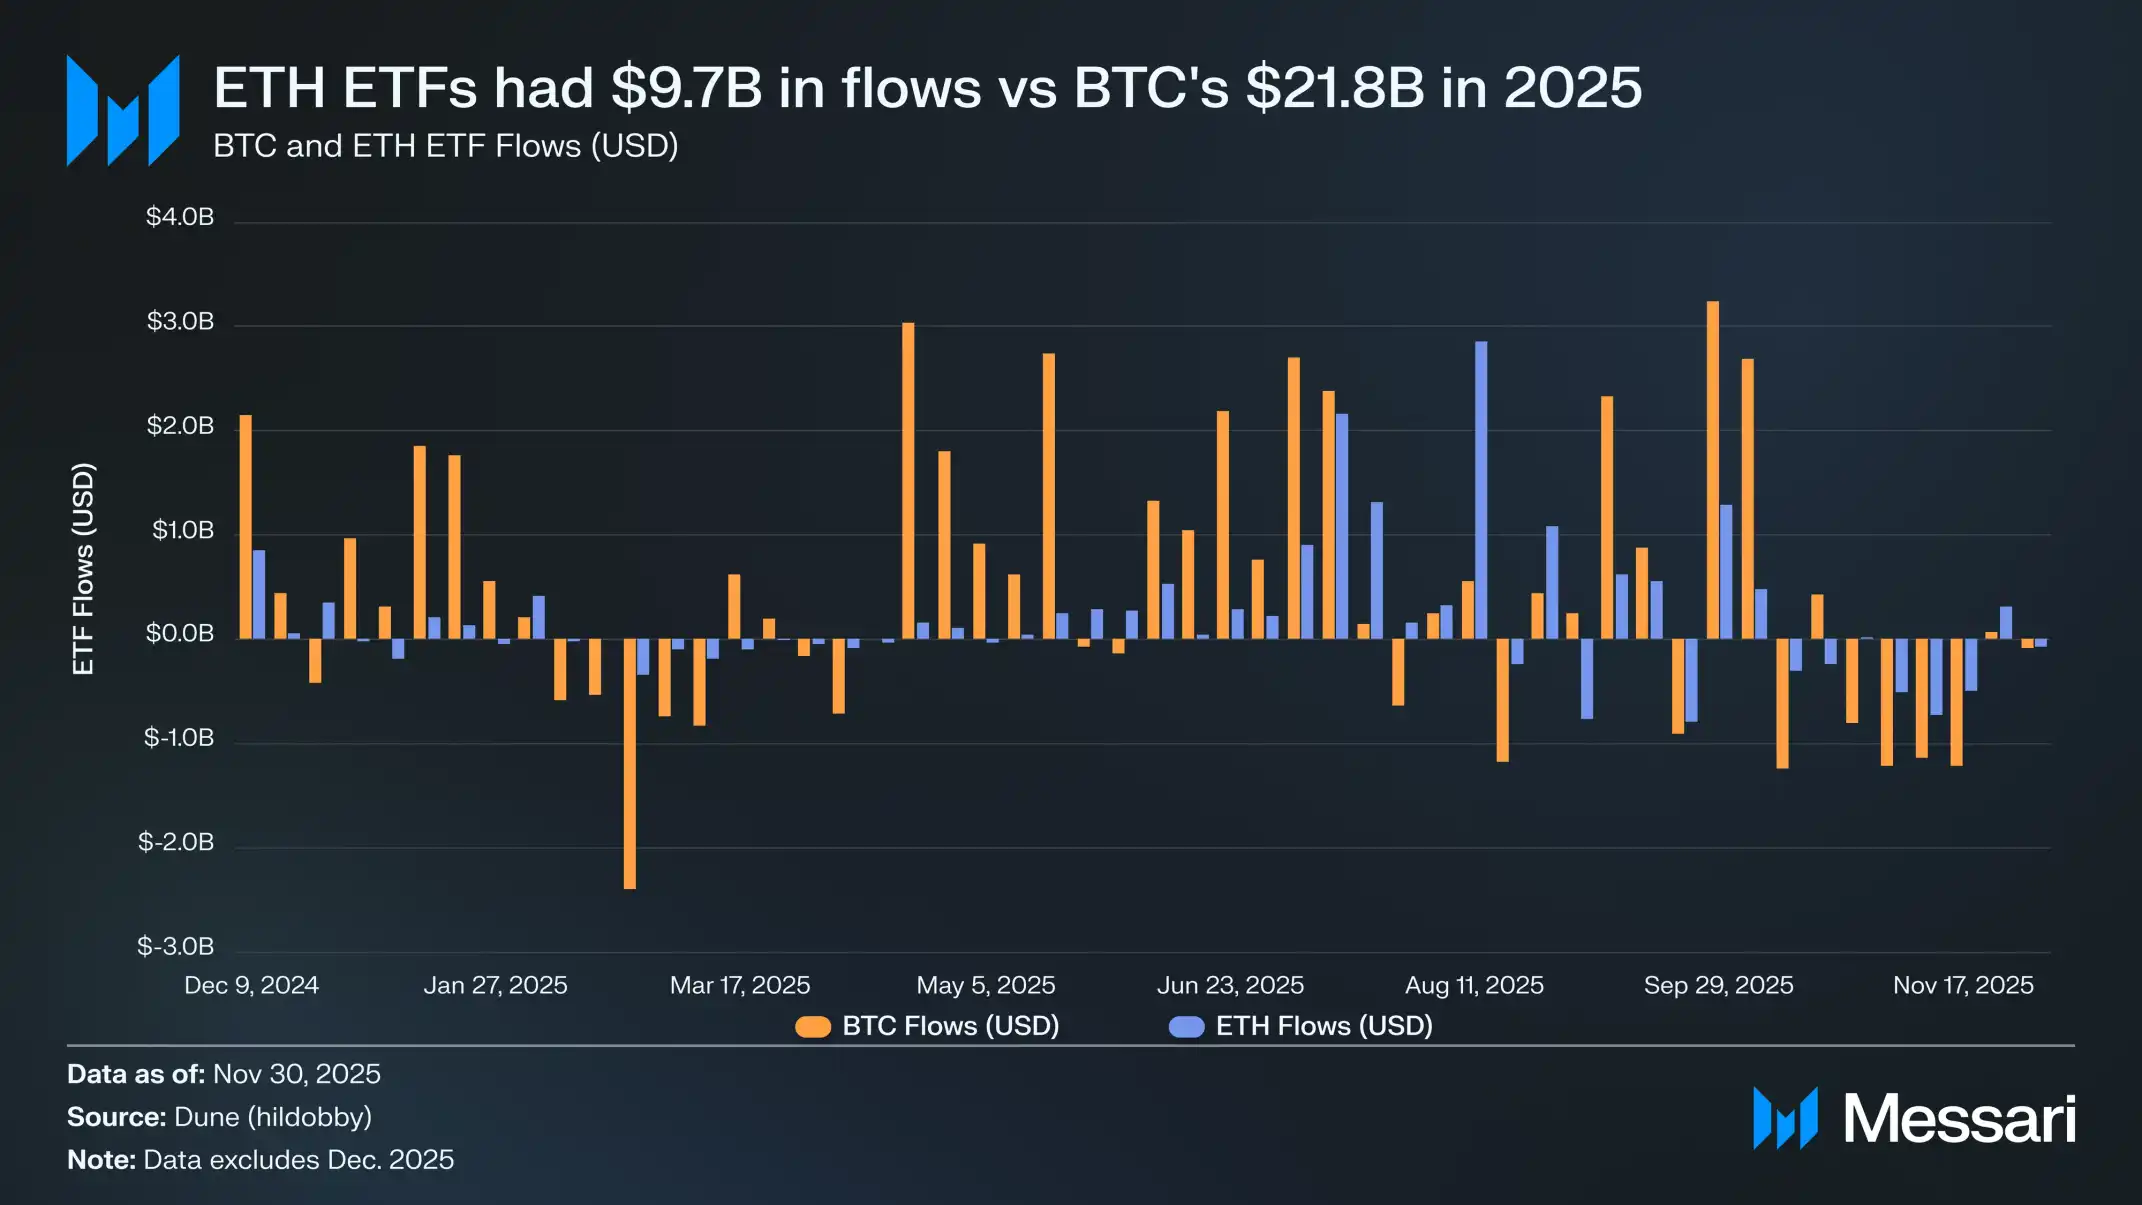
До этого восстановления расхождение между BTC и ETH особенно отчётливо проявлялось на рынках их ETF. После запуска спотового ETF на ETH в 07.2024 приток капитала поначалу был очень слабым. За первые шесть месяцев совокупный чистый приток составил всего 24,1 млрд $ — довольно скромный результат по сравнению с рекордными показателями спотового ETF на BTC.
Однако на фоне восстановления ETH опасения по поводу потоков средств в ETF полностью рассеялись. За следующий год спотовый ETF на ETH привлёк в общей сложности 97,2 млрд $, тогда как приток в ETF на BTC за тот же период составил 217,8 млрд $. Учитывая, что рыночная капитализация BTC почти в пять раз превышает капитализацию ETH, разница в притоке средств оказалась всего в 2.2 раза — значительно меньше ожиданий рынка.
Иными словами, с поправкой на рыночную капитализацию спрос на ETF на ETH на деле оказался выше, чем на ETF на BTC. Это стало резким разворотом по сравнению с прежним нарративом о том, что «институциональные инвесторы не проявляют к ETH существенного интереса». На отдельных этапах ETH даже опережал BTC по всем направлениям.
С 26.05 по 25.08 приток средств в ETF на ETH достиг 10,2 млрд $, превысив показатель BTC за тот же период — 9,79 млрд $. Это стало первым отчётливым периодом, когда институциональный спрос сместился в пользу ETH.
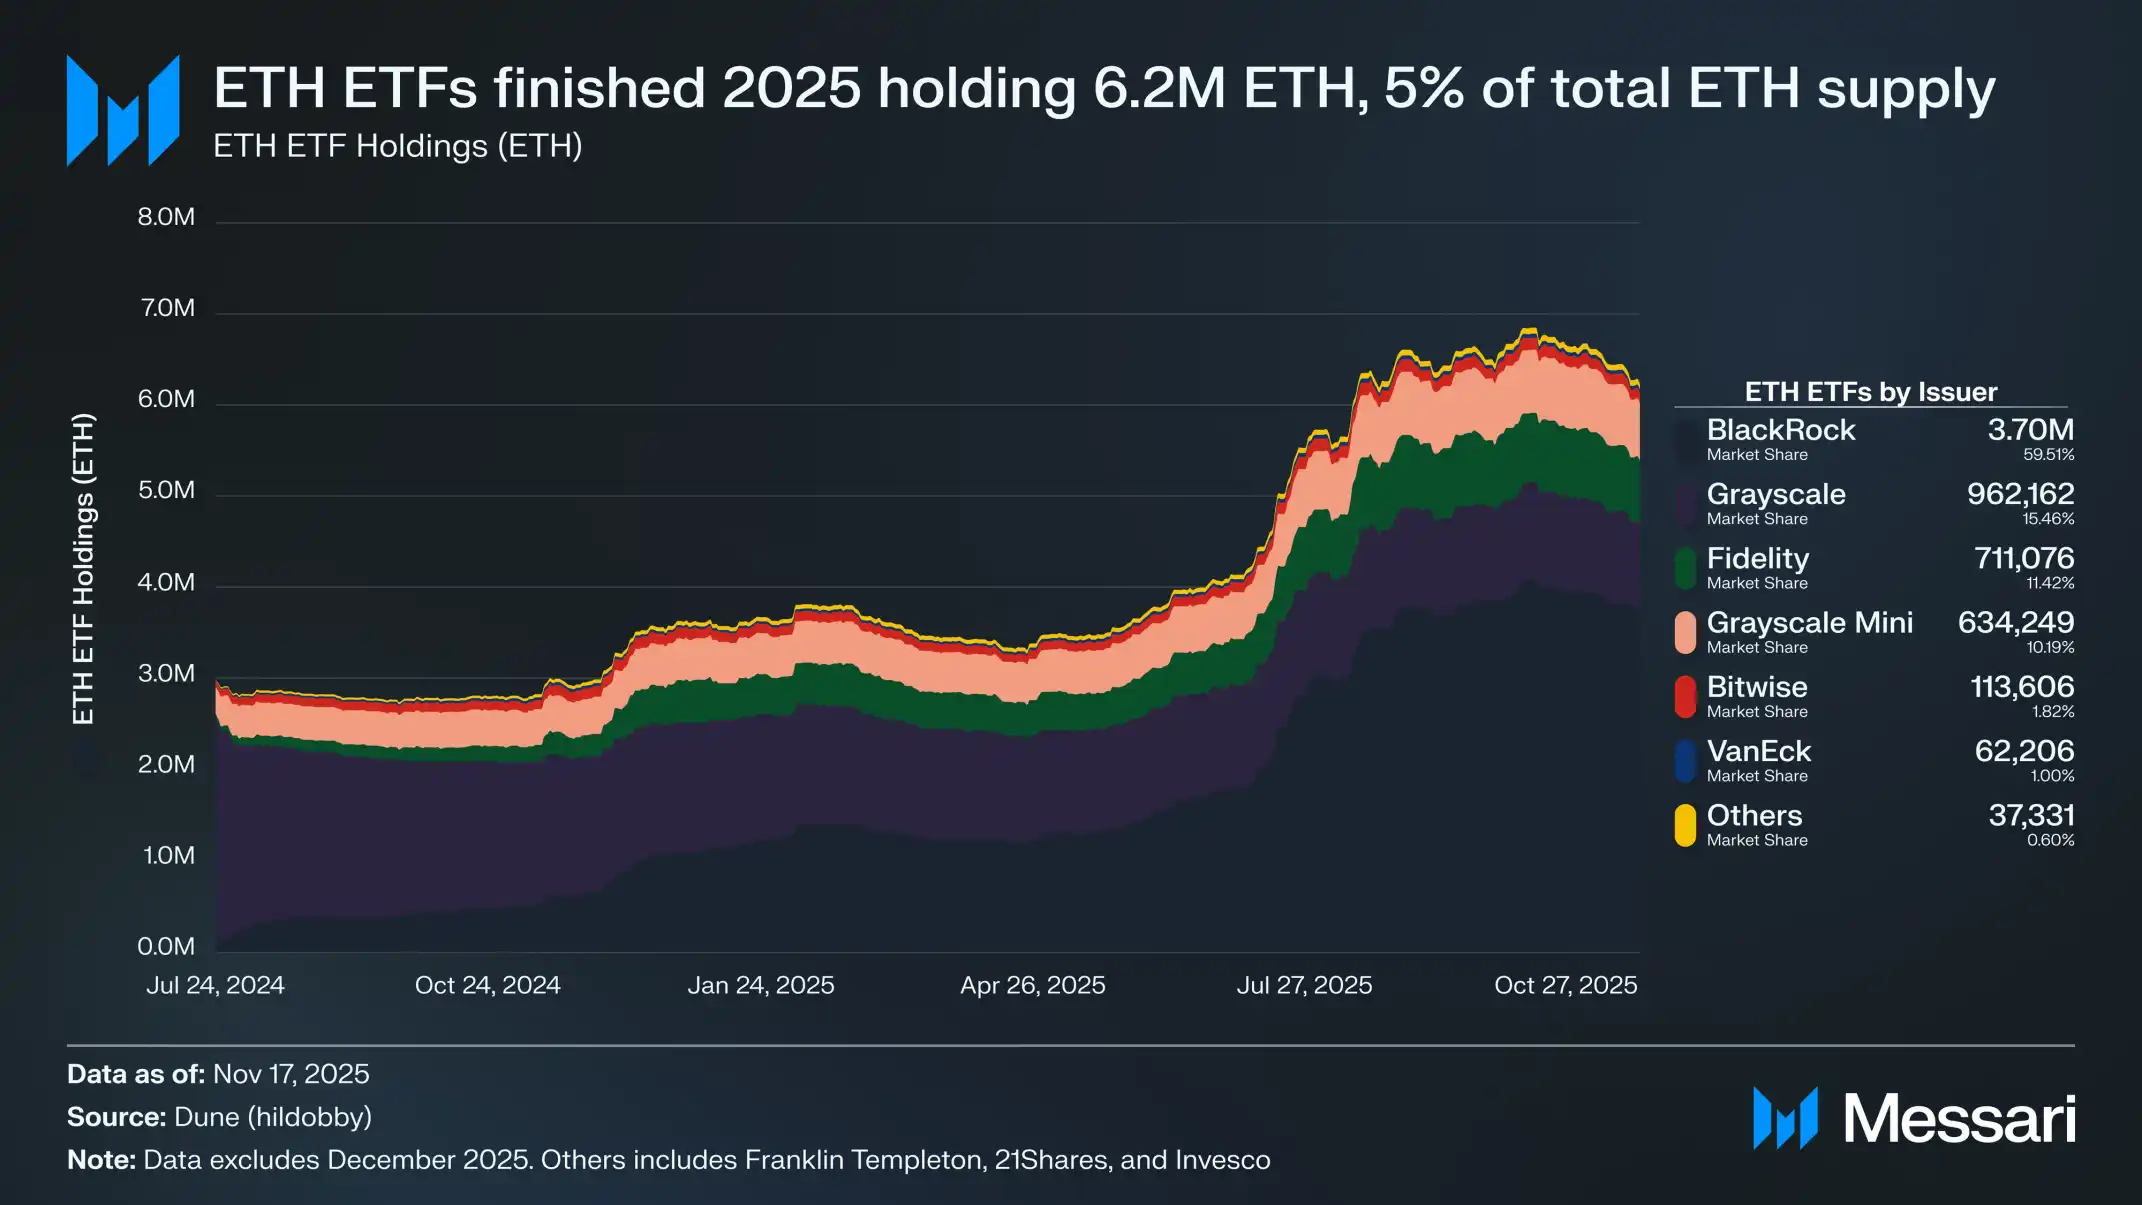
С точки зрения эмитентов ETF BlackRock ещё больше укрепила своё доминирующее положение на рынке ETF. К концу 2025 года BlackRock владела 3,7млн ETH, что составляло примерно 60% всего рынка спотовых ETF на ETH. Это на 241% больше, чем в конце 2024 года, — самый высокий годовой темп роста среди всех эмитентов.
В целом к концу года спотовые ETF на ETH совокупно владели 6,2млн ETH, или примерно 5% от общего предложения ETH.
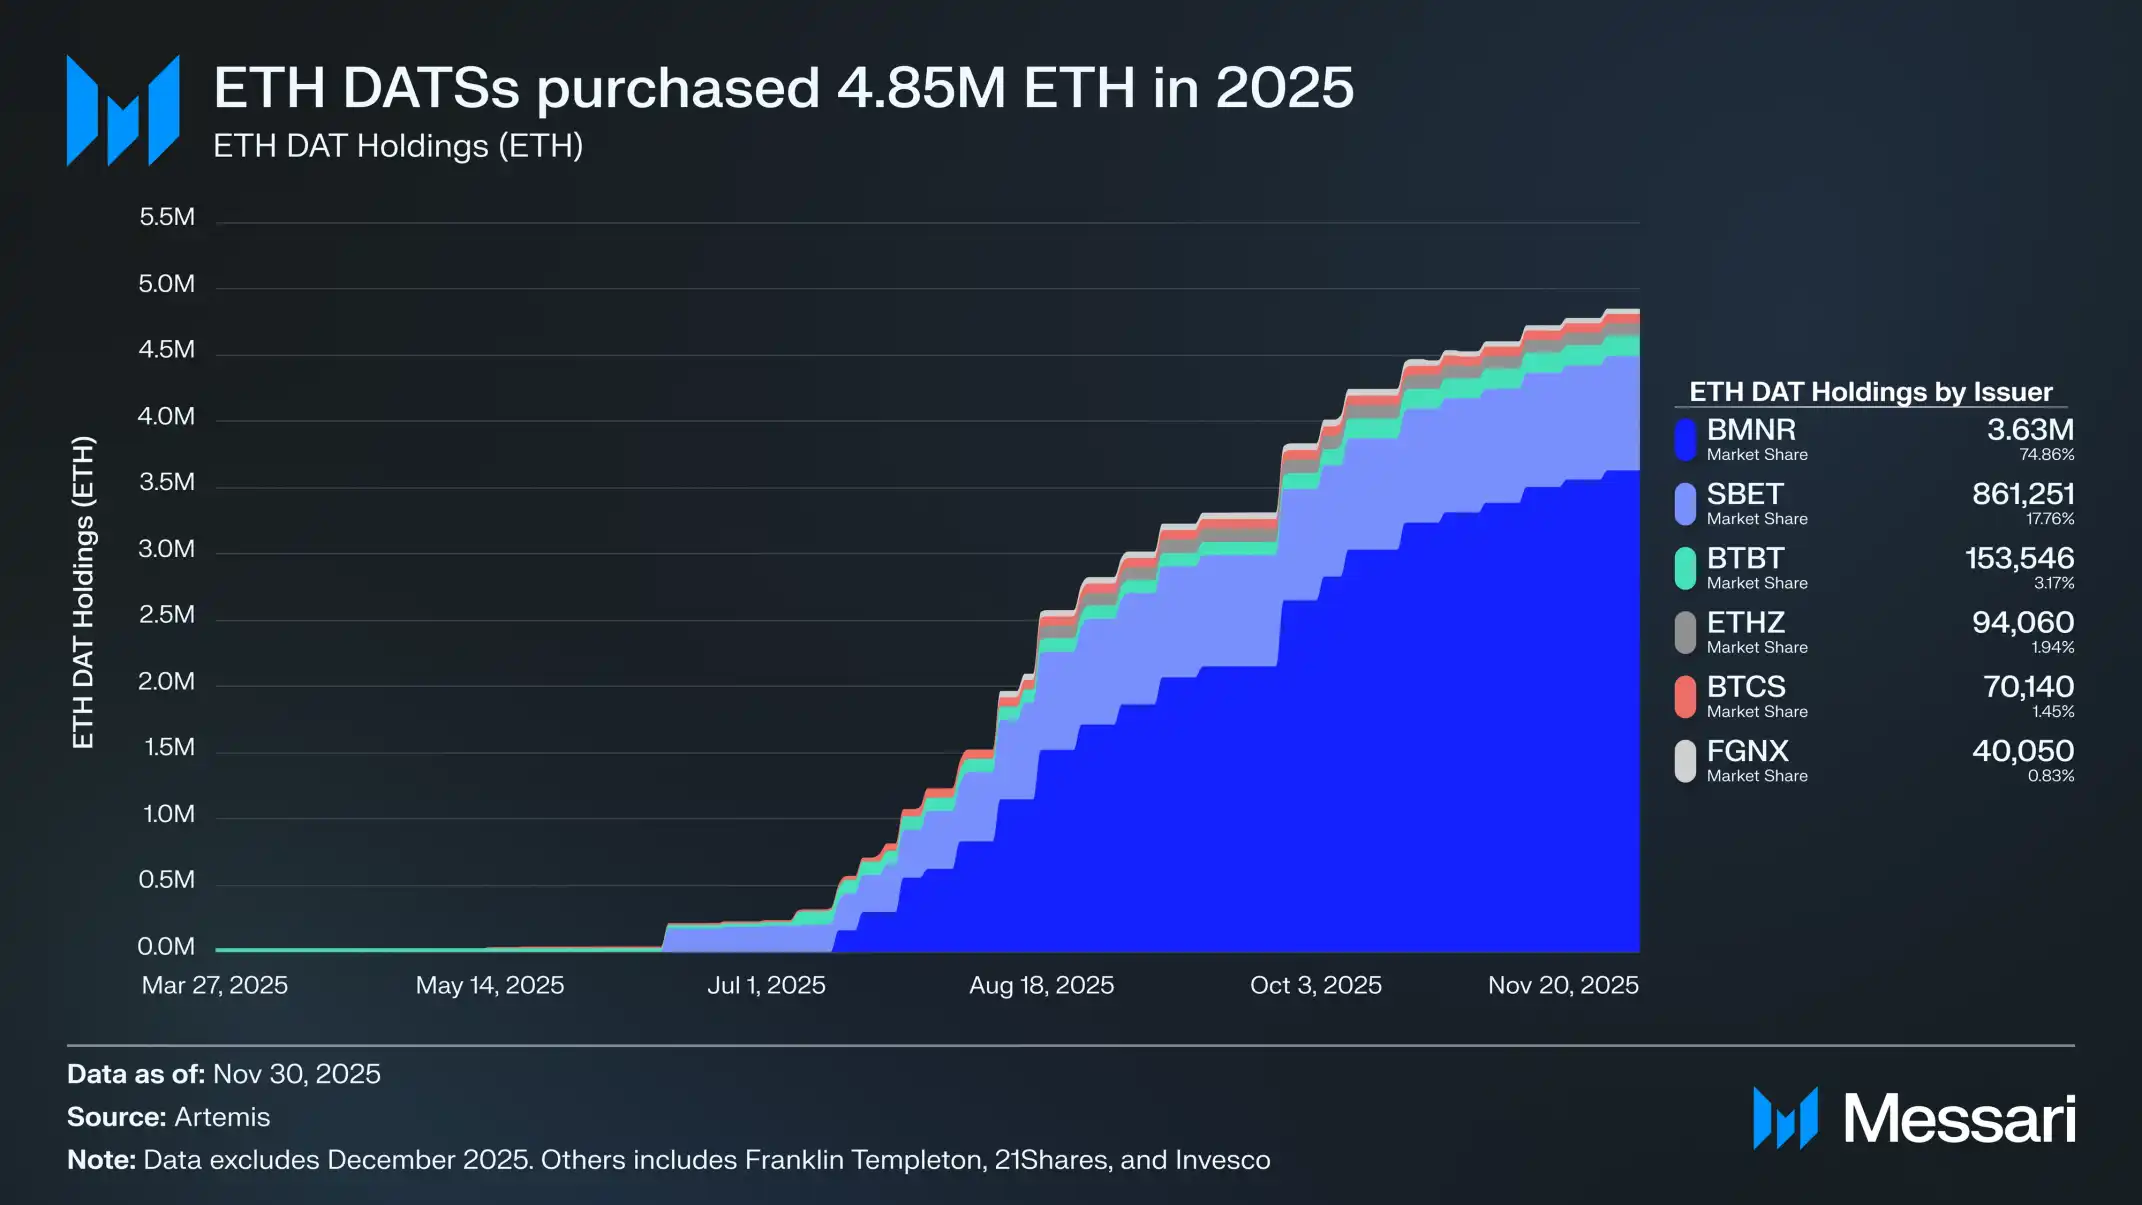
За мощным восстановлением ETH стояло важнейшее изменение — появление ориентированных на ETH казначейств цифровых активов (DAT). DAT принесли ETH новый, стабильный и воспроизводимый источник спроса, способный оказывать поддержку цене актива так, как этого не могли добиться нарративы или спекулятивный капитал. Если движение цены ETH стало заметным переломным моментом, то именно продолжающееся накопление ETH казначействами DAT лежало в основе глубоких структурных изменений, которые к нему привели.
DAT существенно повлияли на цену ETH. За весь 2025 год они в совокупности увеличили свои запасы примерно на 4,8млн ETH, что эквивалентно 4% общего предложения ETH. Самым активно накапливающим ETH DAT стала компания Bitmine (BMNR) под руководством Тома Ли. Изначально она занималась майнингом Биткоина, а в 07.2025 начала переводить казначейские активы и структуру капитала в ETH. С июля по ноябрь Bitmine накопила 3,63млн ETH, что составило 75% всех активов DAT и сделало её безусловным лидером в этой сфере.
Несмотря на мощный разворот ETH, этот ралли со временем выдохся. К 30.11 ETH упал с августовского максимума до 2991 $ — это не только значительно ниже пика нынешнего ралли, но и ниже исторического максимума предыдущего цикла, составлявшего 4878 $. По сравнению с апрелем положение ETH в целом заметно улучшилось, но этот отскок не снял структурных опасений, которые изначально легли в основу медвежьего сценария. Если что-то и изменилось, так это то, что споры вокруг ETH стали острее, чем когда-либо.
Сторонники ETH указывают на множество сходств с BTC периода становления Биткоина в качестве резервного актива: приток средств в ETF уже не слабый; казначейства цифровых активов стали источником устойчивого спроса; и, что важнее всего, всё больше участников рынка начинают рассматривать ETH как особый актив, отличный от других токенов L1. Некоторые уже включают его в ту же денежную систему, что и BTC.
Однако основные опасения, которые преследовали ETH в начале года, сохраняются. Фундаментальные показатели Ethereum восстановлены не полностью; его долю комиссий за транзакции L1 продолжают сокращать такие сильные конкуренты, как Solana и Hyperliquid; ончейн-активность на базовом уровне по-прежнему значительно ниже пика предыдущего цикла. Между тем, несмотря на мощное восстановление ETH, BTC уверенно удерживается выше своего исторического максимума, а ETH пока не вернулся к прежнему пику. Даже в те месяцы, когда ETH показывал наилучшую динамику, значительная часть держателей считала рост цены возможностью выйти из актива и получить ликвидность, а не подтверждением его долгосрочного денежного нарратива.
Суть спора не в том, «имеет ли Ethereum ценность», а в том, каким образом актив ETH получает ценность от сети Ethereum.
В предыдущем цикле рынок в целом исходил из того, что ETH будет напрямую получать ценность от успеха Ethereum. Это было одной из ключевых составляющих нарратива «ультразвуковых денег»: чем полезнее становился бы Ethereum, тем больше ETH сжигала бы сеть, превращая его в дефляционный носитель стоимости.
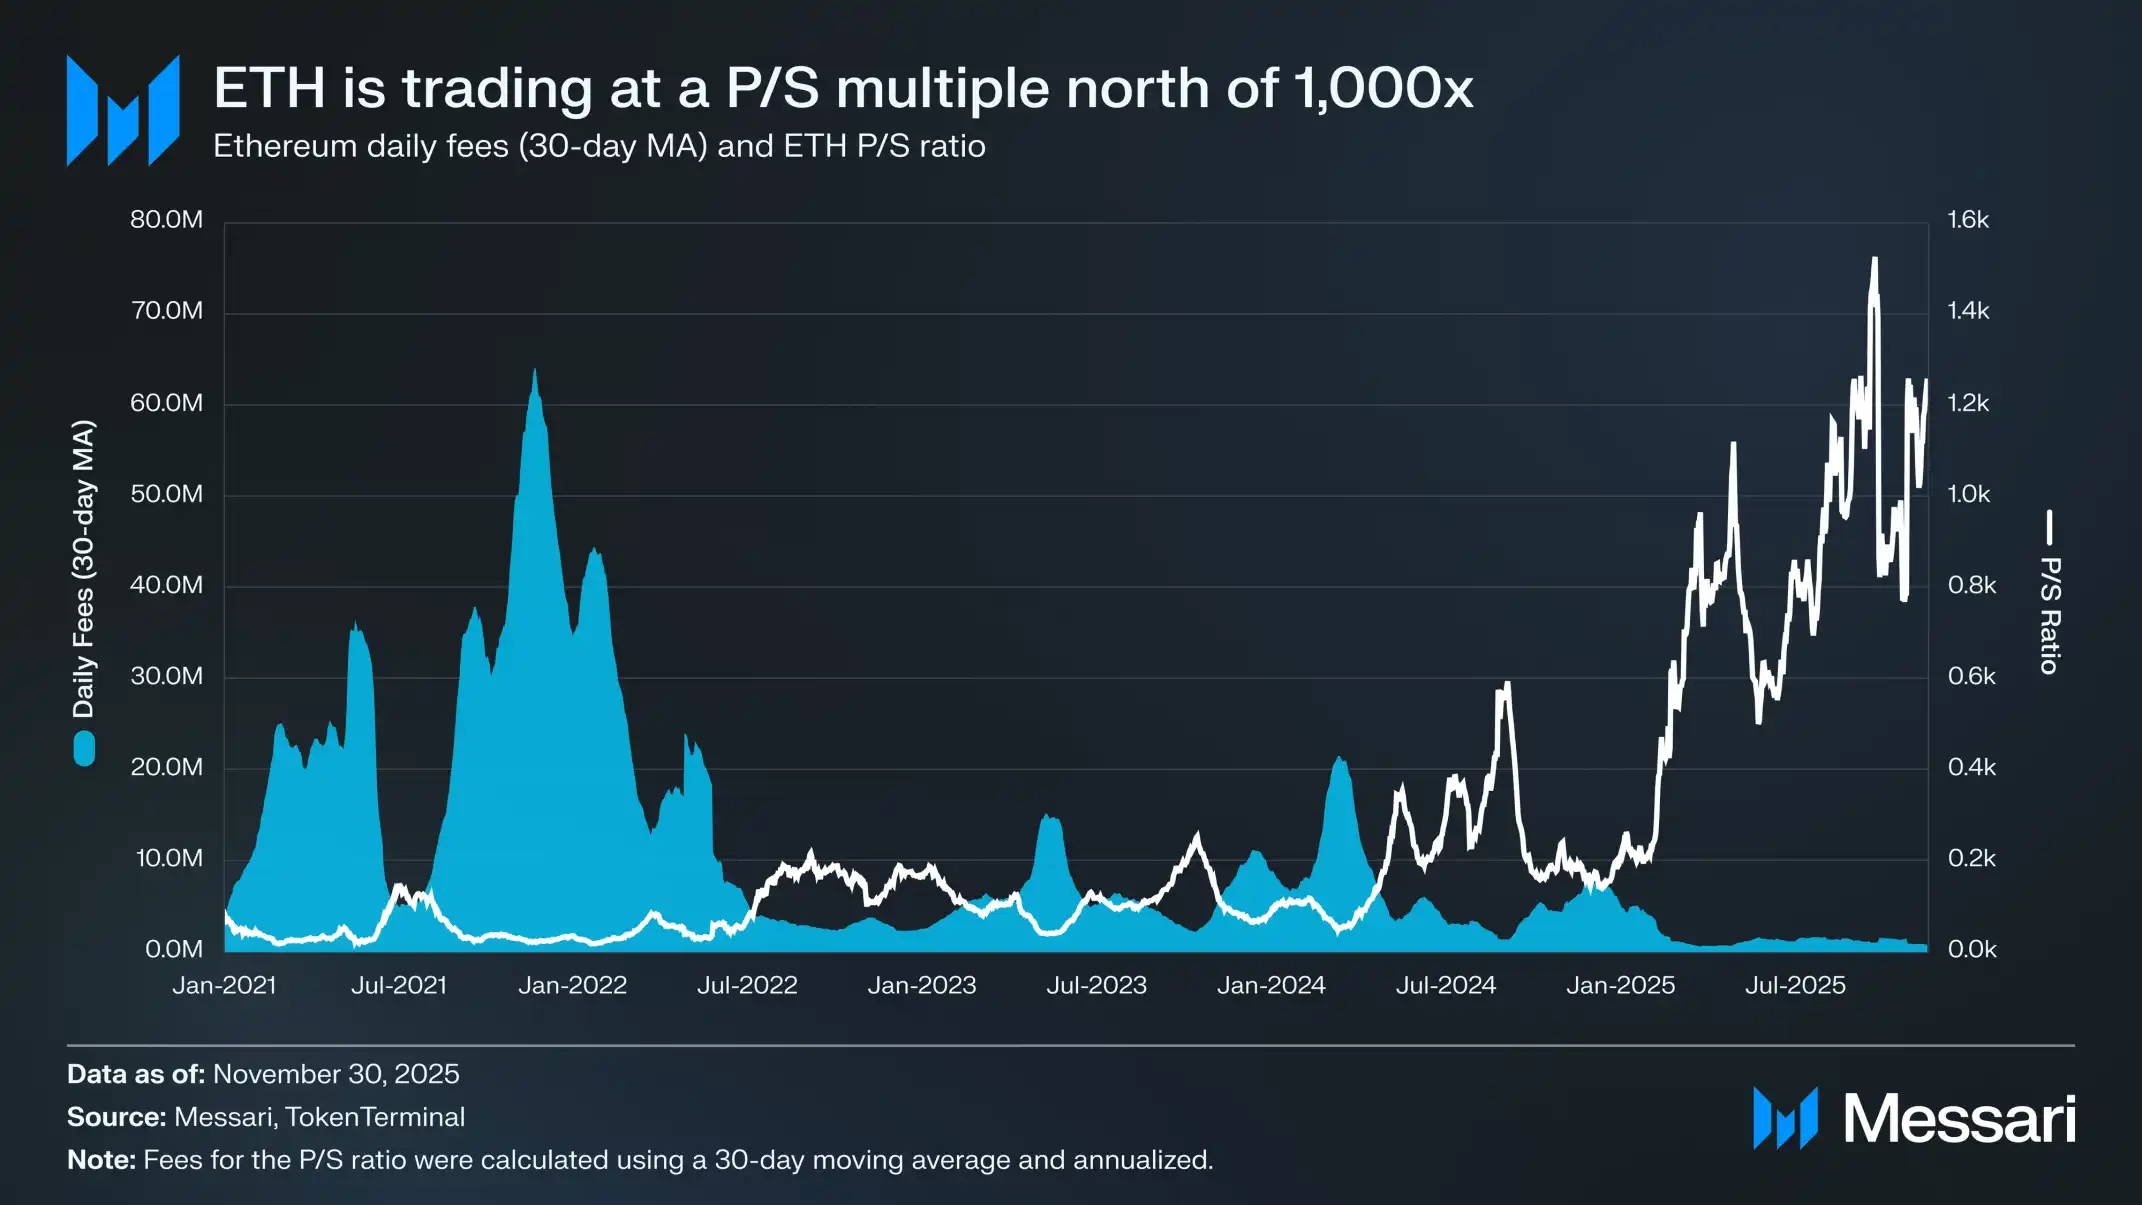
Сегодня можно с достаточной уверенностью сказать, что события развиваются не так, как предполагалось ранее. Доход Ethereum от комиссий резко сократился и не демонстрирует явных признаков восстановления; при этом его важнейший нынешний источник роста — RWA и участие институциональных инвесторов — в основном использует в качестве базовой валюты доллар США, а не ETH.
В этих условиях ценность ETH будет зависеть от способности получать «косвенную» ценность от успеха Ethereum. Однако косвенное получение ценности гораздо менее предсказуемо, чем прямой механистический механизм. Оно зависит от ожидания, что по мере роста системной значимости Ethereum всё больше пользователей и инвесторов станут считать ETH криптоденьгами и средством сбережения.
Однако, в отличие от механизмов прямого получения ценности, этот процесс ничем не гарантирован. Он полностью зависит от общественных предпочтений и коллективных убеждений — и сам по себе это не недостаток (в отдельном разделе выше объяснялось, что именно так BTC и накопил ценность), но это также означает, что динамика цены ETH больше не связана напрямую и однозначно с экономической активностью в Ethereum.
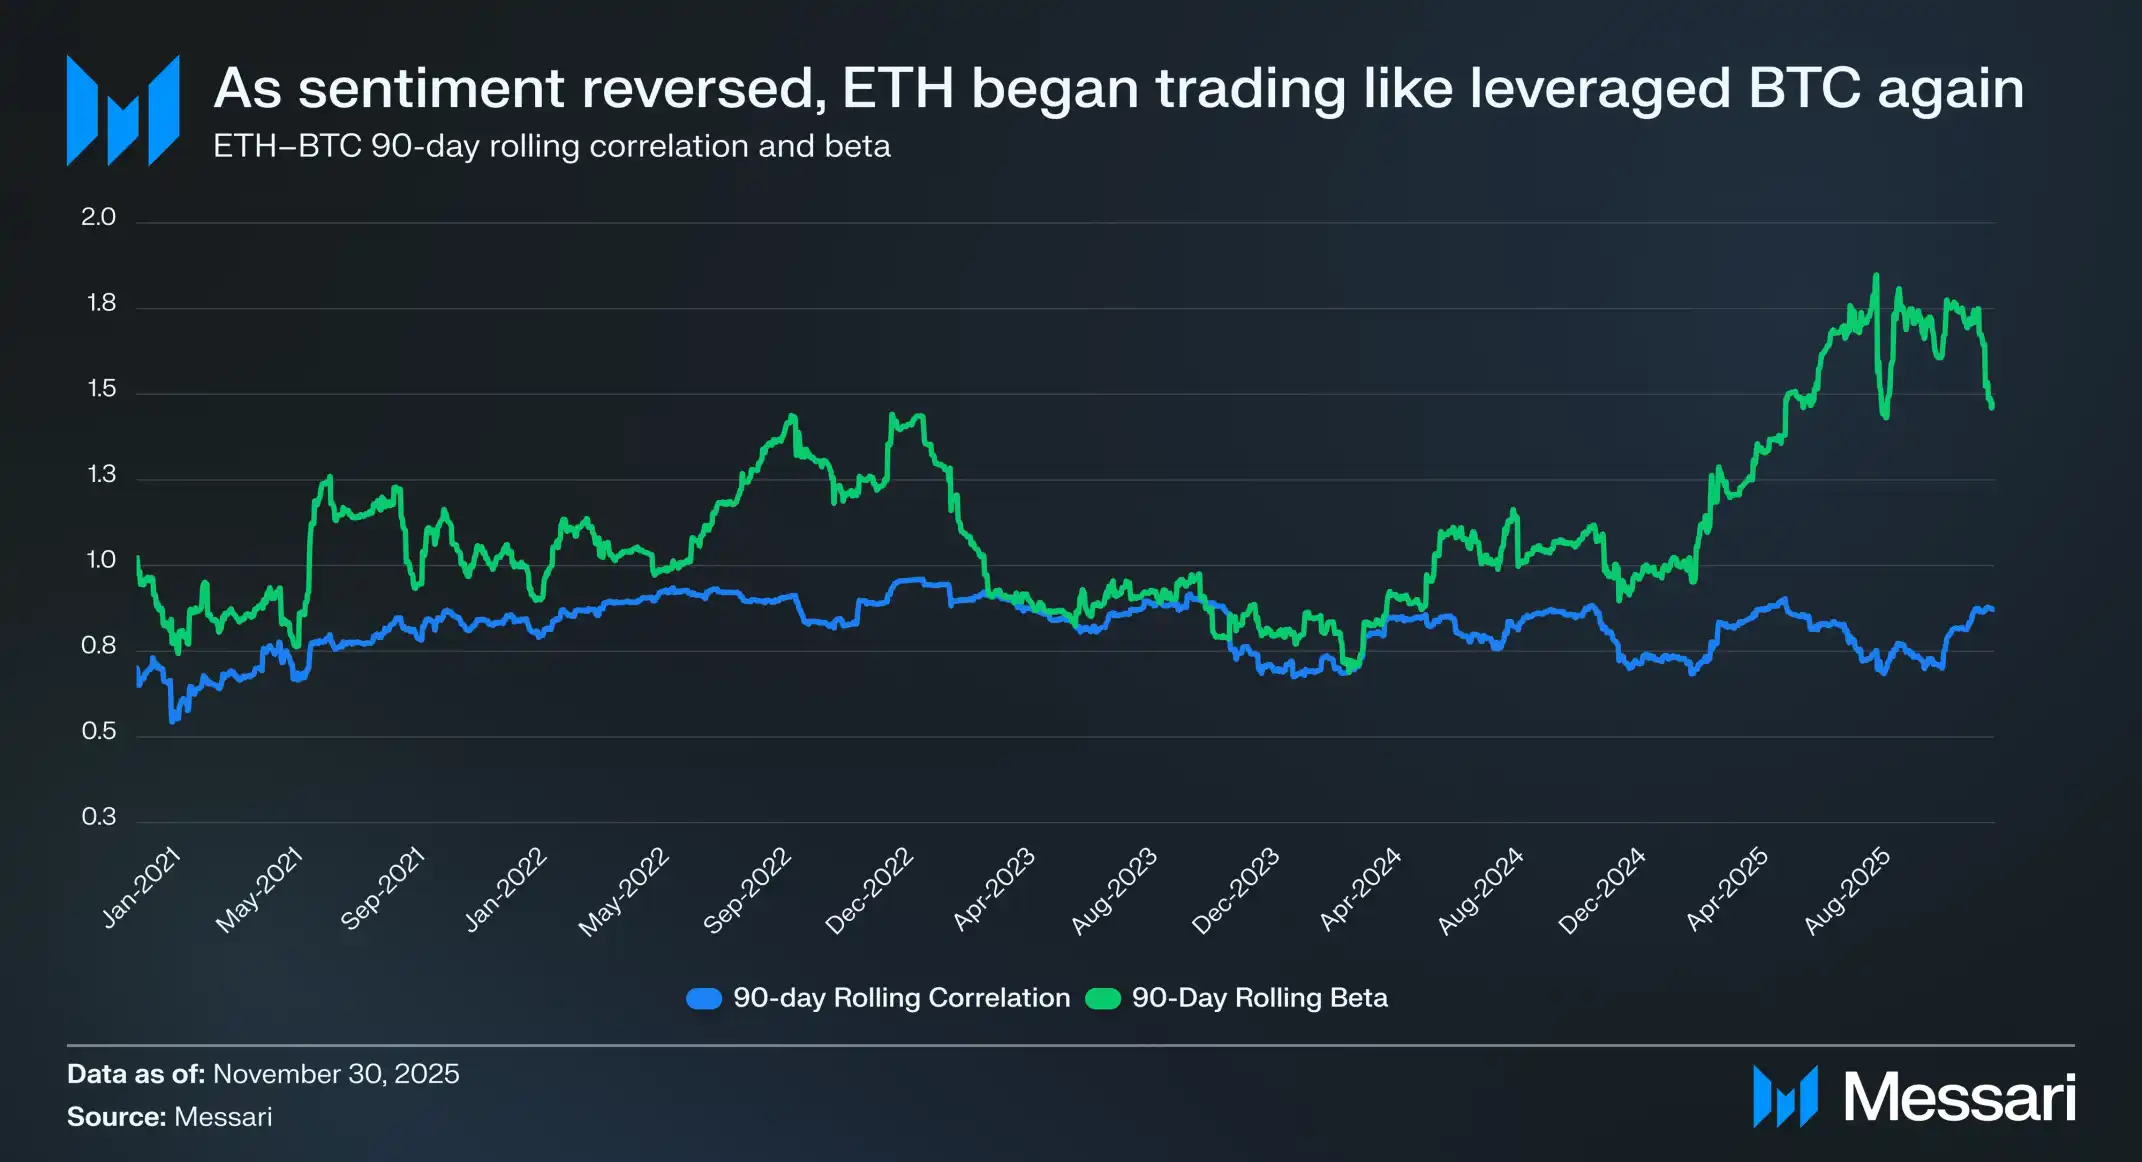
В конечном счёте все эти факторы возвращают дискуссию вокруг ETH к её главному противоречию. Возможно, ETH действительно накапливает некоторую денежную премию, но она всегда уступает премии Биткоина и зависит от неё. Рынок вновь рассматривает ETH как инструмент с повышенной чувствительностью к денежному нарративу Биткоина, а не как самостоятельный денежный актив.
В 2025 году 90-дневная скользящая корреляция ETH и BTC большую часть времени держалась в диапазоне от 0.7 до 0.9, а скользящий коэффициент бета достиг многолетних максимумов и иногда превышал 1.8. Это означает, что волатильность ETH значительно превосходила волатильность BTC, но динамика его цены по-прежнему во многом зависела от BTC.
Это тонкое, но крайне важное различие. Сейчас денежная связь ETH с рынком формируется благодаря тому, что денежный нарратив Биткоина остаётся сильным. Пока рынок верит в Биткоин как в не зависящее от государства средство сбережения, некоторые участники на периферии рынка будут готовы распространить это убеждение и на ETH.
И если в 2026 году Биткоин продолжит укрепляться, у ETH появится достаточно понятный путь к дальнейшему сокращению разрыва с BTC.
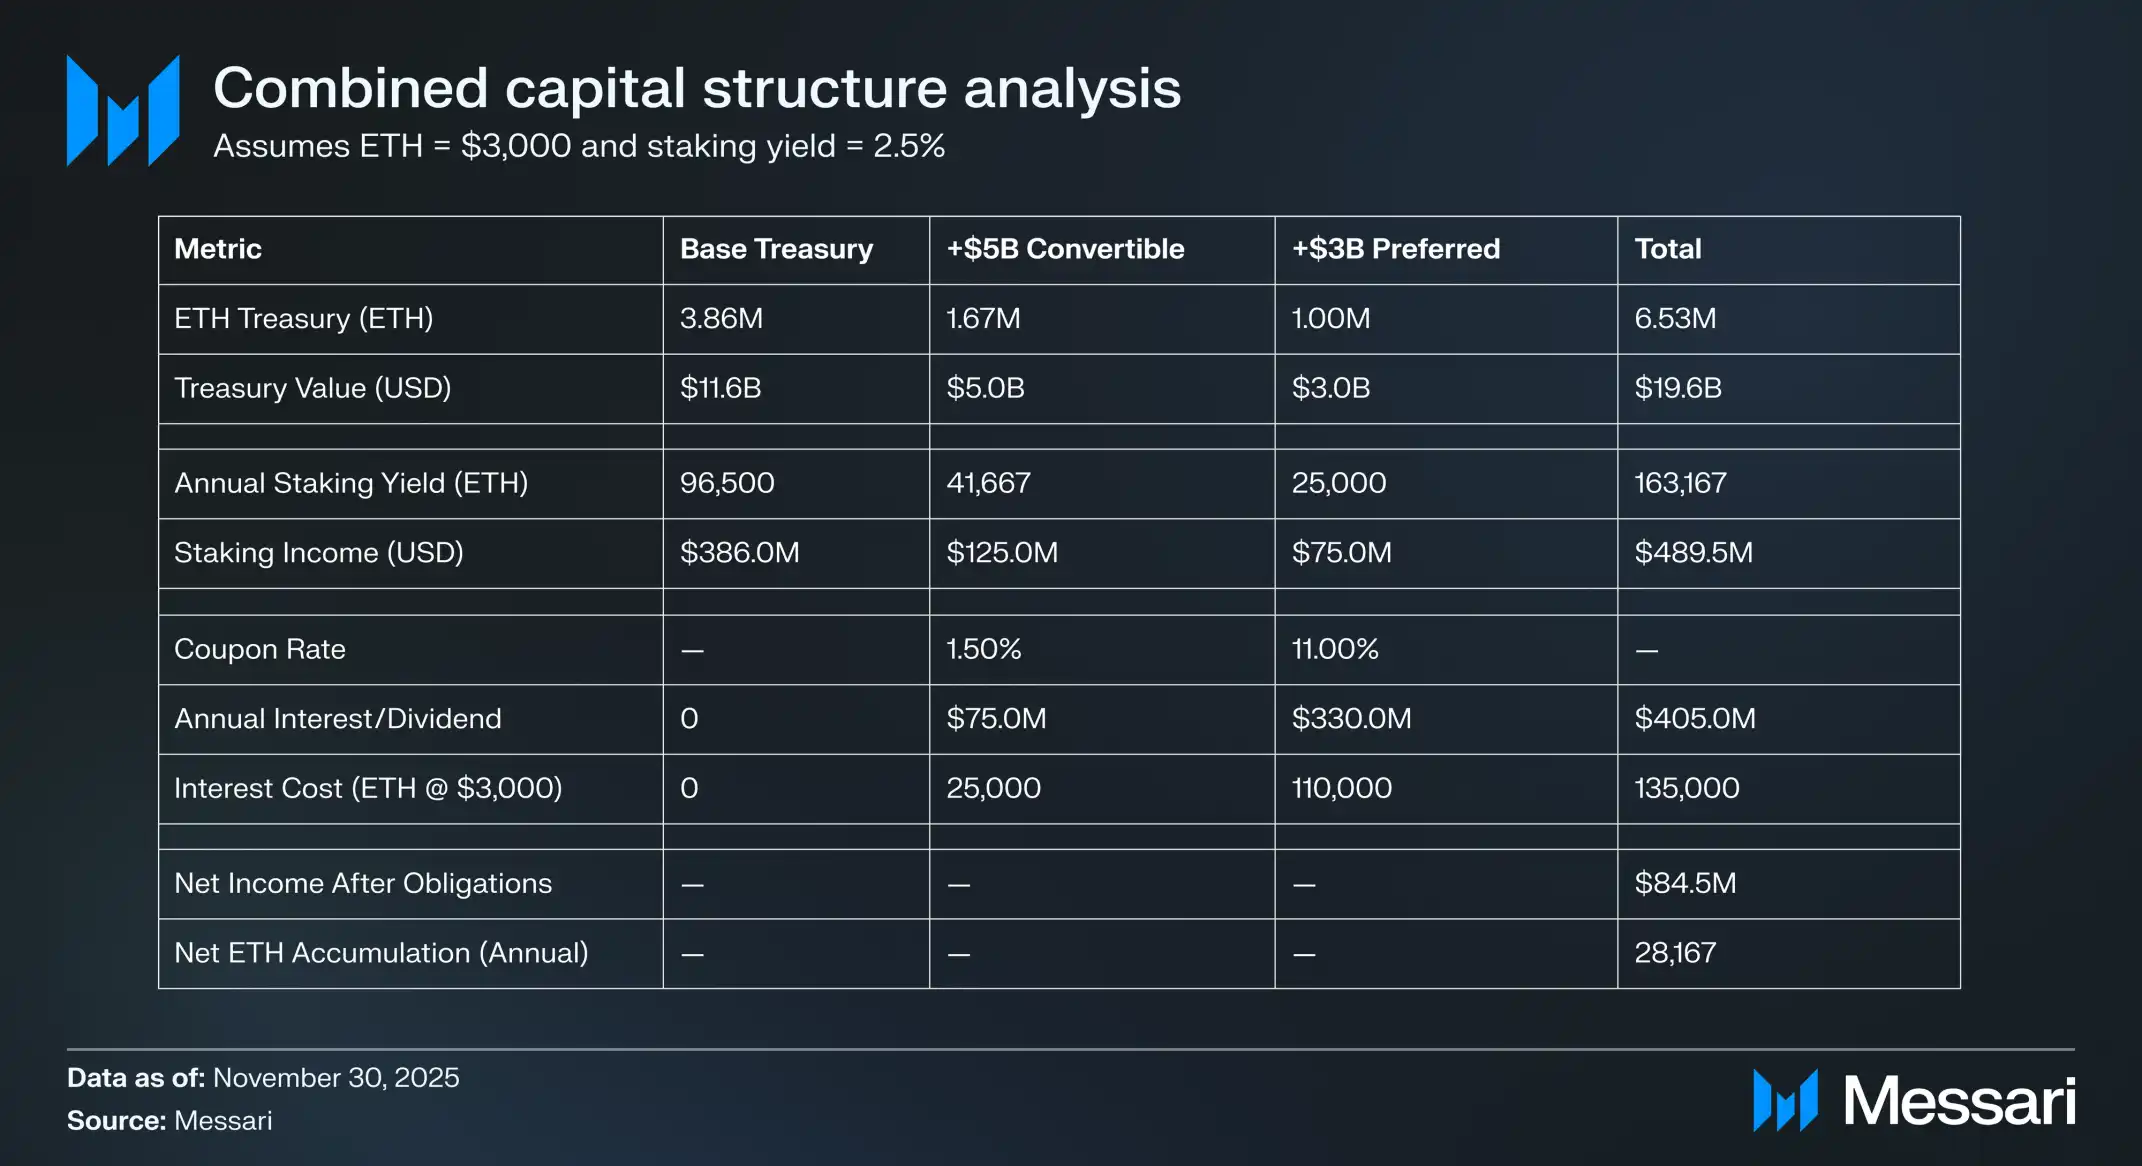
Ethereum DAT всё ещё находятся на раннем этапе развития, и пока они накапливали ETH главным образом за счёт выпуска акций. Однако на новом бычьем рынке криптовалют эти организации могут начать использовать и другие инструменты структуры капитала, повторив стратегический подход к увеличению вложений в BTC, в том числе с помощью конвертируемых облигаций и привилегированных акций.
Например, DAT наподобие BitMine может выпустить низкодоходный конвертируемый долг и высокодоходный привилегированный капитал, а полученные средства направить на прямую покупку ETH. Затем эти запасы ETH можно будет застейкать для получения постоянного дохода. При разумных допущениях доход от стейкинга сможет частично компенсировать фиксированные процентные и дивидендные расходы, позволяя казначейству продолжать накапливать ETH при благоприятной рыночной конъюнктуре и увеличивать финансовый рычаг баланса.
Ожидается, что к 2026 году это «второе дыхание» Ethereum DAT станет ещё одним фактором, поддерживающим высокую бету ETH относительно BTC, если более широкий бычий рынок BTC возобновится.
С фундаментальной точки зрения рынок по-прежнему считает, что денежная премия ETH зависит от существования BTC. ETH ещё не стал валютным активом с самостоятельной макроэкономической основой; скорее, это вторичный бенефициар денежного консенсуса вокруг BTC. Недавнее восстановление ETH отражает то, что небольшая часть участников рынка на периферии начинает считать его более близким к BTC активом, а не обычным токеном L1. Однако даже в период относительной силы вера рынка в ETH по-прежнему неотделима от устойчивости самого нарратива BTC.
Короче говоря, денежный нарратив ETH уже не разрушен, но до окончательного подтверждения ещё далеко. В нынешней структуре рынка, учитывая высокую бету ETH относительно BTC, у него есть значительный потенциал роста, пока сохраняется основная логика BTC; кроме того, структурный спрос со стороны DAT и корпоративных казначейств действительно создаёт дополнительный потенциал. Однако в обозримом будущем денежная траектория ETH по-прежнему будет зависеть от BTC. Пока ETH не продемонстрирует более низкую корреляцию и бету относительно BTC — а на длительном временном отрезке этого ещё ни разу не происходило, — премия ETH всегда будет оставаться в тени BTC.
Zcash: защита от рисков BTC?
Среди всех криптоактивов за пределами BTC и ETH в 2025 году сильнее всего изменилось восприятие ZEC как валюты. Годами ZEC оставался за пределами основной категории криптоденег: его считали нишевой монетой конфиденциальности, а не полноценным валютным активом. Однако по мере усиления опасений по поводу слежки и ускорения институционализации Биткоина конфиденциальность вновь стала рассматриваться как ключевое денежное свойство, а не просто маргинальное идеологическое предпочтение.
Биткоин уже доказал, что цифровая валюта, не зависящая от государства, может функционировать в глобальном масштабе, однако он не сохранил привычную нам конфиденциальность физических денег. Каждая транзакция публикуется в полностью открытом реестре, и любой человек может отследить её через обозреватель блоков. Возникает парадокс: инструмент, изначально созданный для ослабления государственного контроля, непреднамеренно превратился в финансовый паноптикум.
С помощью криптографии с нулевым разглашением Zcash сочетает денежную политику Биткоина с конфиденциальностью наличных денег. Ни один другой цифровой актив не может обеспечить столь проверенную временем и предсказуемую защиту конфиденциальности, как новейший защищённый пул Zcash. На наш взгляд, рынок переоценивает положение ZEC относительно BTC именно с этой точки зрения: рассматривает его как криптоденьги с идеальными свойствами и как инструмент защиты от усиления слежки со стороны государств и институционализации Биткоина.
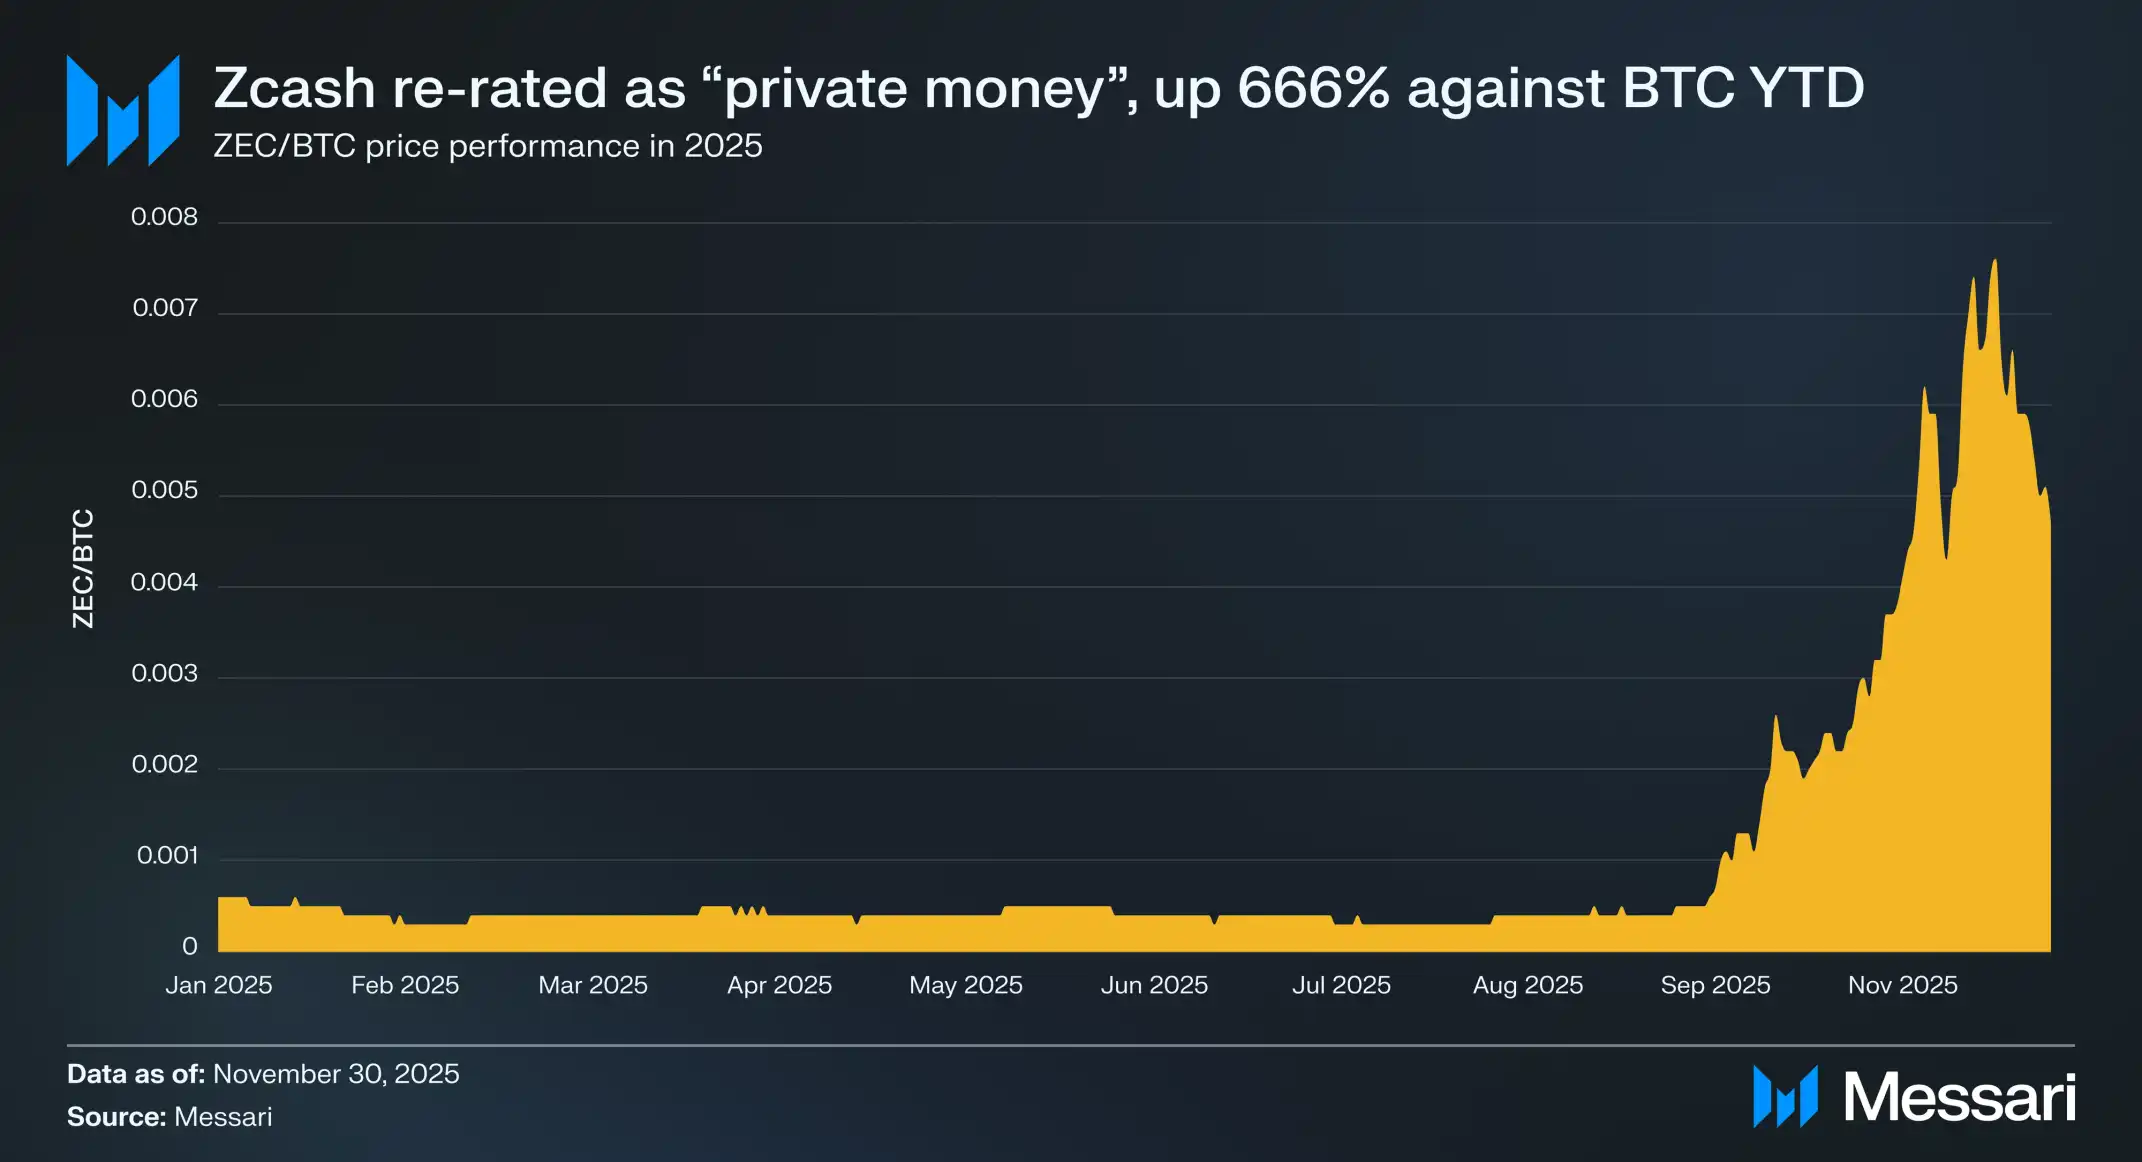
С начала года ZEC вырос на 666% относительно BTC, его рыночная капитализация достигла 7 млрд $, и ненадолго он даже обошёл XMR по рыночной стоимости, став самой дорогой монетой конфиденциальности. Такая относительная сила показывает, что рынок рассматривает ZEC как жизнеспособную форму конфиденциальных криптоденег наряду с XMR.
Конфиденциальность в Биткоине
Крайне маловероятно, что Биткоин внедрит структуру, подобную «защищённому пулу», поэтому предположение о том, что Биткоин в конечном счёте перенимет ценностное предложение Zcash, несостоятельно. Биткоин известен своей крайне консервативной культурой: он стремится уменьшить поверхность атаки и сохранять денежную целостность за счёт стабилизации протокола. Внедрение функций конфиденциальности на уровне протокола потребовало бы изменений в базовой архитектуре Биткоина и создало бы такие риски, как ошибки инфляции, способные подорвать его денежную целостность. Zcash готов принять этот риск, поскольку конфиденциальность — его главное ценностное предложение.
Внедрение криптографии с нулевым разглашением на базовом уровне также повлияет на масштабируемость блокчейна: для предотвращения двойного расходования потребуется добавить nullifier и хешированные заметки, что в долгосрочной перспективе вызывает опасения по поводу «разрастания состояния». Nullifier образуют постоянно увеличивающийся список, из-за которого затраты ресурсов на работу узлов будут расти со временем. Требование хранить большой и непрерывно растущий набор nullifier ослабит децентрализацию Биткоина**, поскольку со временем для запуска узла потребуется всё больше ресурсов.
Как уже говорилось, до появления любого L2 Биткоина с софтфорком, не обеспечивающим конфиденциальность (например, OP_CAT), ни одно решение L2 для Биткоина не могло одновременно обеспечить конфиденциальность на уровне Zcash и унаследовать безопасность Биткоина. Практически существовали лишь три варианта:
Ввести доверенного посредника (модель федерации);
Согласиться на длительное ожидание вывода средств и сложные интерактивные процедуры (модель BitVM);
Полностью передать выполнение операций и обеспечение безопасности независимой системе (суверенный роллап).
Пока эти условия не изменятся, практического способа одновременно сохранить безопасность Биткоина и обеспечить конфиденциальность на уровне Zcash нет. Именно в этом заключается ценность ZEC как ориентированных на конфиденциальность криптоденег.
Противодействие угрозе CBDC
Важность конфиденциальности ещё больше возрастает с появлением цифровых валют центральных банков (CBDC). Половина стран мира уже изучает возможность создания CBDC или запустила их. CBDC программируемы: выпускающий их орган может не только отслеживать каждую транзакцию, но и контролировать, как, когда и где расходуются средства. Можно даже запрограммировать средства так, чтобы их можно было использовать только у определённых продавцов или на конкретных территориях.
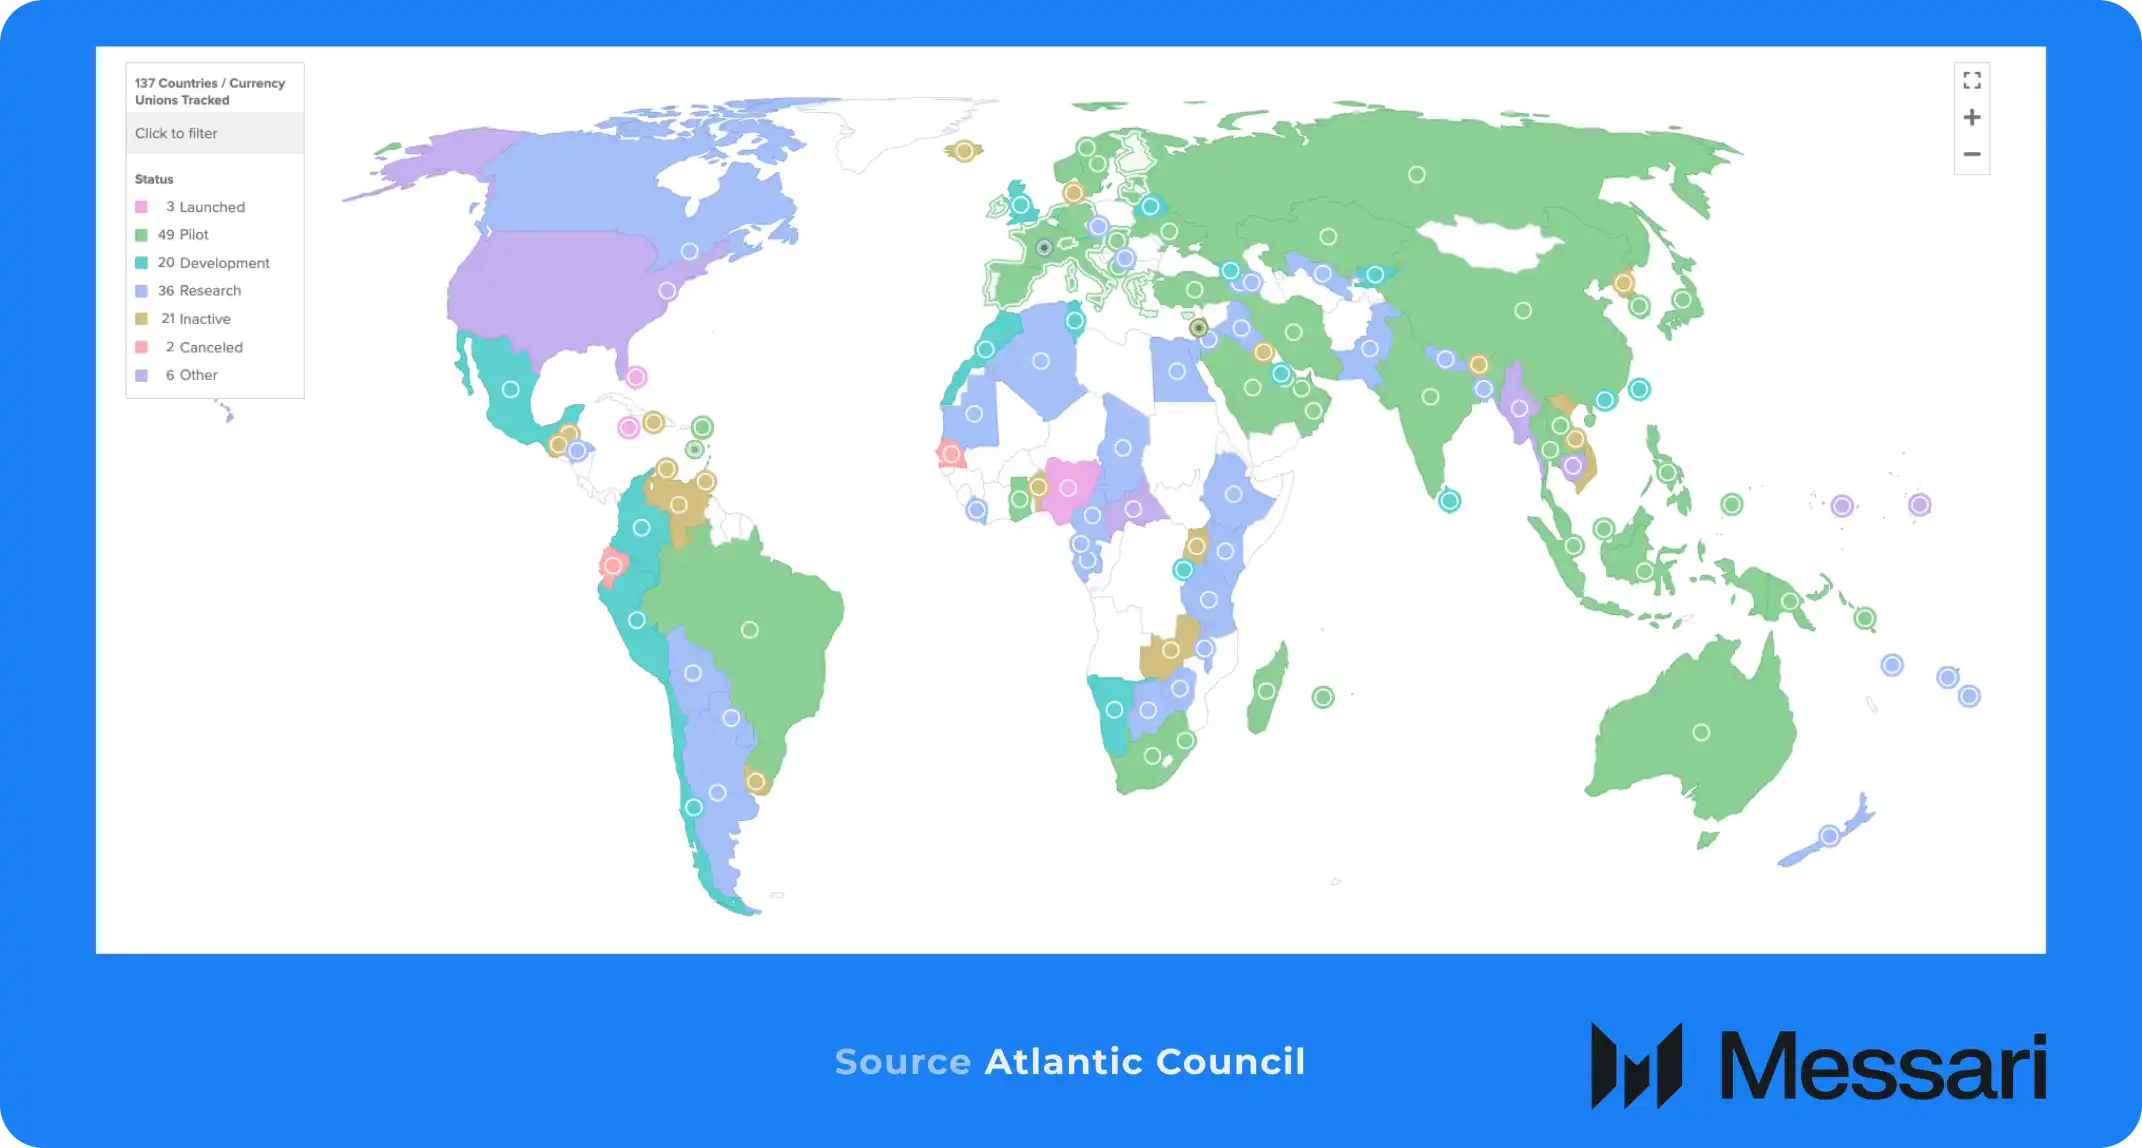
Это может звучать как антиутопическая фантазия, однако использование финансовой системы в качестве оружия — не просто предположение, а уже происходившая реальность:
Нигерия (2020): во время протестов #EndSARS против полицейского насилия Центральный банк Нигерии заморозил банковские счета нескольких ключевых организаторов протестов и феминистских организаций, вынудив движение использовать криптовалюту для продолжения своей деятельности.
США (2020–2025): ссылаясь на «репутационные риски», а не на соображения безопасности и надёжности, регулирующие органы и крупные банки лишали банковского обслуживания легально работающие, но политически непопулярные отрасли. Эта тенденция обострилась настолько, что Белый дом распорядился провести проверку; в исследовании отказов в банковском обслуживании за 2025 год Управление контролёра денежного обращения (OCC) задокументировало систематические ограничения — от нефтегазовой отрасли, индустрии огнестрельного оружия и контента для взрослых до криптовалютной индустрии.
Канада (2022): во время протестов «Конвоя свободы» правительство Канады задействовало Закон о чрезвычайных ситуациях, чтобы без судебного ордера заморозить банковские и криптовалютные счета протестующих и мелких жертвователей. Королевская канадская конная полиция даже внесла в чёрный список 34 адреса криптокошельков с самостоятельным хранением, предписав всем регулируемым криптобиржам прекратить их обслуживание. Этот случай показывает, что западные демократические страны тоже готовы использовать финансовую систему для подавления политического инакомыслия.
В эпоху, когда валюту можно программировать так, чтобы ограничивать поведение людей, ZEC предоставляет очевидную «возможность выхода». Однако значение Zcash выходит за рамки защиты от CBDC: он всё чаще становится необходимым инструментом защиты самого Биткоина.
Противодействие «захвату» Биткоина
Как отмечали влиятельные сторонники криптовалют, такие как Навал Равикант и Баладжи Сринивасан, Zcash — это страховка, помогающая сохранить идею финансовой свободы, заложенную в Биткоине.
Биткоин стремительно концентрируется у централизованных организаций. В совокупности централизованные криптобиржи (примерно 3млн BTC), ETF (примерно 1,3млн BTC) и публичные компании (829,192 BTC) владеют примерно 5,1млн BTC, то есть около 24% общего предложения, которое сейчас хранится у третьих сторон.
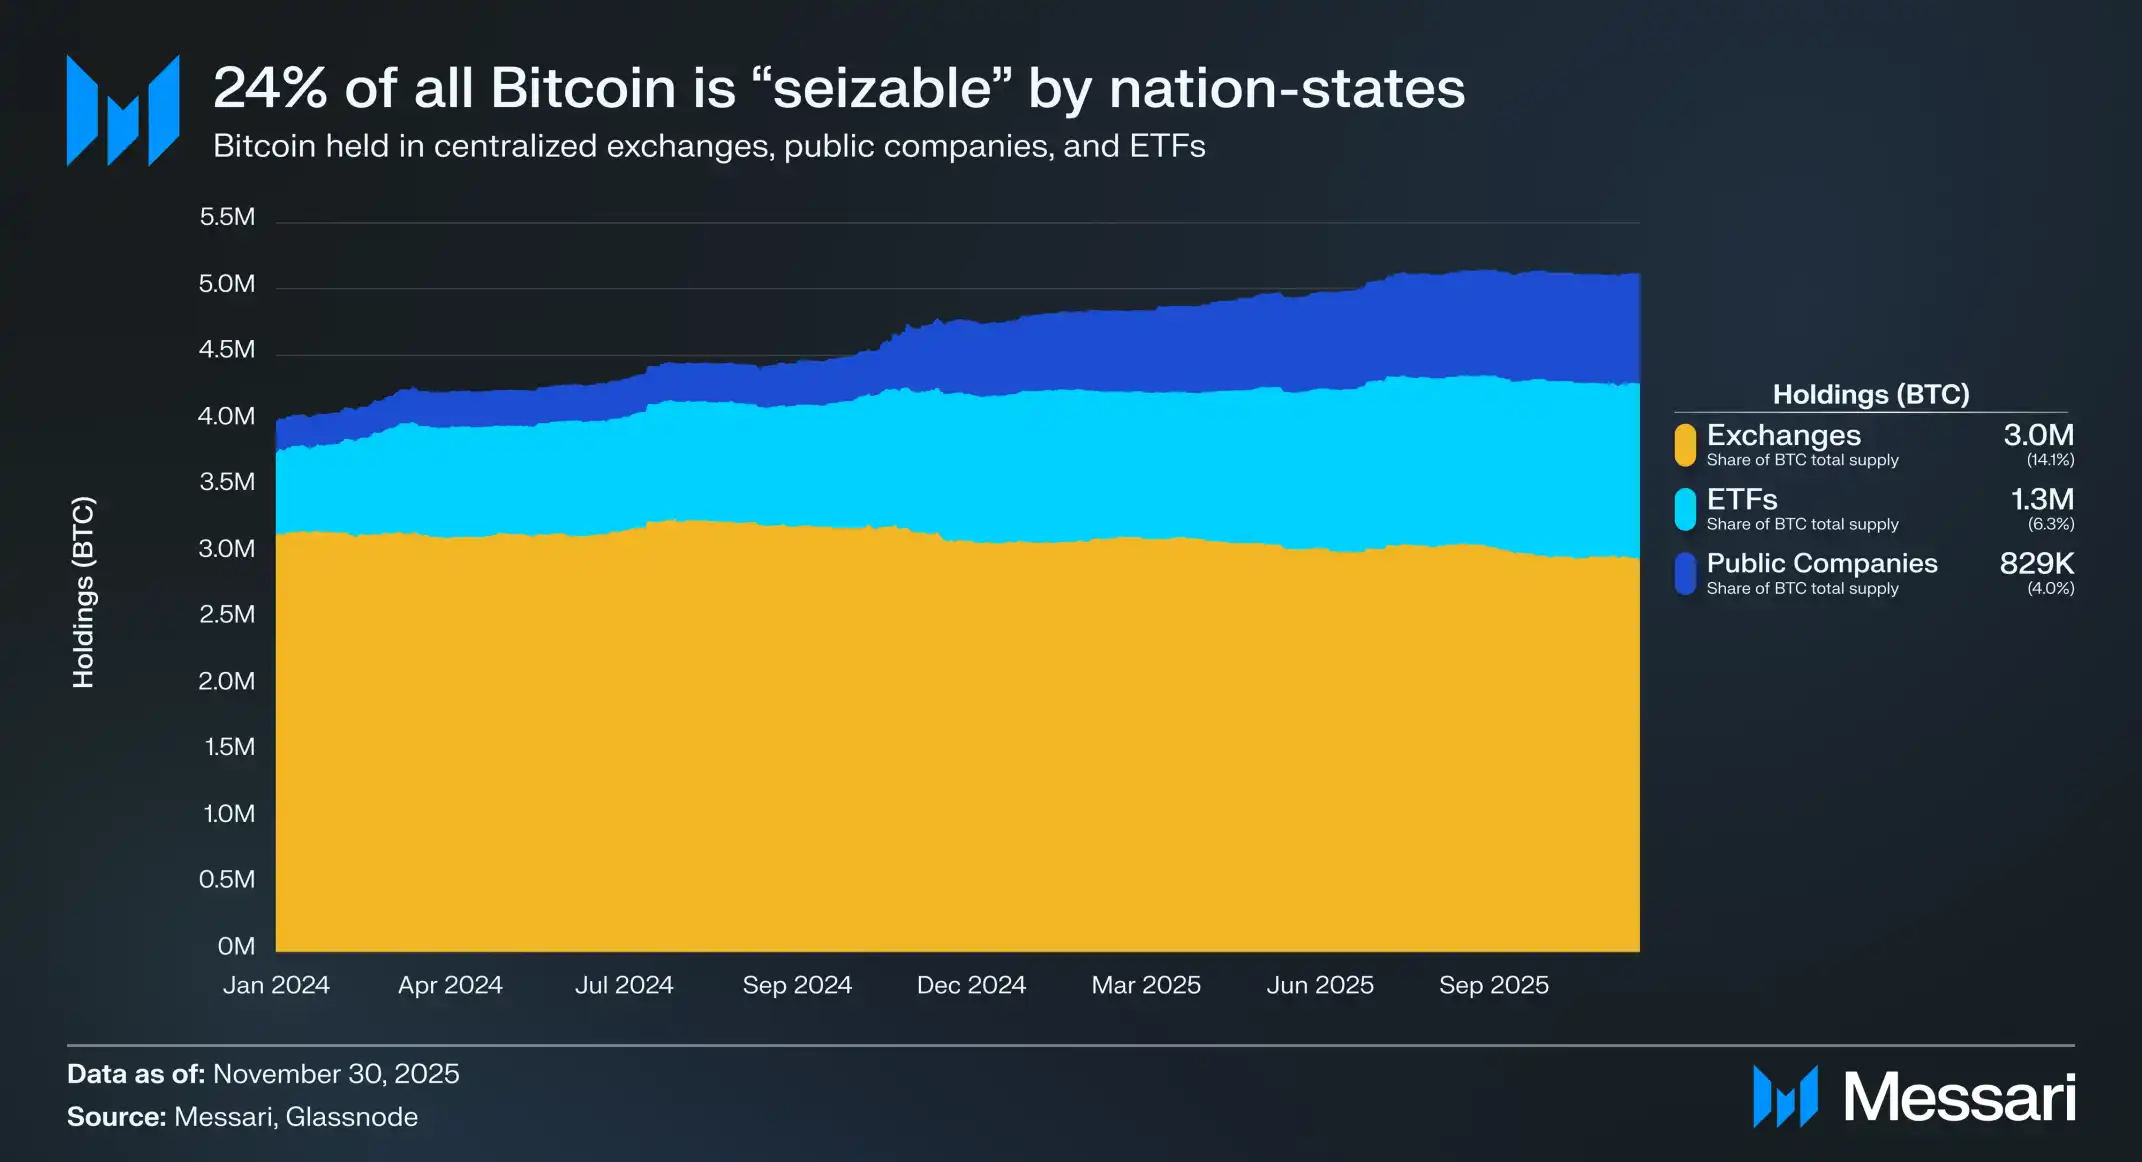
Эта концентрация означает, что около 24% всего предложения BTC подвержено риску изъятия регулирующими органами. Это очень напоминает обстоятельства, которые привели к изъятию золота правительством США в 1933 году. Тогда США издали исполнительный указ 6102, обязав граждан сдать золото более 100 $ Федеральной резервной системе в обмен на фиатные деньги по цене 20,67 $ за тройскую унцию. Для реализации этой политики применялась не сила, а «узловые точки» банковской системы.
В случае Биткоина механизм принуждения почти такой же. Регуляторам не нужны ваши приватные ключи, чтобы конфисковать это 24% предложения: им достаточно иметь юридическую юрисдикцию над кастодианами. В таком сценарии правительству достаточно направить предписания таким организациям, как BlackRock и Coinbase. В силу требований законодательства эти компании будут вынуждены заморозить BTC на хранении и передать его властям. Практически четверть предложения Биткоина может за одну ночь оказаться фактически «национализирована» без единого изменения в коде. Такой сценарий маловероятен, но полностью исключать его нельзя.
Кроме того, прозрачность блокчейна означает, что одного самостоятельного хранения уже недостаточно для защиты. Любой BTC, выведенный с биржи или брокерского счёта, прошедшего процедуру KYC, может быть возвращён по запросу, поскольку его «бумажный след» в конечном итоге способен привести власти к конечному адресу актива.
Держатели Биткоина могут разорвать эту цепочку кастодиального хранения, обменяв BTC на Zcash и создав «воздушный зазор» между активами и системами наблюдения. Когда средства попадают в пул конфиденциальности (защищённый пул), их конечный адрес получения выглядит для внешних наблюдателей как криптографическая «чёрная дыра». Регуляторы могут отслеживать движение средств, покидающих сеть Биткоина, но не могут увидеть их конечное назначение, поэтому эти активы становятся невидимыми для национальной системы наблюдения.
Разумеется, возвращение активов в национальную банковскую систему остаётся серьёзным препятствием, но сами активы обладают устойчивостью к цензуре, и активно отслеживать их сложно. Важно подчеркнуть, что эффективность этой анонимности полностью зависит от операционной безопасности: повторное использование адреса или покупка активов через криптобиржу с KYC оставит постоянную связь с владельцем ещё до попадания средств в пул конфиденциальности.
Путь к соответствию продукта рынку
Спрос на криптовалюты, ориентированные на конфиденциальность, существовал всегда; раньше проблема Zcash заключалась в том, что он был неудобен для пользователей. На протяжении многих лет протокол сталкивался с высоким потреблением памяти, длительной генерацией доказательств и сложной, ресурсоёмкой настройкой настольного ПО, из-за чего приватные транзакции были медленными и недоступными для большинства пользователей.
Однако в последнее время целый ряд инфраструктурных прорывов систематически устраняет эти барьеры, прокладывая путь к массовому пользовательскому внедрению Zcash.
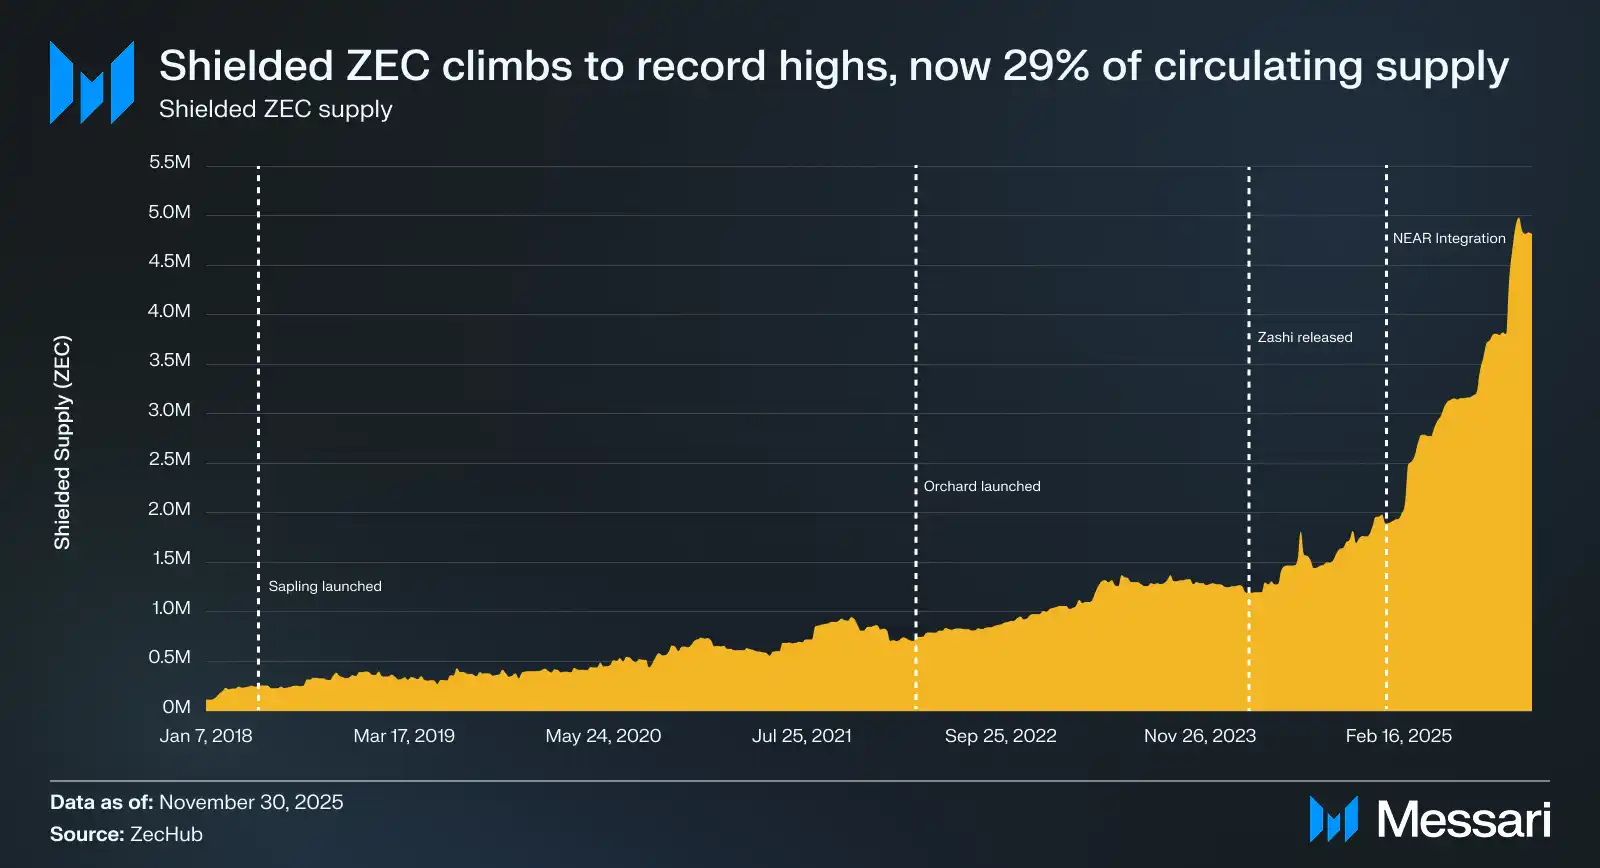
Обновление Sapling снизило требования к памяти на 97% (примерно до 40 MB) и сократило время генерации доказательств с нулевым разглашением на 81% (примерно до 7 секунд), открыв путь к приватным транзакциям на мобильных устройствах.
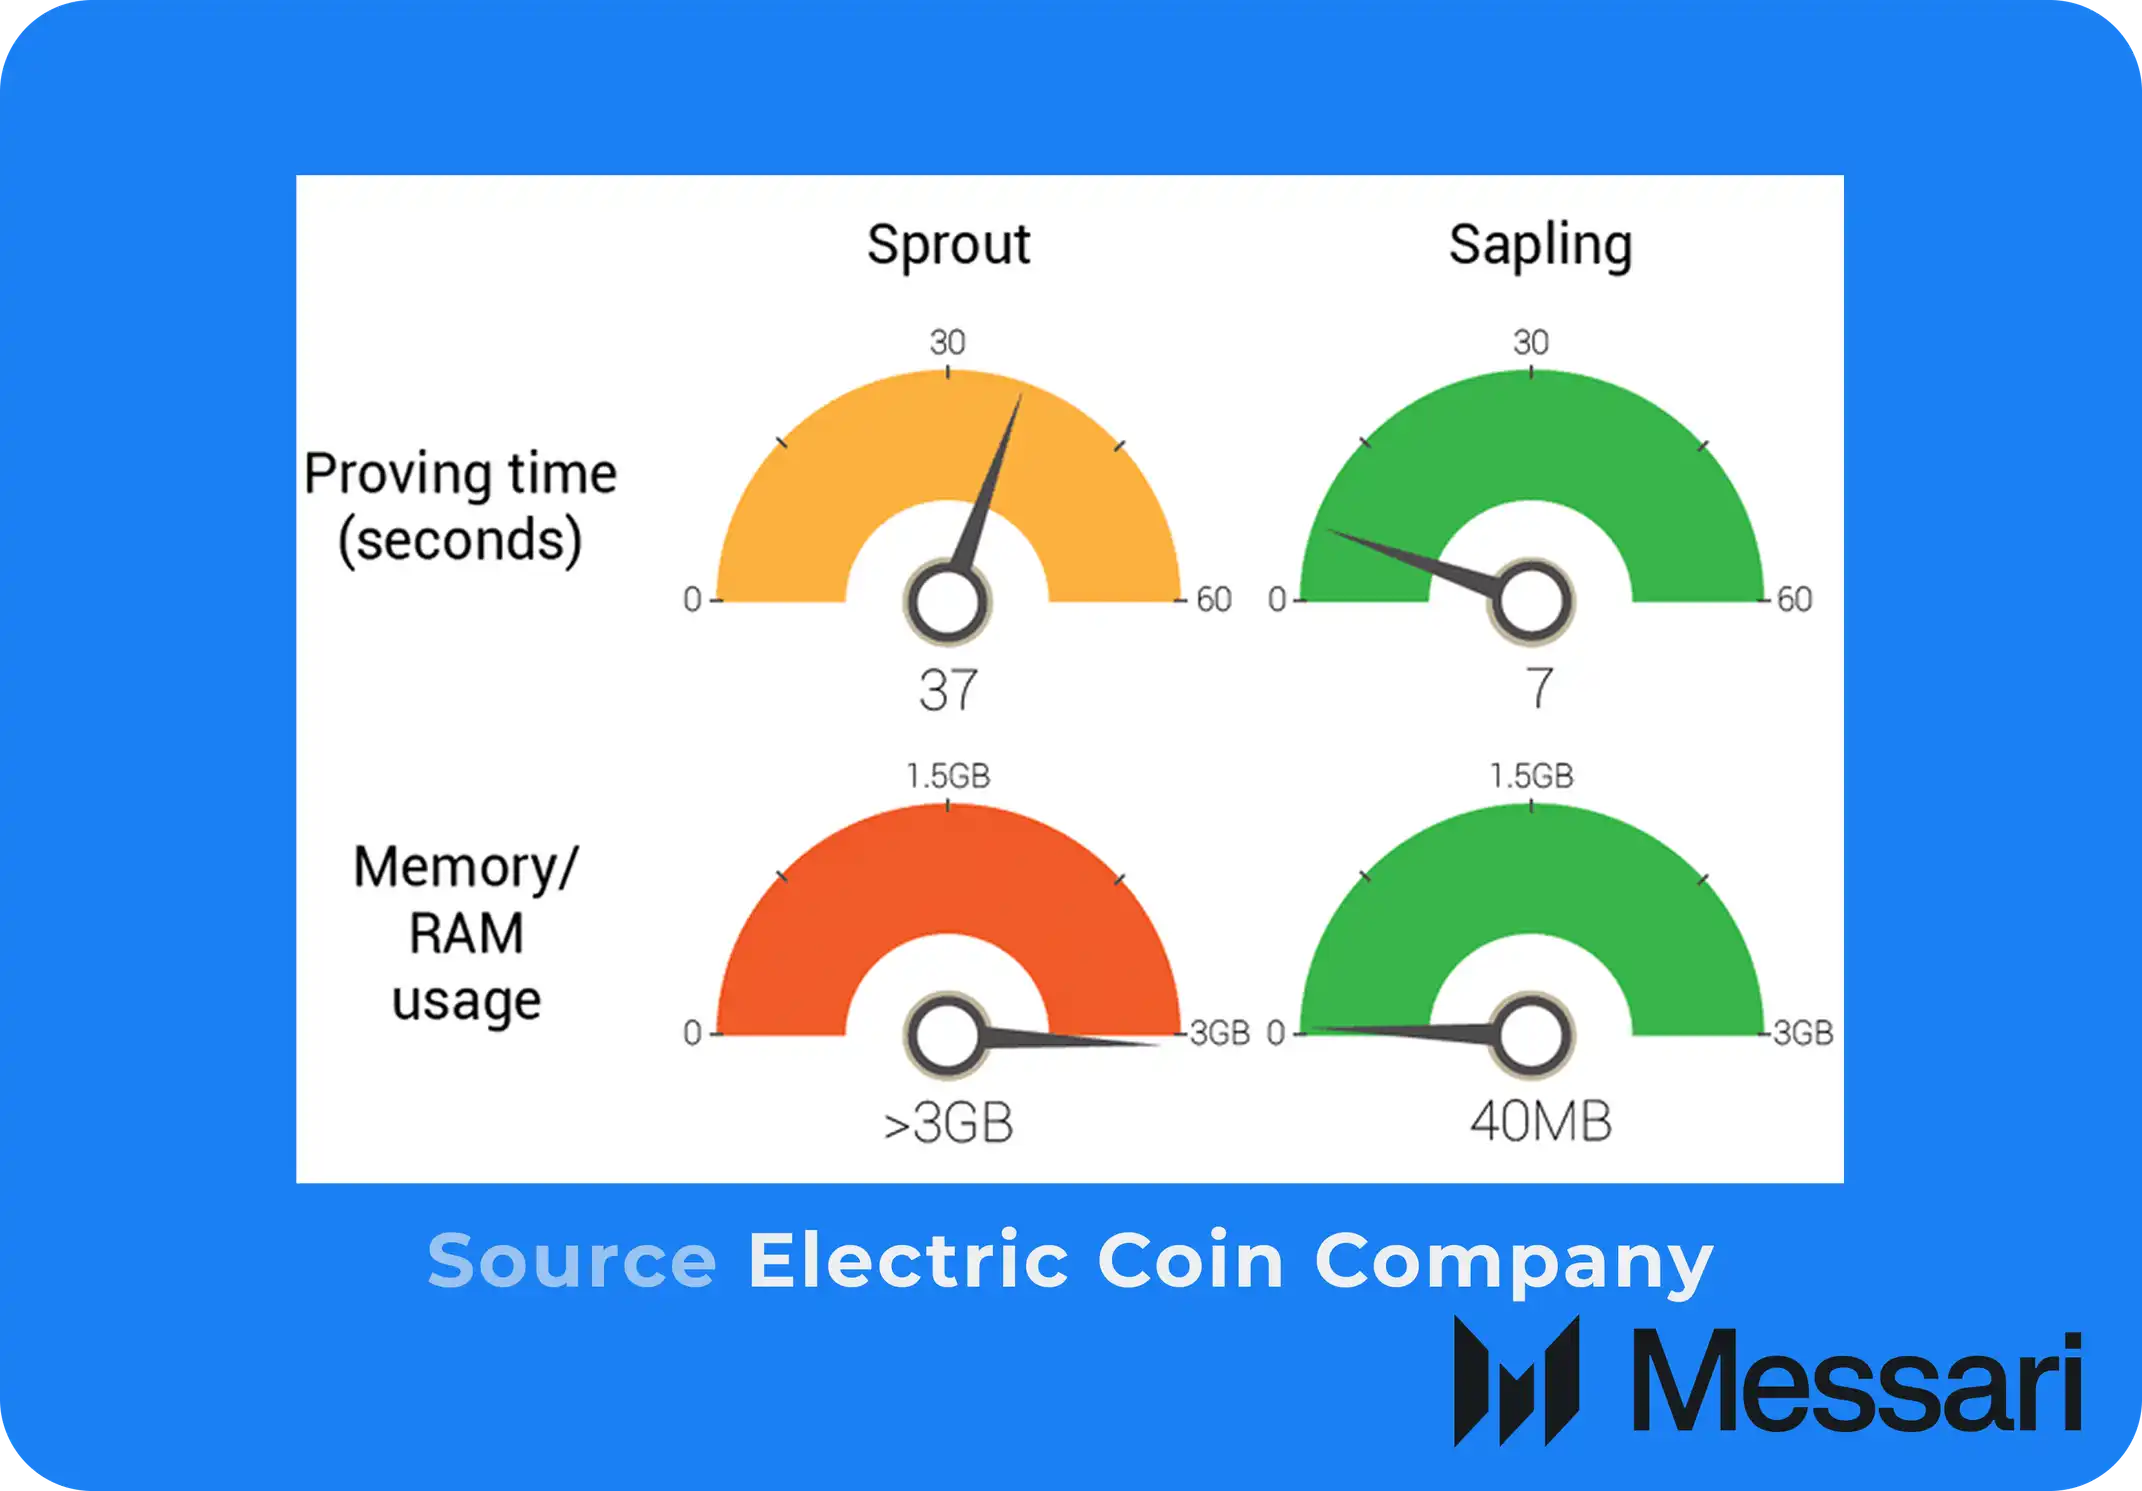
Хотя Sapling значительно ускорил транзакции, в сообществе, ориентированном на конфиденциальность, настройка доверенной среды всегда оставалась источником опасений. С появлением Halo 2 протокол Orchard полностью устранил зависимость Zcash от доверенной настройки, обеспечив полное отсутствие доверия с криптографической точки зрения. Одновременно Orchard внедрил унифицированные адреса, объединив прозрачный и защищённый пулы в одном адресе получения и избавив пользователей от необходимости вручную переключаться между разными типами адресов.
Эти архитектурные улучшения в итоге воплотились в мобильном кошельке Zashi, запущенном Electric Coin Company в 03.2024. Благодаря абстрактному дизайну унифицированных адресов Zashi сводит ранее сложный процесс приватной транзакции к нескольким нажатиям на экране и впервые делает «конфиденциальность» стандартным пользовательским интерфейсом (UX), а не дополнительной сложностью.
После устранения препятствий, связанных с UX, серьёзной проблемой остаются распространение и доступ к активу. Раньше пользователям по-прежнему приходилось обращаться к централизованным криптобиржам (CEX), чтобы пополнять кошельки ZEC или выводить с них средства. Интеграция NEAR Intents эффективно устраняет эту зависимость. С помощью NEAR Intents пользователи Zashi могут напрямую обменивать BTC, ETH и другие поддерживаемые активы на защищённый ZEC, не взаимодействуя с CEX на протяжении всей операции. Кроме того, NEAR Intents позволяет использовать защищённый ZEC как источник средств для платежей на любой адрес в 20 блокчейнах любым поддерживаемым активом.
В совокупности эти меры позволяют Zcash обойти ключевые исторические препятствия, напрямую подключиться к глобальной ликвидности и действительно стать доступным там, где находится рынок.
Перспективы на будущее
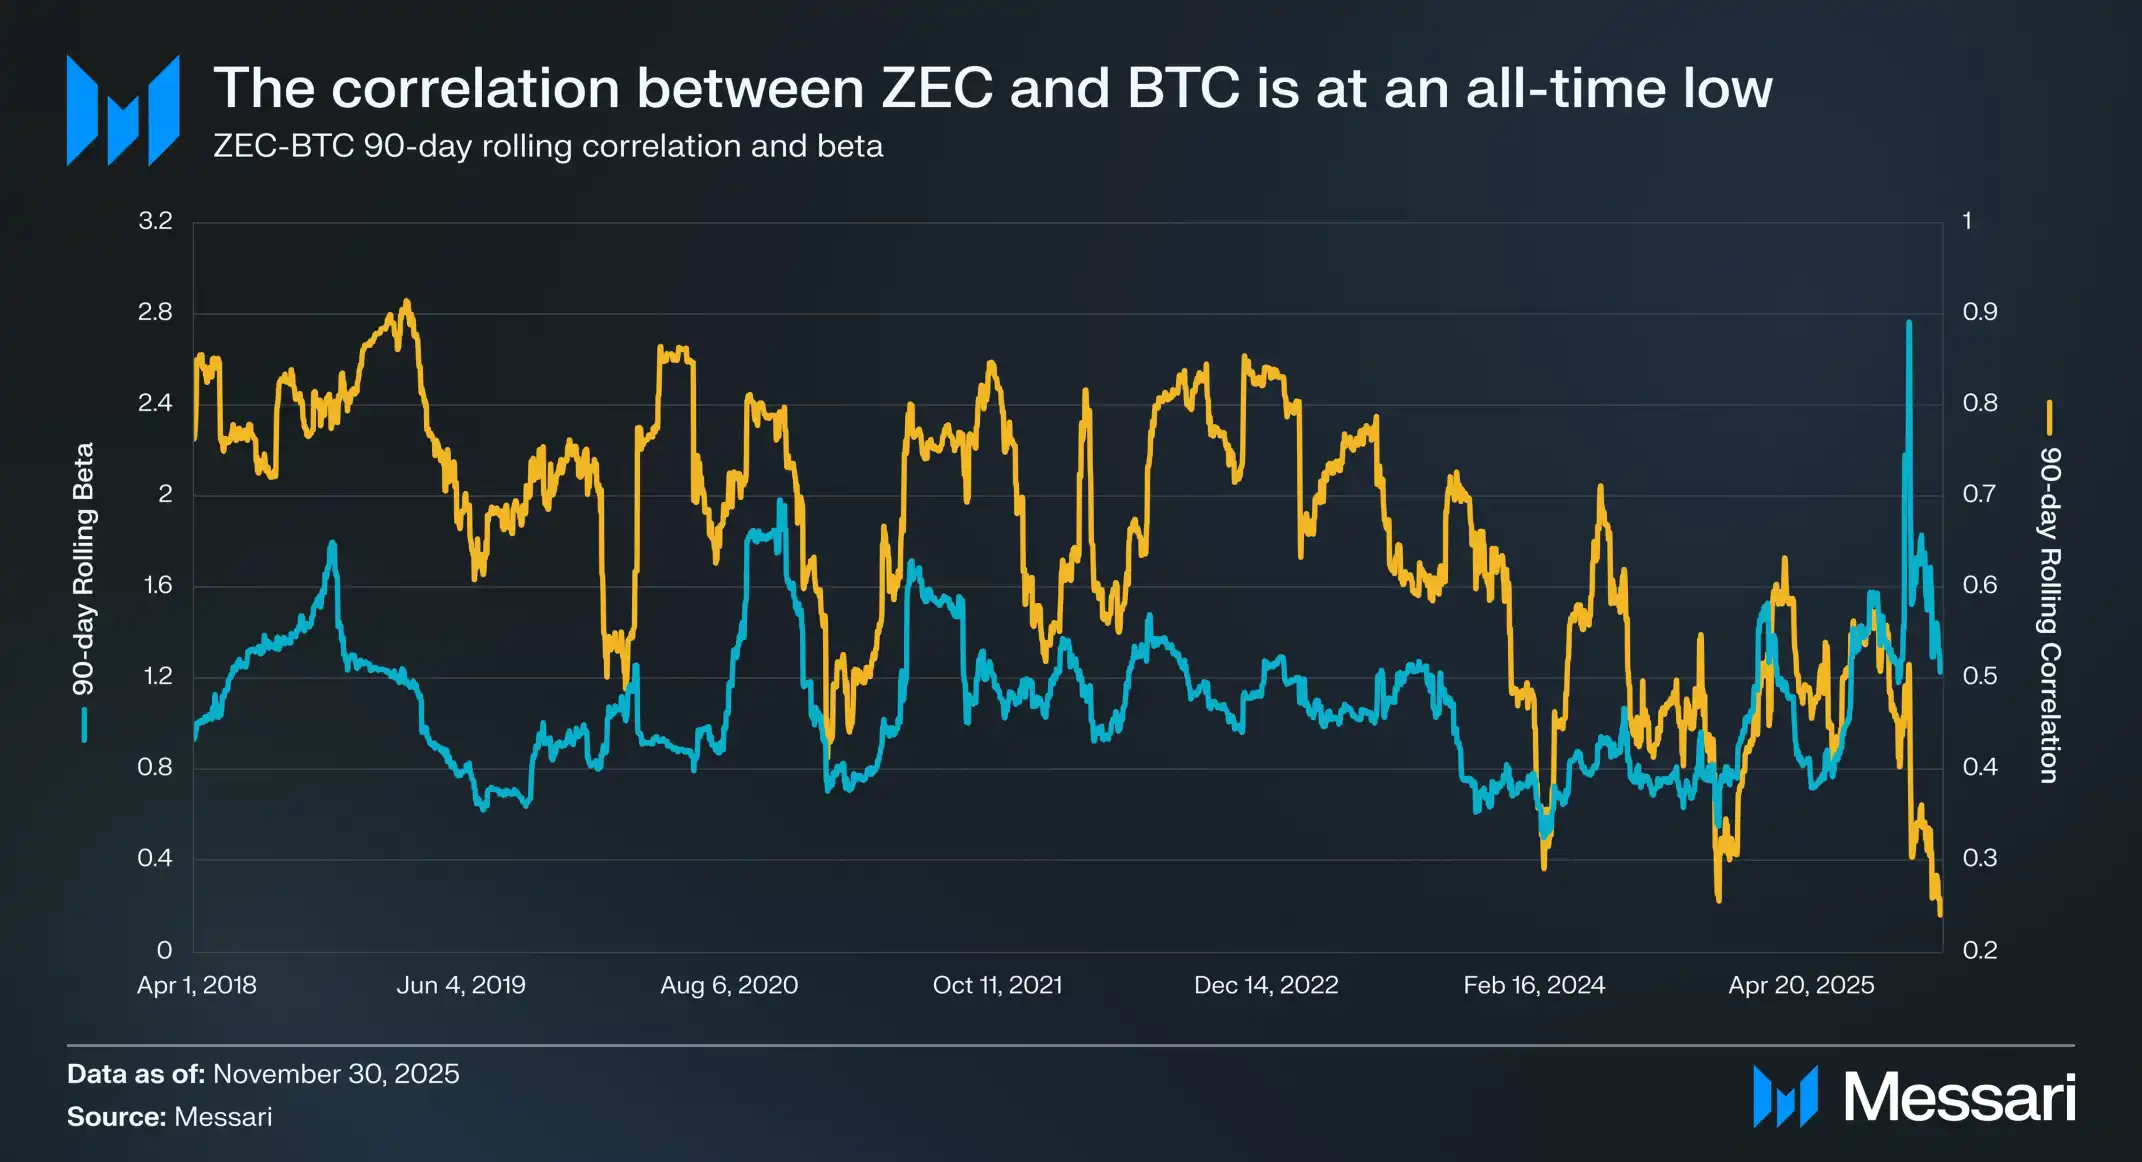
С 2019 года скользящая корреляция ZEC с BTC демонстрирует явное снижение: с максимума 0.90 она опустилась до недавнего минимума 0.24. Одновременно относительная скользящая бета ZEC к BTC достигла исторического максимума. Это указывает на то, что по мере снижения корреляции между активами ZEC усиливает движения цены BTC. Такое расхождение свидетельствует о том, что рынок начинает присваивать функциям конфиденциальности Zcash отдельную премию.
В будущем динамика ZEC, как мы ожидаем, будет в первую очередь зависеть от этой «премии за конфиденциальность» — стоимости, которую рынок приписывает финансовой анонимности в условиях усиливающегося наблюдения и растущей технологизации мировой финансовой системы.
Мы считаем, что вероятность того, что ZEC обойдёт BTC, крайне мала. Благодаря прозрачному механизму предложения и возможности бесспорной проверки Биткоин стал самой надёжной формой криптоденег. Zcash, напротив, как монета конфиденциальности неизбежно предполагает определённые компромиссы. Для обеспечения приватности Zcash шифрует свой реестр. Это снижает возможность аудита и создаёт теоретический риск ошибки инфляции — то есть роста предложения внутри защищённого пула, который сложно своевременно обнаружить. Прозрачный реестр Биткоина позволяет избежать именно этой проблемы.
Тем не менее ZEC может занять собственную нишу, независимую от BTC. Они решают разные задачи и отвечают различным сценариям использования в системе криптоденег:
BTC позиционируется как надёжные криптоденьги, ориентированные на прозрачность и безопасность;
ZEC позиционируется как конфиденциальные криптоденьги, ориентированные на приватность и финансовую тайну.
В этом смысле успех ZEC зависит не от вытеснения BTC, а от дополнения тех свойств, которые BTC намеренно не предоставляет.
2026: появление денег для приложений
Мы ожидаем, что в 2026 году «деньги для приложений» продолжат набирать популярность. Так называют валютный актив, специально созданный для определённого сценария использования: он должен служить не универсальной валютой, как BTC или токены L1, а внутренней экономической системе одного приложения.
Чтобы понять, почему валюты для конкретных приложений становятся возможными в криптографической среде, сначала нужно вспомнить два фундаментальных принципа, связанных с «деньгами»:
Ценность денег определяется товарами и услугами, на которые их можно обменять;
Когда переход между разными денежными системами сопряжён с высокими издержками, участники естественным образом сходятся на общем денежном стандарте.
Исторически деньги изначально возникли как инструмент сохранения стоимости, созданной в результате экономической деятельности. Поскольку большинство товаров и услуг скоропортящиеся или ограничены по времени, деньги позволяют людям сохранять покупательную способность и совершать обмены в будущем. Важно подчеркнуть: сами по себе деньги не обладают внутренней ценностью; она зависит от того, что на них можно купить в конкретном экономическом контексте.
По мере расширения и взаимосвязанности экономик различные денежные системы часто распределяются по степенному закону и в итоге сходятся к единому доминирующему стандарту. Такая конвергенция обусловлена высокими издержками перехода между системами: медленными расчётами, недостатком ликвидности, информационной асимметрией, зависимостью от посредников и физическими трудностями трансграничного перевода средств. В этих условиях сетевые эффекты денег продолжают усиливать наиболее широко принимаемую валюту, делая поддержание независимого денежного стандарта всё менее эффективным.
Криптографические системы коренным образом меняют эту динамику. Они существенно снижают упомянутые издержки и позволяют создавать небольшие денежные системы для отдельных приложений в среде с низкими транзакционными издержками. Пользователи могут свободно переходить между разными денежными системами и обратно, не неся больших расходов. Поэтому приложениям больше не нужно полагаться на универсальную денежную систему: они могут создавать собственные системы на уровне приложений, присваивая ценность, возникающую благодаря внутренней экономической деятельности, и сохраняя её внутри системы.
К 2025 году появилось несколько работоспособных доказательств концепции таких денежных систем на уровне приложений. Наиболее показательными примерами стали Virtuals и Zora.
Из-за ограничений по объёму оставшаяся часть отчёта доступна на сайте Messari
[Ссылка на оригинальную статью]
Цена --
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться

Hyperliquid предлагает пять изменений в регулирование SEC по криптовалютам

HPC поддерживает предложение Regulation Crypto Assets и выдвигает пять предложений по изменениям

От нуля до финансовой свободы: Обзор airdrop HYPE и торговая философия трейдера

Новая мафия PayPal: 10 стажёров, 100 миллиардов долларов

Партнеры Variant: На какую две большие группы направляются маржинальные доллары во второй половине бычьего рынка?

Perp DEX генерирует 125 миллионов долларов США в месяц, кто на самом деле получает вознаграждение?

Джастин Сан: Hyperliquid — одно из крупнейших новых открытий этого цикла, регулирование повлияет на переход CEX к DEX

На чем сейчас сосредоточен старший брат HYPE airdrop A9?

Пёрл: мечта о биткойне в эпоху ИИ — инновация или просто хайп?

Почему вы можете быть обмануты Papertrade?

Ripple Prime запустил бессрочные свопы RWA с ценовым ориентиром на контракты Hyperliquid
Майкл Сейлор отвечает на возможное исключение MSTR из MSCI, Anthropic утверждает, что ИИ приведет к росту ВВП до 44 трлн долларов

Почему Circle оставляет только 7 центов с каждого заработанного доллара?

Hyperliquid стремится к разработке правил защиты блокчейна в США

Ставки на акции потеряли 52 миллиона долларов за 10 минут, когда Уолл-стрит была закрыта

Обвал акций AI в США и изменения в налоговой политике криптовалют в Корее

Citrini публикует отчет о перспективах токенизации RWA, обращая внимание на распределение прибыли

Ripple открывает двери Уолл-Стрит для рынка торговли Hyperliquid на 59 миллиардов долларов

Ripple запускает круглосуточную торговлю бессрочными свопами для институциональных клиентов

Доход Stripe увеличился примерно в 9 раз после приобретения Privy, объем активов в кошельках вырос примерно в 25 раз

Hyperliquid планирует внедрить всю финансовую отрасль

Сюй Минсин критикует CZ: "Уже подсчитаны убытки от падения 1011?"

Отчет CoinGecko за третий квартал 2026 года: Рыночная капитализация криптовалюты выросла на 39,6%, объем спотовых торгов снизился

Ethereum, Solana и BNB Chain: Три любимые блокчейна для токенизации по версии Grayscale
Основатель Hyperliquid призывает наложить регуляторные обязательства на операторов рынка

Панельная дискуссия о массовом внедрении криптовалют

EQX Labs запускает токенизированный протокол для акций и ETF на Hyperliquid

Эра открытого доступа к блокчейну должна закончиться: почему полагаться исключительно на конфиденциальные монеты недостаточно?

Создатели говорят | В новом цикле как инвесторы должны искать 'ценные монеты'?
Диалог с Haotian: Не гонитесь только за мемами на начальном этапе бычьего рынка! Следующий шаг Robinhood — это Hooks, Agents и Tokenized Stock DeFi
Hyperliquid предлагает пять изменений в регулирование SEC по криптовалютам
HPC поддерживает предложение Regulation Crypto Assets и выдвигает пять предложений по изменениям
От нуля до финансовой свободы: Обзор airdrop HYPE и торговая философия трейдера
Новая мафия PayPal: 10 стажёров, 100 миллиардов долларов
Партнеры Variant: На какую две большие группы направляются маржинальные доллары во второй половине бычьего рынка?
Perp DEX генерирует 125 миллионов долларов США в месяц, кто на самом деле получает вознаграждение?


