
Токенізовані портфелі BlackRock і Ondo проти традиційних ETF: що насправді змінюється

 Оцінити в Google


Нещодавно запущені Ondo Intelligent Portfolios, створені на основі модельних стратегій, які BlackRock розробила спеціально для цієї платформи, широко описують як принципово інший спосіб отримати доступ до диверсифікованих інвестицій.
Саме участь BlackRock привернула найбільше уваги, але порівняння того, що насправді створила Ondo, із традиційними ETF, з якими ці токени фактично конкурують, показує складнішу картину, ніж просто «BlackRock співпрацює з Ondo». Деякі твердження щодо цього запуску Ondo і BlackRock витримують ретельну перевірку. Інші — ні, принаймні поки що, і цей розрив між технічними можливостями та тим, що відбувається на практиці, важливіший, ніж визнає більшість матеріалів про запуск.
Що справді змінюється: розрахунки та доступ
Найочевидніше й беззаперечне покращення — це швидкість розрахунків. Розрахунки за традиційними ETF відбуваються за схемою T+1: це означає, що угода, укладена сьогодні, остаточно розраховується лише наступного робочого дня. Погашення також мають здійснюватися через уповноважених учасників — конкретне обмежене коло установ, які мають законне право безпосередньо створювати або погашати частки ETF у фонді. Токенізовані портфелі Ondo розраховуються миттєво в ончейні й дають відповідним критеріям інвесторам змогу напряму випускати та погашати токени, повністю усуваючи посередництво уповноважених учасників для тих, хто користується продуктом.
Години торгівлі демонструють схожу картину. Традиційні ETF торгуються лише в години роботи бірж, а це означає, що важлива новина, яка з’явилася вночі, чекатиме до наступної торгової сесії, перш ніж вплинути на ціну, яку ви заплатите. Токени Ondo можна передавати цілодобово й без вихідних, що усуває це конкретне часове обмеження. Прозорість також зростає: інформацію про активи ETF зазвичай публікують із затримкою в квартал або місяць, тоді як склад і ваги портфелів Ondo можна перевірити в ончейні в реальному часі. Це справді покращує можливість інвестора швидко підтвердити, чим саме він володіє.

Що насправді не змінюється: роль BlackRock
Тут у висвітленні цього запуску потрібне конкретне уточнення. BlackRock розробила модельні стратегії портфелів, на яких базуються BLKHIon, BLKDIGon і BLKGRWon, але не є інвестиційним радником чи керуючою компанією цих продуктів, а самі токени випускає Ondo Global Markets, а не BlackRock. Це суттєво відрізняється від ETF під брендом BlackRock, де власний підрозділ з управління активами BlackRock безпосередньо керує фондом на постійній основі. Ondo ліцензувала дизайн стратегії; BlackRock не здійснює щоденне управління цими конкретними токенами.
Це розрізнення не є критикою продукту, але воно означає, що називати його «створеним за підтримки BlackRock» і прирівнювати це до «керованого BlackRock» — перебільшення того, що відбувається насправді. Тим, хто порівнює ці токенізовані портфелі зі справжнім ETF BlackRock, варто розуміти: вони зіставляють продукт, побудований на ліцензованій стратегії, з продуктом, яким безпосередньо керує BlackRock. Це реальна відмінність у рівні відповідальності та постійного нагляду, навіть якщо логіку базового портфеля розробила та сама команда.
Перевага, на якій усі наголошують, але яку зараз насправді перебільшують
Компонованість — можливість використовувати токенізований актив як заставу, інтегрувати його в протоколи кредитування DeFi або поєднувати з іншими ончейн-інструментами без посередника — є головною теоретичною перевагою токенізованих портфелів над традиційними ETF. Водночас саме це твердження варто перевіряти найскептичніше, адже фактичні результати ширшого сектору токенізації реальних активів значно скромніші, ніж можна припустити з маркетингових заяв.
Ось незалежна оцінка, яку варто висловити прямо: у пресрелізі компонованість звучить як щось революційне, але на практиці працює зовсім інакше. За аналізом CryptoSlate ширшого сектору RWA, на акції та цінні папери припадає лише приблизно співвідношення 2,9% активної в DeFi загальної заблокованої вартості до їхньої сукупної ончейн-вартості. Це означає, що переважна більшість токенізованої вартості акцій просто лежить без руху, а не використовується в протоколах DeFi. Інше дослідження наводить ще нижчий показник для застави RWA загалом: на практиці заставою в DeFi є лише близько 10% вартості токенізованих реальних активів. Причина криється радше в структурі, ніж у технологіях: періоди погашення таких продуктів зазвичай визначаються робочими днями, а не миттєвими розрахунками; вимоги щодо внесення до білого списку й підтвердження особи за задумом виключають бездозвільні пули ліквідності; і часто немає природного контрагента на вторинному ринку, готового укласти угоду поза процесом погашення самим емітентом.
Цей розрив безпосередньо важливий для оцінки конкретної заяви Ondo. Можливість програмувати актив і поєднувати його з іншими інструментами — це справжнє розширення функціональності, але можливість не тотожна впровадженню. Як показує ситуація в ширшій категорії токенізованих акцій, до якої належить цей продукт, більша частина теоретичної компонованості наразі не використовується. Чи зможуть конкретні портфельні токени Ondo відійти від цієї загальної тенденції, враховуючи, що вони побудовані на стратегіях BlackRock і, ймовірно, привернуть більше уваги інституційних інвесторів, ніж середній продукт токенізованих акцій, — це відкрите питання, на яке саме оголошення про запуск не дає відповіді.
Ціна --
У чому традиційні ETF досі мають реальну, недооцінену перевагу
Варто прямо сказати, чого токенізовані продукти ще не досягли, адже більшість матеріалів про подібні запуски оминає це питання. Традиційні активи й досі мають перевагу в рівні захисту інвесторів завдяки стандартизованим нормативним рамкам, зокрема SEC, FINRA, MiFID II і FCA, які забезпечують чіткість щодо правового захисту в разі спорів. Токенізовані структури поки що не відтворюють такий рівень захисту послідовно. Ліквідність на вторинному ринку за межами вузького переліку вже ліквідних активів, як-от золото й казначейські облігації, також наразі значно вища на традиційних ринках, ніж у більшості токенізованих аналогів.
Є також ризик, про який варто сказати прямо: сам принцип компонованості додає ризик смартконтракту до будь-якого ризику базового активу. Якщо в коді протоколу DeFi, який використовує один із таких токенізованих портфелів як заставу, є вразливість, ця застава опиняється під загрозою незалежно від надійності стратегії, розробленої BlackRock. Власник традиційного ETF не має цього конкретного рівня ризику, адже між ним і його частками немає смартконтракту.
Моя оцінка: чому цей запуск усе одно важливий, попри розрив у компонованості
З огляду на слабкі результати ширшого сектору щодо компонованості, цей запуск легко було б відкинути як маркетинг, за яким мало що стоїть. Але я не вважаю таку оцінку правильною. Конкретна цінність тут не в тому, що ці токени вже глибоко інтегровані в ринки кредитування DeFi — поки що це не так, а дані по всьому сектору чітко показують, що сам факт технічної можливості не гарантує такого результату. Справжнє значення в тому, що BlackRock узагалі вирішила розробити спеціальні стратегії для токенізованого продукту. Це рішення свідчить, що компанія бачить реальну довгострокову цінність у поширенні активів через ончейн, а не лише разову маркетингову нагоду.
Це інший, стійкіший вид підтвердження, ніж той, який можна було б побачити лише за показниками компонованості. За повідомленнями, загальна заблокована вартість Ondo Stocks сягнула 1 млрд $ за вісім місяців — свідчення реального попиту інвесторів на доступ до токенізованих акцій, навіть у секторі, де більша частина цієї вартості наразі простоює, а не використовується в компонованих рішеннях. Якщо Intelligent Portfolios розвиватиметься подібним чином, то найцікавіше питання на наступний рік — не чи існують ці токени, а чи створить Ondo або конкурент інфраструктуру погашення й дозволені пули ліквідності, яких досі бракує ширшому сектору RWA. За даними досліджень, саме ця прогалина стримує компонованість у всій галузі. Той, хто першим її усуне, отримає реальну цінність, яку бренд BlackRock наразі додає цьому запуску, спираючись на довіру.
Торгуйте ONDO безпосередньо на WEEX
Трейдерам, які хочуть відкрити позицію з огляду на те, як швидко насправді буде усунуто цей розрив у компонованості, доступна торгівля ONDO на спотовому ринку WEEX. Це дає змогу утримувати пряму позицію, використовуючи USDT із того самого рахунку, що й для ширшої торгівлі криптовалютами.
Оскільки реальний результат цієї історії значною мірою залежить від інфраструктури, яку ще не створено, а не лише від початкового оголошення про запуск, практичніше мати змогу легко коригувати позицію в міру розвитку інфраструктури погашення та ліквідності Ondo, ніж дотримуватися одного погляду, сформованого заголовками про запуск. Торгівля на WEEX забезпечена публічно розкритим фондом захисту на 1,000 BTC. Це варто знати всім, хто утримує позицію в токені, для якого наступним реальним каталізатором, імовірно, стане конкретний етап розвитку інфраструктури, а не чергове оголошення про партнерство.
Висновок
Ondo Intelligent Portfolios справді мають переваги над традиційними ETF у швидкості розрахунків, годинах торгівлі та прозорості інформації про активи. Однак наратив про компонованість навколо цього запуску випереджає те, що продемонстрував ширший сектор токенізованих акцій: більша частина ончейн-вартості залишається невикористаною, а не активно взаємодіє з DeFi. Роль BlackRock тут полягає в розробці стратегії, а не в безпосередньому управлінні активами. Справжнє випробування — не те, чи можуть ці токени теоретично інтегруватися з DeFi, а те, чи створить Ondo інфраструктуру, яка дасть змогу реалізувати це в масштабі.
FAQ
1. Чи керує BlackRock токенізованими портфелями Ondo безпосередньо?
Ні. BlackRock розробила базові модельні стратегії портфелів спеціально для Ondo, але токени випускає Ondo Global Markets, а BlackRock не є інвестиційним радником чи керуючою компанією цих продуктів.
2. Що саме розраховується швидше в токенізованих портфелях порівняно з ETF?
Розрахунки за токенізованими портфелями Ondo відбуваються миттєво в ончейні, а токени можна безпосередньо випускати й погашати. Для порівняння, розрахунки за традиційними ETF відбуваються за схемою T+1, а погашення мають проводитися через уповноважених учасників.
3. Чи використовують токенізовані акції в DeFi так, як обіцяли?
Поки що незначною мірою. Дані по всьому сектору показують, що на акції та цінні папери припадає лише приблизно співвідношення 2,9% вартості, активної в DeFi, до загальної токенізованої вартості. Це означає, що більша частина токенізованої вартості акцій наразі не використовується активно у взаємодії з протоколами DeFi.
4. Який ризик мають токенізовані портфелі, якого немає у традиційних ETF?
Компонованість додає ризик смартконтракту до власного профілю ризику базового активу. Це означає, що вразливість у протоколі DeFi, інтегрованому з цими токенами, може поставити активи під загрозу незалежно від надійності базової інвестиційної стратегії.
5. Хто може отримати доступ до Ondo Intelligent Portfolios?
Наразі доступ мають лише відповідні критеріям інвестори за межами Сполучених Штатів у дозволених юрисдикціях. Базовий проспект токенів схвалив відповідний орган фінансового ринку в ЄЕЗ та ЄС.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися
Криптовалюта xStocks: що таке токенізовані акції, як вони працюють і що варто перевірити власникам
Маржинальна торгівля Біткоїном: розрахунок ліквідації BTC при плечі 3x, 10x і 25x
Акції Sandisk після зростання на 524%: чому SNDK продовжує падати
Ціна PENDLE і FLHYon: що змінює облігаційний токен Франклін Темплтон

Акції SpaceX (SPCX) біля 163 $: чи повернуться до 176 $ після підвищення Pivotal Research цільової ціни до 230 $?

Акції MU падають нижче 1000 $: загроза CXMT реальна чи це лише привід зафіксувати прибуток?
Найкращі криптоподкасти для початківців: план прослуховування на 4 тижні

Чи проб’є біткоїн $87 000 цього тижня: CPI, виступи ФРС та відплив коштів з ETF

Дебют Evernorth (XRPN) на Nasdaq: що містить найбільше публічне XRP-казначейство та що це означає для ціни XRP
Аналіз ф’ючерсів BTC: рівень 80 тис. $ втримався, але лонги й далі переплачують
Ф'ючерси на ETH: чому ефір цього тижня падає швидше за Біткоїн
WEEX TOKEN2049: прев’ю наживо першого дня — стенд, MBTI та демо ШІ
WEEX TOKEN2049: огляд другого дня наживо — KOL, AWS, PingCAP та Ендрю
Оновлення Ефіріуму Гламстердам: дата Сеполії та вплив на ціну ETH
Оновлення щодо апгрейду XRP: активацію Batch на XRPL перенесено на 9 жовтня — що зміниться
Податковий законопроєкт Німеччини щодо криптовалют на 2027 рік: що означає замінна база оподаткування у 50 відсотків
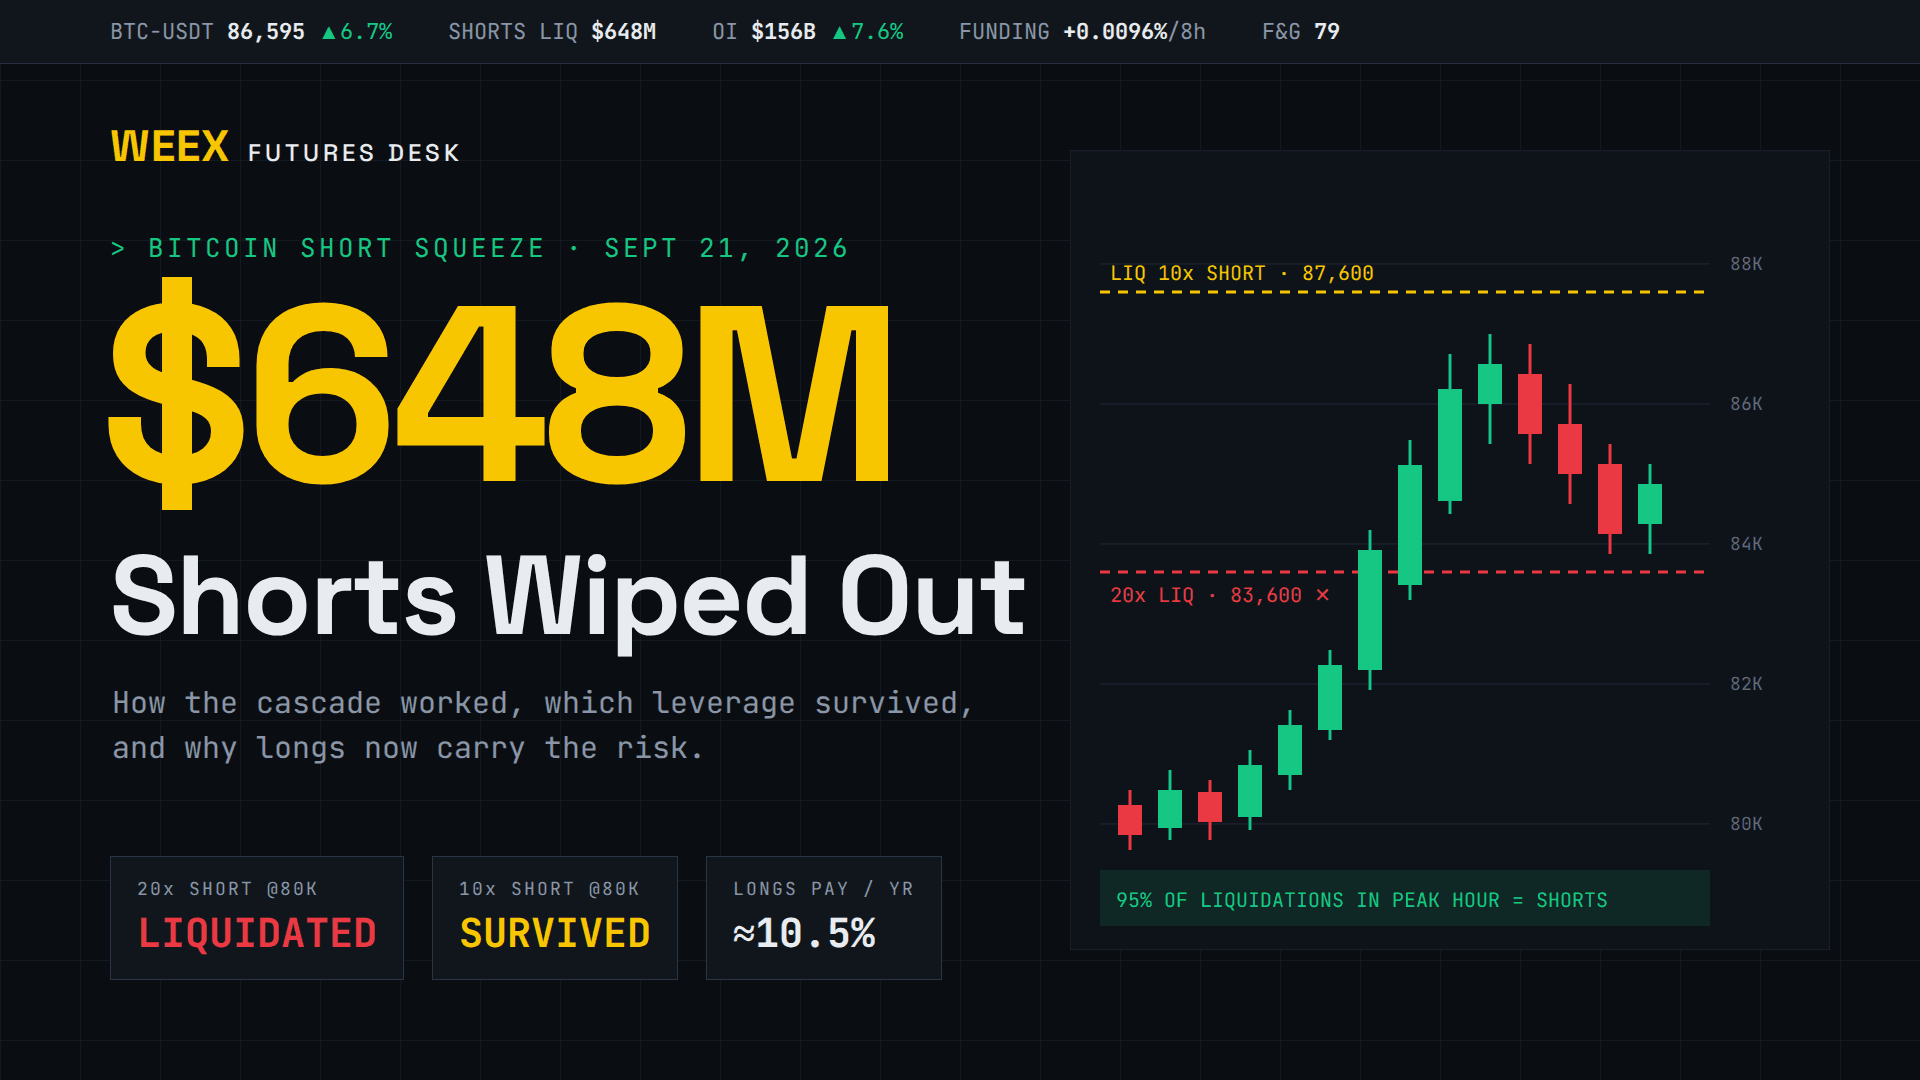
Шорт-сквіз Біткоїна: як відбулася ліквідація позицій на $648 млн 21 вересня
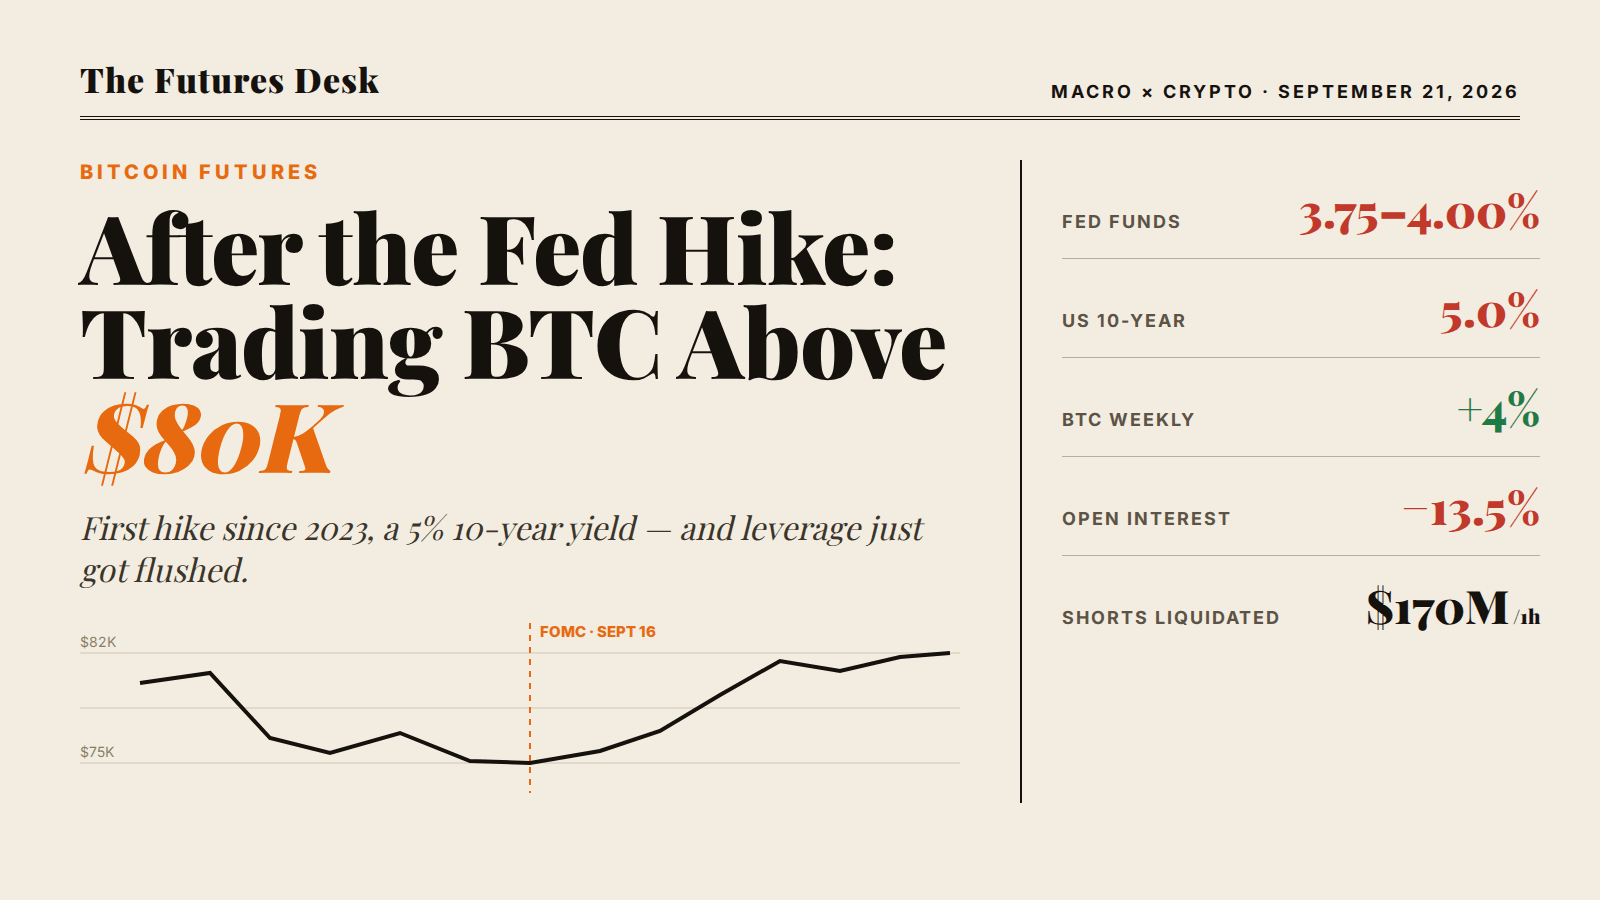
Ф’ючерси на Біткоїн після підвищення ставки ФРС: як торгувати BTC вище $80 000
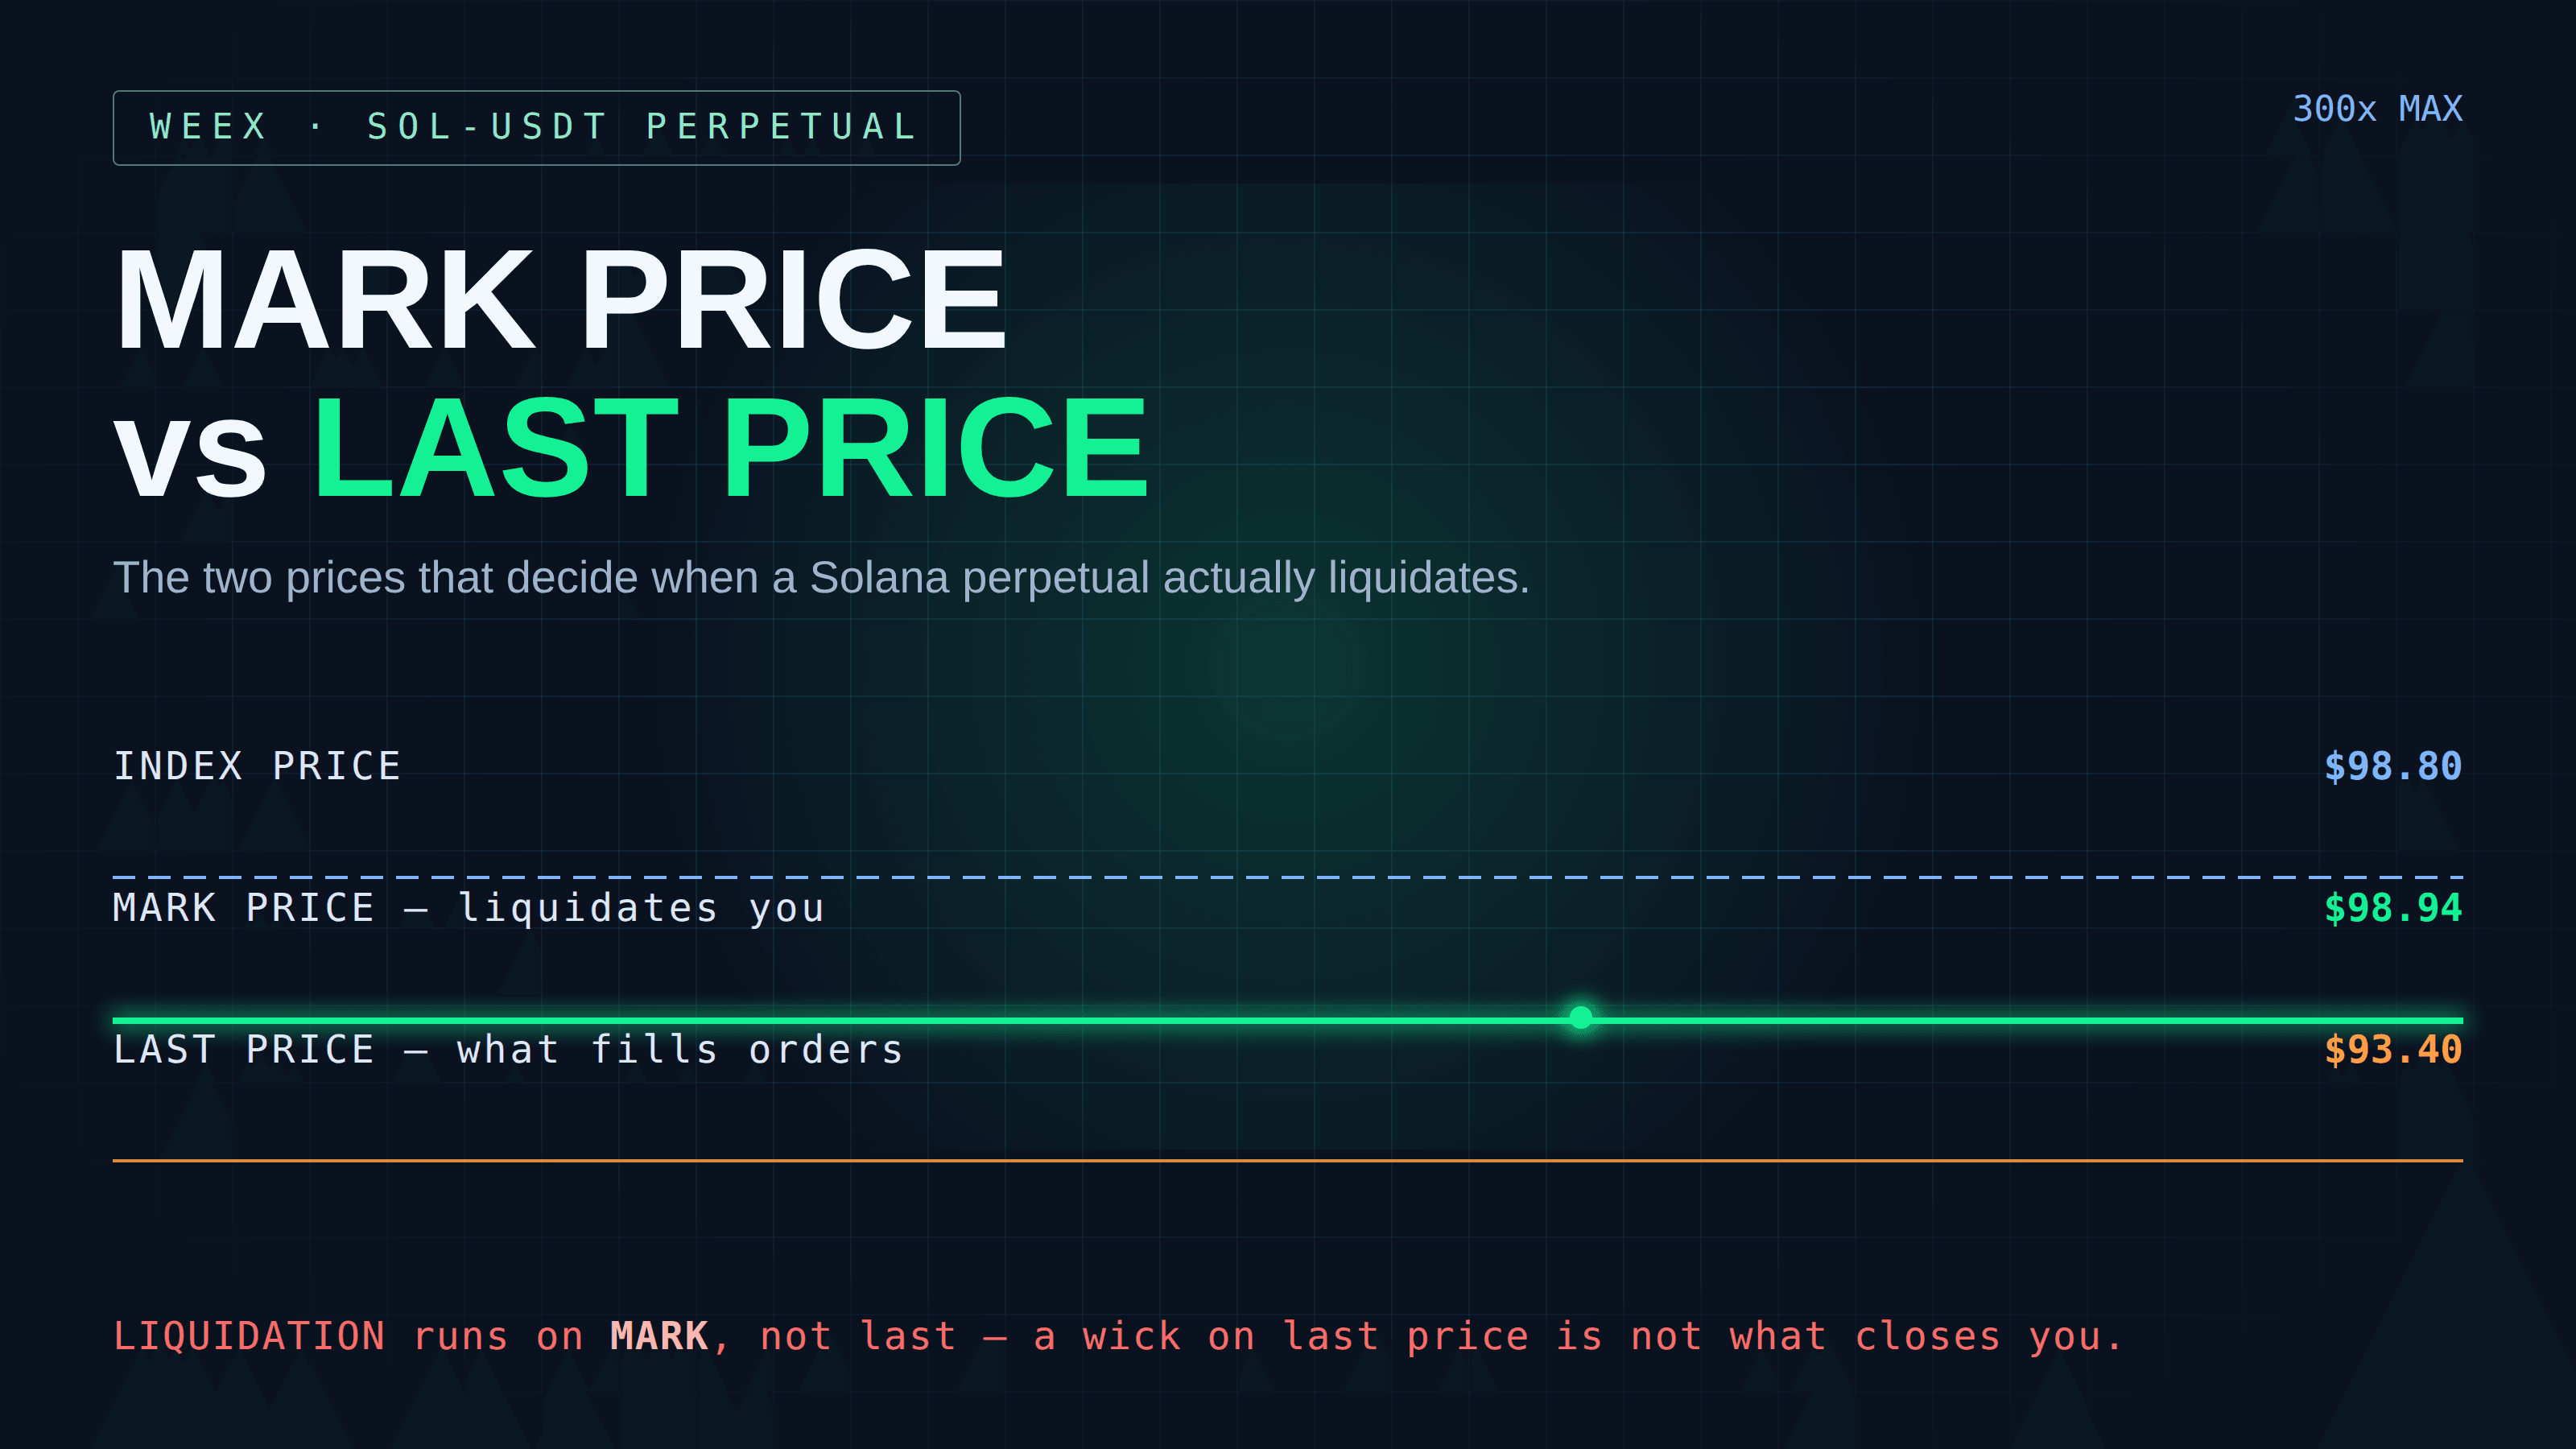
Безстрокові контракти SOL: марк-ціна, індексна ціна та ліквідація
Заходи TOKEN2049 у Сінгапурі 2026: сайд-івенти, VIP-зони та чим зайнятися під час тижня TOKEN2049
Безстрокові контракти на акції SanDisk: торгівля SNDK, поки Nasdaq закритий
Що таке Robinhood Chain? Як безпечно додати мережу в MetaMask

Окремий податок Японії на криптовалюту 20%: закон уже ухвалено, дату початку ще не визначено (08.2026)
Криптовалюта xStocks: що таке токенізовані акції, як вони працюють і що варто перевірити власникам
Маржинальна торгівля Біткоїном: розрахунок ліквідації BTC при плечі 3x, 10x і 25x
Акції Sandisk після зростання на 524%: чому SNDK продовжує падати
Ціна PENDLE і FLHYon: що змінює облігаційний токен Франклін Темплтон
Акції SpaceX (SPCX) біля 163 $: чи повернуться до 176 $ після підвищення Pivotal Research цільової ціни до 230 $?
Акції MU падають нижче 1000 $: загроза CXMT реальна чи це лише привід зафіксувати прибуток?
Вміст
Популярні монети
Найновіші статті


