
Окремий податок Японії на криптовалюту 20%: закон уже ухвалено, дату початку ще не визначено (08.2026)

 Оцінити в Google


Фіксований окремий податок Японії у розмірі 20% на прибуток від криптоактивів — не пропозиція, а чинний закон. Закон про поправки до податку на доходи за 2026 фінансовий рік (Закон № 12 від 2026 року) було оприлюднено 31 03.2026; закон про переведення регулювання криптоактивів до Закону про фінансові інструменти та біржі (FIEA) (Закон № 64 від 2026 року) парламент Японії ухвалив 15 липня, а оприлюднив 23 07.2026. Невизначеним залишається те, коли почне діяти кожен із них. Податкова зміна прив’язана до дати набрання чинності зміненим FIEA; цю дату має встановити розпорядження Кабінету міністрів протягом року від оприлюднення, але станом на 08.2026 такого розпорядження не видано — отже, офіційно ніде не вказано календарного року. До його видання повною мірою діє чинний режим: інші доходи, сукупне оподаткування та ставка до 55%.
Скільки сьогодні сплачують японські інвестори в криптоактиви
Національне податкове агентство Японії (NTA), як правило, класифікує прибуток від операцій із криптоактивами як інші доходи (雑所得); якщо річний дохід від криптоактивів перевищує 3 млн ¥ і ведеться бухгалтерський облік, його класифікують як дохід від підприємницької діяльності. Цей дохід оподатковується сукупно, додаючись до зарплати, за прогресивними ставками. Агентство фінансових послуг Японії описує результат так: до 55% — 45% національного податку на доходи плюс 10% місцевого податку на жителів, без урахування спеціального податку на відновлення, який окремо стягується в розмірі 2,1% від суми основного податку на доходи.
Три особливості завдають більшої шкоди, ніж сама ставка:
- Збитки не можна перенести. Збиток, отриманий у категорії інших доходів, не можна зарахувати проти зарплати чи інших доходів; за даними NTA, це дозволено лише для збитків від нерухомості, підприємницької діяльності, лісового господарства та приросту капіталу. Без взаємозаліку немає і перенесення збитку на майбутні періоди.
- Обмін оподатковується. Обмін криптоактиву A на B вважається купівлею B за A, тож потрібно розрахувати дохід від відчуження A.
- Маржинальна торгівля — це не FX. Як і FX, вона є операцією з фінансовими ф’ючерсами, однак закон виключає її з режиму оподаткування ф’ючерсів.
Що змінює ухвалений закон
Основні положення були визначені в податковій реформі правлячої коаліції на 2026 фінансовий рік від 19 12.2025, представленій Ліберально-демократичною партією та Ніппон Ішин но Кай.
| Пункт | Чинний режим | Після змін |
|---|---|---|
| Класифікація | Інші доходи, сукупне оподаткування | Дохід, подібний до приросту капіталу; окреме оподаткування за декларацією |
| Ставка | До 55% (45% податку на доходи + 10% податку на жителів, без спеціального податку на відновлення) | 20% (15% податку на доходи + 5% індивідуального податку на жителів) |
| Перенесення збитків | Не передбачено | Три роки |
| Похідні інструменти | Сукупне оподаткування | У межах режиму окремого оподаткування ф’ючерсів |
Нова стаття 38-2(1) встановлює національну складову на рівні 15%; звична ставка 20% — це вона разом із 5% індивідуального податку на жителів, згідно з оглядом і матеріалами FSA під назвою «Огляд системи (податок на доходи + податок на жителів)». Ці показники не враховують спеціальний податок на відновлення, з яким ставка становила б 20,315%. Таблиця FSA — єдине офіційне порівняння за однаковими критеріями: перехід криптоактивів порівнюється з акціями, ETF і фінансовими ф’ючерсами, для яких уже діє ставка 20%. Трирічне перенесення збитків передбачене новою статтею 38-3.
Які активи й операції охоплюються
Ставка не застосовується до криптоактивів загалом. Стаття 38-2(1) обмежує її «визначеним криптоактивом» — активом, внесеним до Реєстру операторів бізнесу з фінансовими інструментами відповідно до FIEA, за винятком активів, які буде виключено розпорядженням Міністерства фінансів, — і лише до відчуження шляхом продажу через зареєстрованого оператора торгівлі криптоактивами або безпосередньо такому оператору. Це розпорядження ще не видано, тож наразі не можна сказати, що бодай один актив відповідає критеріям. Закон визначає цю умову й не встановлює правил для активів, які до неї не належать.
Закон № 64 запроваджує регуляторну частину змін: криптоактиви переходять із Закону про платіжні послуги до FIEA і, за власним формулюванням FSA, стають фінансовим продуктом, відмінним від цінних паперів. Цінними паперами вони не стають. Закон також запроваджує правила протидії інсайдерській торгівлі криптоактивами, забороняючи торгівлю на підставі важливої інформації до її оприлюднення.
Коли зміни почнуть діяти: правило, а не дата
Ухвалені закони визначають правило, але не рік.
- Закон № 12, стаття 1 додаткових положень: новий розділ про криптоактиви набирає чинності 1 січня року, наступного за роком набрання чинності наступним зазначеним положенням, а цим положенням є дата набрання чинності Законом № 64.
- Закон № 64, стаття 1 додаткових положень, основний пункт: закон набирає чинності в день, визначений розпорядженням Кабінету міністрів протягом року від оприлюднення. Положення про криптоактиви підпадають під цей пункт, і власна схема FSA щодо дат набрання чинності також відносить їх до цього графіка.
Станом на 08.2026 розпорядження не видано. Єдине розпорядження Кабінету міністрів, оприлюднене на цей час відповідно до Закону № 64, стосується окремого блоку положень, які набирають чинності через двадцять днів після оприлюднення; криптоактиви в ньому не згадуються.
Про роки, які вказують у публікаціях
У деяких матеріалах називають 2027 рік, в інших — 2028-й; жодне першоджерело не вказує ні того, ні іншого. Якщо застосувати ухвалене правило до встановлених законом фактів, виходить таке — це розрахунок, зроблений тут, а не твердження будь-якого джерела. Закон № 64 оприлюднили 23 07.2026, отже, положення про криптоактиви набудуть чинності у 2026 або 2027 році, а зміни почнуть діяти 1 січня наступного року. Тому дата початку — або 1 01.2027, або 1 01.2028; з погляду арифметики інших варіантів немає, а вибір повністю залежить від ще не виданого розпорядження Кабінету міністрів. Ця сторінка не висловлює позиції щодо того, який варіант буде обрано.
Ціна --
Що досі не визначено
- Податок на споживання. В огляді пропонується перекласифікувати перекази криптоактивів як передачу активів, «подібних до цінних паперів» (зараз — подібних до платіжних засобів), яка й надалі буде звільнена від податку. Поки що це лише пропозиція в огляді: криптоактиви не згадуються в положеннях Закону № 12 про податок на споживання.
- Крипто-ETF. FSA ставить запровадження для них окремого оподаткування в залежність від поправки до розпорядження про виконання Закону про інвестиційні трасти й досі позначає поточний статус як «створення наразі неможливе».
- Перелік активів. Розпорядження Міністерства фінансів, яке визначатиме винятки з категорії «визначених криптоактивів», ще не видано.
Цього циклу правила оподаткування криптоактивів для компаній не змінюються.
Як проходить податково-реформний рік у Японії
Дати 2026 фінансового року, зафіксовані в першоджерелах: що відбулося цього циклу, а не прогноз.
| Етап | 2026 фінансовий рік, фактичні дані |
|---|---|
| Запити міністерств | FSA подало запит 29 серпня 2025 року; ставку й дату не вказано |
| Початок роботи податкової комісії | 20 листопада 2025 року |
| План правлячої коаліції | 19 грудня 2025 року; підсумок FSA — 26 грудня |
| Податковий законопроєкт | Подано 20 лютого 2026 року, нижня палата ухвалила 13 березня, оприлюднено 31 березня як Закон № 12 |
| Законопроєкт FIEA | Подано 10 квітня 2026 року, нижня палата ухвалила 11 червня, оприлюднено 23 липня як Закон № 64; дату для криптоактивів залишено на розсуд розпорядження Кабінету міністрів |
Наступне оновлення
Цю сторінку буде оновлено після видання розпорядження Кабінету міністрів, яке встановить дату набрання чинності Законом № 64: після оприлюднення року початку можна буде вважати встановленим, а наведений вище розділ буде переписано. Строк видання не визначено; граничний термін за законом — один рік від оприлюднення. Стежте за пресрелізами FSA та Офіційним вісником.
Першоджерела
- NTA — відповіді на запитання про оподаткування криптоактивів
- NTA — № 2260, ставки податку на доходи
- План правлячої коаліції на 2026 фінансовий рік (PDF)
- FSA — план на 2026 фінансовий рік, питання у віданні FSA
- FSA — Access FSA, 02.2026 (PDF)
- FSA — запити щодо податкової реформи на 2026 фінансовий рік
- Матеріали парламенту — Закон № 12 від 2026 року
- Матеріали парламенту — Закон № 64 від 2026 року
- FSA — матеріали щодо законопроєктів 221-ї сесії парламенту
- FSA — пресрелізи
Читайте також: Податкові наслідки примусової ліквідації для японських трейдерів криптоактивами
Ця сторінка містить загальну інформацію й не є податковою консультацією. Вона відображає першоджерела, перевірені станом на 6 08.2026. Щоб дізнатися, як ці положення застосовуються до конкретної ситуації, зверніться до опублікованих матеріалів Національного податкового агентства Японії.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися
Криптовалюта xStocks: що таке токенізовані акції, як вони працюють і що варто перевірити власникам
Маржинальна торгівля Біткоїном: розрахунок ліквідації BTC при плечі 3x, 10x і 25x
Акції Sandisk після зростання на 524%: чому SNDK продовжує падати
Ціна PENDLE і FLHYon: що змінює облігаційний токен Франклін Темплтон

Акції SpaceX (SPCX) біля 163 $: чи повернуться до 176 $ після підвищення Pivotal Research цільової ціни до 230 $?

Акції MU падають нижче 1000 $: загроза CXMT реальна чи це лише привід зафіксувати прибуток?
Найкращі криптоподкасти для початківців: план прослуховування на 4 тижні

Чи проб’є біткоїн $87 000 цього тижня: CPI, виступи ФРС та відплив коштів з ETF

Дебют Evernorth (XRPN) на Nasdaq: що містить найбільше публічне XRP-казначейство та що це означає для ціни XRP
Аналіз ф’ючерсів BTC: рівень 80 тис. $ втримався, але лонги й далі переплачують
Ф'ючерси на ETH: чому ефір цього тижня падає швидше за Біткоїн
WEEX TOKEN2049: прев’ю наживо першого дня — стенд, MBTI та демо ШІ
WEEX TOKEN2049: огляд другого дня наживо — KOL, AWS, PingCAP та Ендрю
Оновлення Ефіріуму Гламстердам: дата Сеполії та вплив на ціну ETH
Оновлення щодо апгрейду XRP: активацію Batch на XRPL перенесено на 9 жовтня — що зміниться
Податковий законопроєкт Німеччини щодо криптовалют на 2027 рік: що означає замінна база оподаткування у 50 відсотків

Токенізовані портфелі BlackRock і Ondo проти традиційних ETF: що насправді змінюється
Шорт-сквіз Біткоїна: як відбулася ліквідація позицій на $648 млн 21 вересня
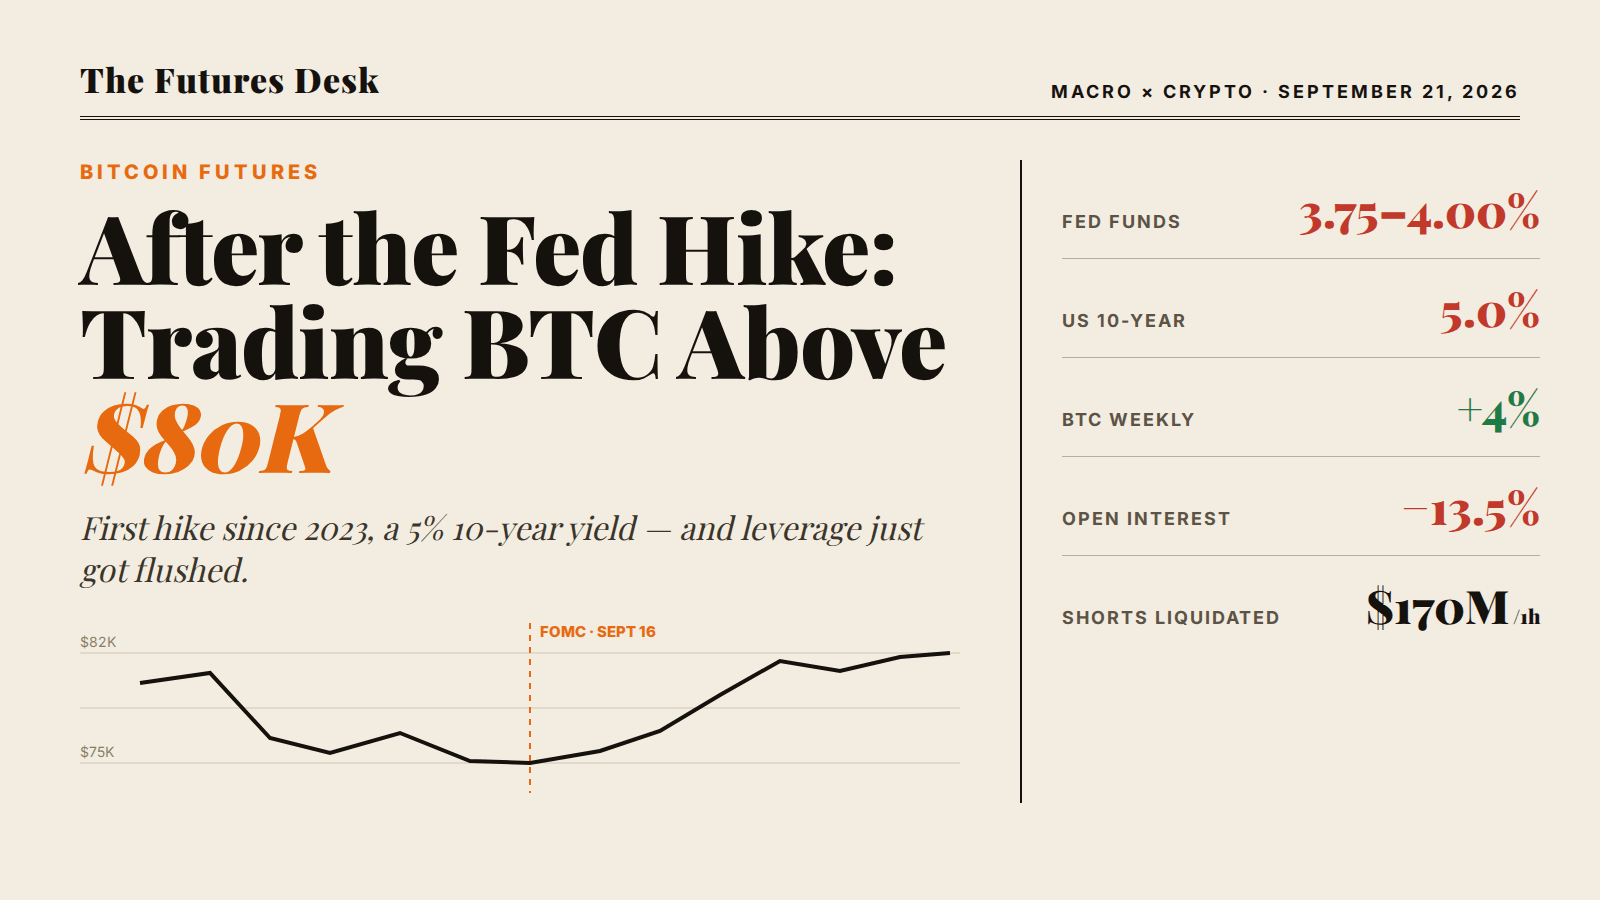
Ф’ючерси на Біткоїн після підвищення ставки ФРС: як торгувати BTC вище $80 000
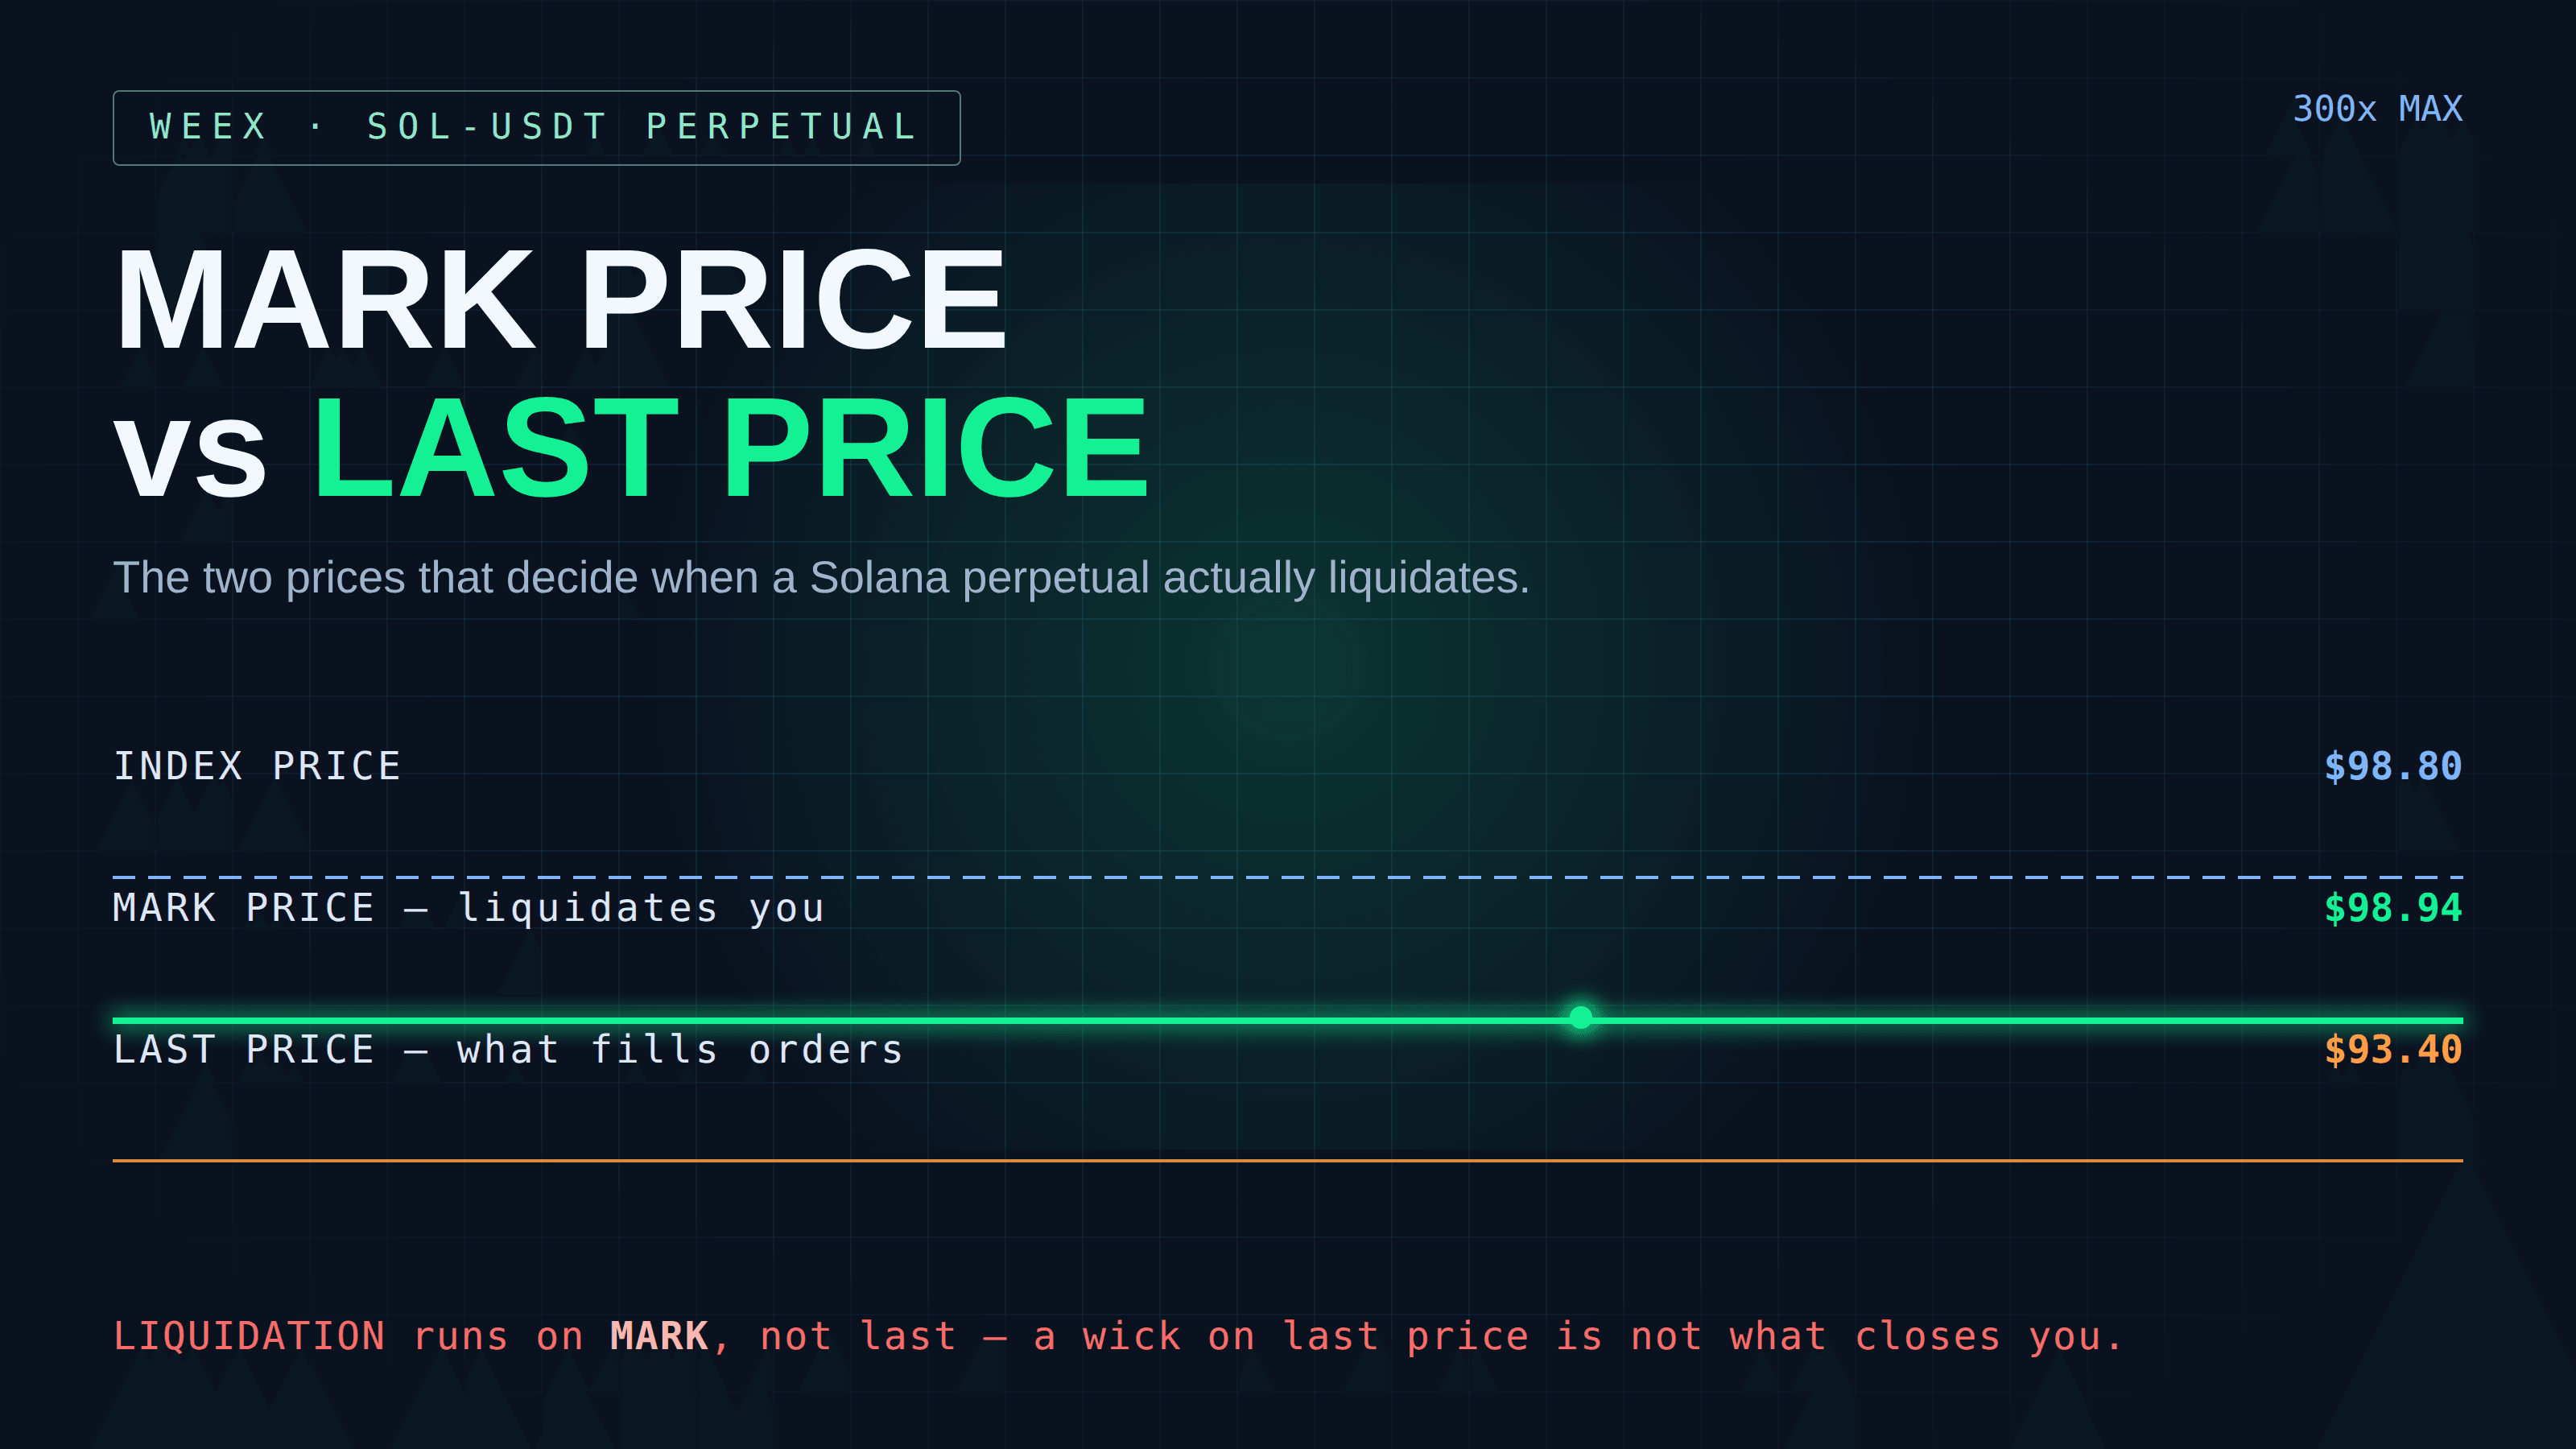
Безстрокові контракти SOL: марк-ціна, індексна ціна та ліквідація
Заходи TOKEN2049 у Сінгапурі 2026: сайд-івенти, VIP-зони та чим зайнятися під час тижня TOKEN2049
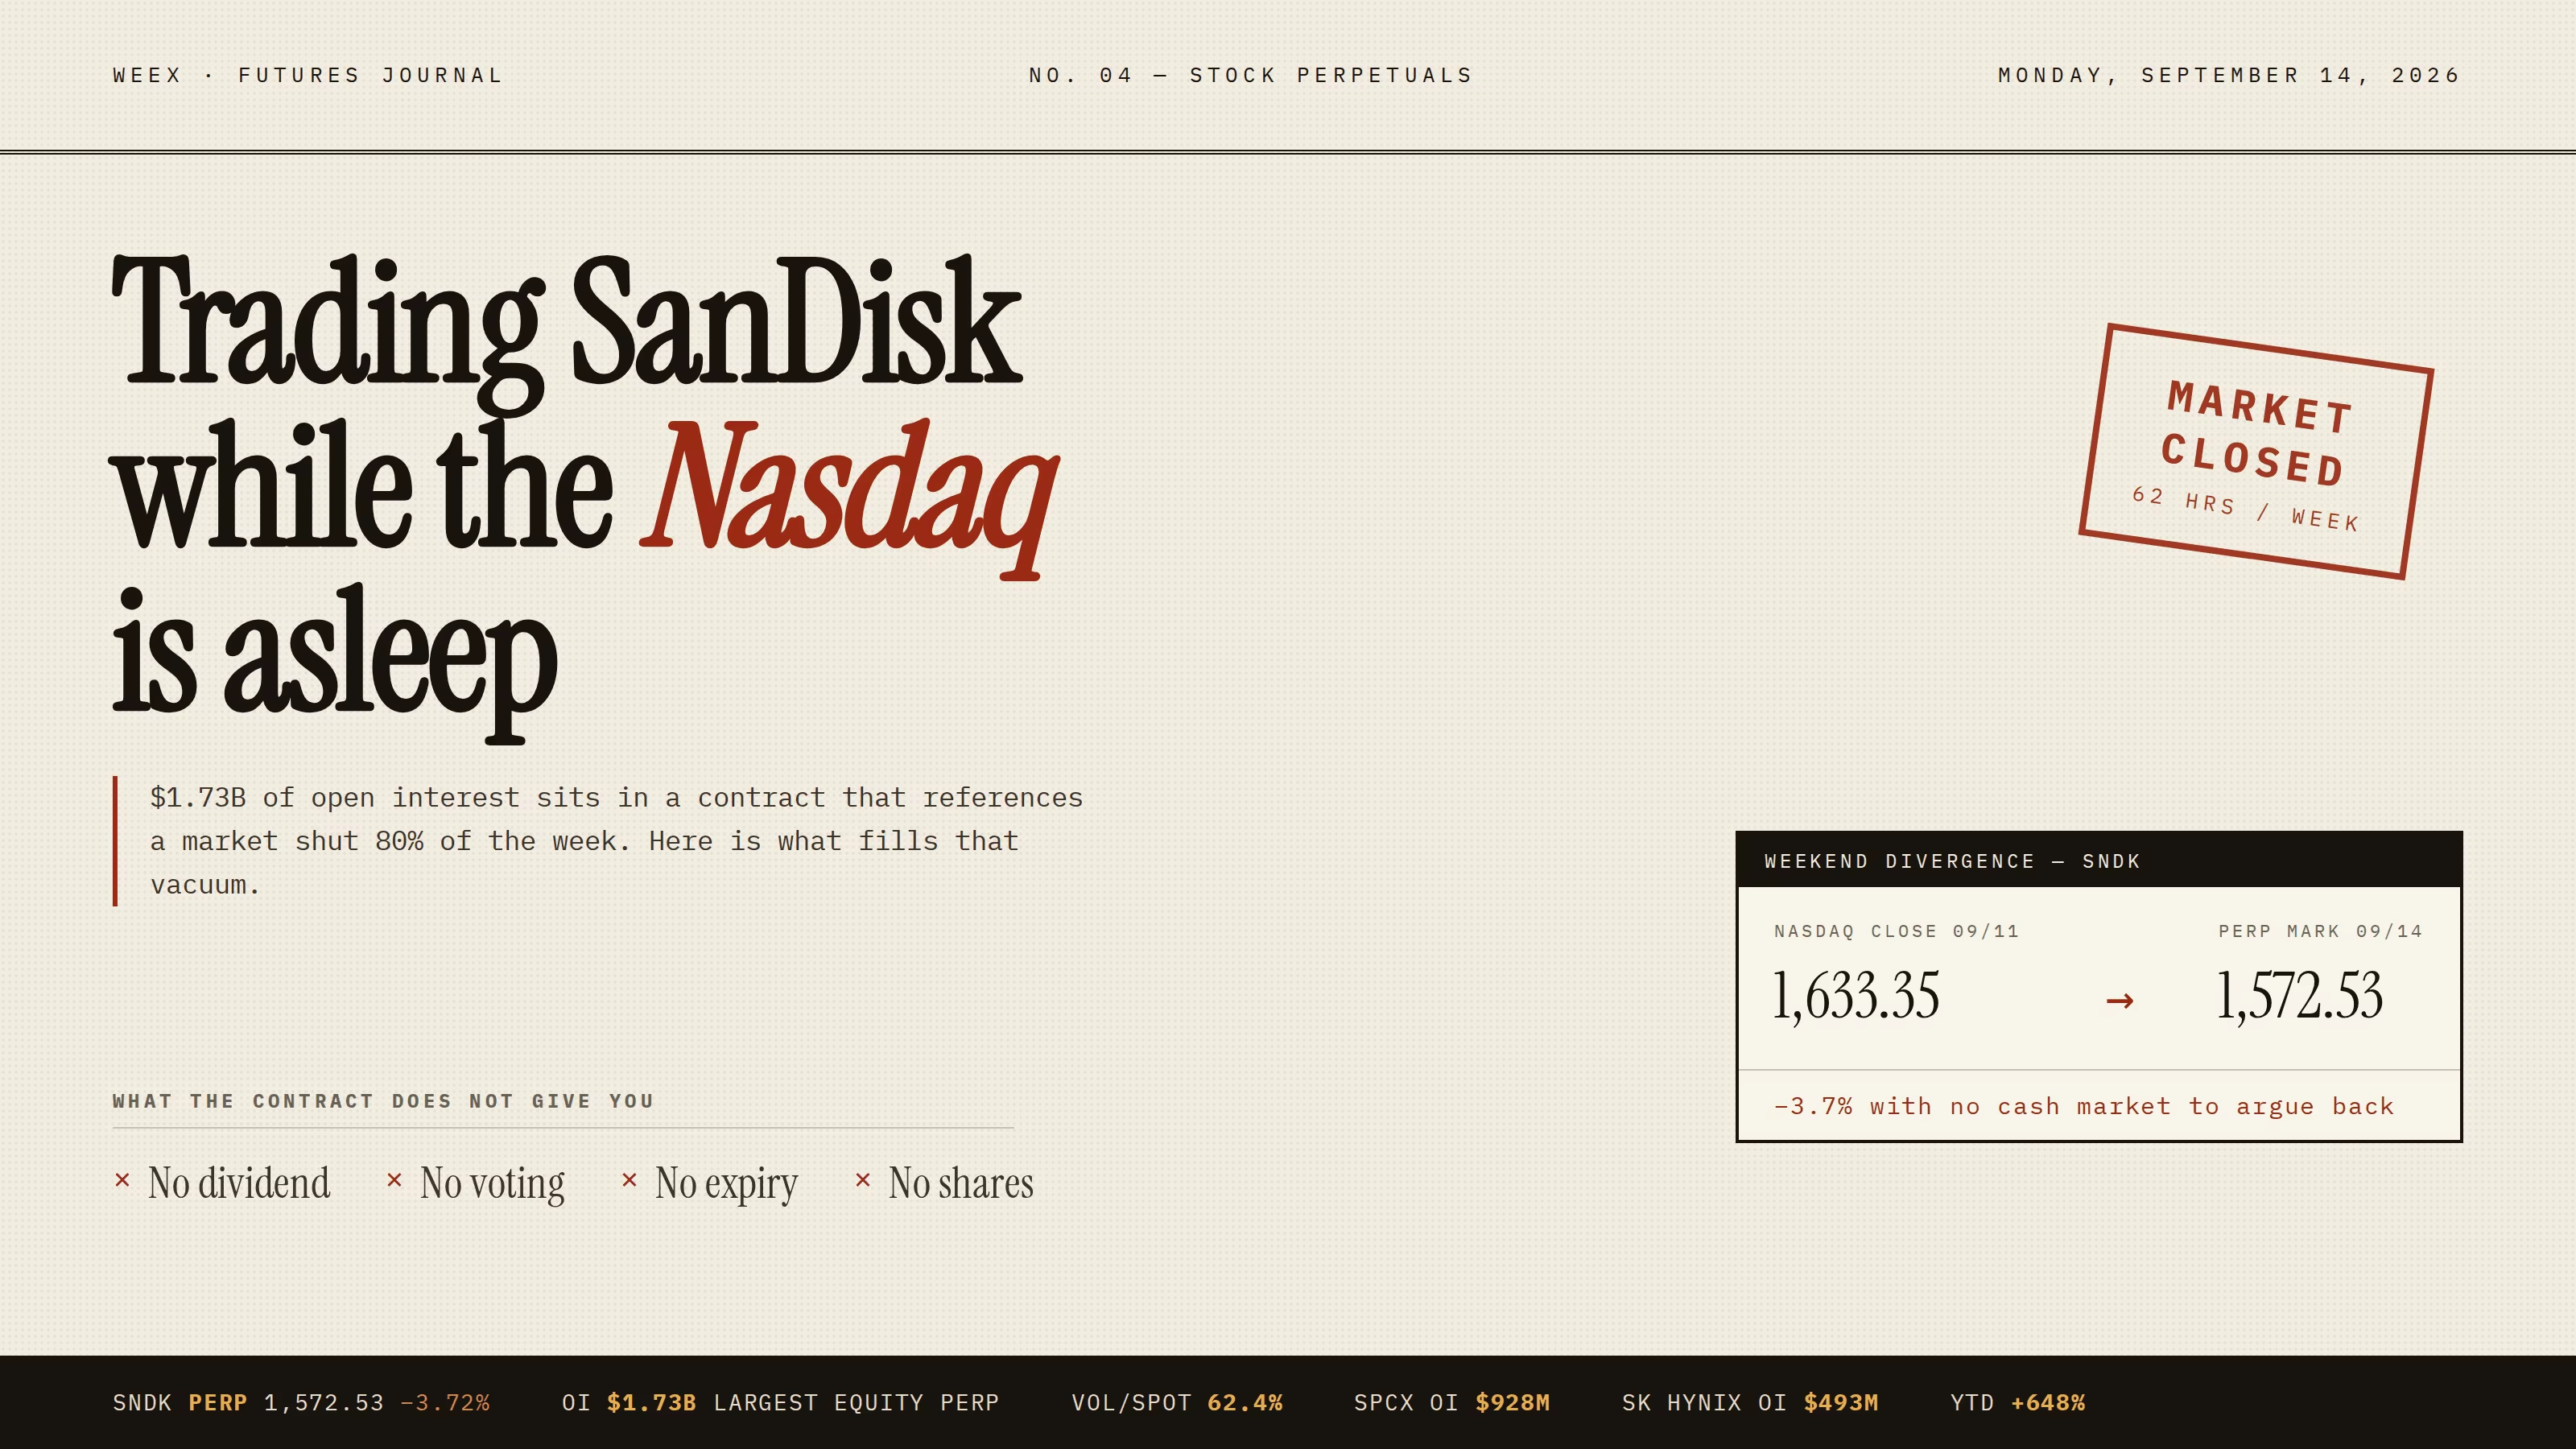
Безстрокові контракти на акції SanDisk: торгівля SNDK, поки Nasdaq закритий
Що таке Robinhood Chain? Як безпечно додати мережу в MetaMask
Криптовалюта xStocks: що таке токенізовані акції, як вони працюють і що варто перевірити власникам
Маржинальна торгівля Біткоїном: розрахунок ліквідації BTC при плечі 3x, 10x і 25x
Акції Sandisk після зростання на 524%: чому SNDK продовжує падати
Ціна PENDLE і FLHYon: що змінює облігаційний токен Франклін Темплтон
Акції SpaceX (SPCX) біля 163 $: чи повернуться до 176 $ після підвищення Pivotal Research цільової ціни до 230 $?
Акції MU падають нижче 1000 $: загроза CXMT реальна чи це лише привід зафіксувати прибуток?
Вміст
Популярні монети
Найновіші статті


