
Великі технологічні компанії проти токенізації акцій: наступне завдання для входу в інституційний сектор?

 Оцінити в Google


- Послаблення регулювання SEC, активізація ринку токенізації акцій
Комісія з цінних паперів і бірж США (SEC) послабила регулювання щодо токенізації акцій, що призвело до активізації поєднання традиційних фінансових ринків і блокчейну. Зростає очікування, що акції можна буде торгувати 24 години на добу та використовувати в ончейн фінансових послугах, подолавши обмеження за часом роботи традиційних бірж та складні процедури розрахунків.
17 вересня SEC запровадила систему "Інноваційного звільнення". Платформи, які відповідають певним вимогам, можуть бути звільнені від частини обов'язків реєстрації на традиційних біржах і отримати можливість торгувати токенізованими акціями, використовуючи автоматизованих маркет-мейкерів (AMM) та ліквідні пул.
Цей захід має значення, оскільки створює регуляторну основу для побудови ринку торгівлі акціями на основі блокчейну, окремо від традиційних бірж. У зв'язку з цим глобальна біржа цифрових активів OKX та материнська компанія Нью-Йоркської фондової біржі (NYSE) Intercontinental Exchange (ICE) розпочали створення нового ринку торгівлі токенізованими акціями.
Рухи традиційних фінансових установ також активізувалися. Nasdaq отримала схвалення SEC у березні для торгівлі звичайними акціями та токенізованими акціями на одному торговому майданчику. Американська депозитарна установа DTCC також розробляє послугу токенізації існуючих депозитарних активів, отримавши нещодавно лист про ненакладення санкцій від SEC.
- Великі технологічні компанії почали виступати проти токенізації акцій
Однак нещодавно деякі великі публічні компанії виступили проти токенізації акцій. 20 жовтня Wall Street Journal (WSJ) повідомив, що такі компанії, як Microsoft, Alphabet, Goldman Sachs і McDonald's, висловили заперечення проти токенізації своїх акцій на платформі OKXICE. Раніше проти виступили Broadcom, Verizon, UnitedHealth, і наразі кількість компаній, які подали заперечення, зросла до 16.
Це пов'язано з тим, що в систему "Інноваційного звільнення", запроваджену SEC, включено процедуру подання заперечень від емітентів. Згідно з цією системою, якщо третя сторона хоче токенізувати акції, не пов'язані з емітентом, їй потрібно попередити компанію. Компанія має 30 днів, щоб подати заперечення, і якщо вона заперечує в цей термін, платформа не може пропонувати токенізовані акції цієї компанії для торгівлі.
Основні побоювання компаній можна розділити на три категорії.
По-перше, це питання ціни та ліквідності. Якщо виникне окремий ончейн-ринок, однакові акції можуть торгуватися за різними цінами, або ліквідність може бути розподілена. Це може вплинути на формування цін та волатильність акцій.
По-друге, це питання прав акціонерів та захисту інвесторів. Важливо, чи надають токенізовані акції такі ж права голосу та дивіденди, як і звичайні акції, а також хто управляє та гарантує ці права. Крім того, інвестори можуть сплутати токенізовані акції з похідними продуктами, які просто відстежують ціну акцій.
По-третє, це невизначеність щодо нової ринкової структури, яка ще не була перевірена. Традиційний ринок акцій має добре налагоджену систему торгівлі, розрахунків, платежів та нагляду, тоді як новий ончейн-ринок ще не продемонстрував достатню стабільність цін та захисту інвесторів у процесі реальної роботи.
Фактично одна з компаній, що виступила проти, Applied Optoelectronics, висловила занепокоєння, що токенізація може вплинути на ціну, ліквідність та волатильність її акцій, викликавши плутанину серед інвесторів.
- Чому токенізація, що поєднується з існуючою фінансовою інфраструктурою, є відносно вигідною
У цій ситуації, як Nasdaq і DTCC, впровадження блокчейну в існуючу фінансову інфраструктуру може виявитися відносно вигідним на початкових етапах розвитку ринку токенізації акцій. Щоб токенізація акцій закріпилася на реальному ринку, важливо не лише технічна інфраструктура, але й прийнятність з боку емітентів, узгодженість з існуючою системою фондового ринку та забезпечення регуляторної стабільності.
Nasdaq запровадила правила, згідно з якими токенізовані акції зберігають ті ж код акцій, ідентифікаційний номер цінних паперів (CUSIP) та акціонерні права, і можуть торгуватися на одному торговому майданчику з однаковим пріоритетом виконання. Кваліфіковані учасники ринку можуть вказати, чи хочуть вони використовувати токенізовану форму розрахунків під час замовлення. На відміну від створення окремого ончейн-ринку, використання системи формування цін існуючого ринку зменшує ризики сегментації ліквідності та цінових розривів. Однак фактичне впровадження послуги пов'язане з розробкою інфраструктури токенізованих розрахунків DTC.
Процес токенізації та управління активами після угоди буде здійснюватися дочірньою компанією DTCC, DTC. DTC вже працює над послугою, яка дозволяє токенізувати акції Russell 1000, основні ETF та державні облігації США, щоб їх можна було передавати на затвердженому блокчейні. Основна увага зосереджена на підвищенні гнучкості передачі активів та можливості використання застави через блокчейн, зберігаючи при цьому права та систему управління існуючих цінних паперів.
Хоча ролі цих двох установ різні, їх об'єднує спільна мета - використання переваг блокчейну, зберігаючи права та систему управління традиційного фінансового ринку.
Однак заперечення цих компаній не означає остаточного відхилення впровадження торгівлі токенізованими акціями третьою стороною. Раніше висловлені побоювання зосереджені не на самій технології токенізації, а на впливі нової торгової структури на традиційний ринок акцій та операційній невизначеності.
Отже, якщо в майбутньому послуги токенізації стабільно працюватимуть на реальному ринку, і не виникне проблем з формуванням цін, ліквідністю та управлінням акціонерними правами, позиція компаній може змінитися.
Зрештою, наступним завданням ринку токенізації акцій є доведення стабільності та надійності в реальному фінансовому ринку, виходячи за межі технічних можливостей. Важливими моментами для спостереження стануть результати та проблеми, які виникнуть у процесі комерціалізації Nasdaq і DTCC, а також здатність платформ токенізації третьої сторони забезпечити стабільність і надійність.
Ціна --
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися

ETF на Ethereum залучає 14,9 млн доларів, але ситуація залишається невизначеною

Мільярд доларів за три дні — це замало. Біткоїн стикається з серйозними викликами

Чистий приплив біткоїн-ETF вчора склав 528 мільйонів доларів, три дні поспіль позитивний приплив

Чистий приплив у ZEC та NEAR ETF у США склав 16,007.3 тисячі доларів за один день

Sam Price вказує на зростання ціни Ethereum та відтік коштів з ETF

План SEC щодо збору коштів у криптовалюті на 75 мільйонів доларів стикається з опором банків та загрозами юридичних дій

唐华斑竹 аналізує інвестиційну стратегію та дохідність QQQI

Час до проміжних виборів у США: як зміна контролю в Конгресі вплине на ціноутворення в крипторинку?

Джастін Сан став скептично налаштованим щодо біткоїна

Частка незакритих контрактів на біткоїн-опціони зросла до майже 60%

Волатильність біткоїна на рівні 43 %: спокійніше, ніж 19 % акцій S&P 500

Чистий приплив біткоїн-ETF вчора склав 23,162.4 тисячі доларів, ETF BlackRock на чолі

411 BTC розблоковано після 13 років: гаманці, на які подано позов «Ноа Доу», переміщують 33 мільйони доларів

Джим Крамер віддає перевагу золоту над біткоїном для страхування портфеля, підтримує ефіріум і біткоїн

Дослідник Four Pillars стверджує, що Robinhood Chain все ще готується до зростання
CZ: Одного дня він матиме рацію щодо Біткоїна... але є один нюанс!

Біткоїн: JPMorgan прогнозує, що він перевершить акції та золото в довгостроковій перспективі
Прибуток SpaceX у 4,4 млрд $ і переговори про злиття з Tesla: що далі?
Дізнайтеся про прибуток SpaceX у 4,4 млрд $, переговори про злиття з Tesla та реакцію акцій SPCX, а також проаналізуйте зростання ШІ, інвестиційні витрати й ключові ризики.

Sam Price розкрив, що Bitcoin ETF BlackRock за один день залучив 665,2 мільйона доларів

Claude змусив біткоїн та банки пришвидшити процес за 53 години

Strive почала випереджати Сейлора за покупками біткоїна. Що це за компанія

Чому варто купувати MSTR, а не просто біткойн ETF?

Джастін Сан продав 80-90% своїх ETH: попередження щодо біткоїна
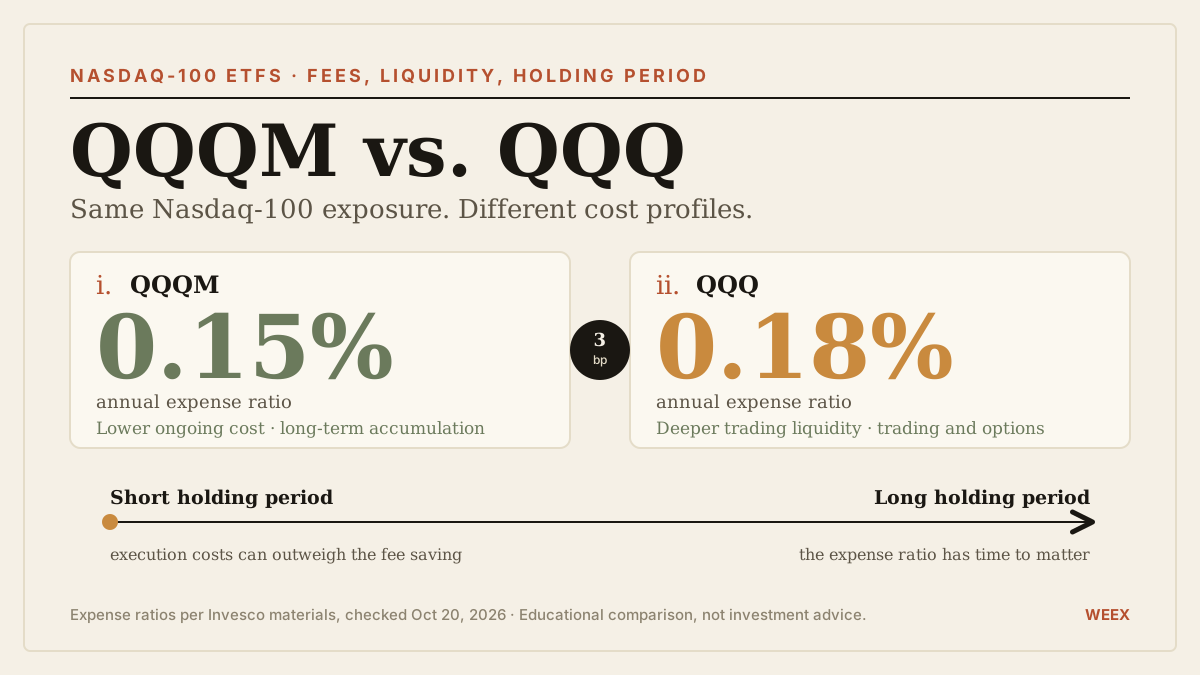
QQQM проти QQQ у 2026 році: порівняння комісій, ліквідності та довгострокового інвестування
Порівняйте QQQM і QQQ у 2026 році: актуальні комісії, витрати на торгівлю, довгострокову економію та випадки, коли перехід із наявної інвестиції може коштувати дорожче, ніж заощадити.

Швейцарський регулятор схвалив перший біткойн ETF

Тиск на продаж Bitcoin зменшується, виходи ETF становлять 230 мільйонів доларів

Біткоїн перевищує основні активи за прогнозами річної доходності
Уолл-стріт фіксує зростання інвестицій у криптовалюти, Bitcoin ETF з припливом 526,7 млн USD
Повернення компаній на ринок біткоїнів з умовами; ера безконтрольного залучення капіталу закінчилася!

Вплив проміжних виборів у США на ринок криптоактивів та ключові моменти, на які слід звернути увагу
ETF на Ethereum залучає 14,9 млн доларів, але ситуація залишається невизначеною
Мільярд доларів за три дні — це замало. Біткоїн стикається з серйозними викликами
Чистий приплив біткоїн-ETF вчора склав 528 мільйонів доларів, три дні поспіль позитивний приплив
Чистий приплив у ZEC та NEAR ETF у США склав 16,007.3 тисячі доларів за один день
Sam Price вказує на зростання ціни Ethereum та відтік коштів з ETF
План SEC щодо збору коштів у криптовалюті на 75 мільйонів доларів стикається з опором банків та загрозами юридичних дій
Вміст
Найновіші статті

Нещодавні лістинги монет на WEEX


