
La historia de la red de robotaxis de Tesla ha muerto: JPMorgan afirma que todo el dinero irá solo a Tesla

 Califícanos en Google


Las acciones de Tesla basaron parte de su valoración a largo plazo en una promesa que Elon Musk hizo ya en 2016: comprar un coche, incorporarlo a una red de viajes compartidos y dejar que generase dinero mientras dormías. JPMorgan acaba de publicar las cifras que dan por terminada esa promesa.
La economía real de los robotaxis de Tesla, según una nota que el analista Rajat Gupta difundió la semana pasada, se parece muy poco a la propuesta de ingresos pasivos que marcó la forma en que toda una generación de compradores pensaba en tener un Tesla. Resulta que casi todo el dinero se queda en la empresa.
Qué proyectó realmente JPMorgan
La nota de Gupta prevé que los robotaxis de Tesla generen alrededor de $320 billion en ingresos para 2035. El desglose concreto es lo que hace que esta nota sea noticia y no una simple actualización de precio objetivo: aproximadamente $314 billion del total, cerca del 98%, provendrían de una flota que Tesla posee y opera directamente. Los vehículos de clientes incorporados a una red compartida, el concepto original de «Tesla Network», aportarían solo unos $5 billion, una cifra tan pequeña que resulta casi un error de redondeo frente al total de la flota propiedad de la empresa.
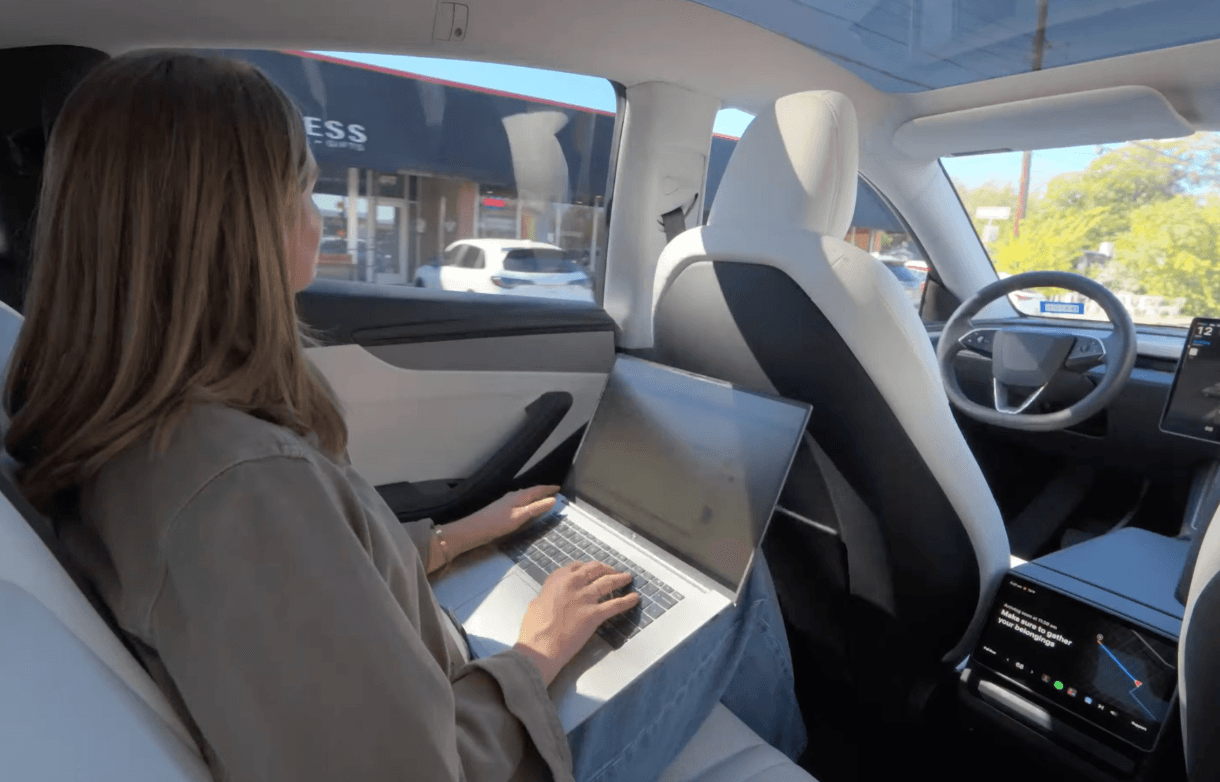
Este planteamiento cambia por completo la posición del negocio de robotaxis de Tesla. En lugar de una plataforma de software con pocos activos propios que se queda con una parte de las transacciones de una red distribuida de propietarios individuales —de forma similar a las aplicaciones de transporte con conductor—, el modelo de Gupta describe algo más parecido a un operador de movilidad integrado verticalmente: una versión ampliada de Waymo, en vez de la visión entre particulares que Musk presentó originalmente.
Por qué la propuesta original importaba tanto
Para entender la importancia de este cambio de enfoque, hay que recordar lo central que fue la promesa de ingresos pasivos en el relato público de Tesla durante casi una década. En el Autonomy Day de la empresa de 2019, Musk dijo directamente a inversores y propietarios que los vehículos se añadirían a una aplicación de transporte con conductor inspirada en Uber, lo que permitiría a los propietarios generar ingresos cuando no utilizaran personalmente sus coches. En 2020, predijo que los robotaxis de Tesla estarían operativos en un año; ese plazo, al igual que varios anteriores, no se cumplió.
Durante años circularon cifras concretas sobre los ingresos que esto podría generar. Musk sugirió que un Tesla que operase unas diez horas al día en un mercado urbano concurrido podría generar unos ingresos anuales considerables con tarifas de alrededor de 65 centavos por milla. Algunas estimaciones situaban los posibles ingresos de los propietarios entre $10,000 y $50,000 al año, en función del uso y la ubicación. Esas cifras influyeron en las decisiones de compra de quienes veían la capacidad Full Self-Driving como un activo que generaría ingresos en el futuro, y no simplemente como una función de comodidad. Precisamente por eso, una nota que concluye que ese modelo aportaría cerca de $5 billion, y no $300 billion, tiene un peso real que va más allá de una revisión rutinaria de un analista.
Qué ha construido Tesla en realidad
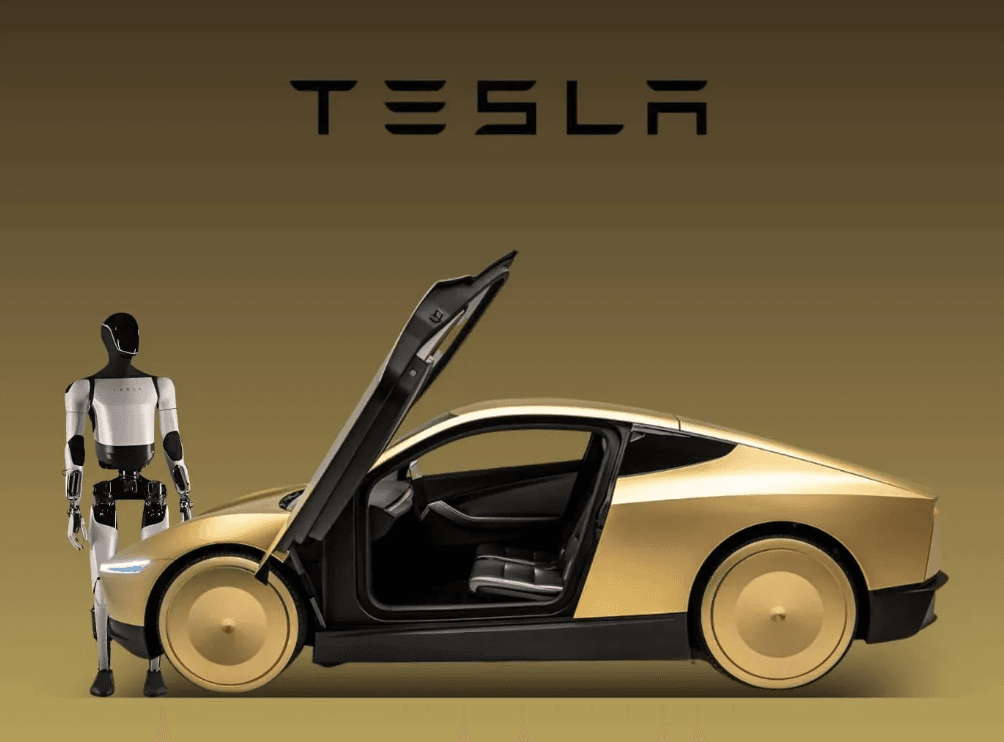
La diferencia entre la propuesta original y la proyección de JPMorgan refleja lo que Tesla ha construido realmente durante los últimos años, no una preocupación hipotética. Hasta hace poco, Tesla mantuvo su negocio de robotaxis bajo control directo, operando su propia flota —primero con vehículos Model Y y ahora con el Cybercab, diseñado específicamente para este fin— en lugar de abrir la plataforma a propietarios individuales. El servicio de robotaxis opera actualmente en siete áreas metropolitanas de EE. UU. y, según informaciones citadas por 247 Wall St y Yahoo Finance, la producción del Cybercab ha comenzado en Gigafactory Texas.
Conviene mencionar directamente un matiz importante: Tesla ha abierto recientemente la puerta a operadores de robotaxis externos, un cambio que la empresa presenta como una forma de ampliar su red. Sin embargo, esta iniciativa es distinta del modelo original de ingresos pasivos para propietarios que Musk promovió durante casi una década. Los operadores de flotas externas funcionan con una estructura completamente distinta a la de los propietarios individuales de Tesla que incorporan a la red sus vehículos de uso diario, y nada en las informaciones recientes sugiere que este cambio altere de forma significativa los cálculos subyacentes de JPMorgan sobre el destino de la mayor parte de los ingresos de los robotaxis.
Precio de --
Por qué esto coincide con unas finanzas realmente tensionadas
La proyección de JPMorgan no aparece aislada de la situación financiera actual de Tesla, y conviene señalar directamente el momento en que llega. Tesla comunicó unos ingresos de $28.24 billion en el segundo trimestre fiscal de 2026, un 25.5% más interanual, pero sus ganancias por acción no GAAP, de $0.33, quedaron por debajo de la estimación de consenso de $0.54. El margen operativo se redujo a solo el 1.4% en el trimestre y el flujo de caja libre pasó a terreno negativo, hasta aproximadamente -$1.09 billion, según las cifras publicadas por 247 Wall St y AOL. El CFO Vaibhav Taneja ha previsto que los gastos de capital superen los $25 billion en 2026, específicamente para financiar la expansión de la flota, lo que subraya hasta qué punto el modelo de flota propiedad de la empresa que describe JPMorgan requiere mucho capital, en comparación con la red con pocos activos propios que Musk presentó originalmente.
Las estimaciones de beneficios de Wall Street han evolucionado en consecuencia. El consenso de EPS de The Street para 2026 ha bajado de $2.11 hace dos meses a $1.77, tras 18 revisiones a la baja frente a solo 7 al alza en los últimos 30 días. Las acciones de Tesla cotizan actualmente con un P/E forward de 152, un múltiplo que exige a los inversores descontar un crecimiento futuro sustancial, dada la situación actual de los beneficios.
Por qué JPMorgan no mantiene una postura bajista sobre las acciones
Aunque desmonta uno de los relatos más longevos de Tesla, la posición de JPMorgan sobre las acciones no es inequívocamente negativa. El banco mejoró la recomendación de Tesla de «infraponderar» a «neutral» en junio de 2026 y elevó su precio objetivo de $145 a $475 por acción, un aumento del 227%. Esta combinación —dar por terminado un relato alcista concreto y, a la vez, elevar sustancialmente el precio objetivo— refleja una tensión real en la forma en que el banco valora las acciones: el objetivo implica un potencial de revalorización significativo respecto al precio al que cotizaban antes de la mejora, mientras que una recomendación «neutral», en lugar de «sobreponderar», indica que tampoco está claro que las acciones estén baratas a los niveles actuales.
Este matiz es importante para interpretar correctamente la nota. JPMorgan no sostiene que el negocio de robotaxis de Tesla carezca de valor. Sostiene que ese valor se acumula de forma distinta a la que la comunicación pública de la empresa sugirió durante años: se concentra en el balance y la flota operativa de Tesla, en lugar de distribuirse entre los propietarios de vehículos individuales que compraron, en parte, confiando en esa promesa.
Qué significa esto de cara al futuro
Nada de esto confirma que el negocio de robotaxis de Tesla vaya a alcanzar realmente $320 billion en ingresos para 2035. Se trata de una proyección a casi una década vista, que depende de la ejecución, la aprobación regulatoria y la competencia de rivales como Waymo, al que el propio planteamiento de JPMorgan cita explícitamente como el punto de comparación más acertado en adelante. Lo que sí confirma la nota es un cambio estructural en la forma en que el análisis externo más detallado disponible prevé que funcione realmente la economía de los robotaxis de Tesla, independientemente de lo que se prometiera a los compradores años atrás.
Para los propietarios actuales y potenciales de Tesla que compraron la capacidad Full Self-Driving teniendo presente la idea de obtener ingresos pasivos, esta nota es, hasta ahora, la cuantificación más clara de lo lejos que parece estar ese resultado concreto de la realidad actual del negocio.
Dónde aparecen realmente los próximos catalizadores de las acciones de Tesla
Todo lo que aparece en la nota de JPMorgan es una proyección, no un resultado confirmado, y la distancia entre lo que Musk prometió en 2019 y lo que la empresa ha construido desde entonces da una idea de cuánto pueden cambiar estas previsiones a largo plazo sobre los robotaxis antes de que llegue 2035.
TSLA está disponible en WEEX como parte de su catálogo Stock Spot 2.0, con financiación directa en USDT. Esto es práctico precisamente porque una historia a tan largo plazo suele moverse en respuesta a datos más próximos en el tiempo, como las cifras trimestrales de expansión de la flota, las aprobaciones regulatorias en nuevas áreas metropolitanas o las notas actualizadas de analistas que revisan aún más el reparto entre flota y red, en vez de hacerlo por un único acontecimiento que confirme o desmienta la tesis. El trading en WEEX está respaldado por un fondo de protección de 1,000 BTC divulgado públicamente, que ofrece a los traders una capa de seguridad verificable mientras toman posiciones en un valor cuyo P/E forward actual de 152 ya descuenta una parte considerable del propio crecimiento de los robotaxis que JPMorgan acaba de replantear. TSLA está disponible en WEEX ahora para quienes quieran actuar en función de cómo sigue evolucionando esta reformulación en el precio de la acción de TSLA.
Conclusión
La proyección de JPMorgan, según la cual cerca del 98% de los futuros ingresos de los robotaxis de Tesla procederá de una flota propiedad de la empresa, en lugar de la red de propietarios individuales que Musk presentó ya en 2016, da por terminado uno de los relatos más persistentes sobre las acciones de Tesla. Este cambio de enfoque llega junto a unas finanzas a corto plazo realmente deterioradas, con un margen operativo del 1.4% y un flujo de caja libre negativo en el trimestre más reciente, aunque el propio JPMorgan mantiene un precio objetivo sustancialmente superior al anterior a su mejora de junio. La historia no tiene por qué haber empeorado para Tesla como empresa. Simplemente se ha cuantificado de una forma muy distinta a lo que se dijo originalmente a los propietarios individuales que podían esperar.
Preguntas frecuentes
1. ¿Qué proyectó realmente JPMorgan sobre el negocio de robotaxis de Tesla?
El analista Rajat Gupta proyectó unos $320 billion en ingresos de los robotaxis de Tesla para 2035, de los que aproximadamente $314 billion, alrededor del 98%, procederían de una flota propiedad de Tesla y operada por la empresa, en lugar de vehículos de clientes individuales.
2. ¿Qué ocurrió con la promesa original de ingresos pasivos de «Tesla Network»?
Según el modelo de JPMorgan, los vehículos de clientes incorporados a una red compartida solo aportarían unos $5 billion del total de $320 billion, una fracción de lo que Musk prometió originalmente a los compradores, ya desde 2016.
3. ¿Mantiene JPMorgan una postura bajista sobre las acciones de Tesla a pesar de esta nota?
No. El banco mejoró la recomendación de Tesla de infraponderar a neutral en junio de 2026 y elevó su precio objetivo de $145 a $475, al tiempo que replanteaba cómo se espera que se distribuyan realmente los ingresos de los robotaxis.
4. ¿Cómo influye el rendimiento financiero actual de Tesla en esta historia?
El margen operativo de Tesla en el segundo trimestre fiscal de 2026 se redujo al 1.4%, el flujo de caja libre pasó a ser negativo en aproximadamente $1.09 billion y el EPS no GAAP quedó por debajo del consenso, mientras que se prevé que los gastos de capital superen los $25 billion para financiar la expansión de la flota.
5. ¿Ha abierto Tesla su red de robotaxis a terceros?
Sí, recientemente, aunque se trata de operadores de flotas externos y no de propietarios individuales que incorporen sus vehículos personales; es un acuerdo estructuralmente distinto de la propuesta original de ingresos pasivos a la que se refiere la proyección de JPMorgan.
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar

Los bancos del Reino Unido buscan una liquidación más rápida, ya que el 71% espera que la tokenización transforme las finanzas

El acceso retrasado a la IA podría llevar los futuros empleos tecnológicos de Europa al extranjero, advierte el CEO de Brickken

Zcash se prepara para la era post-cuántica y refuerza la privacidad del usuario

¿Qué pasaría con Bitcoin si estalla la burbuja de la IA?

Euro digital: ¿Puede Bitcoin realmente servir de defensa?

Por qué una caída de $88 mil millones en las reservas bancarias no prueba una presión de liquidez en Bitcoin - aún

Kalshi frena mientras los reguladores apuntan a los incentivos para usuarios en los mercados de predicción

El BC exige informes sobre criptomonedas en autocustodia superiores a 10.000 USD

Dólar global: ¿es real la ruptura de la hegemonía de la Fed?

EE.UU. apunta a una red de pagos criptográficos vinculada a Rusia de 17 mil millones de dólares utilizando USDT como ruta de escape

Las tres direcciones de cambio en la era post-fintech

Estafa de Fideuram AI: ¿Cómo desaparecieron 39,5 millones de euros en criptomonedas?

El caso de Bitcoin de 113,000 dólares se fortalece mientras los reguladores de EE. UU. impulsan 9 acciones sobre criptomonedas

SMBC Nikko Securities se asocia con Uniswap para desarrollar una puerta de enlace DeFi

SMBC Nikko Securities se une a Uniswap para desarrollar una puerta de enlace DeFi

Solana lanza ruta de liquidación en dólares con 90 bancos de Dakota del Norte

El NBU determina los volúmenes de certificados de depósito según los límites de los bancos

Fiserv lanza su plataforma de activos digitales con la primera stablecoin de un banco estatal en EE. UU.

"Vender AGI a los gobiernos de EE. UU., China y Rusia"... OpenAI había planeado una 'subasta nacional'

Es necesario permitir de forma limitada el intercambio de libros de órdenes de activos virtuales
Minecraft, Candy Crush, Valorant: la UE apunta a 11 videojuegos y sus monedas virtuales, la cripto excluida
Ethereum Retira Propuesta para Quemar Recompensas de Staking de Hegota
Kelvin Ko, la razón de la entrada en cadena es el cambio regulatorio
Criptomonedas en Rusia: cómo se valoraron las inversiones en ₽3,7 billones

Kraken: cómo Payward transforma un intercambio de criptomonedas en una infraestructura financiera de miles de millones de dólares
Ciudadano vietnamita acusado en EE. UU. de fraude criptográfico por 16 millones de dólares
Las empresas africanas recurren a las stablecoins para reducir los retrasos en los pagos, dice el CEO de Kora

Los tenedores de Bitcoin en los Países Bajos podrían enfrentar impuestos sobre ganancias no realizadas a partir de 2028
El gobernador de California firma una orden ejecutiva que exige a las agencias estatales continuar usando la terminología de IA
El Problema Cuántico: La Cuántica No Vendrá Por Tu Bitcoin
Los bancos del Reino Unido buscan una liquidación más rápida, ya que el 71% espera que la tokenización transforme las finanzas
El acceso retrasado a la IA podría llevar los futuros empleos tecnológicos de Europa al extranjero, advierte el CEO de Brickken
Zcash se prepara para la era post-cuántica y refuerza la privacidad del usuario
¿Qué pasaría con Bitcoin si estalla la burbuja de la IA?
Euro digital: ¿Puede Bitcoin realmente servir de defensa?
Por qué una caída de $88 mil millones en las reservas bancarias no prueba una presión de liquidez en Bitcoin - aún


