
Fantásticas noticias para los inversores de acciones de CoreWeave

 Califícanos en Google


A pesar de comenzar el año con una nota fuerte, las acciones de CoreWeave (CRWV +24.71%) han bajado casi un 13% en lo que va del año, hasta el momento de escribir esto. ¿Qué está pasando con la empresa? Por un lado, CoreWeave está aprovechando la enorme demanda de computación para inteligencia artificial (IA). Sin embargo, hay varios problemas con la empresa, incluido el enorme endeudamiento que ahora carga en su balance. Dicho esto, CoreWeave informó recientemente sus resultados del tercer trimestre, y estaban llenos de señales optimistas para la empresa. Vamos a profundizar.
Fuente de la imagen: Getty Images.
El viento de cola de la IA está lejos de terminar
El mercado tenía grandes expectativas para CoreWeave antes de sus ganancias del tercer trimestre, y la empresa neocloud las superó con creces. Los ingresos aumentaron un 168% interanual hasta alcanzar los 3.700 millones de dólares. La línea superior creció mucho más rápido que los gastos operativos, lo que resultó en un fuerte crecimiento en los ingresos operativos.
Los ingresos operativos de CoreWeave para el período fueron de 207 millones de dólares, sustancialmente mejores que los 52 millones registrados en el mismo período del año anterior. Su margen operativo también aumentó al 6%, frente al 4% reportado en el trimestre del año anterior. CoreWeave sigue siendo no rentable, y la pérdida neta por acción se amplió a 1,27 dólares en el período, en comparación con 0,22 dólares en el trimestre del año anterior.
Sin embargo, el hecho de que el crecimiento de los ingresos de CoreWeave se haya acelerado por primera vez en un tiempo sugiere que todavía hay una fuerte demanda por los servicios de la empresa, lo que ayuda a justificar el enorme gasto que contribuye a los números de resultados en deterioro. También podemos observar la cartera de ingresos de CoreWeave, que fue de 132.500 millones de dólares para el período, un aumento del 138% interanual.
CoreWeave también elevó su guía para el año fiscal 2026. Ahora espera ingresos entre 13.000 millones y 13.300 millones de dólares, un aumento respecto a su rango anterior de 12.400 millones a 13.200 millones de dólares. La empresa también proyecta que terminará el año con una tasa de ingresos de 20.000 millones a 21.000 millones de dólares; los ingresos de los últimos 12 meses de CoreWeave son de 9.890 millones de dólares. No es sorprendente que las acciones se dispararan tras otro excelente desempeño trimestral.
¿Qué sigue para CoreWeave?
¿Puede CoreWeave mantener su impulso? La empresa enfrenta al menos tres riesgos importantes. Primero, durante las recientes elecciones intermedias en EE. UU., los votantes eligieron abrumadoramente a funcionarios que se comprometieron a frenar la expansión de los centros de datos. Si la incertidumbre regulatoria en la industria de la IA aumenta en los próximos años, podría afectar los resultados financieros de CoreWeave.
En segundo lugar, la significativa deuda y las pérdidas netas de la empresa siguen siendo un problema. En tercer lugar, existe la concentración de clientes. Según algunos informes, Microsoft (MSFT -2.26%) podría optar por trabajar con menos socios neocloud. Este único cliente representó aproximadamente el 67% de los ingresos de CoreWeave el año pasado, por lo que si Microsoft corta lazos con CoreWeave, sería catastrófico para la empresa.
¿Puede CoreWeave desempeñarse bien a pesar de estos problemas? En mi opinión, podría, aunque las acciones siguen siendo algo arriesgadas. Consideremos el primer riesgo. La dirección de CoreWeave no espera un impacto significativo de un mayor escrutinio regulatorio sobre el negocio. Y la empresa también ha estado construyendo capacidad fuera de EE. UU., lo que ayuda a mitigar su exposición regulatoria en el país.
En segundo lugar, la significativa deuda de CoreWeave es necesaria para que la empresa continúe satisfaciendo la demanda de sus servicios. De hecho, CoreWeave está prácticamente vendido hasta 2027, según la dirección, mientras que ya hay una fuerte demanda para 2028. ¿Qué pasa con la concentración de clientes? Si Microsoft decide trabajar con menos neoclouds, podría ser muy malo para CoreWeave, o podría ser muy bueno.
CoreWeave es uno de los neoclouds más grandes, y si permanece en la lista más pequeña de socios de Microsoft a medida que el gigante tecnológico continúa demandando más servicios, eso significaría un presupuesto más alto distribuido entre menos proveedores, lo que podría llevar a mayores ingresos para CoreWeave. La concentración de clientes sigue siendo un riesgo significativo que los inversores deben monitorear, pero por ahora, CoreWeave parece probable que continúe desempeñándose bien a pesar de ello. E incluso después de su salto posterior a las ganancias, las acciones parecen atractivas, particularmente para los inversores cómodos con la volatilidad.
Precio de --
Este contenido se ofrece únicamente con fines informativos generales y no constituye un asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, operar o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
Te puede gustar
DeFi Technologies reporta ingresos de 18,3 millones de dólares en el tercer trimestre, con una ganancia neta de 22,3 millones de dólares

Los vaults de préstamo propuestos para XRP bloquean depósitos y exponen a los titulares a riesgos
La capitalización de mercado de Apple creció de 347.000 millones a 4,6 billones de dólares durante los 15 años de Tim Cook como CEO. Esto es lo que significa esa curva de crecimiento para el próximo capítulo de Apple bajo John Ternus.
Rumble (RUM) vende dos tercios de su Bitcoin a medida que crece su negocio de IA

El fundador Sultan Rashid Abdullah Rashid Al Shene sobre la disciplina de reinversión en empresas de larga trayectoria
NEBIUS reporta ingresos de 981 millones de dólares en el tercer trimestre, un aumento del 571% interanual
Canaan recurre a sus tenencias de Bitcoin tras una caída del 96% en las ventas de máquinas mineras
Securitize adquiere River One y entra en el mercado de préstamos garantizados por activos de 6 billones de dólares
¿Cómo se calculan los impuestos de las criptomonedas en un mercado alcista y bajista?
Gran Bretaña debería preguntar a los fundadores de criptomonedas qué los habría mantenido aquí
Deutsche Bank y DWS firman un memorando para explorar fondos monetarios tokenizados
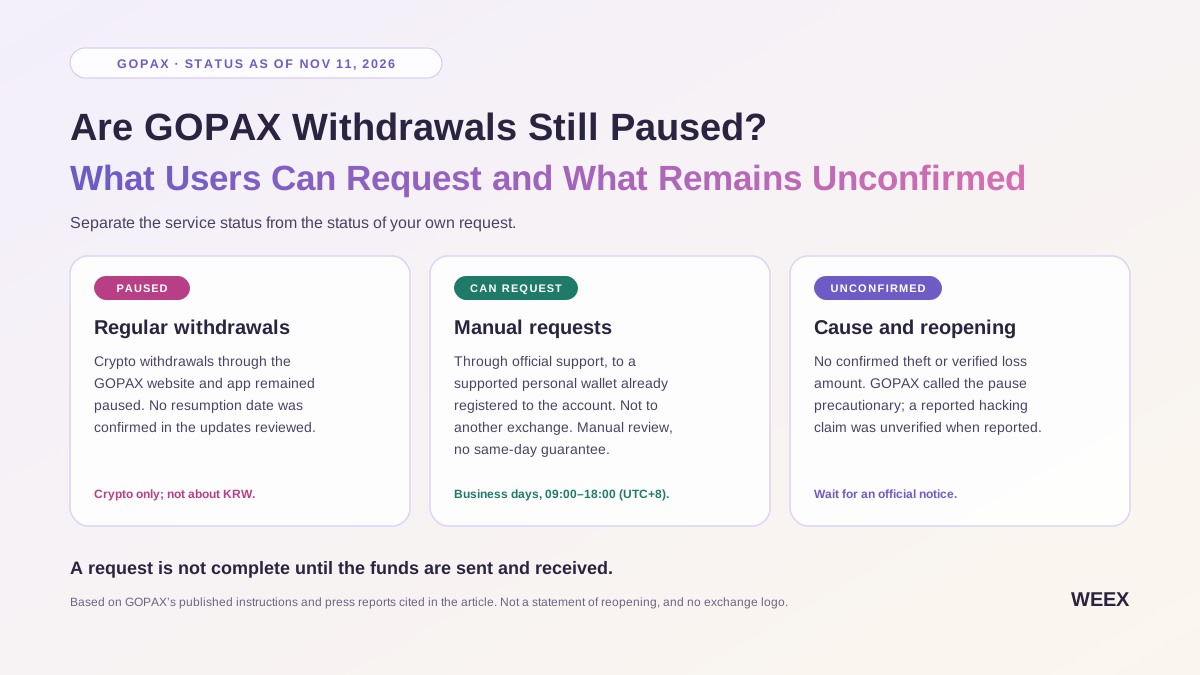
¿Siguen pausados los retiros de GOPAX? Qué pueden solicitar los usuarios y qué sigue sin confirmarse
Consulta el estado más reciente de los retiros de GOPAX, qué wallets pueden solicitar retiros manuales y cómo comprobar si se ha enviado tu retiro de criptomonedas.
El protocolo de préstamos de XRPL gana apoyo de validadores mientras avanza la votación del vault
Los accionistas de Nvidia presentan una demanda colectiva, el abogado dice que la actitud de Trump no afecta el resultado del caso
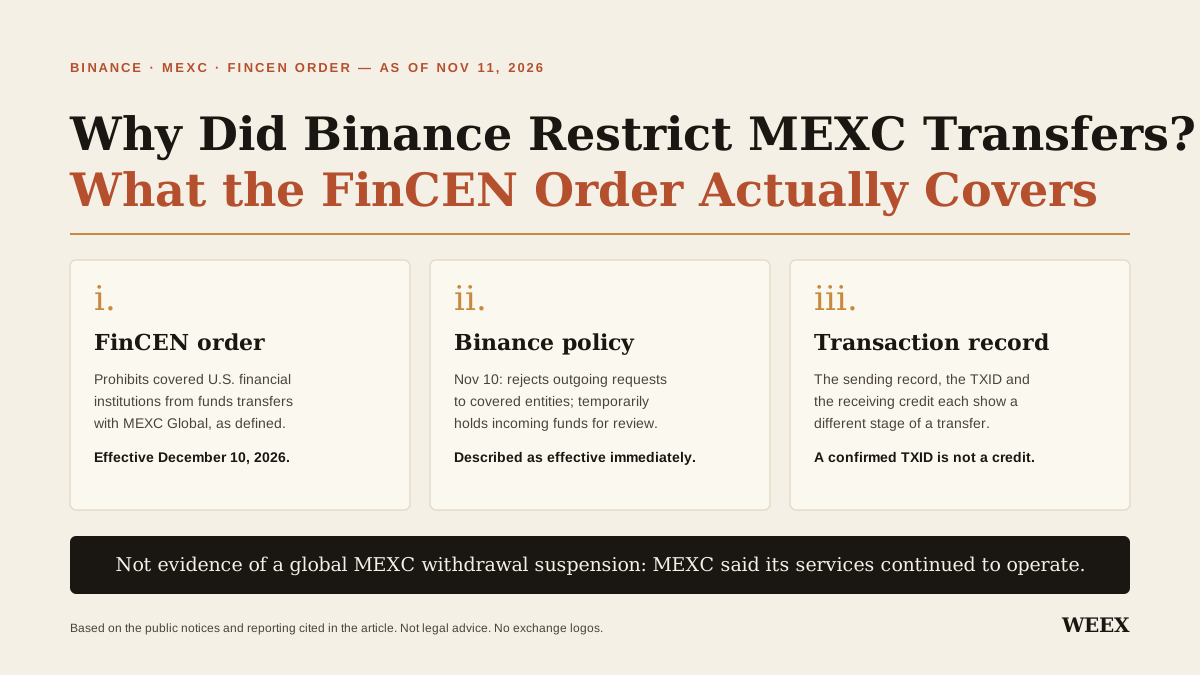
¿Por qué restringió Binance las transferencias de MEXC? Qué abarca realmente la orden de FinCEN
Descubre por qué Binance restringió las transferencias de MEXC, cuándo entra en vigor la orden de FinCEN y qué debes comprobar si tu depósito de criptomonedas queda retenido para revisión.
SharpLink, empresa de reservas de Ethereum, publica su informe financiero del tercer trimestre: ganancias netas alcanzan 751.4 millones de dólares, un aumento de 6.2 veces respecto al año anterior

El panel fiscal de Corea del Sur advierte sobre las pérdidas fiscales de criptomonedas
Arcus sufre un robo de 2,23 millones de dólares debido a un fallo contable, ya ha compensado la totalidad
La estrategia gastó más del doble en recompras preferentes que en Bitcoin la semana pasada
HIVE reporta una pérdida neta de 78,7 millones de dólares en el segundo trimestre fiscal, con un ARR de negocio en la nube GPU de 185 millones de dólares
Una cartera de Ethereum inactiva transfirió 4,6 millones de USD. Los estafadores tendieron una trampa en tres minutos
El precio de PIEVERSE sube casi 80% en una semana: actividad de futuros, desbloqueo del 14/11 y qué está confirmado
PIEVERSE subió alrededor de 79% en siete días, con un volumen de futuros muy superior al volumen spot. Descubre qué está confirmado sobre el desbloqueo del 14/11 y la campaña WEEX Lucky Eggs.
Las acciones de NVDA caen 4,3% tras abrir la junta una investigación: qué está confirmado y qué no
NVDA cerró en 178,67 $ el 09/11/2026, con una caída aproximada del 4,3%, después de que la junta de Nvidia confirmara una investigación independiente. Otras afirmaciones proceden de informaciones de los medios. La campaña Lucky Eggs de WEEX estará activa hasta 25/11.

El PBOC investigará un evento promocional de Solana en China continental
LNbits desactiva los servicios de Bitcoin alojados sin un cronograma de reinicio

Hombre de Macao estafa 4,68 millones de dólares de Hong Kong y desaparece tras la transacción

La policía surcoreana envía a 86 a la fiscalía en un caso de estafa criptográfica

SharpLink posee 2.100 millones de dólares en activos digitales, ETH aumenta a 895.117 unidades

La nueva ruta de salida en euros de XRP tenía menos de 100 € en su mercado directo
La actualización de seguridad de Bitcoin Lightning cierra una puerta. Un fallo crítico de Linux permanece
DeFi Technologies reporta ingresos de 18,3 millones de dólares en el tercer trimestre, con una ganancia neta de 22,3 millones de dólares
Los vaults de préstamo propuestos para XRP bloquean depósitos y exponen a los titulares a riesgos
La capitalización de mercado de Apple creció de 347.000 millones a 4,6 billones de dólares durante los 15 años de Tim Cook como CEO. Esto es lo que significa esa curva de crecimiento para el próximo capítulo de Apple bajo John Ternus.
Rumble (RUM) vende dos tercios de su Bitcoin a medida que crece su negocio de IA
El fundador Sultan Rashid Abdullah Rashid Al Shene sobre la disciplina de reinversión en empresas de larga trayectoria
NEBIUS reporta ingresos de 981 millones de dólares en el tercer trimestre, un aumento del 571% interanual
Artículos recientes


Últimos listados de monedas en WEEX


