
Liquidación de un préstamo respaldado por criptomonedas: ¿conviene pagar o añadir garantías?

 Prefiérenos en Google



Liquidación de un préstamo respaldado por criptomonedas: ¿pagar o añadir garantías?
Pagar parte de un préstamo respaldado por criptomonedas suele reducir la relación préstamo-valor, o LTV, de forma más eficiente por dólar que añadir el mismo valor en garantías. Aun así, añadir garantías puede tener sentido cuando ya se dispone de activos elegibles y es importante preservar los fondos prestados. Sin embargo, la decisión depende del origen del dinero del pago, las reglas de valoración del prestamista, las condiciones de intereses y de si la operación puede completarse antes de que sea posible una liquidación.
Consideramos que los prestatarios deberían comparar la deuda, las garantías y las reservas accesibles que quedan después de cada acción, en lugar de elegir simplemente el botón que mejora la puntuación de salud mostrada. Añadir garantías puede dar un margen de maniobra sin reducir la deuda total. Comprometer repetidamente más activos para mantener un préstamo demasiado grande puede convertir una decisión de endeudamiento manejable en una exposición mucho mayor.
¿Qué desencadena la liquidación de un préstamo respaldado por criptomonedas?
La liquidación de un préstamo respaldado por criptomonedas puede producirse cuando una posición de préstamo supera el umbral de riesgo aplicable. Entonces, el prestamista o protocolo puede usar las garantías para recuperar la deuda conforme a sus reglas.
El cálculo básico es:
LTV = deuda pendiente / valor reconocido de las garantías
Por ejemplo:
$40.000 / $60.000 = 66,67% de LTV
La deuda pendiente puede incluir los intereses acumulados. El valor reconocido de las garantías es el valor aceptado para el cálculo de riesgo del préstamo, no necesariamente el número que aparece en un exchange de criptomonedas no relacionado.
La guía de Coinbase sobre la salud de los préstamos incluye los intereses impagos en la deuda pendiente e indica que los umbrales de liquidación varían según el mercado de las garantías. Los prestatarios deberían usar el umbral indicado para su préstamo específico.
Un umbral de alerta también es distinto de un umbral de liquidación. Recibir una notificación no garantiza que haya un periodo determinado para responder.
En los préstamos basados en protocolos, superar un umbral puede hacer que terceros liquidadores puedan actuar sobre una posición. Morpho documenta liquidaciones parciales y totales, según la posición y la transacción.
El objetivo práctico es restablecer un margen significativo antes de llegar a ese límite.
Empieza con un préstamo y un objetivo claro
Considera un préstamo hipotético con los siguientes saldos actuales.
| Medición | Valor supuesto |
|---|---|
| Deuda pendiente | $40.000 |
| Valor reconocido de las garantías | $60.000 |
| LTV actual | 66,67% |
| Umbral de liquidación ilustrativo | 80% |
| LTV objetivo elegido por el prestatario | 60% |
Estos son supuestos didácticos, no condiciones ofrecidas por un prestamista ni un LTV recomendado.
Para los cálculos siguientes, supongamos que hay un activo volátil como garantía, una deuda estable denominada en dólares, ningún descuento sobre las garantías y ningún costo de transacción. Al principio, mantendremos constantes los intereses para poder comparar claramente las dos acciones.
Sin intervención, las garantías con un valor de $60.000 alcanzarían el límite ilustrativo de 80% después de caer a $50.000:
Valor de las garantías al liquidarse = deuda pendiente / LTV de liquidación
$40.000 / 80% = $50.000
Esto representa una caída de 16,67% respecto de su valor actual:
Caída del precio hasta el límite = 1 - (valor de las garantías al liquidarse / valor actual de las garantías)
1 - ($50.000 / $60.000) = 16,67%
Ahora, el prestatario tiene dos formas de alcanzar un LTV de 60%: reducir la deuda haciendo un pago o aumentar las garantías que la respaldan.
En los ejemplos, los porcentajes pueden ingresarse en una calculadora como decimales: 60% equivale a 0.60 y 80% equivale a 0.80.
¿Cuánto debes pagar para alcanzar el LTV objetivo?
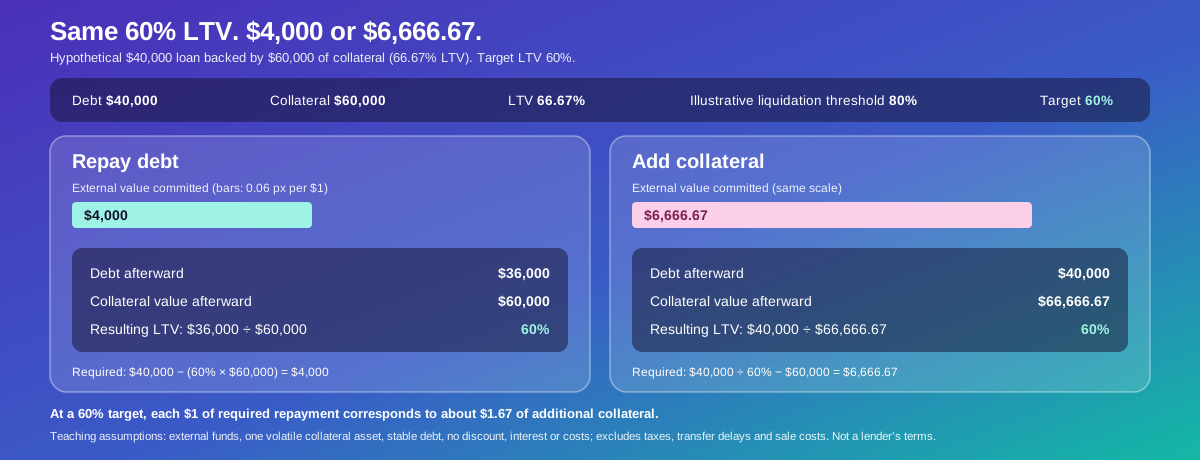
Cuando el pago proviene de fondos externos a las garantías comprometidas, el importe necesario es:
Pago necesario = deuda actual - (LTV objetivo × valor actual de las garantías)
En el ejemplo:
$40.000 - (60% × $60.000) = $4.000
Después de pagar $4.000, la deuda baja a $36.000 y las garantías conservan un valor de $60.000.
LTV después del pago = $36.000 / $60.000 = 60%
Esta acción reduce el pasivo en sí. No requiere comprometer unidades adicionales del activo volátil.
Sin embargo, el pago debe liquidarse y acreditarse efectivamente. Comprar el activo de pago, enviar una transferencia o presentar una transacción no significa necesariamente que el saldo del préstamo ya haya cambiado.
Precio de --
¿Cuántas garantías debes añadir en su lugar?
Para aumentar las garantías usando el mismo activo y el mismo tratamiento de valoración:
Valor adicional de las garantías necesario = (deuda actual / LTV objetivo) - valor actual de las garantías
El ejemplo requiere:
($40.000 / 60%) - $60.000 = $6.666,67
La deuda sigue siendo $40.000, mientras que el valor reconocido de las garantías sube a aproximadamente $66.666,67.
| Resultado | Pagar deuda | Añadir garantías |
|---|---|---|
| Valor externo comprometido | $4.000 | $6.666,67 |
| Deuda posterior | $36.000 | $40.000 |
| Valor posterior de las garantías | $60.000 | $66.666,67 |
| LTV resultante | 60% | 60% |
Alcanzar el mismo objetivo requiere más valor por la vía de las garantías.
En este modelo simplificado:
Aumento de garantías necesario = pago externo necesario / LTV objetivo
$4.000 / 60% = $6.666,67
Con un objetivo de 60%, cada dólar del pago necesario corresponde a aproximadamente $1,67 en garantías adicionales.
Esta es una comparación de los efectos en el balance. Todavía no contempla los costos de venta de activos, los impuestos, las demoras de transferencia ni si el prestatario ya posee garantías elegibles.
¿El mismo LTV objetivo ofrece el mismo margen ante una caída del precio?
Según los supuestos indicados, sí. Si la deuda se mantiene constante y todas las garantías se mueven en el mismo porcentaje, ambas posiciones que parten de un LTV de 60% alcanzan un límite de 80% después de una caída de 25% en las garantías.
La relación es:
Caída del precio hasta el límite = 1 - (LTV actual / LTV de liquidación)
Por lo tanto:
1 - (60% / 80%) = 25%
La siguiente prueba de estrés se aplica a ambas opciones para alcanzar el LTV objetivo.
| Caída adicional de las garantías | LTV resultante |
|---|---|
| 0% | 60,00% |
| 10% | 66,67% |
| 20% | 75,00% |
| 25% | 80,00% |
La cifra de 25% describe el límite matemático, no una cantidad que el prestatario pueda esperar perder con seguridad. Los intereses, las demoras de ejecución y las diferencias de valoración pueden reducir el margen de maniobra disponible.
Esto también evita una interpretación errónea común: en este caso, la opción de pago cuesta menos, pero si ambas opciones terminan con el mismo LTV, no crea un margen porcentual inmediato mayor.
La deuda restante y los activos comprometidos son distintos en cada opción, lo que importa para las decisiones posteriores.
¿Qué pasa si tienes los mismos $10.000 disponibles para cualquiera de las dos acciones?
Una comparación con el mismo presupuesto responde a otra pregunta.
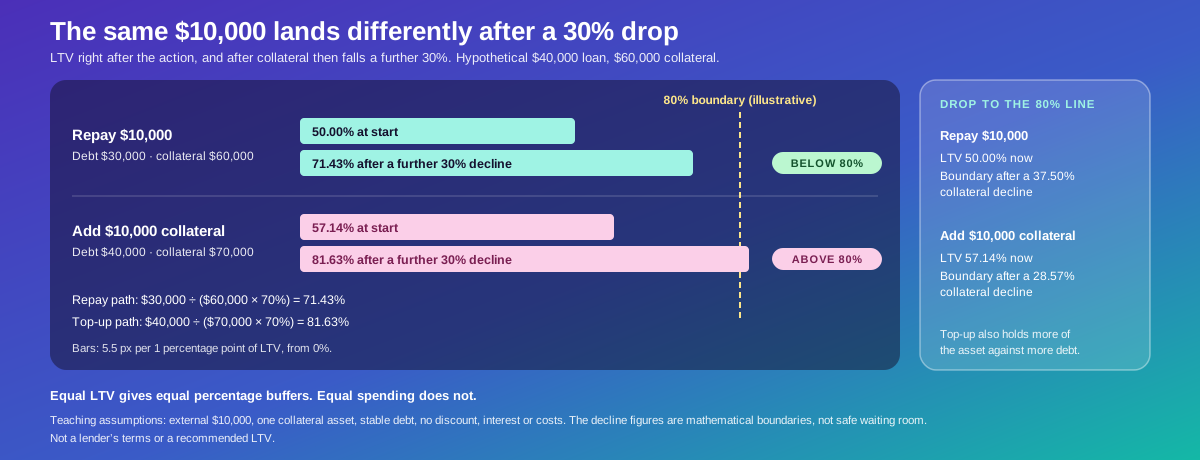
Supongamos que el prestatario tiene $10.000 en fondos externos y los usa en su totalidad para pagar deuda o comprar y comprometer $10.000 en garantías adicionales.
| Medición | Pagar $10.000 | Añadir $10.000 en garantías |
|---|---|---|
| Deuda restante | $30.000 | $40.000 |
| Valor de las garantías | $60.000 | $70.000 |
| LTV | 50,00% | 57,14% |
| Caída hasta el límite supuesto de 80% | 37,50% | 28,57% |
Con el mismo compromiso externo, pagar produce un LTV menor y un margen inicial mayor ante una caída del precio.
Una caída adicional de 30% en las garantías hace evidente la diferencia.
Para la opción de pago:
LTV después de la caída = deuda restante / valor de las garantías después de la caída
$30.000 / ($60.000 × 70%) = 71,43%
Para la opción de aumentar las garantías:
$40.000 / ($70.000 × 70%) = 81,63%
La opción de aumento de garantías supera el límite ilustrativo, mientras que la opción de pago se mantiene por debajo.
Hay una compensación económica: comprar garantías adicionales también aumenta la exposición a una recuperación. Por lo tanto, la opción de aumentar las garantías es una decisión de mantener más deuda y conservar más del activo, no simplemente un método administrativo alternativo.
Si las garantías ya formaban parte de otra sección de la cartera del prestatario, comprometerlas no aumenta por sí solo su exposición total al mercado. Sí aumenta el importe comprometido al préstamo y reduce las reservas de libre acceso.
¿Qué cambia si vendes garantías comprometidas para pagar?
Pagar con fondos externos y hacerlo mediante la venta de garantías existentes son cálculos distintos.
La venta de garantías reduce tanto la deuda como los activos que la respaldan. No se puede reutilizar sin más la cifra de pago de $4.000 indicada arriba.
El importe de venta necesario es:
Venta de garantías necesaria = [deuda actual - (LTV objetivo × valor actual de las garantías)] / (1 - LTV objetivo)
En el ejemplo:
[$40.000 - (60% × $60.000)] / (1 - 60%) = $10.000
Después, la deuda es $30.000 y las garantías son $50.000, lo que produce un LTV de 60%.
En cambio, si solo se venden $4.000, el resultado sería:
LTV después de la venta = ($40.000 - $4.000) / ($60.000 - $4.000)
$36.000 / $56.000 = 64,29%
Eso mejora la posición, pero no alcanza el objetivo.
Esta fórmula supone que la acción está permitida, que los ingresos equivalen al valor reconocido de lo vendido y que los costos son cero. Una plataforma activa puede ofrecer una operación para pagar con garantías, imponer restricciones o requerir otro orden de pasos.
No des por hecho que primero puedes retirar las garantías sin riesgo. Retirarlas antes de reducir la deuda puede empeorar la salud del préstamo.
¿El pago siempre reduce los costos de intereses?
No. El ahorro en intereses depende del contrato del préstamo.
En un préstamo donde los intereses futuros se acumulan sobre el saldo restante, reducir la deuda suele disminuir los intereses posteriores, suponiendo que la tasa y las demás condiciones no cambien.
A modo de ejemplo, supongamos que la deuda crece 1% durante el próximo mes:
| Opción con presupuesto equivalente | Deuda inicial | Aumento supuesto de intereses |
|---|---|---|
| Pagar $10.000 | $30.000 | $300 |
| Añadir $10.000 en garantías | $40.000 | $400 |
Este es un supuesto hipotético de crecimiento, no una tasa cotizada.
Los compromisos de intereses fijos pueden funcionar de otra manera. La guía de pagos actual de Coinbase distingue entre préstamos a tasa variable y préstamos a tasa fija, e indica que pagar anticipadamente sus préstamos a tasa fija no reduce los intereses adeudados.
Separa dos preguntas: ¿cuánto mejora el pago la salud del préstamo y cuánto interés ahorra realmente?
Las respuestas no tienen por qué ser proporcionales.
¿Cómo deberías elegir un margen para otra caída del precio?
El LTV objetivo debería basarse en un escenario de estrés, en lugar de limitarse a coincidir con el color preferido de un panel de control.
En el modelo simplificado:
LTV bajo estrés = LTV inicial × (1 + tasa de crecimiento de la deuda) / (1 - tasa de caída de las garantías)
Para que el LTV bajo estrés se mantenga por debajo del umbral de liquidación:
LTV inicial < LTV de liquidación × (1 - tasa de caída de las garantías) / (1 + tasa de crecimiento de la deuda)
Con un umbral de liquidación de 80%, una caída de 30% en las garantías y un crecimiento de la deuda de 1%:
LTV inicial < 80% × (1 - 30%) / (1 + 1%)
LTV inicial < 55,45%
Un LTV inicial de 60% no cumpliría ese escenario.
Este es un cálculo de planificación, no un pronóstico ni un nivel seguro universal. Omite los descuentos de valoración, los parámetros cambiantes, las comisiones y los fallos de transacción. El prestatario necesitaría un margen adicional, en vez de apuntar exactamente al límite calculado.
¿Por qué puede fallar la protección automática del préstamo?
La automatización puede reducir la necesidad de intervenir manualmente, pero sigue dependiendo de la elegibilidad, los fondos disponibles y una ejecución exitosa.
Coinbase indica que su función de protección requiere garantías disponibles, se aplica una vez antes de necesitar reactivación y vence después de un año. Si los fondos son insuficientes, puede aplicarse parcialmente o no aplicarse. La guía señala explícitamente que la volatilidad del mercado y los problemas técnicos pueden impedir la ejecución.
Esas condiciones son específicas del producto, pero ilustran las preguntas operativas que conviene plantearse.
¿La protección usa activos que ya están en un saldo elegible? ¿Sigue habilitada después de una intervención anterior? ¿Puede ejecutarse con suficiente rapidez durante un movimiento brusco? ¿Qué pasa si no está disponible el importe total para aumentar las garantías?
Una alerta tampoco equivale a un pago. Tener una función habilitada no significa que se haya completado un aumento de garantías.
La confirmación relevante es el saldo actualizado del préstamo y la métrica de salud después de que se liquide la acción.
¿Cuándo puede ser más práctico añadir garantías?
Aumentar las garantías puede ser razonable cuando ya hay garantías elegibles disponibles, obtener los activos para el pago tomaría más tiempo y la exposición resultante sigue siendo aceptable.
El tiempo de ejecución importa cuando se está cerca del límite de liquidación. Una mejora modesta que pueda completarse rápidamente puede ser más útil que una operación teóricamente eficiente que requiera varias transferencias.
Preservar la liquidez también puede ser importante. Es posible que los fondos prestados ya estén asignados a una obligación y que el pago deje muy poco efectivo accesible para los gastos esenciales.
Sin embargo, añadir garantías sigue teniendo un costo de oportunidad. El activo comprometido queda menos disponible y puede venderse de acuerdo con las reglas de liquidación.
Una prueba útil es preguntarse si, empezando de cero hoy, el prestatario elegiría mantener una posición de garantías más grande junto con la deuda restante. Si la respuesta es no, aumentar las garantías podría estar postergando una reducción necesaria.
¿Cuándo debería tener prioridad el pago?
Pagar es especialmente pertinente cuando el objetivo del prestatario es reducir la deuda, conservar las unidades de garantías existentes y evitar añadir más exposición.
El ejemplo con presupuesto equivalente muestra su ventaja matemática cuando se dispone de fondos externos para pagar y los activos reciben una valoración idéntica en dólares.
Pero usar cada dólar disponible puede dejar a un hogar o negocio frágil de otra manera. Un panel de control que muestre un préstamo saludable no tiene en cuenta el alquiler, la nómina, los impuestos ni otras obligaciones a corto plazo.
Compara la posición después del pago con la reserva de efectivo que queda fuera de ella. Si ambas son insuficientes, podría convenir considerar el cierre total o una reestructuración mayor, en lugar de repetir pequeñas intervenciones.
El pago también depende del acceso al activo aceptado. Un saldo en una cuenta sujeta a restricciones podría no estar disponible de inmediato; Coinbase advierte específicamente que los fondos depositados pueden tener retenciones temporales que afectan los pagos.
¿Cómo cambian la comparación los préstamos con varios activos?
Un modelo simple de LTV en dólares puede ser insuficiente cuando varios activos de garantía y de deuda comparten una posición.
Los distintos activos de garantía pueden tener diferentes umbrales de liquidación o tratamientos de valoración. Además, sus precios pueden caer al mismo tiempo y el valor del activo de deuda también puede cambiar.
Aave usa un factor de salud basado en el valor total de las garantías, el umbral de liquidación ponderado y el valor total prestado. Su documentación señala que los cambios tanto en las garantías como en los activos prestados afectan la salud, y que no existe un factor de salud universalmente seguro.
Por consiguiente, añadir $1.000 de un activo puede mejorar la salud de forma distinta que añadir $1.000 de otro.
De forma similar, Morpho documenta que las garantías son específicas de cada mercado. No se debería contar automáticamente con activos que estén en otra parte de una cuenta como respaldo de esa posición.
Usa la asignación y la métrica de riesgo reales antes de aplicar las fórmulas simplificadas.
¿Cómo puede WEEX Convert ayudar a preparar fondos para el pago?
Para los lectores que tienen activos en WEEX, WEEX Convert puede ayudar a comparar una conversión admitida a un activo que se necesite para pagar en otro lugar. Se debe comprobar la disponibilidad para los activos y la cuenta seleccionados.
El proceso pertinente consiste en seleccionar los activos de origen y destino, ingresar el importe y revisar el monto estimado que se recibirá antes de confirmar. La guía oficial de Convert de WEEX describe este proceso de revisión de cotización e indica que las tasas de conversión pueden diferir de los precios spot.
La página anuncia que no hay comisión de conversión, pero la comparación final debería basarse igualmente en los fondos netos utilizables. Los cargos de retiro, los costos de red, los mínimos y el tiempo de transferencia pueden afectar cuánto llega al prestamista.
Confirma el token y la red exactos que se aceptan antes de transferir. Que los valores en dólares sean similares no significa que distintos activos sean intercambiables para el pago.
Una conversión completada tampoco reduce automáticamente un préstamo externo. El pago debe llegar al destino correcto y aplicarse a la deuda. Cuando la liquidación está cerca, una ruta entre plataformas podría tomar demasiado tiempo.
¿Qué debes verificar después de actuar?
La operación solo está completa cuando su efecto aparece en la posición de préstamo.
Si hiciste un pago, verifica que la deuda pendiente haya disminuido por el importe acreditado. Si aumentaste las garantías, comprueba que se hayan asignado al préstamo correcto y reconocido con el valor esperado.
Luego, vuelve a calcular el margen con las nuevas cifras de deuda y garantías, incluidos los intereses contabilizados durante el proceso.
Las instrucciones de pago de Aave distinguen entre aprobar una transferencia de tokens, confirmar el pago y comprobar el factor de salud resultante. Esa distinción importa: la autorización por sí sola no reduce la deuda.
Guarda el registro de la transacción y confirma si es necesario volver a habilitar alguna protección automática. Reevalúa la reserva que queda fuera del préstamo antes de considerar resuelta la posición.
Opinión editorial de WEEX: mejorar el LTV es solo una parte de la decisión
En general, el pago es más eficiente por dólar en la comparación simplificada con presupuesto equivalente. Por eso, es un buen punto de partida cuando el objetivo es reducir la deuda y se dispone fácilmente de fondos externos para pagar.
Añadir garantías también puede ser útil, especialmente cuando hay activos elegibles disponibles y la rapidez de ejecución importa. Pero debe evaluarse como un compromiso de activos frente a una deuda que continúa.
La distinción crucial está entre alcanzar la misma relación y usar el mismo presupuesto. Con supuestos equivalentes, un LTV igual produce márgenes porcentuales inmediatos iguales; gastar la misma cantidad externa da resultados distintos.
Consideramos que los prestatarios deberían optimizar la posición para poder sostenerla ante otra caída, incluido el efectivo que conservan fuera de ella. Una relación más saludable solo es valiosa si contribuye a un balance general más resiliente.
Preguntas frecuentes
1. ¿Es mejor pagar un préstamo respaldado por criptomonedas o añadir garantías?
Con fondos externos y un tratamiento de valoración idéntico, pagar reduce más el LTV por dólar. La decisión práctica también depende del tiempo de transacción, las reservas restantes, las condiciones del préstamo y si ya hay garantías elegibles disponibles.
2. ¿Cuánto debo pagar para alcanzar un LTV objetivo?
En el modelo simplificado, resta de la deuda pendiente el LTV objetivo multiplicado por el valor actual de las garantías. Una deuda de $40.000 respaldada por $60.000 en garantías requiere un pago externo de $4.000 para alcanzar un LTV de 60%.
3. ¿Añadir garantías reduce mi deuda?
No. Aumenta los activos que respaldan la deuda. Los intereses y las obligaciones de pago continúan según lo establecido en el contrato.
4. ¿La protección automática puede garantizar que evite la liquidación?
No. Su eficacia depende de las condiciones del producto, los activos disponibles y una ejecución exitosa. Verifica que la función siga habilitada y revisa la posición después de cualquier intervención.
5. ¿Puedo vender garantías para pagar el préstamo?
Algunos productos lo permiten, pero vender garantías reduce tanto la deuda como los activos que la respaldan. Por eso, la venta necesaria puede ser mayor que un pago externo para alcanzar el mismo LTV objetivo. Comprueba qué operación está permitida antes de intentarlo.
Fuentes
| Fuente | Material consultado |
|---|---|
| Salud de los préstamos de Coinbase | LTV, umbrales específicos de cada mercado y limitaciones de protección |
| Pagos de préstamos de Coinbase | Condiciones de pago, diferencias en los intereses y retenciones temporales |
| Documentación de liquidaciones de Morpho | Elegibilidad para liquidación y recuperación de garantías |
| Garantías y salud en Morpho | Asignación de garantías específica de cada mercado |
| Factor de salud y liquidaciones de Aave | Cálculos de salud con varios activos y riesgo de liquidación |
| Guía de pagos de Aave | Pasos de aprobación, pago y confirmación |
| WEEX Convert | Vista previa de conversiones y acceso al producto |
| Guía de WEEX Convert | Revisión de cotizaciones, límites admitidos y registros de conversión |
Fuentes revisadas 27/10/2026. Todos los importes de préstamos, umbrales y escenarios de estrés usados en los cálculos son hipotéticos.
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

¿Quién está poseyendo acciones tokenizadas? Gran número de minoristas, pero los activos están altamente concentrados

Los depósitos de stablecoin en DeFi crecen a 24 mil millones de dólares

Cinco proyectos DeFi en la lista de observación: desde tesorerías escalonadas hasta libros de órdenes perpetuos en cadena

[Columna] Robinhood Chain, la fiebre de los memecoins ha terminado, pero el crecimiento continúa

Aspectos destacados de la semana | El oro cae por debajo de los $4000 durante la Semana Dorada, a16z Crypto renombrado a a16z Frontier

Lido presenta el mecanismo de Controles de Turbulencia para enfrentar eventos extremos

5 días, 1.2 mil millones de dólares en volumen de transacciones, TVL de solo 11 millones, ¿por qué Metric merece atención?

Robinhood integra tokens de acciones en el mercado de préstamos de Morpho

Guía para la minería DeFi: 5 proyectos potenciales a seguir

Ledger Wallet lanza función de préstamo cripto, soporta cbBTC y wBTC como colateral para préstamos en USDC y USDT

Morpho P2P lanza función de pedidos que admite cualquier activo de préstamo

Las salidas propuestas de Lido pagarían a los prestamistas con colateral de los prestatarios

Cinco proyectos DeFi en la lista de observación: desde tesorerías escalonadas hasta libros de órdenes perpetuos en cadena
DefiLlama y Trueo lanzan un mercado de ingresos de protocolos y probabilidades de vulnerabilidades

8 millones de dólares en 3 semanas, pero el 80% del capital está "inactivo": ¿cuánta demanda real hay en el "juego de gigantes" de OUSD?

¿Puede sostenerse la prima de valoración de UNI después del lanzamiento del interruptor de tarifas?

Los tenedores de Bitcoin alcanzan un récord histórico en préstamos en Base

¿Por qué es difícil gastar dinero en la cadena con un agente de IA?

Disminución del interés en el comercio de Meme coins de Robinhood Chain, flujos de fondos en la cadena se dirigen hacia préstamos de stablecoins

Lido lanza el mecanismo de Fallback Exits para permitir a los prestamistas retirar colaterales
Las billeteras de criptomonedas se expanden en centros de DeFi mientras los intercambios y rendimientos se mueven en la aplicación
De la liquidación institucional a un ecosistema abierto: ¿Puede Canton replicar la trayectoria de desarrollo de Robinhood Chain?

Sobreestimamos el valor de la emisión de stablecoins, pero subestimamos el poder de los servicios financieros localizados

10 historias de noticias que necesitas saber hoy: el Reino Unido mantendrá BTC incautados, privacidad financiera y nueva IA...

Morpho nombra a Brian Foster como responsable de expansión de mercado

Más de la mitad del respaldo de USDe de Ethena se destina a préstamos

a16z repensa KYC: las instituciones abrazan la cadena, sin necesidad de quedar atrapadas en el marco tradicional de KYC
Diálogo con Haseeb, socio de Dragonfly: ¡Los agentes no necesitan Crypto, los humanos sí!

CoinShares lleva rendimiento de stablecoin a billeteras Safe
¿Quién asegurará los activos criptográficos expuestos a riesgos por miles de millones de dólares?
¿Quién está poseyendo acciones tokenizadas? Gran número de minoristas, pero los activos están altamente concentrados
Los depósitos de stablecoin en DeFi crecen a 24 mil millones de dólares
Cinco proyectos DeFi en la lista de observación: desde tesorerías escalonadas hasta libros de órdenes perpetuos en cadena
[Columna] Robinhood Chain, la fiebre de los memecoins ha terminado, pero el crecimiento continúa
Aspectos destacados de la semana | El oro cae por debajo de los $4000 durante la Semana Dorada, a16z Crypto renombrado a a16z Frontier
Lido presenta el mecanismo de Controles de Turbulencia para enfrentar eventos extremos
Contenido
Últimos artículos


Últimos listados de monedas en WEEX


