
Informe de investigación de Messari 2026: perspectivas sobre siete tendencias clave de las criptomonedas

 Prefiérenos en Google


Título del artículo original: The Crypto Theses 2026
Autor del artículo original: Messari
Traducción: Peggy, BlockBeats
Nota del editor: En un contexto de pesimismo en 2025, pero con una aceleración de la participación institucional, el informe «The Theses 2026» de Messari se centra en siete áreas clave: dinero cripto, TradFi, cadenas, DeFi, IA, DePIN y aplicaciones para consumidores. El informe describe sistemáticamente las narrativas clave y las tendencias estructurales que, en su opinión, seguirán teniendo un impacto significativo en los próximos años.
Este artículo es un extracto de «The Theses 2026» centrado en el contenido esencial del dinero cripto. Destaca la lógica de Messari y sus controvertidos puntos de vista sobre las propiedades monetarias de activos como BTC, ETH y ZEC, entre otros.
Introducción
¡Te damos la bienvenida a «The Theses 2026»!
2025 pudo haber sido el año más divisivo en la historia de la industria cripto. Tu evaluación final de este año depende en gran medida de tu perspectiva y de quién seas.
Si estás leyendo este informe desde una oficina con vista a Wall Street, quizás haya sido el mejor año de la historia de las criptomonedas que hayas vivido. Pero, si estás en el otro extremo del espectro —un guerrero de trinchera que pasa más de 12 horas al día al acecho en grupos de Telegram y Discord—, tal vez sientas nostalgia por el pasado. Una cosa es segura: 2025 volvió a demostrar que la volatilidad de esta industria es tan intensa como los gráficos de precios que miramos todos los días.
Al mirar atrás, este año:
A principios de año presenciamos lo que, en retrospectiva, resultó ser el lanzamiento de token más emocionante de la historia: TRUMP. Aunque el entusiasmo se desvaneció rápidamente, el lanzamiento se convirtió en una importante prueba de resistencia que confirmó cuánto se ha desarrollado la infraestructura on-chain.
El gobierno más grande del mundo declaró oficialmente que Bitcoin es un activo único para almacenar valor y lo incorporó a sus reservas oficiales, dejando incluso margen para acumular más en el futuro bajo el principio de «neutralidad presupuestaria». Hace apenas dos años, esto seguía siendo una ilusión.
La crisis de identidad que afectó a Ethereum durante dos años finalmente llegó a su punto culminante, y el resultado fortaleció a Ethereum. Hoy, Ethereum está consolidando su posición como centro de la adopción institucional.
Los DAC (custodios de activos digitales) se convirtieron en la palabra de moda del año, y la presión compradora conjunta de estas entidades impulsó toda la clase de activos hasta máximos históricos.
La innovadora GENIUS Act, la primera ley histórica sobre criptomonedas en Estados Unidos, fue promulgada oficialmente. Esto sentó las bases para el mercado de stablecoins que, según prevé el secretario del Tesoro de EE. UU., podría llegar a expandirse hasta alcanzar un valor de billones de dólares en el futuro.
El 10/10 se produjo el mayor evento de desapalancamiento de criptomonedas de la historia: muchos activos cayeron más de 50% en cuestión de minutos, y algunos incluso llegaron a cotizar brevemente a cero (literalmente). Después de esto, los criptoactivos tuvieron un desempeño notablemente inferior al de clases de activos con las que históricamente han mostrado una fuerte correlación, como el oro, la plata y las acciones.
Las empresas del futuro están naciendo on-chain. En términos de ganancias per cápita, Hyperliquid y Tether podrían haberse sumado ya a las empresas más rentables de la historia. Aplicaciones como Polymarket y pump.fun han logrado «cruzar el abismo» y entrar en la cultura general.
En medio de todo esto, Messari Research ha estado a tu lado para entender las tendencias de la industria. Publicamos dos informes de investigación emblemáticos sobre las tendencias centrales de las stablecoins y la IA; nuestra proyección inicial de Hyperliquid en 2024 se confirmó, y hemos seguido de cerca su crecimiento durante todo el año. A medida que la industria comienza a replantearse cómo deberían valorarse los criptoactivos, hemos publicado marcos de valoración que abarcan distintas áreas, como L1, las cadenas públicas, DePIN y los protocolos de préstamos, además de tipos de activos más especializados, como las plataformas de lanzamiento y los fondos de cobertura de IA.
Desde las políticas arancelarias de Trump y sus efectos indirectos en el mercado de criptomonedas hasta la manera en que la tokenización está transformando la industria de los artículos coleccionables —e incluso llevando las cartas Pokémon a la cadena—, hemos mantenido un ritmo de investigación ágil. El equipo de Protocol Services de Messari se asoció con más de 150 protocolos para impulsar la industria con perspectivas objetivas.
La edición de este año de «The Theses» se divide en siete secciones principales, centradas en dinero cripto, TradFi, cadenas, DeFi, IA, DePIN y aplicaciones para consumidores. En ellas profundizaremos en las narrativas y los temas centrales que, en nuestra opinión, seguirán teniendo un impacto clave en los próximos años.
Después de las siete secciones principales, conservamos contenido popular como Messari Analyst Picks y Messari Awards. La novedad de esta edición es Alumni Theses, con artículos detallados de varios exintegrantes de Messari que están a la vanguardia del impulso de la industria. Por último, también ofrecemos un adelanto de un nuevo marco analítico en desarrollo: Disruption Factor.
Las criptomonedas como base de la industria: tema central
Autores: AJC, Drexel Bakker, Youssef Haidar
Bitcoin se ha distanciado por completo de otros criptoactivos y, sin duda, es actualmente la forma de criptomoneda más dominante.
El desempeño relativamente inferior de BTC en la segunda mitad de este año se debe en parte a la presión vendedora de grandes tenedores iniciales. No creemos que esto se convierta en un problema estructural a largo plazo, ya que se espera que la «narrativa monetaria» de BTC siga siendo sólida en el futuro próximo.
Las valoraciones de L1 se están desvinculando cada vez más de sus fundamentos. Los ingresos de L1 han caído considerablemente interanualmente, y sus valoraciones se basan cada vez más en la suposición de una «prima monetaria». Salvo algunas excepciones, prevemos que la mayoría de las L1 tendrán un desempeño inferior al de BTC.
ETH sigue siendo el activo más controvertido. Las preocupaciones sobre la captura de valor no han desaparecido por completo, pero el desempeño del mercado en la segunda mitad de 2025 sugiere que el mercado está dispuesto a considerarlo una criptomoneda similar a BTC. Si el mercado vuelve a entrar en una fase alcista en 2026, el DAT de Ethereum podría tener una «segunda vida».
ZEC se está valorando gradualmente como una criptomoneda centrada en la privacidad, y ya no solo como una moneda de privacidad de nicho. En una época de vigilancia intensificada, dominio institucional y represión financiera, podría convertirse en un importante activo de cobertura complementario a BTC.
Cada vez más aplicaciones podrían optar por crear sus propios sistemas monetarios en lugar de depender del activo nativo de la red en la que operan. Las aplicaciones con características sociales y fuertes efectos de red son las que tienen más probabilidades de ser las primeras en tomar este camino.
Introducción
En la apertura de «The Theses» de este año, nos centramos en el elemento más fundamental y crucial de la revolución cripto: el dinero. No es una coincidencia.
Cuando empezamos a planificar las Theses de este año, durante el verano, nunca imaginamos que el sentimiento del mercado se volvería tan negativo.
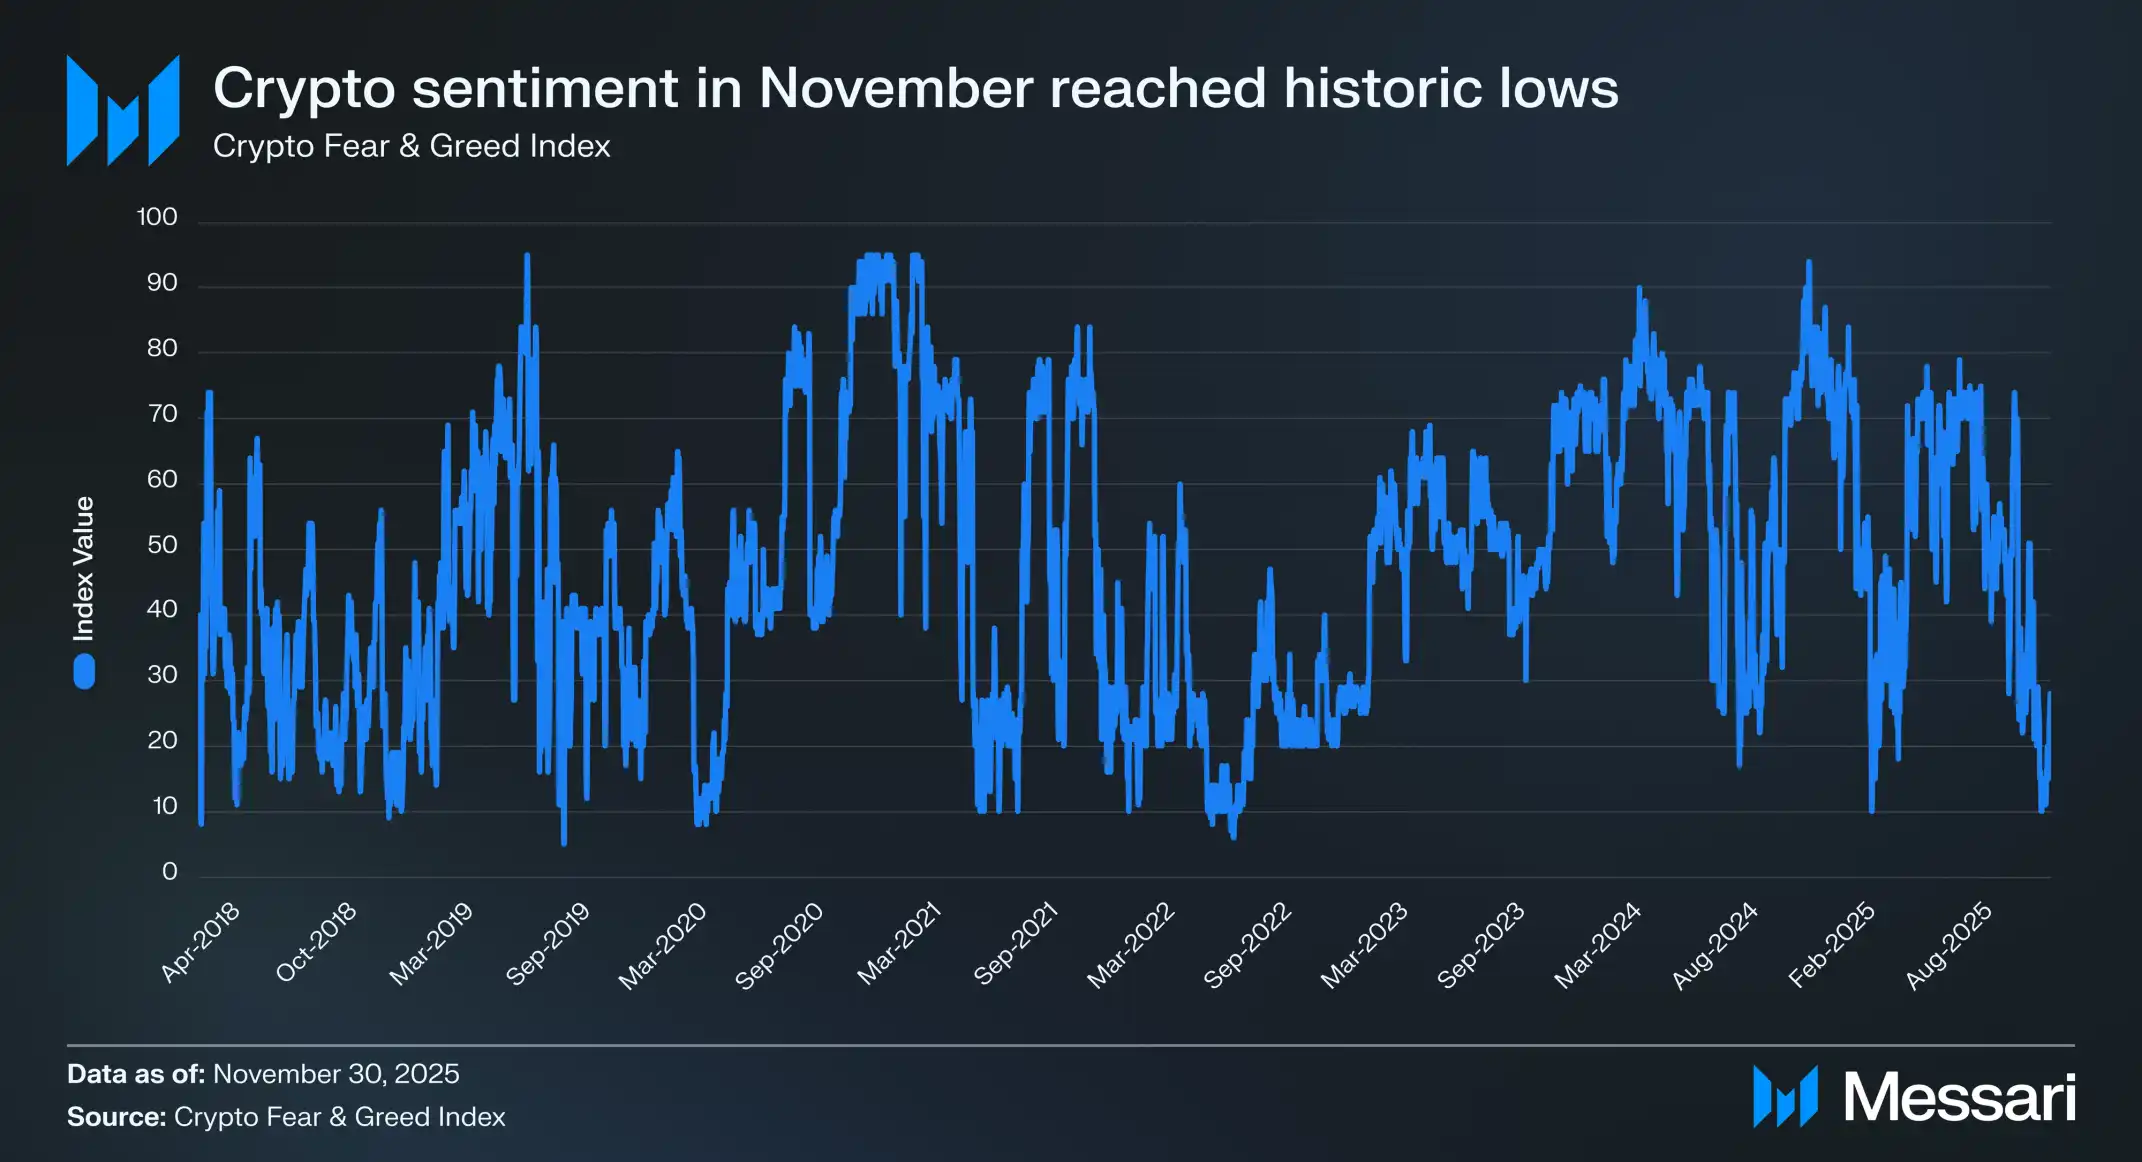
En 11/2025, el Índice de Miedo y Codicia de las Criptomonedas cayó brevemente a 10 y entró en la zona de «miedo extremo». Antes de eso, solo hubo unas pocas ocasiones en la historia en que el índice tocó o cayó por debajo de 10, concretamente durante:
- El desplome de Luna en mayo de 06/2022 y el período de contagio de 3AC
La cascada de margin calls a gran escala de 05/2021
El desplome del mercado por la COVID-19 en 03/2020
Varias etapas del mercado bajista de 2018–2019
En toda la historia de desarrollo de la industria cripto, son escasos los momentos de pesimismo tan profundo en el mercado, y casi siempre ocurren cuando la industria está realmente al borde del colapso y su futuro se pone seriamente en duda. Sin embargo, es evidente que la situación actual es diferente.
Ningún exchange importante ha huido con los fondos de sus usuarios; ningún esquema Ponzi descarado ha sido promocionado hasta alcanzar una valoración de cientos de miles de millones de dólares; y la capitalización de mercado general no ha caído por debajo del máximo del ciclo anterior.
En cambio, los criptoactivos están siendo reconocidos por los niveles más altos del marco institucional global y se están integrando gradualmente. La SEC de EE. UU. ha declarado públicamente que, dentro de dos años, se espera que todos los mercados financieros estadounidenses estén on-chain; la oferta de stablecoins ha alcanzado un máximo histórico; y la narrativa de adopción que hemos reiterado durante la última década está empezando a hacerse realidad.
Aun así, el sentimiento en la industria cripto rara vez ha sido tan sombrío. Casi cada una o dos semanas circula en distintas plataformas una publicación de alguien convencido de que desperdició su vida en la industria cripto, o de alguien que afirma que todo lo construido en esta industria terminará siendo replicado, absorbido o capturado por las instituciones existentes.
Es precisamente este marcado contraste entre el continuo colapso emocional y el aumento de la adopción institucional lo que convierte el momento actual en el mejor para reevaluar la industria cripto desde sus principios fundamentales. Y el principio central que dio origen a esta industria caótica, pero fascinante, es en realidad extremadamente sencillo: construir un sistema monetario superior y más alternativo al sistema fíat existente.
Desde el nacimiento del bloque génesis de Bitcoin, este ideal ha estado profundamente arraigado en el ADN de la industria. En ese bloque se grabó deliberadamente una línea de información que más tarde se hizo ampliamente conocida: «The Times 03/Jan/2009 Chancellor on brink of second bailout for banks».
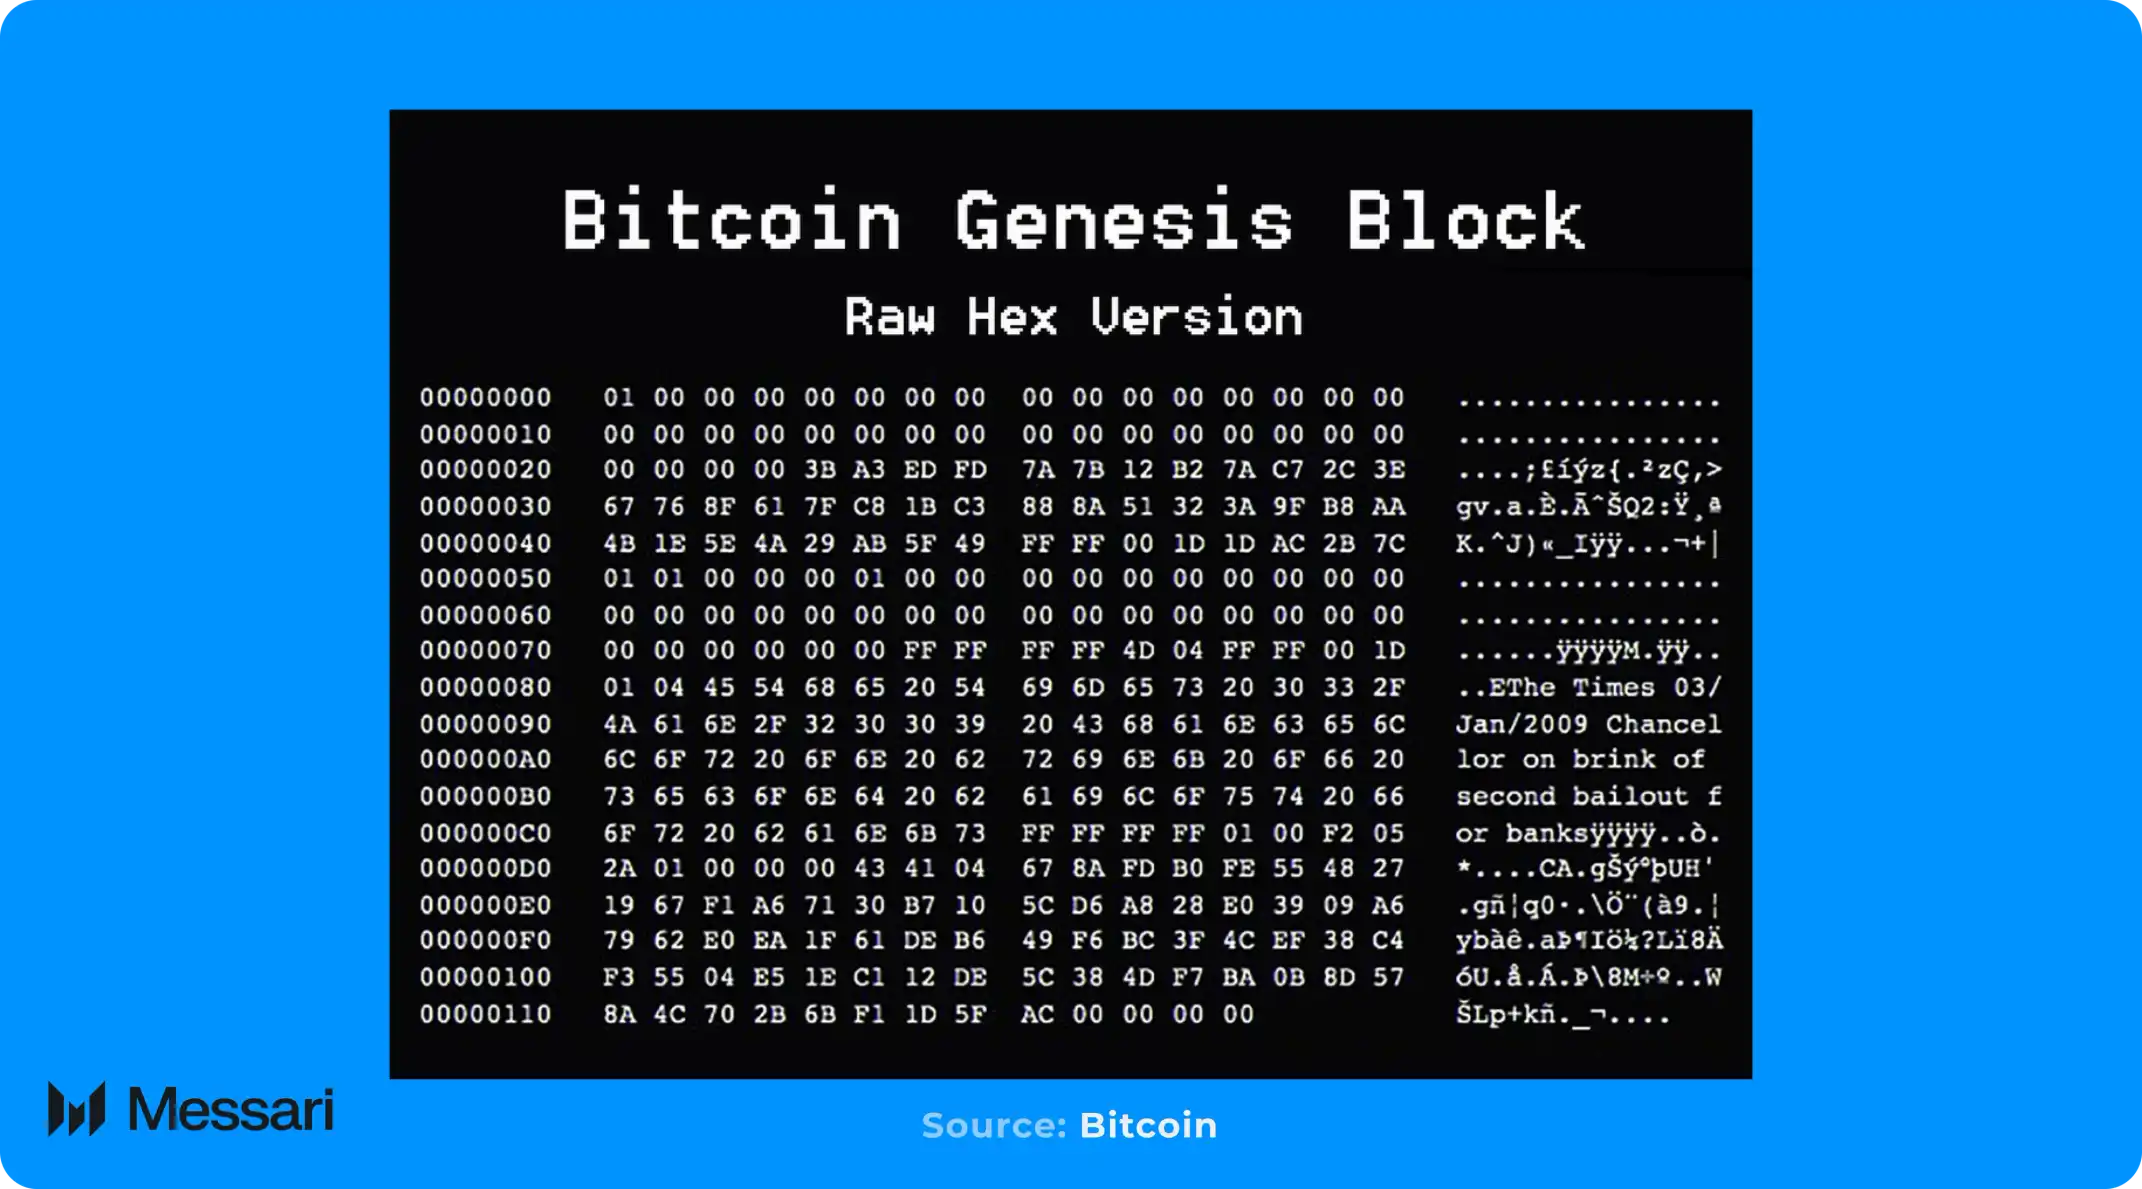
La importancia de estos orígenes reside en que, en algún momento que pasó inadvertido, muchas personas ya olvidaron qué problema se crearon originalmente para resolver las criptomonedas.
Bitcoin no surgió para ofrecer a los bancos un canal de liquidación más eficiente; no apareció para ahorrar unos puntos básicos en transferencias de divisas; y, desde luego, no se creó para impulsar una «máquina tragamonedas» de especulación con tokens perpetuos y de emisión continua.
Su aparición fue, en esencia, una respuesta a un sistema monetario disfuncional.
Por lo tanto, para comprender realmente la posición actual de la industria de las criptomonedas, debemos volver a la pregunta central de toda la industria: ¿por qué es importante el dinero cripto?
¿Por qué el dinero cripto?
Durante la mayor parte de la historia moderna, las personas han tenido pocas opciones, o ninguna, sustanciales sobre «qué moneda usar». En el sistema monetario global actual, basado en monedas fíat, las personas están, en la práctica, atadas a la moneda de su país y a las decisiones de su banco central.
Los países determinan en qué moneda recibes tus ingresos, ahorras y pagas impuestos. Si esa moneda es inflacionaria, se devalúa o se administra sistemáticamente de manera deficiente, quedas sujeto a ella de forma pasiva.
Además, esto no cambia según el sistema político o económico: ya sea en un mercado libre, un régimen autoritario o una economía en desarrollo, casi siempre se observa el mismo patrón: la deuda pública es una calle de sentido único.
En el último cuarto de siglo, los niveles de deuda pública en relación con el PIB han aumentado considerablemente en las principales economías del mundo. En Estados Unidos y China, las dos economías más grandes del mundo, la relación entre deuda pública general y PIB ha aumentado 127% y 289%, respectivamente. Independientemente de los sistemas políticos o de los cambios en los patrones de crecimiento, la expansión continua de la deuda pública se ha convertido en una característica estructural del sistema financiero global.
Cuando el ritmo de crecimiento de la deuda supera sistemáticamente al de la producción económica, el costo suele recaer de manera más directa sobre los ahorradores. La inflación y las tasas de interés reales persistentemente bajas erosionan continuamente el poder adquisitivo de los ahorros en moneda fíat, lo que en esencia transfiere riqueza de los ahorradores individuales al Estado.
El dinero cripto ofrece una alternativa a este sistema al separar al Estado de la moneda. A lo largo de la historia, cuando la inflación, los controles de capital o una regulación más estricta han servido a sus intereses, los gobiernos han ajustado de forma proactiva las reglas monetarias. El dinero cripto devuelve la gobernanza monetaria a una red descentralizada, en lugar de concentrarla en una única entidad con autoridad.
En este proceso, vuelve a surgir la «elección de moneda»: los ahorradores pueden elegir un activo monetario que se ajuste mejor a sus valores, necesidades y preferencias, sin verse obligados a permanecer en un sistema que suele perjudicar su salud financiera a largo plazo.
Por supuesto, la elección solo tiene sentido cuando la «opción elegida realmente ofrece ventajas». El dinero cripto es precisamente una opción así, con una base de valor que proviene de un conjunto de características que nunca antes habían coexistido.
Uno de los pilares del valor del dinero cripto es su política monetaria predecible y basada en reglas. Estas reglas no se derivan del compromiso de una institución, sino que son propiedades inherentes del software que ejecutan miles de participantes independientes. Cualquier cambio de reglas requiere un amplio consenso, en lugar de quedar a discreción de unos pocos, lo que hace extremadamente difíciles los ajustes arbitrarios y repentinos de la política monetaria.
En marcado contraste con el sistema de moneda fíat, donde la oferta monetaria suele expandirse pasivamente bajo presiones políticas o económicas, las reglas operativas del dinero cripto son abiertas, predecibles y se hacen cumplir mediante un mecanismo de consenso, por lo que no pueden modificarse de forma encubierta.
El dinero cripto también cambia fundamentalmente la manera en que las personas protegen su patrimonio. En el sistema de moneda fíat, la autocustodia real se ha vuelto poco práctica, y la mayoría de las personas deben depender de bancos u otros intermediarios financieros para guardar sus ahorros. Incluso activos tradicionales no soberanos, como el oro, suelen terminar almacenados de forma centralizada en bóvedas de custodia, lo que vuelve a introducir riesgos basados en la confianza.
En la práctica, esto significa que, cuando un custodio o un gobierno toma una decisión, tus activos pueden sufrir demoras, restricciones o incluso quedar completamente inaccesibles.
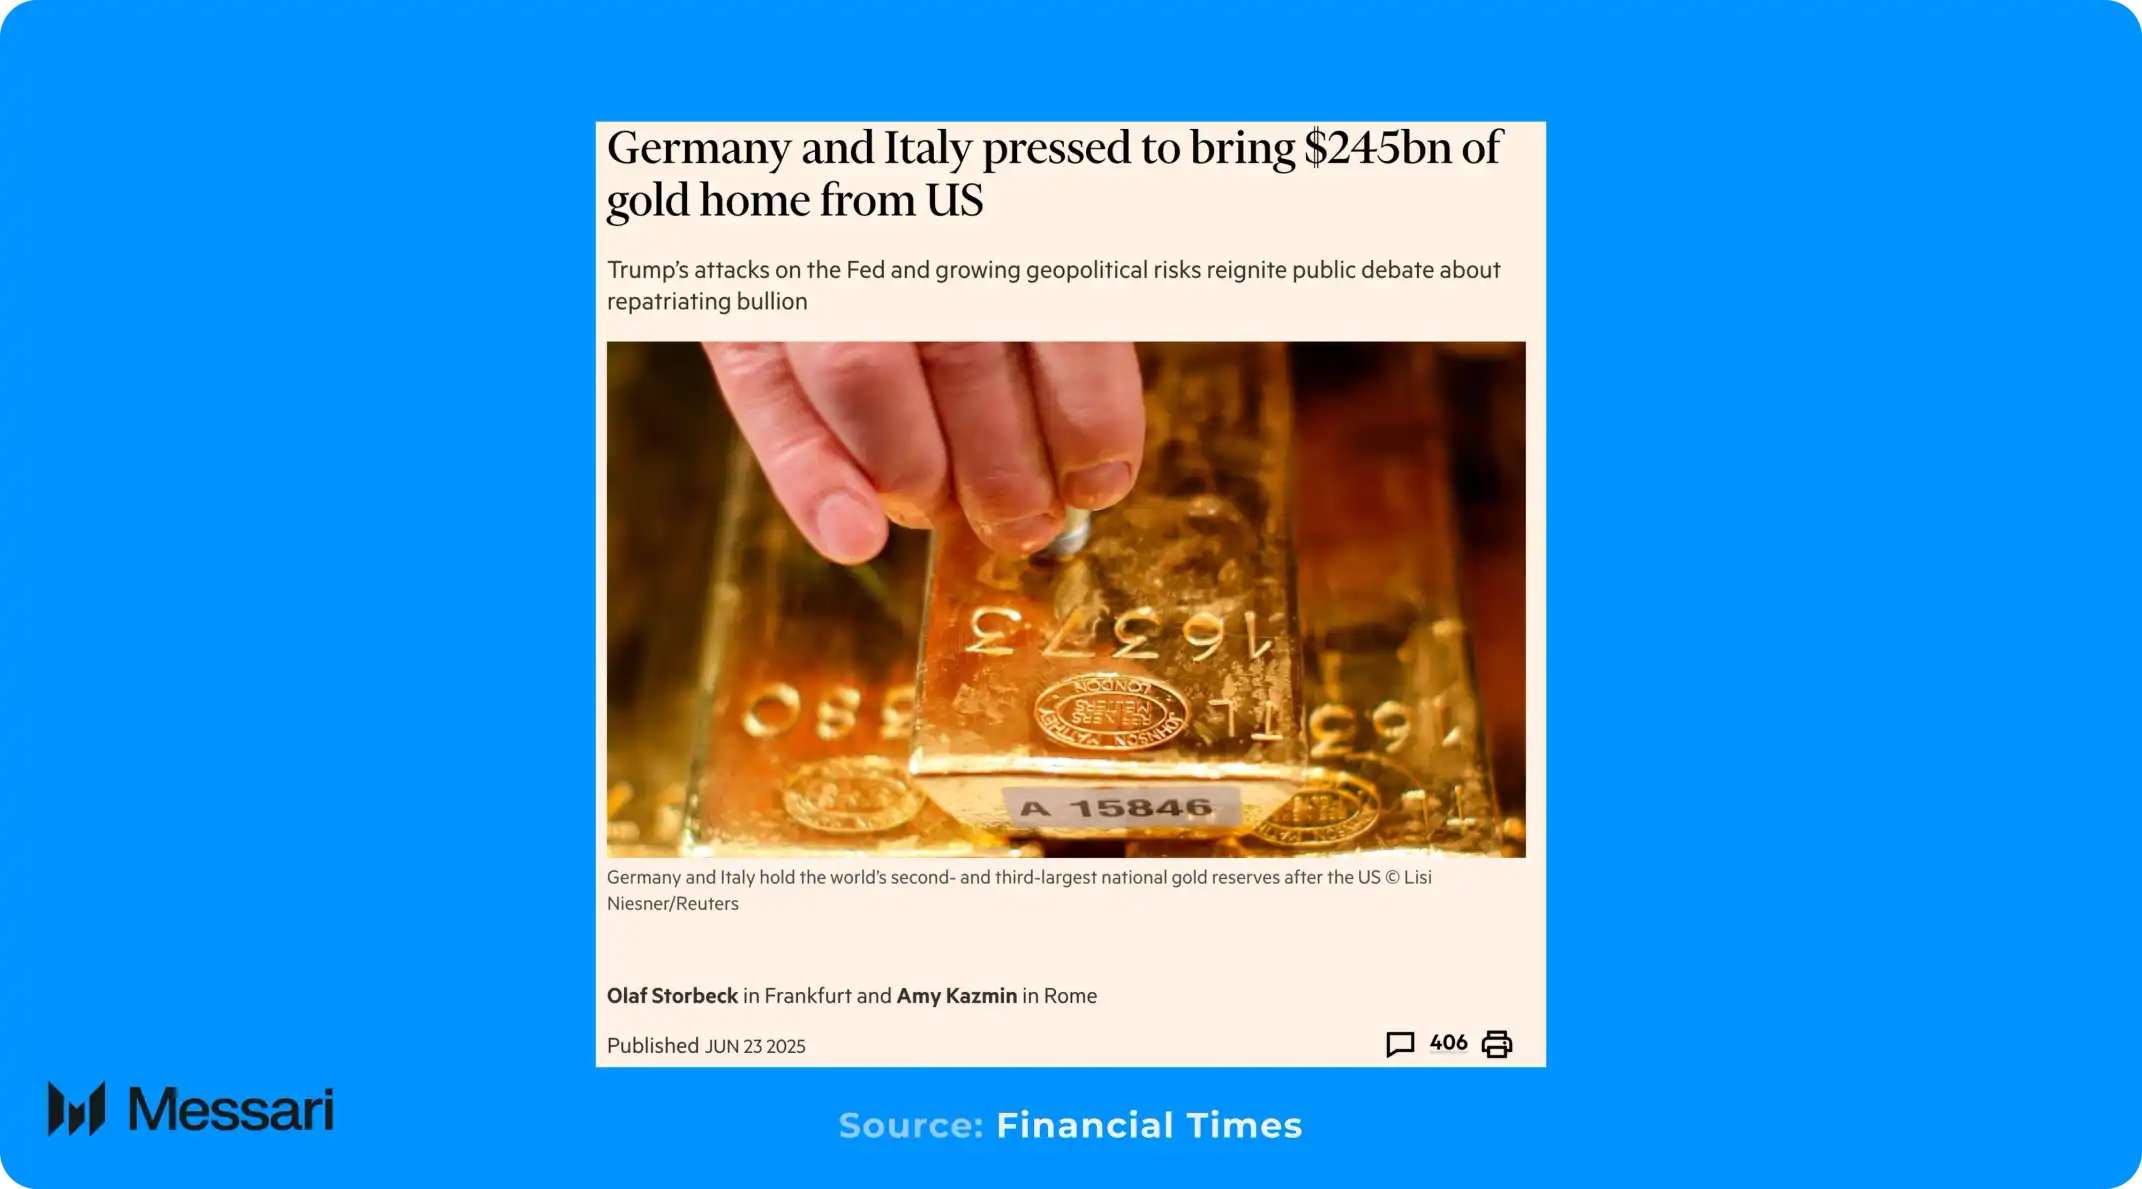
El dinero cripto permite la propiedad directa y que las personas custodien y protejan sus activos por cuenta propia, sin depender de ninguna institución de custodia. A medida que distintas restricciones financieras —desde los límites de retiro bancario hasta los controles de capital— se vuelven cada vez más comunes en todo el mundo, la importancia de esta capacidad sigue creciendo.
Por último, el dinero cripto está diseñado para un mundo digital y globalizado. Permite realizar transacciones transfronterizas de forma instantánea y por cualquier monto, sin necesitar permiso de ninguna institución. Esto lo distingue significativamente del oro, que es difícil de fraccionar, verificar y transportar, sobre todo en operaciones transfronterizas.
En cambio, el dinero cripto permite transferencias globales en cuestión de minutos, sin límites de escala y sin depender de intermediarios centralizados. Esto garantiza que las personas puedan gestionar y usar su patrimonio con libertad, independientemente de dónde se encuentren o del entorno político en el que vivan.
En general, la propuesta de valor del dinero cripto es bastante clara: ofrece a las personas opciones monetarias, establece reglas operativas predecibles, elimina puntos únicos de falla y permite que el valor circule globalmente sin restricciones. En un sistema donde la deuda pública sigue disparándose y los ahorradores cargan con la mayor parte del costo, el valor del dinero cripto no hará más que aumentar.
Bitcoin: la criptomoneda más dominante
Bitcoin creó la categoría de las criptomonedas, así que es natural empezar por ahí. Casi diecisiete años después, BTC sigue siendo el activo más grande y conocido de toda la industria.
Y dado que la naturaleza del dinero depende, en última instancia, del consenso social y no del diseño técnico en sí, la clave para determinar si un activo tiene «estatus monetario» es saber si el mercado está dispuesto a asignarle continuamente una prima a largo plazo.
Según este criterio, la posición de BTC como criptomoneda líder ya está muy clara.

Esto se ha demostrado con mayor claridad en el desempeño de mercado de BTC durante los últimos tres años. Desde 01/12/2022, BTC ha acumulado un aumento de 429%, al pasar de $17.200 a $90.400. Durante este período, Bitcoin alcanzó varios máximos históricos, el más reciente el 06/10/2025, cuando su precio llegó a $126.200.
Al comienzo de este ciclo alcista, la capitalización de mercado de BTC, de aproximadamente $318.000 M, no bastaba para incluirlo entre los activos más grandes del mundo. Sin embargo, hoy su capitalización ha aumentado a $1,81B, lo que lo convierte en el noveno activo más grande a nivel global. El mercado no solo ha recompensado a BTC con un precio más alto, sino que también lo ha impulsado a la categoría más alta del sistema mundial de activos.
Pero el cambio en el desempeño de BTC en relación con todo el mercado cripto es aún más revelador. Históricamente, durante una fase alcista del mercado cripto, cuando el capital se desplaza a lo largo de la curva de riesgo hacia activos de mayor riesgo, la dominancia de Bitcoin (BTC.D) suele disminuir. Sin embargo, en este ciclo alcista centrado en BTC, ese patrón se ha invertido por completo.
Durante el mismo período de tres años, BTC.D subió de 36,6% a 57,3% (incluidas las stablecoins). Esto indica que BTC se está diferenciando considerablemente del mercado cripto en general.
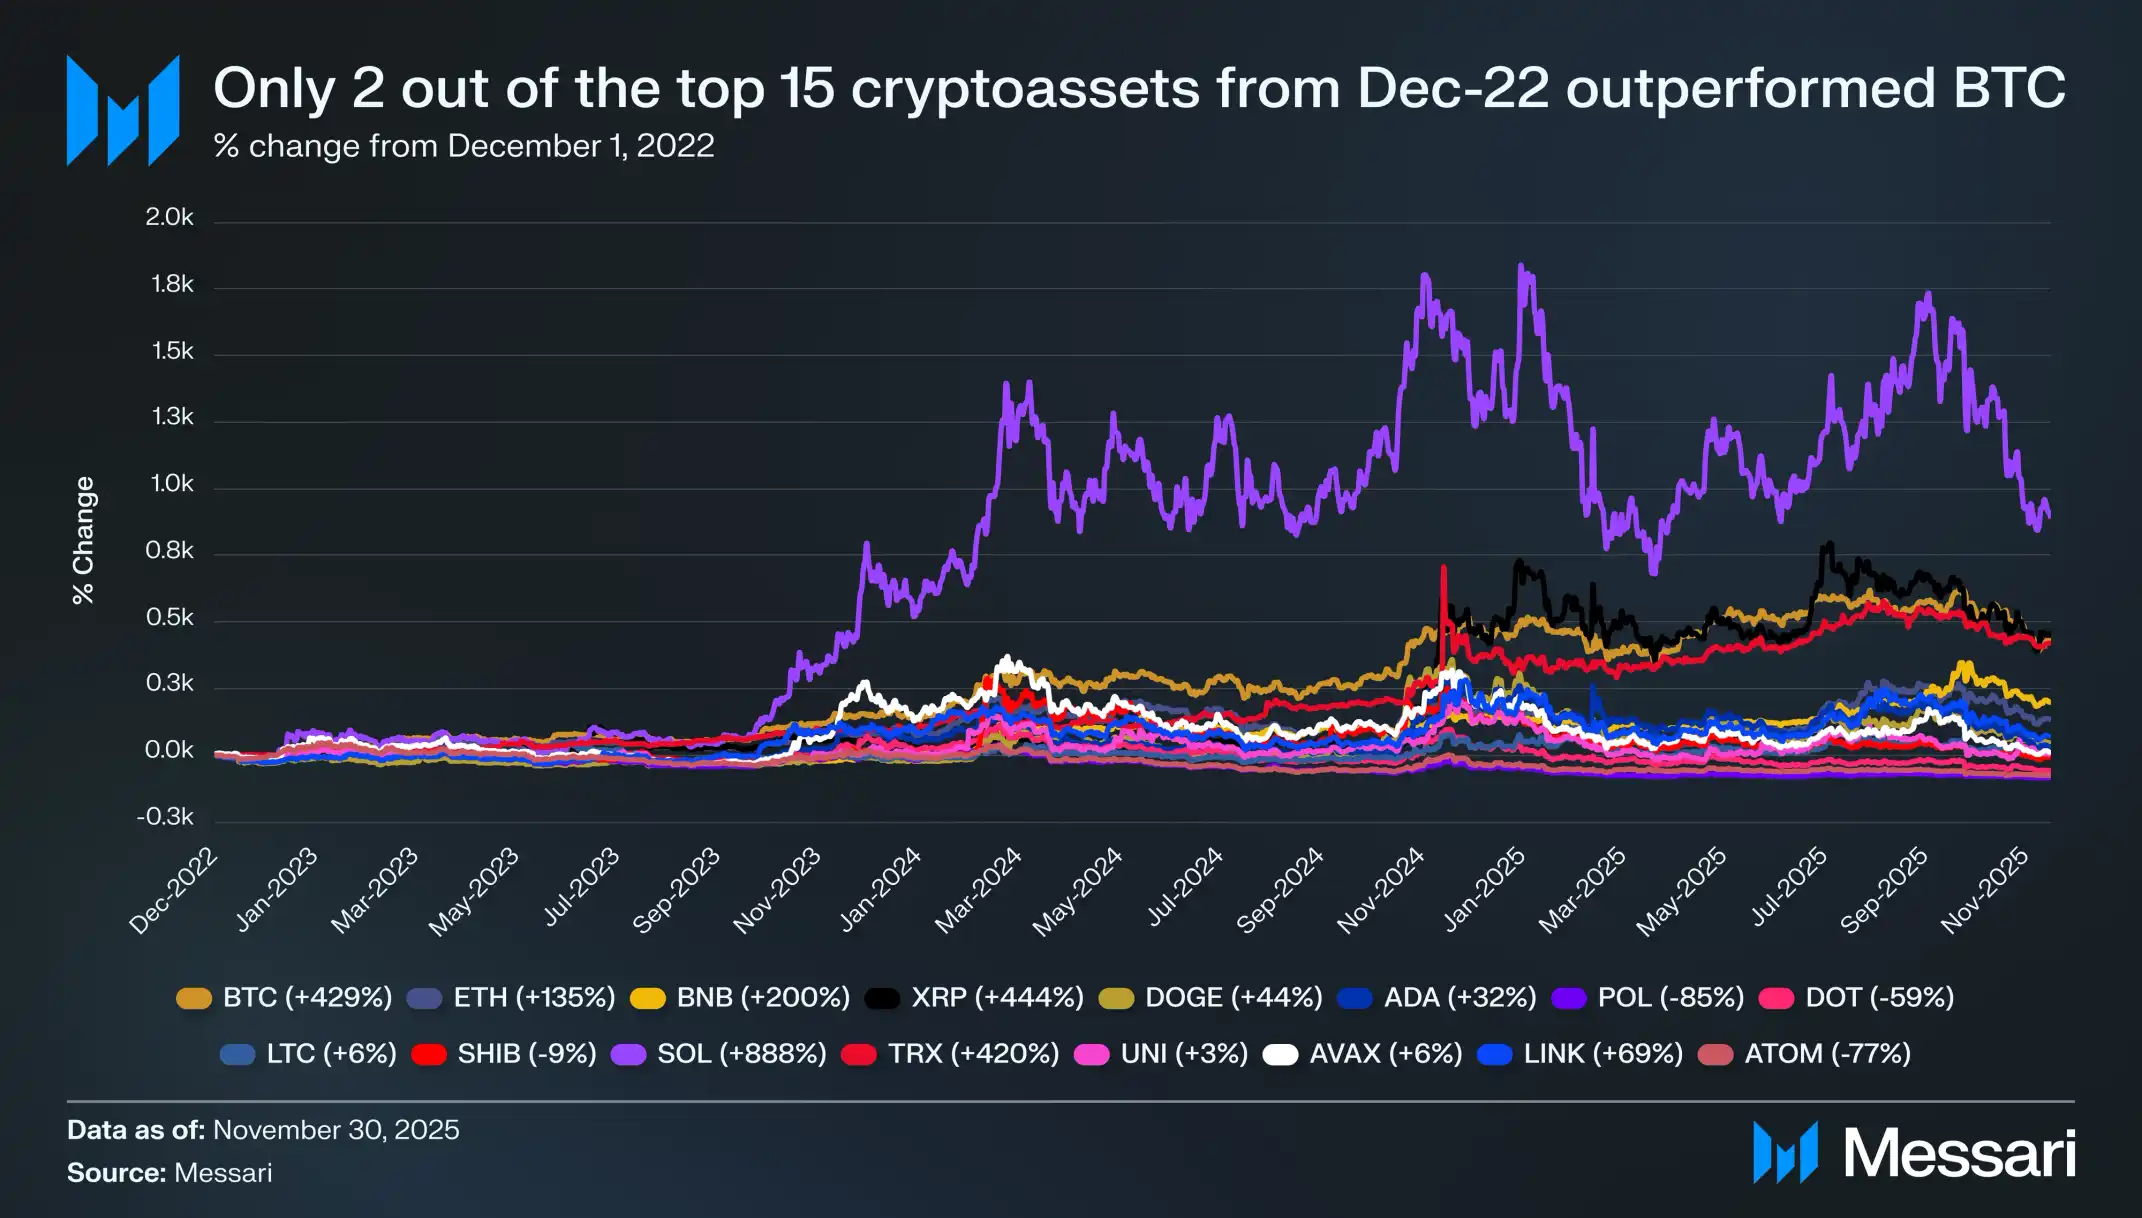
Entre los quince principales criptoactivos por capitalización de mercado el 01/12/2022, solo dos activos (XRP y SOL) superaron a BTC en esa etapa, y solo SOL logró superarlo de forma significativa (con un aumento de 888%, frente al aumento de 429% de BTC).
La mayoría de los demás activos del mercado se quedó muy atrás; muchos tokens de gran capitalización apenas llegaron al punto de equilibrio durante el mismo período, o incluso mantuvieron rendimientos negativos.
Entre ellos, ETH solo subió 135%, BNB aumentó 200% y DOGE subió 44%; mientras que activos como POL (-85%), DOT (-59%) y ATOM (-77%) siguen muy por debajo de sus máximos hasta hoy.
Este fenómeno es especialmente notable debido a la propia escala de BTC. Como activo con una capitalización de mercado del orden de los billones de dólares, en teoría sus movimientos de precio deberían requerir la movilización de más capital; aun así, ha superado el desempeño de casi todos los tokens principales. Esto indica que existe una demanda de compra real y sostenida de BTC en el mercado, mientras que la mayoría de los demás activos se comporta más como «β» y solo sigue pasivamente la tendencia alcista cuando BTC impulsa a todo el mercado.

Un factor clave detrás de la presión compradora sostenida de BTC es la acelerada adopción por parte de inversionistas institucionales. La forma más representativa de participación institucional en esta ocasión son los ETF de Bitcoin al contado.
Existe una demanda casi insaciable de estos productos en el mercado. El iShares Bitcoin Trust (IBIT), lanzado por BlackRock, ha batido repetidamente récords históricos de ETF y se le ha calificado como «el lanzamiento de ETF más exitoso de la historia».
Solo 341 días después de su listado, los activos bajo gestión (AUM) de IBIT alcanzaron $70.000 M, superando por nada menos que 1,350 días el récord establecido por SPDR Gold Shares (GLD), un desempeño que marcó un hito.
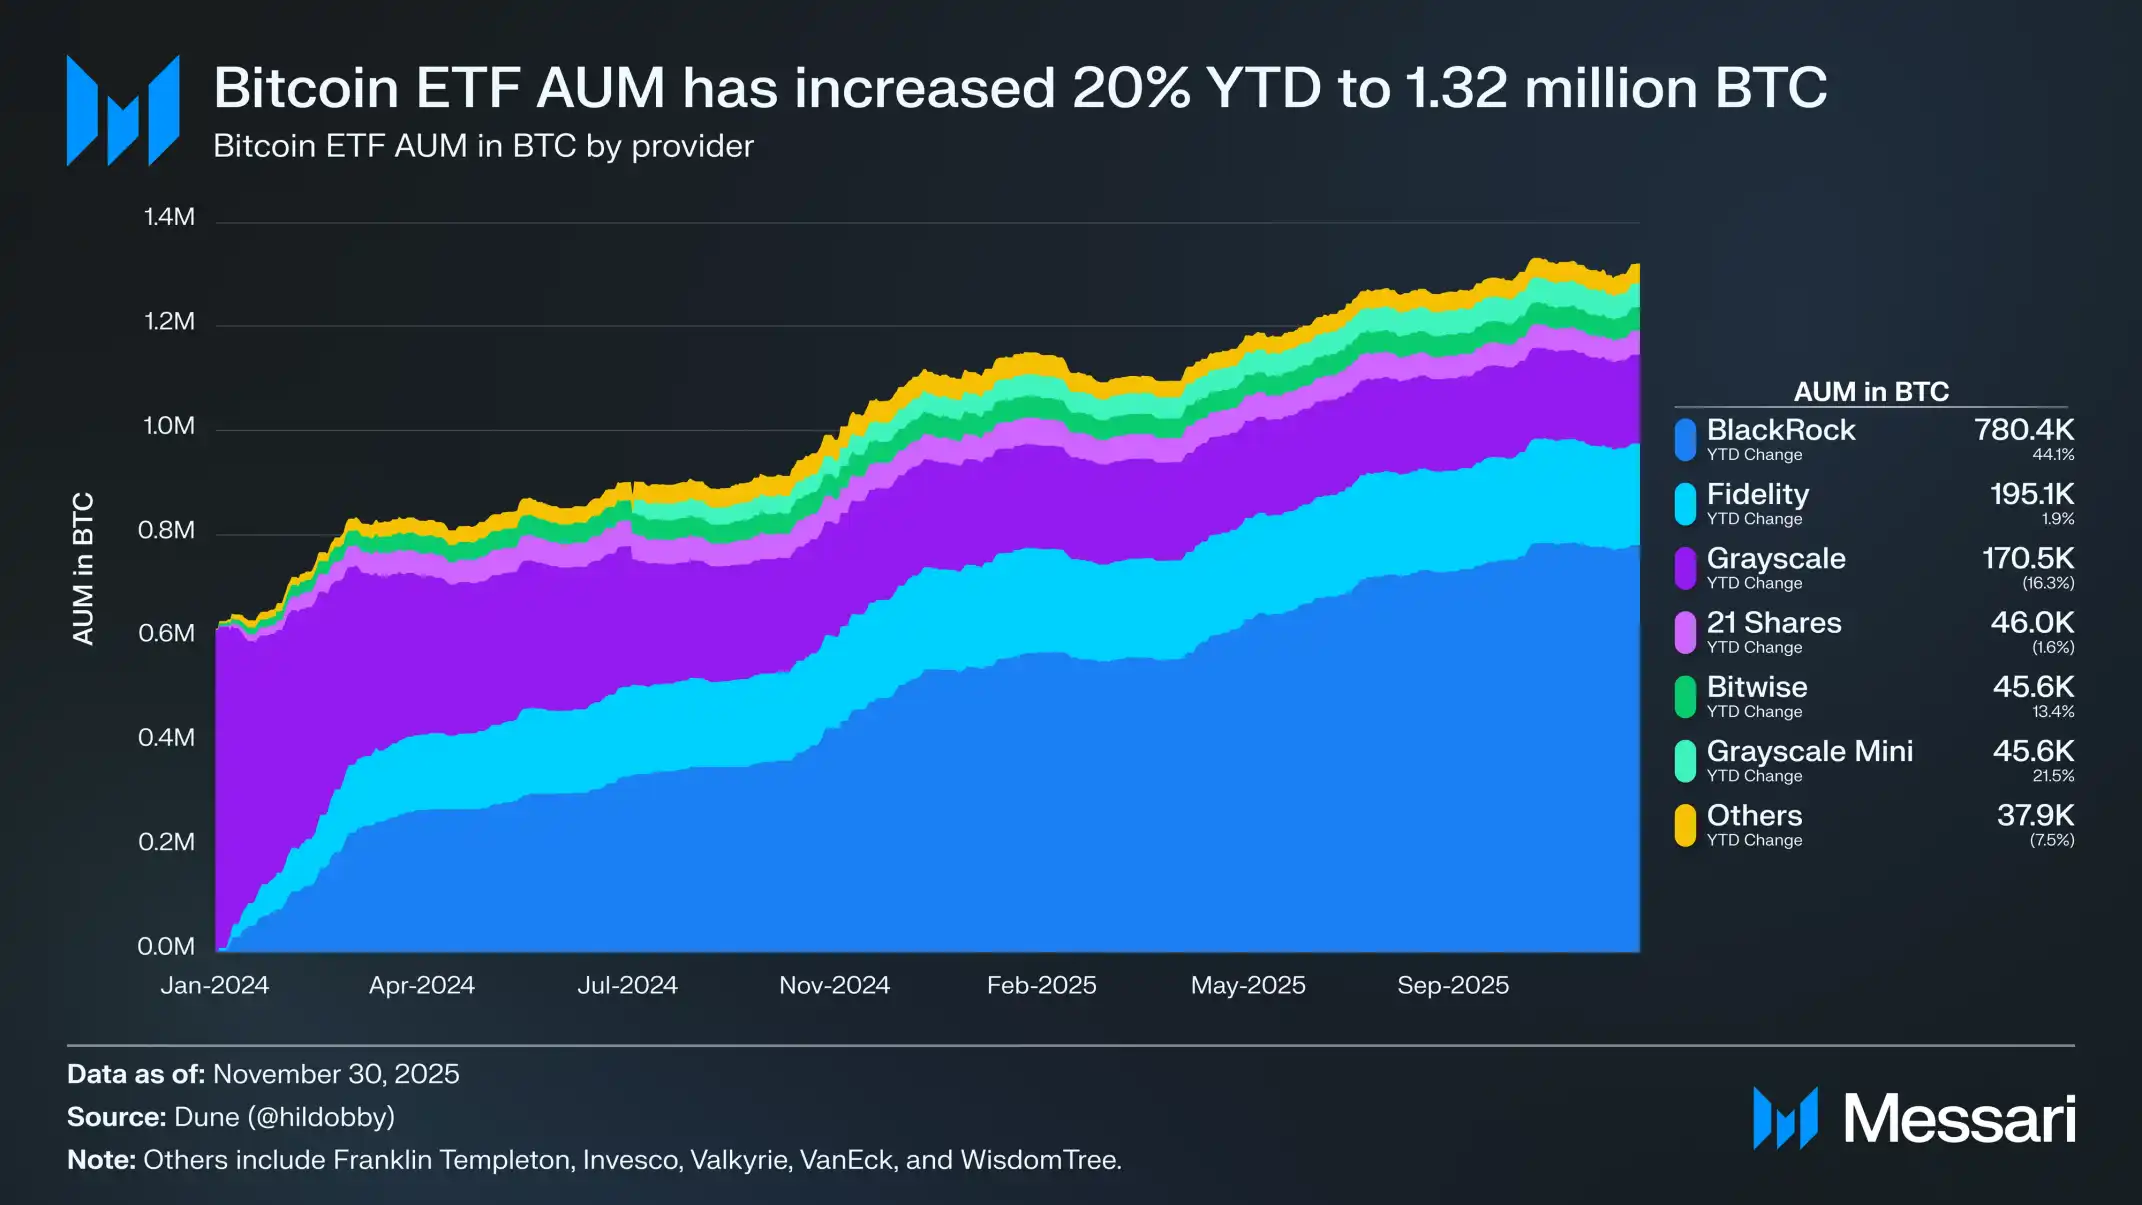
El impulso generado por los listados de ETF en 2024 continuó sin interrupciones en 2025. Hasta ahora, los activos totales bajo gestión (AUM) de los ETF de Bitcoin han aumentado aproximadamente 20% en lo que va del año, y sus tenencias pasaron de unos 1,1M BTC a 1,32M BTC. A los precios actuales, esto equivale a más de $120.000 M en Bitcoin en poder de estos productos, lo que representa más de 6% de la oferta máxima de BTC.
A diferencia de la caída gradual del interés tras el lanzamiento inicial, la demanda de ETF se ha convertido en una fuente continua de presión compradora, que acumula BTC de manera constante sin importar las condiciones del mercado.
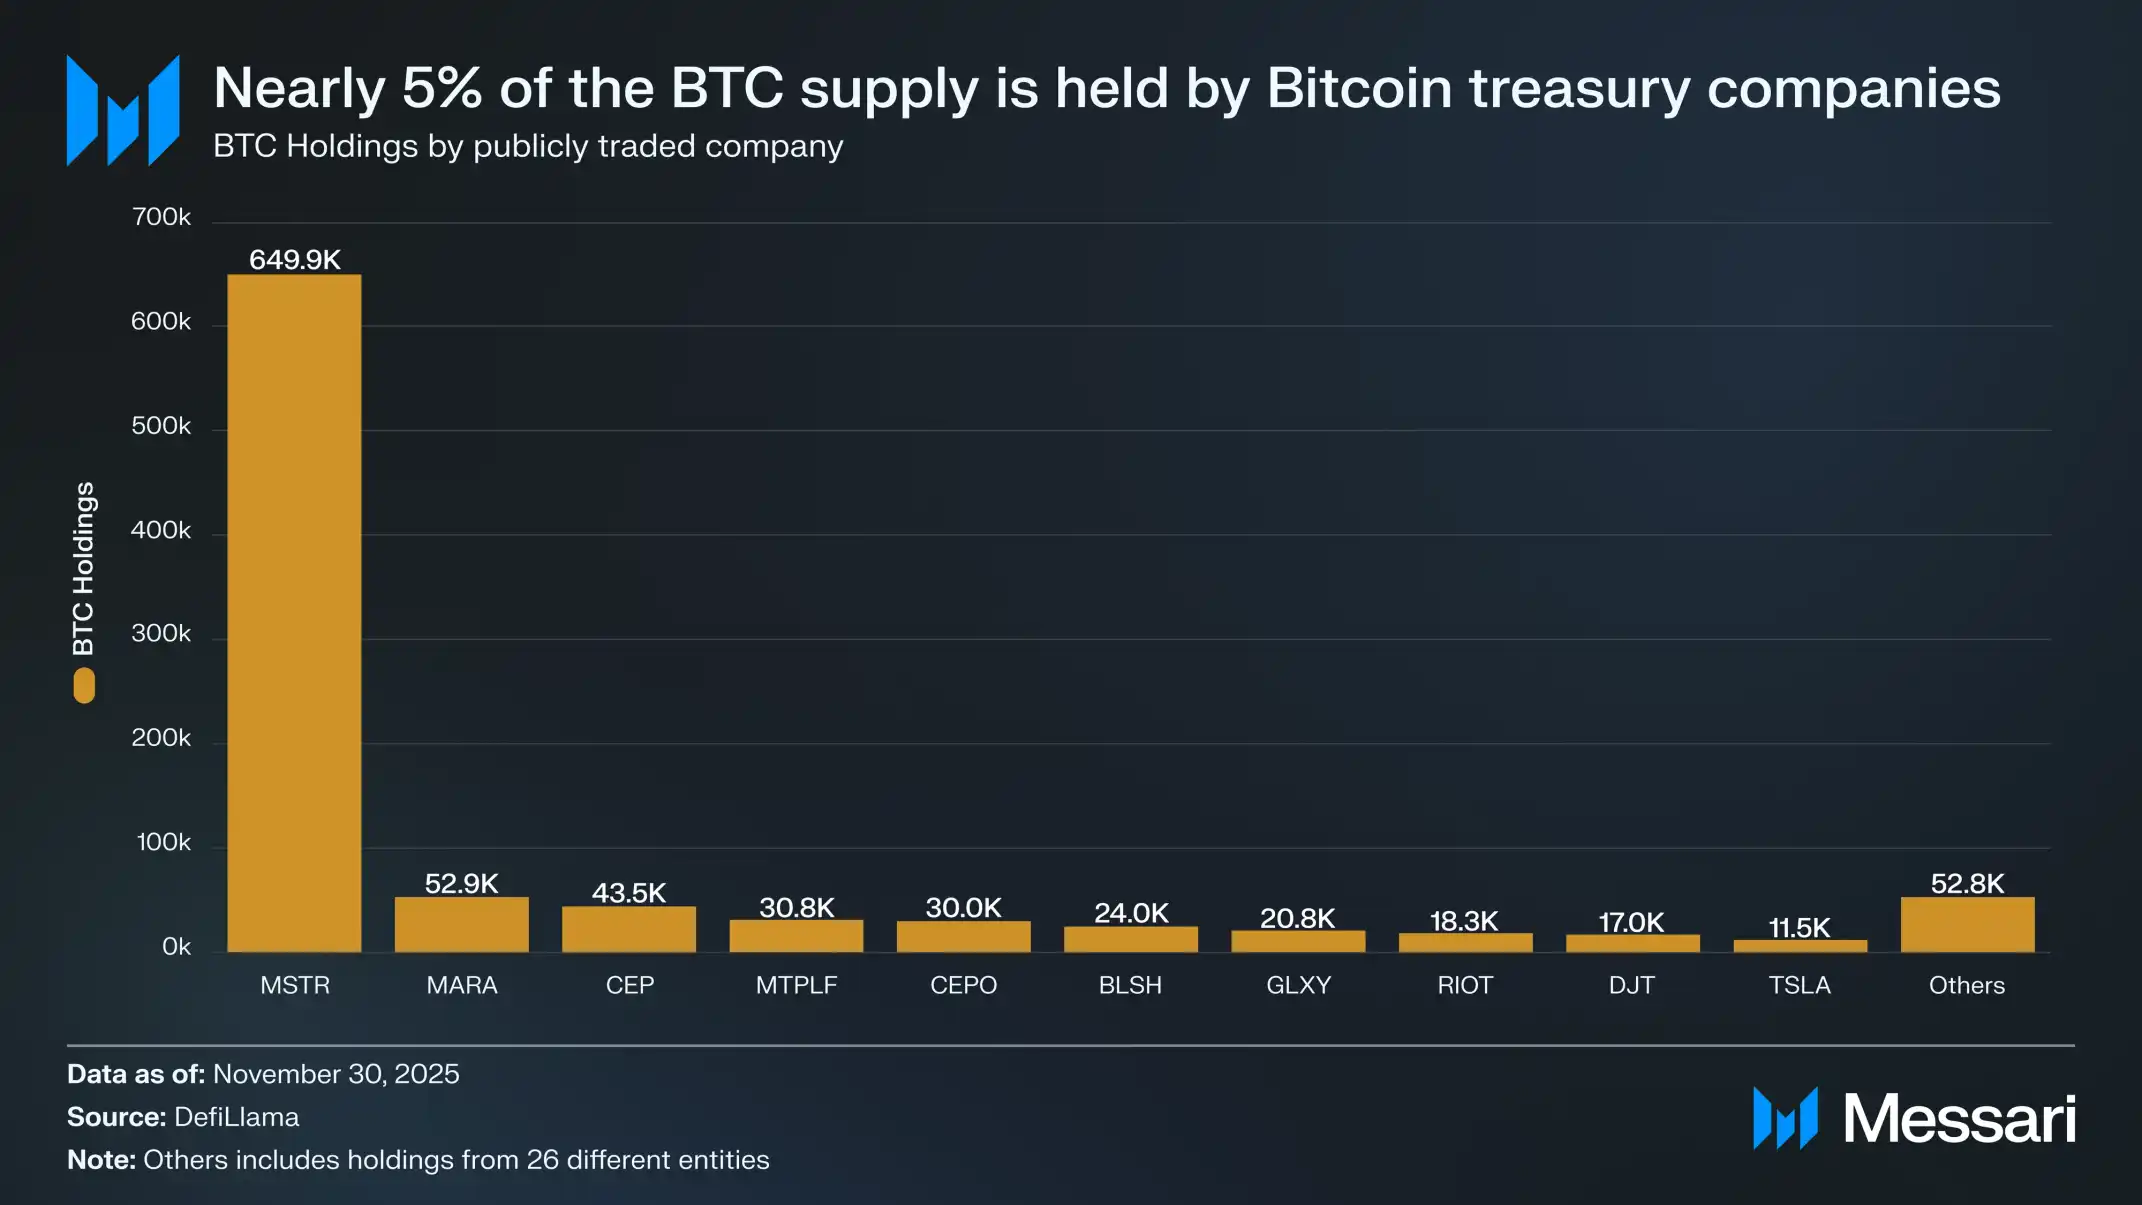
Además, la participación institucional ya no se limita a los ETF. Los tesoros de activos digitales (DAT) se convirtieron en compradores importantes en 2025, lo que reforzó aún más el papel de BTC como activo de reserva corporativa. Aunque Strategy, de Michael Saylor, ha sido durante mucho tiempo el ejemplo más destacado de acumulación corporativa de Bitcoin, hoy casi 200 empresas de todo el mundo tienen BTC en sus balances.
Si consideramos únicamente las empresas que cotizan en bolsa, en conjunto poseen alrededor de 1,06M BTC, aproximadamente 5% de la oferta total de Bitcoin. De esa cantidad, Strategy posee 650,000 BTC, muy por delante de todas las demás empresas y con diferencia la mayor participación.
Quizás el acontecimiento más crucial de 2025 para distinguir claramente a BTC de otros criptoactivos fue el establecimiento formal de la Reserva Estratégica de Bitcoin (SBR). En su forma institucional, la SBR confirmó el consenso que el mercado ya había alcanzado hacía tiempo: BTC no pertenece a la misma categoría que otros criptoactivos. En este marco, BTC se considera un producto monetario estratégico, mientras que los demás activos digitales se agrupan en un fondo de activos separado y se administran de manera convencional.
En el anuncio oficial, la Casa Blanca describió BTC como una «herramienta única para almacenar valor en el sistema financiero global» y lo comparó con el «oro digital». Más importante aún, la orden ejecutiva también instruyó al Departamento del Tesoro a desarrollar posibles estrategias para futuras tenencias de BTC. Aunque todavía no se han realizado compras, la mera existencia de esta «opción de política» envió una señal clara: la elaboración de políticas a nivel federal ha comenzado a considerar BTC desde una perspectiva de activo de reserva a futuro.
Una vez que se pongan en práctica los planes de adquisición futuros, el estatus monetario de Bitcoin no solo se consolidará dentro del espacio de los criptoactivos, sino que también se afianzará aún más en todas las clases de activos.
¿Es BTC «buen dinero»?
Aunque BTC ha establecido una posición líder entre las distintas formas de dinero cripto, 2025 también dio lugar a una nueva ronda de debates sobre sus atributos monetarios. Según los criterios actuales, el oro sigue siendo el activo monetario no soberano más grande y el punto de referencia más importante para evaluar a BTC.
En un contexto de crecientes tensiones geopolíticas y mayores expectativas del mercado de una flexibilización monetaria futura, el oro registró uno de sus mejores desempeños anuales en décadas. En cambio, BTC no siguió esa tendencia al mismo ritmo.
Aunque la relación BTC/XAU alcanzó un máximo histórico en 12/2024, desde entonces retrocedió aproximadamente 50%. Este retroceso es especialmente notable porque ocurrió mientras el oro cotizado en USD seguía alcanzando máximos históricos. En lo que va del año, el precio del oro ha subido más de 60%, hasta llegar a $4.150 por onza troy.
Con el valor total de mercado del oro acercándose a $30B y BTC representando solo una pequeña parte, esta divergencia plantea naturalmente una pregunta válida:
Si BTC no subió al mismo ritmo durante uno de los períodos más sólidos del oro, ¿qué tan seguro es su estatus como «oro digital»?

Si la tendencia del precio de Bitcoin no ha estado alineada con la del oro, el siguiente punto de referencia es observar su desempeño frente a los activos de riesgo tradicionales. Históricamente, BTC ha mostrado cierta correlación con índices bursátiles en distintas etapas, como SPY y QQQ.
Por ejemplo, durante el período comprendido entre 04/2020 y 04/2025, el coeficiente de correlación móvil promedio de 90 días entre BTC y SPY fue de aproximadamente 0.52, mientras que su correlación con el oro fue relativamente más débil, de 0.18. De acuerdo con esta característica histórica, si el mercado bursátil en general se debilita, el rezago de BTC frente al oro podría ser comprensible desde el punto de vista lógico.
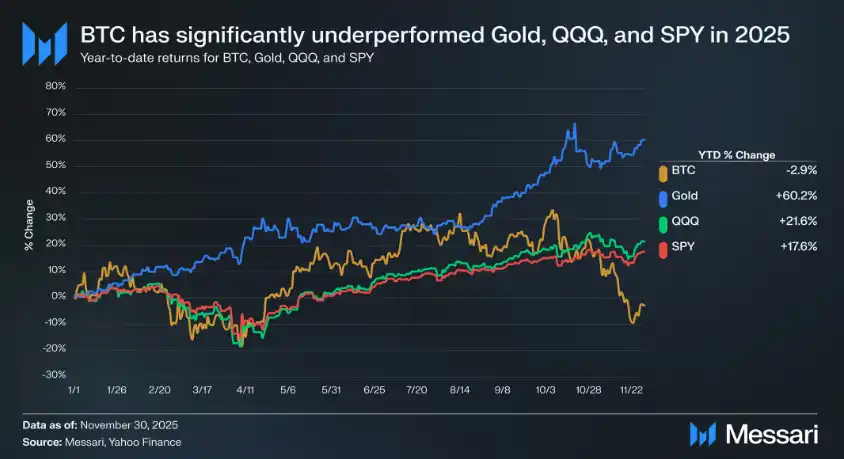
Sin embargo, no es el caso. En lo que va del año, el oro (XAU) ha subido alrededor de 60%, SPY ha subido 17,6% y QQQ ha subido 21,6%, mientras que BTC ha caído 2,9%. Teniendo en cuenta que la capitalización de mercado de BTC es mucho menor que la del oro y la de los principales índices bursátiles, y que su volatilidad es mayor, su notable desempeño inferior frente a estos activos de referencia en 2025 ha generado inevitablemente dudas sobre su narrativa como reserva de valor.
Ante los máximos históricos del oro y las acciones, y considerando las correlaciones anteriores de BTC, se podría haber esperado que siguiera una trayectoria similar. Pero la realidad demostró lo contrario. ¿Por qué?
En primer lugar, cabe señalar que este desempeño inferior no fue un fenómeno que se prolongara durante todo el año, sino un cambio relativamente reciente. Al 14/08/2025, el rendimiento absoluto de BTC en lo que va del año todavía supera al de XAU, SPY y QQQ. Su debilidad relativa solo comenzó a aparecer gradualmente en octubre. Lo que realmente vale la pena observar no es cuánto ha durado el desempeño inferior, sino su magnitud.
Aunque varios factores pudieron haber contribuido a este resultado, creemos que el más importante es el cambio en el comportamiento de los primeros grandes tenedores de monedas. Con la institucionalización de BTC durante los últimos dos años, su estructura de liquidez ha cambiado de manera sustancial. La profundidad y los mercados regulados establecidos a través de canales como los ETF ahora permiten que los grandes tenedores vendan sin provocar un impacto drástico en el mercado, algo que era casi imposible en ciclos anteriores.
Para muchos de estos tenedores, esta es la primera vez que realmente cuentan con una oportunidad viable para retirar sus ganancias de manera ordenada y con un impacto reducido.
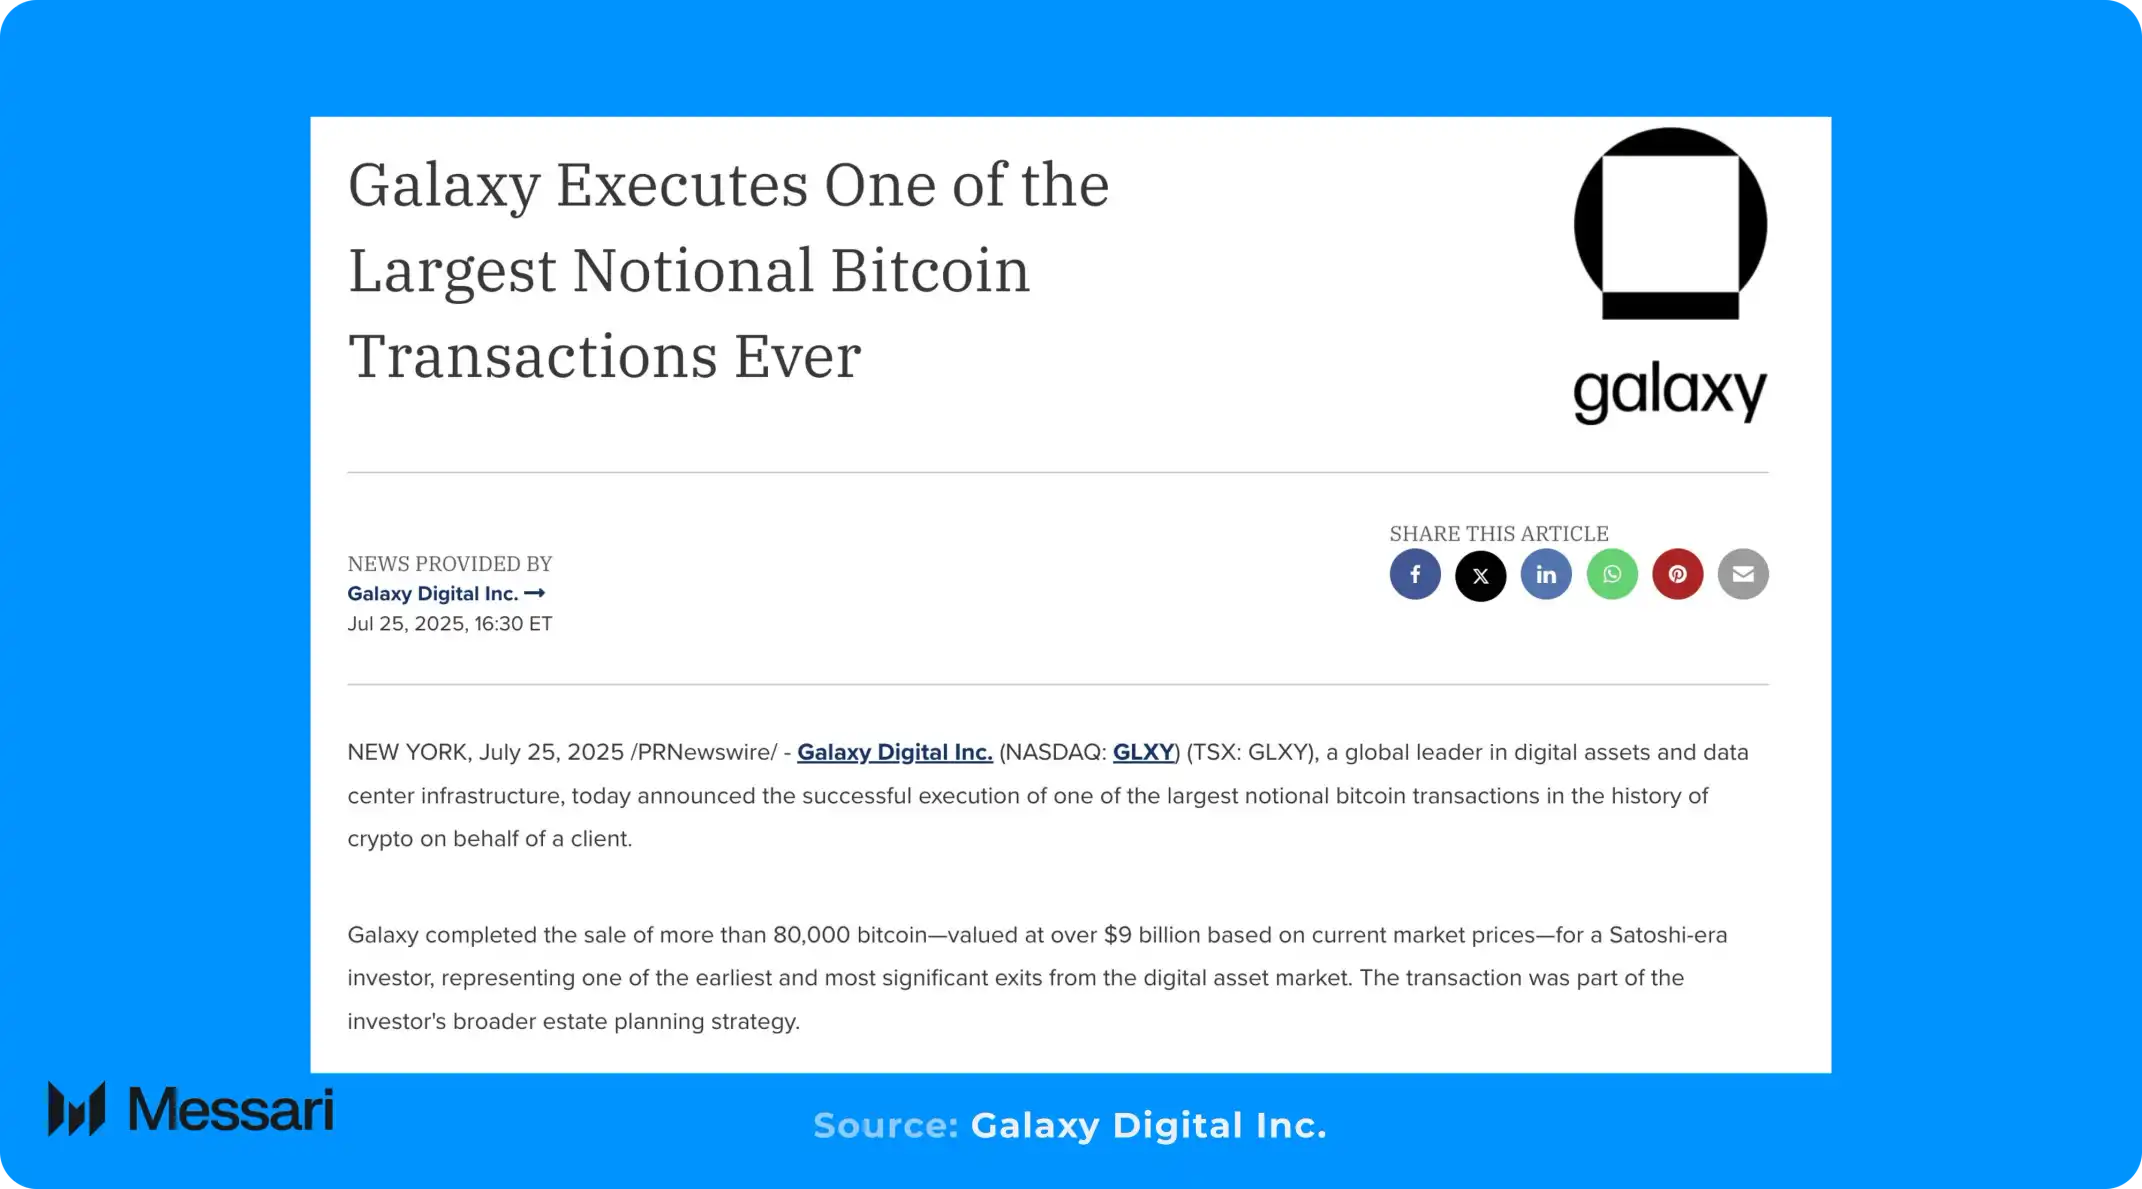
Tanto las numerosas historias del mercado como los datos on-chain ofrecen pruebas suficientes de que algunos tenedores inactivos a largo plazo están aprovechando esta oportunidad para reducir su exposición.
A principios de este año, Galaxy Digital ayudó a un inversionista de la «era de Satoshi» a vender 80,000 BTC. Esta transacción representó aproximadamente 0,38% de la oferta total de Bitcoin y procedió de una sola entidad.
Un volumen de esta magnitud basta para ejercer una presión bajista considerable sobre el precio, sea cual sea el entorno del mercado.
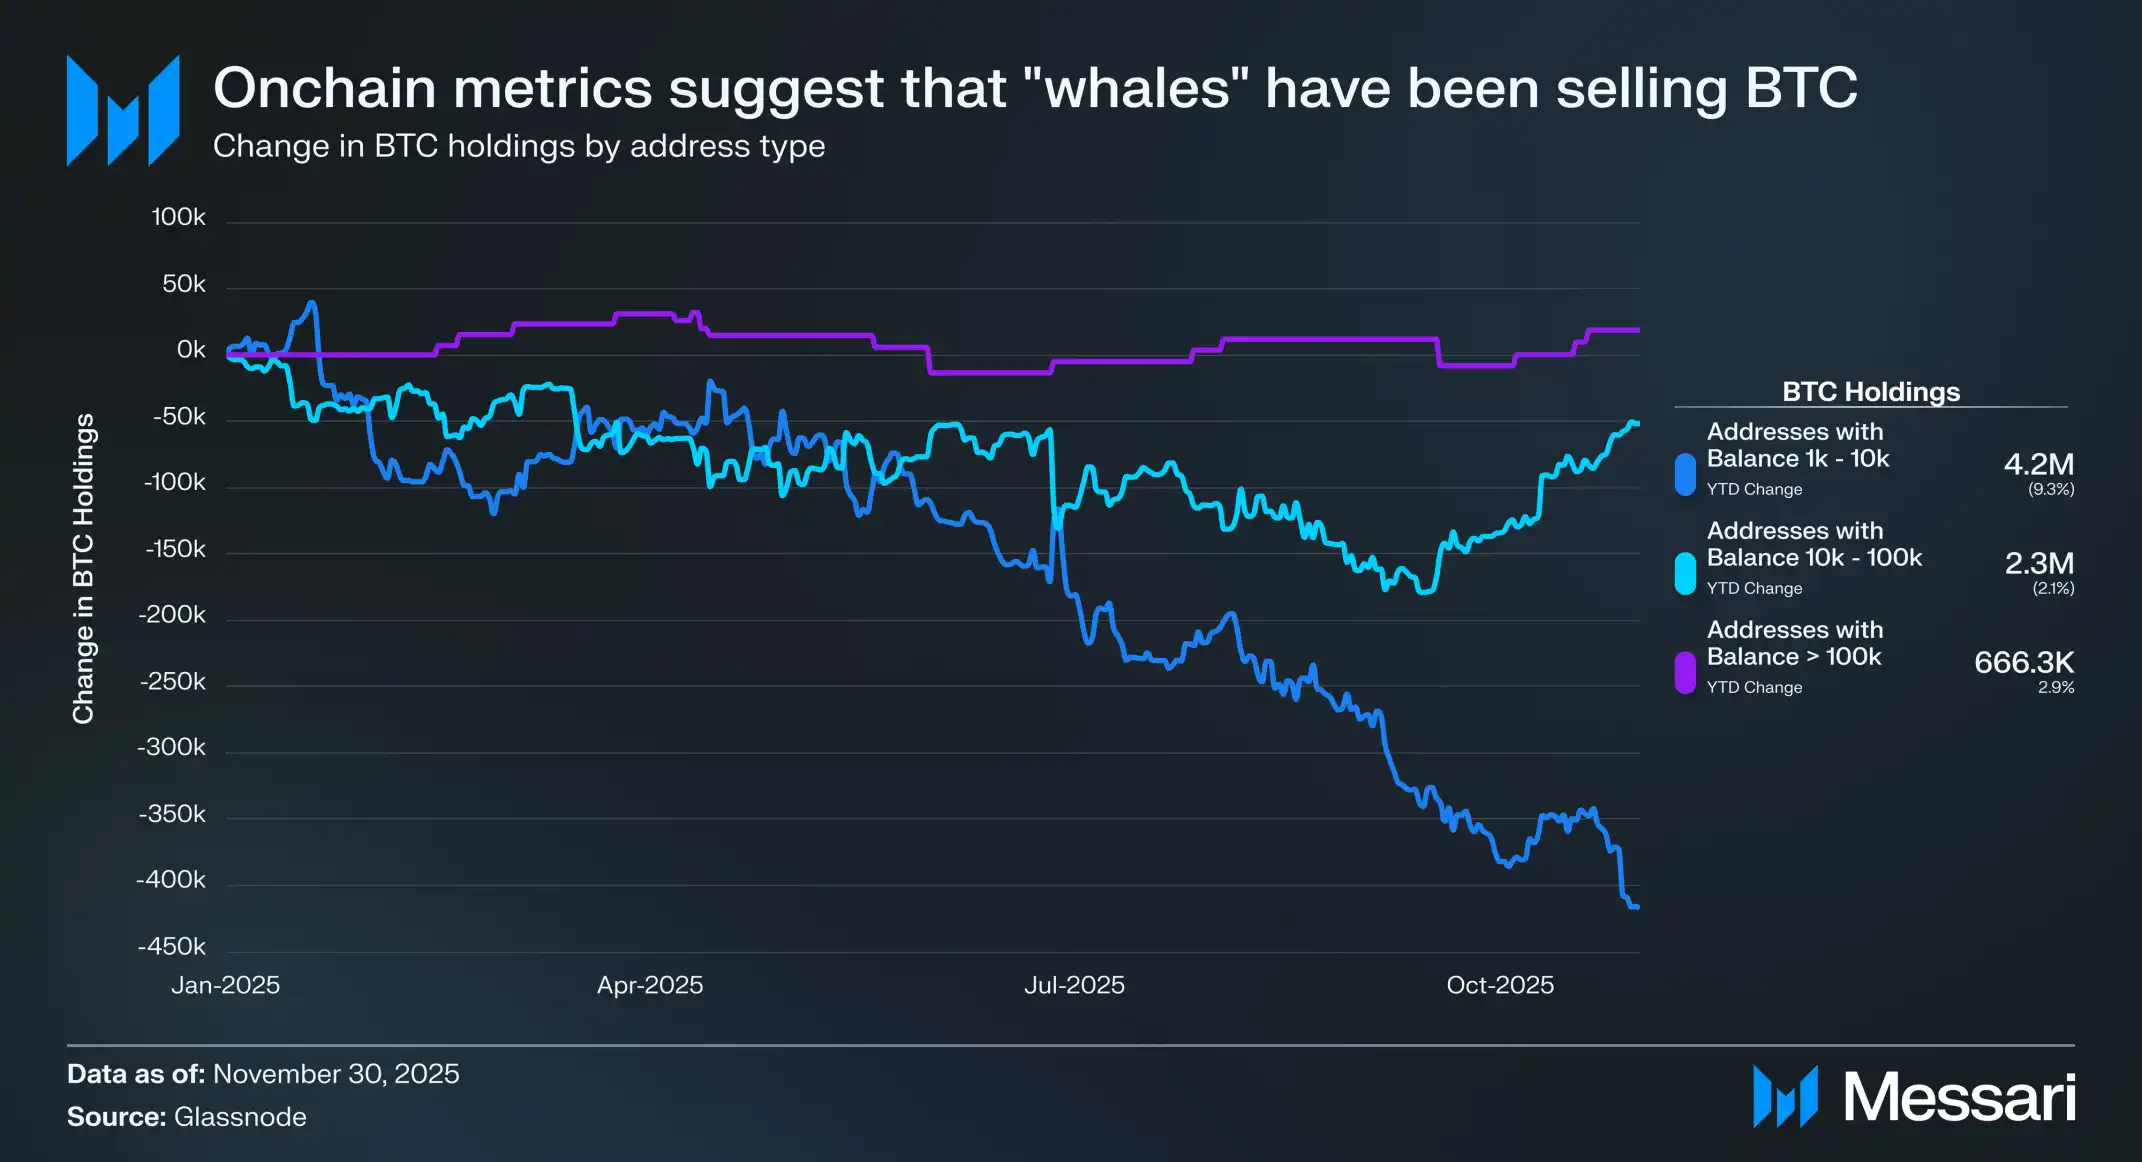
Las métricas on-chain de Bitcoin también muestran una tendencia similar. Desde 2025, algunas de las direcciones más grandes y con más tiempo de tenencia —las que poseen entre 1,000 y 100,000 BTC— han mantenido, en conjunto, una posición de venta neta. Estas direcciones tenían en conjunto alrededor de 6,9M BTC al comienzo del año, cerca de un tercio del total de Bitcoin en circulación, y han seguido liberando monedas en el mercado durante todo el año.
En concreto, desde principios de año, las direcciones del rango de 1,000–10,000 BTC han registrado una salida neta acumulada de 417,300 BTC (-9% en lo que va del año), mientras que las direcciones del rango de 10,000–100,000 BTC también han experimentado una salida neta adicional de 51,700 BTC (-2% en lo que va del año).
A medida que Bitcoin se institucionaliza cada vez más y una mayor cantidad de transacciones y flujos de fondos pasa a canales off-chain, el valor informativo de los propios datos on-chain irá disminuyendo gradualmente. Aun así, al analizar esos datos on-chain junto con casos del mercado como la «venta de BTC por parte de un inversionista de la era de Satoshi», siguen existiendo motivos de sobra para concluir que en 2025, especialmente durante la segunda mitad del año, los primeros grandes tenedores se encuentran en una posición de venta neta generalizada.
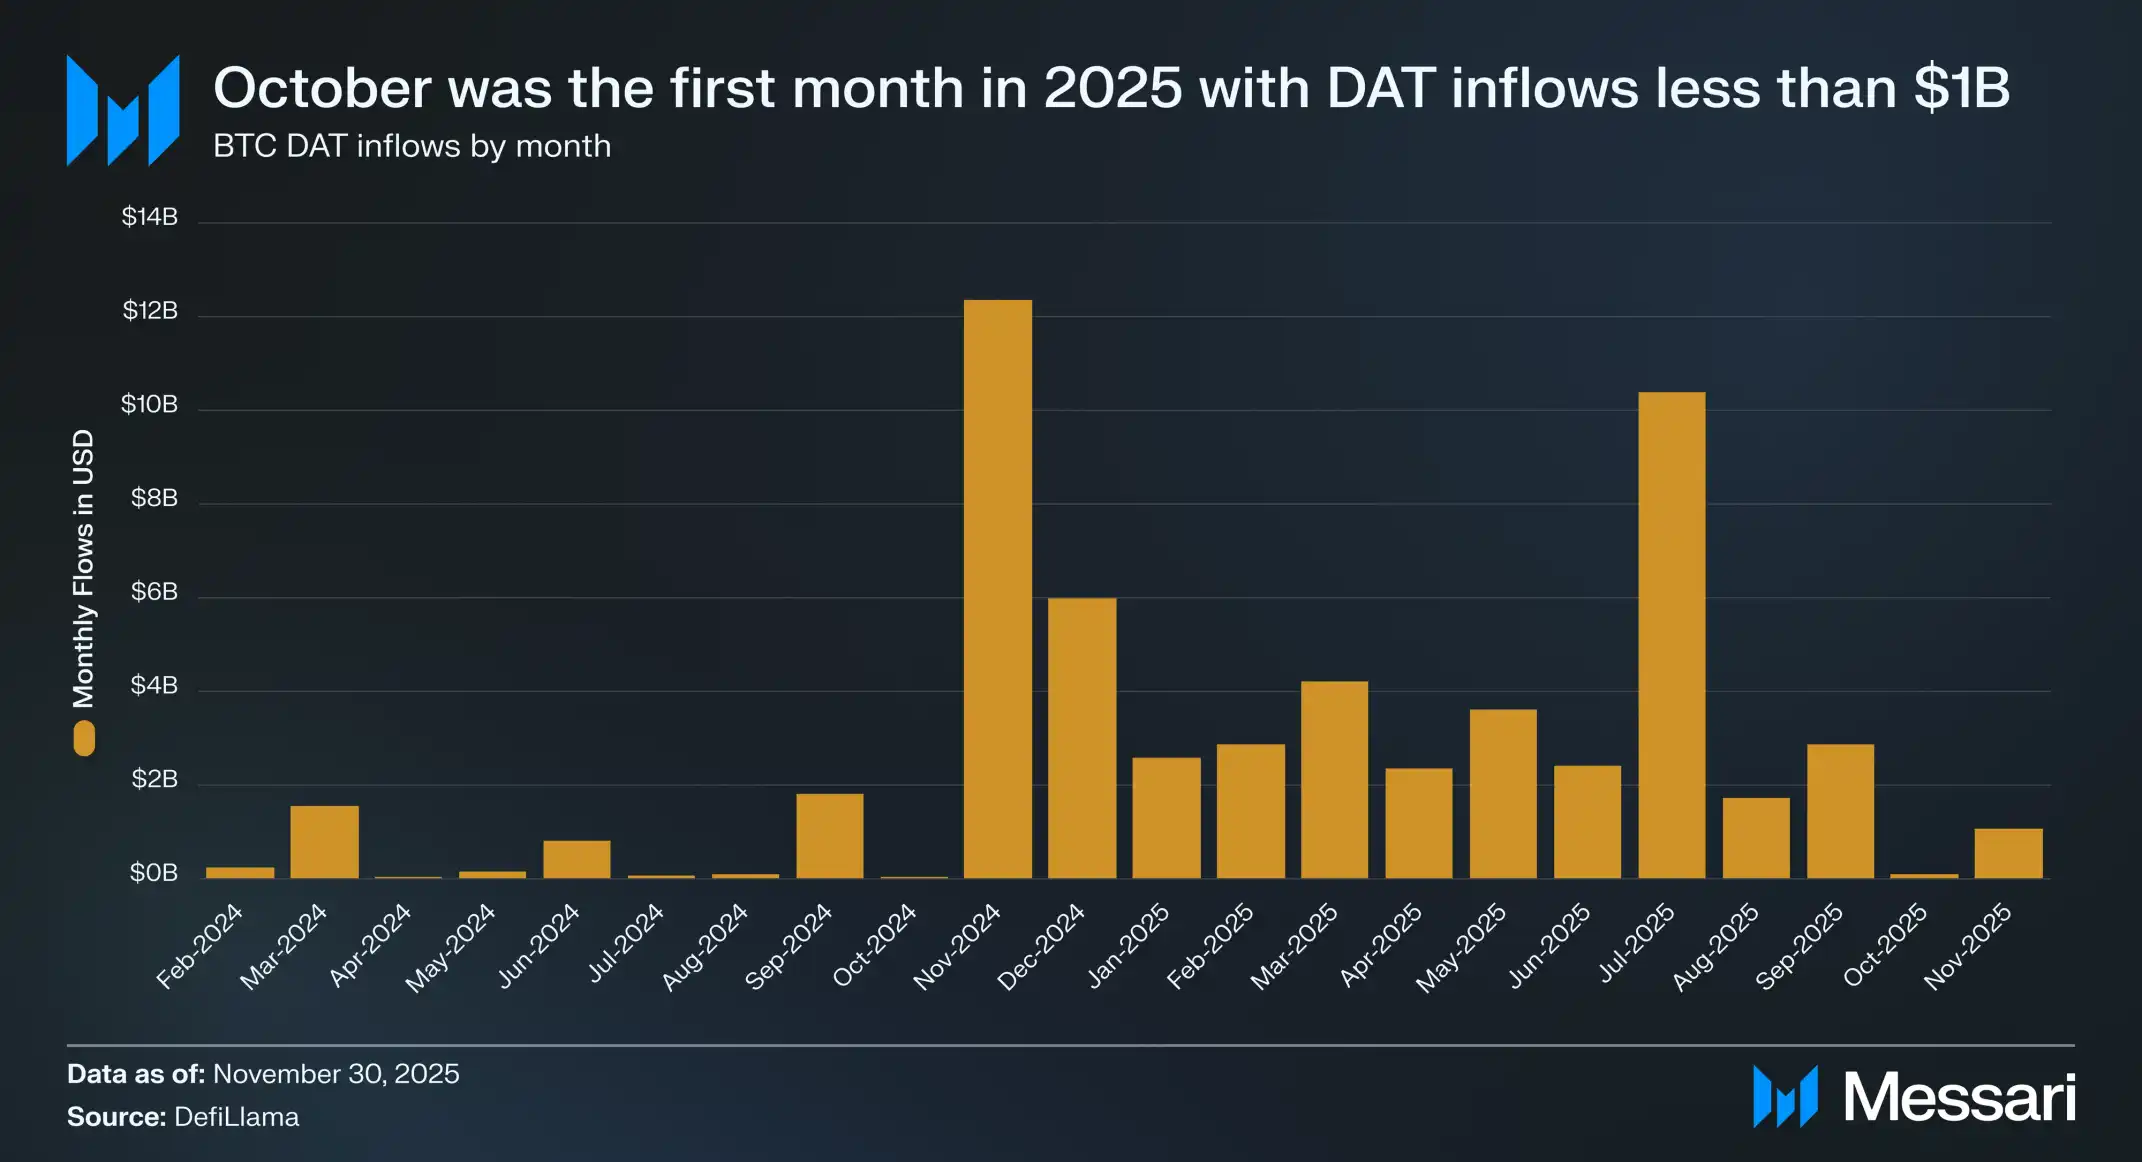
Esta liberación de oferta coincide con una desaceleración evidente de la presión compradora central que impulsó el precio de BTC durante los últimos dos años. Las entradas de los Institutional Demand Adjustment Trades (DAT) cayeron considerablemente en octubre, lo que marcó la primera vez desde 2025 que la entrada neta mensual de DAT fue inferior a $1.000 M. Al mismo tiempo, los ETF de Bitcoin spot, que habían sido compradores netos durante todo el año, se convirtieron en vendedores netos a partir de octubre.
Cuando estas dos fuentes importantes de demanda estable muestran señales de debilidad en un período corto, el mercado debe hacer frente a la presión vendedora concentrada de los primeros grandes tenedores mientras lidia con una demanda compradora debilitada. La combinación de estas dos fuerzas ejerce naturalmente una presión considerable sobre el precio.
Entonces, ¿hay motivos para preocuparse? ¿El desempeño inferior reciente ha refutado la «monetización» de Bitcoin?
En nuestra opinión, la respuesta es no. Como dice el viejo refrán: «En tiempos de incertidumbre, amplía tu horizonte temporal». Es difícil rechazar definitivamente la tesis a largo plazo de BTC basándose únicamente en unos tres meses de debilidad. Históricamente, BTC ha atravesado períodos más largos de desempeño inferior y, aun así, no solo se ha recuperado, sino que también ha alcanzado nuevos máximos frente al dólar y al oro. El desempeño inferior actual es, efectivamente, un contratiempo, pero no lo consideramos un problema estructural.
De cara a 2026, la situación se vuelve aún más compleja. A medida que BTC se considera cada vez más un activo macroeconómico, disminuye la importancia de los marcos analíticos tradicionales (como el «ciclo de cuatro años»). El desempeño de BTC dependerá más de variables macroeconómicas, por lo que las preguntas verdaderamente importantes son:
¿Seguirán los bancos centrales acumulando oro?
¿Seguirán acelerándose las tendencias bursátiles impulsadas por la IA?
¿Despedirá Trump a Powell?
De ser así, ¿presionará Trump al nuevo presidente de la Fed para que empiece a comprar BTC?
Estas variables son extremadamente difíciles de predecir y no pretendemos tener respuestas definitivas.
Pero sí estamos seguros de la trayectoria monetaria a largo plazo de BTC. A lo largo de muchos años, incluso décadas, esperamos que BTC siga apreciándose en términos monetarios, tanto frente al dólar como frente al oro. En última instancia, este juicio puede reducirse a una pregunta: «¿Es el dinero cripto una forma superior de moneda?»
Si la respuesta es sí, la dirección a largo plazo de BTC resulta evidente.
Más allá de BTC: ¿cómo debemos considerar las L1?
BTC ha establecido claramente su posición como el principal dinero cripto, pero no es el único criptoactivo con una prima monetaria. Las valoraciones de algunos tokens de Capa 1 (L1) también reflejan cierto grado de prima por atributos monetarios o, al menos, incorporan expectativas sobre el potencial de obtener una prima monetaria en el futuro.
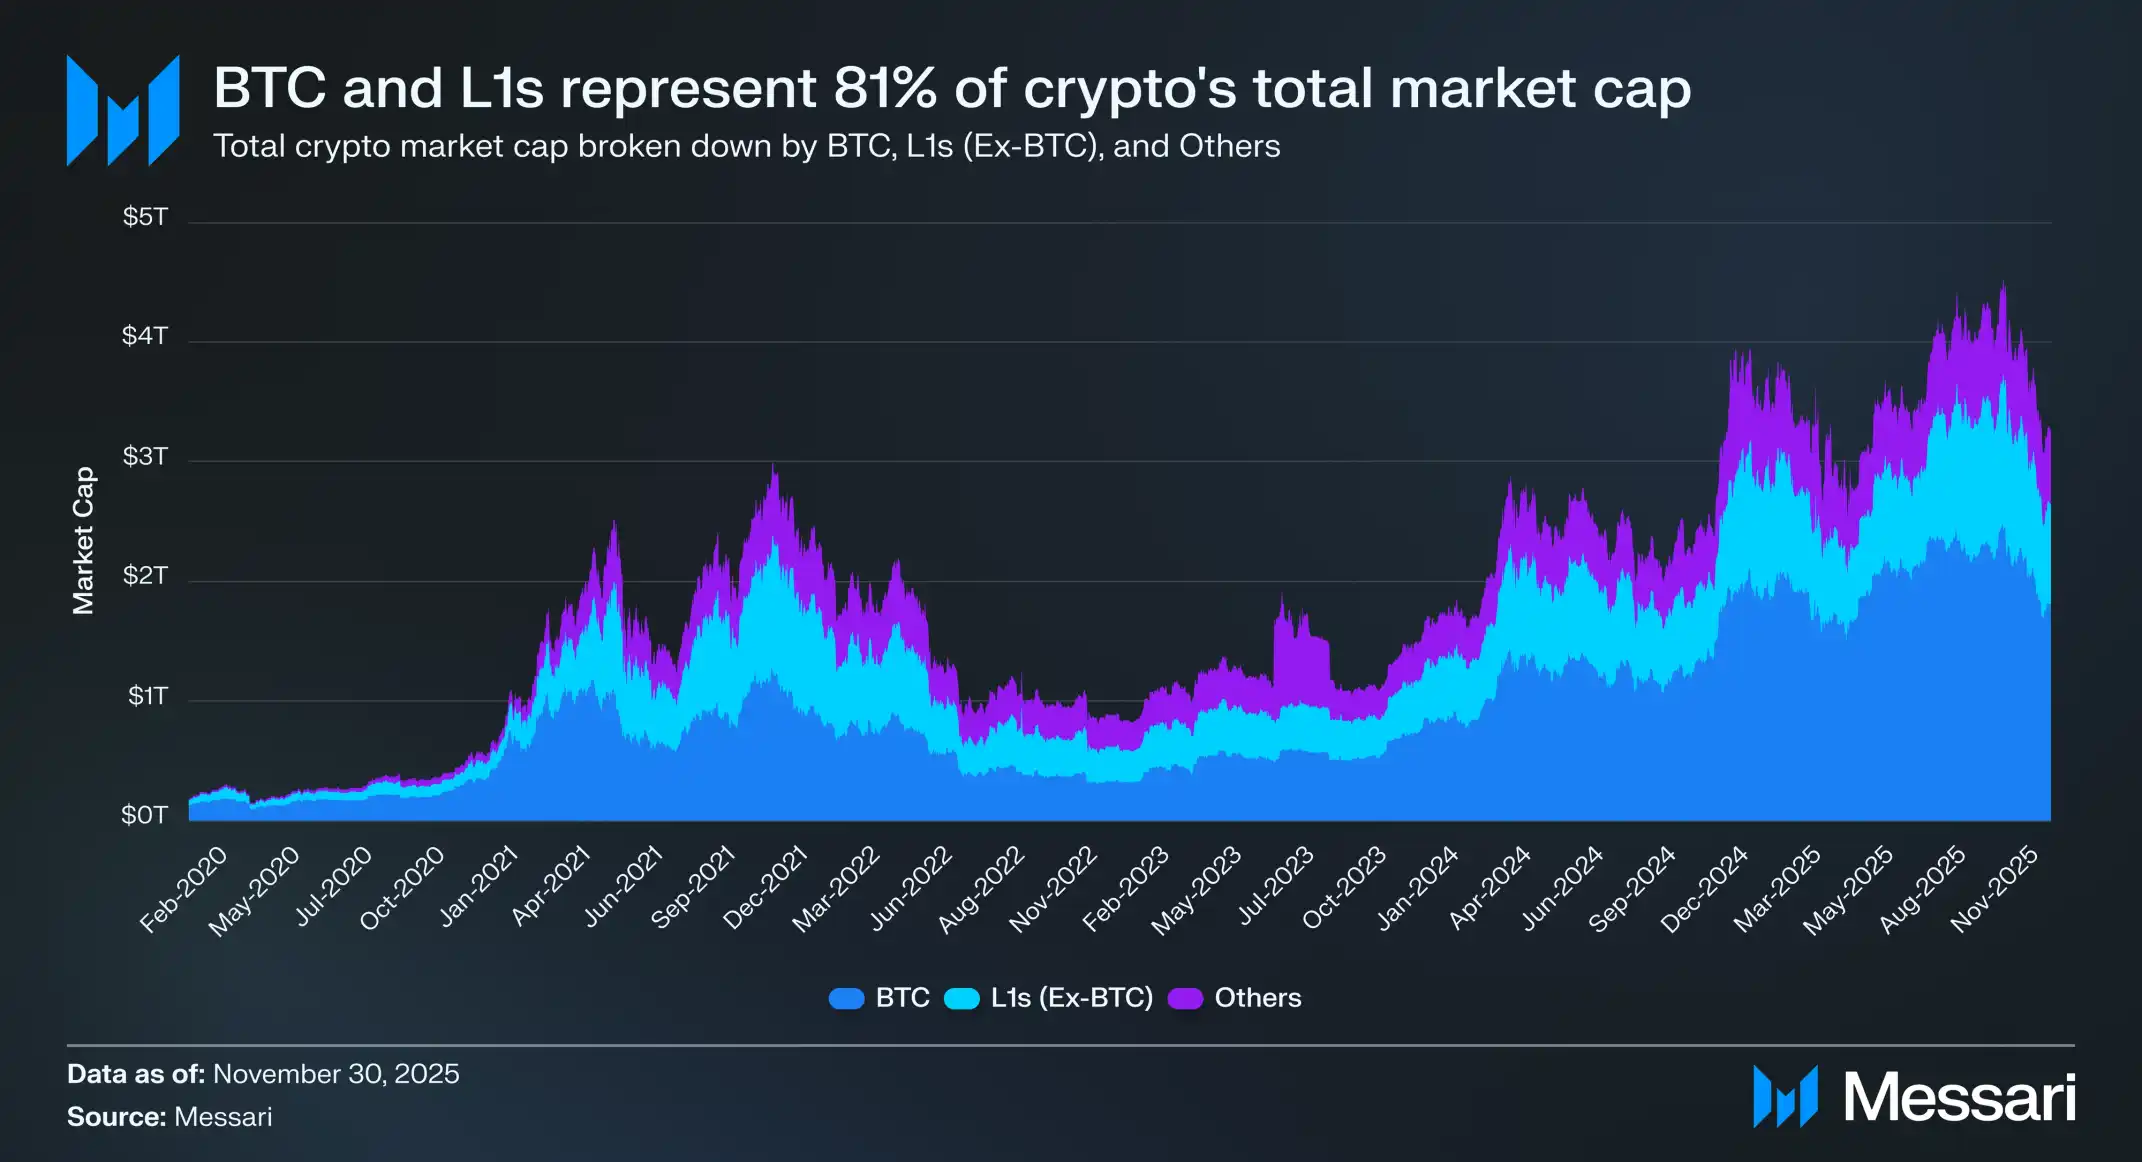
Actualmente, la capitalización de mercado total del mercado cripto ronda los $3,26B. De esa cantidad, BTC representa aproximadamente $1,8B; de los $1,45B restantes, cerca de $830.000 M se concentra en distintos tokens de L1 alternativas. En conjunto, alrededor de $2,63B, o aproximadamente 81% de la capitalización del mercado cripto, está asignado a activos que el mercado ya considera dinero o que cree que podrían obtener una prima monetaria en el futuro.
Por eso, tanto si eres trader, inversionista, asignador de capital o constructor, es fundamental entender cómo el mercado concede o retira la prima monetaria de una moneda. En la industria cripto, pocos factores influyen más en el nivel de valoración de un activo que la disposición del mercado a percibir un activo determinado como «dinero». Precisamente por eso, predecir hacia dónde fluirán las primas monetarias en el futuro es, probablemente, la variable individual más importante al construir una cartera de activos en esta industria.
Como ya mencionamos, prevemos que en los próximos años BTC seguirá captando participación de mercado del oro y de otros activos no soberanos para almacenar valor. Pero surge una pregunta: ¿qué lugar ocuparán las L1 en todo esto?
¿La marea creciente elevará todos los barcos o, a medida que BTC «cubra la brecha» con el oro, se desviará parte de la prima monetaria de otras L1?
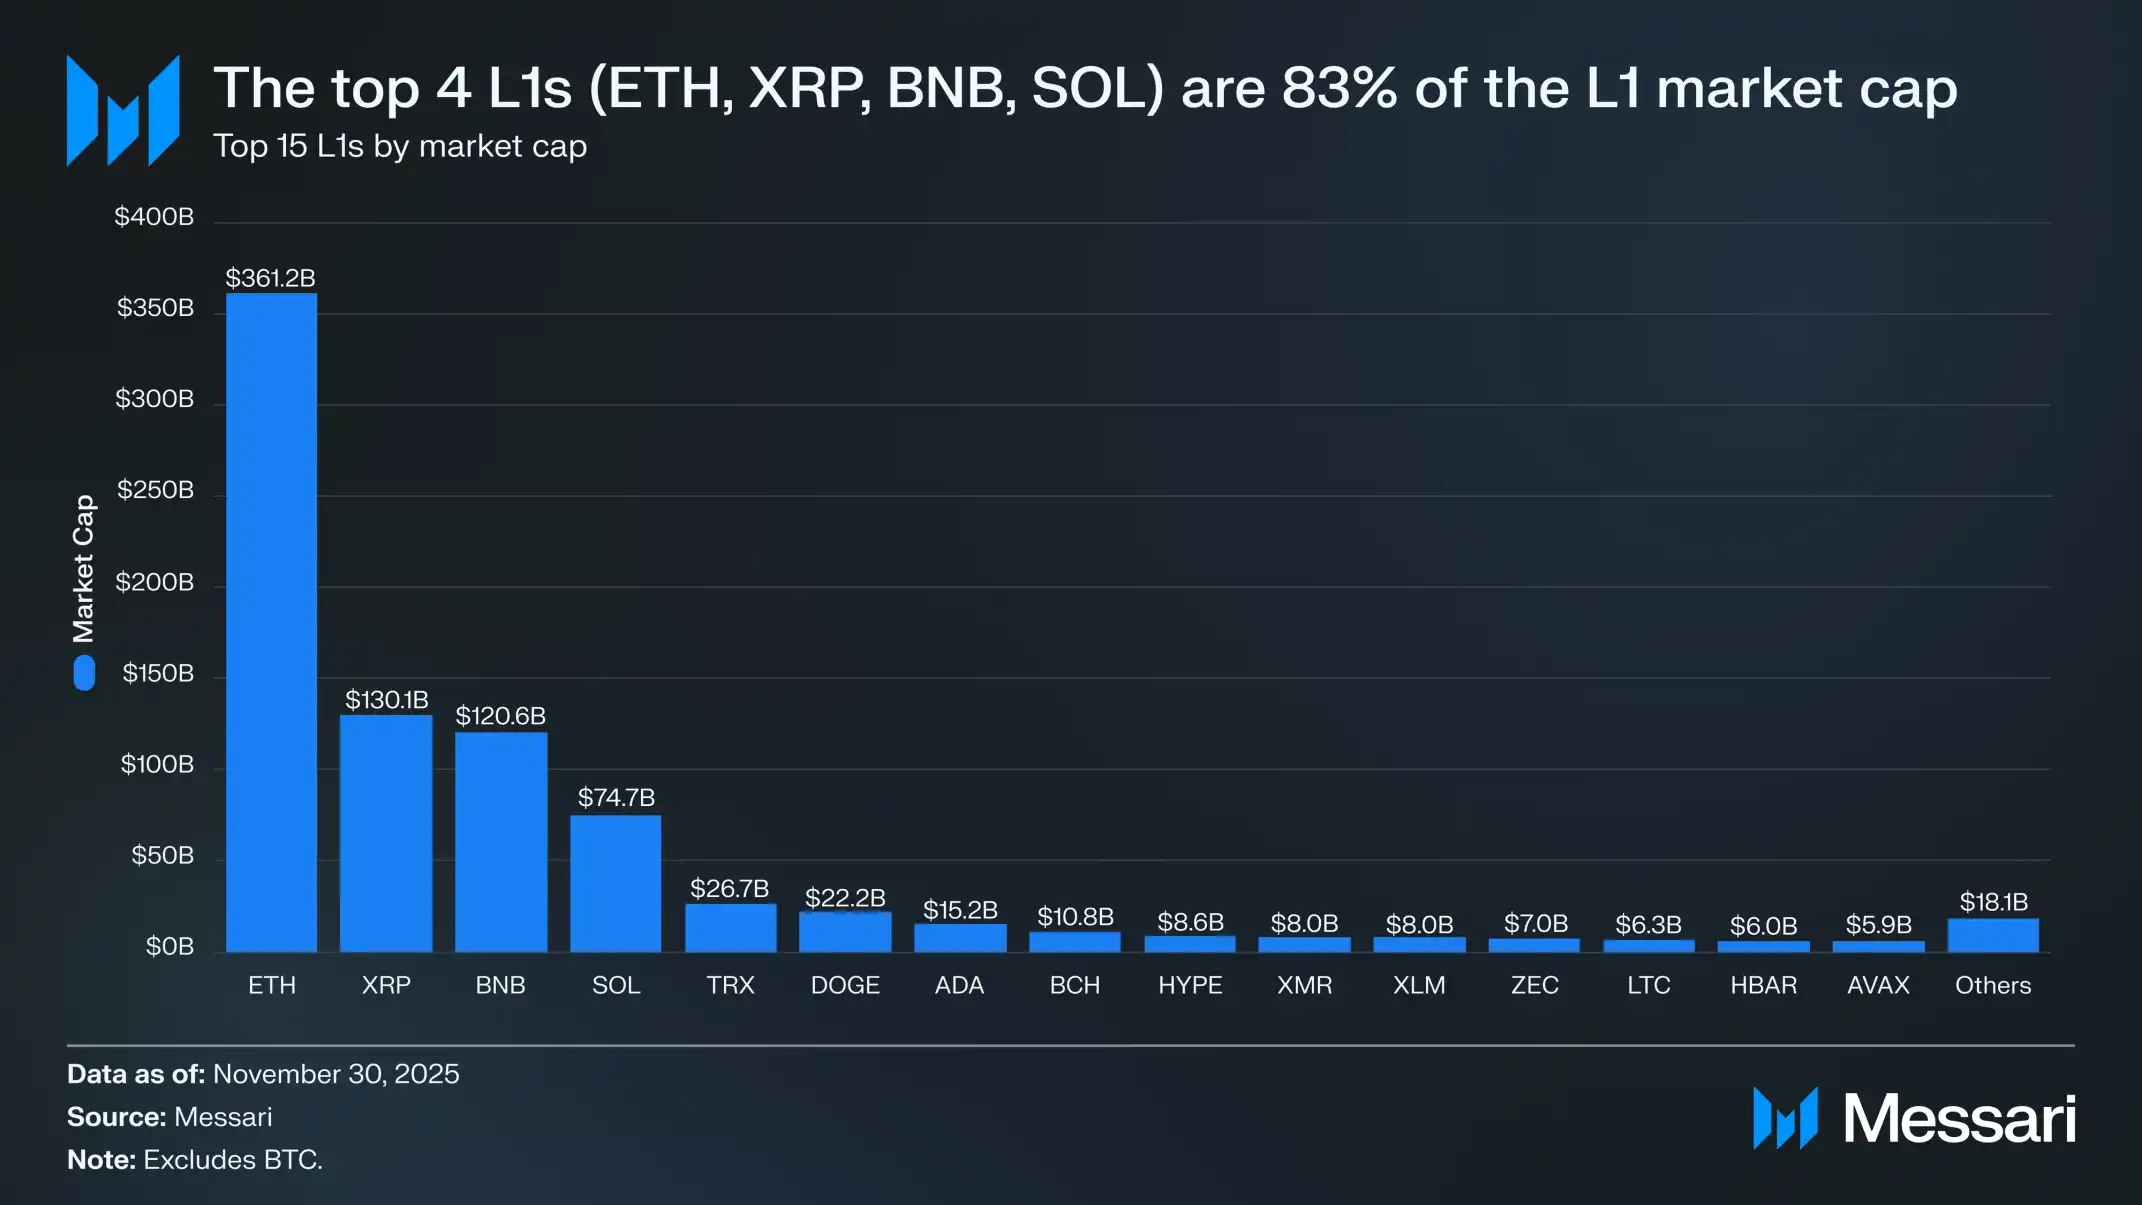
En primer lugar, es necesario observar la valoración actual de las L1. Las cuatro L1 con mayor capitalización de mercado son ETH ($3,612B), XRP ($1,301B), BNB ($1,206B) y SOL ($746.800 M), con una capitalización de mercado conjunta de $6,866B, equivalente a aproximadamente 83% de todo el sector de L1 alternativas.
Más allá de las cuatro principales, existe una clara brecha de valoración (por ejemplo, TRX, con una capitalización de mercado de aproximadamente $266.700 M), pero la escala general sigue siendo considerable. Incluso AVAX, la L1 que ocupa el puesto 15 por capitalización de mercado, tiene una valoración superior a $50.000 M.
Es importante destacar que la capitalización de mercado de una L1 no equivale a su prima monetaria implícita. La lógica de valoración predominante de las L1 actualmente puede clasificarse principalmente en tres tipos:
(i) prima monetaria,
(ii) valor económico real (REV), y
(iii) demanda de seguridad económica.
Por lo tanto, la capitalización de mercado de un proyecto no se deriva únicamente de que el mercado lo considere «dinero», sino que es el resultado de la superposición de varios criterios de valor.
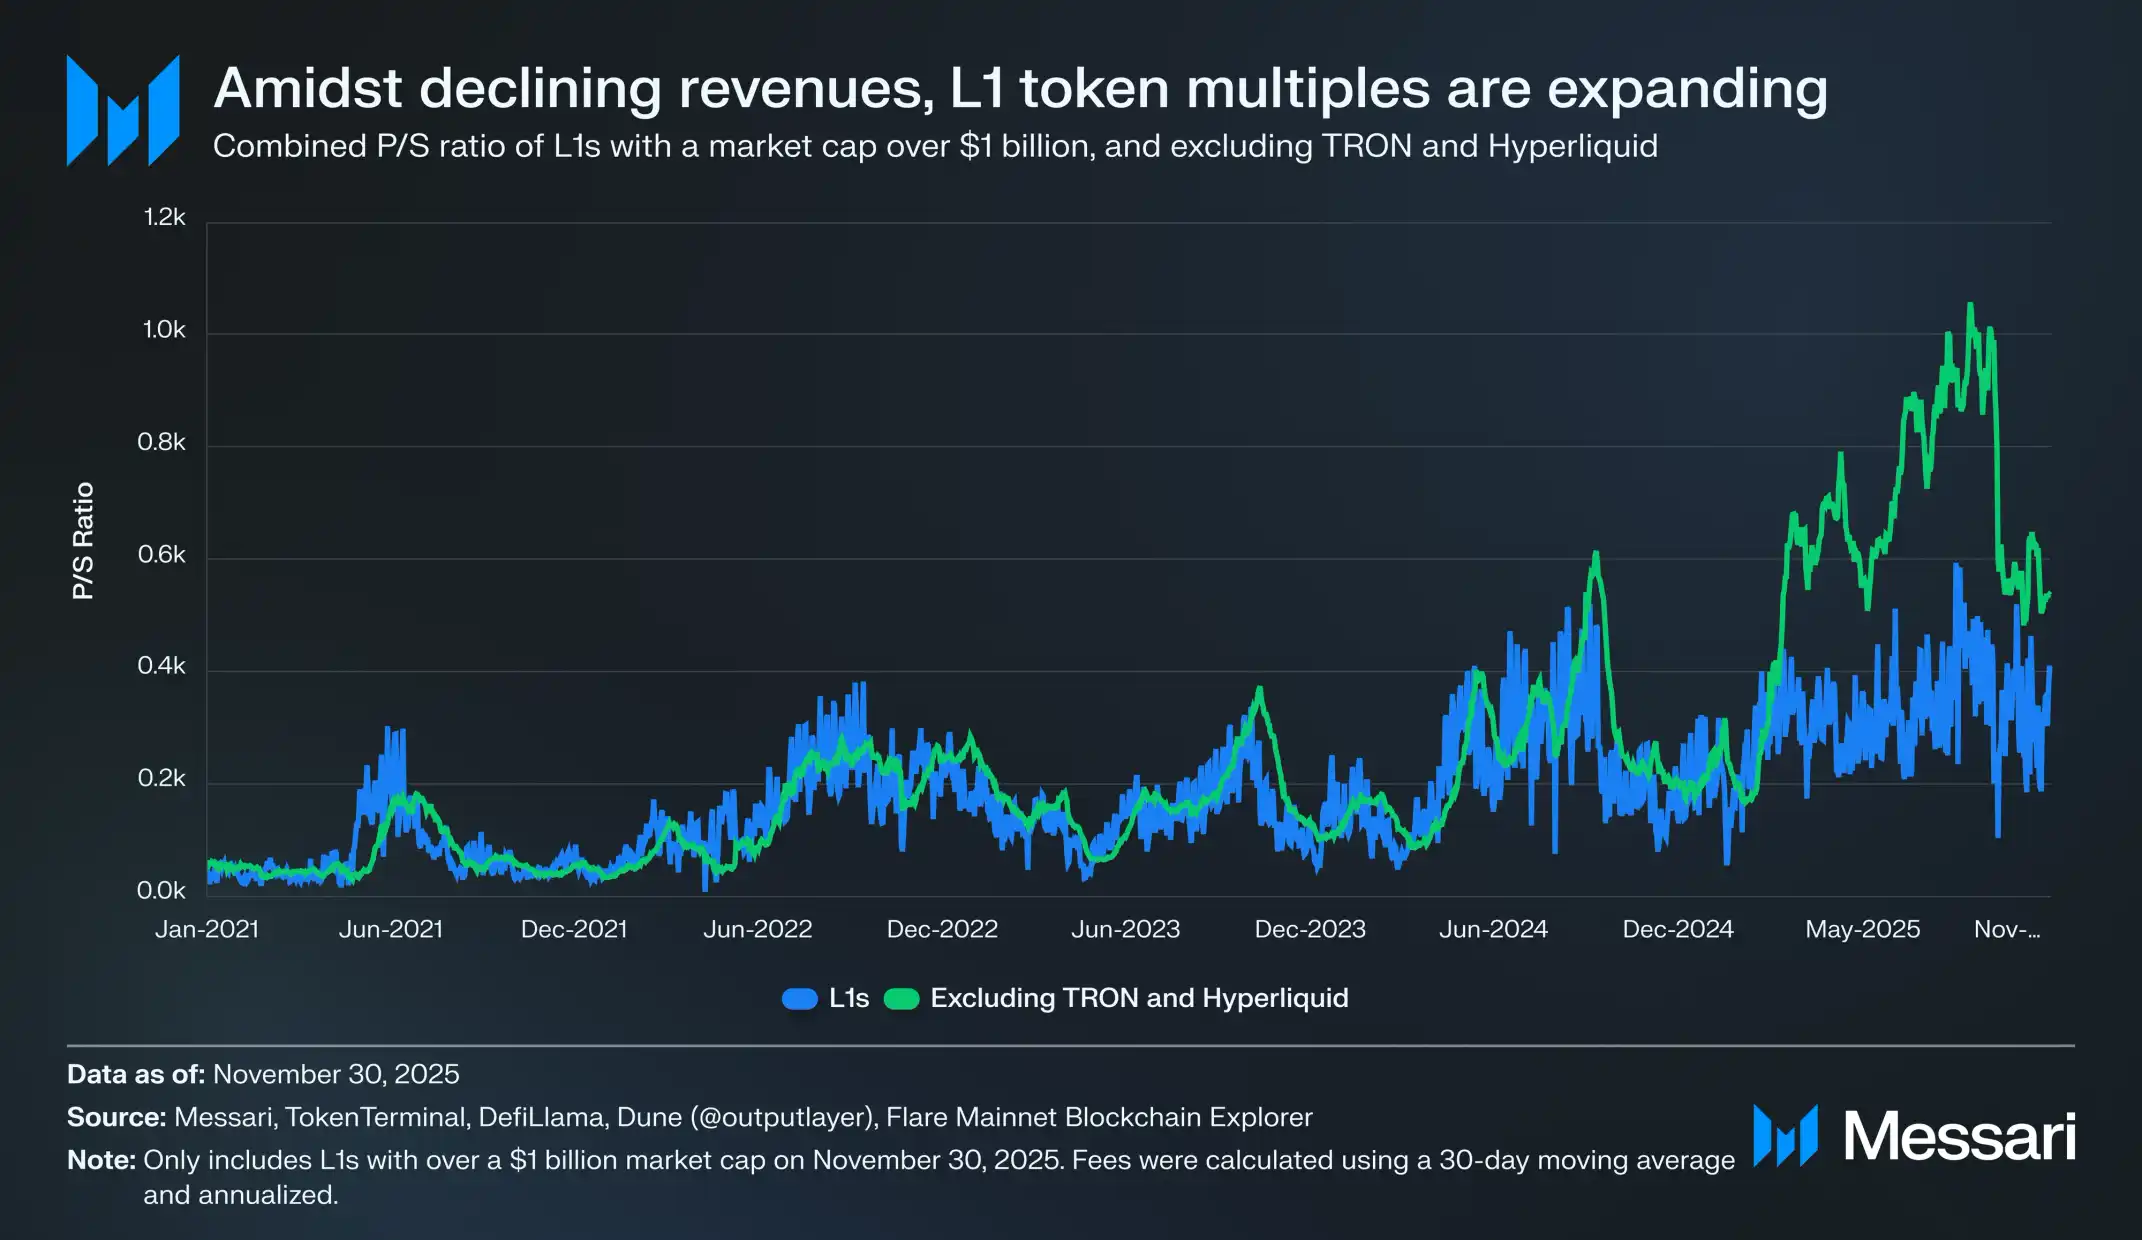
A pesar de la existencia de distintos marcos de valoración en competencia, el mercado está valorando cada vez más las L1 desde la perspectiva de la «prima monetaria» y no de los «ingresos». En los últimos años, la relación precio-ventas (P/S) general de todas las L1 con una capitalización de mercado más de $1.000 M ha aumentado lentamente de aproximadamente 200x a 400x. Sin embargo, esta cifra superficial es algo engañosa, ya que incluye a TRON y Hyperliquid.
En los últimos 30 días, TRX y HYPE aportaron 51% de los ingresos de la muestra, pero su capitalización de mercado conjunta representó apenas 4%. Estos dos activos redujeron considerablemente el nivel general de la relación P/S.
Al eliminar estos dos casos atípicos, el panorama real queda muy claro: mientras los ingresos siguen cayendo, las valoraciones de las L1 continúan aumentando. La relación P/S ajustada muestra una tendencia continuamente ascendente:
30/11/2021: 40x
30/11/2022: 212x
30/11/2023: 137x
30/11/2024: 205x
30/11/2025: 536x
Desde la perspectiva del REV (valor económico real), una posible explicación es que el mercado esté incorporando por adelantado las expectativas de crecimiento de los ingresos futuros. Sin embargo, es difícil sostener esta explicación al examinar los fundamentos. Si usamos como muestra el mismo conjunto de L1 (y seguimos excluyendo TRON y Hyperliquid), sus ingresos disminuyeron en casi todos los años, con una sola excepción:
2021: $123.300 M
2022: $48.900 M (una caída interanual de 60%)
2023: $27.200 M (una caída interanual de 44%)
2024: $35.500 M (un crecimiento interanual de 31%)
2025: $17.000 M (a tasa anualizada, una caída interanual de 52%)
En nuestra opinión, la explicación más sencilla y directa es que estas valoraciones están impulsadas principalmente por la prima monetaria, y no por los ingresos actuales o previstos.
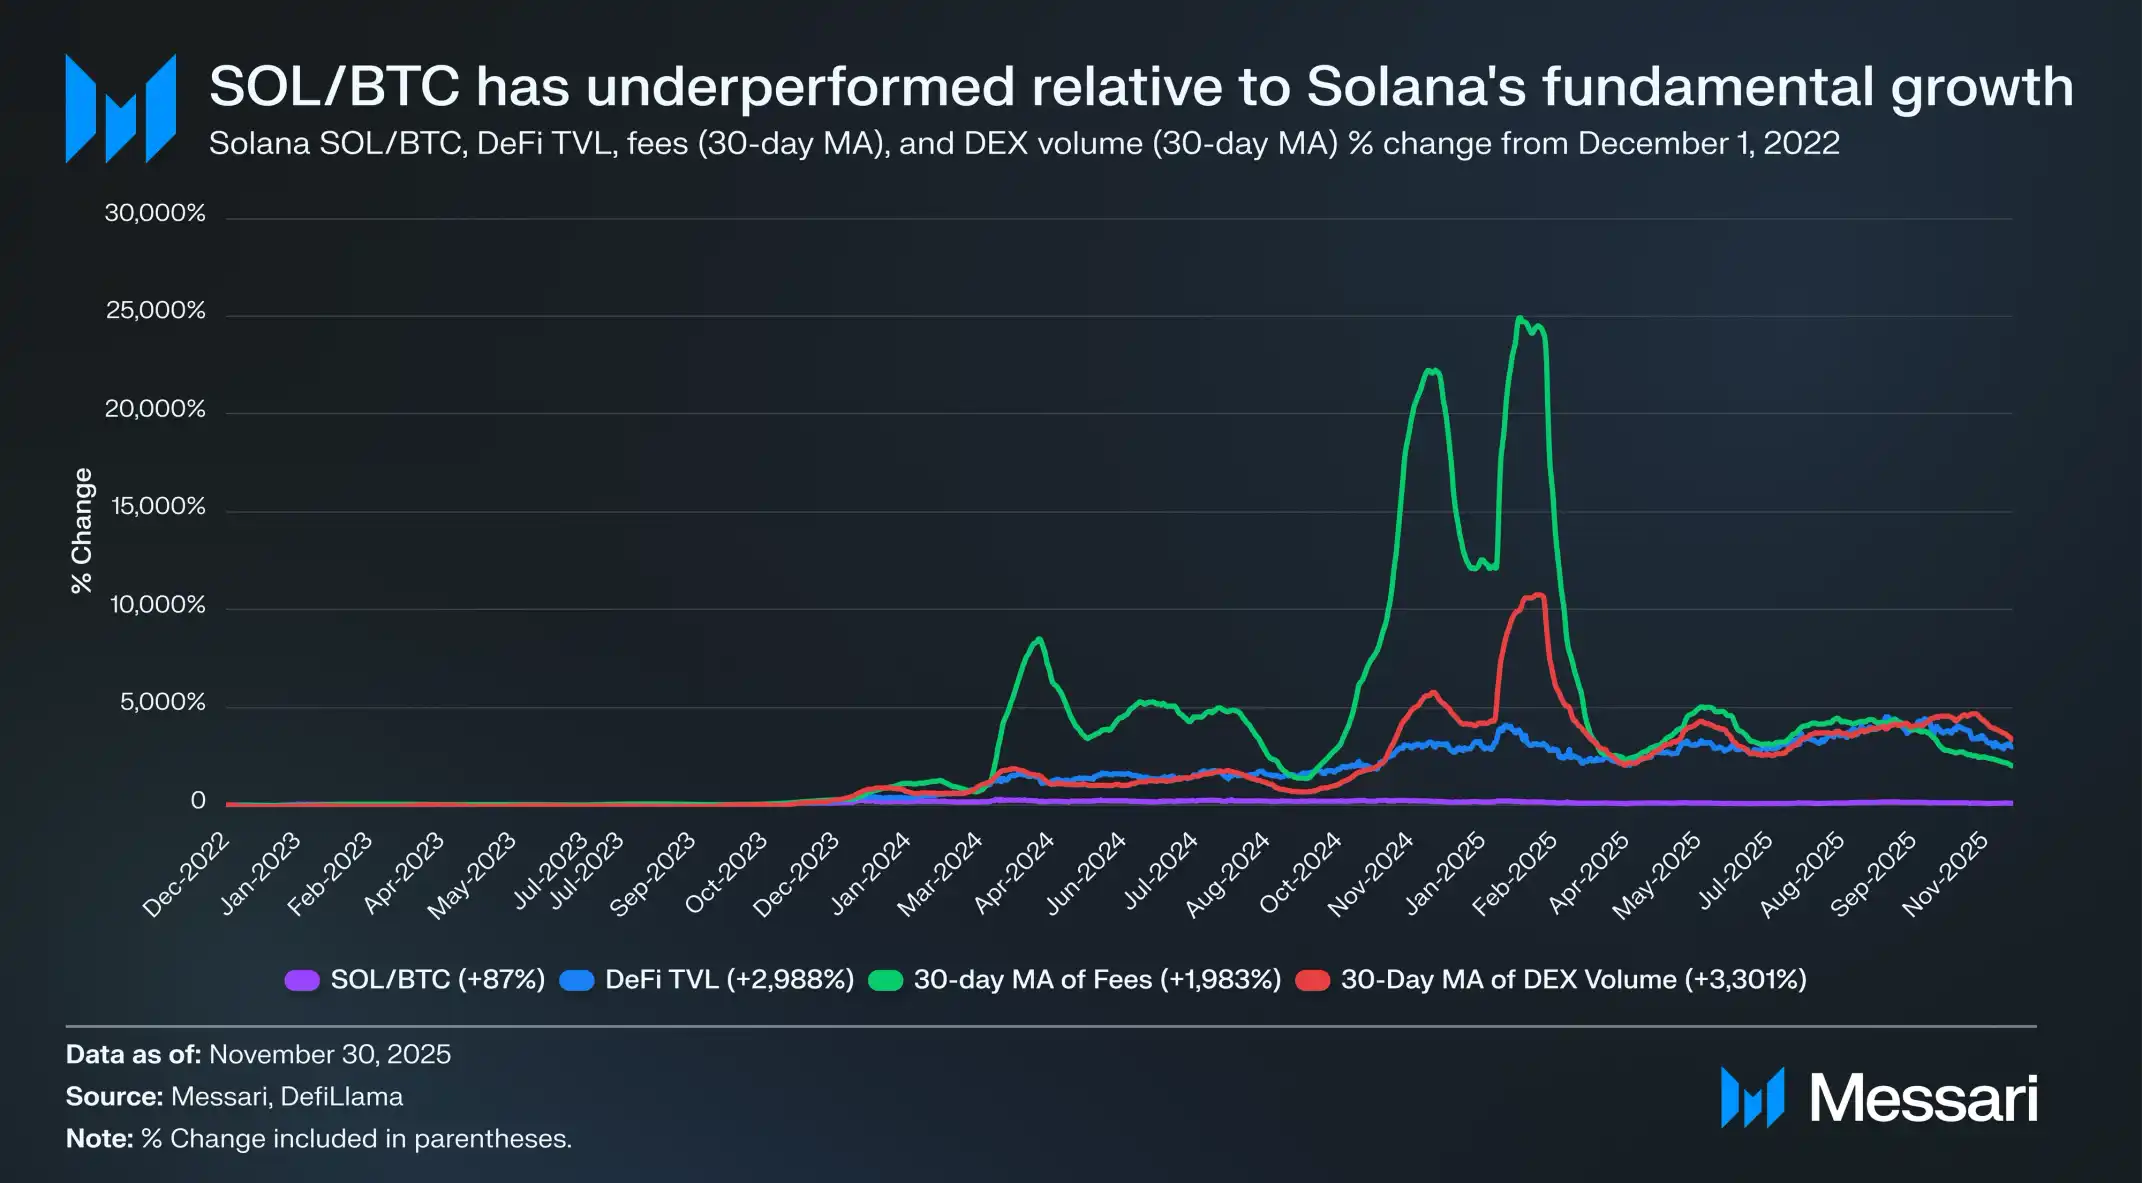
Un análisis más detallado del mejor desempeño de SOL revela que su apreciación de precio podría incluso ser inferior al crecimiento de los fundamentos de su ecosistema. Durante el mismo período en que SOL superó a BTC por 87%, los fundamentos de Solana crecieron de forma explosiva: el TVL de DeFi aumentó 2.988%, las comisiones crecieron 1.983% y el volumen trading de DEX se disparó 3.301%. Según cualquier medición razonable, desde 01/12/2022 el tamaño del ecosistema de Solana se ha multiplicado entre 20 y 30 veces.
Sin embargo, SOL, el activo central que sustenta y refleja este crecimiento, solo superó a BTC por un escaso 87%.
Vuelve a leer esa oración.
Para que una L1 genere rendimientos excedentes significativos frente a BTC, su ecosistema no solo debe crecer entre 200% y 300%; debe crecer entre 2.000% y 3.000% para ofrecer un rendimiento relativo alto de dos dígitos.
En vista de todo lo anterior, creemos que, aunque las valoraciones de las L1 todavía se basan en la expectativa de un «potencial de prima monetaria futura», la confianza del mercado en esas expectativas se está debilitando silenciosamente. Al mismo tiempo, el mercado no ha vacilado en su confianza en la prima monetaria de BTC; de hecho, podría decirse que la ventaja de BTC se está ampliando.
Además, aunque técnicamente el dinero cripto no necesita comisiones por transacción ni ingresos para sostener su valoración, estas métricas son cruciales para las L1. A diferencia de BTC, la narrativa de las L1 depende en gran medida del desarrollo de su ecosistema —aplicaciones, usuarios, capacidad de procesamiento y actividad económica— para «respaldar» el valor de el token.
Sin embargo, si el uso del ecosistema de una L1 disminuye interanualmente y esto se refleja en una reducción de las comisiones por transacción y los ingresos, el token pierde su ventaja competitiva única frente a BTC. Sin crecimiento económico real, las narrativas de estas monedas L1 serán cada vez más difíciles de aceptar para el mercado.
De cara al futuro, no creemos que esta tendencia vaya a revertirse en 2026 ni después. Salvo muy pocas excepciones potenciales, prevemos que las L1 alternativas seguirán cediendo participación de mercado a BTC. Sus valoraciones están impulsadas principalmente por las expectativas de primas monetarias futuras y, a medida que el mercado comprenda gradualmente que BTC es el candidato más convincente a dinero cripto entre todos los activos, estas valoraciones seguirán contrayéndose.
Aunque Bitcoin enfrentará desafíos en los próximos años, estos problemas están demasiado lejos o dependen demasiado de variables desconocidas como para respaldar actualmente la prima monetaria de otras L1. Para las L1, la carga de la prueba ha cambiado: en comparación con BTC, sus narrativas ya no son lo suficientemente convincentes y tampoco pueden depender de un repunte general del sentimiento del mercado para sostener sus valoraciones a largo plazo.
Contraargumento: ¿por qué las L1 podrían seguir compitiendo con BTC?
Aunque no esperamos que las L1 superen a BTC a corto plazo, también sería un error suponer que su prima monetaria inevitablemente convergerá a cero. Es poco probable que el mercado asigne valoraciones de miles de millones de dólares a activos sin una lógica subyacente; el hecho de que estas valoraciones puedan mantenerse indica que los inversionistas creen que ciertas L1 podrían consolidar una posición duradera en el ecosistema más amplio del dinero cripto.
En otras palabras, aunque BTC ha establecido claramente su posición como el criptoactivo dominante, algunas L1 podrían encontrar sus propios nichos monetarios a largo plazo si Bitcoin no logra resolver varios desafíos estructurales en el largo plazo.
Amenaza cuántica
La amenaza potencial más urgente para el estatus monetario de BTC es la llamada «amenaza cuántica». Si las computadoras cuánticas alcanzan suficiente potencia, podrían romper el algoritmo de firma digital de curva elíptica (ECDSA) que usa Bitcoin y permitir que los atacantes obtengan claves privadas a partir de claves públicas. En teoría, esto pondría en riesgo todas las direcciones cuyas claves públicas se hayan expuesto en la cadena, incluidas las direcciones reutilizadas y los UTXO antiguos creados antes de que se adoptaran ampliamente las mejores prácticas.
Según la estimación de Nic Carter, aproximadamente 4,8M BTC (cerca de 23% de la oferta total) se encuentra en direcciones expuestas de este tipo y, en teoría, es vulnerable a un ataque cuántico. De esa cantidad, unos 1,7M BTC (8% de la oferta total) están en las primeras direcciones p2pk, que casi con seguridad contienen «monedas perdidas»: pertenecen a titulares fallecidos, inactivos o que ya no controlan sus claves privadas. Este subconjunto de activos representa el problema más difícil y aún sin resolver en la actualidad.
Si la computación cuántica realmente representa un riesgo, Bitcoin deberá introducir esquemas de firma resistentes a la computación cuántica. Sin completar esta transformación, el valor monetario de BTC se desplomaría, e incluso se invertiría el conocido dicho: «Tener las llaves quizá no signifique tener las monedas». Por eso, creemos que la red Bitcoin inevitablemente se actualizará para hacer frente a la amenaza cuántica.
El verdadero desafío no está en la actualización en sí, sino en cómo manejar esas «monedas perdidas». Incluso si se introducen nuevos formatos de dirección resistentes a la computación cuántica, es probable que estas monedas permanezcan inmóviles indefinidamente y sigan siendo vulnerables a largo plazo. Actualmente, los dos caminos que más se debaten son:
No hacer nada: con el tiempo, cualquier entidad con capacidades cuánticas podría apropiarse de estas monedas y devolver hasta 8% de la oferta al mercado, probablemente en manos de personas distintas a sus titulares originales. Casi con certeza, esto haría bajar el precio de BTC y debilitaría la confianza del mercado en sus propiedades monetarias.
Destruir directamente estas monedas: después de alcanzar una altura de bloque predeterminada, hacer que estas monedas vulnerables ya no se puedan gastar, retirándolas permanentemente de la oferta. Sin embargo, esta solución también implica importantes concesiones: viola el antiguo principio de resistencia a la censura de Bitcoin y podría sentar un precedente peligroso: que se pueda «votar» para hacer desaparecer monedas.
Afortunadamente, es poco probable que la computación cuántica represente una amenaza real para Bitcoin a corto plazo. Pese a las grandes diferencias entre las predicciones, incluso las estimaciones más agresivas suelen situar la primera ventana de riesgo posible alrededor de 2030. Según este calendario, no prevemos avances sustanciales en el tema cuántico en 2026. Sigue siendo un asunto de gobernanza a largo plazo, no un desafío de ingeniería inminente.
Es aún más difícil evaluar la trayectoria a largo plazo. La principal cuestión sin resolver es: ¿cómo abordará finalmente la red las monedas inactivas que no se pueden migrar a formatos de direcciones resistentes a la computación cuántica? No podemos saber con certeza qué camino elegirá Bitcoin, pero confiamos en que la red finalmente tomará una decisión que favorezca el mantenimiento y la maximización del valor de BTC.
En realidad, se puede considerar que estos dos enfoques principales persiguen el mismo objetivo: el primero mantiene la resistencia a la censura, pero a costa de introducir una posible nueva oferta; el segundo sacrifica parte del discurso de resistencia a la censura, pero evita que BTC termine en manos de actores ilícitos.
Sea cual sea el camino que finalmente se elija, el tema cuántico representa un verdadero desafío de gobernanza a largo plazo. Si la computación cuántica se convierte en una amenaza real y Bitcoin no se actualiza, BTC dejará de tener estatus monetario; y, cuando esto ocurra, criptomonedas alternativas con una trayectoria más sólida frente a la computación cuántica podrían quedarse con la prima monetaria que alguna vez disfrutó BTC.
Falta de programabilidad
Otra limitación estructural de la red Bitcoin es su falta de programabilidad general. Bitcoin optó deliberadamente por un diseño que no es Turing completo, con un lenguaje de scripts cuyas funcionalidades son muy limitadas, lo que restringe la complejidad de la lógica de las transacciones on-chain.
A diferencia de otros ecosistemas, donde los smart contracts pueden validar y ejecutar de forma nativa condiciones de firma complejas, Bitcoin actualmente no puede verificar mensajes externos de manera directa y es difícil lograr una colaboración entre cadenas que requiera poca confianza sin depender de infraestructura off-chain.
Por este motivo, resulta casi imposible crear de forma nativa en Bitcoin L1 toda una categoría de aplicaciones, como DEX, derivados on-chain, herramientas de privacidad, etc.
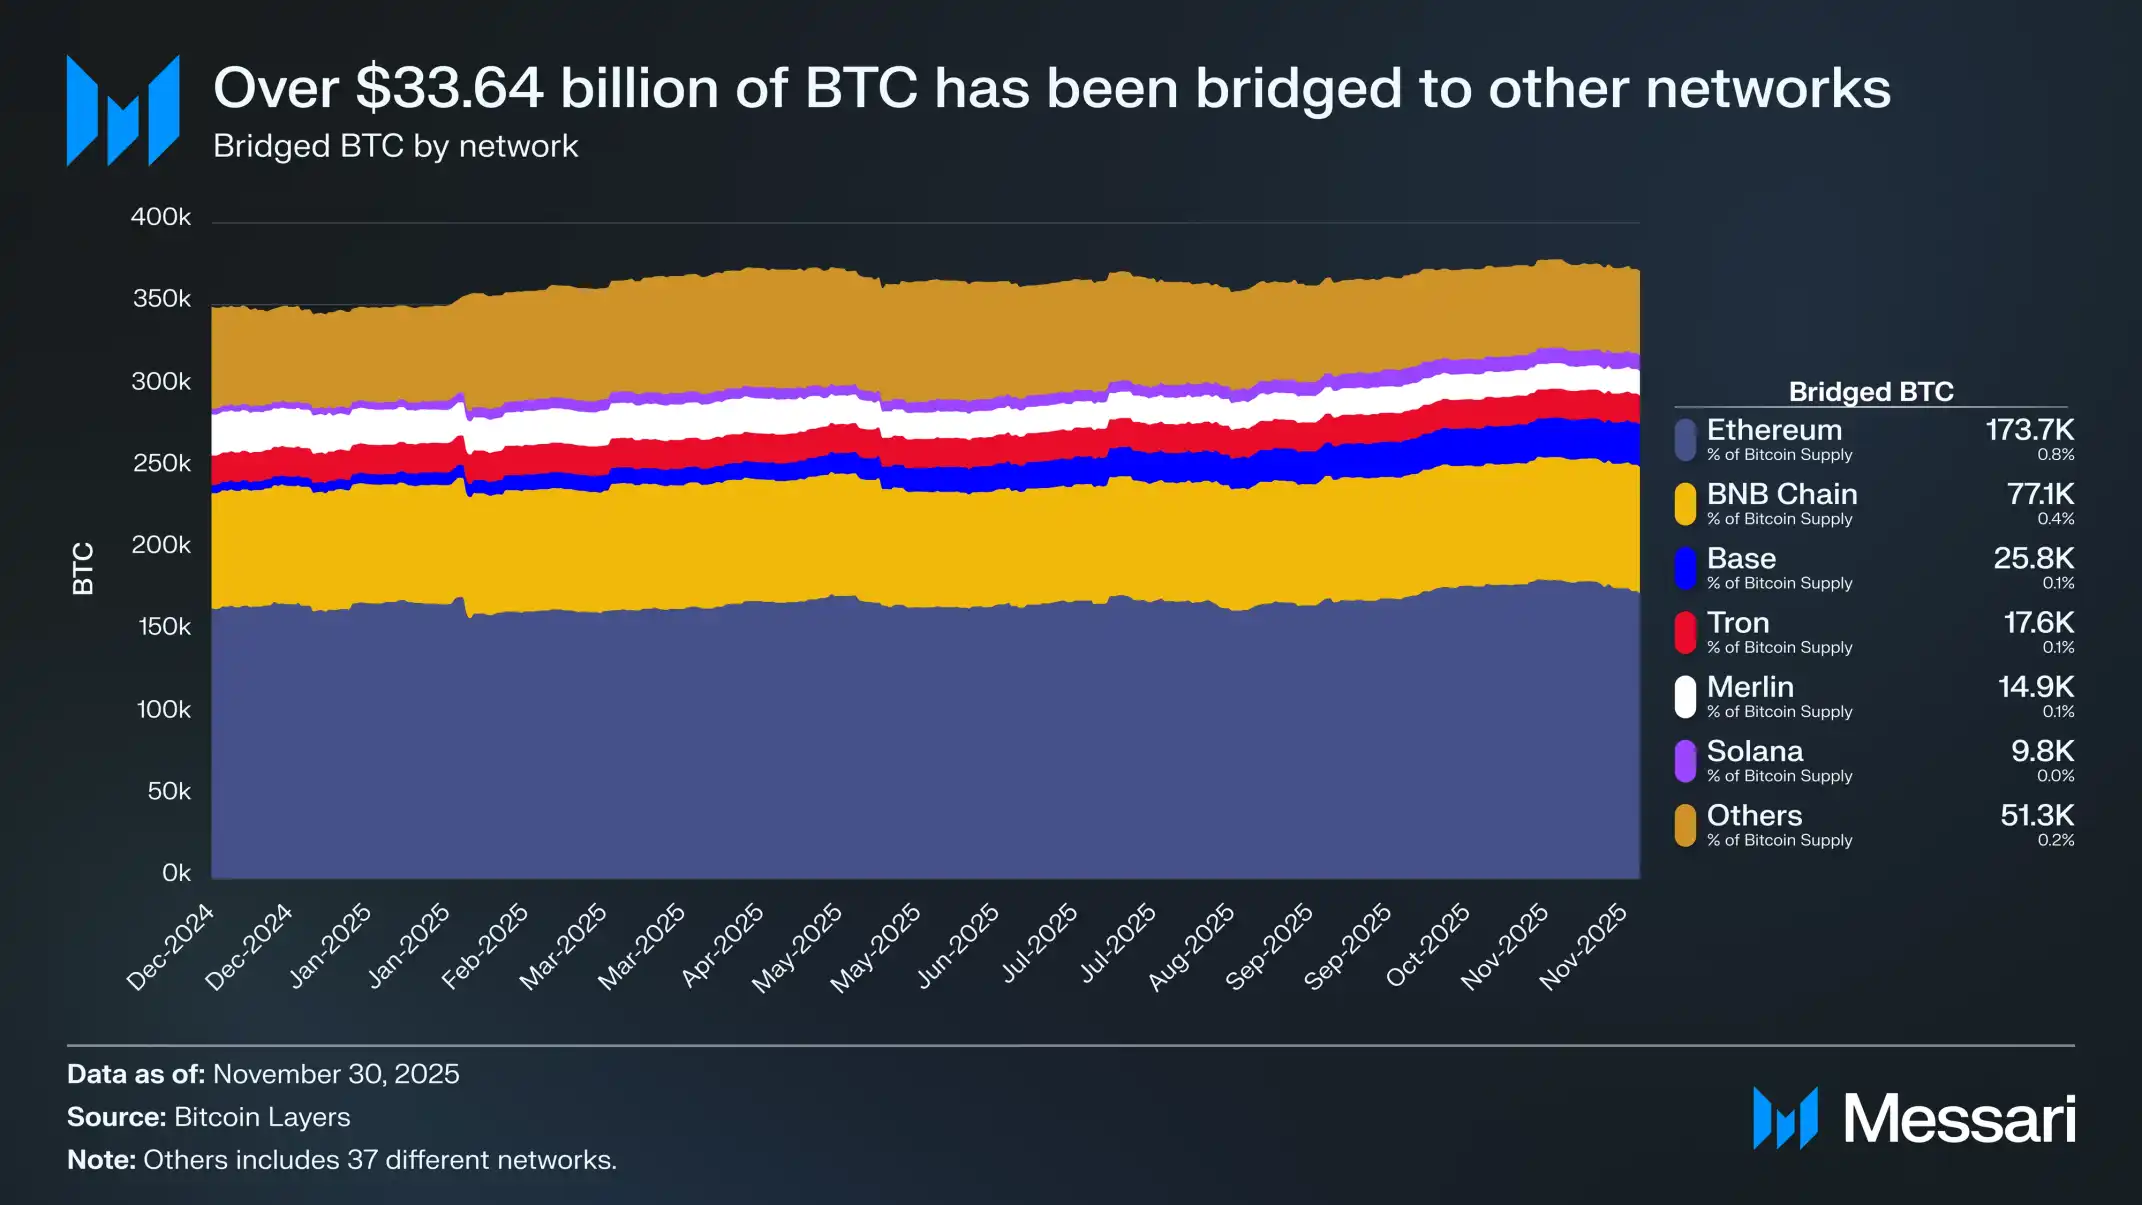
Aunque algunos defensores argumentan que este diseño ayuda a reducir la superficie de ataque y mantiene la sencillez de Bitcoin como moneda, es innegable que una parte considerable de los holders de BTC quiere acceder a un entorno programable. Al momento de redactar este artículo, se habían puenteado 370,300 BTC (aproximadamente $33.640 M) a otras redes. De ellos, 365,000 BTC (alrededor de 99% de todos los BTC transferidos entre cadenas) dependen de esquemas de custodia o introducen supuestos de confianza. En otras palabras, para usar BTC en un ecosistema más expresivo, los usuarios en realidad vuelven a introducir todo el conjunto de riesgos que Bitcoin se diseñó originalmente para eliminar.
Dentro del ecosistema Bitcoin, los intentos de abordar este problema —incluidas las sidechains federadas, las primeras soluciones L2 y los mecanismos multifirma de baja confianza— no han reducido sustancialmente la dependencia de supuestos de confianza críticos. Los usuarios sí quieren desplegar BTC en un entorno más programable, pero, ante la falta de un enfoque entre cadenas verdaderamente trustless, a menudo tienen que conformarse con instituciones de custodia centralizadas.
A medida que el volumen de BTC sigue creciendo y se comporta cada vez más como un activo macroeconómico, la demanda de «cómo usar BTC de manera eficiente» no hará más que aumentar. Ya sea usar BTC como garantía, participar en préstamos, intercambiarlo por otros activos o interactuar con sistemas financieros más expresivos y programables, los usuarios quieren, por naturaleza, algo más que simplemente conservar la moneda: quieren poder usarla.
Sin embargo, con el diseño actual de Bitcoin, todos estos casos de uso introducirían un riesgo de cola significativo, porque usar BTC en un entorno programable o apalancado casi inevitablemente exige renunciar a la custodia del activo y entregarla a un intermediario centralizado.
Por estas razones, creemos que, en última instancia, la red Bitcoin tendrá que admitir estos casos de uso mediante un fork para permitirlos de manera trustless y sin permisos. No creemos que esto signifique que Bitcoin deba convertirse en una plataforma de smart contract; en cambio, un camino más razonable podría ser introducir nuevos opcodes, como OP_CAT, para lograr la interoperabilidad y composabilidad entre cadenas de BTC de forma trustless.
OP_CAT resulta atractivo porque solo requiere un cambio relativamente pequeño en la capa de consenso para, potencialmente, desbloquear el movimiento trustless de BTC entre distintas cadenas. No se trata de convertir Bitcoin en una plataforma de smart contracts, sino de introducir un opcode relativamente sencillo; cuando se utiliza junto con Taproot y las primitivas de Script existentes, puede permitir que Bitcoin ejecute y restrinja directamente las condiciones de gasto en la capa base.
Esta capacidad permitirá crear puentes entre cadenas de BTC trustless, sin depender de custodios, mecanismos de federación ni conjuntos externos de validadores. Así se aborda el riesgo central del problema actual: estos riesgos son precisamente los que han provocado que hoy cientos de miles de BTC estén envueltos en activos custodiados.
A diferencia de la amenaza cuántica, la falta de programabilidad de Bitcoin no supone un riesgo existencial para su «carácter monetario». Aun así, sí limita el tamaño de mercado al que puede llegar BTC como moneda cripto. La demanda de una «moneda programable» ya es evidente: actualmente, más de 370.000 BTC (aproximadamente 1,76% de la oferta total) están bloqueados en entornos entre cadenas, y el valor de los activos desplegados dentro del ecosistema DeFi ha superado $120.000 M.
Con la continua expansión del ecosistema cripto y el traslado de más actividades financieras on-chain, esta demanda no hará más que crecer. Sin embargo, la realidad es que actualmente Bitcoin no ofrece una vía trustless para que BTC participe de forma segura en el ecosistema programable. Si el mercado finalmente considera inaceptables los riesgos asociados, los activos L1 programables, como ETH, SOL y otros, serán los principales beneficiarios de esta demanda.
Presupuesto de seguridad
El último problema estructural que enfrenta Bitcoin es su presupuesto de seguridad. Este tema se debate desde hace más de una década y, aunque existe un desacuerdo considerable en el mercado sobre su gravedad, siempre ha sido uno de los asuntos más controvertidos en torno a la integridad monetaria de Bitcoin a largo plazo.
En esencia, el presupuesto de seguridad se refiere a la compensación total que reciben los mineros por mantener la seguridad de la red. Actualmente se compone principalmente de dos partes: las recompensas por bloque y las tarifas de transacción. Como la recompensa por bloque se reduce a la mitad aproximadamente cada cuatro años, con el tiempo Bitcoin tendrá que depender sobre todo de las tarifas de transacción y, en un futuro más lejano, por completo de ellas para incentivar a los mineros a seguir protegiendo la red.

En cierto momento, durante el auge de popularidad de Ordinals y Runes, el mercado pareció vislumbrar una posibilidad: que depender únicamente de las tarifas de transacción bastara para compensar a los mineros y mantener la seguridad de la red. En 04/2024, los ingresos por tarifas de transacción on-chain alcanzaron $281,4M, el segundo nivel mensual más alto de la historia. Sin embargo, apenas un año y medio después, los ingresos por tarifas de transacción se desplomaron. De hecho, en 11/2025 las tarifas de transacción on-chain sumaron apenas $4,87M, el nivel mensual más bajo desde 12/2019.
Aunque la fuerte caída de las tarifas de transacción es alarmante, no necesariamente plantea un riesgo inmediato. El subsidio por bloque de Bitcoin sigue ofreciendo un incentivo importante a los mineros y continuará haciéndolo durante las próximas décadas. Incluso en 2050, la red seguirá emitiendo aproximadamente 50 BTC por semana, lo que continuará representando una emisión considerable para los mineros. Mientras el subsidio por bloque siga siendo la principal fuente de ingresos de los mineros, es poco probable que la seguridad de la red se vea amenazada.
Sin embargo, cada vez parece menos probable que las tarifas de transacción on-chain reemplacen por completo al subsidio por bloque.
Hay que señalar que el debate en torno al presupuesto de seguridad no se reduce a la sencilla pregunta de si «las tarifas pueden reemplazar por completo el subsidio». No es necesario que las tarifas igualen el nivel actual del subsidio; solo deben superar el costo de lanzar un ataque creíble. Ese costo, por sí mismo, es incalculable y puede cambiar de manera significativa con los avances en la tecnología de minería y la evolución del mercado energético.
Si los costos de minería disminuyen considerablemente en el futuro, también bajará el nivel mínimo de tarifas requerido. Este cambio podría producirse en distintos escenarios: en uno moderado, las mejoras graduales de los ASIC y un acceso más barato a fuentes de energía renovable ociosa reducirían los costos marginales de los mineros; en uno extremo, los avances energéticos —como la comercialización de la fusión nuclear controlada o la energía nuclear de costo ultrabajo— podrían reducir los precios de la electricidad en un orden de magnitud y alterar fundamentalmente la estructura económica que permite mantener el poder de hash.
Aunque reconozcamos que hay demasiadas variables para calcular con precisión el presupuesto de seguridad de Bitcoin y determinar qué nivel de seguridad se «necesita», aun así es necesario considerar un escenario hipotético: que, con el tiempo, la recompensa de los mineros ya no sea suficiente para garantizar económicamente la seguridad de la red. En ese escenario, el mecanismo de incentivos que sustenta la «neutralidad trustless» de Bitcoin empezaría a debilitarse y la seguridad de la red dependería cada vez más de las expectativas sociales, en lugar de restricciones económicas exigibles.
Una posibilidad es que ciertos participantes —como exchanges, custodios, Estados-nación o grandes holders— opten por minar con pérdidas para proteger los activos de los que dependen. Sin embargo, aunque esta «minería defensiva» pueda mantener técnicamente la seguridad de la red, también podría socavar el consenso social sobre BTC como moneda. Si los usuarios empiezan a creer que BTC depende de la acción coordinada de unas pocas grandes entidades para mantener su seguridad, su neutralidad monetaria y, en consecuencia, su prima monetaria podrían verse presionadas.
Otro escenario igualmente posible es que ninguna entidad esté dispuesta a asumir pérdidas para mantener la red. En este escenario, Bitcoin podría enfrentar el riesgo de un ataque del 51%. Aunque un ataque del 51% no destruiría Bitcoin de forma permanente (cadenas PoW como Ethereum Classic y Monero han sobrevivido a ataques del 51%), sin duda plantearía serias dudas sobre la seguridad de Bitcoin.
Con tantos factores inciertos que determinan el presupuesto de seguridad de Bitcoin a largo plazo, nadie puede dar una respuesta definitiva sobre cómo evolucionará el sistema dentro de varias décadas. Esta incertidumbre no representa una amenaza tangible para BTC, pero sí crea un riesgo de cola de largo plazo que el mercado debe valorar. Desde esta perspectiva, la prima monetaria que conservan algunos activos L1 también puede entenderse como una cobertura frente al evento de probabilidad extremadamente baja de que «se cuestione la seguridad económica de Bitcoin a largo plazo».
El debate sobre ETH: ¿es dinero cripto?
Entre todos los principales criptoactivos, ninguno ha generado un debate tan prolongado y constante como ETH. Aunque casi nadie cuestiona la posición de BTC como el dinero cripto dominante, el papel de ETH está lejos de estar definido.
Algunos consideran que ETH es el único activo, además de BTC, con atributos monetarios no soberanos y confiables; otros ven ETH más como un «negocio» cuyos ingresos disminuyen, cuyos márgenes de ganancia se reducen y que se enfrenta a la competencia de redes L1 más rápidas y baratas.
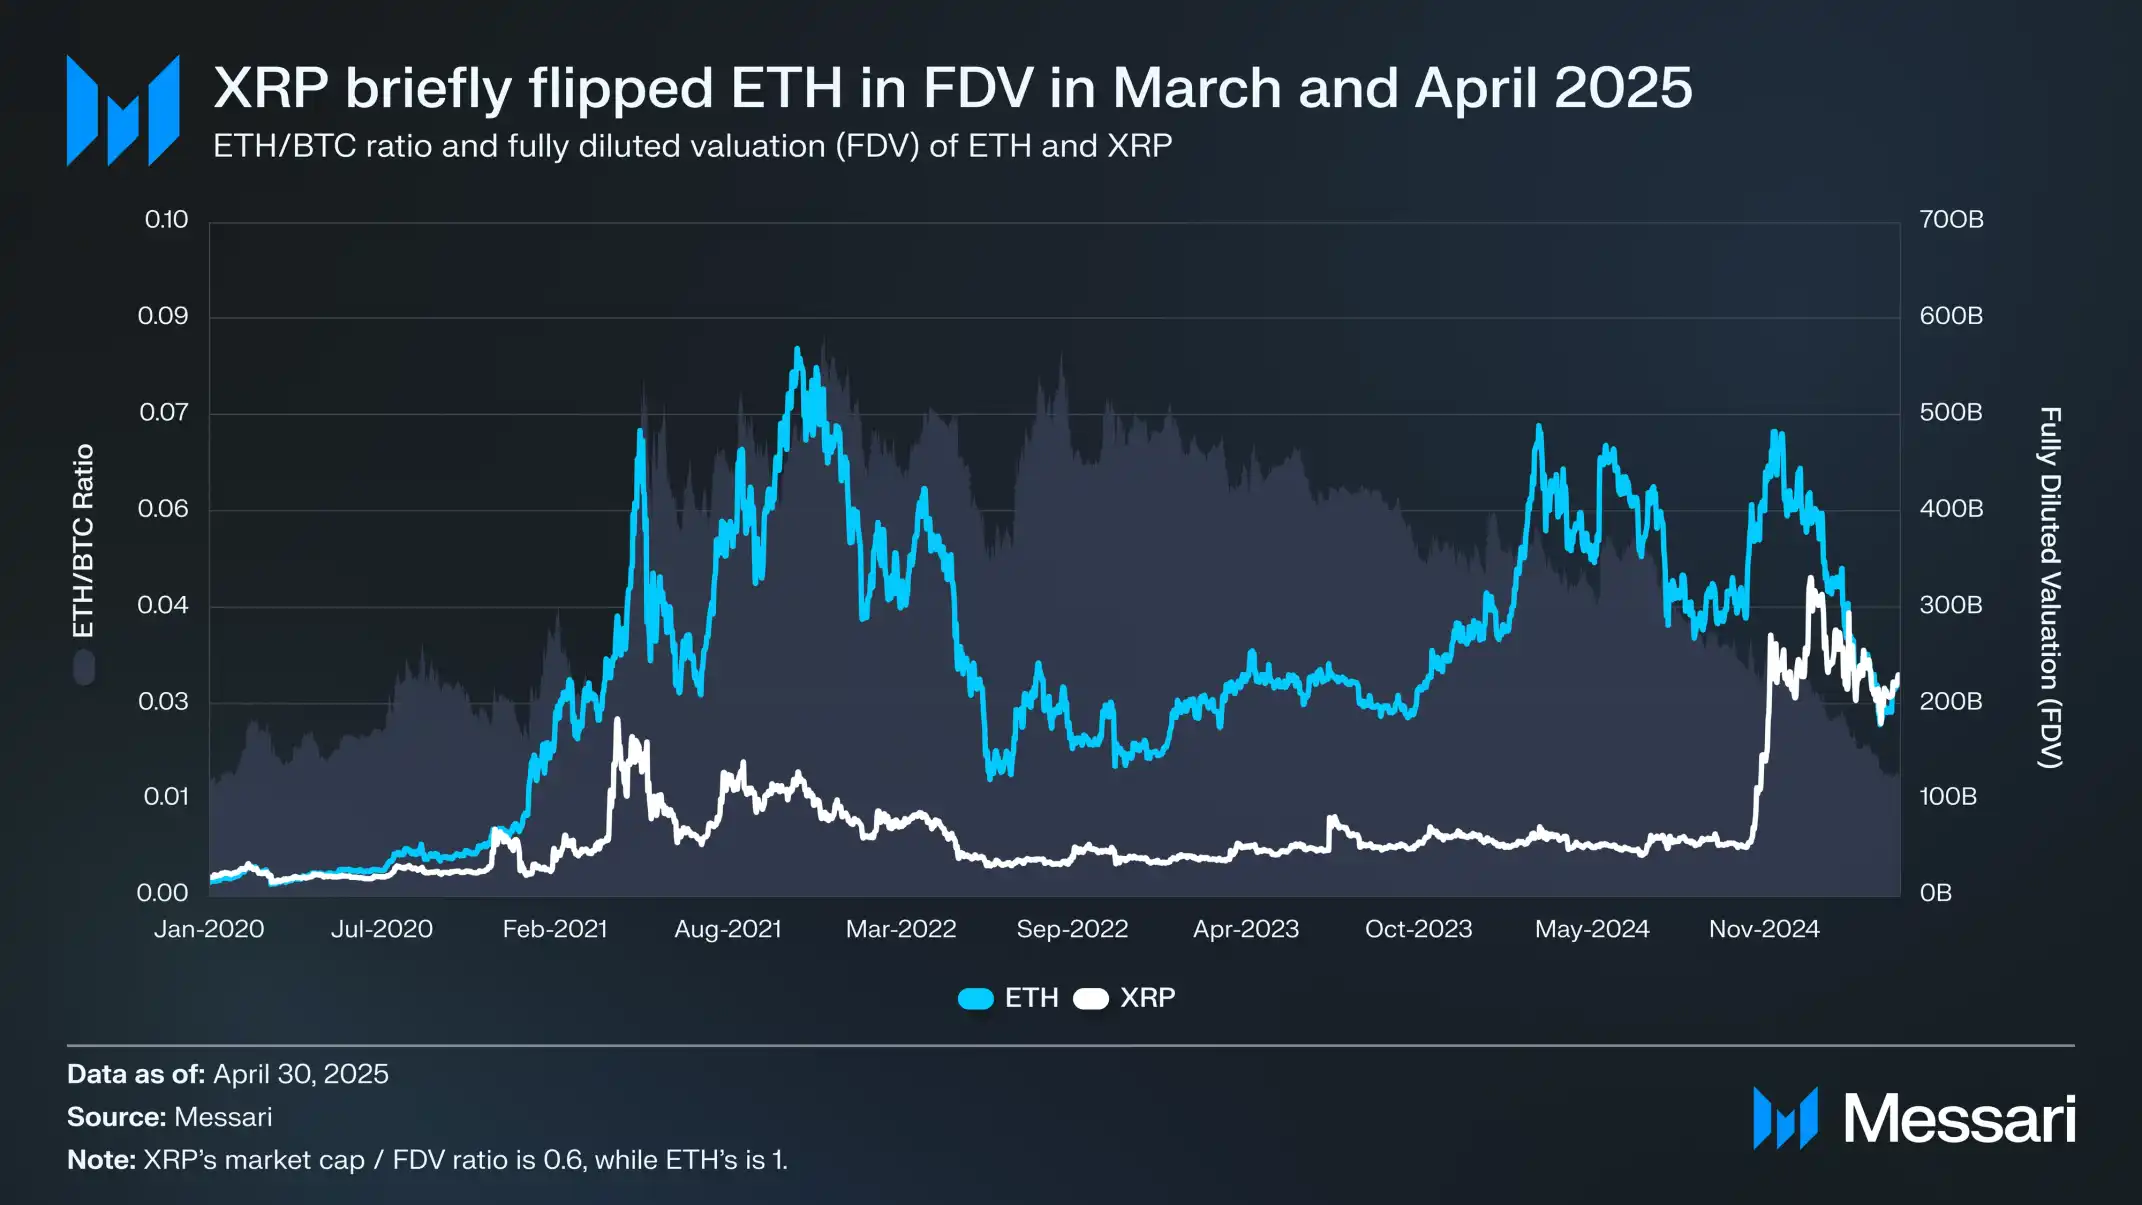
Este debate pareció llegar a su punto álgido durante la primera mitad de este año. En marzo, XRP superó brevemente a ETH en valoración totalmente diluida (FDV) (cabe señalar que ETH tiene toda su oferta en circulación, mientras que actualmente solo está en circulación alrededor de 60% de la oferta de XRP).
El 16/03, la FDV de ETH era de aproximadamente $227.650 M, mientras que la FDV de XRP llegó a $239.230 M, un resultado que casi nadie habría imaginado un año antes. Después, el 08/04/2025, el tipo de cambio ETH/BTC cayó por debajo de 0.02, por primera vez desde 02/2020. En otras palabras, se revirtió por completo todo el rendimiento superior de ETH frente a BTC durante el ciclo anterior.
Para entonces, el sentimiento del mercado en torno a ETH había caído a sus niveles más bajos en años.
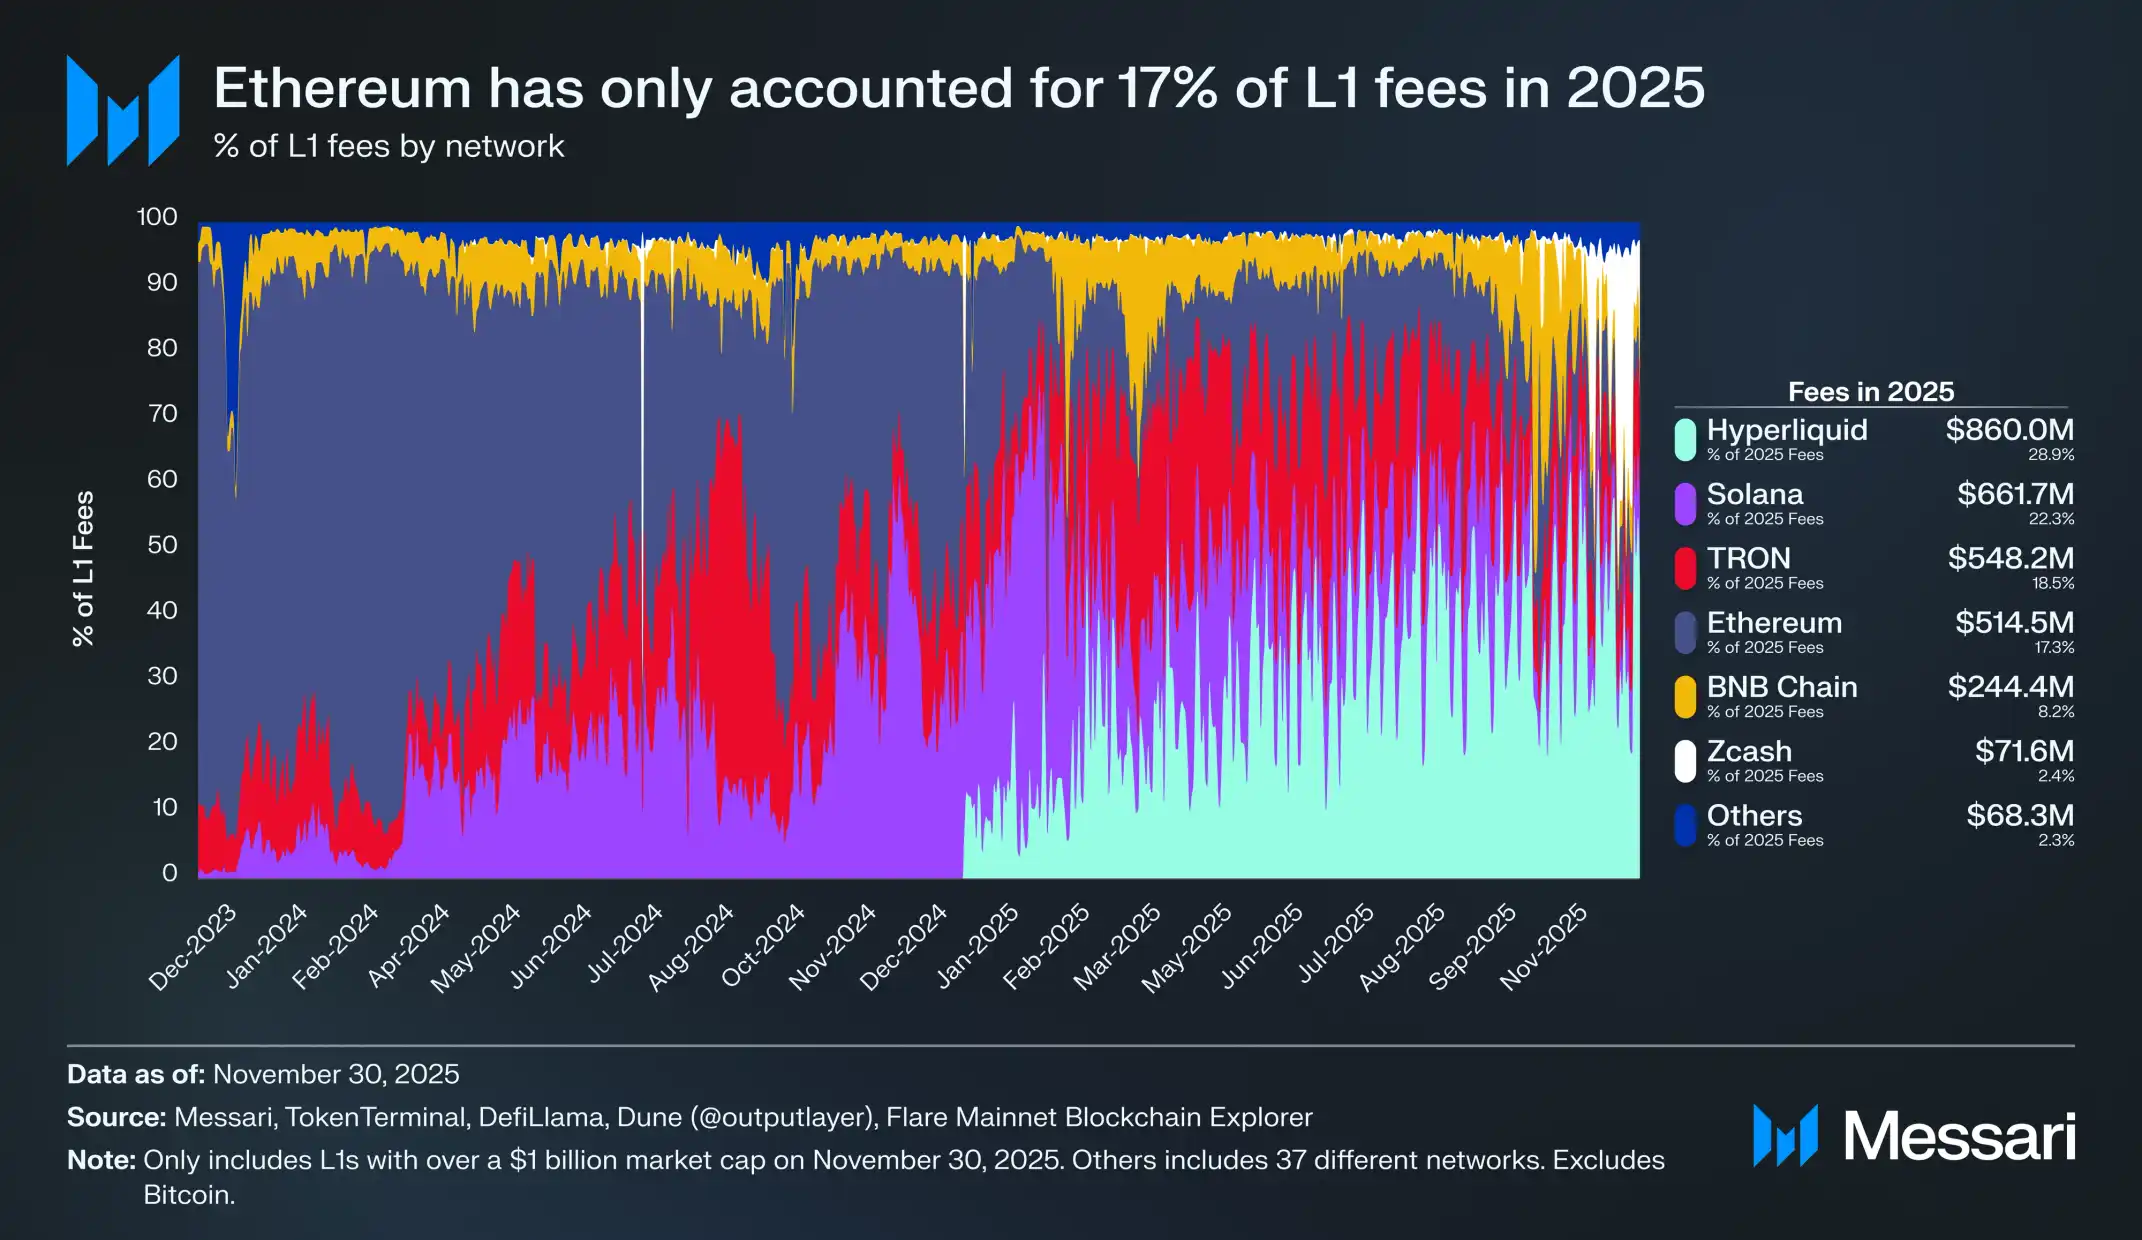
Peor aún, el rendimiento del precio es solo una parte del problema. A medida que el ecosistema competitivo sigue creciendo, la participación de Ethereum en las tarifas de transacción L1 ha disminuido de forma constante. Solana recuperó terreno en 2024, mientras que Hyperliquid irrumpió en 2025; juntas, comprimieron la participación de Ethereum en las tarifas a 17%, lo que la dejó en el cuarto puesto entre todas las L1, un marcado contraste con su antiguo primer lugar apenas un año antes y una caída abrupta.
Las tarifas no son la única medida importante, pero sin duda son una señal clara de hacia dónde se desplaza la actividad económica. Actualmente, Ethereum enfrenta el entorno competitivo más intenso de toda su historia.
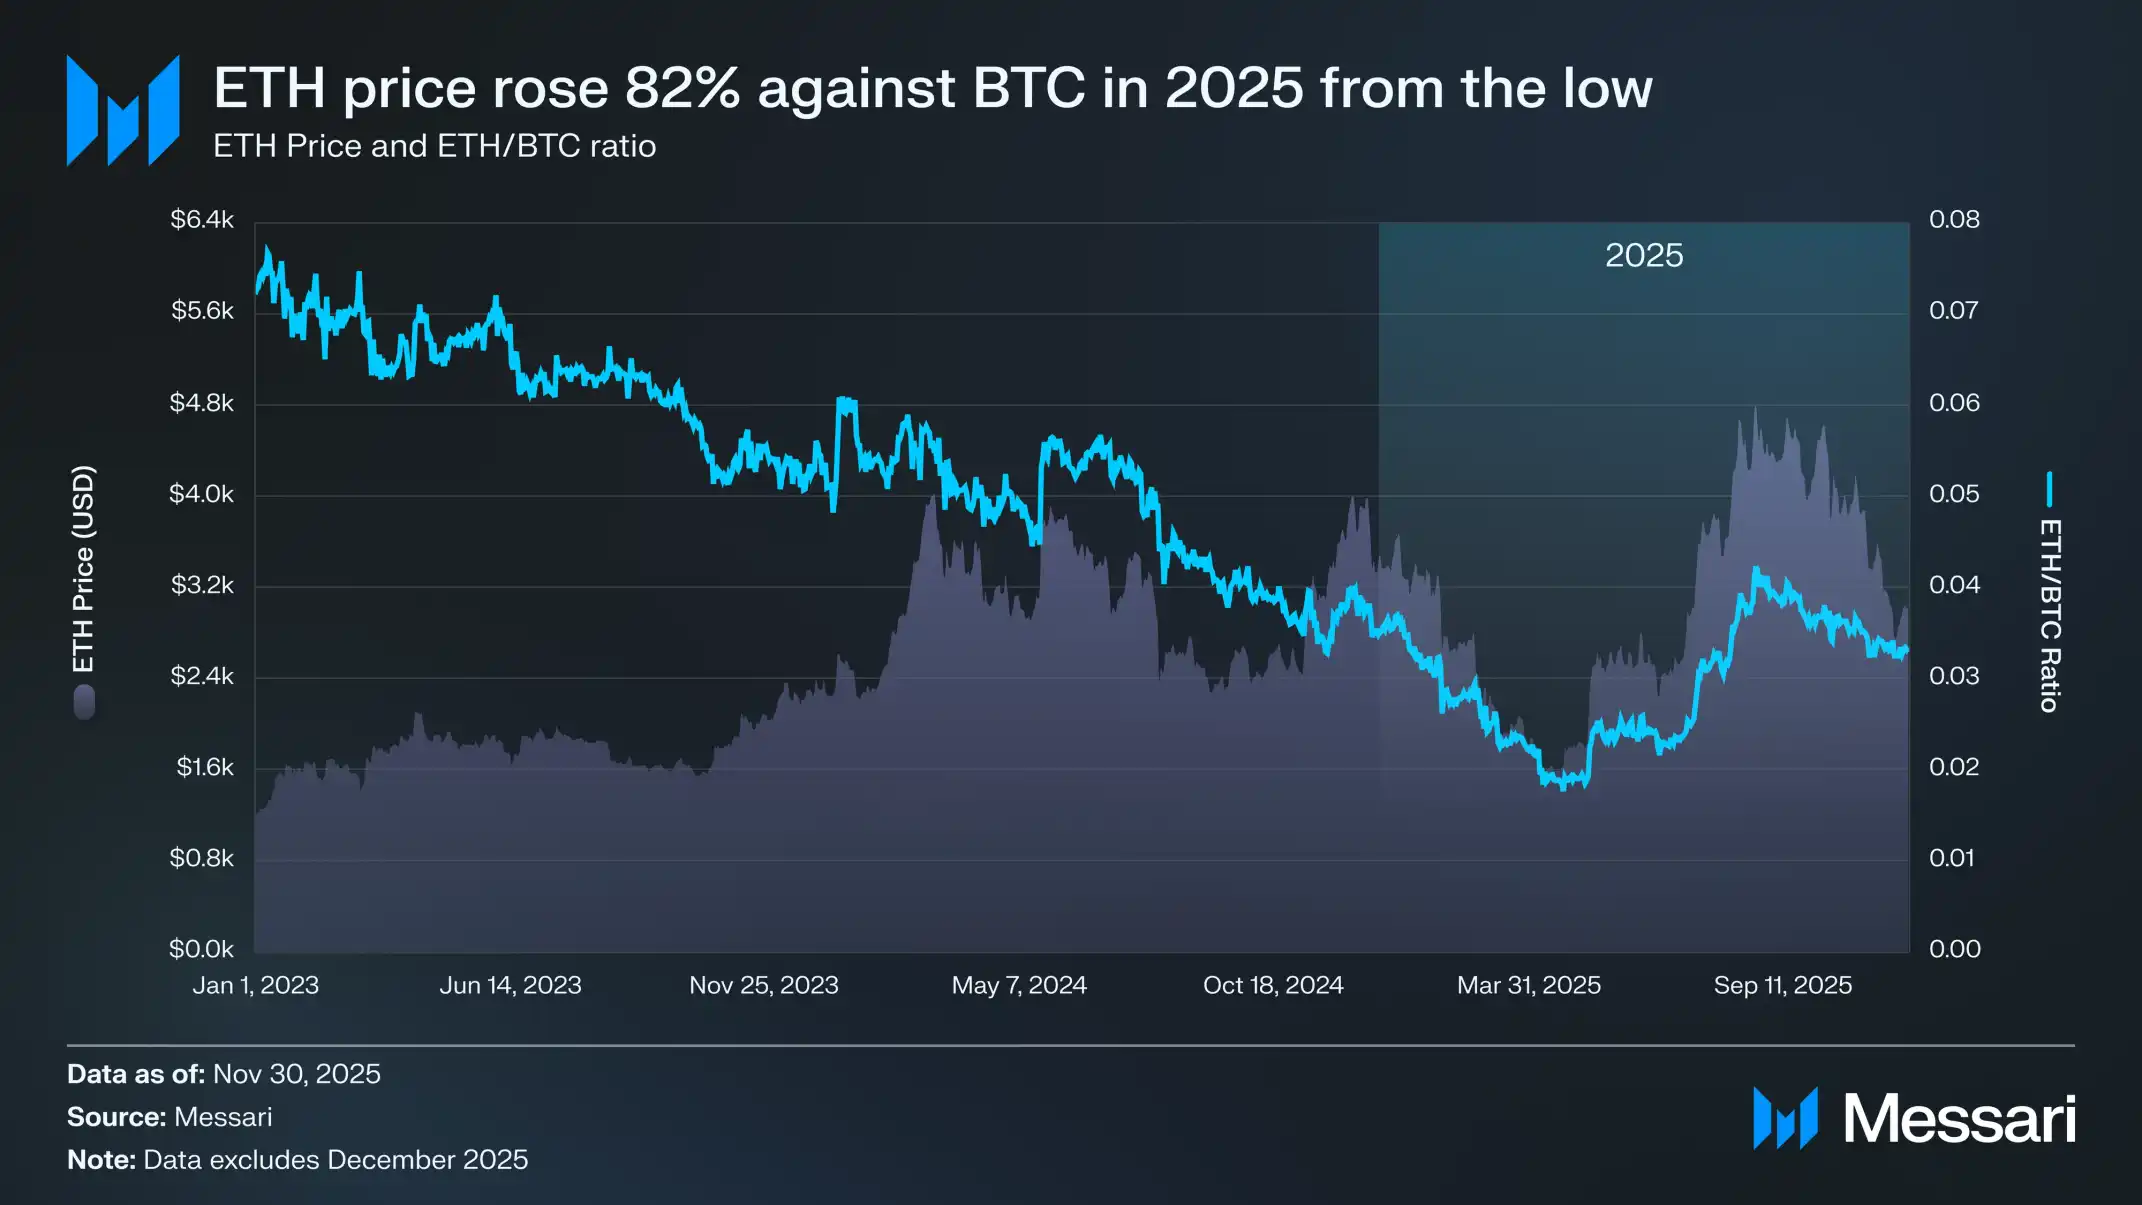
Sin embargo, la historia ha demostrado una y otra vez que los giros más importantes del mercado cripto suelen surgir en los momentos de mayor pesimismo. Cuando muchos consideran que ETH es un «activo fallido» y el mercado lo abandona, muchos de sus supuestos «problemas» ya están plenamente descontados en el mercado.
En 05/2025 aparecieron las primeras señales de un pesimismo excesivo en el mercado. Desde entonces, tanto la relación ETH/BTC como el precio de ETH en USD han revertido notablemente su tendencia. La relación ETH/BTC subió desde un mínimo de 0.017 en abril hasta 0.042 en agosto, un aumento de 139%; al mismo tiempo, ETH pasó de $1.646 a $4.793 durante el mismo periodo, un incremento acumulado de 191%. Este impulso alcanzó su punto máximo el 24/08, cuando ETH marcó un nuevo máximo histórico de $4.946.
Tras este ciclo de revaluación, el mercado fue entendiendo poco a poco que la trayectoria general de ETH había girado hacia una nueva etapa de fortaleza. Los cambios en el liderazgo de la Ethereum Foundation (que se analizan más adelante en este documento), junto con la aparición de tesorerías de activos digitales centradas en ETH, inyectaron al mercado un grado de certeza y confianza que había faltado visiblemente durante el último año.
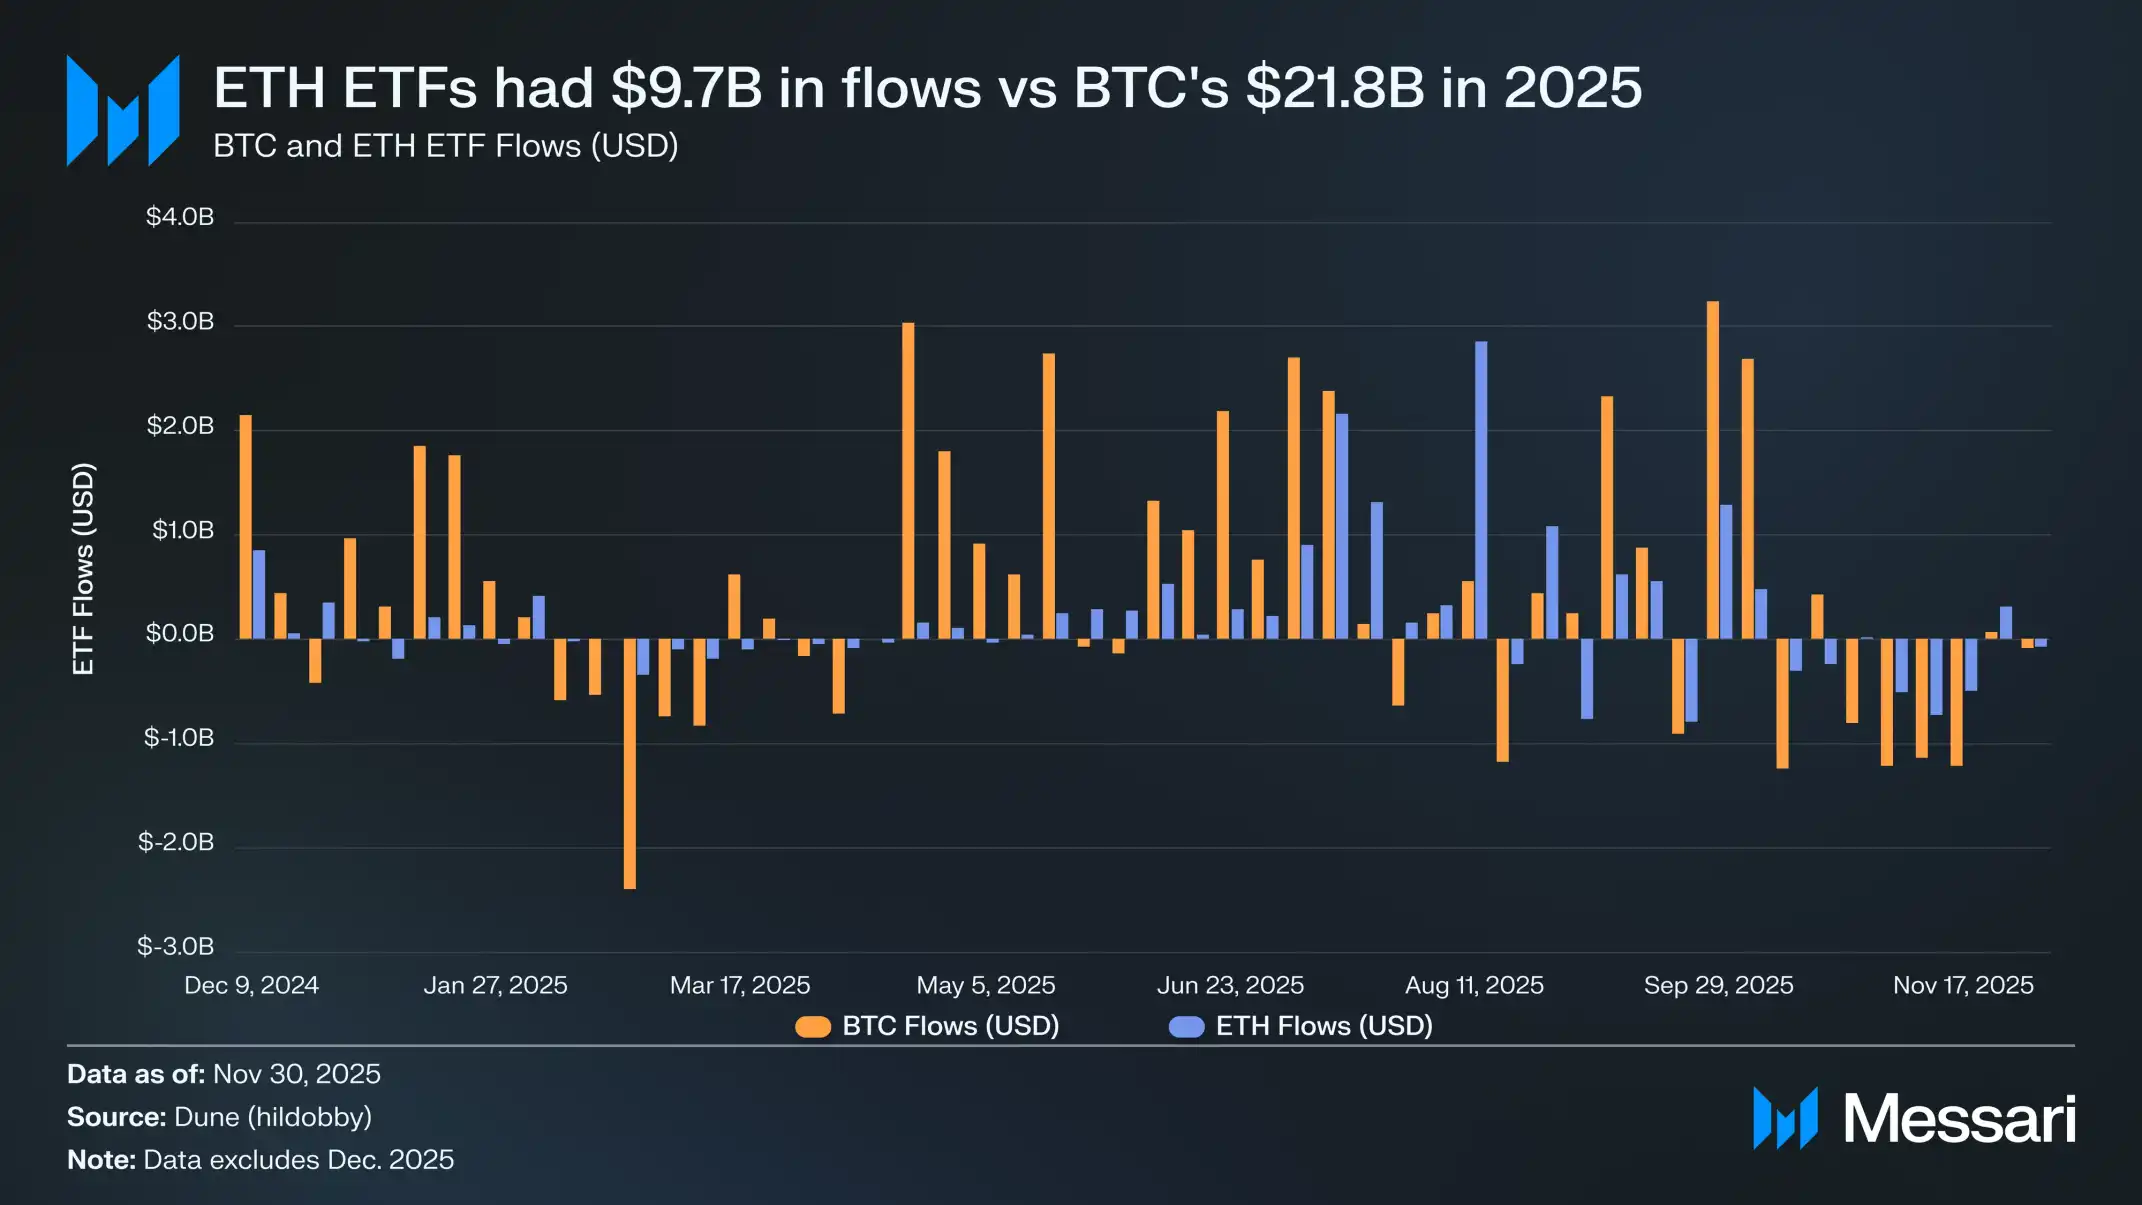
Antes de este repunte, la divergencia entre BTC y ETH era especialmente evidente en sus respectivos mercados de ETF. El lanzamiento del ETF spot de ETH en 07/2024 registró inicialmente entradas de capital muy débiles. Durante los primeros seis meses, su entrada neta acumulada fue de apenas $24.100 M, una cifra bastante discreta frente al desempeño récord del ETF spot de BTC.
Sin embargo, con la recuperación de ETH, las inquietudes sobre los flujos de capital de los ETF se revirtieron por completo. Durante el año siguiente, el ETF spot de ETH atrajo un total de $97.200 M, mientras que el ETF de BTC registró entradas de $217.800 M en el mismo periodo. Si se tiene en cuenta que la capitalización de mercado de BTC es casi cinco veces mayor que la de ETH, la diferencia entre las entradas de capital fue de apenas 2.2 veces, muy por debajo de las expectativas del mercado.
En otras palabras, al ajustar por capitalización de mercado, la demanda del ETF de ETH en realidad fue mayor que la del ETF de BTC, lo que supone un giro radical frente al relato anterior de que «las instituciones no tienen un interés sustancial en ETH». En ciertas etapas, ETH incluso superó a BTC en todos los frentes.
Entre 26/05 y 25/08, las entradas de capital al ETF de ETH alcanzaron $10.200 M, por encima de los $9.790 M de BTC durante el mismo periodo. Fue el primer periodo claramente definido en el que la demanda institucional se inclinó hacia ETH.
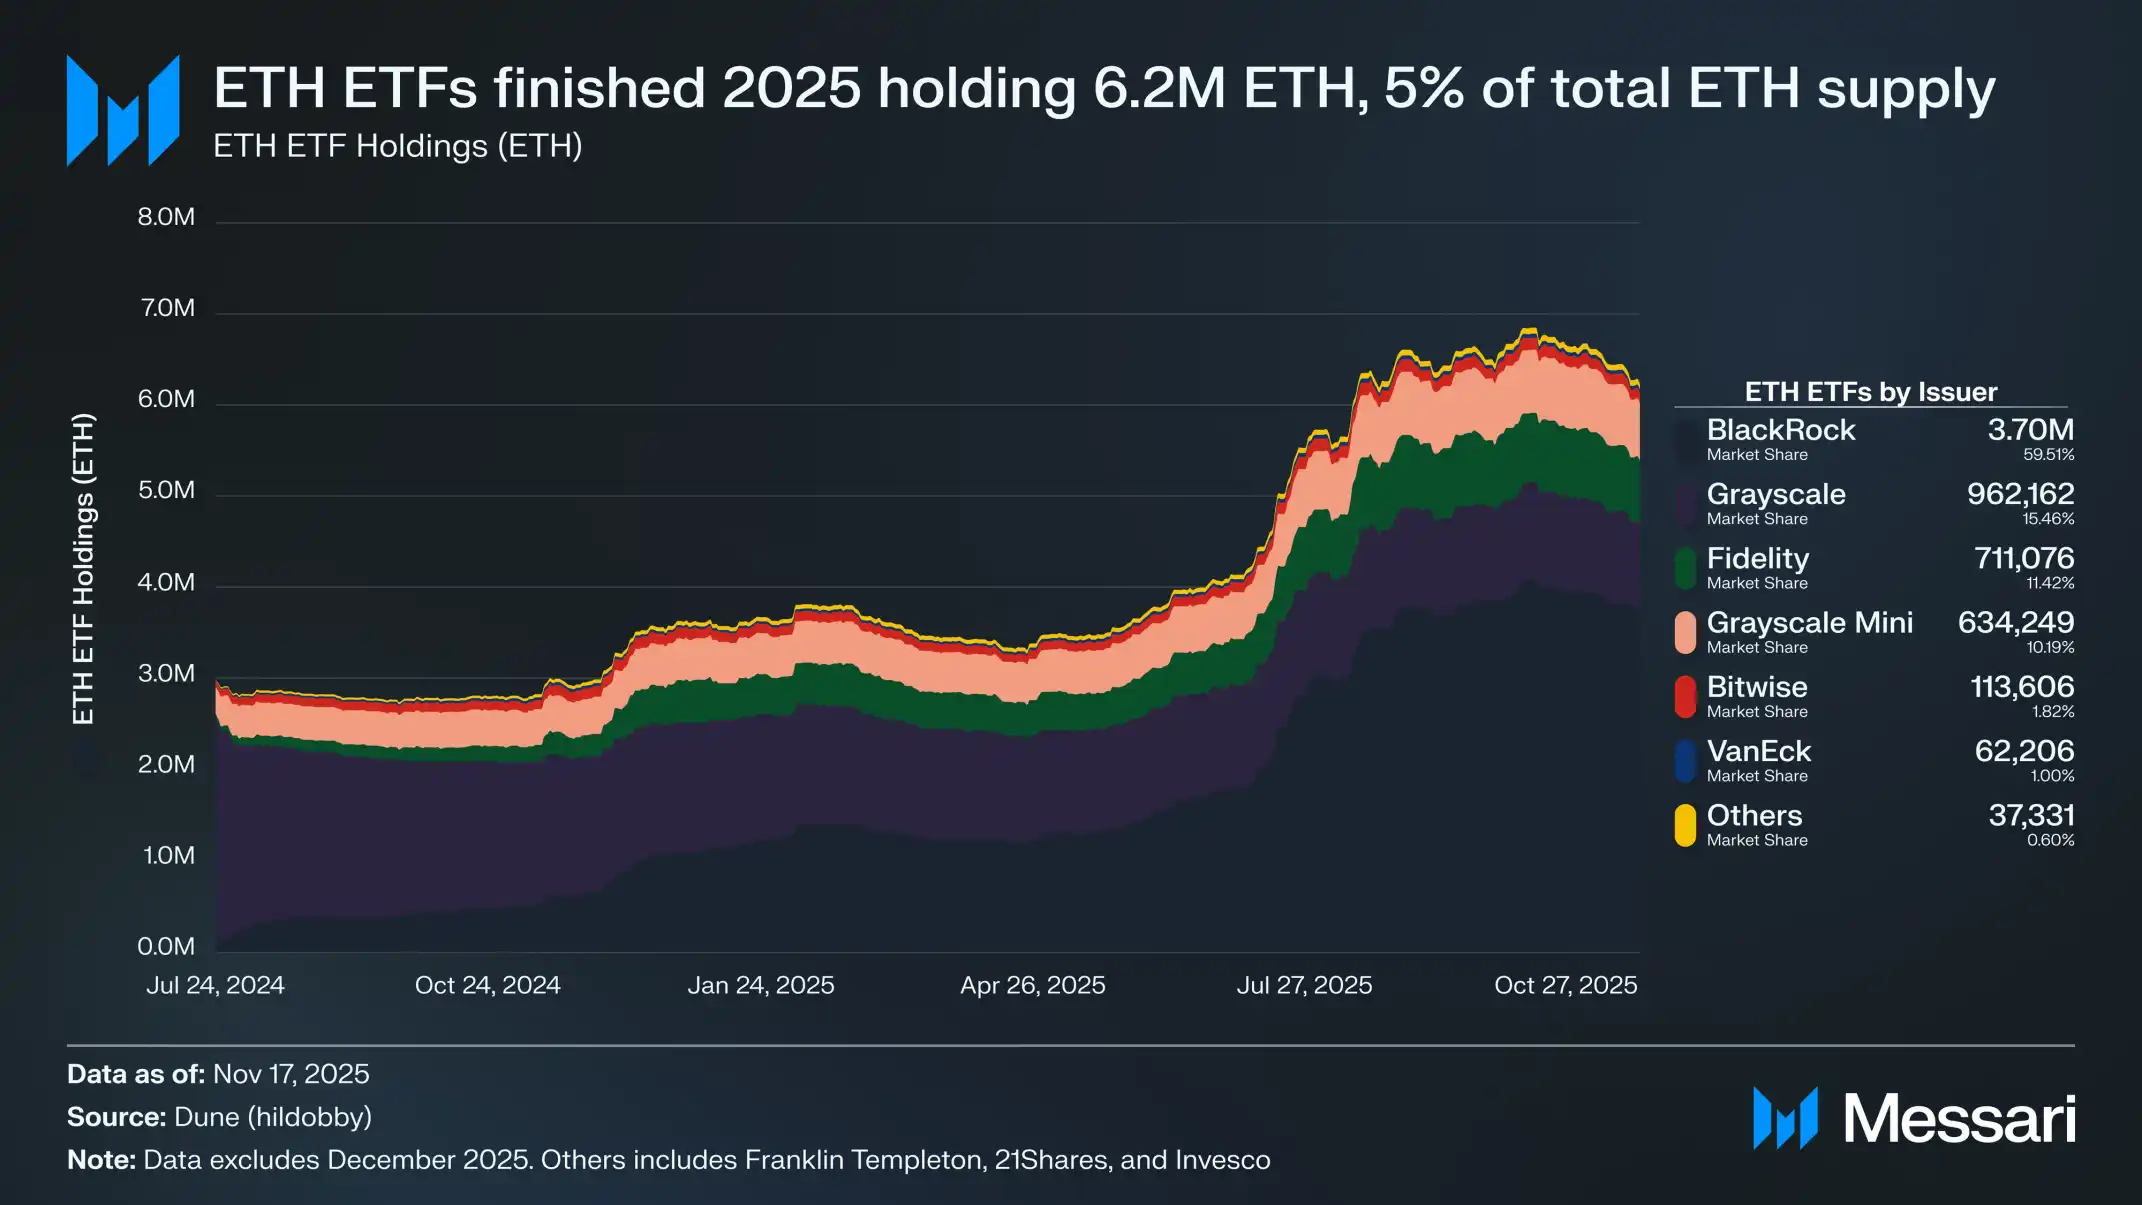
Desde la perspectiva de los emisores de ETF, BlackRock consolidó aún más su posición dominante en el mercado de ETF. A fines de 2025, BlackRock tenía 3,7M ETH, lo que representaba aproximadamente 60% de todo el mercado de ETF spot de ETH. Esta cifra suponía un aumento de 241% frente a fines de 2024, la mayor tasa de crecimiento anual entre todos los emisores.
En conjunto, los ETF spot de ETH tenían 6,2M ETH al cierre del año, equivalentes a alrededor de 5% de la oferta total de ETH.
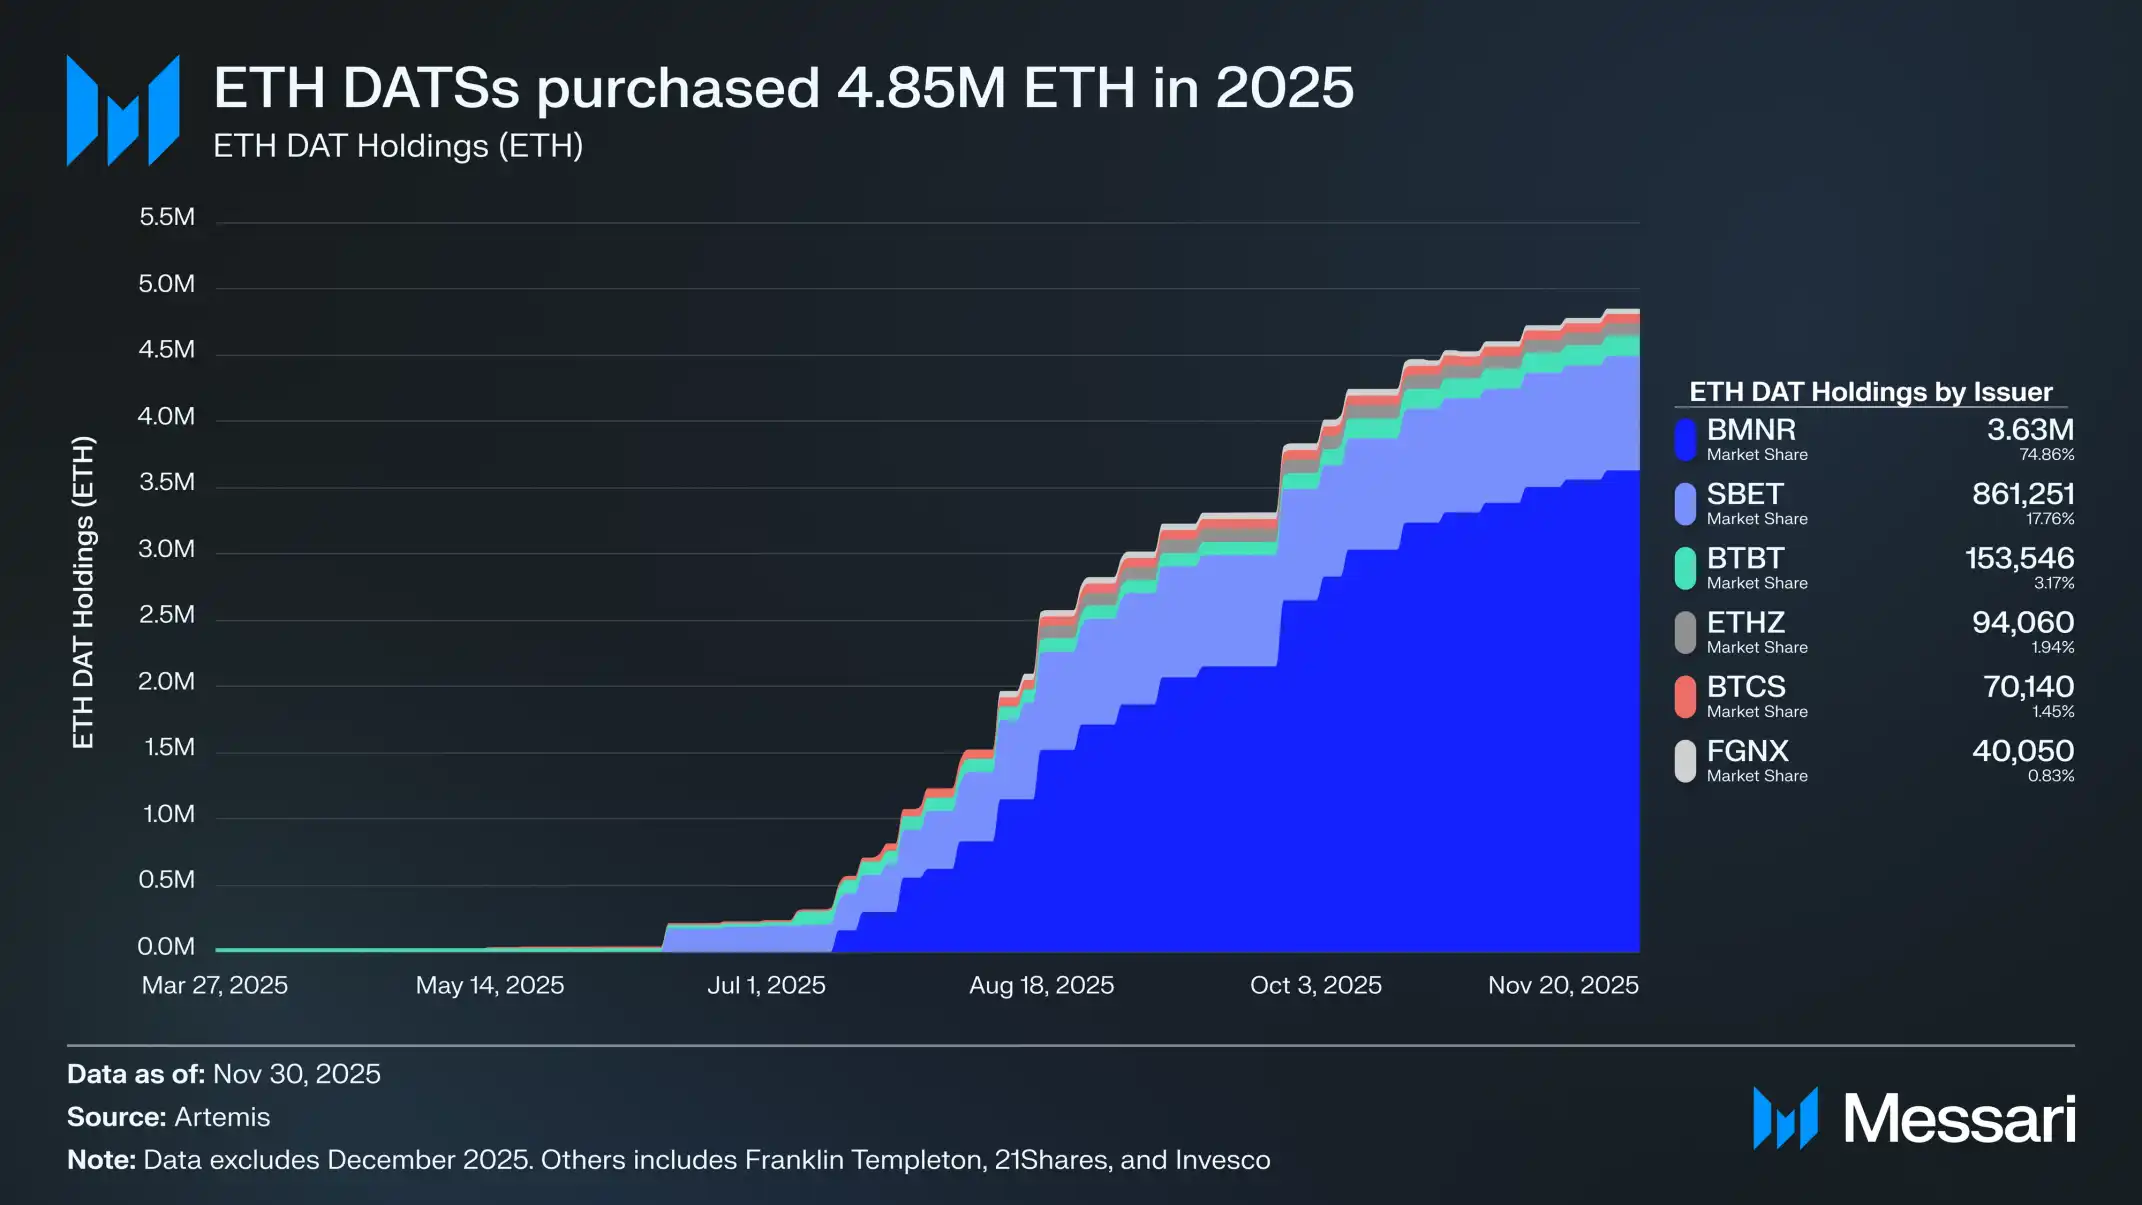
Detrás del sólido repunte de ETH, el cambio más importante fue la aparición de tesorerías de activos digitales (DAT) centradas en ETH. Las DAT aportaron a ETH una fuente de demanda estable y repetible, nunca antes vista, y ejercieron un efecto de anclaje sobre los precios de los activos de una manera que el capital especulativo o basado en narrativas no podía lograr. Si el movimiento del precio de ETH marcó un punto de inflexión visible, fue la acumulación continua de las DAT lo que sustentó el profundo cambio estructural que produjo ese giro.
Las DAT han tenido un impacto significativo en el precio de ETH. A lo largo de 2025, las DAT aumentaron en conjunto sus tenencias de ETH en aproximadamente 4,8M ETH, equivalentes a 4% de la oferta total de ETH. Entre ellas, la DAT de ETH más agresiva es Bitmine (BMNR), dirigida por Tom Lee: una empresa que originalmente se dedicaba a la minería de Bitcoin y que en 07/2025 empezó a trasladar su tesorería y su estructura de capital a ETH. Entre julio y noviembre, Bitmine acumuló 3,63M ETH, lo que representaba 75% de todas las tenencias de las DAT y la convirtió en la líder indiscutible del sector.
A pesar del contundente giro de ETH, este rally finalmente perdió fuerza. Para 30/11, ETH había caído desde su máximo de agosto hasta $2.991, un nivel no solo muy inferior al máximo de este rally, sino también por debajo del máximo histórico del ciclo anterior, de $4.878. En comparación con abril, la situación general de ETH había mejorado considerablemente, pero este repunte no eliminó las preocupaciones estructurales que inicialmente dieron origen a la tesis bajista. Si algo cambió, fue que el debate en torno a ETH se volvió más intenso que nunca.
Del lado favorable, ETH muestra muchas similitudes con BTC en la época en que Bitcoin se consolidaba como activo de reserva: las entradas de capital a los ETF ya no son lentas; las tesorerías de activos digitales se han convertido en una fuente de demanda sostenida; y, lo que es más importante, cada vez más participantes del mercado empiezan a ver ETH como un activo especial y distinto de otros tokens L1. Para algunos, ya forma parte del mismo marco monetario que BTC.
Sin embargo, las principales inquietudes que afectaban a ETH a principios de año siguen vigentes. Los fundamentos de Ethereum no se han recuperado por completo; su participación en las tarifas de transacción L1 continúa siendo desplazada por competidores fuertes como Solana y Hyperliquid; y la actividad on-chain en la capa base sigue muy por debajo del máximo del ciclo anterior. Mientras tanto, a pesar del fuerte repunte de ETH, BTC se ha mantenido firmemente por encima de su máximo histórico, mientras que ETH todavía no ha recuperado su máximo anterior. Incluso durante los meses en que ETH tuvo su mejor desempeño, una parte considerable de sus holders vio el aumento de precio como una oportunidad para obtener liquidez y salir, no como una confirmación de su narrativa monetaria a largo plazo.
La cuestión central de este debate no es si Ethereum tiene «valor», sino cómo: ¿cómo obtiene valor el activo ETH de la red Ethereum?
En el ciclo anterior, el mercado solía asumir que ETH captaría valor directamente del éxito de Ethereum. Esta era una parte fundamental de la narrativa de «Ultrasound Money»: a medida que Ethereum se volviera más útil, la red quemaría una cantidad significativa de ETH y lo convertiría en un activo deflacionario que acumula valor.
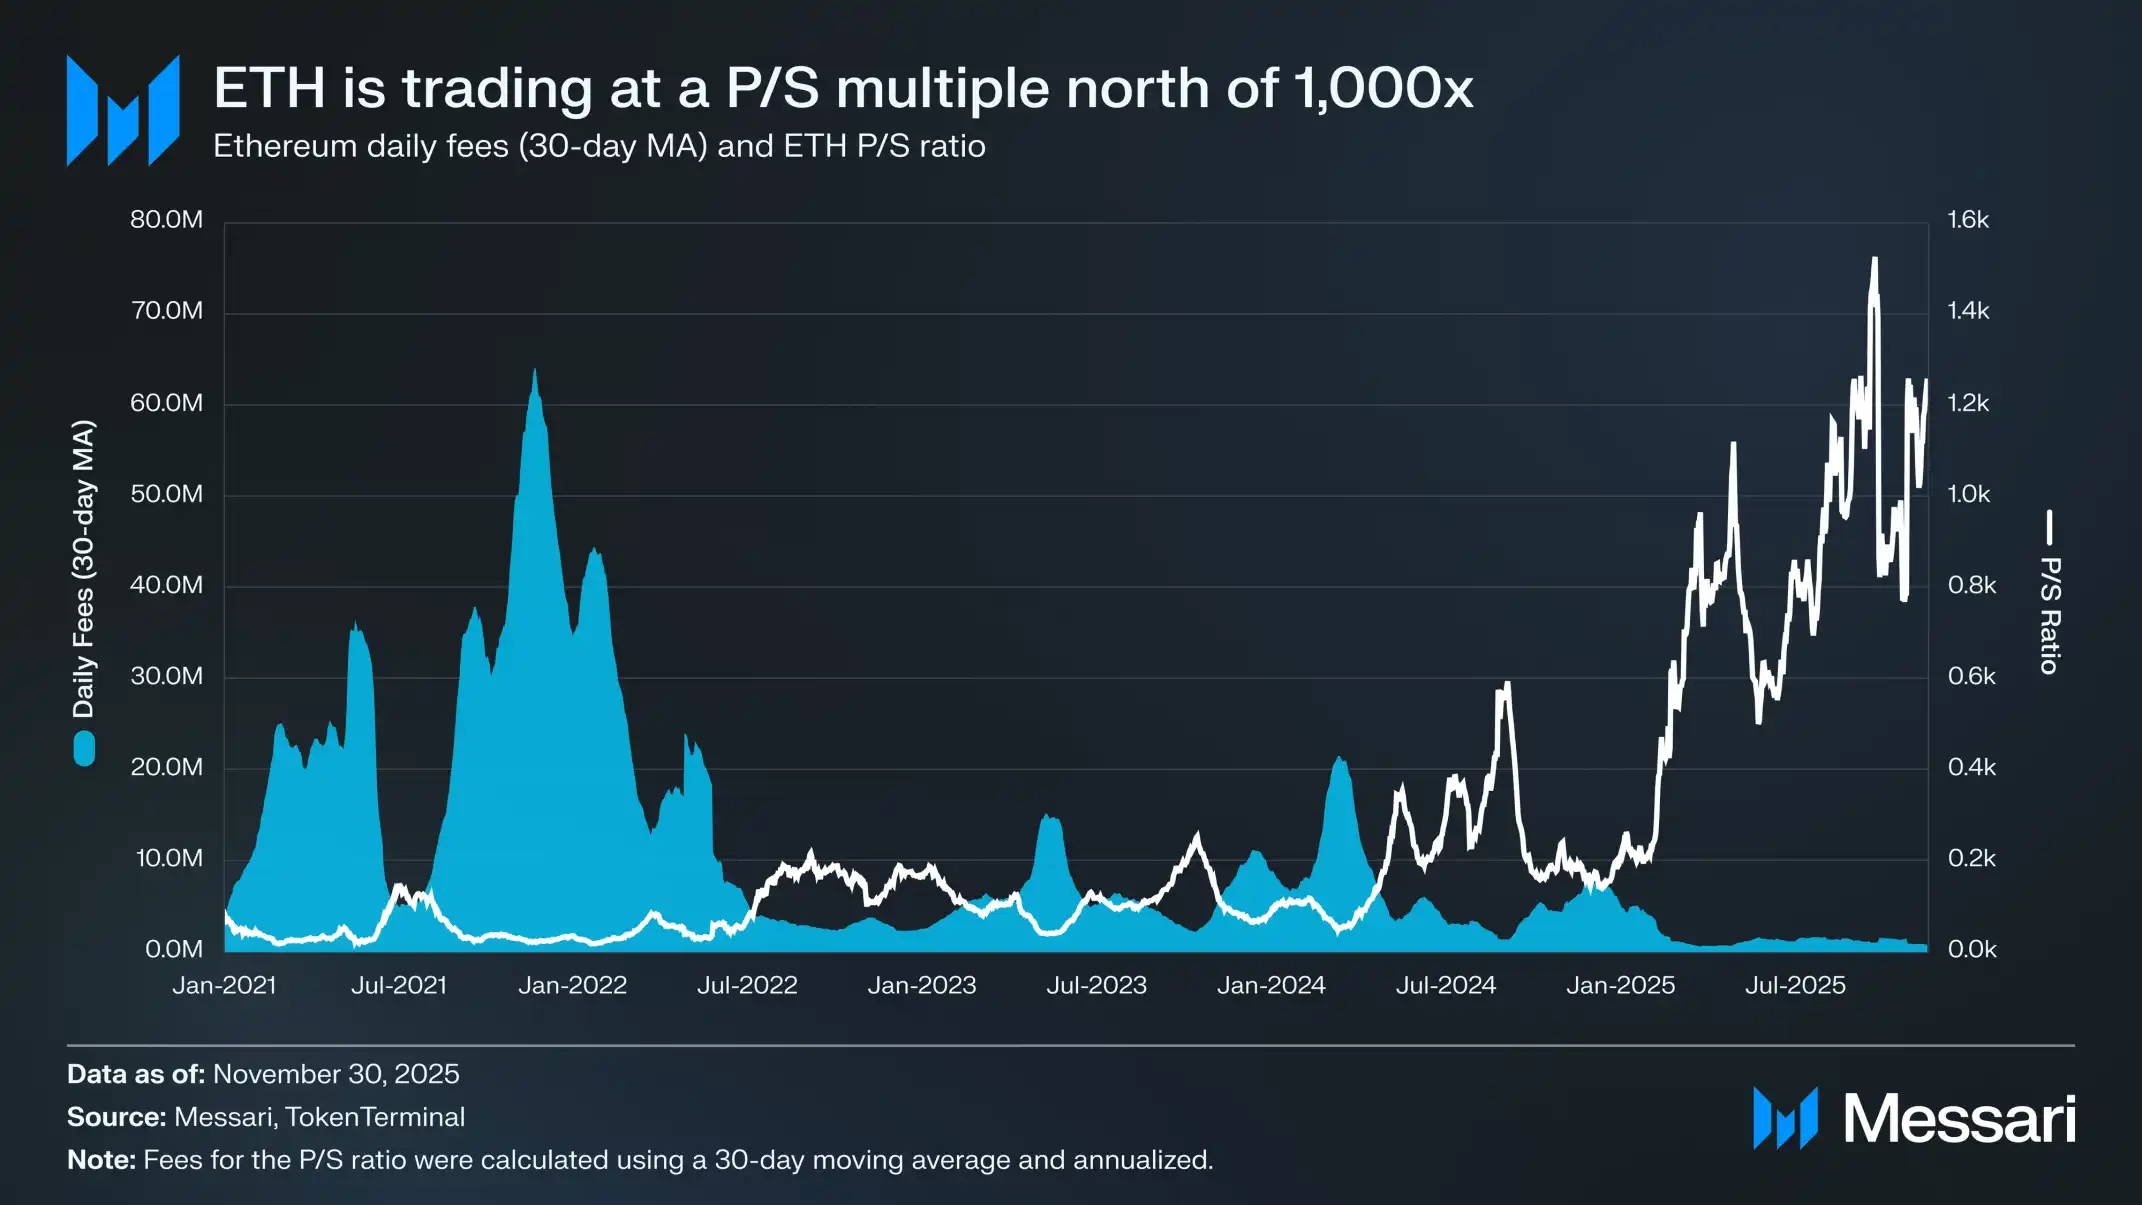
Hoy podemos afirmar con bastante confianza que las cosas no evolucionarán como se había imaginado. Los ingresos por tarifas de Ethereum se han desplomado considerablemente y no hay señales claras de recuperación; además, su principal fuente de crecimiento actual —los RWA y la participación institucional— utiliza principalmente el dólar estadounidense como moneda base, no ETH.
En este contexto, el valor de ETH dependerá de su capacidad para captar valor «indirectamente» del éxito de Ethereum. Sin embargo, en comparación con la captura de valor directa y mecanística, la captura indirecta tiene mucha más incertidumbre. Depende de una expectativa: a medida que aumente la importancia de Ethereum a nivel de sistema, más usuarios y capital elegirán considerar ETH como dinero cripto y reserva de valor.
Sin embargo, a diferencia de los mecanismos de captura directa de valor, este proceso no ofrece garantías. Depende por completo de las preferencias sociales y las creencias colectivas, lo cual no es un defecto en sí mismo (una sección anterior explicó que BTC acumuló valor precisamente de esta manera), pero también significa que el desempeño del precio de ETH ya no está directamente vinculado a la actividad económica de Ethereum de forma determinista.
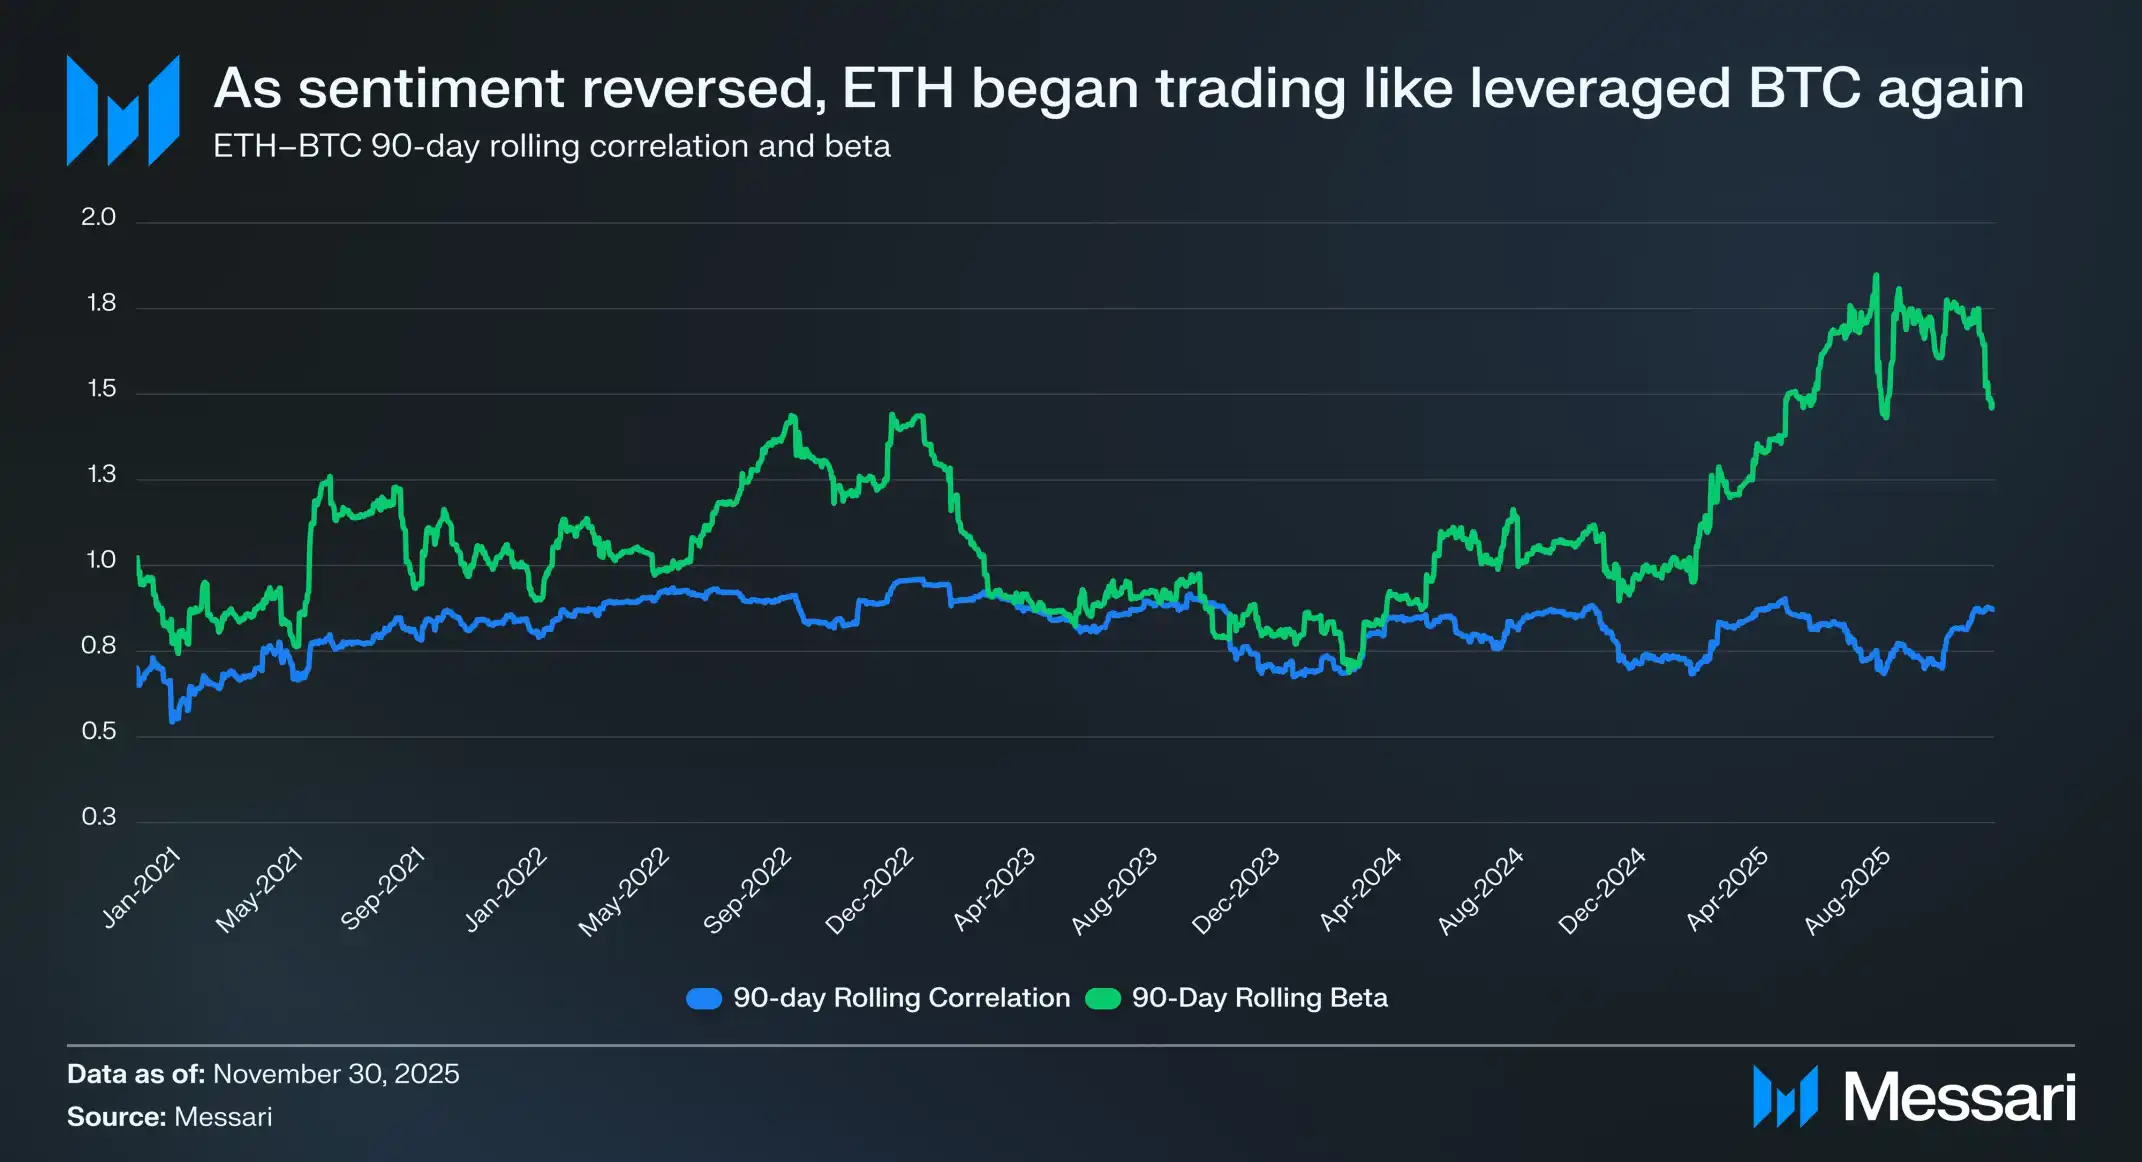
En última instancia, todos estos factores harán que el debate sobre ETH vuelva a su tensión central. Es posible que ETH esté acumulando alguna forma de prima monetaria, pero esta prima siempre queda por detrás de Bitcoin y está subordinada a él. Una vez más, el mercado ve ETH como una expresión apalancada de la narrativa monetaria de Bitcoin, en lugar de considerarlo un activo monetario independiente.
En 2025, la correlación móvil a 90 días entre ETH y BTC se mantuvo, en su mayor parte, en el rango de 0.7 a 0.9, mientras que su beta móvil subió a máximos de varios años y, en ocasiones, superó 1.8. Esto significa que la volatilidad de ETH superó considerablemente la de BTC, pero su tendencia de precio siguió dependiendo en gran medida de BTC.
Se trata de una distinción sutil, pero sumamente importante. Actualmente, la relación monetaria de ETH se está consolidando porque la narrativa monetaria de Bitcoin sigue siendo fuerte. Mientras el mercado siga creyendo que Bitcoin es una reserva de valor no soberana, algunos participantes marginales estarán dispuestos a extrapolar esa creencia a ETH.
Y si Bitcoin sigue fortaleciéndose en 2026, ETH también tendrá un camino relativamente claro para reducir aún más la brecha con BTC.
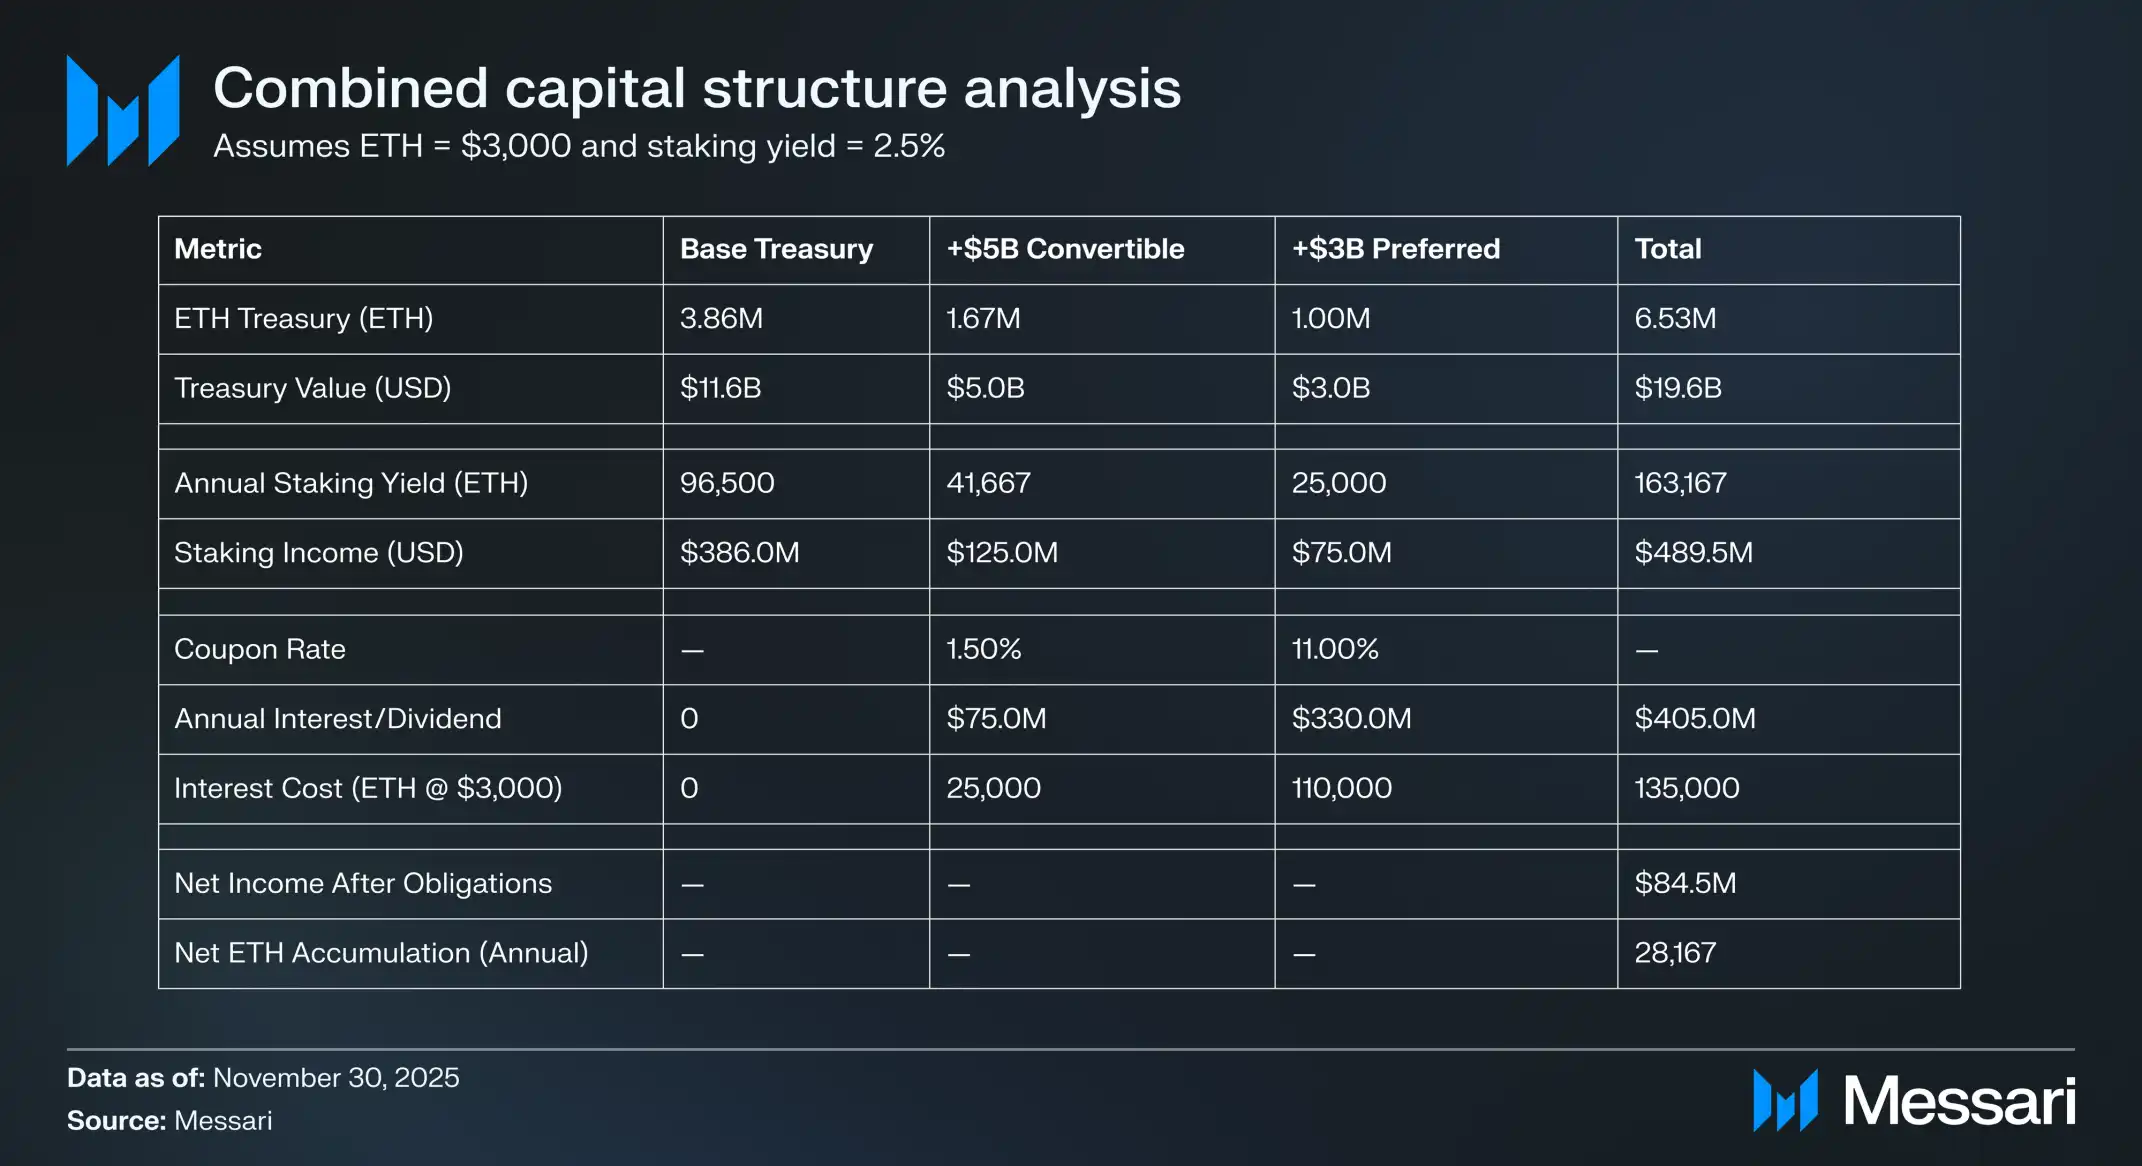
Las DAT de Ethereum aún están en las primeras etapas de su ciclo de vida y, hasta ahora, han acumulado ETH principalmente mediante financiamiento de capital. Sin embargo, en el nuevo mercado alcista cripto, estas entidades bien podrían explorar más herramientas de estructura de capital y replicar el camino seguido para ampliar la exposición a BTC mediante estrategias que incluyen bonos convertibles y acciones preferentes.
Por ejemplo, una DAT como BitMine podría emitir deuda convertible con intereses bajos junto con capital preferente de mayor rendimiento y usar los fondos obtenidos para comprar ETH directamente. Luego, estas tenencias de ETH podrían ponerse en staking para generar rendimientos continuos. Bajo supuestos razonables, los ingresos del staking podrían compensar parcialmente los gastos fijos por intereses y dividendos, lo que permitiría a la tesorería seguir acumulando ETH en condiciones de mercado favorables y aumentar el apalancamiento de su balance.
Se espera que esta «segunda vida» de las DAT de Ethereum se convierta en otra fuerza que mantenga la beta de ETH elevada frente a BTC para 2026, suponiendo que se reanude un mercado alcista más amplio de BTC.
Desde una perspectiva fundamental, el mercado aún considera que la prima monetaria de ETH depende de la existencia de BTC. ETH todavía no se ha convertido en un activo monetario con una base macroeconómica independiente; se parece más a un beneficiario secundario del consenso monetario de BTC. La reciente recuperación de ETH refleja que una pequeña fracción de los participantes marginales empieza a verlo como un activo más cercano a BTC, en lugar de como un token L1 común. Sin embargo, incluso en una fase de fortaleza relativa, la confianza del mercado en ETH sigue sin poder desligarse de la vigencia de la propia narrativa de BTC.
En resumen, la narrativa monetaria de ETH ya no está destruida, pero dista mucho de estar resuelta. En la estructura actual del mercado, y dado que ETH tiene una beta elevada en relación con BTC, mientras la lógica central de BTC siga desarrollándose, ETH tiene un potencial alcista considerable; además, la demanda estructural de las DAT y las tesorerías corporativas sí le ofrece un impulso al alza. Sin embargo, en el futuro previsible, la trayectoria monetaria de ETH todavía depende de BTC. Hasta que ETH muestre una correlación y una beta menores con BTC —algo que nunca ha ocurrido durante un periodo más largo—, su prima siempre operará a la sombra de BTC.
Zcash: ¿una cobertura frente a BTC?
Entre todos los criptoactivos que no son BTC ni ETH, ZEC fue el que experimentó el cambio más significativo en su percepción monetaria en 2025. Durante años, ZEC permaneció fuera del núcleo del dinero cripto y se percibía como una moneda de privacidad de nicho, no como un verdadero activo monetario. Sin embargo, a medida que aumentan las preocupaciones por la vigilancia y se acelera la institucionalización de Bitcoin, la privacidad vuelve a considerarse un atributo monetario fundamental, no solo una preferencia ideológica marginada.
Bitcoin ya demostró que una moneda digital no soberana puede operar a escala global, pero no logró conservar los atributos de privacidad a los que estamos acostumbrados al usar dinero en efectivo. Cada transacción se transmite en un libro mayor público totalmente transparente, lo que permite que cualquiera la rastree mediante un explorador de bloques. Esto crea una ironía: una herramienta diseñada originalmente para debilitar el control estatal terminó creando, sin proponérselo, un panóptico financiero.
Mediante la criptografía de conocimiento cero, Zcash combina la política monetaria de Bitcoin con las funciones de privacidad del dinero en efectivo. Ningún otro activo digital puede ofrecer una garantía de privacidad tan probada y determinista como el pool protegido más reciente de Zcash. En nuestra opinión, el mercado está reevaluando la posición de ZEC frente a BTC a partir de esto: lo ve como una forma de dinero cripto con propiedades ideales y posiciona a ZEC como una cobertura ante el auge de los Estados de vigilancia y la institucionalización de Bitcoin.
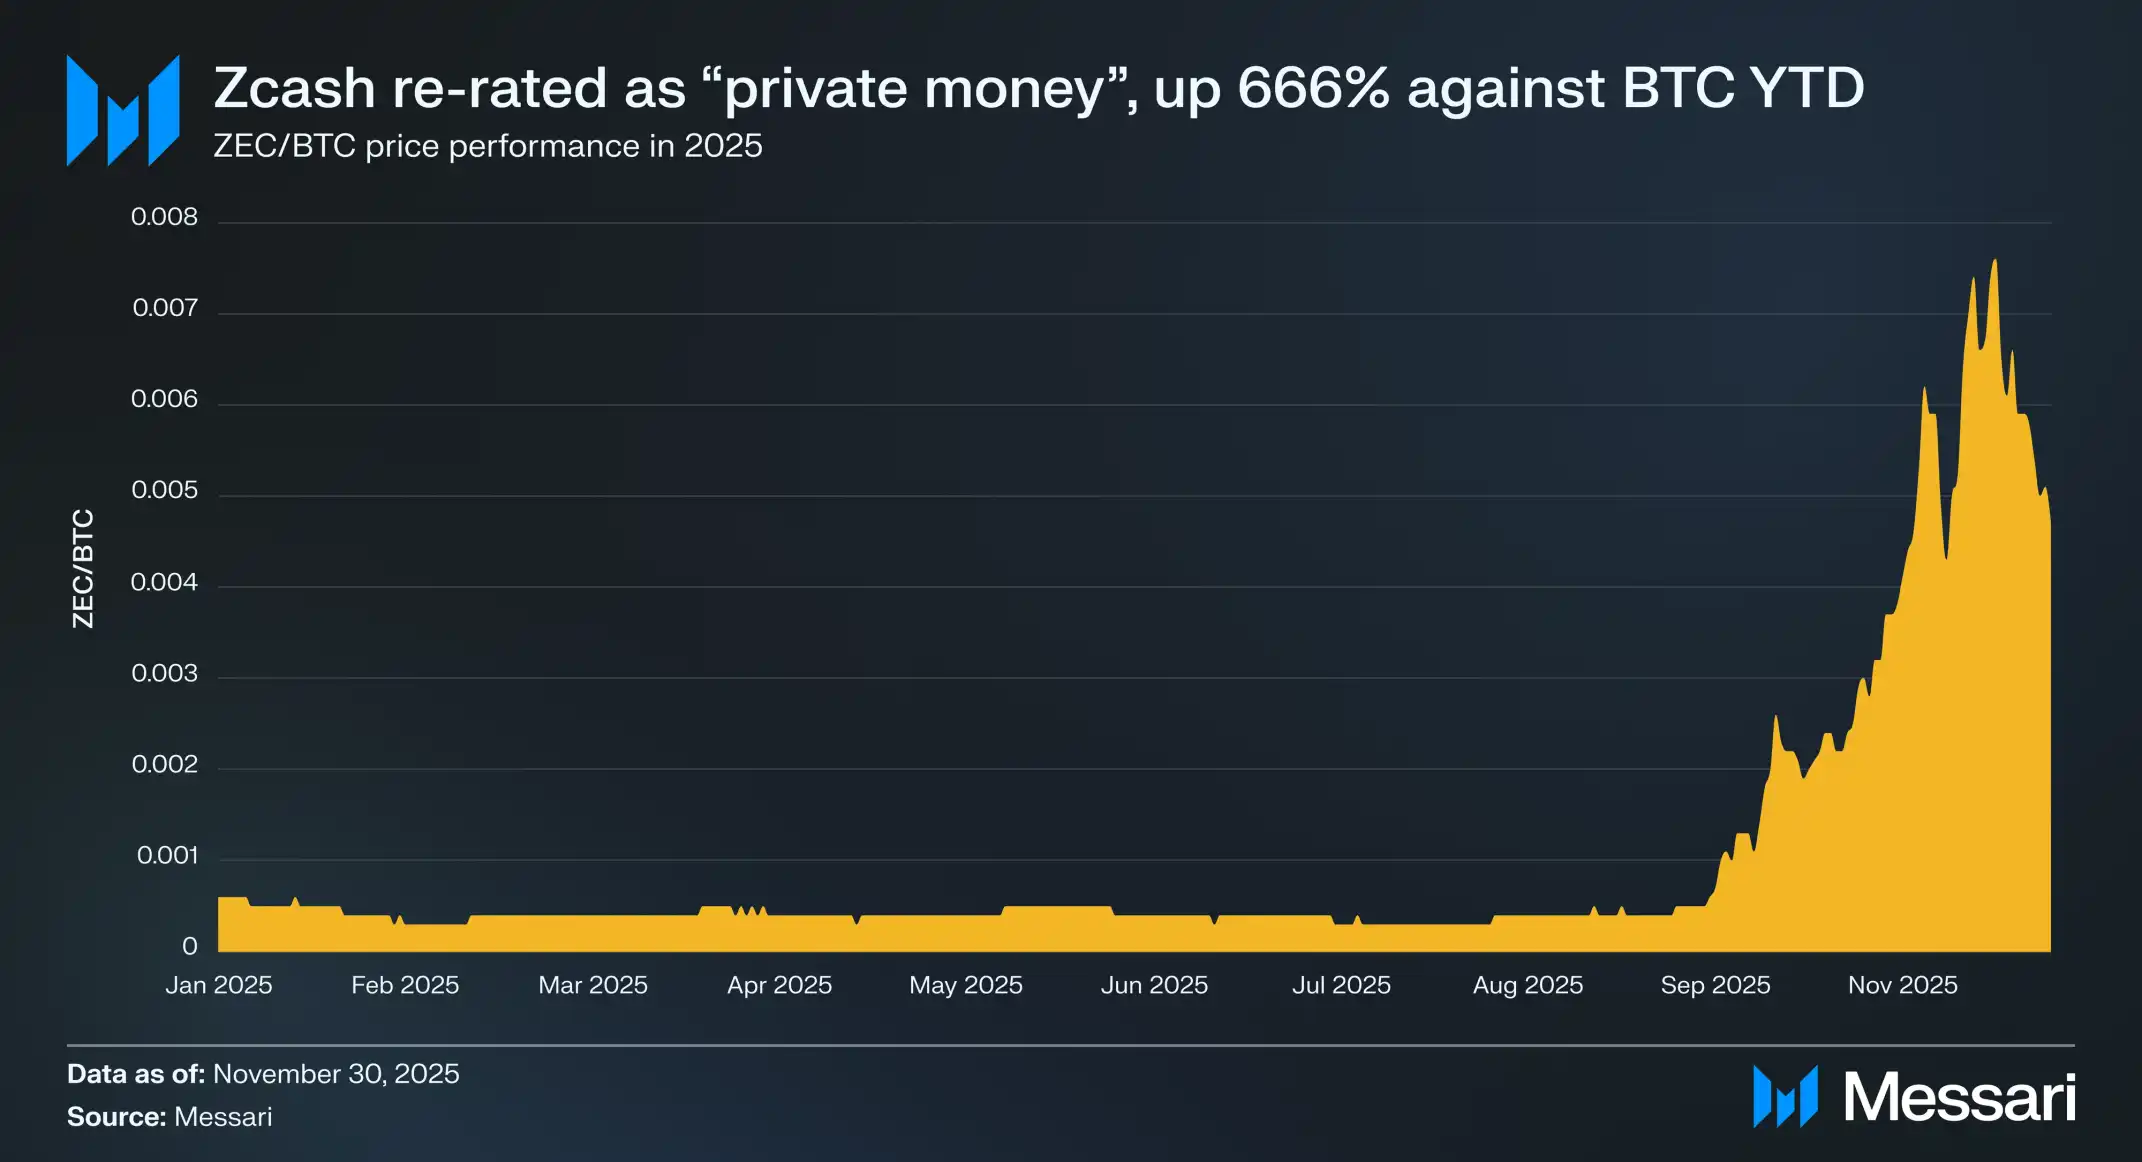
En lo que va del año, ZEC ha subido 666% frente a BTC, alcanzó una capitalización de mercado de $7.000 M y superó brevemente a XMR en valor de mercado para convertirse en la moneda de privacidad más valiosa. Esta fortaleza relativa indica que el mercado está valorando a ZEC como una forma viable de dinero cripto privado, junto con XMR.
Privacidad en Bitcoin
Es muy poco probable que Bitcoin adopte una estructura similar a un «pool protegido», así que no es válida la idea de que Bitcoin terminará absorbiendo la propuesta de valor de Zcash. Bitcoin es conocido por su cultura sumamente conservadora, que hace hincapié en reducir la superficie de ataque y preservar la integridad monetaria mediante la osificación. Incorporar funciones de privacidad a nivel de protocolo requeriría modificar la arquitectura central de Bitcoin e introduciría riesgos, como errores de inflación que podrían comprometer su integridad monetaria. Zcash está dispuesto a asumir ese riesgo porque la privacidad es su propuesta de valor principal.
La implementación de la criptografía de conocimiento cero en la capa base también afectaría la escalabilidad de la blockchain: para evitar el doble gasto, habría que introducir nullifiers y notas hash, lo que generaría inquietudes a largo plazo sobre la «hinchazón del estado». Los nullifiers formarían una lista que solo crecería, creando un costo de recursos para operar nodos que aumentaría con el tiempo. Exigir que los nodos almacenen un conjunto grande y en constante crecimiento de nullifiers debilitaría la descentralización de Bitcoin**, ya que el costo operativo de los nodos de la red aumentaría con el tiempo.
Como se mencionó anteriormente, antes de cualquier L2 de Bitcoin con un soft fork que no preserve la privacidad (como OP_CAT), ninguna L2 de Bitcoin podía lograr una privacidad al nivel de Zcash y, al mismo tiempo, heredar la seguridad de Bitcoin. En la práctica, solo había tres opciones:
Introducir un intermediario de confianza (modelo de federación);
Aceptar demoras largas e interactivas para los retiros (modelo BitVM);
Delegar la ejecución y la seguridad por completo a un sistema independiente (Sovereign Rollup).
Hasta que estas condiciones cambien, no hay una vía práctica que preserve la seguridad de Bitcoin y consiga la privacidad de Zcash al mismo tiempo. Aquí reside también el valor de ZEC como dinero cripto centrado en la privacidad.
Contrarrestar la compensación de las CBDC
La llegada de las monedas digitales de bancos centrales (CBDC) amplifica aún más la importancia de la privacidad. La mitad de los países del mundo ya está explorando CBDC o las ha lanzado. Las CBDC son programables, lo que significa que la autoridad emisora no solo puede rastrear todas las transacciones, sino también controlar cómo, cuándo y dónde se usan los fondos. Incluso es posible programar los fondos para que solo se utilicen en comercios específicos o dentro de determinadas zonas geográficas.
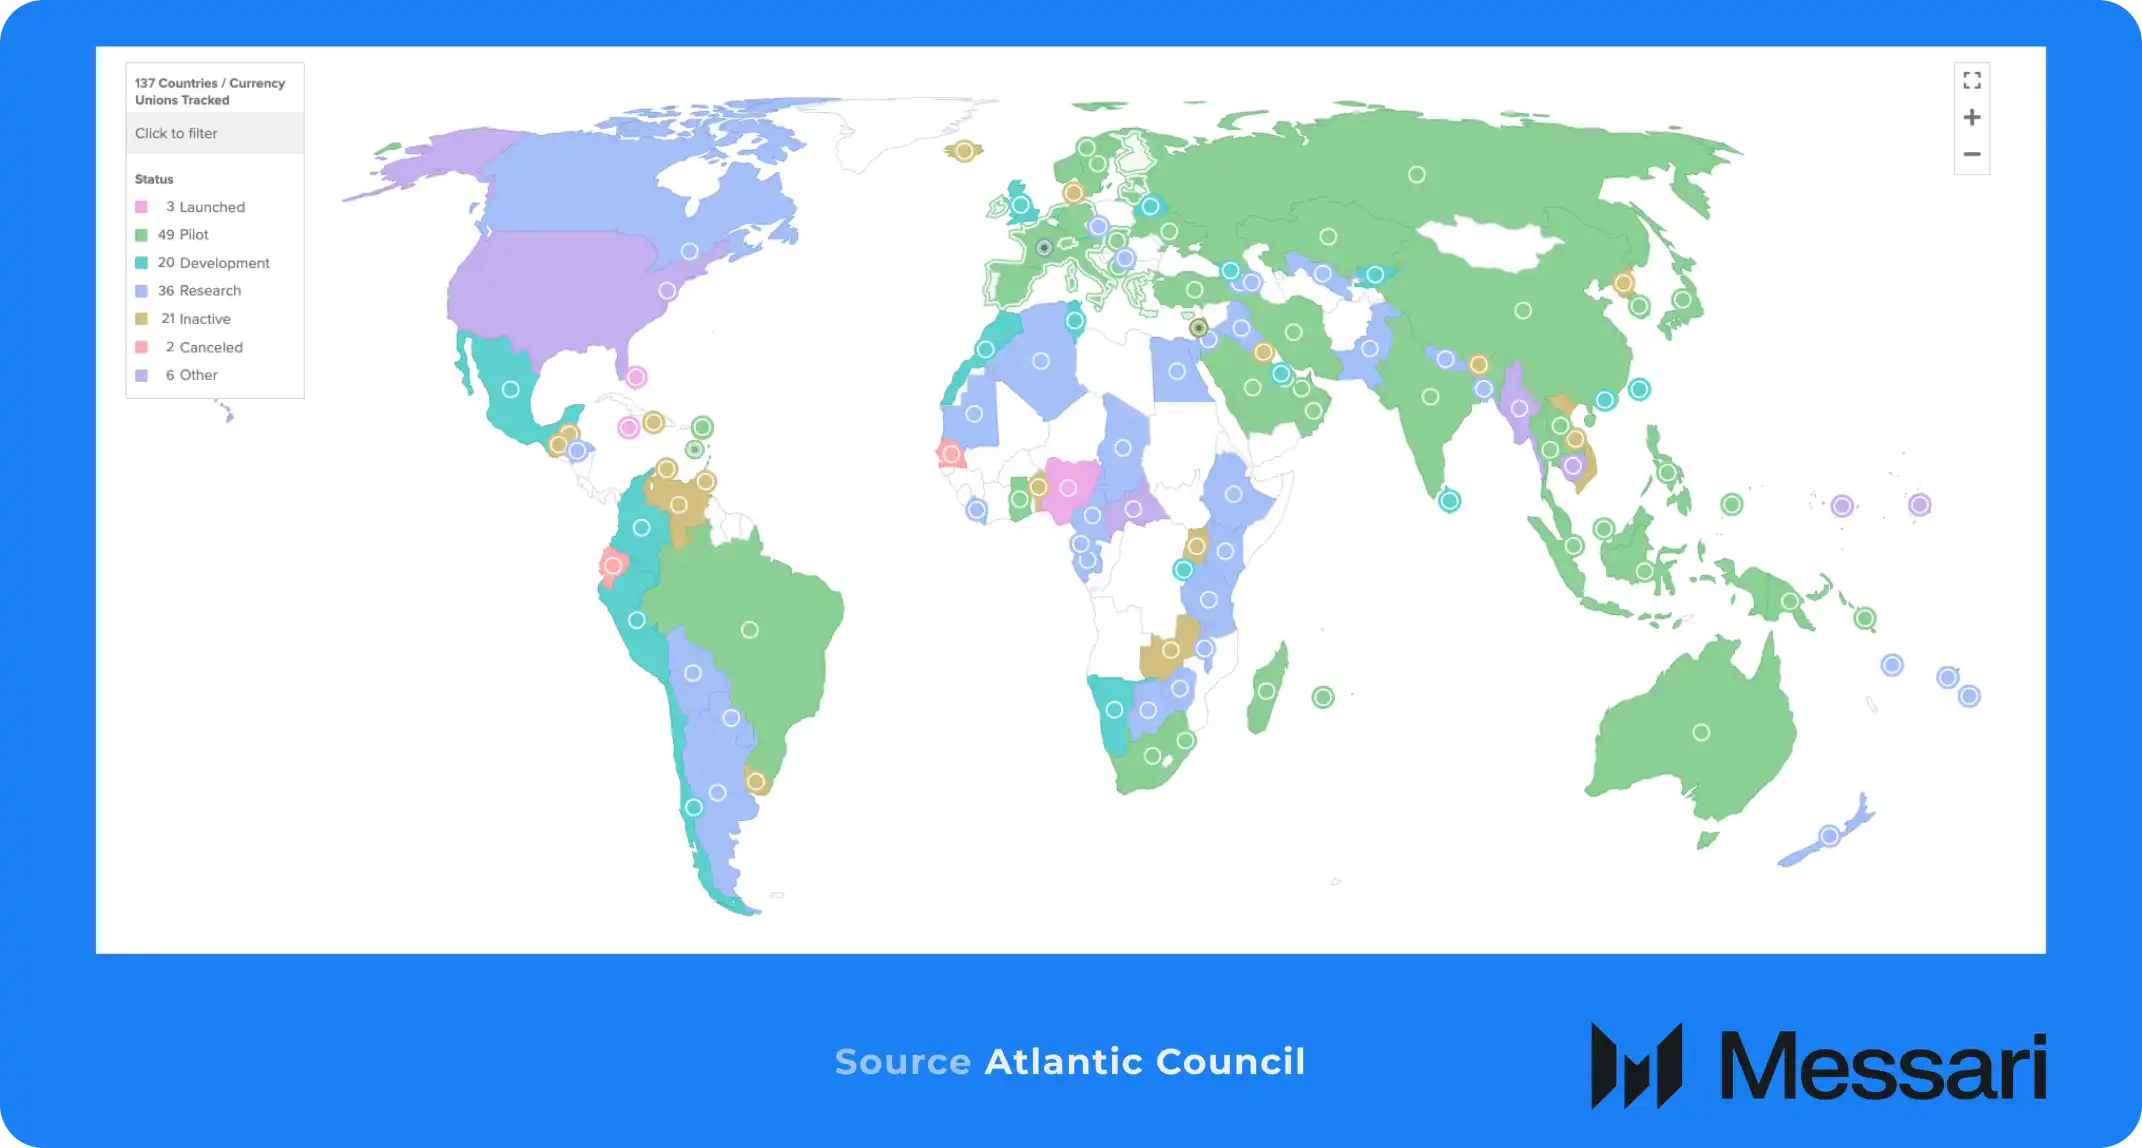
Aunque esto pueda parecer una fantasía distópica, el uso del sistema financiero como arma no es una simple conjetura: es una realidad que ya se ha producido:
Nigeria (2020): durante las protestas #EndSARS contra la brutalidad policial, el Banco Central de Nigeria congeló las cuentas bancarias de varios organizadores clave de las protestas y de organizaciones feministas, lo que obligó al movimiento a recurrir a las criptomonedas para mantener sus operaciones.
Estados Unidos (2020–2025): organismos reguladores y grandes bancos, alegando «riesgo reputacional» en lugar de consideraciones de seguridad y solvencia, han excluido del sistema bancario a industrias que operaban legalmente, pero que eran impopulares por motivos políticos. La tendencia llegó a tal punto que la Casa Blanca ordenó una revisión; en su estudio sobre la exclusión bancaria de 2025, la Office of the Comptroller of the Currency (OCC) documentó restricciones sistemáticas que afectaban desde las industrias del petróleo y el gas, las armas de fuego y el contenido para adultos hasta la industria de las criptomonedas.
Canadá (2022): durante las protestas del «Convoy de la Libertad», el gobierno canadiense invocó la Ley de Emergencias para congelar las cuentas bancarias y cripto de los manifestantes y de pequeños donantes, sin una orden judicial. La Real Policía Montada de Canadá incluso incluyó en una lista negra 34 direcciones de wallet cripto autogestionadas e indicó a todos los exchanges regulados que dejaran de prestarles servicios. Este suceso demuestra que las democracias occidentales también están dispuestas a utilizar el sistema financiero para reprimir la disidencia política.
En una época en la que se puede programar una moneda para restringir el comportamiento individual, ZEC ofrece una «opción de salida» clara. Sin embargo, la importancia de Zcash va más allá de evadir las CBDC: cada vez se convierte más en una herramienta necesaria para proteger al propio Bitcoin.
Contrarrestar la «captura» de Bitcoin
Como han señalado figuras influyentes como Naval Ravikant y Balaji Srinivasan, Zcash es una póliza de seguro para preservar la visión de libertad financiera de Bitcoin.
Bitcoin se está centralizando rápidamente en torno a entidades centralizadas. En conjunto, los exchanges centralizados (alrededor de 3M BTC), los ETF (alrededor de 1,3M BTC) y las empresas que cotizan en bolsa (829,192 BTC) tienen aproximadamente 5,1M BTC, cerca de 24% de la oferta total, bajo custodia de terceros.
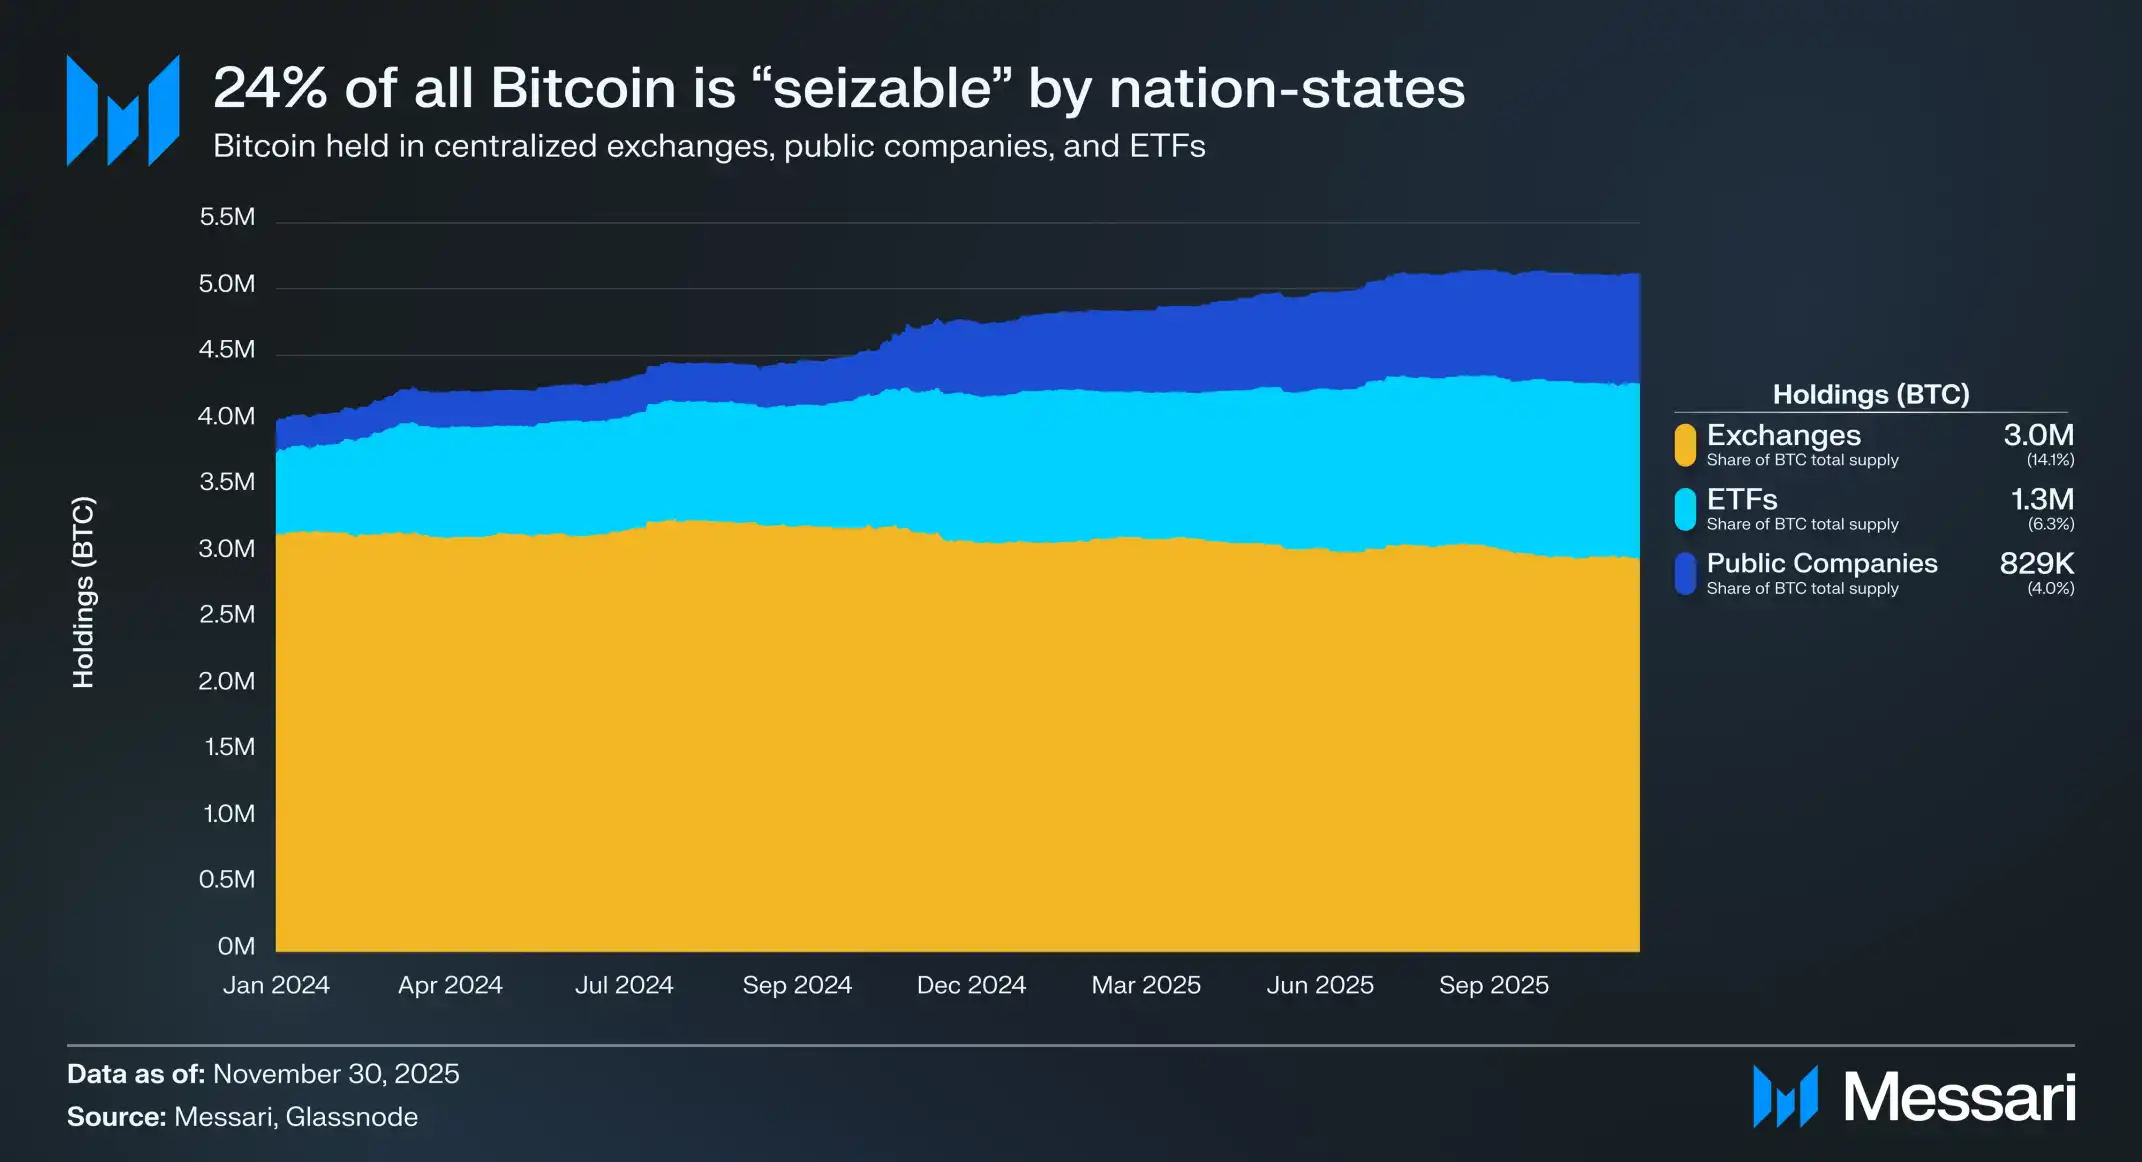
Esta concentración significa que alrededor de 24% de la oferta total de BTC está expuesta al riesgo de incautación regulatoria, una situación que recuerda mucho a las condiciones que facilitaron la confiscación de oro por parte del gobierno de EE. UU. en 1933. En aquella época, EE. UU. emitió la Orden Ejecutiva 6102, que obligaba a los ciudadanos a entregar su oro más de $100 a la Reserva Federal a cambio de $20,67 por onza troy, pagados en moneda fiduciaria. La aplicación de esta política no dependió de la fuerza, sino de los nodos «estratégicos» del sistema bancario.
Para Bitcoin, el mecanismo de aplicación es casi idéntico. Los reguladores no necesitan tener tus claves privadas para incautar esta oferta de 24%; solo necesitan jurisdicción legal sobre los custodios. En este escenario, el gobierno solo tendría que emitir órdenes de cumplimiento a instituciones como BlackRock y Coinbase. Debido a sus obligaciones legales de cumplimiento, estas empresas se verían obligadas a congelar y entregar los BTC bajo su custodia. De la noche a la mañana, casi una cuarta parte de la oferta de Bitcoin podría «nacionalizarse» de facto sin necesidad de cambiar ningún código. Aunque se trata de un caso límite, no puede descartarse por completo.
Además, la transparencia de la blockchain significa que la autocustodia por sí sola ya no es una defensa suficiente. Cualquier BTC retirado de un exchange que aplica KYC o de una cuenta de corretaje podría correr el riesgo de ser reclamado, porque su «rastro documental» puede llevar finalmente al gobierno hasta el destino final del activo.
Los holders de Bitcoin pueden romper esta cadena de custodia al intercambiar sus activos por Zcash y crear un «air gap» entre los activos y los sistemas de vigilancia. Una vez que los fondos entran en el pool de privacidad (pool protegido), la dirección receptora final aparece como un «agujero negro» criptográfico para los observadores externos. Los reguladores pueden rastrear el movimiento de los fondos que salen de la red Bitcoin, pero no pueden ver su destino final, lo que vuelve estos activos invisibles para el aparato de vigilancia estatal.
Por supuesto, repatriar los activos al sistema bancario nacional sigue siendo un verdadero cuello de botella, pero los activos en sí cuentan con resistencia a la censura y son difíciles de rastrear de manera activa. Es importante recalcar que la solidez de este anonimato depende por completo de la seguridad operativa: reutilizar direcciones o adquirir activos a través de un exchange que aplica KYC dejará un rastro de vinculación permanente antes de ingresar al pool de privacidad.
El camino hacia el encaje producto-mercado
La demanda de criptomonedas centradas en la privacidad siempre ha existido; el desafío de Zcash en el pasado fue que no logró satisfacer las necesidades de los usuarios. A lo largo de los años, el protocolo se ha visto afectado por un alto consumo de memoria, largos tiempos de generación de pruebas y configuraciones complejas y pesadas para computadoras de escritorio, lo que hacía que las transacciones privadas fueran lentas y difíciles de utilizar para la mayoría.
Sin embargo, recientemente, una serie de avances en infraestructura está eliminando sistemáticamente estas barreras y allanando el camino para la adopción de Zcash entre los usuarios.
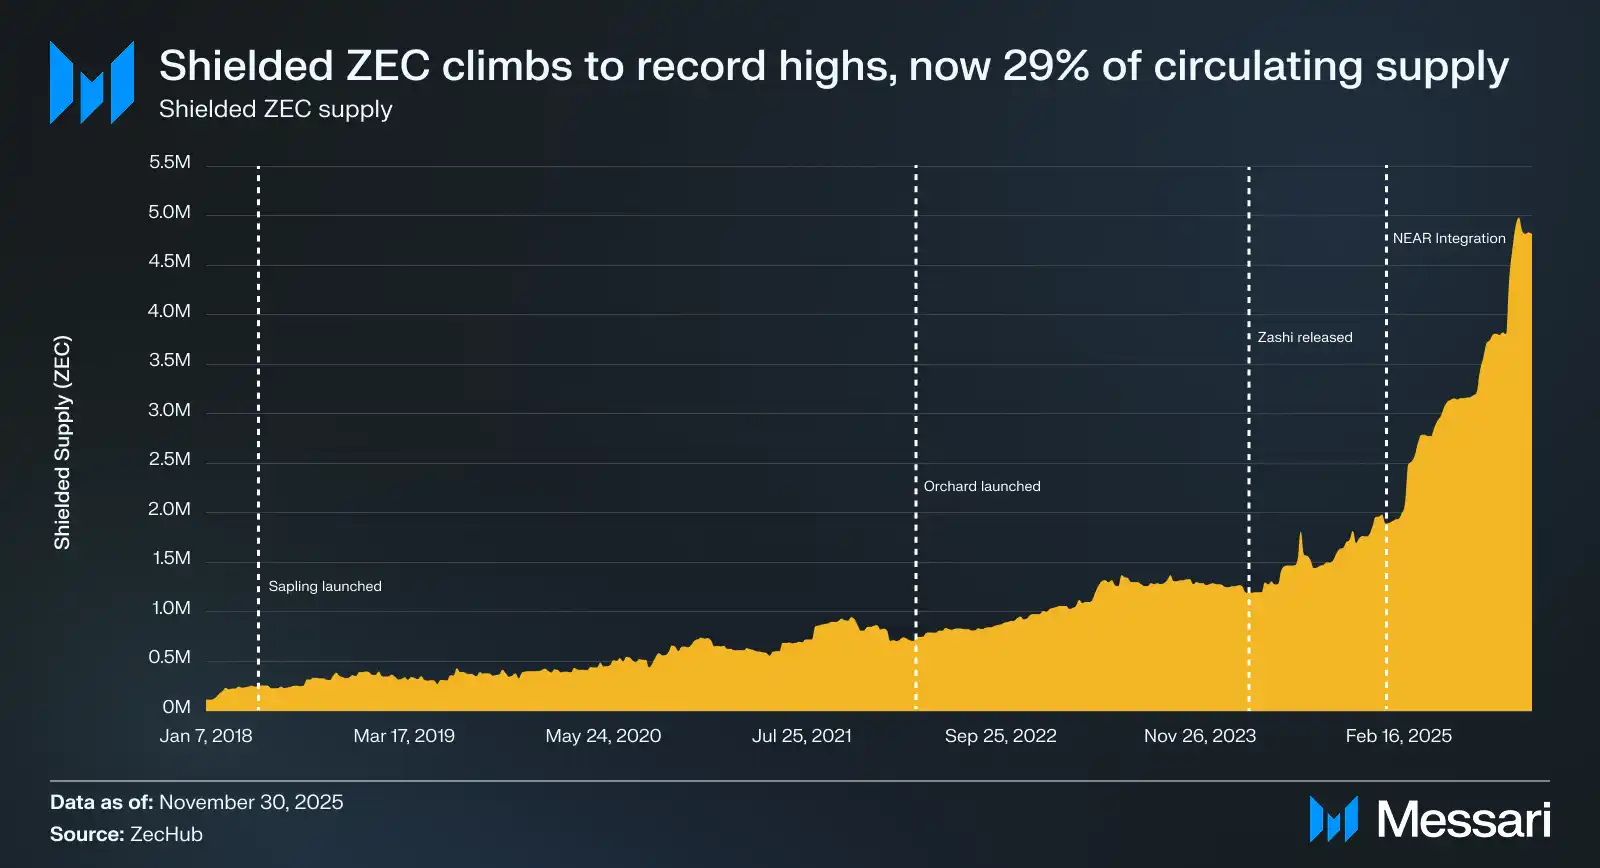
La actualización Sapling redujo los requisitos de memoria en 97% (hasta unos 40 MB) y acortó el tiempo de generación de pruebas de conocimiento cero en 81% (hasta unos 7 segundos), allanando el camino para realizar transacciones privadas en dispositivos móviles.
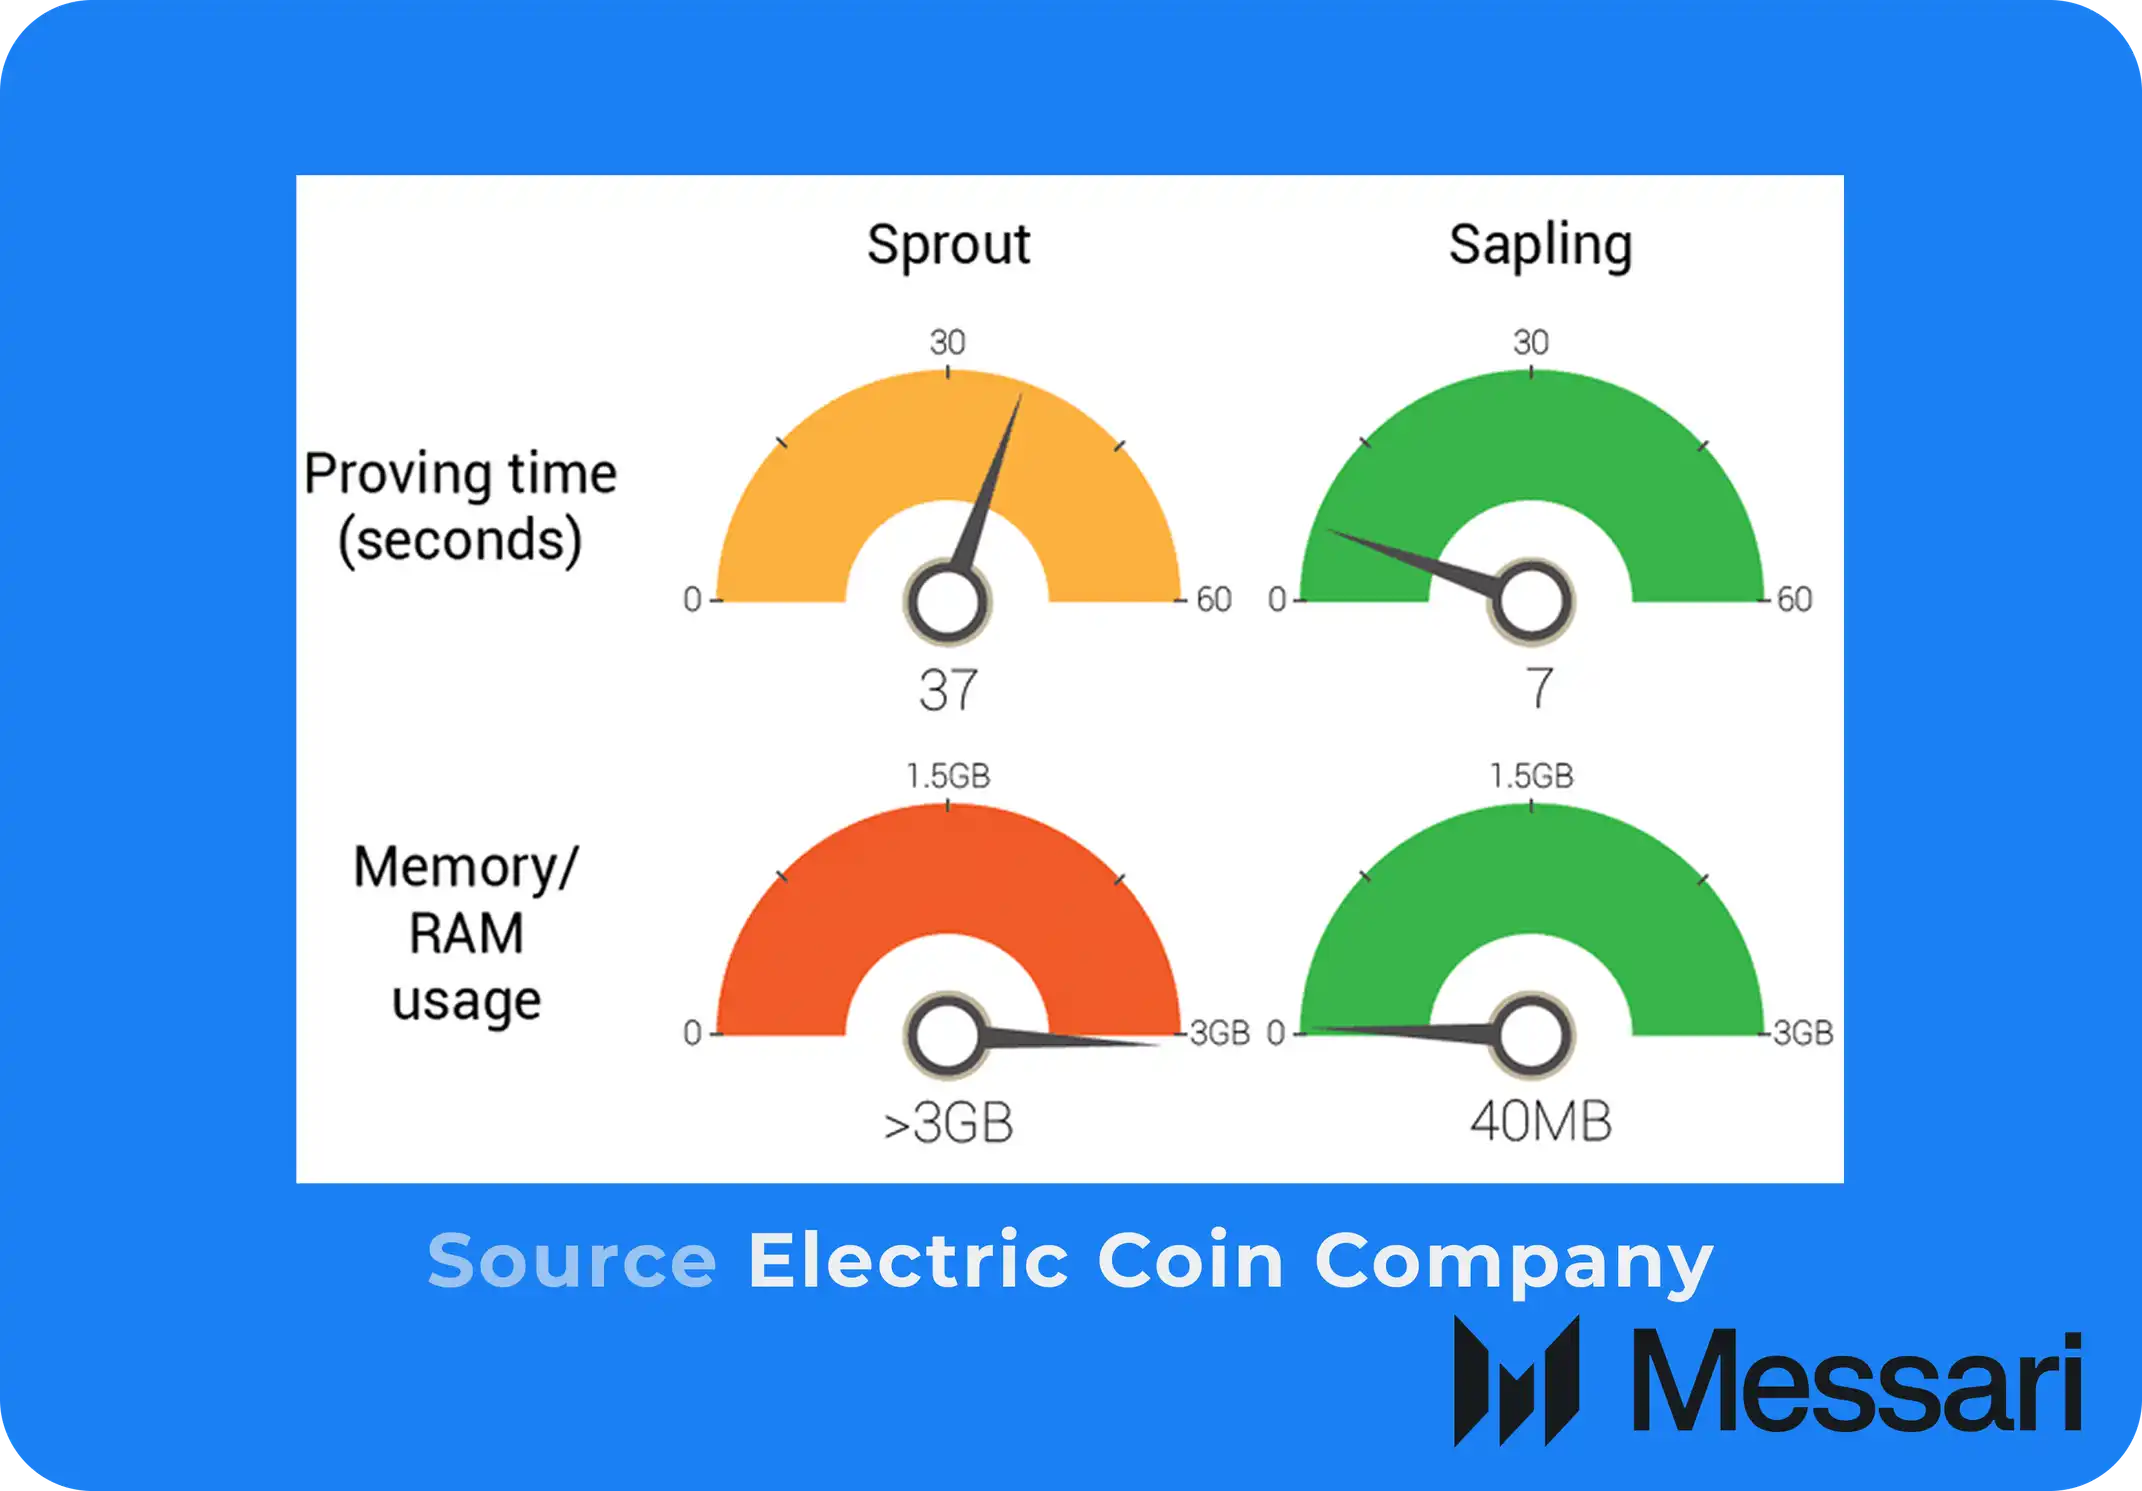
Aunque Sapling logró avances importantes en la velocidad de las transacciones, en la comunidad de privacidad la configuración de confianza siempre ha sido un motivo persistente de preocupación. Con la introducción de Halo 2, Orchard elimina por completo la dependencia de Zcash de una configuración de confianza y logra una confianza nula desde el punto de vista criptográfico. Al mismo tiempo, Orchard también introdujo las direcciones unificadas, que integran el pool transparente y el pool protegido en una misma dirección receptora, sin que los usuarios tengan que cambiar manualmente entre distintos tipos de direcciones.
Estas mejoras arquitectónicas se reflejan finalmente en la wallet móvil Zashi, lanzada por Electric Coin Company en 03/2024. Gracias al diseño abstracto de las direcciones unificadas, Zashi simplifica el proceso, antes complejo, de realizar transacciones privadas y lo reduce a unos cuantos toques en la pantalla. Por primera vez, la «privacidad» se convierte en la experiencia de usuario (UX) predeterminada, en lugar de ser una carga adicional.
Una vez eliminadas las barreras de UX, la distribución y las vías de acceso siguen siendo un problema importante. Antes, los usuarios todavía tenían que depender de exchanges centralizados (CEX) para depositar o retirar ZEC hacia sus wallets. La integración de NEAR Intents elimina eficazmente esta dependencia. Mediante NEAR Intents, los usuarios de Zashi pueden intercambiar directamente BTC, ETH y otros activos compatibles por ZEC protegido, sin interactuar con ningún CEX en todo el proceso. Además, NEAR Intents permite a los usuarios usar ZEC protegido como fuente de fondos para realizar pagos a cualquier dirección en 20 blockchains con cualquier activo compatible.
En conjunto, estas medidas permiten que Zcash evite importantes puntos de fricción históricos, se conecte directamente con la liquidez global y realmente responda a las necesidades del mercado.
Perspectivas futuras
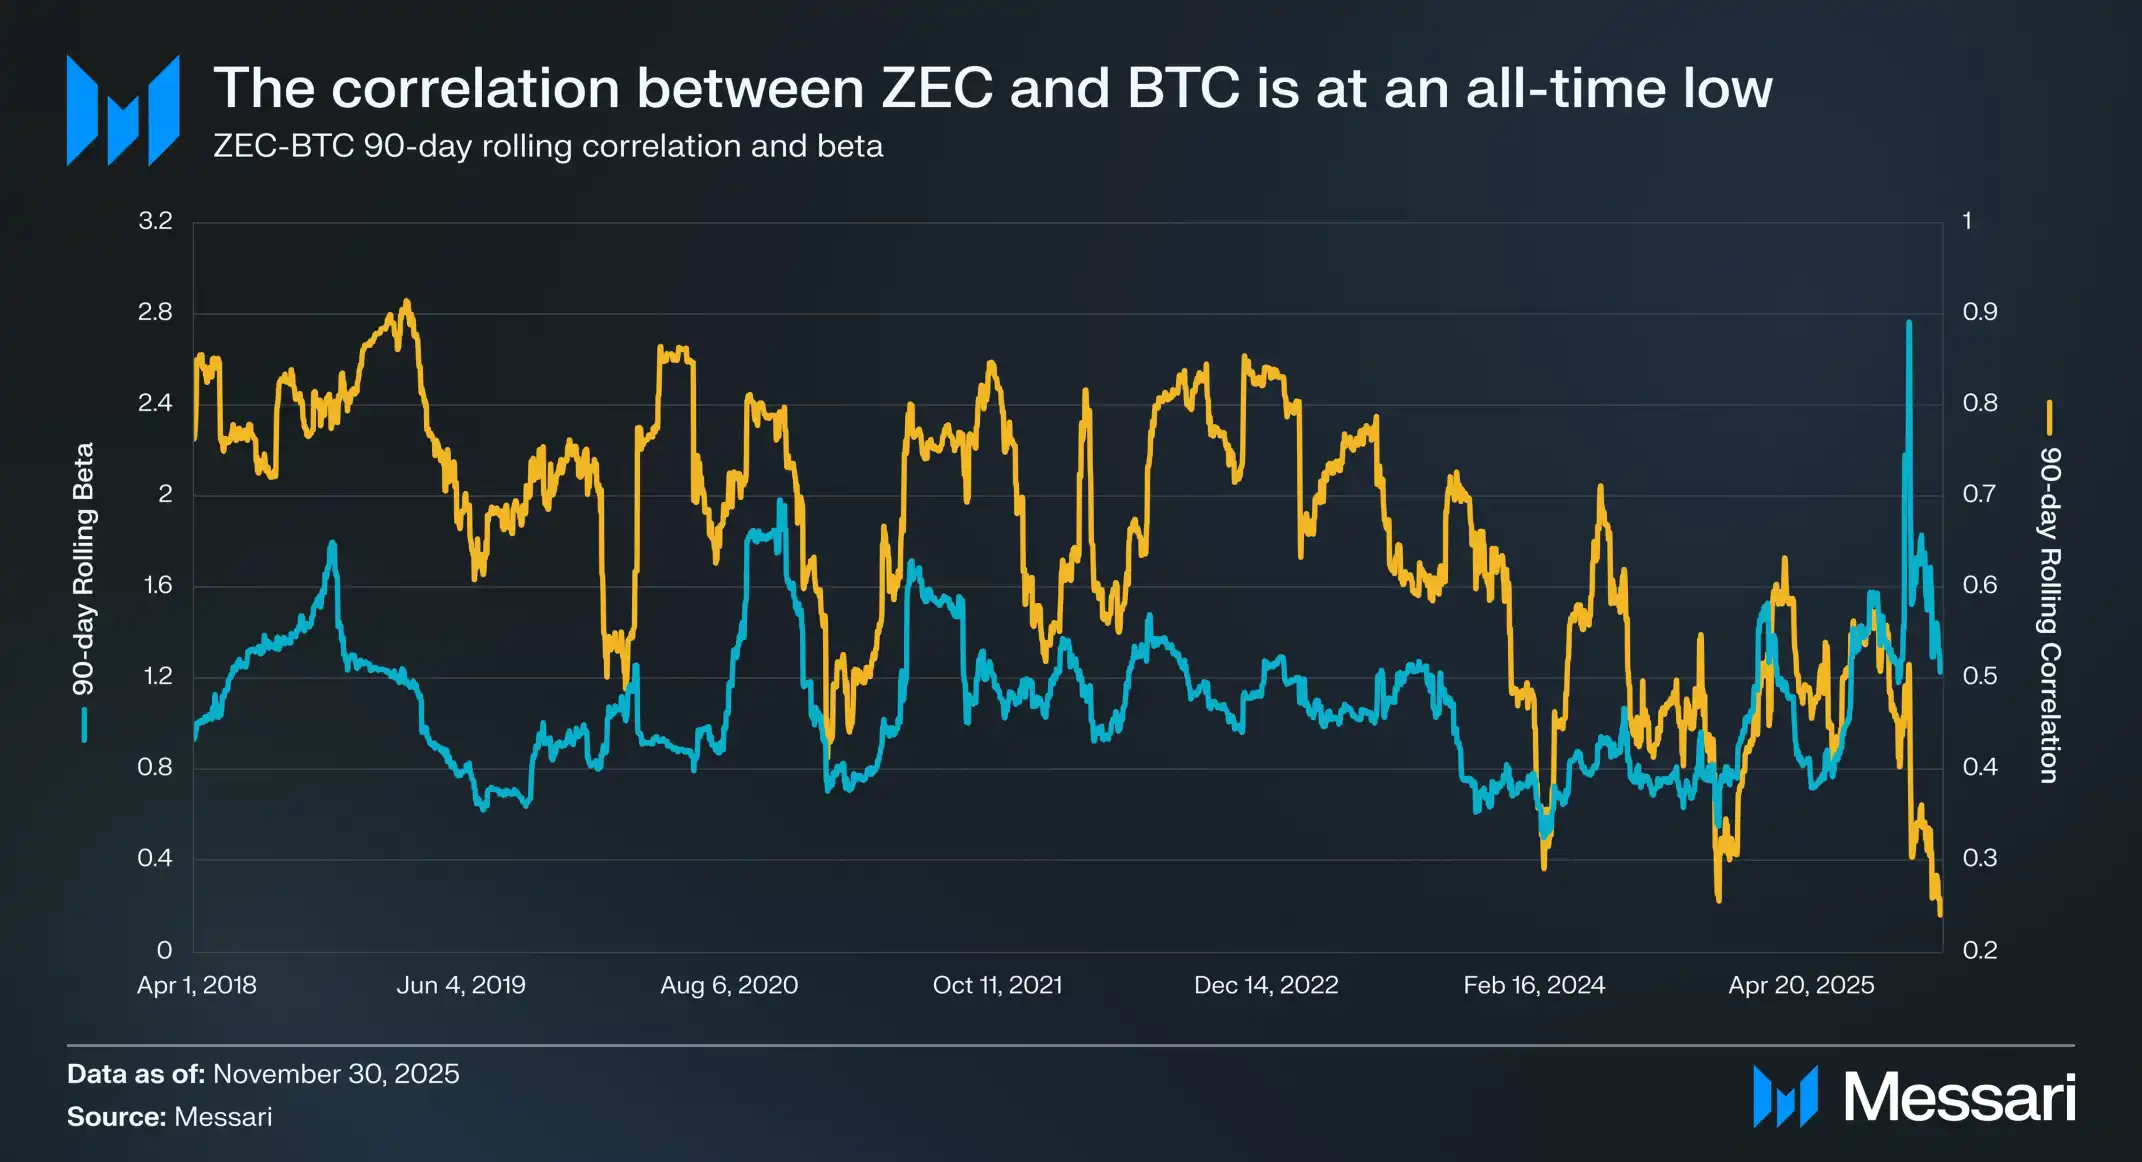
Desde 2019, la correlación móvil de ZEC con BTC ha mostrado una clara tendencia descendente: pasó de un máximo de 0.90 a un mínimo reciente de 0.24. Al mismo tiempo, la beta móvil relativa de ZEC frente a BTC alcanzó un máximo histórico, lo que indica que, a medida que disminuye la correlación entre ambos, ZEC amplifica los movimientos de precio de BTC. Esta divergencia sugiere que el mercado empieza a asignar una prima propia a las funciones de privacidad de Zcash.
De cara al futuro, esperamos que el desempeño de ZEC esté impulsado principalmente por esta «prima de privacidad», es decir, el valor que el mercado asigna al anonimato financiero en un entorno de vigilancia creciente y de expansión de las herramientas del sistema financiero mundial.
Creemos que la probabilidad de que ZEC supere a BTC es extremadamente baja. Bitcoin se ha consolidado como la forma más confiable de dinero cripto gracias a su mecanismo de oferta transparente y a su auditabilidad incuestionable. En cambio, Zcash, como moneda de privacidad, inevitablemente implica ciertas concesiones. Para ofrecer privacidad, Zcash cifra su libro mayor; esto sacrifica la auditabilidad e introduce un riesgo teórico de errores de inflación, es decir, una inflación de la oferta que podría producirse dentro del pool de privacidad y que sería difícil detectar a tiempo, un problema que el libro mayor transparente de Bitcoin evita explícitamente.
No obstante, ZEC aún puede consolidar un nicho propio e independiente de BTC. No resuelven el mismo problema, sino que corresponden a distintos casos de uso dentro del sistema de dinero cripto:
BTC se posiciona como dinero cripto robusto, con énfasis en la transparencia y la seguridad;
ZEC se posiciona como dinero cripto privado, con énfasis en la confidencialidad y la privacidad financiera.
En este sentido, el éxito de ZEC no depende de desplazar a BTC, sino de complementar los atributos que BTC deliberadamente no ofrece.
2026: auge del dinero de aplicación
Esperamos que el «dinero de aplicación» siga ganando terreno en 2026. El dinero de aplicación se refiere a un activo monetario diseñado específicamente para un escenario de aplicación determinado, cuyo objetivo no es funcionar como una moneda universal como BTC o los tokens L1, sino servir al sistema económico interno de una sola aplicación.
Para entender por qué las monedas específicas para cada aplicación se están volviendo viables en un entorno criptográfico, primero debemos repasar dos principios fundamentales sobre el «dinero»:
El valor del dinero proviene de los bienes y servicios que permite comprar;
Cuando el costo de cambiar entre distintos sistemas monetarios es elevado, los participantes tienden naturalmente a converger en un estándar monetario común.
Históricamente, el dinero surgió en un principio como una herramienta para almacenar el valor creado mediante la actividad económica. Como la mayoría de los bienes y servicios son perecederos o están sujetos a plazos, el dinero permite a las personas conservar su poder adquisitivo y facilitar intercambios futuros. Es fundamental recalcar que el dinero no posee valor de manera intrínseca; su valor depende de lo que permite comprar en un contexto económico específico.
A medida que las economías se expanden y se interconectan, varios sistemas monetarios suelen seguir una distribución de ley de potencias hasta converger, en última instancia, en un único estándar dominante. Esta convergencia se debe a los altos costos de fricción asociados con cambiar entre distintos sistemas monetarios, que incluyen liquidaciones lentas, falta de liquidez, asimetría de información, dependencia de intermediarios y dificultades físicas para transferir fondos entre países. En estas condiciones, los efectos de red del dinero siguen fortaleciendo la moneda más aceptada, lo que vuelve cada vez menos eficiente mantener un estándar monetario independiente.
El sistema criptográfico cambia esta dinámica de manera fundamental. Reduce considerablemente las fricciones mencionadas y hace posibles sistemas monetarios más pequeños y específicos para cada aplicación en un entorno de baja fricción. Los usuarios pueden entrar y salir fácilmente de distintos sistemas monetarios sin incurrir en costos elevados. Por lo tanto, las aplicaciones ya no necesitan depender de un sistema monetario universal, sino que pueden construir sus propios sistemas monetarios a nivel de aplicación, internalizar el valor generado por sus actividades económicas internas y retenerlo dentro del sistema.
Para 2025, ya se habían presentado varias pruebas de concepto viables para este sistema monetario a nivel de aplicación, entre cuyos ejemplos más representativos se encuentran Virtuals y Zora.
Por limitaciones de espacio, visita el sitio web de Messari para consultar el resto del informe
Precio de --
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

NEAR añade margen cruzado a los perpetuos confidenciales impulsados por Hyperliquid

¿Qué tokens DeFi han tenido un rendimiento independiente durante los dos meses de lateralización de Bitcoin?

Dune lanza un flujo de datos de mercado en tiempo real, cubriendo 12 blockchains y 200 plataformas de intercambio

Delphi Digital: ¿Por qué la especulación será el tema de la próxima década?
De un sueño en AWS a una máquina de cosecha de liquidez: la verdad de suma cero detrás de las enormes ganancias de Hyperliquid

La cadena zombi supera la mitad, las cadenas públicas solo quedan en la lucha por el stock

¿Por qué los frontales de Crypto ganan tanto dinero con ingresos de millones de dólares al mes?

Con la apuesta del fundador de Robinhood, esta empresa de criptomonedas busca convertirse en la capa de datos de la era de la IA

Fundador de Folius Ventures: ¡Crypto VC desaparecerá! En la próxima ronda, no busques más historias de 100x, compra directamente a los ganadores
Los ingresos diarios de Papertrade caen a 178,000 dólares, disminuye la actividad de trading de los usuarios

Guía para la minería DeFi: 5 proyectos potenciales a seguir

Información importante de anoche y esta mañana (21-22 de octubre)

ZachXBT informa sobre el lavado de criptomonedas a través de FreedomXMR en Hyperliquid

El plan de recaudación de fondos en criptomonedas de 75 millones de dólares de la SEC enfrenta la oposición de los bancos y amenazas de acciones legales

El volumen de staking de Ethereum alcanza 43.8 millones de ETH, las tarifas de transacción de Robinhood Chain superan los 50 millones de dólares en el primer trimestre

Informe DeFi del tercer trimestre de ARK Invest: La tokenización de acciones impulsa el aumento del comercio en cadena al 9%

Grayscale amplía su servicio de suscripción de activos físicos, abarcando productos como BTC, ETH y SOL

2.6 mil millones de dólares olvidados en la cadena: ¿dónde están los fondos de los usuarios de criptomonedas detrás de 6 millones de billeteras?
Cinco proyectos DeFi en la lista de observación: desde tesorerías escalonadas hasta libros de órdenes perpetuos en cadena

De perseguir las ventajas de los proyectos a establecer su propio modelo de mercado

Delphi Digital lista a HOOD, HYPE y LIT como activos temáticos de trading especulativo

Ripple desafía a los bancos más grandes del mundo, pero los expertos advierten sobre una trampa

Ripple Prime lanza swaps de acciones de 24 horas, HSBC advierte sobre la falta de liquidez

Ripple apoya la regla de criptomonedas de la SEC tras una lucha legal de $150 millones y busca cambios clave

¿Quién está impulsando el rápido crecimiento de las stablecoins?
Delphi Digital informa que la especulación es el tema de esta década y sugiere mantener lugares de liquidación

DefiLlama y Trueo lanzan un mercado de ingresos de protocolos y probabilidades de vulnerabilidades

ZachXBT vincula 18 millones de euros a la plataforma de blanqueo FreedomXMR en Hyperliquid

Hyperliquid solicita contratos perpetuos sobre la potencia de cálculo de IA a la CFTC

Los usuarios de NGRAVE enfrentan un ataque de phishing de 2.65 millones de dólares mientras los hackers explotan las notificaciones de la aplicación
NEAR añade margen cruzado a los perpetuos confidenciales impulsados por Hyperliquid
¿Qué tokens DeFi han tenido un rendimiento independiente durante los dos meses de lateralización de Bitcoin?
Dune lanza un flujo de datos de mercado en tiempo real, cubriendo 12 blockchains y 200 plataformas de intercambio
Delphi Digital: ¿Por qué la especulación será el tema de la próxima década?
De un sueño en AWS a una máquina de cosecha de liquidez: la verdad de suma cero detrás de las enormes ganancias de Hyperliquid
La cadena zombi supera la mitad, las cadenas públicas solo quedan en la lucha por el stock
Contenido
Últimos artículos


Últimos listados de monedas en WEEX


