
Multicoin: چرا در فینتک ۴.۰ نسبت به استیبلکوینها دیدگاه صعودی داریم؟

 امتیازدهی ما در گوگل


عنوان اصلی: فینتکهای تخصصی مبتنی بر استیبلکوین
نویسندگان اصلی: Spencer Applebaum، Eli Qian، Multicoin Capital
ترجمه اصلی: Techflow از DeepTech
در دو دهه گذشته، فناوری مالی (فینتک) نحوه دسترسی مردم به محصولات مالی را متحول کرده، اما شیوه جابهجایی پول را از اساس تغییر نداده است.
نوآوری عمدتاً بر رابطهای کاربری سادهتر، تجربه کاربری روانتر و کانالهای توزیع کارآمدتر متمرکز بوده، در حالی که زیرساخت اصلی مالی تا حد زیادی بدون تغییر مانده است.
در بخش عمده این دوره، پشته فینتک بیشتر به بازفروشی شباهت داشته تا بازسازی.
بهطور کلی، تکامل فینتک را میتوان به چهار مرحله تقسیم کرد:
فینتک ۱.۰: توزیع دیجیتال (۲۰۰۰-۲۰۱۰)
نخستین موج فینتک، خدمات مالی را در دسترستر کرد، اما بهرهوری را بهطور چشمگیری بهبود نداد. شرکتهایی مانند PayPal، E*TRADE و Mint، محصولات مالی موجود را با ترکیب سامانههای سنتی (مانند شبکههای چنددههای ACH، SWIFT و کارت) با رابطهای اینترنتی، دیجیتالی کردند.
در این مرحله، تسویه وجوه کند بود، فرایندهای انطباق به عملیات دستی متکی بودند و پردازش پرداختها بهدلیل زمانبندیهای سختگیرانه محدود میشد. هرچند این دوره خدمات مالی را وارد فضای آنلاین کرد، شیوه جابهجایی پول را از اساس تغییر نداد. آنچه تغییر کرد فقط این بود که چه کسانی میتوانستند از این محصولات مالی استفاده کنند، نه اینکه این محصولات عملاً چگونه کار میکردند.
فینتک ۲.۰: عصر نئوبانکها (۲۰۱۰-۲۰۲۰)
پیشرفت بعدی با گسترش استفاده از تلفنهای هوشمند و توزیع اجتماعی رقم خورد. Chime به کارکنان اقتصاد پروژهای خدمات پیشپرداخت دستمزد ارائه داد؛ SoFi بر بازتأمین مالی وام دانشجویی برای فارغالتحصیلان مستعد متمرکز شد؛ Revolut و Nubank نیز با رابطهای کاربرپسند به جمعیتهایی در سراسر جهان خدمات دادند که دسترسی محدودی به خدمات مالی داشتند.
هر شرکت داستان جذابتری برای مخاطبان مشخص خود تعریف میکرد، اما در اصل همگی یک محصول مشابه میفروختند: حسابهای جاری و کارتهای نقدی که بر بستر ریلهای پرداخت موجود کار میکردند. آنها همچنان به بانکهای حامی، شبکههای کارت و سامانه ACH متکی بودند و تفاوتی با پیشینیان خود نداشتند.
دلیل موفقیت این شرکتها ساخت شبکه پرداخت جدید نبود، بلکه بهتر دسترسی پیدا کردن به مشتری بود. برندسازی، راهنمایی کاربران و جذب مشتری به مزیت رقابتی آنها تبدیل شد. در این مرحله، شرکتهای فینتک به کسبوکارهایی بدل شدند که در توزیع محصولات متصل به بانکها مهارت داشتند.
فینتک ۳.۰: امور مالی تعبیهشده (۲۰۲۰-۲۰۲۴)
حدود سال ۲۰۲۰، امور مالی تعبیهشده بهسرعت ظهور کرد. گسترش APIها (رابطهای برنامهنویسی کاربردی) تقریباً به هر شرکت نرمافزاری امکان داد محصولات مالی ارائه کند. Marqeta به شرکتها امکان میدهد از طریق API کارت صادر کنند؛ Synapse، Unit و Treasury Prime نیز خدمات بانکداری بهعنوان سرویس (BaaS) ارائه میدهند. بهزودی تقریباً هر اپلیکیشنی میتوانست خدمات پرداخت، کارت یا وامدهی عرضه کند.
با این حال، در پشت این لایههای انتزاعی، تغییری بنیادین رخ نداده است. ارائهدهندگان BaaS همچنان به بانکهای حامیِ مراحل اولیه، چارچوبهای انطباق و شبکههای پرداخت متکی هستند. لایه انتزاع از بانکها به APIها منتقل شد، اما مزایای اقتصادی و کنترل همچنان به سامانههای سنتی بازمیگردد.
کالاییشدن فینتک
در اوایل دهه ۲۰۲۰، ایرادهای این مدل آشکار شدند. تقریباً همه نئوبانکهای بزرگ به مجموعه کوچکی از بانکهای حامی و ارائهدهندگان BaaS متکی بودند.
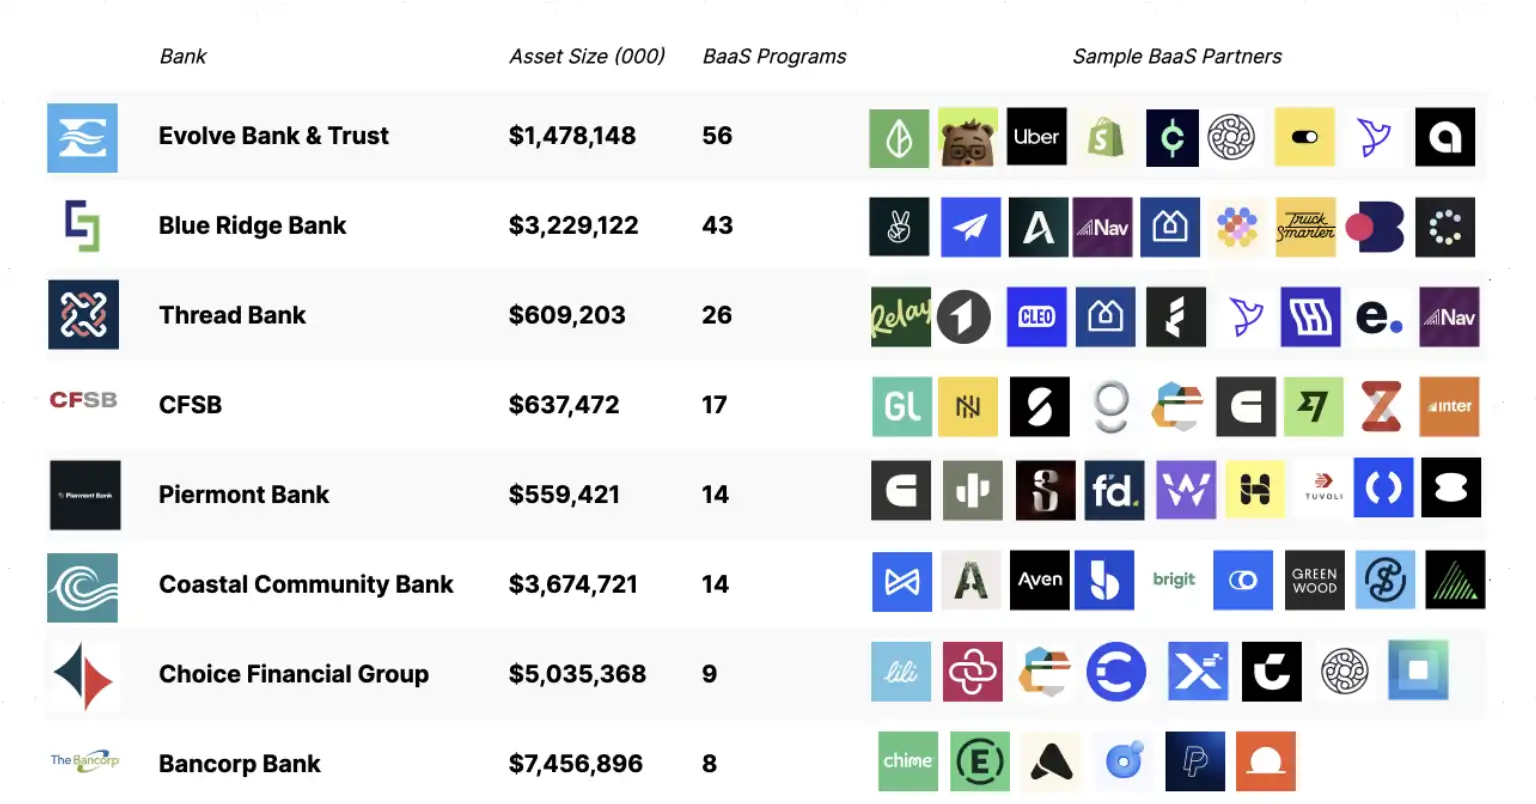
منبع: Embedded
با رقابت شدید شرکتها از طریق بازاریابی عملکردمحور، هزینه جذب مشتری بهشدت افزایش یافت، حاشیه سود فشرده شد، هزینههای کلاهبرداری و انطباق جهش کرد و زیرساختها تقریباً از یکدیگر قابل تشخیص نبودند. رقابت به مسابقه تسلیحاتی بازاریابی تبدیل شد. بسیاری از شرکتهای فینتک تلاش کردند با رنگ کارت، پاداش ثبتنام و ترفندهای بازپرداخت نقدی از دیگران متمایز شوند.
همزمان، کنترل ریسک و ارزش در سطح بانکها متمرکز شد. نهادهای بزرگی مانند JPMorgan Chase و Bank of America که تحت نظارت OCC بودند، امتیازهای اصلی را در اختیار داشتند: پذیرش سپرده، اعطای وام و دسترسی به شبکههای پرداخت فدرال (مانند ACH و Fedwire). شرکتهای فینتک مانند Chime، Revolut و Affirm فاقد این امتیازها بودند و برای ارائه این خدمات باید به بانکهای دارای مجوز متکی میشدند. بانکها از اختلاف نرخ بهره و کارمزدهای پلتفرم سود میبرند؛ درآمد شرکتهای فینتک نیز به کارمزدهای تبادل وابسته است.
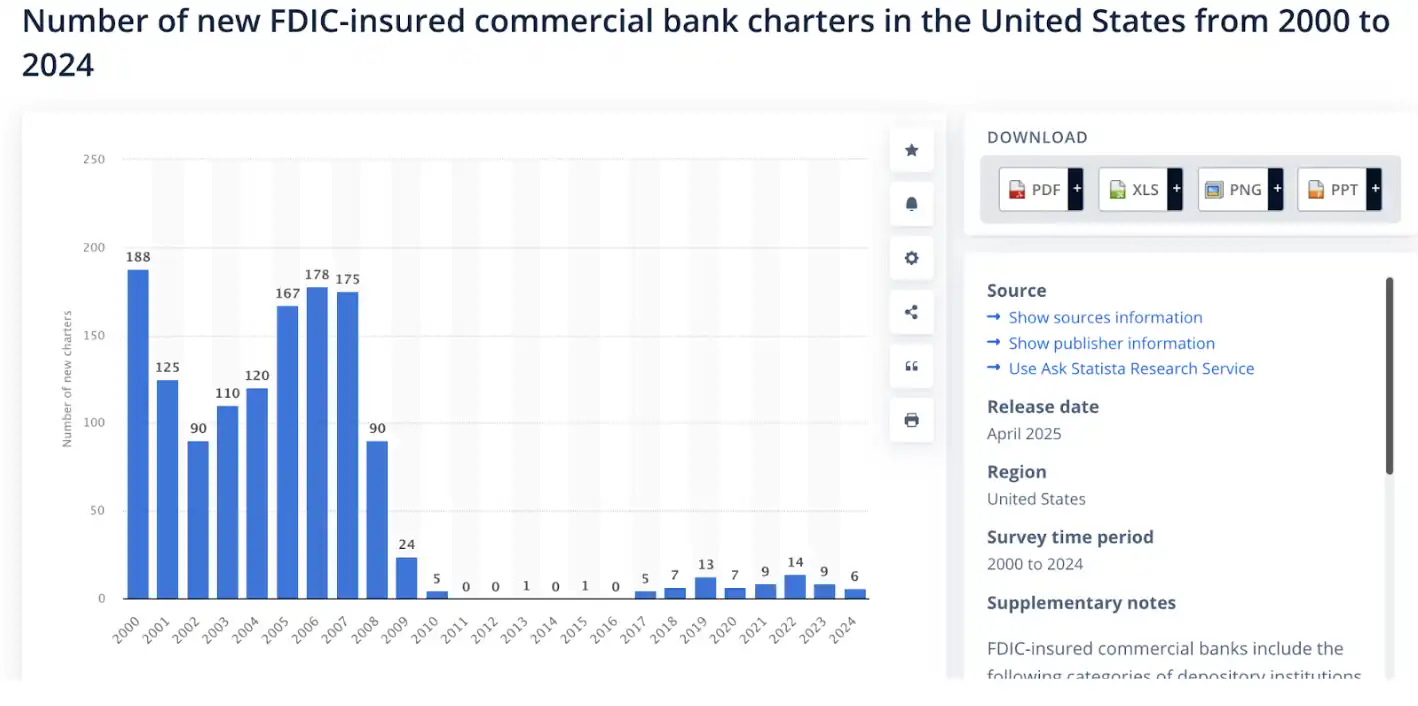
با افزایش سریع شمار پروژههای فینتک، نهادهای ناظر بررسی بانکهای حامی را سختگیرانهتر کردند. دستورهای نظارتی و افزایش انتظارات نظارتی، بانکها را واداشت منابع قابلتوجهی را به انطباق، مدیریت ریسک و نظارت بر پروژههای طرف ثالث اختصاص دهند. برای مثال، Cross River Bank با شرکت بیمه سپرده فدرال (FDIC) وارد توافقی برای اصلاح وضعیت انطباق شد؛ Green Dot Bank با اقدام اجرایی فدرال رزرو روبهرو شد؛ و فدرال رزرو برای Evolve Bank دستور توقف و خودداری صادر کرد.
واکنش بانکها به این وضعیت، سختگیرانهتر کردن فرایندهای پذیرش مشتری، محدود کردن شمار پروژههای تحت پشتیبانی و کند کردن سرعت بهروزرسانی محصولات بود. محیطی که زمانی از نوآوری حمایت میکرد، اکنون برای توجیه هزینههای انطباق به مقیاس بزرگتری نیاز دارد. رشد صنعت فینتک کندتر و پرهزینهتر شده و شرکتها بیش از پیش به عرضه محصولات عمومی برای طیف گستردهای از کاربران گرایش پیدا کردهاند، نه تمرکز بر موارد استفاده خاص.
از دیدگاه ما، سه دلیل اصلی ماندن نوآوری در لایه بالایی پشته فناوری طی ۲۰ سال گذشته عبارتاند از:
۱. انحصار و ماهیت بسته زیرساخت جابهجایی وجوه: Visa، Mastercard و شبکه ACH فدرال رزرو فضای اندکی برای رقابت باقی گذاشتهاند.
۲. استارتاپها برای عرضه محصولات مالیمحور به سرمایه قابلتوجهی نیاز دارند: توسعه یک اپلیکیشن بانکداری تحت نظارت، به میلیونها دلار برای انطباق، پیشگیری از کلاهبرداری، مدیریت وجوه و موارد دیگر نیاز دارد.
۳. مقررات، مشارکت مستقیم را محدود میکنند: تنها نهادهای دارای مجوز میتوانند وجوه را نگهداری کنند یا از طریق شبکههای اصلی پرداخت جابهجا کنند.
منبع: Statista
با توجه به این محدودیتها، بهجای بهچالشکشیدن مستقیم شبکههای پرداخت موجود، تمرکز بر ساخت محصولات راهکار هوشمندانهتری است. در نتیجه، بیشتر شرکتهای فینتک عملاً به پوستههایی خوشساخت پیرامون APIهای بانکی تبدیل شدهاند. با وجود نوآوریهای متعدد در بخش فینتک طی دو دهه گذشته، ابزارهای بنیادین مالی واقعاً جدیدی در این صنعت شکل نگرفتهاند. برای مدت طولانی، تقریباً هیچ راهکار جایگزین کاربردی وجود نداشت.
اما صنعت ارز دیجیتال مسیر کاملاً متفاوتی را در پیش گرفته است. توسعهدهندگان ابتدا بر ساخت ابزارهای بنیادین مالی تمرکز کردند. از بازارسازهای خودکار (AMM)، منحنیهای پیوندی، قراردادهای دائمی و خزانههای نقدینگی گرفته تا اعتبار درونزنجیرهای، همه این موارد بهتدریج از لایه زیرساختی تکامل یافتهاند. برای نخستینبار در تاریخ، خود منطق مالی برنامهپذیر شده است.
فینتک ۴.۰: استیبلکوینها و امور مالی بدون نیاز به مجوز
در حالی که سه دوره نخست فینتک شاهد نوآوریهای بسیاری بودند، معماری زیربنایی انتقال وجوه تا حد زیادی بدون تغییر باقی ماند. چه محصولات مالی از طریق بانکهای سنتی، نئوبانکها یا APIهای تعبیهشده عرضه میشدند، وجوه همچنان در شبکهای بسته و مجوزمحور جریان داشتند که واسطهها آن را کنترل میکردند.
استیبلکوینها این الگو را برهم زدهاند. آنها بهجای ساخت نرمافزار روی بانکها، کارکردهای اصلی بانکداری را مستقیماً جایگزین کردهاند. توسعهدهندگان میتوانند مستقیماً با یک شبکه باز و برنامهپذیر تعامل داشته باشند. پرداختها درونزنجیرهای تسویه میشوند و نگهداری دارایی، وامدهی و انطباق از روابط سنتی مبتنی بر اعتماد به قواعدی منتقل میشوند که نرمافزار اجرا میکند.
هرچند بانکداری بهعنوان سرویس (BaaS) اصطکاک را کاهش داد، مدل اقتصادی را تغییر نداد. شرکتهای فینتک همچنان باید به بانکهای حامی کارمزد انطباق، به شبکههای کارت کارمزد تسویه و به واسطهها کارمزد دسترسی بپردازند. زیرساخت همچنان پرهزینه و جزیرهای است.
در مقابل، استیبلکوینها نیاز به دسترسی اجارهای را بهکلی از میان میبرند. توسعهدهندگان دیگر نیازی به فراخوانی APIهای بانکی ندارند و میتوانند مستقیماً با یک شبکه باز تعامل کنند. تسویهها مستقیماً درونزنجیرهای انجام میشوند و کارمزدها بهجای واسطهها به پروتکل میرسند. باور بر این است که این تغییر، مانع هزینهای را بهشکل چشمگیری کاهش میدهد: از نیاز به میلیونها دلار برای توسعه از طریق بانک، یا دهها هزار دلار از طریق BaaS، تا تنها چند هزار دلار برای استفاده از قراردادهای هوشمند درونزنجیرهایِ بدون نیاز به مجوز.
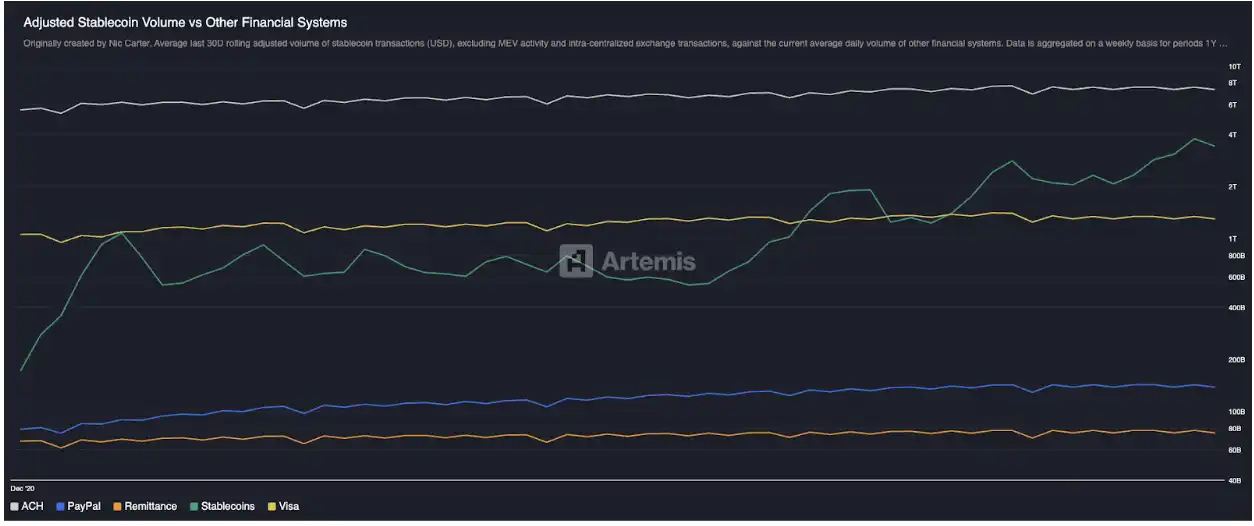
این تغییر پیشتر در اپلیکیشنهای بزرگمقیاس نمود پیدا کرده است. ارزش بازار استیبلکوینها در کمتر از یک دهه از نزدیک به صفر به حدود $300B رسیده است؛ حتی اگر انتقال میان پلتفرمهای معاملاتی و ارزش قابلاستخراج ماینر (MEV) را کنار بگذاریم. حجم واقعی تراکنشهای اقتصادی که این بازار پردازش میکند، از شبکههای پرداخت سنتی مانند PayPal و Visa فراتر رفته است. برای نخستینبار، یک شبکه پرداخت غیربانکی و غیرکارتی توانسته واقعاً به مقیاسی جهانی دست یابد.
منبع: Artemis
برای درک اهمیت عملی این تغییر، ابتدا باید بفهمیم فینتک در حال حاضر چگونه ساخته میشود. یک شرکت معمولی فینتک به پشته فناوری گستردهای از فروشندگان متکی است که لایههای زیر را دربرمیگیرد:
· رابط کاربری/تجربه کاربری (UI/UX)
· لایه بانکداری و نگهداری دارایی: Evolve، Cross River، Synapse، Treasury Prime
· شبکههای پرداخت: ACH، Wire، SWIFT، Visa، Mastercard
· هویت و انطباق: Ally، Persona، Sardine
· پیشگیری از کلاهبرداری: SentiLink، Socure، Feedzai
· زیرساخت اعتبارسنجی/اعتبار: Plaid، Argyle، Pinwheel
· زیرساخت ریسک و خزانهداری: Alloy، Unit21
· بازارهای سرمایه: Prime Trust، DriveWealth
· تجمیع داده: Plaid، MX
· انطباق/گزارشدهی: بررسیهای FinCEN، OFAC
راهاندازی یک شرکت فینتک با چنین پشته فناوریای مستلزم مدیریت دهها قرارداد همکاری، حسابرسی، سازوکار تشویقی و حالت احتمالی شکست است. هر لایه هزینه و تأخیر بیشتری ایجاد میکند و بخش زیادی از زمان تیم به هماهنگ کردن زیرساخت اختصاص مییابد، نه تمرکز بر توسعه محصول.
در مقابل، یک سامانه مبتنی بر استیبلکوین این پیچیدگی را بهشدت ساده میکند. کارهایی که پیشتر به چندین فروشنده نیاز داشتند، اکنون با چند ابزار بنیادین درونزنجیرهای قابل انجاماند.
در جهانی که محور آن استیبلکوینها و امور مالی بدون نیاز به مجوز است، تغییرات زیر در حال وقوعاند:
· بانکداری و نگهداری دارایی: با راهکارهای غیرمتمرکزی مانند Altitude جایگزین میشوند.
· شبکههای پرداخت: با استیبلکوینها جایگزین میشوند.
· هویت و انطباق: همچنان ضروریاند، اما باور داریم که میتوان این امور را درونزنجیرهای انجام داد و با فناوریهایی مانند zkMe برای حفظ محرمانگی و امنیت مدیریت کرد.
· زیرساخت اعتبارسنجی و اعتبار: بهطور کامل بازطراحی و به محیط درونزنجیرهای منتقل میشود.
· شرکتهای بازار سرمایه: با توکنیزه شدن همه داراییها، این نوع شرکتها دیگر موضوعیتی نخواهند داشت.
· تجمیع داده: با دادههای درونزنجیرهای و شفافیت گزینشی جایگزین میشود (برای مثال، از طریق رمزنگاری کاملاً همومورفیک FHE).
· انطباق و بررسیهای OFAC: در سطح کیف پول انجام میشود (برای مثال، اگر کیف پول Alice در فهرست تحریمها باشد، نمیتواند با پروتکل تعامل کند).
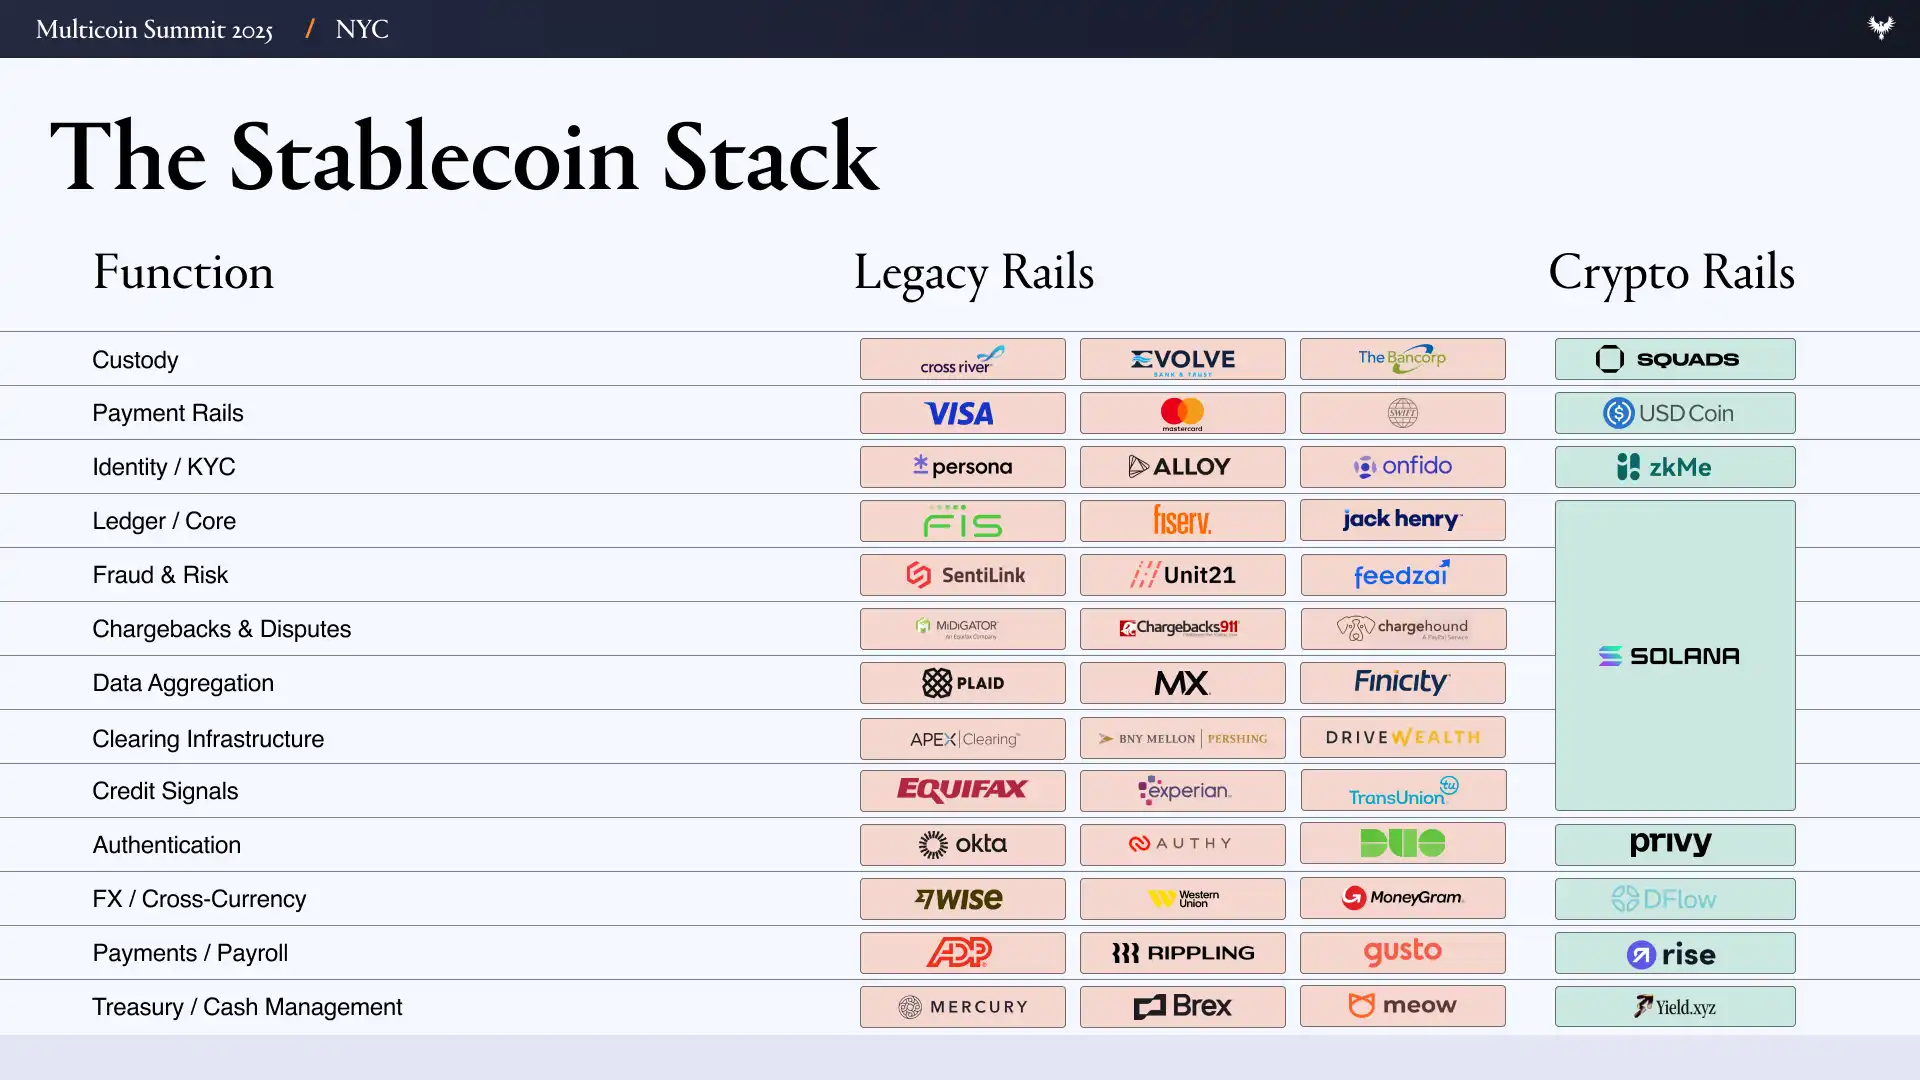
وجه تمایز واقعی فینتک ۴.۰ این است که زیرساخت بنیادین امور مالی سرانجام در حال تغییر است. اکنون، بهجای ساخت اپلیکیشنی که در پسزمینه برای کسب اجازه از بانکها درخواست پنهانی بفرستد، مردم مستقیماً با استیبلکوینها و شبکههای پرداخت باز تعامل میکنند که کارکردهای اصلی بانکداری را جایگزین میکنند. توسعهدهندگان دیگر مستأجر نیستند و به مالکان واقعی «زمین» تبدیل شدهاند.
فرصت فینتکهای متمرکز بر استیبلکوین
نخستین پیامد این تغییر روشن است: شمار شرکتهای فینتک بهشدت افزایش خواهد یافت. وقتی نگهداری دارایی، وامدهی و انتقال وجوه تقریباً رایگان و فوری شوند، راهاندازی یک شرکت فینتک به سادگی عرضه یک محصول SaaS خواهد بود. در جهانی با محوریت استیبلکوین، دیگر نیازی به یکپارچهسازیهای پیچیده با بانکهای حامی، واسطههای صدور کارت، فرایندهای چندروزه تسویه یا بررسیهای تکراری KYC (احراز هویت مشتری) که روند کار را کند میکنند، نیست.
باور داریم هزینه ثابت ایجاد یک محصول فینتکِ متمرکز بر امور مالی از میلیونها دلار به چند هزار دلار سقوط خواهد کرد. با از میان رفتن موانع زیرساختی، هزینههای جذب مشتری (CAC) و موانع انطباق، استارتاپها میتوانند از طریق مدلی که آن را «فینتک متمرکز بر استیبلکوین» مینامیم، بهشکلی سودآور به گروههای اجتماعی کوچکتر و خاصتر خدمات ارائه دهند.
این روند پیشینهای روشن در تاریخ دارد. نسل پیشین شرکتهای فینتک ابتدا با خدمترسانی به بخشهای مشخص مشتریان مورد توجه قرار گرفتند: SoFi بر بازتأمین مالی وام دانشجویی متمرکز شد، Chime خدمات دریافت زودهنگام دستمزد ارائه داد، Greenlight نوجوانان را با کارتهای نقدی هدف گرفت و Brex به کارآفرینانی خدمات داد که به اعتبار تجاری سنتی دسترسی نداشتند. با این حال، این مدل متمرکز به شیوه عملیاتی پایداری تبدیل نشد. بهدلیل محدودیت درآمد حاصل از کارمزد تراکنشها، افزایش هزینههای انطباق و اتکا به بانکهای حامی، این شرکتها ناچار شدند از حوزههای تخصصی اولیه خود فراتر بروند. برای بقا، تیمها مجبور شدند بهصورت افقی توسعه پیدا کنند و محصولاتی را اضافه کنند که کاربران به آنها نیازی نداشتند، فقط برای اینکه زیرساخت را گسترش دهند و تداوم فعالیت خود را حفظ کنند.
امروز، بهلطف ظهور شبکه پرداخت ارز دیجیتال و APIهای مالی بدون نیاز به مجوز که موانع ورود را بهشدت کاهش میدهند، موج تازهای از نئوبانکهای تخصصی شکل خواهد گرفت؛ هرکدام با هدفگیری گروههای مشخصی از کاربران، مشابه نوآوران اولیه فینتک. این نئوبانکها با هزینههای عملیاتی بسیار کمتر میتوانند بر بازارهای محدودتر و تخصصیتر تمرکز کنند و این تمرکز را حفظ کنند؛ برای مثال، امور مالی سازگار با شریعت، خدمات سبک زندگی برای علاقهمندان به ارز دیجیتال یا محصولاتی متناسب با الگوهای خاص درآمد و هزینه ورزشکاران.
نکته مهمتر اینکه تخصصگرایی میتواند اقتصاد واحد را بهطور چشمگیری بهبود دهد. هزینه جذب مشتری (CAC) کاهش مییابد، فروش متقاطع آسانتر میشود و ارزش طول عمر مشتری (LTV) افزایش پیدا میکند. شرکتهای فینتک متمرکز میتوانند گروهی خاص را که تبدیل آنها به مشتری کارآمد است دقیقاً هدف بگیرند، از طریق خدمترسانی به گروههای مشخص کاربران، ارجاعهای دهانبهدهان بیشتری به دست آورند، هزینه عملیاتی کمتری بپردازند و در عین حال از هر مشتری درآمد بیشتری نسبت به نسل پیشین شرکتهای فینتک کسب کنند.
وقتی هرکسی بتواند ظرف چند هفته یک شرکت فینتک راهاندازی کند، پرسش از «چه کسی میتواند به مشتری دسترسی پیدا کند؟» به «چه کسی واقعاً مشتری را میشناسد؟» تغییر میکند.
بررسی فضای طراحی فینتکهای تخصصی
جذابترین فرصتها معمولاً در جاهایی قرار دارند که شبکههای پرداخت سنتی در آنها ناکام میمانند.
برای نمونه، تولیدکنندگان و اجراکنندگان محتوای بزرگسالان سالانه میلیاردها دلار درآمد ایجاد میکنند، اما بهدلیل ریسکهای اعتباری یا بازپرداخت، بانکها و پردازشگرهای پرداخت کارتی اغلب آنها را از پلتفرمهای خود حذف میکنند. پرداخت درآمد آنها ممکن است چند روز به تأخیر بیفتد یا بهدلیل «بررسیهای انطباق» مسدود شود و معمولاً از طریق درگاههای پرریسکی مانند Epoch، CCBill و موارد مشابه، به کارمزد درگاه پرداخت %10-%20 نیاز دارد. باور داریم پرداختهای مبتنی بر استیبلکوین میتوانند تسویه فوری و برگشتناپذیر ارائه دهند، از انطباق برنامهپذیر پشتیبانی کنند، به اجراکنندگان امکان میزبانی مستقل درآمدشان را بدهند، درآمد را بهطور خودکار به حسابهای مالیاتی یا پسانداز تخصیص دهند و بدون اتکا به واسطههای پرریسک، پرداختهای جهانی دریافت کنند.
در مرحله بعد، ورزشکاران حرفهای را در نظر بگیرید؛ بهویژه ورزشکاران رشتههای انفرادی مانند گلف و تنیس که با جریان نقدی و ریسکهای منحصربهفردی روبهرو هستند. درآمد آنها در دوره کوتاهی از دوران حرفهای متمرکز است و اغلب باید با مدیر برنامهها، مربیان و اعضای تیم تقسیم شود. آنها باید در چند ایالت و کشور مالیات بپردازند و مصدومیت میتواند منبع درآمدشان را کاملاً متوقف کند. یک شرکت فینتک مبتنی بر استیبلکوین میتواند به آنها کمک کند درآمدهای آیندهشان را توکنیزه کنند، حقوق اعضای تیم را با استفاده از کیف پول چندامضایی بپردازند و مالیات را بر اساس الزامات مالیاتی مناطق مختلف بهطور خودکار کسر کنند.
کالاهای لوکس و فروشندگان ساعت نیز گروه دیگری هستند که زیرساخت مالی سنتی خدمات مناسبی به آنها ارائه نمیدهد. این کسبوکارها اغلب موجودیهای گرانقیمت را از مرزها عبور میدهند و معمولاً تراکنشهای ششرقمی را از طریق حواله بانکی یا پردازشگرهای پرداخت پرریسک انجام میدهند؛ در عین حال باید چندین روز برای تسویه منتظر بمانند. سرمایه در گردش آنها اغلب بهجای حسابهای بانکی، در موجودیهایی که در گاوصندوق یا ویترین نگهداری میشوند قفل میشود و همین امر تأمین مالی کوتاهمدت را هم پرهزینه و هم دشوار میکند. باور داریم یک شرکت فینتک مبتنی بر استیبلکوین میتواند با تسویه فوری تراکنشهای بزرگ، ارائه خطوط اعتباری با وثیقه موجودی توکنیزهشده و عرضه خدمات نگهداری برنامهپذیر با قراردادهای هوشمند تعبیهشده، مستقیماً به این مسائل رسیدگی کند.
با بررسی تعداد کافی از این موارد استفاده، بارها با محدودیتهای مشابهی روبهرو میشوید: بانکهای سنتی به کاربرانی که جریانهای نقدی جهانی، غیرمعمول یا نامتعارف دارند خدمات ندادهاند. با این حال، این گروهها میتوانند از طریق شبکه پرداخت استیبلکوین به بازارهایی سودآور تبدیل شوند. در ادامه چند نمونه نظری از فینتکهای متمرکز بر استیبلکوین را میآوریم که از نظر ما جذاباند:
· ورزشکاران حرفهای: درآمد متمرکز در دورهای کوتاه از دوران حرفهای؛ نیاز مکرر به سفر و جابهجایی؛ احتمال نیاز به ثبت اظهارنامه مالیاتی در چند حوزه قضایی؛ الزام به پرداخت حقوق مربیان، مدیران برنامه، تمریندهندگان و دیگران؛ احتمال تمایل به پوشش ریسک مصدومیت.
· اجراکنندگان و تولیدکنندگان محتوای بزرگسالان: محروم از خدمات بانکها و پردازشگرهای پرداخت کارتی؛ مخاطبانی پراکنده در سراسر جهان.
· کارکنان شرکتهای تکشاخ: کمبود نقدینگی و گره خوردن دارایی خالص به سهام غیرنقدشونده؛ احتمال روبهرو شدن با مالیات سنگین هنگام اعمال اختیار خرید سهام.
· توسعهدهندگان درونزنجیرهای: تمرکز دارایی خالص در توکنهای بسیار پرنوسان؛ مواجهه با مشکلات تبدیل ارز فیات و مالیات.
· عشایر دیجیتال: خدمات بانکی بدون نیاز به گذرنامه، تبدیل خودکار ارز؛ رسیدگی خودکار به مالیات بر اساس موقعیت مکانی؛ سفر و جابهجایی مکرر.
· زندانیان: واریز پول از طریق کانالهای سنتی برای خانواده یا دوستان دشوار و پرهزینه است؛ وجوه اغلب با تأخیر به دست آنها میرسد.
· خدمات مالی سازگار با شریعت: پرهیز از تراکنشهای مبتنی بر بهره.
· نسل Z: بیاعتماد به خدمات بانکداری سنتی؛ سرمایهگذاری بهشکل بازیوار؛ خدمات مالی با قابلیتهای اجتماعی.
· کسبوکارهای کوچک و متوسط فرامرزی (SME): کارمزدهای بالای تبدیل ارز؛ تسویههای کند؛ سرمایه در گردش مسدودشده.
· علاقهمندان به ارز دیجیتال (دگنها): انجام معاملات سفتهبازانه پرریسک با پرداخت صورتحساب کارت اعتباری.
· کمکهای بینالمللی: انتقال کمکها کند است، واسطهها آن را محدود میکنند و شفافیت پایینی دارد؛ کارمزد، فساد و تخصیص نادرست منابع موجب ازدسترفتن شدید وجوه میشود.
· تانداس / انجمنهای پسانداز و اعتبار گردشی: ارائه خدمات پسانداز فرامرزی برای خانوادههای پراکنده در جهان؛ جمعآوری پسانداز برای کسب بازده؛ امکان ایجاد سابقه درآمد درونزنجیرهای برای ارزیابی اعتبار.
· فروشندگان کالاهای لوکس (برای مثال، فروشندگان ساعت): قفل شدن سرمایه در گردش در موجودی؛ نیاز به وامهای کوتاهمدت؛ انجام تراکنشهای عمده و گرانقیمت فرامرزی؛ انجام مکرر تراکنشها از طریق اپلیکیشنهای پیامرسانی مانند WhatsApp و Telegram.
جمعبندی
در دو دهه گذشته، نوآوری فینتک عمدتاً بر لایه توزیع متمرکز بوده، نه زیرساخت. شرکتها در بازاریابی برند، جذب کاربران و درآمدزایی از مشتریان از طریق کارمزد رقابت میکنند، اما خود وجوه همچنان از همان شبکههای پرداخت بسته عبور میکنند. هرچند این روند دسترسی به خدمات مالی را گسترش داده، به همشکلشدن محصولات، افزایش هزینهها و حاشیه سود ناگزیرِ اندک نیز انجامیده است.
استیبلکوینها آمادهاند مدل اقتصادی محصولات مالی را از اساس متحول کنند. با تبدیل کارکردهایی مانند نگهداری دارایی، تسویه، اعتبار و انطباق به نرمافزارهای باز و برنامهپذیر، هزینههای ثابت راهاندازی و اداره شرکت فینتک را بهشدت کاهش میدهند. قابلیتهایی که پیشتر به بانکهای حامی، شبکههای کارت و پشته فناوری گستردهای از فروشندگان متکی بودند، اکنون مستقیماً درونزنجیرهای ساخته میشوند و هزینههای عملیاتی لازم را بهشکل چشمگیری پایین میآورند.
با ارزانتر شدن زیرساخت، تخصصگرایی در بازارهای خاص امکانپذیر میشود. شرکتهای فینتک دیگر برای سودآوری به میلیونها کاربر نیاز ندارند. در عوض، میتوانند بر جوامع محدود و مشخصی تمرکز کنند که نیازهایشان با محصولات یکسان و مناسب همه برآورده نمیشود. برای مثال، جوامع ورزشکاران، تولیدکنندگان محتوای بزرگسالان، طرفداران کیپاپ یا فروشندگان ساعتهای لوکس؛ این جوامع از پیش دارای پیشینههای فرهنگی، بنیانهای اعتماد و الگوهای رفتاری مشترکاند و همین امر به محصولات اجازه میدهد بهطور طبیعی و از راه معرفی دهانبهدهان گسترش یابند، نه با اتکا به بازاریابی پولی.
به همان اندازه مهم است که این جوامع اغلب الگوهای مشابهی در جریان نقدی، ریسک و تصمیمگیری مالی دارند. این یکپارچگی به بهینهسازی طراحی محصول بر اساس درآمد، هزینه و رفتار واقعی افراد در مدیریت وجوه کمک میکند، نه بر پایه پرسوناهای انتزاعی کاربران. اثربخشی گسترش دهانبهدهان فقط از آشنایی کاربران با یکدیگر ناشی نمیشود، بلکه محصول واقعاً با شیوه فعالیت آن جامعه تناسب دارد.
اگر این چشمانداز محقق شود، این تحول اقتصادی عمیق خواهد بود. با هماهنگتر شدن توزیع با جوامع، هزینه جذب مشتری (CAC) کاهش مییابد و با کم شدن شمار واسطهها، حاشیه سود افزایش پیدا میکند. بازارهایی که زمانی بیش از حد کوچک یا فاقد توجیه اقتصادی به نظر میرسیدند، به مدلهای کسبوکار پایدار و سودآور تبدیل خواهند شد.
در چنین جهانی، مزیت فینتک دیگر به گسترش صرفِ مقیاس و هزینههای سنگین بازاریابی وابسته نخواهد بود، بلکه به درک عمیق پیشینه کاربران منتقل میشود. موفقیت نسل بعدی فینتک در تلاش برای خدمترسانی به همه نیست، بلکه در توانایی ارائه خدمات متناسب به گروههای مشخص بر اساس جریان واقعی وجوه است.
قیمت --
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

مدیر عامل KBW، میشود، فشار درآمدهای بانکی در سه ماهه سوم را بررسی میکند

گزارش صبحگاهی وال استریت: بازار گاوی هوش مصنوعی با آزمون نرخ بهره مواجه میشود، سرمایهها به سمت داراییهای دفاعی میروند، اوراق قرضه 30 ساله آزمون بعدی است

مدیران BingX میگویند که سرمایهگذاران قدیمیتر دوره نگهداری بیتکوین طولانیتری دارند

سولانا ابزاری برای تسویه معاملات بانکی در چند ثانیه راهاندازی میکند

مدیر ارشد کسب و کار Coinbase درباره افزایش قرارگیری BTC توسط بانکهای بزرگ صحبت میکند

ارزیابی خصوصی Revolut به ۱۱۵ میلیارد دلار رسید و به بالاترین استارتاپ اروپا تبدیل شد

ماینرهای بیتکوین بهترین ماه خود را از ژانویه تجربه کردند
Polymarket: شرطبندیها بر روی ورشکستگی بانکها لندن را به واکنش واداشته است

پیشبینی قیمت سهام Accenture: فاصله ACN تا هدف قیمتی $260 گلدمن چقدر است؟
گلدمن ساکس پس از آنکه درآمدهای Accenture در 01/10 فراتر از انتظار بود، هدف قیمتی این شرکت را به $260 افزایش داد؛ هدفی که از حدود %22 رشد نسبت به قیمت فعلی نزدیک به $212.30 حکایت دارد. رسیدن به این هدف به معنای افزایش چشمگیر ضریب ارزشگذاری Accenture نسبت به سطح کنونی آن است، نه صرفاً ادامه رشد سود.

سهام MU میتواند به $2,000 برسد؛ استدلال بزرگترین حامی مایکرون در والاستریت
گیل لوریا از D.A. Davidson درست پیش از انتشار گزارش درآمدی بیسابقه سهماهه چهارم مایکرون، هدف قیمتی $2,000 را برای سهام MU تکرار کرد؛ هدفی که از رشد تقریباً %90 نسبت به سطوح فعلی حکایت دارد. استدلال او بر یک عدد مشخص استوار است: مایکرون با ۷ برابر سود معامله میشود، درحالیکه این نسبت برای AMD و Intel بین ۴۰ تا ۶۰ برابر است.

تغییر قوانین در حین بازی. چگونه یک غول مالی میتواند به سقوط سهام Strategy منجر شود

اختیار معامله سهام MU پیش از گزارش درآمدی، حرکت بزرگی را قیمتگذاری میکند: چرا بهره باز روی میکرون متمرکز شده، نه رقبایش
سهام MU در آستانه گزارش درآمدی 30/09، این هفته با رشد %7.7 در بهره باز قراردادها روبهروست؛ درحالیکه بهره باز سهام رقبای حوزه حافظه، SanDisk و SK Hynix، کاهش یافته است. این واگرایی، در کنار رکورد «بینقص» میکرون در فراتر رفتن از برآوردهای درآمدی، همان چیزی است که بازار امشب واقعاً قیمتگذاری میکند.

تفسیر برنشتاین: عاملهای مصرفی به یک روند تبدیل شدهاند، کدام بخش از صنعت مالی در خطر است؟

ریسک کشوری آرژانتین از ۵۵۰ عبور کرد: چرا اوراق قرضه دوباره تحت فشار هستند؟

SiMa.ai 1.5 میلیون دلار سرمایهگذاری دور C را تکمیل کرد، Amplify رهبری کرد
Quant قرارداد بزرگی با یک صرافی آمریکایی امضا کرد، پس از 300% افزایش قیمت چگونه به زمین مینشیند؟
بلاکچین: IBM پلتفرم داراییهای دیجیتال خود را به ثبتنام Swift متصل میکند
تتر: ایالات متحده 84 میلیون دلار از یک واسطه بانکی ضبط کرد
راهاندازی پروژه فیثاغورث برای توکنیزاسیون اوراق بهادار مالی در اروپا

دادستانهای آمریکا خواستار 84.2 میلیون دلار از شرکت Capstone Ltd. مرتبط با Tether هستند

Tether اعلام کرد که میزان Exposure به EQIBank کمتر از 0.034% پس از ضبط داراییهای ایالات متحده است
ARK Invest صندوق سرمایهگذاری را به اتریوم میآورد با حداقل سرمایهگذاری ۵۰۰ دلار

پیشبینی قیمت سهام کرافتون در ۲۰۲۶: آیا سازنده PUBG میتواند به ۳۰۰٬۰۰۰ وون بازگردد؟
سهام کرافتون نزدیک کف ۵۲ هفتهای و در قیمت ۱۹۸٬۰۰۰ KRW قرار دارد، اما چندین تحلیلگر همچنان در مدلهای خود از KRW 300,000 یا بالاتر استفاده میکنند؛ برای پر شدن این فاصله واقعاً چه اتفاقی باید بیفتد؟
مدیرعامل SharpLink پیشبینی میکند عاملهای هوش مصنوعی تا سال 2035 نظام مالی را دگرگون کرده و ارزشی به میزان $4T ایجاد کنند

شش بانک کانادایی به بررسی سپردههای توکنیزه شده میپردازند

مدیر عامل MicroStrategy میگوید جیمی دیمون در پشت صحنه یک بیتکوینر است

21Shares: رشد ۵ برابری ارزهای خصوصی در یک سال

سهام CPALL در ۴۵ بات: آیا غول ۷-الون تایلند کمتر از ارزش واقعی قیمتگذاری شده است؟

ویزا، مدیریت کدهای طبقهبندی پرداخت میمکوینها را تقویت میکند تا از «سوراخهای» مزایای کارت جلوگیری کند
مدیر عامل استراتژی، فونگ له، هدفش تبدیل شدن به JPMorgan بیتکوین است
مدیر عامل KBW، میشود، فشار درآمدهای بانکی در سه ماهه سوم را بررسی میکند
گزارش صبحگاهی وال استریت: بازار گاوی هوش مصنوعی با آزمون نرخ بهره مواجه میشود، سرمایهها به سمت داراییهای دفاعی میروند، اوراق قرضه 30 ساله آزمون بعدی است
مدیران BingX میگویند که سرمایهگذاران قدیمیتر دوره نگهداری بیتکوین طولانیتری دارند
سولانا ابزاری برای تسویه معاملات بانکی در چند ثانیه راهاندازی میکند
مدیر ارشد کسب و کار Coinbase درباره افزایش قرارگیری BTC توسط بانکهای بزرگ صحبت میکند
ارزیابی خصوصی Revolut به ۱۱۵ میلیارد دلار رسید و به بالاترین استارتاپ اروپا تبدیل شد


