
Акционерные компании не являются конечной целью, новая организационная форма выходит на поверхность

 Оценить в Google

Будет ли система компаний, существующая уже шестьсот лет, изменена DUNA?
Автор: Тим Салливан, Роберт Хакетт, a16z
Перевод: Чоппер, Foresight News
На протяжении сотен лет бизнес сталкивается с одной и той же основной проблемой: как заставить людей с разными ролями, различной информацией и противоречивыми интересами работать вместе ради общей цели? Ответ почти всегда заключается в различных организационных инновациях: создании новых структур, которые распределяют риски, доходы и ответственность таким образом, который был невозможен для предыдущих поколений. История развития бизнеса по сути является историей эволюции человеческих механизмов сотрудничества.
Акционерная компания является продуктом предыдущей значительной организационной трансформации, возникшей в эпоху индустриализации, чтобы решить проблемы сотрудничества и коммерческих возможностей, вызванные индустриализацией. Однако программное обеспечение и нативные интернет-протоколы значительно снижают управленческие затраты, которые традиционные компании не могут избежать: многоуровневое централизованное управление, громоздкие бюрократические системы и различные посреднические организации.
Существующая правовая структура не была создана для нового мира. В настоящее время появляется новый тип субъекта, который может открыть новую волну организационных изменений, а именно DUNA (децентрализованная некоммерческая ассоциация без юридического лица). Это единственное юридическое лицо, которое в настоящее время получило четкое признание в законодательстве нового поколения, и соответствующий законопроект продвигается в Конгрессе США. Можно сказать, что это правовая структура, созданная специально для интернет-организаций.
Чтобы понять, почему возникают новые организационные формы, нам сначала нужно прояснить, какие проблемы изначально решала акционерная компания и в каком направлении будет развиваться человеческая организация в будущем.
Как предприниматели справляются с коммерческими рисками
До появления акционерных компаний коммерческая деятельность была сильно зависима от отдельных лиц. Можно представить себе, как Марко Поло вместе с отцом и дядей отправляется в долгую торговую поездку. Такие семейные бизнесы были практически ставкой на жизнь. Если контракт разрывался, личное состояние предпринимателя могло исчезнуть, а жизнь оказаться под угрозой.
В то время торговцы вели дальние морские торговли, полагаясь на два уровня защиты, но ни один из них не имел обязательной силы. Первый уровень основывался на геополитическом порядке: относительно мирное «монгольское правление» под руководством Монгольской империи. Если кто-то оскорблял торговца, находящегося под защитой монгольской власти, он подвергался жестокой мести. Второй уровень зависел от социальной репутации: если кто-то обманывал своего торгового партнера или нарушал условия контракта, нарушая средневековые торговые законы (Lex Mercatoria, действовавшие с 1100 по 1600 годы), его репутация будет полностью испорчена, и вся торговая сеть от Цюанжоу до Тимбукту исключит его из своих рядов.
В эпоху отсутствия зрелых институтов устные обещания торговцев были ценнее золота. Ситуация семьи Поло была относительно оптимистичной, поскольку между ними была кровная связь. Однако многие другие коммерческие партнерства находились в состоянии неопределенности.
Одной из самых сложных проблем, с которыми сталкиваются компании, является конфликт между принципалом и агентом; или, точнее, конфликт между инвесторами и предпринимателями. Контракт комменда, возникший в средние века, стал первой инновацией, которая ввела ограниченную ответственность: инвесторы могли потерять только вложенные средства, теоретически предприниматели также могли нести аналогичную ответственность, а прибыль распределялась в соответствии с долей участия. Контракт комменда возник спонтанно, задолго до появления письменных законов.
Но такая бизнес-модель имеет очень низкую устойчивость к рискам: одно внешнее воздействие может полностью разрушить ее, и она трудно масштабируется. Как только морское путешествие завершается, происходит банкротство или одна из сторон умирает, сотрудничество прекращается.
Позже во Флоренции появились партнерские фирмы (compagnia), и банк Медичи стал типичным примером. По сравнению с контрактом комменда, это была более устойчивая и более совершенная юридическая структура, способная поддерживать долгосрочное коммерческое сотрудничество между несколькими сторонами. Однако все партнеры по-прежнему несут неограниченную личную ответственность. Это была самая продвинутая модель коммерческой организации до появления акционерного капитала, представляющая собой вершину средневековой партнерской системы, но участники по-прежнему подвергались огромным рискам. Церкви и университеты давно уже имели независимый юридический статус, опираясь на концепцию «корпорации» из древнего Рима, тогда как коммерческие субъекты долгое время не могли получить независимый юридический статус.
Эти недостатки системы были устранены только в 17 веке. В современной Европе была разработана новая система, основанная на правовой защите, которая позволила более легко привлекать капитал для коммерческих проектов, разделяя собственность через выпуск акций и одновременно изолируя личные риски владельцев — это и есть акционерная компания. Голландская Ост-Индская компания стала первой знаковой компанией, получившей юридическую лицензию. Эта модель, как только она была внедрена, продемонстрировала огромную ценность и быстро распространилась по всей Европе. (Хотя Британская Ост-Индская компания была основана немного раньше, ее система была менее зрелой и могла привлекать средства только для одного рейса, не имея механизма публичного финансирования акций.)
Акционерные компании снизили коммерческие риски и сократили затраты на сотрудничество, сделав возможными крупные капиталоемкие проекты, на которых основаны многие достижения современного мира.
Цена масштабируемого развития
Акционерные компании решили множество практических проблем, но также породили новые противоречия. Одним из их значительных прорывов стало то, что все участники связали свои интересы: акционеры, директора и операторы проектов подчинены одному юридическому лицу, имеют общую цель, что заставляет стороны внутренне учитывать затраты, которые ранее могли быть легко переложены на других. Однако связывание интересов не означает полного единства требований.
Например, в случае Голландской Ост-Индской компании. Множество обычных голландцев, являющихся акционерами, стремились к инвестиционным доходам, но не могли участвовать в повседневной деятельности и долгосрочном стратегическом планировании; совет директоров, состоящий из семнадцати человек, отвечает за разработку прибыльных планов, а капитаны и торговцы на передовой в Юго-Восточной Азии могут принимать решения только на основе ограниченной информации и ресурсов.
Теоретически так. Но на практике интересы этих трех сторон не являются полностью согласованными, между ними существуют некоторые разногласия, поскольку одна сторона может извлечь выгоду за счет жертв других. Как гарантировать, что капитаны, находящиеся далеко за границей и не под контролем совета директоров, не будут грабить корабли и не присваивать трофеи? Как предотвратить торговцев от получения взяток и заключения сделок в своих интересах? Как гарантировать, что совет директоров принимает разумные решения? Как акционеры, придерживающиеся протестантских принципов, должны относиться к некоторым хищническим действиям компании?
Ряд реальных проблем способствовал инновациям в системе стимулов. Премии, распределение прибыли, аудит, системы контроля и даже эффективные зарплаты стали необходимыми, а государства также приняли законы для обеспечения честной торговли; в то же время различные случаи злоупотребления властью стали обычным явлением.
Тем не менее, акционерные компании, прошедшие долгую эволюцию, по-прежнему являются оптимальным выбором для согласования требований сторон, снижения затрат на сотрудничество, создания прибыли и защиты участников.
В начале основания США компании должны были получать специальные лицензии через законодательство, и их количество было крайне ограничено. Первым банком в США, учрежденным Конгрессом в 1791 году, является самый известный пример. В 1811 году штат Нью-Йорк принял первый в США закон о регистрации компаний. В середине 19 века все больше штатов начали ослаблять требования к лицензированию, а правила ограниченной ответственности постепенно стандартизировались. В конце 19 века волна индустриализации породила множество компаний, и в 1899 году был принят Закон о обычных компаниях Делавэра, который стал отраслевым стандартом.
Кооперативы стали еще одним вариантом, возникшим в 19 веке. Они предлагают другую модель сотрудничества: совместная собственность и демократическое управление. Фермеры, потребители, работники и кредитные кооперативы используют эту модель, чтобы глубоко связать интересы участников с целями организации. Кооперативы добились успеха в сельском хозяйстве и других специфических областях, но их применение относительно ограничено, и акционерные компании продолжают широко распространяться.
Общество с ограниченной ответственностью (LLC) стало еще одной важной инновацией. Немецкие общества с ограниченной ответственностью (GmbH), британские компании с ограниченной ответственностью (Ltd.) и другие модели являются ее предшественниками, но современная LLC была официально установлена только в 1977 году в штате Вайоминг. До этого акционерные компании имели ограниченную ответственность, но их структура была жесткой и существовало двойное налогообложение; партнерские структуры были гибкими, но участники несли неограниченные риски. LLC объединила преимущества обоих: она сочетает ограниченную ответственность с механизмом налогообложения, подходящим для различных малых и средних проектов. В настоящее время она стала основным выбором для стартапов, малых предприятий и различных инвестиционных инструментов.
Затем появились ряд тонких вариантов: в 1991 году была введена ограниченная ответственность партнерства (LLP), в 2008 году — низкодоходная ограниченная ответственность (L3C), в 2010 году — благотворительная корпорация (Benefit corporation) и так далее. Эти институциональные оптимизации очень практичны и улучшают корпоративные структуры для конкретных сценариев. Но всякий раз, когда границы возможностей технологической реконструкции становятся ясными, возникают революционные новые организационные формы.
Проблемы децентрализованных автономных организаций
Децентрализация — это революционная концепция, позволяющая множеству незнакомых групп взаимодействовать без централизованного управления или надежных посредников. До появления криптоиндустрии, особенно до изобретения блокчейна Сатоши Накамото, децентрализованное сотрудничество оставалось в основном на теоретическом уровне. Одним из первых значительных нововведений в криптоиндустрии стало DAO (децентрализованная автономная организация). DAO функционирует на основе кодовых правил и управляется всеми участниками, не имея централизованной управленческой команды, совета директоров или аналогичного ядра принятия решений, как в случае с «советом из семнадцати» Голландской Ост-Индской компании.
Однако внедрение децентрализованного управления крайне сложно. Мотивировать держателей токенов участвовать в голосовании по важным вопросам гораздо сложнее, чем мобилизовать акционеров публичных компаний для выборов в совет директоров. Уровень участия в голосовании на собраниях акционеров традиционных компаний и так низок, что сопоставим с выборами в муниципалитеты США; проблема участия в голосовании в DAO еще более серьезна. В то же время, как избежать концентрации власти в руках немногих крупных держателей токенов, остается нерешенным вопросом.
В последние годы регулирующая среда еще больше усугубила эти проблемы. В условиях предыдущего правительства США Комиссия по ценным бумагам и биржам (SEC) не установила четких правил для криптоиндустрии, а вместо этого использовала юридические серые зоны для проведения агрессивных действий. Инновации не могут укорениться в условиях неопределенности, а неясные правила сами по себе препятствуют развитию бизнеса.
Ядро юридического спора исходит из теста Хоуи (Howey Test), который SEC использует для определения, является ли актив ценными бумагами, и включает три основных критерия: 1. Вложение средств; 2. Участие в общем предприятии; 3. Доход полностью зависит от усилий других. В контексте публичных компаний «усилия других» относятся к управлению компанией со стороны руководства; в отношении криптопроектов и DAO SEC считает, что даже если разработка протокола осуществляется большим количеством независимых лиц, которые не обязательно владеют токенами, соответствующие токены все равно соответствуют определению ценных бумаг. Это означает, что массовое участие сообщества и транзакции в блокчейне столкнутся с препятствиями в соблюдении норм.
Также важно отметить, что DAO долгое время не получали официального юридического признания. Участники проекта не могут рассчитывать на защиту ограниченной ответственности. Проще говоря, члены DAO могут нести неограниченную личную ответственность. С юридической точки зрения, модель управления криптосообществом фактически вернулась к уровню рисков средневекового коммерческого партнерства.
Под давлением реальности криптопроекты могут лишь следовать советам юристов: создать оффшорный фонд в качестве независимого субъекта, отвечающего за дальнейшую разработку протокола, чтобы разорвать связь между разработкой и бизнесом в США; или же непосредственно зарегистрировать субъект за пределами США. Оба варианта наносят ущерб инновациям, занятости и налогам в США. Откровенно говоря, структура оффшорного криптофонда крайне запутанная. Эти юридические обходные схемы передают полномочия управления оффшорному «независимому субъекту», пытаясь избежать регулирования ценных бумаг. В условиях враждебной регуляторной среды такой выбор не удивителен, но недостатки очевидны: внутренние интересы фонда трудно согласовать, а возможности для стимулирования роста экосистемы ограничены, централизованное управление легко закрепляется.
С одной стороны, криптопроекты сталкиваются с риском судебного иска от SEC, с другой стороны, им приходится строить ненадежные неформальные организационные структуры, что ставит их в затруднительное положение. Именно в этом и заключается смысл DUNA (децентрализованного некоммерческого объединения). Она аккумулирует опыт различных коммерческих организаций и структур управления за последние несколько столетий, достигая общей цели всех коммерческих организаций: эффективно координировать людей для достижения общей цели. В то же время она освобождает от централизованного управления, смягчая общие проблемы агентирования и информационной асимметрии, присущие традиционным предприятиям. Основываясь на этой механике, DUNA выходит за рамки основного предположения теста Хоуи: участники больше не зависят исключительно от операционной работы третьих лиц для создания ценности.
Цена --
Общая юридическая сущность для сообщества
До появления DUNA у криптосообщества было всего три пути:
- DAO: отсутствие юридического статуса, члены сталкиваются с высокими рисками совместной ответственности;
- Традиционные юридические лица: принуждение проектов к применению иерархической структуры, что делает их уязвимыми для действий SEC;
- Оффшорный фонд: юридическая структура и фактическая деятельность запутаны, что вынуждает отрасль уходить за границу.
Долгое время не существовало зрелого решения, которое позволило бы децентрализованным сетям, созданным на основе блокчейн-технологий, эффективно управлять большими сообществами и одновременно получать такую же юридическую защиту, как у компаний. Теперь DUNA заполняет этот пробел.
Вкратце, DUNA предоставляет разрозненной сети людей законный статус юридического лица. В настоящее время три штата США: Алабама, Западная Вирджиния и Вайоминг уже приняли законодательство, признающее эту новую организационную форму. Она объединяет преимущества существующих юридических лиц и поддерживает децентрализованное управление, полностью отличаясь от традиционных акционерных компаний и являясь моделью, которую не могли реализовать все предыдущие организационные формы.
Что конкретно может предоставить DUNA в плане юридической защиты? Это включает в себя юридический статус, ограниченную ответственность, бессрочное существование и официальное юридическое признание; все основные преимущества, которые имеют современные компании. Признанный законом статус юридического лица позволяет организации подписывать контракты от имени всех членов, а ограниченная ответственность изолирует долги организации от личных активов членов. Основываясь на этих базовых условиях, большие разрозненные сообщества могут сотрудничать: привлекать средства, владеть активами, нанимать сотрудников, уплачивать налоги и вести коммерческое сотрудничество, участники не несут разрушительного личного риска.
Новая организационная форма не распространится мгновенно. С развитием законодательной конкуренции в разных штатах, с тем, как юристы начинают осваивать соответствующие законы, и с тем, как предприниматели постепенно устанавливают доверие, система будет продолжать распространяться. Прежде чем штат Делавэр стал предпочтительным местом для регистрации компаний, штат Нью-Джерси занимал доминирующее положение; сейчас же количество регистраций в Техасе и Неваде продолжает расти.
LLC была внедрена в Вайоминге в 1977 году, и после того как налоговые правила стали ясными, в 1997 году все 50 штатов США признали ее. DUNA также возникла в Вайоминге и была официально принята в марте 2024 года. Известные криптопротоколы и сообщества, такие как Uniswap Governance Community и Nouns DAO, уже начали использовать структуру DUNA.
Как акционерные компании предоставляют первичную юридическую основу для масштабной коммерческой деятельности, DUNA создает специальный юридический статус для децентрализованных сетей, открытых для всей сети.
Новая эра проектирования организационной структуры
Можно рассматривать DUNA как своего рода юридическую оболочку: механизм управления децентрализованной сети может нормально вести коммерческую деятельность, не привлекая традиционное централизованное руководство. Она происходит от некоммерческих объединений без юридического статуса (UNA). 17 штатов США и округ Колумбия признают этот юридический статус, который обслуживает советы владельцев, гражданские объединения, спортивные лиги, религиозные группы и интересные сообщества. UNA предлагает облегченное управление, не требует высоких операционных затрат акционерных компаний или LLC, может владеть активами, подписывать контракты, инициировать или отвечать на судебные иски от имени субъекта.
Логика DUNA схожа: держатели токенов и экосистемные участники осуществляют управление на основе правил блокчейна и голосования токенами, больше не полагаясь на советы директоров и управленческие команды. Члены получают защиту ограниченной ответственности, долги организации и личные активы изолированы друг от друга; в то же время организация может быть признана и взаимодействовать с судами, регулирующими органами и партнерами.
Конечно, DUNA не является универсальным решением. Она не может устранить проблемы управления и не может гарантировать, что организация обязательно достигнет децентрализации (хотя для регистрации DUNA соответствующий DAO должен иметь как минимум 100 активных участников), и не может напрямую обойти законы о ценных бумагах. Ее истинная ценность заключается в том, чтобы заполнить пробел в системе, позволяя децентрализованным организациям получить полноценный законный статус.
От неформальных сетей торговцев, партнерских отношений, акционерных компаний и LLC до DAO, каждый раз, когда человечество нуждается в новой модели сотрудничества, возникает новое поколение организационных систем. DUNA, возможно, знаменует собой новый этап эволюции организационной структуры. Но, как акционерные компании не полностью заменили партнерские модели, DUNA также не заменит все предыдущие организационные формы; она просто расширяет инструментарий, доступный человечеству для выбора. Впервые у человечества есть возможность предоставить децентрализованной сети четкий, полный и юридически действительный статус.
На протяжении большей части человеческой истории масштабное сотрудничество, даже небольшое сотрудничество, означало огромные личные риски. Храбрые предприниматели, такие как Марко Поло, полагались на родственные связи, репутацию и слабые народные правила для поддержания бизнеса; одна морская катастрофа могла полностью обанкротить их. Акционерные компании изменили способ расчета рисков, отделив успех или неудачу проекта от личного богатства основателя. А DUNA расширяет эту механизмы изоляции рисков в новую область: децентрализованную сеть, управляемую сообществом, основанную на блокчейне.
Сегодня группа незнакомцев с разрозненной организацией в Интернете может действовать как единый юридический субъект: подписывать соглашения, владеть активами, нести коммерческие риски, и ни один из участников не должен рисковать всем своим состоянием ради успеха проекта. С этой точки зрения DUNA предлагает новое решение для самой древней проблемы бизнеса.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться

Фьючерсы на вольфрам CME нацелены на 2027 год после роста цен в Китае более чем на 200%

Капитал как производственные мощности: куда ушли деньги 100 ведущих венчурных и корпоративных венчурных компаний США в первые три квартала 2026 года?

Haseeb Qureshi из Dragonfly: AI-агенты не нуждаются в криптовалюте, нуждаются в нас, людях

Strive начала опережать Сэйлора по покупкам биткоина. Что это за компания

Протест супермаркетов в Аргентине повлияет на использование криптовалют

Мем-коин Чарльза Хаскинсона упал более чем на 90% за несколько часов

Разобрав подлинный Ledger, TBC обсуждает истинные границы самоуправления

За три недели привлечено 800 миллионов долларов, но 80% средств «лежат без дела»: сколько реального спроса у OUSD?

Ворлдкоин (WLD) вырос на 10%: что такое World ID для банков и финансов — и именно ли он вызвал этот рост?

BitTorrent сжигает 21,62 триллиона токенов BTT на сумму 7,6 миллиона долларов и представляет белую книгу по ИИ

Почему стоит покупать MSTR, а не просто биткойн ETF?

Сможет ли UNI сохранить свою оценку после запуска переключателя сборов?

Акции Unitree резко выросли: почему они подскочили на 16% 19.10 и что инвесторам проверить перед отчетностью за III квартал

Хакеры используют уязвимость в Plex для установки майнеров криптовалют на тысячи серверов

Цена акций SpaceX: почему SPCX упала с максимума 225 $ и что может повлиять на нее дальше

Джастин Сан продал 80-90% своих ETH: предупреждение о Биткойне

Финансовое управление проверяет подход к регулированию DeFi, Nomura требует «равенства с зарубежными стандартами»

Ведущие банки Великобритании, включая Lloyds и Barclays, ограничивают криптовалютные переводы: отчет
Истина о сокращении CAKE на 69%: почему PancakeSwap отказывается от уничтожения V3?
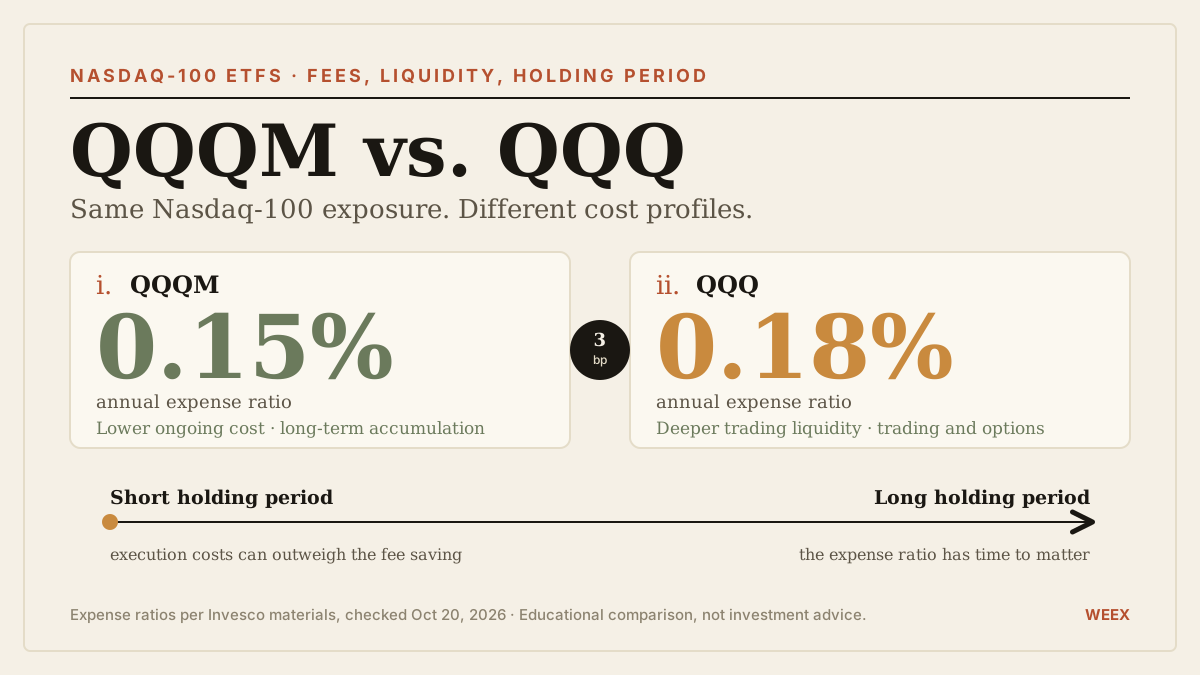
QQQM и QQQ в 2026 году: сравнение комиссий, ликвидности и долгосрочных инвестиций
Сравните QQQM и QQQ в 2026 году: текущие комиссии, торговые издержки, долгосрочную экономию и ситуации, когда переход с уже имеющейся инвестиции может обойтись дороже, чем сэкономленные средства.

21shares запускает ETP на криптовалюты Lighter и Venice в Европе

Токенизированные акции и ETF на акции: в чем разница?
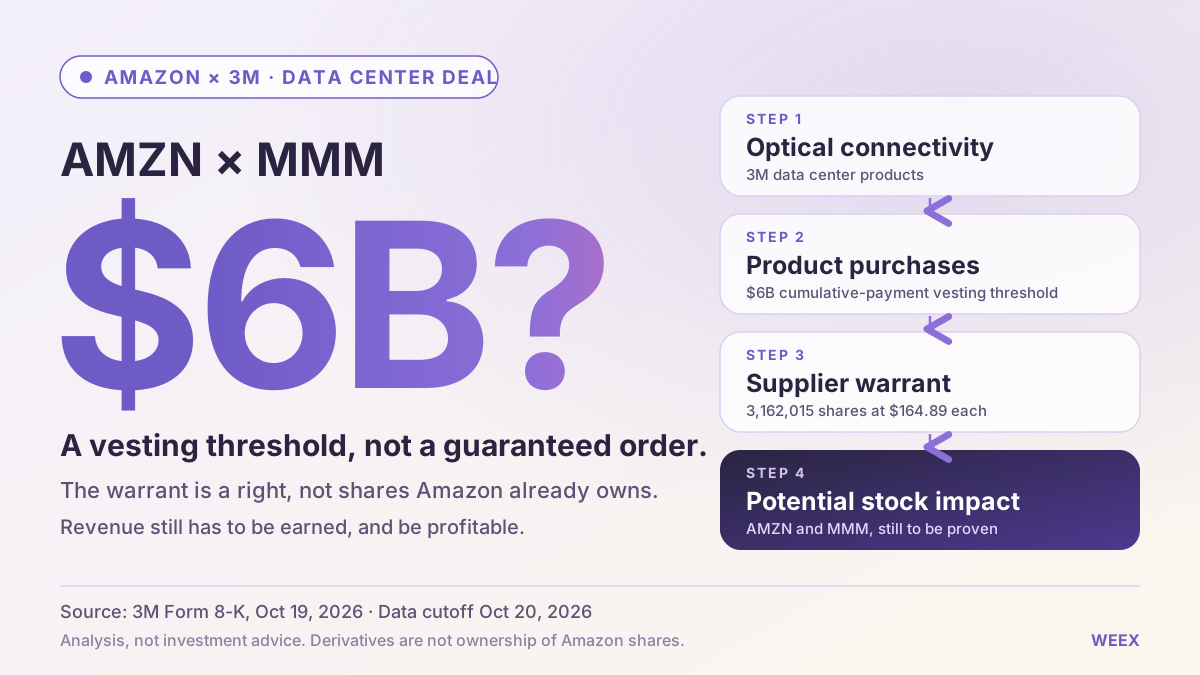
Сделка Amazon по дата-центрам с 3млн: что она значит для акций Amazon (AMZN) и 3млн (MMM)
Разбираем сделку Amazon по дата-центрам с 3млн, порог для получения варранта в размере 6 млрд $, возможное размытие доли и последствия соглашения для акций AMZN и MMM.

Как стабильные монеты могут попасть в кассовые аппараты?
Главный организатор мошенничества с задачами стал жертвой кражи Ledger на сумму около 4,8 миллиона долларов в биткойнах

Акции CoreWeave и Nebius: у какого облачного бизнеса в сфере ИИ выше риск финансирования?
Сравните акции CoreWeave и Nebius по уровню долга, денежному потоку, предоплатам клиентов и размыванию доли акционеров, чтобы оценить, у какого облачного бизнеса в сфере ИИ выше риск финансирования.
Восемь лет спустя: работа XT Exchange продолжает меняться

Прогноз цены акций SpaceX (SPCX) на 2027 год: сможет ли рост Starlink компенсировать расходы на ИИ?
Прогноз цены акций SpaceX на 2027 год: оценка роста Starlink, расходов на ИИ, снижения мультипликатора оценки и размытия долей на основе прозрачных ценовых сценариев.

BNB Chain разделяет полномочия активов на 4 роли, в то время как администраторы держат ключ
Почему акции SpaceX упали на 34% от максимума? Впереди отчетность за Q3 и риски разблокировки акций
Фьючерсы на вольфрам CME нацелены на 2027 год после роста цен в Китае более чем на 200%
Капитал как производственные мощности: куда ушли деньги 100 ведущих венчурных и корпоративных венчурных компаний США в первые три квартала 2026 года?
Haseeb Qureshi из Dragonfly: AI-агенты не нуждаются в криптовалюте, нуждаются в нас, людях
Strive начала опережать Сэйлора по покупкам биткоина. Что это за компания
Протест супермаркетов в Аргентине повлияет на использование криптовалют
Мем-коин Чарльза Хаскинсона упал более чем на 90% за несколько часов


