
Чи означає негативна ставка фінансування, що насувається шорт-сквіз?

 Оцінити в Google


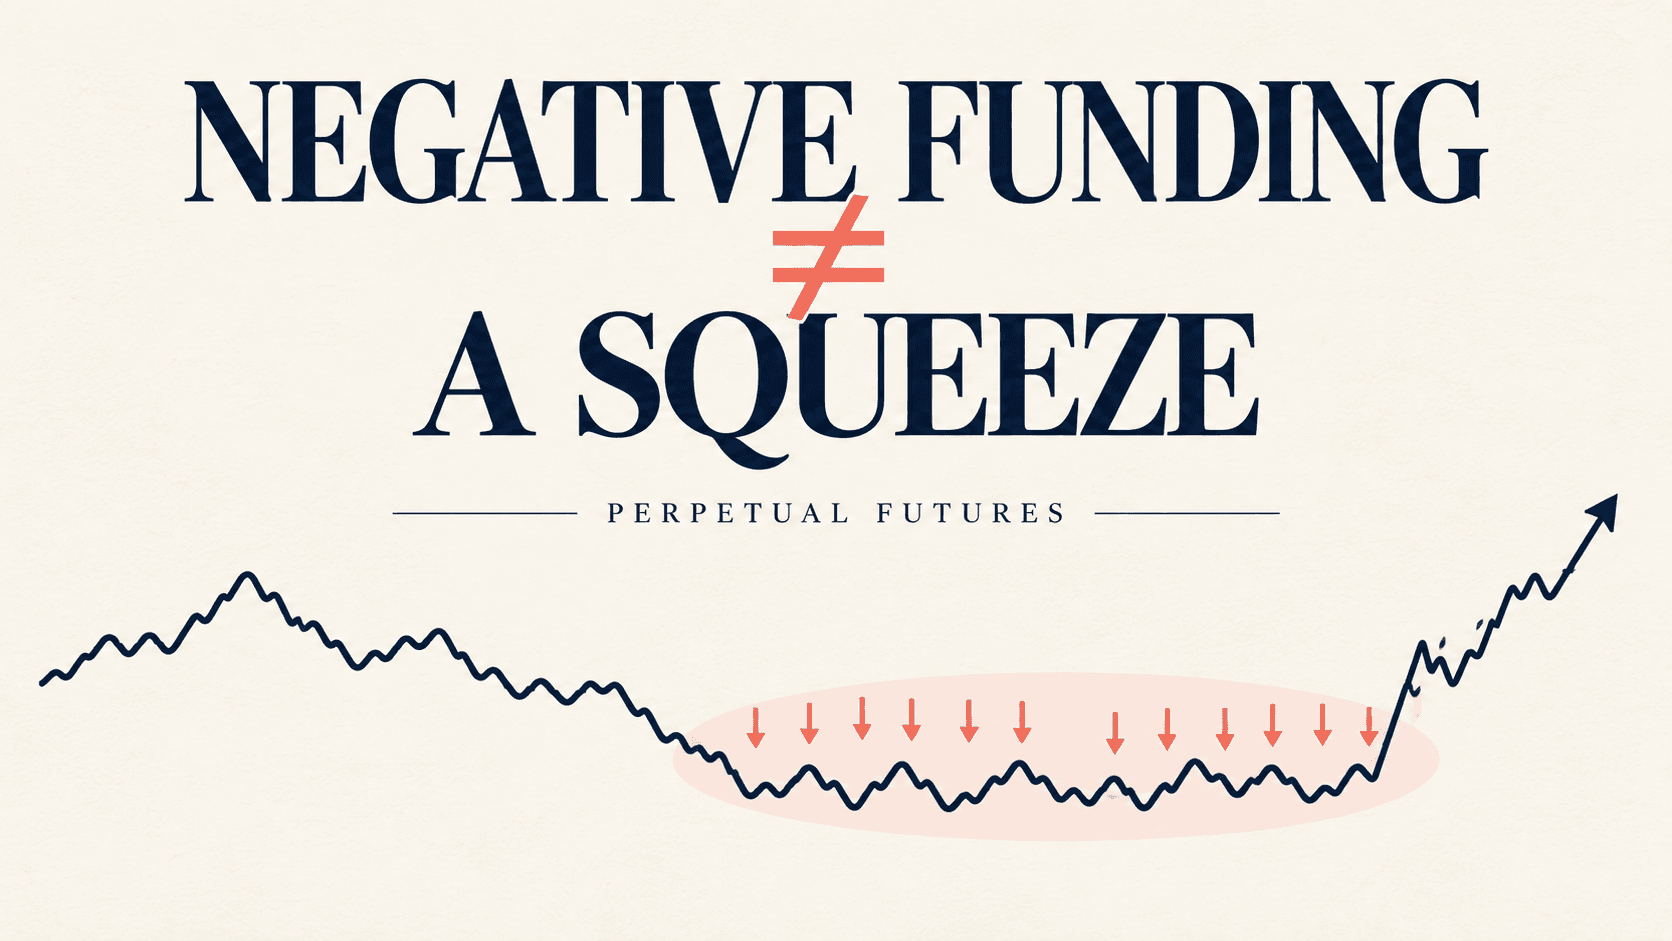
Негативна ставка фінансування означає, що під час розрахунку за фінансуванням безстрокового ф’ючерсного контракту власники коротких позицій зазвичай платять власникам довгих позицій. Це може свідчити про попит на короткі позиції або про торгівлю контрактом нижче його орієнтирної ціни, але не означає, що насувається шорт-сквіз. Для сквізу потрібен такий сильний тиск покупців, який змусить власників коротких позицій закрити їх. Щоб оцінити, чи формується така ситуація, трейдерам потрібно аналізувати фінансування разом із відкритим інтересом, динамікою ціни, ліквідністю та правилами розрахунків за контрактом.
Поширене твердження, що «негативне фінансування — це бичачий сигнал», оминає вирішальний етап. Фінансування вказує на умову платежу, але не показує, що шорти опинилися в пастці або що покупці можуть підштовхнути ціну вище рівнів, на яких вони виходитимуть із позицій. На мою думку, використовувати лише ставку як сигнал розвороту — хибне прочитання даних про деривативи. Так свідчення про ведмежі позиції перетворюють на прогноз ціни, не перевіривши, що насправді може змусити ринок піти вгору.
Про що насправді свідчить негативне фінансування?
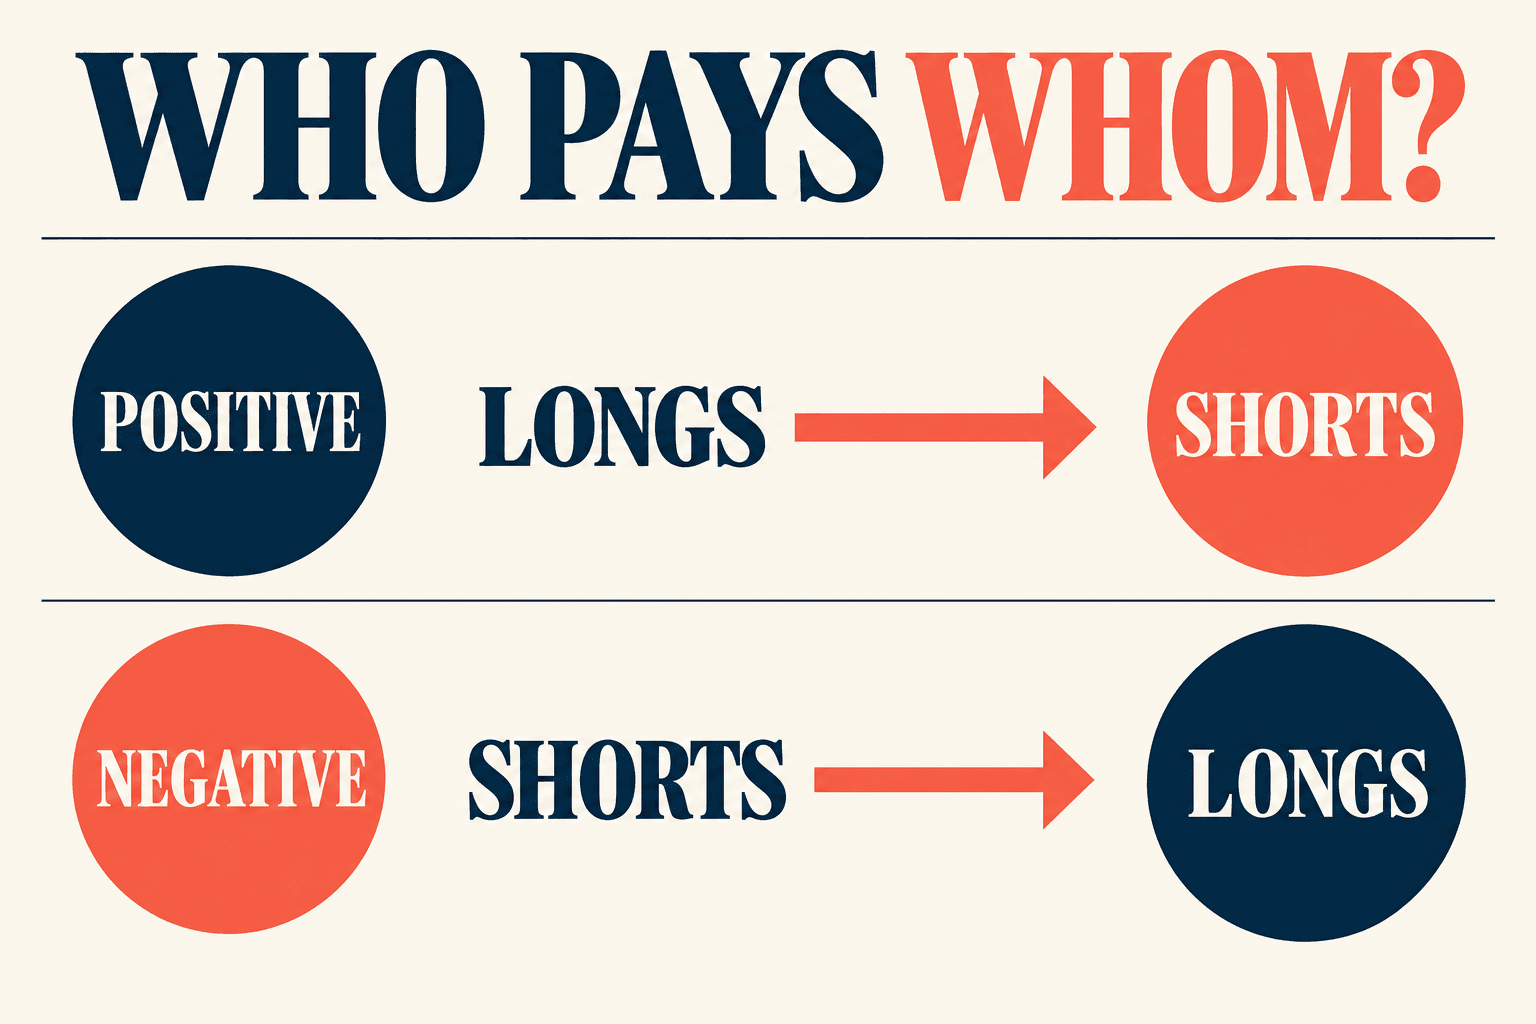
Безстрокові ф’ючерси не мають запланованої дати експірації. Платежі за фінансуванням допомагають утримувати їхню ціну поблизу ціни орієнтирного ринку. Коли ставка фінансування негативна, короткі позиції зазвичай платять довгим під час розрахунку; коли вона позитивна — довгі зазвичай платять коротким. WEEX і Coinbase описують цей напрямок платежів у документації до своїх продуктів.
Це показує, хто кому платить, з урахуванням правил контракту. Але це не розкриває, чому кожен трейдер утримує позицію. Деякі шорти можуть бути ставкою на падіння. Інші можуть хеджувати спотові активи або інший ризик. Негативна ставка також не показує, за якою ціною ці трейдери відкрили позиції, який обсяг маржі мають або за якими цінами їм, можливо, доведеться закрити позиції.
Ця відмінність важлива, адже шорт-сквіз — це послідовність угод, а не показник ставки фінансування. Ціна зростає, власники коротких позицій закривають їх або їхні позиції ліквідують, їхні покупки підсилюють рух, а цей тиск може спонукати ще більше шортів вийти з позицій. Негативне фінансування може бути однією з умов, що передують такій послідовності. Але воно не доводить, що ця послідовність уже почалася.
Чому негативне фінансування може зберігатися під час падіння ціни?
Шорти, які платять за фінансування, усе одно можуть отримати прибуток, якщо ринок впаде достатньо сильно, щоб перекрити ці витрати. Трейдер, який утримує хедж, також може погодитися на цей платіж як на ціну зниження іншого ризику. Тому негативне фінансування може зберігатися під час падіння ринку, не спричиняючи негайного розвороту.
Розмір платежу має значення незалежно від його знака. WEEX зазначає, що комісія за фінансування дорівнює ставці фінансування, помноженій на вартість позиції. Вартість позиції — це не просто внесена маржа. Тому навіть невеликий відсоток може суттєво вплинути на велику позицію, тоді як отримання платежу не захистить довгу позицію від більшого несприятливого руху ціни.
Для спрощеного прикладу, ставка −0,01% для позиції вартістю 10,000 USDT означає платіж у розмірі 1 USDT від шорта під час такого розрахунку, до застосування будь-яких специфічних для продукту коригувань. Це арифметичний приклад, а не актуальна ставка чи прогноз. Рух на 1% проти позиції був би значно більшим. Саме фінансування не може усунути напрямлений ризик.
Коли підстави очікувати шорт-сквіз стають переконливішими?
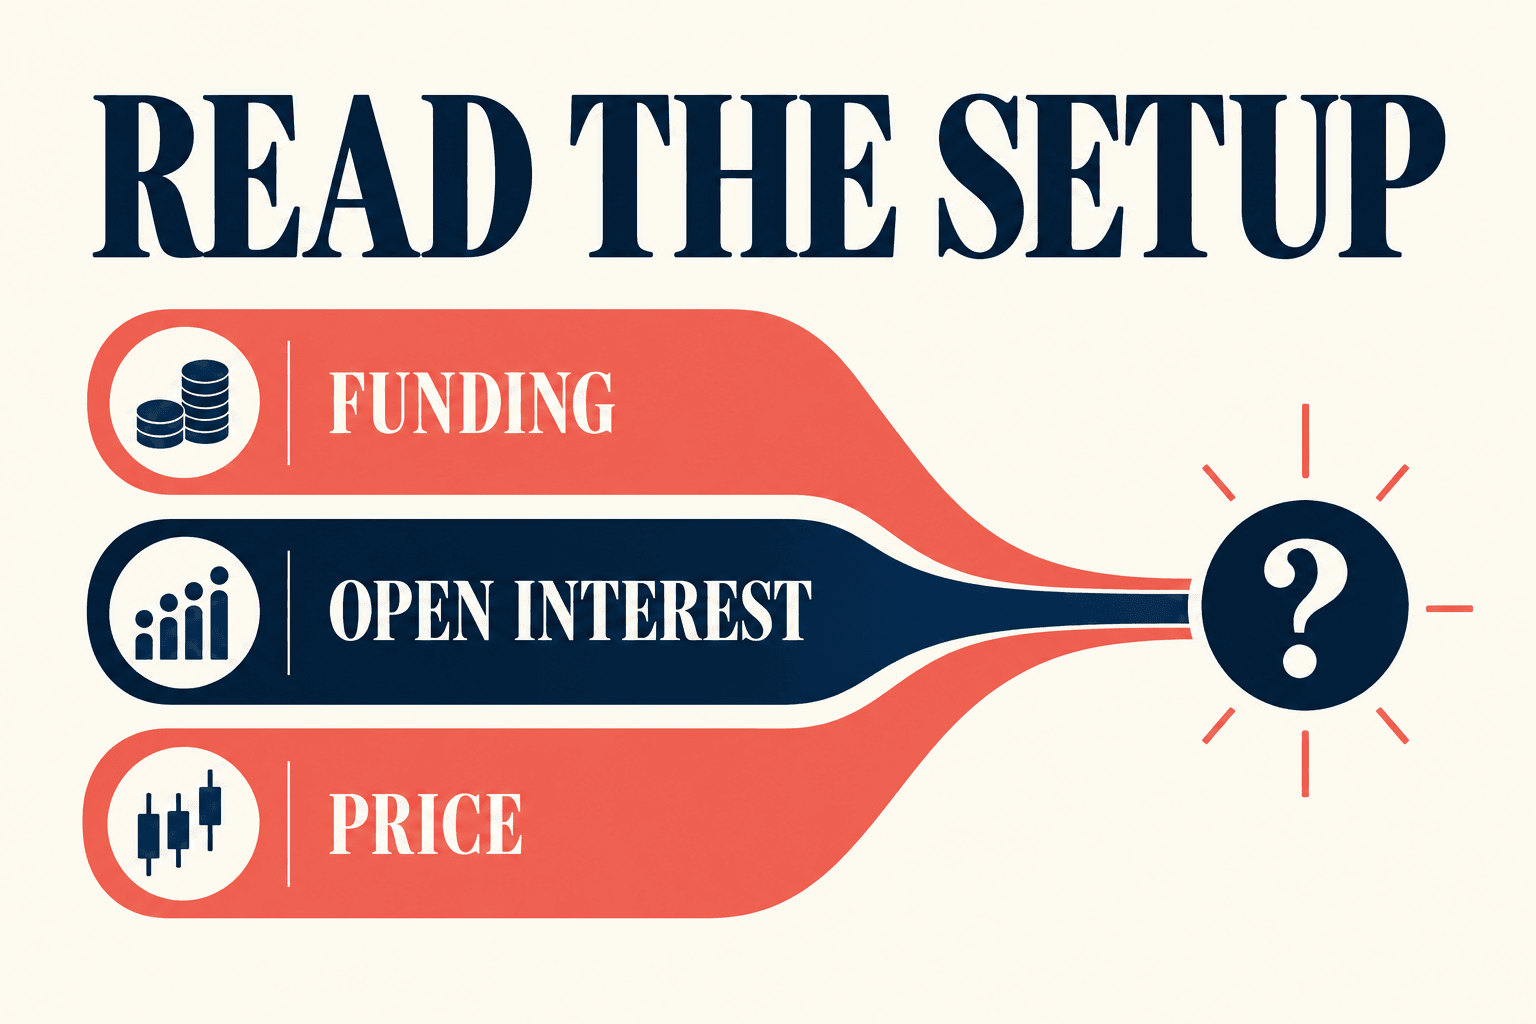
Корисно запитати, чи є на ринку шорти, яким, можливо, доведеться викуповувати позиції на тлі зростання цін. Негативне фінансування — лише одна підказка, але такі показники слід оцінювати разом:
| Спостереження | На що це може вказувати | Чого це не може довести |
|---|---|---|
| Негативне фінансування зберігається | Утримання шортів пов’язане з витратами на фінансування під час послідовних розрахунків | Шорти перебувають поблизу ліквідації |
| Відкритий інтерес зростає, поки ціна слабшає | На тлі руху ринку залишається більше відкритих контрактів | Усі нові позиції — це напрямлені ставки на падіння |
| Ціна повертається вище рівня, за яким уважно стежать, на тлі посилення покупок | Якщо рух утримається, шорти можуть опинитися під тиском | Примусове закриття позицій уже почалося |
| Відкритий інтерес падає під час різкого зростання | Позиції закриваються, поки ціна зростає | Кожна позиція, що закривається, — це ліквідований шорт |
Ця таблиця — схема для інтерпретації, а не виміряні ринкові дані WEEX. Відкритий інтерес підраховує непогашені контракти, і кожен контракт має довгу та коротку сторони. Він не вказує на мотиви кожного учасника. У посібнику MetaMask про відкритий інтерес також радять розглядати його разом із ціною, обсягом і контекстом фінансування, а не сприймати окрему зміну як торговий сигнал.
Переконливіша гіпотеза про шорт-сквіз має показувати шлях від позиціонування до вимушених покупок. Наприклад, стійке негативне фінансування, значний обсяг відкритих позицій і різкий рух ціни вище зони, де шортам може знадобитися скоротити ризик, утворюють логічнішу гіпотезу, ніж саме лише негативне фінансування. Навіть у такому разі загальнодоступні агреговані дані не дають змоги визначити ціну входу чи рівень ліквідації кожного рахунку. Гіпотеза залишається невизначеною, доки її не підтвердять дані про ціну та позиції.
Ціна --
Як перевірити ставку на WEEX?
Почніть із конкретного безстрокового контракту, а не зі скриншота ставки фінансування з іншої біржі чи за попередню дату. Перевірте відображену ставку, час наступного розрахунку та те, чи є ця цифра прогнозом або вже здійсненим платежем. Ставка й розклад можуть відрізнятися залежно від контракту та змінюватися з часом.
WEEX зазначає, що фінансування застосовується, якщо позицію утримують на момент розрахунку, а час розрахунків залежить від торгової пари. В API-документації також розрізняються остання ставка та прогнозована ставка, а ще вказуються час наступного фінансування й часова позначка даних. Ці відмінності важливі, коли хтось стверджує, що ставка, видима зараз, — це сума, яку вже сплатили всі трейдери.
Далі розрахуйте можливий платіж відносно вартості позиції та врахуйте його разом із торговими комісіями, витратами на виконання угоди, маржею й можливим рухом ціни. За описаним WEEX механізмом фінансування — це переказ між власниками позицій; він відрізняється від торгової комісії мейкера або тейкера. Якщо ви вивчаєте механізм перед укладенням угоди, почніть із правил комісій за фінансування WEEX. Перш ніж покладатися на відображений розклад або оцінку, перевірте актуальні дані контракту.
Поширені запитання
1. Чи означає негативне фінансування, що більшість трейдерів відкрили шорти?
Ні. Воно може вказувати на більший попит на короткі позиції за механізмом фінансування контракту, але в кожному відкритому ф’ючерсному контракті є довга й коротка сторони. Ставка фінансування не підраховує, скільки окремих трейдерів перебувають на кожній стороні, і не пояснює їхні хеджі.
2. Чи може шорт-сквіз відбутися за позитивного фінансування?
Так. Фінансування описує умову платежу в певний момент, тоді як сквіз — це ситуація, коли зростання ціни створює тиск на шорти, змушуючи їх закривати позиції. Ставка може змінюватися разом із рухом ринку.
3. Чи отримують трейдери з довгими позиціями автоматичний прибуток від негативного фінансування?
Ні. Учасник із відповідною довгою позицією може отримати платіж за фінансуванням під час розрахунку, але збитки через зміну ціни, торгові комісії та витрати на виконання угоди можуть його перевищити. Чи буде здійснено платіж і яким буде його розмір, залежить від правил контракту та позиції на момент розрахунку.
Погляд редакції WEEX: сприймайте фінансування як контекст, а не сигнал до дії
На негативне фінансування варто звертати увагу, адже воно дає трейдерам конкретну інформацію про вартість утримання короткої позиції. Однак називати його гарантованим сигналом шорт-сквізу — означає вимагати від індикатора того, чого він не може показати. Виваженіший редакційний підхід — дочекатися свідчень того, що покупки створюють тиск на відкриті позиції, а потім перевірити це тлумачення за відкритим інтересом і фактичними даними фінансування контракту. Саме по собі негативне значення — це привід для аналізу, а не причина прогнозувати розворот.
Джерела
- Довідковий центр WEEX, «Комісії за фінансування», дата перегляду 29.09.2026. На сторінці зазначено дату публікації 30.11.2021; актуальні дані контракту слід перевіряти на торговій платформі.
- Документація API WEEX, «Отримання поточної ставки фінансування», дата перегляду 29.09.2026. На сторінці не вказано точну дату публікації або оновлення.
- Довідка Coinbase, «Ставки фінансування (міжнародні деривативи)», дата перегляду 29.09.2026. Джерело не вказує точну дату публікації або даних.
- MetaMask, «Що таке відкритий інтерес у безстрокових ф’ючерсах і чому він важливий?», опубліковано 20.04.2026; дата перегляду 29.09.2026.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися
Фінансові результати SpaceX за Q3: зростання 161%, розмови про злиття з Tesla та акції SPCX
Як конвертувати BTC в USDT: покроковий посібник WEEX

Гнучкий чи строковий стейкінг на WEEX? Які шанси визначають вибір
Криптовалюта xStocks: що таке токенізовані акції, як вони працюють і що варто перевірити власникам
Ставка фінансування BTC та відкритий інтерес: що вимірює кожен показник і як читати їх разом
Що сталося з криптовалютою Аерго (AERGO)? Міграція токена та що робити власникам
Що таке криптовалюта HeyElsa (ELSA) і як вона працює?
Стейкати ETH чи тримати USDT на WEEX? Рух ціни, що визначає вибір

Наскільки прозора криптобіржа? Перевірка підтвердження резервів і фондів захисту
Як користуватися Центром довіри WEEX: перевірка резервів, Фонду захисту та офіційних контактів
Як користуватися Центром довіри WEEX: перевірка резервів, Фонду захисту та офіційних контактів
Наскільки прозора криптобіржа? Перевірка підтвердження резервів і фондів захисту

Що таке торгівля криптовалютою з кредитним плечем? Посібник для початківців із простими прикладами
Що таке маржинальна торгівля криптовалютою? Як вона працює, чим відрізняється від ф’ючерсної торгівлі та що може піти не так
Торгівля криптовалютою з кредитним плечем: як працюють безстрокові ф’ючерси, маржа та ліквідація
Найкраща платформа для торгівлі криптовалютами з кредитним плечем: що порівняти, перш ніж обрати біржу
Акції Nvidia цього тижня: чому NVDA впали, а потім відскочили, і що побоювання щодо фінансування ШІ означають для акцій виробників чипів

Стейкінг WXT за скорочення пропозиції: як спалювання підвищує дохідність
Чи забезпечені токенізовані акції реальними акціями? Чим володіють їхні власники
Маржинальна торгівля Біткоїном: розрахунок ліквідації BTC при плечі 3x, 10x і 25x
Платформа для торгівлі криптовалютою з кредитним плечем: 6 перевірок перед поповненням рахунку
Що таке маржинальна торгівля? Приклад із 1000 $ за кредитного плеча 3x і 10x
Що таке кредитне плече в торгівлі? Як працюють коефіцієнти 5x і 10x та як вони впливають на ризик
Що таке торгівля з кредитним плечем? Посібник для початківців із маржі, ліквідації та комісій за фінансування
Чи є RSI хорошим індикатором? Як працює індекс відносної сили, його обмеження та як його використовують трейдери
Акції CXMT: що таке ЧанСінь Меморі, чому вони впали 19.10 і за чим стежити далі

Чому падають акції CoreWeave (CRWV)? Борг, дохідність облігацій і думки аналітиків

Пояснення різких коливань KOSPI: Samsung, SK Hynix і сумніви щодо витрат на ШІ, що стоять за розворотом
Втрати від USDT без руху: скільки невикористані баланси недоотримують щороку
Монета «Літаючий родстер Тесла» (FTR): що це таке і що перевірити перед торгівлею мемкоїном про родстер
Фінансові результати SpaceX за Q3: зростання 161%, розмови про злиття з Tesla та акції SPCX
Як конвертувати BTC в USDT: покроковий посібник WEEX
Гнучкий чи строковий стейкінг на WEEX? Які шанси визначають вибір
Криптовалюта xStocks: що таке токенізовані акції, як вони працюють і що варто перевірити власникам
Ставка фінансування BTC та відкритий інтерес: що вимірює кожен показник і як читати їх разом
Що сталося з криптовалютою Аерго (AERGO)? Міграція токена та що робити власникам


