
معمای گزارش مالی ۲۰۲۵ تلگرام: درآمد %65 جهش کرد، اما زیان $200M ناشی از TON همچنان گریبانگیر آن است؟

 امتیازدهی ما در گوگل


عنوان مقاله اصلی: «حسابداری کریپتویی تلگرام: جهش درآمد در پسِ زیان خالص و جنجال فروش توکن به ارزش $450M»
نویسنده مقاله اصلی: Zen، PANews
تلگرام اخیراً بهدلیل انتشار مجموعهای از اطلاعات مالی برای سرمایهگذاران دوباره در کانون توجه قرار گرفت: روند درآمد صعودی است، اما سود خالص رو به کاهش گذاشته است. متغیر کلیدی در اینجا کاهش رشد کاربران نیست، بلکه روند نزولیِ قیمت TON است؛ عاملی که نوسان داراییها را به «درون» صورت سود و زیان منتقل کرده است.
افزون بر این، فروش توکنهای TON به ارزش بیشتر از $450M باعث شده است ناظران رابطه تلگرام با اکوسیستم TON و مرزهای حضور آن را دوباره بررسی کنند.
جهش درآمد تلگرام در کنار تداوم زیان خالص بهدلیل افت قیمت TON
بر اساس گزارش FT، تلگرام در نیمه نخست سال ۲۰۲۵ جهش چشمگیری در درآمد خود تجربه کرد. گزارشهای مالی حسابرسینشده نشان میدهند درآمد شرکت در نیمه نخست سال به $8.7B رسید که نسبت به مدت مشابه سال قبل %65 افزایش داشت و بهمراتب بالاتر از $5.25B در نیمه نخست سال ۲۰۲۴ بود؛ همچنین سود عملیاتی به حدود $4B رسید.
در تفکیک درآمدها، درآمد تبلیغاتی تلگرام %5 رشد کرد و به $1.25B رسید؛ درآمد اشتراک پریمیوم نیز با جهش %88 به $2.23B رسید که تقریباً دو برابر مدت مشابه سال گذشته بود. بااینحال، در مقایسه با این دو مورد، عامل اصلی رشد درآمد تلگرام توافقنامهای انحصاری بود که با بلاکچین TON امضا شد؛ این توافق TON را به زیرساخت انحصاری بلاکچین اکوسیستم مینیاپ تلگرام تبدیل کرد و نزدیک به $3B درآمد مرتبط برای تلگرام بههمراه داشت.
در مجموع، تلگرام در نیمه نخست سال گذشته روند رشد قدرتمندی را ادامه داد که تبوتاب بازیهای کوچک در سال ۲۰۲۴ آغاز کرده بود. تلگرام در سال ۲۰۲۴ برای نخستین بار در تاریخ خود به سود سالانه رسید و $540M سود ثبت کرد؛ درآمد کل نیز به $14B رسید که بسیار بیشتر از $3.43B در سال ۲۰۲۳ بود.
از $14B درآمد تلگرام در سال ۲۰۲۴، حدود نیمی از بخش موسوم به «مشارکتها و اکوسیستم» حاصل شد؛ حدود $2.5B از تبلیغات و $2.92B از خدمات اشتراک پریمیوم بهدست آمد. روشن است که بخشی از رشد تلگرام به افزایش چشمگیر کاربران پرداختکننده نسبت داده میشود؛ رشدی که درآمد حاصل از همکاریهای مرتبط با ارز دیجیتال نیز آن را تقویت کرده است.
بااینحال، نوسان بالای ارزهای دیجیتال برای تلگرام خطرهایی نیز بههمراه داشته است. تلگرام با وجود دستیابی به نزدیک $400M سود عملیاتی در نیمه نخست سال ۲۰۲۵، همچنان زیان خالص $222M را ثبت کرد. افراد مطلع میگویند علت این موضوع آن است که شرکت ناچار شد ارزش داراییهای توکنی TON خود را دوباره ارزیابی کند. بهدلیل ادامه رکود آلتکوینها در سال ۲۰۲۵، قیمت توکن TON در طول سال پیوسته کاهش یافت و در پایینترین سطح خود بیشتر از %73 افت کرد.
فروش $450M: نقد کردن دارایی یا پایبندی به تمرکززدایی؟
سرمایهگذاران خرد که شاهد افت طولانیمدت قیمت آلتکوینها و زیانهای تحققنیافته گسترده در میان بسیاری از شرکتهای بورسی DAT بودند، از زیان تلگرام بهدلیل کاهش ارزش داراییهای مجازی چندان غافلگیر نشدند. آنچه جامعه را غافلگیر و ناراضی کرد، گزارشی از فایننشال تایمز بود که میگفت تلگرام دست به فروش گسترده زده و فروش توکن TON آن از $450M فراتر رفته است. این رقم از %10 ارزش بازار در گردش فعلی توکن بیشتر بود.
در نتیجه، قیمت TON همچنان به افت خود ادامه داد. در کنار فروش گسترده توکن از سوی تلگرام، برخی از اعضای جامعه TON و سرمایهگذاران درباره رویه «فروش کوین برای نقد کردن دارایی» این شرکت و اینکه آیا چنین کاری خیانت به سرمایهگذاران TON بهشمار میآید یا نه، پرسش و بحث کردند.
بر اساس بیانیه عمومی مانوئل استوتز، رئیس شرکت خزانهداری TON با نام TONStrategy (NASDAQ: TONX)، همه توکنهای TON فروختهشده از سوی تلگرام مشمول برنامه آزادسازی پلکانی چهارساله هستند. به بیان دیگر، این توکنها در کوتاهمدت در بازار ثانویه قابلمعامله نیستند و در نتیجه از فشار فروش فوری جلوگیری میشود.
استوتز همچنین اعلام کرد خریداران اصلی تلگرام، نهادهای سرمایهگذاری بلندمدت ازجمله شرکت TONX تحت هدایت او هستند. آنها این توکنها را برای نگهداری بلندمدت و استیکینگ خریداری کردهاند. TONX، شرکت تحت مدیریت استوتز و یک نهاد سرمایهگذاری اختصاصی در اکوسیستم TON که در آمریکا پذیرفته شده، از توکنهای خریداریشده از تلگرام عمدتاً برای اهداف راهبردی بلندمدت استفاده میکند، نه معاملات سفتهبازانه.
استوتز همچنین تأکید کرد که پس از این معاملات، میزان خالص دارایی تلگرام از توکنهای TON کاهش چشمگیری نداشته و حتی ممکن است افزایش یافته باشد. دلیل این امر آن است که تلگرام بخشی از داراییهای فعلی خود را با توکنهایی که قفل شدهاند مبادله کرده و همچنان از طریق فعالیتهای تجاری مانند سهم درآمد تبلیغات، درآمد جدید TON دریافت میکند؛ در نتیجه، در مجموع سهم بالایی از این دارایی را حفظ کرده است.
مدل تجاری دیرینه تلگرام برای بهدستآوردن توکنهای TON پیشتر نگرانی برخی از اعضای جامعه را برانگیخته بود؛ آنها معتقد بودند سهم بیشازحد بالای شرکت از توکنها میتواند مانع تمرکززدایی TON شود. پاول دورف، بنیانگذار تلگرام، این نگرانی را جدی گرفت و در سال ۲۰۲۴ اعلام کرد که سهم تلگرام از TON به حداکثر %10 محدود خواهد شد. هر مقدار دارایی بیش از این حد به سرمایهگذاران بلندمدت فروخته میشود تا توزیع توکن گستردهتر شود و منابع مالی لازم برای توسعه تلگرام فراهم آید.
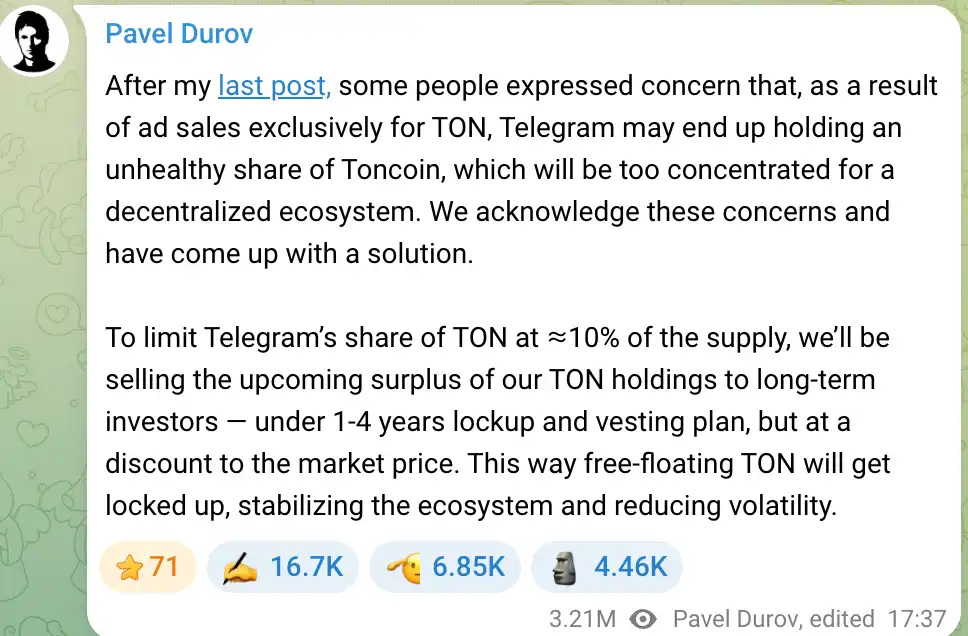
دورف تأکید کرد که این فروشها با تخفیفی اندک نسبت به قیمت بازار انجام میشوند و برای جلوگیری از فشار فروش کوتاهمدت، دورههای قفل و وستینگ دارند تا ثبات اکوسیستم TON حفظ شود. هدف از این برنامه آن است که از متمرکزشدن TON در دست تلگرام و در پی آن، نگرانی درباره دستکاری قیمت جلوگیری شود و هدف تمرکززدایی پروژه حفظ شود. بنابراین، فروش کوینهای تلگرام بیشتر بخشی از بازسازی داراییها و مدیریت نقدینگی است تا فروش فرصتطلبانه ساده در قیمت بالا.
شایان ذکر است که هرچند افت پیوسته قیمت TON در سال ۲۰۲۵ فشار ناشی از کاهش ارزش داراییها را به صورتهای مالی تلگرام وارد کرده، رابطه نزدیک و بلندمدت تلگرام و TON نیز وضعیتی همزیستانه پدید آورده است.
تلگرام با مشارکت عمیق در اکوسیستم TON، منبع درآمد تازه و ویژگیهای محصولی جدیدی بهدست آورده، اما همزمان با پیامدهای مالی نوسانات بازار ارز دیجیتال نیز روبهرو است. این اثر «شمشیر دولبه» نیز عاملی است که سرمایهگذاران هنگام ارزیابی ارزش تلگرام، درحالیکه این شرکت عرضه اولیه سهام (IPO) را بررسی میکند، باید در نظر بگیرند.
چشمانداز عرضه اولیه سهام تلگرام
با بهبود عملکرد مالی و متنوعترشدن کسبوکار، چشمانداز عرضه اولیه سهام تلگرام به یکی از محورهای توجه بازار تبدیل شده است. این شرکت از سال ۲۰۲۱ از طریق چندین مرحله انتشار اوراق قرضه بیشتر از $1B جذب کرده و در سال ۲۰۲۵ نیز $1.7B اوراق قرضه قابلتبدیل دیگر منتشر کرده است؛ اقدامی که نهادهای بینالمللی مانند بلکراک و مبادله ابوظبی را جذب کرد.
این اقدامات تأمین مالی نهتنها برای تلگرام سرمایه فراهم کردهاند، بلکه بهعنوان آمادهسازی برای عرضه اولیه سهام نیز دیده میشوند. بااینحال، مسیر عرضه تلگرام در بازار بورس آسان نیست؛ چراکه ساختار بدهی، فضای نظارتی و عوامل مرتبط با بنیانگذار، همگی بر روند عرضه اولیه سهام اثر میگذارند.
تلگرام در حال حاضر دو اوراق قرضه اصلیِ تسویهنشده دارد: یکی اوراق قرضه با کوپن %7 است که در 03/2026 سررسید میشود و دیگری اوراق قرضه قابلتبدیل با کوپن %9 است که در سال ۲۰۳۰ سررسید خواهد شد. از $1.7B اوراق منتشرشده، حدود $955M برای جایگزینی اوراق قدیمی استفاده شد و $745M سرمایه تازهای بود که به شرکت رسید.
ویژگی خاص اوراق قرضه قابلتبدیل، بند تبدیل در صورت عرضه اولیه سهام است: اگر شرکت پیش از سال ۲۰۳۰ وارد بورس شود، سرمایهگذاران میتوانند اوراق خود را با قیمتی معادل حدود %80 قیمت عرضه اولیه بازخرید یا تبدیل کنند؛ یعنی تخفیفی معادل %20. به بیان دیگر، این سرمایهگذاران شرط بستهاند که تلگرام با موفقیت وارد بورس شود و ارزشگذاری آن بهطور چشمگیری افزایش یابد.
تلگرام در حال حاضر، در پی بازسازی بدهیهای سال ۲۰۲۵، بیشتر اوراقی را که سررسیدشان در سال ۲۰۲۶ بود زودتر بازخرید یا بازپرداخت کرده است. دورف علناً اعلام کرد که بیشتر بدهیهای قدیمی سال ۲۰۲۱ بازپرداخت شدهاند و در حال حاضر خطری ایجاد نمیکنند. او در واکنش به مسدودشدن اوراق قرضه روسی تلگرام به ارزش $500M گفت که تلگرام به سرمایه روسیه متکی نیست و در انتشار اخیر اوراق قرضه $1.7B نیز هیچ سرمایهگذار روسی حضور ندارد.
بنابراین، بدهی اصلی تلگرام که اکنون سررسید آن باقی مانده، اوراق قرضه قابلتبدیل سال ۲۰۳۰ است و این موضوع پنجره زمانی نسبتاً مناسبی برای ورود به بورس فراهم میکند. بااینحال، بسیاری از سرمایهگذاران همچنان انتظار دارند تلگرام حدود سالهای ۲۰۲۶-۲۰۲۷ برای ورود به بورس اقدام کند، تبدیل بدهی به سهام را انجام دهد و مسیرهای تأمین مالی جدیدی بگشاید. از دستدادن این فرصت ممکن است به آن معنا باشد که شرکت در آینده با فشار بلندمدتِ بهره بدهی روبهرو شود و فرصت گذار به تأمین مالی از طریق سهام را از دست بدهد.
سرمایهگذاران هنگام ارزیابی ارزش تلگرام در عرضه اولیه سهام، چشمانداز سودآوری و ساختار کارمزدهای آن را نیز بررسی میکنند. تلگرام در حال حاضر تقریباً 1B کاربر فعال ماهانه و برآوردی معادل 450M کاربر فعال روزانه دارد؛ پایگاه بزرگ کاربران نیز فضا را برای تجاریسازی فراهم میکند. با وجود رشد سریع کسبوکار طی دو سال گذشته، تلگرام هنوز باید ثابت کند که مدل کسبوکارش میتواند سودآوری پایدار داشته باشد.
خبر خوب این است که تلگرام در حال حاضر کنترل کاملی بر اکوسیستم خود دارد. دورف اخیراً تأکید کرد که همچنان تنها سهامدار شرکت است و طلبکاران در حاکمیت شرکتی دخالتی ندارند.
بنابراین، تلگرام ممکن است بدون محدودشدن از سوی خواستههای کوتاهمدت سهامداران، بخشی از سود کوتاهمدت خود را فدا کند تا در بلندمدت وفاداری کاربران و رونق اکوسیستم را افزایش دهد. این استراتژی «بهتعویقانداختن رضایت» با فلسفه محصولی همیشگی دورف همخوان است و در مسیر عرضه اولیه سهام، بخش اصلی روایت رشد این شرکت برای سرمایهگذاران خواهد بود.
بااینحال، مهم است تأکید شود که عرضه اولیه سهام تنها به ساختارهای مالی و بدهی بستگی ندارد. فایننشال تایمز اشاره میکند که برنامههای احتمالی عرضه اولیه تلگرام در حال حاضر تحتتأثیر روند قضایی علیه دورف در فرانسه قرار دارند و ابهامهای مربوط به آن، زمانبندی عرضه اولیه را نامشخص کردهاند. تلگرام نیز در ارتباطات خود با سرمایهگذاران پذیرفته است که این تحقیقات ممکن است مانعی ایجاد کند.
قیمت --
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

استفاده از $6,000 برای جابهجایی ارزش بازارِ $200M؟ Polymarket چگونه «توهم معاملات نهانی» ایجاد میکند

آیا IBIT واقعاً میتواند باعث لیکوییدیشن در سراسر بازار شود؟

خروج سفتهبازان، ورود هواداران دوآتشه: گیماستاپ در نهایت نتوانست به استراتژی خود پایبند بماند

تحلیل: شکست ETH به زیر $2,000 بر قیمت فشار وارد میکند؛ الگوی تکنیکال و معیارهای آنچین محدوده $1,665 تا $1,725 را نشان میدهند
میم کوین PENGUIN: هر چهار آدرس نهنگ برتر متحمل زیان $800K شدند و چهار جایگاه نخست زیان را به خود اختصاص دادند

پس از جهش ۳۰ برابری و سپس سقوط، چه کسی پشت لیکویید شدن پوزیشن هایز روی RIVER بود؟

خرید $75M بیتکوین دیگر توسط شرکت استراتژیِ مایکل سیلورِ میلیاردر؛ سیگنالی صعودی؟
نکات کلیدی: شرکت استراتژیِ مایکل سیلور با خرید 855 بیتکوین دیگر، دارایی بیتکوین خود را بهطور چشمگیری افزایش داده است…

بررسی ۵ شاخص برتر تعیینکننده سطح سرنوشتساز واقعی BTC؛ آیا $75K کف بازار است؟

وداع با تأخیر ۲۴ ساعته: چگونه با تحلیل پریمیوم/دیسکانت، جریانهای ETF را پیشبینی کنیم

طلا در برابر بیتکوین: تحلیل 12 سال داده؛ برنده واقعی کیست؟
هر چیزی را میتوان به میم تبدیل کرد، اما یادتان باشد این کلیسای جامع را گرامی بدارید

Makina: هک فقط کاربران استخر DUSD/USDC را تحتتأثیر قرار داد و پیش از حادثه اسنپشات گرفته شد
«لیکویید شدن طرف مقابل Strategy»: بستن موقعیتهای لانگ در نقطه سربهسر پس از افت، کاهش موقت اندازه پوزیشنها به میزان تقریبی $80M

ماجرای خروج تیم اصلی زیکش؛ درام OpenAI دنیای ارز دیجیتال
افشای خرید Echo توسط Coinbase: مسیر ۱۳ساله Cobie از ورود با $200 به دنیای ارز دیجیتال تا شهرت و ثروت

از نگاه اطرافیانش: روایت دهساله ژائو چانگپنگ از آغاز فروتنانه تا عفو؛ سفری از بایننس

دیدگاه: بیتکوین ممکن است با محرک طلا وارد رالی شود، اما فرصت زمانی رو به کاهش است

جهش بیتکوین بهسوی نقطه عطف $130,000 با ثبت سقف تاریخی جدید در 11/08/2025
هیجان تماشای پرتاب یک موشک را تصور کنید؛ جایی که هر ثانیه شتاب بیشتری میگیرد – دقیقاً همین…

معاملهگر ارز دیجیتال با حرکتی هوشمندانه روی میمکوین پپه، $27 را به $52M تبدیل کرد
تصور کنید با ایدهای ساده روبهرو شوید که سرمایه اندکتان را بهسرعت به ثروتی هنگفت تبدیل کند—این همان نوع داستانی است…

چرا قیمت Solana (SOL) امروز، 06/08/2025، کاهش یافته است؟
ممنوعیت اخیر Pump.fun و افزایش تنشهای ژئوپلیتیکی در خاورمیانه از عوامل اصلی کاهش قیمت Solana هستند…

پیشبینی و چشمانداز قیمت تتا فیول (TFUEL): آیا تا 06/2025 با رالی %30 به $0.05 میرسد؟
سلام، همراهان کاوشگر دنیای ارزهای دیجیتال! خوشحالم که امروز با هم وارد دنیای تتا فیول (TFUEL) میشویم…
تحلیلگر: بیشتر دارندگان ETH برای برداشت سود از قیمت فعلی رضایت ندارند و خریداران جدید با اشتیاق وارد میشوند تا فشار فروش را جذب کنند

در پی بهینهسازی سبد ارز دیجیتال خود هستید؟ پروفایل ریسکبهبازده این آلتکوین بهسرعت به محبوب بازار تبدیل میشود

پیشبینی قیمت AAVE در 2030: آیا به $1,600 میرسد؟ پیشفروش Qubetics از $17M فراتر رفت

قاضی توافق ریپل و SEC را رد کرد و جریمه $125M علیه XRP را تأیید کرد

Sonic Labs با حکم دادگاه برای انحلال بنیاد Multichain موافقت گرفت

اتریوم در آستانه $4,000؛ دادههای آنچین انباشت نهنگها و کمبود عرضه را تأیید میکنند

پیشنهاد بودجه عظیم $225M کاردانو میان سرمایهگذاران بحثبرانگیز شد
BTFD، BONK و DOGS شتاب صعودی دارند

فهرست برترین پیشفروشهای ارز دیجیتال گستردهتر میشود؛ جهش Qubetics و آمادهشدن فایلکوین و SUI برای شکست مقاومت
استفاده از $6,000 برای جابهجایی ارزش بازارِ $200M؟ Polymarket چگونه «توهم معاملات نهانی» ایجاد میکند
آیا IBIT واقعاً میتواند باعث لیکوییدیشن در سراسر بازار شود؟
خروج سفتهبازان، ورود هواداران دوآتشه: گیماستاپ در نهایت نتوانست به استراتژی خود پایبند بماند
تحلیل: شکست ETH به زیر $2,000 بر قیمت فشار وارد میکند؛ الگوی تکنیکال و معیارهای آنچین محدوده $1,665 تا $1,725 را نشان میدهند
میم کوین PENGUIN: هر چهار آدرس نهنگ برتر متحمل زیان $800K شدند و چهار جایگاه نخست زیان را به خود اختصاص دادند
پس از جهش ۳۰ برابری و سپس سقوط، چه کسی پشت لیکویید شدن پوزیشن هایز روی RIVER بود؟
محتوا
جدیدترین مقالات


آخرین لیست سکه ها در WEEX


