
توصیه سرمایهگذاری وارن بافت درباره S&P 500 چیست؟ درسهای کلیدی برای بازارهای پرنوسان

 امتیازدهی ما در گوگل


توصیه وارن بافت درباره سرمایهگذاری در S&P 500 ساده است، اما اغلب بیش از حد سادهسازی میشود: سرمایهگذار بلندمدتی که میتواند افتهای شدید بازار سهام را تحمل کند، بهجای تلاش برای انتخاب سهام برنده یا مدیران پرهزینه، از یک صندوق شاخصی S&P 500 با هزینه بسیار پایین استفاده کند. بافت در نامه سال 2013 برکشایر هاتاوی، به امینِ میراث همسرش دستور داد %90 را در یک صندوق شاخصی کمهزینه S&P 500 و %10 را در اوراق قرضه کوتاهمدت دولت آمریکا قرار دهد.
نکته مهمی که باید اصلاح شود این است که تقسیمبندی 90/10 بافت، دستوری نیست که هر سرمایهگذاری بدون فکر از آن پیروی کند. این برنامهای با سهم بالای سهام برای سرمایهای است که افق زمانی طولانی، تحمل بالای نوسان و بدون نیاز فوری به فروش دارد. درس ماندگار این نیست که «صرفنظر از شرایط خود، S&P 500 را بخرید». بلکه این است: هزینهها را کاهش دهید، بهطور گسترده مالک کسبوکارهای مولد شوید و برنامهای بسازید که حتی هنگام ناخوشایند شدن شرایط بازار هم بتوانید به آن پایبند بمانید.
توصیه وارن بافت درباره صندوق شاخصی S&P 500 چیست؟
معروفترین توصیه بافت درباره صندوقهای شاخصی در نامه سال 2013 او به سهامداران برکشایر هاتاوی آمده است که در 02/2014 منتشر شد. او نوشت امینی که پول نقدِ در نظر گرفتهشده برای همسرش را مدیریت میکند، باید %10 را در اوراق قرضه کوتاهمدت دولتی و %90 را در یک صندوق شاخصی «با هزینه بسیار پایین» S&P 500 قرار دهد و بهطور مشخص Vanguard را پیشنهاد کرد.
این انتخاب حسابشده بود. از نظر بافت، بیشتر سرمایهگذاران غیرحرفهای برای بهرهمند شدن از رشد بلندمدت کسبوکارهای آمریکا نیازی ندارند شرکتهای منفرد را شناسایی کنند، شرایط اقتصادی را پیشبینی کنند یا کارمزدهای مدیریتی بالایی بپردازند. او در نامه سال 2016 برکشایر، توصیه همیشگی خود به استفاده از صندوق شاخصی کمهزینه S&P 500 را تکرار کرد و از جابهجاییهای مکرر و کارمزدمحور سبد سرمایهگذاری که بخشهایی از صنعت سرمایهگذاری ترویج میکنند، انتقاد کرد.
صندوق شاخصی S&P 500 برای دنبال کردن شاخص S&P 500 طراحی شده است؛ شاخصی از 500 شرکت پیشرو آمریکایی که به گفته S&P Dow Jones Indices، حدود %80 از ارزش بازار در دسترس آمریکا را پوشش میدهد. بنابراین، سرمایهگذاری که چنین صندوقی میخرد، روی یک کسبوکار واحد شرط نمیبندد؛ بلکه در معرض گسترده سهام شرکتهای بزرگ آمریکایی قرار میگیرد.
منطق واقعی پشت توصیه وارن بافت درباره صندوق شاخصی
این توصیه بر چهار ایده مرتبط تکیه دارد: مالکیت، هزینه، تنوعبخشی و رفتار.
| اصل | معنای آن | اهمیت آن در بازارهای پرنوسان |
|---|---|---|
| مالک کسبوکارها شوید، نه تیترهای خبری | صندوق شاخصی نمایانگر سهمی در بسیاری از شرکتهای فعال است | تمرکز از قیمتهای روزانه به مالکیت بلندمدت کسبوکارها تغییر میکند |
| هزینهها را پایین نگه دارید | کارمزدها سهم سرمایهگذار از بازده را کاهش میدهند | هزینهها قابل پیشبینیاند، حتی اگر بازده چنین نباشد |
| بهشکلی کارآمد تنوعبخشی کنید | یک صندوق میتواند سرمایهگذاری را میان صدها شرکت بزرگ پخش کند | ورشکستگی یک شرکت، نتیجه کل سبد را تعیین نمیکند |
| سرمایهگذاری را ادامه دهید | برنامه فقط زمانی کار میکند که سرمایهگذار در دورههای نزولی هم به آن پایبند بماند | فروش از روی وحشت میتواند نوسان موقت را به زیانی دائمی تبدیل کند |
بخش «سرمایهگذاری را ادامه دهید» بیش از همه بدفهمیده میشود. منظور بافت این نیست که سرمایهگذاران همه واقعیتهای مالی شخصی خود را نادیده بگیرند. منظور او این است که نباید برنامه سرمایهگذاری را به پیشبینی حرکت بعدی بازار وابسته کنند.
این تفاوت اهمیت دارد. کسی که برای خرید خانه در سال آینده پسانداز میکند، هزینه تحصیل را میپردازد یا از سبد سرمایهگذاری خود درآمد دارد، در موقعیتی مشابه فردی نیست که بخشی از هر حقوق خود را برای بازنشستگی در چند دهه آینده سرمایهگذاری میکند. Investor.gov نیز تأکید میکند که تخصیص دارایی باید با افق زمانی و میزان تحمل ریسک سرمایهگذار متناسب باشد.
قانون 90/10 دستورالعمل یک تراست است، نه فرمولی همگانی برای سبد سرمایهگذاری
عبارت «%90 را در سهام و %10 را در اوراق قرضه بگذارید» تیتر سادهای میسازد، اما درک زمینه آن ضروری است. بافت برای یک تراست مشخص که برای همسرش طراحی شده بود دستورالعمل میداد. هدف آن سبد بلندمدت بود و قرار نبود همه چالشهای مالیاتی، درآمدی، نقدشوندگی یا بازنشستگی هر سرمایهگذاری را حل کند.
تخصیص %90 به سهام ممکن است افتهای شدیدی را تجربه کند. سهم اوراق قرضه کوتاهمدت دولتی نقدشوندگی و مقداری ثبات فراهم میکند، اما ریسک بازار سهام را از بین نمیبرد و جایگزین صندوق اضطراری هم نیست.
بهتر است ایده 90/10 را بهعنوان یک اصل طراحی تفسیر کنیم:
| نیاز سرمایهگذار | پیشنهاد چارچوب بافت | چیزی که پیشنهاد نمیکند |
|---|---|---|
| رشد بلندمدت | سرمایهگذاری گسترده در سهام با هزینه پایین میتواند مفید باشد | اینکه بازده هموار یا تضمینشده خواهد بود |
| نیازهای هزینهای نزدیک | پول موردنیاز را از سرمایهگذاری پرنوسان در سهام دور نگه دارید | اینکه باید تمام پول را در سهام سرمایهگذاری کرد |
| نگرانی از بازار | از فرایندی ساده و از پیش تعیینشده استفاده کنید | اینکه سرمایهگذاران تحمل ریسک واقعی خود را نادیده بگیرند |
| خستگی از تصمیمگیری | از معامله غیرضروری و کارمزدهای بالا پرهیز کنید | اینکه راهکار یکصندوقی برای همه مراحل زندگی مناسب است |
بنابراین، تخصیص 90/10 را بهتر است نقطهای برای مقایسه سرمایهگذاران با افق بلندمدت بدانیم، نه آزمونی برای سنجش شخصیت. اگر افت سبد باعث شود سرمایهگذار در بدترین زمان آن را بفروشد، این تخصیص شاید برای او بیش از حد تهاجمی باشد؛ حتی اگر روی صفحه گسترده جذاب به نظر برسد.
قیمت --
آیا باید همین حالا در S&P 500 سرمایهگذاری کنم؟
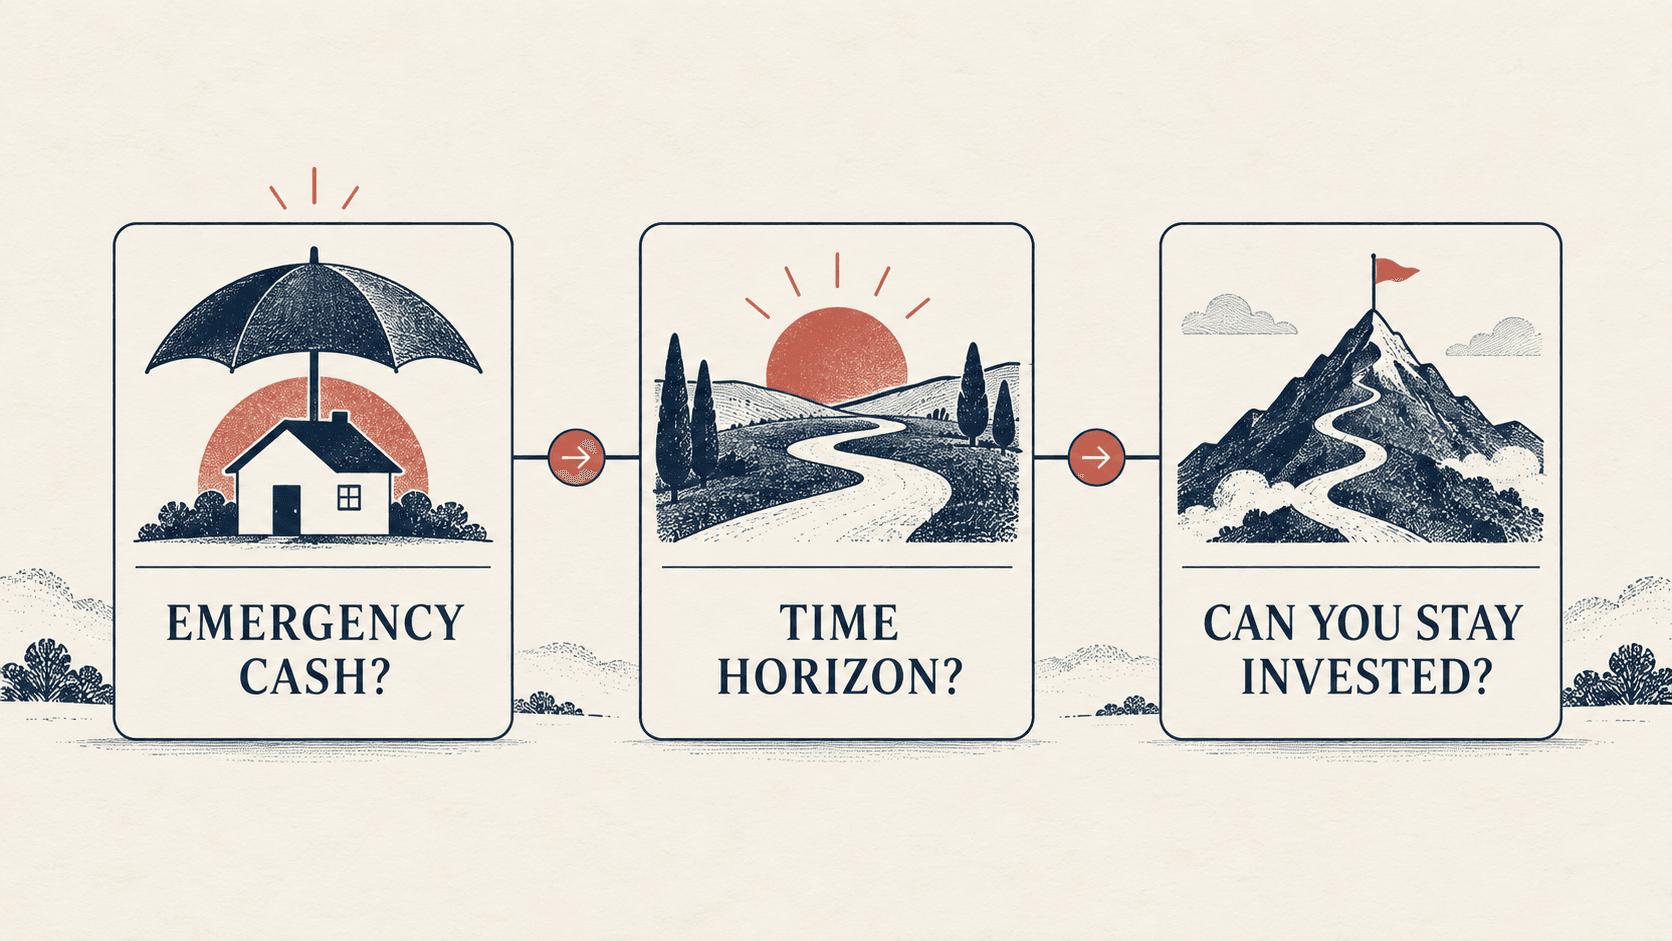
صورت کاربردیتر پرسش «آیا باید همین حالا در S&P 500 سرمایهگذاری کنم؟» این است: آیا این پول واقعاً برای بلندمدت است و اگر بازار کمی پس از خریدم افت کند، میتوانم آن را سرمایهگذاریشده نگه دارم؟
هیچکس نمیتواند با اطمینان بگوید امروز بهترین زمان برای ورود به بازار است یا نه. بازار ممکن است پس از خرید رشد کند، بلافاصله افت کند یا برای مدت طولانی درجا بزند. انتظار برای رسیدن یک لحظه «امن» و آشکار، اغلب ریسک دیگری ایجاد میکند: نگهداشتن پول نقد و بهتعویق انداختن مکرر برنامهای که قرار بوده طی سالها رشد مرکب داشته باشد.
یک چارچوب عملی برای تصمیمگیری از پیشبینی بازار ارزشمندتر است.
| پرسش | پاسخ «بله» به چه چیزی اشاره دارد؟ | پاسخ «خیر» ممکن است به چه معنا باشد؟ |
|---|---|---|
| آیا پول اضطراری جدا از این سرمایهگذاری دارم؟ | توانایی بیشتر برای تحمل نوسان بازار | پیش از پذیرش ریسک بازار، ذخیره نقدی بسازید |
| آیا این پول برای هدفی است که چندین سال با آن فاصله دارم؟ | سرمایهگذاری در سهام ممکن است با هدف سازگارتر باشد | برای افقهای کوتاه، گزینههای کمنوسانتر را در نظر بگیرید |
| آیا میتوانم افت قابلتوجه را بدون فروش تحمل کنم؟ | تخصیص با سهم بالای سهام ممکن است شدنی باشد | ریسک را کاهش دهید تا بتوانید با برنامه کنار بیایید |
| آیا صندوقی کمهزینه و متنوع انتخاب میکنم؟ | همسویی با اصل محوری بافت | محصول، کارمزدها و ریسک تمرکز را بررسی کنید |
| آیا برای واریز سرمایه یا متعادلسازی مجدد قاعدهای دارم؟ | وابستگی کمتر به احساسات | پیش از بازگشت نوسان، فرایندی مشخص کنید |
نکته اصلی این نیست که یک پرسش واقعی درباره برنامهریزی را به دوگانهای ساختگی میان «همین امروز همه پول را وارد بازار کن» و «تا ابد صبر کن» تبدیل کنیم. سرمایهگذاری که درآمد منظمی دارد، میتواند بهصورت دورهای واریز کند. Investor.gov میانگینگیری هزینه دلاری را سرمایهگذاری مبالغ مساوی در فواصل منظم، صرفنظر از فراز و نشیب بازار، تعریف میکند.
برای سرمایهگذاری یکجای مبلغ، موازنه متفاوت است. Vanguard اشاره میکند که سرمایهگذاری یکجا در بسیاری از سناریوهای تاریخی بازار صعودی، بازده بلندمدت بیشتری داشته است؛ زیرا پول زودتر وارد بازار میشود. در مقابل، میانگینگیری هزینه دلاری میتواند حسرت ناشی از انتخاب زمان نامناسب را برای سرمایهگذارانی کاهش دهد که در غیر این صورت اصلاً سرمایهگذاری نمیکنند. بهترین روش اجرا اغلب روشی است که مانع کنار گذاشتن یک برنامه منطقی و بلندمدت شود.
نکته درست توصیه بافت درباره بازارهای پرنوسان
نوسان باعث میشود سرمایهگذاران تصور کنند اقدام فوری نشانه هوشمندی است؛ اما اغلب چنین نیست. افت بازار دلایل قانعکنندهای برای صبر کردن بهوجود میآورد و رشد بازار هم دلایل قانعکنندهای برای دنبال کردن موج صعودی. هر دو واکنش میتوانند سبد سرمایهگذاری را به زنجیرهای از تصمیمهای احساسی تبدیل کنند.
رویکرد بافت به صندوق شاخصی، تأکید را جای دیگری میگذارد. این رویکرد از سرمایهگذار میخواهد پیش از فرارسیدن لحظه پراسترس، تخصیص دارایی، هزینهها و افق زمانی خود را تعیین کند.
این رویکرد سه مزیت عملی دارد.
نخست، تعداد پیشبینیهای لازم را کاهش میدهد. سرمایهگذار مجبور نیست سهام برنده بعدی را شناسایی کند، رکود بعدی را پیشبینی کند یا کف دقیق بازار را تشخیص دهد.
دوم، کارمزدها را آشکار نگه میدارد. نگاه بافت به صندوقهای کمهزینه صرفاً سلیقهای نیست. هر دلاری که بابت کارمزد مدیریت پرداخت میشود، دلاری است که دیگر سرمایهگذاری نمیشود. Vanguard نیز اشاره میکند که هزینههای سرمایهگذاری پایینتر، پول بیشتری را برای رشد بلندمدت فعال نگه میدارد.
سوم، رفتار سرمایهگذار را بهعنوان یکی از متغیرهای سرمایهگذاری در نظر میگیرد. سبدی که در تئوری بهینه است، اگر مالک آن پس از نخستین افت بزرگ رهایش کند، فایدهای ندارد. سادگی ارزشمند است، چون میتواند پایبندی به نظم را آسانتر کند.
توصیه بافت چه مسائلی را حل نمیکند؟
صندوق شاخصی کمهزینه S&P 500 سرمایهگذاری را میان شرکتهای زیادی متنوع میکند، اما تنوعبخشی در همه مناطق، طبقات دارایی یا سبکهای بازار را فراهم نمیکند. این صندوق همچنان بهشدت به سهام شرکتهای بزرگ آمریکایی وابسته و بر اساس ارزش بازار وزندهی شده است؛ یعنی بزرگترین شرکتها بیشترین تأثیر را بر عملکرد آن دارند.
این صندوق همچنین موارد زیر را حل نمیکند:
- نیاز به پسانداز اضطراری؛
- تصمیمهای مربوط به مدیریت بدهی؛
- برداشت از درآمد بازنشستگی؛
- برنامهریزی مالیاتی؛
- ترجیحات مربوط به تنوعبخشی بینالمللی؛
- میزان سرمایهگذاری سبد در اوراق قرضه، وجه نقد یا سایر طبقات دارایی؛
- این پرسش که آیا سرمایهگذار میتواند افتهای بازار سهام را تحمل کند یا نه.
این موارد پاورقیهای کماهمیتی نیستند. آنها مشخص میکنند که آیا یک تخصیص با زندگی فرد تناسب دارد یا فقط با نقلقولی از یک سرمایهگذار تحسینشده.
فردی که به بازنشستگی نزدیک است ممکن است به برنامهای هدفمندتر برای جریان نقدی و برداشت نیاز داشته باشد. کسی که برای هدفی در چند سال آینده سرمایهگذاری میکند، شاید نتواند منتظر پایان یک دوره طولانی افت سهام بماند. در مقابل، سرمایهگذار جوانی با درآمد باثبات و افق چنددهساله ممکن است بیشتر نگران شروع نکردن باشد تا نوسانهای کوتاهمدت.
استراتژی سرمایهگذاری بلندمدت بهتر از دنبال کردن نقطه ورود بینقص
مهمترین درس رویکرد بافت، پایبندی به فرایند است. میتوان یک استراتژی سرمایهگذاری بلندمدت و بادوام را بر پایه چهار قاعده بنا کرد.
1. پول هزینهها را از پول سرمایهگذاری جدا کنید
پولی را که برای هزینههای قابل پیشبینیِ آینده نزدیک نیاز دارید، مانند سرمایه بلندمدت بهکار نگیرید. توانایی ادامه سرمایهگذاری تا حدی به این بستگی دارد که مجبور نشوید در بازار ضعیف دارایی بفروشید.
2. پیش از آنکه بازار شما را بیازماید، تخصیص دارایی را انتخاب کنید
بر اساس افق زمانی و ظرفیت پذیرش ریسک خود، سهم سهام، اوراق قرضه و وجه نقد در سبدتان را یادداشت کنید. سپس مشخص کنید چه چیزی باعث تغییر میشود: یک رویداد مهم در زندگی، رسیدن به تاریخ هدف یا یک بازبینی برنامهریزیشده؛ نه یک هفته دلهرهآور از تیترهای بازار.
3. محصول را ساده نگه دارید و هزینهها را شفاف ببینید
سرمایهگذار باید بداند صندوق کدام شاخص را دنبال میکند، نسبت هزینه آن چقدر است، ETF است یا صندوق سرمایهگذاری مشترک، سود تقسیمی را چگونه مدیریت میکند و چه قواعد مالیاتی یا حسابی در حوزه قضایی او اعمال میشود. «صندوق شاخصی» یک دستهبندی است و تضمین نمیکند که همه محصولات قابلجایگزینی با یکدیگر باشند.
4. بهجای پیشبینی احساسی، از متعادلسازی مجدد استفاده کنید
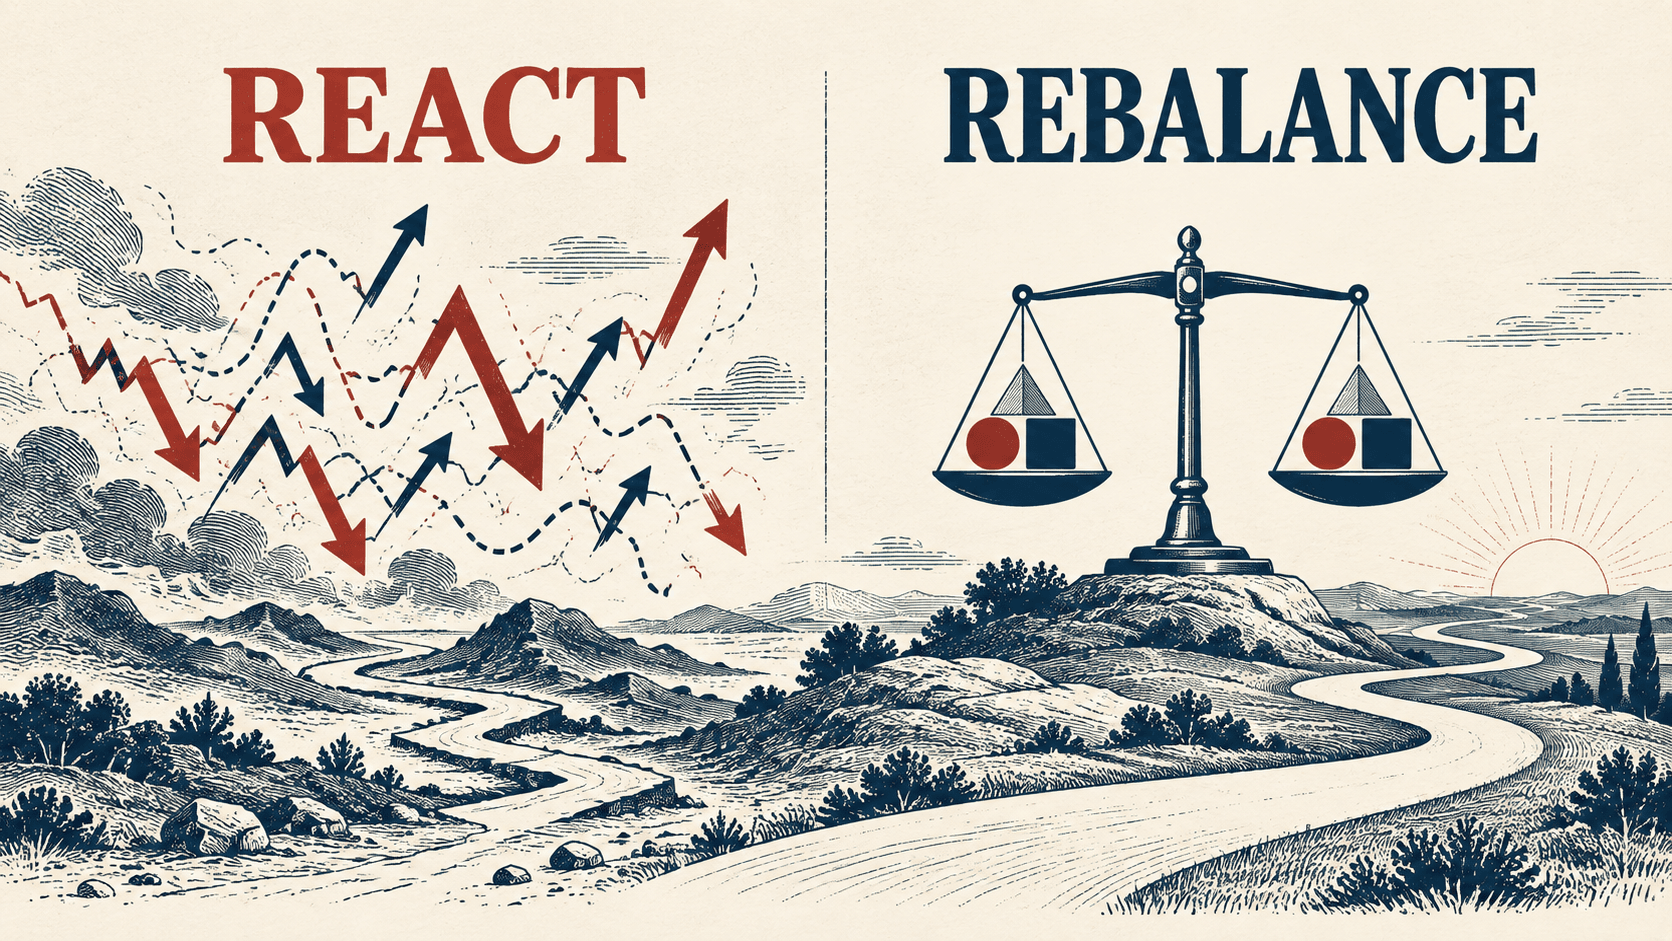
متعادلسازی مجدد یعنی پس از آنکه تغییرات بازار ترکیب سبد را عوض کردند، تخصیصها را به هدف تعیینشده نزدیک کنید. این کار با فروش از روی ترس تفاوت دارد. قاعدهای ازپیشتعیینشده برای متعادلسازی مجدد میتواند سرمایهگذار را وادار کند بدون تظاهر به دانستن قیمتهای فردا، ریسک را مدیریت کند.
چرا «هیچ کاری نکردن» گاهی تصمیمی فعالانه است
در بازاری پرنوسان، «هیچ کاری نکن» ممکن است انفعالی به نظر برسد. اما در سبدی که بهخوبی طراحی شده، شاید نتیجه اقدامهای سنجیده قبلی باشد: ایجاد ذخیره اضطراری، انتخاب تخصیص دارایی، گزینش صندوق کمهزینه، تعیین قواعد واریز سرمایه و مشخص کردن زمان مناسب برای متعادلسازی مجدد.
مزیت رفتاریِ نهفته در توصیه بافت همین است. این توصیه ترفندی برای انتخاب پنهانی سهام نیست؛ بلکه پرهیز از اشتباه گرفتن فعالیت با پیشرفت است.
وقتی سرمایهگذاران از این رویکرد بهانهای برای بررسی نکردن نیازهای مالی خود میسازند، استراتژی ضعیف میشود. اما اگر از آن برای جلوگیری از غلبه سروصدای کوتاهمدت بر برنامهای بلندمدت استفاده کنند، استراتژی قدرت میگیرد.
دیدگاه ما: درس ارزشمند، نظم است نه نسبت دقیق 90/10
توصیه بافت درباره S&P 500 زمانی بیشترین اعتبار را دارد که آن را استدلالی علیه پیچیدگی غیرضروری، کارمزدهای بالا و نمایشِ زمانبندی بازار بدانیم. این توصیه زمانی ضعیف میشود که به شعاری تبدیل شود که نیاز سرمایهگذار به وجه نقد، افق زمانی و توان تحمل زیان را نادیده میگیرد.
برداشت سنجیده از این توصیه برای بازارهای پرنوسان روشن است: تخصیصی بسازید که بتوانید با آن کنار بیایید، هر جا با شرایطتان سازگار است از سرمایهگذاری متنوع و کمهزینه استفاده کنید و حرکت بعدی را با متعادلسازی مجدد، نه وحشت یا سرخوشی، تعیین کنید. کپی کردن درصد دقیق بافت بدون در پیش گرفتن صبر و آمادگی پشت آن، اصل ماجرا را از دست میدهد.
سؤالات متداول
1. قانون سرمایهگذاری 90/10 وارن بافت چیست؟
رویکرد 90/10 بافت به دستور او اشاره دارد که %90 از وجه نقد موجود در تراست همسرش در یک صندوق شاخصی S&P 500 با هزینه بسیار پایین و %10 در اوراق قرضه کوتاهمدت دولت آمریکا سرمایهگذاری شود.
2. آیا وارن بافت صندوق شاخصی S&P 500 را توصیه میکند؟
بله. بافت بارها برای بسیاری از سرمایهگذاران غیرحرفهای صندوق شاخصی کمهزینه S&P 500 را توصیه کرده است؛ زیرا این صندوق بدون نیاز به انتخاب سهام یا پرداخت کارمزد مدیریتی بالا، امکان سرمایهگذاری گسترده در سهام را فراهم میکند.
3. آیا باید همین حالا در S&P 500 سرمایهگذاری کنم یا منتظر افت بازار بمانم؟
پاسخ، کمتر به پیشبینی کوتاهمدت و بیشتر به این بستگی دارد که آیا این پول برای بلندمدت است، از پسانداز اضطراری جدا نگه داشته شده و طبق برنامهای سرمایهگذاری میشود که بتوانید هنگام افت بازار هم ادامهاش دهید یا نه. هیچکس نمیتواند با اطمینان نقطه ورود بینقص را تشخیص دهد.
4. آیا صندوق شاخصی S&P 500 امن است؟
صندوق شاخصی S&P 500 سرمایهگذاری را میان بسیاری از شرکتهای بزرگ آمریکایی پخش میکند، اما چون سرمایهگذاری در سهام است، ممکن است همچنان افت شدیدی داشته باشد. تنوعبخشی ریسک یک شرکت را کاهش میدهد؛ اما ریسک بازار را از بین نمیبرد.
5. آیا سبد 90/10 بافت برای بازنشستگان مناسب است؟
نه لزوماً. بازنشستگان ممکن است لازم باشد نیازهای درآمدی، زمانبندی برداشت، مالیات، هزینههای درمان و ریسک ترتیب بازدهها را در نظر بگیرند. تخصیص %90 به سهام ممکن است برای برخی شرایط بازنشستگی بیش از حد پرنوسان باشد.
منابع
- برکشایر هاتاوی، نامه سال 2013 به سهامداران، منتشرشده در 28/02/2014.
- برکشایر هاتاوی، نامه سال 2016 به سهامداران، منتشرشده در 25/02/2017.
- S&P Dow Jones Indices، مرور شاخص S&P 500®، مشاهدهشده در 07/10/2026.
- کمیسیون بورس و اوراق بهادار آمریکا، Investor.gov، میانگینگیری هزینه دلاری، مشاهدهشده در 07/10/2026.
- Vanguard، چگونه یک مبلغ یکجا را سرمایهگذاری کنیم، مشاهدهشده در 07/10/2026.
این محتوا صرفاً برای اطلاعرسانی عمومی ارائه شده است و بهمنزله مشاوره مالی، سرمایهگذاری، حقوقی یا مالیاتی تلقی نمیشود. هرگونه رویداد، جایزه، کمپین آنلاین یا اطلاعات مرتبط که در اینجا ذکر شده است، نباید بهعنوان توصیه، ترغیب یا دعوت به خرید، فروش، معامله یا هرگونه دادوستد دیگر داراییهای رمزارزی تلقی شود. داراییهای رمزارزی از نوسان بالایی برخوردار هستند و ممکن است منجر به زیان شوند. دسترسی به خدمات، محصولات و رویدادهای مرتبط با WEEX ممکن است بسته به منطقه جغرافیایی متفاوت باشد. اطمینان از اینکه استفاده شما از این خدمات با قوانین و مقررات محلی مطابقت دارد، بر عهده خود شماست.
ممکن است شما نیز علاقهمند باشید

60% از دارندگان ارزهای دیجیتال میخواهند سرمایهگذاریهای خود را افزایش دهند

شریک Dragonfly، حسیب: آیا پرداختهای Agent یک فرض نادرست است؟ ارزش واقعی رمزنگاری در حفاظت از افراد است

سیدرها: نرخهای رکوردی، شوق به هوش مصنوعی و برزیل نقشه سهام را دوباره سازماندهی میکنند، اکنون چه میتواند اتفاق بیفتد؟

Mr&强 جزئیات رویداد WEEX TOKEN2049 را به اشتراک گذاشت

تحلیل استراتژی ورود به بازار BTC و ETH توسط Mr&强

گزارش صبحگاهی وال استریت: بازار گاوی هوش مصنوعی با آزمون نرخ بهره مواجه میشود، سرمایهها به سمت داراییهای دفاعی میروند، اوراق قرضه 30 ساله آزمون بعدی است

سرمایهگذار مشهور، کوین اولیری: فرصتهای بعدی AI در انرژی، کریپتو در جستجوی ارزش جدید است

بنیاد کاردانو شرکت هویت دیجیتال وریدین را مستقل میکند

بنیانگذار هایپرکال میگوید گزینهها باید تجارت را سادهتر کنند تا با پرپتها رقابت کنند

چرا بازارها در حال افزایش و تحت فشار هستند

تام لی: کاهش ارزش S&P 500، رشد سود در سهماهه سوم نزدیک به 30%

بانک آمریکا: اوراق قرضه برای اولین بار جذابیت دارد، بازده سهام در دهه آینده ممکن است کمتر از اوراق قرضه باشد

چرا آسیا با وجود رکوردها در وال استریت سقوط کرد

ثروت خالص ایلان ماسک به یک تریلیون دلار: آیا او دوباره تریلیونر خواهد شد؟
افزایش VIX برای بازار سهام چه معنایی دارد؟ راهنمای سرمایهگذاران در 2026
بیتکوین به ترازنامه رابینهود با خرید ۲۵ میلیون دلار وارد میشود

چرا VIX امروز در حال افزایش است؟ VIX برای سهام و بیتکوین چه معنایی دارد؟

توکنسازی سهام هوش مصنوعی پیش از عرضه عمومی توسط Ondo Finance: بازار خصوصی ۲۴ ساعته فعال است

گسترش «اوراق قرضه بلاکچینی» در نظام مالی داخلی... آیا الگوی تأمین مالی تغییر خواهد کرد؟ – بیت پلنت

شاخص S&P 500 و نزدک به اوجهای جدید رسیدند | گزارش روزانه TradFi در WEEX (07/10/2026)
شاخصهای اصلی سهام در 06/10 به وقت شرق آمریکا با رشد بسته شدند. شاخصهای S&P 500 و نزدک هر دو رکورد تازهای در قیمت پایانی ثبت کردند؛ همزمان، بازده اوراق بلندمدت کاهش یافت و نفت باثبات شد و سرمایه از نگرانیهای مربوط به نرخ بهره به سمت درآمد شرکتها چرخید. Constellation Energy پس از توافق بلندمدت تأمین برق برای Google پیشتاز شد و پلتفرم اوراق بهادار توکنیزهشده Securitize پس از امضای یک همکاری فناوری، در معاملات اولیه جهش کرد. بیتکوین نزدیک $86,000 ماند، LayerZero در میان داراییهای بزرگ پیشتاز شد و Anvil پس از خرید نهادی توکنهای حاکمیتی جهش کرد. Applied Digital پس از بستهشدن بازار در 07/10 به وقت شرق آمریکا گزارش میدهد و بازارها همچنین صورتجلسه نشست سیاستگذاری و اخبار صنعت TOKEN2049 را دنبال میکنند.

اختصاصی WEEX: S&P 500 و نزدک به اوجهای تازه رسیدند | گزارش روزانه TradFi در WEEX (07/10/2026)

انتخابات میاندورهای نزدیک است، اما آنچه در بازار سهام آمریکا واقعاً معامله میشود، پیروزی یک حزب نیست

کنفرانس ICC Russia Crypto & Trade Finance در 20 اکتبر در مسکو

آیا بزرگترین دارندگان بیتکوین هوش مصنوعی هستند؟

وینترموت، چرخه گاوی ارزهای دیجیتال را در مرحله اولیه اعلام کرد

Hyperliquid به ترمینال بلومبرگ متصل شد و اولین پرداخت ۱۴.۵۸ میلیون دلار USDC را دریافت کرد

کالس، درخواست فهرست دائمی قراردادهای آتی PEPE را پس گرفت

سون یوشن به اشتراک گذاری ویدیو درباره روند صنعت ارزهای دیجیتال، تأکید بر ادغام هوش مصنوعی و مالی دیجیتال

BitGo تمرکز خود را از نگهداری ارزهای دیجیتال به تجارت و وامدهی تغییر میدهد

اس اند پی گلوبال با چارچوبی جدید، ریسک صندوقهای رمزارزی را هدف قرار میدهد
60% از دارندگان ارزهای دیجیتال میخواهند سرمایهگذاریهای خود را افزایش دهند
شریک Dragonfly، حسیب: آیا پرداختهای Agent یک فرض نادرست است؟ ارزش واقعی رمزنگاری در حفاظت از افراد است
سیدرها: نرخهای رکوردی، شوق به هوش مصنوعی و برزیل نقشه سهام را دوباره سازماندهی میکنند، اکنون چه میتواند اتفاق بیفتد؟
Mr&强 جزئیات رویداد WEEX TOKEN2049 را به اشتراک گذاشت
تحلیل استراتژی ورود به بازار BTC و ETH توسط Mr&强
گزارش صبحگاهی وال استریت: بازار گاوی هوش مصنوعی با آزمون نرخ بهره مواجه میشود، سرمایهها به سمت داراییهای دفاعی میروند، اوراق قرضه 30 ساله آزمون بعدی است
محتوا
جدیدترین مقالات


آخرین لیست سکه ها در WEEX


