
La Réserve fédérale, le Trésor et le Congrès sous pression : Goldman Sachs prévoit une crise de liquidité en 2027

 Notez-nous sur Google


Le marché monétaire américain approche discrètement d'un point critique. Un rapport de recherche récent de Goldman Sachs avertit que les réserves bancaires se situent à la limite de la pente raide de la courbe de demande, et que la pression combinée de la Réserve fédérale, du Trésor et du Congrès se libérera au second semestre de 2027, moment où le marché des pensions pourrait faire face à des risques de fluctuations sévères.
Isabella Rosenberg, stratège en taux chez Goldman Sachs, a souligné dans son dernier rapport publié le 10 novembre que "la liquidité actuelle du système est juste suffisante pour que tout semble normal, mais pas assez pour faire face à tout choc imprévu". Le rapport prévoit que la reconstruction du compte de trésorerie du Trésor (TGA) déclenchée par le plafond de la dette en 2027 coïncidera avec des enchères de bons du Trésor à plus grande échelle, les impacts des liquidations de pensions obligatoires et la stagnation de la croissance des fonds du marché monétaire, créant ainsi une pression de resserrement multiple.
Parallèlement, la Réserve fédérale se trouve actuellement dans un état de contradiction politique rare : au cours du même mois, la Réserve fédérale est attendue pour relancer l'achat de bons du Trésor à court terme (T-bills), tandis que le gouverneur de la Réserve fédérale, Waller, a déjà signalé publiquement une hausse des taux d'intérêt de 50 points de base. Une hausse des taux en décembre est déjà entièrement intégrée par le marché, et le rendement des obligations du Trésor à 2 ans a grimpé à 4,61 % avant la publication des données de l'IPC. Goldman Sachs prévoit que la Réserve fédérale commencera à réduire les taux d'intérêt au second semestre de 2027, et cette fenêtre temporelle coïncide fortement avec la période de risque de liquidité le plus intense.
Sous une apparente tranquillité, les réserves sont au bord du gouffre
En 2026, le marché des pensions est resté globalement stable. Les données de Goldman Sachs montrent que le taux de financement garanti à un jour (SOFR) est resté inférieur d'environ 2 points de base au taux d'intérêt des réserves excédentaires de la Réserve fédérale (IORB) depuis mai, et le taux de pension à trois parties (TGCR) est en moyenne inférieur d'environ 4 points de base à l'IORB. Le modèle de Goldman Sachs indique que les coûts de financement depuis le second semestre sont même inférieurs au niveau implicite par les fondamentaux.
Rosenberg attribue cette tranquillité à la confluence de plusieurs facteurs : les réserves maintiennent une oscillation dans une fourchette, la demande de financement diminue, les banques sont plus disposées à utiliser la facilité de pension permanente de la Réserve fédérale (SRF), et les changements réglementaires tels que la révision de l'eSLR et les pensions garanties ont amélioré la capacité d'intermédiation des courtiers.
Cependant, le diagramme de dispersion de Goldman Sachs révèle un risque clé : à des niveaux de réserves équivalents (dans la fourchette de 11 % à 12 %), le système a produit des taux de pension supérieurs à l'IORB de 13 points de base (c'est-à-dire la tension de liquidité de l'automne 2025), mais a également produit des états de relâchement inférieurs à l'IORB de 2 à 9 points de base. Le même niveau de liquidité peut avoir des résultats diamétralement opposés. Goldman Sachs décrit le niveau actuel des réserves comme "situé à la limite de la partie plus raide de la courbe de demande", ce qui signifie que le système est également proche des deux états extrêmes.
Actuellement, les réserves représentent environ 11 % des actifs bancaires, en dessous du point de départ d'environ 14 % lors de l'événement de tension de liquidité de 2025, et juste au-dessus du niveau le plus bas de 2019.
La Réserve fédérale : hausse des taux d'un côté, achat de dettes de l'autre
Le paradoxe politique auquel la Réserve fédérale est confrontée est le suivant : elle devrait relancer l'achat de T-bills en novembre, tandis que le marché a déjà entièrement intégré une hausse des taux en décembre.
Goldman Sachs prévoit que la Réserve fédérale relancera son programme de gestion des réserves (RMP) à un rythme d'environ 10 milliards de dollars par mois ce mois-ci, maintenant ce rythme jusqu'au premier trimestre de 2027, puis augmentant à environ 25 milliards de dollars par mois à partir du deuxième trimestre de 2027 - ce rythme est estimé comme nécessaire pour maintenir une proportion stable de réserves par rapport aux actifs bancaires.
Si les fonds de MBS arrivant à échéance sont également réinvestis dans les T-bills, Goldman Sachs prévoit que le total des achats mensuels de T-bills par la Réserve fédérale passera d'environ 20 milliards de dollars en hiver à environ 40 milliards de dollars après avril. Rien qu'avec le RMP, environ 255 milliards de dollars de réserves supplémentaires seront ajoutés en 2027.
Goldman Sachs précise également que la Réserve fédérale est peu susceptible de relancer le resserrement quantitatif (QT) en raison de conditions de financement temporairement assouplies. Le rapport indique que la baisse du TGA pendant la période de plafond de la dette, entraînant un assouplissement de la liquidité, est un phénomène à court terme. Une fois le plafond levé et le TGA reconstruit, la liquidité se retournera rapidement, et les coûts de financement feront face à des risques à la hausse.
Sur une trajectoire à plus long terme, Goldman Sachs suppose que la Réserve fédérale continuera d'acheter des T-bills jusqu'à ce que leur part dans le portefeuille d'investissement en obligations atteigne un niveau neutre sur le marché, ce qui devrait se réaliser vers 2028.
Le Trésor : 1,1 trillion de T-bills, où sont les acheteurs ?
Goldman Sachs prévoit qu'en 2027, l'offre nette de titres américains passera de 21 000 milliards de dollars à 22 000 milliards de dollars, mais la structure sera inclinée vers le court terme : l'offre nette de T-bills augmentera d'environ 200 milliards de dollars pour atteindre 1,1 trillion de dollars, et la partie à absorber par des acheteurs autres que la Réserve fédérale passera d'environ 480 milliards de dollars cette année à environ 600 milliards de dollars.
Le problème est que la croissance des fonds du marché monétaire, qui sont les acheteurs naturels des T-bills, a déjà stagné. En 2024 et 2025, les entrées nettes des fonds du marché monétaire atteindront environ 800 milliards de dollars par an ; cependant, après juillet de cette année, les entrées de fonds se sont stabilisées, totalisant environ 250 milliards de dollars pour l'année.
Goldman Sachs explique que des rendements solides sur les actifs à risque et des rendements plus élevés à long terme attirent des fonds vers des fonds d'obligations à long terme ; même si la volatilité du marché boursier a récemment augmenté, les investisseurs préfèrent allonger la durée plutôt que de se tourner vers la liquidité. De plus, les fonds du marché monétaire, craignant une hausse des taux d'intérêt de la Réserve fédérale, ont activement réduit leur durée moyenne pondérée (WAM), ce qui a conduit à une demande réduite pour les T-bills à 3 et 6 mois émis par le Trésor.
Le rapport indique que après que Waller a signalé une hausse des taux de 50 points de base, la motivation des fonds à maintenir une courte durée a été renforcée. L'écart entre les T-bills et les swaps de taux d'intérêt à un jour (OIS) s'est élargi en conséquence, et Goldman Sachs estime que cette tendance n'est pas encore terminée.
En ce qui concerne les types d'obligations du Trésor, Goldman Sachs prévoit qu'à partir d'août 2027, les enchères seront élargies, se concentrant sur les obligations de 2 à 10 ans, tandis que le long terme restera inchangé, avec un risque d'ajustement à la baisse.
Le Congrès : le plafond de la dette est le plus grand facteur d'incertitude
Goldman Sachs prévoit que le plafond de la dette de 41,1 trillions de dollars atteindra sa limite contraignante au premier trimestre de 2027 (probablement en février). Par la suite, le Trésor ne pourra pas émettre de nouvelle dette nette, mais devra fonctionner en consommant le solde du TGA et en remboursant les T-bills. Chaque dollar sortant du TGA sera injecté dans le système bancaire sous forme de réserves.
En se référant aux trois précédents événements de plafond de la dette, le TGA a diminué en moyenne d'environ 400 milliards de dollars entre le moment où il atteint le plafond et la conclusion d'un accord. Goldman Sachs estime que cette baisse du TGA, combinée à la réduction correspondante de l'offre de T-bills, exercera une pression à la baisse d'environ 4 points de base sur le SOFR (environ 1 point de base pour chaque 1000 milliards de dollars). Étant donné que le solde de trésorerie du Trésor était proche de 1 trillion de dollars en août de cette année, un solde de départ plus élevé pourrait entraîner une baisse potentielle plus importante.
Ainsi, le printemps et l'été de 2027 pourraient connaître une période de conditions de financement exceptionnellement assouplies : augmentation des réserves, réduction de l'offre de T-bills et taux de pension encore plus bas que l'IORB.
Cependant, après que le Parti démocrate a pris le contrôle des deux chambres du Congrès en janvier, le marché s'attend généralement à ce que les négociations sur le plafond de la dette soient longues, avec des prévisions de date X concentrées au quatrième trimestre de 2027. Vail Hartman de BMO a averti après les élections que "les marchés financiers pourraient faire face à une impasse prolongée sur le plafond de la dette, entraînant des risques de dégradation des notations de la dette souveraine, des distorsions de prix avant et après la date X, ainsi qu'une volatilité accrue sur les marchés de liquidités et de pensions."
Une fois le plafond levé, le Trésor reconstruira son solde de trésorerie par une émission massive de T-bills, inversant complètement le processus : les réserves chutent brusquement, l'offre de T-bills explose et les taux de pension s'envolent. Goldman Sachs souligne que l'utilisation plus large de la SRF et une compréhension plus claire de la définition des "réserves abondantes" aideront à atténuer les chocs, mais ne les élimineront pas.
Précédents historiques : deux reconstructions de TGA, deux crises
Le rapport de Goldman Sachs cite deux cas historiques, montrant que la reconstruction du TGA a provoqué des chocs systémiques lorsque les réserves étaient proches de niveaux bas :
2019 : Le plafond de la dette a été suspendu début août, et le Trésor a immédiatement reconstruit son solde de trésorerie, le 17 septembre, le taux de pension à un jour a grimpé à 10 %. La Réserve fédérale, alors déjà dans un cycle de baisse des taux, a lancé en octobre un programme d'achat de T-bills de 60 milliards de dollars par mois, le qualifiant de "non-assouplissement quantitatif".
2025 : Le plafond de la dette a été relevé en juillet, le Trésor a reconstruit son solde de trésorerie, et le 31 octobre, les banques ont retiré un montant record de 50 milliards de dollars de la SRF. La Réserve fédérale a immédiatement mis fin au QT, a réduit les taux trois fois dans l'année et a lancé un programme d'achat de T-bills de 40 milliards de dollars par mois en décembre.
Les deux événements se sont terminés par des baisses de taux et une expansion du bilan de la Réserve fédérale quelques mois après la reconstruction du TGA, et dans les deux cas, les responsables avaient publiquement déclaré que les réserves étaient abondantes avant ces événements.
Deux lignes de prévision, pointant vers le même événement
Les économistes de Goldman Sachs prévoient que la Réserve fédérale commencera à réduire les taux au second semestre de 2027, ramenant le taux des fonds fédéraux à une fourchette de 3,25 % à 3,5 % d'ici début 2028, en raison de l'inflation, des prix du pétrole et des facteurs liés à l'IA.
Cependant, en confrontant ce calendrier de baisse des taux au calendrier de liquidité de Rosenberg, les deux coïncident fortement : la reconstruction du TGA, l'augmentation de l'offre de T-bills, l'expansion des enchères de titres du Trésor à partir d'août, les impacts des liquidations obligatoires et la stagnation de la croissance des fonds du marché monétaire, tout cela se concentre dans la même fenêtre temporelle.
La conclusion du rapport de Goldman Sachs est qu'à ce moment-là, la politique de la Réserve fédérale devrait rester une force stabilisatrice sur le marché de financement, mais "le chemin pourrait être cahoteux, avec divers obstacles en cours de route, et le risque de resserrement du financement s'accumulera progressivement plus tard dans l'année."
Il convient de noter que si la Réserve fédérale continue de faire face à des pressions sur l'IPC de base et ne souhaite pas répondre à un désordre sur le marché des pensions par une baisse des taux, alors la première étape d'un nouveau cycle d'assouplissement pourrait ne pas se manifester dans le taux des fonds fédéraux, mais se traduire discrètement par une augmentation de l'échelle d'achat de T-bills - les 25 milliards de dollars par mois prévus par Goldman Sachs pourraient n'être que le seuil minimal.
Prix de --
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

La nouvelle agence de la Réserve fédérale : Waller suggère que "des taux d'intérêt élevés étouffent l'engouement pour l'IA", le chemin de hausse des taux fait face à un dilemme bilatéral
Un marché des cryptomonnaies en pleine turbulence au Moyen-Orient, avec un changement de leadership

Elon Musk parle de la dette publique, de la réflexion sur DOGE et de l'économie robotique, révélant la vérité sur le contrôle de l'intelligence super intelligente
Le marché n'accorde que 17 % de probabilité, mais les économistes crient « 50-50 » : le suspense de la hausse des taux de la Fed en octobre est-il gravement sous-estimé ?

Combien de liquidités devrions-nous accumuler ?
Entretien avec Peter Thiel : Après cinquante ans de stagnation, l'IA est-elle le dernier recours de la civilisation ?

Vient de sortir, Claude 5.1 ! Le modèle le plus puissant au monde est arrivé
Alkemya Metacore lève 50 millions de dollars, Gumi Cryptos Capital en tête
Un parc éolien de 900 MW prévu dans la région d'Odessa
Le détroit d'Hormuz, un passage de 20 millions de barils par jour, voit des restrictions de navigation qui menacent la prolongation du conflit
Une centrale éolienne de 22 MW sera construite dans la région de Nikolaïev
Fermeture de l'Autoroute Illia et d'une partie de l'avenue Cantilo pour les travaux du Passage Sous-Niveau Pampa
Après un financement de 12 millions de dollars en seed, le programme de points d'Axis Robotics vaut-il la peine d'être impliqué ?
Hausse des taux ou pause ? Les trois points clés de la réunion du FOMC analysés par le nouveau correspondant de la Réserve fédérale
Face aux pertes : le parcours d’un trader vers la rédemption
Points clés : Les réactions émotionnelles aux pertes de trading, comme augmenter les risques ou quitter entièrement le marché, reflètent souvent…
Des milliers de nœuds Bitcoin ont accordé des exemptions de sécurité à des inconnus anonymes
Le Conseil d'Hedera ajoute le groupe Apex, gestionnaire de 3,5 billions de dollars d'actifs

Le développeur de Kaspa vise un marché de prévisions sans propriétaire d'ici fin 2026
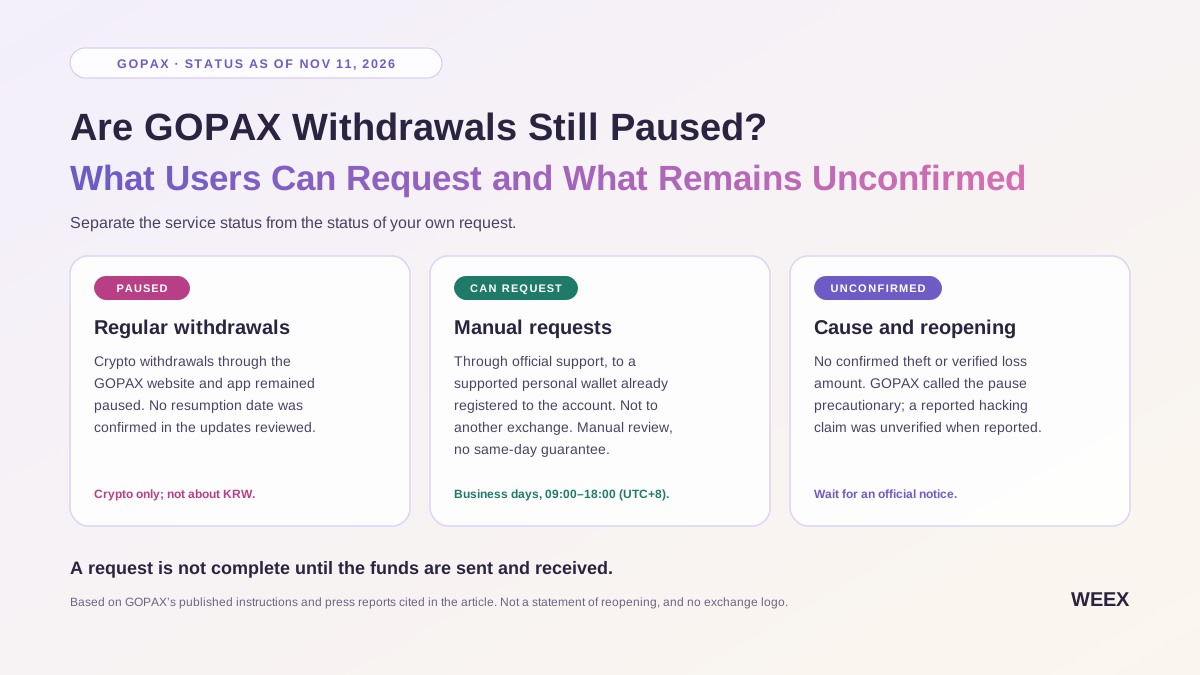
Les retraits de GOPAX sont-ils toujours suspendus ? Ce que les utilisateurs peuvent demander et ce qui reste non confirmé
Consultez le dernier état des retraits de GOPAX, les portefeuilles pouvant faire l’objet d’une demande manuelle et comment vérifier si votre retrait de cryptomonnaie a été envoyé.
Hoskinson déclare qu'il ne peut pas diriger Cardano comme un PDG. Qui est responsable de sa croissance ?

Pourquoi Pronostyx construit des marchés de prédiction pour des questions ignorées par les grandes plateformes
L'ancienne PDG de Cointelegraph rejoint Phase en tant que co-fondatrice et PDG

Alta lève 47,5 millions de dollars pour une blockchain soutenue par le sceptique des cryptomonnaies Jack Zhang

Après quatre semaines de baisse, les taux d'intérêt des prêts hypothécaires aux États-Unis ont fortement augmenté

Decrypt devient le premier éditeur de nouvelles à proposer le trading de contrats à terme perpétuels, propulsé par Phoenix de Solana
À l'ère de la vague anti-centre de données, jusqu'où le trading AI peut-il aller ? Tout dépend du prix de location des GPU
Le protocole de prêt XRPL obtient le soutien des validateurs alors que le vote sur le coffre avance
Un vétéran de la technologie : l'IPO d'Anthropic sera le sommet du marché de l'IA aux États-Unis, et il fera des investissements massifs dans l'IA chinoise si les conditions le permettent
Moody's prévoit une détérioration du crédit mondial en 2027 et avertit de l'impact des taux et de l'IA

CPI supérieur aux attentes aux États-Unis : ce que cela change pour les investisseurs
La nouvelle agence de la Réserve fédérale : Waller suggère que "des taux d'intérêt élevés étouffent l'engouement pour l'IA", le chemin de hausse des taux fait face à un dilemme bilatéral
Un marché des cryptomonnaies en pleine turbulence au Moyen-Orient, avec un changement de leadership
Elon Musk parle de la dette publique, de la réflexion sur DOGE et de l'économie robotique, révélant la vérité sur le contrôle de l'intelligence super intelligente
Le marché n'accorde que 17 % de probabilité, mais les économistes crient « 50-50 » : le suspense de la hausse des taux de la Fed en octobre est-il gravement sous-estimé ?
Combien de liquidités devrions-nous accumuler ?
Entretien avec Peter Thiel : Après cinquante ans de stagnation, l'IA est-elle le dernier recours de la civilisation ?
Derniers articles


Dernières cotations sur WEEX


