
Ликвидация кредита под залог криптовалюты: погасить долг или добавить залог?

 Оценить в Google



Ликвидация кредита под залог криптовалюты: погасить долг или добавить залог?
Частичное погашение кредита под залог криптовалюты обычно эффективнее снижает отношение кредита к стоимости залога (LTV) на каждый потраченный доллар, чем добавление залога той же стоимости. Пополнение залога всё же может быть оправдано, если подходящие активы уже доступны, а сохранение заёмных средств имеет значение. Однако выбор зависит от источника средств для погашения, правил оценки кредитора, условий начисления процентов и того, успеет ли завершиться операция до того, как станет возможна ликвидация.
Мы считаем, что заёмщикам следует сравнивать долг, залог и доступные резервы, остающиеся после каждого действия, а не просто выбирать вариант, который улучшает отображаемый показатель здоровья позиции. Пополнение залога может дать запас времени, но при этом оставить долг неизменным. Если снова и снова вносить дополнительные активы ради сохранения чрезмерно крупного займа, управляемое решение о заимствовании может превратиться в гораздо более значительную подверженность риску.
Что может привести к ликвидации кредита под залог криптовалюты?
Ликвидация кредита под залог криптовалюты становится возможной, когда заёмная позиция нарушает применимый порог риска. Затем кредитор или протокол может использовать залог для погашения долга в соответствии со своими правилами.
Базовый расчёт выглядит так:
LTV = непогашенный долг / признанная стоимость залога
Например:
40 000 $ / 60 000 $ = 66,67% LTV
Непогашенный долг может включать начисленные проценты. Признанная стоимость залога — это стоимость, учитываемая в расчёте риска по кредиту, а не обязательно цена, отображаемая на другой бирже.
В рекомендациях Coinbase по состоянию кредита указано, что непогашенный долг включает начисленные проценты, а пороги ликвидации различаются в зависимости от рынка залога. Заёмщикам следует ориентироваться на порог, указанный для их конкретного кредита.
Порог предупреждения также отличается от порога ликвидации. Получение уведомления не гарантирует, что у заёмщика будет определённое время на реакцию.
При заимствовании через протокол пересечение порога может сделать позицию доступной для ликвидации сторонними ликвидаторами. Morpho описывает как частичную, так и полную ликвидацию — в зависимости от позиции и транзакции.
Практическая цель — восстановить значительный запас до достижения этой границы.
Начните с одного кредита и чёткой цели
Рассмотрим условный кредит со следующими текущими балансами.
| Показатель | Примерное значение |
|---|---|
| Непогашенный долг | 40 000 $ |
| Признанная стоимость залога | 60 000 $ |
| Текущий LTV | 66,67% |
| Условный порог ликвидации | 80% |
| Целевой LTV заёмщика | 60% |
Это допущения для примера, а не условия, предложенные кредитором, и не рекомендация по LTV.
Для приведённых ниже расчётов предположим, что залогом служит один волатильный актив, долг выражен в стабильных долларах, дисконт к залогу отсутствует и транзакционные издержки не учитываются. Сначала будем считать проценты неизменными, чтобы корректно сравнить два действия.
Без вмешательства залог стоимостью 60 000 $ достигнет условной границы 80%, если его стоимость упадёт до 50 000 $:
Стоимость залога при ликвидации = непогашенный долг / LTV ликвидации
40 000 $ / 80% = 50 000 $
Это соответствует снижению на 16,67% от текущей стоимости:
Снижение цены до достижения границы = 1 - (стоимость залога при ликвидации / текущая стоимость залога)
1 - (50 000 $ / 60 000 $) = 16,67%
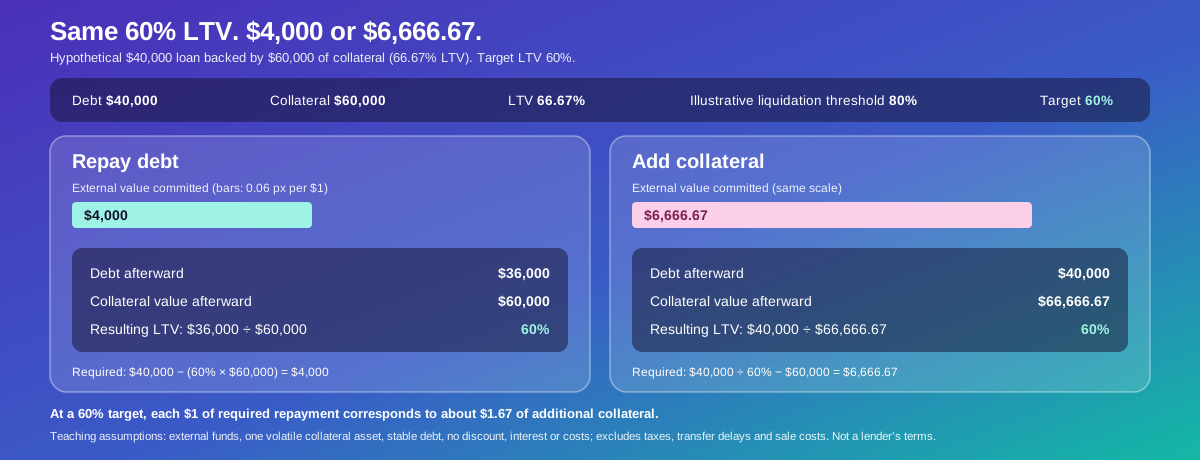
Теперь заёмщик может достичь LTV 60% двумя способами: уменьшить долг, погасив его часть, или увеличить обеспечивающий его залог.
В примерах проценты можно вводить в калькулятор в виде десятичных дробей: 60% равно 0.60, а 80% — 0.80.
Сколько нужно погасить, чтобы достичь целевого LTV?
Если для погашения используются средства, не связанные с заложенными активами, необходимая сумма рассчитывается так:
Необходимое погашение = текущий долг - (целевой LTV × текущая стоимость залога)
В нашем примере:
40 000 $ - (60% × 60 000 $) = 4000 $
После погашения на 4000 $ долг снизится до 36 000 $, а стоимость залога останется равной 60 000 $.
LTV после погашения = 36 000 $ / 60 000 $ = 60%
Это действие уменьшает само обязательство и не требует вносить дополнительные единицы волатильного актива в залог.
Однако погашение должно действительно пройти и быть зачислено. Покупка актива для погашения, отправка перевода или создание транзакции не обязательно означают, что остаток долга уже изменился.
Цена --
Сколько залога нужно добавить вместо погашения?
При пополнении залога тем же активом и с использованием тех же правил оценки:
Необходимая дополнительная стоимость залога = (текущий долг / целевой LTV) - текущая стоимость залога
В нашем примере потребуется:
(40 000 $ / 60%) - 60 000 $ = 6666,67 $
Долг останется равным 40 000 $, а признанная стоимость залога вырастет примерно до 66 666,67 $.
| Результат | Погашение долга | Добавление залога |
|---|---|---|
| Внесённая внешняя сумма | 4000 $ | 6666,67 $ |
| Долг после операции | 36 000 $ | 40 000 $ |
| Стоимость залога после операции | 60 000 $ | 66 666,67 $ |
| Итоговый LTV | 60% | 60% |
Чтобы достичь одной и той же цели, при пополнении залога требуется внести активов большей стоимости.
В этой упрощённой модели:
Необходимое пополнение залога = необходимое внешнее погашение / целевой LTV
4000 $ / 60% = 6666,67 $
При целевом LTV 60% каждому доллару необходимого погашения соответствует примерно 1,67 $ дополнительного залога.
Это сравнение влияния на баланс. Оно пока не учитывает затраты на продажу активов, налоги, задержки переводов и наличие у заёмщика подходящего залога.
Даёт ли одинаковый целевой LTV одинаковый запас на случай падения цены?
При указанных допущениях — да. Если долг остаётся неизменным, а стоимость всего залога падает на один и тот же процент, то обе позиции, начавшие с LTV 60%, достигнут границы 80% после снижения стоимости залога на 25%.
Зависимость выглядит так:
Снижение цены до достижения границы = 1 - (текущий LTV / LTV ликвидации)
Следовательно:
1 - (60% / 80%) = 25%
Следующий стресс-тест применим к обоим вариантам достижения целевого LTV.
| Дальнейшее снижение стоимости залога | Итоговый LTV |
|---|---|
| 0% | 60,00% |
| 10% | 66,67% |
| 20% | 75,00% |
| 25% | 80,00% |
Показатель 25% обозначает математическую границу, а не допустимое снижение цены, которого заёмщик может безопасно ждать. Проценты, задержки исполнения и различия в оценке могут сократить доступный запас времени.
Это также помогает избежать распространённого заблуждения: в данном случае вариант с погашением дешевле, но он не создаёт большего начального процентного запаса при условии, что оба варианта завершаются с одинаковым LTV.
При этом остаток долга и объём активов, направленных на обеспечение, различаются, что важно для дальнейших решений.
Что, если для любого из двух вариантов у вас есть одинаковая сумма 10 000 $?
Сравнение при одинаковом бюджете отвечает на другой вопрос.
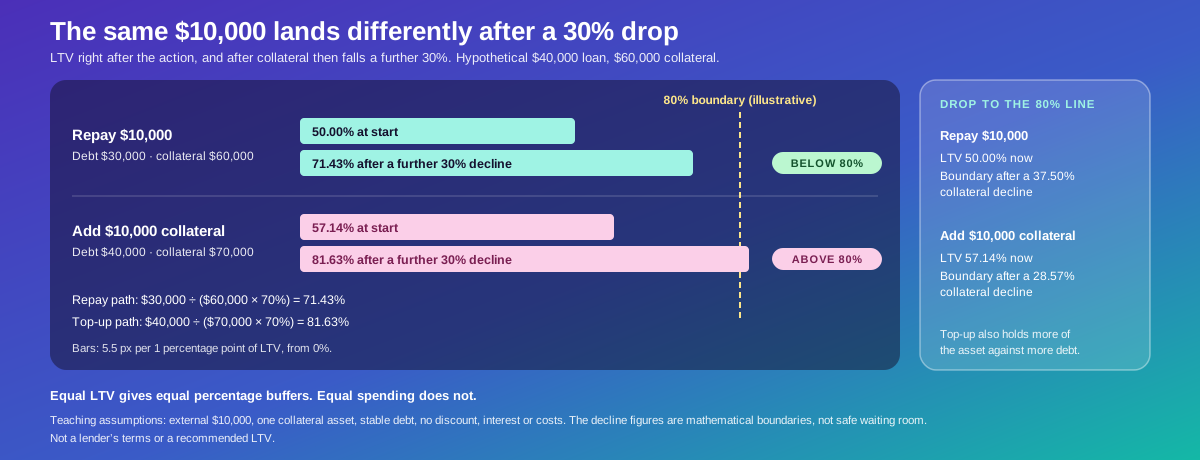
Предположим, у заёмщика есть 10 000 $ внешних средств, и он либо использует всю сумму для погашения долга, либо покупает и вносит в залог дополнительные активы стоимостью 10 000 $.
| Показатель | Погашение на 10 000 $ | Добавление залога на 10 000 $ |
|---|---|---|
| Остаток долга | 30 000 $ | 40 000 $ |
| Стоимость залога | 60 000 $ | 70 000 $ |
| LTV | 50,00% | 57,14% |
| Снижение до предполагаемой границы 80% | 37,50% | 28,57% |
При одинаковой сумме внешних средств погашение обеспечивает более низкий LTV и больший начальный запас на случай падения цены.
Разница становится заметной при дальнейшем снижении стоимости залога на 30%.
Для варианта с погашением:
LTV после падения = остаток долга / стоимость залога после падения
30 000 $ / (60 000 $ × 70%) = 71,43%
Для варианта с пополнением залога:
40 000 $ / (70 000 $ × 70%) = 81,63%
Вариант с пополнением залога пересекает условную границу, тогда как вариант с погашением остаётся ниже неё.
Здесь есть экономический компромисс: покупка дополнительных активов для залога также увеличивает подверженность риску при восстановлении рынка. Поэтому пополнение залога означает решение сохранить больше долга и держать больше этого актива, а не просто выбрать другой административный способ.
Если залог уже находился в другом месте портфеля заёмщика, его внесение само по себе не увеличивает общую подверженность рыночному риску. Однако оно увеличивает сумму активов, закреплённых за кредитом, и уменьшает свободно доступные резервы.
Что меняется, если продать залог, чтобы погасить кредит?
Погашение за счёт внешних средств и погашение за счёт продажи имеющегося залога требуют разных расчётов.
Продажа залога уменьшает и долг, и активы, обеспечивающие его. Поэтому нельзя просто использовать приведённую выше сумму погашения 4000 $.
Необходимая сумма продажи рассчитывается так:
Необходимая сумма продажи залога = [текущий долг - (целевой LTV × текущая стоимость залога)] / (1 - целевой LTV)
В нашем примере:
[40 000 $ - (60% × 60 000 $)] / (1 - 60%) = 10 000 $
После этого долг составит 30 000 $, а залог — 50 000 $, что даст LTV 60%.
Если же продать активы только на 4000 $, показатель будет таким:
LTV после продажи = (40 000 $ - 4000 $) / (60 000 $ - 4000 $)
36 000 $ / 56 000 $ = 64,29%
Это улучшит положение, но целевого показателя не достигнет.
Формула предполагает, что операция разрешена, выручка равна признанной стоимости проданных активов, а затраты отсутствуют. На действующей платформе может быть доступна операция погашения за счёт залога, могут действовать ограничения или требоваться другая последовательность действий.
Не следует считать, что залог можно безопасно сначала вывести. Его удаление до уменьшения долга может ухудшить состояние кредита.
Всегда ли погашение снижает расходы на проценты?
Нет. Экономия на процентах зависит от условий кредита.
Если будущие проценты начисляются на остаток долга, его уменьшение обычно снижает последующие процентные расходы при условии, что ставка и остальные условия не меняются.
Для примера предположим, что долг за следующий месяц вырастет на 1%:
| Вариант с одинаковым бюджетом | Долг на начало периода | Предполагаемое начисление процентов |
|---|---|---|
| Погасить 10 000 $ | 30 000 $ | 300 $ |
| Добавить залог на 10 000 $ | 40 000 $ | 400 $ |
Это гипотетическое допущение о росте долга, а не указанная кредитором ставка.
У обязательств с фиксированной процентной ставкой условия могут быть иными. В актуальных рекомендациях Coinbase по платежам переменная ставка отделяется от кредитов с фиксированной ставкой; также указано, что досрочное погашение кредитов Coinbase с фиксированной ставкой не уменьшает сумму причитающихся процентов.
Разделяйте два вопроса: насколько погашение улучшает состояние кредита и сколько процентов оно действительно позволяет сэкономить.
Ответы на эти вопросы не обязательно будут пропорциональны.
Как выбрать запас на случай дальнейшего падения цены?
Целевой LTV следует выбирать с учётом стресс-сценария, а не просто подбирать под предпочтительный цвет индикатора на панели.
В упрощённой модели:
LTV при стресс-сценарии = начальный LTV × (темп роста долга 1 +) / (1 - темп снижения стоимости залога)
Чтобы LTV при стресс-сценарии оставался ниже порога ликвидации:
Начальный LTV < LTV ликвидации × (1 - темп снижения стоимости залога) / (темп роста долга 1 +)
При пороге ликвидации 80%, снижении стоимости залога на 30% и росте долга на 1%:
Начальный LTV < 80% × (1 - 30%) / (1 + 1%)
Начальный LTV < 55,45%
Начальный LTV 60% не соответствует этому сценарию.
Это расчёт для планирования, а не прогноз или универсальный безопасный уровень. Он не учитывает дисконты при оценке, изменение параметров, комиссии и сбои транзакций. Заёмщику потребуется дополнительный запас, а не позиция точно на расчётной границе.
Почему автоматическая защита кредита всё же может не сработать?
Автоматизация может уменьшить необходимость ручного вмешательства, но её работа по-прежнему зависит от соответствия условиям, наличия средств и успешного исполнения.
Coinbase сообщает, что для работы функции защиты необходим доступный залог, она применяется один раз до повторной активации и истекает через год. При недостатке средств может быть применена только часть суммы или функция не сработает вовсе. В рекомендациях прямо указано, что рыночная волатильность и технические проблемы могут помешать исполнению.
Эти условия относятся к конкретному продукту, но они показывают, какие практические вопросы стоит задать.
Использует ли защита активы, уже находящиеся на подходящем балансе? Остаётся ли она включённой после предыдущего вмешательства? Успеет ли она сработать при резком движении рынка? Что произойдёт, если полной суммы для пополнения не будет?
Уведомление — это не погашение. Включённая функция — ещё не завершённое пополнение залога.
Подтвердить результат можно по обновлённому остатку кредита и показателю его состояния после завершения операции.
В каких случаях добавить залог может быть практичнее?
Пополнение залога может быть разумным решением, если подходящий залог уже доступен, средства для погашения придётся получать дольше, а итоговый уровень риска остаётся приемлемым.
Вблизи порога ликвидации важно время исполнения. Умеренное улучшение, которое можно быстро реализовать, может быть полезнее теоретически более эффективной операции, требующей нескольких переводов.
Значение может иметь и сохранение ликвидности. Заёмные средства могли уже пойти на оплату обязательства, а погашение может оставить слишком мало свободных денег для необходимых расходов.
Однако добавление залога также связано с альтернативными издержками. Внесённый актив становится менее доступным и может быть продан согласно правилам ликвидации.
Полезно спросить себя: выбрал бы заёмщик сегодня, с нуля, увеличенную позицию по залогу вместе с оставшимся долгом? Если нет, пополнение может лишь отложить необходимое сокращение долга.
Когда погашение следует поставить в приоритет?
Погашение особенно актуально, если цель заёмщика — уменьшить долг, сохранить имеющиеся единицы залога и не увеличивать подверженность риску.
Пример с одинаковым бюджетом показывает математическое преимущество погашения, если доступны внешние средства и активы оцениваются одинаково в долларовом выражении.
Но использование каждого доступного доллара может сделать уязвимым домохозяйство или бизнес в другом отношении. Благоприятные показатели в интерфейсе кредита не отражают расходы на жильё, зарплаты, налоги и другие ближайшие обязательства.
Сравните состояние позиции после погашения с денежным резервом, оставшимся за её пределами. Если недостаточны оба показателя, вместо повторных небольших вмешательств стоит рассмотреть полное погашение или более масштабную реструктуризацию.
Погашение также зависит от доступа к принимаемому активу. Средства на счёте с ограничениями могут быть недоступны немедленно; Coinbase отдельно предупреждает, что на внесённые средства могут распространяться временные удержания, влияющие на платежи.
Как кредиты с несколькими активами меняют сравнение?
Простой расчёт долларового LTV может оказаться недостаточным, если в одной позиции используются несколько залоговых активов и активов долга.
Для разных залоговых активов могут применяться разные пороги ликвидации и правила оценки. Их цены также могут падать одновременно, а стоимость самого актива долга может меняться.
Aave использует коэффициент здоровья, основанный на общей стоимости залога, взвешенном пороге ликвидации и общей стоимости заимствования. В документации отмечается, что на состояние позиции влияют изменения стоимости как залога, так и заимствованных активов, а универсального безопасного значения коэффициента здоровья не существует.
Поэтому добавление одного актива на 1000 $ может улучшить состояние позиции иначе, чем добавление другого актива на 1000 $.
Кроме того, Morpho указывает, что залог привязан к конкретному рынку. Активы в других местах аккаунта не следует автоматически считать обеспечением этой позиции.
Прежде чем применять упрощённые формулы, используйте фактическое распределение активов и показатель риска.
Как WEEX Convert поможет подготовить средства для погашения?
Читатели, хранящие активы на WEEX, могут использовать WEEX Convert, чтобы оценить конвертацию в актив, необходимый для погашения кредита на другой платформе. Доступность нужно проверить для выбранных активов и аккаунта.
Чтобы выполнить конвертацию, выберите активы в полях From и To, укажите сумму и проверьте расчётную сумму получения до подтверждения. В официальном руководстве по Convert описан этот процесс проверки котировки и отмечено, что курсы конвертации могут отличаться от спотовых цен.
На странице заявлено отсутствие комиссии за конвертацию, однако для окончательного сравнения следует учитывать чистую сумму, которой можно воспользоваться. Комиссии за вывод, сетевые расходы, минимальные суммы и сроки перевода могут повлиять на сумму, поступившую кредитору.
Перед переводом проверьте, какой именно токен и сеть принимает кредитор. Одинаковая стоимость в долларах не делает разные активы взаимозаменяемыми для погашения.
Завершённая конвертация также не погашает внешний кредит автоматически. Средства должны поступить по правильному адресу и быть учтены в счёт долга. Если ликвидация близка, перевод между платформами может занять слишком много времени.
Что нужно проверить после совершения операции?
Операцию можно считать завершённой только после того, как её результат отразился в заёмной позиции.
При погашении убедитесь, что непогашенный долг уменьшился на зачисленную сумму. При пополнении проверьте, что залог распределён в пользу нужного кредита и учтён по ожидаемой стоимости.
Затем пересчитайте запас по новым значениям долга и залога, включая проценты, начисленные в процессе.
В инструкциях Aave по погашению отдельно указаны разрешение на перевод токена, подтверждение погашения и проверка итогового коэффициента здоровья. Это различие важно: одно лишь разрешение не уменьшает долг.
Сохраните запись о транзакции и проверьте, нужно ли повторно включить автоматическую защиту. Прежде чем считать ситуацию разрешённой, оцените размер резерва, оставшегося за пределами кредита.
Редакционное мнение WEEX: улучшение LTV — только часть решения
В упрощённом сравнении при одинаковом бюджете погашение обычно эффективнее на каждый потраченный доллар. Поэтому его стоит рассматривать в первую очередь, если цель — уменьшить долг и внешние средства для погашения легко доступны.
Пополнение залога тоже может быть полезно, особенно если подходящие активы доступны и важна скорость исполнения. Но его следует оценивать как направление активов в обеспечение продолжающего существовать долга.
Ключевое различие — между достижением одного и того же соотношения и использованием одного и того же бюджета. При одинаковом LTV и прочих равных условиях начальный процентный запас одинаков; при одинаковых внешних расходах результаты различаются.
Мы считаем, что заёмщикам следует выбирать такую позицию, которую они смогут выдержать при дальнейшем падении рынка, учитывая и средства, оставшиеся за её пределами. Более здоровый коэффициент ценен только тогда, когда он повышает устойчивость баланса в целом.
Часто задаваемые вопросы
1. Что лучше: погасить кредит под залог криптовалюты или добавить залог?
Если используются внешние средства и применяются одинаковые правила оценки, погашение сильнее снижает LTV на каждый потраченный доллар. На практический выбор также влияют сроки транзакций, оставшиеся резервы, условия кредита и наличие подходящего залога.
2. Сколько нужно погасить, чтобы достичь целевого LTV?
В упрощённой модели умножьте текущую стоимость залога на целевой LTV и вычтите полученное значение из непогашенного долга. Для долга 40 000 $ под залог стоимостью 60 000 $ потребуется внешнее погашение на 4000 $, чтобы достичь LTV 60%.
3. Уменьшает ли добавление залога мой долг?
Нет. Оно увеличивает объём активов, обеспечивающих долг. Проценты и обязательства по погашению продолжают действовать в соответствии с соглашением.
4. Гарантирует ли автоматическая защита, что ликвидации не будет?
Нет. Её эффективность зависит от условий продукта, доступных активов и успешного исполнения. Проверьте, включена ли функция, и оцените состояние позиции после любого вмешательства.
5. Можно ли продать залог, чтобы погасить кредит?
Некоторые продукты это позволяют, но продажа залога уменьшает и долг, и объём обеспечивающих его активов. Поэтому для достижения того же целевого LTV может потребоваться продать больше, чем при погашении за счёт внешних средств. Перед такой операцией проверьте, разрешена ли она.
Источники
| Источник | Изученные материалы |
|---|---|
| Состояние кредита Coinbase | LTV, пороги для разных рынков и ограничения защиты |
| Платежи по кредиту Coinbase | Условия погашения, различия в начислении процентов и временные удержания |
| Документация Morpho по ликвидации | Условия ликвидации и использование залога для погашения |
| Залог и состояние позиции в Morpho | Распределение залога по конкретным рынкам |
| Коэффициент здоровья Aave и ликвидации | Расчёты состояния позиции с несколькими активами и риск ликвидации |
| Руководство Aave по погашению | Разрешение, погашение и подтверждение операции |
| WEEX Convert | Предварительный просмотр конвертации и доступ к продукту |
| Руководство WEEX Convert | Проверка котировки, поддерживаемые лимиты и история конвертаций |
Источники проверены 27.10.2026. Все суммы кредитов, пороги и стресс-сценарии, использованные в расчётах, являются гипотетическими.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться

Кто владеет токенизированными акциями? Огромное количество розничных инвесторов, но активы сильно сосредоточены

Депозиты стейблкоинов в DeFi выросли до 24 миллиардов долларов

Пять проектов DeFi в списке наблюдения: от многоуровневых хранилищ до бессрочных ордеров на блокчейне

[Колонка] Robinhood Chain: Ветер мемкоинов утих, но рост продолжается

Еженедельные итоги | Золото упало ниже $4000 во время Золотой недели, a16z Crypto переименован в a16z Frontier

Lido представляет механизм Turbulence Controls для реагирования на экстремальные события

5 дней, 1,2 миллиарда долларов объема торгов, TVL всего 11 миллионов: почему Metric стоит внимания?

Токены акций Robinhood теперь доступны на рынке кредитования Morpho

Руководство по DeFi: 5 перспективных проектов, на которые стоит обратить внимание

Ledger Wallet запускает функцию криптозаймов, поддерживающую залог cbBTC и wBTC для получения USDC и USDT

Функция заказов Morpho P2P поддерживает любые заемные активы

Предложенные выходы Lido будут оплачивать кредиторам за счет залога заемщиков

Пять проектов DeFi в списке наблюдения: от многоуровневых хранилищ до бессрочных ордеров на блокчейне

Некоторое учреждение украли 973000 MORPHO на сумму около 2,3 миллиона долларов
DefiLlama и Trueo запускают рынок доходов протоколов и вероятности уязвимостей

За три недели привлечено 800 миллионов долларов, но 80% средств «лежат без дела»: сколько реального спроса у OUSD?

Сможет ли UNI сохранить свою оценку после запуска переключателя сборов?

Объем кредитования владельцев биткойнов на платформе Base достиг исторического максимума

Что делает расходы на ИИ-агентов сложными?

Снижение интереса к Meme-токенам на Robinhood Chain, средства переходят в кредитование стейблов

Lido запускает механизм Fallback Exits для поддержки кредиторов в извлечении залога
Криптокошельки расширяются в DeFi-центры, так как обмены и доходность перемещаются в приложение
От институциональных расчетов до открытой экосистемы: сможет ли Canton воспроизвести путь развития Robinhood Chain?

Мы переоценили ценность эмиссии стейблкоинов, но недооценили силу локализованных финансовых услуг

10 новостей, которые вы должны знать сегодня: Великобритания сохранит конфискованный BTC, финансовая конфиденциальность и новый ИИ ...

Morpho назначил Брайана Фостера ответственным за развитие рынка

Более половины резервов USDe от Ethena выделено на кредитование

a16z переосмысливает KYC: учреждения принимают блокчейн, не застревая в традиционных рамках KYC
Разговор с партнером Dragonfly Хасибом: Агентам не нужны криптовалюты, людям нужны!

CoinShares приносит доходность от стейблкоинов в кошельки Safe
Кто владеет токенизированными акциями? Огромное количество розничных инвесторов, но активы сильно сосредоточены
Депозиты стейблкоинов в DeFi выросли до 24 миллиардов долларов
Пять проектов DeFi в списке наблюдения: от многоуровневых хранилищ до бессрочных ордеров на блокчейне
[Колонка] Robinhood Chain: Ветер мемкоинов утих, но рост продолжается
Еженедельные итоги | Золото упало ниже $4000 во время Золотой недели, a16z Crypto переименован в a16z Frontier
Lido представляет механизм Turbulence Controls для реагирования на экстремальные события
Содержание
Свежие статьи


Свежие листинги на WEEX


